Almanya'nın enerji dönüşümü gerçekçi bir değerlendirmeye tabi tutuluyor: Piller ve doğalgazla çalışan enerji santralleri neden birlikte ele alınmalı?
Xpert Ön Sürümü

Available in 27 languages 📢
Google'da Xpert.Digital'i tercih edinⓘYayınlanma tarihi: 21 Eylül 2026 / Güncelleme tarihi: 21 Eylül 2026 – Yazar: Konrad Wolfenstein
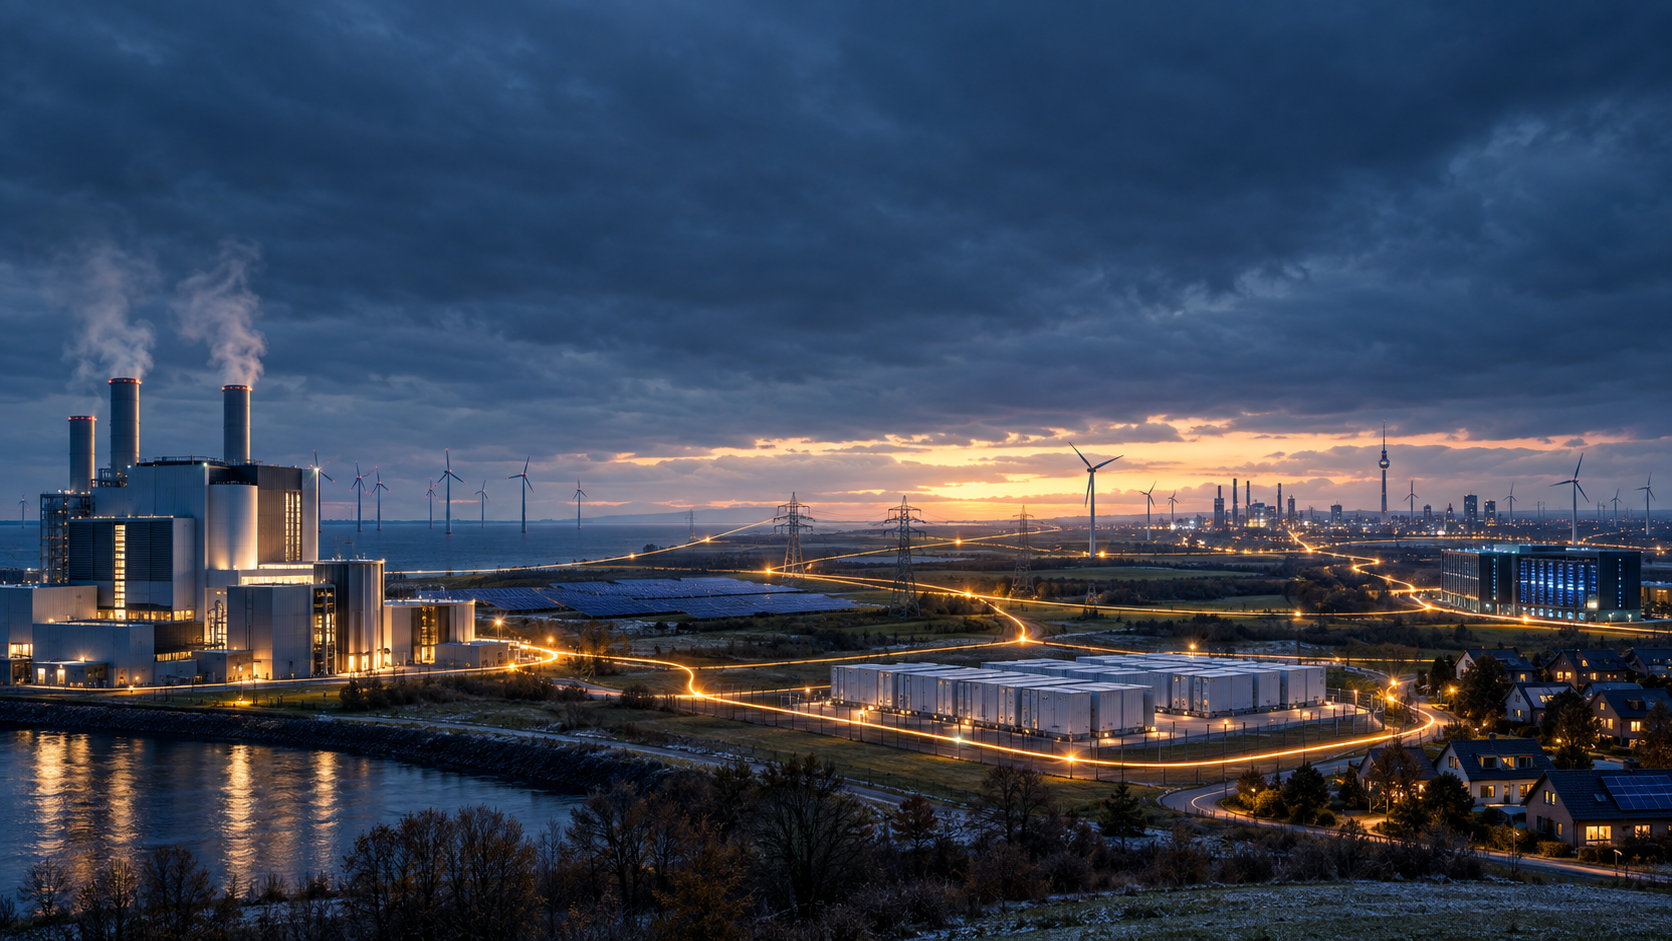
Almanya'nın enerji dönüşümü sınanıyor: Piller ve doğalgazla çalışan enerji santralleri neden bir arada olmalı? – Konuyla ilgili yaratıcı görsel, yapay zeka ile oluşturuldu: Xpert.Digital
Karanlık bir durgunluk dönemi mi yaklaşıyor? Sadece depolama neden elektrik şebekemizi kurtaramaz?
Elektrik açığının sonu: Bataryalar ve enerji santrallerinin mükemmel etkileşimi nasıl görünür?
Hidrojen tuzağı mı yoksa gerçek kurtuluş mu? Almanya'nın yeni doğalgaz santralleri hakkındaki gerçekler
Almanya'nın enerji dönüşümü kritik bir dönüm noktasında bulunuyor; ancak yanlış yönlendirilmiş bir "ya o ya bu" tartışmasına takılıp kalma riski taşıyor. Bir yanda emisyonsuz kurtarıcılar olarak devasa batarya depolama sistemlerinin savunucuları, diğer yanda klasik, sevk edilebilir doğalgaz santrallerinin savunucuları var. Ancak bu iki teknolojiyi birbirine karşı koyanlar, elektriğimizin gelecekteki güvenliğini ve uygun fiyatlılığını riske atıyorlar. Bataryalar şebekede günlük, kısa vadeli esnekliğin omurgasını oluştururken, enerji santralleri nadiren kullanılan, ancak haftalarca süren düşük rüzgar ve güneş enerjisi üretimi dönemlerine karşı ekonomik olarak vazgeçilmez bir güvence olarak kalıyor. Brüksel'den yakın zamanda onaylanan milyarlarca avroluk kapasite piyasasıyla, Alman elektrik piyasasının mimarisi temelden yeniden yapılandırılıyor. Bu nedenle asıl zorluk, depolama mı yoksa enerji santralleri mi sorusu değil; her iki dünyanın akıllı, dijital olarak kontrol edilen etkileşimi ve hidrojen, akıllı elektrik tarifeleri ve Avrupa dayanışmasının kışın karanlığa gömülmemizi nasıl önleyeceği sorusudur.
Sadece depolama tesisleri veya sadece enerji santralleri talep edenler, iklim açısından nötr bir sistem kurmuyorlar; aksine, bir sonraki arz açığını yaratıyorlar
Yanlış ya da-ya da tartışması
Almanya'daki enerji tartışması genellikle bataryalar ve doğalgazla çalışan enerji santralleri arasındaki bir rekabet olarak çerçevelenir. Bir yandan, modern, emisyonsuz ve hızla ölçeklenebilir bir teknoloji olarak batarya depolama sistemleri var. Diğer yandan, savunucuları tarafından elektrik kıtlığına karşı vazgeçilmez bir güvence olarak görülen, eleştirmenleri tarafından ise fosil yakıtlara geri dönüş olarak değerlendirilen sevk edilebilir enerji santralleri var. Bu karşılaştırma politik olarak çekici olsa da, enerji ekonomisi açısından yanıltıcıdır. Bataryalar ve doğalgazla çalışan enerji santralleri aynı sistem içindeki farklı sorunları ele almaktadır. Bunları birbirine karşı konumlandıranlar, kısa vadeli esnekliği uzun vadeli arz güvenliğiyle karıştırmaktadır.
Elektriğin dakikalar veya saatler içinde aktarılması gerektiğinde bataryalar özellikle güçlüdür. Güneş enerjisini öğlen saatlerinden akşam saatlerine aktarabilir, kısa süreli pik yükleri karşılayabilir, frekans dalgalanmalarını telafi edebilir ve yenilenebilir enerji fazlalıklarını absorbe edebilirler. Öte yandan, esnek enerji santralleri, bir açık devam ettiğinde, depolama seviyeleri azaldığında ve yüksek yükler aynı anda oluştuğunda özellikle değerli hale gelir. Bunların en önemli katkısı, mümkün olduğunca çok kilovat saat üretmekte değil, birkaç kritik durumda güvenilir bir şekilde kullanılabilir olmalarında yatmaktadır.
Dolayısıyla, temel ekonomik soru, hangi teknolojinin esasen üstün olduğu değil. Kritik soru, yenilenebilir enerjiler, elektrik şebekeleri, bataryalar, esnek talep, Avrupa ithalatı ve sevk edilebilir enerji santrallerinin hangi kombinasyonunun, en düşük toplam maliyetle istenen arz güvenliğini sağladığıdır. Yetersiz garantili kapasiteye sahip bir sistem, kıtlık, aşırı fiyatlar ve acil siyasi önlemler riski taşır. Aşırı sübvansiyonlu kapasiteye sahip bir sistem ise tüketiciler üzerinde gereksiz bir yük oluşturur ve depolama ve esneklik için yatırım teşviklerini zayıflatır. Ekonomik olarak sağlam yol, bu iki tuzak arasında bir yerdedir.
Brüksel'in aslında onayladığı şey
Avrupa Komisyonu'nun Alman kapasite mekanizmasını onaylaması, elektrik piyasası mimarisinde temel bir değişime işaret ediyor. 2031'den itibaren, piyasa katılımcıları artık yalnızca üretilen elektrik ve sistem hizmetleri için değil, ihtiyaç duyulduğunda garantili kapasitenin sağlanması karşılığında da tazminat alabilecekler. Onaylanan çerçevenin tahmini toplam maliyetleri 15,6 milyar avro ile 35,2 milyar avro arasında değişiyor. İhale sonuçlarına bağlı olarak, 2031 için yıllık yaklaşık 1 milyar avro ile 3 milyar avro arasında ve 2045'e kadar ise yıllık yaklaşık 0,9 milyar avro ile 2,3 milyar avro arasında maliyet bekleniyor.
Almanya'nın doğalgazla çalışan enerji santrallerini 35 milyar euro ile sübvanse ettiği yönündeki yaygın olarak kullanılan kısa ifade doğru değildir. Onaylanan mekanizma temelde çeşitli teknolojilere açıktır. Yeni ve mevcut üretim tesislerine ek olarak, depolama tesisleri, kontrol edilebilir tüketiciler ve gelecekte sınır ötesi kapasiteler de katılabilir. Sözleşmelerin süresi 15 yıla kadar uzayabilir. Gerçekleşen maliyetler, ihale edilen hacimlere, tekliflere, finansman maliyetlerine ve ihale edilen santrallerin piyasa gelirlerine bağlıdır.
Aynı zamanda, yeni doğalgazla çalışan enerji santrallerinin önemini küçümsemek de safça olurdu. İlk ihaleler öncelikle, birkaç gün süren düşük rüzgar ve güneş enerjisi üretimi dönemlerinde sürekli elektrik sağlayabilen uzun vadeli kapasitelere yöneliktir. Bir batarya, yeterince büyük enerji depolama kapasitesine sahipse, teknik olarak bu gereksinimi karşılayabilir. Bununla birlikte, ekonomik açıdan bakıldığında, nadir olaylar için çok uzun deşarj sürelerine sahip bataryalar, yakıtı ayrı olarak depolanan ve yalnızca ihtiyaç duyulduğunda kullanılan enerji santrallerinden genellikle daha pahalıdır. Bu nedenle, doğalgazla çalışan enerji santrallerinin ilk sözleşmelerin önemli bir bölümünü alması muhtemeldir.
Kamuoyu değerlendirmesi için, güç üretimi ile iş çıktısı arasındaki ayrım çok önemlidir. Bir gigawatt kapasiteli bir enerji santrali sürekli olarak çalışabilir ancak yılın sadece birkaç gününde elektrik üretebilir. İklim üzerindeki etkisi sadece büyüklüğüne değil, aynı zamanda kullanılan yakıta, verimliliğine, çalışma saatlerine ve iklim nötr enerji kaynaklarına geçiş zamanlamasına da bağlıdır. Düşük kapasitede çalışan büyük bir enerji santrali filosu, kalan yükü karşılamak için düzenli olarak çalışan daha küçük bir filoya göre daha az CO₂ yayabilir.
Bu nedenle kapasite mekanizması, sadece doğalgazla çalışan enerji santrallerine yönelik bir sübvansiyon değil, aynı zamanda teknolojik sonuçları olmayan tarafsız bir idari işlem de değildir. Elektrik sistemi için yeni bir sigorta modelidir. Kalitesi, aşırı kapasiteyi kalıcı olarak finanse etmeden veya yeniliği engellemeden yeterli güvenlik sağlayıp sağlamadığına göre ölçülecektir.
Elektrikleşme sadece yıllık tüketimi değiştirmekle kalmıyor, daha birçok şeyi de etkiliyor
Almanya'nın elektrik talebi, ulaşım, binalar, sanayi ve dijital altyapının elektrifikasyonu nedeniyle önemli ölçüde artacaktır. Elektrikli araçlar benzinli ve dizel araçların yerini alırken, ısı pompaları petrol ve gazlı ısıtma sistemlerinin yerini alıyor, elektrikli fırınlar ve elektrolizörler endüstriyel süreçleri dönüştürüyor ve veri merkezleri yüksek kullanılabilirlik gereksinimleriyle büyük ek yükler oluşturuyor. Bu artış, enerji geçişiyle çelişmiyor. Yenilenebilir kaynaklardan elde edilen elektrik, diğer sektörlerde fosil yakıtların yerini aldığı için karbonsuzlaştırma için çok önemli bir mekanizmadır.
Elektrikli uygulamalar genellikle fosil yakıt alternatiflerinden daha verimlidir. Bir ısı pompası sadece elektriği dönüştürerek değil, aynı zamanda ortam ısısını da kullanarak ısı üretir. Bir elektrik motoru, enerjiyi harekete dönüştürme konusunda bir içten yanmalı motordan çok daha verimlidir. Bu nedenle, elektrik tüketimi artarken toplam nihai enerji tüketimi azalabilir. Mantıklı hedef, mümkün olan en düşük elektrik tüketimini elde etmek değil, ısı, ulaşım, endüstriyel üretim ve dijital hizmetleri mümkün olan en uygun maliyetli ve düşük emisyonlu şekilde sağlamaktır.
Ancak, planlama amacıyla sadece yıllık elektrik hacmine bakmak yeterli değildir. Asıl önemli olan, elektriğe ne zaman ve nerede ihtiyaç duyulduğudur. Akşam saatlerinde milyonlarca elektrikli araç şarj olurken, soğuk havalarda ısı pompaları eş zamanlı olarak çalışırken ve sanayi tesisleri üretimlerini artırırken, en yüksek yükler hızla artabilir. Şebekeler ve garantili kapasiteler, yıllık ortalama için değil, en yüksek saatler için tasarlanmalıdır.
Bu nedenle uzun vadeli şebeke planlaması, senaryoya bağlı olarak brüt elektrik tüketiminde önemli bir artışı varsaymaktadır. Bu aralıklar, endüstriyel gelişme, hidrojen üretimi, bina yenileme, elektrikli ulaşım, enerji verimliliği ve dönüşüm hızı hakkındaki varsayımlara bağlı olduğu için geniştir. Bu belirsizlik, katı ve tek yönlü tahminlere karşı bir argüman oluşturmaktadır. Almanya'nın, olası birçok gelişim yolunu karşılayabilecek sağlam bir altyapıya ihtiyacı vardır.
Kötü koordine edilmiş elektrifikasyon, enerji santralleri, depolama tesisleri ve şebekeler için talebi gereksiz yere artıracaktır. Öte yandan, akıllıca kontrol edilen elektrifikasyon, kendi başına bir esneklik kaynağı haline gelebilir. Araçlar, termal depolama sistemleri, endüstriyel süreçler ve seçilmiş bilgi işlem yükleri, hareketlilik, konfor ve üretim etkilenmediği sürece, elektrik tüketimlerini zaman içinde değiştirebilirler. Bu nedenle elektrifikasyonun ekonomik değeri giderek kontrol edilebilirliğine bağlı hale gelmektedir.
Esneklik, fedakarlık değil, otomasyon gerektirir
Enerji tüketimi esnekliği bazen, hanelerin yaşamlarını rüzgar ve güneş etrafında düzenlemesi gerektiği şeklinde tasvir edilir. Bu model ne çekici ne de kitlesel benimseme için uygun olacaktır. Esneklik arka planda çalışmalıdır. Sürücüler, araçlarının ne zaman ve hangi menzilde hazır olması gerektiğini belirleyebilmelidir. Ardından bir enerji yönetim sistemi şarj sürecini optimize eder. Sakinler istenen oda sıcaklığını tanımlarken, ısı pompası, bina termal kütlesi ve tampon depolama, tanımlanmış konfor sınırları içinde çalışmayı ayarlar.
Bunun gerçekleşmesi için Almanya'nın akıllı sayaç sistemlerine, güvenli iletişim kanallarına, birlikte çalışabilir cihazlara ve şeffaf tarifelere ihtiyacı var. 2025 yılından itibaren elektrik tedarikçilerinin dinamik tarifeler sunması zorunlu hale geldi. Ancak, bu tür ürünlerin varlığı tek başına sistemik esneklik yaratmaz. Akıllı sayaçlar, otomatik kontrol ve kolay anlaşılabilir sözleşme şartları olmadan, dinamik tarifeler özellikle ilgili müşteriler için niş bir pazar olarak kalacaktır.
Zamanla değişen fiyatlar, elektriğin ne zaman kıt veya bol olduğunu gösterir. Güneşli bir yaz sabahında, öğlen saatlerinde büyük miktarda fotovoltaik enerji mevcutsa, ev tipi enerji depolama sisteminin şebekeden şarj edilmesi gerekmez. Benzer şekilde, bir elektrikli aracın ertesi sabaha kadar ihtiyaç duyulmayacaksa, akşam saatlerindeki en yüksek yükte şarj edilmesi gerekmez. Otomatik sistemler, kullanıcının sürekli olarak piyasa fiyatlarını izlemesine gerek kalmadan bu tür değişiklikleri uygulayabilir.
Ancak, yalnızca zamanlama sinyalleri yeterli değildir. Bölgesel bir şebeke aşırı yüklenmiş olsa bile, elektrik ülke genelinde ucuz olabilir. Ek bir kilovat-saat tüketimi, Kuzey Almanya'da rüzgar enerjisinin yerel olarak kullanılmasını sağlarken, Güney Almanya'daki bir darboğaz bölgesinde ek şebeke yüküne neden olabilir. Konuma bağlı şebeke ücretleri, esnek şebeke bağlantı anlaşmaları veya bölgesel teşvikler, depolama tesislerinin, elektrolizörlerin ve kontrol edilebilir yüklerin en büyük sistem faydasını sağladıkları yerlerde çalıştırılmasını sağlamaya yardımcı olabilir.
Sosyal boyut hafife alınmamalıdır. Elektrikli araç, ısı pompası ve ev tipi enerji depolama sistemlerine sahip kişiler, kiracılara veya kontrol edilebilir büyük enerji tüketicileri olmayan düşük gelirli hanelere göre fiyat sinyallerine daha güçlü tepki verebilirler. Esnek olmayan müşterileri tek taraflı olarak yük altına sokan bir tarife reformu kamuoyunda kabul görmeyecektir. Adil bir çerçeve, esnekliği ödüllendirmeli, ancak aynı zamanda tepki veremeyen veya bilinçli olarak fiyat istikrarını tercih eden tüketiciler için öngörülebilir teklifler sunmalıdır.
Piller, günlük hassas işleri devralıyor
Pil depolama sistemleri, özellikle sık ve kısa sürede gerçekleşen görevler için çok uygundur. Frekans dalgalanmalarına milisaniyeler içinde tepki verirler, güneş enerjisini akşam saatlerine kaydırırlar, tepe yüklerini azaltırlar ve yerel şebekeleri stabilize ederler. Modüler tasarımları sayesinde özel evlere, ticari binalara, endüstriyel tesislere, trafo merkezlerine ve büyük depolama tesislerine kurulabilirler. İnşa süreleri genellikle termik santrallere göre önemli ölçüde daha kısadır.
2025 yılının sonunda Almanya'da toplam kullanılabilir depolama kapasitesi yaklaşık 24 ila 25,5 gigawatt-saat olan iki milyondan fazla batarya depolama sistemi bulunuyordu. En büyük payı, fotovoltaik kurulumlarla birleştirilmiş konut tipi depolama sistemleri oluşturmaya devam etti. Büyük ölçekli bataryalar hızla büyürken, toplam enerji kapasitesi açısından hala nispeten küçük bir segmenti temsil ediyordu. Bu rakamlar aynı zamanda teknolojinin güçlü ve zayıf yönlerini de vurguluyor: Kurulum kapasitesi yüksek olsa da, depolanan enerji miktarı uzun süreli enerji kıtlığı dönemlerini atlatmak için otomatik olarak yeterli olmayabilir.
Basit bir örnek farkı açıklayabilir. Bir gigawatt ve iki gigawatt-saat enerji kapasitesine sahip bir depolama sistemi teorik olarak iki saat boyunca tam gücünü sağlayabilir. Bundan sonra yeniden şarj edilmesi gerekir. Bu, akşam saatlerindeki en yüksek talep için son derece değerli olabilir. Ancak aynı depolama sistemi, rüzgar ve güneş enerjisi üretiminin düşük olduğu üç günlük bir dönemi tek başına karşılayamaz. Daha uzun bir deşarj süresi, ek pil kapasitesi gerektirir ve bu da, nadiren tam olarak kullanılsa bile, ödenmesi gereken bir maliyettir.
Bununla birlikte, bataryalar geleneksel enerji santrallerinin talebini ve çalışma saatlerini azaltır. Bir enerji santralinin yalnızca kısa süreli bir tepe yükü için devreye girmesini önler, aksi takdirde kısıtlanacak olan elektriği emer ve ani yük değişimlerini yumuşatır. Bir batarya depolama sistemi, bir termik santralin tekrar çalışır duruma gelmesine kadar geçen süreyi de kapatabilir. Hibrit sistemlerde, batarya hızlı kontrol görevlerini üstlenebilirken, enerji santrali daha verimli ve daha az aşınma ve yıpranma ile çalışabilir.
Ancak, depolama kapasitesi genişledikçe iş modeli de değişiyor. İlk depolama sistemleri, daha ucuz öğlen saatleri ile daha pahalı akşam saatleri arasındaki büyük fiyat farklarından faydalanıyor. Birçok batarya aynı anda şarj ve deşarj olduğunda, tam olarak bu fiyat farkını azaltıyorlar. Bu durum genel sistem ve tüketiciler için olumlu olsa da, yeni projelerin gelirlerini düşürüyor. Bu nedenle, gelecekteki depolama sistemlerinin çeşitli gelir akışlarını birleştirmesi gerekecek: enerji ticareti, dengeleme gücü, şebeke hizmetleri, pik yük yönetimi ve potansiyel olarak kapasite ödemeleri.
Şebekeye bağlantı taleplerinin muazzam sayısı, gerçek genişlemeyle karıştırılmamalıdır. 2025 yılında, birkaç yüz gigawatt'lık depolama kapasitesi için talepler sunulmuştur. Bunun sadece küçük bir kısmı finanse edilecek, onaylanacak ve inşa edilecektir. Çok sayıda talep, olgunlaşmamış projeler ve spekülatif olarak güvence altına alınan şebeke bağlantı noktaları, tabloyu çarpıtmaktadır. Enerji geçişi için önemli olan, sanal proje hattı değil, fiilen kurulmuş ve şebekeye hizmet veren kapasitedir.
Bu karanlık durgunluk dönemi esasen bir enerji sorunudur
"Karanlık durgunluk dönemi", rüzgar ve güneş enerjisinin aynı anda yalnızca minimum düzeyde katkıda bulunduğu bir dönemi ifade eder. Bu terim genellikle genel olarak kullanılır, ancak zorluk büyük ölçüde süreye, mevsime, sıcaklığa, coğrafi kapsama alanına, elektrik talebine ve ithalat olanaklarına bağlıdır. Yazın rüzgarsız bir gece, enerji ekonomisi açısından Avrupa'nın büyük bir bölümünde soğuk, bulutlu ve rüzgarsız bir kış haftasından oldukça farklıdır.
Sadece birkaç saat süren açıklar için, bataryalar, pompajlı depolama, esnek talep ve elektrik ithalatı farkın büyük bir kısmını telafi edebilir. Durum devam ederse, darboğaz deşarj kapasitesi değil, mevcut enerji içeriği olur. Bataryalar kalan kapasitelerini özellikle kritik saatler için saklayabilir. Ancak, yeterli yenilenebilir enerji üretimi olmadan, şarj etmek için başka bir güç kaynağına ihtiyaç duyarlar.
Bu nedenle, yalnızca kurulu gigawatt'ları karşılaştırmak yeterli değildir. Doğalgazla çalışan bir enerji santrali ve dört saatlik bir batarya aynı nominal çıkış gücüne sahip olabilir, ancak birkaç gün süren bir enerji kıtlığı sırasında aynı miktarda enerji sağlayamazlar. Kapasite piyasaları, farklı teknolojilerin güvenilir katkısını gerçekçi bir şekilde değerlendirmelidir. Depolama sistemleri, deşarj sürelerine, şarj durumlarına ve birkaç ardışık saatlik enerji kıtlığı olasılığına bağlı olarak indirim gerektirir.
Doğalgazla çalışan enerji santralleri bile otomatik olarak tamamen güvenli değildir. Yakıt, işleyen gaz veya hidrojen şebekeleri, nitelikli personel, yedek parçalar, şebeke bağlantıları ve yeterince sağlam yedekleme sistemlerine ihtiyaç duyarlar. Rusya'nın Ukrayna'ya saldırısının ardından yaşanan enerji krizi, doğalgaz arzının jeopolitik bir risk taşıdığını göstermiştir. Bir enerji santrali, ancak tüm yakıt ve altyapı zinciri kadar güvenilirdir.
Dolayısıyla tedarik güvenliği olasılıksal bir yaklaşım gerektirir. Akla gelebilecek her aşırı durumun yalnızca Alman tesisleriyle karşılanması gerekmez. Aynı zamanda, planlama, ithalatın, pillerin veya gazın her durumda sınırsız miktarda bulunacağını varsayamaz. Sağlam bir strateji, başarısızlık riskleri mümkün olduğunca ilişkisiz olan farklı kaynakları bir araya getirir.
Tepe yükünün azaltılması değerlidir, ancak sınırsız değildir
Esnek tüketiciler ve bataryalar, en yüksek eş zamanlı güç talebini önemli ölçüde azaltabilir. Bu, özellikle ekonomik açıdan değerlidir çünkü yıllık en yüksek yükü karşılamak için gereken son gigawatt'lara nadiren ihtiyaç duyulur, ancak yine de finanse edilmesi gerekir. Kalıcı olarak önlenen her bir en yüksek yük, üretim, şebekeler ve rezervlere yapılan yatırımlardan tasarruf sağlayabilir.
Ancak, ulaşılabilir potansiyel sabit bir miktar değildir. Tüketim bileşimine, depolama süresine, hava koşullarına, piyasa kurallarına ve kullanıcı ihtiyaçlarına bağlıdır. Elektrikli bir araba şarjı erteleyebilir, ancak süresiz olarak değil. Bir termal depolama sistemi, ısıtma sisteminin yükünü geçici olarak hafifletebilir, ancak binalar yine de soğuyacaktır. Sanayi şirketleri, süreçleri yalnızca teknik ve sözleşmesel sınırlar dahilinde durdurabilir. Piller, ancak kıtlık döneminden önce yeterince şarj edildikleri takdirde faydalıdır.
Bu nedenle planlama, birbirine zıt iki yanılgıdan kaçınmalıdır. Birincisi, her ek kilovat-saat elektrik tüketimini otomatik olarak tepe yükünde orantılı bir artışa dönüştürmektir. Bu, dijital kontrol olanaklarını göz ardı eder. İkinci hata ise, esnek yüklerin kriz sırasında süresiz olarak ortadan kalkabileceği varsayımıdır. Gerçekte, esneklik garantili kapasite ihtiyacını önemli ölçüde azaltabilir, ancak tamamen yerine koyamaz.
Federal Şebeke Ajansı'nın arz güvenliği izlemesi, zorluğun boyutunu ortaya koymaktadır. Yenilenebilir enerjilerin, şebekelerin, talebin ve esnekliğin gelişimine bağlı olarak, 2035 yılına kadar yaklaşık 22 ila 36 gigawatt ek kontrol edilebilir kapasiteye ihtiyaç duyulabilir. Bu rakamlar, devre dışı bırakmadan önceki brüt eklemeleri temsil etmektedir. Bu geniş aralık, analizin bir zayıflığı değil, gerçek bir belirsizliğin ifadesidir. Ayrıca, şebeke geliştirme, yenilenebilir enerjiler ve talep esnekliğindeki gecikmelerin ne kadar maliyetli olabileceğini de göstermektedir.
Doğalgazla çalışan enerji santralleri, giderek nadir kullanılan bir sigorta poliçesi haline geliyor
Esnek doğalgaz yakıtlı enerji santrallerinin ekonomik avantajı, kilovat başına nispeten düşük yatırım maliyetine, kontrol edilebilirliğine ve enerjiyi santralden ayrı olarak yakıt olarak büyük miktarlarda depolayabilme yeteneğine dayanmaktadır. Bu nedenle, rüzgar, güneş enerjisi, depolama, yük kaydırma ve ithalattan sonra kalan artık yükü karşılamak için uygundurlar.
Farklı enerji santrali türleri farklı görevleri yerine getirir. Açık devre gaz türbinleri hızlı bir şekilde devreye alınabilir ve nispeten düşük yatırım maliyetlerine sahiptir. Verimlilikleri daha düşüktür, ancak seyrek kullanıldıkları takdirde bu durum daha az endişe vericidir. Kombine çevrim gaz türbini (CCGT) enerji santralleri daha pahalıdır, ancak yakıtı daha verimli kullanırlar ve daha uzun çalışma saatleri için daha uygundurlar. Gaz motorlu enerji santralleri ve modern kombine ısı ve güç (CHP) santralleri merkezi olmayan bir şekilde konuşlandırılabilir ve özellikle esnektirler.
Ancak düşük kullanım oranı, finansman sorununa yol açar. Sadece birkaç saatlik kıtlık döneminde ihtiyaç duyulan bir enerji santrali, normal elektrik piyasasında sabit maliyetlerini karşılayacak kadar gelir elde edemeyebilir. Sadece enerji piyasasında ise yatırımının önemli bir kısmını nadir görülen çok yüksek fiyatlarla yeniden finanse etmek zorunda kalacaktır. Bu teorik olarak mümkün olsa da, pratikte yüksek siyasi ve düzenleyici riskler içerir. Hükümetler, aşırı fiyatlar durumunda müdahale ederek fiyat tavanlarını değiştirebilir veya geriye dönük olarak özel vergiler getirebilir.
Kapasite ödemeleri, bu riskin bir kısmını yatırımcılardan elektrik tüketicilerine aktarır. Bu, finansman maliyetlerini düşürebilir ve inşaat kararlarını hızlandırabilir. Bununla birlikte, verimsiz santrallerin yapay olarak piyasada tutulması, aşırı miktarda tedarik edilmesi veya yeni teknolojilerin dezavantajlı duruma düşmesi riskini de beraberinde getirir. Bu nedenle, doğalgazla çalışan enerji santralleri ayrıcalıklı altyapı olarak değil, rekabetçi bir güvenilirlik piyasasının katılımcıları olarak ele alınmalıdır.
Sözleşmeler, net kullanılabilirlik şartlarını içermelidir. Garantili kapasite için ödeme alanlar, kıtlık zamanlarında teslimat yapmalı veya önemli cezalarla karşı karşıya kalmalıdır. Ayrıca, emisyon limitleri, teknik iyileştirme gereksinimleri ve doğrulanabilir ara hedefler gereklidir. Kapasite ödemeleri, çalışma saatlerini veya yakıt satışlarını garanti etmemelidir. Ödeme, fosil yakıta dayalı elektrik üretimi hakkı için değil, kapasite sağlama yeteneği için yapılmalıdır.
Yeni: ABD'den patentli ürün – güneş enerjisi parklarının kurulumu %30'a kadar daha ucuz, %40 daha hızlı ve kolay – açıklayıcı videolarla birlikte!

Yeni: ABD'den patent – Güneş enerjisi parklarını %30'a kadar daha ucuza, %40 daha hızlı ve kolay kurun – açıklayıcı videolarla! - Resim: Xpert.Digital
Bu teknolojik gelişmenin özü, on yıllardır standart olan geleneksel kelepçeli montaj yönteminden bilinçli bir şekilde uzaklaşılmasıdır. Yeni, daha zaman ve maliyet tasarrufu sağlayan montaj sistemi, temelde farklı ve daha akıllı bir konseptle bu sorunu ele alıyor. Modüller belirli noktalardan kelepçelenmek yerine, sürekli, özel şekilli bir destek rayına yerleştiriliyor ve güvenli bir şekilde sabitleniyor. Bu tasarım, kar kaynaklı statik yükler veya rüzgar kaynaklı dinamik yükler gibi tüm kuvvetlerin modül çerçevesinin tüm uzunluğu boyunca eşit olarak dağıtılmasını sağlıyor.
Daha fazla bilgi burada:
Sağlam bir sistem için merkezi olmayan enerji üretimi
Hidrojen üretim kapasitesi bir pazarlama hilesi haline gelmemeli
Yeni doğalgazla çalışan enerji santrallerinin uzun vadede hidrojen veya diğer iklim nötr yakıtlarla çalışacak şekilde dönüştürülmesi planlanmaktadır. Bu bakış açısı, ek kapasitenin iklim nötrlüğü hedefiyle uyumlu kalmasını sağlamak için gereklidir. Bununla birlikte, "hidrojen yakabilir" terimi kesin değildir. Bu, bir enerji santralinin halihazırda yüksek oranda hidrojen yakabildiği, daha sonra teknik bir dönüşümün planlandığı veya sadece sahada böyle bir dönüşüm için yeterli alanın bulunduğu anlamına gelebilir.
Teknik dönüşüm, zorluğun yalnızca bir parçasıdır. İklim nötr hidrojenin bulunabilirliği, ulaşım altyapısı, depolama, güvenlik gereksinimleri ve ekonomik uygulanabilirlik de kritik faktörler arasındadır. Hidrojen şebekesine bağlantısı olmayan hidrojenle çalışan bir enerji santrali, karbonsuzlaştırma için bir seçenekten öteye geçemez. Bu nedenle sözleşmeler, somut teknik standartlar, son tarihler ve uyumsuzluk durumunda uygulanacak sonuçları içermelidir.
Hidrojenin elektriğe dönüştürülmesi önemli dönüşüm kayıplarını içerir. Önce elektrik kullanılarak hidrojen üretilir, ardından gaz sıkıştırılmalı, taşınmalı veya depolanmalı ve daha sonra tekrar elektriğe dönüştürülmelidir. Genel verimlilik, pillerde doğrudan ara depolamaya kıyasla önemli ölçüde daha düşüktür. Ancak bu, hidrojenin uygunsuz olduğu anlamına gelmez. Piller verimlidir, ancak haftalarca veya mevsimlerce büyük miktarda enerji depolamak pahalıdır. Daha düşük verimliliğine rağmen, hidrojen nadir ve uzun süreli enerji kıtlığı dönemlerinde ekonomik olarak uygulanabilir olabilir.
Bir diğer darboğaz ise iklim nötr hidrojen için yaşanan rekabettir. Çelik endüstrisi, kimya, denizcilik ve havacılık sektörünün bazı bölümleri, doğrudan elektrikle çalıştırılması zor olan süreçler için moleküllere ihtiyaç duymaktadır. Bu nedenle, enerji santralleri sınırlı miktarlar için endüstriyel uygulamalarla rekabet edebilir. Almanya, yedek stratejisini, ucuz yeşil hidrojenin sınırsız miktarda bulunacağı yönündeki erken varsayıma dayandırmamalıdır.
Aşamalı bir yaklaşım mantıklıdır. Yeni santraller teknik olarak uyarlanabilir olmalı, uygun yerlerde inşa edilmeli ve bağlayıcı karbonsuzlaştırma yollarına sahip olmalıdır. Aynı zamanda, toplam emisyonları ve sürdürülebilirlik etkileri güvenilir bir şekilde gösterilebildiği sürece, diğer iklim nötr seçenekler de dışlanmamalıdır. Bununla birlikte, teknolojik tarafsızlık, doğal gazın sürekli işletimini meşrulaştıran geleceğe dair belirsiz vaatlere yol açmamalıdır.
Merkezi olmayan sistemler, sistemi daha sağlam hale getirebilir
Büyük enerji santralleri, ölçek ekonomilerinden, deneyimli işletmecilerden ve verimli şebeke bağlantılarından faydalanır. Bununla birlikte, tamamen merkezileştirilmiş bir strateji, sanayi parklarında, belediye hizmetlerinde ve bölgesel ısıtma ağlarında fırsatları kullanılmadan bırakacaktır. Daha küçük gaz türbinleri, motor tabanlı enerji santralleri ve kojenerasyon santralleri, tüketim noktasına yakın inşa edilerek yerel şebekeleri destekleyebilir ve bir kesinti durumunda bölgesel arza katkıda bulunabilir.
Birleşik ısı ve güç (CHP) sistemleri, üretilen ısının gerçekten etkili bir şekilde kullanılması durumunda verimlidir. Bir enerji santrali, sadece ısı üretebildiği için ekonomik veya ekolojik açıdan avantajlı hale gelmez. Modern bölgesel ısıtma şebekeleri, elektrikle çalışan bir işletmeyi mümkün kılmalıdır. Büyük ısı pompaları, elektrotlu kazanlar, endüstriyel atık ısı ve termal depolama sistemleri, esnek CHP ile birleştirilebilir. Termal depolama sistemi, elektrik üretiminin zamanlamasını ısı tüketiminden ayırır.
Esnek biyogaz tesisleri, güvenilir bir enerji kaynağına da katkıda bulunabilir. Yıl boyunca sabit bir üretimle elektrik üretmek yerine, biyogaz depolanabilir ve yüksek artık yük dönemlerinde seçici olarak kullanılabilir. Sürdürülebilirlik potansiyeli sınırlıdır ve arazi kullanımı, metan kayıpları ve rakip arazi kullanımları ile ilgili sorular geçerliliğini korumaktadır. Bununla birlikte, mevcut tesisler, işletimleri sistem talebiyle tutarlı bir şekilde uyumlu hale getirilirse değerli bir katkı sağlayabilir.
Merkezi olmayan kaynaklar, toplayıcılara, standartlaştırılmış iletişime ve güvenilir ölçüme ihtiyaç duyar. Binlerce küçük tesis, kullanılabilirlikleri doğrulandığı ve kontrol sistemleri güvenli olduğu sürece, toplu olarak sanal bir enerji santrali oluşturabilir. Ön yeterlilik değerlendirmesi yalnızca büyük enerji şirketleri tarafından yönetilebilen bir kapasite piyasası, biçimsel olarak teknoloji açısından tarafsız olsa da, pratikte merkezileşmiş olacaktır. Düzenlemeler, daha küçük tesislere ve paketlenmiş portföylere gerçekçi katılım fırsatları sunmalıdır.
Avrupa'nın elektrik piyasası, riskten korunma mekanizmasının bir parçasıdır
Almanya, Avrupa elektrik piyasasına entegre olmuş durumda. Sınır ötesi iletim hatları, hava koşulları, talep ve üretim yapıları farklı olan ülkelerle alışverişi mümkün kılıyor. İskandinav hidroelektrik santralleri, Alplerdeki depolama tesisleri, Fransız nükleer enerjisi, diğer bölgelerden gelen yenilenebilir enerji fazlalıkları ve yurtdışındaki esnek tüketiciler, Almanya'nın arz açığını hafifletmeye yardımcı olabilir.
İthalat genellikle tamamen ulusal rezervlere olan ihtiyacı azaltır. Her ülke aynı anda en yüksek yükünü veya en düşük üretimini yaşamaz. Daha geniş bir pazar alanı, bölgesel farklılıkları dengeler ve enerji santrallerini ve depolama tesislerini daha verimli kullanır. Bu nedenle, ulusal bir kendi kendine yeterlilik stratejisi daha fazla kapasite ve daha yüksek maliyetler gerektirecektir.
Aynı zamanda, ithalatın sınırsız olarak garanti altına alınamayacağı da göz önünde bulundurulmalıdır. Soğuk ve rüzgarsız hava koşulları aynı anda birçok ülkeyi etkileyebilir. Komşu ülkeler de elektrifikasyon yapıyor, geleneksel enerji santrallerini kapatıyor veya kendi şebeke darboğazlarıyla mücadele ediyor. Bu nedenle, güvenilir ithalat katkısı, bireysel tarihsel zirve değerlerine değil, Avrupa olasılık modellerine dayanarak değerlendirilmelidir.
Kapasite mekanizmasını uygun yabancı kaynaklara açmak ekonomik açıdan mantıklı ancak zorlu bir süreçtir. Almanya, sözleşmeli kapasitelerin eş zamanlı kıtlık dönemlerinde gerçekten de devreye girmesini ve yeterli sınır ötesi iletim kapasitesinin mevcut olmasını sağlamalıdır. Her ülke en kötü senaryoyu kendi başına karşılamaya çalışırsa, ulusal mekanizmalar karşılıklı olarak pahalı hale gelebilir. Ortak güvenilirlik standartları ve koordineli Avrupa planlaması, genel talebi azaltabilir.
Sadece enerji piyasası veya kapasite piyasası
Sadece enerji odaklı piyasada, tedarikçiler sattıkları elektrik ve sistem hizmetleri karşılığında gelir elde ederler. Kıtlık, yüksek fiyatlar olarak kendini gösterir. Bu fiyatlar, taleplerini azaltan enerji santrallerini, depolama tesislerini, ithalatçıları ve tüketicileri ödüllendirir. Model temelde teknoloji açısından tarafsızdır çünkü hangi tepkinin ekonomik olarak uygulanabilir olduğunu bir otorite değil, fiyat sinyali belirler.
Zayıf noktası, sözde "kayıp para problemi"nde yatmaktadır. Siyasi müdahaleler, fiyat sınırlamaları ve nadir görülen kıtlıklar, yatırımcıların yeterli getiri beklememesine yol açabilir. Aşırı fiyatlara izin verilse bile, birkaç belirsiz saate dayalı uzun ömürlü bir enerji santralinin finansmanı pahalıdır. Bankalar ve öz sermaye yatırımcıları yüksek risk primleri talep eder.
Kapasite piyasası aynı zamanda vaat edilen kullanılabilirlik için de ödeme yapar. Bu, gelirleri istikrara kavuşturur, yatırım risklerini azaltır ve spot piyasadaki aşırı dalgalanmaları sınırlayabilir. Aynı zamanda, önemli bir karar düzenleyiciye geçer: ne kadar kapasitenin tedarik edilmesi gerektiğine karar vermelidir. Çok fazla kapasite ihale edilirse, tüketiciler yıllarca ihtiyaç duyulmayan kapasite için ödeme yapar ve depolama ve yük kaydırma için fiyat sinyalleri zayıflar. Çok az kapasite tedarik edilirse, arz güvenliği sorunu devam eder.
Bu nedenle en ekonomik çözüm, katı bir merkezi plan değil, düzenli olarak güncellenen talep analizine sahip rekabetçi bir mekanizmadır. Eğimli bir talep eğrisi, hacimdeki küçük değişikliklerin aşırı fiyat artışlarına yol açmasını önleyebilir. Farklı sözleşme süreleri, mevcut kapasiteyi gereksiz yere bağlamadan yeni tesislerin finansman ihtiyaçlarını karşılayabilir. Mevcut enerji santralleri, yeni inşaatlar, depolama tesisleri, esnek tüketiciler ve uygun yabancı kaynaklar, karşılaştırılabilir güvenilirlik standartlarına göre rekabet etmelidir.
Kapasite ödemeleriyle bile, yalnızca enerjiye odaklanan piyasa önemini koruyor. Belirli bir saatte hangi santralin kullanılacağını belirlemeye devam ediyor. Fiyat sinyali, kısa vadeli kıtlıkları vurgulayacak ve esnekliği ödüllendirecek kadar güçlü kalmalıdır. Kapasite piyasası, elektrik piyasasını tamamlamalı, ancak onun yerini almamalıdır.
Gerçek teknolojik açıklık farklı standartlar gerektirir
Bir ihale kağıt üzerinde tarafsız görünebilir, ancak pratikte belirli bir teknolojiye göre uyarlanmış olabilir. Uzun ve kesintisiz bir tedarik yükümlülüğü, yakıt bazlı enerji santrallerini destekler. Son derece kısa bir tepki süresi, bataryaları destekler. Yüksek minimum üretim miktarları, küçük santralleri dışlar. Sadece yeni inşaatlar için yapılan uzun süreli sözleşmeler, daha avantajlı olsa bile, talep esnekliğini dezavantajlı hale getirebilir.
Dolayısıyla amaç şematik eşit muamele değil, teknolojiyi kapsayan karşılaştırılabilirlik olmalıdır. Bataryalar, deşarj süresi ve şarj durumuna bağlı olarak gerçekçi indirimler gerektirir. Esnek tüketicilerin, iddia edilen yük azaltımının gerçekten ölçülebilmesi için doğrulanabilir temel değerlere ihtiyacı vardır. Enerji santralleri yakıt güvenliğini ve teknik kullanılabilirliği göstermelidir. Yabancı kapasiteler, hem kıtlığı hem de şebeke kullanılabilirliğini dikkate alan kurallar gerektirir.
Hibrit konseptler özellikle değerli olabilir. Gaz yakıtlı bir enerji santralinin yanına yerleştirilen bir batarya, türbin çalışmaya başladığı anda anında tepki vererek verimsiz kısmi yük işletimini azaltır. Depolama sistemine sahip yenilenebilir enerji santralleri daha istikrarlı bir besleme profili sunabilir. Bir sanayi tesisi, yerinde üretim, batarya depolama, termal depolama ve esnek süreçleri bir araya getirebilir. Piyasa kuralları, bu tür portföyleri entegre kaynaklar olarak kabul etmelidir.
Aynı zamanda, ön yeterlilik süreci spekülasyonu sınırlandırmalıdır. Projeler, mevcut araziyi, izinlerin alınmasındaki ilerlemeyi, finansmanı ve gerçekçi şebeke bağlantılarını göstermelidir. Garantiler, kilometre taşları ve artan ceza ödemeleri, olgunlaşmamış projelerin ihaleleri kazanıp daha sonra başarısız olmasını önleyebilir. Bununla birlikte, gereksinimler yalnızca büyük şirketlerin karşılayabileceği kadar karmaşık olmamalıdır.
Konum, sistem değerini belirler
Ek bir megavatın değeri her yerde aynı değildir. Kuzey Almanya genellikle büyük miktarda rüzgar enerjisi üretirken, endüstriyel tüketimin önemli bir kısmı batı ve güneyde yer almaktadır. Şebeke genişletme, bu farklılıkları telafi etmeyi amaçlamaktadır, ancak zaman alır ve izin alma ve kamuoyu kabulü sorunlarıyla karşılaşır. Yanlış bir şebeke darboğazının arkasına yerleştirilen bir enerji santrali veya depolama tesisi, yerel arzı iyileştirmenin pek bir yolunu bulamaz.
Bu nedenle kapasite ihaleleri mekânsal bir bileşen gerektirir. Olası seçenekler arasında bölgesel tedarik hacimleri, konum bonusları, öncelikli şebeke bağlantıları veya şeffaf ağ analizlerine dayalı gereksinimler yer almaktadır. Bununla birlikte, aşırı geniş bölgesel kotalar yerel piyasa gücü yaratabilir ve maliyetleri artırabilir. Konum tahsisi, darboğazları gidermek için yeterince hassas, ancak rekabeti sürdürmek için yeterince geniş olmalıdır.
Bu soru özellikle batarya depolama sistemleri için çok önemli. Birçok proje aynı cazip şebeke noktalarına bağlantı için başvuruda bulunuyor. Şebeke operatörlerinin olgun ve sisteme hizmet eden projeleri önceliklendirmek için kriterlere ihtiyacı var. Esnek bağlantı anlaşmaları, depolama sistemlerinin belirli durumlarda şarj etmemeyi veya şebekeye güç vermemeyi kabul etmeleri durumunda daha erken bağlanmalarına olanak sağlayabilir.
Yakıt altyapısının da mekânsal olarak planlanması gerekiyor. Hidrojenle çalışan enerji santralleri, gelecekteki hidrojen boru hatlarına, depolama tesislerine veya alternatif tedarik yollarına makul erişime ihtiyaç duyar. Kombine ısı ve güç (CHP) santralleri, uzun vadeli kullanılabilir ısı emicilere ihtiyaç duyar. Elektrik kesintisi durumunda yeniden başlatma özelliğine sahip santraller ise özellikle sağlam bir yerinde güç kaynağına ihtiyaç duyar. Sadece arazi fiyatı ve elektrik bağlantısına dayalı bir yer seçimi çok basitleştirici olurdu.
İklim koruması, çalışma saatlerine göre belirlenir
Doğalgazla çalışan enerji santrallerinin kurulu kapasitesi, emisyonların doğrudan bir ölçüsü değildir. Önemli faktörler arasında üretilen elektrik miktarı, verimlilik, kullanılan yakıt, üretim öncesi metan emisyonları ve iklim nötr enerji kaynaklarına geçiş zamanlaması yer almaktadır. Seyrek olarak çalışan büyük bir enerji santrali, iklim nötr bir elektrik sistemiyle uyumlu olabilir. Yüksek çalışma saatlerine sahip daha küçük bir santral ise daha sorunlu olacaktır.
Bataryalar, fosil yakıtlı enerji santrallerinin çalışma sürelerini kısaltmaya yardımcı olur. Yenilenebilir enerjiye geçişi sağlarlar, üretim kısıtlamalarını azaltırlar ve kısa süreli zirveleri karşılarlar. Şebeke genişlemesi, esnek talep ve Avrupa enerji ticareti de benzer bir etkiye sahiptir. Bu unsurlar ne kadar iyi çalışırsa, doğalgazla çalışan enerji santralleri de düzenli enerji üreticileri için o kadar az kullanılan bir güvenlik ağı haline gelir.
CO₂ fiyatı bu operasyonel mantığı desteklemelidir. Kapasite ödemeleri sabit maliyetleri karşılayabilir, ancak değişken emisyon maliyetlerini ortadan kaldırmamalıdır. Sübvansiyonlu bir doğalgaz santrali, piyasada depolama tesislerinden veya esnek tüketicilerden daha düşük bir fiyata elektrik sunabiliyorsa, bu mekanizma hem iklim politikası hem de ekonomik açıdan ters teşvikler yaratacaktır.
Bu nedenle, fiili çalışma saatleri kamuoyu tarafından değerlendirilmelidir. Yeni doğalgazla çalışan enerji santrallerinin planlanandan önemli ölçüde daha sık çalışması, yenilenebilir enerjilerin yaygınlaştırılmasında, şebekelerde, depolamada veya esneklikte eksikliklere işaret eder. Kapasite piyasası bu yatırımların yerini almamalıdır. Sistemdeki kademeli dönüşümü gizlemek yerine, kalan riski koruma altına almalıdır.
Elektrik faturası maliyetlerin sadece bir kısmını gösteriyor
Vergi yoluyla finansman, elektrik faturalarını artıracaktır. Ancak, yalnızca görünür artışa odaklanmak eksik kalır. Tüketiciler zaten enerji, şebekeler, dengeleme gücü, yeniden dağıtım, rezervler, vergiler ve harçlar için ödeme yapıyorlar. Yetersiz arz güvenliği de maliyetlere yol açar: aşırı fiyatlar, üretim kesintileri, acil önlemler ve pahalı kısa vadeli alımlar yoluyla.
Kapasite piyasası, bir maliyet kalemini artırırken aynı anda diğerlerini azaltabilir. Öngörülebilir gelirler finansman maliyetlerini düşürür. Yeterli kapasite, aşırı kıtlık fiyatlarını sınırlayabilir. Aynı zamanda, aşırı tedarik ve uzun vadeli sözleşme yükümlülüklerinden kaynaklanan riskler de ortaya çıkar. Bu nedenle, tek başına bir vergi miktarı değil, genel sistem maliyetleri çok önemlidir.
Ekonomik açıdan en uygun güvenlik standardı ne sıfır rezervde ne de her teorik olaya karşı mutlak korumada yatmaktadır. Ek güvenilirlik, maliyeti önlenen elektrik kesintilerinden kaynaklanan beklenen hasardan daha düşük olduğu sürece mantıklıdır. Bu denge şeffaf olmalıdır çünkü farklı tüketiciler çok farklı hasar maliyetlerine katlanırlar. Kısa süreli bir elektrik kesintisi bir ev için rahatsız edici olabilir, ancak bir veri merkezi veya sürekli bir endüstriyel süreç için son derece pahalı olabilir.
Maliyetlerin dağılımı da önemlidir. Kilovat saat başına sabit bir vergi, enerji yoğun tüketicileri, en yüksek talep veya kritik saatlerdeki tüketime dayalı bir ücretten farklı şekilde etkiler. Maliyet-neden ilişkisine dayalı bir model esnekliği ödüllendirebilir, ancak daha karmaşık olurdu. Basitlik, sosyal denge, uluslararası rekabet gücü ve sistemik etki birbirleriyle karşılaştırılmalıdır.
Güven, şeffaflık gerektirir. İhale hacimleri, teklifler, ödüller, sözleşme süreleri, müsaitlik ve yıllık maliyetler anlaşılabilir bir şekilde yayınlanmalıdır. Aynı derecede önemli olan bir diğer konu ise, artan esneklikle birlikte gerekli kapasitenin azalıp azalmadığıdır. Mevcut sözleşmeleri basitçe büyüten ve uzatan bir mekanizma, hızla kalıcı bir sübvansiyon yapısı niteliği kazanacaktır.
Gecikme şu anda en maliyetli senaryo
Almanya, enerji santralleri, şebekeler, boru hatları ve izinlerin uzun bekleme süreleri gerektirmesi nedeniyle zaman baskısı altında. Yeni kapasite ancak arz açığı ortaya çıktığında sipariş edilemiyor. Batarya depolama sistemleri daha hızlı inşa edilebiliyor, ancak bunlar da arazi, şebeke bağlantıları, finansman ve tedarik zincirleri gerektiriyor. Tüketim esnekliği ise akıllı sayaçlar, standartlar, sözleşmeler ve kamuoyunun kabulünü gerektiriyor.
Mevzuat belirsizliği, yatırımcıları bekleyip görmeye yöneltiyor. Net kapasite kuralları olmadan, doğalgazla çalışan bir enerji santrali geliştiricisi, tamamen piyasa temelli bir yatırımın karlı olup olmadığını bilemez. Bir depolama yatırımcısı, şebeke ücretleri, bağlantı koşulları ve kapasite piyasası kuralları belirsiz olduğunda projesini değerlendirmekte zorlanır. Endüstriyel şirketler, ürünler ve tazminatlar yetersiz olduğu sürece esnekliği paraya çeviremezler.
Netlik, tüm kuralların on yıllarca değiştirilemez düzenlemeler olarak kabul edilmesi anlamına gelmez. Netlik, güvenilir bir yol, şeffaf ayarlama formülleri ve bağlayıcı son tarihler anlamına gelir. Yatırımcılar, ani politika değişikliklerinden ziyade öngörülebilir güncellemelerle daha iyi başa çıkabilirler. Bu nedenle, kapasite piyasası, şebeke bağlantı reformu, akıllı sayaç kurulumu ve hidrojen düzenlemeleri bütüncül bir paket olarak ele alınmalıdır.
Hızlanma, rekabeti ortadan kaldırmamalıdır. Acil durum prosedürleri ve doğrudan bireysel sözleşmeler kısa vadede cazip görünebilir, ancak pahalı hale gelebilir ve yerleşik sağlayıcıları destekleyebilir. Standartlaştırılmış izinler, paralel prosedürler, erken ağ değerlendirmeleri, açık ihale belgeleri ve bağlayıcı proje kilometre taşları daha mantıklıdır.
Dayanıklı bir elektrik sistemi katmanlar halinde inşa edilir
Ekonomik açıdan sağlam strateji, birbirini izleyen birkaç katmandan oluşmaktadır. İlk katman, yenilenebilir enerjilerin genişletilmesidir. Büyük miktarlarda ucuz rüzgar ve güneş enerjisi, yakıt ithalatını, emisyonları ve termik santrallerin çalışma süresini azaltır. Yeterli yenilenebilir enerji üretimi olmadan, gaz ve daha sonra hidrojen talebi gereksiz yere artacaktır.
İkinci seviye, ağları ve Avrupa bağlantılarını kapsar. Daha geniş bir dengeleme alanı, bölgesel farklılıklardan daha iyi yararlanır ve kısıtlamaları azaltır. Üçüncü seviye ise dijital olarak kontrol edilen taleptir. Elektrikli araçlar, ısı pompaları, endüstriyel yükler ve uygun bilgi işlem süreçleri, fiyatlara ve ağ koşullarına otomatik olarak tepki verebilmelidir.
Dördüncü seviye kısa vadeli depolamayı kapsar. Bataryalar günlük yük kaydırmayı, frekans kontrolünü, tepe yük azaltmayı ve dengeleme gücünün artan bir payını karşılar. Konumları ve çalışma modları sistem faydalarına yönelik olmalıdır. Beşinci seviye daha uzun süreli kıtlıkları kapsar. Bu, pompalanabilir depolama, esnek biyokütle enerjisi, termal depolama, hidrojen, diğer iklim nötr yakıtlar ve geçiş aşamasında doğal gazı içerir.
Altıncı seviye kurumsal yönetişimdir. Kapasite gereksinimleri, hava koşulları, ithalat, kesintiler ve talep hakkında gerçekçi varsayımlar kullanılarak düzenli olarak hesaplanmalıdır. İhaleler teknolojiyi kapsayıcı, coğrafi olarak farklılaştırılmış ve bir araya getirilmiş daha küçük kaynaklara açık olmalıdır. Yaptırımlar kullanılabilirliği sağlarken, emisyon ve iyileştirme gereksinimleri iklim hedeflerini korur.
Bu katmanlı model her iki uç noktayı da önler. Mevcut maliyet yapılarıyla, bataryalar tek başına uzun süreli düşük rüzgar ve güneş enerjisi üretimini tam ve ekonomik olarak karşılayamaz. Sadece doğalgazla çalışan enerji santralleri ise yüksek yakıt maliyetlerine, ithalat bağımlılığına ve gereksiz emisyonlara yol açacaktır. En uygun maliyetli sistem, her iki teknolojinin şebekeler, esnek talep, Avrupa ticareti ve uzun vadeli depolama ile etkileşiminden doğar.
Belirleyen teknoloji değil, koordinasyondur
Almanya'nın batarya ekonomisi ile enerji santrali filosu arasında seçim yapması gerekmiyor. Her bir kaynağın hangi görevleri yerine getirdiğini, en büyük faydayı nerede sağladığını, çıktısının nasıl telafi edildiğini ve fosil yakıtların çalışma saatlerinin ne kadar hızlı azaldığını belirlemesi gerekiyor. Bataryalar, sık, hızlı ve otomasyonu mümkün olan esneklik gerektiren işlerde öne çıkmalıdır. Sevk edilebilir enerji santralleri ise nadir, uzun süreli ve ekonomik açıdan özellikle tehlikeli olan kalan riskleri karşılamalıdır.
Yeni kapasite mekanizması gerekli yatırımları tetikleyebilir. Ancak başarısı, onaylanan azami fon miktarına bağlı değildir. Kritik faktörler geniş rekabet, dikkatli miktar hesaplamaları, etkili yaptırımlar ve mekanizmanın artan depolama ve talep esnekliğine uyarlanma isteğidir. Aksi takdirde, yatırım risklerini toplumsallaştıran ve aynı zamanda inovasyon için fiyat sinyallerini zayıflatan pahalı bir paralel sistem riski vardır.
İklim için en önemli gösterge, kurulu gaz yakıtlı enerji santrallerinin gigawatt sayısı olmayacak. Önemli olan, bu santrallerin ne kadar az fosil gaz yaktığı, kritik saatlerde ne kadar güvenilir bir şekilde enerji sağladığı ve gerçekten iklim nötr yakıtlara geçip geçmediğidir. Bataryalar için önemli olan, bağlantı talebi sayısı değil, fiilen kurulu, mevcut ve şebekeye hizmet veren enerji ve güç kapasitesidir.
Güvenilir bir enerji dönüşümü, tek bir teknolojiyi kazanan ilan ederek gerçekleşmeyecektir. Bu dönüşüm, her teknolojinin hem teknik hem de ekonomik olarak en uygun olduğu görevi üstlenmesi ve ölçülebilir sistem faydaları için rekabet etmesiyle gerçekleşecektir. Bu nedenle Almanya'nın gerçek tercihi şu değildir: piller mi yoksa doğalgaz santralleri mi? Tercihi şudur: akıllı koordinasyon mu yoksa kalıcı olarak pahalı bir parçalanma mı?.
Tartışmanın ardındaki uzman sesler
Profesör Dr. Matthias Huber, Ingolstadt Uygulamalı Bilimler Üniversitesi'ndeki Yeni Enerji Sistemleri Enstitüsü'nün başkanlığını yürütmektedir. Çalışmaları, sektörler arası enerji sistemleri, akıllı şebekeler, bölgesel arz kavramları, enerji piyasaları ve yenilenebilir enerjilerin entegrasyonu için optimizasyon yöntemleri üzerine odaklanmaktadır.
Marco Wünsch, endüstri mühendisliği ve yönetim alanında lisans derecesine sahip olup Berlin'deki Prognos şirketinde çalışmaktadır. Geleceğin enerji arzı, elektrik ve ısı üretimi modellemesi, enerji tüketimi ve Almanya ve Avrupa'da kojenerasyonun (CHP) rolü konularına odaklanmaktadır.
Fotovoltaik ve inşaat alanlarında iş geliştirme ortağınız
Endüstriyel çatı üstü güneş panellerinden güneş enerjisi parklarına ve daha büyük güneş enerjili otoparklara kadar
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir [email protected]:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.