Gaz rezervleri azaldığında: Almanya'nın enerji politikası baskı altında – Gaz rezervleri ve enerji santrali rezervleri yeterli mi? – Konuyla ilgili yaratıcı görsel, yapay zeka ile oluşturuldu: Xpert.Digital
Almanya'nın doğalgaz riski: Eski enerji santrallerinin geri dönüşü daha derin bir sorunu ortaya koyuyor
Gaz arzı baskı altında: Düşük depolama seviyelerinin mutlaka kıtlık anlamına gelmemesinin nedenleri
Elektrik fiyatları ve sanayi açısından ne gibi sonuçları olur?
Almanya, 2026/27 kışına nispeten düşük doğalgaz depolama seviyeleriyle giriyor. Aynı zamanda, Federal Ekonomi Bakanı Katherina Reiche, olası bir doğalgaz kıtlığı durumunda elektrik üretimi için kömür ve petrol yakıtlı santrallerin kullanımını geçici olarak artırmanın bir yolunu hazırlıyor. Bu, doğalgaz tasarrufu sağlamayı amaçlıyor; ancak ne düşük depolama seviyeleri ne de planlanan bir enerji santrali rezervi, tek başına bir arz krizinin yakın olduğu anlamına gelmiyor.
En önemli faktör, ithalat, depolama tesisleri, şebekeler ve mevcut enerji santrallerinin ne kadar iyi etkileşim içinde olduğudur. Daha küçük rezervler, enerji sisteminin arz kesintilerini veya olağanüstü yüksek talebi absorbe etme esnekliğini azaltır. Aynı zamanda, ihtiyati tedbirler maliyetlidir ve piyasa fiyatlarını etkileyebilir. Bu durum, Almanya'yı temel bir ekonomi politikası sorusuyla karşı karşıya bırakmaktadır: Piyasa kendi başına ne kadar arz güvenliği sağlayabilir ve devlet ne zaman ek güvenlik önlemleri almak zorundadır?
Planlanan rezerv, elektrik üretimi için gaz tüketimini azaltabilir, ancak eksik gaz ithalatının veya proaktif bir depolama politikasının yerini almaz. Dahası, gerçek etkisi ve maliyetleri, eski santrallerin zamanında işletmeye hazır olup olmamasına ve gerçekten gaz yakıtlı santrallerin yerini alıp almamasına bağlıdır. Bu nedenle tartışma, kışın hangi santrallerin çalıştırılacağından çok daha fazlasını kapsar: elektrik fiyatları, endüstriyel rekabet gücü, iklim hedefleri ve Alman enerji politikasına olan güveni de ilgilendirir.
Metin kontrolüyle ilgili not:
İletilen metin cümle ortasında kesiliyor ("Almanya'nın artık farklı bir doğalgaz tedarik sistemi var..."). Bu nedenle, bu son paragrafın yazım ve içerik açısından tam olarak kontrol edilmesi mümkün değil.
Önce piyasaya güvenin, sonra kömür yakın: Hazırlıksızlığın bedeli kışın ödenir
Almanya, 2026/27 kışına alışılmadık derecede düşük doğalgaz rezervleriyle giriyor. Aynı zamanda, Federal Ekonomi Bakanı Katherina Reiche, olası bir doğalgaz kıtlığı durumunda elektrik üretimi için kömür ve petrol yakıtlı santrallerin geçici olarak daha fazla kullanılmasına izin verecek bir yasa tasarısı hazırlıyor. İlk bakışta teknik bir acil durum önlemi gibi görünen bu durum, temel bir ekonomi politikası sorusuna değiniyor: Serbestleştirilmiş bir enerji piyasası doğası gereği ne kadar arz güvenliği sağlıyor ve devletin ne kadar ek güvenlik tamponu oluşturması gerekiyor?
Bu sorunun cevabı sadece ısıtma için yeterli gaz olup olmadığını belirlemekle kalmaz. Aynı zamanda elektrik fiyatlarını, endüstriyel rekabet gücünü, kamu bütçelerini ve Alman enerji politikasının güvenilirliğini de etkiler. Bir enerji sistemi normal şekilde çalışabilir ancak yine de olağanüstü soğuk bir kışa veya büyük bir arz kesintisine karşı yeterince korunmamış olabilir. Tersine, düşük depolama seviyeleri otomatik olarak bir arz krizinin yakın olduğu anlamına gelmez.
Mevcut tartışmanın özü tam olarak bu iki gözlem arasında yatmaktadır. Eski enerji santrallerine yönelik planlanan bağımlılık, bir güvenlik önlemi olarak temelde anlaşılabilir. Ancak bu, Almanya'nın daha önce doğalgaz tedarikini ekonomik açıdan sağlam ve yeterince ileriye dönük bir şekilde güvence altına alıp almadığı sorusuna henüz cevap vermemektedir.
Düşük bellek seviyesi bir uyarı sinyalidir, ancak henüz bir bellek yetersizliği anlamına gelmez
1 Kasım 2026 itibarıyla, Alman doğalgaz depolama tesislerinin doluluk oranı yalnızca yaklaşık %61'di. Bu, ısıtma sezonunun önceki yıllara göre önemli ölçüde daha az arzla başladığı anlamına geliyordu. Doluluk seviyesi Kasım ortasına kadar düşmeye devam etti. Federal Şebeke Ajansı, 13 Kasım tarihli durum değerlendirmesinde doluluk oranını %57,7 veya 142,7 terawatt-saat olarak belirledi. Aynı zamanda, arzı istikrarlı olarak değerlendirdi ve o zamanki mevcut bilgilere dayanarak, doğalgaz kıtlığı riskinin düşük olduğunu düşündü.
Bu ifadeler birbirleriyle çelişmiyor. Depolama tesisleri, arzın yalnızca bir bileşenidir. Almanya ayrıca kış boyunca boru hatları ve teslimattan sonra tekrar gazlaştırılan sıvılaştırılmış doğal gaz (LNG) yoluyla sürekli doğal gaz tedariki almaktadır. Bu girişler yeterli olduğu sürece, kış tüketiminin tamamının önceden depolanmış miktarlarla karşılanması gerekmez.
Depolama tesisleri öncelikle dengeleme işlevi görür. Süregelen ithalat ile geçici olarak artan talep arasındaki açığı kapatırlar. Bu açık, aşırı soğuk dönemlerde önemli ölçüde genişler. Bu nedenle, daha düşük bir başlangıç stok seviyesi, sistemin ek yükleri absorbe edebileceği süreyi kısaltır.
Dolayısıyla, varılacak doğru sonuç, Almanya'nın kaçınılmaz olarak doğalgaz kıtlığına doğru gittiği değil; mevcut rezervlerin azaldığı ve bu nedenle güvenilir ithalatın, işleyen altyapının ve yönetilebilir talebin öneminin arttığıdır.
Hedeflere ulaşılamamasının nedenlerinin daha yakından incelenmesi gerekiyor
Yasal doluluk seviyesi gereklilikleri de farklılaştırılmış bir analizi zorunlu kılmaktadır. Almanya'daki çoğu rezervuar için 1 Kasım itibariyle %80'lik bir hedef seviye geçerliydi. Ancak altı tesisin hedefi %45 ile daha düşüktü. Bu da tüm rezervuarlar genelinde yaklaşık %70'lik bir hedef değerin hesaplanmasına yol açtı. Dolayısıyla ülke genelinde yaklaşık %61'lik bir doluluk seviyesi, bu birleşik hedef değerin yaklaşık dokuz puan altında kaldı ve ulusal düzeyde tek tip bir gerekliliğin %19 altında kalmadı.
Bu ayrım istatistiksel bir incelikten daha fazlasıdır. Farklı referans noktalarının karıştırılması, arz açığını ya abartır ya da küçümser. Güvenilir bir değerlendirme için, gerçek stok seviyesi, yasal olarak zorunlu minimum doluluk seviyesi ve potansiyel olarak faydalı olabilecek ek güvenlik tamponu ayrı ayrı ele alınmalıdır.
Yüzde puanları ile yüzde arasındaki ayrım da aynı derecede önemlidir. Yüzde 70'ten yüzde 61'e düşüş, dokuz yüzde puanına karşılık gelir. Planlanan stoklara göre sapma daha büyüktür.
Ancak, toplu hedef değer, bireysel bölgelerdeki spesifik risk seviyesini doğrudan ortaya koymaz. Rezervlerin dağılımı, depolama tesislerinin kapasitesi ve şebekenin taşıma kapasitesi bu konuda ek bir rol oynar.
Depolama aygıtları yalnızca enerji depolamakla kalmaz, aynı zamanda eylem için zaman da sağlar
Bir doğalgaz depolama tesisinin ekonomik değeri yalnızca depolanan yakıt miktarıyla sınırlı değildir. Daha da önemlisi, bu gazın ne kadar hızlı bir şekilde kullanıma sunulabileceği ve tüketim noktalarına taşınabileceği de ekonomik değerin temelini oluşturur.
Tam depolama kapasitesi, enerji sistemine zaman kazandırır. Arzda bir aksama olması durumunda, ek yükler temin edilebilir, taşıma güzergahları ayarlanabilir ve tüketim yanıtları organize edilebilir. Şirketler üretimlerini yeniden düzenleyebilir, tedarikçiler tedariklerini değiştirebilir ve devlet kurumları gerekirse daha fazla önlem hazırlayabilir.
Bu zaman tasarrufu önemli ekonomik değere sahiptir. Kısa süreli bir üretim kesintisi, önceden duyurulan bir ayarlamadan çok daha pahalıya mal olabilir. Bu durum, özellikle tesislerin sürekli olarak çalıştırıldığı, ara ürünlerin yakından koordine edildiği veya teknik süreçlerin kolayca durdurulup yeniden başlatılamadığı durumlarda geçerlidir.
Ayrıca, fiziksel bir sınırlama da söz konusudur: depolama türüne ve çalışma durumuna bağlı olarak, doluluk seviyesi düştükçe potansiyel deşarj kapasitesi azalabilir. Bu nedenle, teorik olarak kalan enerji miktarı her istenen hızda mutlaka mevcut olmayabilir.
Dolayısıyla arz güvenliği, enerji miktarları, günlük üretim, ulaşım seçenekleri ve tepki süreleri açısından eş zamanlı olarak değerlendirilmelidir. Tek bir yüzde değeri, bu karşılıklı ilişkileri yalnızca kısmen yansıtır.
Planlanan enerji santrali rezervi, gaz üretmek için değil, gaz tasarrufu sağlamak amacıyla tasarlanmıştır
Reiche'nin yedek enerji santrallerinin korunmasına ilişkin ikinci yasa taslağı, gaz ve elektrik piyasaları arasındaki bağlantıya odaklanıyor. Belirli koşullar altında, kömür ve petrol yakıtlı enerji santrallerinin geçici olarak ek elektrik üretmesine izin verilecek. Bu, gaz yakıtlı enerji santrallerinin daha az çalışmasına ve dolayısıyla daha az doğal gaz tüketmesine olanak sağlayacaktır.
Bu önlem, eksik olan doğalgaz ithalatının doğrudan yerini almıyor. Doğalgaz talebinin bir kısmını azaltıyor. Tasarruf edilen doğalgaz daha sonra, kısa vadeli yakıt değişiminin daha zor olduğu alan ısıtması veya endüstriyel süreçler gibi diğer uygulamalar için kullanılabilir durumda kalabilir.
Bu durum şu anda mevcut bir doğalgaz kıtlığının belirlenmesiyle ilgili değil, yasal bir işlem sürecinin hazırlanmasıyla ilgilidir. Elde edilen bilgilere göre, Kasım ayı ortalarında yasama sürecinin gerçekten başlatılıp başlatılmayacağı hala belirsizdi. Taslak yasa, ilgili bir kriz durumu ilan edilmesi halinde geçici konuşlandırmaya izin vermeyi amaçlamaktadır.
Bu ayrım, kamuoyu değerlendirmesi için çok önemlidir. Acil durum planlaması, otomatik olarak yakın bir başarısızlığın kabulü anlamına gelmez. Temelde sağlam bir enerji sisteminin bir parçasıdır. Kısa vadeli önlemlerin, zamanında hazırlıklı olmanın yerini kalıcı olarak aldığı durumlarda kritik hale gelir.
Kriz yönetim aracının yeniden kullanıma sokulması, siyasi sürekliliğin bir göstergesidir
Benzer bir düzenleme, o zamanki Federal Ekonomi Bakanı Robert Habeck döneminde 2022 yılında uygulamaya konulmuştu. Rusya'nın Ukrayna'ya saldırısı ve Rus doğalgaz sevkiyatlarındaki büyük düşüşün ardından, elektrik üretiminde doğalgaz tüketimini sınırlamak amacıyla ek kömür ve petrol yakıtlı santraller kurulması planlanmıştı. O dönemde yürürlükte olan muafiyetler Mart 2024 sonunda sona ermişti. Dolayısıyla Reiche, selefi hükümetin zaten kullandığı bir mekanizmaya başvuruyor.
Bu, iki durumun özdeş olduğu veya aynı önlemin her tekrarının eşit derecede haklı olduğu anlamına gelmez. 2022'de, temel bir tedarik kaynağının ani kaybı en büyük endişe kaynağıydı. Bugün ise ithalat yapısı farklı, jeopolitik gerilimler ve düşük depolama seviyeleri ise ihtiyati tedbirleri yeniden gündeme getiriyor.
Daha ziyade, süreklilik ekonomik mantıkta yatmaktadır: eğer gaz kıtlaşırsa veya özellikle değerli hale gelirse, elektrik üretiminin bir kısmını diğer yakıtlar üstlenmelidir.
Dolayısıyla objektif bir değerlendirme, aracı hangi tarafın geliştirdiğine veya yeniden canlandırdığına bağlı olmamalıdır. Belirleyici faktörler, beklenen faydalar, sistemlerin fiili operasyonel kapasitesi, yapılan masraflar ve daha az külfetli alternatiflerin mevcut olup olmadığıdır.
🎯🎯🎯 Veriye dayalı B2B sektörel merkez, neredeyse kurum içi bir çözüm olarak


Şirket içi çözüme benzer bir yaklaşım: Xpert.Digital, B2B pazarlama ve satışta operasyonel boşlukları nasıl kapatıyor? – Akıllı İçerik Odaklı İşletme - Görsel: Xpert.Digital
Xpert.Digital, Konrad Wolfenstein liderliğinde veri odaklı bir B2B endüstri merkezidir. Şirket, endüstriyel ortaklar için harici, yarı şirket içi bir çözüm görevi görerek, müşterinin tarafında ek kaynaklara ihtiyaç duymadan pazarlama, içerik ve satış alanlarındaki operasyonel boşlukları kapatmaktadır.
Daha fazla bilgi burada:
Şirketler düşük doğalgaz rezervleriyle mücadele ediyor
Şirketler, belirlenebilir risklere rağmen neden yeterli veri depolayamıyor?
Düşük depolama seviyeleri, ekonomik teşvikler sorusunu hemen gündeme getiriyor. Gaz depolamak, bugün para harcamak, depolama kapasitesi için ödeme yapmak, sermayeyi bağlamak ve fiyat risklerini üstlenmek anlamına gelir. Bir şirket için bu, ancak depolanan gazın daha sonraki kullanımı veya satışının bu maliyetleri karşılaması bekleniyorsa değerlidir.
Bu nedenle, mutlak fiyat seviyesi tek belirleyici faktör değildir. Mevcut fiyatlar ile beklenen kış fiyatları arasındaki ilişki de aynı derecede önemlidir. Eğer yaz aylarında doğalgaz pahalıysa ve kış için yeterince yüksek gelir beklenmiyorsa, ek depolama ekonomik olarak cazip olmayabilir.
Buna ek olarak, hava durumu, talep ve jeopolitik gelişmelerle ilgili belirsizlikler de söz konusu. Fiyatların düşmesini bekleyenlerin alımları erteleme teşviki var. Beklenen durumun düzelmemesi halinde, daha sonra daha az elverişli koşullar altında mal temin etmek zorunda kalabilirler.
Son gelişmeler ışığında, piyasa katılımcıları gergin enerji piyasalarının istikrara kavuşacağına dair beklentiler içindeydi. Bu beklenti yeterince karşılanmadı. Ancak bu durum, bireysel yatırımcıların irrasyonel davranışlar sergilemesine otomatik olarak yol açmadı. Bir şirket kendi varsayımlarına dayanarak anlaşılabilir şekilde hareket edebilirken, genel sonuç ekonominin tamamı için çok az kesinlik sunmaktadır.
Düzenleyici politika görevi tam olarak burada başlar.
Arz güvenliğinin, piyasa fiyatlarının tam olarak yansıtamadığı toplumsal bir değeri vardır
Bir doğalgaz tedarikçisi öncelikle teslimat yükümlülüklerini, tedarik maliyetlerini ve ekonomik riskleri dikkate alır. Bununla birlikte, ciddi bir arz krizinin makroekonomik sonuçları kendi bilançosunun çok ötesine uzanır.
Bir sanayi tesisi kapandığında, müşteriler ve tedarikçiler de gelir kaybına uğrayabilir. Ara mallar kıtlaşırsa, aksaklıklar değer zincirinin çeşitli aşamalarına yayılabilir. Yüksek enerji fiyatları hane halklarını zorlar, diğer tüketici harcamalarını azaltır ve ek hükümet desteği ihtiyaçlarını tetikleyebilir.
Bir şirket, ek stokunun diğer şirketler için bu tür dolaylı maliyetleri azaltması gerçeğinden dolayı genellikle tam tazminat almaz. Bu nedenle, toplumsal fayda sağlayan güvenlik stoğu, tamamen bireysel ekonomik kararlardan kaynaklanan stoktan daha büyük olabilir.
Ekonomik açıdan bakıldığında, bu durum ihtiyati tedbirlerin üçüncü taraflar üzerindeki olumlu etkisini göstermektedir; bu etki özel hesaplamalarda ancak kısmen dikkate alınmaktadır.
Ancak bu, hükümete sınırsız tedarik yapma yetkisi vermez. Ek güvenlik de maliyetlidir. Asıl zorluk, nadir krizlerden kaynaklanacak beklenen zararı, riskten korunmanın devam eden maliyetleriyle karşılaştırmaktır. Ne azami stoklama ne de kısa vadeli piyasa arzına tamamen güvenmek otomatik olarak en uygun çözüm değildir.
Varlıklı bireylerin gösterdiği kısıtlamanın ekonomik bir mantığı vardı, ancak aynı zamanda bir bedeli de vardı
Hükümetin doğalgaz alımlarının fiyatları daha da artırabileceği endişesi temelde anlaşılabilir. Büyük bir alıcı dar bir pazara girdiğinde talep artar. Kısa vadeli arz sınırlamasıyla bu durum daha yüksek fiyatlara yol açabilir.
Ayrıca, özel tedarikin piyasadan dışlanması riski de bulunmaktadır. Piyasa katılımcıları, stok kıtlığı durumunda devletin devreye gireceğini zaten bekliyorlarsa, kendi önleyici tedbirlerini azaltabilirler. Dolayısıyla, kötü tasarlanmış bir devlet garantisi, tam olarak desteklemeyi amaçladığı teşvikleri zayıflatabilir.
Bu argümanlar, Ekonomi Bakanlığı'nın başlangıçtaki isteksizliğini açıklıyor. Ancak, geç müdahalenin nihayetinde daha avantajlı olduğunu kanıtlamıyorlar.
Hükümet çok uzun süre beklerse, kalan tedarik süresi kısalabilir. Aynı zamanda, kışın başlamasıyla talep artar. Başlangıçta önlenen fiyat etkisi, daha sonra daha yüksek tedarik maliyetlerine veya daha büyük bir tedarik riskine dönüşebilir.
Dolayısıyla asıl önemli faktör, piyasa ve devlet arasındaki soyut alternatif değildir. Önemli olan müdahalenin zamanlaması, kapsamı ve tasarımıdır. Erken, kurala dayalı önleyici tedbirler, artan siyasi baskı altında geç müdahaleye kıyasla ekonomik olarak daha öngörülebilir olabilir.
Ek alımlar önemlidir, ancak ihtiyati tedbirlerin yerini tamamen tutamaz
Eylül ayı sonunda Reiche, devlete ait enerji şirketi SEFE'ye 15 Aralık'a kadar sekiz terawatt-saat doğalgaz tedarik edip depolaması talimatını verdi. Bu, daha önce uygulanan temkinli, devlet tarafından başlatılan hedefli tedarik yaklaşımını tamamladı.
Sekiz terawatt-saat azımsanmayacak bir miktar. Ancak, güvenliğe gerçek etkisi, ne zaman kullanıma sunulacağına, eş zamanlı olarak hangi diğer alımların yapıldığına ve bu süre zarfında talebin ne kadar artacağına bağlıdır.
Ayrıca, satın alma siparişi ile halihazırda tamamen mevcut olan stok arasında bir ayrım yapılmalıdır. Aralık ortası için belirlenen hedef miktar, Kasım başında stok seviyesini otomatik olarak artırmaz. Bu nedenle, risk değerlendirmesi için önemli olan sadece açıklanan toplam miktar değil, zaman çizelgesidir.
Bu önlem, güvenlik tamponunun daha sonraki bir güçlendirilmesi olarak anlaşılabilir. Ancak, yeterliliği tek başına değerlendirilemez. Bunun için beklenen ithalat hacimleri, hava durumu varsayımları, tedarik sözleşmeleri ve potansiyel aksaklıklar hakkında bilgiye ihtiyaç duyulacaktır.
Ancak, meşru bir siyasi soru hala geçerliliğini koruyor: Bu müdahalenin kriterleri önceden açıkça tanımlanmış mıydı, yoksa düşük doluluk seviyeleri kamuoyunda giderek daha sorunlu hale geldiğinde mi karar verildi?
Kömürle çalışan enerji santralleri, ancak doğalgazla çalışan enerji santrallerinin yerini aldıkları takdirde etkili bir şekilde doğalgaz tasarrufu sağlayabilirler
Ek kömür ve petrol santrallerinin faydası yalnızca kurulu kapasitelerine bağlı değildir. Daha da önemlisi, kaç saat çalıştırıldıklarına ve yerini aldıkları diğer elektrik üretim kaynaklarına bağlıdır.
Basitleştirilmiş bir hesaplama örneği, büyüklük derecesini göstermektedir. Eğer ek bir enerji santrali bir terawatt-saat elektrik üretir ve böylece %50 elektrik verimliliğine sahip bir doğalgaz santralinin yerini tamamen alırsa, yaklaşık iki terawatt-saat doğalgaz enerjisi tasarrufu sağlanır.
Ancak bu hesaplama yalnızca bir örnektir, gerçek rezerv dağıtımına ilişkin bir tahmin değildir. Uygulamada, elektrik karışımı saatlik olarak değişmektedir. Ek kömürle çalışan santraller ayrıca ithalatı azaltabilir, ihracatı artırabilir veya diğer üretim biçimlerinin yerini alabilir.
Kombine ısı ve elektrik santralleri özellikle önemlidir. Doğalgazla çalışan bir enerji santrali elektriğe ek olarak bölgesel ısıtma sağlıyorsa, basitçe kapatılamaz. Eksik ısının başka bir yerden üretilmesi gerekir. Bu da doğalgaz gerektirebilir.
Dolayısıyla, elde edilen gerçek tasarruf etkisi, tüm enerji sistemi bağlamında değerlendirilmelidir. Kömürden elde edilen yüksek düzeydeki ek elektrik üretimi, otomatik olarak gaz arzında da aynı oranda yüksek bir azalmaya dönüşmez.
Eski enerji santralleri, sadece bir yasa çıkarılmasıyla anında kullanıma açılamaz
Yasal izin ile fiili elektrik üretimi arasında teknik ve organizasyonel ön koşullar bulunmaktadır. Yedek güç santralleri bakım, personel, yakıt tedariği ve güvenilir bir şebeke bağlantısı gerektirir. Durumlarına bağlı olarak, denetimler, onarımlar veya ek hazırlık çalışmaları gerekebilir.
Yakıtın da zamanında temin edilmesi ve taşınması gerekmektedir. Taşkın kömürü için demiryolu ve su yolları önemli rol oynayabilir. Petrol yakıtlı enerji santralleri yeterli tank rezervine ve garantili teslimatlara ihtiyaç duyar. Bu nedenle, bir rezerv ancak tüm tedarik zinciri düzgün çalıştığı takdirde güvenilir olur.
İşletmeciler, potansiyel devreye alma işleminden önce bile maliyetlere katlanırlar. Personelin hazır bulunması, ekipmanın çalışır durumda tutulması ve yakıtın önceden finanse edilmesi gerekebilir. Bu giderler, kışın ılıman geçmesi ve ek elektrik üretilmemesi durumunda bile ortaya çıkar.
Ekonomik açıdan bakıldığında, bu tür harcamalar otomatik olarak boşa gitmiş sayılmaz. Bir sigorta primine benzetilebilirler. Ancak karşılığında hangi hizmetin sağlandığının doğrulanabilir olması gerekir.
Dolayısıyla, akıllıca bir rezerv politikası, eski enerji santrallerinin sadece biçimsel varlığını telafi etmekle kalmaz, aynı zamanda tanımlanmış koşullar altında kanıtlanabilir şekilde kullanılabilir kapasitelerini de hesaba katar.
İklimle ilgili maliyetler acil durumlarda bile ortadan kaybolmaz
Kömür ve petrolle çalışan enerji santralleri, düşük emisyonlu elektrik üretiminin yerini aldıklarında ek çevresel kirliliğe neden olurlar. Özellikle verimli gaz yakıtlı enerji santrallerinin yerini alması durumunda, üretilen elektrik birimi başına karbondioksit emisyonları önemli ölçüde artabilir. Ayrıca, eski santraller diğer hava kirleticilerini de yayabilir.
Bu durum, hedefler arasında gerçek bir çatışma yaratıyor. Bir önlem kısa vadede gaz arzını güvence altına alırken, aynı zamanda iklim politikasına da zarar verebilir. Objektif bir değerlendirme her iki tarafı da ele almalıdır.
Ancak, adil bir karşılaştırma mutlaka kömür ile hemen temin edilebilen, tamamen emisyonsuz bir alternatif arasında yapılmamalıdır. Akut bir kıtlık durumunda, gerçek alternatif endüstriyel üretimin durdurulması veya aynı derecede maliyetli başka bir acil durum önlemi de olabilir.
İşte tam da bu yüzden net sınırlar gereklidir. Kısa vadeli bir rezerv, kömürle çalışan enerji üretiminin kalıcı olarak artırılmasından farklı bir şeydir. Kriz gerekçesinin, daha sonra uzun vadeli kullanım için siyasi veya ekonomik baskı yaratan yatırımları tetiklemesi sorunlu hale gelir.
Dolayısıyla iklim politikasının güvenilirliği yalnızca bir rezervin varlığına değil, aynı zamanda kullanım sıklığına, zaman sınırlamasına ve fosil yakıtlara olan bağımlılığın azaltılmasına entegrasyonuna da bağlıdır.
Ek elektrik üretimi fiyatları düşürebilir, ancak ucuz enerji garantisi vermez
Daha fazla enerji santrali kapasitesi, elektrik piyasası üzerindeki baskıyı hafifletebilir. Ek santraller daha pahalı üretim kaynaklarının yerini alırsa veya aşırı kıtlıkları önlerse, toptan fiyatlar düşebilir.
Ancak bu, rezervlerin tamamının kullanımının ekonomik olarak avantajlı olduğu anlamına gelmez. Yakıt, emisyon izinleri, personel, bakım ve bekleme gibi giderlerin hepsi maliyet oluşturur. Bunlar vergiler, şebeke ücretleri veya devlet bütçesi aracılığıyla finanse edilirse, ortadan kaybolmazlar. Sadece farklı ödeme kanallarına dağıtılırlar.
Son tüketici fiyatları üzerindeki etki de sınırlıdır. Haneler ve işletmeler sadece kısa vadeli piyasa fiyatını değil, sözleşmeye bağlı olarak uzun vadeli tedarik maliyetlerini ve diğer fiyat bileşenlerini de öderler.
Aynı durum doğalgaz için de geçerlidir. Elektrik üretimi için daha az doğalgaz kullanılması, talebi ve dolayısıyla fiyat baskısını azaltabilir. Ancak bu etkinin boyutu, tasarruf edilen miktara ve Avrupa veya küresel piyasa durumuna bağlıdır.
Dolayısıyla ekonomik açıdan önemli olan soru, bir aracın görünür borsa fiyatını düşürüp düşürmediği değil, arz, riskten korunma ve olası temerrütlerin toplam maliyetlerini azaltıp azaltmadığıdır.
Endüstri için öngörülebilirlik, çoğu zaman nihai fiyat noktasından daha önemlidir
Sanayi şirketlerinin yalnızca uygun fiyatlı enerjiye değil, aynı zamanda güvenilir çerçeve koşullarına da ihtiyacı vardır. Bir şirket, bazen keskin fiyat dalgalanmaları ve belirsiz müdahale risklerinden ziyade, daha yüksek ancak öngörülebilir enerji fiyatlarıyla daha iyi başa çıkabilir.
Bu durum özellikle uzun vadeli yatırımlar için geçerlidir. Yeni tesisler uzun yıllar boyunca kullanılır. Bu nedenle şirketlerin, enerji arzı, altyapı ve düzenlemelerin gelecekte nasıl etkileşimde bulunacağını değerlendirebilmeleri gerekir.
Uzun süren belirsizlik, fiili doğalgaz kısıtlaması olmasa bile yatırımları geciktirebilir. İşletmeler ek likidite tutuyor, fiyatları daha yüksek oranlarda koruma altına alıyor veya alternatif lokasyonları daha cazip buluyor. Bu ihtiyati tedbirler, mevcut doğalgaz faturasına bakıldığında neredeyse fark edilmeyen ekonomik maliyetlere yol açıyor.
Aynı zamanda, endüstriyel tüketim kısıtlamaları her yerde aynı şekilde yönetilemez. Bazı şirketler üretim sürelerini erteleyebilir veya yakıt değiştirebilir. Diğerleri ise hammadde olarak veya teknik olarak değiştirilmesi zor olan süreçler için gaza ihtiyaç duyar.
Dolayısıyla etkili kriz hazırlığı, değer zincirlerini, teknolojik uyarlanabilirliği ve sonuç olarak ortaya çıkacak zararları dikkate alır. Sanayinin zor durumda tüketimini basitçe azaltabileceği yönündeki genel varsayım, endüstriyel üretimin karmaşıklığını hafife almaktadır.
İthalat çeşitlendirmesi bireysel bağımlılıkları azaltır, ancak küresel piyasa krizlerini ortadan kaldırmaz
Almanya'nın artık farklı bir doğalgaz tedarik sistemi var
📈🚀 Görünürlükten güvene 👀🤝 Xpert.Digital ile ölçeklenebilir yolunuz

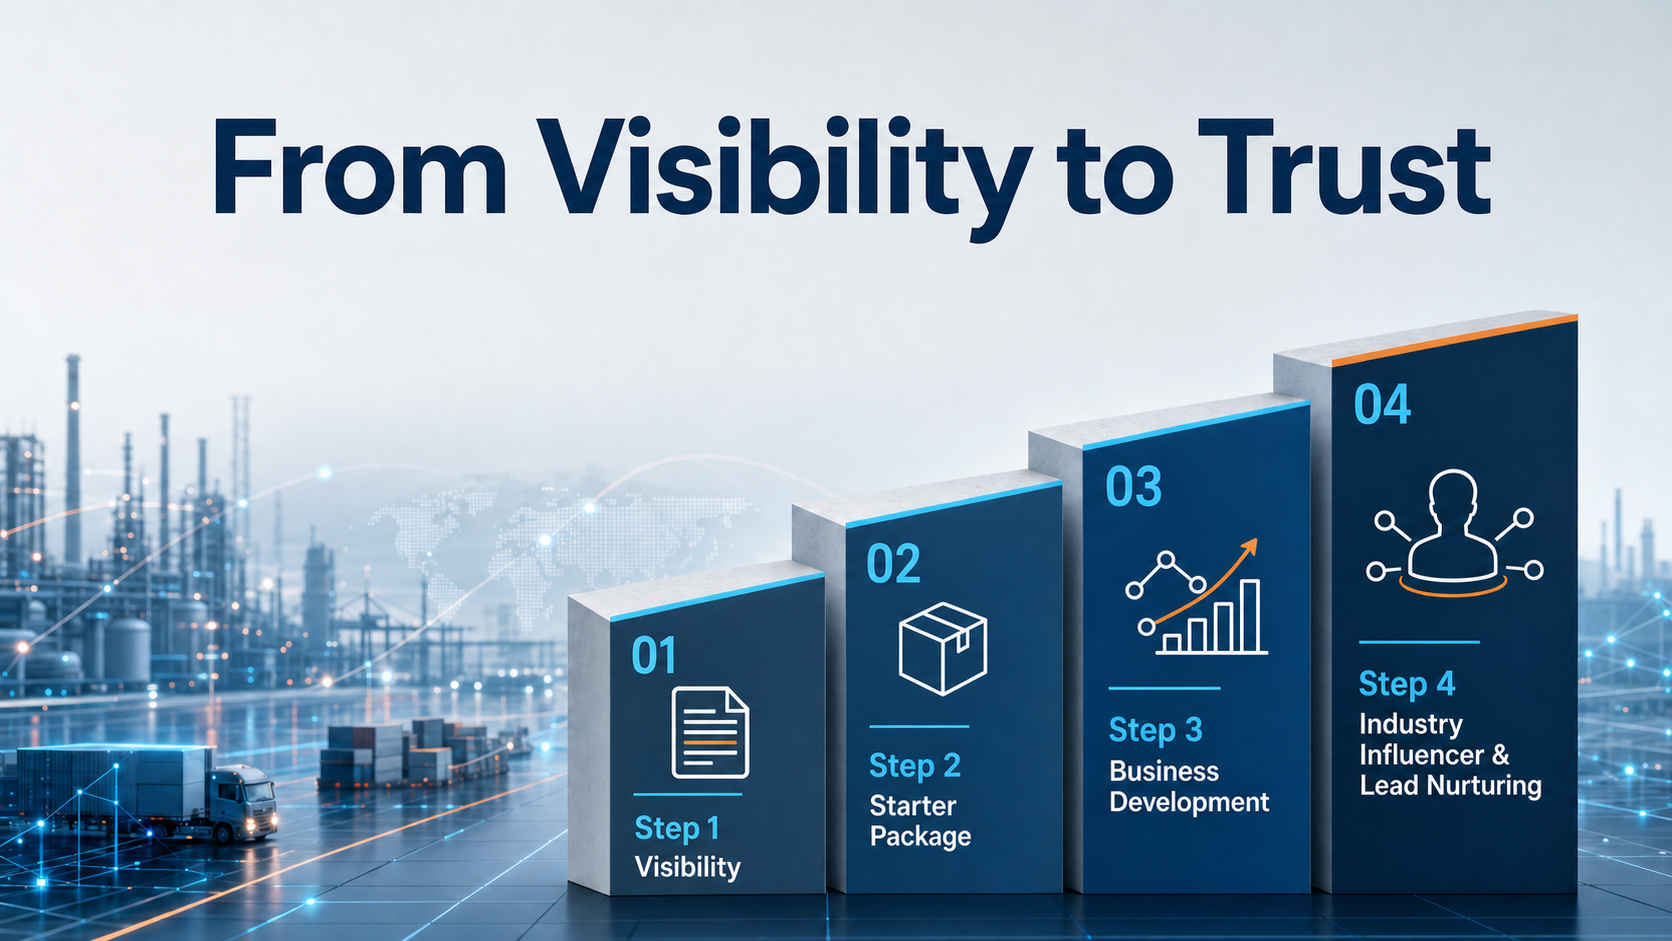
Görünürlükten güvene: Xpert.Digital ile ölçeklenebilir yolunuz - Resim: Xpert.Digital
Endüstriyel B2B'de sürdürülebilir iş ilişkileri nadiren bir gecede ortaya çıkar. Görünürlük, profesyonel uygunluk, tekrarlayan temas noktaları ve artan güven yoluyla adım adım gelişirler. Xpert.Digital'in 4 aşamalı modeli tam olarak bunu ele alıyor: Yönetilebilir bir giriş noktasıyla başlayan ve gerekirse iş geliştirme alanında daha derin iş birliğine dönüşebilen yapılandırılmış bir yol sunuyor.
Bu model, yüksek sesli pazarlama vaatlerine güvenmek yerine, ilişkiyi ön plana çıkarıyor. Şirketler, net bir şekilde tanımlanmış, kolayca hesaplanabilir ölçütlerle başlıyor ve ardından kendi deneyimlerine dayanarak iş birliğini ne kadar genişletmek istediklerine karar veriyorlar. Bu kesintisiz güven oluşturma sürecinin kilit faktörü: Platform, rahatsız edici reklamları tamamen ortadan kaldırıyor, böylece editoryal odak yalnızca şirketlerin uzmanlığına yöneliyor.
Daha fazla bilgi burada:
Küresel pazarlama ve iş geliştirme ortağınız
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir wolfenstein@xpert.digital:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.