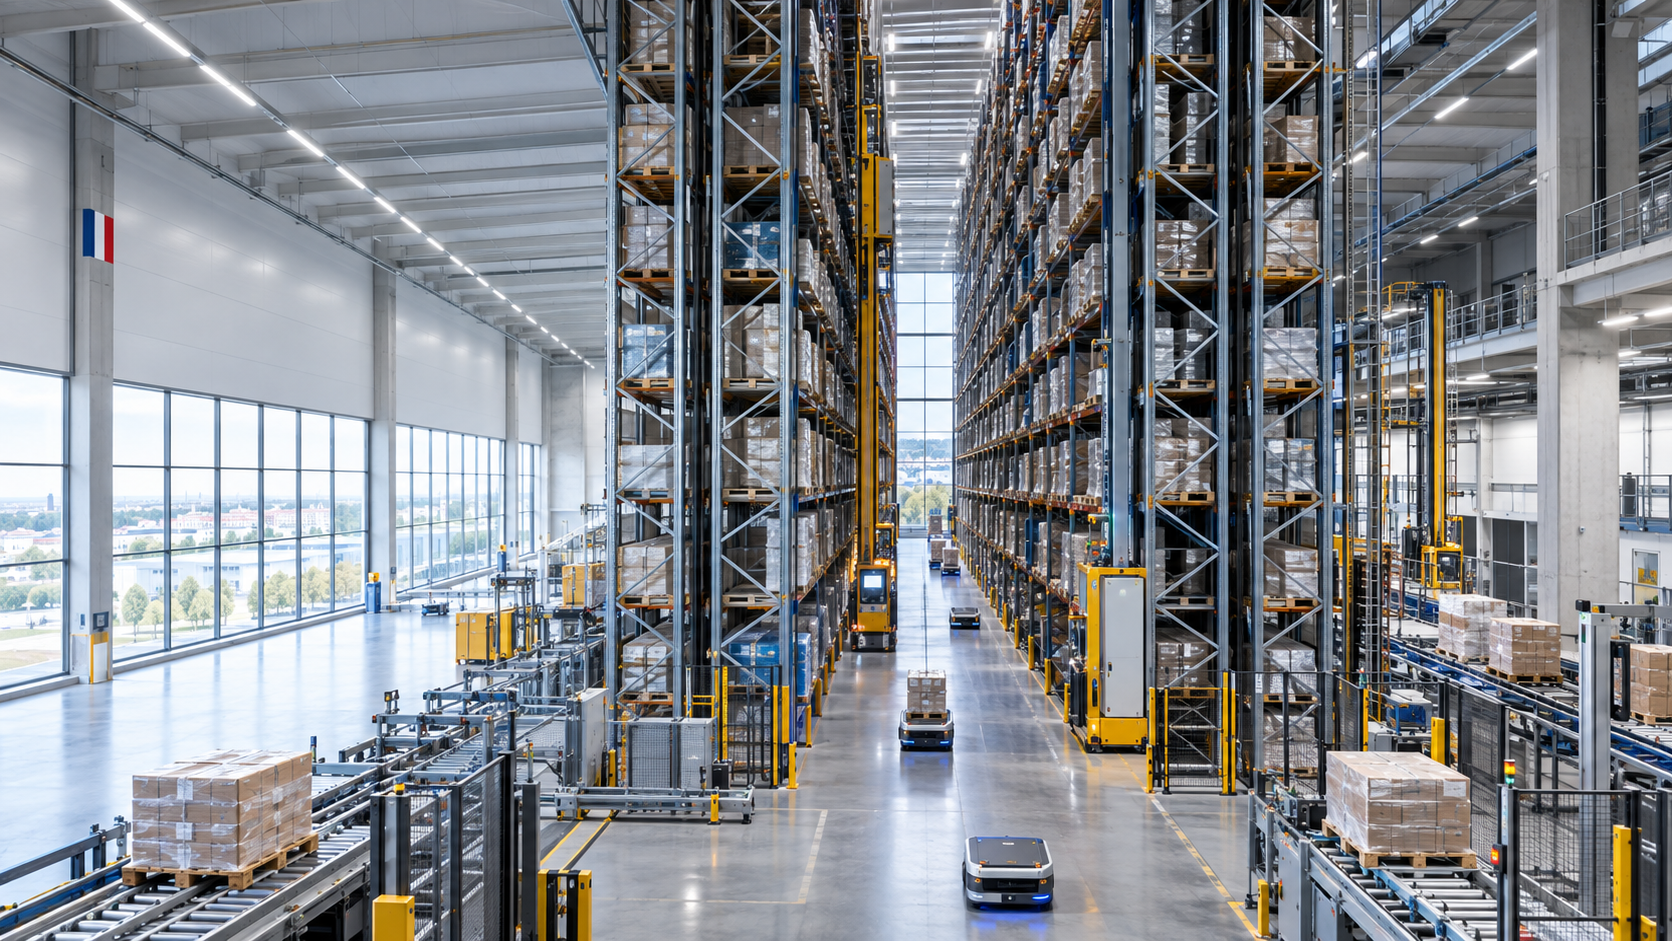
Pazar analizi: Fransa'da otomatik yüksek raflı depoların yükselişi – Yapay zeka kullanılarak hazırlanmış yaratıcı görsel: Xpert.Digital
Lojistik sektöründe otomasyon: Fransa'nın yüksek raflı depoları giderek daha da yükseliyor
Lojistikte yapısal değişim: Fransa'nın yüksek raflı depoları mercek altında
Enerji verimliliği ve teknoloji: Fransız yüksek raflı depo pazarındaki yeni trend
Fransa'daki yüksek raflı depo pazarı son yıllarda önemli ölçüde değişti ve heyecan verici bir dönüşümle karşı karşıya. Artan arazi fiyatları ve verimlilik ile otomasyona yönelik artan taleplerle birlikte, yalnızca mevcut alana odaklanan geleneksel zihniyet artık yeterli değil. Bunun yerine, teknolojik yenilikler ve mevcut kaynakların akıllıca kullanımı önem kazanıyor. Bu bağlamda, yüksek raflı depo pazarı giderek daha çok değer ve teknoloji odaklı hale geliyor ve bu da sadece depo alanının nasıl kullanıldığı üzerinde değil, aynı zamanda ülkenin tüm lojistik manzarası üzerinde de kalıcı bir etkiye sahip oluyor. Zorluk, mevcut alanı daha iyi kullanmak, otomatik sistemleri entegre etmek ve aynı zamanda yükselen kalite standartlarını karşılamaktır. Bu makale, Fransız yüksek raflı depo pazarındaki mevcut trendleri, fırsatları ve zorlukları inceliyor ve sektörün bu dinamik değişikliklere nasıl uyum sağlayabileceğini gösteriyor.
Fransa'nın yüksek raflı depo pazarı dikey olarak büyüyor
Alan giderek azalıyor, iş gücü pahalılaşıyor, tedarik zincirleri daha da kırılgan hale geliyor: Fransa'da sadece metrekare cinsinden düşünmeye devam eden herkes geride kalacaktır.
Durgunluk ve yapısal değişim arasında sıkışıp kalmış bir piyasa
Fransa'daki yüksek raflı depolar pazarı çelişkili bir dönemden geçiyor. Bir yandan, pandemi sırasında ve hemen sonrasında yaşanan olağanüstü güçlü yıllara kıyasla büyük lojistik tesislerine olan talep önemli ölçüde azaldı. Şirketler daha temkinli kararlar alıyor, finansman daha zor hale geldi ve siyasi ve ekonomik belirsizlik yatırımları olumsuz etkiliyor. Öte yandan, depo alanından daha iyi yararlanma, mal akışını otomatikleştirme ve mevcut tesisleri teknolojik olarak yükseltme yönünde artan bir yapısal baskı var. Bu zıt güçler kısa vadeli işlem hacmini yavaşlatırken, orta ve uzun vadede tam olarak daha yüksek depolama yoğunluğu ve verimlilik sağlayan çözümleri güçlendiriyor.
Yüksek raflı depolar için belirleyici faktör, yalnızca yeni kiralanan veya inşa edilen lojistik alanının metrekare sayısı değildir. Daha önemlisi, otomatik, enerji verimli ve yerden tasarruf sağlayan sistemlere yönlendirilen yatırım oranıdır. Durağan veya yavaş büyüyen bir gayrimenkul piyasası, aynı anda istifleme vinçleri, konveyör teknolojisi, mekik sistemleri, depo yönetim yazılımları ve modernizasyon hizmetleri için dinamik bir pazar yaratabilir. Fransa bu nedenle, hacme dayalı bir depo pazarından daha çok değer ve teknolojiye dayalı bir pazara doğru evrilmektedir.
Ekonomik mantık açık: arazi, izinler, inşaat maliyetleri ve personel daha pahalı veya elde edilmesi daha zor hale geldiğinde, kullanılabilir her ek metreküpün değeri artar. Yüksek tavanlı depolar, bina yüksekliğini depolama kapasitesine dönüştürür. Otomatikleştirilmiş halleriyle, uzun seyahat mesafelerini hassas makine hareketleriyle değiştirir, palet başına gereken alanı azaltır ve personel mevcudiyetindeki dalgalanmalara rağmen performansı istikrara kavuşturur. Bu nedenle pazar, ekonomik durgunluğa rağmen değil, kısmen de kıt kaynakları daha verimli kullanma ihtiyacından dolayı büyüyor.
Yüksek tavanlı depo pazarına neler dahildir?
Güvenilir bir pazar analizi, "yüksek raflı depo" terimini açıkça tanımlamalıdır. Uygulamada, bu terim, yüksek, manuel veya yarı otomatik olarak işletilen palet raflarından, istifleme vinçlerine sahip tam otomatik, kendinden destekli silo yapılarına kadar uzanır. Buna konteyner depolama, mekik sistemleri, otomatik küçük parça depoları, konveyör sistemleri, paletleme makineleri, otomatik yönlendirmeli araçlar (AGV'ler) ve WMS, WCS ve WES yazılım katmanları da dahildir. Tüm otomatik depolama sistemleri yüksek raflı depo değildir ve her yüksek raflı depo tam otomatik değildir.
Özellikle ekonomik kalkınma açısından önem taşıyan bir alt pazar ise otomatik depolama ve geri alma sistemleri (AS/RS) pazarıdır. Piyasa araştırmaları, kullanılan tanıma bağlı olarak, Fransız AS/RS pazarının 2025 yılına kadar yaklaşık 190 milyon ila 320 milyon ABD doları arasında olacağını tahmin etmektedir. Bu önemli aralık, sadece bir ölçüm hatası değil, farklı tanımlamaların sonucudur. Bazı araştırmalar yalnızca gerçek depolama teknolojisini dikkate alırken, diğerleri yazılım, kontrol sistemleri, entegrasyon, servis ve ilgili robotik sistemleri de içermektedir. 2030 ve 2035'e kadar olan tahminler, ağırlıklı olarak yıllık %7 ila %9 civarında bir büyüme göstermektedir. Akıllı depolama veya lojistik otomasyonu için geniş anlamda tanımlanan pazarların ise, kullanılan metodolojiye bağlı olarak milyarlarca dolara ulaşarak önemli ölçüde daha büyük olduğu bildirilmektedir.
Bu da önemli bir noktaya işaret ediyor: Tek bir piyasa rakamı, Fransız yüksek raflı depo pazarını tam olarak tanımlayamaz. Genel eğilimle ilgili farklı araştırmalar arasındaki uyum daha anlamlıdır. Mevcut piyasa göstergelerinin neredeyse tamamı, otomatik depo teknolojisinin genel Fransız ekonomisinden ve muhtemelen mevcut lojistik alan stokundan daha hızlı büyüyeceğini öngörüyor. Yeni inşa edilen metrekare başına gelirin artması bekleniyor çünkü modern tesisler daha fazla teknoloji, yazılım, yangın koruma, enerji altyapısı ve veri entegrasyonu içeriyor.
Fransa'nın geniş lojistik altyapısı
Fransa, geniş ve coğrafi olarak çeşitlilik gösteren bir depo envanterine sahiptir. 2024 yılının sonunda, Fransa anakarasında her biri en az 10.000 metrekare alana sahip yaklaşık 3.900 depo ve lojistik platformu bulunmaktaydı. Bunların toplamı, bir önceki yıla göre %2,3 artışla yaklaşık 93 milyon metrekare depolama alanını kapsıyordu. Envanter özellikle Hauts-de-France, Île-de-France ve önemli kuzey-güney ulaşım güzergahlarında yoğunlaşmıştır. Lille-Paris ve Paris-Lyon-Marsilya aksları ile Belçika, Almanya, İspanya, İtalya ve deniz limanlarına olan bağlantılar, pazarın omurgasını oluşturmaktadır.
Bu ölçek, önemli bir modernizasyon potansiyeli yaratıyor. Mevcut tesislerin büyük bir kısmı, düşük arazi maliyetleri, manuel sipariş toplama ve geniş dolaşım alanı önceliğini esas alan bir mantığa göre tasarlanmıştı. Bugün, daha yüksek hizmet talepleri, daha küçük sipariş boyutları, daha kısa teslimat süreleri ve daha katı sürdürülebilirlik gereksinimleri ekonomik ölçütleri değiştiriyor. Birçok eski depo basit blok depolama veya bölgesel dağıtım için kullanılabilir durumda kalsa da, otomasyonu mümkün olan binalara kıyasla cazibelerini kaybediyorlar.
Aynı zamanda, büyük lojistik tesislerinin inşası da devam ediyor. Özellikle büyük yeni binaların, taban alanındaki artışın orantısız bir payını oluşturması dikkat çekici. 2024 yılında yeni kaydedilen büyük depoların önemli bir kısmı, en az 40.000 metrekare taban alanına sahip binalardan oluşuyordu. Bu durum, yüksek raflı depo pazarı için iki önemli sonuç doğuruyor. Büyük platformlar, otomasyona yapılan yüksek yatırımları haklı çıkaracak yeterli verimlilik sunuyor. Eş zamanlı olarak, arazinin daha fazla işgaline karşı siyasi direnç artıyor; bu da çok katlı binaların, yoğunlaşmanın ve dikey depolama konseptlerinin önemini artırıyor.
Alan talebindeki düşüş, kaliteye yönelik artan baskı
Fransız lojistik gayrimenkul piyasası 2025 yılında ve 2026 yılının başlarında ivme kaybetti. Ülke genelindeki boşluk oranı 2025 yılında %6'nın biraz üzerine çıktı. 2026 yılının ilk çeyreğinde, lojistik alanında sadece yaklaşık 351.000 metrekarelik işlem gerçekleşti; bu rakam, bir önceki yılın aynı çeyreğine göre %60'tan fazla ve önceki beş yılın ortalamasına göre de %60'tan fazla daha düşük. Bu rakamlar, geniş kapsamlı bir yeni inşaat döngüsünün olası olmadığını gösteriyor.
Ancak, yüksek tavanlı depoların azalması daha incelikli bir değerlendirme gerektiriyor. Standartlaştırılmış mevcut binalar ve eski depolar, en iyi konumlardaki modern, yüksek performanslı tesislere göre daha fazla baskı altında. Kullanıcılar artık sadece daha büyük binalara taşınmıyor, bunun yerine verimsiz alanları daha verimli olanlarla değiştiriyorlar. Bu "kaliteye yönelme" olarak adlandırılan durum, toplam işgal edilen alanın yalnızca yavaşça büyümesi anlamına gelirken, halihazırda kullanımda olan alanın kalitesine yapılan yatırımlar artabilir. Otomasyon yetenekleri, yeterli güç kaynağı, dayanıklı zeminler, daha yüksek bina yükseklikleri, yangın koruma, veri bağlantısı ve genişleme olanakları, konum belirlemede kritik faktörler haline geliyor.
Zayıf piyasa, aynı zamanda en rekabetçi ana lokasyonların dışındaki kiracıların pazarlık gücünü de artırıyor. Bu durum, ev sahiplerinin yapısal değişiklikler yapmaya, kira ödemesiz dönemleri uzatmaya veya teknik ekipmana katkıda bulunmaya istekli olmaları halinde otomasyona yapılan yatırımları kolaylaştırabilir. Tersine, kısa kira süreleri, kalıcı olarak kurulan yüksek raflı depolama sistemlerinin finansmanını daha da zorlaştırıyor. Uygulamada, uzun vadeli kiralar, kullanıcıya özel proje geliştirmeleri ve satış-geri kiralama yapıları bu nedenle daha önemli hale geliyor. Otomatik bir deponun ekonomik değeri sadece binanın kendisinde değil, aynı zamanda mülk, teknoloji ve operasyonel süreçlerin yakından entegre edilmiş kombinasyonunda yatmaktadır.
Çevrimiçi perakende, satış hacminin itici gücü olmaya devam ediyor
Fransız çevrimiçi perakende sektörü, 2025 yılında 196,4 milyar Euro gelir elde ederek ürün ve hizmet satışlarında %7'lik bir artış kaydetti. Çevrimiçi işlem sayısı yaklaşık 3,2 milyara yükselirken, ortalama sipariş değeri düştü. Bu değişim özellikle depo lojistiği için önemlidir: Ortalama sipariş değeri düşük olan daha fazla sipariş, yalnızca fiyat odaklı gelir artışından daha fazla operasyonel baskı yaratır. Her ek sipariş, kontrol, toplama, paketleme, sıralama ve sevkiyat için ek süreçler oluşturur.
Fransa'da çevrimiçi perakende satışları 2025 yılında yaklaşık %4 artarak 76 milyar Euro'yu aştı. Çevrimiçi satışlar toplam perakende satışlarının yaklaşık %12'sini oluşturdu. Bu, sürekli büyüme potansiyeline işaret ediyor ve e-ticaret artık izole bir niş kanal değil. Perakendeciler, entegre ağlar içinde fiziksel mağazalar, pazar yerleri, tıkla ve al hizmetleri, eve teslimat ve iade yönetimi işletiyor. Bu çok kanallı yapılar, envanter hareketlerini artırıyor ve hassas, gerçek zamanlı envanter kontrolünü gerektiriyor.
Geleneksel palet yüksek raflı depolar için ise e-ticaret otomatik bir büyüme garantisi değildir. Birçok çevrimiçi sipariş tekli ürünlerden oluşur ve konteyner veya taşıma sistemleri kullanılarak işlenir. Bununla birlikte, palet deposu, sipariş toplama için ikmal sağladığı, mevsimsel yoğunlukları dengelediği ve ithal malları birleştirdiği için merkezi önemini korumaktadır. Hibrit sistemler özellikle caziptir: Paletler yüksek raflı depolarda kompakt bir şekilde depolanır, otomatik olarak alınır ve konteyner, karton veya ünite yükü işlemlerine aktarılır. Bu nedenle büyüme, izole raf koridorlarında değil, ağ bağlantılı, entegre sistemlerde daha fazla gerçekleşir.
Sanayi ve gıda daha istikrarlı temeller olarak
Fransız pazarı sadece ticaret ve kargo lojistiğine indirgenemez. Ülke, gıda işleme, havacılık, otomotiv, kimya, ilaç, kozmetik, inşaat malzemeleri üretimi ve tüketim malları imalatı gibi geniş bir sanayi tabanına sahiptir. Üretim tesislerinin yakınında bulunan yüksek raflı depolar, e-ticaret merkezlerinden farklı bir işlev görür. Malzeme akışlarını tamponlar, üretim aşamalarını birbirine bağlar, parti takibini sağlar ve bitmiş ürünlerin planlı taşınmasını mümkün kılar.
Standartlaştırılmış yük taşıyıcılarına, yüksek ciro oranlarına ve güvenilir bir temel hacme sahip sektörler, yüksek raflı depolar için özellikle uygundur. Kağıt, ambalaj, içecekler, süt ürünleri, dondurulmuş gıdalar, inşaat malzemeleri ve endüstriyel bileşenler genellikle bu kriterleri karşılar. Fransa'da bir örnek olarak, Saint-Quentin'de bulunan, 37 metre yüksekliğindeki otomatik palet deposu, sadece 6.000 metrekarelik bir alanda yaklaşık 25.000 paletlik kapasiteye sahiptir. Port-Saint-Louis'deki bir diğer proje ise, toplamda yaklaşık 17.000 paletlik kapasiteye sahip iki otomatik depolama alanını bir araya getiriyor. Bu tür tesisler, yüksek raflı depoların sadece bir gayrimenkul ürünü olmadığını, üretim ve dağıtım stratejilerine doğrudan entegre olduğunu göstermektedir.
Soğutulmuş ve dondurulmuş gıda lojistiği de mükemmel fırsatlar sunmaktadır. Her metreküp soğutulmuş alan pahalıdır ve alanın kötü kullanımı enerji tüketimini sürekli olarak artırır. Otomatik yüksek raflı depolar, palet başına soğutulmuş ürün hacmini azaltır, kapı açılışlarını sınırlar ve karanlık, az personelli çalışma alanlarına olanak tanır. Gerekli yatırım yüksek olsa da, enerji ve personel tasarrufu uzun yıllar boyunca gerçekleşir. Fransa'nın tarım ve gıda sektörlerinin gücü göz önüne alındığında, bu segment, proje bazlı olsa da, önemli bir büyüme motorudur.
Emek gücü, otomasyon lehine bir argüman haline geliyor
Fransız depo lojistiği, iki yönlü bir personel sorunuyla karşı karşıya. Bir yandan, basit, fiziksel olarak zorlayıcı vardiyalı çalışma pozisyonlarını doldurmak zor. Diğer yandan, mekatronik, robotik, veri analizi, BT güvenliği ve bakım alanlarında nitelikli işçi sıkıntısı var. Bu nedenle otomasyon, personel ihtiyacını ortadan kaldırmaz, aksine bileşimini değiştirir. Daha az çalışan paletleri elle taşırken, daha nitelikli personel sistemleri izler, arızaları giderir ve yazılım süreçlerini optimize eder.
Yatırım hesaplamalarında, saatlik ücret tek başına belirleyici faktör değildir. İşe alım maliyetleri, çalışan devri, eğitim, hastalık izni, geçici iş ödenekleri ve kalite kusurları da hesaplamaya dahil edilmelidir. Otomatik yüksek raflı bir depo, öngörülebilir çıktı ile 7/24 çalışabilir. Ayrıca dar koridorlardaki kaza riskini azaltır ve çalışanları ağır veya tekrarlayan hareketlerden kurtarır. Bu avantajlar basit ücret tasarruflarına tam olarak yansıtılamaz, ancak hizmet kalitesi ve operasyonel güvenlik üzerinde önemli bir etkiye sahiptir.
Olumsuz yanı ise uzmanlaşmış bilgiye olan yeni bağımlılıktır. Kontrol mühendisleri, yedek parçalar veya yazılım uzmanlığı eksikse, küçük bir arıza malzeme akışının büyük bir bölümünü engelleyebilir. Bu nedenle operatörler yedekleme sistemlerine, önleyici bakıma, uzaktan servise, yedek parça kavramlarına ve sağlam acil durum prosedürlerine ihtiyaç duyarlar. Nitelikli işçi eksikliği, otomasyonu hızlandırırken aynı zamanda uygulama hızını da sınırlandırır. Teknoloji, yazılım, eğitim ve uzun vadeli hizmeti tek bir kaynaktan sağlayabilen tedarikçiler stratejik bir avantaj elde ederler.
Arazi politikası, yüksek yerlerin değerini artırıyor
Fransa, 2050 yılına kadar net sıfır toprak işgaline ulaşmayı hedefliyor. Ara hedef olarak, doğal, tarımsal ve ormanlık alanların tüketiminin önceki on yıla kıyasla 2030 yılına kadar yarıya indirilmesi planlanıyor. Uygulamanın ayrıntıları siyasi olarak tartışmalı ve bölgesel olarak farklılık gösterse de, yön açık: bakir alanlarda yeni büyük ölçekli lojistik geliştirme projeleri daha güçlü bir şekilde gerekçelendirilmelidir.
Yüksek raflı depolar için bu politika, göreceli ekonomik verimliliği temelden iyileştirir. 30 ila 40 metre yüksekliğindeki otomatik palet deposu, geleneksel bir depo için gerekenden birkaç kat daha fazla arazi gerektiren bir kapasiteyi küçük bir alanda sağlayabilir. Bu sadece arazi alanından tasarruf sağlamakla kalmaz, aynı zamanda daha kısa iç güzergahlar aydınlatma, trafik şeritleri ve manuel taşıma ihtiyacını da azaltır. Belediyelerin büyük lojistik merkezlerinin kurulmasını giderek artan bir şekilde iş yaratma, trafik ve arazi kullanımı temelinde değerlendirdiği bir ülkede, metrekare başına kapasite siyasi olarak önemli bir faktör haline gelmektedir.
Ancak, izin alma söz konusu olduğunda yükseklik otomatik bir avantaj değildir. Yüksek binalar manzarayı değiştirir, gölge oluşturur ve yerel sakinlerden dirençle karşılaşabilir. Ayrıca, yapı mühendisliği, rüzgar yükü, yangın güvenliği ve acil durum tahliye planları gereksinimleri artar. Bu nedenle, kapsamlı arazi planlaması çok önemlidir. Eski sanayi alanları, atıl sanayi bölgeleri ve mevcut lojistik parkları, gelişmemiş arazilere göre genellikle daha iyi fırsatlar sunar. Gelecekteki pazar fırsatları sadece muhteşem yeni siloların inşasında değil, aynı zamanda halihazırda gelişmiş alanların yoğunlaştırılması ve yeniden düzenlenmesinde de yatmaktadır.
Yangından korunma, teknik mimariyi belirler
Fransa'nın yanıcı maddeler içeren kapalı depolar için getirdiği düzenlemeler, yüksek raflı depolama projeleri üzerinde önemli bir etkiye sahiptir. Depolama hacmine, bina boyutuna, kullanım amacına ve malzeme türüne bağlı olarak, sınıflandırılmış tesisler için geçerli düzenlemeler uygulanır. Temel gereksinimler arasında yangın bölmeleri, yangına dayanıklı bölmeler, otomatik algılama, duman tahliyesi, yangın suyu temini, itfaiye erişilebilirliği ve birçok durumda otomatik sprinkler sistemleri yer almaktadır.
Belirli koşullar altında, yönetmelikler otomatik yangın söndürme sistemine sahip 12.000 metrekareye kadar depolama hücrelerine izin vermektedir. Ek koşullar karşılandığı ve özel yangın koruma belgeleri sağlandığı takdirde, 23 metreyi aşan yükseklikler de genellikle mümkündür. Bu durum, modern yüksek tavanlı depolar için tasarım olanakları sunmakla birlikte, planlama çabasını ve teslim süresini artırmaktadır. Bu nedenle, işletmeci, sistem entegratörü, bina planlamacısı, yangın koruma mühendisi, sigortacı ve yetkililer arasında erken koordinasyon, başarı için çok önemli bir faktördür.
Otomatik depolar benzersiz zorluklar sunar. Yoğun raf üniteleri, plastik kaplar, lityum iyon piller, ambalaj malzemeleri ve ulaşılması zor yangın tehlikeleri riski artırabilir. Ara seviyeler, konveyör geçişleri ve teknik şaftlar yangın koruma konseptine entegre edilmelidir. Sadece tavan sprinklerleri genellikle yetersizdir; rafların içine ek sprinklerler gerekebilir. Bu nedenle yangın koruması, sonradan eklenen bir masraf değil, kapasiteyi, raf geometrisini ve maliyet etkinliğini doğrudan etkileyen sistem tasarımının ayrılmaz bir parçasıdır.
LTW İç Lojistik Çözümleri

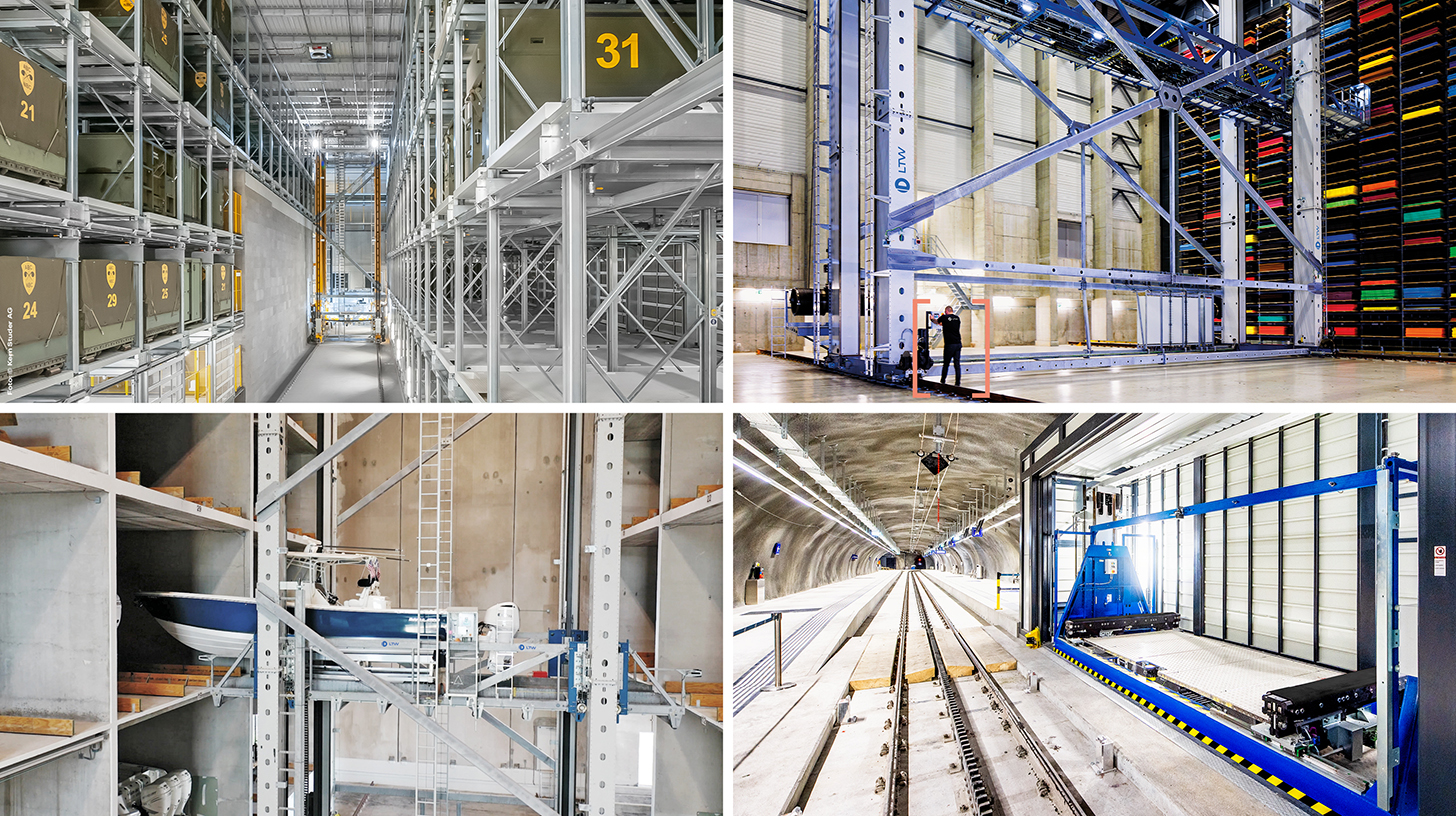
LTW Intralogistics – Akış Mühendisleri - Görsel: LTW Intralogistics GmbH
LTW, müşterilerine tek tek bileşenler değil, entegre komple çözümler sunmaktadır. Danışmanlık, planlama, mekanik ve elektroteknik bileşenler, kontrol ve otomasyon teknolojisi, yazılım ve servis – her şey ağ üzerinden birbirine bağlanmış ve hassas bir şekilde koordine edilmiştir.
Temel bileşenlerin şirket içinde üretilmesi özellikle avantajlıdır. Bu, kalite, tedarik zincirleri ve arayüzlerin en iyi şekilde kontrol edilmesini sağlar.
LTW güvenilirlik, şeffaflık ve iş birliğine dayalı ortaklığı temsil eder. Sadakat ve dürüstlük şirketin felsefesine sıkıca bağlıdır; burada el sıkışmanın hala bir anlamı vardır.
Bununla ilgili olarak:
Yüksek raflı depolarda otomasyona yönelik yenilikçi yaklaşımlar
Enerji, maliyet ve konum faktörü haline geliyor
Otomatik yüksek raflı depolar, depolama ve geri alma makineleri, konveyör teknolojisi, robotik sistemler, kontrol sistemleri, sunucular, klima ve gerekirse soğutma sistemleri için elektriğe ihtiyaç duyar. Fransa genel olarak bu konuda elverişli koşullar sunmaktadır. 2025 yılında işletmeler için KDV hariç ortalama elektrik fiyatı, Avrupa Birliği ortalamasının yaklaşık %16 altında, megawatt saat başına yaklaşık 148,80 € idi. Bu, 2024 yılına kıyasla önemli bir düşüşü temsil etmektedir. Bununla birlikte, enerji fiyatları dalgalanmaya devam etmekte ve yüksek otomasyonlu tesisler arz kesintilerine daha yatkındır.
Enerji verimliliği yalnızca yakıt tasarruflu motorlarla sağlanamaz. Modern depolama ve geri alma makineleri, indirme ve frenleme sırasında enerjiyi geri kazanabilir. Akıllı kontrol sistemleri, seferleri gruplandırır, rölantiyi önler ve gereksiz hareketleri daha uygun zamanlara kaydırır. Soğuk hava depolarında, yüksek depolama yoğunluğu, ünite başına gereken soğutulmuş alan hacmini azaltır. Çatı yapısı, şebeke bağlantısı ve yük profilleri uyumlu olduğu takdirde, fotovoltaik sistemler, batarya depolama ve koordineli yük yönetimi ek faydalar sağlayabilir.
Fransa'da yenilenebilir enerji ve yeşil çatılara ilişkin gereksinimler kademeli olarak sıkılaştırılıyor. Yeni inşa edilen, genişletilen veya kapsamlı bir şekilde yenilenen depolar için, çatı alanının gerekli payı Temmuz 2026'da %40'tan Temmuz 2027'de %50'ye çıkacak. Büyük açık otopark alanları da giderek bu gereksinimlere tabi tutuluyor, bazı durumlarda fotovoltaik çatıların kurulumu yoluyla. Geliştiriciler için bu, daha yüksek başlangıç yatırımları anlamına gelirken, uzun vadeli işletmeciler için de elektrik ihtiyaçlarının bir kısmını yerinde üretme fırsatı sunuyor. Yüksek tavanlı silolar için çatı alanı kapasiteye göre küçüktür; bu nedenle cepheler, bitişik salonlar ve otopark alanları enerji konseptinde önem kazanıyor.
Teknoloji katı yapıdan modüler yapıya doğru değişiyor
Sabit depolama ve geri alma makinesine sahip klasik yüksek raflı depo, yüksek ve istikrarlı palet hacimleri için ekonomik olarak cazip olmaya devam etmektedir. Yüksek depolama yükseklikleri, net tanımlanmış trafik yolları ve yüksek kullanılabilirlik sunmaktadır. Aynı zamanda, modüler mekik sistemlerine, otonom mobil robotlara ve ölçeklenebilir konteyner çözümlerine olan talep artmaktadır. Bu sistemler genellikle kademeli olarak genişletilebilir ve ürün yelpazesindeki değişikliklere daha esnek bir şekilde yanıt verebilir.
Bu gelişme, özellikle Fransa için önemlidir çünkü birçok şirket zayıf ekonomi nedeniyle yatırımlarını aşamalı olarak gerçekleştiriyor. Tamamen otomatikleştirilmiş büyük ölçekli bir proje sermayeyi bağlar, hassas hacim tahminleri gerektirir ve uzun bir planlama ve uygulama aşaması ister. Modüler sistemler giriş engelini düşürür. Bununla birlikte, her zaman özel olarak inşa edilmiş yüksek raflı bir depo ile aynı yüksekliğe, yoğunluğa veya performansa ulaşamazlar. Bu nedenle karar, eski ve yeni teknolojiler arasında bir rekabet değil, daha ziyade yük profili meselesidir.
Sürekli palet akışı, az sayıda yük taşıyıcı tipi ve sınırlı alan ile otomatik yüksek raflı depolar güçlü bir alternatiftir. Bununla birlikte, çok sayıda ürün, belirsiz büyüme ve oldukça değişken sipariş modelleri için mekik ve robotik çözümler daha üstün olabilir. Operatörler giderek daha fazla hibrit sistemleri tercih ediyor. Yoğun bir palet çekirdeği esnek toplama bölgeleri sağlarken, yazılım transferleri senkronize eder. Bu nedenle Fransız pazarının tek bir sistem türü tarafından değil, değiştirilebilir modüllere sahip entegre mimariler tarafından domine edilmesi muhtemeldir.
Yazılım, asıl darboğaz haline geliyor
Otomasyonun artmasıyla birlikte, değer yaratımı çelik ve mekanikten yazılım ve veriye doğru kayıyor. Depo yönetim sistemi envanteri ve siparişleri kontrol ederken, malzeme akışı kontrol sistemi konveyör teknolojisini ve istifleme vinçlerini koordine ediyor ve depo yürütme seviyesi görevleri gerçek zamanlı olarak önceliklendiriyor. Ayrıca, ERP, taşıma yönetimi, üretim, pazar yerleri ve müşteri sistemleriyle arayüzler de mevcut.
Ekonomik faydalar, bu seviyelerin ne kadar iyi etkileşimde bulunduğuna bağlıdır. Mekanik olarak güçlü bir sistem, ana veriler hatalıysa, arayüzler kararsızsa veya önceliklendirme kuralları gerçek iş süreçleriyle uyumlu değilse, nominal performansına ulaşamayabilir. Özellikle mevcut sistemlerde yapılan projelerde, yeni otomasyon çözümleri genellikle eski ERP sürümleri, özel yazılımlar ve tarihsel olarak gelişmiş süreçlerle karşılaşır. Bu nedenle entegrasyon maliyetleri ve testler sıklıkla hafife alınır.
Aynı zamanda siber güvenliğe olan bağımlılık da artıyor. Bir saldırı veya yazılım hatası, yüksek otomasyonlu bir tesiste mal akışını tamamen aksatabilir. Operatörler ağları bölümlere ayırmalı, erişim haklarını kontrol etmeli, sistemleri güvence altına almalı ve yeniden başlatma prosedürlerini uygulamalıdır. Yazılım güncellemelerinin uzun vadeli kullanılabilirliği de bir yatırım kriteri haline geliyor. Yüksek raflı bir depo 20 ila 30 yıl dayanacak şekilde inşa edilirken, dijital bileşenlerin yaşam döngüleri önemli ölçüde daha kısadır. Bu nedenle, açık arayüzler, net veri egemenliği ve sözleşmeyle güvence altına alınmış geçiş yolları, geleceğe yönelik hazırlık için çok önemlidir.
Sermaye gereksinimleri bir yavaşlama, verimlilik ise bir dezavantajdır
Otomatik yüksek raflı depolar sermaye yoğun projelerdir. Arazi ve binalara ek olarak, giderler raf sistemleri, depolama ve geri alma sistemleri, konveyör teknolojisi, güvenlik sistemleri, BT, entegrasyon ve devreye alma işlemlerini de içerir. Yükseklik, kapasite, verimlilik, yangın koruma ve soğutma gereksinimlerine bağlı olarak, teknoloji toplam yatırımın önemli bir bölümünü oluşturabilir. Artan finansman maliyetleri ve ekonomik belirsizlik, 2023'ten bu yana büyük projelerin onaylanmasını daha da zorlaştırmıştır.
Yatırım kararı yalnızca statik bir geri ödeme süresine dayanmamalıdır. Gerçekçi bir model, önlenen alan genişlemelerini, daha düşük personel maliyetlerini, azalan hata oranlarını, daha az ürün kusurunu, depolama birimi başına daha düşük enerji maliyetlerini, iyileştirilmiş teslimat güvenilirliğini ve ek kapasitenin değerini dikkate alır. Riskler de değerlendirilmelidir: miktarlar tahminlerin altında kalabilir, teknoloji eskimiş olabilir, devreye alma gecikebilir ve sistem arızaları önemli sonuçsal maliyetlere yol açabilir.
Şirket uzun vadeli olarak o lokasyona bağlı kaldığında ve mal akışını doğru bir şekilde tahmin edebildiğinde projeler özellikle cazip hale gelir. Üretim tesisleri, merkezi dağıtım merkezleri ve sıcaklık kontrollü ağlar, kısa vadeli sözleşmeli lojistikten daha sık bu koşulları karşılar. Üçüncü taraf lojistik sağlayıcıları, müşterilerinin sözleşme süresinin yatırımın ömrünü kapsayıp kapsamadığı sorusuyla da karşı karşıya kalırlar. Esnek mülkiyet, kiralama ve işletme modelleri bu açığı kapatabilir. Bu nedenle pazar, finansal olarak da, saf ekipman satın alımından hizmet odaklı ve ortaklığa dayalı modellere doğru evrilmektedir.
Bölgeler farklı şekillerde gelişiyor
Île-de-France, en önemli tüketim ve dağıtım bölgesi olmaya devam ediyor. Arazi kıt ve pahalı, trafik düzenlemeleri katı ve hızlı teslimat talepleri yüksek. Bu nedenle yüksek depo yoğunluğu ekonomik olarak cazip. Aynı zamanda, kabul sorunları, bina yüksekliği kısıtlamaları ve karmaşık izin süreçleri, büyük ölçekli yüksek raflı depolama projelerini zorlaştırıyor. Yerleşik lojistik bölgelerindeki uzmanlaşmış tesisler ve otomatik küçük parça ve genel kargo lojistiği ile birleştirilmiş çok katlı konseptler daha olası görünüyor.
Hauts-de-France, Belçika, Manş Denizi, Paris ve Kuzey Avrupa pazarlarına yakınlığından faydalanmaktadır. Bölge, Fransa'daki en büyük büyük ölçekli depo alanına ve güçlü bir sanayi geleneğine sahiptir. Hem ulusal dağıtım hem de üretim tesislerine yakın yüksek tavanlı depolar için oldukça uygundur. Lille-Paris ekseni boyunca, Fransız, Belçika, Hollanda ve İngiliz ticaret akışlarını birleştiren projeler için mükemmel koşullar ortaya çıkmaktadır.
Auvergne-Rhône-Alpes bölgesi ve Lyon çevresindeki koridor, ikinci büyük lojistik merkezini oluşturmaktadır. Kuzey ve Güney Fransa, İtalya, İsviçre ve İber Yarımadası arasında yer alması, merkezi dağıtım konseptlerini desteklemektedir. Güneyde, Marsilya-Fos ve Port-Saint-Louis liman ve ithalat merkezleri olarak önem kazanmaktadır. Burada, otomatik palet depoları konteyner akışlarını birleştirerek ulusal ağlara entegre edebilmektedir. Batı ve güneybatıdaki pazarlar daha küçük olmakla birlikte gıda endüstrisi, havacılık, ticaret ve bölgesel tedarik alanlarında fırsatlar sunmaktadır.
Hizmet sağlayıcılar entegrasyon ve hizmet konusunda rekabet ediyor
Fransız pazarı hem uluslararası sistem sağlayıcılarını hem de yerli uzmanları cezbetmektedir. Başlıca rekabet alanları arasında raf sistemleri, istifleme vinçleri, konveyör ve sıralama teknolojisi, robotik, depo yönetim yazılımı, genel planlama ve tesis hizmetleri yer almaktadır. Büyük uluslararası sağlayıcılar, karmaşık projeleri tek bir kaynaktan sunabilir ve geniş referanslardan yararlanabilirler. Fransız şirketleri ise yerel varlıkları, sektör uzmanlıkları ve daha kısa karar alma süreçleriyle öne çıkmaktadır. Ayrıca, modüler sistemlerle geleneksel iç lojistik pazarlarına giren robotik sağlayıcıları da bulunmaktadır.
Rekabet, bireysel bileşenlerden genel sonuçlara doğru kayıyor. Operatörler artık sadece bir raf veya bir robot satın almıyor, aynı zamanda garantili bir performans, kullanılabilirlik ve ölçeklenebilirlik düzeyi satın alıyorlar. Bu nedenle, simülasyonlar, dijital ikizler, garantili verimlilik ve yaşam döngüsü maliyetleri giderek daha önemli hale geliyor. Servis sözleşmeleri, uzaktan bakım ve yedek parça bulunabilirliği, sözleşmelerin verilmesinde giderek daha belirleyici faktörler haline geliyor. Yoğun bir Fransız servis ağına sahip tedarikçiler, yerel varlığı zayıf olan teknik olarak güçlü rakiplerine göre avantajlı konumdalar.
Aynı zamanda, aşırı tedarikçi bağımlılığı riski de artmaktadır. Tescilli kontrolcüler ve kapalı arayüzler, gelecekteki yükseltmeleri daha pahalı hale getirebilir. Bu nedenle, profesyonel alıcılar birlikte çalışabilirlik, belgelenmiş arayüzler ve bireysel bileşenleri bağımsız olarak yükseltme yeteneğine daha fazla dikkat etmektedir. Piyasa, en ucuz tedarikçiyi değil, teknik performansı uzun vadeli bakım kolaylığı ve ticari istikrarla birleştiren tedarikçiyi ödüllendirmektedir.
Sanayileşmiş alanlar büyüme alanına dönüşüyor
Fransa'nın arazi politikası, mevcut büyük bina stoğu ve zayıf yeni inşaat piyasası, modernizasyonu önemli bir büyüme alanı haline getiriyor. Her mevcut depo yüksek tavanlı depoya dönüştürülemez. Tavan yüksekliği, taban yük kapasitesi, kolon düzeni, yangın güvenliği yönetmelikleri ve güç kaynağı gereksinimleri sınırlamalar getiriyor. Bununla birlikte, çok sayıda seçenek mevcut: otomatik palet taşıyıcıları derin kanal depolamasını optimize edebilir, konveyör sistemleri forklift trafiğinin yerini alabilir ve bitişik silolar mevcut depoları tamamlayabilir.
Mevcut tesislerin iyileştirilmesi projeleri, devam eden operasyonların mümkün olduğunca az aksatılması gerektiği için yeni inşaatlara göre teknik olarak daha zorlayıcıdır. Uygulama genellikle aşamalar halinde gerçekleşir. İlk olarak, veriler ve mevcut sistemler temizlenir, ardından bireysel süreçler otomatikleştirilir ve son olarak sistemler birbirine bağlanır. Bu aşamalı dönüşüm yatırım riskini azaltır ancak net bir hedef mimari gerektirir. Uzun vadeli bir plan olmadan, birbirinden bağımsız otomasyon siloları ortaya çıkar.
Hizmet sağlayıcılar için, görkemli yeni inşaat projelerinin ötesinde geniş bir pazar açılıyor. Depolama ve geri alma makinelerinin yenilenmesi, kontrol sistemlerinin değiştirilmesi, enerji verimliliğinin optimize edilmesi, yazılım geçişi, yangın koruma sistemlerinin uyarlanması ve öngörücü bakım, düzenli gelir sağlıyor. Mekanik sistemlerin elektronik bileşenlerine göre önemli ölçüde daha uzun ömürlü olması nedeniyle, hizmet ve modernizasyon pazarının payının orantısız bir şekilde artması muhtemeldir.
Sürdürülebilirlik ölçülebilir bir ekonomi haline geliyor
Yüksek tavanlı depolar, genellikle daha az yer kaplamaları nedeniyle sürdürülebilir olarak tanımlanır. Bu ifade, ancak tüm yaşam döngüsü dikkate alındığında geçerlidir. Çelik, beton, teknoloji ve bina yüksekliği önemli miktarda emisyon üretir. Otomatik bir depo, geleneksel bir binaya göre otomatik olarak daha iklim dostu değildir. Kapasite kullanımı, kullanım ömrü, enerji tüketimi, malzeme seçimi ve tasarruf edilen arazi miktarı gibi önemli faktörler vardır.
En büyük ekolojik avantaj yoğunlaştırmada yatmaktadır. Yüksek tavanlı bir depo, arazi yoğun genişlemeyi önlerse, ek araziye, erişim yollarına ve iç trafik alanlarına olan ihtiyaç azalır. Sıcaklık kontrollü tesislerde, daha yoğun yapı, palet başına enerji tüketimini önemli ölçüde azaltabilir. Buna ek olarak, fotovoltaik paneller, ısı geri kazanımı, enerji verimli sürücüler ve iyileştirilmiş tepe yük yönetimi de mevcuttur. Bu nedenle sürdürülebilirlik, sadece bir bina etiketi olmaktan ziyade ölçülebilir operasyonel verilerle ilgili bir konu haline gelir.
Tedarik zincirinin kendisi de dikkate alınmalıdır. En uygun konumda bulunan yüksek raflı bir depo, nakliyeyi birleştirebilir ve envanteri merkezileştirebilir. Bununla birlikte, aşırı merkezileşme, daha uzun nihai rotalara yol açabilir ve tek bir konuma bağımlılığı artırabilir. Bu nedenle, en ekonomik ve ekolojik yaklaşım her zaman en büyük depo değil, doğru ağ yapısıdır. Fransa'nın büyüklüğü ve bölgesel çeşitliliği, genellikle merkezi yüksek performanslı merkezler ve daha küçük bölgesel düğümlerin bir kombinasyonunu desteklemektedir.
Aşırı hızlı otomasyon hamlesinin riskleri
Büyüme beklentileri, yüksek raflı depoların önemli teknik ve stratejik riskler taşıdığı gerçeğini gölgelememeli. En yaygın hata, istikrarsız bir süreci otomatikleştirmektir. Zayıf ana veriler, tutarsız yük taşıyıcıları ve belirsiz envanter kuralları otomasyonla çözülmez, aksine daha yüksek hızda yeniden üretilir. Yatırım yapmadan önce süreçler standartlaştırılmalı ve veri kalitesi güvence altına alınmalıdır.
İkinci bir risk ise aşırı boyutlandırmadır. Olağanüstü büyüme yıllarına dayalı tahminler, kapasitesi daha sonra yetersiz kullanılan tesislere yol açabilir. Ancak devam eden sabit maliyetler aynı kalır. Tersine, genişleme alanları veya ek hatlar eksikse, yetersiz boyutlandırılmış bir tesis darboğaz haline gelebilir. Bu nedenle, iyimser ortalama tahminlerden ziyade senaryo planlaması, modüler rezervler ve gerçekçi tepe yük profilleri daha önemlidir.
Üçüncüsü, tam otomasyon operasyonel riskin yoğunlaşmasını artırır. Manuel bir depo, tek tek makinelerin arızalanması durumunda genellikle sınırlı ölçüde çalışmaya devam edebilir. Yüksek düzeyde birbirine bağlı bir sistemde, arızalar bir dizi sorunu tetikleyebilir. Yedek konveyör sistemleri, ayrı yangın bölmeleri, acil durum güç kaynakları, yeniden başlatma planları ve manuel yedekleme süreçleri maliyetlidir, ancak ekonomik sağlamlığın bir parçasıdır. Dayanıklılık teknik bir eklenti değil, sisteme entegre edilmiş bir sigorta özelliğidir.
2030'a kadar olan pazar
2030 yılına kadar, Fransa'daki otomatik yüksek raflı depolar pazarının, genel lojistik alan stokundan daha hızlı büyümesi bekleniyor. Daha dar kapsamlı AS/RS pazarı için yıllık nominal büyümenin yaklaşık %7 ila %9 olması makul bir temel oluşturuyor. Daha geniş akıllı depolama segmentleri zaman zaman daha güçlü bir büyüme gösterebilir. Bununla birlikte, büyüme düzensiz olacak ve bireysel büyük ölçekli projeler tarafından yönlendirilmeye devam edecektir. Büyük bir endüstriyel, ticari veya soğuk hava deposu, yıllık pazarı önemli ölçüde değiştirebilir.
Temel senaryoda, Fransız ekonomisi yalnızca yavaş bir şekilde toparlanıyor. Fransa Merkez Bankası, 2026'da sadece %0,4, 2027'de %0,9 ve 2028'de %1,2'lik bir büyüme bekliyor. Özel yatırımlar başlangıçta finansman maliyetleri ve belirsizlik nedeniyle sınırlı kalacak. Aynı zamanda, çevrimiçi perakende, işlem hacimleri ve tedarik zinciri kapasitesine yönelik talepler artmaya devam ediyor. Bu nedenle şirketler, verimlilik üzerinde net bir etkisi olan projelere seçici olarak yatırım yaparken, spekülatif veya yeterince korunmamış girişimler erteleniyor.
Olumlu bir senaryoda, düşen finansman maliyetleri, daha istikrarlı enerji fiyatları ve endüstriyel yatırımlardaki canlanma piyasayı hızlandıracaktır. Arazi kıtlığı ve arazi politikası daha sonra ek projeleri tetikleyecektir. Olumsuz bir senaryoda ise, zayıf tüketici talebi, mali belirsizlik, yüksek enerji fiyatları ve geciken izinler daha fazla gecikmeye yol açacaktır. Buna rağmen, mevcut tesisler eski teknolojiyle süresiz olarak çalıştırılamayacağından, modernizasyon piyasası nispeten güçlü kalacaktır.
Gerçek rekabet avantajı metreküpte yatmaktadır
Fransa'nın yüksek tavanlı depo pazarı, yaygın bir inşaat patlamasıyla değil, daha ziyade yüksek kaliteli yatırım dalgasıyla karşı karşıya. Standart depo alanına olan düşük talep ve artan boşluk oranı bu değerlendirmeyi çelişmiyor. Aksine, pazarın daha parçalı hale geldiğini gösteriyor. Eski, verimsiz binalar cazibesini kaybederken, otomasyona, enerji verimli sistemlere ve yüksek yoğunluklu depolama konseptlerine uygun alanlar değer kazanıyor.
Temel ekonomik itici güç, alan verimliliğidir. Geleneksel bir depoda alan yönetilirken, modern yüksek raflı bir depoda hacim yönetilir. Bu değişim, Fransa için özellikle önemlidir çünkü ülke aynı anda büyük bir lojistik altyapısına, güçlü tüketici merkezlerine, çeşitli bir sanayi sektörüne ve giderek daha kısıtlayıcı hale gelen alan hedeflerine sahiptir. Buna ek olarak, çevrimiçi perakendede artan işlem hacimleri ve manuel ölçeklendirmeyi zorlaştıran bir işgücü piyasası da söz konusudur.
Kazananlar otomatik olarak en yüksek binaların işletmecileri olmayacak. Başarılı projeler, konum, ürün yapısı, verimlilik, yazılım, yangın koruma, enerji tedariği ve finansmanın mükemmel bir şekilde uyumlu olduğu projelerdir. Sağlam bir işletme konsepti olmadan teknik olarak etkileyici bir sistem sermayeyi yok edebilir. Öte yandan, hassas boyutlandırılmış, entegre ve genişletilebilir yüksek raflı bir depo, on yıllarca verimliliği güvence altına alabilir.
Bu durum, Fransız pazarını pasif bir depo yapısından stratejik bir varlık olarak otomatikleştirilmiş altyapıya dönüştürüyor. 2030 yılına kadar büyük ölçekli ve gösterişli projelerin sayısı sınırlı kalacak olsa da, entegre teknoloji, yazılım ve hizmetlerin değeri önemli ölçüde artacaktır. İleriye dönük belirleyici pazar göstergesi, yeni kiralanan alandan ziyade, metreküp, çalışma saati ve kilovat saat başına verimli bir şekilde yönetilen palet, konteyner ve sipariş sayısı olacaktır. Bu nedenle, Fransa'nın lojistik sektörü sadece yatay olarak genişlemekle kalmıyor; daha akıllı, daha yoğun ve giderek daha dikey hale gelmelidir.
Danışmanlık - Planlama - Uygulama

Konrad Wolfenstein
Kişisel danışmanınız olarak hizmet vermekten mutluluk duyarım.
Benimle wolfenstein∂xpert.digital iletişime
Beni +49 7348 4088 965 numarasından arayabilirsiniz .
İç lojistik uzmanlarınız

Yüksek raflı depolar ve otomatik depolama sistemleri için komple çözümlerin danışmanlığı, planlaması ve uygulanması - Resim: Xpert.Digital
Daha fazla bilgi burada: