Büyük Britanya'da otomatik depolar ve yüksek raflı depolar: Yeni lojistik ekonomisi
Xpert Ön Sürümü

Available in 27 languages 📢
Google'da Xpert.Digital'i tercih edinⓘYayınlanma tarihi: 27 Eylül 2026 / Güncelleme tarihi: 27 Eylül 2026 – Yazar: Konrad Wolfenstein
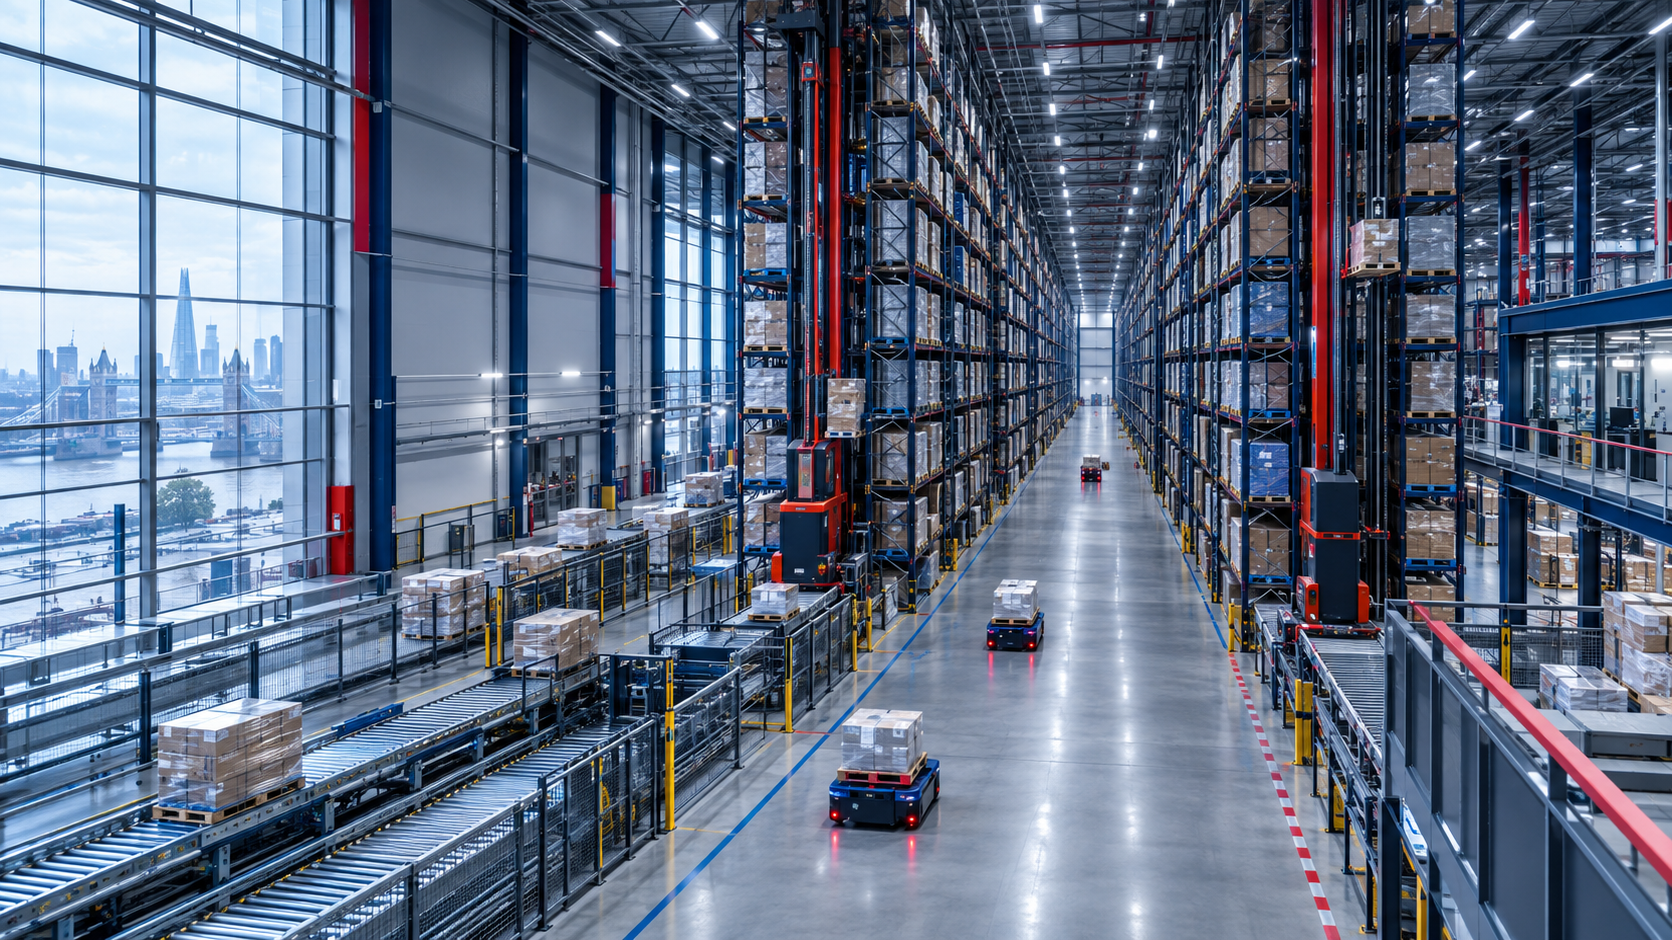
Büyük Britanya'da otomatik depolar ve yüksek raflı depolar: Yeni lojistik ekonomisi – yapay zeka destekli yaratıcı görsel: Xpert.Digital
Enerji verimliliği ve otomasyon: İngiliz yüksek raflı depo pazarının dönüşümü
Arazi alanının büyümesinden verimliliğe: Büyük Britanya'da depolama sektörünün gelişimi
Lojistik 2035: Yüksek raflı depo pazarı yatırımcılar için neler sunuyor – maliyet düşürmenin anahtarı yüksek raflı depolar
İngiltere'deki yüksek raflı depo pazarı, modern lojistiğin zorlukları ve fırsatlarının yönlendirdiği temel bir dönüşümden geçiyor. Pandeminin tetiklediği bir patlama ve ardından gelen düzeltme sonrasında, odak noktası sadece depolama kapasitesini genişletmekten mevcut alanın verimli kullanımına kaydı. Artan işçilik maliyetleri, uygun arazi kıtlığı ve yüksek enerji fiyatlarının hakim olduğu bir dönemde, yüksek raflı depoların akıllı otomasyonu işletmeler için hayati bir strateji haline geliyor. Bu gelişme, sadece maliyet düşürme ve verimlilik iyileştirmeleri için değil, aynı zamanda sürdürülebilir, geleceğe yönelik lojistik çözümler yaratmak için de yeni yollar açıyor. Bu analiz, İngiltere'deki yüksek raflı depo pazarının mevcut trendlerini, zorluklarını ve beklentilerini inceliyor ve depo alanı gereksinimlerinin önümüzdeki yıllarda nasıl gelişeceğini gösteriyor.
Uzayı yalnızca yatay bir şekilde düşünenler, maliyet, kapasite ve teslimat yeteneği yarışını kaybedeceklerdir
İngiltere'deki yüksek raflı depolar pazarı yeni bir gelişim evresine giriyor. Pandeminin tetiklediği patlamanın ardından lojistik gayrimenkul piyasasında yaşanan düzeltme ve yıllarca süren yüksek inşaat, enerji ve finansman maliyetleri nedeniyle, her ek depo alanı otomatik olarak stratejik bir kazanç olarak değerlendirilmiyor. Kritik faktör, bir arsa, bir bina ve kullanılan bir kilovat saat enerjiden ne kadar kullanılabilir kapasite, verimlilik ve tedarik güvenliği elde edilebileceğidir. Bu durum, ekonomik odağı sadece zemin alanını artırmaktan, mevcut alanı daha verimli kullanmaya kaydırıyor. Otomatik yüksek raflı depolar için yapısal fırsat tam olarak burada yatıyor.
Bu bağlamda, yüksek raflı bir depo sadece raflarla donatılmış, özellikle yüksek bir bina değildir. Destekleyici yapı, raf teknolojisi, konveyör teknolojisi, istifleme vinçleri veya taşıma sistemleri, sensörler, güç kaynağı, yangın koruma ve yazılımı içeren entegre bir yatırım sistemidir. Ekonomik değeri, bu bileşenlerin etkileşiminden kaynaklanır. Bina cephesi hacim yaratır, otomasyon bu hacmi kolayca erişilebilir depolama alanlarına dönüştürür ve yazılım envanteri, siparişleri ve malzeme hareketlerini kontrol eder. Bu nedenle ilgili pazar, sadece raf veya vinç satışından daha fazlasını kapsar. Planlama, inşaat ve sistem entegrasyonundan depo yönetimi ve malzeme akışı yazılımına, ayrıca bakım, modernizasyon ve uzun vadeli hizmet sözleşmelerine kadar uzanır.
Bu pazar, özellikle Büyük Britanya için oldukça ilgi çekici çünkü aynı anda birçok gelişme yaşanıyor: perakendede çevrimiçi satışların çok yüksek payı, artan işçilik maliyetleri, uygun lojistik alanlarında kronik kıtlık, teslimat güvenilirliği ve izlenebilirliğine yönelik artan talepler ve sıcaklık kontrollü depolamaya olan artan ihtiyaç. Aynı zamanda, genel ekonomik büyümenin zayıf olması, yüksek elektrik fiyatları, pahalı sermaye, şebeke bağlantı sorunları ve uzun izin süreçleri fren görevi görüyor. Bu nedenle pazar ne basit bir büyüme patlaması ne de durgun bir niş. Teknik ve ekonomik olarak sağlam projelerin, genel otomasyon programlarına kıyasla önemli ölçüde daha iyi beklentilere sahip olduğu seçici bir yatırım pazarıdır.
Çeşitli boyutlarda ürünlerin bulunduğu bir pazar
İngiltere'deki yüksek raflı depo pazarının büyüklüğünü tek bir rakamla güvenilir bir şekilde tanımlamak mümkün değildir. Piyasa araştırmaları farklı tanımlar kullanmaktadır. Dar kapsamlı analizler yalnızca otomatik depolama ve geri alma sistemlerini (AS/RS), yani paletler, konteynerler veya kartonlar için klasik AS/RS çözümlerini dikkate alır. Daha geniş kapsamlı çalışmalar ise konveyör teknolojisi, sıralama, mobil robotlar, sipariş toplama teknolojisi, depo yürütme sistemleri ve diğer otomasyon bileşenlerini de içerir. Bu durum, çelişkili piyasa verilerinden ziyade farklı tanımlardan kaynaklanan önemli farklılıklara yol açmaktadır.
Daha dar kapsamlı Birleşik Krallık AS/RS pazarı için, 2025 yılı için yaklaşık 219 milyon ABD doları hacim öngörülmektedir. 2026 yılında yaklaşık 264 milyon ABD dolarına ve 2035 yılına kadar yaklaşık 507 milyon ABD dolarına ulaşması beklenmektedir. Bu, 2026 ile 2035 yılları arasında yıllık ortalama yaklaşık %7,5'lik nominal bir büyümeye karşılık gelir. Bu tanım, otomatik yüksek raflı depolar için temel pazarı yakından yansıtmaktadır, ancak bir binanın tüm proje değerini veya ilgili tüm otomasyon çözümlerini kapsamamaktadır.
Daha geniş kapsamlı tahminler, İngiltere'deki depo otomasyonu pazarının 2023 gibi erken bir tarihte bir milyar ABD dolarını aşacağını ve 2030 yılına kadar üç milyar ABD dolarını geçeceğini öngörüyor. Diğer tahminler ise pazar hacminin 2025 için daha da yüksek olacağını ve 2030'ların başlarına kadar %15 civarında büyüme oranları öngörüyor. Bu rakamlar doğrudan karıştırılmamalıdır. Bununla birlikte, ortak bir eğilimi göstermektedirler: Otomasyon, toplam depo alanından daha hızlı büyüyor ve genel projede yazılım, hizmet ve robotik ile ilgili bileşenlerin payı artıyor.
Burada dikkat çekici olan, başlangıç noktasının düşük olmasıdır. İngiliz depolama sektöründen elde edilen tahminlere göre, depoların %20'sinden azında önemli düzeyde otomasyon bulunmaktadır. Bu rakam, tek konveyör hatlarından büyük ölçüde otonom sistemlere kadar çok farklı otomasyon seviyelerini de kapsamaktadır. Bu nedenle, gerçekten tamamen otomatikleştirilmiş yüksek raflı depoların sayısı, Birleşik Krallık'taki toplam depo sayısından önemli ölçüde daha azdır. Bu durum, uzun vadeli iyileştirme potansiyeli yaratmaktadır, ancak bu, tüm depoların beşte dördünün kısa vadede otomatikleştirilebileceği anlamına gelmez. Birçok bina çok alçak, çok küçük, yapısal olarak uygunsuz, yalnızca kısa vadeli sözleşmelerle kiralanabilir veya yüksek yatırımları haklı çıkaracak kadar operasyonel olarak istikrarsızdır.
Toprak patlamasından verimlilik sorusuna
Birleşik Krallık lojistik gayrimenkul piyasası, 2020 ve 2021'in olağanüstü yıllarının ardından normale döndü. Pandemi sırasında perakendeciler, kargo şirketleri ve lojistik firmaları, kıt alan için yoğun bir rekabet içindeydi. Sonrasında, spekülatif yeni inşaatlar ve geri dönen mevcut mülkler piyasaya girerken, şirketler daha temkinli yatırım kararları aldı. Boşluk oranları yükseldi ve kiracılara daha fazla seçenek sundu. Ancak bu normalleşme, lojistik talebinde yapısal bir çöküş anlamına gelmiyor.
100.000 metrekare veya daha büyük depolar için, 2025 yılında yaklaşık 33 milyon metrekarelik alanın kullanıldığı kaydedildi. Bu rakam, önceki iki yıla ait rakamlardan önemli ölçüde daha yüksek ve pandemi öncesi uzun vadeli ortalamanın da üzerindeydi. Dahil edilen mülklerin minimum büyüklüğüne bağlı olarak, 2025 yılında toplam İngiliz lojistik alanı kullanımı yaklaşık 40,8 milyon metrekareye ulaştı. Aynı zamanda, büyük ölçekli segmentteki boşluk oranı yıl sonunda yüzde sekizin biraz altındaydı. Bu oran, aşırı kıtlık dönemine göre daha yüksekti, ancak henüz yaygın bir arz fazlasının göstergesi değildi.
Yüksek tavanlı depolar için, bu boşluğun niteliksel bileşimi özellikle önemlidir. Mevcut alanların bir kısmı, tavan yüksekliği, zemin taşıma kapasitesi, enerji verimliliği, güç kaynağı, saha tasarımı ve otomasyon gibi modern gereksinimleri karşılamayan eski binalardan oluşmaktadır. Bu nedenle, genel piyasa yeterli alan sunarken, uygun konumlarda birinci sınıf, otomasyona hazır mülkler az sayıda kalmaktadır. Birinci sınıf ve ikinci sınıf lojistik mülkler arasındaki artan kira farkı bu kutuplaşmayı doğrulamaktadır. Modern binalar, sadece daha fazla alan değil, aynı zamanda daha düşük işletme maliyetleri, daha iyi enerji performansı ve daha fazla teknik esneklik sundukları için daha yüksek fiyatlara sahiptir.
Dolayısıyla temel ekonomik değişim şu: Şirketler artık öncelikle metrekare kiralamıyor veya inşa etmiyor, bunun yerine kapasite satın alıyor. Yüksek raflı bir depo, geleneksel bir salona kıyasla aynı alanda önemli ölçüde daha fazla palet veya konteyner barındırabilir. Yürüme ve araç mesafelerini azaltabilir, envanteri daha hassas bir şekilde yönetebilir ve daha uzun çalışma süreleri boyunca daha tutarlı bir verimlilik sağlayabilir. Arazi, binalar ve işçilik ne kadar pahalılaşırsa, bu artan yoğunluk o kadar değerli hale gelir. Bu nedenle yüksek raflı depolar pazarı, yalnızca artan mal hacimlerinden değil, aynı zamanda mevcut kaynakları daha verimli kullanma ihtiyacından da faydalanmaktadır.
Çalışma, yatırımın itici gücü haline gelir
Otomasyonun en güçlü ekonomik itici gücü şu anda işgücü maliyetlerinden kaynaklanmaktadır. Birleşik Krallık'ta 21 yaş ve üzeri çalışanlar için Ulusal Asgari Ücret Nisan 2026'da saat başına 12,71 sterline yükseldi. Nisan 2025 gibi erken bir tarihte, işverenin Ulusal Sigorta'ya katkısı %13,8'den %15'e çıkarılırken, zorunlu katkılar için yıllık gelir eşiği 9.100 sterlinden 5.000 sterline düştü. Bu durum, özellikle çok sayıda yarı zamanlı veya düşük ücretli çalışanı olan işgücü yoğun işletmeleri orantısız bir şekilde etkiledi.
Bir depo için saatlik ücretler tek önemli faktör değildir. Gerçek işçilik maliyetleri arasında sosyal güvenlik katkıları, emeklilik katkıları, gece ve hafta sonu çalışmaları için ek ücretler, tatil, hastalık izni, işe alım, eğitim, kişisel koruyucu ekipman ve yönetim giderleri yer alır. Dolaylı maliyetler ayrıca çalışan devri, mevsimsel kıtlıklar ve dalgalanan verimlilikten de kaynaklanır. Manuel depo süreçlerinde, yüksek personel devri hata oranlarını artırabilir ve yoğun dönemlerde verimliliği sınırlayabilir.
Otomasyon, personel ihtiyacını ortadan kaldırmaz, ancak yapısını değiştirir. Daha az çalışan palet taşır veya uzun toplama rotalarında yürür. Aynı zamanda, mekatronik mühendislerine, bakım uzmanlarına, kontrol teknisyenlerine, veri analistlerine ve deneyimli vardiya amirlerine olan talep artar. Bu nedenle, otomatikleştirilmiş yüksek raflı bir depo, iş gücünü makinelerle basitçe değiştirmez. Büyük, sık sık değişen operasyonel iş gücünü, daha küçük, daha nitelikli ve daha teknik odaklı bir iş gücüyle, ayrıca amortisman, enerji ve hizmet maliyetleriyle değiştirir.
Bu değişim, özellikle süreçlerin standartlaştırıldığı, hacimlerin yüksek olduğu ve çalışma saatlerinin uzun olduğu yerlerde verimliliği artırır. Sadece tek bir vardiyada düşük kapasiteyle çalışan bir sistem, yüksek sabit maliyetlerini haklı çıkarmakta zorlanır. Buna karşılık, haftanın altı veya yedi günü, 7/24 çalışan bir sistem, sermaye maliyetlerini önemli ölçüde daha fazla operasyona yayar. Bu nedenle, gıda perakendeciliği, tüketim malları, ilaç, yedek parça, üretim tedariği ve sıcaklık kontrollü lojistik özellikle cazip uygulama alanlarıdır. Kritik faktör, kurtarılan iş sayısının soyut rakamı değil, on ila yirmi yıl boyunca toplam süreç maliyetlerinin iskonto edilmiş karşılaştırmasıdır.
Çevrimiçi perakendecilik hâlâ arka plandaki gürültü olmaya devam ediyor
Pandeminin yol açtığı artışın ardından İngiliz çevrimiçi perakendeciliği önceki seviyelerine geri dönmedi. Toplam perakende satışlarındaki çevrimiçi satışların payı 2025 yılında ortalama %27 civarında gerçekleşti; bu oran 2019'daki yaklaşık %19'dan önemli ölçüde daha yüksek. Aralık 2025'te perakende harcamalarının %28'inden fazlası çevrimiçi olarak yapıldı. Bu oran 2026'da da benzer seviyede kaldı. Bu durum, İngiltere'yi Avrupa'nın en dijitalleşmiş perakende pazarlarından biri haline getiriyor.
Ancak yüksek raflı depolar için gelir artışı tek başına belirleyici faktör değildir. Çevrimiçi siparişler genellikle birçok farklı üründen oluşan küçük gönderilerden, kısa işlem sürelerinden ve envanter doğruluğuna yönelik yüksek taleplerden oluşur. Bu durum konteyner depolama, mini yük sistemleri, mekik çözümleri ve kompakt ürün-kişi konseptlerini destekler. Geleneksel palet yüksek raflı depolar ise dolaylı olarak fayda sağlar çünkü yukarı akış toplama alanları için ikmal sağlarlar veya ulusal dağıtım merkezlerinde büyük envanterleri birleştirirler.
E-ticaretin etkisi, çok kanallı perakendecilikle daha da güçleniyor. Perakendeciler, şubelere, son müşterilere ve teslimat noktalarına tek bir envanterden tedarik sağlamak zorundalar. Bu durum, malzeme akışlarını daha karmaşık hale getiriyor, iadeleri daha önemli kılıyor ve envanteri daha parçalı hale getiriyor. Otomatik depo teknolojisi, yazılım tüm kanalları entegre ettiği takdirde, bu karmaşıklığı daha yönetilebilir hale getirebilir. Güçlü bir depo yönetim ve sipariş kontrol sistemine sahip olmayan izole bir yüksek raflı depo, sorunu çözmez.
Aynı zamanda, çevrimiçi perakendeciliğin de abartılmaması gerekiyor. Pandemi sırasında yaşanan aşırı kapasite artışı, kısa vadeli talep zirvelerinin büyük ölçekli, uzun vadeli yatırımlar için yeterli bir temel olmadığını göstermiştir. Bu nedenle başarılı projeler giderek daha çok istikrarlı çok yıllık hacimlere, çoklu satış kanallarına ve esnek sistem mimarilerine dayanmaktadır. Piyasa, sınırsız çevrimiçi büyüme varsayımından uzaklaşarak, otomasyonun maliyetleri, kaliteyi ve teslimat güvenilirliğini orta düzeyde gelir artışıyla bile iyileştirdiği dayanıklı iş modellerine doğru ilerliyor.
Soğuk hava insanları daha yüksek rakımlara doğru itiyor
İngiltere'deki yüksek tavanlı depolar için en belirgin büyüme alanı dondurulmuş ve soğutulmuş lojistik sektörüdür. Burada alan, işçilik ve enerji maliyetleri özellikle iç içe geçmiştir. Soğuk depolama tesisleri pahalı yalıtım, yüksek performanslı soğutma sistemleri, nem kontrollü geçişler ve gelişmiş güvenlik teknolojisi gerektirir. Kullanılmayan her metreküp, depolama geliri üretmeden uzun vadeli soğutma maliyetlerine yol açar. Bu nedenle, yüksek, kompakt ve büyük ölçüde kapalı bir tesis, alan ve enerji verimliliğini artırır.
Otomatik depolama ve geri alma sistemleri, insan emeğinin yorucu ve pahalı olduğu koşullar altında da çalışır. Dondurucu alanda daha az personel, çok düşük sıcaklıklarda bekleme sürelerini azaltır, güvenlik risklerini düşürür ve sürekli çalışmayı kolaylaştırır. Kompakt, çok katmanlı depolama ve kontrollü hava kilitleri soğuk kaybını sınırlayabilir. Sektör tahminleri, uygun tasarımla, daha az yoğun ve daha açık sistemlere kıyasla enerji tüketiminde önemli bir azalma potansiyeli olduğunu göstermektedir.
Birçok büyük ölçekli proje, bunun zaten gerçek bir yatırım trendi olduğunu gösteriyor. Magnavale'nin Easton'daki yüksek raflı soğutmalı deposu yaklaşık 47,5 metre yüksekliğe ulaşıyor ve yaklaşık 101.000 palet alanı sunuyor. Proje, 130 milyon sterlinin üzerinde bir yatırımı temsil ediyor ve otomatik depolamayı enerji verimli bir bina cephesi ve yenilenebilir enerjiyle birleştiriyor. Avonmouth için yaklaşık 90.000 palet alanına sahip başka bir otomatik yüksek raflı derin dondurucu depo planlanıyor. NewCold, aynı anda Corby ve Wakefield'deki İngiltere kapasitesini genişletiyor; yalnızca Wakefield'deki planlanan genişleme aşamasının yaklaşık 19.400 ek palet alanı yaratması bekleniyor.
Bu projeler, sayıca az olmalarına rağmen, genel pazar için çok daha önemlidir. Tek bir büyük depo, çelik konstrüksiyon, konveyör teknolojisi, soğutma teknolojisi, kontrol sistemleri, yangın koruma ve servis alanlarında önemli kaynakları meşgul eder. Aynı zamanda, referanslar, uzmanlık ve standartlaştırılmış teknik çözümler yaratır. Bu da sonraki yatırımcılar için algılanan proje riskini azaltır. Bu nedenle, İngiliz dondurulmuş gıda sektörü, özellikle yüksek, raflı ve tamamen otomatik tesisler için öncü rol üstlenebilir.
Sanayi, itici güç olarak ticaretin yerini alıyor
İngiliz lojistik gayrimenkul piyasasında dikkat çekici bir değişiklik, sanayinin artan rolüdür. 2025 yılına kadar, imalat şirketleri büyük depo ve sanayi binalarının toplam kullanımının yaklaşık üçte birini oluşturmuştur. Bu durum, sanayiyi perakende ve dağıtım sektörlerindeki birçok geleneksel kullanıcı grubunun önüne geçirmiştir. Bu gelişme yalnızca döngüsel değil, aynı zamanda tedarik zincirlerinin yeniden yapılandırılmasıyla da bağlantılıdır.
Brexit, pandemi, jeopolitik gerilimler ve küresel ulaşım yollarındaki aksamalar, son derece yalın tedarik zincirlerinin maliyetlerini ortaya çıkardı. Şirketler, kritik bileşenlerin güvenlik stoklarını artırıyor, ek tedarikçileri nitelendiriyor ve seçilen tedarik yollarını kısaltıyor. Bu, üretimin tamamen İngiltere'ye geri taşınması anlamına gelmiyor. Daha olası olan, seçici bölgeselleşmedir: kritik parçalar, yedek parçalar ve yüksek değerli ara ürünler kullanım noktasına daha yakın yerlerde stoklanırken, standartlaştırılmış seri üretilen mallar küresel olarak tedarik edilmeye devam ediyor.
Yüksek raflı depolar, güvenilir hareket modellerine sahip çok sayıda palet veya yük taşıyıcıyı depolarken bu strateji için oldukça uygundur. Otomotiv, gıda, içecek, kimya ve tüketim malları sektörlerinde, üretim tedariği ile nihai ürün lojistiğini birbirine bağlayabilirler. Fabrika alanlarına doğrudan entegrasyon özellikle caziptir çünkü orada arazi sınırlıdır ve malzeme akışları, yüksek oranda dalgalanma gösteren nakliye depolarına göre daha tahmin edilebilirdir.
Endüstriyel talepteki artış, tedarikçiler için de gereksinimleri değiştiriyor. Hızlı sipariş toplama ve kargo gönderimi artık yeterli değil; yüksek kullanılabilirlik, hassas sıralama, parti takibi ve üretim sistemlerine güvenli arayüzler şart. Arıza süreleri bir üretim hattını aksatabilir ve gecikmiş tek bir siparişe kıyasla önemli ölçüde daha yüksek takip maliyetlerine neden olabilir. Bu durum, yedek teknoloji, öngörücü bakım ve uzun vadeli yedek parça tedarikinin önemini artırıyor.
LTW İç Lojistik Çözümleri

LTW Intralogistics – Akış Mühendisleri - Görsel: LTW Intralogistics GmbH
LTW, müşterilerine tek tek bileşenler değil, entegre komple çözümler sunmaktadır. Danışmanlık, planlama, mekanik ve elektroteknik bileşenler, kontrol ve otomasyon teknolojisi, yazılım ve servis – her şey ağ üzerinden birbirine bağlanmış ve hassas bir şekilde koordine edilmiştir.
Temel bileşenlerin şirket içinde üretilmesi özellikle avantajlıdır. Bu, kalite, tedarik zincirleri ve arayüzlerin en iyi şekilde kontrol edilmesini sağlar.
LTW güvenilirlik, şeffaflık ve iş birliğine dayalı ortaklığı temsil eder. Sadakat ve dürüstlük şirketin felsefesine sıkıca bağlıdır; burada el sıkışmanın hala bir anlamı vardır.
Bununla ilgili olarak:
İngiliz pazarında yüksek tavanlı depoların dönüşümü
Coğrafya, altyapı ve elektriği takip eder
İngiltere'deki yüksek raflı depoların coğrafi odak noktası, Midlands'ın "Altın Üçgeni" olarak adlandırılan bölgesinde yer almaktadır. Buradan, nüfusun büyük bir bölümüne birkaç saatlik sürüş mesafesinde ulaşılabilir. Bölge, M1, M6 ve M42 gibi otoyolları, önemli demiryolu ve yük taşımacılığı koridorlarını ve yoğun bir lojistik hizmet sağlayıcıları, sanayi şirketleri ve işgücü ağını birbirine bağlamaktadır. Bu nedenle Doğu Midlands ve Batı Midlands, ulusal dağıtım merkezleri için en önemli konumlar olmaya devam etmektedir.
Ancak, konum kararlarının ardındaki mantık giderek daha incelikli hale geliyor. Yorkshire ve Kuzeydoğu genellikle daha uygun fiyatlı arazi ve üretim tesislerine ve limanlara iyi bağlantılar sunuyor. Kuzeybatı, Manchester ve Liverpool çevresindeki koridorlardan faydalanıyor. M62 boyunca uzanan bölgeler Doğu ve Batı kıyılarını birbirine bağlıyor. Güneybatı ve Güney Galler'de, şirketler Midlands'tan uzun yolculukları azaltmak istiyorlarsa, ek kapasite avantajlı olabilir. Londra ve Güneydoğu, satın alma gücü ve nüfus yoğunluğu nedeniyle cazip olmaya devam ediyor, ancak yüksek arazi fiyatları ve arazi kıtlığı, çok büyük, zemin seviyesinde tesislerin inşasını zorlaştırıyor.
Tam da bu alanlarda yükseklik, arazi verimliliğini artırır. Yüksek tavanlı bir depo, pahalı arazileri daha yoğun bir şekilde kullanabilir, ancak kentsel veya banliyö alanlarda görüş hatları, komşu çatışmaları ve planlama düzenlemeleriyle daha hızlı karşılaşır. Yoğun nüfuslu bölgelerde, lojistik projeleri ayrıca konut projeleri, veri merkezleri ve diğer ticari kullanımlarla da rekabet eder. Yüksek kapasiteli elektrik bağlantılarına sahip alanlar özellikle rağbet görmektedir. 2024 yılından bu yana, Büyük Britanya'da endüstri ve lojistik için uygun çok sayıda alan veri merkezi geliştiricileri tarafından güvence altına alınmıştır. Bu durum sadece depo pazarından araziyi çekmekle kalmaz, aynı zamanda şebeke kapasitesi için rekabeti de yoğunlaştırır.
Bu nedenle, yatırımcılar için şebeke bağlantısı erken bir karar kriteri haline geliyor. Otomatik yüksek raflı bir depo, bir veri merkezinin sürekli güç çıkışına mutlaka ihtiyaç duymasa da, konveyör teknolojisi, şarj altyapısı, soğutma, ısıtma, aydınlatma ve BT için güvenilir elektrik kapasitesine ihtiyaç duyar. Zamanında bağlantısı olmayan ucuz bir arsa, garantili enerji kaynağına sahip daha pahalı bir konumdan ekonomik olarak daha az değerli olabilir. Bu nedenle, yer seçimi, bina tasarımı ve enerji konsepti sürecin çok daha erken aşamalarında entegre edilmelidir.
Sermaye yoğunluğu kazananları ve kaybedenleri birbirinden ayırır
Yüksek tavanlı depolar, sermaye yoğun ve uzun vadeli yatırımlardır. Midlands'deki standart dağıtım merkezleri için, 2025 ve 2026 yılları için yaklaşık olarak metrekare başına 71 ila 105 £ arasında kaba inşaat maliyetleri tahmin edilmektedir. Otomasyon hazırlığı, daha yüksek kat yük kapasitesi, ek kapasite ve gelişmiş bina teknolojisine sahip üst düzey lojistik binaların metrekare başına 121 ila 167 £ arasında bir maliyete sahip olması daha olasıdır. Sıcaklık kontrollü binaların maliyeti metrekare başına yaklaşık 167 ila 230 £ veya daha fazla olabilir. Spesifik gereksinimlere bağlı olarak, gerçek otomasyon, raf teknolojisi, yazılım, soğutma teknolojisi ve arazi maliyetleri ek olarak hesaplanabilir.
Bu aralıklar, kararın metrekare başına inşaat maliyetlerinin basit bir karşılaştırmasına dayandırılamayacağını göstermektedir. Yüksek bir depo, önemli ölçüde daha büyük geleneksel bir salonla aynı kapasiteyi daha küçük bir alanda sağlayabilir. Bu, depolama alanı başına gereken arazi, çatı ve cephe alanlarını azaltır. Aynı zamanda, temel, toleranslar, çelik, yangın koruma, montaj ve devreye alma gereksinimleri artar. Bu nedenle, doğru ölçüt bina fiyatı değil, kalıcı olarak kullanılabilir performans ve kapasite birimi başına net bugünkü değerdir.
Finansman, hâlâ çok önemli bir faktör olmaya devam ediyor. Yükselen faiz oranları sermaye maliyetlerini artırıyor ve fiilen amortisman süresini uzatıyor. Özel binalar için potansiyel gelecekteki kiracı havuzu daha küçük olabilir. Belirli bir mal akışına göre tasarlanmış yüksek tavanlı bir depoyu yeniden kiraya vermek, standart bir depoya göre daha zordur. Bu nedenle bankalar ve gayrimenkul yatırımcıları, kredi değerliliğine, kira süresine, alternatif kullanımlara uygunluğa ve bina ile teknik risklerin ayrılmasına daha fazla dikkat ederler.
Bu durum yeni sözleşme modellerine yol açar. Bina sahipleri bina kabuğunu finanse edebilirken, kullanıcı otomasyon maliyetini üstlenir. Lojistik hizmet sağlayıcıları, uzun vadeli müşteri sözleşmeleri yoluyla kapasite güvencesi sağlayabilir. Üreticiler ve entegratörler daha kapsamlı hizmet paketleri, modernizasyon planları veya belirli sektörlerde kiralama benzeri modeller sunar. En ekonomik olarak uygulanabilir projeler, kiralama sözleşmesi, varlık ömrü, müşteri tutma ve finansman süresinin uyumlu olduğu projelerdir. İşletme sözleşmesi beş yıl sonra sona ererse, ancak sistemin on beş yıl boyunca amortize edilmesi gerekiyorsa, teknik olarak mükemmel bir çözüm başarısız olabilir.
Elektrik fiyatı enerji verimliliğiyle buluşuyor
Birleşik Krallık'ta endüstriyel elektrik fiyatları uluslararası standartlara göre yüksektir. 2025'in dördüncü çeyreğinde, imalat şirketleri İklim Değişikliği Vergisi hariç ortalama olarak kilovat saat başına yaklaşık 16,8 peni ödedi. Bu rakam bir yıl öncesine göre daha düşük olsa da, enerji yoğun yatırımları önemli ölçüde etkileyen bir seviyede kaldı. Yüksek tavanlı depolar için bunun iki yönlü bir etkisi vardır.
Bir yandan, depolama ve geri alma makineleri, konveyör teknolojisi, robotik, bilgisayarlar ve uygun yerlerde soğutma sistemleri elektrik tüketimini artırır. Öte yandan, modern bir sistem depolanan veya taşınan her birim başına enerji tasarrufu sağlayabilir. Rejeneratif tahrik sistemleri frenleme enerjisini sisteme geri besler, akıllı kontroller boş seferleri önler, kullanılmayan alanlarda LED aydınlatma azaltılır ve kompakt dondurucu hacimleri ısı kaybını en aza indirir. Bu nedenle, önemli olan tesisin toplam elektrik tüketimi değil, palet hareketi, sipariş hattı veya dolu depolama alanı başına tüketimdir.
Çatı üstü fotovoltaik sistemler, batarya depolama ve esnek çalışma giderek önem kazanıyor. Büyük bir lojistik deposunun çatısı önemli bir üretim alanı sunarken, otomasyon ve soğutma öngörülebilir yükler sağlıyor. Derin dondurucu depolarda, termal atalet, ürün sıcaklığından ödün vermeden soğutma üretiminin bir kısmını düşük talep saatlerine kaydırmak için kullanılabilir. Bu tür kavramlar, depoyu enerji sisteminin daha aktif bir parçası haline getiriyor.
Sınırlayıcı faktör genellikle yıllık elektrik tüketimi değil, bağlı yük ve tepe yüküdür. Soğutma kompresörleri, şarj noktaları, konveyör teknolojisi ve diğer tüketiciler aynı anda çalışıyorsa, güç talebi önemli ölçüde artabilir. İyi bir enerji yönetimi bu tepe noktalarını yumuşatır. Bu nedenle, gelecekteki projeler giderek daha fazla yük tahminleri, yerel üretim tesisleri ve sözleşmeyle kontrol edilebilir tüketicilerle planlanacaktır. Bu nedenle enerji uzmanlığı, iç lojistik uzmanlığının ayrılmaz bir parçası haline gelir.
Teknoloji, iş modelini belirler
Yüksek raflı depo pazarı, çeşitli teknolojik alt pazarlardan oluşmaktadır. Klasik palet AS/RS sistemleri, uzun ve yüksek koridorlarda istifleme vinçleri kullanır. Yüksek kapasite, standartlaştırılmış yük taşıyıcıları ve güvenilir verim için uygundurlar. Çok katlı sistemler yoğunluğu artırır ancak tek tek paletlere doğrudan erişimi azaltır ve titiz envanter yönetimi gerektirir. Palet taşıyıcıları, derin kanallarda esnekliği ve performansı artırabilir.
Miniload, shuttle ve küp depolama sistemleri, kartonlar, konteynerler ve küçük parçalar için yaygın olarak kullanılmaktadır. Bu sistemler, siparişe göre ürün toplama ve yüksek ürün çeşitliliğini destekler. Mobil robotlar ve otonom forkliftler, yapı veya hacim kalıcı olarak kurulmuş büyük ölçekli bir sistemi haklı çıkarmadığında daha esnek bir alternatif sunar. Birçok projede hibrit bir mimari kullanılır: paletler yüksek raflı sistemlerde yoğun bir şekilde depolanır, konteynerler shuttle veya küp sistemiyle sağlanır ve mobil robotlar çalışma alanlarını birbirine bağlar.
Bu modülerleşme piyasayı değiştiriyor. Eskiden otomasyon genellikle uzun planlama ve devreye alma sürelerine sahip, monolitik, büyük ölçekli bir projeydi. Bugün operatörler kapasiteyi kademeli olarak genişletmeye ve yazılım aracılığıyla bireysel teknolojileri yönetmeye çalışıyorlar. Bu, karmaşıklığı otomatik olarak azaltmıyor. Aksine: ne kadar çok alt sistem söz konusu olursa, arayüzler, veri kalitesi ve genel performans için net sorumluluk o kadar önem kazanıyor.
Bu nedenle rekabet giderek yazılım düzeyinde gerçekleşmektedir. Depo yönetim sistemleri envanteri ve siparişleri takip eder; depo kontrol sistemleri ekipmanı yönetir; depo yürütme sistemleri hareketleri önceliklendirir ve kaynakları dengeler. Tüm bunların üzerinde analitik, simülasyon ve yapay zeka araçları yer alır. Yazılımı kim kontrol ederse, verimlilik, ölçeklenebilirlik ve hizmet de o kadar etkilenir. Aynı zamanda, operatörler, tescilli kontrol sistemlerinin yalnızca orijinal tedarikçi tarafından sürdürülebilmesi durumunda bağımlılık riskiyle karşı karşıya kalırlar.
Parçalanmış bir tedarikçi pazarı
Birleşik Krallık'ta, küresel sistem entegratörleri, uzmanlaşmış teknoloji sağlayıcıları ve yerel mühendislik firmaları pazar payı için rekabet etmektedir. Uluslararası alanda tanınmış entegratörler arasında Dematic, Swisslog, KNAPP, TGW, SSI Schäfer, Vanderlande, Daifuku, WITRON, Mecalux ve Körber yer almaktadır. Bunlara AutoStore, Exotec, Ocado, Geek+, Locus Robotics gibi uzmanlaşmış sistem sağlayıcıları ve çeşitli otonom araç üreticileri de katılmaktadır. İngiliz entegratörleri ve yazılım şirketleri ise yerel planlama, iyileştirme ve servis hizmetleriyle bu pazarı tamamlamaktadır.
Pazar yapısı ne tamamen yoğunlaşmış ne de keyfi olarak açık. Büyük, raflı palet yüksek raflı depolar referanslar, mühendislik kapasitesi, finansal istikrar ve uzun vadeli hizmet gerektirir. Bu da ciddi tedarikçi havuzunu sınırlandırır. Modüler robotik ve konteyner çözümleri için rekabet daha geniştir. Birçok teknoloji üreticisi sertifikalı entegratörler aracılığıyla satış yapmaktadır, bu nedenle marka, entegrasyon performansı ve hizmet sözleşmesi ayrı ayrı değerlendirilmelidir.
Müşteriler için, nominal en yüksek performans tek başına belirleyici faktör değildir. Daha önemli olanlar, gerçekçi koşullar altında garanti edilen verimlilik, sistem kullanılabilirliği, yanıt süreleri, yedek parça konsepti, siber güvenlik, ölçeklenebilirlik ve tedarikçinin finansal sürdürülebilirliğidir. Yazılım bakımı, acil destek veya yedek parçalar uzun vadede yetersiz kalırsa, ucuz bir teklif pahalıya mal olabilir. Tersine, teknik olarak aşırı tasarlanmış bir sistem, sermayeyi gereksiz yere bağlayabilir ve kuruluşu bunaltabilir.
Mevcut altyapının eskimesi nedeniyle hizmet bileşeni büyüyecektir. Depolama ve geri alma makinelerinin, kontrol sistemlerinin ve güvenlik bileşenlerinin modernizasyonu, tamamen yeni bir tesis inşa etmekten genellikle daha ekonomiktir. İngiliz dağıtım merkezlerinden örnekler, vinçlerin ve kontrol teknolojisinin temel bina yapılarını koruyarak kademeli olarak değiştirilebileceğini göstermektedir. Bu, yeni ekipman pazarının yanı sıra, bireysel büyük ölçekli projelere daha az bağımlı, daha istikrarlı bir yenileme pazarı yaratır.
Planlama, yangından korunma ve kabul
En büyük proje riskleri genellikle depolama teknolojisinin kendisinin dışında yatmaktadır. 30, 40 veya neredeyse 50 metre yüksekliğindeki binalar, manzarayı ve görüş hatlarını değiştirir. Belediyeler trafik, gürültü, aydınlatma, sel riski, biyoçeşitlilik ve komşular üzerindeki etkileri değerlendirir. Daha küçük bir alan kaplamak ekolojik bir avantaj olsa da, onay garantisi vermez. Özellikle raflı silolarda, bina yapısı, raf statikleri ve cephe baştan itibaren birlikte planlanmalıdır.
Yüksek ve sıkışık depolarda yangından korunma karmaşıktır. Geleneksel sprinkler sistemleri, mal türüne, raf geometrisine ve bina yüksekliğine bağlı olarak sınırlarına ulaşır. Derin dondurucu tesislerinde bazen yangınların başlamasını önlemek için oksijen azaltılmış bölgeler kullanılır. Bu tür sistemler kontrollü erişim, hava geçirmez bina zarfları, izleme ve açık iş güvenliği düzenlemeleri gerektirir. Diğer projelerde ise kademeli sprinkler, duman tahliye ve yangın bölümlendirme sistemleri kullanılır.
İnşaat aşaması da özel riskler içerir. Yüksek hassasiyetli zeminler, raylar, raflar ve konveyör teknolojisi, sıkı toleranslar dahilinde monte edilmelidir. Bireysel iş kollarındaki gecikmeler, tüm devreye alma sürecini geciktirebilir. Bunu yazılım testleri, yük testleri, kademeli artış ve çalışan eğitimi takip eder. Bir depo, mekanik olarak tamamlandığında verimli değildir; genellikle sistematik bir başlatma aşamasından sonra hedef performansına ulaşır.
Dolayısıyla ekonomik iş planı yeterli rezerv gerektirir. Teknolojinin liste fiyatı ile teorik personel tasarrufunu karşılaştıran herkes entegrasyon, test, veri geçişi, eğitim, yedek parça ve başlangıç kayıplarını hafife alır. Başarılı projeler yaşam döngüsü maliyetlerini, gerçekçi kullanılabilirliği ve hacim sapmaları senaryolarını hesaplar. Çelik sipariş edilmeden ve beton dökülmeden önce simülasyon ve dijital modellere erken yatırım yaparlar.
Dayanıklılık, verimlilikten daha fazlasıdır
Yüksek raflı depolar genellikle verimlilik projeleri olarak pazarlanır, ancak stratejik değerleri giderek dayanıklılıklarında yatmaktadır. Otomatik sistemler tekrarlanabilir performans sunar, envanter doğruluğunu artırır ve kısa vadeli personel ihtiyaçlarına olan bağımlılığı azaltır. Daha küçük bir alanda güvenlik stoğu depolayarak tedarik zincirlerini daha sağlam hale getirebilirler. Gıda, ilaç, yedek parça ve imalat gibi kritik sektörler için bu güvenilirlik, kısa vadeli getirileri en üst düzeye çıkarmaktan daha önemli olabilir.
Aynı zamanda otomasyon yeni bağımlılıklar yaratır. Mekanik bir arıza, yazılım hatası, siber saldırı veya elektrik kesintisi, operasyonların büyük bölümlerini felç edebilir. Manuel bir depoda, bir arıza genellikle doğaçlama olarak giderilebilir; yüksek düzeyde entegre bir sistemde ise geçici çözümler sınırlıdır. Bu nedenle dayanıklılık, maksimum otomasyondan değil, yedeklilik, bakım, acil durum operasyonu ve organizasyonel yetkinliğin dengeli bir sisteminden kaynaklanır.
Siber güvenlik ekonomik bir faktör haline geliyor. Depo yönetim sistemleri, kurumsal yazılımlara, tedarikçilere ve uzaktan bakım hizmetlerine bağlıdır. Bağlantı ne kadar fazla olursa, saldırı yüzeyi de o kadar genişler. Operatörler erişimi bölümlere ayırmalı, güncellemeleri kontrol etmeli, yedeklemeleri test etmeli ve sorumlulukları sözleşmeyle tanımlamalıdır. Bu harcamalar teknik bir ek maliyet değil, operasyonel güvenliğin ayrılmaz bir parçasıdır.
Tedarikçi riskleri de değerlendirmeye dahil edilmelidir. Özel bileşenlerin teslim süreleri uzun olabilir ve tescilli sistemler kilitlenme etkisi yaratabilir. Sağlam bir konsept, kritik yedek parçaları, yerel stok seviyelerini, yanıt sürelerini ve alternatifleri tanımlar. En iyi sistem, teorik olarak en yüksek performansa sahip olan değil, performansı uzun yıllar boyunca ekonomik olarak sürdürülebilir kalan sistemdir.
2035'e kadar olan piyasa
2035 yılına kadar, pazar doygunluğundan ziyade sürekli büyüme için görünüm daha elverişli. Dar anlamda tanımlanan İngiltere AS/RS pazarı, on yıl içinde hacim olarak iki katından fazla artabilir ve ortalama büyüme oranı yaklaşık %7,5 olabilir. Daha geniş otomasyon pazarının ise mobil robotik, yazılım, modernizasyon ve esnek alt sistemlerin ek talep yaratmasıyla daha hızlı büyümesi muhtemeldir. Ancak bu dinamik homojen olmayacaktır.
Temel senaryoda, otomatik yüksek raflı depolar, genel depo alanına kıyasla önemli ölçüde daha hızlı büyüyor. Yatırımlar gıda ve dondurulmuş gıda, endüstriyel malzeme tedariği, ilaç, büyük perakende ağları ve yerleşik lojistik sağlayıcılarında yoğunlaşıyor. Yeni binalar, teknolojinin tamamı daha sonra kurulsa bile, otomasyona hazır olacak şekilde daha sık planlanıyor. Aynı zamanda, mevcut tesislerin modernizasyonu da önem kazanıyor.
Finansman maliyetlerinin düşmesi, şebeke bağlantılarının daha hızlı sağlanması ve şirketlerin artan işgücü maliyetlerine hızlandırılmış otomasyonla yanıt vermesi durumunda daha güçlü bir büyüme senaryosu düşünülebilir. Endüstriyel gelişmeler, yakın bölgelere üretimin taşınması ve daha sıkı enerji verimliliği gereksinimleri ek bir ivme sağlayabilir. Bu durumda, yüksek, özel binalara, yazılım entegrasyonuna ve teknik hizmetlere olan talep özellikle keskin bir şekilde artacaktır.
Daha olumsuz senaryo, sürekli yüksek faiz oranları, durgun tüketici harcamaları, belirsiz ticaret politikaları ve geciken izinlerden kaynaklanmaktadır. Bu senaryoda, şirketler daha sık olarak daha küçük, modüler otomasyon adımlarını tercih edecektir. Piyasa büyümeye devam edecek, ancak yeni mega projelerle değil, daha çok mevcut sistemlerin yenilenmesi, mobil robotik ve hedefli darboğaz otomasyonu yoluyla olacaktır. Bu senaryo bile tamamen manuel depolamaya dönüşü değil, otomasyona daha yavaş ve kademeli bir yaklaşımı temsil edecektir.
Gerçek yatırım mantığı
Asıl önemli soru, yüksek raflı depoların Büyük Britanya'da yaygınlaşıp yaygınlaşmayacağı değil, hangi projelerin ekonomik olarak uygulanabilir olduğudur. Yüksek ve istikrarlı hacimler, standartlaştırılmış yük taşıyıcıları, uzun vadeli saha taahhüdü, yüksek arazi veya enerji maliyetleri ve sürekli çalışma ihtiyacı gibi durumlar için elverişli koşullar mevcuttur. Ürün yelpazesinin oldukça değişken olduğu, müşteri sözleşmelerinin belirsiz olduğu, kullanım oranının düşük olduğu veya ambalaj formatlarının sık sık değiştiği uygulamalar ise zorlu olmaya devam etmektedir.
Bu nedenle, yatırım yapmadan önce işletmeciler istenen teknolojiyle değil, malzeme akışıyla başlamalıdır. Ürün yapısı, stok aralığı, mevsimsel profiller, yoğun saatler, iadeler, hizmet seviyeleri ve büyüme senaryoları uygun mimariyi belirler. Ancak bundan sonra palet vinçleri, mekikler, küp depolama, mobil robotlar veya bunların bir kombinasyonu arasında karar verilmelidir. Tek bir ürüne erken karar vermek, kolayca aşırı boyutlandırmaya veya esneklik eksikliğine yol açar.
Aynı derecede önemli olan, konumun tüm yaşam döngüsü boyunca değerlendirilmesidir. Arsa fiyatı, kira, mevcut yükseklik, ağ kapasitesi, ulaşım bağlantıları, işgücü piyasası ve izin riskleri birlikte ele alınmalıdır. Daha yüksek bir bina arsa tasarrufu sağlayabilir ancak planlama ve inşaat maliyetlerini artırır. Kırsal bir konum avantajlı olabilir ancak daha uzun ulaşım yollarına ve daha zayıf bir teknik işgücü piyasasına yol açabilir. En uygun çözüm nadiren en düşük bireysel maliyete sahip olanıdır.
Gayrimenkul geliştiricileri için fırsat, tek bir kullanıcıya hizmet etmekle sınırlı kalmadan otomasyonu mümkün kılan binalarda yatmaktadır. Bu, yeterli yükseklik, taşıyıcı katlar, güç ve veri altyapısında rezervler ve birden fazla teknik konsepte olanak tanıyan bir geometri gerektirir. Lojistik sağlayıcıları için fırsat, paylaşılan otomatik kapasitelerde ve uzun vadeli endüstri platformlarında yatmaktadır. Teknoloji sağlayıcıları için ise yazılım, hizmet ve modernizasyonun genişletilmesinde yatmaktadır. Yatırımcılar için ise gayrimenkul, operasyonel ve teknik risklerin dikkatlice ayrılmasında yatmaktadır.
Britanya artık sadece daha büyük binalar inşa etmiyor
İngiltere'deki yüksek tavanlı depo pazarı, depo ekonomisinde temel bir değişimi temsil ediyor. Sadece alan tek başına artık yeterli bir büyüme stratejisi değil. Yüksek işçilik maliyetleri, uygun arazi kıtlığı, zorlu tedarik zincirleri ve çevrimiçi perakendenin sürekli büyümesi, otomatik yoğunlaştırmanın değerini artırıyor. Dondurulmuş gıda lojistiği ve endüstriyel tedarik, bu dönüşümün potansiyel boyutunu zaten gösteriyor: binalar daha yüksek, sistemler daha entegre ve yatırımlar daha uzun vadeli hale geliyor.
Aynı zamanda, temkinli olmakta fayda var. Yüksek sermaye taahhüdü, pahalı enerji, şebeke darboğazları ve planlama riskleri, yaygın bir otomasyon patlamasını engelliyor. Birçok küçük veya daha istikrarsız işletme, geleneksel salonlar, yarı otomatik süreçler ve mobil robotlarla daha ekonomik bir şekilde faaliyet göstermeye devam edecek. Bu nedenle pazar, tekdüze bir dalga halinde değil, hacim, konum ve süreç olgunluğunun uyumlu olduğu hedefli yatırımların bir sonucu olarak büyüyor.
Net görünüm şu: 2035 yılına gelindiğinde, Birleşik Krallık'ın aynı oranda daha fazla depo alanına ihtiyacı olmayacak, ancak önemli ölçüde daha gelişmiş teknolojik depolama kapasitesine ihtiyacı olacak. Kazanan en yüksek bina veya en karmaşık robotik sistem değil. Kazananlar, kapasiteyi, enerjiyi, iş gücünü ve sermayeyi tüm yaşam döngüsü boyunca geleneksel alternatiflerden daha etkili bir şekilde birleştiren tesislerdir. Yüksekliği sadece yapısal bir özellik olarak görenler piyasayı yanlış anlıyorlar. Yükseklik ekonomik bir strateji haline geliyor.
Danışmanlık - Planlama - Uygulama

Konrad Wolfenstein
Kişisel danışmanınız olarak hizmet vermekten mutluluk duyarım.
Benimle wolfenstein∂xpert.digital iletişime
Beni +49 7348 4088 965 numarasından arayabilirsiniz .
İç lojistik uzmanlarınız

Yüksek raflı depolar ve otomatik depolama sistemleri için komple çözümlerin danışmanlığı, planlaması ve uygulanması - Resim: Xpert.Digital
Daha fazla bilgi burada: