Lojistik merkezlerinde yatırım çılgınlığı: Soğuk zincirler ve otomasyon – Lojistik sektörünün yeni zorlukları
Xpert Ön Sürümü

27 dilde mevcuttur 📢
Google'da Xpert.Digital'i tercih edinⓘYayınlanma tarihi: 27 Eylül 2026 / Güncelleme tarihi: 27 Eylül 2026 – Yazar: Konrad Wolfenstein
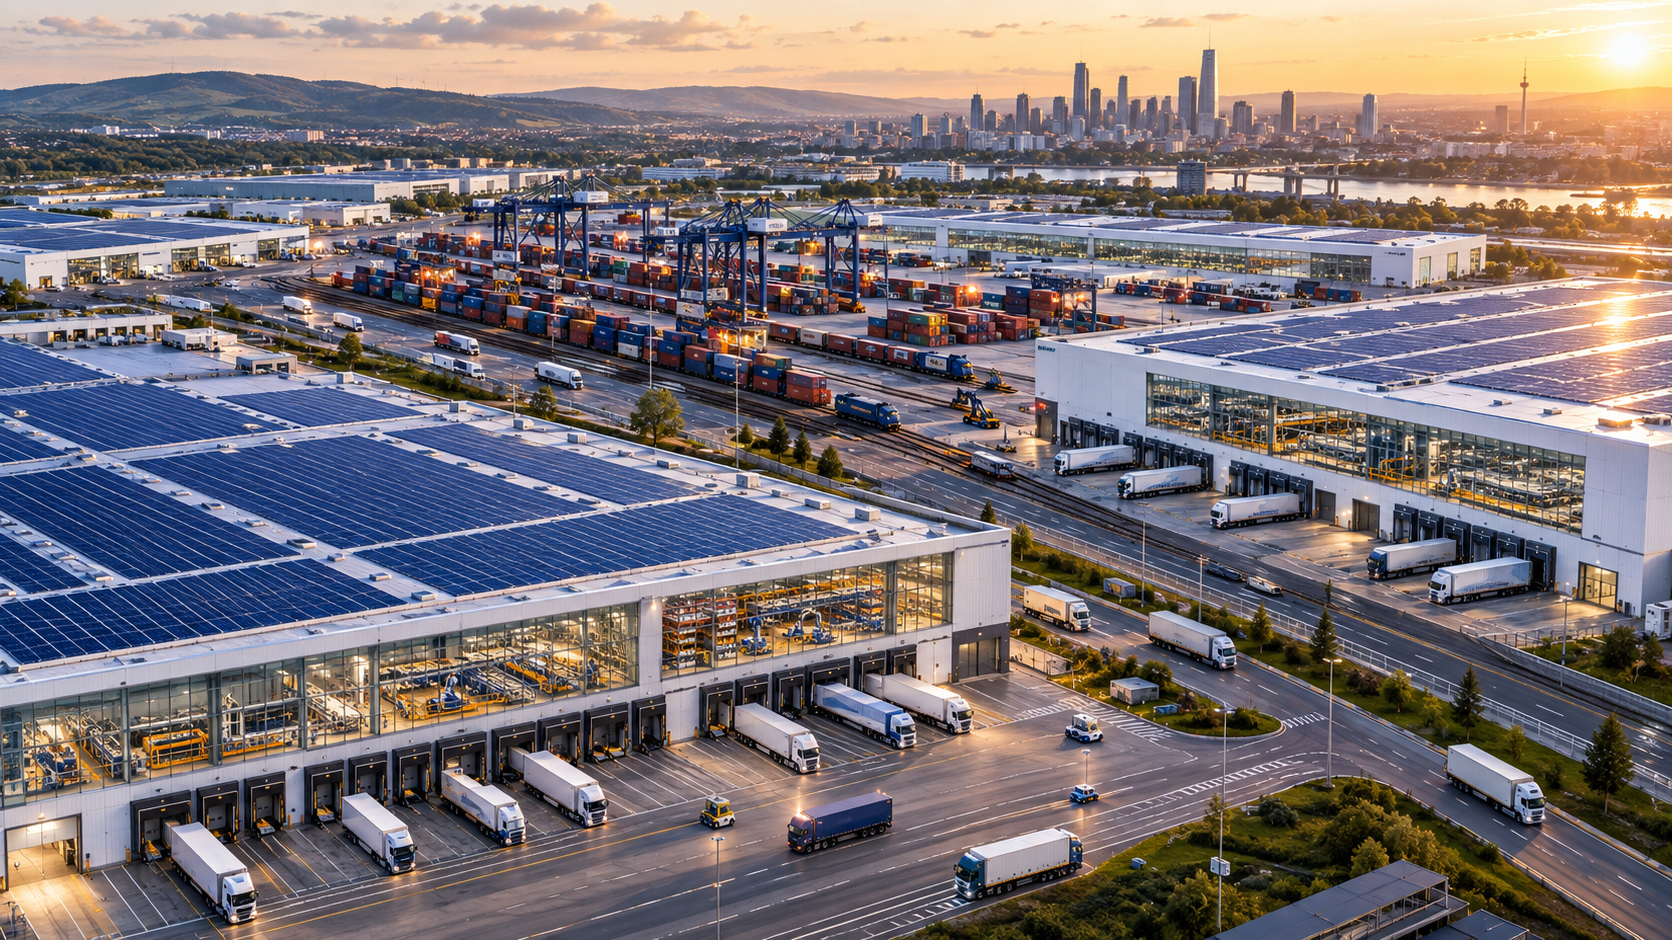
Lojistik merkezlerinde yatırım çılgınlığı: Soğuk zincirler ve otomasyon – Lojistik sektörünün yeni zorlukları – Konuyla ilgili yaratıcı görsel, yapay zeka ile: Xpert.Digital
Lojistik merkezleri ticaret ve üretimin geleceğini nasıl şekillendiriyor?
Lojistik gayrimenkul patlaması: riskler, fırsatlar ve yeni bağımlılık
Depoların evrimi: Depolamadan kritik altyapıya
Lojistik merkezlerindeki küresel patlama sadece geçici bir olgu değil, üretim, ticaret ve tüketimdeki derin değişiklikleri yansıtıyor. Çevrimiçi perakendenin hızlı yükselişiyle beslenen ve pandemi ile jeopolitik gerilimlerle daha da hızlanan bu süreçte, sermaye dağıtım merkezleri, sipariş karşılama tesisleri ve soğuk hava depoları da dahil olmak üzere çok çeşitli lojistik mülklerine akıyor. Bu tesisler, pasif depolama alanlarından küresel ekonominin kritik merkezlerine dönüşerek, malların ne kadar hızlı aktığını, ne kadar kolay ulaşılabilir olduğunu ve tedarik zincirlerinin aksaklıklara karşı ne kadar dayanıklı olabileceğini belirliyor.
Modern lojistik merkezlerinin ekonomik önemi küçümsenemez. Sadece envanter ve verileri değil, aynı zamanda enerji ve iş gücünü de tek bir yerde birleştirerek, mal akışlarının verimliliğini ve uyarlanabilirliğini önemli ölçüde artırırlar. Ancak bu yükseliş beraberinde zorlukları da getiriyor. Şirketler bağımlılıklarını çeşitlendirmeye ve dayanıklılıklarını güçlendirmeye çalışırken, aynı zamanda operasyonel önemlerini giderek daha karmaşık ve genellikle kırılgan büyük ölçekli tesislere yoğunlaştırıyorlar. Bu dinamik ve sürekli gelişen ortamda, temel soru şu: Ne tür lojistik kapasitesi yaratılıyor, nerede ve bu yatırımlar gerçekten sağlam ağlara mı yol açıyor yoksa sadece yeni bağımlılıklar mı yaratıyor?.
Dünya, dirençli bir yapıya kavuşmak için kendini geliştiriyor ve bunu yaparken, gelecekteki bağımlılığını da sağlamlaştırıyor olabilir
Depodan kritik altyapıya
Lojistik merkezlerinin küresel genişlemesi, bir gayrimenkul döngüsünden çok daha fazlasıdır. Bu, üretim, ticaret ve tüketimdeki derin bir dönüşüme verilen yapısal bir yanıttır. Pandemi, jeopolitik çatışmalar, ticaret engelleri ve küresel tedarik zincirlerinin artan kırılganlığıyla hızlanan e-ticaretin yükselişinden bu yana, sermaye dağıtım merkezlerine, sipariş karşılama tesislerine, soğuk hava depolarına ve intermodal aktarma merkezlerine akmaktadır. Bu binalar artık pasif depolama alanları değildir. Daha önce mağazalar, fabrika depoları, toptancılar ve bölgesel depolar arasında dağıtılmış olan işlevleri üstlenmektedirler.
Bu durum, ekonomik önemlerini de değiştiriyor. Modern bir lojistik merkezi, envanteri, verileri, enerjiyi, teknolojiyi ve iş gücünü tek bir yerde birleştiriyor. Üretim hatlarının çalışmaya devam edip edemeyeceğini, ilaçların bulunabilirliğini, gıda tedarik zincirlerinin işleyişini ve çevrimiçi siparişlerin birkaç saat içinde teslim edilmesini belirlemede kritik bir rol oynuyor. Depo, dijital ekonomi için fiziksel bir platform haline geliyor. Bu nedenle değeri sadece metrekare veya kira geliriyle değil, aynı zamanda kolaylaştırdığı mal akışının hızı, güvenilirliği ve uyarlanabilirliğiyle de ölçülüyor.
Ancak bu patlama, doğasında bir çelişki barındırıyor. Şirketler daha az kırılgan hale gelmek için ek kapasite oluşturuyorlar, ancak bunu yaparken operasyonel önemlerini giderek daha karmaşık, büyük ölçekli tesislerde yoğunlaştırıyorlar. Kısmen kıt iş gücüne olan bağımlılıklarını elektrik, yazılım, robotik, yarı iletkenler ve özel bakım hizmetlerine olan bağımlılıklarla değiştiriyorlar. Bu nedenle, en önemli ekonomik soru, dünyanın daha fazla lojistik alana ihtiyacı olup olmadığı değil. En önemli soru, ne tür bir kapasite yaratıldığı, nerede inşa edildiği ve bu yatırımların gerçekten sağlam ağlar mı oluşturduğu yoksa sadece yeni sistemik darboğazlar mı yarattığıdır.
Tek bir pazar, birçok çelişkili boyut
Küresel lojistik gayrimenkul piyasasının büyüklüğü tek ve güvenilir bir rakamla ifade edilemez. Kullanılan tanıma bağlı olarak, çalışmalar yalnızca proje geliştirmelerini ve işlemlerini, yıllık kira ve yönetim gelirlerini, modern depoların değerini veya arazi ve eski sanayi alanları da dahil olmak üzere tüm portföyü kapsamaktadır. Buna göre, 2025 yılı için tahminler 200 milyar dolardan önemli ölçüde daha azdan 1 trilyon doların çok üzerine kadar değişmektedir. Bu aralık küçük bir istatistiksel hata değil, farklı tanımların sonucudur.
Ekonomik bir analiz için, en çarpıcı piyasa rakamı bu nedenle tahminlerin genel yönünden daha az önemlidir. Çoğu çalışma, 2030'ların başlarına kadar nominal yıllık büyüme oranlarının orta ila yüksek tek haneli rakamlarda olmasını beklemektedir. Modern lojistik gayrimenkulünün daha dar tanımlanmış segmentleri için birçok tahmin yüzde altı ila sekiz civarındadır. Depo otomasyonu, robotik ve orkestrasyon yazılımları için beklenen oranlar bazen önemli ölçüde daha yüksektir. Dolayısıyla, bina alanı, metrekare başına kurulu teknik değerden daha yavaş büyüyor.
"Trilyon dolarlık patlama" terimi, dar anlamda tanımlanmış bir gayrimenkul segmentinin yıllık gelirinden daha fazlasını göz önünde bulundurursak haklıdır. Arazi, depolar, ulaşım bağlantıları, konveyör teknolojisi, robotik, enerji altyapısı, yazılım, soğutma ve uzun vadeli portföylerin finansmanı birlikte muazzam boyutlarda bir yatırım sistemi oluşturmaktadır. Buna ek olarak, yollar, demiryolu bağlantıları, trafo merkezleri, veri bağlantıları ve belediye altyapısı için dolaylı harcamalar da vardır. Dolayısıyla gerçek mega trend, belirli bir pazar tahmininde değil, sermayenin mal dağıtımının fiziksel ve dijital altyapısına sürekli olarak kaymasında yatmaktadır.
Çevrimiçi perakende bir satış makinesi olarak
E-ticaret, en belirgin yapısal itici güç olmaya devam ediyor. Geleneksel bir perakende zinciri, büyük miktarlarda ürünü birkaç dağıtım merkezinde depolar ve şubelerini ek envanter, teşhir ve teslimat noktaları olarak kullanır. Öte yandan, çevrimiçi perakendede her ürünün ayrı ayrı bulunması, toplanması, paketlenmesi, sıralanması ve belirli bir adrese gönderilmesi gerekir. Bu durum ayrıca iadeler, ambalaj malzemeleri, kalite kontrol, yenileme ve çeşitli satış kanallarının eş zamanlı işletimi için ek alan gereksinimleri yaratır.
Genel kabul gören bir kurala göre, çevrimiçi satışlarda ek bir milyar ABD doları için yaklaşık 1 ila 1,25 milyon metrekare dağıtım alanına ihtiyaç duyulabilir. Bu da yaklaşık 93.000 ila 116.000 metrekareye denk gelir. Bu ölçüt belirli bir pazar ortamından kaynaklanmaktadır ve her ülke, sektör veya yıla mekanik olarak uygulanmamalıdır. Otomasyon, daha yüksek binalar, daha yoğun depolama ve gelişmiş envanter yönetimi, birim başına gereken alanı azaltır. Aynı zamanda, daha kısa teslimat süreleri ve daha fazla ürün çeşitliliği, merkezi olmayan envanter ihtiyacını artırır. Bu nedenle, bu genel kural öncelikle ilişkinin büyüklük derecesini tanımlar, kesin geleceğini değil.
Perakende alanını en çok etkileyen unsur artık sadece çevrimiçi perakendeciler değil. Birçok geleneksel perakendeci, mağazaları, merkezi depoları, bölgesel sipariş karşılama merkezlerini ve teslim alma noktalarını birbirine bağlayan çok kanallı ağlar kuruyor. Bu durum, geleneksel perakendecilik ile e-ticaret arasındaki çizgileri bulanıklaştırıyor. Bir sipariş büyük bir depoda başlayabilir, bir mağazada hazırlanabilir, kentsel bir mikro merkezde işlenebilir ve iade edilirse özel bir iade merkezinde incelenebilir. Perakendeciler müşterilerine ne kadar çok söz verirse, altta yatan ağ o kadar karmaşık ve sermaye yoğun hale gelir.
Aynı gün ve ertesi gün teslimatlar bu mantığı daha da kötüleştiriyor. Hız, sadece daha hızlı araçlar kullanarak elde edilemez. Malların zaten talep noktasına yakın bir yerde bulunması gerekir. Bu da büyük ulusal merkezler, bölgesel tesisler ve metropol alanlardaki daha küçük lokasyonlardan oluşan bir hiyerarşiye yol açar. Büyük depolar ölçek ekonomisi sağlarken, şehirlere daha yakın alanlar kıt ve pahalıdır. Bu nedenle, şirketler artık sadece nakliye maliyetlerini veya depo kiralarını optimize etmekle kalmıyor, teslimat süresi, envanter, iadeler, personel, enerji ve hizmet kalitesini kapsayan tüm bir sistemi optimize ediyorlar.
Dayanıklılığın bir bedeli vardır
Pandemi ve ardından gelen aksaklıklar, uzun süredir hakim olan "tam zamanında" ilkesini ortadan kaldırmadı, ancak onu yumuşattı. Şirketler artık verimliliği ek tamponlarla birleştirmeye çalışıyor. Kritik bileşenler daha sık çift olarak tedarik ediliyor, belirli ürün gruplarında güvenlik stokları artırılıyor ve üretim ve dağıtım ağları daha bölgesel olarak organize ediliyor. Tam zamanında ilkesi otomatik olarak "her ihtimale karşı" ilkesine dönüşmüyor. Bunun yerine, segmentli bir model ortaya çıkıyor: kıt veya stratejik mallar daha büyük miktarlarda stoklanıyor ve alternatif tedarik yolları sağlanıyor, standartlaştırılmış ve kolayca temin edilebilen ürünler ise mümkün olduğunca yalın bir şekilde yönetilmeye devam ediyor.
Ek stok, sermayeyi bağlar. Finansman maliyetleri, sigorta giderleri, fire, bozulma ve teknolojik eskime riski gibi sorunlara yol açar. Hızlı tüketilen elektronik ürünler için, büyük bir stok, kısa vadeli bir tedarik sıkıntısından daha ekonomik olarak tehlikeli olabilir. Bununla birlikte, ilaçlar, yedek parçalar veya acil alternatifleri olmayan ara ürünler için aynı stok, fabrika kapanmalarını veya tedarik krizlerini önleyebilir. Bu nedenle, dayanıklılık, stok seviyelerini en üst düzeye çıkarmakla ilgili değil, aksine aksaklıkları absorbe etme ve yeniden organize olma konusunda ekonomik olarak sağlam bir yetenekle ilgilidir.
Yakın bölgelere ve yakın bölgelere üretim kaydırma, bölgesel lojistik yapılarına olan ihtiyacı artırıyor. Üretim, bazı durumlarda, satış pazarlarına veya siyasi olarak daha güvenilir olarak algılanan ülkelere daha yakın bir yere kayıyor. Meksika, ABD'ye yakınlığından, Doğu Avrupa ülkeleri AB tek pazarına entegrasyonlarından ve Vietnam ile diğer Güneydoğu Asya ülkeleri Çin dışındaki çeşitlenmelerinden faydalanıyor. Bu kaymalar, bireysel taşıma rotalarını kısaltırken, yeni tedarikçi ilişkileri, sınır ötesi trafik ve ara depolama alanları yaratıyor. Bölgeselleşme, bir tedarik zincirini otomatik olarak basitleştirmiyor; çoğu zaman, başlangıçta daha parçalı hale geliyor.
Tüm üretim aşamalarının tamamen yeniden konumlandırılması son derece pahalı olur ve hatta istikrarı azaltabilir. Kendilerini radikal bir şekilde izole eden ekonomiler, uzmanlaşmanın avantajlarını kaybeder ve yine de yerel doğal afetlere, enerji kıtlığına veya işgücü yetersizliğine karşı savunmasız kalırlar. Sağlam tedarik zincirlerinin ortaya çıkma olasılığı, ulusal öz yeterlilikten ziyade çeşitlendirme, şeffaflık, alternatif rotalar ve güvenilir ortaklardan daha yüksektir. Lojistik merkezleri için bu, yalnızca daha büyük envantere değil, farklı tedarikçileri, ulaşım modlarını ve satış kanallarını birbirine bağlayabilen esnek merkezlere ihtiyaç duyulduğu anlamına gelir.
Lojistiğin yeni haritası
Kuzey Amerika, büyük ölçekli dağıtım projeleri için en görünür sahne olmaya devam ediyor. Amerika Birleşik Devletleri, derin bir tüketici pazarına, geniş mesafelere, yoğun bir otoyol ağına ve kurumsal yatırımcılar arasında modern endüstriyel gayrimenkulleri finanse etme konusunda güçlü bir istekliliğe sahip. Pandeminin son derece zorlu yıllarının ardından, güçlü inşaat faaliyetleri geçici olarak daha yüksek boşluk oranlarına yol açtı. Bununla birlikte, 2026'nın ikinci çeyreğinde, ülke genelindeki endüstriyel boşluk oranı, veri setine bağlı olarak yaklaşık %6,5 ila %7 aralığına geriledi. Eş zamanlı olarak, arazi kullanım oranı hızlanırken, spekülatif yeni inşaatların tamamlanma oranı azaldı. Bu, yapısal eğilimin sonu değil, döngüsel bir normalleşmeyi gösteriyor.
ABD içinde büyüme modelleri değişiyor. Teksas, Güneydoğu, Orta Batı'nın bazı bölgeleri ve Meksika sınırına yakın bölgeler nüfus artışı, yeni fabrikalar ve yakın bölgelere üretim kaydırmasından faydalanıyor. Geleneksel liman ve geçiş noktası pazarları önemini koruyor ancak yüksek arazi fiyatları, izin sorunları ve trafik sıkışıklığı nedeniyle sınırlı kalıyor. Kanada, Ontario'daki yüksek otomasyonlu tesisleri ve Britanya Kolombiyası'ndaki büyüyen soğutmalı ve sağlık hizmetleri lojistik kapasiteleriyle Kuzey Amerika ağını tamamlıyor. Kilit faktör ulusal sınır değil, bir lokasyonun kıtasal üretim ve tüketim koridorlarına entegrasyonudur.
Avrupa'nın büyümesi daha az gösterişli, ancak yapısal olarak daha zorlu. 2026 yılının ilk yarısında, en önemli on Avrupa pazarındaki talep, bir önceki yılın aynı dönemine göre tekrar artarken, toplam boşluk oranı yüzde beşin biraz üzerinde kaldı. Almanya, Hollanda, Fransa, İspanya, Polonya ve Birleşik Krallık kilit pazarlar olmaya devam ediyor. Bununla birlikte, odak noktası yeni inşaatları en üst düzeye çıkarmaktan daha iyi lokasyonlara, modern enerji tedarikine ve alternatif kullanımlar için daha büyük potansiyele kayıyor. Açık alan kıt ve siyasi olarak tartışmalı olduğundan, eski depoların yerine yenilerinin yapılması, kentsel dönüşüm projeleri, yoğunlaştırma ve eski depoların yerine yenilerinin yapılması önem kazanıyor.
Asya homojen bir pazar değil. Büyük metropol alanları, yüksek hizmet talepleri ve yerleşik gayrimenkul oyuncularıyla Japonya, çok katlı veya çok kiracılı merkezler için istikrarlı koşullar sunuyor. Hokkaido ve Sapporo bölgesi gibi bölgelerde, perakende, imalat ve lojistik sektörlerinden çeşitli kullanıcıları barındırabilecek tesisler geliştiriliyor. Çin zaten muazzam stoklara sahip ve giderek modernizasyon, otomasyon ve ağ optimizasyonuna odaklanıyor. Hindistan ve Güneydoğu Asya'da kentleşme, sanayi gelişimi ve büyüyen tüketici pazarları yeni inşaatları tetikliyor. Aynı zamanda Avustralya, karayolu ve demiryolu arasında uzun mesafeleri daha verimli bir şekilde dağıtmak için intermodal merkezlere yatırım yapıyor.
Latin Amerika ve Afrika, küresel kurumsal gayrimenkul piyasasında daha küçük bir paya sahip olsa da, önemli bir gelişim potansiyeline sahiptir. Meksika, ABD'nin yakın bölgelere üretim kaydırması nedeniyle zaten özel bir durum teşkil etmektedir. Kuzey Afrika'da ise Avrupa'ya yakınlık, rekabetçi maliyetler ve yeni sanayi projeleri ek talep yaratabilir. Buradaki darboğaz genellikle deponun kendisi değil, yolların, limanların, gümrük işlemlerinin, enerji tedarikinin ve dijital sistemlerin kalitesidir. Lojistik gayrimenkuller, ancak işlevsel bir altyapı ile birlikte tam değerlerine ulaşırlar.
Salon fabrikaya dönüştüğünde
Teknolojik gelişmeler, depoların ekonomik işlevini dönüştürüyor. Otonom mobil robotlar rafları veya konteynerleri taşıyor, sürücüsüz sistemler paletleri hareket ettiriyor, otomatik küçük parça depoları envanteri birleştiriyor ve görüntü yönlendirmeli robotik kollar giderek artan sayıda sipariş toplama görevini üstleniyor. Bunun üzerinde, depo yönetimi, sipariş kontrolü, simülasyon ve yapay zekayı kapsayan bir yazılım katmanı yer alıyor. Bu katman, malların nereye yerleştirileceğini, hangi siparişlerin öncelikli olacağını ve bir sonraki iş adımını insanların, konveyör sistemlerinin veya robotların mı gerçekleştireceğini belirliyor.
Sektörde yaygın olarak kabul edilen tahminlere göre, 2028 yılına kadar depoların ve dağıtım merkezlerinin yaklaşık yüzde 80'inin en azından bir tür robotik veya otomasyon kullanması bekleniyor. Bu, beş depodan dördünün tamamen insansız olacağı anlamına gelmiyor. Tarayıcılar, otomatik sıralama, sesli sipariş toplama, mobil robotlar veya yarı otomatik paketleme zaten bu tanıma uyuyor. Tamamen otomatik sistemler sermaye yoğun olmaya devam ediyor ve öncelikle yüksek, nispeten istikrarlı hacimler için uygundur. Gerçeklik, insanların istisnaları, kalite sorunlarını ve öngörülemeyen görevleri ele aldığı, makinelerin ise standartlaştırılmış işlemleri üstlendiği hibrit sistemlerden oluşacaktır.
Otomasyon, bina mimarisini de değiştiriyor. Daha yüksek tavanlar daha yüksek depolama yoğunluğuna olanak tanırken, özellikle düz ve yük taşıyıcı zeminler hassas hareket yollarını sağlıyor, ek güç bağlantıları robotlara ve şarj altyapısına güç sağlıyor ve yüksek performanslı veri bağlantıları operasyonlar için vazgeçilmez hale geliyor. Planlama aşamasında yangın koruma, bakım alanları ve yedeklemeler dikkate alınmalıdır. Bu nedenle, iyi bir konumda bulunan eski bir depo, aynı alanı sunsa bile yeni bir binaya göre ekonomik olarak daha az cazip olabilir.
Verimlilik kazanımları önemli olsa da garantili değildir. Otomatik bir sistem, verimliliği, doğruluğu ve çalışma süresini iyileştirebilir. Ancak, kötü tasarlanmışsa, pahalı bir darboğaz haline gelebilir. Değişken ürün boyutları, öngörülemeyen talep veya sık sık değişen ürün yelpazesi, amortismanı zorlaştırır. Bu nedenle, şirketler mümkün olan en yüksek otomasyon seviyesini değil, ekonomik olarak mantıklı seviyeyi seçmelidir. Modüler sistemler ve kiralanabilir robotlar giriş engellerini düşürürken, yüksek düzeyde entegre büyük ölçekli sistemler avantajlarını öncelikle sürekli yüksek hacimlerde gösterir.
Sermaye yer aramaz, kalite arar
Lojistik gayrimenkulü, niş bir pazardan kurumsal bir varlık sınıfına dönüştü. Prologis, Blackstone, GLP, Goodman ve Segro gibi büyük sahipler ve geliştiriciler uluslararası portföyleri yönetirken, sigorta şirketleri, emeklilik fonları ve devlet varlık fonları öz sermaye payları ve özel fonlar aracılığıyla yatırım yapıyor. 2026 yılının başında Prologis, hem sahip olduğu hem de yönettiği yaklaşık 1,3 milyar metrekarelik lojistik alanı ve geliştirme projesinde pay sahibiydi. Bu ölçek, sektörün ne kadar profesyonelleştiğini ve yoğunlaştığını göstermektedir.
Sıfır faiz döneminin sona ermesinin ardından, değerlemelerin yeniden düzenlenmesi gerekti. Yüksek finansman maliyetleri, yatırımcıların gelecekteki kira gelirleri için ödeyebilecekleri fiyatı düşürüyor. Aynı zamanda, modern lojistik gayrimenkulleri enflasyona endeksli kira artışları, uzun vadeli talep ve bazı ofis gayrimenkullerine kıyasla daha net bir kullanım perspektifi sunuyor. Birçok yerleşik Avrupa pazarında en yüksek getiri oranları yaklaşık olarak yüzde dört ila altı arasında değişiyor, ancak konum, kira süresi, bina kalitesi ve finansman gerçek getiriyi büyük ölçüde etkiliyor.
Rekabet avantajını belirleyen unsur artık sadece en büyük arsaya sahip olmak değil. Yatırımcılar artık nüfusa ve altyapıya yakınlığı, elektrik ve işgücü bulunabilirliğini, genişletilebilirliği ve enerji verimliliğini değerlendiriyor. Güneş panelli çatısı, batarya depolama sistemi, verimli ısıtma sistemi ve güvenilir şebeke bağlantısı olan bir bina, daha yüksek kira gelirleri, daha düşük işletme maliyetleri ve daha iyi finansman seçenekleri sunabilir. Buna karşılık, eski binalar yatırım gerektirme, düzenleyici kısıtlamalarla karşılaşma ve indirimli fiyatlarla satılma riski taşır.
Çok kiracılı tesisler, boş kalma riskini dağıtır ve değişen alan gereksinimlerine uyum sağlamaya olanak tanır. Tek kiracılı büyük merkezler, tek bir kullanıcıya daha verimli bir şekilde uyarlanabilir, ancak yoğunlaşma riskleri yaratır. Baskın bir çevrimiçi perakendeci veya perakende grubu lokasyondan ayrılırsa, son derece uzmanlaşmış bir tesisin yeniden kiralanması önemli bir maliyetle mümkün olabilir. Bu nedenle, üçüncü taraf kullanımlarına uyum sağlama, teknolojik ve ekonomik değişikliklere karşı bir tür sigorta haline gelir.

Depo planlama ve inşaatında uzman ortak
Sıcaklık kontrollü lojistiğe yönelik yenilikçi yaklaşımlar
Sermaye yoğun bir büyüme nişi olarak soğuk zincirler
Sıcaklık kontrollü lojistik, çeşitli nedenlerle giderek önem kazanıyor. Tüketiciler daha fazla taze ve dondurulmuş gıda talep ediyor, çevrimiçi marketler kontrollü teslimatlara ihtiyaç duyuyor ve ilaç endüstrisi hassas biyolojik ürünler, aşılar ve özel ilaçlar taşıyor. Geleneksel kuru depolardan farklı olarak, soğuk zincirde meydana gelen bir kopma, malların tüm değerini yok edebilir veya ürün güvenliğini tehlikeye atabilir. Bu nedenle, yedeklilik bir kolaylık değil, iş modelinin ayrılmaz bir parçasıdır.
Soğuk hava depoları teknik olarak karmaşıktır. Sağlam yalıtım, hava geçirmez bina cepheleri, yüksek performanslı soğutma sistemleri, acil durum veya yedek güç kaynakları ve hassas sıcaklık izleme gerektirirler. Hijyen yönetmelikleri, farklı sıcaklık bölgeleri ve birçok durumda özel raf sistemleri de dikkate alınmalıdır. Yüksek enerji tüketimi, elektrik fiyatlarını ve şebeke istikrarını kritik konum faktörleri haline getirir. Modern soğutucu akışkanlar, ısı geri kazanımı ve akıllı yük yönetimi maliyetleri ve emisyonları azaltabilir, ancak bunlar ek sermaye yatırımı gerektirir.
Uzmanlaşma, gıda ve ilaçların daha zayıf ekonomik dönemlerde bile taşınabilmesini sağladığı için ekonomik dalgalanmalara karşı bir miktar koruma sunar. Aynı zamanda, potansiyel kullanıcı havuzunu da daraltır. Soğuk hava deposu, standart bir depo gibi işletilemez ve teknik arızalar son derece yüksek maliyetlere neden olabilir. Bu nedenle yatırımcılar potansiyel bir getiri primi elde ederken, standart lojistikte daha düşük olan operasyonel, enerji ve düzenleyici riskleri de üstlenirler.
İş ortadan kaybolmaz, değişir
Lojistik patlaması, depolama, taşımacılık, teknoloji ve yönetim alanlarında doğrudan istihdam yaratmanın yanı sıra inşaat şirketleri, tedarikçiler, bakım hizmetleri ve yerel hizmet sağlayıcılarında dolaylı işler de yaratmaktadır. Yapısal olarak daha zayıf bölgeler için büyük bir lojistik merkezi önemli bir işveren ve vergi mükellefi olabilir. Ancak etki, dikey entegrasyon düzeyine bağlıdır. Az sayıda vasıflı pozisyona sahip, büyük ölçüde otomatikleştirilmiş bir transit depo, onarım, paketleme, iade işlemleri ve yönetim fonksiyonlarına sahip bir tesisten farklı bölgesel etkiler yaratır.
Otomasyon, tekrarlayan yürüme, kaldırma ve taşıma işlerini önemli ölçüde azaltır. Aynı zamanda, teknik bilgiye sahip mekatronik mühendisleri, elektrikçiler, yazılım uzmanları, veri analistleri ve vardiya amirlerine olan talep artmaktadır. Bu geçiş, işgücü açığını otomatik olarak çözmez; sadece zaten işgücü açığı yaşayan meslek gruplarına kaydırır. Bu nedenle, bir tesisin ekonomik başarısı giderek niteliklere, bakım organizasyonuna ve operasyonel personeli teknik rollerde geliştirme yeteneğine bağlı hale gelmektedir.
Sosyal etki hâlâ belirsizliğini koruyor. Ergonomik sistemler fiziksel zorlanmayı azaltabilir ve tehlikeli görevleri üstlenebilir. Ancak, bu aynı veri ve kontrol sistemleri performansı her saniye ölçebilir, çalışma ritmini yoğunlaştırabilir ve çalışanların özerkliğini kısıtlayabilir. Verimlilik tek başına iş yeri kalitesi hakkında çok az şey söyler. Çalışan devri, devamsızlık ve işe alım maliyetleri, beklenen verimlilik kazanımlarının bir kısmını ortadan kaldırabilir.
Başarılı işletmeciler bu nedenle personeli otomatik bir sistemin artık bileşeni olarak görmezler. Çalışanları süreç değişikliklerine erken aşamada dahil ederler, şeffaf performans standartları oluştururlar ve teknolojik yatırımları eğitimle birleştirirler. Dağıtım merkezlerindeki sertifikasyon programları, akademik derecesi olmayan çalışanlar için kariyer yolları açabilir. Bu, belediyeler ve bölgeler için önemli bir kaldıraç oluşturmaktadır: Yerleşim politikaları yalnızca ilan edilen iş ilanlarının sayısını değil, aynı zamanda nitelikleri, ücreti ve uzun vadeli istihdam edilebilirliği de dikkate almalıdır.
Toprak, elektrik ve kabul görmek giderek azalıyor
Büyük lojistik merkezleri önemli miktarda arazi gerektirir ve ek trafik oluşturur. Yeni arazilerde tarım, doğa koruma ve konut geliştirme projeleriyle rekabet ederler. Büyükşehirlerde ise zaten kıt olan arazi ve yoğun trafik ağlarıyla karşılaşırlar. Bu nedenle bir projenin ekonomik getirisi olumlu olabilirken, gürültü, arazi işgali ve altyapı maliyetleri nedeniyle sosyal etkisi önemli ölçüde daha az olumlu olabilir.
Modern binalar, fotovoltaik paneller için uygun, geniş ve gölgelenmemiş çatı alanları sunmaktadır. Batarya depolama, ısı pompaları ve şarj altyapısıyla birleştirildiğinde, bir bina kendi enerji ihtiyacının bir kısmını karşılayabilir ve geçici olarak elektrik üretebilir. Çatı yapısı, şebeke bağlantısı ve enerji yönetimi baştan birlikte planlandığında potansiyel özellikle yüksektir. Bununla birlikte, tek başına güneş enerjili bir çatı, ulaşımı iklim açısından nötr hale getirmez ve arazi kullanımıyla ilgili sorunları ortadan kaldırmaz.
Avrupa düzenlemeleri, mülk sahipleri üzerindeki baskıyı artırıyor. Yeni ticari binalar için enerji gereksinimleri yükseliyor, sürdürülebilirlik raporları güvenilir veriler talep ediyor ve AB sınıflandırması finansman ve yatırım kararlarını etkiliyor. Mevcut mülkler için, enerji verimli yenilemeler yapılmadan kiralanabilirlik ve değer kaybı riski artıyor. Bu nedenle sürdürülebilirlik, bir imaj meselesi olmaktan çıkıp sermaye ve işletme maliyetlerinin bir bileşeni haline geliyor.
Kamuoyu kabulü, gösterişli görsellerle değil, somut yerel faydalarla sağlanır. Gürültüden korunma, yeşil tampon bölgeler, akıllı trafik yönetimi, demiryolu bağlantıları ve zorunlu eğitim programları olumsuz etkileri azaltabilir. Belediyeler, yollar, itfaiye teşkilatları, drenaj ve ağ genişletme maliyetlerini tam olarak değerlendirmelidir. Bir proje, ancak ek ekonomik avantajları ortaya çıkan kamu ve çevresel maliyetlerden daha ağır basarsa bir bölgeye fayda sağlar.
Daha fazla salon otomatik olarak daha fazla güvenlik anlamına gelmez
Ek bir depo, kritik envanteri uygun bir yerde tutarak veya alternatif bir rota açarak tedarik zincirini daha sağlam hale getirebilir. Bununla birlikte, çok fazla mal akışının tek bir, yüksek otomasyonlu tesiste yoğunlaşması durumunda kırılganlığı da artırabilir. Yangın, elektrik kesintisi, siber saldırı veya yazılım hatası daha sonra tüm bir bölgeyi etkileyebilir. Bu nedenle, ölçek ekonomileri ve dayanıklılık genellikle birbiriyle çelişir.
Dijital bağımlılık özellikle kritik bir öneme sahip. Depo yönetimi, robot kontrolü, taşıma planlaması ve envanter verileri birbirine yakından bağlıdır. Merkezi yazılım arızalanırsa veya arayüzler tehlikeye girerse, fiziksel mallar kalır ancak artık verimli bir şekilde bulunamaz ve taşınamaz. Bu nedenle, yedek sistemler, çevrimdışı prosedürler, bölümlere ayrılmış ağlar ve düzenli acil durum tatbikatları, yangın söndürme sistemleri veya yedek güç kadar önemlidir.
Enerji de sistemik bir faktör haline geliyor. Otomatik depolar, soğuk hava depoları, şarj istasyonları ve veri altyapısı elektrik bağlantı kapasitesini artırıyor. Şebeke kapasitesinin sınırlı olduğu bölgelerde, lojistik merkezleri fabrikalar, yerleşim alanları ve veri merkezleriyle rekabet ediyor. Teorik olarak ideal bir konum, şebeke bağlantısı ancak yıllar sonra mümkün olursa pratikte uygunsuz hale gelebilir. Alan arayışı giderek garantili güç arayışına dönüşüyor.
Dolayısıyla dayanıklılık, körü körüne kopyalamadan kaynaklanan yedeklilikten doğar. Şirketlerin alternatif tedarikçilere, ulaşım yollarına ve işletme biçimlerine ihtiyacı vardır, ancak her ürün için ikinci bir özdeş depoya değil. Kritiklik, yenileme süresi, değer, raf ömrü ve ikame edilebilirlik kriterlerine göre risk tabanlı bir segmentasyon daha mantıklıdır. Ancak o zaman ek envanterin, bölgesel merkezlerin veya esnek sözleşmelerin ekonomik olarak nerede haklı görülebileceği belirlenebilir.
Projeler sektörler arasında sinyaller gönderiyor
Mevcut projelerin çeşitliliği, bu patlamanın yalnızca çevrimiçi perakendecilikten kaynaklanmadığını gösteriyor. Japonya'da, en büyük metropol alanlarının dışında bile çok kiracılı merkezler ortaya çıkıyor. Bunlar esnek birimlere ve geniş bir kullanıcı tabanına dayanıyor. Bu, bölgesel talebe olan güveni gösteriyor ve sahiplerini tek bir kiracıya bağımlılıktan koruyor. Aynı zamanda, bu tür binalar, küçük şirketlerin büyük ölçekli bir tesisi kendileri finanse etmek zorunda kalmadan modern altyapıya erişmelerini sağlıyor.
Kuzey Amerika'da sağlık hizmeti sağlayıcıları ve gıda toptancıları ek depolama ve soğutma kapasitesine yatırım yapıyor. Bu genellikle mevcut binaların satın alınmasını ve teknolojilerinin yükseltilmesini içeriyor. Bu strateji, yeni inşaattan daha hızlı ve daha az yer kaplayan bir çözüm olabilir, ancak yalıtım, güç kaynağı, zemin yük kapasitesi ve genişletilebilirlik konularında kapsamlı bir değerlendirme gerektirir. Bu arada, uluslararası çevrimiçi perakendeciler tarafından işletilen yeni büyük ölçekli tesisler, bölgesel teslimat hızının rekabet avantajı olmaya devam ettiğini gösteriyor.
Avrupa gıda ve içecek üreticileri, büyümeyi tedarik güvenliğiyle birleştirmek için üretim ve depolama tesislerini genişletiyor. Vietnam'da, Güneydoğu Asya'nın endüstriyel çeşitlenmesinden faydalanan yeni bölgesel lojistik projeleri ortaya çıkıyor. Avustralya, konteynerlerin demiryolu ve karayolu arasında daha verimli bir şekilde taşınması için intermodal merkezler geliştiriyor. Bu projelerin ortak noktası, belirli bir bina modeli değil, mal akışını üretime, talebe veya yüksek performanslı ulaşım merkezlerine daha yakın hale getirme çabasıdır.
Bu nedenle, bireysel projelerden çıkarılacak en önemli ders şudur: Küresel eğilim geniş kapsamlıdır, ancak yerel ekonomisi özgünlüğünü korur. Kuzey Amerika'daki bir tüketici koridorunda işe yarayan şey, Japonya'daki bölgesel bir pazar veya Avrupa'daki atıl bir arazi için uygun olmayabilir. Sermaye küresel olarak dağıtılabilir; ancak operasyonlar, izinler, personel ve ulaşım yerel kalır.
Şirketler için stratejiler
Şirketler artık lojistiği izole bir maliyet merkezi olarak ele almamalıdır. Teslimat kapasitesi geliri, müşteri sadakatini, üretim kapasitesi kullanımını ve işletme sermayesini etkiler. En ucuz depo, ek nakliye, artan envanter veya daha uzun teslimat süreleri gerektiriyorsa, genel sistem içinde pahalıya mal olabilir. Bu nedenle, konum kararları, gayrimenkul maliyetlerini, personeli, enerjiyi, vergileri, trafiği, riski ve hizmet seviyelerini bütünsel olarak değerlendiren bir model gerektirir.
İkinci bir ilke ise teknolojik açıklıktır. Binalar ve otomasyon sistemleri, ürün yelpazesi, üretim hacmi ve kiracı değişikliklerine olanak sağlayacak şekilde modüler olarak tasarlanmalıdır. Sabit, büyük ölçekli teknoloji uygun hacimlerde yüksek verimlilik sağlarken, uyarlamaları karmaşıklaştırabilir. Mobil robotik, standartlaştırılmış arayüzler ve ölçeklenebilir yazılımlar esnekliği artırır. En önemlisi, bu, sipariş profillerini, ürün yapısını, en yüksek yükleri, hata maliyetlerini ve personel mevcudiyetini kapsayan sağlam bir veri tabanı gerektirir.
Üçüncüsü, şirketler dayanıklılığı ölçülebilir hale getirmelidir. Güvenli tedarik zincirleri hakkında genel ifadeler yetersizdir. Uygun temel performans göstergeleri (KPI'lar) arasında yeniden başlatma süresi, kritik envanter kapsamı, yedekli kaynaklardan temin edilen bileşenlerin oranı, alternatif taşıma kapasitesi ve maksimum tolere edilebilir arıza süresi yer almaktadır. Bir merkez, risk azaltmaya yaptığı özel katkıya göre değerlendirilmelidir. Aksi takdirde, en kritik güvenlik açıklarını ele almadan pahalı tesisler inşa etme riski vardır.
Küçük ve orta ölçekli işletmeler (KOBİ'ler) için iş birliği, mülkiyete göre daha ekonomik olabilir. Çok kiracılı tesisler, sözleşmeli lojistik ve paylaşımlı otomasyon, teknolojiye erişim ve ölçek ekonomisi sağlar. Ancak bu durum, hizmet sağlayıcıya bağımlılık da yaratır. Sözleşmeler, veri erişimini, hizmet seviyelerini, acil durum prosedürlerini, fiyat değişikliklerini ve geçiş seçeneklerini açıkça tanımlamalıdır. Dış kaynak kullanımı süreçleri devreder, ancak teslimat yeteneğine ilişkin stratejik sorumluluğu devretmez.
Eyaletler ve bölgeler neler kazanabilir?
Etkin lojistik, ticaret maliyetlerini düşürür, satış pazarlarını genişletir ve bir lokasyonun üretim için çekiciliğini artırır. İyi limanlara, demiryolu bağlantılarına, gümrük işlemlerine ve dijital ağlara sahip bölgeler, uluslararası değer zincirlerine daha etkili bir şekilde entegre olabilir. Dahası, lojistik merkezleri inşaat, teknoloji, enerji, bakım ve iş hizmetleri için talep yaratır. Dolayısıyla ekonomik etkileri, hemen görülebilen depo işlerinin ötesine uzanır.
Aynı zamanda, devletler her depo için sübvansiyon yarışına girmemelidir. Standartlaştırılmış lojistik nispeten hareketlidir ve bazen metrekare başına düşük katma değer üretir. Kamu fonlaması, birden fazla şirkete fayda sağlayan altyapı ve yeteneklere odaklanmalıdır: demiryolu bağlantıları, dijital gümrük sistemleri, ağ genişletme, mesleki eğitim ve hızlandırılmış kentsel dönüşüm. Stratejik tedarik, inovasyon veya olağanüstü yüksek bölgesel katma değerin üretildiği durumlarda doğrudan sübvansiyonlar daha haklıdır.
Planlama politikası, arazi kullanım çatışmalarını erken aşamada çözmelidir. Uygun koridorlar, sadece arazi kolayca bulunabilen yerlerde sanayi binalarına izin vermek yerine, ulaşım, elektrik ve iş gücünü birleştirmelidir. Belediye sınırları, bir topluluğun vergi geliri elde ederken komşu kasabaların trafik yükünü taşımasına yol açmamalıdır. Bölgesel koordinasyon ve maliyet-neden ilişkisine dayalı altyapı katkıları, ekonomik dengeyi iyileştirir.
Bulgaristan ve diğer Güneydoğu Avrupa bölgeleri için, yakın bölgelere üretim transferi, AB tek pazarı ve Türkiye, Karadeniz ve Orta Avrupa'ya uzanan koridorların birleştirilmesinde benzersiz bir fırsat yatmaktadır. Ancak, salt maliyet avantajları yeterli değildir. Güvenilir izinler, verimli sınır ve gümrük işlemleri, nitelikli iş gücü, ağ kapasitesi ve karayolu, demiryolu, liman ve havaalanı altyapısının entegrasyonu gibi önemli faktörler de mevcuttur. Sadece depolar inşa etmek gayrimenkul yaratır. Bu faktörlerin birleştirilmesi ise bir lojistik merkezi oluşturur.
Ekonomik patlama döngüsel olarak kırılganlığını koruyor
Yapısal büyüme etkenlerine rağmen, piyasa aşırı kapasiteden muaf değil. 2021-2023 yılları, birçok bölgede spekülatif projeler dalgasını tetikledi. Faiz oranları yükseldikçe ve şirketler pandemi kaynaklı genişlemelerini yeniden düzenledikçe, boşluk oranları arttı. Bu tür aşamalar gayrimenkul piyasaları için tipiktir: planlama ve tamamlanma arasında yıllar geçer, bu nedenle yeni arz genellikle talep zaten düşerken ortaya çıkar.
Yüksek inşaat ve finansman maliyetleri riski daha da artırıyor. Bir proje operasyonel olarak sağlam olabilir, ancak pahalı borç finansmanı nedeniyle kârsız hale gelebilir. Geliştiriciler, daha az spekülatif lansmanlar yaparak ve daha sık ön kiralama talep ederek yanıt veriyorlar. Bu, kısa vadede yeni inşaatları yavaşlatıyor ve orta vadede yeniden kıtlıklara yol açabilir. ABD ve Avrupa'nın bazı bölgelerindeki azalan proje sayısı, arz ve talebin yeniden dengelenmesine zaten katkıda bulunuyor.
Yoğunlaşma riskleri, özellikle büyük kiracılar söz konusu olduğunda yaygınlığını koruyor. Çevrimiçi perakendeciler, perakende grupları ve lojistik sağlayıcıları, tüm yerel pazarlara hakim olabiliyor. Bir şirket ağını değiştirdiğinde, aynı anda birkaç alan boşalabiliyor. Mevcut donanımlar bir sonraki kiracı için uygun değilse, teknolojik uzmanlaşma da bir risk haline gelebilir. Bu nedenle yatırımcılar, yalnızca mevcut kiracının kredi değerliliğini değil, aynı zamanda mülkün alternatif kullanım potansiyelini de incelemelidir.
Jeopolitik değişimlerin karşılıklı etkileri vardır. Ticaret engelleri ve bölgesel üretim, ek depolama ihtiyaçları yaratırken aynı zamanda mal akışını azaltabilir ve yatırımların değerini düşürebilir. Parçalanmanın artması küresel ekonomiyi ve ticareti olumsuz etkileyecektir. Lojistik sektörü bireysel aksaklıkları hafifletebilir, ancak uluslararası iş bölümünün kalıcı kaybını telafi edemez. Daha fazla depo, istikrarlı ticaret ilişkilerinin yerini tutamaz.
Büyümenin kalitesi 2030 yılına kadar belirlenecek
Modern lojistik alanına olan talebin 2030 yılına kadar artmaya devam etmesi bekleniyor. Çevrimiçi perakende, eskiyen stoklar, yeni üretim tesisleri, sıcaklık kontrollü ürünler ve artan teslimat güvenilirliği gereksinimleri bu büyümeye işaret ediyor. Bununla birlikte, en güçlü değer artışlarının herhangi bir alanda değil, enerji verimli, iyi bağlantılı ve esnek bir şekilde otomatikleştirilebilen tesislerde gerçekleşmesi muhtemeldir. Piyasa, geleceğe yönelik ve teknolojik olarak eski binalar arasında giderek daha fazla ayrım yapacaktır.
Yapay zekâ öncelikle planlama ve kontrolü dönüştürecektir. Talep tahmininde bulunabilir, envanteri konumlandırabilir, personeli ve robotları koordine edebilir ve bakım ihtiyaçlarını belirleyebilir. Faydaları veri kalitesine, net süreçlere ve güvenilir entegrasyona bağlıdır. Kötü organize edilmiş bir tedarik zinciri, yalnızca bir algoritma ile sağlam hale getirilemez. En büyük kazanımlar, dijital kararların ve fiziksel altyapının birlikte geliştirildiği yerlerde ortaya çıkar.
Enerji, konum ve iş gücünün yanı sıra üçüncü en önemli yer seçimi kriteri haline geliyor. İşletmecilerin sadece uygun fiyatlı elektriğe değil, aynı zamanda güvenilir şebeke bağlantı kapasitesine ve öngörülebilir fiyatlara da ihtiyacı var. Güneş panelleri, depolama sistemleri ve esnek yükler avantajlar sunabilir, ancak yüksek performanslı bir şebekenin yerini tutamazlar. Elektrik talebini, araç şarjını, soğutmayı ve bina teknolojisini entegre bir şekilde optimize eden projeler, daha düşük işletme maliyetlerine ve daha iyi finansman olanaklarına sahip olacaktır.
Arazi kıtlığı, yoğun nüfuslu bölgelerde yeni inşaatları sınırlayacaktır. Kentsel dönüşüm alanları, çok katlı binalar ve mevcut tesislerin modernizasyonu önem kazanmaktadır. Aynı zamanda, tüm şehir içi lojistik ağları ekonomik olarak sürdürülebilir değildir. Yüksek arazi maliyetleri ve mahalle çatışmaları sınırlamalar getirmektedir. Bu nedenle geleceğin ağı, birkaç çok büyük merkezden, bölgesel merkezden ve stratejik olarak yerleştirilmiş kentsel lokasyonlardan oluşacaktır.
Somutlaştırılmış ilerleme – beraberinde getirdiği risklerle birlikte
Küresel lojistik merkezlerinin yükselişi ne spekülatif bir moda akımı ne de tartışmasız bir başarı öyküsüdür. Ticarette, teknolojide ve jeopolitik risk algısında yaşanan gerçek değişimleri yansıtmaktadır. Modern merkezler verimliliği artırabilir, teslimat sürelerini kısaltabilir, gıda ve ilaç tedarik zincirlerini güvence altına alabilir ve bölgeleri uluslararası değer zincirlerine entegre edebilir. Bu nedenle, fiziksel sınırlarının çok ötesine uzanan ekonomik faydalar yaratırlar.
Ancak, ek kapasite oluşturmak dayanıklılıkla eş anlamlı değildir. Aşırı büyük tesisler sermayeyi bağlar, büyük fabrikalar arıza risklerini yoğunlaştırır, otomasyon enerji ve yazılıma bağımlılığı artırır ve arazi kullanımı yerel maliyetler yaratır. Ekonomik açıdan doğru yaklaşım, maksimum verimlilik ve maksimum yedeklilik arasında yer alır. Şirketler riskleri ayırt etmeli, esnek tesisler tasarlamalı ve fiziksel ve dijital güvenliği birleştirmelidir.
Bu nedenle kazananlar sadece en fazla metrekareyi inşa edenler olmayacak. Başarılı tesisler ve işletmeciler, alanı, ulaşımı, enerjiyi, veriyi ve becerileri dayanıklı bir sistemde birleştirenler olacaktır. Bu, sürdürülebilir binaları, birlikte çalışabilir teknolojiyi, alternatif işletme yöntemlerini ve karmaşık sistemlere hakim çalışanları içerir. Siyasi karar vericiler de daha kesin ayrımlar yapmalıdır: stratejik altyapı ile birbirinin yerine geçebilen depolar arasında, bölgesel değer yaratımı ile sadece arazi devri arasında, gerçek karbonsuzlaştırma ile yeşil yıkama arasında.
Dünya daha verimli lojistik merkezlerine ihtiyaç duyuyor, ancak her ne pahasına olursa olsun ve her yerde değil. Yeni merkezler çeşitlilik, şeffaflık ve eylem seçenekleri yarattığında, bu büyüme tedarik zincirlerini daha dirençli hale getiriyor. Ölçeklendirme kendi başına bir amaç haline geldiğinde ve elektrik, yazılım, personel veya tek bir büyük kullanıcı yeri doldurulamaz bir darboğaz haline geldiğinde ise yeni bağımlılıklar yaratıyor. Bu nedenle, 2030 yılına gelindiğinde belirleyici faktör ne kadar inşa edildiği değil, büyük yatırımların uyarlanabilir bir ağla sonuçlanıp sonuçlanmadığı olacaktır. Bu mega trendin kışkırtıcı gerçeği tam olarak budur: Bir sonraki tedarik krizi, depo eksikliğinden değil, aynı kırılgan sistemlere bağımlı çok fazla yüksek optimize edilmiş depodan kaynaklanabilir.
İç lojistik uzmanlarınız

Yüksek raflı depolar ve otomatik depolama sistemleri için komple çözümlerin danışmanlığı, planlaması ve uygulanması - Resim: Xpert.Digital
Daha fazla bilgi burada:
Küresel pazarlama ve iş geliştirme ortağınız
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir [email protected]:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.
☑️ KOBİ'lere strateji, danışmanlık, planlama ve uygulama konularında destek
☑️ Dijital stratejinin oluşturulması veya yeniden düzenlenmesi ve dijitalleşme
☑️ Uluslararası satış süreçlerinin genişletilmesi ve optimize edilmesi
☑️ Küresel ve Dijital B2B ticaret platformları
☑️ Öncü İş Geliştirme / Pazarlama / Halkla İlişkiler / Ticaret Fuarları
İş geliştirme, satış ve pazarlama alanlarında küresel sektör ve ekonomi uzmanlığımız

İş geliştirme, satış ve pazarlama alanlarındaki küresel sektör ve ekonomi uzmanlığımız - Resim: Xpert.Digital
Sektör odak alanları: B2B, dijitalleşme (yapay zekadan XR'ye), makine mühendisliği, lojistik, yenilenebilir enerjiler ve endüstri
Daha fazla bilgi burada:
Konuyla ilgili bilgi ve uzmanlık sunan bir merkez:
- Küresel ve bölgesel ekonomileri, inovasyonu ve sektöre özgü trendleri kapsayan bilgi platformu
- Odaklandığımız temel alanlardan derlenmiş analizler, içgörüler ve arka plan bilgileri
- İş ve teknoloji alanındaki güncel gelişmeler hakkında uzmanlık ve bilgi edinebileceğiniz bir yer
- Piyasalar, dijitalleşme ve sektörel yenilikler hakkında bilgi arayan şirketler için bir merkez