Porsche'nin Çin İkilemi: Alman Marka Gücünün Kaybı – Konuyla İlgili Yaratıcı Görsel, Yapay Zeka Destekli: Xpert.Digital
Uzak Doğu'da Çöküş: Porsche'nin satışlarındaki düşüş Alman otomotiv endüstrisi hakkında neyi ortaya koyuyor?
Prestijden fiyata: Porsche'nin Çin pazarındaki zorlukları
Alman otomotiv endüstrisinin geleceği: Porsche'nin Çin krizinden çıkarılan dersler
Alman mühendisliği ve lüks spor otomobilleriyle özdeşleşmiş Porsche, Çin'de ciddi bir krizle karşı karşıya. Bir zamanlar Alman otomobil üreticisi için altın bir gelir kaynağı olan, hızla büyüyen pazar, yerel rakiplerin kuralları yeniden tanımladığı bir savaş alanına dönüşüyor. Satış rakamlarındaki düşüş sadece geçici bir olgu değil, otomotiv endüstrisindeki derin bir değişimi yansıtıyor. Çinli üreticiler, geleneksel Avrupa markalarına duyulan ilgiden daha çok birçok alıcıya hitap eden teknolojik yeniliklere ve dijital çözümlere giderek daha fazla odaklanıyor. Bu gelişme, Porsche'nin ve tüm Alman otomotiv endüstrisinin geleceği hakkında temel soruları gündeme getiriyor. Prestij ve marka değerinin artık otomatik olarak daha yüksek fiyatları haklı çıkarmadığı bir dünyada, Porsche giderek daha rekabetçi bir ortamda hayatta kalmak için stratejisini yeniden düşünmelidir. Aşağıdaki makale, bu değişimin nedenlerini ve etkilerini inceliyor ve Porsche ile Alman otomotiv endüstrisinin küresel pazardaki konumlarını korumak için atması gereken gerekli adımlara ilişkin bir bakış açısı sunuyor.
Uzak Doğu'daki çöküş, gümrük vergileriyle çözülemeyecek bir Alman sanayi sorununu ortaya koyuyor
Porsche, Çin'de döngüsel bir satış düşüşünden çok daha fazlasını yaşıyor. Spor otomobil üreticisi, küresel otomotiv sektöründe yaşanan büyük bir değişimi örnekliyor: Alman mühendisliği, marka geçmişi ve sosyal prestijinin uzun süre yüksek fiyatları ve cazip kar marjlarını garanti ettiği bir pazar, Çinli üreticilerin kuralları kendilerinin belirlediği bir inovasyon alanına dönüştü. Bu durum sadece güç aktarma organları için geçerli değil. Yazılım, dijital kontroller, sürücü destek sistemleri, şarj hızı, geliştirme süresi, ürün güncellemeleri ve yerel müşteri etkileşimi, belirleyici satın alma faktörleri haline geldi. Bu alanların neredeyse tamamında, yeni Çinli rakipler, geleneksel Avrupa yapılarını geride bırakacak bir hıza ulaştı.
Çin'de bir markanın yavaş yavaş yok olması görüntüsü çarpıcı, ancak çok önemli bir noktaya değiniyor. Premium bir marka, ürünün maddi özelliklerini aşan sembolik değeriyle gelişir. Bu nedenle Porsche, on yıllarca teknik olarak sağlam seri üretim yapan üreticilerden önemli ölçüde daha yüksek fiyatlar talep edebildi. Ancak Çin'de bu soyut avantaj gücünü kaybediyor. Varlıklı alıcılar, teknolojik modernliği giderek başlı başına bir lüks olarak görüyor. Bir araç artık sadece Stuttgart'tan gelmesi, uzun bir motor sporları geçmişine sahip olması ve özellikle rafine bir içten yanmalı motora sahip olması nedeniyle arzu edilir görünmüyor. Aynı zamanda dijital bir cihaz, akıllı bir mobilite alanı ve günümüzün görünür bir sembolü olarak da etkileyici olmalı.
Bu nedenle kriz, yalnızca Çin sübvansiyonlarına veya lüks talebindeki geçici bir düşüşe bağlanamaz. Her ikisi de rol oynar, ancak hiçbiri düşüşü tam olarak açıklamaz. Kritik nokta, talepteki yapısal değişimlerin, hızlı yerel inovasyonun, yüksek fiyat şeffaflığının, yeni marka imajlarının ve aşırı yavaş Avrupa karar alma süreçlerinin birleşimidir. Buna ek olarak, Porsche'nin kendi stratejik hataları da var: tamamen elektrikli araçların küresel olarak artışına ilişkin aşırı doğrusal beklenti, önemli model serilerindeki ürün boşlukları, güç aktarma sistemi stratejisinde maliyetli bir ayarlama ve daha yüksek hacimler için tasarlanmış bir satış ağı. Bu faktörleri tek başına ele alan herkes, etkilerini hafife alır. Bunlar birbirini güçlendirir ve yalnızca Porsche'nin Çin'deki işini değil, Alman endüstriyel iş modelinin merkezi bir parçasını da tehdit eder.
Büyüme motorundan küçülen pazara
Rakamlar, Porsche'nin konumunun ne kadar hızlı değiştiğini gösteriyor. Şirket, 2021 yılında Çin'de yaklaşık 95.700 araç teslim etti. 2024 yılına gelindiğinde bu sayı 56.887'ye, 2025 yılında ise sadece 41.938'e düştü. Böylece dört yıl içinde hacim yarıdan fazla azaldı. Bu eğilim 2026 yılının ilk dokuz ayında daha da kötüleşti: Teslimatlar, bir önceki yılın aynı dönemine göre %33 azalarak 21.493 araca düştü. Aynı dönemde dünya genelinde satışlar %16 azalarak 178.532 araca geriledi. Dolayısıyla Çin tek sorun değil, ancak oradaki düşüş özellikle dik ve yapısal olarak önemli.
Kaybın boyutu, satılan araç sayısının gösterdiğinden çok daha büyük. Porsche için Çin, sadece ek bir dış pazar değil, aynı zamanda karlılığın da önemli bir itici gücüydü. Yüksek satış rakamları, karlı SUV ve sedan modellerine olan güçlü talep ve varlıklı müşterilerin ödeme yapma isteği, ülkeyi şirketin kazanç stratejisinin temel taşı haline getirmişti. Böyle bir pazar çöktüğünde, geliştirme, fabrikalar, platformlar ve satışlar için sabit maliyetler kısa vadede aynı ölçüde azaltılamaz. Bu nedenle, marjlar üzerindeki etki, teslim edilen araç sayısındaki düşüşten çok daha büyük olabilir.
Porsche, "hacimden önce değer" ilkesiyle karşılık veriyor. Ekonomik olarak, bu ilk başta mantıklı görünüyor. Lüks bir marka, satışları agresif indirimlerle istikrara kavuşturmaya çalışmamalı, çünkü bu durum ikinci el değerini, bayi karlılığını ve ayrıcalığını zedeleyebilir. Ancak sorun, "hacimden önce değer"in iki çok farklı durumu tanımlayabilmesinde yatıyor. En iyi senaryoda, aranan bir üretici kasıtlı olarak arzı sınırlandırarak fiyatlandırma gücünü korur. En kötü senaryoda ise talep düşerken şirket indirimlerden kaçınır ve bu geri çekilmeyi bir strateji olarak nitelendirir. Porsche'nin durumunda, her iki unsur da örtüşüyor. Markayı savunmak doğru olan şeydir, ancak ürünün cazibesinin kaybını telafi edemez.
Porsche'nin Çin'deki bayi ağını 2026 yılı sonuna kadar yaklaşık 150'den 80 civarına düşürme planı, Porsche'nin artık önceki satış hacimlerine hızlı bir dönüş beklemediğini de gösteriyor. Bu tür bir düzenleme maliyetleri düşürüyor ve çok fazla bayinin az sayıda müşteri için rekabet etmesini önlüyor. Aynı zamanda, fiziksel varlığı azaltıyor, küçük şehirlerde pazar penetrasyonunu zorlaştırıyor ve geri çekilme izlenimini güçlendirebiliyor. Premium bir marka için bu hassas bir denge meselesi: Daha kompakt bir ağ daha özel ve verimli olabilir, ancak önemde kademeli bir düşüş olarak görünmemelidir.
Prestijin neden fiyatını kaybettiği
Asıl değişim Çinli alıcıların zihninde yaşanıyor. Uzun yıllar boyunca Alman premium araçları, mirasları, teknik kaliteleri ve sosyal statüleri sayesinde bir statü avantajına sahipti. Bu avantaj azalıyor. Çin markaları artık otomatik olarak ucuz taklitçiler olarak değil, giderek artan bir şekilde teknolojik öncüler olarak görülüyor. Özellikle genç ve varlıklı müşteriler, yerli üreticileri modern yazılımlar, hızlı inovasyon döngüleri ve yerel günlük yaşamı daha iyi anlama ile ilişkilendiriyor.
Lüks yeniden tanımlanıyor. Avrupa'da sportif, üst düzey bir otomobil genellikle sürüş dinamikleri, işçilik, gelenek ve mekanik özgünlükle özdeşleşir. Birçok sürücünün uzun süre yoğun trafikte kaldığı Çin metropollerinde ise diğer özellikler önem kazanıyor. Güçlü bir sesli asistan, kusursuz akıllı telefon entegrasyonu, gelişmiş navigasyon hizmetleri, otomatik park fonksiyonları, yolcu eğlence sistemi, konforlu arka koltuklar, kapsamlı ekranlar ve sık yazılım güncellemeleri sadece gösteriş amaçlı özellikler değil. Bunlar, aracın kalitesinin günlük deneyimini şekillendiriyor.
Bu durum, tüketicinin ödeme istekliliğini de değiştiriyor. Yerli bir üretici, yüksek performanslı, iyi menzilli ve modern bir kullanıcı arayüzüne sahip teknolojik olarak gelişmiş bir elektrikli aracı önemli ölçüde daha düşük bir fiyata sunarsa, yabancı premium markanın premium fiyatını daha ikna edici bir şekilde gerekçelendirmesi gerekir. Sadece marka geçmişi artık yeterli değil. Daha önce Avrupa ambleminin otomatik olarak daha yüksek bir sosyal statüyü işaret ettiği mekanizma artık daha az etkili. Çinli teknoloji şirketleri ve yeni otomobil markaları, modernliği, ulusal yeniliği ve dijital yetkinliği somutlaştıran kendi statü sembollerini yaratıyorlar.
Porsche, olağanüstü güçlü yönlerini korumaya devam ediyor. 911, küresel olarak neredeyse benzersiz bir ürün olmaya devam ediyor, marka yüksek tanınırlığa sahip ve sürüş dinamikleri ve tasarımı taklit edilmesi zor. Ancak bu güçlü yönler, segmente bağlı olarak farklı şekillerde kendini gösteriyor. İkonik bir spor otomobil, doğrudan Çin modelleriyle karşılaştırılan bir elektrikli SUV veya büyük bir sedandan daha uzun süre konumunu koruyabilir. Bir Porsche, işlevsel bir aile ve günlük kullanım aracına ne kadar yakınsa, yazılım, konfor özellikleri, menzil ve fiyat açısından o kadar çok değerlendirilir. Bu nedenle, marka genel olarak eşit bir şekilde güç kaybetmiyor. Aksine, temel güçlü yönlerine geri itiliyor.
Çin, oyunun kurallarını yeniden yazdı
Çin otomotiv pazarı sadece büyük olmakla kalmıyor, aynı zamanda yeni araç konseptleri için dünyanın en önemli test alanı haline geliyor. 2025 yılına kadar, yeni güç aktarma sistemlerine sahip araçlar Çin'de %50'nin üzerinde pazar payına ulaştı. Binek otomobillerde bu oran daha da yüksekti. Aynı zamanda, Çinli markalar yerli binek otomobil pazarının yaklaşık %69,5'ini oluşturuyordu. Bu ölçek, rekabet ortamını temelden değiştiriyor. Yerel üreticiler yüksek üretim hacimlerine, geniş veri kümelerine, yoğun tedarik zincirlerine ve yeni çözümlerin hızla test edilip geliştirilebileceği bir iç pazara erişebiliyorlar.
BYD bu endüstriyel gücün en iyi örneklerinden biridir. Şirket bir batarya üreticisi olarak başladı ve bugün enerji depolama ve güç elektroniğinden komple araçlara kadar değer zincirinin önemli kısımlarını kontrol ediyor. Bu dikey entegrasyon maliyetleri düşürüyor, koordinasyon süreçlerini kısaltıyor ve yeni teknolojilerin seri üretime hızlı bir şekilde entegre edilmesini kolaylaştırıyor. Bu arada, Geely, Changan, Chery, Leapmotor, Nio, Xpeng, Li Auto ve Xiaomi ve Huawei'ye bağlı markalar gibi teknoloji odaklı oyuncular çeşitli pazar segmentlerine giriyor. Sonuç olarak, büyük uluslararası şirketlerin bile karşılamakta zorlandığı bir inovasyon ve fiyat baskısı oluşuyor.
Rekabetin artık yalnızca düşük fiyatlara dayanmadığına dikkat çekmek gerekir. Çinli üreticiler, agresif fiyatlandırmayı üst düzey özellikler, kısa geliştirme döngüleri ve gözle görülür teknolojik yeniliklerle birleştiriyor. Yeni modeller bazen yaklaşık iki yıl içinde piyasaya sürülürken, geleneksel üreticiler genellikle dört yıl veya daha fazla süreye ihtiyaç duyuyor. Bu hızlı döngü, rakip bir Avrupa modeli seri üretime hazır olmadan önce bile pil teknolojisindeki değişikliklere, yeni yarı iletkenlere, müşteri geri bildirimlerine veya dijital trendlere tepki vermelerini sağlıyor.
Ancak bu hızın da dezavantajları var. Son derece kısa geliştirme süreleri, kalite, güvenlik ve karlılık açısından riskleri artırabilir. Artan satışlara rağmen, birçok Çinli üretici düşük kar marjları, yüksek sermaye gereksinimleri ve acımasız fiyat rekabetiyle mücadele ediyor. Her marka uzun vadede hayatta kalamayacak. Ancak Porsche için bu bir teselli değil. Bazı rakipler ortadan kalksa bile, belirledikleri teknolojik standartlar kalıcı olacaktır. Tedarikçi sayısının azalması, piyasanın önceki beklentilerine geri dönmesini sağlamayacaktır.
Asıl avantaj sistemin kendisinde yatıyor
Çin'in yükselişi genellikle hükümet desteğine indirgeniyor. Sübvansiyonlar, uygun finansman, kamu alımları, yerel sanayi politikası ve batarya değer zincirlerinin stratejik gelişimi gerçekten önemli bir rol oynamış olsa da, bu Çin araçlarının yalnızca hükümet yardımı sayesinde rekabetçi olduğu anlamına gelmez. Yıllarca süren devasa yatırımlar, batarya üreticileri, yazılım şirketleri, elektronik uzmanları, fason üreticiler, hammadde işleyicileri, şarj sağlayıcıları ve son derece esnek tedarikçilerden oluşan bir endüstriyel ekosisteme yol açmıştır.
Bu nedenle maliyet avantajı tek bir lokasyondan kaynaklanmaz. Birçok tedarikçinin coğrafi yakınlığı, daha büyük üretim hacimleri, standartlaştırılmış bileşenler, daha hızlı karar alma süreçleri ve yazılım yoluyla tamamlanmamış çözümleri kademeli olarak iyileştirme isteğinden kaynaklanır. Öte yandan, Avrupalı üreticiler genellikle çok sayıda onay aşaması, ayrı marka çıkarları ve tarihsel olarak gelişmiş BT sistemleriyle karmaşık kurumsal yapılar içinde gelişirler. Bu, kalite ve sorumluluğu sağlar, ancak değişimi yavaşlatır.
Porsche için sorun, Volkswagen Grubu'na entegrasyonuyla daha da kötüleşiyor. Paylaşılan platformlar ve teknolojiler muazzam ölçek ekonomileri yaratabilir. Ancak, yazılım projeleri, batarya kararları veya platform planları aksarsa, gecikmeler birden fazla markaya yayılır. Daha küçük, dikey olarak entegre bir Çinli rakip, genellikle ürün, yazılım ve elektronik mimarisini tek bir kaynaktan yönetebilir. Porsche ise, ayrıcalığı grup sinerjileriyle birleştirmek zorundadır. Bu denge zordur: çok fazla bağımsızlık maliyetleri artırırken, çok fazla standardizasyon markanın ayırt edici karakterini sulandırır.
Dolayısıyla Çin'in belirleyici avantajı tek bir patentten ziyade tüm sistemin hızında yatıyor. Ürün planlaması, tedarik zinciri, veri analizi, yazılım geliştirme ve müşteri iletişimi daha yakından entegre edilmiş durumda. Avrupa, bireysel özellikleri kopyalayarak bu açığı kapatamaz. Daha büyük bir ekran veya ek bir sesli asistan, otomatik olarak rekabetçi bir dijital araç yaratmaz. İhtiyaç duyulan şey, donanım, yazılım ve hizmetlerin en başından itibaren birlikte tasarlandığı farklı bir geliştirme mantığıdır.
Porsche'nin elektrikli araçlara yönelik hamlesi ve bunun pahalı düzeltmesi
Porsche, elektrikli mobiliteyi göz ardı etmedi. Taycan, yüksek performans, hızlı şarj ve güvenilir bir spor otomobil kimliğinin elektrikli bir araçta birleştirilebileceğini erken dönemde kanıtladı. Elektrikli Macan ise daha yüksek hacimli bir segmente yönelik ürün yelpazesini genişletti. Bununla birlikte, genel strateji bir çıkmazda kaldı. Bir yandan, tamamen elektrikli araçlara yönelik küresel talep, birçok pazarda beklenenden daha yavaş ve düzensiz gelişti. Öte yandan, Çin o kadar hızlı bir ivme kazandı ki, modern Avrupa elektrikli otomobilleri bile yazılım, dijital kolaylık ve fiyat açısından orada baskı altına girdi.
Bu nedenle Porsche, ürün planlamasını yeniden düzenlemek zorunda kaldı. Bazı tamamen elektrikli projeler ertelenirken, içten yanmalı motorlar ve şarj edilebilir hibritler orijinal planlanandan daha uzun süre ürün gamında kalacak. Bu karar kısa vadede pazar esnekliğini artırıyor, ancak maliyetli. Geliştirme giderleri yeniden değerlendirilmeli, platformlar uyarlanmalı ve paralel tahrik sistemleri finanse edilmelidir. Net bir geçiş yerine, farklı bölgesel talepleri karşılamak üzere tasarlanmış çok yönlü bir strateji ortaya çıkıyor. Bu, pazar açısından mantıklı olsa da, karmaşıklığı artırıyor ve yatırım getirisini azaltıyor.
2025 yılında finansal sonuçlar önemliydi. Grup satışları 40,08 milyar Euro'dan 36,27 milyar Euro'ya düştü. Faaliyet karı 5,64 milyar Euro'dan 413 milyon Euro'ya geriledi ve satışlardan elde edilen faaliyet karlılığı %1,1'e düştü. Yaklaşık 3,9 milyar Euro'luk olağanüstü giderler, diğer şeylerin yanı sıra, ürün stratejisinin yeniden düzenlenmesi, organizasyonel ayarlamalar, pil faaliyetleri ve ABD gümrük vergilerinden kaynaklandı. Bu rakamlar tamamen Çin krizine bağlanmamalıdır. Bununla birlikte, yüksek sabit maliyetlere sahip bir üretici için aynı anda yaşanan birkaç aksaklığın ne kadar tehlikeli olabileceğini göstermektedir.
Porsche, 2026 yılına kadar %5,5 ile %7,5 arasında bir işletme karlılığı hedefliyor. Bu, önemli bir toparlanmayı temsil etse de, önceki hedeflerin çok gerisinde kalacaktır. Zorluk sadece maliyetleri düşürmekte değil, aynı zamanda yeniden güvenilir bir büyüme modeli oluşturmakta da yatıyor. Bir şirket, sağlıklı hale gelmek için kalıcı olarak küçülmeye gidemez. Geliştirme, personel ve satışlar çok fazla azaltılırsa, Çin ile rekabet etmek için gereken yenilikçi kapasite de azalacaktır.
Hacimden önce değer doğru, ancak yeterli değil
Lüks otomobil pazarında, maksimum satış hacminden ziyade fiyat belirleme daha önemlidir. Bu nedenle Porsche, fiyat savaşına direnmek zorundadır. Büyük indirimler markaya zarar verir, ikinci el otomobil değerlerini düşürür ve daha önce liste fiyatından satın alan müşterileri uzaklaştırır. İndirim sinyalleri özellikle Çin'de dikkat çekicidir. Alıcılar bir sonraki fiyat indirimini beklemeyi öğrenirse, kısa vadeli satış artışı uzun vadede önemli maliyetlere yol açabilir.
Bununla birlikte, hacimden ziyade değere öncelik vermek bir savunma stratejisi haline gelmemelidir. Değer, ancak müşteriler ikna edici bir fark algıladığında ortaya çıkar. Bu fark, tasarım, sürüş dinamikleri, malzeme kalitesi, kişiselleştirme, servis, motor sporları mirası ve teknik güvenilirlik gibi unsurlardan kaynaklanabilir. Ancak, dijital özelliklerle de desteklenmelidir. Porsche'nin Çin'de sadece herhangi bir akıllı telefona ihtiyacı yok; bunun yerine, dijital deneyimi fiyat noktasıyla orantılı ve yerel koşullara uygun bir araca ihtiyacı var.
Bu durum, Çin'de daha güçlü bir gelişmeyi kaçınılmaz kılıyor. Navigasyon hizmetleri, sesli yönlendirme sistemleri, dijital ödeme sistemleri, eğlence seçenekleri ve sürücü destek sistemleri Avrupa'dan tamamen Çin'e aktarılamaz. Yerel teknoloji sağlayıcılarıyla yapılan iş birlikleri gelişmeyi hızlandırabilir. Ancak, veri kontrolü, fikri mülkiyet ve stratejik bağımlılık konularında da riskler taşırlar. Bu nedenle Porsche, markanın özünü tanımlayan ve şirket içinde kontrol edilmesi gereken bileşenleri ve yerel olarak dış kaynak olarak sağlanabilecek işlevleri açıkça ayırt etmelidir.
Doğru strateji, kontrollü yerelleştirmedir. Sürüş dinamikleri, güvenlik mimarisi, tasarım kalitesi ve marka yönetimi yakından Alman veya Avrupa sorumluluğu altında kalmalıdır. Öte yandan, dijital hizmetler, bazı sürücü destek fonksiyonları ve yerel kullanıcı arayüzleri, Çinli müşteri göz önünde bulundurularak daha yakından geliştirilmelidir. En önemlisi, her pazar için tamamen farklı bir araç yaratmadan bölgesel uyarlamalara olanak tanıyan modüler bir mimariye ihtiyaç vardır. Aksi takdirde, karmaşıklık ekonomik olarak yönetilemez hale gelecektir.
🎯🎯🎯 Veriye dayalı B2B sektörel merkez, neredeyse kurum içi bir çözüm olarak

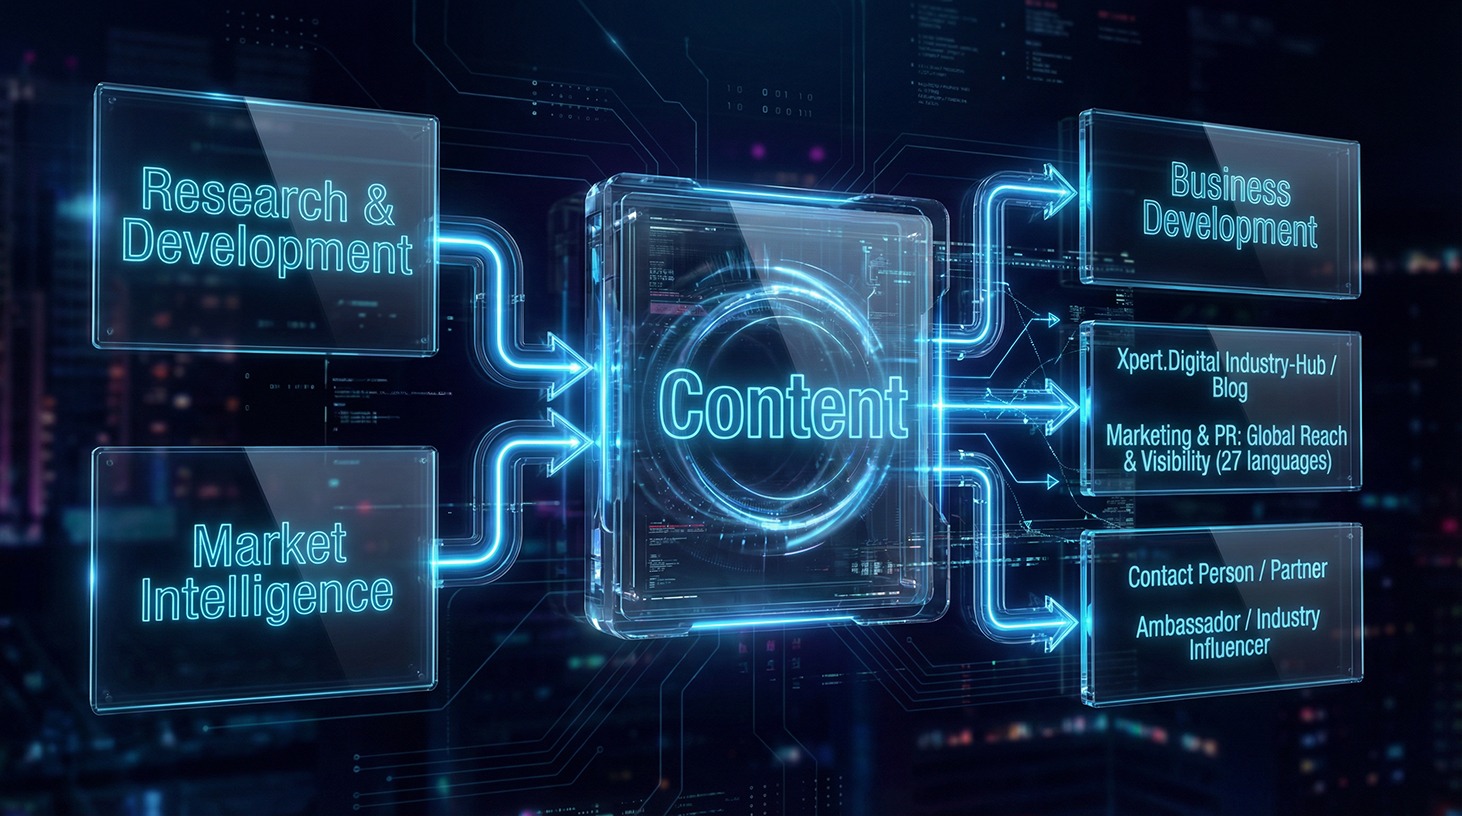
Şirket içi çözüme benzer bir yaklaşım: Xpert.Digital, B2B pazarlama ve satışta operasyonel boşlukları nasıl kapatıyor? – Akıllı İçerik Odaklı İşletme - Görsel: Xpert.Digital
Xpert.Digital, Konrad Wolfenstein liderliğinde veri odaklı bir B2B endüstri merkezidir. Şirket, endüstriyel ortaklar için harici, yarı şirket içi bir çözüm görevi görerek, müşterinin tarafında ek kaynaklara ihtiyaç duymadan pazarlama, içerik ve satış alanlarındaki operasyonel boşlukları kapatmaktadır.
Daha fazla bilgi burada:
Alman otomotiv endüstrisi için uyarı işareti: Porsche'nin Çin'deki meydan okuması
Tüm Alman otomotiv endüstrisi için bir uyarı sinyali
Porsche özellikle dikkat çekici bir örnek olsa da, tek başına bir vaka değil. Volkswagen, Mercedes-Benz, BMW ve Audi de Çin'de pazar payı kaybediyor. Volkswagen Grubu, 2025 yılında orada yaklaşık 2,69 milyon araç sattı; bu, bir önceki yıla göre yüzde sekiz daha az. Tamamen elektrikli araçlardaki zayıflık özellikle sorunluydu. Grup, en büyük uluslararası tedarikçi ve içten yanmalı motor işinde güçlü kalmaya devam etse de, artan elektrifikasyonla birlikte bu temel önem kaybediyor.
Alman üreticiler iki yönlü bir sorunla karşı karşıya. Çin'deki eski hakimiyetleri azalırken, Çinli markalar da aynı anda Avrupa ve dünyanın diğer bölgelerine yayılıyor. Başlangıçta yerel bir pazar payı kaybı gibi görünen durum, böylece küresel bir rekabete dönüşüyor. Çinli şirketler, devasa iç pazarlarını teknoloji ve maliyet yapılarını ölçeklendirmek için kullanıyor ve ardından bu avantajları yabancı pazarlara aktarıyor. Bu nedenle Avrupa, zorlukların yalnızca Çin ile sınırlı kalacağını varsayamaz.
Almanya için bu gelişme makroekonomik açıdan büyük önem taşıyor. 2025 yılında otomotiv sektörü 520 milyar Euro'dan fazla gelir elde etti ve yaklaşık 730.000 kişiye doğrudan istihdam sağladı. Buna ek olarak, makine mühendisliği, kimya, lojistik, mühendislik hizmetleri, bayilikler ve uzman tedarikçilerde de istihdam söz konusu. Alman araç üretiminin büyük bir kısmı ihraç ediliyor. Alman markaları kilit yabancı pazarlarda fiyat gücünü kaybederse, ticaret dengesi, yatırımlar, vergi gelirleri ve bölgesel sanayi kümeleri baskı altına girecektir.
Uzmanlığı büyük ölçüde içten yanmalı motorlara, şanzımanlara veya geleneksel araç mimarisine odaklanmış tedarikçiler özellikle savunmasız durumda. Üreticiler değer zincirlerinin bazı kısımlarını kaydırabilir ve yeni ortaklıklar kurabilirler. Orta ölçekli şirketler genellikle bu seçeneklere sahip değildir. Aynı zamanda, elektrikli araçlarla birlikte, değerin daha büyük bir kısmı pil hücrelerine, güç elektroniğine, yarı iletkenlere ve yazılıma kayıyor; bu alanlarda Çinli ve diğer Asyalı tedarikçiler güçlü konumda. Araçta Alman marka adı kalsa bile, Almanya'da üretilen değer azalabilir.
Koruyucu duvarlar zaman kazandırır, ama gelecek kazandırmaz
Avrupa'nın tepkisi giderek daha çok gümrük vergilerine, yerel katma değer gereksinimlerine, tedarik kurallarına ve potansiyel ithalat kısıtlamalarına odaklanıyor. Ekim 2024 sonundan bu yana, Çin'de üretilen bataryalı elektrikli araçlara ek telafi edici vergiler uygulanıyor. Üreticiye bağlı olarak, bu vergiler %7,8 ile %35,3 arasında değişiyor ve normal ithalat vergisine ekleniyor. Bu önlemler, kanıtlanmış sübvansiyon avantajlarını dengelemeyi ve daha adil bir rekabeti sağlamayı amaçlıyor.
Bu tür araçlar meşru olabilir. Serbest ticaret, şirketlerin yeterince karşılaştırılabilir koşullar altında rekabet etmesini varsayar. Eğer devlet fonlaması, sübvansiyonlu girdiler veya diğer destekler fiyatları sistematik olarak bozuyorsa, Avrupa'nın harekete geçmesi haklıdır. Dahası, pil, elektronik ve araç üretimi için jeopolitik bir rakibe tamamen bağımlı hale gelmek endüstriyel açıdan risklidir. Kısa vadede daha fazla maliyete yol açsa bile, dayanıklılığın gerçek ekonomik değeri vardır.
Koruyucu politikalar, rekabetçilikle karıştırıldığında sorunlu hale gelir. Bir gümrük vergisi Çin aracını daha pahalı hale getirir, ancak Avrupa ürününü otomatik olarak daha iyi yapmaz. Geliştirme süresini kısaltmaz, yazılımı iyileştirmez veya enerji maliyetlerini düşürmez. Dahası, Çinli üreticiler gümrük vergilerini kısmen daha düşük kar marjlarıyla telafi edebilir, şarj edilebilir hibritlere geçebilir veya Avrupa'da üretim tesisleri kurabilirler. Genel korumacılık, özellikle ihracat odaklı Alman üreticilerine zarar verecek karşı önlemleri de tetikleyebilir.
Avrupa'nın satın alma tercihi bile çelişkili. Kamu finansmanını ve tedarikini yerel değer yaratımına bağlamak, Avrupa fabrikalarına yatırımı teşvik edebilir. Ancak, aşırı katı düzenlemeler dönüşüm maliyetini artırır ve yenilikçi tedarikçileri caydırabilir. Kalıcı olarak korunan tek bir pazardan ziyade geçici bir uyum çerçevesi daha mantıklıdır: Önemli çarpıklıkları gidermek için adil ticaret araçları, maliyetlerde, altyapıda, sermayeye erişimde, izinlerde ve araştırmada ölçülebilir reformlarla birlikte. Koruma, rekabet gücüne giden bir köprü olmalı, eski yapılar için bir güvenlik ağı olmamalıdır.
Avrupa siyasetinin neden çoğu zaman çok geç kaldığı
Koruma önlemleriyle ilgili tartışma, Avrupa'nın temel bir sorununu ortaya koyuyor. Çin, uzun vadeli endüstriyel hedefler belirleyebilir, finansman sağlayabilir, altyapı inşa edebilir ve düzenleyici gereklilikleri hızla değiştirebilir. Avrupa Birliği, 27 üye devletin çıkarlarını, farklı enerji sistemlerini, bütçe durumlarını ve endüstriyel önceliklerini uzlaştırmak zorundadır. Bu süreç keyfi kararlara karşı koruma sağlar, ancak çoğu zaman piyasa zaten evrim geçirdikten sonra yürürlüğe giren önlemlere yol açar.
Almanya ve Fransa geleneksel olarak farklı yaklaşımlar benimsiyor. Fransa daha güçlü bir Avrupa sanayi politikası ve yerel tedariki savunuyor. İhracata yönelik bir ekonomi olan Almanya ise uzun zamandır açık pazarlara daha fazla bağımlıydı ve Çin'den gelebilecek karşı önlemlerden korkuyordu. Şimdi ise, sanayi tabanına yönelik tehdit daha belirgin hale geldiği için her iki taraf da birbirine yaklaşıyor. Ancak, koruma konusunda siyasi bir anlaşma, operasyonel bir stratejinin yerini tutamaz.
Etkili bir Avrupa programı, çeşitli seviyeleri birbirine bağlamalıdır. Avrupa'nın rekabetçi elektrik fiyatlarına, daha hızlı izin süreçlerine, yüksek performanslı şebekelere, yeterli şarj altyapısına, büyüme sermayesine daha iyi erişime ve dijital hizmetler için daha derin bir tek pazara ihtiyacı var. Araştırma bulguları daha hızlı bir şekilde ölçeklenebilir ürünlere dönüştürülmelidir. Aynı zamanda, iklim hedeflerini güvenilir kılarken üreticilere farklı müşteri gruplarına hizmet etmek için yeterli teknolojik esneklik sağlayan gerçekçi düzenlemelere ihtiyaç vardır.
Asıl tehlike sembolik siyasette yatmaktadır. Egemenlik hakkındaki büyük açıklamalar, öncelikler, bütçeler ve zaman çizelgeleriyle desteklenmediği sürece belirleyici görünür. Avrupa otomotiv endüstrisinin daha soyut strateji belgelerine değil, net yatırım koşullarına ihtiyacı var. Avrupa'da bir batarya fabrikasının, veri merkezinin veya yeni bir üretim hattının onay alması Çin veya ABD'ye göre önemli ölçüde daha uzun sürüyorsa ve sürekli olarak daha yüksek enerji ve finansman maliyetlerine yol açıyorsa, ithalat tarifesi bu rekabet dezavantajını telafi edemez.
Çin ile işbirliği kaçınılmaz olmaya devam ediyor
Yoğunlaşan rekabete rağmen, Çin'den ekonomik olarak ayrılmak ne gerçekçi ne de mantıklı olacaktır. Ülke, en büyük otomotiv pazarı, önde gelen bir üretim merkezi ve bataryalar, elektrikli araçlar, şarj altyapısı ve dijital araç fonksiyonları için bir inovasyon merkezidir. Alman üreticiler, bu ekosistemden ayrılırlarsa küresel rekabet güçlerini güvence altına almaları neredeyse imkansızdır. Bu nedenle, kritik soru işbirliği veya ayrışma değil, stratejik olarak hangi işbirliği biçiminin uygulanabilir olduğudur.
Volkswagen, Çin için Çin'de geliştirmeye daha fazla odaklanıyor ve yerel teknoloji şirketleriyle iş birliği yapıyor. Diğer üreticiler de Çin menşeli sürücü destek sistemleri, batarya veya yazılım çözümlerini entegre ediyor. Bu yaklaşım, geliştirme sürelerini ve maliyetlerini azaltabilir. Ancak, uzun vadede Avrupa şirketlerinin sadece marka ve satış odaklı birer kabuk haline gelmesi, temel teknolojilerin ise ortaklardan gelmesi riskini de beraberinde getiriyor. Bağımlılık ne kadar büyük olursa, pazarlık güçleri de o kadar azalır.
Sağlam bir strateji karşılıklılık gerektirir. Çin'in Avrupa'daki yatırımları, yerel üretim, istihdam, araştırma ve tedarik ağları oluşturması koşuluyla memnuniyetle karşılanabilir. Öte yandan, büyük ölçüde ithal edilen bileşenlerden yapılan salt montaj, yalnızca sınırlı bir katma değer yaratır. Bu nedenle, fonlara erişim, Avrupa'da değer yaratma, veri kontrolü, eğitim ve araştırma için şeffaf kriterlere bağlı olmalıdır. Bunu yaparken, Avrupa, keyfi olarak tek tek ülkeleri dışlamak yerine, DTÖ kurallarına uygun ve tüm tedarikçiler tarafından anlaşılabilecek bir şekilde hareket etmelidir.
Porsche için iş birliği, kendi kimliğinden ödün vermeden dijital ve teknolojik boşlukları daha hızlı kapatmak anlamına geliyor. Çinli bir yazılım çözümü, açıkça tanımlanmış bir Porsche mimarisine entegre edilirse faydalı olabilir. Ancak, iş ortağı müşteri arayüzünü, verileri ve inovasyon hızını kontrol ediyorsa sorunlu hale gelir. Giderek, modern bir aracın en değerli parçası artık sadece dış görünüşü değil, kullanıcıyla kurulan kalıcı ilişkidir. Premium bir marka, bu ilişkinin kontrolünü elinden bırakmayı göze alamaz.
Porsche'nin şu anda değiştirmesi gerekenler
Porsche, Çin pazarını artık geçici olarak aksayan ve sonunda eski düzenine dönecek bir satış pazarı olarak görmemeli. Yaklaşık 100.000 araçlık önceki satış hacmi, öngörülebilir gelecekte ulaşılamaz kalabilir. Bu nedenle planlama, bayi ağı ve maliyet tabanı, daha küçük, daha değişken ve daha talepkar bir iş modeline göre uyarlanmalıdır. Bu gerçekçi değerlendirme bir teslimiyet değil, aksine güvenilir kararlar almak için bir ön koşuldur.
Marka, temel kimliğini daha da keskinleştirmeli. Porsche, model sayısı veya fiyat açısından Çinli seri üretimcilerle rekabet edemeyecek. Rekabet, sürüş dinamikleri, tasarım, kalite ve dijital yetenekleri ikna edici bir şekilde birleştiren olağanüstü ürünler aracılığıyla yürütülmelidir. 911, ikonik farklılığın talep yaratmaya devam ettiğini gösteriyor. Gelecek modeller de benzer şekilde varoluş nedenlerini açıkça ortaya koymalıdır. Porsche amblemi taşıyan ortalama bir elektrikli SUV, yüksek donanımlı yerel alternatiflere karşı sürekli olarak yüksek fiyat farklarını haklı çıkarmayacaktır.
Aynı zamanda, geliştirme daha hızlı ve bölgesel odaklı hale gelmelidir. Çin'deki küçük, kararlı ekipler, ürün özelliklerini yerel ihtiyaçlara, birden fazla kurumsal düzeyde yıllarca süren onay süreçlerine gerek kalmadan uyarlayabilmelidir. Yazılım güncellenebilir, modüler olmalı ve araç yaşam döngüsünden kısmen bağımsız olmalıdır. Lansman sırasında dijital olarak eski görünen bir otomobil, yalnızca mükemmel panel aralıklarıyla premium segmentte kurtarılamaz.
Ayrıca Porsche'nin yenilikten ödün vermeden finansal disipline ihtiyacı var. İçten yanmalı motorların, hibritlerin ve elektrikli araçların paralel finansmanı, hantal bir model yelpazesine yol açmamalıdır. Müşterinin marka tanımlayıcı bir fark algılamadığı platformlar ve bileşenler paylaşılmalıdır. Bununla birlikte, Porsche direksiyon, şasi, tasarım, insan-makine arayüzü ve performans özelliklerinde tanınabilir bağımsız bir kimliği korumalıdır. Maliyet düşürme, ancak karmaşıklığı ortadan kaldırıyorsa mantıklıdır, farklılaşmayı yok ediyorsa değil.
Almanya'nın iş modeli yeni bir mantığa ihtiyaç duyuyor
Porsche örneği, Almanya'nın önceki başarı modelinin sınırlarına ulaştığını gösteriyor. On yıllarca, üstün mühendislik ürünü yüksek kaliteli endüstriyel mallar geliştirip bunları dünya çapında yüksek fiyatlarla satmaya dayandı. Çin başlangıçta bir üretim merkezi, ardından bir satış pazarı ve nihayetinde bir ortaktı. Bugün ise aynı anda hem pazar, hem tedarikçi, hem inovasyon merkezi hem de rakip konumunda. Bu dört rol artık tek bir Çin stratejisiyle ele alınamaz.
Almanya'nın güçlü yönlerini yeniden dağıtması gerekiyor. Hassasiyet, güvenlik, endüstriyel ölçeklenebilirlik, marka güveni ve karmaşık sistem entegrasyonu hâlâ değerli. Ancak bunlar, yazılım uzmanlığı, daha hızlı karar alma ve daha düşük yapısal maliyetlerle birleştirilmelidir. Geri kalmanın temel nedeni, icat potansiyelinin eksikliği değil. Alman şirketleri ve araştırma kurumları mükemmel bilgiye sahip. Eksiklik genellikle bilginin pazarlanabilir, uygun fiyatlı bir ürüne dönüştürülme hızında yatıyor.
Bu, hatalardan ders çıkarma kültüründeki değişimi de içerir. Çinli üreticiler özellikleri daha erken piyasaya sürüyor ve sürekli olarak geliştiriyorlar. Avrupalı şirketler ise genellikle piyasaya sürmeden önce tam olgunluğa ulaşmayı hedefliyorlar. Güvenlik açısından kritik öneme sahip otomotiv sektöründe, ihtiyatlı olmak şarttır. Ancak bu, her türlü kurumsal yavaşlık için bir bahane olarak kullanılmamalıdır. Dijital özellikler yinelemeli olarak geliştirilebilirken, güvenlikle ilgili sistemler titizlikle doğrulanmaya devam edebilir. Mimari ve sorumluluklar açıkça ayrılırsa, her ikisi de aynı anda mümkündür.
Politika yapıcılar, bireysel iş modellerini kalıcı olarak korumadan bu dönüşümü desteklemelidir. Her fabrika, tedarikçi veya faaliyet mevcut haliyle varlığını sürdüremeyecektir. Bu nedenle sanayi politikası, mevcut yapıları dondurmaktan ziyade yeni değer yaratımını mümkün kılmaya odaklanmalıdır. Sürekli eğitim, bölgesel dönüşüm fonları, araştırma işbirlikleri ve işletme kurma koşullarının iyileştirilmesi, satılamayan ürünleri sübvanse etmekten uzun vadede daha etkilidir.
Avrupa tek pazarı hafife alınan bir silahtır
Zayıf yönlerine rağmen, Avrupa, önemli satın alma gücüne sahip dünyanın en büyük pazarlarından birine sahiptir. Bu tek pazar, yeni araç, batarya ve yazılım çözümleri için kritik bir ölçeklendirme platformu olabilir. Ancak pratikte, potansiyeli farklı sübvansiyon programları, vergiler, ücretlendirme koşulları, onay prosedürleri ve dijital düzenlemelerle sınırlıdır. Çinli şirketler, yeni modelleri başlangıçta geniş ve nispeten homojen bir iç pazarda ölçeklendirebilirler. Öte yandan, Avrupalı tedarikçiler, AB içinde bile çok sayıda ulusal özellik ile karşılaşmaktadır.
Dolayısıyla etkili bir rekabet stratejisi, parçalanmayı azaltmak zorundadır. Şarj, ödeme, araç verileri, dijital kimlikler ve şirket filoları için daha standart kurallar maliyetleri düşürecektir. Ortak teknik standartlar, Avrupalı tedarikçilerin daha büyük miktarlarda üretim yapmasını sağlayabilir. Yazılım, yarı iletken ve pil şirketlerinin karlı hale gelmeden önce önemli yatırımlara ihtiyaç duyması nedeniyle, daha iyi entegre edilmiş bir sermaye piyasası da önemlidir. Avrupa'nın önemli tasarrufları var, ancak bunları çok nadiren yüksek büyüme potansiyeline sahip sanayi ve teknoloji şirketlerine yönlendiriyor.
Porsche gibi üreticiler için daha güçlü bir iç pazar özellikle değerli olacaktır. Bu, uluslararası alanda rekabet edebilecek kadar büyük Avrupa yazılım ve bileşen platformlarının geliştirilmesini teşvik edebilirken, markaya özgü farklılaşmaya da olanak tanıyabilir. Her üreticinin işletim sistemini, bulut altyapısını ve temel elektronik bileşenlerini tamamen kendi başına geliştirmesi gerekmez. Müşteri arayüzü ve markaya özgü işlevler kontrol edilebilir kaldığı sürece, ortak altyapılar maliyetleri düşürebilir.
Bu nedenle Avrupa, Çin'i birebir kopyalayıp kopyalayamayacağına daha az odaklanmalıdır. Bunu yapamaz ve yapmamalıdır. Avrupa'nın fırsatı kendi modelinde yatmaktadır: doğrulanabilir adalet kurallarına sahip açık pazarlar, yüksek güvenlik ve veri koruma standartları, yüksek performanslı endüstriyel kümeler ve yeniliği gerçekten ölçeklendiren tek bir pazar. Ancak bu, düzenlemelerin anlaşılabilir, öngörülebilir ve teknolojik olarak uygulanabilir kalmasını gerektirir.
Krizlerden daha güçlü bir marka doğabilir
Porsche'nin durumu ciddi, ancak umutsuz değil. Marka, küresel tanınırlığa, sadık bir müşteri tabanına, yüksek teknik uzmanlığa ve sıradan araçlardan duygusal olarak farklı ürünlere sahip. Çin'deki düşüş bu özü yok etmiyor. Ancak, şirketi gerçek marka özü ile tarihsel olarak rahat gelir akışları arasında bir ayrım yapmaya zorluyor.
Porsche, yüksek fiyatları, iyi ikinci el değerlerini ve net bir müşteri tabanını koruduğu takdirde, Çin'deki daha küçük bir işletmenin ekonomik olarak ayakta kalmasını sağlayabilir. Bunu başarmak için şirket, Çin'deki elektrikli araç kitlesel pazarında lider rol oynamayacağını kabul etmelidir. Başarı, önceki tüm satış rekorlarına geri dönmek anlamına gelmez; bunun yerine karlı, teknolojik olarak güvenilir bir niş konum oluşturmak anlamına gelir. Bu, sınırlı sayıda üretilen modeller, yüksek kaliteli kişiselleştirme, mükemmel servis ve yerel olarak ilgi çekici dijital özellikler aracılığıyla güçlendirilebilir.
Aynı zamanda Porsche'nin coğrafi risklerini daha geniş bir alana yayması gerekiyor. Kuzey Amerika, Avrupa ve Çin dışındaki yüksek büyüme potansiyeline sahip pazarlar önem kazanıyor. Ancak çeşitlendirme, Çin'de kaybedilen hacmin başka yerlerde kolayca telafi edilebileceği umuduyla karıştırılmamalıdır. Bu bölgelerde rekabet de artıyor ve jeopolitik tarifeler maliyetleri yükseltebiliyor. Daha sağlam bir strateji, bölgesel olarak uyarlanmış ürünler, daha esnek üretim yapıları ve tek bir pazara daha az bağımlılıktan oluşmaktadır.
Krizin daha derin değeri, yenilenme zorunluluğunda yatmaktadır. Çin yüksek karlar sağladığı sürece, yavaş süreçler, yazılım sorunları ve stratejik tutarsızlıklar gizli kalabilirdi. Bu gerileme bunları ortaya çıkardı. Porsche bunu daha hızlı ürünler geliştirmek, daha net ürünler yaratmak ve daha disiplinli bir teknoloji mimarisi uygulamak için kullanırsa, marka daha güçlü bir şekilde ortaya çıkabilir. Tersine, odak noktası öncelikle hacmi yönetmek ve siyasi koruma ummak olursa, önemde kademeli bir düşüş muhtemeldir.
En zor gerçek ise Stuttgart'ın kendisinden kaynaklanıyor
Alman otomotiv endüstrisi Çin pazarını, Çinli alıcıların aniden mantıksız davranmaya başlaması veya yabancı markalara temelden karşı çıkması nedeniyle kaybetmiyor. Kaybetmesinin nedeni, rakiplerin teknoloji, konfor, hız ve fiyat açısından yerel beklentileri genellikle daha iyi karşılayan ürünler sunmasıdır. Devlet sübvansiyonları ve eşitsiz pazar koşulları baskıyı artırıyor, ancak sağlam iş mantığının yerini almıyor. Tüm zorlukları sübvansiyonlara bağlayanlar, kendilerini gidişatı düzeltme fırsatından mahrum bırakıyorlar.
Porsche'yi şimdiden gözden çıkarmak da aynı derecede yanlış olurdu. Satışlardaki düşüş, bir markanın sonunun otomatik kanıtı değildir. 2025'teki kar düşüşünün önemli bir kısmı, tek seferlik giderler ve stratejik düzenlemelerden kaynaklanmıştır. 911'e olan küresel talep, farklılaştırılmış, güvenilir ürünlerin işe yaramaya devam ettiğini göstermektedir. İşte tam da bu nedenle Çin krizi çok öğreticidir: güçlü marka gücünü, sadece alışkanlıktan kabul edilen bir primden ayırır.
Avrupa'nın, açıkça haksız rekabete karşı korunmaya ihtiyacı var, ancak daha da acil olarak hıza ihtiyacı var. Gümrük vergileri, kotalar ve satın alma tercihleri, uyum sağlamak için zaman kazandırabilir. Ancak istenen araçları geliştiremezler. Belirleyici savaşlar, geliştirme merkezlerinde, yazılım ekiplerinde, batarya laboratuvarlarında, fabrikalarda ve müşteri arayüzünde kazanılacaktır. Alman üreticilerinin, güç aktarma sistemlerini modernize ettikleri kadar radikal bir şekilde organizasyonlarını modernize etmeye hazır olup olmadıkları da orada netleşecektir.
Porsche markası Çin'de mutlaka yok olmuyor. Yok olan şey, miras, tarih ve mekanik mükemmelliğin yüksek fiyat belirlemek için yeterli olduğuna dair uzun süredir devam eden inançtır. Bu Porsche için acı verici. Alman endüstrisi için bir uyarı. Ve Avrupa ekonomi politikası için bir uyanış çağrısı: gelecek bir süreliğine korunabilir, ancak durdurulamaz. Onu şekillendirmek isteyenler, eskisinden daha hızlı öğrenmeli, yatırım yapmalı ve karar vermelidir.
📈🚀 Görünürlükten güvene 👀🤝 Xpert.Digital ile ölçeklenebilir yolunuz

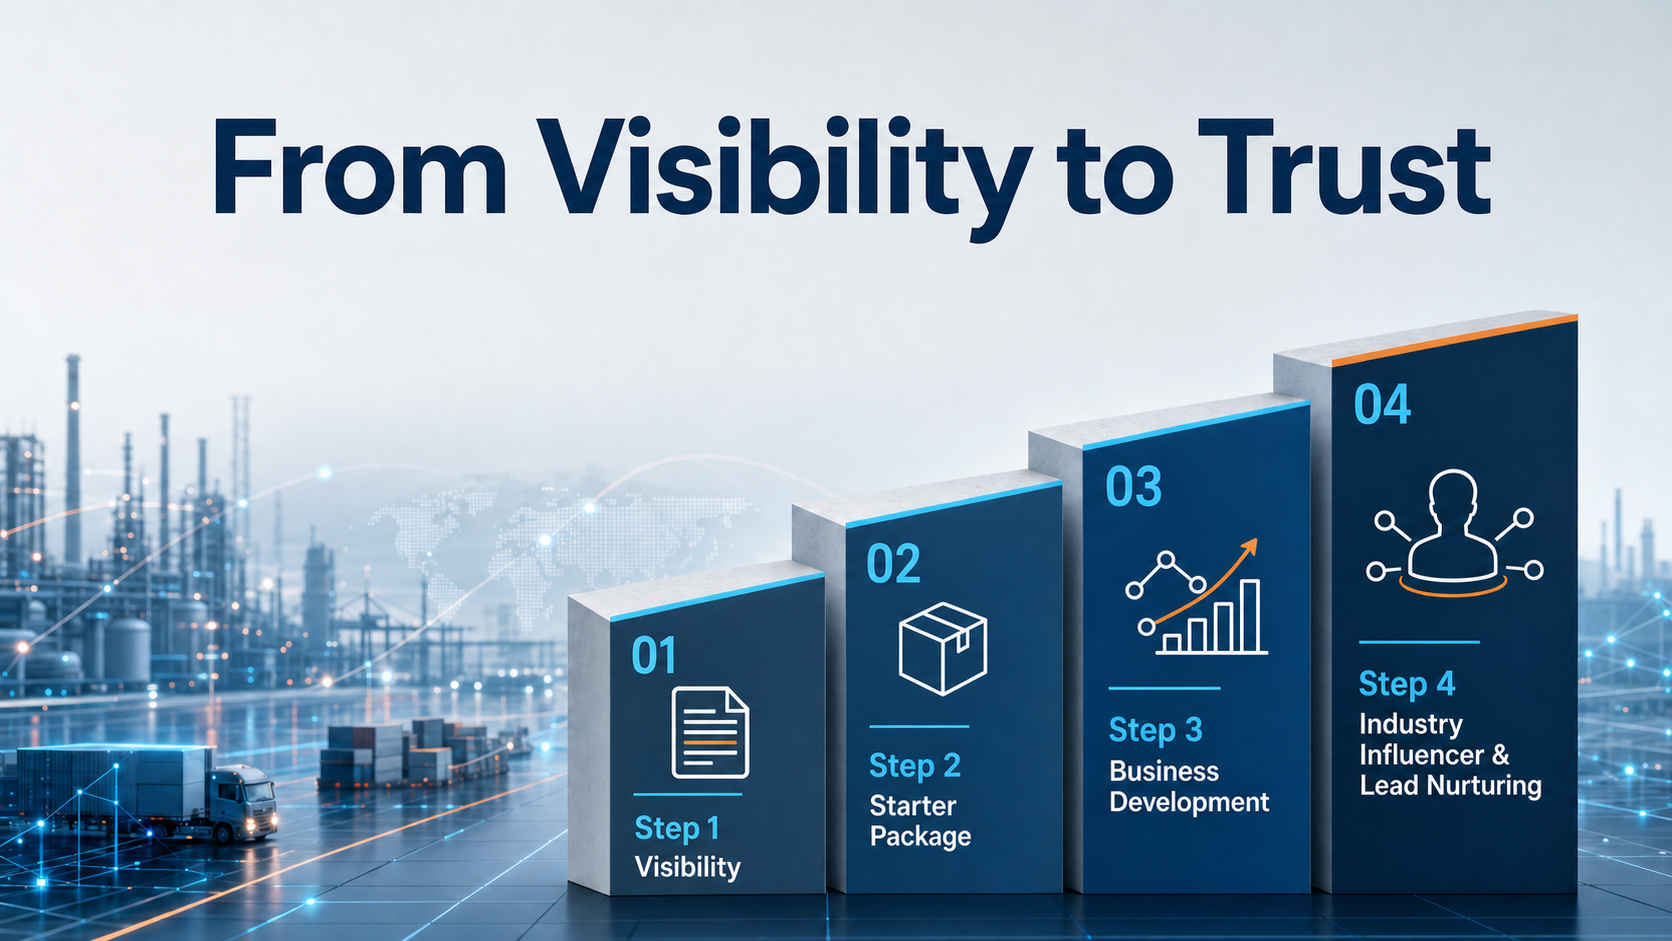
Görünürlükten güvene: Xpert.Digital ile ölçeklenebilir yolunuz - Resim: Xpert.Digital
Endüstriyel B2B'de sürdürülebilir iş ilişkileri nadiren bir gecede ortaya çıkar. Görünürlük, profesyonel uygunluk, tekrarlayan temas noktaları ve artan güven yoluyla adım adım gelişirler. Xpert.Digital'in 4 aşamalı modeli tam olarak bunu ele alıyor: Yönetilebilir bir giriş noktasıyla başlayan ve gerekirse iş geliştirme alanında daha derin iş birliğine dönüşebilen yapılandırılmış bir yol sunuyor.
Bu model, yüksek sesli pazarlama vaatlerine güvenmek yerine, ilişkiyi ön plana çıkarıyor. Şirketler, net bir şekilde tanımlanmış, kolayca hesaplanabilir ölçütlerle başlıyor ve ardından kendi deneyimlerine dayanarak iş birliğini ne kadar genişletmek istediklerine karar veriyorlar. Bu kesintisiz güven oluşturma sürecinin kilit faktörü: Platform, rahatsız edici reklamları tamamen ortadan kaldırıyor, böylece editoryal odak yalnızca şirketlerin uzmanlığına yöneliyor.
Daha fazla bilgi burada:
Küresel pazarlama ve iş geliştirme ortağınız
☑️ İş dilimiz İngilizce veya Almancadır
☑️ YENİ: Anadilinizde yazışma imkanı!

Konrad Wolfenstein
Ben ve ekibim, kişisel danışmanınız olarak size hizmet vermekten mutluluk duyarız.
Benimle iletişime geçmek için buradaki iletişim formunu doldurabilir wolfenstein@xpert.digital:veya +49 7348 4088 965 numaralı telefondan beni arayabilirsiniz. E-posta adresim
Ortak projemizi sabırsızlıkla bekliyorum.