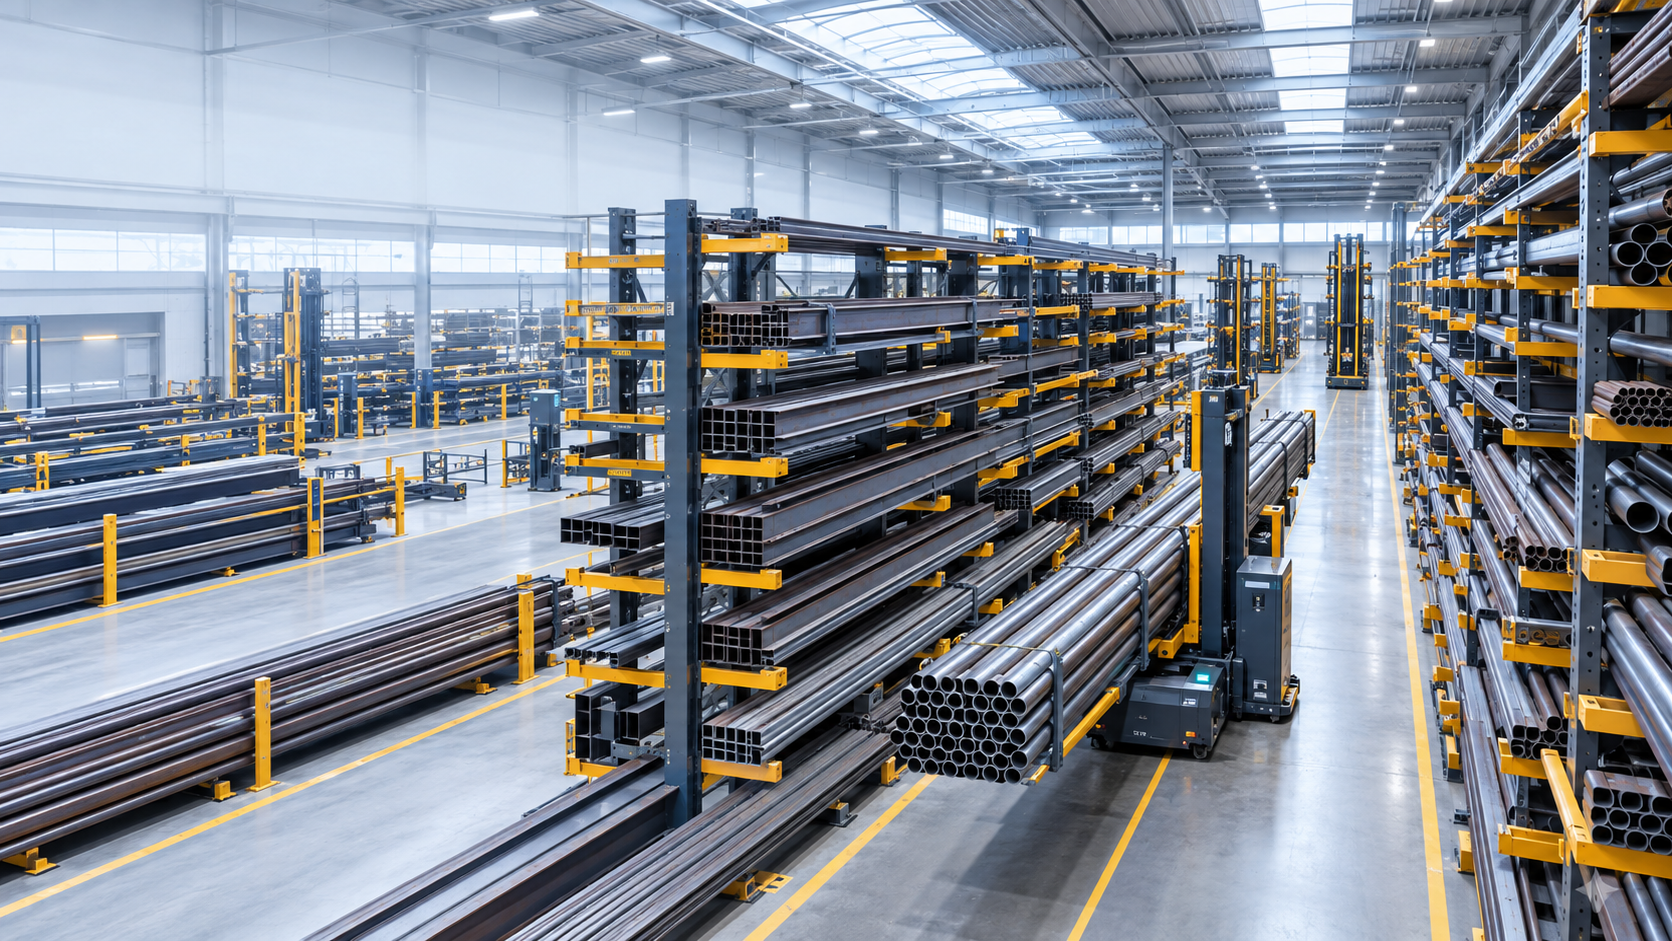
ABD'de uzun süreli mal depolama: Sanayi için hafife alınan bir darboğaz – Amerika'nın sanayi atağı yanlış depolama nedeniyle başarısız olabilir – Konuyla ilgili yaratıcı görsel, yapay zeka ile: Xpert.Digital
Stratejik Stok Sorunları: Amerika Sanayisi Neden Uzun Mal Depolarına Bağımlı?
Görünmez meydan okuma: Uzun süreli mal depolama ve bunun Amerikan ekonomisindeki rolü
ABD geçiş sürecinde: Mal depoları endüstriyel manzarayı ne kadar süreyle değiştirecek?
ABD'de uzun malzeme depolama talebi son yıllarda önemli ölçüde artmıştır ve bu durum tek başına bir trend olarak değerlendirilmemelidir. Aksine, bu, Amerikan sanayi, enerji ve lojistik ortamında yaşanan derin bir dönüşümün sonucudur. Çelik borular, profiller, kirişler, çubuklar ve alüminyum ekstrüzyonlar gibi malzemeler sadece fabrikalardaki üretim için değil, aynı zamanda elektrik şebekeleri, boru hatları ve köprüler gibi altyapıların inşası için de hayati önem taşımaktadır. Bu ekstra uzun malzemelerin verimli ve güvenli bir şekilde depolanamadığı durumlarda, gecikmeler, yönetilemeyen stoklar ve işçiler için artan riskler gibi yüksek dolaylı maliyetler ortaya çıkar.
Bu analizin temel tezi, ABD'de yaygın bir depolama alanı sıkıntısı olmamasına rağmen, ağır, uzun ve çeşitli mallar için uygun depolama ve taşıma teknolojisine olan ihtiyacın giderek arttığıdır. Amerikan depoları genellikle paletlendirilmiş mallar veya e-ticaret lojistiği için tasarlanırken, uzun mallar depolama geometrisi, yük kapasiteleri ve güvenlik kavramları konusunda özel talepler ortaya koymaktadır. Bu tutarsızlık, endüstri için geniş kapsamlı sonuçlar doğurmakta ve depolama çözümlerinin planlanması ve uygulanmasının yeniden düşünülmesini gerektirmektedir. Bu kapsamlı analiz, ABD'deki uzun mallar depolama pazarındaki mevcut eğilimleri, zorlukları ve fırsatları aydınlatmakta ve bu sektörün Amerikan endüstrisinin gelecekteki gelişimi için neden çok önemli olduğunu göstermektedir.
Yer darlığı değil, teknoloji eksikliği: Amerika'nın sanayi patlaması standartlaştırılmış depolar yüzünden neden başarısız oluyor?
ABD'de uzun malzemelerin depolanmasına duyulan ihtiyaç, izole bir eğilim olarak değil, Amerikan sanayi, enerji ve lojistik ortamındaki derin bir değişimin sonucu olarak artmaktadır. Çelik borular, profiller, kirişler, çubuklar, raylar, alüminyum ekstrüzyonlar, ahşap ürünler ve diğer ekstra uzun malzemeler, birçok değer zincirinin başlangıç noktasında yer almaktadır. Fabrikalar, veri merkezleri, elektrik şebekeleri, boru hatları, köprüler, depolar, ulaşım altyapısı, makineler, araçlar ve konut binaları için gereklidirler. Bu malların güvenli, kompakt ve hızlı erişimle depolanamadığı durumlarda yüksek dolaylı maliyetler ortaya çıkar: alan bloke olur, malzemeler birden fazla kez elleçlenir, stoklar yönetilemez hale gelir, siparişler gecikir ve çalışanlar gereksiz yere riskli bir ortamda çalışır.
Dolayısıyla temel ekonomik tez şudur: ABD'de herhangi bir depolama alanı türünde yaygın bir kıtlık olmamasına rağmen, ağır, uzun ve çeşitli mallar için uygun depolama ve taşıma teknolojisinde giderek artan bir kıtlık vardır. Bu ayrım çok önemlidir. Amerikan pazarında çok büyük bir depo alanı envanteri bulunmaktadır, ancak bunun önemli bir kısmı paletlendirilmiş mallar, tüketim malları veya yüksek hacimli e-ticaret lojistiği için tasarlanmıştır. Öte yandan, uzun mallar farklı bina geometrileri, daha yüksek nokta ve alan yükleri, daha büyük kapılar, hassas bir şekilde tanımlanmış trafik yolları, özel raf sistemleri, yan yükleyiciler, çok yönlü forkliftler, vinçler veya otomatik malzeme taşıma ekipmanları gerektirir. Bu nedenle, boş bir standart depo otomatik olarak kullanılabilir bir uzun mal deposu değildir.
Önümüzdeki yıllarda, özellikle endüstriyel yatırımların, enerji altyapısının ve bölgesel tedarik zincirlerinin birleştiği yerlerde talebin artması bekleniyor. Bu bölgeler arasında ABD'nin güney ve güneybatı bölgeleri, endüstriyel Orta Batı, Körfez Kıyısı, Atlantik bölgesinin bazı kısımları ve Meksika sınırındaki bazı yerler yer alıyor. Aynı zamanda, piyasa döngüsel yapısını koruyor. Yüksek faiz oranları, zayıf konut talebi, değişken çelik fiyatları, ticaret politikası müdahaleleri ve ertelenen inşaat projeleri yatırım kararlarını olumsuz etkileyebilir. Bu nedenle, en umut verici görünüm ne genel bir patlama ne de yaklaşan bir çöküş, aksine malzeme grubuna, bölgeye ve otomasyon seviyesine bağlı olarak önemli farklılıklar gösteren yapısal olarak artan bir taleptir.
Kendi istatistikleri olmayan büyük bir pazar
Uzun malzeme depolama sistemleri pazarı, tek ve güvenilir bir göstergeyle ölçülemez. Resmi istatistiklerde, yatırımlar genellikle raf sistemleri, endüstriyel forkliftler, vinçler, depo otomasyonu, endüstriyel gayrimenkuller veya genel malzeme taşıma teknolojisi başlıkları altında yer alır. Dahası, uzun malzeme depolama sistemleri çok farklı sektörlerde kullanılmaktadır. Bir çelik servis merkezi, bir boru tedarikçisi, bir kereste toptancısı, bir alüminyum işleyicisi ve bir rüzgar türbini bileşenleri üreticisi benzer geometrik depolama sorunlarını çözmektedir, ancak istatistiksel olarak farklı sektörlere atanmaktadırlar.
Dolayısıyla, sağlam bir pazar analizi, talep göstergeleriyle birlikte çalışmalıdır. Bunlar arasında çelik üretimi ve sevkiyatı, üretim tesislerine yapılan yatırımlar, boru hattı ve elektrik şebekesi projeleri, altyapı programları, veri merkezi inşaatı, konut dışı inşaat faaliyetleri, konut inşaatı ve yenilemesi, endüstriyel gayrimenkul geliştirme ve otomasyona yatırım yapma isteği yer almaktadır. Bu göstergeler, daha fazla uzun malzemenin bölgesel olarak üretilmesi, ithal edilmesi, işlenmesi, depolanması ve dağıtılması gerekip gerekmediğini göstermektedir. Bununla birlikte, hangi depolama sisteminin ekonomik olarak en uygun olduğunu otomatik olarak göstermezler.
Amerikan çelik fabrikaları 2025 yılında yaklaşık 91 milyon net ton teslimat gerçekleştirdi; bu, bir önceki yıla göre yaklaşık yüzde beşlik bir artış anlamına geliyor. Aynı zamanda, toplam çelik ithalatı önemli ölçüde azalırken, işlenmiş çelik ithalatı daha da keskin bir düşüş göstererek görünür tüketimin yalnızca yaklaşık yüzde 18'ini karşıladı. Bu, depolama teknolojisi için orantılı olarak artan bir satış hacmi anlamına gelmez. Bununla birlikte, giderek yerli üretime odaklanan bir değer zinciri içinde daha fazla malzemenin taşındığını ve depolandığını göstermektedir. Özellikle inşaat ve otomotiv sektörlerinin en önemli son pazarlar arasında yer alması dikkat çekicidir. Ayrıca, boru ürünleri, ağır profiller, çubuk stokları, donatı çeliği ve mekanik borular uzun ürünlerin depolanması için çok önemlidir.
Öte yandan, kısa vadeli aylık veriler genellikle çelişkili sinyaller gönderir. Amerikan çelik servis merkezleri, aya bağlı olarak 2025 yılında hafif artışlar, durgunluk veya düşüşler bildirdi. Bu tür dalgalanmalar yatırımcılar için önemlidir çünkü depo teknolojisi nadiren yalnızca mevcut sipariş alımı için satın alınır. Uzun yıllar hizmet ömrü için tasarlanmıştır. Sadece zayıf bir aya tepki veren bir şirket, yetersiz yatırım riskiyle karşı karşıyadır; bunun tersine, her uzun vadeli büyüme trendini anlık bir patlama olarak yorumlayan bir şirket, çok fazla sermayeyi çok erken bağlayabilir.
Uzun ürünler paletle depolama mantığını bozar
Uzun malzemelerin taşınması lojistik açıdan zordur çünkü uzunluk, ağırlık ve şeklin hepsi aynı anda dikkate alınmalıdır. Borular yuvarlanabilir, profiller birbirine dolanabilir, demetler sarkabilir ve tek tek çubuklar yanlış elleçlendiğinde kırılabilir. Farklı malzemeler ve yüzey işlemleri de ayrı depolama veya hassas destek noktaları gerektirir. Paslanmaz çelik, alüminyum veya kaplamalı ürünlerde çizikler ve temas korozyonu malların değerini düşürebilir. Ahşapta ise nem, eğilme ve kalite dereceleri ek faktörlerdir.
Ekonomik sorun sadece depolama alanıyla sınırlı değil. Asıl önemli faktör, malların teslim alınmasından kalite kontrolüne, depolamaya, sipariş toplamaya, işlemeye, paketlemeye ve sevkiyata kadar tüm süreçtir. Uzun yükler, geleneksel önden yüklemeli forkliftlerle taşındığında geniş dönüş alanları gerektirir ve bu da alan verimliliğini önemli ölçüde azaltır. Yandan yüklemeli forkliftler, çok yönlü forkliftler, dar koridor teknolojisi veya vinçle çalışan sistemler gerekli trafik alanlarını azaltabilir, ancak bunlar uygun zemin, raf sistemleri, güvenlik konseptleri ve süreçler gerektirir.
Konsol raf sistemleri, yükün önden erişilebilir kalması ve ön desteklerin depolamayı engellememesi nedeniyle birçok uygulamada standart çözümdür. Borular, kirişler, çubuklar, kereste, profiller ve diğer uzun veya hacimli mallar için uygundur. Bununla birlikte, bu sistem sınıfı içinde bile önemli farklılıklar vardır. Forkliftlerle manuel olarak işletilen açık hava deposu, kasetler, kaldırma mekanizmaları ve dijital envanter yönetimi ile otomatik yüksek raflı bir depodan farklı bir maliyet ve performans mantığına sahiptir. Temel faktörler arasında verimlilik, ürün yelpazesi, birim ağırlıkları, malzeme uzunlukları, istenen erişim, inşaat maliyetleri ve kabul edilen yatırım riski yer almaktadır.
Dolayısıyla pratikte, mümkün olan en yüksek depolama yoğunluğu tek amaç değildir. Sıkça ihtiyaç duyulan ürünlere erişim yavaşsa veya her bir alım işlemi birden fazla transfer gerektiriyorsa, aşırı yoğun bir depo ekonomik açıdan dezavantajlı olabilir. Tersine, geniş bir zemin depolama alanı ucuz görünebilir ancak uzun arama sürelerine, hasara, güvenlik risklerine ve aşırı alan tüketimine yol açabilir. Optimal çözüm, yeterli yoğunluğu doğrudan erişim ve gerçek sipariş yapısıyla uyumlu bir malzeme akışıyla birleştirir.
Yeniden sanayileşme kalıcı temel talep yaratır
Amerikan imalat tesislerine yapılan yatırımlar, 2021 yılının sonundan bu yana reel olarak yaklaşık iki katına çıktı. 2025 yılının sonuna kadar, imalat tesislerine yönelik özel sektör inşaat harcamaları yıllık toplamda yaklaşık 220 milyar dolara ulaştı. Bu büyümenin büyük bir kısmı yarı iletkenler, elektronik, bataryalar, elektrikli ekipmanlar ve stratejik olarak desteklenen diğer sektörlerden kaynaklandı. Bu olağanüstü artışın ardından, 2025 yılında birkaç ay süren bir yavaşlama yaşandı. Bununla birlikte, seviye tarihsel olarak yüksek kalmaya devam etti.
Yeni fabrika binaları için çelik talebi, uzun taşıma malzemeleri pazarı için tek önemli faktör değildir. Her yeni üretim tesisi, tamamlandıktan sonra sürekli malzeme akışları yaratır. Makine üreticileri çubuk, şaft malzemesi ve profillere ihtiyaç duyar. Tesis üreticileri boru ve kirişleri işler. Tedarikçiler çeşitli alaşımlarda, boyutlarda ve kalitelerde ham madde stoklar. Bakım ve onarım şirketleri, kolayca bulunabilen yedek parçalara ihtiyaç duyar. Tedarik zincirleri ne kadar bölgeselleşirse, yerel stoklama o kadar önemli hale gelir.
Üretimin yurt içine veya yakın bölgelere taşınması, her bölgede stok gereksinimlerini otomatik olarak artırmaz. Üretim, yabancı bir tesisten yüksek entegrasyonlu bir Amerikan tesisine kaydırılırsa, iyileştirilmiş planlama sayesinde stok seviyeleri bile düşebilir. Ancak gerçekte, yeniden yapılanma genellikle başlangıçta ek güvenlik stoklarına yol açar. Şirketler kendilerini tarife değişikliklerine, ulaşım aksamalarına, siyasi risklere ve uzun teslim sürelerine karşı korurlar. Bu dayanıklılık stratejisi, daha küçük miktarlarda birçok çeşidin kolayca bulunabildiği bölgesel hizmet merkezlerini ve dağıtım merkezlerini destekler.
ABD ve Meksika arasındaki bağlantı özellikle ilgi çekicidir. Kuzey Amerika tedarik zincirleri boyunca endüstriyel entegrasyon, Teksas, Arizona ve bitişik iç pazarlardaki koridorları güçlendirmektedir. Malzemeler sadece kıyı limanlarından iç bölgelere dağıtılmakla kalmayıp, fabrikalar, tedarikçiler ve işleyiciler arasında kuzey-güney yönünde de taşınmaktadır. Demiryolu erişimi, eyaletler arası erişim, yeterli endüstriyel alan ve metal işleme veya inşaat sektörlerine yakınlık gibi özelliklerin bir araya geldiği yerlerde uzun malların depolanması için fırsatlar ortaya çıkmaktadır.
Veri merkezleri, çelik ve enerjiye dair mantığı değiştiriyor
Veri merkezi inşaatı, Amerikan inşaat sektörünün en dinamik alanlarından biridir. Genel inşaat harcamaları hafifçe azalırken, veri merkezlerine yapılan harcamalar 2025 yılında %30'dan fazla arttı. Yatırım seviyeleri 2021 yılının başından bu yana katlanarak arttı. Veri merkezleri istatistiklerde genellikle ofis binaları olarak sınıflandırılsa da, malzeme, enerji ve altyapı gereksinimleri geleneksel ofis binalarıyla çok az ortak noktaya sahiptir.
Uzun malzemelere yönelik doğrudan talep, çelik yapılar, çatı kirişleri, boru hatları, kablo koruma sistemleri, soğutma teknolojisi, acil durum güç sistemleri, trafo merkezleri ve şebeke bağlantılarından kaynaklanmaktadır. Dolaylı etki ise daha da önemlidir. Veri merkezleri elektrik talebini artırır ve iletim ve dağıtım şebekelerine, enerji santrallerine, depolama tesislerine, trafo merkezlerine ve bazı durumlarda yeni doğalgaz altyapısına yatırım yapılmasını tetikler. Bu da boru, direk, profil, hat bileşenleri ve mekanik parçalara olan talebi artırır.
Ancak bu büyüme coğrafi olarak yoğunlaşmış durumda. Kuzey Virginia önemli bir temel pazar olmaya devam ediyor, ancak ağ darboğazları, uzun bağlantı süreleri ve yerel direnç projeleri diğer bölgelere kaydırıyor. Teksas, Orta Batı, Güneydoğu'nun bazı bölgeleri ve enerji ve arazi açısından uygun yerler önem kazanıyor. Bu nedenle, uzun eşya depolama hizmeti sağlayıcıları için planlanan veri merkezlerinin sayısı tek önemli faktör değil. Önemli olan, yakınlarında inşaat şirketleri, çelik işleme tesisleri, elektrik ekipmanı tedarikçileri, boru tedarikçileri ve altyapı hizmet sağlayıcılarından oluşan bir kümenin gelişip gelişmemesidir.
Veri merkezi inşaatı, teslim tarihlerine ve dokümantasyona uyulması konusunda da yüksek talepler ortaya koyabilir. Malzemeler, proje gereksinimlerine göre paketlenmeli, açıkça tanımlanmalı ve tanımlanmış bir sırayla teslim edilmelidir. Bu durum, uzun malzeme deposunu pasif bir envanter tamponundan, şantiye lojistiğinin aktif bir bileşenine dönüştürür. Dijital konum yönetimi, parti takibi ve önceden seçilmiş kasetler içeren sistemler, yalnızca zemin alanını artırmaktan daha büyük ekonomik faydalar sağlayabilir.
Enerji altyapısı, boru hatlarının en güçlü itici gücü haline geliyor
Borular ve boru şeklindeki ürünler, özel uzun malzeme depolaması için en önemli itici güçlerden biridir. Amerikan pazarı, doğal gaz üretimi, LNG ihracatı, boru hattı projeleri, petrokimya endüstrisi, su altyapısı ve enerji santrali modernizasyonundan faydalanmaktadır. 2025 yılında, yaklaşık 6,3 milyar metreküp/gün ek doğal gaz boru hattı kapasitesi tamamlandı. 2026 ve 2027 yılları için önemli ölçüde daha büyük kapasite genişletmeleri planlanmış olup, bunların önemli bir kısmı zaten inşaat halindeydi.
Bu tür projeler sadece büyük boru hatlarına değil, aynı zamanda daha küçük çaplı borulara, vana bileşenlerine, destek yapılarına, flanşlara, boru braketlerine ve çok sayıda özel kaliteye de ihtiyaç duymaktadır. Bu depolama talebi, üreticiler, ithalatçılar, servis merkezleri, proje depoları ve şantiye depoları arasında dağıtılmaktadır. Özellikle Körfez Kıyısı boyunca, LNG, rafineriler, petrokimya tesisleri ve ihracat terminalleri çevresinde karmaşık malzeme akışları oluşmaktadır.
Belediyelerin su ve atıksu altyapısı da önem taşımaktadır. Yaşlanan boru şebekeleri, bireysel yeni inşaat döngülerine daha az bağımlı olan bir değiştirme ihtiyacı yaratmaktadır. Federal ve eyalet programları, içme suyu ve atıksu sistemleri için önemli miktarda fon sağlamaktadır. Bu pazar, büyük enerji boru hatlarının inşasına göre daha parçalıdır, ancak bölgesel tüccarlar ve depo işletmecileri için daha istikrarlı olabilir. Gerekli ürünler malzeme, çap, kaplama ve belediye şartnameleri bakımından farklılık gösterdiğinden, stokta tutulması gereken varyant sayısı artmaktadır.
Enerji dönüşümü, uygulama alanlarını genişletiyor. Rüzgar enerjisi, güneş enerjisi parkları, batarya depolama ve yeni elektrik hatları, çelik profiller, direkler, borular, kirişler ve bağlantı elemanları gerektiriyor. Aynı zamanda, değişken izinler, finansman koşulları ve şebeke bağlantıları proje gecikmelerine yol açıyor. Bu nedenle tedarikçiler tek bir enerji teknolojisine güvenmemelidir. Sağlam, uzun ömürlü malzeme konseptleri, farklı ürün gruplarını barındırabilir ve böylece proje karışımı değişse bile kullanılabilir kalabilir.
İnşaat sektörü hacimli işler üretiyor, ancak istikrarlı bir ivme sağlayamıyor
Konut dışı inşaat, Amerikan çelik piyasası için merkezi öneme sahiptir. Sanayi tesisleri, köprüler, ulaşım projeleri, hastaneler, eğitim kurumları, depolar ve enerji santralleri büyük miktarlarda profil, boru ve kiriş gerektirir. Kamu altyapı yatırımları talebi istikrara kavuştururken, özel projeler finansman maliyetlerine ve ekonomik tahminlere daha duyarlıdır. Bu ikilem 2025 yılında açıkça görüldü: Kamu ve stratejik projeler nispeten güçlü kalırken, bazı özel projelerde gecikmeler yaşandı.
Yapısal çelik inşaatı, uzun vadede yeniden sanayileşme, veri merkezleri ve altyapıdan fayda sağlıyor. Ancak kısa vadede, yüksek malzeme fiyatları ve gümrük vergileri sipariş alımlarını olumsuz etkileyebilir. Çelik üreticileri ve dağıtıcıları, 2025 yılı için istikrarlı talepler ve bazı durumlarda sağlıklı sipariş birikimleri bildirdi, ancak planlama aşamasında kalan projeler de vardı. Bu durum, depo işletmecileri için çelişkili bir etki yaratıyor. Beklenen projeler kapasite genişlemesini gösteriyor, ancak belirsiz başlangıç tarihleri, yeni tesisin başlangıçta düşük kapasiteyle kullanılma riskini artırıyor.
Konut ve kereste piyasalarında durum daha durgun. Kuzey Amerika'daki kereste ürünlerine olan talebin yaklaşık %70 ila %80'i doğrudan veya dolaylı olarak konut inşaatı ve tadilatıyla bağlantılı. Yüksek finansman maliyetleri ve sınırlı satın alınabilirlik, 2025 ve 2026 yıllarında piyasayı olumsuz etkiledi. Tahminlere bağlı olarak, daha güçlü bir toparlanmanın 2027'ye kadar beklenmediği belirtiliyor. Bununla birlikte, uzun vadeli konut kıtlığı önemli bir temel faktör olmaya devam ediyor. Kereste tüccarları, inşaat malzemesi tedarikçileri ve prefabrik bileşen üreticileri, uzun ürünler için hava geçirmez, hava koşullarına dayanıklı ve kolay erişilebilir depolama çözümlerine ihtiyaç duymaya devam ediyor.
Tedarikçiler için bu, çelik ve boru depolamanın, yalnızca inşaat kerestesine odaklanmaktan ziyade kısa vadede daha cazip büyüme alanları olduğu anlamına gelir. Bununla birlikte, kereste, yenileme ve modernizasyon için yüksek talep gören büyük bir pazar olmaya devam etmektedir. Özellikle eski, yer kaplayan depolama alanları, tamamen otomatikleştirilmiş yüksek raflı bir depoya ihtiyaç duymadan, kapalı konsol raf sistemleri, çok yönlü teknoloji ve geliştirilmiş envanter yönetimi ile daha verimli hale getirilebilir.
Servis merkezleri, hayati önem taşıyan satış kanalı haline geliyor
Metal servis merkezleri, uzun malzemelerin depolanması ihtiyaçları için doğal bir merkezdir. Fabrikalardan veya ithalatçılardan büyük miktarlarda malzeme satın alırlar, çok çeşitli boyut ve kalitede stok yaparlar, malzemeyi işlerler ve müşteriye özel miktarlarda teslimat yaparlar. İş modelleri, bulunabilirlik, hız, ürün yelpazesi derinliği ve katma değerli hizmetlere dayanmaktadır. Bu kombinasyon, çok sayıda depolama alanı ve daha küçük alt kümelere sık erişim imkanı sağlar.
Bir servis merkezinin karlılığı, belirli bir alan ve iş gücüyle ne kadar ton malzeme işlenebileceğine büyük ölçüde bağlıdır. Kötü organize edilmiş bir depo, bulunması zor artık parçalarda sermayeyi bağlar, vinç ve forklift hareketlerini artırır ve sipariş işleme sürelerini uzatır. Malzeme konumlarının, partilerin, ağırlıkların ve artık parçaların dijital olarak kaydedilmesi, daha hassas envanter kullanımına olanak tanır. Bu, stok kayıplarını ve gereksiz yeniden siparişleri azaltabilir.
Bu yeni gelişim yönünün en önemli örneklerinden biri, 2024 yılından beri 20 adet otonom yan yükleyici ile çalışan, Chicago yakınlarındaki büyük bir metal merkezidir. Bu araçlar, çok dar koridorlarda 7,3 metreye kadar uzunlukta ve 3200 kilogramdan fazla ağırlığa sahip yükleri taşıyabiliyor. Sistem, yaklaşık 6.000 farklı ürün için yaklaşık 18.000 depolama alanından oluşuyor. Koridorlar sadece yaklaşık 147 cm genişliğinde. Bu örnek, raf sistemleri, araçlar, transfer istasyonları ve yazılımların baştan itibaren birleşik bir sistem olarak planlanması durumunda verimliliğin artırılabileceği potansiyeli göstermektedir.
Ancak, bu tür büyük ölçekli projeler norm değil. Birçok Amerikan servis merkezi orta ölçekli işletmelerdir, mevcut binaları kullanırlar ve tam bir yenileme için operasyonlarını aksatmayı göze alamazlar. Onlar için modüler çözümler daha ekonomik açıdan caziptir: konsol raf sistemlerinin aşamalı olarak uygulanması, geleneksel forkliftlerin çok yönlü araçlarla değiştirilmesi, dijital depo yönetimi, tanımlanmış transfer bölgeleri ve ardından kısmi otomasyon. Bu nedenle, en büyük pazarın sadece muhteşem yeni binalardan değil, aynı zamanda sınırlı yatırımla yüzlerce modernizasyondan da oluşması muhtemeldir.
LTW İç Lojistik Çözümleri

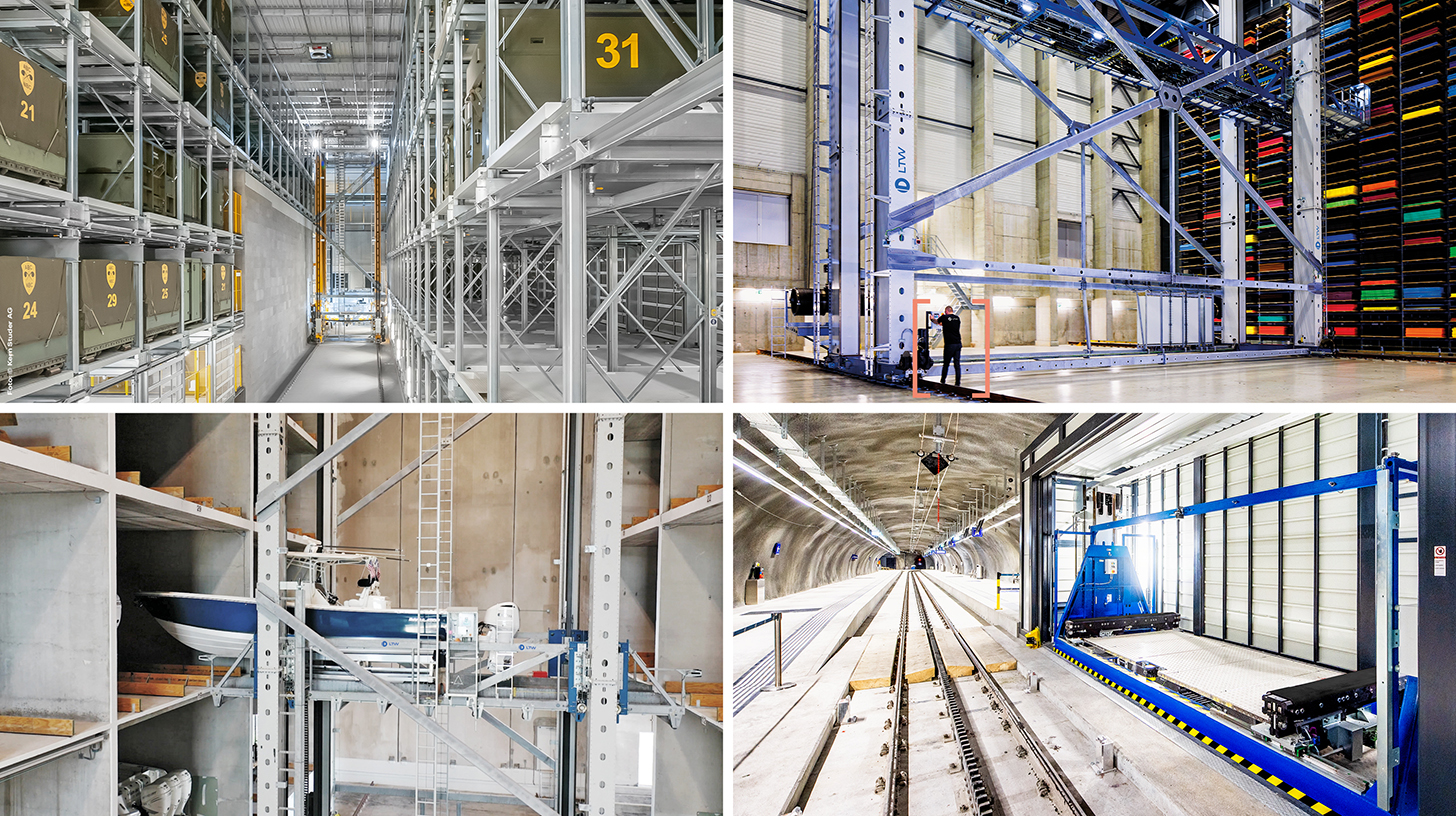
LTW Intralogistics – Akış Mühendisleri - Görsel: LTW Intralogistics GmbH
LTW, müşterilerine tek tek bileşenler değil, entegre komple çözümler sunmaktadır. Danışmanlık, planlama, mekanik ve elektroteknik bileşenler, kontrol ve otomasyon teknolojisi, yazılım ve servis – her şey ağ üzerinden birbirine bağlanmış ve hassas bir şekilde koordine edilmiştir.
Temel bileşenlerin şirket içinde üretilmesi özellikle avantajlıdır. Bu, kalite, tedarik zincirleri ve arayüzlerin en iyi şekilde kontrol edilmesini sağlar.
LTW güvenilirlik, şeffaflık ve iş birliğine dayalı ortaklığı temsil eder. Sadakat ve dürüstlük şirketin felsefesine sıkıca bağlıdır; burada el sıkışmanın hala bir anlamı vardır.
Bununla ilgili olarak:
Uzun süreli ürün depolama ihtiyacında bölgesel farklılıklar
Güney ve Orta Batı bölgeleri lokasyon yarışında önde gidiyor
Talep bölgesel olarak eşit olmayan bir şekilde dağılıyor. Teksas ve Körfez Kıyısı, enerji, petrokimya, LNG, liman lojistiği, inşaat ve hızla büyüyen nüfusu bir araya getiriyor. Houston, özellikle boru ürünleri ve enerji hizmetleri açısından büyük önem taşıyor. Dallas-Fort Worth, büyük bir lojistik pazarı, endüstriyel gelişim ve iyi ulaşım bağlantıları sunuyor. San Antonio ve kuzey-güney koridorları boyunca diğer yerler, Meksika ile olan bağlantılarından faydalanıyor.
Orta Batı, birçok metal değer zincirinin endüstriyel kalbi olmaya devam ediyor. Illinois, Indiana, Ohio, Michigan, Wisconsin ve Pennsylvania, çelik üretimi, metal işleme, makine mühendisliği, otomotiv üretimi ve yoğun demiryolu ve karayolu ağlarıyla övünüyor. Özellikle eski depo ekipmanlarının değiştirilmesi ihtiyacı burada oldukça önemli. Birçok lokasyonda güçlü müşteri ilişkileri ve deneyimli çalışanlar bulunuyor, ancak binaların yerleşim planları otomatik veya yüksek yoğunluklu uzun mal lojistiği için tasarlanmamış durumda.
Güneydoğu'da talep, otomotiv fabrikaları, batarya projeleri, havacılık, limanlar ve nüfus artışı tarafından yönlendirilmektedir. Georgia, Tennessee, Alabama, Kuzey Carolina ve Güney Carolina, üretim merkezleri olarak önem kazanmaktadır. Bu bölgenin avantajı, nispeten bol arazi ve yatırıma elverişli konumlarda yatmaktadır. Dezavantajı ise, yüksek düzeyde uzmanlaşmış bakım ve sistem entegrasyonu için daha az yoğun bir tedarikçi tabanının bulunması, yani hizmet konseptlerinin erken aşamada netleştirilmesi gerekliliğidir.
Arizona, Nevada ve diğer güneybatı pazarları yarı iletken ve elektronik yatırımlarından faydalanırken, su, enerji, ısı ve uzun teslimat mesafeleri konusunda özel zorluklarla karşı karşıya kalıyor. Batı Kıyısı'nda ise limanlar ve büyük tüketici pazarları önemini koruyor, ancak arazi maliyetleri, izinler ve inşaat maliyetleri yeni depo projelerini engelliyor. Özellikle alan verimliliği yüksek sistemler, ek sermaye gereksiniminin yüksek arazi fiyatlarıyla gerekçelendirilmesi koşuluyla, önemli bir değer yaratabiliyor.
Yüksek boşluk oranları uzun ürün sorununu çözmez
Amerikan endüstriyel gayrimenkul piyasasında 2025 yılında boşluk oranlarında artış görüldü. Ankete bağlı olarak, yıl sonundaki ulusal oran yaklaşık %7,1 ile %7,6 arasındaydı. Büyük lojistik tesisleri daha ciddi şekilde etkilendi; büyük depoların oranları %10'a yaklaştı. Aynı zamanda, daha küçük endüstriyel alanlar önemli ölçüde daha az bulunur kaldı ve oranlar yaklaşık %5 civarında seyretti. Rakamlar, sektörün bazı bölümlerinde kiracı lehine bir piyasa olduğunu, ancak her uygun lokasyonda aşırı arz olmadığını gösteriyor.
Mevcut piyasa durumu, uzun eşya kullananlar için fırsatlar sunmaktadır. Ev sahipleri, tadilatlar, uzatılmış kira ödemesiz dönemler veya yatırım teşvikleri konusunda daha istekli pazarlık yapmaktadır. Şirketler, geliştirilmiş zemin, kapı, aydınlatma ve yangın koruma sistemlerine sahip daha yeni binaları tercih edebilirler. Bununla birlikte, yük taşıma kapasitesi, kolon düzeni, tavan yüksekliği, dış alanlar ve trafik güzergahları dikkatlice incelenmelidir. Düşük kiralı bir depo, kapsamlı takviyeler veya verimsiz yerleşim düzenlemeleri gerekiyorsa pahalı hale gelebilir.
"Kaliteye yönelme" olarak adlandırılan eğilim özellikle önem taşıyor. Modern binalar kiracıları cezbederken, eski binalarda boşluklar yaşanıyor. Standart lojistik için kalite genellikle yüksek tavanlar, çok sayıda yükleme rampası ve iyi karayolu erişimi anlamına gelir. Uzun mallar için ek kriterler devreye girer: yandan yükleme ve boşaltma, yeterli derinlik, güvenli vinç rayları, geniş manevra alanları ve rafların güvenli bir şekilde sabitlenebilmesi. Bu gereksinimleri dikkate alan gayrimenkul geliştiricileri, birbirinin yerine geçebilecek standart depolardan kendilerini farklılaştırabilirler.
Yeni inşaat faaliyetlerindeki düşüşün, orta vadede yeniden arz kıtlığına yol açması muhtemeldir. 2025 yılında tamamlanan projeler önemli ölçüde azaldı ve birçok geliştirici spekülatif projelerini küçülttü. Aynı zamanda, yılın ikinci yarısında talep yeniden arttı. Üretim ve altyapı yatırımları devam ederse, belirli pazarlardaki kullanıcılar için mevcut elverişli müzakere pozisyonu hızla ortadan kalkabilir. Bu nedenle, uzun vadeli projeler için sadece mevcut kira bedelleri değil, aynı zamanda uygun arsaların stratejik olarak güvence altına alınması da çok önemlidir.
İşgücü kıtlığı otomasyonu ekonomik olarak uygulanabilir hale getiriyor
İşgücü kıtlığı, depo otomasyonunun en güçlü itici güçlerinden biri olmaya devam ediyor. Büyük bir sektör anketinde, üretim ve tedarik zinciri profesyonellerinin ve yöneticilerinin %83'ü nitelikli işçi eksikliğini bir zorluk olarak gösterdi. Yarısından fazlası tedarik zinciri teknolojisi ve inovasyonuna yaptığı yatırımları artırdı. Önemli bir kısmı bir milyon ABD dolarının üzerinde harcama planlarken, neredeyse beşte biri on milyon ABD dolarını aşan yatırımlar öngördü.
Özellikle uzun malların taşınmasında otomasyon baskısı çok yüksektir çünkü iş zorlu ve güvenlik açısından kritiktir. Sürücüler uzun yükleri hassas bir şekilde taşımalı, mesafeleri doğru bir şekilde değerlendirmeli ve raflar, binalar veya diğer araçlarla çarpışmalardan kaçınmalıdır. Her lokasyonda deneyimli vinç ve forklift operatörleri kolayca bulunmaz. Otomatik araçlar tekrarlanabilir depolama ve geri alma süreçlerini devralabilirken, çalışanlar kalite kontrolü, istisnalar ve müşteriyle ilgili görevleri üstlenebilir.
Otomasyon, kendi başına bir amaç değildir. Özellikle yeterince yüksek ve öngörülebilir verimlilik, tekrarlayan yük taşıyıcıları, standartlaştırılmış transfer noktaları ve güvenilir ana veriler söz konusu olduğunda oldukça faydalıdır. Son derece düzensiz yüklere, geniş ölçüde dalgalanan boyutlara ve çok sayıda planlanmamış acil siparişe sahip bir şirket, esnek manuel tekniklerle daha verimli olabilir. Genellikle hibrit bir model en iyi yaklaşımdır: tanımlanmış bölgeler arasında otomatik taşıma, karmaşık siparişlerin manuel işlenmesi ve genel akışın dijital kontrolü.
Yazılım kalitesi darboğaz haline geliyor. Otomatik bir araç, ancak depolama yeri, boyutları, ağırlığı, parti numarası ve teslimat durumu doğru şekilde kaydedilmişse doğru ürünü alabilir. Yanlış ana veri, yalnızca arama sürelerine yol açmakla kalmaz, aynı zamanda güvenlik riskleri de oluşturabilir. Bu nedenle, sensörlere, etiketlemeye, depo yönetim sistemlerine ve ERP sistemine arayüzlere yapılan yatırımlar, raf sistemleri ve araçların kendileri kadar önemlidir.
Güvenlik, maliyet faktöründen yatırım argümanına doğru evriliyor
Amerikan işyeri güvenliği yönetmelikleri, depolanan malzemelerin kayma, düşme, yayılma veya çökme riskine karşı sabitlenmesini gerektirir. Borular, çubuklar, yapısal çelik ve diğer silindirik veya uzun malzemeler, devrilmelerini veya dağılmalarını önleyecek şekilde uygun raflara yerleştirilmeli veya istiflenip desteklenmelidir. Trafik yolları ve kaçış yolları açık kalmalı, taşıma kapasiteleri aşılmamalı ve depolama alanları düzenli olarak denetlenmelidir.
Operatörler için güvenlik sadece yasal düzenlemelere uymakla ilgili bir konu değildir. Çarpışmalar, düşen yükler ve hasar gören raflar çalışanları yaralayabilir, malzemeleri tahrip edebilir ve operasyonları aksatabilir. Uzun yüklerde, potansiyel tehlike alanı kompakt paletlere göre daha geniştir. Bu nedenle, trafik yolları, toplama alanları, personel alanları ve transfer istasyonları açıkça ayrılmalıdır.
Profesyonel bir sistem, yük spesifikasyonlarını, darbe korumasını, düzenli denetimleri, belgelenmiş onarımları ve eğitimli personeli içerir. Raf sistemlerinde yapılacak değişiklikler doğaçlama olmamalıdır, çünkü ek delme işlemleri, yeniden konumlandırılmış kollar veya test edilmemiş bileşenler yük taşıma kapasitesini değiştirebilir. Yangın koruması ve sprinkler aralıkları da dikkate alınmalıdır. Özellikle yoğun şekilde depolanan mallarda, yangın koruma planlaması baştan entegre edilmediyse, sonraki ayarlamalar maliyetli olabilir.
Güvenlik aynı zamanda verimliliği de artırır. Daha az hasar, sigorta ve onarım maliyetlerini düşürür, açık yollar aksamaları en aza indirir ve daha ergonomik süreçler işe alımı kolaylaştırır. Bu nedenle şirketler, faydaları yalnızca tasarruf edilen metrekare veya çalışma saatleri açısından hesaplamamalıdır. Önlenen kazalar, azaltılan maddi kayıplar ve artırılan operasyonel kullanılabilirlik, yatırım getirisinin gerçek bileşenleridir.
Yatırım getirisi, tüm malzeme akışı boyunca ortaya çıkar
Uzun yük deposunun ekonomik verimliliği yalnızca depolama alanı başına fiyatla ölçülemez. Önemli olan, teslim edilen ton, sipariş veya ürün başına toplam maliyetlerdeki değişimdir. Bu, alan maliyetlerini, personeli, enerjiyi, bakımı, finansmanı, sigortayı, malzeme hasarını, arama sürelerini, envanter tutarsızlıklarını ve üretim duruş sürelerini içerir. Daha pahalı bir sistem, verimliliği artırırken aynı zamanda birçok gizli maliyeti azaltırsa daha uygun maliyetli olabilir.
En büyük avantaj genellikle alan kullanımında yatmaktadır. Geniş forklift koridorlarının dar koridorlu veya çok yönlü teknolojiyle değiştirilmesi, aynı alanda daha fazla malzemenin depolanmasına olanak tanır. Alternatif olarak, planlanan depo genişletmesi önlenebilir veya ertelenebilir. Bu etki, özellikle arazi ve inşaat maliyetlerinin yüksek olduğu bölgelerde çok değerlidir. Bununla birlikte, daha uygun fiyatlı kırsal pazarlarda, basit ve sağlam açık hava depolama daha ekonomik olabilir.
İkinci etken ise verimliliktir. Daha kısa seyahat mesafeleri, doğrudan erişim ve sistem odaklı siparişler, hareket başına geçen süreyi azaltır. Bir şirket aynı sayıda çalışanla daha fazla sipariş işlediğinde, kalıcı faydalar elde eder. Ortalama işlem hacmi tek başına dikkate alınması gereken faktör olmamalıdır. Birçok müşteri, tedarikçileri acil ve kısa süreli siparişleri güvenilir bir şekilde yerine getirme yeteneklerine göre değerlendirir. Yoğun dönemleri daha iyi yöneten bir depo, geliri güvence altına alabilir ve daha yüksek hizmet kalitesi sağlayabilir.
Üçüncü etken ise bağlı sermayedir. Şeffaf stok seviyeleri, güvenlik marjlarını, mükerrer siparişleri ve satılamayan artık miktarları azaltır. Özellikle yüksek kaliteli alaşımlar veya büyük boru boyutlarında, birkaç stok tükenmesinin önlenmesi bile önemli miktarlarda para tasarrufu sağlayabilir. Dijital stok yönetimi ayrıca, kalan uzunlukların satılmasını veya yeni siparişlere dahil edilmesini de mümkün kılar.
Sağlam bir yatırım hesaplaması, çeşitli senaryoları içermelidir. Temel senaryo, gerçekçi hacimleri, ılımlı ücret artışlarını ve normal kapasite kullanımını varsayar. Stres senaryosu, proje gecikmelerini, daha düşük satışları ve daha yüksek finansman maliyetlerini dikkate alır. Büyüme senaryosu, sistemin ek hacimleri daha fazla değişiklik yapılmadan kaldırıp kaldıramayacağını inceler. Hızlanma özellikle önemlidir: Otomatik bir depo, nadiren ilk çalışma gününde tam potansiyeline ulaşır. Eğitim, veri temizleme ve süreç istikrara kavuşması zaman alır.
Her sistemin tam otomasyona ihtiyacı yoktur
Uygun sistem seçimi, işletme modeline bağlıdır. Zemin depolama ve basit dış mekan depolama alanları düşük sermayeli ve esnektir, ancak çok yer kaplar ve doğrudan erişimi zorlaştırır. Geleneksel konsol raflar organizasyonu ve güvenliği artırır, ancak forkliftlere ve operatörlere bağımlı kalır. Çok yönlü forkliftler, tam sistem otomasyonu gerektirmeden daha dar koridorlara olanak tanır. Bu kombinasyon, birçok orta ölçekli işletme için mantıklı bir başlangıç noktasıdır.
Vinçle çalışan sistemler, salonun yüksekliğinden en iyi şekilde yararlanır ve ağır yükleri güvenli bir şekilde taşıyabilir. Özellikle malzeme zaten testere veya işleme ekipmanına aktarılırken uygundurlar. Kaset depolama sistemleri, farklı malzeme türlerini ayırır ve yüksek çeşitlilik yoğunluğu sağlar. Tam otomatik yüksek raflı depolar, maksimum yoğunluk, izlenebilirlik ve tekrarlanabilir süreçler sunar, ancak standartlaştırılmış yük taşıyıcıları ve yüksek teknik kullanılabilirlik gerektirir.
Açık hava depolaması önemini koruyor. Sıcak daldırma galvanizli raflar, kapalı alanlar ve sağlam araçlar, hava koşullarına dayanıklı ürünler için uygun maliyetli bir çözüm olabilir. Bununla birlikte, korozyon, drenaj, kar, rüzgar, yıldırım ve toprak kalitesi dikkate alınmalıdır. Güney eyaletlerinde sıcaklık ve şiddetli yağmur daha önemli faktörlerdir; kuzeyde ise don, kar ve yol tuzu önemli hususlardır.
En iyi çözüm genellikle bölgeleme yöntemidir. Hızlı hareket eden ürünler işleme ve sevkiyat alanlarına yakın yerleştirilirken, daha az sıklıkla ihtiyaç duyulan boyutlar daha yoğun veya daha uzak alanlara yerleştirilir. Yüksek kaliteli ve hassas malzemeler güvenli bir şekilde kapalı alanda depolanırken, dayanıklı ürünler açık alanda depolanır. Otomasyon tekrarlanabilir hareketlere odaklanırken, özel yükler esnek bir şekilde ele alınır. Bu, tüm operasyonu tek bir teknik kavrama tabi tutmadan faydaların önemli bir kısmının elde edilmesini sağlar.
Tedarikçilerin sadece raf satmaktan daha fazlasını satmaları gerekiyor
Amerikan pazarı, raf sistemleri, otomatik depolama sistemleri, yandan yüklemeli ve çok yönlü forkliftler, vinçler, yazılımlar ve güvenlik ekipmanları üreticileri için fırsatlar sunmaktadır. Ancak rekabet yalnızca ürün özellikleriyle belirlenmez. Müşteriler planlama, izin desteği, montaj, devreye alma, eğitim, bakım ve hızlı yedek parça temini beklemektedir. Otomatik sistemler için, araçların, kontrollerin ve kurumsal yazılımların entegrasyonu da çok önemlidir.
Avrupalı tedarikçiler için artan talep cazip olabilir, ancak pazara giriş zorludur. Amerikan standartları, yerel bina yönetmelikleri, deprem gereksinimleri, yangın güvenliği, sorumluluk sorunları ve sendika veya bölgesel kurulum düzenlemeleri dikkate alınmalıdır. Teknik olarak mükemmel bir sistem, servis personeli ve yedek parçalar ancak uzun bekleme sürelerinden sonra temin edilebiliyorsa güvenilirliğini kaybeder.
Bu nedenle, yerel ortaklıklar genellikle tamamen ihracat odaklı bir yaklaşımdan daha mantıklıdır. Sistem entegratörleri, raf üreticileri, malzeme taşıma ekipmanı bayileri ve inşaat şirketleri müşteri erişimine ve bölgesel deneyime sahiptir. Yabancı tedarikçi ise uzmanlaşmış teknoloji, yazılım veya mühendislik sağlayabilir. Uzun vadede, yerel montaj veya üretim teslimat sürelerini kısaltabilir ve ticaret politikası risklerini azaltabilir.
Standartlaştırılmış ancak modüler olarak uyarlanabilir çözümler özellikle umut vericidir. Amerikalı müşteriler genellikle uzun ve karmaşık özel tasarımlara kıyasla net performans ve fiyat seçeneklerini tercih ederler. Aynı zamanda, yükler, uzunluklar ve süreçler o kadar çok çeşitlilik gösterir ki, tamamen rijit bir ürün yetersiz kalır. Başarılı tedarikçiler, tekrarlayan modülleri sağlam proje planlaması ve yük taşıma kapasitesi, performans ve genişletilebilirlik ile ilgili şeffaf varsayımlarla birleştirirler.
Gümrük vergileri hem depo yatırımlarını teşvik eder hem de engeller
Amerikan ticaret politikası iki yönlü işliyor. Çelik ve alüminyuma uygulanan yüksek gümrük vergileri yerli üreticileri güçlendiriyor ve tedarik zincirlerini değiştiriyor. Artan yerel üretim ve daha büyük güvenlik stokları, depolama kapasitesi ihtiyacını artırabilir. Aynı zamanda, kendileri de yüksek oranda metal içeren raf sistemleri, depolar, araçlar ve diğer sermaye mallarının maliyetleri de artıyor. Daha pahalı malzemeler nedeniyle bütçeler zorlanırsa, inşaat projeleri de ertelenebilir.
Bu çelişkili etki, artan taleplerin neden her zaman hemen siparişe dönüşmediğini açıklıyor. Şirketler uzun vadeli bir ihtiyaç görüyor ancak daha net fiyatlandırma, finansman koşulları ve proje zaman çizelgeleri bekliyor. Bu nedenle tedarikçiler aşamalı yaklaşımlarla çalışmalıdır. İlk aşama güvenlik ve organizasyonu iyileştirebilir, ikinci aşama alan kullanımını artırabilir ve üçüncü aşama otomasyonu devreye sokabilir. Bu, tek seferlik büyük ölçekli bir karar alma riskini azaltır.
Döviz kurları ve tedarik zinciri riskleri de önemlidir. İthal edilen teknoloji, olumsuz döviz kurlarında daha pahalı hale gelebilirken, yerel olarak üretilen bileşenler daha az teknik uzmanlık sunabilir. Bu nedenle, sağlam bir tedarik stratejisi, kritik temel teknolojiyi değiştirilebilir bileşenlerden ayırır. Kontrol sistemleri, sensörler veya özel araçlar uluslararası olarak temin edilebilirken, çelik konstrüksiyon, montaj ve standart parçalar yerel olarak üretilebilir.
Siyasi belirsizlik ortadan kalkmayacak. Bu nedenle, bireysel finansman programları değiştirilse veya bazı projeler ertelense bile yatırımlar ekonomik olarak sürdürülebilir kalmalıdır. Birden fazla malzeme türüne ve müşteri segmentine hizmet edebilen sistemler, kullanımı tek bir pazara bağlı olan yüksek derecede uzmanlaşmış tesislerden daha dayanıklıdır.
Piyasa, patlayıcı bir şekilde değil, seçici bir şekilde büyüyor
2030 yılına kadar, uzun eşyaların depolanmasına yönelik yapısal talebin artacağına dair birçok işaret var, ancak sürekli bir patlama beklenmiyor. Temel senaryoda, veri merkezleri, elektrik şebekeleri, enerji altyapısı, belediye yenilemesi ve seçilmiş üretim yatırımları en önemli itici güçler olmaya devam edecek. İşgücü kıtlığı, güvenlik gereksinimleri ve alan maliyetleri daha fazla modernleşmeyi tetiklediği için, modern depolama teknolojisine olan talep, tüm uzun eşyaların fiziksel hacminden daha hızlı artıyor.
Büyüme senaryosunda, 2027'den itibaren yeniden sanayileşme, konut inşaatı ve ağ modernizasyonu hızlanacaktır. Bu noktada, daha yüksek malzeme hacimleri, daha önce azalan endüstriyel gayrimenkuldeki yeni inşaat faaliyetleriyle aynı zamana denk gelecektir. Uygun alanlar ve nitelikli personel daha da azalacak, bu da otomatik ve son derece kompakt sistemleri daha cazip hale getirecektir. Özellikle Teksas, Güneydoğu ve endüstriyel Orta Batı'da, aynı anda birkaç talep dalgası meydana gelebilir.
Risk senaryosunda, faiz oranları yüksek kalmaya devam eder, özel inşaat projeleri ertelenir ve konut talebi ancak yavaş yavaş toparlanır. Enerji fiyatları ve ticaret politikaları yatırımları daha da zorlayabilir. Bu durumda, büyük, tamamen otomatik yeni yapılar daha az yaygın hale gelirken, maliyet etkin modernizasyonlar, kullanılmış teknoloji ve modüler genişlemeler önem kazanacaktır. Talep ortadan kaybolmayacak, ancak kapasite genişletmeden verimlilik ve güvenlik projelerine doğru kayacaktır.
Yatırımcılar ve tedarikçiler için, hedef müşteri seçiminin kalitesi bu nedenle genel bir pazar tahmininden daha önemlidir. Cazip müşteriler yüksek stok değerlerine, birçok ürün çeşidine, düzenli olarak uzun malların işlenmesine, pahalı tesislere veya ciddi personel sıkıntısına sahip şirketlerdir. Çok düşük ciro oranlarına, ucuz dış mekan alanına ve yüksek oranda dalgalanan bireysel projelere sahip şirketler ise daha az caziptir. En iyi pazar fırsatı, birkaç ekonomik sorunun aynı anda çözüldüğü yerdedir.
Depo alanları endüstriyel altyapıya dönüştürülüyor
Amerika'nın uzun eşya depolama ihtiyacı gerçek, ancak bu durum yeni ve göz alıcı bir endüstri olmaktan ziyade mevcut sektörlerdeki bir modernleşme dalgası olarak kendini gösteriyor. Çelik servis merkezleri, boru tüccarları, metal imalatçıları, kereste ve inşaat malzemesi satıcıları ve endüstriyel tedarikçiler, hızlı erişilebilirlik, nitelikli işgücü kıtlığı, artan güvenlik gereksinimleri ve dijital şeffaflığın giderek daha önemli hale geldiği bir dünyaya depolama sistemlerini uyarlamak zorundalar.
En güçlü talebin yalnızca artan malzeme hacminden kaynaklanması beklenmiyor. Bu talep, aynı veya orta derecede artan miktardaki malzemenin daha küçük bir alanda, daha az manuel hareketle ve daha yüksek teslimat güvenilirliğiyle işlenmesi ihtiyacından kaynaklanıyor. Bu durum, ekonomik değeri tek tek raf ünitelerinden, binaları, depo teknolojisini, araçları, yazılımı ve süreçleri kapsayan entegre çözümlere kaydırıyor.
İşletmeciler için stratejik zorluk, en pahalı teknolojiye çok erken yatırım yapmaktan kaçınmak, aynı zamanda yer kaplayan ve riskli süreçlere çok uzun süre bağlı kalmaktan da kaçınmaktır. Modülerlik, ölçeklenebilirlik ve güvenilir veriler, kağıt üzerindeki maksimum otomasyondan daha önemlidir. Tedarikçiler için ise kilit nokta, yerel hizmet kapasitesi, sektöre özgü mühendislik ve tüm malzeme akışını kapsayan bir yatırım analizidir.
Uzun yük depoları, böylece Amerikan sanayi politikasının göze çarpmayan ancak kritik bir parçası haline geliyor. Fabrikalar, veri merkezleri, boru hatları ve enerji şebekeleri ancak malzeme tedarik zincirlerinin işleyişi kadar hızlı bir şekilde inşa edilebilir ve işletilebilir. Depoları sadece depolama alanı olarak görenler, etkilerini hafife alıyorlar. Onları üretken altyapı olarak planlayanlar, alanı, sermayeyi ve iş gücünü daha etkili bir şekilde kullanabilirler ve işte ABD'nin gerçek pazar potansiyeli burada yatmaktadır.
Danışmanlık - Planlama - Uygulama

Konrad Wolfenstein
Kişisel danışmanınız olarak hizmet vermekten mutluluk duyarım.
Benimle wolfenstein∂xpert.digital iletişime
Beni +49 7348 4088 965 numarasından arayabilirsiniz .
İç lojistik uzmanlarınız

Yüksek raflı depolar ve otomatik depolama sistemleri için komple çözümlerin danışmanlığı, planlaması ve uygulanması - Resim: Xpert.Digital
Daha fazla bilgi burada: