
TK Accelis före börsintroduktionen: Varför lagring av spolar blir det avgörande testet
Xpert-förhandsversion

Available in 27 languages 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 25 oktober 2026 / Uppdaterad den: 25 oktober 2026 – Författare: Konrad Wolfenstein
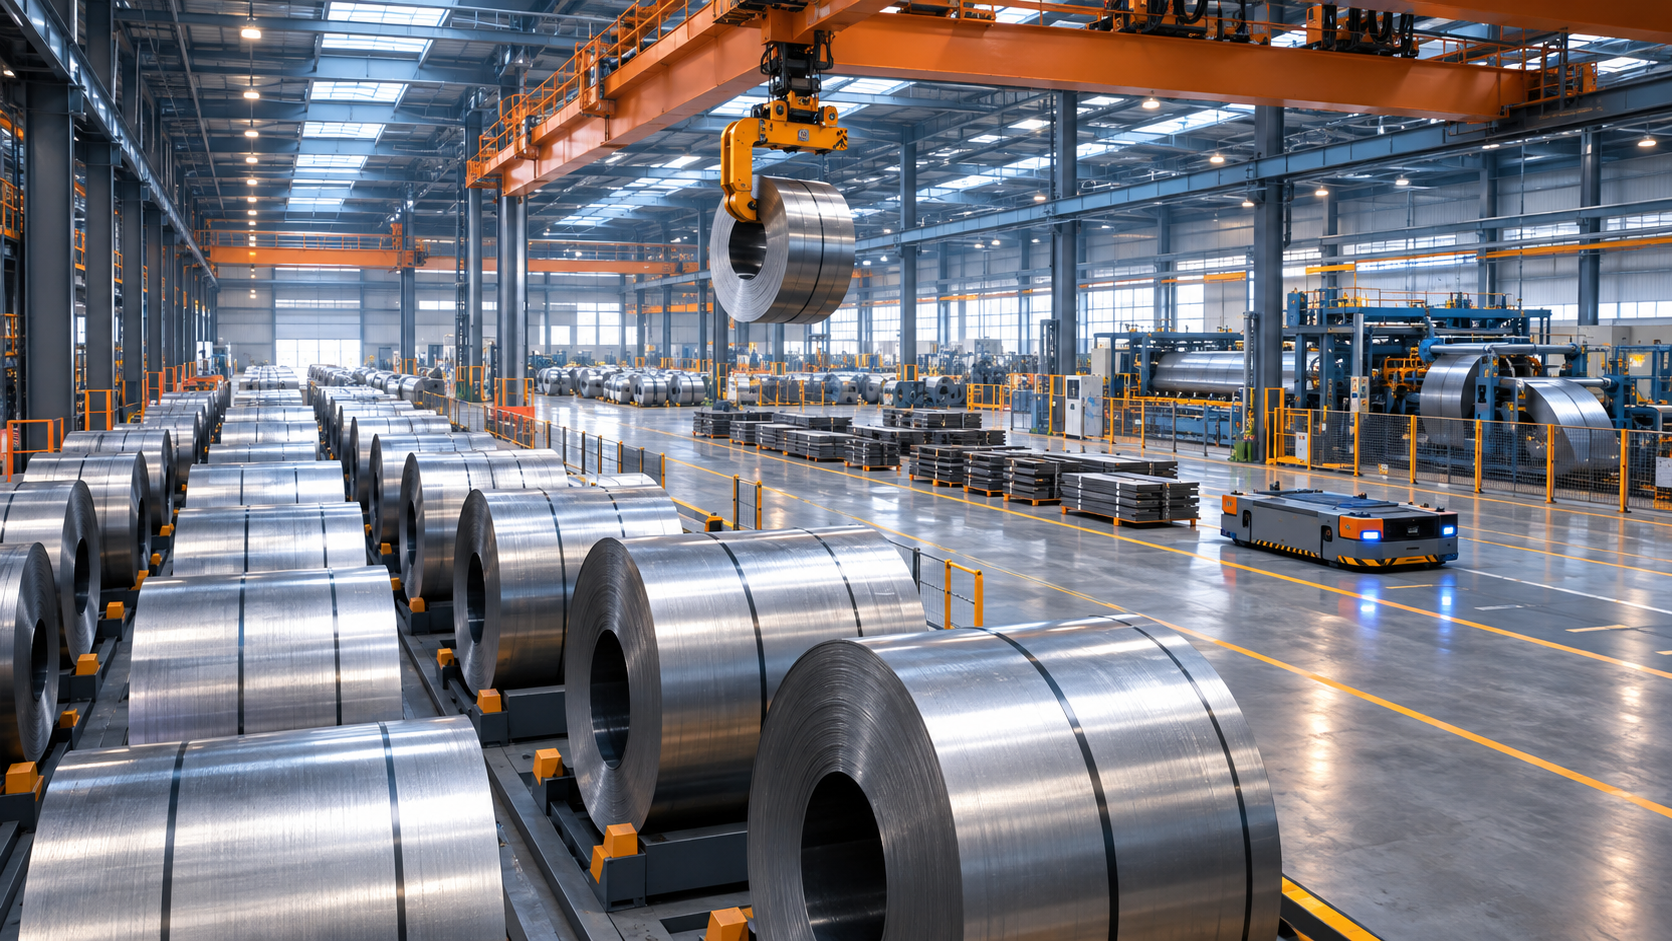
TK Accelis före börsintroduktionen: Varför spollagring blir det avgörande testet – Kreativ bild i ämnet, med AI: Xpert.Digital
Thyssenkrupps materialverksamhet blir oberoende – men framgången avgörs i lagret
50 000 ton stål i Mannheim: Vad coillagret avslöjar om tk accelis
Mer än bara stålhandel: Hur tk accelis planerar att bli mer lönsamt genom bearbetning och logistik
Med den planerade börsintroduktionen av tk accelis hamnar Thyssenkrupps materialverksamhet alltmer i rampljuset. Huruvida denna nya oberoende verksamhet kommer att vara ekonomiskt lönsam kan dock inte enbart avgöras av dess börsvärdering. Avgörande är att företaget måste kunna bättre samordna sitt lager, sin lagringsteknik, sin bearbetning och sin leveranskedjehantering. Rulllager utgör ett särskilt krävande testfall: De kombinerar höga materialvärden och tunga laster med snäva leveransfönster och komplexa kundkrav. tk accelis måste bevisa att stora stålrullar inte bara genererar intäkter utan också hållbart ökar mervärdet.
tk accelis: Eldprov i spollagret: Börshypen rör sig inte ett dugg.
Ur ett globalt intralogistikperspektiv är avknoppningen av tk accelis mer än bara ytterligare ett steg i Thyssenkrupps transformation: den belyser i vilken utsträckning industriell konkurrenskraft nu beror på samspelet mellan materialförsörjning, lagringsteknik, bearbetning och datahantering. Sedan juni 2026 driver företaget den tidigare material- och servicedivisionen, thyssenkrupp Materials Services, under ett nytt varumärke, som kombinerar materialhandel, kundspecifik bearbetning och supply chain management. Särskilt lagringsanläggningar för rullar visar om denna metod kan resultera i en robust affärsmodell med högre mervärde. Detta beror på att de involverar höga materialvärden, tunga laster, snäva leveransfönster och en produktionsprocess som bara fungerar när fysiskt materialflöde och digital information är perfekt anpassade.
Ur detta perspektiv är den avgörande frågan inte upplösningen av ett industrikonglomerat. Den avgörande frågan är om en oberoende leverantör av materialtjänster kan generera högre avkastning på varje investerat kapital. Ett coillager är ett särskilt krävande testfall för detta: det måste hålla material lättillgängligt utan att binda upp onödigt kapital och tillförlitligt leverera bearbetningen utan att i sig bli en kostnadsfaktor genom ytterligare förflyttningar.
Mer självständighet, inte fullständig separation
Den första börsnoteringen av tk accelis är planerad till den 28 oktober den 25 oktober 2026. Avknoppningen förväntas träda i kraft den 27 oktober. Planen är att allokera 49 procent av aktierna till befintliga Thyssenkrupp-aktieägare, medan Thyssenkrupp kommer att behålla en majoritetsandel på 51 procent. En aktie i det nya bolaget planeras för varje 20 Thyssenkrupp-aktier. Detta kommer att skapa ett separat börsnoterat bolag, men inte ett bolag helt separat från sitt tidigare moderbolag.
Denna distinktion är ekonomiskt viktig. En oberoende börsnotering skapar sin egen värdering och öppnar upp för ytterligare finansieringsmöjligheter; det betyder dock inte automatiskt att nytt kapital flödar in i lagret och produktionsanläggningarna genom tilldelning av aktier. För ett coillager blir investeringar verkliga först när budgetar för kranar, transportteknik, ytterligare hallar, programvara eller modernisering faktiskt godkänns och genomförs.
Den strategiska möjligheten ligger därför mindre i ägarskapet än i en mer riktad kapitalanvändning. En leverantör av materialtjänster måste prioritera andra investeringar än en ståltillverkare eller ett skeppsbyggnadsföretag. Att fatta beslut närmare lagernivåer, kundernas efterfrågan och bearbetningsanläggningar kan skapa en fördel. Ytterligare administrativa, finansierings- och rapporteringsskyldigheter kan dock delvis motverka denna fördel.
Stålvalsar som industriell kopplingspunkt
Spolar är lindade metallremsor, tillverkade av material som kolstål, rostfritt stål eller aluminium, och fungerar som råmaterial för vidare bearbetning. I skärlinjer skärs breda remsor till smalare slitsade remsor; kaplinjer producerar plåtar eller ämnen med definierade längder. Spollagret utgör gränssnittet mellan leveranskvantiteter från metallproducenter och de mycket mer varierande kraven från bearbetningsindustrin.
Denna förmedlingstjänst är mer komplex än vad termen "lager" antyder. En materialrulle definieras inte enbart av sin vikt. Materialkvalitet, bandtjocklek, bredd, ytbeskaffenhet och avsedd användning avgör alla dess lämplighet för en specifik beställning. Därför säger ett stort totalt lager inte mycket om huruvida den önskade versionen faktiskt finns tillgänglig.
För ekonomisk utvärdering leder detta till en viktig punkt: leveranssäkerhet uppnås inte genom att lagra så många ton som möjligt, utan genom att säkerställa rätt lagersammansättning. Ett lager kan vara överfyllt och samtidigt ha flaskhalsar. I sådana fall binds kapital utan motsvarande ökning av leveranskapaciteten. Den utmanande uppgiften ligger i att kombinera produktsortiment, bearbetningssekvens och kundernas efterfrågan på ett sådant sätt att lagret omvandlas till lättillgänglig produktion.
Mannheim demonstrerar den fysiska skalan
Anläggningen i Mannheim illustrerar skalan av denna verksamhet: Cirka 30 000 kvadratmeter hallyta inrymmer sju tvärskärnings- och skärningslinjer, medan lagerområdena erbjuder plats för cirka 50 000 ton coils. Kombinationen av stora lager, tunga enskilda enheter och flera bearbetningslinjer kräver en exakt koordinerad materialförsörjning. I denna skala är intralogistik inte en sekundär hjälpprocess, utan en direkt förutsättning för industriell produktion.
En lagringskapacitet på 50 000 ton är emellertid inte detsamma som det faktiska genomsnittliga lagret eller den årliga bearbetningsvolymen. Dessa tre siffror besvarar olika frågor. Kapacitet beskriver det tillgängliga utrymmet under respektive tekniska förhållanden, lagerhållning av det faktiska lagrade materialet och genomströmning av den mängd som flyttas eller bearbetas inom en given period. Att snabbt blanda ihop dessa leder till en överskattning av den ekonomiska betydelsen av en platssiffra.
Mannheim-anläggningens anslutning till vattenvägar, järnvägar och motorvägar understryker ytterligare vikten av externa transportförbindelser. Oavsett hur effektivt ett coillager är organiserat i sina hallar, kommer ojämna leveranser eller bristande transportkapacitet oundvikligen att leda till buffertlager och väntetider. Därför blir optimering endast ekonomiskt effektiv när varumottagning, lagring, produktion och transport betraktas som ett integrerat system.
Stuttgart utökar sitt servicelöfte
Vid anläggningen i Stuttgart utökades produktions-, förpacknings- och lagringskapaciteten genom en tvåsiffrig miljoninvestering i euro. Designen, som tillkännagavs i augusti 2026, uppnår en årlig bearbetningskapacitet på upp till 350 000 ton. Utbyggnaden inkluderar ytterligare en transport- och färdigvaruhall på 2 000 kvadratmeter, moderniserad skärteknik och ökad automatisering av uppställnings-, övervaknings- och förpackningsprocesser. Bearbetningsområdet täcker bandtjocklekar från 0,2 till 5,0 millimeter samt applikationer med elektrostål.
Detta innebär mer än bara en volymökning. Ett bredare bearbetningsområde kan förbättra tillgången till mer krävande applikationer. Samtidigt ökar kraven på materialskydd, identifiering och samordning av enskilda processteg. Ytterligare maskinkapacitet är värdelös om rätt spole inte finns tillgänglig i maskinen i tid eller om det uppstår en eftersläpning i förpackningen efter bearbetningen.
För intralogistik innebär en sådan expansion därför en systemöversyn. Lagerutrymmen, kranar, omlastningsstationer och transporter måste anpassas till den nya prestandakapaciteten. En investeringskalkyl som endast tar hänsyn till skärlinjens hastighet är otillräcklig. Den faktiska ökningen av genomströmningen som kan säljas begränsas av den svagaste länken i hela processkedjan.
Miljardintäkter med en smal vinstbas
Under räkenskapsåret 2024/25 genererade Materials Services, eller tk accelis, en omsättning på cirka 11,4 miljarder euro och ett justerat rörelseresultat (EBIT) på 132 miljoner euro, enligt segmentrapporteringen. Detta resulterar i en justerad rörelsemarginal på cirka 1,2 procent. Siffran 132 miljoner euro är uttryckligen inte vinst före skatt, utan snarare justerat resultat före räntor och skatter (EBIT) exklusive vissa engångsposter.
Denna skillnad är inte en mindre viktig redovisningsfråga. Med en låg rörelsemarginal kan finansieringskostnader, nedskrivningar, omstruktureringskostnader och förändringar i materialpriser påverka resultatet avsevärt. Samtidigt kan även en begränsad förbättring av den operativa effektiviteten vara ekonomiskt betydande. Baserat på 11,4 miljarder euro i intäkter motsvarar en procentenhet av marginalen 114 miljoner euro; detta är ett storleksmått, inte en prognos för faktiska uppnåeliga besparingar.
För spollager resulterar detta i ett sansat riktmärke. Inte varje ytterligare automatisering behöver se spektakulär ut. Ännu färre felaktiga rörelser, bättre lagerallokering eller mer tillförlitlig leverans kan vara värdefullt. Huruvida de är värda sitt värde beror dock på de totala kostnaderna och det bundna kapitalet, inte på antalet installerade sensorer eller en särskilt imponerande lagerlayout.
Förbättringen är mätbar, inte garanterad
Under de första nio månaderna av räkenskapsåret 2025/26 ökade Materials Services intäkter från 8,640 miljarder euro till 9,131 miljarder euro; det justerade rörelseresultatet ökade från 82 miljoner euro till 178 miljoner euro. Detta motsvarar en ökning med cirka 5,7 procent i intäkter och cirka 117 procent i justerat rörelseresultat. Under tredje kvartalet nådde intäkterna 3,378 miljarder euro, jämfört med 2,860 miljarder euro under samma period föregående år; det justerade rörelseresultatet ökade från 45 miljoner euro till 82 miljoner euro.
Den operativa utvecklingen indikerar således en verklig förbättring. Det bevisar dock ännu inte att omstruktureringen kommer att bli permanent framgångsrik oavsett marknadsmiljön. De ovannämnda drivkrafterna bakom denna utveckling inkluderar inte bara effektivitets- och omstruktureringsåtgärder, utan även högre priser för viktiga produktgrupper, ökade volymer och särskilt gynnsam utveckling inom den nordamerikanska distributionsverksamheten. Konjunkturstöd och strukturella förbättringar verkar därför samtidigt.
Denna distinktion är avgörande för att utvärdera en coil-lageroperatör. Stigande materialpriser kan öka intäkterna och ibland vinstmarginalerna, utan att lagringsprocesserna förbättras. En hållbar förbättring skulle å andra sidan vara tydlig i jämförbara ordrar som behandlas med färre rörelser, mindre avfall, kortare ledtider och lägre kapitalutgifter. Koncern- eller segmentsiffror ensamma är otillräckliga för att avgöra detta.
Från metallförsäljning till leveranslösningar
TK Accelis affärsmodell är uppdelad i områdena Material, Processing och Solutions. För 2024/25 rapporterades preliminära, oreviderade sammanlagda intäkter på cirka 7,0 miljarder euro, 3,1 miljarder euro respektive 1,4 miljarder euro. Dessa siffror baseras på en annan presentationsmetod än segmentsiffran på 11,4 miljarder euro och bör inte behandlas som helt identiska utan avstämning.
Ur ett logistikperspektiv för coils bildar de tre verksamhetsområdena en ekonomisk utvecklingsväg. Först anskaffas och säljs material. Intäkter genereras sedan från skärning, skärning och vidare bearbetning. Det mer omfattande steget innebär att hantera lager, avrop, transporter och dataflöden för kunden. Kunden köper sedan inte bara metall, utan en tillförlitligt tillgänglig tjänst som är perfekt anpassad till deras produktionsprocess.
Det strategiska konceptet Materials as a Service beskriver denna kombination av materialförsörjning och tjänster. Det bör dock inte förväxlas med en helt digitaliserad, i stort sett kapitalfri plattformsverksamhet. Coils förblir fysiskt lager, lager kräver utrymme och tunga laster behöver lämplig utrustning. Tjänster kan stabilisera intäkterna, men de eliminerar inte automatiskt risker i samband med materialpriser, kapacitetsutnyttjande och finansiering.
Högre marginaler kräver andra kontrakt
TK Accelis har satt upp medelfristiga mål om en genomsnittlig årlig intäktstillväxt på mer än fyra procent och en justerad EBITDA-marginal på fyra till fem procent. För Materials ligger målen runt tre procent, för Processing tre till fyra procent och för Solutions tolv till fjorton procent, alla som EBITDA-baserade mål. Dessa är ambitioner, inte redan uppnådda resultat; dessutom är EBITDA inte direkt jämförbar med EBIT på grund av att avskrivningarna ännu inte har dragits av.
Den betydligt högre målmarginalen för lösningar förklarar varför leveranskedjetjänster är strategiskt attraktiva. Deras ekonomiska kvalitet beror dock på kontrakten. Den som tar ansvar för lagring, tillgänglighet och leverans i tid måste exakt definiera de garanterade kvantiteterna, hur fluktuationer i efterfrågan kompenseras och vem som bär risken för specialmaterial som lagras under längre perioder.
Ett serviceavtal är inte lönsamt bara för att dess omfattning av tjänster är stor. Den avgörande faktorn är om ytterligare ansvar kompenseras tillräckligt. Speciellt vid specialtillverkade spolar måste ändringar i materialgodkännanden, produktionsprogram eller orderkvantiteter beaktas. Annars ackumuleras osäljbart lager medan den ursprungligen beräknade serviceavgiften sedan länge är förbrukad.
Existensen är både trygghet och en börda
Som en del av förberedelserna inför sin självständighet säkrade tk accelis finansiering på 1,7 miljarder euro, vars tillgänglighet är kopplad till värdet av vissa säkerheter, särskilt kundfordringar och lager. En sådan säkerställd kreditgräns motsvarar inte fullt utnyttjad skuld. Den illustrerar dock hur nära materialflöde och finansiering är sammanflätade inom materialbranschen.
Detta skapar en dubbel utmaning för coillager. De måste upprätthålla en tillräcklig tillgång på lämpligt material samtidigt som de förhindrar att lagren växer snabbare än den lönsamma försäljningen. Stigande priser kan öka kostnaden för att finansiera samma fysiska lager. Omvänt kan fallande priser utlösa värderingsrisker och, beroende på avtalsvillkoren, minska belåningsgraden för säkerheter.
Därför är snabbare tillväxt inte automatiskt självfinansierande. Ökad försäljning kan initialt kräva ytterligare lager och högre kundfordringar. Den ekonomiskt mer attraktiva ordern är inte nödvändigtvis den med det största tonnaget, utan snarare den som, efter att ha beaktat material-, bearbetnings-, logistik- och finansieringskostnader, ger en rimlig avkastning på investerat kapital.
Försändelse flyttar ansvaret
Tjänsteportföljen omfattar kommissionslager, Kanban-system, skräddarsydda lagringslösningar och outsourcing av lageruppgifter till kunder, ibland till och med oberoende av materialförsäljning. Detta är attraktivt för industriella leveranser eftersom inköp, lagerhållning och leverans på begäran kan integreras närmare. Den exakta ekonomiska effekten beror dock på ägaröverföring, betalningsvillkor och lagerrisker.
I ett typiskt kommissionsavtal förblir materialet leverantörens egendom fram till det kontraktuellt fastställda utträdesdatumet. Detta frigör kapital för kunden. Kapitalet som är bundet i hela leveranskedjan försvinner dock inte; det omfördelas initialt. En verklig makroekonomisk fördel uppstår endast när lagren konsolideras bättre, omsätts snabbare eller finansieras billigare.
Speciellt med coils måste begränsningarna med sådan poolning beaktas. Ett allmänt använt standardmaterial är lättare att distribuera mellan flera kunder än ett specialgodkänt material med snävt definierade egenskaper. Framgångsrika koncept måste därför skilja mellan delat lager och kundspecifika reservationer. Annars flyttar den förmodade leveranseffektiviteten bara lagringsrisken till tjänsteleverantören.
Färre rörelser slår högre hastighet
Modern coillagringsteknik kombinerar traverskranar, lämpliga lyftanordningar, definierade lagringsplatser och ett centralt styrsystem. Den maximala körhastigheten för en enskild kran är ofta inte den avgörande ekonomiska faktorn. Ännu viktigare är antalet rörelser som krävs för att bearbeta en kundorder fullständigt och enligt tidsplanen genom systemet.
Mycket tät lagring kan kräva ytterligare omlokaliseringar om den erforderliga rullen inte är omedelbart tillgänglig. En rymligare anordning kan förbättra åtkomsten men kräver mer utrymme. Denna målkonflikt kan inte lösas med en generell rekommendation. Den beror bland annat på produktsortimentet, orderhanteringens frekvens, produktionssekvensen och platsens utrymmesbegränsningar.
En robust optimering tar därför hänsyn till hela spektrumet av rörelsekrav. Genom att placera ofta använda material på rätt sätt, bunta produktionsordrar effektivt och koordinera förpackningsprocesser kan genomströmningen ökas utan att varje maskin behöver gå snabbare. Omvänt kan en dåligt vald sekvens bara delvis kompenseras, även med högpresterande teknik.
LTW Intralogistiklösningar

LTW Intralogistics – Flödesingenjörer - Bild: LTW Intralogistics GmbH
LTW erbjuder sina kunder inte enskilda komponenter, utan integrerade helhetslösningar. Konsultation, planering, mekaniska och elektrotekniska komponenter, styr- och automationsteknik samt programvara och service – allt är nätverksanslutet och exakt koordinerat.
Egenproduktion av nyckelkomponenter är särskilt fördelaktigt. Detta möjliggör optimal kontroll av kvalitet, leveranskedjor och gränssnitt.
LTW står för pålitlighet, transparens och samarbete. Lojalitet och ärlighet är djupt förankrade i företagets filosofi – ett handslag betyder fortfarande något här.
Relaterat till detta:
Rätt teknik för effektiv spollagring: Varför full automatisering inte alltid är lösningen
Rätt teknik istället för full automatisering
Det tekniska utbudet sträcker sig från krandrivna golvlagersystem och upplagda coilstaplingsställ till stationära eller mobila överföringsstationer och automatiserade höglagerlösningar. HubTrans erbjuder till exempel coilbuntlagersystem och buntlyfttruckar för koordinerad matning och transport till och från bearbetningslinjer. Detta är ett oberoende tillverkares erbjudande; ingen anknytning till tk accelis kan utläsas från detta.
Även på tk accelis måste man skilja mellan operatörstjänster, tekniska tjänster och tillverkning av enskilda anläggningskomponenter. Industritjänster omfattar bland annat underhåll, anläggningsteknik, intern transport, lagerhållning och förpackning av rullar. Monteringsexpertis för kransystem och tunga stålkonstruktioner ingår också i den beskrivna tjänsteprofilen. Detta betyder dock inte att alla kranar, lyftbalkar eller ställsystem som används i ett rulllager tillverkas internt.
Den ekonomiskt mest lämpliga lösningen beror på den specifika tillämpningen. En anläggning med stabila materialformat och återkommande beställningar kan automatisera mer omfattande än en anläggning med fluktuerande specialbeställningar och mycket heterogena laster. På liknande sätt kan begränsade investeringsbudgetar gynna en etappvis modernisering. Fullständig automatisering är inte en kvalitetsegenskap i sig om den ökade komplexiteten överväger dess fördelar.
Stål, rostfritt stål och aluminium skiljer sig åt
Olika materialgrupper ställer varierande krav på bärförmåga och ytskydd. Magnetiska lyftmetoder är inte en universell lösning för icke-magnetiserbara material; lämpliga mekaniska eller andra godkända lyftanordningar måste vara lämpliga för den specifika lasten. Därför beror det tekniska valet inte bara på vikten, utan även på material, geometri, förpackning och känsliga ytor.
För särskilt känsliga metallband är det viktigt att redan under designfasen definiera vilka ytor som kan utsättas för belastning och vilka kontaktpunkter som behöver skydd. Detta gäller hela processen, från varumottagning via lagring till överföring till maskinen. Därför är en lösning som visat sig effektiv för robusta standardprodukter inte automatiskt lämplig för varje tunn eller ytkritisk design.
För kostnadsredovisning innebär detta att ett enhetligt pris per flyttat ton snabbt kan bli missvisande. Krävande material kan kräva ytterligare tester, speciella lagringsförhållanden eller skonsammare hanteringsprocedurer. Dessa tjänster måste tydligt beskrivas i offerten. Annars kommer enkla standardbeställningar oavsiktligt att subventionera komplexa, specialiserade ärenden, eller omvänt kommer värdefulla tilläggstjänster inte att kompenseras tillräckligt.
Utan en pålitlig identitet finns det ingen transparens
Modern lagerhantering måste koppla samman den fysiska rollen med sin digitala datauppsättning. Automatiserade system länkar bland annat samman rullidentifiering, dimensioner, lagerplatser, transportordrar och produktionskrav; motsvarande lösningar kan även inkludera godsmottagning, järnvägs- och lastbilshantering samt mobil transportteknik. Den viktigaste prestandan ligger inte i att visa så mycket data som möjligt, utan i att utlösa rätt beslut baserade på tillförlitlig information.
Spårbarhet blir särskilt utmanande efter klyvning eller styckning. Flera produkter skapas från ett enda råmaterial, och dessa måste fortfarande vara tydligt identifierbara. Samtidigt får digitalt tillgängligt material inte visas fritt tillgängligt om det redan är reserverat för en kund, blockerat för kvalitetskontrolländamål eller fysiskt oåtkomligt.
Detta leder till en tydlig sekvens för digitaliseringsprojekt. Först måste identifierings-, masterdata- och bokningsprocesser fungera tillförlitligt. Först då kan effektiv planering byggas. En ytterligare analysplattform kan inte korrigera inkonsekventa data om de underliggande transaktionerna är ofullständigt eller felaktigt registrerade.
Digitaliseringen måste mätbart minska driftstoppen
Ett konkret exempel är nätverkandet av produktionsanläggningar vid anläggningen i Stuttgart med hjälp av toii-plattformen. I det beskrivna projektet anslöts 15 individuella enheter, mätmetoder integrerades digitalt och orderdata från ERP-systemet (Enterprise Resource Planning) gjordes tillgängliga för systemen. Resultatet blev en minskning av processrelaterade driftstopp med mer än tio procent.
Detta mått måste tolkas snävt. Det leder inte automatiskt till tio procent lägre totalkostnader eller tio procent högre årsproduktion. Den ekonomiska effekten av en undviken driftstopp beror på om det påverkar en verkligt fullt utnyttjad flaskhals, om det finns ytterligare efterfrågan och om uppströms- och nedströmsprocesser kan absorbera den frigjorda kapaciteten.
Det är just här ett sunt perspektiv på industriell digitalisering ligger. Fördelarna uppstår inte från själva modeordet, utan från ett påvisbart ingripande i processen. När mätdata blir tillgängliga snabbare överförs orderdata utan återinmatning, och funktionsfel kan identifieras tydligare, och felkällor kan åtgärdas mer effektivt. Den ekonomiska effekten måste sedan verifieras med hjälp av faktiska driftsdata.
Artificiell intelligens behöver tydliga gränser
tk accelis kopplar uttryckligen sin vidareutveckling till datadrivna och AI-stödda leveranskedjelösningar. För coillager inkluderar detta särskilt efterfrågeprognoser, ordersekvensering, lagerhantering och tidig upptäckt av ovanliga processförhållanden. Den ekonomiska potentialen ligger i att bättre hantera osäkerhet, inte i att lägga ut alla beslut till en modell.
Förbättrad prognostisering kan bidra till att mer effektivt dimensionera säkerhetslager. Det kan dock inte ge säkerhet mot plötsliga förändringar i kundprogram eller politiska interventioner. Därför bör prognosfel och deras ekonomiska konsekvenser mätas systematiskt. En modell som är korrekt i genomsnitt kan fortfarande vara problematisk om den konsekvent misslyckas, särskilt när det gäller kritiska specialmaterial.
Olika standarder gäller för säkerhetskritiska rörelser. Optimering av en sekvens får inte åsidosätta de etablerade gränserna för maskin- och personsäkerhet. Därför skiljer man vid effektiv implementering mellan ekonomisk planering, driftstyrning och testade säkerhetsfunktioner. Ju mer nätverksanslutet lagret blir, desto viktigare blir kontrollerad åtkomst, säkert fjärrunderhåll och praktiska nöddriftsprocedurer.
Säkerhet är en ekonomisk förutsättning
Transport av tunga rullar medför betydande risker på grund av själva lasten och potentiellt lossade band; det är förbjudet att transportera dem över människor och över arbetsområden. Lämplig lyftutrustning, säkra förvaringspositioner och samordnade rörelseområden är därför viktiga komponenter i ett fungerande system. Hastighet får inte äventyra dessa krav.
Ur ett ekonomiskt perspektiv bör säkerhet inte ses som motsatsen till produktivitet. En process som bara är snabb under ideala förhållanden men blir riskabel vid störningar är inte robust. Särskilt vid täta överlämningar mellan kran, transportfordon och utrustning måste ansvarsområdena vara tydligt definierade. Detta gäller även externa företag, underhåll och kortsiktiga förändringar i driftsförhållanden.
Investeringsutvärderingen bör därför beakta både teknisk tillgänglighet och tillförlitligt hanterbara fel. Ett automatiserat system kan avlasta den löpande verksamheten, men kräver samtidigt ytterligare expertis för felsökning och omstart. Det är ekonomiskt lönsamt om det inte bara fungerar bra under normala förhållanden, utan också kan drivas kontrollerat under realistiska avvikelser.
Den globala marknaden levererar ingen säker sak
Den globala efterfrågan på färdiga stålprodukter uppskattas till cirka 1,722 miljarder ton för 2026, vilket är praktiskt taget samma nivå som föregående år; en tillväxt på 1,7 procent till cirka 1,752 miljarder ton förväntas för 2027. Prognosen från oktober 2026 är därför mer försiktig än den tidigare förväntningen om en starkare återhämtning. Följaktligen kan en leverantör av integrerade materialtjänster inte förlita sig på en kraftig ökning av den totala volymen för att maskera operativa svagheter.
Samtidigt varierar utvecklingen avsevärt från region till region. Indien förväntas se en tillväxt på 7,9 procent under 2026 och 8 procent under 2027, medan Kina förväntas uppleva nedgångar på 2 procent respektive 1 procent. Europeiska unionen förväntas se en minskning på 0,3 procent under 2026 och en återhämtning på 3,1 procent under 2027; i USA är den prognostiserade tillväxttakten 2 procent respektive cirka 1,5 procent. Dessa övergripande siffror är dock inte ett direkt mått på marknaden för spirallager, eftersom de även inkluderar andra stålprodukter och tillämpningar.
Detta leder till en differentierad investeringslogik för global intralogistik. I expanderande industriregioner kan ytterligare kapacitet vara fördelaktigt. På mogna marknader kan dock modernisering, högre servicekvalitet och bättre utnyttjande av befintligt utrymme vara viktigare än nya lager. Tillväxt i tonnage och tillväxt i förädlingsvärde måste därför bedömas separat.
Överkapacitet förvärrar lagertrycket
Den globala överkapaciteten inom stålproduktion uppskattades till cirka 640 miljoner ton för 2025; år 2028 kan den stiga till 745 miljoner ton. Dessa siffror avser råstålskapaciteten och dess förhållande till efterfrågan och bör inte direkt likställas med efterfrågan på färdiga stålprodukter. De illustrerar dock det fortsatt betydande strukturella trycket på priser, kapacitetsutnyttjande och handelsflöden.
För en materialhandlare kan ett stort lager initialt skapa bättre upphandlingsmöjligheter. Samtidigt ökar det risken att varor som köps in till höga priser senare bara kan säljas till lägre priser. Därför tjänar inte ett coillager på lång sikt att hålla så mycket material som möjligt i lager så länge som möjligt. Det måste bedöma hur snabbt lagret kan omvandlas till en betald kundorder och vilka prisrisker som kvarstår.
En kombination av fallande priser, långsammare lageromsättning och ytterligare speciallager skulle vara särskilt farlig. Detta skulle inte bara minska vinstmarginalerna utan potentiellt också den finansiella flexibiliteten. En robust strategi kräver därför tydliga regler för åldrande lager, outnyttjade reservationer och snabb anpassning av upphandling till förändrad efterfrågan.
Regionalisering förändrar konkurrensen på plats
TK Accelis fokuserar sin verksamhet på Europa och Nordamerika; företaget har cirka 400 platser i fler än 30 länder och sysselsätter cirka 15 500 personer. Den nordamerikanska expansionen inkluderar bland annat utökningen av produktionskapaciteten i Santa Teresa och förvärvet av den mexikanska materialproducenten Aceroteca. Detta överensstämmer med en affärsmodell som kombinerar internationell sourcing med bearbetning närmare kunden.
Regionalisering innebär dock inte fullständig isolering. En internationell tjänsteleverantör måste organisera lokal tillgänglighet utan att offra fördelarna med ett brett inköpsnätverk. För coillager innebär detta att koordinera regionala buffertar, materialutsläpp och produktionsplatser på ett sådant sätt att leveranskedjorna blir mer motståndskraftiga utan att skapa onödiga parallella lager.
Detta förändrar också hur platser beräknas inom Europa. Arbetskraftskostnader och markpriser är inte längre de enda avgörande faktorerna. Järnvägs- och hamnförbindelser, närhet till kunder, tillgång till kvalificerad arbetskraft, energiförsörjning och kvaliteten på lokala industriella nätverk bidrar alla till att avgöra om en lagerplats är ekonomiskt hållbar. En till synes billig lagerplats kan visa sig kostsam om varje leverans resulterar i ytterligare transporter eller förseningar.
Klimatdata blir en del av materialkvaliteten
Sedan den 1 januari 2026 har den sista fasen av den europeiska gränsjusteringsmekanismen för koldioxidutsläpp (CBAM) varit i kraft; detta påverkar bland annat vissa järn-, stål- och aluminiumprodukter. För relevant import innebär detta ytterligare krav för registrering av inbäddade utsläpp och uppfyllande av motsvarande skyldigheter. Inom materialsektorn ökar detta vikten av tillförlitlig ursprungstilldelning och utsläppsdata, utöver fysisk identitet.
För ett coillager skapar detta ytterligare en dimension av spårbarhet. Efter att en coil har delats upp måste inte bara material- och kvalitetsinformation förbli spårbar, utan även, i förekommande fall, utsläppsinformation som är relevant för kunder eller myndighetsskyldigheter. Fel i denna allokering kan försämra det ekonomiska värdet av en annars tekniskt sund leverans.
Man måste skilja mellan olika verifieringsmetoder. Direkt fysisk allokering är inte detsamma som en redovisningsmässig allokeringsmodell; respektive regulatoriska tillåtlighet måste prövas separat. Likaså motiverar ytterligare digital dokumentation inte automatiskt ett högre pris. Ett hållbart mervärde uppstår när informationen faktiskt är verifierbar och befriar kunden från konkreta verifierings-, upphandlings- eller beslutsuppgifter.
Nya industrier förändrar materialmixen
TK Accelis strategiskt fokuserade kundsektorer inkluderar flygindustrin, datacenter, industriell elektrifiering och försvar. För företag som driver lagring av spolar driver inte alla dessa sektorer volymen i samma utsträckning. Det som är mer intressant är hur materialkrav, leveransmetoder och bearbetningstjänster förändras över hela portföljen.
Elektrostål, sofistikerade halvfabrikat av aluminium och specialtillverkade delar kan kräva andra processer än en allmänt standardiserad kommersiell produkt. Utökningen av Stuttgarts bearbetningskapacitet visar åtminstone hur teknisk expertis kan utökas till att omfatta ytterligare tillämpningar. Huruvida detta leder till attraktiv avkastning beror i sin tur på kapacitetsutnyttjande, kundernas godkännanden, kvalitetskostnader och de priser som faktiskt är möjliga.
Den ekonomiska möjligheten ligger därför inte i att använda varje tillväxtbransch som bevis på garanterad expansion. Den ligger i ett riktat urval av applikationer där företagets eget nätverk erbjuder en verifierbar fördel. Ett coillager kan bli mer strategiskt värdefullt, även om dess tonnagetillväxt är begränsad, förutsatt att bearbetningsdjupet och den betalda servicekomponenten ökar.
Storlek hjälper bara till med samordnade processer
TK Accelis betjänar cirka 250 000 kunder; de tio största står tillsammans för mindre än tio procent av den årliga intäkten. Denna breda bas begränsar det direkta beroendet av enskilda kunder. Det eliminerar dock inte ett gemensamt beroende av industriella investeringscykler, materialpriser eller regionala nedgångar i efterfrågan.
Ett stort nätverk av platser kan konsolidera upphandling och skapa ytterligare flexibilitet i leveranserna. Samtidigt riskerar det dubbellager, inkonsekventa masterdata och ytterligare interna transporter. Fördelen med storlek uppstår endast när platserna vet vilka material som faktiskt är tillgängliga, tekniskt användbara och ekonomiskt lönsamma att flytta. Inte varje rulle som rapporteras som tillgänglig är lämplig för varje beställning.
Detta leder till en tydlig begränsning av nätverkskonceptet: central tillsyn och lokal beslutsfattande myndighet måste samarbeta. En helt centraliserad strategi kan förbise regionala särdrag. Rent lokal kontroll, å andra sidan, går miste om potentiella synergieffekter. Det ekonomiska värdet ligger i en tillförlitlig, gemensam databas med tydligt definierade ansvarsområden, inte enbart i antalet platser.
Framgång kräver olika nyckeltal
Intäkter, lagringskapacitet och börsvärdering är otillräckliga för att utvärdera en strategi för lagring av coils. Avgörande är nyckeltal (KPI:er) som kartlägger vägen från lagrat material till en lönsamt uppfylld kundorder. Dessa inkluderar lageromsättningshastighet, genomloppstid, leverans i tid, lagernoggrannhet, skadefrekvens, oplanerade driftstopp och antalet ytterligare förflyttningar per order.
Dessa faktorer bör inte optimeras isolerat. Snabbare lageromsättningshastighet är av ringa värde om det leder till mindre tillförlitlig leverans. Högre golvyteutnyttjande kan vara ekonomiskt ofördelaktigt om det resulterar i fler omlokaliseringar. På samma sätt kan utmärkt maskintillgänglighet maskera en svag övergripande process om mottagande eller leverans regelbundet överbelastas.
För investeringar rekommenderas därför en livscykelanalys. Utöver anskaffning och installation måste underhåll, programuppdateringar, reservdelar, utbildning och potentiella produktionsavbrott beaktas. Ett projekt blir endast lönsamt om det erbjuder en påvisbar fördel även vid svagare efterfrågan och med realistiska störningar. En kort återbetalningstid under ideala förhållanden är inte tillräckligt bevis på robusthet.
Att jämföra aktiemarknadsdata kan snabbt leda till missförstånd
En liknande företagsavknoppning gör inte TK Accelis och TKMS ekonomiskt jämförbara företag. Inom skeppsbyggnad formar stora projekt och deras betalningsstrukturer verksamheten; inom materialhandel spelar faktorer som materialpriser, lagernivåer och kortsiktiga försäljningsfluktuationer en roll. Därför kan framgången för en annan avknoppad division inte användas för att tillförlitligt förutsäga aktiekursutvecklingen för TK Accelis.
Ur ett intralogistikperspektiv skulle en annan jämförelse vara mer meningsfull: Förbättras avkastningen efter finansiering och nödvändiga investeringar? Används lagren mer produktivt? Ökar andelen återkommande, lämpligt ersatta tjänster? Och kan tekniska förbättringar på enskilda platser ekonomiskt överföras till andra verksamheter utan att deras specifika egenskaper ignoreras?
De framsteg som hittills observerats är ett positivt tecken, men ännu inte ett avgörande bevis. Den strategiska inriktningen är ekonomiskt sund eftersom materialanskaffning, bearbetning och leveranskedjehantering tillsammans kan skapa större kundvärde. Den avgörande faktorn kommer att vara om tk accelis tillförlitligt levererar detta värde, prissätter det på lämpligt sätt och kombinerar det med disciplinerade kapitalinvesteringar. Om så är fallet skulle coillagret inte bara vara en plats där stål väntar, utan den operativa kärnan i en självförsörjande industriell verksamhet.
Konsulttjänster - Planering - Implementering

Konrad Wolfenstein
Jag skulle gärna fungera som din personliga rådgivare.
Du kan kontakta mig på wolfenstein∂xpert.digital eller
Ring mig bara på +49 7348 4088 965 .
Dina intralogistikexperter
Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här:







