
Lokal produktion i Indien: Indien på väg – Nyckeln till mer hållbara leveranskedjor och lokal produktion
Xpert-förhandsversion

Available in 27 languages 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 29 september 2026 / Uppdaterad den: 29 september 2026 – Författare: Konrad Wolfenstein
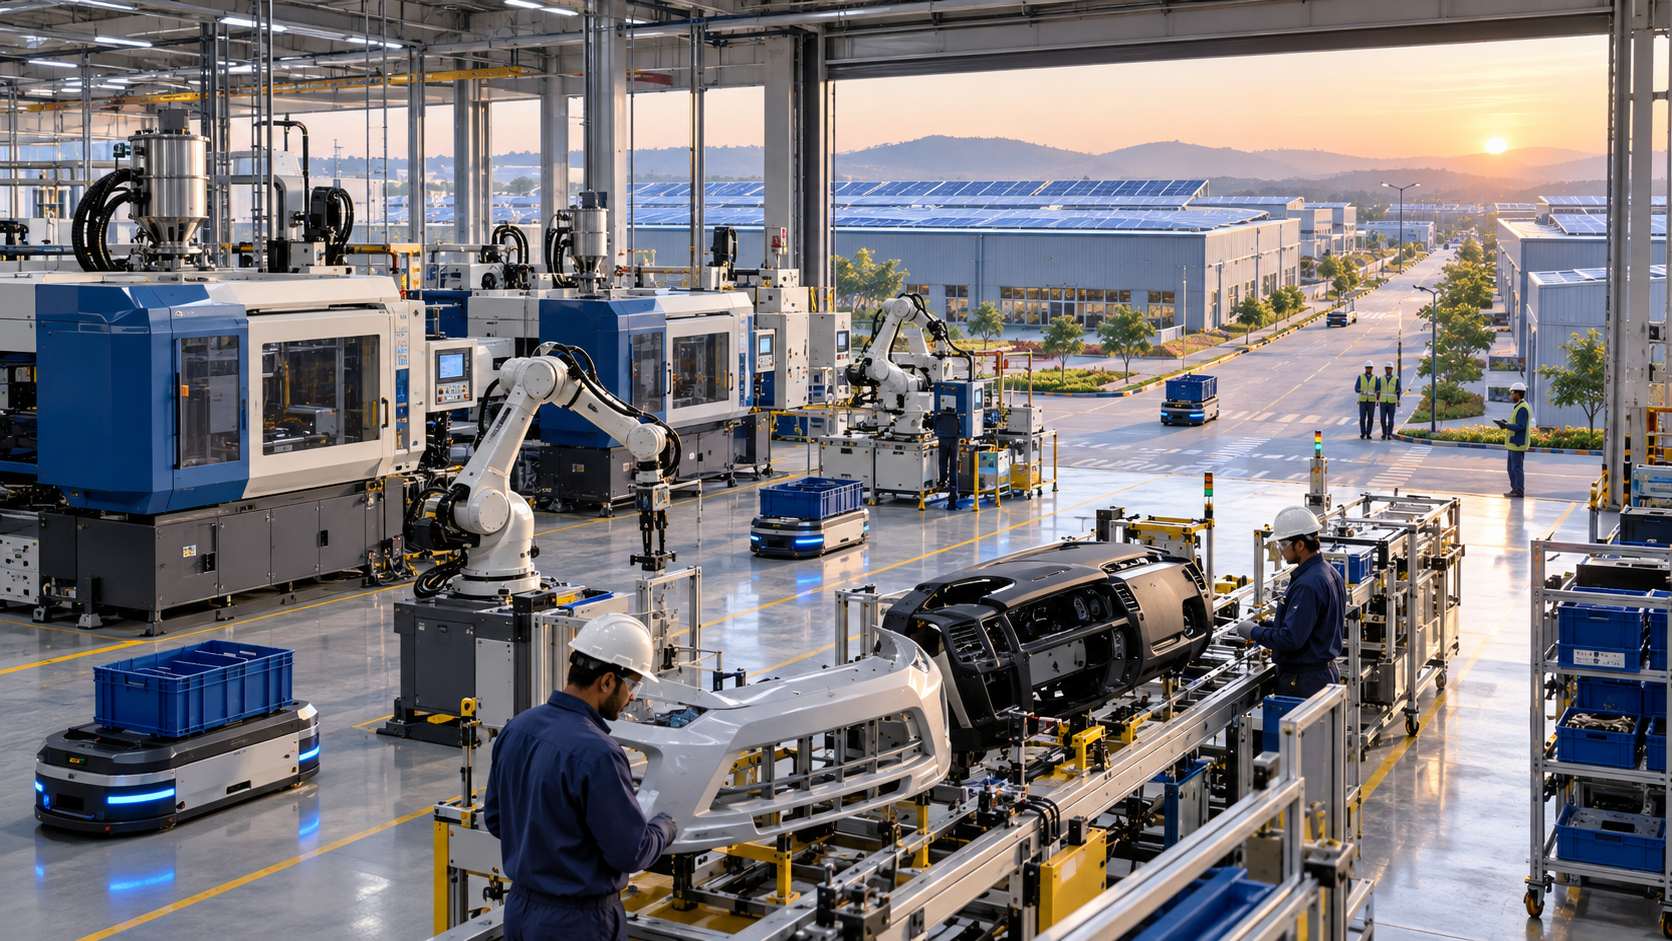
Lokal produktion i Indien: Indien på väg – Nyckeln till mer hållbara leveranskedjor och lokal produktion – Kreativ bild i ämnet, med AI: Xpert.Digital
Indien som det nya centrumet för världsproduktion: Vad betyder det för Europa?
Indiens industriella revolution: Möjligheter och utmaningar för investerare
Indien står på tröskeln till en ny industriell era, med utländska företag som investerar miljarder i lokal tillverkningskapacitet. Denna investeringsvåg är särskilt tydlig i viktiga industrier som fordonsindustrin och förpackningsindustrin, där multinationella företag flyttar sin produktion närmare den växande inhemska marknaden och regionala leveranskedjor. Men denna trend drivs av mer än bara en flykt från stigande kostnader i Kina. Indiens kombination av en stor, växande marknad och politiskt stödd lokalisering gör det till en lovande plats för framtida industriell utveckling.
Samtidigt bör utmaningen inte underskattas. Trots snabb tillväxt och ökande efterfrågan är tillverkningssektorns andel av den ekonomiska produktionen fortfarande relativt liten. För att omvandla individuella investeringar till ett hållbart konkurrenskraftigt industrisystem måste produktivitet, infrastruktur och kompetensutveckling förbättras. De kommande åren kommer att vara avgörande för att staka ut rätt kurs och fullt ut förverkliga Indiens potential som ett globalt tillverkningsnav. Denna artikel undersöker bakgrunden till denna utveckling, de specifika möjligheterna för investerare och de utmaningar som behöver övervinnas.
Indiens nya fabriker: Varför utländska industriföretag nu investerar miljarder i lokal produktion
De som endast ser Indien som en avsättningsmarknad lämnar den industriella framtiden till andra
Indien upplever en ny investeringscykel inom fabriksbyggnation. Detta är särskilt tydligt inom bilindustrin, bland leverantörer, förpackningstillverkare och byggrelaterade industrier. Utländska företag bygger ytterligare anläggningar, utökar befintlig kapacitet eller förvärvar befintliga produktionsplattformar för att vara närmare kunder, tillväxtmarknader och regionala leveranskedjor. Nyligen genomförda projekt av japanska billeverantörer som Toyoda Gosei, Toyota Boshoku och NITTAN, liksom expansionsplanerna för det amerikanska förpackningsföretaget Ball, visar att detta inte är en isolerad branschtrend. Samtidigt understryker förvärvet av en stor produktionsanläggning för sanitetsartiklar i Neemrana den växande betydelsen av befintliga industrianläggningar som ett sätt att påskynda tillgången till kapacitet, marknader och exportmöjligheter.
Denna utveckling drivs av mer än den välkända "Kina plus ett"-strategin. Indien utvecklas inte bara som en kostnadseffektiv alternativ produktionsplats. Den avgörande skillnaden jämfört med många andra tillväxtekonomier ligger i kombinationen av en stor inhemsk marknad, växande industriell efterfrågan, politiskt stödd lokalisering, ett brett leverantörsekosystem och möjligheten att betjäna ytterligare marknader från indiska fabriker. För tillverkare kan en fabrik i Indien därför fylla flera funktioner samtidigt: den förser lokala kunder, minskar import- och logistikrisker, uppfyller krav på lokalt värdeskapande, öppnar upp nya kundsegment och skapar en grund för regional export.
Investeringsboomen bör dock inte tolkas som ett bevis på att Indien redan är världens nya fabriksgolv. Tillverkningssektorns andel av den ekonomiska produktionen ligger fortfarande på endast cirka 16 till 17 procent. Således når den industriella omvandlingen inte upp till den politiska ambitionen att göra produktionen till en betydligt större tillväxtmotor. Fabriksprojekt är därför både ett tecken på framgång och en indikation på ofullständig utveckling. Indien har tillräcklig efterfrågan och kapitalinflöden för att attrahera storskaliga anläggningar, men landet måste ytterligare förbättra produktivitet, kompetens, infrastruktur, planeringssäkerhet och den lokala leveranskedjans djup om enskilda investeringar ska kunna utvecklas till ett hållbart konkurrenskraftigt industrisystem.
Den inhemska marknaden håller på att bli den viktigaste lokaliseringsfördelen
Indiens grundläggande ekonomiska dynamik är exceptionell. Den reala BNP växte med cirka 7,6 procent under räkenskapsåret 2025/26, enligt nuvarande uppskattningar. En tillväxt på cirka 7 procent prognostiserades för kalenderåret 2026, medan den globala ekonomin expanderade betydligt långsammare. Samtidigt har Indien en ung befolkning på över 1,4 miljarder människor. Stigande inkomster, urbanisering, formaliserad konsumtion, ökad kredittillgänglighet och utvecklingen av digitala betalnings- och administrativa strukturer breddar den kommersiella basen för industriprodukter.
För fabriksinvesterare är det inte bara marknadens storlek som är avgörande, utan även dess ökande kapacitet. Under Indiens räkenskapsår 2025/26 såldes cirka 28,3 miljoner fordon inhemskt. Försäljningen ökade med drygt 10 procent. Alla större fordonskategorier nådde tillsammans rekordnivåer för första gången på sju år. Försäljningen av personbilar uppgick till cirka 4,64 miljoner fordon, medan tvåhjulingar nådde cirka 21,7 miljoner. En marknad av denna storleksordning motiverar en inhemsk, kundcentrerad produktionskapacitet, även om exportandelen initialt förblir begränsad.
Även fordonsmarknaden förändrar sin struktur. Länge drevs efterfrågan främst av billiga småbilar och motorcyklar. Nu blir sportiga stadsjeepar, bättre utrustade modeller, säkerhetskomponenter och interiörer av högre kvalitet allt viktigare. Detta ökar förädlingsvärdet per fordon. För leverantörer skapar detta försäljningsmöjligheter för stötfångare, instrumentpaneler, säten, krockkuddar, rattar, plastledningar och många elektroniska eller materialintensiva komponenter. Tillväxten drivs därför inte bara av produktionsvolym utan även av funktioner av högre kvalitet.
En liknande trend finns utanför bilindustrin. Konsumtionen av förpackade drycker ökar, moderna detaljhandelsformat expanderar och stora nationella och internationella varumärken ökar sin närvaro. Detta driver efterfrågan på aluminiumburkar och andra standardiserade förpackningslösningar. Samtidigt driver bostadsbyggande, hotell, kommersiella fastigheter och urban infrastruktur behovet av hygienprodukter. Fabriksexpansion drivs därför inte av något abstrakt industripolitiskt mål, utan snarare av konkreta slutmarknader vars volym, kvalitetskrav och geografiska räckvidd växer.
Billeverantörer bygger hela produktionskluster
Utbyggnaden av Toyoda Gosei i Maharashtra illustrerar logiken bakom nybyggnation särskilt tydligt. Företaget planerar en ny anläggning i Bidkins industriområde på en tomt på cirka 78 400 kvadratmeter. Byggytan är planerad att omfatta cirka 29 200 kvadratmeter. Investeringen beräknas uppgå till cirka 5,758 miljarder rupier, eller cirka 9,3 miljarder yen. Produktionen är planerad att starta under första halvåret 2029. År 2030 förväntas anläggningen sysselsätta cirka 570 personer.
Anläggningen kommer att tillverka stora interiöra och exteriöra komponenter som stötfångare och instrumentpaneler. Den kommer också att producera säkerhetssystem, inklusive krockkuddar och rattar, samt funktionella plastdelar som bränslepåfyllningshalsar. Detta kommer att skapa en plattform för flera produktgrupper med varierande tillverkningskrav, snarare än en smal monteringsprocess för en enda produkt. Stora elektriska formsprutningsmaskiner, en högkvalitativ målningsverkstad för stötfångare, förarlösa transportsystem och solpaneler är bland den planerade utrustningen. Digital produktionskontroll, nätverksprocesser och automatiserade verktygsbyten är avsedda att minska uppställningstiderna och öka anläggningens utnyttjandegrad.
Det anmärkningsvärda är kombinationen av kapitalintensiv automation och enkla mekaniska lösningar. Samarbetande robotar ska kombineras med så kallad Karakuri-teknik, där hävstänger, fjädrar, gravitation och mekaniska rörelser stöder komplexa uppgifter med låga energi- och investeringskrav. För en kostnadskänslig marknad är detta mer ekonomiskt vettigt än maximal automation till varje pris. Nyckeln är inte den högsta robottätheten, utan snarare den bästa balansen mellan kvalitet, flexibilitet, kapitalkostnader och lokal arbetsproduktivitet.
Fabriken byggs som en filial av Toyoda Gosei South India och blir koncernens åttonde närvaro i Indien. Ännu viktigare är dess närhet till den framtida Toyota Kirloskar Motor Vehicle-fabriken i samma industripark, vars produktion också är planerad att starta under första halvåret 2029. Synkroniseringen av dessa tidslinjer visar att leverantörskapacitet och fordonsmontering beaktas tillsammans. Stora, skrymmande komponenter som stötfångare eller instrumentpaneler är dyra och benägna att störas under långa transporter. Produktion nära kunderna förkortar transportvägarna, minskar lagret, underlättar modelllanseringar och möjliggör snabbare respons på förändringar i produktionsprogrammet.
Toyota Boshoku utökar också sin närvaro i västra Indien. En ny fabrik för bilsäten och andra interiörkomponenter planeras för Sambhajinagar-området i Maharashtra. Den planerade investeringen är cirka 4 miljarder rupier, eller cirka 7 miljarder yen. Färdigställandet är planerat till oktober 2027. Projektet kommer att öka leveranskapaciteten i områden där nya monteringslinjer och fordonsprogram utvecklas. Säten är mycket variabla, logistiskt komplexa moduler som levereras till fordonsfabriker med korta intervall. Ju större den regionala fordonsproduktionen blir, desto mer kostnadseffektiv blir den lokala tillverkningen.
NITTAN följer en liknande, men tekniskt annorlunda, tillväxtstrategi. Företaget tillverkar precisionssmidda motorventiler för två- och fyrhjuliga fordon. Vid sin anläggning i Andhra Pradesh har kapaciteten redan fördubblats från en miljon till två miljoner ventiler per månad med tillägget av en byggnadsdel på cirka 7 350 kvadratmeter. Detta motsvarar en ökning från tolv till 24 miljoner enheter per år. Antalet anställda ökade från cirka 270 till 370 som ett resultat av expansionen. Denna tillväxt drevs delvis av nya order från en stor fordonstillverkare.
Nu planeras ytterligare en anläggning på en intilliggande tomt på cirka 30 000 kvadratmeter, med planerad driftstart under andra halvåret 2027. NITTAN siktar på att ungefär tredubbla sina indiska intäkter till 2030 och avsevärt utöka sin produktionskapacitet. Vid första anblicken verkar denna investering gå emot den globala trenden mot elektromobilitet, eftersom rent elektriska fordon inte kräver konventionella motorventiler. Det är dock ekonomiskt vettigt: Indiens fordonsflotta, dess starka tvåhjulingssegment, hybriddrift, kommersiella fordon och den långsiktiga fortsatta efterfrågan på förbränningsmotorer skapar en annan efterfrågeprofil än i Västeuropa. Transformationsvägen är inte enhetlig i hela regionen.
Leverantörsnätverket följer sluttillverkaren
De nya fabrikerna visar tydligt att fabriksbeslut sällan fattas isolerat. En slutgiltig tillverkare skapar efterfrågan på säten, förarhytter, stötfångare, säkerhetsmoduler, motordelar, förpackningar och industritjänster. Leverantörer behöver i sin tur verktygsmakare, materialleverantörer, logistikleverantörer, underhållsspecialister, automationspartners, testlaboratorier och kvalificerad personal. När tillräckligt många aktörer koncentrerar sig i en region minskar transaktionskostnaderna och sannolikheten för att fler företag etablerar sig ökar.
Maharashtra gynnas av denna självförstärkande effekt. Delstaten kombinerar stora försäljningsmarknader, etablerade industricentra, leverantörsexpertis, hamnar och en kompetent arbetskraft. Korridoren runt Pune, Mumbai, Nashik, Aurangabad/Sambhajinagar och industriområdet Bidkin erbjuder företag möjlighet att utnyttja befintliga nätverk samtidigt som de utvecklar nya områden. Etableringen av en stor fordonsfabrik fungerar som ett ankare i denna process. Det förbättrar de långsiktiga kapacitetsutnyttjandeutsikterna för leverantörer och minskar risken för att en ny anläggning inte genererar tillräckligt med lokala order.
Andhra Pradesh och industriparken Sri City följer en liknande modell i söder. Regionen ligger inom bekvämt räckhåll från Chennai-området, ett av Indiens viktigaste fordons- och exportkluster. Företag kan utnyttja befintliga hamnförbindelser, leverantörer och arbetskraft utan att nödvändigtvis ådra sig de orimliga kostnader som etablerade förstklassiga lägen medför. Uttar Pradesh, å andra sidan, förlitar sig på sin enorma befolkning och konsumentbas, utbyggnaden av sitt vägnät, nya logistikcentra och sin närhet till huvudstadsregionen. Rajasthan, med Neemrana, erbjuder ett läge i industrikorridoren mellan Delhi och Mumbai och är attraktivt för tillverkare som betjänar norra Indien eller som vill förvärva befintliga industrianläggningar.
Denna federala konkurrens är en viktig del av den indiska investeringsmodellen. Delstater konkurrerar med mark, infrastruktur, skatteincitament, snabbare tillståndsgivning och sektorspecifikt stöd. Detta skapar förhandlingsutrymme för investerare men ökar också komplexiteten. "Indien" är inte en homogen plats. Elpriser, tillgång till mark, arbetslagstiftning, tillståndshastighet, vattentillgänglighet, logistikkostnader och administrativ expertis varierar avsevärt. Därför måste ett välgrundat lokaliseringsbeslut delas upp på delstatsnivå, industriparksnivå och nivån för specifika kundkluster.
Ball satsar på Indiens nästa konsumtionsvåg
Balls planerade fabrik i Uttar Pradesh expanderar sin räckvidd bortom fordonssektorn. Företaget driver redan fabriker i Taloja, Maharashtra och Sri City, Andhra Pradesh. Nu planeras en ny fabrik för dryckesburkar med två produktionslinjer, som beräknas starta driften 2029. Tillsammans kommer de tre platserna att bilda ett geografiskt nätverk som bättre betjänar västra, södra och norra Indien.
Investeringen följer en annan efterfrågan än fordonsprojekten, men bygger på samma grundläggande ekonomiska logik. Aluminiumburkar har en hög transportvolym i förhållande till sitt värde. Långa avstånd ökar leveranskostnaderna och behovet av säkerhetslager. Ett regionalt nätverk av anläggningar minskar fraktkostnaderna, förkortar leveranstiderna och minskar risken för att kunderna inte får tillräckligt med försörjning under hög efterfrågan. Eftersom den nya anläggningen är avsedd att stödjas av kundkontrakt är den också mindre spekulativ än att helt enkelt utöka kapaciteten i väntan på framtida efterfrågan.
Sedan Ball gick in på den indiska marknaden 2016 har företaget gradvis expanderat sin närvaro. Företaget levererar burkformat till internationella och stora inhemska dryckesmärken. Denna expansion drivs av förväntningen att den indiska förpackningsmarknaden inte bara kommer att växa i volym utan också genomgå strukturella förändringar. Varumärkestillverkare kräver standardiserad kvalitet, pålitlig högvolymsproduktion, tryckbara ytor och återvinningsbara material. Aluminium drar också nytta av sin höga återvinningsbarhet. Den faktiska miljöfördelen beror dock på insamlingssystem, återvinningsgrader, energikällor och materialcykler. Därför är en ny fabrik inte automatiskt hållbar; den måste integreras i en fungerande retur- och återvinningsinfrastruktur.
Valet av plats i Uttar Pradesh visar också att norra Indien håller på att komma ikapp industriellt. Delstaten är inte bara en enorm slutmarknad utan utökar också sina tillverknings- och logistikkorridorer. För Ball förbättrar en tredje plats dess räckvidd till de flesta indiska delstater. Detta minskar beroendet av enskilda anläggningar och skapar redundans. I ett land med stora avstånd, regionalt varierande efterfrågemönster och enstaka flaskhalsar i infrastrukturen kan ett distribuerat produktionsnätverk vara mer ekonomiskt robust än en enda, överdimensionerad central fabrik.
Befintliga verk blir en strategisk genväg
Inte varje industriell expansion börjar på en ny anläggning. Förvärvet av Global Ceramics produktionsanläggning för sanitetsartiklar i Neemrana av Jaipur Capital visar vikten av så kallade brownfield-strategier. Industriområdet, fabriksbyggnader, maskiner och andra operativa tillgångar överfördes. Produktionen kommer att fortsätta under badrums- och boendelösningsplattformen Melozzo Living. Det innebär att en befintlig anläggning inte kommer att stängas ner, utan snarare användas som grund för kapacitetsutbyggnad, produktutveckling och nya partnerskap.
Anläggningen täcker cirka 20 tunnland, eller drygt åtta hektar, och har en bebyggd yta på cirka 900 000 kvadratfot. Den nuvarande produktionen är cirka 62 ton och kan enligt företaget fördubblas till 124 ton inom 30 till 60 dagar. Anläggningen har tidigare tillverkat sanitetsgods under egna varumärken och som kontraktstillverkare för indiska och internationella varumärken. Befintliga produkter och kundrelationer kan därför fortsätta, samtidigt som den nya ägarstrukturen öppnar upp för ytterligare marknader.
Ekonomiskt sett erbjuder ett förvärv flera fördelar. En befintlig anläggning minskar produktionstiden avsevärt. Mark, byggnader, bränn- och formningsteknik, leverantörsrelationer och erfarna medarbetare finns redan på plats. Detta minskar projektriskerna jämfört med en nybyggnation, vars tillståndsgivning, konstruktion, driftsättning och upprampning kan ta flera år. Samtidigt finns det risk att ärva föråldrad utrustning, ineffektiva layouter eller dolda miljö- och underhållsskyldigheter. Därför är det avgörande om köpeskillingen på ett adekvat sätt återspeglar de nödvändiga moderniseringarna och de operativa riskerna.
Indien erbjuder ett dubbelt perspektiv för sanitetsartiklar. Den inhemska marknaden växer med urbanisering, nybyggnation, renoveringar, hotellbranschen och offentlig infrastruktur. Samtidigt kan en konkurrenskraftig fabrik betjäna kunder i Mellanöstern, Sydostasien och Afrika. Detta förskjuter affärsmodellen från ett rent nationellt varumärke till en kombinerad plattform av egenproduktion, kontraktstillverkning och export. En indisk produktionspartner kan vara särskilt attraktiv för medelstora internationella varumärken om de kan erbjuda design, jämn kvalitet, skalbarhet och pålitliga leveranstider.
Vår Asienexpertis inom affärsutveckling, försäljning och marknadsföring

Vår Asienexpertis inom affärsutveckling, försäljning och marknadsföring - Bild: Xpert.Digital
Branschfokusområden: B2B, digitalisering (från AI till XR), maskinteknik, logistik, förnybar energi och industri
Mer information här:
Ett tematiskt nav som erbjuder insikter och expertis:
- Kunskapsplattform som täcker globala och regionala ekonomier, innovation och branschspecifika trender
- En samling analyser, insikter och bakgrundsinformation från våra viktigaste fokusområden
- En plats för expertis och information om aktuell utveckling inom näringsliv och teknologi
- En knutpunkt för företag som söker information om marknader, digitalisering och branschinnovationer
Industripolitik och produktivitet i Indien: Möjligheter och utmaningar
Industripolitik skapar kapital, men inte produktivitet
Den indiska regeringen stöder fabriksbyggnation med produktionsrelaterade incitament, infrastrukturprogram, investeringsfrämjande åtgärder och en i stort sett öppen regim för utländskt kapital. Inom många industrisektorer är utländska direktinvesteringar på upp till 100 procent möjliga via en automatisk godkännandeprocess; restriktioner gäller för investerare från länder som delar en landgräns. Kärnpolitiken är inte bara att underlätta kapitalinflöden utan också att belöna produktion, sysselsättning, export och lokalt värdeskapande.
Programmen för produktionslänkade incitament (PCI) täcker 14 strategiska sektorer. I slutet av mars 2026 hade 892 ansökningar godkänts. De faktiska investeringarna som utlöstes av programmen översteg 2,40 biljoner rupier, den rapporterade produktionen och försäljningen översteg 22,66 biljoner rupier och exporten översteg 15,2 biljoner rupier. Programmen uppskattas ha stöttat totalt cirka 1,415 miljoner direkta och indirekta jobb, inklusive cirka 840 000 direkta jobb. I slutet av juni 2026 hade de kumulativa investeringarna stigit till cirka 2,58 biljoner rupier, enligt nyare data.
Dessa siffror visar att industripolitiken kan påverka privata beslut. De bevisar dock inte att all subventionerad produktion skulle vara internationellt konkurrenskraftig utan subventioner. Produktionspremier kan sänka investeringströsklar och påskynda stordriftsfördelar. Om lokala leverantörer, forskning, verktygstillverkning och kompetensutveckling förblir svaga finns det dock en risk för subventionsstödd slutmontering med begränsat inhemskt värdeskapande. Framgång bör därför inte mätas enbart genom investeringsvolymer eller bruttoförsäljning, utan också genom produktivitet, exportkapacitet, lokal upphandling, teknisk expertis och förmågan att producera lönsamt efter att incitamenten löpt ut.
Tidpunkten är också avgörande. Ett fabriksprojekt med produktionsstart 2029 utformas utifrån antaganden om efterfrågan och kostnader som sträcker sig flera år framåt i tiden. Subventioner är visserligen bra, men företag behöver också tillförlitliga regleringar, förutsägbara tullar, stabila tekniska standarder och rättssäkerhet. Frekventa förändringar kan urholka värdet av ett incitament. Industripolitik är mest effektiv när den inte permanent skyddar individuella investeringar, utan snarare eliminerar flaskhalsar och främjar konkurrens.
Infrastruktur minskar kostnaderna – men är fortfarande en flaskhals
Indien har investerat kraftigt i vägar, järnvägar, hamnar, flygplatser, industriparker och digital förvaltning de senaste åren. En nyligen genomförd statlig studie uppskattar logistikkostnaderna för 2023/24 till cirka 7,97 procent av bruttonationalprodukten, eller 9,09 procent av produktionen utanför tjänstesektorn. I absoluta tal uppgår detta till cirka 24,01 biljoner rupier. Dessa siffror är lägre än många äldre, ofta generaliserade uppskattningar och indikerar mätbara framsteg.
För enskilda företag är dock det nationella genomsnittet inte särskilt meningsfullt. Det som spelar roll är kostnaderna för en specifik leveranskedja: avstånd till kunden, hamntillgång, tillförlitlighet för järnvägsfrakt, vägtullar, tomkörningar, hanteringstider, krav på kylt eller farligt gods och kvaliteten på den sista milen. En stötfångarfabrik har en annan logistikprofil än en ventilfabrik. Skrymmande plastdelar kräver närhet till kunden, medan kompakta precisionsdelar kan transporteras och exporteras över längre sträckor.
Energi och vatten är också avgörande faktorer. Moderna formsprutningsmaskiner, måleriverkstäder, metallbearbetningsanläggningar och keramiska ugnar har mycket olika förbrukningsprofiler. Solpaneler på fabrikstak kan minska elkostnader och utsläpp, men de ersätter inte automatiskt en stabil strömförsörjning dygnet runt. Företag behöver nätåtkomst, reservsystem, lagring eller kontraktsmässigt säkrad förnybar energi. I vattenbristområden kan energiförbrukningen för målning, kylning och sanitära keramiska processer utgöra en risk för platsval och tillståndsgivning.
Kvaliteten på en industripark bestäms därför inte enbart av billig mark. En plats är verkligt konkurrenskraftig när den kombinerar pålitlig energi, vatten, avloppsrening, datauppkoppling, en företagsbrandkår, tullklarering, bostäder, utbildningsmöjligheter och pålitliga transportförbindelser. Det är just här det avgörs om ett projekt håller schemat eller blir dyrare på grund av många små ineffektiviteter.
Automatisering ersätter inte frågan om kvalifikationer
Tillverkningssektorn bidrar med ungefär 16 till 17 procent till Indiens ekonomiska produktion och sysselsätter mer än 27 miljoner människor. Med tanke på storleken på den arbetsföra befolkningen är detta otillräckligt för att möta efterfrågan på produktiva, formella jobb. Den nya vågen av fabriksbyggnation har därför makroekonomisk betydelse som sträcker sig bortom investeringar och skatteintäkter. Den kan överföra arbetare från mindre produktiva jobb till mer moderna industriella processer.
Samtidigt är nya fabriker mer automatiserade än tidigare generationer. Förarlösa transportsystem, digital produktionsplanering, nätverksbaserad kvalitetskontroll och samarbetande robotar minskar antalet enkla uppgifter. De cirka 570 planerade jobben på Toyoda Gosei är viktiga, men de representerar en betydande investering och en hög grad av automatisering. Den huvudsakliga sysselsättningseffekten kommer därför inte bara att ske inom själva fabriken, utan även hos leverantörer, logistikföretag, underhållsföretag, byggföretag och lokala tjänsteleverantörer.
För Indien är detta inte ett argument mot automatisering. Utan konsekvent kvalitet, processkontroll och produktivitet kan fabriker inte möta globala kunders krav eller exportera hållbart. Utmaningen ligger i att utbilda arbetare för mer krävande uppgifter: maskindrift, robotteknik, verktygsbyten, underhåll, målning, kvalitetssäkring, dataanalys, arbetsplatssäkerhet och energihantering. Företag, yrkesskolor och stater måste utveckla utbildningsmodeller som håller jämna steg med kapacitetsutbyggnaden.
Internationella valutafonden uppskattar att mer innovationsvänliga ramvillkor och minskning av affärshinder skulle kunna öka Indiens produktivitetstillväxt med nästan 40 procent. Denna siffra illustrerar att nästa utvecklingsfas är mindre beroende av fler arbetstimmar än av bättre organisation, teknikimplementering och affärsdynamik. Nya fabriker kan fungera som lärcentra, förutsatt att kunskapen är lokalt förankrad och inte helt och hållet förblir på utländska huvudkontor.
Lokalisering avgör det ekonomiska värdet
Den indiska billeverantörsindustrins intäkter uppgick till cirka 7,6 biljoner rupier, eller 85,9 miljarder USD, under räkenskapsåret 2025/26, vilket motsvarar en tillväxt på 12,7 procent. Leveranserna till fordonstillverkare ökade med 16,3 procent, medan exporten uppgick till cirka 24 miljarder USD. Trots geopolitiska risker förväntades ytterligare branschtillväxt på 8 till 10 procent för räkenskapsåret 2026/27.
Denna dynamik är anmärkningsvärd, men utrikeshandeln uppvisar fortfarande beroenden. Under första halvåret 2025/26 ökade exporten av fordonskomponenter med 9,3 procent till 12,1 miljarder USD. Importen ökade samtidigt med cirka 12,5 procent till 12,3 miljarder USD, vilket resulterade i ett litet handelsunderskott. En växande industri kräver därför fortfarande importerad elektronik, specialmaterial, maskiner, precisionsverktyg och andra mellanprodukter.
De ekonomiska fördelarna med utländska fabriker är därför starkt beroende av lokala anskaffningar. Om importerade komponenter bara monteras förblir sysselsättning, skattebas och kunskapsöverföring begränsade. Om däremot formtillverkning, plastgranulat, metalldelar, textilier, elektronik, programvara, underhåll och utveckling köps in från Indien skapas djupare värdekedjor. Lokalisering får dock inte tvingas fram genom rigida kvoter om lokal kvalitet och skalbarhet fortfarande saknas. Annars kommer kostnaderna att stiga och den internationella konkurrenskraften att bli lidande.
En förnuftig strategi kombinerar stegvis lokalisering med leverantörsutveckling. Stora företag kan granska indiska leverantörer, kommunicera tekniska standarder, åta sig långsiktiga inköpsvolymer och ge stöd inom automatisering och kvalitetsledning. Samtidigt bör de etablera flera leveranskällor så att lokalt beroende inte bara ersätter tidigare importberoende. Detta representerar en betydande marknad för tyska maskintillverkare, automationsleverantörer och industriella tjänsteleverantörer: inte bara fabrikerna själva, utan även deras leverantörer behöver utrustning, programvara, testanläggningar, energieffektivitetsåtgärder och vidareutbildning.
Elektromobilitet förändrar vinnarna av högkonjunkturen
Den indiska fordonsmarknaden växer, men dess tekniska inriktning är oklar. Förbränningsmotorer kommer att fortsätta spela en viktig roll under lång tid, särskilt inom motorcyklar, kommersiella fordon och priskänsliga personbilar. Samtidigt ökar registreringarna av elfordon, medan hybridmodeller blir allt viktigare. Leverantörer måste därför investera utan att veta säkert hur den framtida drivlinemixen kommer att se ut.
NITTAN är särskilt exponerat för denna risk eftersom motorventilerna är direkt kopplade till förbränningsmotorn. Den planerade kapacitetsutbyggnaden skulle fortfarande kunna vara lönsam om Indien genomgår en längre övergångsperiod och om anläggningarna även försörjer exportmarknaderna. Företaget måste dock noggrant planera avskrivningsperioder, kapacitetsutnyttjande och teknisk flexibilitet. En fabrik som startar 2027 bör inte baseras på antagandet att dagens drivsystemsproportioner kommer att förbli oförändrade fram till 2040-talet.
Andra leverantörsprodukter är mer drivlineneutrala. Säten, stötfångare, instrumentpaneler, krockkuddar och rattar behövs i både förbränningsmotorer och elfordon. De gynnas av ökad fordonsförsäljning och högre utrustningsnivåer, oavsett motor. Elfordon förändrar dock arkitektur, viktkrav, interiörkoncept och elektronisk integration. Tillverkare som enbart köper in befintliga komponenter kan missa nästa tekniska språng.
Indiens industriella möjlighet ligger därför inte bara i reproduktion av etablerade produkter. Marknaden kan bli en utvecklingsbas för kostnadseffektiva, robusta och energieffektiva lösningar. Dessa inkluderar lättviktsmaterial, programvaruintegration, batterihantering, kraftelektronik, termiska system och nya mobilitetskoncept. Utländska företag som bygger upp utvecklingsexpertis lokalt vinner mer än bara produktionskostnader: de lär sig att designa produkter för snabbt växande, priskänsliga marknader.
Riskerna ligger i genomförande och överkapacitet
Den positiva investeringsmomentumet bör inte dölja det faktum att fabriksbyggnation i Indien fortfarande är utmanande. Markförvärv kan försenas av ägarfrågor, ersättning och lokala intressen. Tillstånd är spridda över flera administrativa nivåer. Miljöregler, vattenrättigheter, elanslutningar och tillfartsvägar måste klargöras tidigt. Även ett väl tillkännagivet projekt kan misslyckas under upprampningen på grund av brist på kvalificerad arbetskraft, otillräcklig leverantörskvalitet eller försenad verktygstillverkning.
En annan risk är överkapacitet. Om flera leverantörer samtidigt strävar efter hög tillväxttakt kan utbudet överstiga den faktiska efterfrågan. Standardiserade produkter med höga fasta kostnader är särskilt sårbara. Priskonkurrens pressar sedan marginalerna innan anläggningarna är i drift med full kapacitet. Kundkontrakt, plattformsåtaganden och realistiska volymscenarier är därför viktigare än optimistiska marknadsprognoser.
Valutafluktuationer verkar i båda riktningarna. En svagare rupie kan göra exporten mer konkurrenskraftig, men den ökar kostnaden för importerade maskiner, råvaror och komponenter. Om investeringar finansieras i yen, dollar eller euro, och intäkterna genereras huvudsakligen i rupier, uppstår ytterligare risker. Därför behöver företag en finansierings- och upphandlingsstruktur som ger naturliga säkringar, snarare än att förlita sig på permanent gynnsamma växelkurser.
Geopolitiskt gynnas Indien av diversifieringen av globala leveranskedjor. Detta betyder dock inte att företagen helt kommer att ersätta Kina. Kina har fortfarande exceptionellt täta leveransnätverk, stor infrastrukturkapacitet och en hög grad av vertikal integration. För många företag är Indien en ytterligare pelare, inte en fullständig ersättning. De som ser Indien enbart som en politisk skyddsanordning underskattar dess marknadsdynamik och överskattar dess kortsiktiga exportpotential.
Hållbarhet förvandlas från ett reklamargument till en kostnadsfråga
Nya fabriker utformas i allt högre grad med solpaneler, elektriska maskiner, materialeffektivitetsåtgärder och digital konsumtionshantering. Detta drivs av både miljömässiga och ekonomiska faktorer. Energipriser, koldioxidkrav från internationella kunder, rapporteringsskyldigheter och finansieringsvillkor gör resursförbrukning till en betydande kostnadsfaktor. En energieffektiv fabrik är mindre sårbar för prisökningar och kan erbjuda produkter med lägre utsläppsprofil.
Effekten beror dock på detaljerna. En elektrisk formsprutningsmaskin kan spara energi och arbeta mer exakt än hydrauliska system. En modern måleriverkstad kan minska materialspill och utsläpp. Förarlösa transportfordon optimerar interna rutter. Solpaneler minskar elförbrukningen i elnätet vid vissa tider på dygnet. Inget av dessa element ensamt garanterar hållbar produktion. Avgörande faktorer inkluderar kapacitetsutnyttjande, energimix, kassationsfrekvens, vattenförbrukning, kemikaliehantering, återvinning och produktens livslängd.
Bränningsprocessen spelar en central roll i produktionen av sanitetsgods. En fördubbling av kapaciteten utan effektivare brännugnar skulle öka energiförbrukningen och utsläppen nästan proportionellt. För aluminiumförpackningar är andelen återvunnet material särskilt relevant eftersom produktionen av primäraluminium är energiintensiv. Inom fordonstillverkning avgör materialval, vikt och återvinningsbarhet det ekologiska fotavtrycket. Hållbarhet blir därmed en teknisk utmaning, inte bara en fråga om symboliska gester.
Detta innebär en möjlighet för Indien. Nya anläggningar kan vara effektivare än äldre fabriker i etablerade industrialiserade länder. Om förnybar energi, modern processdesign och en cirkulär ekonomi integreras från början kommer landet inte att behöva upprepa varje historisk utvecklingsfas. Omvänt, om nätstabilitet, återvinningsinfrastruktur och miljökontroller saknas, finns det en risk att energi- och resursintensiv produktion flyttas utan motsvarande moderniseringseffekt.
Vad fabriksboomen betyder för europeiska företag
För europeiska och tyska företag öppnar Indiens industrialisering upp tre distinkta roller. För det första kan tillverkare producera själva om den lokala marknaden lovar tillräcklig skalbarhet. För det andra kan maskinbyggare, programvaruleverantörer, automationsspecialister, energiföretag och tekniska konsultföretag utrusta de nya fabrikerna. För det tredje kan medelstora leverantörer samarbeta med indiska företag för att tillverka lokalt eller betjäna regionala marknader.
Marknadsinträde bör inte enbart baseras på låga löner. Arbetskraftskostnader representerar ofta bara en begränsad del av de totala kostnaderna för automatiserade system. Viktigare är kundnärhet, systemtillgänglighet, kassationsnivåer, energi, logistik, finansiering, skatter, leverantörskvalitet och ledningsinsatser. Det lämpliga riktmärket är inte timlönen, utan den totala kostnaden för en högkvalitativ produkt för kunden.
Valet mellan greenfield, brownfield och joint venture kräver också ett nyanserat beslut. Nybyggnation erbjuder optimerade processer, moderna hållbarhetsstandarder och full kontroll, men tar tid. Ett förvärv påskyndar marknadstillträdet men kan innebära äldre tekniska problem. Ett joint venture underlättar relationer, rekrytering och lokal upphandling, men skapar styrning och intressekonflikter. Neemrana-exemplet visar hastigheten hos en brownfield-strategi; projekten i Bidkin och Uttar Pradesh illustrerar den strategiska räckvidden hos skräddarsydda nybyggnationer.
Företag som inte bara behandlar Indien som en utökad produktionsanläggning kommer att bli framgångsrika. Lokalt ledarskap, produktanpassning, upphandling, utveckling och snabbt beslutsfattande är avgörande för att möta en mångfaldig marknad. En flerårig upprampningsplan är lika viktig. Mark, byggnation och maskiner är bara den synliga delen. Leverantörskvalifikationer, ledarskapsutveckling, relationer med myndigheter, arbetskultur och kundförvärv avgör verklig framgång.
Indiens industriella test börjar efter spadtagsceremonin
De nya fabrikerna för billeverantörer, förpackningstillverkare och byggrelaterade producenter skickar en stark signal. De visar att företag inte längre bara observerar Indien, utan aktivt bygger kapacitet för andra halvan av detta decennium. Produktionsstarter under 2027 och 2029 återspeglar långsiktiga förväntningar gällande fordonsförsäljning, konsumtion, urbanisering och regionala leveranskedjor. Särskilt övertygande är det faktum att många projekt är knutna till specifika kunder, befintliga kluster eller redan växande försäljningssegment.
Samtidigt är gapet mellan investeringsmeddelanden och industriell konkurrenskraft fortfarande betydande. En anläggning skapar bara hållbart värde när den ökar produktionen enligt schemat, uppnår kvalitetsstandarder, utvecklar sina leverantörer, utbildar sina anställda och förblir lönsam utan att behöva permanent särbehandling. Den avgörande fasen börjar därför inte med det första spadtaget, utan med de första produktionsomgångarna, kundklagomål, modellbyten och omgångar av kostnadsreduktioner.
Den centrala utmaningen för den indiska ekonomin är att omvandla enskilda fabriker till ett tätt produktionssystem. Detta kräver högpresterande medelstora företag, verktygstillverkning, forskning, teknisk utbildning, tillförlitlig infrastruktur och en konkurrenskraftig kapitalmarknad. Om detta lyckas kan industrins andel växa utan att Indien behöver överge sin framgångsrika tjänstebaserade modell. Industri och tjänster förstärker i själva verket varandra: fabriker behöver programvara, logistik, finansiering, utveckling och dataanalys; moderna tjänster attraherar i sin tur stabila industrikunder.
Motiveringen är därför varken euforisk eller skeptisk. Indien kommer inte att ersätta Kina som ett heltäckande tillverkningscentrum på kort sikt. Däremot håller det på att utvecklas till ett oumbärligt andra industricentrum med en egen efterfrågebas. Det är just denna oberoende ställning som gör platsen mer attraktiv än bara ett reservalternativ. De som tidigt etablerar ett lokalt nätverk, lämpliga produkter och robusta leveranskedjor kan delta i en flerårig strukturomvandling. Omvänt kommer de som förlitar sig på snabba kostnadsfördelar eller politiska slagord sannolikt att misslyckas på grund av marknadens komplexitet.
Fabriksboomen är därför verklig, men ännu inte säker. Den återspeglar ett stort ekonomiskt löfte: Indien kan kombinera tillväxt, sysselsättning och teknisk modernisering. Huruvida detta kommer att leda till en ny industriell era beror på produktivitet, genomförande och lokalt värdeskapande. Det är just där den verkliga konkurrensen ligger – inte mellan tillkännagivanden, utan mellan fabriker som konsekvent producerar bättre resultat.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning

Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.







