
Tysklands bostadsbyggande mellan pappersboom och byggstillestånd: Hoppet infrias – bristen byggs
Xpert-förhandsversion

Tillgänglig på 27 språk 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 5 oktober 2026 / Uppdaterad den: 5 oktober 2026 – Författare: Konrad Wolfenstein
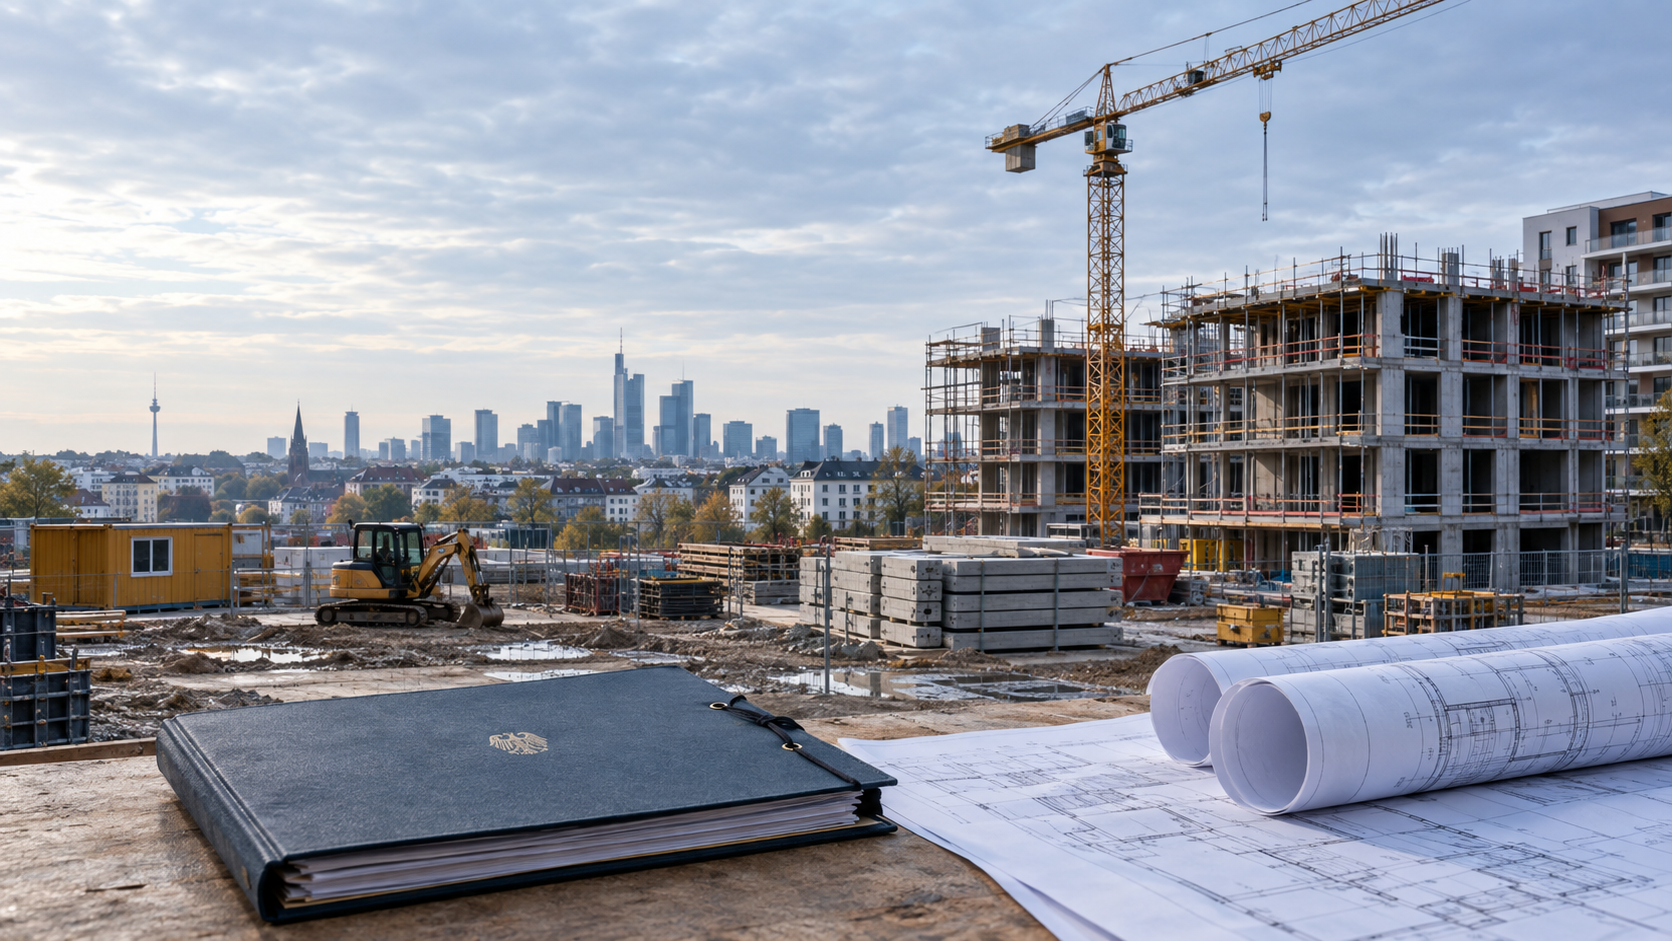
Tysklands bostadsbyggande mellan pappersboom och byggstillestånd: Hoppet är godkänt – bristen byggs – kreativ bild i ämnet, med AI: Xpert.Digital
Från godkännande till verklighet: Utmaningarna med tyskt bostadsbyggande
Växande bygglov, minskande färdigställanden: Bostadskrisen förklarad
Den långa vägen från bygglov till inflyttningsklar lägenhet i Tyskland
Det tyska bostadsbyggandet står år 2026 inför en paradoxal situation: medan antalet utfärdade bygglov ökar minskar antalet färdigställda lägenheter dramatiskt. Denna skillnad väcker grundläggande frågor och belyser de strukturella utmaningar som branschen står inför. Även om tillståndssiffrorna visar att fler projekt får bygglov, släpar det faktiska genomförandet efter. I genomsnitt går det över 27 månader mellan godkännande och färdigställande, vilket innebär att den positiva utvecklingen av tillstånd knappast har någon märkbar kortsiktig inverkan på bostadsmarknaden. Denna situation är inte bara problematisk för byggföretag och investerare utan har också långtgående konsekvenser för hyresgäster och det totala bostadsutbudet i Tyskland. För att förstå orsakerna till denna utveckling är det nödvändigt att analysera de komplexa sambanden mellan tillstånd, finansiering, byggkostnader och allmänna marknadstrender. Endast på detta sätt kan branschen uppnå den akut nödvändiga omvandlingen mot ett tillförlitligt och effektivt genomförande av bostadsbyggprojekt.
Tysklands bostadsbyggande: En balansgång mellan bygglov och färdigställanden
Det tyska bostadsbyggandet skickar två till synes motsägelsefulla signaler under 2026. Å ena sidan ökar byggloven igen, företagens förtroende förbättras och statliga program är avsedda att återuppliva avstannade projekt. Å andra sidan förväntas antalet faktiskt färdigställda lägenheter sjunka till den lägsta nivån på 15 år. De som enbart fokuserar på bygglov kommer därför att se en återhämtning som ännu inte har lett till konkreta resultat för hyresgäster, investerare, kommuner och byggföretag. Omvänt underskattar de som bara beaktar de svaga färdigställandesiffrorna det faktum att det faktiskt finns en viss rörelse i början av projektpipelinen.
Den ekonomiskt korrekta bedömningen ligger någonstans mellan eufori och domedagsretorik. Antalet bygglov är en tidig indikator, men inte ett bevis på produktion. Det visar att fler projekt återigen blir fundamentalt möjliga enligt byggreglerna. Huruvida dessa projekt resulterar i finansierade kontrakt, aktiva byggarbetsplatser och inflyttningsklara lägenheter avgörs dock först i en lång kedja av händelser: markutveckling, finansiering, detaljerad planering, upphandling, kapacitetshantering och byggnation. De strukturella svagheterna i det tyska bostadsbyggsystemet ligger just i denna kedja.
Den centrala frågan är därför inte om antalet bygglov ökar, utan snarare hur snabbt genomförandetakten är och hur snabbt godkända projekt förverkligas. Så länge det är i genomsnitt 27 månader mellan godkännande och färdigställande, kan även en betydande våg av bygglov bara avlasta marknaden med avsevärd fördröjning. Bygglov är nödvändiga, men inte tillräckliga. Bostadsmarknaden behöver inte en statistisk uppgång på pappret, utan snarare en pålitlig, industriell omvandling av byggrätter till användbar bostadsyta.
Återhämtningen börjar på en låg nivå
Från januari till juli 2026 utfärdades bygglov för cirka 148 800 lägenheter i nya och befintliga byggnader i Tyskland. Jämfört med samma period föregående år motsvarar detta en ökning med 12,9 procent, eller cirka 17 000 lägenheter. I nya bostadshus utfärdades bygglov för cirka 121 200 lägenheter, 13,5 procent mer än föregående år. Byggandet av flervåningshus är särskilt betydande: bygglov utfärdades för cirka 79 700 lägenheter i flerbostadshus, en ökning med över 15 procent. Denna tillväxt ligger just inom det segment som kan uppnå störst effekt i trånga stadsområden.
Denna utveckling är positiv, men den bör inte betraktas isolerat från den initiala nivån. Bostadsbyggandet hade tidigare kollapsat så dramatiskt att även tvåsiffriga tillväxttakter initialt bara delvis kompenserade för förlusterna. En ökning på nästan 13 procent låter som en dynamisk uppgång, men efter flera år av kris kan det bara markera början på en botten. Dessutom ökar antalet bygglov inte i samma takt överallt och möter mycket olika regionala behov. I växande storstäder och deras omgivningar är ytterligare flerbostadshus i flera våningar särskilt angelägna, medan i vissa perifera regioner är kvaliteten, läget och anpassningen av befintligt bostadsbestånd viktigare än ett stort antal nya byggnader.
En enkel extrapolering av de 148 800 tillstånd som utfärdats under sju månader till totalt tolv månader skulle ge cirka 255 000 enheter. Detta skulle vara betydligt mer än föregående år, men fortfarande långt under den långsiktigt prognostiserade årliga efterfrågan på nya bostäder på cirka 320 000 enheter. En sådan linjär extrapolering är inte en tillförlitlig årsprognos på grund av säsongsvariationer, sena registreringar och varierande månadssiffror. Den illustrerar dock problemets omfattning: inte ens en fortsättning på den positiva trenden skulle automatiskt täppa till det strukturella utbudsgapet.
Dessutom finns det en statistisk reservation. Bygglov rapporteras ibland sent och syns därför inte i den månad då den ansvariga myndigheten faktiskt utfärdade tillståndet. Upphämtningseffekter kan förbättra den aktuella bilden utan motsvarande acceleration av den faktiska projektaktiviteten. Detta minskar inte betydelsen av ökningen, men det sätter dess ekonomiska konsekvenser i perspektiv. Siffrorna visar en förbättring i pipelinen, men ännu inte en återgång till en tillräckligt hög produktionsnivå.
Det finns ett gap mellan behov och slutförande
Endast cirka 185 000 färdigställda lägenheter förväntas bli färdigställda under 2026. Detta skulle vara den lägsta siffran sedan 2011 och en ytterligare minskning jämfört med de cirka 206 600 färdigställda lägenheterna under 2025. Produktionen hade redan minskat med 18 procent, eller cirka 45 400 lägenheter, under 2025 jämfört med föregående år. Medan byggloven nu ökar, går färdigställandestatistiken fortfarande i motsatt riktning. Detta är inte en motsägelse, utan snarare en konsekvens av långa projekttider och den föregående nedgången i bygglov.
Baserat på en årlig efterfrågan på cirka 320 000 lägenheter, lämnar de 185 000 färdigställda enheterna ett beräknat underskott på cirka 135 000 enheter. Produktionen når därmed endast cirka 58 procent av den identifierade efterfrågan. Denna beräkning är inte en exakt beskrivning av varje lokal marknad, eftersom bostadsefterfrågan varierar avsevärt från region till region och beror på hushållstillväxt, invandring, inkomst, vakansgrad och befintlig infrastruktur. Den illustrerar dock den övergripande ekonomiska dimensionen: Tyskland producerar betydligt färre nya bostäder än vad som skulle vara nödvändigt för förväntad hushålls- och regional tillväxt.
Konsekvenserna är inte omedelbart uppenbara i alla befintliga hyresavtal, men blir allt tydligare i nya hyresavtal, flyttningar och sökandet efter lämpliga bostäder. Situationen är särskilt ansträngd i ekonomiskt starka städer, universitetsorter och omgivande samhällen med goda förbindelser. Där möter en stark efterfrågan ett utbud som bara växer långsamt. I de sju största städerna låg den genomsnittliga begärda hyran för nya lägenheter under första halvåret 2026 redan över 21 euro per kvadratmeter. Sådana hyror återspeglar inte bara höga avkastningsförväntningar utan även markpriser, byggkostnader, finansiering, tekniska standarder, projekttider och risker.
Bostadsbrist är därför mer än bara ett sociopolitiskt problem. Det hindrar arbetskraftens rörlighet, ökar lönekraven i storstadsområden, belastar arbetsgivare med att rekrytera personal och försvagar en plats attraktivitet. När anställda vägrar att flytta eftersom de inte kan hitta prisvärda bostäder på den nya platsen blir bostadsbristen ett hinder för produktivitet och tillväxt. Ett ihållande lågt antal färdigställda bostäder fungerar således som en osynlig lokaliseringsskatt på företag och hushåll.
Byggeftersläpningen är inte ett färdigt lager
I slutet av 2025 hade cirka 760 700 lägenheter godkänts men ännu inte färdigställts. Denna så kallade byggeftersläpning är enorm: den är mer än fyra gånger den årliga produktionen som förväntas för 2026. Vid första anblicken kan detta ge upphov till hoppet om att Tyskland helt enkelt behöver arbeta sig igenom sitt befintliga lager. Byggeftersläpningen är dock inte ett lager fullt av nästan färdiga lägenheter, utan snarare en blandning av aktiva, försenade, omräknade och i själva verket inte längre genomförbara projekt.
Av de 760 700 planerade lägenheterna var endast cirka 307 200 faktiskt under uppbyggnad. Byggandet hade ännu inte påbörjats för mer än hälften av projekten. Endast ungefär en fjärdedel hade nått strukturstadiet. Omkring 29 400 tillstånd löpte ut 2025 utan att lägenheterna byggdes. Detta mönster visar att den verkliga krisen inte enbart ligger i långsam byråkrati. Ett betydande antal projekt misslyckas eller stannar av efter godkännande när finansiering, kostnadsredovisning och marknadsmässig lönsamhet kolliderar.
Eftersläpningen av byggprojekt bör därför varken tolkas som bevis på en annalkande våg av färdigställanden eller som en i grunden värdelös samling filer. Den representerar ekonomisk potential, vars förverkligande beror på kvaliteten på de enskilda projekten. Vissa projekt kräver helt enkelt hållbar finansiering eller slutgiltiga genomförandebeslut. Andra är strukturellt oekonomiska på grund av alltför höga markanskaffningskostnader, föråldrade planer, olämpliga lägenhetsstorlekar, ökade tekniska krav eller ouppnåeliga försäljningspriser.
En förnuftig politik skulle därför kräva att eftersläpningen av byggprojekt segmenteras. Projekt som är redo för byggnation och i grunden lönsamma behöver snabba finansierings- och implementeringsinstrument. Projekt med orimliga kostnader kräver förenklad planering, justeringar av standarder eller ett nytt produktkoncept. Omvänt bör projekt utan realistisk efterfrågan eller med svårhanterliga lokaliseringskonflikter inte bevaras till varje pris. Bara summan av eftersläpningen av byggprojekt säger lite om antalet bostäder som kan aktiveras på kort sikt.
27 månader gör all återhämtning trög
Den genomsnittliga tiden mellan godkännande och färdigställande har ökat med ungefär ett halvår till 27 månader sedan början av decenniet. Denna försening förändrar fundamentalt effektiviteten av politiska åtgärder. Även om betydligt fler projekt godkänns idag kommer många lägenheter inte att nå marknaden förrän 2028 eller senare. Därför kan en förbättring av godkännandestatistiken under 2026 inte lösa den akuta bristen på kort sikt.
Långa projekttider ökar också de ekonomiska riskerna. Ju längre ett projekt varar, desto större är sannolikheten för förändringar i räntor, materialpriser, löner, tekniska specifikationer eller marknadsförhållanden. Varje ytterligare försening binder eget kapital, medför planeringskostnader och förlänger perioden utan hyresintäkter eller försäljningsintäkter. Inom projektledning är tid inte en neutral faktor utan en viktig kostnadsdrivare. Därför har en snabbare process en liknande effekt som kostnadsminskningar, förutsatt att den faktiskt förkortar hela processen och inte bara ett enda administrativt steg.
Att enbart fokusera på tillståndsprocessen är en alltför snäv synvinkel. Efter godkännande följer ofta detaljerad planering, säkrande av finansiering, tilldelning av kontrakt, upprättande av byggarbetsplats och samordning av ett flertal yrken. Förseningar uppstår i gränssnitten: mellan planering och utförande, mellan huvudentreprenörer och underentreprenörer, mellan kund, bank och finansieringsmyndighet, eller mellan kommunal utveckling och privat byggnation. De 27 månaderna är resultatet av ett system där många intressenter arbetar sekventiellt och flyttar riskerna till nästa steg.
Verklig acceleration kräver därför parallella snarare än rent sekventiella processer. Finansieringskontroller, detaljerad planering, prefabriceringsbeslut och kapacitetsreservationer bör integreras tidigare. Digitala byggnadsmodeller kan avslöja konflikter mellan arkitektur, konstruktionsteknik och byggtjänster innan byggnationen påbörjas. Standardiserade komponenter förkortar den detaljerade planeringsfasen. Bindande milstolpar och tydligt tilldelade ansvarsområden minskar väntetiderna. Den avgörande faktorn ligger inte i en enda turboaggregat, utan i kontinuerlig acceleration från byggarbetsplats till överlämning.
Stämningen är före beställningarna
Affärsklimatet inom bostadsbyggandesektorn förbättrades avsevärt i augusti 2026, från -29,0 till -22,7 poäng. Framför allt ljusnade företagens förväntningar. Denna utveckling är en viktig signal eftersom förväntningarna påverkar investeringar, anställningar och kapacitetsbeslut. Den indikerar dock ännu inte en operativ vändning. Ett negativt indexvärde indikerar fortfarande att skeptiska bedömningar råder.
Den hoppades återhämtningen märktes inledningsvis knappt i orderböckerna. Omkring 41 procent av företagen fortsatte att rapportera bristande order. Cirka 13 procent drabbades av inställda order. Detta lämnar ett betydande gap mellan förväntningar och faktisk efterfrågan. Företag ser ljus i slutet av tunneln, men arbetar ännu inte med full kapacitet. För många företag är det fortfarande riskabelt att öka personalstyrkan, köpa maskiner eller utöka produktionskapaciteten för modulära komponenter så länge ordersituationen inte är tillförlitligt hållbar.
Den positiva stämningen är troligtvis en framgång på grund av stigande tillstånd, ökad finansiering och en potentiell stabilisering av finansieringen. Sådana framsteg kan vara självförstärkande om projektutvecklare återupptar förvärv, banker finansierar fler projekt och byggföretag tidigarelägger investeringar. De kan dock också krossas om byggkostnader och räntor fortsätter att stiga eller finansieringsförhållandena förändras igen. För en bransch med långa ledtider är tillförlitlighet därför viktigare än kortsiktig eufori.
En hållbar vändning skulle bara vara tydlig om flera indikatorer vände kurs samtidigt: fler tillstånd, färre avbokningar, ökande orderingång, fler byggstarter, kortare byggtider och i slutändan högre färdigställandegrader. För närvarande är det främst den första delen av denna kedja som rör sig. Detta är bättre än stagnation, men ännu inte en robust uppgång.
Finansieringen avgör när första spadtaget tas
Det största hindret mellan godkännande och byggstart är ofta finansiering. Bostadsprojekt beräknas över många år, men är känsliga för förändringar i lånekostnader. I augusti 2026 låg räntan för nya bostadslån med en initial bindningstid på mer än fem till tio år runt 3,8 procent. Detta är inte historiskt ovanligt, men det är betydligt högre än den extremt låga räntemiljö under vilken många tomter köptes och projekt utvecklades.
Räntornas effekt verkar genom flera kanaler. Privata köpare kan låna mindre samtidigt som de bibehåller samma månadsbetalning. Projektutvecklare står inför högre finansieringskostnader tills fastigheten säljs eller hyrs ut. Institutionella investerare jämför i allt högre grad förväntad fastighetsavkastning med räntebärande alternativ. Samtidigt minskar högre diskonteringsräntor nuvärdet av framtida hyresintäkter. Ett projekt som verkade lönsamt med en låneränta på strax under två procent kan bli olönsamt med betydligt högre finansieringskostnader, även om tillstånden förblir oförändrade.
Tidiga fasta räntor kan minska riskerna, men de är inte ett universalmedel. Att säkra finansiering innan alla planerings- och tillståndssteg är slutförda medför åtagande- och säkringskostnader. Banker kräver också tillräckligt med eget kapital, robust förhandsmarknadsföring och realistiska kostnadsbuffertar. Mindre byggherrar och privata byggare kan i synnerhet inte alltid uppfylla dessa krav. Därför är en finansieringsstruktur som på ett tillförlitligt sätt överbryggar klyftan mellan tillstånd, bidragsgodkännande, byggstart och utbetalning av medel avgörande.
Statliga program är mest effektiva när de inte bara erbjuder gynnsamma räntor utan också planeringssäkerhet. Abrupta finansieringsnedskärningar eller frekventa standardändringar ökar riskpremien, även om nya program följer senare. För ett flerårigt projekt är ett något mindre generöst men konsekvent förutsägbart instrument ofta mer värdefullt än kortsiktig, mycket attraktiv finansiering med ett osäkert slut.
Finansieringspolitik kan stimulera projekt, men den kan inte ersätta marknaden
Subventionsprogrammet Efficiency House 55 Plus syftade till att aktivera projekt som redan hade godkänts men ännu inte påbörjats. Programmet tillhandahöll initialt 800 miljoner euro och erbjöd subventionerade lån med en effektiv årlig ränta på cirka en procent under vissa villkor. I slutet av september 2026 hade cirka 50 000 lägenheter fått stöd; senast återstod endast cirka 69 miljoner euro. Detta visar på betydande efterfrågan men illustrerar också den begränsade räckvidden av ett engångsfinansieringsprogram.
De 50 000 subventionerade lägenheterna representerar endast cirka 6,6 procent av orderstocken på 760 700 enheter. Inte alla projekt i denna orderstock är berättigade till finansiering eller ekonomiskt hållbara, vilket är anledningen till att denna jämförelse inte representerar en framgångsgrad. Den visar dock tydligt att ett enda program inte kan täcka det strukturella implementeringsgapet. Dessutom finns det en risk för oväntade vinster om projekt subventioneras som skulle ha förverkligats även utan stöd.
Därför bör subventioner inriktas så nära som möjligt på att minska det ekonomiska gap som skapas av socialt önskvärda standarder eller överkomliga hyror. De får inte permanent kompensera för allmänna kostnadsökningar, eftersom detta kan vidmakthålla prispressen och försvaga effektivitetsförbättringar. Om varje prisökning möts med högre subventioner minskar incitamentet att förenkla standarder, industrialisera processer eller göra mark billigare tillgänglig.
En särskilt problematisk fråga är att finansieringen löper ut utan en uppföljningsplan. Projekt som beräknades utifrån specifika finansieringsvillkor kan återigen läggas på is om finansieringspotten är uttömd innan finansieringen är slutförd. En bättre lösning vore ett flerårigt, förutsägbart finansieringsramverk med tydliga regler för degression. Detta skulle göra det möjligt för marknadsaktörer att justera sina beräkningar utan att behöva spekulera i nästa politiska finansieringsutlysning.
Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring

Vår expertis inom EU och Tyskland inom affärsutveckling, försäljning och marknadsföring - Bild: Xpert.Digital
Branschfokusområden: B2B, digitalisering (från AI till XR), maskinteknik, logistik, förnybar energi och industri
Mer information här:
Ett tematiskt nav som erbjuder insikter och expertis:
- Kunskapsplattform som täcker globala och regionala ekonomier, innovation och branschspecifika trender
- En samling analyser, insikter och bakgrundsinformation från våra viktigaste fokusområden
- En plats för expertis och information om aktuell utveckling inom näringsliv och teknologi
- En knutpunkt för företag som söker information om marknader, digitalisering och branschinnovationer
Byggturbon: Ett steg i rätt riktning för bostadsbyggandet
Byggturbon accelererar bara en del av rutten
Byggaccelerationsåtgärden, som har varit i kraft sedan slutet av oktober 2025, tillåter kommuner, under vissa villkor, att tillåta bostadsbyggande även utan att först upprätta eller ändra en utvecklingsplan. Kommunen kan ge sitt godkännande inom tre månader. Dessutom underlättar det tillbyggnad, utbyggnad och ombyggnad av befintliga byggnader. Detta instrument åtgärdar således en verklig svaghet: den långa processen att skapa bygglov kan försena projekt i åratal.
Namnet lovar mer än vad instrumentet ensamt kan leverera. Byggacceleratorn eliminerar inte kraven i statliga byggregler, och inte heller eliminerar den föreskrifter om brandsäkerhet, strukturell stabilitet, minimiavstånd eller naturvård. Finansiering, utveckling, kapacitet och bygggenomförande accelereras inte heller automatiskt av denna åtgärd. Kommunerna måste aktivt använda instrumentet och behålla ansvaret för stadsplaneringens kvalitet, infrastruktur och allmänhetens acceptans.
Den accelererade byggprocessen är ekonomiskt vettig främst där en plats grundläggande lämplighet är tydlig och den vanliga planeringsproceduren inte erbjuder någon proportionell ytterligare fördel. Den kan vara särskilt effektiv för kompletterande utveckling, att lägga till våningar i befintliga byggnader och att omgestalta befintlig infrastruktur, eftersom den utnyttjar den infrastrukturen. För stora nya områden kvarstår dock frågor kring trafik, skolor, daghem, energiförsörjning, grönområden och social integration. Att snabbt godkänna bostäder utan parallell infrastrukturplanering kan flytta framtida flaskhalsar snarare än att lösa dem.
Framgången för den accelererade byggprocessen bör därför inte mätas i antalet accelererade bygglov, utan i antalet ytterligare lägenheter som faktiskt färdigställs och deras lägeskvalitet. En procedur är endast effektiv om den sparar tid utan att förskjuta konflikter och kostnader till senare projektfaser.
Byggkostnaderna äter upp räntefördelen
Priserna för byggnation av konventionellt byggda bostadshus var cirka fem procent högre i maj 2026 än föregående år. Jämfört med februari steg de med 2,4 procent inom tre månader. Takarbeten, samt snickeri och träbyggnation, uppvisade särskilt kraftiga kostnadsökningar. Invändig ytbehandling, uppvärmningsteknik och markarbeten ökade också avsevärt. Detta accelererade den uppåtgående kostnadstrenden, trots att volymen av bostadsbyggande förblev svag.
Denna utveckling är ekonomiskt betydande. Normalt sett bör en minskande efterfrågan dämpa pristrycket. Inom byggbranschen finns det dock flera faktorer som förhindrar en snabb anpassning: löneökningar drivna av kollektivavtal och demografi, specialiserade flaskhalsar, energiintensiva material, fragmenterade leveranskedjor, tekniska krav och långsamma produktivitetsökningar. Dessutom kan många företag inte minska sin kapacitet på obestämd tid utan att riskera förlust av kvalificerad arbetskraft och expertis.
Höga byggkostnader ökar de hyror eller försäljningspriser som krävs. I många större västtyska städer är hyror på cirka 20 euro per kvadratmeter nu nödvändiga för att privatfinansierade nybyggnationsprojekt ska vara lönsamma enligt vanliga marknadsantaganden. Denna tröskel ligger över vad breda segment av hushåll har råd med. Detta skapar en målkonflikt: marknaden behöver mer nybyggnation, men utan subventioner misslyckas ofta kostnadstäckande nybyggnation med att tillgodose det segment med störst socialt behov.
Att bara begränsa hyrorna kommer inte att lösa utbudsproblemet om det resulterar i en permanent negativ avkastning på investeringar för nya projekt. Omvänt är det socialt otillräckligt att peka på höga hyror för nybyggnation som en oundviklig marknadskonsekvens. Den hållbara lösningen ligger i lägre byggkostnader, mer överkomlig mark för byggnation, riktade subventioner för individer eller fastigheter och större mobilisering av befintligt bostadsbestånd. Överkomliga priser kan inte uppnås enbart genom att reglera avkastningen; det kräver en förändring av kostnadsstrukturen.
Standarder behöver ett ekonomiskt riktmärke
Byggnation i Tyskland är inte bara dyrt för att material och arbetskraft kostar mer, utan också för att projekt måste uppfylla ett stort antal, ibland överlappande, krav. Energieffektivitet, ljudisolering, tillgänglighet, parkeringsplatser, brandskydd, byggnadsteknik och kommunala designföreskrifter strävar alla efter förståeliga mål. Sammantaget kan de dock avsevärt öka kostnaderna för utrymme, teknik, planering och dokumentation.
Den avgörande frågan är inte om standarderna i princip bör sänkas, utan om varje krav genererar en fördel som motiverar dess kostnad. En ekonomiskt hållbar byggnadsdesign bör lagligen tillåta att man avstår från komfortstandarder utan att kompromissa med säkerhet och grundläggande kvalitet. Detta kräver tydliga ansvarsregler. Så länge planerare och företag fruktar att en enklare design senare kommer att betraktas som en defekt, kommer de att planera defensivt och välja ytterligare teknik snarare än kostnadsbesparande enkelhet.
Motsägelsefulla eller inkonsekvent tolkade regler ökar ytterligare transaktionskostnaderna. Utvecklare måste beställa expertrapporter, undersöka olika alternativ och planera för beredskapsfonder. Små och medelstora projekt drabbas särskilt av att fasta planerings- och verifieringskostnader sprids över färre lägenheter. Standardisering över stats- och kommungränser skulle därför kunna skapa betydande skalfördelar.
Standardreformer bör inte innebära en generell avreglering, utan snarare systematiskt granska kostnader och effekter. Teknisk säkerhet, klimatanpassning och långsiktig användbarhet är fortfarande avgörande. Överdrivna komfortkrav, dubbelprovning och lokala variationer bör minskas. Livscykeln måste vara riktmärket: en billig byggnad med höga efterföljande energi- och underhållskostnader är lika ineffektiv som en tekniskt överbelastad nybyggnad vars hyra är oöverkomlig.
Naturvård och bostadsbyggande får inte vara motståndare
Natur- och artskydd kan avsevärt försena byggprojekt på tidigare obebyggd mark. Häckningssäsonger, skyddade arter, kompensationsområden och omlokaliseringar påverkar alla när byggandet kan påbörjas. Sådana krav är inte bara byråkratiskt krångel, utan skyddar snarare verkliga ekologiska tillgångar. Problem uppstår när utredningar börjar sent, ansvarsområdena är oklara eller individuella tidsramar är så tätt sammansatta att ett projekt förlorar nästan ytterligare ett år.
Stadsdelen Neulichterfelde i Berlin illustrerar tydligt riskerna med storskaliga projekt. Planen för platsen omfattade cirka 2 500 lägenheter, samt social infrastruktur och grönområden. Planeringsprocessen drog ut på tiden i många år; åtgärder för att skydda arter, inklusive omplacering av skyddade djur, orsakade ytterligare kostnader och förseningar. Groth-gruppen sålde slutligen projektet till nya partners och drog sig tillbaka. Även om projektet inte övergavs helt, ansåg den ursprungliga utvecklaren uppenbarligen att kostnads-nyttoförhållandet – tidsåtgången, varaktigheten och risken – inte längre var hållbart.
Den ekonomiska principen är inte att upphäva artskyddet. Det handlar om att ta itu med ekologiska konflikter tidigt och på ett bindande sätt. Kartläggning bör börja i den allra första projektfasen. Myndigheter, experter och utvecklare behöver samordnade tidslinjer, garanterade ersättningshabitat och sunda beslut. Om nya krav läggs till år senare utan ett tydligt slutmål ökar inte bara projektrisken, utan markpriser och finansieringskostnader fortsätter också att stiga trots att inga bostäder ännu har byggts.
Utbyggnad av utbyggnadsprojekt, vertikal expansion, omanvändning och byggande på tätade ytor kan minska många konflikter. De är dock ofta komplexa ur ett planeringsperspektiv och möter ofta motstånd från grannskapen. En balanserad strategi kombinerar därför ett konsekvent skydd av ekologiskt värdefulla områden med snabbare förfaranden på lämpliga platser. Naturvård och bostadsbyggande är förenliga om båda målen planeras tidigt snarare än sekventiellt.
Branschen själv bär ansvaret
Det vore alltför bekvämt att enbart tillskriva bostadskrisen politik, räntor eller myndigheter. Den tyska byggbranschen har upplevt långsam produktivitetstillväxt i årtionden. Mellan 2019 och 2023 minskade arbetsproduktiviteten till och med avsevärt i delar av sektorn. Jämfört med sina mer digitalt avancerade europeiska grannar är Tyskland mindre konsekvent i sin användning av standardiserade dataprocesser, integrerad affärsprogramvara och digital projektledning.
Många byggprojekt förblir unika. De inblandade arbetar med olika datamängder, planändringar överförs flera gånger och fel upptäcks bara på byggarbetsplatsen. Att tilldela kontrakt till många olika yrkesgrupper kan visserligen främja konkurrens, men det leder också till gränssnitt, ändringsorder och ansvarsförskjutningar. Så länge merkostnader delvis kan kompenseras genom hantering av ändringsorder är det ekonomiska incitamentet för radikal processförenkling begränsat.
Låga investeringar i utbildning är också ett hinder. Många företag inser potentialen hos molnplattformar, simulering, digitala tvillingar, laserskanning, realtidsstyrning och artificiell intelligens, men saknar tillräcklig expertis. Teknologi ensam förändrar inte processer. Att tillämpa ett digitalt verktyg på en fortfarande fragmenterad process digitaliserar i värsta fall bara ineffektiviteten.
Branschen behöver mer integrerade affärsmodeller, repeterbara produktplattformar och långsiktiga partnerskap mellan bostadsbolag, planerare, tillverkare och byggföretag. En pålitlig projektpipeline skulle kunna motivera investeringar i fabriker, robotteknik och utbildning. Omvänt måste branschen visa att högre volymer inte automatiskt leder till högre priser och längre ledtider. Politiska reformer och företagsmodernisering är inte alternativ, utan snarare ömsesidigt beroende.
Prefabricering förvandlar byggarbetsplatser till produktionsanläggningar
Seriell och modulär konstruktion kan avsevärt förkorta byggtiden. Industriell prefabricering gör det möjligt att producera väggar, fasader, badrum eller hela rumsmoduler under kontrollerade förhållanden i fabriken. De monteras sedan på byggarbetsplatsen, vilket eliminerar behovet av att omorganisera varje arbetssteg under varierande väder- och platsförhållanden. För lämpliga projekt kan detta förkorta byggfasen med många månader; den faktiska byggtiden kan ibland reduceras till cirka sex månader.
Den största fördelen ligger inte i identiska byggnader, utan i repeterbara komponenter och processer. Olika fasader, planlösningar och stadsplaneringssituationer kan baseras på standardiserade strukturella och tekniska system. Bilindustrin visar att produktvariation och plattformsstandardisering är kompatibla. Denna logik har hittills endast använts i begränsad utsträckning inom bostadsbyggande.
Prefabricering kräver dock tillförlitliga produktionsvolymer. En fabrik för moduler eller komponenter kan bara drivas ekonomiskt om dess kapacitet utnyttjas kontinuerligt. Fluktuerande subventionsprogram, speciella kommunala krav och förändrade statliga byggregler komplicerar denna skalning. Transport, kranlogistik och platslayout medför också begränsningar. Seriell konstruktion är därför inte en universell lösning, utan en nyckelkomponent för större projekt och återkommande byggnadstyper.
Allmännyttiga och kooperativa bostadsbolag skulle kunna fungera som ankarkunder genom att ingå långsiktiga ramavtal. Det avgörande är inte bara att kombinera enskilda byggkontrakt, utan att skapa flerårig efterfrågan på kompatibla system. Först då kommer det att vara värt för leverantörer att investera i automatiserad produktion, digital konfiguration och optimerade leveranskedjor.
Digitaliseringen måste koppla samman hela processen
Byggnadsinformationsmodellering (BIM), digitala tvillingar och delade dataplattformar kan minska planeringsfel, kollisioner och informationsförlust. Fördelarna uppstår dock bara om alla intressenter arbetar med en enhetlig modell. En digital byggnadsmodell som inte används för kostnadsberäkning, tillverkning, logistik och drift efter godkännande förblir ett dyrt tillägg.
De största fördelarna ligger i att koppla samman processtegen. Kvantiteter, kostnader, deadlines och komponentbeställningar kan härledas från modellen. Ändringar i planerna kan omedelbart avslöja deras inverkan på konstruktionsteknik, teknik, energiförbrukning och budget. Banker och investerare skulle kunna övervaka projektets framsteg mer exakt och identifiera risker tidigare med hjälp av standardiserade data. Myndigheter skulle kunna använda maskinläsbara kontroller för formella krav utan att helt automatisera den tekniska beslutsprocessen.
Artificiell intelligens kan stödja variantplanering, dokumentgranskning, kostnadsberäkning och riskhantering i tidsplanering. Byggrobotar är lämpliga för repetitiva, tunga eller precisa uppgifter som mätning, borrning, armering eller murning. Deras ekonomiska användning kräver dock standardiserade byggarbetsplatser, tillförlitliga data och korrekt planerade komponenter. En robot kan inte åtgärda kaotisk projektledning.
Digitalisering bör därför inte behandlas som en isolerad IT-budget. Det är en organisationsreform. Företag måste omdefiniera processer, förtydliga ansvarsområden och utbilda anställda. Regeringen kan främja interoperabla standarder, digitala bygglovsansökningar och enhetliga dataformat. Själva implementeringen är dock fortfarande en ledningsuppgift för företagen.
Politisk osäkerhet gör varje projekt dyrare
Debatten kring den potentiella socialiseringen av stora privata bostadsbestånd i Berlin har återverkningar bortom de direkt berörda företagen. Investerare bedömer inte bara den nuvarande rättssituationen utan även sannolikheten för framtida ingripanden. Ju större den upplevda osäkerheten kring ägande, reglering och vinstpotential är, desto högre blir avkastningskraven och riskpremierna. Vissa investeringar skjuts upp eller omdirigeras till andra regioner.
Den tyska regeringen har tillkännagivit sin avsikt att förbjuda socialisering av privata hyresbostäder på delstatsnivå genom federal lagstiftning. Ett sådant steg skulle kunna skicka en politisk signal om investeringssäkerhet. Den rättsliga frågan är dock komplex eftersom socialisering föreskrivs i grundlagen (Tysklands konstitution) och den lagstiftande kompetensen fortfarande är omtvistad. Därför skapar inte ett ensamt tillkännagivande fullständig rättssäkerhet. Tills en robust rättslig ram finns kan själva debatten fortsätta att generera osäkerhet.
Samtidigt vore det en överdrift att tillskriva den landsomfattande bostadskrisen främst till debatten om socialisering i Berlin. Finansieringskostnader, byggpriser, marktillgång, byggstandarder och projektens löptider har en mycket bredare, mer direkt inverkan. Politiska debatter om ägande är en ytterligare riskfaktor, men inte den främsta orsaken till de låga färdigställandegraderna.
En trovärdig bostadspolitik måste kombinera fastighetssäkerhet med socialt ansvar. Privata investerare behöver tillförlitliga regler, medan hyresgäster behöver skydd mot missbruk. Ständiga riktningsförändringar mellan subventioner, strängare regleringar och efterföljande korrigeringar skadar båda sidor. Tillförlitlighet är i sig ett ekonomiskt politiskt instrument eftersom det minskar riskpremien på långfristigt kapital.
Tillstånd måste omsättas i bindande projekt
En sund bostadsstrategi måste hantera hela implementeringskedjan. Efter godkännande bör byggherren, kommunen, finansiären och byggföretagen komma överens om en realistisk tidslinje med tydliga milstolpar. Tidiga finansieringsåtaganden, reserverade resurser och standardiserade planeringsstadier kan förhindra att projekt läggs på is i flera år efter godkännande. För större områden måste offentlig infrastruktur utvecklas samtidigt.
Beslutsfattare bör ändra sina nyckeltal. Antalet utfärdade tillstånd är lätt att kommunicera, men det representerar bara ett mellansteg. Ännu viktigare skulle vara andelen projekt som påbörjats inom tolv månader, den genomsnittliga tiden till slutförande, antalet utgångna tillstånd och kostnaden per skapad kvadratmeter. Transparenta regionala data skulle kunna avslöja var projekt faktiskt har stannat av.
Finansieringsprogram bör vara fleråriga, enkla och kopplade till standardisering. De som använder seriella system, digital planering och kostnadsbesparande byggnadstyper kan få snabbare granskningar eller mer riktat stöd. Samtidigt bör kommuner i allt högre grad tillhandahålla prisvärd mark genom leasingavtal eller konceptbaserade tilldelningar, förutsatt att permanent prisvärda bostäder byggs i gengäld. På så sätt förbrukas inte finansieringen helt av markpriser.
För byggbranschen ligger prioriteten i produktivitet och tillförlitlighet. Företag måste investera mer i prefabricering, dataexpertis, robotteknik och samarbetsmodeller för entreprenad. Kunder bör i sin tur inte enbart utvärdera det lägsta anbudspriset, utan snarare leverans i tid, livscykelkostnader och industriell skalbarhet. En hållbart fungerande bostadssektor skapas inte genom att maximera prispressen i varje enskilt projekt, utan snarare genom anpassningsbara, repeterbara processer.
Vändningen börjar först med överlämnandet av nycklarna
År 2026 kan markera början på en stabilisering, men ännu inte en heltäckande återhämtning. Ökande bygglov, förbättrade förväntningar och en liten ökning av den faktiska byggvolymen är allvarliga positiva signaler. Samtidigt är 185 000 förväntade färdigställanden, en ledtid på 27 månader, mer än 40 procent av företagen som upplever bristande order och en byggstock på över 760 000 bostäder fortfarande starka argument mot för tidig optimism.
Termen "pseudooptimism" är därför berättigad när man hyllar tillståndssiffrorna isolerat. Det vore dock för svepande att avfärda varje förbättring som meningslös. Utan nya tillstånd kommer det inte att ske några efterföljande färdigställanden. Ökningen är ett nödvändigt preliminärt steg. Dess ekonomiska betydelse beror på om finansiering, kostnader, procedurer och produktionskapacitet också förbättras.
Tyskland har inte bara problem med tillstånd eller byggkostnader. Landet lider av en implementeringskris där många individuella risker samverkar. Höga räntor gör dyra projekt oöverkomliga. Långa förfaranden ökar kostnaderna. Inkonsekventa standarder förhindrar skalning. Låg produktivitet håller priserna höga. Politisk osäkerhet driver upp kapitalkostnaderna. Omvänt hämmar en brist på order investeringar i just den industriella kapacitet som skulle kunna göra byggandet mer överkomligt.
Utsikterna är fortsatt osäkra. Den stora eftersläpningen av byggprojekt inkluderar genomförbara projekt, efterfrågan på bostäder är hög och tekniska lösningar för snabbare processer finns. Det avgörande är att omvandla kortsiktiga program till en pålitlig produktionsstrategi. Bostadsmarknaden kommer inte att lindras av en enda byggstimulans, en subventionsutbetalning eller ett ökat förtroende. Den kommer att lindras när ett tillräckligt antal lägenheter färdigställs år efter år på de platser där människor behöver dem, till kostnader som hushåll och investerare kan bära.
Det politiska och ekonomiska riktmärket måste därför vara överlämnandet av nycklarna. Ett tillstånd dokumenterar en avsikt. Ett kontrakt aktiverar värdeskapande. En byggstart binder kapacitet. Endast en färdigställd lägenhet utökar utbudet. Så länge denna distinktion står i centrum för debatten kan försiktigt hopp bli en verklig vändning. Om det ignoreras kommer den ekonomiska uppgången att förbli ett rent löfte på pappret.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning

Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.







