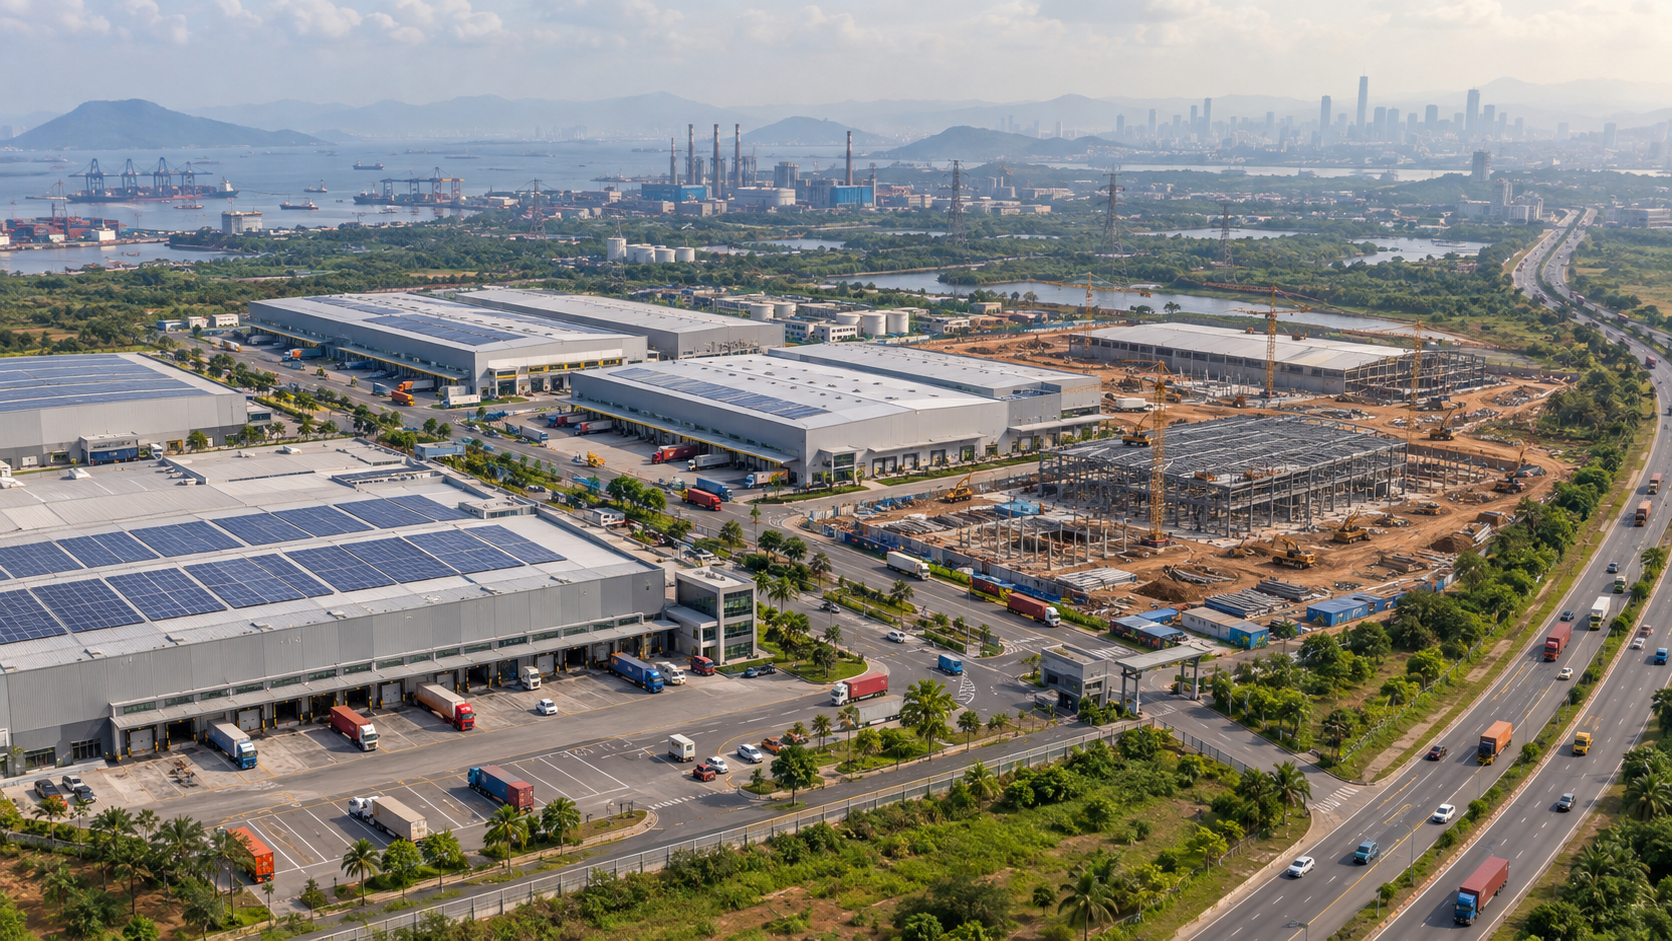
Från Hamburg till Indien: Hur tre megaprojekt för alltid förändrar våra leveranskedjor – Kreativ bild om ämnet, med AI: Xpert.Digital
Mer än bara kvadratmeter: Varför den nya logistikeran behöver helt andra platser
Från hamnbassäng till högteknologiskt nav: Det hemliga operativsystemet för våra varuflöden
Amazons hemliga vapen och Hamburgs hamntrick: Så här ser framtidens logistik ut
Logistikfastigheter ansågs länge vara fastighetsbranschens oansenliga, gedigna guld – men den eran är definitivt över. Moderna lager och terminaler är inte längre passiva skal, utan högt specialiserade operativsystem som avgör globala leveranskedjors motståndskraft, hastighet och framgång. Tre helt olika projekt i Hamburgs hamn, den framväxande indiska staden Taloja och metropolen Kolkata illustrerar en grundläggande strukturell omvandling. Vare sig det är genom intelligent konsolidering av värdeskapande inom befintliga byggnader, gigantiska spekulativa satsningar på markvärden eller skräddarsydda högteknologiska centra för jättar som Amazon: riskmodellerna förändras dramatiskt. Den som vill förstå framtidens logistik måste inse att den nya maktfrågan inte längre handlar om hur många kvadratmeter som finns tillgängliga – utan snarare hur intelligent, hållbart och effektivt varje enskild kvadratmeter integreras i ett globalt nätverk.
Från hamnbassängen till sista milen: Hur logistikfastigheter blir strategisk infrastruktur
Byggandet av logistikcenter, lager och terminaler ses ofta som en klassisk fastighetstransaktion: säkra mark, uppföra byggnader, hyra ut utrymme och generera långsiktig avkastning. Denna uppfattning är inte fel, men den misslyckas alltmer. Moderna logistikfastigheter är inte längre passiva skal, utan högt specialiserade operativsystem för varuflödet. Deras ekonomiska prestanda uppstår genom samspelet mellan läge, transportförbindelser, automatisering, energiförsörjning, utrymmeseffektivitet, regelefterlevnad och möjligheten att erbjuda ytterligare tjänster i närheten av godshanteringen.
De tre utvecklingsprojekten i Hamburgs hamn, i Taloja nära Navi Mumbai och i Stor-Kolkata-området illustrerar tre olika manifestationer av denna strukturella omvandling. I Hamburg investerar BLG Logistics inte primärt i ytterligare parkeringsutrymmen, utan snarare i att konsolidera högkvalitativa tjänster inom en befintlig bilterminal. I Taloja försöker Lloyds Realty Developers omvandla ett stort landområde till en flexibelt användbar logistik-, industri- eller potentiellt datacenterplats. Amazon satsar i sin tur tidigt på en stor fastighet i Kolkata som är specifikt utformad för sin egen verksamhet, vilket skapar de fysiska förutsättningarna för snabbare, automatiserade e-handelsprocesser i Östindien.
Ekonomiskt sett representerar projekten tre olika riskmodeller. Hamburg är en brownfield-investering i en befintlig verksamhet med etablerad efterfrågan, transportförbindelser och en relativt tydlig användning. Taloja är en utvecklingsorienterad satsning på markvärde, tillstånd, markaggregering och framtida användare. Kolkata är en användardriven, skräddarsydd modell där en större hyresgäst formar fastigheten redan före färdigställandet. Fastighetsrisken, den operativa risken och efterfrågerisken fördelas därför olika i varje enskilt fall.
Gemensamt för dessa projekt är att de svarar på ett fundamentalt skifte i globala leveranskedjor. Företag fokuserar inte längre enbart på låga hyror per kvadratmeter. De utvärderar i allt högre grad totalkostnader, leveranshastighet, motståndskraft, energitillgänglighet, digital styrbarhet och närhet till kunder, hamnar eller produktionskluster. En dyrare fastighet kan vara mer kostnadseffektiv om den förkortar transportvägar, minskar lagret, sänker handläggningstider eller möjliggör värdeskapande aktiviteter direkt på plats. Det är just detta som är skillnaden mellan ett lager och en strategisk logistikinfrastruktur.
Hamburg flyttar värdeskapandet till terminalen
BLG Logistics investering i Hamburgs hamn, på cirka 25 miljoner euro, är inte ett megaprojekt enligt internationella mått mätt. Dess strategiska betydelse beror dock mindre på den absoluta summan än på investeringens karaktär. En multifunktionell hall byggs på cirka 10 300 kvadratmeter, vilket konsoliderar fordonsförberedelser, tekniska tjänster och andra processer inom fordonslogistik. Befintliga hallar slås samman, terminallayouten anpassas och verkstad, biltvätt och måleri organiseras under ett tak. Färdigställandet är planerat till september 2027.
Projektet representerar således en kvalitativ expansion av hamnens verksamhet. En fordonshamn tjänar inte bara pengar på att hantera och tillfälligt förvara bilar. Ytterligare marginaler uppstår när fordon tvättas, inspekteras, repareras, målas, utrustas med tillbehör, förbereds för specifika försäljningsmarknader eller tekniskt modifieras före leverans. Sådana tjänster ökar mervärdet per fordon och kan samtidigt stärka banden mellan tillverkare, importörer och flottkunder och platsen. Hamnen utvecklas från en ren omlastningsplats till ett industriellt servicecenter.
Denna utveckling är särskilt relevant för Hamburg eftersom hamnen, även om den hanterar betydande volymer, också möter konkurrens från andra europeiska hamnar. År 2025 hanterade Hamburg 114,6 miljoner ton sjöburet gods och 8,3 miljoner standardcontainrar. Hela BLG:s bilterminal täcker cirka 324 000 kvadratmeter och erbjuder parkeringsplatser för cirka 10 000 fordon. På Hohen Schaar-anläggningen hanterades och tillfälligt förvarades cirka 130 000 fordon förra året. Mot denna bakgrund förändrar inte den nya hallen hamnens totala storlek, men den förbättrar avsevärt kvaliteten på de erbjudna fordonstjänsterna.
Den planerade optimeringen av utrymme med cirka 35 procent är en viktig ekonomisk faktor. Hamnmark är knapp, dyr och politiskt känslig. Ytterligare utrymme kan inte skapas frivilligt eftersom hamnutveckling konkurrerar med intressen relaterade till naturvård, bostäder, transporter och stadsutveckling. Produktivitetsökningar måste därför ofta uppnås inom befintliga platser. Om BLG kan utvinna mer produktion från samma område genom en ny layout, kortare avstånd och konsolidering av tidigare separata funktioner, kommer platsens operativa kapitalproduktivitet att öka.
Det centrala logistikområdet på cirka 4 500 kvadratmeter kommer att utformas för att möjliggöra att verkstadsprocesser och lyftplattformar kan arrangeras enligt kundens krav. Denna flexibilitet är mer än bara en strukturell detalj. Bilindustrin genomgår djupgående förändringar, vilket kräver samtidig hantering av förbränningsmotorer, elfordon, olika programvaruversioner, nya tillverkare och regionalt varierande utrustningskrav. En styv, fast byggnad kan snabbt bli otillräcklig på grund av förändrade fordonstyper eller processkrav. Däremot minskar ett modulärt organiserat utrymme risken för att byggnaden blir tekniskt föråldrad innan dess ekonomiska avskrivning är fullbordad.
Den cirka 1 900 kvadratmeter stora entresolplanen, som inrymmer kontor och sociala utrymmen, är också ekonomiskt betydelsefull. Modern logistik fortsätter att kräva arbetskraft, även i takt med att automatiseringen ökar. Bra pausrum, omklädningsrum och administrativa utrymmen påverkar en plats attraktivitet för anställda och påverkar därmed indirekt frånvaro, personalomsättning och produktivitet. Särskilt i storstadsområden med en stram arbetsmarknad blir arbetsmiljöns kvalitet en konkurrensfaktor. Ett lager som bara optimerar fordonsrörelser men ignorerar de anställdas behov skulle därför vara ofullständigt planerat.
Rymdeffektivitet ersätter dyr expansion
Hamburg-investeringen exemplifierar varför brownfield-projekt ofta har en annan logik för avkastning på investeringen än nybyggnation på obebyggd mark. En befintlig plats har redan kundrelationer, transportinfrastruktur, drifttillstånd, teknisk expertis och etablerade processer. Detta minskar risken för marknadsinträde. Samtidigt är ombyggnad medan driften pågår komplex. Byggnadsarbetet får inte i onödan störa fordonsflödet, säkerhetskrav måste uppfyllas och befintliga strukturer måste integreras. Ett till synes mindre projekt kan därför vara mer driftskrävande än ett lager på en obebyggd tomt.
Avkastningen på investeringen i Hamburg förväntas komma från flera källor. Kortare avstånd minskar restider och interna transportkostnader. Sammanslagning av tekniska tjänster förbättrar utnyttjandet av personal och utrustning. Ytterligare tjänster ökar intäkterna per bearbetat fordon. Bättre utrymmesutnyttjande kan möjliggöra högre genomströmning utan att kräva proportionellt mer mark. Slutligen stärker en moderniserad infrastruktur företagets förhandlingsposition för långsiktiga kundkontrakt.
Avgörande är att dessa effekter inte sker automatiskt. Ett nytt lager genererar initialt avskrivningar, finansieringskostnader och ytterligare fasta kostnader. Huruvida investeringen är ekonomiskt lönsam beror på kapacitetsutnyttjande, processdisciplin, orderpriser och utvecklingen av fordonshantering. Den tyska och europeiska bilindustrin är under press från svag efterfrågan på vissa marknader, höga kostnader, handelspolitisk osäkerhet och uppkomsten av kinesiska tillverkare. En terminaloperatör kan inte kontrollera dessa risker. De kan dock utforma sin infrastruktur tillräckligt flexibelt för att betjäna både etablerade tillverkare och nya marknadsaktörer.
Blandningen av import- och exportflöden kan ha en stabiliserande effekt. Hamburgterminalen är ansluten till väg, järnväg och vattenvägar och betjänar bland annat närsjöfart och omlastningstrafik till Storbritannien, Skandinavien och Medelhavet. Sådan multimodal integration erbjuder flera alternativ om enskilda rutter störs, blir dyrare eller omdirigeras. Multimodalitet är dock bara en verklig fördel om tidtabeller, omlastningsteknik, dataflöden och kapacitet är tillförlitligt samordnade. Enbart förekomsten av flera transportsätt garanterar inte en motståndskraftig leveranskedja.
Denna investering kan också ses som ett svar på den växande komplexiteten hos färdiga fordon. Bilar är högvärdiga, programvaruintensiva produkter med känsliga ytor, batterisystem och många konfigurationsalternativ. Skador, felkonfigurationer eller försenad omarbetning resulterar i höga kostnader. Ju närmare inspektion och omarbetning sker vid leveranstillfället, desto snabbare kan problem identifieras och lösas. Detta minskar onödiga transporter till externa verkstäder och kan förkorta tiden till leverans.
Hållbarhet blir en fråga om driftskostnader
Det planerade solcellssystemet med en toppeffekt på cirka 749 kilowatt, det gröna taket som täcker cirka 1 900 kvadratmeter och den eftersträvade DGNB Gold-certifieringen är inte bara kommunikationsverktyg. De påverkar driftskostnader, tillstånd, finansieringsvillkor samt fastighetens långsiktiga uthyrning och användbarhet. En betydande del av den genererade solenergin kommer att användas direkt på plats, inklusive för driftsprocesser och laddning av fordon som bilar eller lastbilar. Egenförbrukning är ofta mer ekonomiskt attraktivt än att mata in all genererad el i elnätet eftersom det delvis kompenserar för elkostnader och nätavgifter.
Systemets ekonomiska bärkraft beror fortfarande på lastprofil, egenförbrukningsgrad, investeringskostnader, underhåll, elpriser och potentiell lagringsintegration. Fordonslogistik har fördelen att många aktiviteter sker under dagen och därför kan anpassas relativt väl till solenergiproduktion. Samtidigt kan måleriverkstäder, biltvättar, verkstäder och laddningsinfrastruktur orsaka höga toppbelastningar. Intelligent energihantering är därför viktigare än enbart den installerade kapaciteten.
Gröna tak och hållbarhetscertifiering genererar också fördelar som inte helt kan fångas upp med en enkel amorteringsberäkning. Gröna tak kan hålla regnvatten, minska värmetillförseln och förbättra motståndskraften mot kraftigt regn. Certifierade byggnader kan erbjuda fördelar för banker, försäkringsbolag, myndigheter och internationella kunder. Omvänt medför de också ytterligare planerings-, dokumentations- och byggkostnader. Därför ligger det ekonomiska värdet främst i att minska långsiktiga risker och inte nödvändigtvis i en kortsiktig ökning av avkastningen.
Ur ett strategiskt perspektiv är kombinationen av processoptimering och hållbarhet mer övertygande än en rent symbolisk grön nybyggnad. Det mest ekologiskt sunda området är ofta det som inte kräver ytterligare tätning. När befintliga hamnområden används mer produktivt, moderniseras tekniskt och förbättras vad gäller energieffektivitet, kombineras konkurrenskraft med resurseffektivitet. Hamburg-investeringen är därför mindre spektakulär än en helt ny terminal, men potentiellt mer robust eftersom den åtgärdar specifika flaskhalsar i en befintlig affärsmodell.
Taloja håller på att bli en satsning på mark och tillstånd
Lloyds Realty Developers projekt i Taloja följer en fundamentalt annorlunda logik. Planen är att initialt investera i ett projekt på cirka 99 tunnland, vilket ungefär motsvarar 40 hektar. Det finns också potential att sammanlagt investera ytterligare 32 tunnland, vilket potentiellt kan öka den totala ytan till cirka 53 hektar. Lloyds Realty Developers avser att förvärva en 51-procentig andel i Calculus Logistech för 60 crore rupier och tillhandahålla upp till 242 crore rupier i strukturerad, säkerställd skuldfinansiering. Detta motsvarar ett totalt planerat finansiellt åtagande på upp till 302 crore rupier, eller 3,02 miljarder rupier.
För tysktalande läsare kan det indiska numeriska systemet lätt vara förvirrande. En crore är lika med tio miljoner. Den nämnda investeringsstrukturen omfattar således 600 miljoner rupier för förvärv av aktier och upp till 2,42 miljarder rupier för markkonsolidering och myndighetsgodkännanden. Företaget anger en potentiell intäkt på mer än 1 250 crore rupier, eller över 12,5 miljarder rupier, inom cirka tre till fyra år. Denna siffra är dock varken en förväntad vinst eller ett garanterat försäljningspris. Den beror uttryckligen på den slutliga användningen, tillståndssituationen och marknadsabsorptionen.
Det är just dessa begränsningar som definierar riskprofilen. Avtalet ingicks initialt som en icke-bindande avsiktsförklaring. Innan ekonomisk implementering krävs slutgiltiga kontrakt, due diligence-granskningar, sammanslagning av sammanhängande fastigheter och myndighetsgodkännanden. I snabbt växande storstadsområden kan sammanslagningen av ett flertal fastigheter möjliggöra betydande värdeökningar. Det kan dock också misslyckas på grund av oklara ägarstrukturer, motstridiga säljarintressen, utvecklingsproblem eller förseningar.
Taloja är i sig attraktivt eftersom det ligger i ett etablerat industriområde inom Mumbais storstadsregion. Beroende på den exakta platsen och rutten är Jawaharlal Nehru-hamnen, den framtida Navi Mumbai International Airport, Mumbai-Pune Expressway och viktiga järnvägs- och vägförbindelser inom räckhåll. Denna kombination länkar samman sjöfart, industriproduktion, urban konsumtion och regional distribution. Ett sådant navläge är värdefullt för logistikfastigheter eftersom det kan tilltala flera användargrupper och inte enbart är beroende av ett enda varuflöde.
Mark blir bara en tillgång genom användning
Det centrala konceptet i Taloja-projektet är valfrihet. Platsen skulle kunna användas som lager- och logistikpark, industrilokal eller delvis för datacenter. Vid första anblicken minskar denna flexibilitet risken: om ett segment vacklar kan ett annat bli mer attraktivt. I praktiken är dock omanvändning inte godtycklig. Logistik, industri och datacenter har olika krav på strömförsörjning, vatten, avloppsvatten, brandskydd, åtkomst, byggnadsgeometri, bullerkontroll och tillstånd. En tomt som är lämplig för lager är inte automatiskt en konkurrenskraftig datacenterplats.
Särskilt omnämnandet av datacenter bör granskas med kritisk blick. Medan boomet inom molntjänster och artificiell intelligens ökar efterfrågan på datorkapacitet, är tillgången på stora och tillförlitliga strömförsörjningar ofta den begränsande faktorn. Till detta kommer kylning, fiberoptiska anslutningar, nätverksredundans, säkerhetskrav och långa ledtider. Datacenteralternativ kan öka det upplevda värdet av en fastighet, men de bör inte i förtid behandlas som garanterad efterfrågan. Utan sund energi- och nätverksplanering förblir denna användning ett strategiskt alternativ och inte en förutsägbar källa till baslinjeintäkter.
För en logistikpark är den ekonomiska kalkylen också mer komplex än att bara jämföra markkostnader och försäljningspriser. Interna vägar, dränering, el, vatten, säkerhetsinfrastruktur, tillgång till brandkår, väntrum för lastbilar och eventuellt järnvägsförbindelser krävs. I monsunregioner är översvämningsskydd, terränghöjd och effektiv dränering avgörande. En billig tomt kan bli dyr på grund av kostsam utveckling. Omvänt kan en professionellt planerad, godkänd och sammanhängande park innebära en betydande premie jämfört med fragmenterade individuella tomter.
Lloyds verkar följa en modell där värde inte bara skapas genom byggnation och långsiktig uthyrning av färdigställda lagerlokaler. Att sälja eller hyra ut utvecklade tomter till slutanvändare är också ett alternativ. Detta gör att kapital kan flöda tillbaka snabbare än vad som skulle vara fallet med årtionden av innehav av fastigheten. Samtidigt, med en tidig försäljning, avstår utvecklaren från framtida hyreshöjningar och potentiell långsiktig värdeökning. Rätt balans beror på finansieringskostnader, marknadscykeln, risktolerans och förmågan att professionellt förvalta en fastighetsportfölj.
LTW Intralogistiklösningar

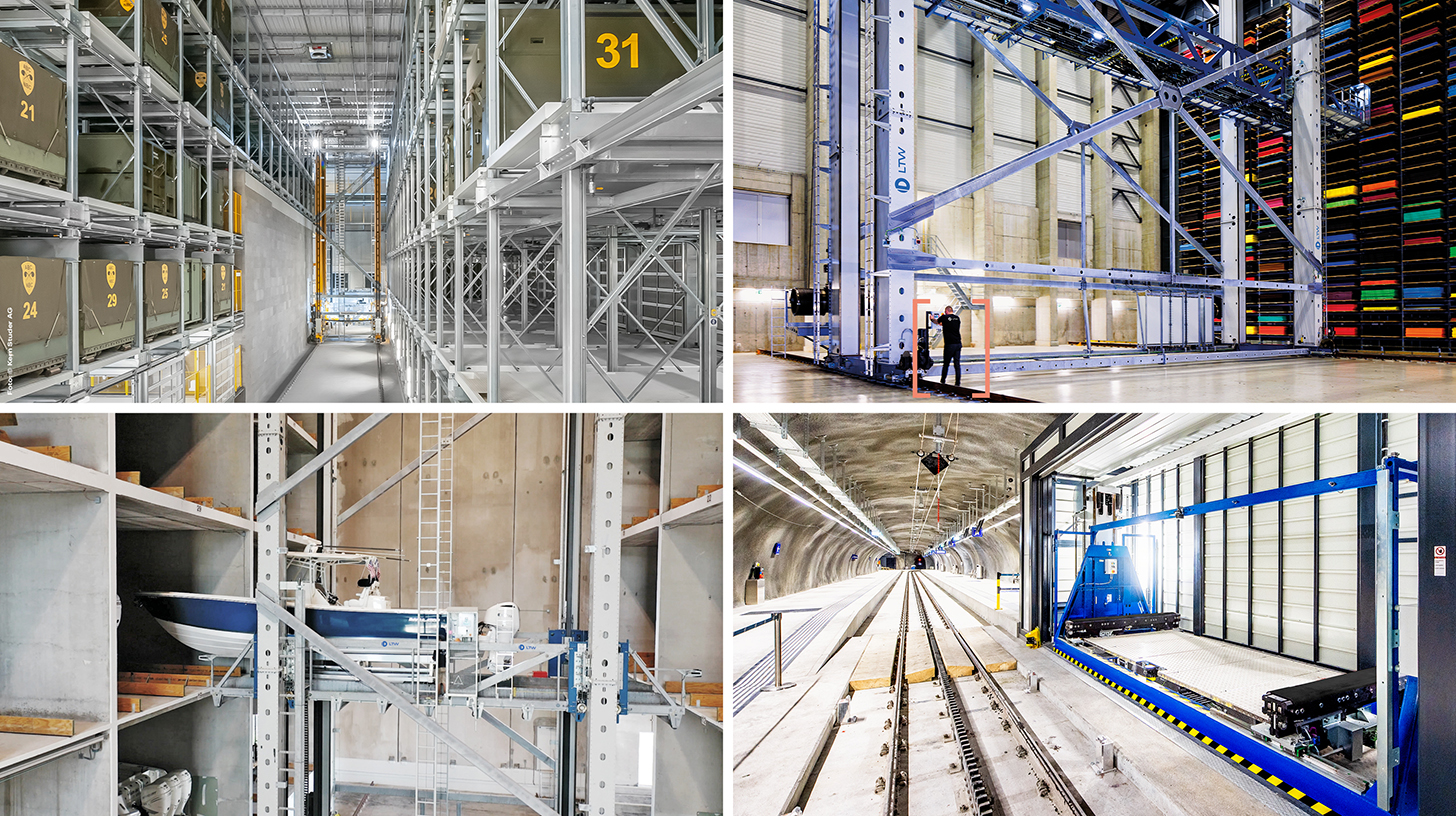
LTW Intralogistics – Flödesingenjörer - Bild: LTW Intralogistics GmbH
LTW erbjuder sina kunder inte enskilda komponenter, utan integrerade helhetslösningar. Konsultation, planering, mekaniska och elektrotekniska komponenter, styr- och automationsteknik samt programvara och service – allt är nätverksanslutet och exakt koordinerat.
Egenproduktion av nyckelkomponenter är särskilt fördelaktigt. Detta möjliggör optimal kontroll av kvalitet, leveranskedjor och gränssnitt.
LTW står för pålitlighet, transparens och samarbete. Lojalitet och ärlighet är djupt förankrade i företagets filosofi – ett handslag betyder fortfarande något här.
Relaterat till detta:
Automatisering och effektivitet i moderna logistikcenter
Indiens expansionsboom för mark kräver kvalitetsdisciplin
Taloja-projektet ger sig in på en dynamisk indisk marknad. I de åtta största städerna uppgick uthyrningen av industri- och logistikutrymmen till cirka 27,1 miljoner kvadratfot under första halvåret 2025, en ökning med 63 procent jämfört med samma period föregående år. Mer än 30 miljoner kvadratfot absorberades under andra halvåret. Tredjepartslogistikleverantörer, e-handelsföretag samt industri- och maskintekniska företag var viktiga hyresgäster. Dessa siffror visar en strukturellt växande marknad, men de rättfärdigar inte varje projekt på varje plats.
Utbudet svarar på efterfrågan. Under första halvåret 2025 tillkom cirka 16,7 miljoner kvadratmeter nya ytor, och nästan 18 miljoner under andra halvåret. Med ökande institutionellt engagemang höjs standarderna för golvbärförmåga, takhöjd, brandsäkerhet, tillgänglighet, energieffektivitet och digital byggteknik. Äldre eller dåligt anslutna hallar kan förlora konkurrenskraft trots låga hyror. För Taloja innebär detta att storleken ensam inte längre är ett unikt försäljningsargument. Parken måste imponera med sin kvalitet, möjliggöra tillförlitlighet och tillgänglighet.
Den indiska logistikmarknaden gynnas av urbanisering, växande konsumtion, produktionsflyttar, e-handel och statliga infrastrukturprogram. Samtidigt är trafikstockningar, inkonsekventa lokala tillståndsprocesser, höga markpriser och leveranskvalitet till sista milen fortfarande utmaningar. Den officiella uppskattningen av de indiska logistikkostnaderna på 7,97 procent av BNP är betydligt lägre än det länge hållna antagandet på 13 till 14 procent. Detta illustrerar hur försiktigt anspråk på den gemensamma marknaden måste behandlas. Även förbättrade mätningar eliminerar inte all logistisk ineffektivitet. Avsevärda skillnader mellan regioner, transportsätt, branscher och företagsstorlekar kvarstår.
För Lloyds representerar projektet en diversifiering från befintliga verksamheter inom teknologi, metaller och relaterade sektorer. Diversifiering kan skapa synergier, till exempel genom branschkontakter, projektexpertis och tillgång till kapital. Det kan dock också överbelasta förvaltningsresurserna. Fastighetsutveckling kräver andra färdigheter än handel eller tillverkning: lokal platskännedom, tillståndsgivning, byggövervakning, uthyrning och långsiktig tillgångsförvaltning. Att komma in på marknaden genom en majoritetsandel i en lokal utvecklare kan minska detta gap, men det eliminerar det inte.
Den angivna tidslinjen är ambitiös. Markaggregering planeras ske inom nio månader efter undertecknandet av bindande kontrakt; försäljning eller uthyrning av utvecklade fastigheter är planerad att ske cirka 24 månader efter aggregeringen. Även måttliga förseningar kan avsevärt minska projektets avkastning, eftersom räntebetalningar fortsätter att ackumuleras medan intäkter erhålls senare. Med en investering som till stor del finansieras genom strukturerad skuld blir säkerheter, prioritet av fordringar och återbetalningsvillkor särskilt viktiga. Den offentligt angivna intäktspotentialen bör därför alltid beaktas i samband med tids-, kostnads- och tillståndsrisker.
Kolkata visar på ankarhyresgästens kraft
Amazonprojektet i Kolkata representerar en tredje utvecklingsmodell. Företaget har hyrt ett specialdesignat logistikutrymme i Oswal Logistics Park. Den ursprungliga engelskspråkiga rapporten hänvisar till 6 lakh kvadratfot. Detta motsvarar 600 000 kvadratfot, inte sex miljoner kvadratfot. Detta motsvarar cirka 55 700 kvadratmeter. Denna vanliga feltolkning ökar projektets storlek tiofaldigt och behöver därför korrigeras.
Anläggningen kommer att ha en yta på cirka 400 000 kvadratfot och en mezzaninyta på cirka 200 000 kvadratfot. Överlämning förväntas mellan 2027 och 2028. Den avtalade månadshyran är cirka 32 rupier per kvadratfot. Baserat på denna beräkning, och med beaktande av hela 600 000 kvadratfot, är bashyran cirka 19,2 miljoner rupier per månad och 230,4 miljoner rupier per år. Denna förenklade beräkning inkluderar inte hyreshöjningar, hyresfria perioder, driftskostnader, skatter, områdesavgränsningar eller andra avtalsklausuler och är därför endast en uppskattning.
Hyran ligger över de vanliga begärda priserna för viktiga lagerkorridorer i Kolkata, vilka i slutet av 2025 låg ungefär mellan 19 och 23 rupier per kvadratfot och månad. Detta motsvarar en premie på cirka 39 till 68 procent. Detta betyder inte nödvändigtvis att Amazon fick en dålig affär. Ett byggprojekt inkluderar ofta kostnader för specialdesignad teknik, högre byggkvalitet, automationsförberedelser, speciella säkerhetskrav, mezzaninutrymme och långsiktig tillgänglighet. Dessutom kan den exakta mikroplatsen, hyrestiden och överlämningsskyldigheterna avsevärt påverka priset.
Amazon betalar inte bara för det fysiska utrymme de upptar. Företaget säkrar också kapacitet, processdesign och hastighet. Ett modernt distributionscenter måste sömlöst integrera mottagning, lagring, orderplockning, packning, sortering, returer och överlämning till leveranspartners i hög takt. Mezzaninnivåer ökar den användbara processytan utan att proportionellt förstora fastigheten. Automation kan öka genomströmningen men kräver lämpliga golv, strömförsörjning, brandsäkerhetskoncept, dataanslutning och exakta byggnadsdimensioner.
Anpassade skift, möjligheter och risker
För byggherren är en större hyresgäst med ett långsiktigt åtagande attraktiv eftersom det minskar uthyrningsrisken före färdigställande och kan underlätta finansiering. Banker ser generellt sett mer positivt på en kreditvärdig ankarhyresgäst än på en spekulativt uppförd byggnad utan hyresgäst. Hyresavtalet kan därmed indirekt bli ett finansieringsinstrument. Samtidigt skapar detta en koncentrationsrisk: Om byggnaden är starkt anpassad till en enda hyresgäst kan en efterföljande återuthyrning bli dyr eller svår.
För Amazon erbjuder den skräddarsydda metoden fördelen att platsen kan anpassas till sin egen leveranskedja utan att företaget självt behöver utveckla marken och binda kapital i fastigheter långsiktigt. Detta förbättrar kapitalflexibiliteten. Nackdelen är ett långsiktigt åtagande till fasta kostnader. Om efterfrågetillväxten avtar, tekniken förändras eller nätverken omstruktureras kvarstår leasingskyldigheten. Att välja en plats för ett så stort centrum är därför en satsning på regionens långsiktiga betydelse.
Kolkata är den ekonomiska porten till Östindien och betjänar inte bara metropolen utan även stora delar av Västbengalen och angränsande regioner. Staden kan fungera som ett distributionscentrum för en stor konsumentmarknad, men den lider av infrastrukturella flaskhalsar och varierande kvalitet på sina lagerkorridorer. Stora e-handelscentrum fungerar särskilt bra när de är anslutna till mindre sorterings- och leveransstationer. Ett distributionscenter ensamt garanterar därför inte snabb leverans till sista milen. Det måste integreras i ett nivåindelat nätverk av långdistanstransporter, regional sortering och lokal leverans.
Marknadsdata för Kolkata illustrerar också varför enskilda siffror måste tolkas med nyans. En marknadsrapport uppskattade uthyrningsvolymen under första halvåret 2025 till cirka 3,3 miljoner kvadratfot. Andra undersökningar kom fram till siffror på 3,8 respektive 4,6 miljoner kvadratfot för hela året, och rapporterade minskningar på 9 respektive 30 procent, beroende på datakälla. Sådana skillnader uppstår på grund av olika marknadsområden, byggnadsklasser, undersökningsperioder och transaktionsdefinitioner. Den robusta slutsatsen är inte en enda, exakt siffra, utan snarare en blandad bild: Kolkata har en betydande efterfrågan, men marknaden växer inte linjärt och påverkas starkt av ett fåtal stora affärer.
Det är just därför Amazon-hyran är betydelsefull. Beroende på vilken årlig statistik som används representerar 600 000 kvadratfot cirka 13 till 16 procent av en total årlig uthyrningsvolym på 3,8 till 4,6 miljoner kvadratfot. Ett enda kontrakt kan därför synbart påverka marknaden. Det skickar en signal till utvecklare, investerare, leverantörer och konkurrerande hyresgäster. Denna signal kan utlösa ytterligare investeringar, men den medför också risken att generera ett överdrivet spekulativt utbud baserat på en enda högprofilerad affär.
Höga hyror kan vara rationella
Inom logistik är det inte den lägsta hyran som räknas; det som räknas är den lägsta totalkostnaden per levererad enhet. Byggnadshyran är bara en del av den totala kostnaden. Personal, transport, energi, förpackning, felfrekvens, returer, lager och leveranstider kan ha en betydligt större inverkan. Ett dyrare center kan vara ekonomiskt överlägset om automatisering, ett bättre läge och högre genomströmning minskar kostnaden per paket.
De överenskomna 32 rupierna per kvadratfot och månad kan därför endast bedömas i sitt sammanhang. Om byggnaden till exempel möjliggör högre sorteringsprestanda, lägre skadefrekvens och bättre utnyttjande av vertikala ytor, kan hyreshöjningen vara motiverad. Omvänt blir beräkningen problematisk om tillfartsvägar är överbelastade, strömavbrott kräver dyr reservkraft eller den regionala efterfrågan inte uppfyller förväntningarna. Kvaliteten utanför fastigheten är lika viktig som kvaliteten inuti lagret.
Den planerade överlämningen mellan 2027 och 2028 ger både planeringssäkerhet och prognosrisk. Fleråriga ledtider är vanliga för stora, kundanpassade projekt. Byggkostnader, teknik, konsumentbeteende och myndighetskrav kan dock förändras innan driftsättning. Därför måste byggherrar och hyresgäster komma överens om tydliga regler för kostnadsöverskridanden, förseningar, acceptans, tekniska specifikationer och force majeure. Ju mer komplex automationen är, desto viktigare blir den samordnade driftsättningen av byggnaden och dess tekniska system.
En annan faktor är arbetsproduktiviteten. Automatisering ersätter inte bara anställda, utan förändrar snarare deras uppgifter. Färre rent manuella rörelser behövs, samtidigt som mer tekniskt underhåll, processkontroll, dataanalys och felsökning krävs. Regioner med ett stort arbetskraftsutbud kan fortfarande uppleva brist på kvalificerade tekniker. Centrets ekonomiska framgång beror därför också på utbildning, personaltransporter, skiftplanering och arbetsmiljö.
Tre projekt och tre kapitalmodeller
I direkt jämförelse är Hamburg det mest defensiva av de tre projekten. Investeringen görs i en etablerad terminal, dess användning är definierad och infrastrukturen är på plats. Den största risken ligger i utvecklingen av fordonsmarknaden och huruvida de förväntade produktivitetsvinsterna och ytterligare intäkterna faktiskt realiseras. Kapitalet är inbäddat i en befintlig operativ kontext, vilket gör fördelarna relativt enkla att mäta.
Taloja är den mest lovande, men också den mest spekulativa, modellen. En stor, sammanhängande plats i Mumbais storstadsområde kan öka i värde om markaggregering, tillstånd och utveckling lyckas. Flexibel användning ökar potentialen men komplicerar en tydlig värdering. Den angivna försäljningsvolymen är attraktiv men bör inte förväxlas med garanterat kassaflöde. De viktigaste värdedrivarna ligger initialt utanför färdigställda byggnader: i mark, byggrätter, utveckling och förmågan att attrahera användare eller köpare.
Kolkata ligger mellan de två modellerna. Fastigheten är nybyggd, men ankarhyresgästen minskar försäljningsrisken. Detta ökar dock den tekniska specialiseringen och beroendet av en enda användare. Utvecklaren får en mer förutsägbar intäktsbas men tar på sig bygg- och överlämningsrisker. Amazon undviker ägande, förbinder sig till långsiktiga leasingbetalningar och satsar på Östindiens framtida betydelse inom sitt eget nätverk.
Tidshorisonterna skiljer sig också åt. Hamburg siktar på driftsättning i september 2027 och långsiktig förbättring av pågående processer. Taloja planerar att initialt samla fastigheterna och sedan marknadsföra de utvecklade ytorna inom cirka två år; förseningar där kommer att direkt påverka finansiering och kapitalomsättning. Kolkata är planerad att överlämnas mellan 2027 och 2028 och är sannolikt inriktad på ett långsiktigt hyresavtal. Fokus sträcker sig således från operativ effektivitet och projektutveckling till långsiktigt säkrad fastighetsavkastning.
Hamnar håller på att bli industriella serviceplattformar
Dessa exempel visar att gränserna mellan hamn, lager, industri och digital infrastruktur suddas ut. I Hamburgs hamn flyttas fordon inte bara utan bearbetas även tekniskt. I Taloja är en enda tomt utformad för att rymma logistik, industri eller datacenter, beroende på efterfrågan. I Kolkata planeras ett lager som en automatiserad del av ett digitalt handelsnätverk. Logistikfastigheter tar därmed över funktioner som tidigare var rumsligt och organisatoriskt separerade.
Denna integration kan minska kostnaderna, men den skapar också nya beroenden. När många processer är koncentrerade till en plats ökar dess betydelse för hela leveranskedjan. Ett strömavbrott, översvämning, cyberattack, brand eller trafikstockning kan då få större påverkan. Motståndskraft kräver därför redundanser, beredskapsplaner, alternativa vägar och en noggrann separation av kritiska system. Maximal effektivitet utan säkerhetsmarginaler kan vara billigt på kort sikt, men kostsamt på lång sikt.
Hamnar och logistikparker utvecklas också till energihubbar. Solceller, laddningsinfrastruktur, batterilagring och potentiellt vätgasanläggningar blir integrerade delar av fastighetskonceptet. Energi är redan den centrala flaskhalsen för datacenter, och dess betydelse ökar för e-handel och fordonsanläggningar med elektrifiering och automatisering. I framtiden kan en tillgänglig nätanslutning vara mer värdefull än ytterligare mark. Utvecklare som bara överväger energi efter att ha säkrat mark riskerar åratal av förseningar eller permanent begränsad utvecklingspotential.
Även data blir en del av infrastrukturen. Fordon, paket, containrar, grindar, laddstationer och arbetsstationer genererar kontinuerligt information. Ett modernt lager måste kunna samla in dessa data och ansluta dem till kund-, transport- och tullsystem. Detta ökar produktiviteten, men samtidigt höjer det ribban för cybersäkerhet och systemkompatibilitet. En byggnad med dålig digital infrastruktur kan bli ekonomiskt föråldrad, även om dess tak, väggar och golv fortfarande skulle kunna användas i årtionden.
Lägesfördelen uppstår från nätverket
Läget är fortfarande den viktigaste värdefaktorn, men det bör inte enbart förstås som avstånd på en karta. Tillförlitliga restider, flaskhalsrisker, vägtullar, viktbegränsningar, brohöjder, järnvägskapacitet, hamntillgång och tillgänglighet för anställda är avgörande. Taloja kan ligga geografiskt nära hamnen, flygplatsen och motorvägen; dess faktiska fördel beror på hur snabbt och förutsägbart dessa destinationer kan nås. Detsamma gäller Kolkata och Hamburg.
Nätverkseffekter uppstår när många kompletterande aktörer samlas på en plats. Speditörer, verkstäder, tullombud, förpackningsföretag, bemanningsföretag och teknikleverantörer minskar sök- och samordningskostnader. Detta gör etablerade logistikkluster motståndskraftiga och gör det svårare för nya platser att konkurrera. Taloja drar nytta av en befintlig industriell miljö, Hamburg av ett etablerat hamnkluster och Kolkata av sin roll som ett regionalt handelscentrum.
Samtidigt kan klusterbildning öka markpriser, löner och trafikstockningar. Framgångsrika platser riskerar att hämmas av sin egen tillväxt. Nya logistikparker måste därför inte bara bygga lager utan också beakta offentlig och privat infrastruktur tillsammans. Lastbilsparkering, personaltrafik, dränering, säkerhetstjänster och lokal acceptans är inte sekundära faktorer. Om dessa faktorer försummas flyttar fastigheten kostnaderna till omgivande områden och provocerar fram motstånd från myndigheter.
De viktigaste prestationsindikatorerna finns inom företaget
Investeringsbelopp, area och nominell hyra är otillräckliga för att utvärdera sådana projekt. I Hamburg är genomströmning per hektar, handläggningstid per fordon, andelen tjänster med högre värde, energiförbrukning och verkstadsutnyttjande avgörande. Endast dessa nyckeltal visar om den aviserade utrymmesoptimeringen kommer att vara ekonomiskt effektiv. En vacker, certifierad byggnad utan tillräckliga beställningar skulle vara ett misslyckande.
I Taloja är andra faktorer initialt avgörande: kostnad per aggregerad areal, tillståndstid, utvecklingskostnader, förhyrningsgrad, försäljningspriser för bebyggda tomter och finansieringskostnader. Senare kommer lagerbeläggning, hyresintäkter och driftskostnader att läggas till. Särskilt viktig är skillnaden mellan bruttointäktspotential och Lloyds faktiska vinst efter mark, finansiering, byggnation, skatter och partneraktier.
För Kolkata är hyreskostnader per paket, genomströmning per timme, lageromsättningshastighet, automatiseringsnivå, personalkostnader, leveranstid och returfrekvens mer betydelsefulla än enbart lagerstorlek. De 600 000 kvadratfotorna är bara en fördel om utrymmet används produktivt. Överdimensionering binder kapital och ökar de fasta kostnaderna, medan underdimensionering skapar flaskhalsar och kräver ytterligare extern lagring. Rätt kapacitet beror på toppbelastningar, säsongsmönster och förmågan att överföra volym mellan platser.
Hållbarhetsindikatorer bör också vara nära anpassade till operativa behov. Installerad solcellskapacitet, certifikat och gröna tak är viktiga mätvärden, men de avslöjar lite om den faktiska effekten. Avgörande faktorer är egenförbrukad solenergi, undvikna nättoppar, energi per bearbetad enhet, vattenförbrukning, markförsegling och livscykelkostnader. Marknaden går därmed från symboliska, isolerade mått till mätbar operativ prestanda.
Det tydliga perspektivet: Kvalitet slår kvadratmeter
De tre projekten pekar på ett tydligt men nyanserat perspektiv. Efterfrågan på logistikutrymmen stöds fortfarande strukturellt av e-handel, urbana leveranser, industriell omstrukturering och önskan om mer motståndskraftiga leveranskedjor. Trots detta är inte varje nytt lager automatiskt en bra investering. Efter de extraordinära pandemiåren har många internationella logistikfastighetsmarknader normaliserats; stigande vakansgrader och tillfälliga hyresnedgångar har visat att även detta segment är cykliskt.
Värde kommer i allt högre grad att genereras av kvalitet snarare än ren storlek. Hamburg fokuserar på högre förädlingsvärde och ökad markproduktivitet. Taloja måste bevisa att en stor tomt kan omvandlas till en godkänd, utvecklad och eftertraktad plats. Kolkata måste visa att en dyr, specialdesignad fastighet faktiskt minskar kostnaderna per order och stöder regional expansion. I alla tre fallen är det företagets prestanda, inte dess arkitektoniska skala, som avgör avkastningen på investeringen.
För hamnoperatörer och kommuner innebär detta att markanvändningspolitiken måste kopplas till industri-, energi- och transportpolitiken. För byggherrar blir möjligheten att tidigt integrera energianslutningar, tillstånd, datainfrastruktur och användarkrav allt viktigare. Hyresgäster behöver en omfattande kostnadsanalys som inte bara beaktar hyra utan även transporter, personal, lager, risker för konkurs och hastighet. För investerare är det avgörande att skilja mellan garanterat kassaflöde, operativ effektivitet och spekulativt markvärde.
Hamburg, Taloja och Kolkata representerar således mer än bara tre fastighetsprojekt. De markerar tre vägar genom vilka fysisk infrastruktur blir en strategisk plattform. Hamburgmodellen koncentrerar värdeskapandet inom en befintlig hamn. Talojamodellen omvandlar mark och tillstånd till ett utvecklingsalternativ. Kolkatamodellen översätter digital efterfrågan till en långsiktig, automatiserbar driftsfastighet. Att förstå dessa skillnader avslöjar varför den viktigaste frågan inte är hur många kvadratmeter som byggs. Det som spelar roll är den ekonomiska funktion som varje kvadratmeter faktiskt fyller inom nätverket.
Konsulttjänster - Planering - Implementering

Konrad Wolfenstein
Jag skulle gärna fungera som din personliga rådgivare.
Du kan kontakta mig på wolfenstein∂xpert.digital eller
Ring mig bara på +49 7348 4088 965 .
Dina intralogistikexperter

Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här: