

Logistikcenter i investeringsvansinne: Kylkedjor och automatisering – Logistikbranschens nya utmaningar
Xpert-förhandsversion

Available in 27 languages 📢
Föredra Xpert.Digital på GoogleⓘPublicerad den: 27 september 2026 / Uppdaterad den: 27 september 2026 – Författare: Konrad Wolfenstein
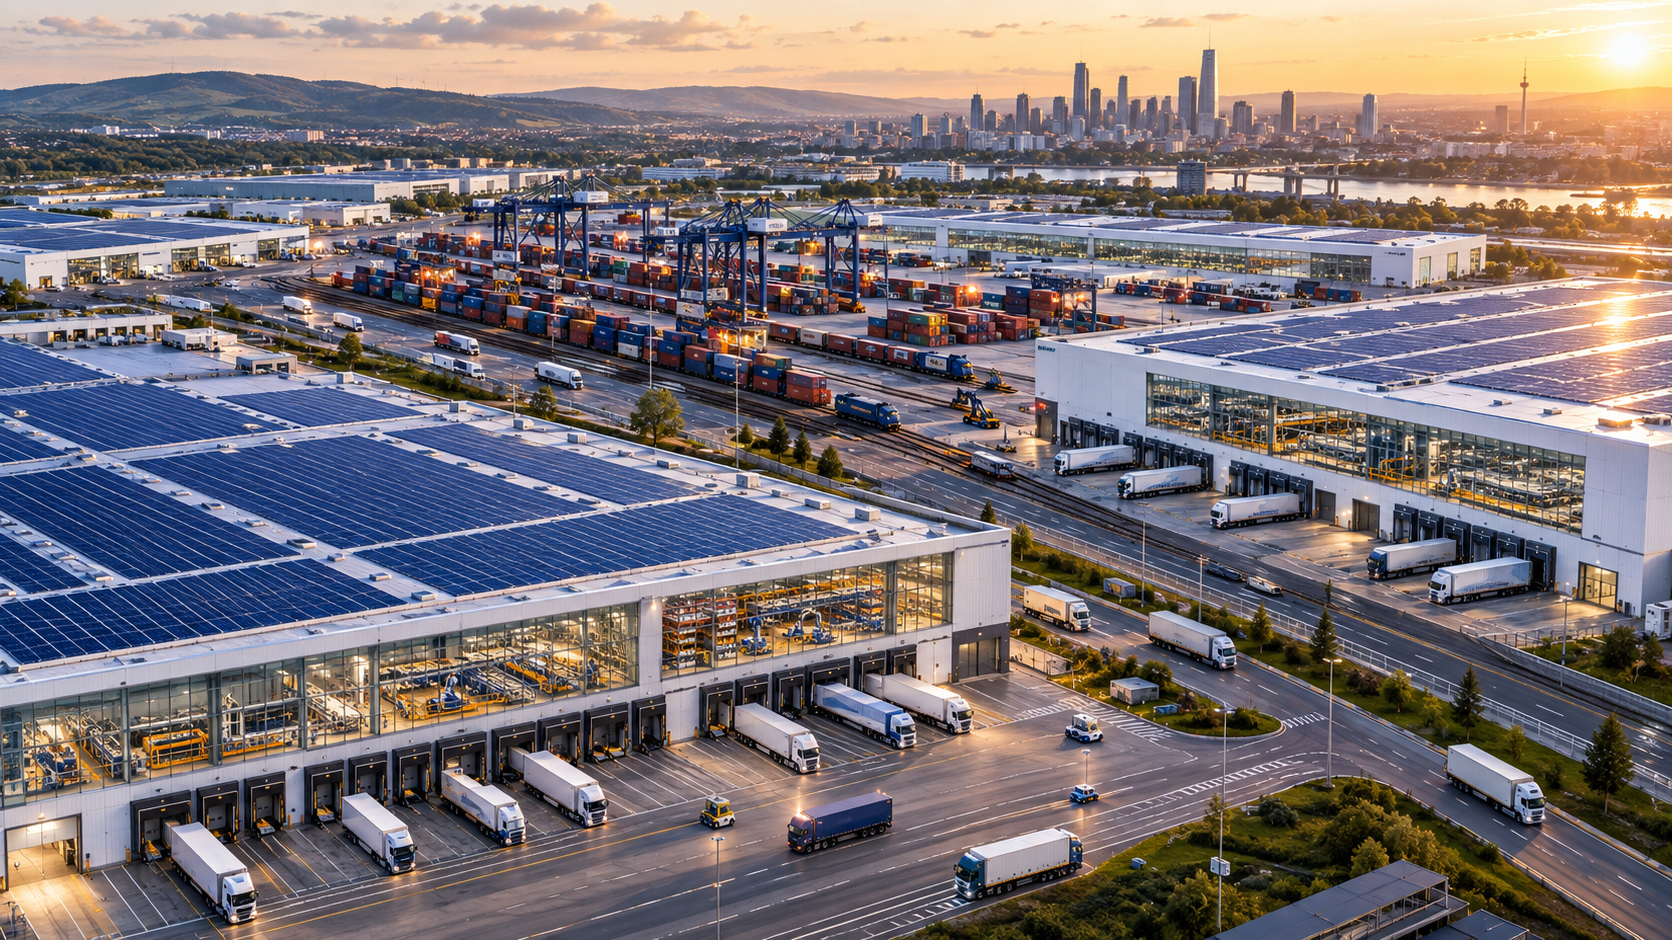
Logistikcenter i investeringsvansinne: Kylkedjor och automatisering – Logistikbranschens nya utmaningar – Kreativ bild i ämnet, med AI: Xpert.Digital
Hur logistikcenter formar framtiden för handel och produktion
Logistikfastighetsboomen: risker, möjligheter och det nya beroendet
Utvecklingen av lager: Från lagring till kritisk infrastruktur
Den globala boomen inom logistikcenter är inte bara ett övergående fenomen, utan återspeglar djupgående förändringar i produktion, handel och konsumtion. Drivna av den snabba ökningen av e-handel, ytterligare accelererad av pandemin och geopolitiska spänningar, flödar kapital till en mängd olika logistikfastigheter – inklusive distributionscentraler, distributionsanläggningar och kyllager. Dessa anläggningar har förvandlats från passiva lagringsplatser till kritiska nav i den globala ekonomin, vilket avgör hur snabbt varor flödar, hur lättillgängliga de är och hur motståndskraftiga leveranskedjor kan vara inför störningar.
Den ekonomiska betydelsen av moderna logistikcenter kan inte underskattas. De konsoliderar inte bara lager och data, utan även energi och arbetskraft på en plats, vilket avsevärt ökar effektiviteten och anpassningsförmågan hos varuflöden. Denna boom medför dock också utmaningar. Medan företag strävar efter att diversifiera sina beroenden och stärka sin motståndskraft, koncentrerar de samtidigt sin ökande operativa betydelse i mycket komplexa och ofta sårbara storskaliga anläggningar. I detta dynamiska och ständigt föränderliga landskap är den centrala frågan vilken typ av logistikkapacitet som skapas, var och om dessa investeringar verkligen leder till robusta nätverk eller bara skapar nya beroenden.
Världen bygger sig själv för att vara motståndskraftig – och genom att göra det kan den cementera sitt nästa beroende
Från lager till kritisk infrastruktur
Den globala expansionen av logistikcenter är mycket mer än en fastighetscykel. Det är det byggda svaret på en djupgående omvandling av produktion, handel och konsumtion. Sedan e-handelns uppgång, accelererad av pandemin, geopolitiska konflikter, handelshinder och den ökande sårbarheten hos globala leveranskedjor, har kapital flödat in i distributionscenter, distributionsanläggningar, kyllager och intermodala omlastningsnav. Dessa byggnader är inte längre passiva lagringsplatser. De tar över funktioner som tidigare var fördelade mellan butiker, fabrikslager, grossister och regionala depåer.
Detta förändrar också deras ekonomiska betydelse. Ett modernt logistikcenter konsoliderar lager, data, energi, teknik och arbetskraft på en plats. Det spelar en avgörande roll för att avgöra om produktionslinjerna kan fortsätta att fungera, läkemedel förblir tillgängliga, livsmedelskedjor fungerar och onlinebeställningar kan levereras inom några timmar. Lagret blir en fysisk plattform för den digitala ekonomin. Dess värde mäts därför inte bara i kvadratmeter eller hyresintäkter, utan också i hastigheten, tillförlitligheten och anpassningsförmågan hos det varuflöde det möjliggör.
Denna boom innehåller dock en inneboende motsägelse. Företag bygger ytterligare kapacitet för att bli mindre sårbara, men genom att göra det koncentrerar de alltmer sin operativa betydelse till mycket komplexa, storskaliga anläggningar. De ersätter delvis beroenden av knapp arbetskraft med beroenden av elektricitet, programvara, robotteknik, halvledare och specialiserade underhållstjänster. Den avgörande ekonomiska frågan är därför inte om världen behöver mer logistikutrymme. Den avgörande frågan är vilken typ av kapacitet som skapas, var den byggs och om dessa investeringar faktiskt skapar robusta nätverk eller bara producerar nya systemiska flaskhalsar.
En marknad, många motstridiga storlekar
Storleken på den globala logistikfastighetsmarknaden kan inte beskrivas med en enda, tillförlitlig siffra. Beroende på vilken definition som används inkluderar studierna endast projektutvecklingar och transaktioner, årliga hyres- och förvaltningsintäkter, värdet av moderna lagerlokaler eller hela portföljen inklusive mark och äldre industriområden. Följaktligen varierar uppskattningarna för 2025 från betydligt mindre än 200 miljarder dollar till långt över 1 biljon dollar. Detta intervall är inte ett mindre statistiskt fel, utan snarare resultatet av olika definitioner.
För en ekonomisk analys är den mest spektakulära marknadssiffran därför mindre relevant än prognosernas allmänna riktning. De flesta studier förväntar sig nominella årliga tillväxttakter i mitten till höga ensiffriga tal fram till början av 2030-talet. För mer snävt definierade segment av modern logistikfastighet ligger många prognoser runt sex till åtta procent. För lagerautomation, robotik och orkestreringsprogramvara är de förväntade takterna ibland betydligt högre. Byggnadsytan växer således långsammare än det installerade tekniska värdet per kvadratmeter.
Termen "biljondollarboom" är ändå berättigad om man betraktar mer än bara de årliga intäkterna för ett snävt definierat fastighetssegment. Mark, lager, transportförbindelser, transportbandsteknik, robotteknik, energiinfrastruktur, programvara, kylning och finansiering av långsiktiga portföljer bildar tillsammans ett investeringssystem av enorma proportioner. Till detta kommer indirekta utgifter för vägar, järnvägsförbindelser, transformatorstationer, datalänkar och kommunal infrastruktur. Den verkliga megatrenden ligger därför inte i en specifik marknadsprognos, utan i den ihållande förskjutningen av kapital till den fysiska och digitala infrastrukturen för varudistribution.
Näthandel som en säljmaskin
E-handel är fortfarande den mest synliga strukturella drivkraften. En traditionell detaljhandelskedja lagrar stora mängder i ett fåtal distributionscentraler och använder sina filialer som ytterligare lager-, display- och överlämningsställen. Inom näthandeln, å andra sidan, måste varje vara individuellt lokaliseras, plockas, packas, sorteras och skickas till en specifik adress. Detta skapar också ytterligare utrymmesbehov för returer, förpackningsmaterial, kvalitetskontroll, renovering och samtidig drift av olika försäljningskanaler.
En vanlig tumregel är att en ytterligare miljard dollar i onlineförsäljning kan kräva cirka 1 till 1,25 miljoner kvadratfot distributionsyta. Detta motsvarar ungefär 93 000 till 116 000 kvadratmeter. Detta mått härrör från en specifik marknadsmiljö och bör inte tillämpas mekaniskt på varje land, bransch eller år. Automation, högre byggnader, tätare lagring och förbättrad lagerhantering minskar utrymmesbehovet per enhet. Samtidigt ökar kortare leveranstider och en större variation av produkter behovet av decentraliserat lager. Därför beskriver denna tumregel främst storleksordningen för relationen, inte dess exakta framtid.
Den mest betydande påverkan på detaljhandelsyta genereras inte längre nödvändigtvis av enbart online-återförsäljare. Många traditionella återförsäljare bygger omnikanalnätverk som kopplar samman butiker, centrallager, regionala distributionscenter och upphämtningsställen. Detta suddar ut gränserna mellan fysisk butik och e-handel. En beställning kan börja i ett stort lager, monteras i en butik, bearbetas på en urban mikrohubb och, om den returneras, inspekteras i en specialiserad returcentral. Ju fler löften återförsäljare ger sina kunder, desto mer komplext och kapitalintensivt blir det underliggande nätverket.
Leveranser samma dag och nästa dag förvärrar denna logik. Snabbhet kan inte uppnås enbart genom att använda snabbare fordon. Varor måste redan finnas nära efterfrågepunkten. Detta leder till en hierarki av stora nationella centra, regionala anläggningar och mindre platser i storstadsområden. Medan stora lager erbjuder stordriftsfördelar är utrymme närmare städer knappt och dyrt. Därför optimerar företag inte längre bara transportkostnader eller lagerhyror, utan ett helt system som omfattar leveranstid, lager, returer, personal, energi och servicekvalitet.
Motståndskraft kommer till ett pris
Pandemin och de efterföljande störningarna har inte avskaffat den länge dominerande just-in-time-principen, men de har mildrat den. Företag försöker nu kombinera effektivitet med ytterligare buffertar. Kritiska komponenter anskaffas allt oftare i duplikat, säkerhetslagren ökar inom utvalda produktgrupper och produktions- och distributionsnätverk organiseras mer regionalt. Just-in-time blir inte automatiskt just-in-case. Snarare framträder en segmenterad modell: knappa eller strategiska varor lagerhålls i större mängder och ges alternativa leveransvägar, medan standardiserade och lättillgängliga produkter fortsätter att hanteras så sparsamt som möjligt.
Ytterligare lager binder kapital. Det medför finansieringskostnader, försäkringskostnader, svinn, förstörelse och risk för teknisk föråldring. För snabbomsättande elektronik kan en stor buffert vara mer ekonomiskt farlig än en kortsiktig leveransbrist. Men för läkemedel, reservdelar eller mellanprodukter utan omedelbara alternativ kan samma lager förhindra fabriksnedstängningar eller leveranskriser. Motståndskraft handlar därför inte om att maximera lagernivåer, utan snarare om den ekonomiskt sunda förmågan att absorbera störningar och omorganisera.
Nearshoring och friendshoring ökar behovet av regionala logistikstrukturer. Produktionen flyttas i vissa fall närmare försäljningsmarknader eller till länder som uppfattas som mer politiskt tillförlitliga. Mexiko gynnas av sin närhet till USA, östeuropeiska länder av deras integration i EU:s inre marknad, och Vietnam och andra sydostasiatiska platser av diversifiering utanför Kina. Dessa förskjutningar förkortar individuella transportvägar men skapar nya leverantörsrelationer, gränsöverskridande trafik och mellanlagring. Regionalisering förenklar inte automatiskt en leveranskedja; ofta blir den initialt mer fragmenterad.
En fullständig omlokalisering av alla produktionssteg skulle vara extremt dyrt och skulle till och med kunna minska stabiliteten. Ekonomier som radikalt isolerar sig förlorar fördelarna med specialisering och förblir ändå sårbara för lokala naturkatastrofer, energibrist eller arbetskraftsbrist. Robusta leveranskedjor kommer mer sannolikt att uppstå ur diversifiering, transparens, alternativa vägar och betrodda partners än ur nationell självförsörjning. För logistikcenter innebär detta att det som behövs inte bara är större lager, utan flexibla nav som kan koppla samman olika leverantörer, transportsätt och försäljningskanaler.
Den nya kartan över logistik
Nordamerika är fortfarande den mest synliga scenen för storskaliga distributionsprojekt. USA har en djup konsumentmarknad, stora avstånd, ett tätt vägnät och en stark vilja bland institutionella investerare att finansiera moderna industrifastigheter. Efter pandemins extremt magra år ledde en robust byggaktivitet tillfälligt till högre vakansgrader. Under andra kvartalet 2026 sjönk dock den landsomfattande industriella vakansgraden tillbaka till ett intervall på cirka 6,5 till 7 procent, beroende på datamängden. Samtidigt accelererade markabsorptionstakten, medan färre spekulativa nybyggnationer färdigställdes. Detta tyder på en cyklisk normalisering, inte slutet på den strukturella trenden.
Inom USA förändras tillväxtmönstren. Texas, sydöstra USA, delar av mellanvästern och regioner nära den mexikanska gränsen gynnas av befolkningstillväxt, nya fabriker och nearshoring. Traditionella hamn- och gatewaymarknader är fortfarande viktiga men begränsas av höga markpriser, tillståndsproblem och trafikstockningar. Kanada kompletterar det nordamerikanska nätverket med högautomatiserade anläggningar i Ontario och växande kyl- och hälsologistikkapacitet i British Columbia. Nyckelfaktorn är inte den nationella gränsen, utan snarare en plats integration i kontinentala produktions- och konsumtionskorridorer.
Europas tillväxt är mindre spektakulär, men strukturellt mer krävande. Under första halvåret 2026 ökade vakansgraden på de tio viktigaste europeiska marknaderna igen jämfört med samma period föregående år, medan den sammanlagda vakansgraden låg drygt fem procent. Tyskland, Nederländerna, Frankrike, Spanien, Polen och Storbritannien är fortfarande viktiga marknader. Fokus flyttas dock från att maximera nybyggnation till bättre lägen, modern energiförsörjning och större potential för alternativa användningsområden. Eftersom öppna ytor är knappa och politiskt omtvistade, blir brownfield-projekt, förtätning och utbyte av föråldrade lagerlokaler allt viktigare.
Asien är inte en homogen marknad. Japan, med sina stora storstadsområden, höga servicebehov och etablerade fastighetsaktörer, erbjuder stabila förutsättningar för flervåningshus eller hyresgäster. I regioner som Hokkaido och Sapporo-området utvecklas anläggningar som kan tillgodose olika användare från detaljhandeln, tillverkningsindustrin och logistiksektorn. Kina har redan enorma lager och fokuserar alltmer på modernisering, automatisering och nätverksoptimering. I Indien och Sydostasien driver urbanisering, industriell utveckling och växande konsumentmarknader nybyggnation. Samtidigt investerar Australien i intermodala nav för att distribuera långa avstånd mer effektivt mellan väg och järnväg.
Latinamerika och Afrika är fortfarande mindre på den globala institutionella fastighetsmarknaden, men har betydande utvecklingspotential. Mexiko är redan ett specialfall på grund av amerikansk nearshoring. I Nordafrika kan närheten till Europa, konkurrenskraftiga kostnader och nya industriprojekt generera ytterligare efterfrågan. Flaskhalsen där är ofta inte själva lagret, utan kvaliteten på vägar, hamnar, tullklarering, energiförsörjning och digitala system. Logistikfastigheter uppnår sitt fulla värde först i samband med fungerande infrastruktur.
När hallen blir en fabrik
Teknologiska framsteg förändrar lagers ekonomiska funktion. Autonoma mobila robotar transporterar hyllor eller containrar, förarlösa system flyttar pallar, automatiserade smådelslager konsoliderar lager och bildstyrda robotarmar tar över ett ökande antal orderplockningsuppgifter. Övergripande finns ett mjukvarulager som omfattar lagerhantering, orderkontroll, simulering och artificiell intelligens. Detta lager avgör var varor placeras, vilka beställningar som prioriteras och om människor, transportbandssystem eller robotar utför nästa arbetssteg.
Enligt utbredda branschprognoser förväntas cirka 80 procent av lager och distributionscentraler år 2028 använda åtminstone någon form av robotteknik eller automation. Detta betyder inte att fyra av fem lager kommer att vara helt obemannade. Skannrar, automatisk sortering, röststyrd plockning, mobila robotar eller halvautomatisk förpackning uppfyller redan denna definition. Helautomatiserade system är fortfarande kapitalintensiva och är främst lämpliga för höga, relativt stabila volymer. Verkligheten kommer att bestå av hybridsystem där människor hanterar undantag, kvalitetsproblem och oförutsedda uppgifter, medan maskiner tar över standardiserade operationer.
Automation förändrar också byggnadsarkitekturen. Högre tak möjliggör större lagringstäthet, särskilt jämna och bärande golv säkerställer exakta förflyttningsvägar, ytterligare strömanslutningar försörjer robotar och laddningsinfrastruktur, och högpresterande dataanslutningar blir allt viktigare för driften. Brandskydd, underhållszoner och redundanser måste beaktas under planeringsfasen. Därför kan ett äldre lager på ett bra läge vara mindre ekonomiskt attraktivt än en ny byggnad, även om båda erbjuder samma yta.
Produktivitetsvinsterna är betydande, men inte garanterade. Ett automatiserat system kan förbättra genomströmning, noggrannhet och drifttid. Om det är dåligt utformat kan det dock bli en dyr flaskhals. Fluktuerande artikelstorlekar, oförutsägbar efterfrågan eller ofta föränderliga produktsortiment försvårar amortering. Därför bör företag inte välja maximal möjlig automatisering, utan snarare den ekonomiskt förnuftiga nivån. Modulära system och uthyrningsbar robotteknik sänker inträdesbarriärerna, medan högintegrerade storskaliga system visar sina fördelar främst med genomgående höga volymer.
Kapital söker inte utrymme, utan kvalitet
Logistikfastigheter har utvecklats från en nischmarknad till en institutionell tillgångsklass. Stora ägare och utvecklare som Prologis, Blackstone, GLP, Goodman och Segro förvaltar internationella portföljer, medan försäkringsbolag, pensionsfonder och statliga förmögenhetsfonder investerar genom aktier och specialfonder. I början av 2026 hade Prologis andelar i cirka 1,3 miljarder kvadratmeter logistikyta och utvecklingsprojekt, både ägda och förvaltade. Denna skala visar i vilken utsträckning sektorn har professionaliserats och koncentrerats.
Efter slutet av nollräntemiljön var värderingarna tvungna att justeras. Högre finansieringskostnader driver ner det pris investerare kan betala för framtida hyresintäkter. Samtidigt erbjuder moderna logistikfastigheter inflationsjusterade hyreshöjningar, långsiktig efterfrågan och, jämfört med vissa kontorsfastigheter, ett tydligare nyttjandeperspektiv. Prime-avkastningen på många etablerade europeiska marknader ligger ungefär i intervallet fyra till sex procent, även om läge, hyresavtalstid, byggnadskvalitet och finansiering starkt påverkar den faktiska avkastningen.
Den avgörande konkurrensfördelen ligger inte längre enbart i att ha största möjliga tomt. Investerare utvärderar nu närheten till befolkning och infrastruktur, tillgången på el och arbetskraft, utbyggnadsmöjligheter och energieffektivitet. En byggnad med soltak, batterilagring, effektiv uppvärmning och en pålitlig nätanslutning kan uppnå högre hyror, lägre driftskostnader och bättre finansieringsalternativ. Däremot riskerar föråldrade byggnader att kräva investeringar, möta regulatoriska restriktioner och säljas med rabatt.
Anläggningar med flera hyresgäster fördelar risken för vakans och möjliggör anpassning till varierande utrymmesbehov. Stora center med en hyresgäst kan mer effektivt anpassas till en enda användare, men skapar koncentrationsrisker. Om en dominerande online-återförsäljare eller detaljhandelsgrupp lämnar platsen kan en högspecialiserad anläggning endast hyras ut på nytt till en betydande kostnad. Därför blir anpassningsförmågan till tredjepartsanvändning ett slags försäkring mot tekniska och ekonomiska förändringar.

Expertpartner inom lagerplanering och byggnation
Innovativa metoder för temperaturkontrollerad logistik
Kylkedjor som en kapitalintensiv tillväxtnisch
Temperaturkontrollerad logistik växer av flera anledningar. Konsumenter kräver mer färska och frysta livsmedel, online-butiker kräver kontrollerade leveranser och läkemedelsindustrin transporterar känsliga biologiska läkemedel, vacciner och specialläkemedel. Till skillnad från i ett konventionellt kyllager kan ett avbrott i kylkedjan förstöra hela varornas värde eller äventyra produktsäkerheten. Redundans är därför inte en bekvämlighet, utan en integrerad del av affärsmodellen.
Kylförvaringsanläggningar är tekniskt komplexa. De kräver robust isolering, lufttäta byggnadshöljen, högpresterande kylsystem, reservkraftförsörjning och exakt temperaturövervakning. Hygienföreskrifter, olika temperaturzoner och i många fall specialiserade ställsystem måste också beaktas. Hög energiförbrukning gör elpriser och nätstabilitet till avgörande lokaliseringsfaktorer. Moderna köldmedier, värmeåtervinning och intelligent lasthantering kan minska kostnader och utsläpp, men dessa kräver ytterligare kapitalinvesteringar.
Specialisering erbjuder ett visst skydd mot ekonomiska fluktuationer eftersom livsmedel och läkemedel kan transporteras även under svagare ekonomiska perioder. Samtidigt minskar det antalet potentiella användare. En kylförvaringsanläggning kan inte bara drivas som ett vanligt lager, och tekniska fel kan orsaka exceptionellt höga kostnader. Investerare får därför en potentiell avkastningspremie men tar också på sig drifts-, energi- och regulatoriska risker, vilka är lägre med standardlogistik.
Arbete försvinner inte, det förändras
Logistikboomen skapar direkta arbetstillfällen inom lagerhållning, transport, teknik och administration, samt indirekta jobb hos byggföretag, leverantörer, underhållstjänster och lokala tjänsteleverantörer. För strukturellt svagare regioner kan ett stort logistikcenter vara en betydande arbetsgivare och skattebetalare. Effekten beror dock på graden av vertikal integration. Ett i stort sett automatiserat transitlager med få kvalificerade tjänster genererar andra regionala effekter än en anläggning med reparations-, förpacknings-, returhanterings- och ledningsfunktioner.
Automatisering minskar avsevärt repetitiva gång-, lyft- och transportuppgifter. Samtidigt ökar efterfrågan på mekatronikingenjörer, elektriker, mjukvaruspecialister, dataanalytiker och skiftledare med teknisk förståelse. Denna övergång löser inte automatiskt arbetskraftsbristen; den flyttar den bara till yrkesgrupper som redan upplever brist. Därför beror en anläggnings ekonomiska framgång i allt högre grad på kvalifikationer, underhållsorganisation och förmågan att utveckla operativ personal till tekniska roller.
Den sociala effekten är fortfarande ambivalent. Ergonomiska system kan minska fysisk belastning och ta över farliga uppgifter. Men samma data- och kontrollsystem kan mäta prestationer varje sekund, intensifiera arbetsrytmer och begränsa medarbetarnas autonomi. Produktivitet ensamt säger lite om arbetsplatsens kvalitet. Personalomsättning, frånvaro och rekryteringskostnader kan omintetgöra en del av de förväntade effektivitetsvinsterna.
Framgångsrika operatörer behandlar därför inte personalen som en kvarvarande del av ett automatiserat system. De involverar medarbetarna tidigt i processförändringar, skapar transparenta prestationsstandarder och kombinerar tekniska investeringar med utbildning. Certifieringsprogram i distributionscentraler kan öppna karriärvägar för anställda utan akademiska examina. Detta utgör en viktig hävstång för kommuner och regioner: Lokaliseringspolicyer bör inte bara beakta antalet utlysta lediga jobb, utan även kvalifikationer, ersättning och långsiktig anställningsbarhet.
Mark, elektricitet och acceptans blir alltmer en bristvara
Stora logistikcenter kräver betydande mark och genererar ytterligare trafik. På nya områden konkurrerar de med jordbruk, naturvård och bostadsutveckling. I storstadsområden möter de redan knapp mark och överbelastade vägnät. Den ekonomiska avkastningen på ett projekt kan därför vara positiv, medan dess sociala påverkan, på grund av buller, markinfiltration och infrastrukturkostnader, är betydligt mindre gynnsam.
Moderna byggnader erbjuder stora, oskuggade takytor som är lämpliga för solceller. Kombinerat med batterilagring, värmepumpar och laddningsinfrastruktur kan en byggnad täcka en del av sitt eget energibehov och generera el tillfälligt. Potentialen är särskilt hög när takkonstruktion, nätanslutning och energihantering planeras tillsammans från början. Ett soltak ensamt gör dock inte transporter klimatneutrala, och det eliminerar inte heller problemen i samband med markanvändning.
Europeiska regleringar ökar trycket på fastighetsägare. Energikraven för nya icke-bostadshus ökar, hållbarhetsrapporter kräver tillförlitliga data och EU:s taxonomi påverkar finansierings- och investeringsbeslut. För befintliga fastigheter ökar risken att förlora uthyrningsvärde och värde utan energieffektiva renoveringar. Hållbarhet förvandlas därmed från en imagefråga till en del av kapital- och driftskostnaderna.
Allmänhetens acceptans uppnås inte genom snygga visualiseringar, utan genom påvisbara lokala fördelar. Bullerskydd, gröna buffertzoner, intelligent trafikledning, järnvägsförbindelser och obligatoriska utbildningsprogram kan minska negativa effekter. Kommuner bör fullt ut beakta kostnaderna för vägar, brandkårer, dränering och nätverksutbyggnad. Ett projekt gynnar endast en plats om dess ytterligare ekonomiska fördelar överväger de resulterande samhälls- och miljökostnaderna.
Fler hallar betyder inte automatiskt mer säkerhet
Ett extra lager kan göra en leveranskedja mer robust genom att hålla kritiskt lager på en lämplig plats eller öppna upp en alternativ väg. Det kan dock också öka sårbarheten om för många varuflöden koncentreras till en enda, högautomatiserad anläggning. En brand, strömavbrott, cyberattack eller programvarufel kan då påverka en hel region. Stordriftsfördelar och motståndskraft är därför ofta i spänning.
Digitalt beroende är särskilt kritiskt. Lagerhantering, robotstyrning, transportplanering och lagerdata är nära sammanflätade. Om den centrala programvaran slutar fungera eller gränssnitten komprometteras, finns de fysiska varorna kvar, men kan inte längre lokaliseras och flyttas effektivt. Redundanta system, offline-procedurer, segmenterade nätverk och regelbundna övningar är därför lika viktiga som sprinklersystem eller reservkraft.
Energi blir också en systemfaktor. Automatiserade lager, kylrum, laddparker och datainfrastruktur ökar den elektriska anslutningskapaciteten. I regioner med begränsad nätkapacitet konkurrerar logistikcenter med fabriker, bostadsområden och datacenter. En teoretiskt idealisk plats kan vara praktiskt olämplig om nätanslutningen bara är tillgänglig år senare. Sökandet efter utrymme blir alltmer ett sökande efter garanterad el.
Motståndskraft uppstår därför genom redundans utan blind duplicering. Företag behöver alternativa leverantörer, transportvägar och driftsätt, men inte ett andra identiskt lager för varje produkt. En riskbaserad segmentering efter kritiskhet, påfyllningstid, värde, hållbarhet och utbytbarhet är mer förnuftig. Först då kan det avgöras var ytterligare lager, regionala nav eller flexibla avtal är ekonomiskt motiverade.
Projekt skickar signaler över olika branscher
Mångfalden av aktuella projekt visar att boomen inte enbart drivs av onlinehandeln. I Japan dyker flerhyresgästcenter upp även utanför de största storstadsområdena. De förlitar sig på flexibla enheter och en bred användarbas. Detta signalerar förtroende för den regionala efterfrågan och skyddar ägarna från beroendet av en enda hyresgäst. Samtidigt ger sådana byggnader mindre företag tillgång till modern infrastruktur utan att själva behöva finansiera en storskalig anläggning.
I Nordamerika investerar vårdgivare och livsmedelsgrossister i ytterligare lagrings- och kylkapacitet. Detta innebär ofta att man förvärvar befintliga byggnader och uppgraderar deras teknik. Denna strategi kan vara snabbare och mer utrymmeseffektiv än nybyggnation, men kräver en grundlig bedömning av isolering, strömförsörjning, golvlastkapacitet och utbyggnadsmöjligheter. Samtidigt visar nya storskaliga anläggningar som drivs av internationella online-återförsäljare att regional leveranshastighet fortfarande är en konkurrensfördel.
Europeiska livsmedels- och dryckesproducenter utökar produktions- och lagringsanläggningar för att kombinera tillväxt med leveranssäkerhet. I Vietnam dyker nya regionala logistikprojekt upp, som drar nytta av Sydostasiens industriella diversifiering. Australien utvecklar intermodala nav för att transportera containrar mer effektivt mellan järnväg och väg. Det som dessa projekt har gemensamt är inte en specifik byggnadsmodell, utan snarare försöket att föra varuflödet närmare produktion, efterfrågan eller högpresterande transportnav.
Den viktigaste lärdomen från de enskilda projekten är därför denna: Den globala trenden är bred, men dess lokala ekonomi förblir specifik. Det som fungerar i en nordamerikansk konsumentkorridor kanske inte är lämpligt för en japansk regional marknad eller en europeisk industrianläggning. Kapital kan distribueras globalt; drift, tillstånd, personal och transporter förblir lokala.
Strategier för företag
Företag bör inte längre behandla logistik som ett isolerat kostnadsställe. Leveransförmågan påverkar intäkter, kundlojalitet, produktionskapacitetsutnyttjande och rörelsekapital. Det billigaste lagret kan visa sig vara dyrt inom det övergripande systemet om det kräver ytterligare transporter, ökat lager eller längre leveranstider. Platsbeslut kräver därför en modell som holistiskt utvärderar fastighetskostnader, personal, energi, skatter, trafik, risk och servicenivåer.
En andra princip är teknisk öppenhet. Byggnader och automation bör utformas modulärt för att möjliggöra förändringar i produktsortiment, genomströmning och hyresgäster. Medan fast, storskalig teknik uppnår hög effektivitet vid lämpliga volymer, kan den komplicera anpassningar. Mobil robotik, standardiserade gränssnitt och skalbar programvara ökar flexibiliteten. Avgörande är att detta kräver en robust databas som täcker orderprofiler, produktstruktur, toppbelastningar, felkostnader och personaltillgänglighet.
För det tredje måste företag göra motståndskraften mätbar. Generella uttalanden om säkra leveranskedjor är otillräckliga. Lämpliga nyckeltal (KPI:er) inkluderar omstartstid, kritisk lagertäckning, andelen redundant anskaffade komponenter, alternativ transportkapacitet och maximal tolerabel driftstopp. Ett center bör utvärderas baserat på dess specifika bidrag till riskreducering. Annars finns det en risk att bygga dyra anläggningar utan att åtgärda de mest kritiska sårbarheterna.
För små och medelstora företag kan samarbete vara mer ekonomiskt än ägande. Anläggningar med flera hyresgäster, kontraktslogistik och delad automation ger tillgång till teknik och stordriftsfördelar. Detta skapar dock också beroenden av tjänsteleverantören. Avtal bör tydligt definiera dataåtkomst, servicenivåer, nödprocedurer, prisändringar och bytesalternativ. Outsourcing överför processer, men inte det strategiska ansvaret för leveranskapaciteten.
Vad stater och regioner kan vinna på
Effektiv logistik minskar handelskostnader, utökar försäljningsmarknaderna och ökar en plats attraktivitet för produktion. Regioner med bra hamnar, järnvägsförbindelser, tullprocesser och digitala nätverk kan integreras mer effektivt i internationella värdekedjor. Dessutom genererar logistikcenter efterfrågan på bygg-, teknik-, energi-, underhålls- och affärstjänster. Deras ekonomiska inverkan sträcker sig således bortom de omedelbart synliga lagerjobben.
Samtidigt får stater inte konkurrera om subventioner för varje lager. Standardiserad logistik är relativt mobil och genererar ibland lågt mervärde per kvadratmeter. Offentlig finansiering bör fokusera på infrastruktur och kapacitet som gynnar flera företag: järnvägsförbindelser, digitala tullsystem, nätverksutbyggnad, yrkesutbildning och accelererad brownfield-utveckling. Direkta subventioner är mer motiverade där strategisk leverans, innovation eller exceptionellt högt regionalt mervärde genereras.
Planeringspolitiken måste lösa markanvändningskonflikter tidigt. Lämpliga korridorer bör kombinera transporter, el och arbetskraft, istället för att endast tillåta industribyggnader där mark är lättillgänglig. Kommungränser får inte resultera i att ett samhälle får skatteintäkter medan angränsande städer bär trafikbördan. Regional samordning och infrastrukturbidrag baserade på kostnadskausalitet förbättrar den ekonomiska balansen.
För Bulgarien och andra sydösteuropeiska platser ligger en unik möjlighet i att kombinera nearshoring, EU:s inre marknad och korridorer som leder till Turkiet, Svarta havet och Centraleuropa. Rena kostnadsfördelar räcker dock inte. Avgörande faktorer inkluderar tillförlitliga tillstånd, effektiva gräns- och tullprocesser, en kompetent arbetskraft, nätverkskapacitet och integration av väg-, järnvägs-, hamn- och flygplatsinfrastruktur. Att enbart bygga lager skapar fastigheter. Genom att kombinera dessa faktorer skapas ett logistikcentrum.
Högkonjunkturen är fortfarande konjunktursårbar
Trots strukturella tillväxtfaktorer är marknaden inte immun mot överkapacitet. Åren 2021 till 2023 utlöste en våg av spekulativa projekt i flera regioner. I takt med att räntorna steg och företagen anpassade sin pandemidrivna expansion ökade vakansgraden. Sådana faser är typiska för fastighetsmarknaderna: år går mellan planering och färdigställande, så nytt utbud anländer ofta när efterfrågan redan minskar.
Höga bygg- och finansieringskostnader förvärrar risken. Ett projekt kan vara operativt sunt men bli olönsamt på grund av dyr skuldfinansiering. Utvecklare svarar med färre spekulativa lanseringar och kräver oftare förhandsuthyrning. Detta bromsar nybyggnation på kort sikt och kan skapa förnyad brist på medellång sikt. Den minskande pipelinen i USA och delar av Europa bidrar redan till en ombalansering av utbud och efterfrågan.
Koncentrationsrisker är fortfarande särskilt utbredda hos stora hyresgäster. Online-återförsäljare, detaljhandelsgrupper och logistikleverantörer kan dominera hela lokala marknader. När ett företag ändrar sitt nätverk blir flera lokaler tillgängliga samtidigt. Teknologisk specialisering kan också bli en risk om befintliga lokaler är olämpliga för nästa hyresgäst. Investerare bör därför undersöka inte bara den nuvarande hyresgästens kreditvärdighet utan även fastighetens alternativa användningspotential.
Geopolitiska förändringar har ömsesidiga effekter. Handelshinder och regional produktion kan skapa ytterligare lagringsbehov, samtidigt som de minskar varuflödet och devalverar investeringar. En eskalering av fragmenteringen skulle belasta den globala ekonomin och handeln. Logistiksektorn kan mildra enskilda störningar, men kan inte kompensera för en bestående förlust av internationell arbetsdelning. Fler lager är ingen ersättning för stabila handelsrelationer.
Tillväxtens kvalitet kommer att avgöras senast 2030
Efterfrågan på moderna logistikutrymmen förväntas fortsätta öka fram till 2030. E-handel, åldrande lager, nya produktionsanläggningar, temperaturkontrollerade varor och ökade krav på leveranssäkerhet pekar alla på denna tillväxt. De starkaste värdeökningarna kommer dock sannolikt inte att ske med vilka utrymmen som helst, utan snarare med energieffektiva, väluppkopplade och flexibelt automatiserbara anläggningar. Marknaden kommer i allt högre grad att skilja mellan framtidssäkra och tekniskt föråldrade byggnader.
Artificiell intelligens kommer främst att omvandla planering och styrning. Den kan prognostisera efterfrågan, positionera lager, koordinera personal och robotar samt identifiera underhållsbehov. Dess fördelar beror på datakvalitet, tydliga processer och tillförlitlig integration. En dåligt organiserad leveranskedja kan inte göras robust enbart med en algoritm. De största vinsterna uppstår där digitala beslut och fysisk infrastruktur utvecklas tillsammans.
Energi blir det tredje dominerande lokaliseringskriteriet, vid sidan av lokalisering och arbetskraft. Operatörer behöver inte bara överkomlig el utan också pålitlig nätanslutningskapacitet och förutsägbara priser. Soltak, lagringssystem och flexibla laster kan erbjuda fördelar, men de kan inte ersätta ett högpresterande nät. Projekt som optimerar elbehovet, fordonsladdning, kylning och byggteknik på ett integrerat sätt kommer att ha lägre driftskostnader och bättre finansieringsmöjligheter.
Markbrist kommer att begränsa nybyggnation i tätbefolkade regioner. Brownfield-områden, flervåningshus och modernisering av befintliga anläggningar blir allt viktigare. Samtidigt är inte all innerstadslogistik ekonomiskt hållbar. Höga markkostnader och grannskapskonflikter innebär begränsningar. Framtidens nätverk kommer därför att bestå av ett fåtal mycket stora nav, regionala centra och strategiskt utplacerade urbana platser.
Framsteg gjorda av betong – med inbyggd risk
Den globala boomen för logistikcenter är varken en spekulativ modefluga eller en renodlad framgångssaga. Den återspeglar verkliga förändringar i handel, teknologi och geopolitisk riskuppfattning. Moderna centra kan öka produktiviteten, förkorta leveranstider, säkra livsmedels- och läkemedelsförsörjningskedjor och integrera regioner i internationella värdekedjor. De skapar därmed ekonomiska fördelar som sträcker sig långt bortom deras fysiska gränser.
Att bygga ytterligare kapacitet är dock inte synonymt med motståndskraft. Överdimensionerade anläggningar binder kapital, stora anläggningar koncentrerar risker för fel, automatisering ökar beroendet av energi och programvara, och markanvändning genererar lokala kostnader. Den ekonomiskt sunda strategin ligger mellan maximal effektivitet och maximal redundans. Företag måste differentiera risker, utforma flexibla anläggningar och kombinera fysisk och digital säkerhet.
Vinnarna kommer därför inte att vara de som bara bygger flest kvadratmeter. Framgångsrika platser och operatörer kommer att vara de som kombinerar utrymme, transporter, energi, data och kompetens till ett motståndskraftigt system. Detta inkluderar hållbara byggnader, interoperabel teknik, alternativa driftsätt och anställda som kan behärska komplexa system. Även politiska beslutsfattare måste göra mer exakta åtskillnader: mellan strategisk infrastruktur och utbytbara lager, mellan regionalt värdeskapande och ren markomsättning, mellan genuin dekarbonisering och greenwashing.
Världen behöver effektivare logistikcenter, men inte till varje pris och inte överallt. Högkonjunkturen gör leveranskedjor mer motståndskraftiga när nya nav skapar mångfald, transparens och handlingsalternativ. Den skapar nya beroenden när skalning blir ett självmål, och el, programvara, personal eller en enskild stor användare blir en oersättlig flaskhals. År 2030 kommer den avgörande faktorn därför att vara mindre hur mycket som har byggts, utan huruvida de massiva investeringarna har resulterat i ett anpassningsbart nätverk. Det är just den provokativa sanningen i denna megatrend: Nästa leveranskris kanske inte misslyckas på grund av brist på lager, utan snarare på grund av för många högoptimerade lager, alla beroende av samma sårbara system.
Dina intralogistikexperter

Konsulttjänster, planering och implementering av kompletta lösningar för höglager och automatiserade lagersystem - Bild: Xpert.Digital
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här [email protected]:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.
☑️ Stöd till små och medelstora företag inom strategi, konsultation, planering och implementering
☑️ Skapande eller omstrukturering av den digitala strategin och digitaliseringen
☑️ Utökning och optimering av internationella säljprocesser
☑️ Globala och digitala B2B-handelsplattformar
☑️ Pionjär inom affärsutveckling / marknadsföring / PR / mässor
Vår globala bransch- och ekonomiexpertis inom affärsutveckling, försäljning och marknadsföring

Vår globala bransch- och ekonomiexpertis inom affärsutveckling, försäljning och marknadsföring - Bild: Xpert.Digital
Branschfokusområden: B2B, digitalisering (från AI till XR), maskinteknik, logistik, förnybar energi och industri
Mer information här:
Ett tematiskt nav som erbjuder insikter och expertis:
- Kunskapsplattform som täcker globala och regionala ekonomier, innovation och branschspecifika trender
- En samling analyser, insikter och bakgrundsinformation från våra viktigaste fokusområden
- En plats för expertis och information om aktuell utveckling inom näringsliv och teknologi
- En knutpunkt för företag som söker information om marknader, digitalisering och branschinnovationer







