Värdepappersregulator utreder Nvidia – Stöter Nvidia på sina cirkulära handelsmetoder? – Kreativ bild i ämnet, med AI: Xpert.Digital
Nvidia under press: Hur riskabla är de mångmiljardlånga sammankopplingarna inom AI-branschen?
AI-boom eller pengacykel? Varför investerare tittar närmare på Nvidias verksamhet
Nvidia finansierar sin AI-boom med: Nvidia mellan rekordvinster och SEC-revision – Hur hållbar är tillväxten?
Nvidia drar nytta av den globala expansionen av AI-infrastruktur som nästan inget annat företag. Men chiptillverkaren är inte längre bara en leverantör: genom aktieinvesteringar, långsiktiga köpåtaganden och garantier stöder de även företag som behöver deras chip och datacenterkapacitet. Detta kan påskynda expansionen – och samtidigt leda till att försäljnings-, aktie- och finansieringsrisker blir nära sammanflätade.
En nyligen avslöjad utredning av den amerikanska finansinspektionen SEC (Securities and Exchange Commission) om Nvidias redovisningspraxis väcker ytterligare frågor. De specifika frågor som granskas och när utredningen inleddes är fortfarande oklara. En utredning är inte bevis på någon regelöverträdelse. Inte heller är det fastställt att finansieringsstrukturerna inom AI-verksamheten är det specifika föremålet för granskningen. Ändå uppstår en viktig fråga för investerare: Hur stor del av efterfrågan kommer från kunder som kan finansiera sina investeringar från egen inkomst – och hur mycket är beroende av ekonomiskt stöd inifrån AI-ekosystemet?
Svaret ligger varken i den generella tolkningen av AI-boomen som en artificiell pengacykel eller enbart i Nvidias rekordintäkter. Den avgörande frågan är om de finansierade datacentren och chippen genererar en hållbar lönsam efterfrågan – och om rimlig avkastning kvarstår efter elkostnader, finansiering, underhåll och nödvändiga ersättningsinvesteringar. (Reviderad: Schweiziska stavningar har konverterats till tysk ortografi och stavningen i inledningen har kontrollerats.).
Relaterat till detta:

Nvidia under press: När AI-marknadsledaren blir finansiären av sin egen boom
De som medfinansierar sina kunder säljer inte bara chips – de köper också sina risker
Nvidia står inför ett avgörande test som sträcker sig långt bortom utvecklingen av högpresterande AI-chip. Den viktigaste ekonomiska frågan är nu hur oberoende och motståndskraftig efterfrågan är på den infrastruktur som en stor del av den globala AI-boomen är beroende av. Aktieinnehav i kunder, långsiktiga köpåtaganden och garantier för datacenterprojekt har förvandlat chiptillverkaren till en stor finansiell aktör. Denna roll kan accelerera tillväxten. Det kan dock också innebära att försäljningsrisker, förluster på aktieinnehav och finansiella förpliktelser alla spelar in samtidigt under en nedgång.
Denna utveckling får ytterligare betydelse på grund av den nyligen avslöjade utredningen av Nvidias redovisningspraxis från den amerikanska finansinspektionen SEC. De specifika redovisningsfrågor som granskas och när granskningen inleddes är fortfarande hemliga. En utredning är inte bevis på någon regelöverträdelse. Det har inte heller fastställts att finansieringsarrangemangen inom AI-verksamheten är det specifika föremålet för förfarandet. Nyheten berör dock en känslig fråga: Investerare måste kunna bedöma vilka intäkter som genereras från oberoende lönsam kundefterfrågan och vilka ytterligare finansiella risker Nvidia tar utöver sin traditionella leveransverksamhet.
Det lämpliga perspektivet ligger därför mellan två ytterligheter. AI-boomen kan inte avfärdas direkt som ett artificiellt pengasystem, och rekordintäkterna är inte heller tillräckliga för att skingra alla tvivel om dess finansieringsstruktur. Den avgörande frågan är om den nya infrastrukturen kommer att generera mer varaktiga ekonomiska fördelar än dess bygg-, finansierings- och löpande underhållskostnader.
En förtroendekris förändrar hur vi ser på exceptionella affärssiffror
Den 20 november 2026 tappade Nvidias aktie tillfälligt cirka tolv procent under handeln och sjönk till 128,75 dollar. Torsdagen innan hade aktien redan tappat cirka 22 procent sedan årets början. De ovannämnda tolv procenten representerar en tillfällig prisrörelse och bör inte tolkas som den slutliga dagliga förlusten. Reaktionen illustrerar dock hur markant uppfattningen om företaget har förändrats.
Ett högt börsvärde baseras inte enbart på den senast rapporterade vinsten. Det innefattar förväntningar om framtida intäkter, tillväxtmöjligheter och tillförlitligheten i tillgänglig information. Om någon av dessa grunder vacklar kan även operativt starka företag drabbas av betydande värderingsförluster.
Flera osäkerheter konvergerar för närvarande hos Nvidia. Dessa inkluderar redovisningspraxis, kvaliteten på den finansiellt stödda efterfrågan, kontrollen av långfristiga skulder och bolagsstyrning efter den mångårige VD:n Jensen Huangs avgång. Dessa frågor måste analyseras separat. Ett ledarskapsproblem bevisar inte ett redovisningsfel. En komplex finansieringstransaktion är inte automatiskt ekonomiskt osund. Sammantaget kan dock sådana osäkerheter öka den riskpremie som investerare kräver för en andel.
Ekonomiskt sett innebär detta att även om de förväntade vinsterna förblir oförändrade, kan lägre förtroende minska deras nuvarande marknadsvärde. Om lägre framtida marginaler eller högre finansiella bördor också tas med i beräkningen förstärks båda effekterna.
Aktiekursen är därför varken ett domstolsbeslut eller en fullständig företagsanalys. Den visar dock att kapitalmarknaden inte längre enbart bedömer hastigheten på AI:s tillväxt. Den fokuserar i allt högre grad på dess finansiering, verifierbarhet och motståndskraft.
Ledarskapskrisen är ekonomiskt relevant, men den ersätter inte en balansräkningsanalys
Jensen Huangs avgång är särskilt betydelsefull för Nvidia eftersom medgrundaren formade företagets strategi, tekniska förståelse och offentliga image i årtionden. Efter avslöjandet av personliga relationer och relaterade anklagelser avgick han som VD. Finanschef Colette Kress tog initialt över ledarskapet interimistiskt. Styrelsen accepterade Huangs avgång och uteslöt hans återkomst till topppositionen. Därför skulle en förenklad framställning av uppsägningen som redan löst inte korrekt återspegla den offentligt kända situationen.
För en ekonomisk utvärdering är privata detaljer inte avgörande. Personliga relationer blir relevanta när de berör potentiella intressekonflikter, interna rapporteringsvägar, hantering av konfidentiell information eller oberoende affärsbeslut.
Särskild uppmärksamhet ägnas åt kopplingen till Alice Huang, en tidigare chef för det Singapore-baserade företaget Megaspeed, som var en stor kund av Nvidia-chip. Amerikanska myndigheter utreder möjliga exportkontrollöverträdelser relaterade till Megaspeed. Dessutom finns det underrättelseanklagelser, vilka inte kan betraktas som bevisade fakta. Kina har avvisat spionageanklagelsen; Megaspeed har vidhållit lagligheten i sina affärsmetoder.
Den ekonomiska kopplingen mellan ledarskapskultur och företagsvärde bygger på kontroll och förtroende. När ett företag gör betydande investeringar och ger långsiktiga garantier måste det vara transparent hur sådana beslut granskas, godkänns och övervakas. Ju mer en organisation domineras av en enda ledare, desto viktigare blir oberoende kontrollmekanismer.
En grundlig utredning skulle därför behöva granska personligt ansvar, exportkontroller, intern efterlevnad och redovisning separat. Att sammanblanda dessa frågor skulle visserligen generera dramatiska rubriker, men det skulle sannolikt dölja de faktiska ekonomiska riskerna.
Den operativa verksamheten är fortsatt exceptionellt stark
Trots förtroendekrisen har Nvidia en lönsamhetsnivå som är ovanlig i branschen. Under andra kvartalet av räkenskapsåret 2027, som slutade den 26 juli 2026, genererade företaget intäkter på cirka 96,2 miljarder dollar. Jämfört med samma kvartal föregående år representerade detta en tillväxt på 106 procent. Datacenterverksamheten bidrog med cirka 89 miljarder dollar, en tillväxt på 117 procent. Bruttomarginalen var 75 procent och rörelseresultatet var cirka 63,7 miljarder dollar.
Dessa siffror är viktiga för sammanhanget. Nvidia är inte ett företag som främst förlitar sig på kontinuerliga finansieringsrundor för att upprätthålla sin kärnverksamhet. Det genererar betydande rörelsevinster och har därför kapacitet att ekonomiskt stödja andra delar av sitt ekosystem.
Följande kvartal uppvisade inledningsvis ingen betydande driftsavmattning. För tredje kvartalet av räkenskapsåret 2027 rapporterades intäkter på cirka 115,8 miljarder USD och en nettovinst på cirka 65,3 miljarder USD. Datacenterintäkterna uppgick till cirka 107,6 miljarder USD. Bruttomarginalen var 74,8 procent.
Dessa siffror besvarar dock inte alla frågor. Höga vinster för leverantören kan sammanfalla med knapp finansiering för sina kunder. På samma sätt kan infrastruktur vara mycket efterfrågad idag även om dess långsiktiga lönsamhet fortfarande är osäker.
Det är just här den analytiska utmaningen ligger: den verkliga styrkan i den nuvarande verksamheten och osäkerheten kring hela investeringscykelns ekonomiska bärkraft kan samexistera. De som enbart fokuserar på riskerna underskattar Nvidias finansiella styrka. De som enbart fokuserar på vinsterna kan förbise hur markant den framtida riskprofilen förändras.
Leveranskedjan har blivit ett tätt finansieringsnätverk
En traditionell leveransrelation verkar okomplicerad: En tillverkare levererar en produkt, kunden betalar och bär sedan användningsrisken. Inom AI-infrastruktursektorn blir denna rollfördelning alltmer ofullständig.
Nvidia levererar acceleratorer och andra systemkomponenter till molnleverantörer, datacenteroperatörer och andra kunder. Samtidigt investerar företaget i företag inom AI-ekosystemet eller tar åtaganden som underlättar deras finansiering. Modellutvecklare behöver datorkraft, infrastrukturpartners bygger nödvändiga anläggningar och investerare finansierar projekt baserat på långsiktiga kundkontrakt.
Detta skapar ett nätverk av ömsesidiga beroenden. Ett långsiktigt kontrakt med en modellutvecklare kan möjliggöra finansiering av ett datacenter. Dess operatör beställer Nvidia-hårdvara. I sin tur kan en investering eller garanti från Nvidia stärka ett deltagande företags solvens eller kreditvärdighet.
Denna struktur tjänar ett tydligt industriellt syfte. Stora infrastrukturprojekt misslyckas ofta inte på grund av ett enda tekniskt problem, utan för att flera förutsättningar måste uppfyllas samtidigt. Utan tillförlitlig efterfrågan finns ingen finansiering. Utan finansiering skapas ingen kapacitet. Utan kapacitet kan kunden inte utöka sitt produktutbud på ett adekvat sätt.
Ekonomiskt stöd kan lösa denna flaskhals i samordningen. Det blir dock problematiskt när deltagarnas ekonomiska trygghet främst härrör från ömsesidiga löften och för lite från redan tillförlitliga betalningar från oberoende slutkunder. I sådana fall framstår nätverket som mer stabilt än det faktiskt är inför en gemensam besvikelse i efterfrågan. Just denna överlappning av utbud, deltagande och garantiförhållanden formar debatten kring cirkulär handel med AI.
Varför en pengacykel inte bevisar fiktiva försäljningar
Termen "cirkulär transaktion" antyder att pengar bara flyttas runt för att låtsas om artificiell tillväxt. Denna slutsats är dock inte automatiskt berättigad.
När en tillverkare investerar kapital i en kund och kunden därefter köper den utrustning de faktiskt behöver, kan både investeringen och försäljningen vara ekonomiskt lönsam. De avgörande faktorerna är om konkreta tjänster tillhandahålls, om avtalsvillkoren är rättvisa och om kunden utvecklar en hållbar affärsmodell.
Ett förenklat tankeexperiment illustrerar skillnaden. Om en utrustningsleverantör investerar en miljard amerikanska dollar i en operatör som använder den för att bygga upp datorkapacitet och sedan säljer konsekvent lönsamma tjänster till oberoende kunder, kan finansieringen möjliggöra produktivt värdeskapande. Men om den externa efterfrågan uteblir och operatören bara kan beställa ny utrustning med hjälp av ytterligare kapitalinjektioner, ökar beroendet av fortsatt finansiering.
Kapitalinflöde, försäljningsintäkter och vinst är tre distinkta mätvärden. En investerare byter pengar mot en aktieandel. En leverantör får betalning för produkter eller tjänster. Huruvida investeringen behåller sitt värde senare och om systemet som helhet genererar vinster blir först uppenbart med tiden.
Den centrala frågan är därför inte huruvida pengar återvänder till sin ursprungspunkt. Detta händer i många leveranskedjor. Den avgörande frågan är vilken ytterligare ekonomisk produktion som genereras längs vägen och vem som i slutändan bär dess kostnader från sina egna intäkter.
Likaså kommer en ny, oberoende finansiell investerare inte automatiskt att lösa det grundläggande problemet. Externt kapital kan också finansiera permanent olönsamma kapaciteter. Ett nytt ansikte bland investerarna ersätter inte hållbar efterfrågan.
OpenAI-finansieringen visar den nya skalan
Sambandet mellan kapitalanskaffning och infrastrukturverksamhet är särskilt tydligt i fallet med OpenAI. I februari 2026 tillkännagavs en finansieringsrunda på 110 miljarder dollar. Av detta gick 30 miljarder dollar vardera till Nvidia och SoftBank, och 50 miljarder dollar till Amazon. Den resulterande företagsvärderingen uppgavs till cirka 840 miljarder dollar.
Tidpunkten är viktig. Tidigare förhandlingar om potentiella investeringar utgjorde ännu inte slutgiltiga kapitalinflöden. På samma sätt betyder en aviserad totalsumma inte nödvändigtvis att hela beloppet är omedelbart tillgängligt. Amazons ursprungliga åtagande var 15 miljarder dollar; ytterligare 35 miljarder dollar var föremål för villkor.
Parallellt kom Amazon och OpenAI överens om att utnyttja två gigawatt datorkapacitet baserad på Amazons egna Trainium-chip. Detta kopplar direkt aktieinvesteringen till en strategisk infrastrukturaffär.
För Amazon är detta mer än bara en finansiell investering. Företaget kan utnyttja AWS ytterligare, främja införandet av sina egna AI-chip och stärka sin position gentemot andra molnleverantörer. Nvidia stöder i sin tur en betydande kund för AI-datorkraft och deltar i dess potentiella värdeökning.
Microsoft är fortfarande en viktig del av detta system tack vare sina befintliga samarbeten och molnrelationer. Dessa olika relationer bör dock inte tolkas som en sammanblandning av antagandet att alla nämnda företag har identiska kontrakt, risker eller investeringsvillkor.
Inte ens en potentiell börsnotering av OpenAI skulle vara ett ekonomiskt bevis på affärsmodellens lönsamhet. Det skulle kunna bredda tillgången till kapital och främja publiceringen av standardiserad finansiell information. Det verkliga testet skulle dock förbli detsamma: Snabbt växande användning måste generera intäkter för att upprätthålla fortsatt utveckling, forskning och infrastruktur på lång sikt.
Relaterat till detta:

Investeringar förvandlar försäljningsmöjligheter till ytterligare tillgångsrisker
Strategiska investeringar kan skapa betydande fördelar för Nvidia. En framgångsrik kund kan beställa mer hårdvara, stärka plattformens implementering och samtidigt öka värdet på innehavet. Detta gör det möjligt för Nvidia att potentiellt dra nytta på flera nivåer.
Denna multipla effekt fungerar även i omvänd ordning. Om ett deltagande företag utsätts för press kan Nvidia samtidigt drabbas av svagare order och ett minskande investeringsvärde. Om ytterligare garantier eller köpförpliktelser finns tillkommer ytterligare ett risklager.
För värderingsändamål är det därför viktigt att inte likställa investeringsinnehav med årliga investeringsutgifter. Det bokförda värdet av en portfölj förändras inte bara genom nya förvärv, utan även genom avyttringar, värderingsvinster och värderingsförluster.
Nvidias kassaflödesanalys för första halvåret av räkenskapsåret 2027 visar köp av aktieinstrument på totalt cirka 42,4 miljarder dollar. Samtidigt exkluderades vinster från sådana värdepapper på cirka 23,7 miljarder dollar vid avstämning av nettoresultatet mot det operativa kassaflödet. Dessa siffror visar att resultatutvecklingen nu också påverkas av finansiella tillgångar.
Detta innebär inte att den löpande verksamheten är svag. Det betyder helt enkelt att det blir mer utmanande att analysera det totala resultatet. Den som vill bedöma hållbar lönsamhet måste skilja mellan vinst från produktförsäljning och förändringar i investeringsportföljens värde.
Inte ens ett stort antal investeringar garanterar en bred riskspridning. Om många portföljbolag är beroende av samma kapitalmarknader, samma stora kunder och samma förväntningar på ökande AI-utgifter, förblir deras risker nära sammanflätade.
Garantier förskjuter risker utan att få dem att försvinna
Nvidias utökade roll blir ännu tydligare i garantier och långsiktiga åtaganden. Stödet för SB Energys datacentercampus i Pike County, Ohio, är särskilt betydande. Projektet är initialt planerat att tillhandahålla cirka 4,25 gigawatt IT-kapacitet. Garantin är begränsad till 105 miljarder dollar och är kopplad till långsiktiga leasingavtal med ett OpenAI-dotterbolag.
En sådan garanti motsvarar inte ett omedelbart kassautflöde som överstiger det maximala beloppet. Avgörande faktorer inkluderar utlösande villkor, projektförlopp, villkor och potentiella intäkter från återvinning av tillgångar. I detta projekt blir skyddsåtgärderna relevanta gradvis i takt med att de enskilda byggfaserna slutförs. De underliggande leasingavtalen är vart och ett strukturerade med en löptid på 20 år.
Ekonomiskt sett förbättrar detta stöd finansieringen av ett projekt vars risker annars skulle ligga mer hos utvecklaren, hyresvärden eller långivaren. Den ekonomiskt starkare partnern tar på sig en del av osäkerheten och underlättar därmed utvecklingen av kapacitet inriktad på sin teknologi.
Detta eliminerar dock inte risken. Det ändrar bara dess medium.
Kvaliteten på potentiella regresskrav är särskilt avgörande. Om garanten kan kräva återbetalning från den ursprungliga gäldenären efter en betalning, minskar detta endast bördan på ett tillförlitligt sätt om gäldenären förblir solvent. Emellertid kan själva den ekonomiska situation som utlöser en garanti också försvaga värdet av återbetalningskravet.
För tredje kvartalet uppskattades Nvidias maximala finansiella exponering från olika garantier till cirka 118 miljarder dollar. Denna maximala siffra representerar inte en förväntad förlust eller en omedelbar betalning. Den visar dock att företagets analys nu måste sträcka sig långt bortom intäktstillväxt och chipmarginaler.
Köpåtaganden kan stimulera marknaden eller ersätta efterfrågan
Utöver garantier är åtaganden att använda eller köpa molnkapacitet ekonomiskt betydande. Nvidias motsvarande åtaganden till vissa AI-molnleverantörer på cirka 36 miljarder USD beskrevs för slutet av juli 2026. Dessa åtaganden sträcker sig vanligtvis över flera år. Den återstående bördan kan minska om kapaciteten säljs till tredje part eller används av Nvidia självt.
För en operatör kan ett sådant avtal betyda skillnaden mellan ett ekonomiskt hållbart och ett ofinansierbart expansionsprojekt. En pålitlig kund minskar osäkerheten kring framtida intäkter. Långivare kan då bedöma projektet mer gynnsamt.
Detta innebär en strategisk möjlighet för Nvidia: Ytterligare molnkapacitet underlättar användningen av deras plattform och kan möjliggöra ytterligare hårdvaruförsäljning. Om denna kapacitet senare utnyttjas av oberoende kunder, kommer åtagandet att ha övervunnit ett tillfälligt hinder för marknadsinträde.
Det problematiska scenariot uppstår när stödet inte kan återbetalas på grund av att den förväntade efterfrågan från tredjepartsmarknader uteblir. I så fall blir initial finansiering i praktiken ett permanent antagande om risker för kapacitetsutnyttjande.
Det avgörande måttet skulle därför inte enbart vara den absoluta mängden nya åtaganden. En mer meningsfull indikator skulle vara hur snabbt befintliga åtaganden uppfylls av faktisk kundefterfrågan och vilken ekonomisk nytta Nvidia får av den datorkraft som de faktiskt använder själva.
Kassaflödesanalysen ger en mer detaljerad bild än resultaträkningen
Nvidias finansiella styrka är betydande. I slutet av juli 2026 hade företaget cirka 56,6 miljarder dollar i kontanter och börsnoterade skulder. Eget kapital uppgick till nästan 229 miljarder dollar. Under första halvåret av räkenskapsåret genererade Nvidia ett operativt kassaflöde på cirka 74,4 miljarder dollar.
Det är dock värt att titta närmare på tidslinjen. Under andra kvartalet motverkades en nettovinst på cirka 59,7 miljarder USD av ett operativt kassaflöde på cirka 24,1 miljarder USD. Under föregående kvartal uppgick det operativa kassaflödet till cirka 50,3 miljarder USD.
Viktiga förändringar under andra kvartalet inkluderade ett kassautflöde på cirka 22,3 miljarder dollar från uppbyggnaden av kundfordringar och ytterligare likvida medel bundna i varulager. Värderingsvinster från investeringar måste också justeras vid avstämning mot operativa kassaflöden.
Sådana skillnader bevisar inte någon oregelbundenhet. Snabbväxande företag kräver ofta mer rörelsekapital eftersom leveranser och betalningar sker över tid. Det är just därför deras fortsatta utveckling är viktig.
Om kundfordringarna konsekvent ökar betydligt snabbare än affärsaktiviteten uppstår frågor kring betalningsvillkor, kundstruktur och indrivningsbarhet. Om de däremot återgår till likvida tillgångar efter en stark leveransperiod kan påfrestningen visa sig vara tillfällig.
På samma sätt är rapporterat fritt kassaflöde inte synonymt med en helt riskfri utdelningspool. Strategiska investeringar, förvärv och potentiella framtida garantibetalningar faller utanför vissa vanliga definitioner av fritt kassaflöde. Ett företag kan därför rapportera högt fritt kassaflöde samtidigt som det avsätter betydande ytterligare kapital.
🎯🎯🎯 Datadriven B2B-branschhubb som en kvasi-intern lösning


Den kvasi-interna lösningen: Hur Xpert.Digital stänger operativa luckor inom B2B-marknadsföring och -försäljning – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital är en datadriven B2B-branschhubb som leds av Konrad Wolfenstein . Företaget fungerar som en extern, nästan intern lösning för industriella partners och täcker operativa luckor inom marknadsföring, innehåll och försäljning – utan att kräva ytterligare resurser från kundsidan.
Mer information här:
CoreWeave belyser gapet mellan tillväxt och lönsamhet
CoreWeave visar varför snabb tillväxt och ekonomisk press går hand i hand
Medan Nvidia genererar höga marginaler är situationen annorlunda för specialiserade infrastrukturoperatörer. CoreWeave illustrerar hur drastiskt intäktstillväxt, kapitalkrav och finansieringskostnader kan skilja sig åt.
Under andra kvartalet 2026 genererade företaget cirka 2,575 miljarder dollar i intäkter, cirka 112 procent mer än under samma period föregående år. Samtidigt redovisade företaget en nettoförlust på cirka 626 miljoner dollar. Nettoräntekostnaderna uppgick till cirka 640 miljoner dollar, vilket motsvarar nästan en fjärdedel av kvartalsintäkterna.
En justerad EBITDA på cirka 1,51 miljarder dollar, eller motsvarande marginal på 59 procent, ger initialt intrycket av hög operativ effektivitet. För en kapitalintensiv affärsmodell besvarar dock detta mått bara en del av lönsamhetsfrågan.
Räntebetalningar är inte obetydliga kostnader i en kraftigt skuldfinansierad expansion. Avskrivningar är i sin tur avsedda att återspegla den ekonomiska förbrukningen av de tillgångar som används. Att ignorera båda dessa faktorer ger liten insikt i huruvida det totala investerade kapitalet kommer att generera tillräcklig avkastning på lång sikt.
Finansieringsgapet blir ännu tydligare i kassaflödesanalysen. Rörelsemässiga kassainflöden på cirka 679 miljoner USD motverkades av kassaeffektiva investeringar i materiella anläggningstillgångar och relaterad programvara på cirka 6,422 miljarder USD under kvartalet. Skillnaden var därför cirka 5,74 miljarder USD.
Ett sådant gap kan vara ekonomiskt försvarbart under en snabb expansionsfas. Det måste dock täckas med eget kapital, lån eller andra finansieringskällor. Den avgörande frågan är om den nuvarande expansionen senare kommer att utvecklas till en infrastruktur som genererar tillräckliga intäkter efter att ha täckt driftskostnader och nödvändiga uppgraderingar.
En stor orderstock garanterar inte avkastning på investeringen
I slutet av juni 2026 hade CoreWeave en orderstock på cirka 104 miljarder dollar. Sådana siffror är viktiga för planering och finansiering, men de bör inte förväxlas med tillgängliga kassamedel eller redan genererade vinster.
En orderstock beskriver förväntade framtida intäkter från befintliga avtalsförhållanden. Huruvida och när betalningar genereras beror bland annat på om den avtalade tjänsten levereras i tid och vilka avtalsvillkor som gäller.
Denna distinktion är särskilt viktig för datacenter. Byggnader, elanslutningar, kylning, nätverksteknik och servrar måste vara tekniskt och tidsmässigt kompatibla. Ett kontrakt ensamt kommer inte att eliminera byggförseningar eller otillräcklig nätverkskapacitet.
Oracle står inför en liknande grundläggande fråga, även om dess affärsstruktur och finansiella utgångsläge inte kan likställas med en specialiserad AI-molnoperatörs. Stora, långsiktiga kundkontrakt kan säkra investeringar. Deras ekonomiska värde beror dock på de därmed sammanhängande kostnaderna, tidpunkten för betalningar och den tillförlitlighet med vilken motparten uppfyller sina skyldigheter.
En särskilt stor kund kan å ena sidan ge planeringstrygghet men å andra sidan öka beroendet. Om de går i konkurs måste infrastrukturen marknadsföras någon annanstans. Ju mer standardiserad och mångsidig en plats är, desto lättare bör det vara att hitta alternativa användningsområden. Kundspecifika tekniska konstruktioner kan dock medföra ytterligare anpassningskostnader.
Därför beror utvärderingen inte bara på orderbokens längd, utan även på det förväntade fria kassaflödet efter alla nödvändiga kostnader.
Skulder förvandlar små avvikelser till stora problem
Per den 30 juni 2026 rapporterade CoreWeave cirka 35,1 miljarder dollar i räntebärande skulder (exklusive leasingavtal) och cirka 16,3 miljarder dollar i operationella leasingskulder. Dessa motverkades av eget kapital på cirka 5 miljarder dollar. Skuldförpliktelser och leasingförpliktelser skiljer sig åt juridiskt och ekonomiskt; därför bör de inte behandlas urskillningslöst som samma post. Båda representerar dock fasta betalningsfordringar.
Skuldfinansiering kan öka avkastningen på eget kapital om tillgångarna utnyttjas väl och deras avkastning överstiger finansieringskostnaderna. Omvänt förvärrar det förlusterna om intäkterna inte motsvarar förväntningarna.
Denna sårbarhet uppstår på grund av den varierande volatiliteten i intäkter och kostnader. Hyrpriserna för datorkraft kan minska, medan räntor och leasingavgifter initialt förblir desamma. En operatör kan därför uppleva ökad användning och fortfarande möta ekonomisk press om priserna faller snabbare än enhetskostnaderna.
En kombination av svagare efterfrågan, lägre säkerhetsvärden och svårare refinansiering skulle vara särskilt problematisk. Detta skulle inte bara minska nuvarande vinster utan också försämra möjligheten att refinansiera befintliga skulder.
Därför kan risken för AI-expansion inte bedömas enbart baserat på aktiekurser. Lånevillkor, löptider, återbetalningsplaner och avtalsmässiga skyddsåtgärder har ofta en mer direkt inverkan på huruvida ett företag kan fortsätta med sina investeringsplaner.
Hårdvarans livslängd avgör det faktiska kapitalbehovet
En viktig del av kostnads-nyttoanalysen gäller livslängden för AI-acceleratorer. Nyare generationer kan erbjuda högre prestanda och bättre energieffektivitet. Detta betyder dock inte att äldre system omedelbart blir oanvändbara eller värdelösa.
Ett kontrakt för A100-kapacitet som löper fram till 2029 visar att även en produktfamilj som introduceras så tidigt som 2020 kan förbli marknadsförbar. Detta betyder dock inte att varje enskild enhet kommer att vara i drift i nio år, och inte heller att äldre hårdvara kommer att behålla sina ursprungliga hyrespriser eller marginaler.
Ekonomiskt sett måste man skilja mellan teknisk och ekonomisk livslängd. En fungerande grafikkort kan tekniskt sett fortsätta att utföra uppgifter. Den förblir dock ekonomiskt attraktiv endast om dess intäkter motiverar el-, drifts- och andra undvikbara kostnader.
För långivare är det pris ett system kan ge vid försäljning också relevant. Detta restvärde beror inte bara på utrustningens skick, utan även på marknadsutbud, energieffektivitet, programvarusupport och efterfrågan på respektive prestandaklass.
Gemensamt säljtryck kan ytterligare minska värdet på säkerheter. Om många operatörer samtidigt måste avyttra äldre system eller likvidera dem på grund av ekonomiska svårigheter, kan det tidigare antagna restvärdet eventuellt inte vara uppnåeligt.
Konservativ finansiering bör därför inte anta att varje hårdvarugeneration kommer att ge liknande hög avkastning under många år. Omvänt vore det lika orealistiskt att helt avskriva alla äldre acceleratorer så snart en efterföljare släpps.
Långfristiga fastighetskontrakt överensstämmer inte automatiskt med korta teknologicykler
AI-datacenter består av tillgångar med mycket olika livslängder. Mark, byggnadsskal och högpresterande kraftanslutningar kan förbli användbara under lång tid. Servrar, nätverksteknik och acceleratorer kan behöva bytas ut eller uppgraderas mycket tidigare.
Ett 20-årigt leasingavtal är därför ingen garanti för att den ursprungligen installerade tekniska utrustningen kommer att fungera ekonomiskt under samma period. Flera hårdvarugenerationer och betydande modifieringar kan vara nödvändiga under leasingperioden.
Denna tidsmässiga asymmetri påverkar hela kapitalplaneringen. Ett projekt kan verka attraktivt på byggnadsnivå men ändå kräva ytterligare finansiering eftersom tekniska ersättningsinvesteringar uppstår tidigare än väntat.
Restvärdet måste också bedömas utifrån dess komponenter. En plats med en pålitlig nätverksanslutning kan förbli ekonomiskt värdefull även om de installerade servrarna blir mindre attraktiva. Omvänt kan en högspecialiserad kyl- eller kraftarkitektur kräva justeringar när nya system har andra krav.
För garantier och finansiering innebär detta att kvaliteten på de säkrade tillgångarna är minst lika viktig som deras ursprungliga anskaffningskostnader. En överblick över hela campusområdet kan dölja risker som bara blir uppenbara när mark, byggnader, el och vatten och datorhårdvara separeras.
Elektricitet är inte bara en kostnadsfaktor, utan en begränsning för tillväxt
Omfattningen av AI-expansionen kan inte förstås utan att beakta energiförsörjningen. Den globala elbehovet för datacenter beräknades uppgå till cirka 485 terawattimmar år 2025. En viktig prognos för 2030 är cirka 950 terawattimmar. Även om sådana prognoser inte är garanterade, illustrerar de omfattningen av den ytterligare efterfrågan.
För vissa projekt kan en snabb nätverksanslutning vara viktigare än ett lågt markpris. Färdigställda byggnader och levererade servrar genererar inte säljbar datorkraft om strömförsörjningen inte är tillgänglig eller opålitlig.
Dessutom finns det ett samordningsproblem. Investerare, byggföretag, nätoperatörer, hårdvaruleverantörer och kunder arbetar med olika tidslinjer. Om en komponent hamnar efter schemat kan redan finansierade tillgångar bli improduktiva.
Specifikationen av datacenterkapacitet i gigawatt ska inte förväxlas med intäkter eller faktisk datorkraft. Den beskriver en elektrisk effektmängd. Om den avser IT-belastning måste även energibehovet för kylning och annan teknisk utrustning inkluderas.
Som en grov uppskattning anges investeringskostnader på 50 till 60 miljarder amerikanska dollar för en gigawatt komplett AI-infrastruktur. De faktiska siffrorna beror dock starkt på hårdvara, plats, byggnationens omfattning och det specifika definierade omfånget. Därför ersätter inte en sådan riktlinje en detaljerad projektkostnadsberäkning.
Den avgörande faktorn är avkastningen per ekonomiskt användbar beräkningsenhet
Den långsiktiga hållbarheten för AI-expansionen kan spåras tillbaka till ett enkelt samband: intäkterna från dess användning måste täcka de totala ekonomiska kostnaderna över tid.
Dessa kostnader inkluderar inte bara el och personal, utan även hårdvara, byggnader, kylning, nätverk, finansiering, underhåll, ersättningsinvesteringar och en rimlig avkastning på investerat kapital.
Detta gör kapacitetsutnyttjandet till ett viktigt mått. Med höga fasta kostnader förbättrar ofta ytterligare betald användning lönsamheten avsevärt. Omvänt fortsätter outnyttjad kapacitet att medföra kostnader utan att generera motsvarande intäkter.
Samtidigt är hög teknisk utnyttjandegrad inte automatiskt lönsam. Om tjänster erbjuds till priser som täcker rörliga kostnader men inte bidrar tillräckligt till kapitalförbrukning och finansiering på lång sikt, kan ett fullt utnyttjat datacenter fortfarande generera en otillräcklig avkastning.
En liknande situation råder på modellutvecklarnivå. En kraftig ökning av antalet användare är otillräcklig om det förblir för dyrt att tillhandahålla tjänsterna eller om en stor del av användningen knappt monetiseras.
AI:s produktiva effekt måste därför omsättas i efterfrågan på lösningsmedel. Ett företag som faktiskt minskar kostnader, förkortar utvecklingstider eller genererar ytterligare intäkter genom AI kan hållbart betala för det. En användare som bara experimenterar skapar däremot ännu inte en solid grund för årtionden långa infrastrukturåtaganden.
Fallande AI-priser kan främja tillväxt samtidigt som de förstör avkastningen
Teknologiska framsteg kan avsevärt minska kostnaden per utförd uppgift. Detta är generellt sett fördelaktigt för användarna. Situationen är dock mer komplex för investerare.
När lägre kostnader möjliggör nya tillämpningar kan den totala efterfrågan öka avsevärt. I så fall gynnas leverantörerna av högre volymer och bättre kapacitetsutnyttjande trots fallande enhetspriser.
Det är emellertid lika tänkbart att priserna kommer att falla snabbare än kostnaderna, eller att ny kapacitet kommer att skapas snabbare än ytterligare betalande användare. I detta fall kommer branschens tekniska kapacitet att öka, medan enskilda operatörers avkastning kommer att minska.
Detta leder till en viktig skillnad: Den sociala framgången för en teknik och den ekonomiska framgången för alla investeringar i den tekniken är inte identiska.
AI kan vara ekonomiskt mycket värdefullt för industri, logistik, mjukvaruutveckling och administration, även om enskilda datacenter byggs för dyrt eller vissa affärsmodeller misslyckas. Ett överskott av infrastruktur skulle till och med kunna ge användarna mer prisvärda tjänster, medan investerare accepterar förluster.
Därför är alternativet mellan fullständig AI-framgång och en fullständig AI-bubbla alltför förenklat. En heterogen utveckling, med varierande teknikanvändning, marknadsandelar och avkastning på investeringar, är mer sannolik.
Transparens i försäljning blir alltmer en avgörande faktor för att bygga förtroende
I ett tätt sammanflätat finansieringsnätverk måste nyckeltal (KPI:er) definieras med särskild precision. Bruttointäkter, nettointäkter, partnerintäkter och prognostiserade årsintäkter beskriver olika saker.
En aktuell försäljningstakt prognostiserad över tolv månader är inte densamma som den faktiska årsintäkten. På samma sätt säger en hög rapporterad intäktssiffra lite om hur mycket som återstår hos företaget och är tillgängligt för att uppfylla sina egna förpliktelser.
Debatten kring olika OpenAI-intäktssiffror för hösten 2026 illustrerar denna svårighet. En beräknad årlig intäkt på cirka 50 miljarder dollar stod i skarp kontrast till en tidigare angiven siffra på cirka 68 miljarder dollar, vilken även inkluderade bruttointäkter från partnerskap. Skillnaden bör därför inte automatiskt tolkas som en motsvarande faktisk intäktsminskning.
Nvidias rapportering inkluderar även geografiska data. Företaget bytte rapportering från faktureringsadresser till kundens huvudkontor. Detta påverkade särskilt rapporteringen av Singapore. Även om en sådan förändring kan motiveras objektivt skapar den nya jämförbarhetskrav.
För en ekonomisk analys måste minst tre frågor urskiljas: Vem köper produkten, var levereras den och var används den slutligen? Dessa platser behöver inte vara desamma.
Särskilt när det gäller exportkontroller och geopolitiska risker är en enda geografisk indikator eventuellt inte tillräcklig för att helt förklara alla ekonomiska beroenden. Detta bevisar dock inte nödvändigtvis att intäkter har redovisats felaktigt.
Finansiering håller på att bli ett konkurrensmedel med potentiella biverkningar
Nvidias ekonomiska stöd kan hjälpa kunder att snabbare förverkliga projekt. Samtidigt kan det förändra konkurrenslandskapet.
En konkurrent måste då utveckla mer än bara ett högpresterande chip. De kan konkurrera mot ett komplett paket av hårdvara, mjukvara, utvecklarekosystem, finansiering och långsiktigt stöd. Detta kan stärka de ekonomiska banden till plattformsleverantören.
Kunderna står inför en målkonflikt. Mer överkomlig eller till och med ny tillgänglig finansiering underlättar inträde på marknaden. I det långa loppet kan det dock begränsa flexibiliteten i att välja andra tekniker om ekonomiskt stöd är knutet till specifika infrastrukturbeslut.
Amazons kombination av OpenAI-investeringar och Trainium-kapacitet visar också att sådana strategier inte enbart gynnar Nvidia. Stora molnleverantörer kan använda kapital för att expandera sina egna halvledarplattformar och minska sitt beroende av externa leverantörer.
För Nvidia är stödet till ekosystemet därför både en tillväxtstrategi och ett sätt att försvara sin marknadsposition. Företaget måste överväga om ytterligare finansiering kommer att frigöra ekonomiskt attraktiv efterfrågan eller bli alltmer nödvändig för att upprätthålla befintliga försäljningsantaganden.
Den avgörande gränsen ligger där de strategiska fördelarna inte längre tillräckligt kompenserar för de risker som tas. Mer finansierad efterfrågan leder inte automatiskt till mer ekonomiskt värde.
Den verkliga faran ligger i samtidiga stressfaktorer
En enskild kund kan misslyckas utan att allvarligt äventyra ett stort företag. Ett enskilt projekt kan försenas utan att destabilisera hela marknaden. Det blir svårare när många risker bygger på samma underliggande antagande.
Inom AI-sektorn antas det att betald användning växer tillräckligt snabbt för att motivera den massiva expansionen av infrastrukturen.
Om denna förväntan invänds kan flera utvecklingar sammanfalla: modellutvecklare minskar sina utgifter, molnleverantörer skjuter upp investeringar, begagnad hårdvara förlorar i värde, långivare skärper villkoren och garantier blir mer utkrävda.
Detta skapar en särskild mångfacetterad risk för Nvidia. Företaget kan sälja mindre hårdvara, drabbas av värdeförluster på sina investeringar och samtidigt behöva uppfylla ytterligare betalningsförpliktelser.
Upphandlingssidan är också relevant. För tredje kvartalet rapporterades leverans- och kapacitetsåtaganden på cirka 390 miljarder dollar. Dessa är inte detsamma som garantier, men de visar hur starkt Nvidia fokuserar på ytterligare tillväxt, även inom sin egen leveranskedja.
Det är just därför det vore missvisande att helt enkelt lägga ihop alla förpliktelser och presentera dem som omedelbart förfallna skulder. Det vore lika fel att betrakta dem individuellt och ignorera deras gemensamma beroende av investeringscykeln.
En tillförlitlig riskbedömning måste kombinera omfattning, varaktighet, utlösande villkor och samtidighet.
Tre utvecklingsvägar förklarar spektrumet av möjliga utfall
Ett gynnsamt scenario kräver en snabb ökning av den ekonomiskt hållbara användningen av AI och en ytterligare minskning av kostnaden per produktiv uppgift. Detta skulle göra det möjligt för modellutvecklare att minska sitt beroende av finansiering, datacenter att uppnå höga utnyttjandegrader och att nu nödvändiga skyddsåtgärder gradvis blir föråldrade.
I det här fallet skulle Nvidia ha övervunnit en industriell flaskhals genom kapital och garantier. Investeringar skulle också kunna öka i värde, medan de övertagna skulderna endast skulle kunna tas i anspråk i begränsad utsträckning.
En måttlig utveckling skulle vara mindre spektakulär. Efterfrågan fortsätter att växa, men når inte ens de mest ambitiösa expansionsplanerna. Enskilda projekt skjuts upp, hyrorna pressas och operatörerna måste justera sin finansiering. AI vinner ekonomiskt fäste, men inte alla investeringar ger den ursprungligen förväntade avkastningen.
Ett ogynnsamt scenario skulle kombinera flera utmaningar. Överkapacitet skulle möta otillräcklig betalningsvilja, samtidigt som det skulle bli svårare att säkra ny finansiering. Fallande hårdvaruvärden skulle försvaga säkerheter, vilket skulle kräva en utökning av finansiella stödåtgärder.
Dessa scenarier är inte prognoser med fasta sannolikheter. De illustrerar vilka variabler som gör skillnaden: extern efterfrågan, pristrender, kapacitetsutnyttjande, tillgång till kapital och de faktiska kostnaderna för tekniska uppgraderingar.
För utvärderingen av ett företag är det avgörande om det förblir kapabelt att agera även utanför det optimistiska scenariot.
För industrin och små och medelstora företag är det nyttan som räknas, inte investeringsvolymen
Detta resulterar i ett annat perspektiv för industriella användare, logistikföretag och medelstora företag än för kapitalmarknadsinvesterare.
Investeringsnivån i AI-infrastruktur är inte ett direkt bevis på att varje specifik applikation är ekonomiskt hållbar. Omvänt gör potentiella överinvesteringar i datacenter inte enskilda produktionsapplikationer värdelösa.
Den avgörande faktorn är kostnads-nyttoanalysen på processnivå. En AI-lösning måste leverera en påvisbar fördel i förhållande till sina totala kostnader. Detta inkluderar inte bara licens- och användningsavgifter, utan även integration, dataförberedelse, kvalitetskontroll, säkerhet och organisatoriska anpassningar.
Fallande infrastrukturpriser kan göra implementeringen mer ekonomiskt attraktiv. Samtidigt bör företag undvika att i onödan binda sina processer till en enda leverantör om det skulle vara tekniskt eller kontraktuellt svårt att byta senare.
Även den offentliga sektorn behöver differentiera sig. Ett datacenterprojekt kan skapa regional infrastruktur, investeringar och digital kapacitet. Detta betyder dock inte automatiskt att varje subvention eller nätverksutbyggnad kommer att generera en lämplig samhällsavkastning.
Riskbedömning inom den privata sektorn bör inte ersättas av AI:s enbart strategiska betydelse. Särskilt i större infrastrukturbeslut är det avgörande att skilja mellan de fördelar som kommer att vara allmänt tillgängliga och de risker som kommer att finnas kvar hos enskilda investerare eller potentiellt offentliga myndigheter.
Nvidias test av motståndskraft kallas kapitaldisciplin
Den starkaste ekonomiska positionen består inte i att investera så många miljarder som möjligt eller utfärda största möjliga garantier. Den består i att disponera kapital på ett sådant sätt att ytterligare efterfrågan kan finnas senare utan permanent stöd.
Flera utvecklingar kommer därför att vara avgörande för Nvidia. För det första måste den operativa verksamheten bibehålla sin höga kassagenerering. För det andra bör kundfordringar omsättas i tillförlitliga kassainflöden. För det tredje måste aktieinnehav, garantier och köpåtaganden vara tillräckligt transparenta för att säkerställa att deras verkliga ekonomiska betydelse förblir begriplig.
För det fjärde beror det på om det ekonomiska stödet till ekosystemet kan minska relativt sett allt eftersom det mognar. Om varje ytterligare tillväxtsteg kräver allt större garantier från leverantören, skulle detta vara en annan affärsmodell än en alltmer självförsörjande infrastrukturmarknad.
Interimsledningen har redan aviserat att den kommer att vara mer selektiv i framtida finansieringsavtal inom AI-sektorn. Den avgörande faktorn blir om detta resulterar i mätbara förändringar i kapitalåtagande, kontraktsdesign och riskreducering.
En striktare urvalsprocess skulle inte nödvändigtvis vara ett tecken på avtagande teknisk övertygelse. Snarare skulle det kunna vara ett uttryck för en nödvändig åtskillnad: mellan projekt som blir lönsamma genom egna ekonomiska resurser och satsningar vars attraktivitet främst beror på fortsatt stöd.
Det är inte pengacykeln som avgör, utan efterfrågan utanför cykeln
Nvidia kan inte beskrivas tillräckligt noggrant som enbart ett offer för en tillfällig förtroendekris, inte heller som en dömd operatör av artificiella intäkter. De hittills kända utredningarna möjliggör inte ett avgörande uttalande om specifika bokföringsöverträdelser. Samtidigt motiverar omfattningen av dess ekonomiska problem en betydligt mer rigorös granskning av dess affärsmodell än vad som var fallet när det främst var en traditionell chipleverantör.
Företaget besitter verkliga tekniska styrkor, exceptionella vinster och betydande finansiella resurser. Det är just denna styrka som gör det möjligt för det att ta risker som andra marknadsaktörer inte skulle kunna bära ensamma. Detta gör det möjligt för Nvidia att påskynda utvecklingen av en ny industriell infrastruktur.
Begränsningarna med denna modell blir uppenbara när finansiering permanent ersätter bristande lönsamhet. Aktieinvesteringar köper tid, garantier förbättrar kreditvärdigheten och köpåtaganden underlättar kapacitetsutbyggnad. Ingen av dessa åtgärder kan permanent ersätta oberoende kunders behov av att betala tillräckligt för ekonomiskt värdefulla tjänster.
Det tydligt motiverade perspektivet är därför detta: Den största risken är inte bara det faktum att pengar cirkulerar inom AI-ekosystemet. Det är möjligheten att många företag samtidigt satsar på samma, ännu inte helt bevisade, avkastning på investeringen och behandlar sina ömsesidiga åtaganden som oberoende skyddsåtgärder.
Huruvida Nvidia snubblar över den här strukturen eller framgångsrikt omvandlar den till en självbärande marknad beror mindre på nästa stora tillkännagivande än på en nykter bedömning av dess utveckling: Kommer den finansierade kapaciteten att omsättas i tillförlitliga kassaflöden, och kommer rimlig avkastning att finnas kvar efter att alla kostnader är täckta? Först då kan det avgöras om dagens mångmiljardcykel har varit en produktiv finansieringsbrygga – eller en kostsam förlängning av uppblåsta förväntningar.
📈🚀 Från synlighet till förtroende 👀🤝 Din skalbara väg med Xpert.Digital

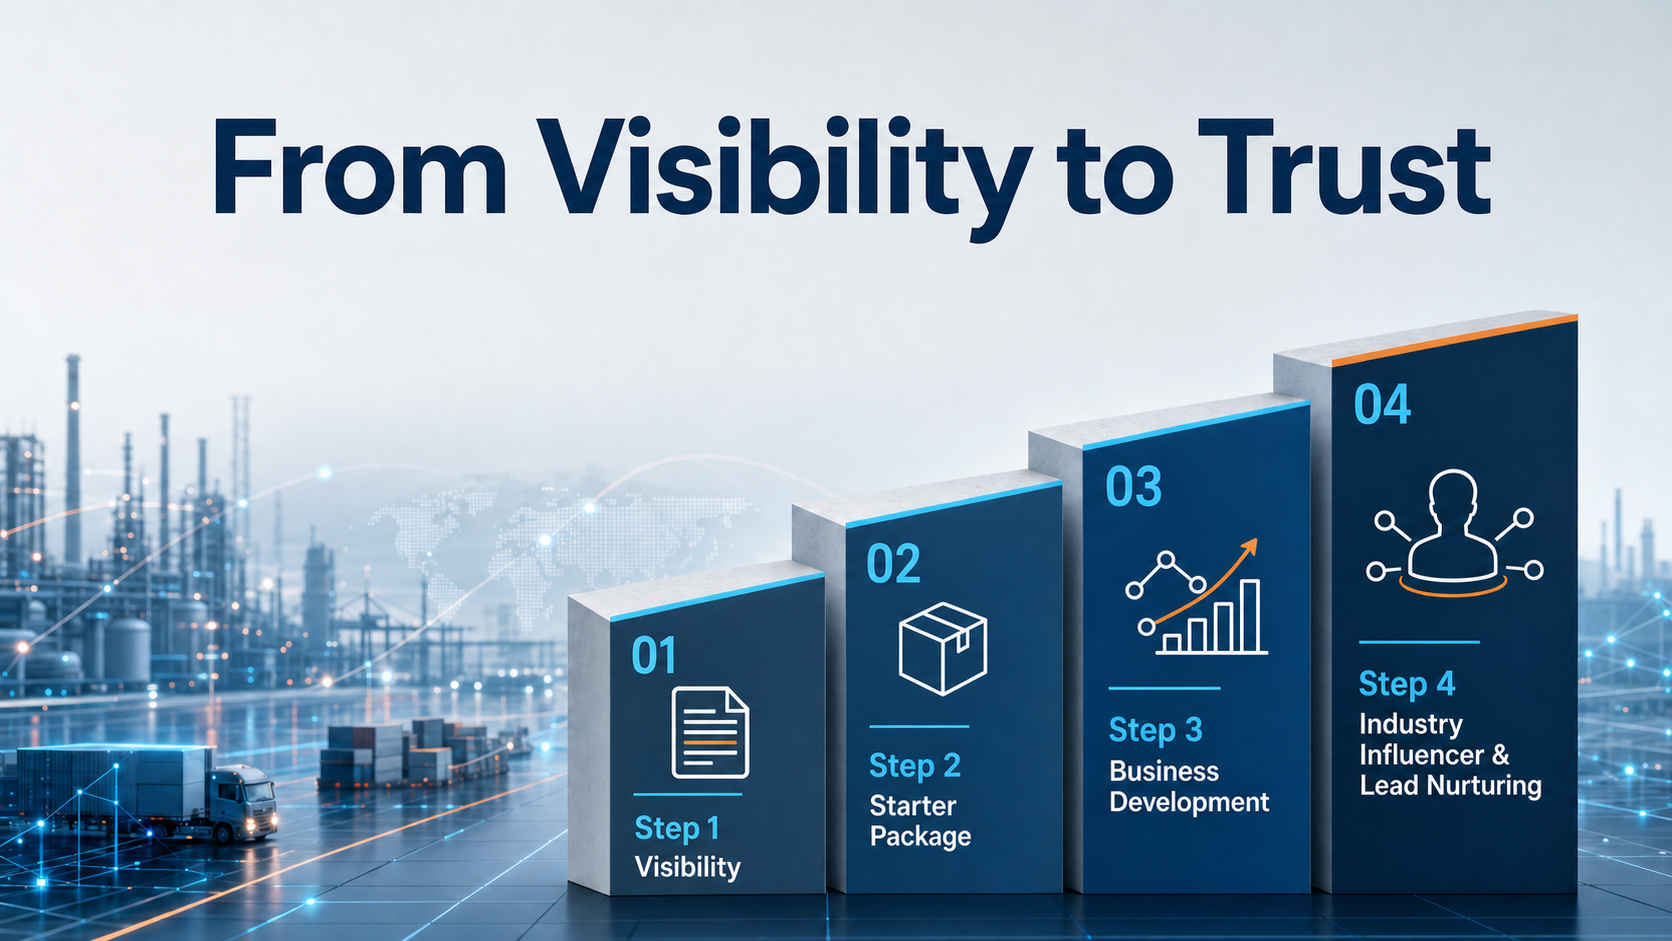
Från synlighet till förtroende: Din skalbara väg med Xpert.Digital - Bild: Xpert.Digital
Inom industriell B2B uppstår sällan hållbara affärsrelationer över en natt. De utvecklas steg för steg – genom synlighet, professionell relevans, återkommande kontaktpunkter och växande förtroende. Xpert.Digitals 4-stegsmodell adresserar just detta: Den erbjuder en strukturerad väg som börjar med en hanterbar ingångspunkt och kan utvecklas till djupare samarbete inom affärsutveckling vid behov.
Istället för att förlita sig på högljudda marknadsföringslöften sätter den här modellen relationen i förgrunden. Företag börjar med tydligt definierade, lättberäknade mått och bestämmer sedan, baserat på egen erfarenhet, hur långt de vill utöka samarbetet. En nyckelfaktor för denna ostörda förtroendeskapande process: Plattformen undviker helt irriterande reklam, så det redaktionella fokuset ligger enbart på företagens expertis.
Mer information här:
Din globala partner för marknadsföring och affärsutveckling
☑️ Vårt affärsspråk är engelska eller tyska
☑️ NYTT: Korrespondens på ditt modersmål!

Konrad Wolfenstein
Jag och mitt team står gärna till er förfogande som er personliga rådgivare.
Du kan kontakta mig genom att fylla i kontaktformuläret här wolfenstein@xpert.digital:eller helt enkelt ringa mig på +49 7348 4088 965. Min e-postadress är
Jag ser fram emot vårt gemensamma projekt.