
Solarpark-Riese Enerparc in der Krise: Warum eine Milliardenfinanzierung das Unternehmen nicht retten konnte
Xpert Pre-Release

Available in 27 languages 📢
Xpert.Digital bei Google bevorzugen ⓘVeröffentlicht am: 28. Oktober 2026 / Update vom: 28. Oktober 2026 – Verfasser: Konrad Wolfenstein
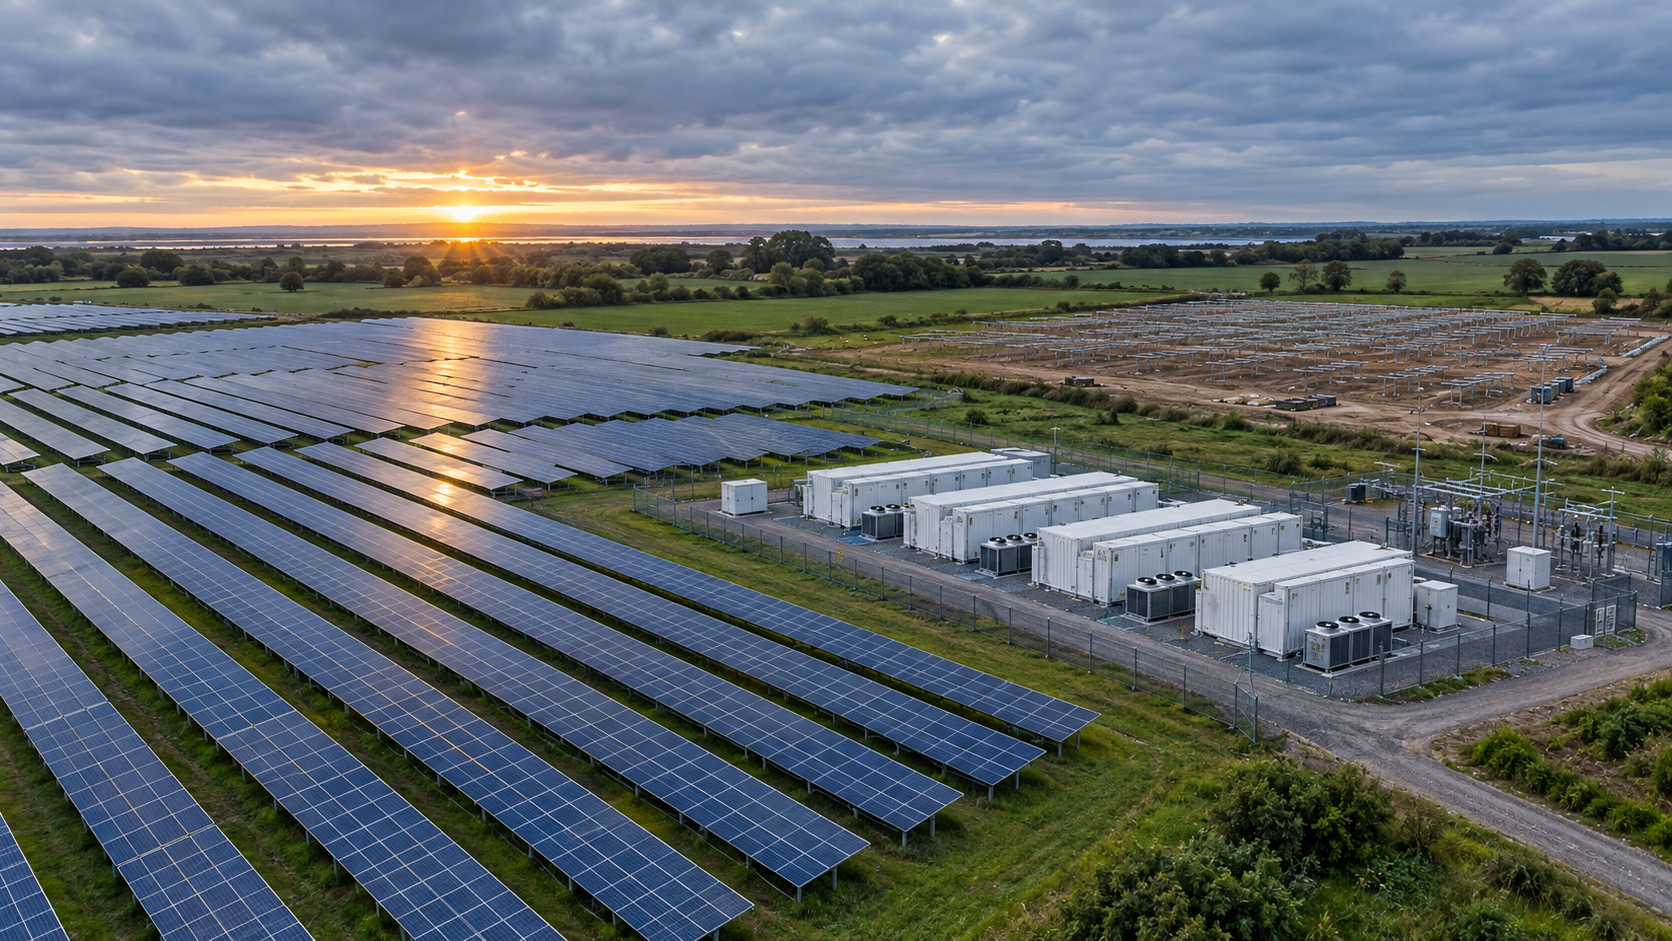
Solarpark-Riese Enerparc in der Krise: Warum eine Milliardenfinanzierung das Unternehmen nicht retten konnte – Kreativbild zum Thema, mit KI: Xpert.Digital
Solarbranche unter Druck: Welche Lehren der Fall Enerparc für Anleger bereithält
Warum selbst ein großer Solarpark-Bestand vor der Insolvenz nicht schützt
Milliardenfinanzierung, dann Insolvenz: Der Fall Enerparc erklärt
Enerparc hatte im März 2026 ein Finanzierungspaket von bis zu einer Milliarde Euro angekündigt. Wenige Monate später folgte der Insolvenzantrag. Auf den ersten Blick wirkt dieser Gegensatz kaum erklärbar: Wie kann ein bedeutender Solarparkentwickler mit einem großen Anlagenbestand in Zahlungsschwierigkeiten geraten, obwohl eine Finanzierung in Milliardenhöhe in Aussicht steht? Die Antwort liegt darin, dass ein angekündigter Finanzierungsrahmen kein frei verfügbares Guthaben ist. Projektfinanzierungen sind an bestimmte Vorhaben, Bedingungen und Auszahlungszeitpunkte gebunden – sie begleichen nicht automatisch die laufenden Rechnungen einer Unternehmensgruppe.
Im Fall Enerparc scheiterte Ende Juni eine zusätzliche Finanzierung, die vor allem mit Batteriespeicherprojekten verbunden war. Die daraus entstandene Lücke traf auf bereits eingegangene Verpflichtungen, unter anderem für bestellte Komponenten. Denn während Enerparc als Projektentwickler und Generalunternehmer Zahlungsverpflichtungen eingehen konnte, wurde die Finanzierung einzelner Anlagen häufig auf Ebene eigener Projektgesellschaften organisiert. Blieb eine erwartete Finanzierung aus, verschwanden die bereits fälligen Rechnungen nicht. So konnte ein Finanzierungsproblem bei einzelnen Vorhaben die Liquidität der übergeordneten Gesellschaft gefährden – obwohl andere Teile des Portfolios weiterbestanden.
Der Fall zeigt, warum Vermögen und Zahlungsfähigkeit nicht dasselbe sind. Solarparks können langfristig werthaltig sein und dennoch nicht rechtzeitig genug Geld abwerfen, um kurzfristige Verpflichtungen zu erfüllen. Dazu kommen die Vorlaufkosten für Planung und Bau, mögliche Verzögerungen beim Netzanschluss, schwankende Stromerlöse und der zusätzliche Kapitalbedarf durch Wachstum. Auch Batteriespeicher, die den Wert von Solarstrom künftig steigern können, erfordern zunächst erhebliche Investitionen.
Was bedeutet die Insolvenz also für Enerparc, seine Beschäftigten und Geschäftspartner – und was sagt sie über die wirtschaftlichen Risiken der Energiewende aus? Eine Einordnung muss zwischen Unternehmens- und Projektfinanzierung, Eigenkapital und Darlehen sowie angekündigten Investitionen und tatsächlich verfügbaren Mitteln unterscheiden. Sie muss außerdem berücksichtigen, dass die Insolvenz einzelner Gesellschaften nicht automatisch die gesamte Gruppe oder alle verbundenen Solarparks betrifft. Genau diese Unterschiede machen den Fall Enerparc zu mehr als einer Geschichte über eine gescheiterte Finanzierung: Er zeigt, dass die Energiewende nicht nur Kapital und Anlagen braucht, sondern auch belastbare Finanzierungsstrukturen, verlässliche Netze und genug Liquidität, um die Zeit bis zu den ersten Einnahmen zu überstehen.
Enerparc in der Insolvenz: Warum eine Milliardenfinanzierung keine Sicherheit schafft
Eine Milliarde auf dem Papier bezahlt noch keine Rechnung
Die Insolvenz von Enerparc zeigt einen grundlegenden Widerspruch der Energiewende: Eine Technologie kann wirtschaftlich sinnvoll, ein Anlagenbestand langfristig werthaltig und ein Unternehmen dennoch kurzfristig zahlungsunfähig sein. Entscheidend ist nicht allein, wie viele Solarparks ein Entwickler besitzt oder welche Finanzierungssummen angekündigt werden. Entscheidend ist, ob fällige Verpflichtungen aus tatsächlich verfügbaren Mitteln bezahlt werden können. Zwischen diesen Größen liegt der Unterschied zwischen erfolgreicher Expansion und einer existenzbedrohenden Finanzierungslücke.
Der Hamburger Solarparkentwickler und Anlagenbetreiber hatte am 12. März 2026 ein Finanzierungspaket von bis zu einer Milliarde Euro bekannt gegeben. Anfang September folgte der Insolvenzantrag. Am 7. September bestellte das Amtsgericht Hamburg den Restrukturierungsexperten Stefan Denkhaus zum vorläufigen Insolvenzverwalter. Diese zeitliche Nähe wirkt spektakulär, ist aber ökonomisch erklärbar: Der angekündigte Finanzierungsrahmen war kein frei verfügbares Guthaben, und die später gescheiterte Finanzierung war ein davon getrenntes Vorhaben.
Die Analyse mit Stand vom 28. Oktober 2026 muss deshalb weiter gehen als die zugespitzte Gegenüberstellung von Milliardenfinanzierung und Insolvenz. Sie muss zwischen Unternehmensliquidität und Projektfinanzierung, zwischen Eigenkapital und eigenkapitalähnlichen Darlehen sowie zwischen installierter Leistung und tatsächlich verfügbaren Zahlungsüberschüssen unterscheiden. Erst dann wird sichtbar, was der Fall über Enerparc, über die Solarwirtschaft und über die finanziellen Voraussetzungen einer tragfähigen Energiewende aussagt.
Ein großer Anlagenbestand ist kein Schutzschild
Enerparc gehört zu den bedeutenden unabhängigen Solarparkentwicklern und Anlagenbetreibern Europas. Das Unternehmen verbindet Projektentwicklung, Bau, Betrieb und Stromvermarktung. In der Unternehmensgruppe waren im Frühjahr 2026 rund 700 Menschen beschäftigt. Die Enerparc AG selbst beschäftigte bei Bekanntgabe des Insolvenzantrags rund 380 Menschen. Diese Unterscheidung ist wesentlich: Die Beschäftigtenzahl einer gesamten Unternehmensgruppe darf nicht mit der Zahl der unmittelbar bei einer insolventen Gesellschaft angestellten Personen gleichgesetzt werden.
Für die wirtschaftliche Einordnung sind ebenfalls sauber abgegrenzte Anlagenzahlen erforderlich. Im Zusammenhang mit dem Insolvenzantrag wurden mehr als 500 Solarparks und eine Leistungsgröße von rund 5,5 Gigawatt genannt; davon waren etwa 3,8 Gigawatt am Netz. Unterschiedliche Angaben zu entwickelten, errichteten, angeschlossenen und selbst gehaltenen Anlagen beschreiben nicht automatisch denselben Bestand. Aus ihnen lässt sich ohne weitere Aufschlüsselung weder der Unternehmenswert noch die frei verfügbare Liquidität berechnen.
Ein Solarpark ist ein langlebiger Vermögenswert, dessen wirtschaftlicher Nutzen über viele Jahre entsteht. Lieferantenrechnungen, Gehälter und Zinszahlungen werden dagegen zu bestimmten Terminen fällig. Ein Unternehmen kann deshalb über umfangreiche Vermögenswerte verfügen und trotzdem nicht genügend Zahlungsmittel besitzen. Größe verbessert zwar grundsätzlich die Möglichkeiten zur Risikostreuung, erhöht bei vielen gleichzeitig laufenden Vorhaben aber auch die absolute Summe der Vorleistungen und Verpflichtungen.
Was hinter der Milliardensumme stand
Das Finanzierungspaket vom März 2026 bestand aus zwei unterschiedlichen Bausteinen. Ein Junior-Darlehen über 500 Millionen Euro wurde von EIG, Schroders Capital und Eiffel Investment Group bereitgestellt. Hinzu kam ein langfristiger Projektfinanzierungsrahmen mit der LBBW über zunächst bis zu 425 Millionen Euro. Dieser zweite Baustein konnte über eine Erweiterungsoption auf bis zu 500 Millionen Euro steigen.
Die unmittelbar benannten Grundvolumina ergaben somit zusammen 925 Millionen Euro. Die häufig hervorgehobene Milliarde bezeichnete die mögliche Obergrenze nach einer Erweiterung um weitere 75 Millionen Euro. Bereits diese Unterscheidung zeigt, warum die Formulierung „bis zu“ wirtschaftlich relevant ist. Sie beschreibt einen Rahmen und keinen Kontostand. Zudem finanzieren beide Bausteine unterschiedliche Positionen innerhalb einer mehrstufigen Finanzierungsstruktur.
Das Junior-Darlehen sollte als Brückenfinanzierung den Eigenkapitalersatz für Projekte in Deutschland, Frankreich und Spanien über die kommenden fünf Jahre ermöglichen. Der LBBW-Rahmen sollte Bau und Betrieb geeigneter Solar- und Speicherprojekte abdecken. Vorhaben konnten innerhalb von 36 Monaten schrittweise aufgenommen werden, sobald sie baureif waren. Damit war ausdrücklich eine zeitliche und sachliche Zuordnung zu einzelnen Investitionen verbunden.
Eine solche Struktur kann Expansion effizient finanzieren. Sie ersetzt aber keine uneingeschränkt verfügbare Liquiditätsreserve der Muttergesellschaft. Wer den gesamten Rahmen wie bereits ausgezahltes Geld behandelt, überschätzt den finanziellen Handlungsspielraum. Selbst eine große, grundsätzlich zugesagte Finanzierung hilft bei einer konkreten Rechnung nur dann, wenn die Auszahlungsvoraussetzungen erfüllt sind und die Mittel für diesen Zweck verwendet werden dürfen.
Die gescheiterte Zusatzfinanzierung war der Auslöser
Die inzwischen bekannten Informationen erlauben eine präzisere Erklärung als die anfängliche Feststellung, die Ursachen seien noch vollständig offen. Ende Juni 2026 kam eine zusätzliche Finanzierung nicht zustande, die vor allem mit Energiespeicherprojekten verbunden war. Diese Finanzierung war nicht identisch mit dem im März angekündigten Milliardenpaket. Anschließende Verhandlungen konnten die entstandene Situation nicht mehr ausreichend stabilisieren.
Besonders wichtig ist dabei die Verteilung der Verpflichtungen innerhalb der Gruppe. Enerparc bestellte als Projektentwickler und Generalunternehmer Komponenten bei Lieferanten. Die Finanzierung der zugehörigen Anlagen wurde hingegen auf Ebene der jeweiligen Projektgesellschaft organisiert. Wenn eine erwartete Projektfinanzierung ausbleibt, verschwinden bereits eingegangene Zahlungsverpflichtungen der bestellenden Gesellschaft nicht. Aus einer Lücke in einem einzelnen Vorhaben kann dadurch ein Liquiditätsproblem der Muttergesellschaft werden.
Damit wird eine konkrete Ursache-Wirkungs-Kette erkennbar: Investitionen werden vorbereitet, Komponenten bestellt und Verpflichtungen aufgebaut. Die erwartete Finanzierung fließt nicht wie vorgesehen zu. Die vorhandenen Reserven reichen nicht aus, um die Zwischenzeit oder den Ausfall aufzufangen. Die Zahlungsfähigkeit gerät unter Druck, obwohl andere Teile des Portfolios weiter bestehen und Erträge erwirtschaften.
Nicht öffentlich vollständig geklärt sind sämtliche Vertragsdetails, Sicherheiten und Entscheidungsabläufe der gescheiterten Finanzierung. Daraus folgt eine klare Grenze für die Bewertung: Der Finanzierungsausfall lässt sich als Auslöser einordnen, aber nicht als vollständige Erklärung aller wirtschaftlichen Ursachen. Ebenso wenig ist eine pauschale Schuldzuweisung an einzelne Banken, die Politik oder die Speichertechnologie gerechtfertigt.
Warum Vermögen und Zahlungsfähigkeit auseinanderfallen
Für die Beurteilung eines Projektentwicklers müssen drei Ebenen getrennt werden: langfristige Ertragskraft, bilanzieller Vermögenswert und kurzfristige Zahlungsfähigkeit. Ein Unternehmen kann Projekte besitzen, die über ihre gesamte Laufzeit einen positiven wirtschaftlichen Beitrag erwarten lassen. Trotzdem kann es vor deren Fertigstellung in eine Situation geraten, in der fällige Zahlungen nicht mehr geleistet werden können.
Der Grund liegt in der zeitlichen Struktur des Geschäfts. Flächenrechte, Planung, technische Vorbereitung und Anlagenbau verursachen Auszahlungen, bevor der laufende Stromverkauf beginnt. Hinzu kommen gegebenenfalls Finanzierungskosten während einer Phase ohne entsprechende Betriebseinnahmen. Je länger diese Vorlaufzeit dauert, desto mehr Kapital bleibt gebunden. Ein positiver erwarteter Projektertrag ist deshalb nicht mit einem positiven aktuellen Kontostand gleichzusetzen.
Auch ein Verkauf schafft nicht beliebig schnell Abhilfe. Ein Käufer muss technische, rechtliche und wirtschaftliche Risiken prüfen. Bestehende Finanzierungen können Zustimmungserfordernisse oder Ablösebedingungen enthalten. Unter Zeitdruck sinkt außerdem häufig die Verhandlungsmacht des Verkäufers. Ein werthaltiger Vermögensgegenstand ist somit nicht automatisch kurzfristig und ohne Abschlag in frei verwendbares Geld umwandelbar.
Für Enerparc ist diese Unterscheidung zentral. Die Insolvenz der Gesellschaft beweist nicht, dass sämtliche Solarparks unwirtschaftlich sind. Sie belegt zunächst, dass die Finanzierung und die fälligen Verpflichtungen auf Unternehmensebene nicht mehr ausreichend zusammenpassten. Ob einzelne Projekte wirtschaftlich überzeugen, muss unabhängig davon anhand ihrer jeweiligen Erträge, Kosten und Finanzierungsbedingungen beurteilt werden.
Wachstum kann den Kapitalbedarf verschärfen
Enerparc meldete für 2025 einen Zubau von 1,2 Gigawatt Solarleistung und stellte im März 2026 weiteres Wachstum in Aussicht. Ein solcher Ausbau dokumentiert beträchtliche technische und organisatorische Fähigkeiten. Er erzeugt aber zugleich zusätzlichen Finanzierungsbedarf: Mehr Projekte bedeuten mehr Personal, mehr Vorleistungen, mehr Baustellen und einen größeren Bestand an noch nicht vollständig abgeschlossenen Investitionen.
Bei kapitalintensiven Geschäftsmodellen kann ein Unternehmen deshalb gerade während einer starken Expansion besonders verletzlich sein. Neue Vorhaben benötigen Geld, während frühere Projekte ihren Rückfluss möglicherweise erst später leisten. Wenn Wachstum schneller erfolgt als die Bildung tragfähiger Reserven, steigt die Abhängigkeit davon, dass jede weitere Finanzierung rechtzeitig zustande kommt. Eine einzelne Unterbrechung kann dann mehrere geplante Zahlungsströme gleichzeitig treffen.
Hinzu kommt eine organisatorische Belastung. Viele parallel laufende Vorhaben erhöhen die Anforderungen an Vertragsmanagement, Kostenkontrolle und Liquiditätsplanung. Risiken lassen sich nicht mehr allein durch die Betrachtung eines durchschnittlich erfolgreichen Projekts erfassen. Entscheidend wird vielmehr, wie sich Verzögerungen und Mehrkosten über das gesamte Portfolio verteilen und ob sie gleichzeitig auftreten können.
Wachstum ist damit weder grundsätzlich problematisch noch automatisch stabilisierend. Es verbessert die Widerstandsfähigkeit nur dann, wenn Finanzierung, Risikopuffer und operative Steuerung mitwachsen. Die bloße Zahl neuer Megawatt sagt wenig darüber aus, ob diese Voraussetzung erfüllt ist. Eine zurückhaltendere Expansion kann wirtschaftlich überlegen sein, wenn sie die finanzielle Belastbarkeit des Unternehmens erhält.
Eigenkapitalersatz ist nicht automatisch Eigenkapital
Die Bezeichnung einer Finanzierung als Eigenkapitalersatz kann leicht missverstanden werden. Ein Junior-Darlehen steht wirtschaftlich hinter vorrangigen Finanzierungen und kann dadurch Projekte ermöglichen, die zusätzliches Risikokapital benötigen. Dennoch bleibt ein Darlehen grundsätzlich eine vertragliche Verpflichtung mit eigenen Konditionen. Es ist nicht ohne Weiteres mit dauerhaft bereitgestelltem, vollständig verlusttragendem Eigenkapital gleichzusetzen.
Echtes Eigenkapital erfüllt eine andere Funktion als eine zusätzliche Kreditlinie. Es kann Verluste auffangen, ohne dass daraus automatisch ein Rückzahlungsanspruch zu einem festgelegten Termin entsteht. Fremdkapital muss dagegen entsprechend den vereinbarten Bedingungen bedient werden. Nachrangige Finanzierungen verändern zwar die Reihenfolge der Ansprüche, beseitigen aber nicht die wirtschaftliche Belastung durch Finanzierungskosten und spätere Rückzahlung.
Der vorläufige Insolvenzverwalter hat bei Enerparc ausdrücklich auch auf ein ungünstiges Verhältnis zwischen Eigenkapital und Fremdkapital hingewiesen. Das ist für die Analyse bedeutsam, weil es den Blick vom äußeren Auslöser auf die interne Widerstandsfähigkeit lenkt. Ein Finanzierungsausfall trifft Unternehmen unterschiedlich hart, je nachdem, welche Reserven und alternativen Handlungsmöglichkeiten vorhanden sind.
Eine belastbare Berechnung der konsolidierten Kapitalausstattung erfordert allerdings vollständige Abschlüsse, einheitliche Stichtage und Kenntnis der Finanzierungsverträge. Aus öffentlich genannten Paketgrößen lässt sich keine seriöse Eigenkapitalquote ableiten. Ebenso wäre es falsch, die gesamte angekündigte Milliarde ohne weitere Prüfung als unmittelbar aufgelaufene zusätzliche Verschuldung der Muttergesellschaft zu behandeln.
Zwischen Muttergesellschaft und Solarpark verläuft eine finanzielle Grenze
Große Energieportfolios bestehen häufig aus rechtlich eigenständigen Projektgesellschaften. Diese halten beispielsweise einen einzelnen Solarpark oder einen abgegrenzten Anlagenbestand. Die zugehörige Projektfinanzierung stützt sich wesentlich auf die erwarteten Zahlungsüberschüsse dieser Anlagen. Die Muttergesellschaft übernimmt dagegen übergeordnete Funktionen und kann zusätzliche Entwicklungs-, Bau- und Finanzierungsverpflichtungen tragen.
Diese Trennung erklärt, warum eine Insolvenz nicht automatisch alle verbundenen Gesellschaften erfasst. Bei Enerparc waren zunächst die AG und später auch die Baugesellschaften Pvwerk und Sonnen Tiefbau betroffen. Sunnic Lighthouse und Enerparc Service wurden im jüngsten Stand dagegen als nicht insolvent beschrieben. Es wäre deshalb sachlich falsch, die gesamte Gruppe ohne Differenzierung als einheitlich zahlungsunfähig darzustellen.
Gleichzeitig ist rechtliche Selbstständigkeit nicht mit vollständiger wirtschaftlicher Unabhängigkeit gleichzusetzen. Projektgesellschaften können auf Personal, Dienstleistungen, IT-Systeme oder vertragliche Leistungen anderer Gruppengesellschaften angewiesen sein. Auch Garantien, gemeinsame Sicherheiten und interne Zahlungsbeziehungen können Verbindungen schaffen. Welche Ansteckungsrisiken tatsächlich bestehen, hängt von der konkreten Vertragsstruktur ab.
Für Gläubiger entscheidet daher nicht allein die Qualität des Gesamtportfolios. Entscheidend ist auch, gegen welche Gesellschaft sich ihr Anspruch richtet und auf welche Sicherheiten sie zugreifen können. Ein funktionierender Solarpark kann einen Projektfinanzierer vergleichsweise gut absichern, während ein unbesicherter Lieferant der Muttergesellschaft eine deutlich schwierigere Position hat. Beide stehen wirtschaftlich mit derselben Gruppe in Verbindung, tragen aber unterschiedliche Risiken.
Die integrierte Wertschöpfung hat zwei Seiten
Enerparc deckt zahlreiche Stufen der solaren Wertschöpfung selbst ab. Entwicklung, Bau, Betrieb, technische Dienstleistungen und Vermarktung lassen sich dadurch enger aufeinander abstimmen. Ein integriertes Unternehmen kann Erfahrungen aus dem laufenden Betrieb in neue Projekte zurückführen und Schnittstellen zwischen verschiedenen Dienstleistern verringern. Außerdem entstehen grundsätzlich Möglichkeiten, Erträge über mehrere Abschnitte der Projektlaufzeit zu erzielen.
Die Kehrseite ist ein breiteres Risikoprofil. Ein reiner Betriebsführer trägt andere Risiken als ein Unternehmen, das zugleich Komponenten bestellt, Bauleistungen organisiert, Anlagen finanziert und Strom vermarktet. Die Integration bündelt nicht nur Fähigkeiten, sondern auch Verpflichtungen. Werden die Finanzierungsbedürfnisse der einzelnen Stufen nicht sauber aufeinander abgestimmt, kann eine Störung an einer Stelle auf andere Geschäftsbereiche übergreifen.
Für eine Sanierung kann die integrierte Struktur dennoch ein Vorteil sein. Ein Käufer erwirbt dann nicht nur Flächenrechte oder einzelne Kraftwerke, sondern gegebenenfalls eine funktionsfähige Organisation mit spezialisiertem Wissen und eingespielten Abläufen. Voraussetzung ist allerdings, dass die organisatorischen Vorteile größer sind als die zusätzlichen Kosten und Risiken. Der Erhalt einer möglichst vollständigen Einheit ist deshalb eine wirtschaftliche Option, aber kein Selbstzweck.
Gigawatt sind noch keine Ertragsrechnung
Die Solarwirtschaft kommuniziert häufig über installierte Leistung und die Größe ihrer Projektpipeline. Diese Kennzahlen sind technisch wichtig, können finanziell aber ein verzerrtes Bild erzeugen. Ein Megawatt in einer frühen Planungsphase hat eine andere wirtschaftliche Bedeutung als ein vollständig finanzierter, angeschlossener und vertraglich abgesicherter Anlagenbestand. Beide Größen sollten deshalb nicht ohne Erläuterung addiert oder gleich bewertet werden.
Für die Bewertung einer Pipeline kommt es auf ihren Reifegrad an. Sind Flächenrechte gesichert? Liegen die erforderlichen Genehmigungen vor? Ist der Netzanschluss konkret vereinbart? Sind die Baukosten belastbar und die Erlöse ausreichend abgesichert? Je mehr dieser Fragen offen bleiben, desto unsicherer sind Zeitpunkt und Höhe des späteren Zahlungsüberschusses. Gleichzeitig können bis zur Realisierung weitere Ausgaben erforderlich werden.
Auch kumuliert errichtete Anlagen dürfen nicht mit aktuellem Eigentum verwechselt werden. Ein Entwickler kann einen Park gebaut und anschließend verkauft haben. Die historische Bauleistung dokumentiert Erfahrung, gehört aber nicht zwingend weiterhin zur Ertragsbasis. Umgekehrt kann ein selbst gehaltener Park langfristig Stromerlöse liefern, ohne kurzfristig viel Liquidität an die Muttergesellschaft ausschütten zu können.
Die entscheidende Größe lautet daher nicht nur, wie viel Leistung vorhanden oder geplant ist. Es geht darum, welcher Teil davon unter welchen Bedingungen wann einen frei verfügbaren finanziellen Überschuss erzeugt. Eine kleinere, weit fortgeschrittene Pipeline kann wirtschaftlich belastbarer sein als ein sehr großer Bestand früher Projektideen.
Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos!

Neu: Patent aus den USA – Solarparks bis zu 30 % günstiger und 40 % schneller und einfacher installieren – mit Erklärvideos! - Bild: Xpert.Digital
Das Herzstück dieser technologischen Weiterentwicklung ist die bewusste Abkehr von der konventionellen Klemmenbefestigung, die seit Jahrzehnten den Standard darstellt. Das neue und zeit- wie kostengünstigere Montagesystem begegnet dieses mit einem grundlegend anderen, intelligenteren Konzept. Anstatt die Module punktuell zu klemmen, werden sie in eine durchgehende, speziell geformte Trägerschiene eingelegt und dort sicher gehalten. Diese Konstruktion sorgt dafür, dass alle auftretenden Kräfte – seien es statische Lasten durch Schnee oder dynamische Lasten durch Wind – gleichmäßig über die gesamte Länge des Modulrahmens verteilt werden.
Mehr dazu hier:
Enerparc: Zwischen Insolvenz und Neuanfang
Der Solarmarkt wächst trotz Unternehmenskrisen
Die Schwierigkeiten einzelner Unternehmen stehen nicht im Widerspruch zu einem weiterhin großen Markt. Nach den Anfang 2026 veröffentlichten Zahlen kamen in Deutschland 2025 rund 16,4 Gigawatt Solarleistung hinzu. Die installierte Gesamtleistung erreichte zum Jahresende etwa 117 Gigawatt. Gebäudesolar und Freiflächenanlagen trugen jeweils ungefähr die Hälfte zum Zubau bei. Damit bleibt die Photovoltaik ein bedeutendes Investitionsfeld.
Das gesetzliche Ausbauziel für 2030 liegt bei 215 Gigawatt. Ausgehend von den damaligen Bestandszahlen wäre dafür ein durchschnittlicher jährlicher Zubau von rund 19,6 Gigawatt erforderlich. Der grundsätzliche Bedarf an weiteren Anlagen ist also erheblich. Ein großer politisch und energiewirtschaftlich begründeter Ausbaubedarf garantiert jedoch weder ausreichende Projektmargen noch die wirtschaftliche Stabilität jedes Marktteilnehmers.
Im Gegenteil kann ein expandierender Markt starken Wettbewerb erzeugen. Viele Entwickler konkurrieren um geeignete Flächen, belastbare Netzanschlüsse, qualifizierte Mitarbeiter und finanzierbare Abnahmeverträge. Gleichzeitig können günstigere Komponenten die Eintrittsbarrieren für zusätzliche Anbieter senken. Ein hohes Absatzvolumen und ein intensiver Margendruck können deshalb gleichzeitig bestehen.
Die angemessene Diagnose lautet nicht, dass Solarenergie wegen einzelner Insolvenzen wirtschaftlich gescheitert sei. Sichtbar wird vielmehr ein Übergang von einem stark durch Ausbauvolumen geprägten Markt zu einem Geschäft, in dem Finanzierung, Standortqualität und zeitliche Steuerung stärker über den Erfolg entscheiden. Technologischer Fortschritt und unternehmerische Rentabilität sind miteinander verbunden, aber nicht identisch.
Viel Sonnenstrom kann seinen eigenen Marktwert drücken
Ein besonders wichtiger wirtschaftlicher Mechanismus ist die Gleichzeitigkeit der Solarstromproduktion. Viele Anlagen erzeugen bei ähnlichen Wetterbedingungen zur selben Tageszeit besonders viel Strom. Dadurch steigt das Angebot gerade dann stark, wenn auch die übrigen Solarparks hohe Mengen einspeisen. Ohne ausreichend flexible Nachfrage, Speicher oder Transportmöglichkeiten geraten die Preise in diesen Stunden unter Druck.
Die Jahreswerte 2025 verdeutlichen den Unterschied zwischen allgemeinem Strompreis und technologiespezifischem Erlösniveau. Der durchschnittliche Preis am kurzfristigen Day-Ahead-Großhandelsmarkt lag bei 89,32 Euro je Megawattstunde. Der veröffentlichte Jahresmarktwert Solar nach der entsprechenden EEG-Systematik betrug dagegen 4,508 Cent je Kilowattstunde, also 45,08 Euro je Megawattstunde. Dieser mengenbezogene Solarwert lag damit ungefähr bei der Hälfte des allgemeinen Durchschnittspreises.
Daraus lässt sich nicht ableiten, dass jeder Anlagenbetreiber genau diesen Betrag erhalten hat. Förderregelungen, individuelle Stromabnahmeverträge, Vermarktungskosten und das konkrete Erzeugungsprofil verändern die tatsächlichen Erlöse. Die Differenz zeigt jedoch, weshalb es für eine Projektkalkulation nicht genügt, einen allgemeinen durchschnittlichen Börsenpreis mit der erwarteten Jahresproduktion zu multiplizieren.
Die Technologie kann günstiger werden und gleichzeitig einen sinkenden Preis für ihre typische Erzeugungszeit erzielen. Dieses als Kannibalisierung bezeichnete Phänomen macht zusätzliche Flexibilität wirtschaftlich wertvoller. Für Entwickler bedeutet es, dass Standort, Ausrichtung, Vermarktung und Speicherintegration nicht mehr nur technische Zusatzfragen sind. Sie beeinflussen unmittelbar, welcher Anteil des produzierten Stroms zu attraktiven Bedingungen verkauft werden kann.
Negative Preise verschärfen die Erlösunsicherheit
2025 traten in Deutschland in 573 von 8.760 Stunden negative Großhandelspreise auf. Im Vorjahr waren es 457 von 8.784 Stunden gewesen. Gleichzeitig stieg der durchschnittliche Großhandelspreis gegenüber 2024. Das ist kein Widerspruch: Häufigere Überschussphasen und teure Knappheitsphasen können innerhalb desselben Jahres nebeneinander auftreten.
Für einen Solarpark ist diese Verteilung entscheidender als ein isolierter Jahresmittelwert. Wenn hohe Erzeugungsmengen in preisarme oder negative Zeiträume fallen, kann eine hohe Stromproduktion finanziell weniger wert sein als erwartet. Je nach Anlagenalter, gesetzlicher Regelung und Vertragsgestaltung können in bestimmten negativen Preiszeiträumen außerdem Förderansprüche entfallen. Die Wirkung muss deshalb für das konkrete Projekt geprüft werden.
Aus diesen Marktwerten lässt sich allerdings keine direkte Verlustrechnung für Enerparc ableiten. Dafür fehlen öffentlich ausreichend detaillierte Informationen zur Erlösabsicherung des gesamten Portfolios. Die Daten erklären einen branchenweiten Risikomechanismus, nicht automatisch die konkrete Insolvenzursache. Diese Unterscheidung verhindert, dass ein plausibles Marktproblem ohne Nachweis zur alleinigen Erklärung eines einzelnen Unternehmensfalls gemacht wird.
Der Netzanschluss entscheidet über den Geldfluss
Ein fertig montierter Solarpark verdient nicht allein deshalb Geld, weil die Module auf der Fläche stehen. Wirtschaftlich entscheidend ist, ob die Anlage ihren Strom tatsächlich einspeisen und abrechnen kann. Verzögert sich der Netzanschluss, können Investitionskosten bereits weitgehend angefallen sein, während die vorgesehenen Betriebseinnahmen ausbleiben. Der zeitliche Abstand zwischen Baufortschritt und Erlösbeginn wird damit zu einer zentralen Finanzierungsgröße.
Solche Verzögerungen betreffen nicht nur einen verschobenen Umsatz. Sie verlängern gegebenenfalls die Baufinanzierung, binden Eigenmittel länger und verschieben die Freisetzung von Kapital für andere Projekte. Kommt dies bei mehreren Vorhaben gleichzeitig vor, verändert sich die Liquidität des gesamten Portfolios. Ein auf Ebene einzelner Anlagen scheinbar beherrschbares Problem kann dadurch zu einem unternehmensweiten Engpass werden.
Die Planung muss deshalb zwischen bautechnischer Fertigstellung, rechtlich gesichertem Anschluss und tatsächlich möglicher Einspeisung unterscheiden. Ebenso wichtig ist, wer Terminrisiken trägt und welche finanziellen Puffer für eine spätere Inbetriebnahme vorhanden sind. Ein nur erwarteter Anschlusszeitpunkt ist aus Finanzierungssicht weniger belastbar als eine konkret vereinbarte und technisch unterlegte Lösung.
Für die Energiewende folgt daraus eine nüchterne Priorität: Zusätzliche Erzeugungsleistung entfaltet ihren wirtschaftlichen Nutzen nur im Zusammenspiel mit leistungsfähigen Netzen und flexibler Nutzung. Der Ausbau von Modulen und der Ausbau der Voraussetzungen für ihren Betrieb dürfen nicht dauerhaft auseinanderlaufen.
Stromabnahmeverträge verteilen Risiken, beseitigen sie aber nicht
Langfristige Stromabnahmeverträge, häufig als Power Purchase Agreements oder PPA bezeichnet, können die Finanzierung von Anlagen erleichtern. Sie schaffen eine vertragliche Grundlage für künftige Erlöse und können die Abhängigkeit von kurzfristigen Marktpreisen verringern. Für Kreditgeber ist das besonders wichtig, weil die Bedienung des Darlehens über viele Jahre auf hinreichend verlässlichen Zahlungsströmen beruhen muss.
Nicht jeder Abnahmevertrag bietet jedoch dieselbe Sicherheit. Entscheidend sind die Bonität des Käufers, die vereinbarte Laufzeit, die Preisregelung und die Behandlung von Mengenabweichungen. Hinzu kommt die Frage, wer Risiken aus negativen Marktpreisen, Prognosefehlern oder veränderten Lieferprofilen trägt. Ein Vertrag verschiebt diese Risiken zwischen den Parteien; er lässt sie nicht einfach verschwinden.
Auch die Zeit bis zum Beginn der Lieferperiode bleibt relevant. Ein abgesicherter späterer Stromverkauf bezahlt keine heutige Lieferantenrechnung, wenn die dazwischenliegende Finanzierung nicht gesichert ist. Erlösabsicherung und Baufinanzierung sind deshalb aufeinander abzustimmen, ersetzen sich aber nicht gegenseitig. Für Enerparc wäre eine vollständige Bewertung nur mit Kenntnis der jeweiligen Projekt- und Abnahmeverträge möglich.
Batteriespeicher lösen ein Marktproblem und schaffen neue Vorleistungen
Die stärkere Hinwendung zu Batteriespeichern ist energiewirtschaftlich nachvollziehbar. Speicher können Strom in Phasen hohen Angebots aufnehmen und später wieder abgeben. Bei einer Kombination mit Solarparks lässt sich dadurch ein Teil der Erzeugung zeitlich verschieben. Dies kann den erzielbaren Erlös verbessern und zugleich helfen, kurzfristige Ungleichgewichte im Stromsystem auszugleichen.
Enerparc meldete im März 2026 insgesamt 24 Batteriespeicher mit rund 220 Megawattstunden, die sich in Betrieb oder im Bau befanden. Im September wurden rund 150 Megawattstunden im Betrieb und weitere 160 Megawattstunden in der Pipeline genannt. Diese Größen sind wegen der unterschiedlichen Stichtage und Entwicklungsstufen nicht unmittelbar gegeneinander aufzurechnen. Sie zeigen aber, dass Speicher ein relevantes zusätzliches Investitionsfeld waren.
Für die Finanzierung ist entscheidend, dass ein Speicher zunächst ebenfalls Geld bindet. Batterietechnik, Leistungselektronik, Bau, Netzanschluss und Betriebssteuerung müssen vorbereitet und bezahlt werden, bevor verlässlich Einnahmen entstehen. Der wirtschaftliche Wert der Flexibilität hilft dem Entwickler nur, wenn er die Zeit bis zum Betrieb finanzieren kann. Genau an dieser Verbindung zwischen strategisch sinnvoller Investition und kurzfristiger Finanzierbarkeit entstand bei Enerparc die kritische Lücke.
Speicher sind deshalb weder ein grundsätzliches Problem noch eine automatische Rettung für unter Druck stehende Solarportfolios. Sie können die Qualität eines Geschäftsmodells verbessern und zugleich dessen Kapitalbedarf zunächst erhöhen. Die entscheidende Frage lautet nicht nur, ob Speicher künftig gebraucht werden, sondern ob das jeweilige Unternehmen ihre Errichtung unter realistischen Annahmen finanzieren kann.
Beim Speicherboom ist nicht jede Pipeline eine fertige Investition
Wie groß das Interesse an Batteriespeichern ist, zeigen die Anschlussdaten für 2025. Insgesamt wurden 18.158 Netzanschlussbegehren mit rund 573,5 Gigawatt Leistung und etwa 1.583 Gigawattstunden Speicherkapazität erfasst. Diese Größen dürfen nicht mit einem gesicherten Zubau verwechselt werden. Zahlreiche Vorhaben wurden mehrfach an unterschiedlichen möglichen Standorten eingereicht.
Demgegenüber standen im Datenstand der im August 2026 veröffentlichten Auswertung bei Batteriespeichern ab der Mittelspannungsebene rund 3,6 Gigawatt in Betrieb befindliche Nettonennleistung und etwa sechs Gigawattstunden Speicherkapazität. Die enorme Differenz zwischen Anfragen und realisierten Anlagen belegt zunächst vor allem die Dynamik der Planung. Sie ist weder ein unmittelbarer Beleg für eine entsprechende zukünftige Nachfrage nach Batteriezellen noch für ebenso große künftige Erlöse.
Auch für Speicher gilt das Prinzip wirtschaftlicher Rückkopplung. Wenn viele Anlagen dieselben Preisunterschiede zwischen günstigen und teuren Stunden nutzen, verändern sie diese Preisunterschiede selbst. Je erfolgreicher zusätzliche Flexibilität Überschüsse und Knappheit ausgleicht, desto sorgfältiger müssen spätere Projekte ihre Erlöserwartungen begründen. Gegenwärtige Preisschwankungen dürfen nicht unverändert über die gesamte Investitionsdauer fortgeschrieben werden.
Finanzierbare Speicherprojekte benötigen deshalb belastbare Netzrechte, realistische Betriebskonzepte und vorsichtige Annahmen zu möglichen Erlösquellen. Mehrere Ertragsmöglichkeiten dürfen nur insoweit gemeinsam angesetzt werden, wie sie technisch und vertraglich tatsächlich gleichzeitig nutzbar sind. Der Zukunftsmarkt bleibt attraktiv, aber aus einem attraktiven Markt folgt noch kein belastbarer Geschäftsplan für jedes einzelne Vorhaben.
Das vorläufige Verfahren soll Werte erhalten
Die Bestellung eines vorläufigen Insolvenzverwalters bedeutet nicht automatisch die Stilllegung des Betriebs. Das vorläufige Verfahren soll Vermögen sichern, die wirtschaftliche Lage klären und die Voraussetzungen für weitere Entscheidungen schaffen. Bei einem Unternehmen mit laufenden Kraftwerken und unfertigen Baustellen ist diese Phase besonders wichtig, weil sowohl ein ungeordneter Stillstand als auch unkontrollierte neue Verpflichtungen erhebliche Werte gefährden können.
Der Stand hat sich seit der ersten Insolvenznachricht weiterentwickelt. Am 26. Oktober 2026 ordnete das Amtsgericht Hamburg eine starke vorläufige Insolvenzverwaltung an. Dabei geht die Verwaltungs- und Verfügungsbefugnis unter den gesetzlichen Voraussetzungen auf den vorläufigen Verwalter über. Für die operative Stabilisierung und die Begründung neuer Verpflichtungen schafft diese Form einen klareren rechtlichen Rahmen.
Wirtschaftlich geht es nun darum, welche Projekte fortgeführt werden können, welche Mittel dafür benötigt werden und welcher zusätzliche Wert durch eine Fertigstellung erreichbar ist. Eine weit fortgeschrittene Baustelle kann nach überschaubaren weiteren Ausgaben einen funktionsfähigen Ertragswert schaffen. Eine frühe Planung kann dagegen vorerst weiteren Kapitalbedarf auslösen, ohne kurzfristig zu einer Lösung beizutragen.
Die Eröffnung des eigentlichen Insolvenzverfahrens wurde zuletzt für den 1. Dezember 2026 erwartet. Dies ist zum Stichtag dieser Analyse eine Erwartung und kein bereits eingetretenes Ereignis. Ebenso bleiben mögliche Verkaufstermine Ziele eines laufenden Prozesses und dürfen nicht als abgeschlossene Rettung dargestellt werden.
Käuferinteresse ist ein Wertsignal, keine Sanierungsgarantie
Am 27. Oktober 2026 wurde bekannt, dass mehr als zehn nicht bindende Angebote für Enerparc vorlagen. Ausgewählte Interessenten sollten in einer weiteren Phase Unternehmen und Vermögenswerte genauer prüfen. Angestrebt wurde eine Beurkundung von Verkäufen im Dezember 2026. Gegenstand waren Solarparkportfolios, die Projektpipeline und Beteiligungen, etwa an den nicht insolventen Gesellschaften Sunnic Lighthouse und Enerparc Service.
Dieses Interesse spricht dafür, dass potenzielle Käufer im Anlagenbestand und in der Organisation wirtschaftlich verwertbare Werte erkennen. Es belegt aber noch keine Einigung über Kaufpreis, Haftung, Finanzierung oder Beschäftigung. Zwischen einer unverbindlichen Offerte und einem abgeschlossenen Erwerb liegen Prüfungen, Verhandlungen und häufig zusätzliche Zustimmungen. Auch ein beurkundeter Vertrag ist nicht immer mit dem wirtschaftlichen Vollzug am selben Tag gleichzusetzen.
Für den erzielbaren Wert ist entscheidend, welche Restinvestitionen ein Käufer übernehmen muss und welche Verpflichtungen mit dem Erwerb verbunden sind. Ein scheinbar niedriger Kaufpreis kann mit beträchtlichem zusätzlichem Finanzierungsbedarf einhergehen. Umgekehrt kann ein gut finanzierter Erwerber durch die Fertigstellung aussichtsreicher Anlagen und eine robustere Kapitalstruktur Werte erschließen, die das bisherige Unternehmen nicht mehr realisieren konnte.
Eine Lösung für wesentliche Betriebsteile bedeutet außerdem nicht zwangsläufig, dass alle bisherigen Kapitalgeber vollständig befriedigt werden. Unternehmensfortführung und Gläubigerverlust schließen sich nicht aus. Die Energietechnik kann weiterarbeiten, während sich Eigentum, Finanzierungsstruktur und wirtschaftliche Ansprüche grundlegend verändern.
Beschäftigte und Geschäftspartner tragen unterschiedliche Risiken
Für Beschäftigte hängt viel davon ab, welche Fähigkeiten und Funktionen ein Erwerber für den künftigen Betrieb benötigt. Technisches Wissen, Projektkenntnisse und eingespielte Teams können einen wesentlichen Teil des Unternehmenswerts bilden. Gleichzeitig können Käufer eine andere Organisation, geringere Kosten oder eine kleinere Projektpipeline anstreben. Aus dem Interesse an Enerparc lässt sich daher weder ein vollständiger Stellenabbau noch eine umfassende Beschäftigungsgarantie ableiten.
Lieferanten müssen insbesondere zwischen bereits bestehenden Forderungen und neuen Leistungen unterscheiden. Für sie ist wesentlich, welche Gesellschaft Vertragspartner ist, welche Sicherheiten bestehen und unter welchen Bedingungen weitergearbeitet wird. Eine Fortsetzung kann sinnvoll sein, wenn sie die Fertigstellung eines wirtschaftlich tragfähigen Projekts ermöglicht und die Bezahlung neuer Leistungen ausreichend abgesichert ist.
Auch Flächeneigentümer, Dienstleister und Stromabnehmer sollten nicht allein auf den allgemeinen Namen der Unternehmensgruppe schauen. Maßgeblich sind die jeweiligen Verträge und die rechtliche Zuordnung der Leistungen. Eine Insolvenz der Muttergesellschaft beendet nicht automatisch jede Vereinbarung einer eigenständigen Projektgesellschaft. Umgekehrt sollte die Fortführung eines Kraftwerks nicht mit vollständiger Entwarnung für sämtliche verbundenen Vertragsbeziehungen verwechselt werden.
Die wirtschaftliche Aufgabe der Sanierung besteht damit auch darin, Vertrauen auf eine neue belastbare Grundlage zu stellen. Lieferketten, Baustellen und Betriebsführung funktionieren nicht allein durch vorhandene Technik. Sie benötigen verlässliche Ansprechpartner, klare Zuständigkeiten und nachvollziehbare Zahlungszusagen.
Für Anleger zählt der Zugriff auf Zahlungsströme
Für Privatanleger ist Enerparc vor allem ein Anlass, die Risikobeurteilung im gesamten Sektor zu präzisieren. Daraus folgt nicht automatisch eine konkrete Kauf- oder Verkaufsentscheidung für andere Unternehmen. Ein Modulhersteller, ein Handwerksbetrieb, ein Projektentwickler und ein reiner Anlagenbetreiber haben unterschiedliche Geschäftsmodelle. Die gemeinsame Zuordnung zur Solarbranche reicht für eine sinnvolle Bewertung nicht aus.
Bei einer Beteiligung oder einem Finanzierungsinstrument sollte zunächst geklärt werden, wer der rechtliche Schuldner ist und wodurch die Rückzahlung wirtschaftlich gedeckt wird. Ebenso wichtig sind die Rangfolge im Krisenfall, vorhandene Sicherheiten und mögliche Beschränkungen beim Zugriff auf die Erträge von Projektgesellschaften. Ein großer Anlagenbestand auf Gruppenebene ist keine automatische Sicherheit für jedes einzelne Wertpapier oder Darlehen.
Die Qualität einer Finanzierung lässt sich außerdem nicht an ihrer angekündigten Gesamthöhe ablesen. Relevant sind der tatsächlich ausgezahlte Betrag, noch verfügbare verbindliche Zusagen, Auszahlungsvoraussetzungen und die Fälligkeiten der bestehenden Verpflichtungen. Hinzu kommt die Frage, wie viel Liquidität nach Bedienung der Projektfinanzierungen überhaupt an die übergeordnete Gesellschaft fließen darf.
Für eine belastbare Analyse müssen die finanziellen Anforderungen ungünstiger Entwicklungen betrachtet werden. Was geschieht bei späteren Netzanschlüssen, geringeren Verkaufserlösen oder ausbleibender Anschlussfinanzierung? Wie lange reichen die vorhandenen Reserven? Ein glaubwürdiges Geschäftsmodell beantwortet diese Fragen nicht allein mit weiterem Wachstum, sondern mit nachvollziehbaren Puffer- und Finanzierungsstrukturen.
Eine Branche unter Druck ist noch keine bewiesene Pleitewelle
Enerparc steht nicht isoliert von den wirtschaftlichen Herausforderungen der Erneuerbaren-Branche. Finanzierungsrisiken, Projektverzögerungen, Margendruck und unsichere Erlöserwartungen beschäftigen auch andere Marktteilnehmer. Dennoch erfordert die Behauptung einer flächendeckenden Pleitewelle mehr als mehrere prominente Einzelfälle. Notwendig wären vergleichbare Insolvenzquoten über längere Zeiträume und eine saubere Abgrenzung der verschiedenen Teilmärkte.
Die Differenzierung ist auch deshalb wichtig, weil wirtschaftliche Schwierigkeiten nicht überall dieselbe Ursache haben. Ein Installationsbetrieb kann durch schwache Aufträge und hohe Lagerbestände unter Druck geraten. Ein Entwickler kämpft möglicherweise mit langfristiger Kapitalbindung und verschobenen Finanzierungen. Ein Betreiber wiederum ist stärker von Erzeugungsprofil, laufenden Kosten und Erlösabsicherung abhängig. Diese Geschäftsmodelle reagieren unterschiedlich auf dieselben Marktveränderungen.
Der Fall Enerparc ist deshalb ein ernstes Warnsignal, aber kein pauschales Urteil über die Zukunft der Solarenergie. Er verweist auf die Verletzlichkeit bestimmter Finanzierungs- und Wachstumsstrukturen. Ob daraus ein breiterer Rückgang der Investitionen oder vor allem eine Neuverteilung von Anlagen und Marktanteilen entsteht, hängt von der Verfügbarkeit tragfähigen Kapitals und der Qualität der Projekte ab.
Der nächste Wettbewerb wird über Belastbarkeit entschieden
Die langfristige Attraktivität der Photovoltaik verschwindet nicht dadurch, dass ein bedeutender Entwickler Insolvenz anmeldet. Ihre tatsächliche Wirtschaftlichkeit hängt jedoch nicht allein von sinkenden Technikkosten ab. Ein günstiges Modul schafft keinen belastbaren Ertrag, wenn Netzanschluss, Vermarktung und Finanzierung nicht zusammenpassen. Der relevante Wettbewerb verschiebt sich deshalb vom reinen Ausbauvolumen zur Fähigkeit, diese Bedingungen zuverlässig zu koordinieren.
Unternehmen mit ausreichendem Risikokapital, disziplinierter Projektselektion und realistischen Erlösannahmen können aus einer Marktbereinigung gestärkt hervorgehen. Sie müssen nicht jedes aussichtsreiche Vorhaben gleichzeitig beginnen. Sie können Ausbaugeschwindigkeit und Kapitalverfügbarkeit aufeinander abstimmen und bei ungünstigen Bedingungen auf zusätzliche Verpflichtungen verzichten. Diese Zurückhaltung ist nicht das Gegenteil von Wachstum, sondern eine Voraussetzung dafür, Wachstum wirtschaftlich durchzuhalten.
Für die Energiepolitik liegt die Aufgabe darin, verlässliche Rahmenbedingungen, leistungsfähige Netze und flexible Stromnutzung zusammenzuführen. Daraus folgt keine allgemeine Pflicht zur Rettung jedes einzelnen Unternehmens. Volkswirtschaftlich sinnvoll ist vielmehr eine Struktur, in der tragfähige Anlagen auch bei einem Eigentümerwechsel weiterarbeiten und neues Kapital nach nachvollziehbaren Kriterien investiert wird.
Enerparc macht damit eine Unterscheidung sichtbar, die in der öffentlichen Diskussion häufig verloren geht: Der Bedarf an erneuerbarem Strom kann steigen, während einzelne Entwickler scheitern. Milliardenrahmen können Investitionen ermöglichen, ohne einen ausreichenden Schutz gegen Liquiditätskrisen zu bieten. Und ein großer Anlagenbestand kann wirtschaftlichen Wert besitzen, obwohl seine bisherige Finanzierung nicht mehr trägt. Dauerhaft erfolgreich ist nicht, wer die größte Summe ankündigt, sondern wer die Zeit zwischen Investition und verlässlichem Geldzufluss übersteht.
Ihr Partner für Business Development im Bereich Photovoltaik und Bau
Von Industriedach-PV über Solarparks bis hin zu größeren Solarparkplätzen
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.




