
Europa gegen Starlink? Der teure Kampf um die Kontrolle im All – Satelliteninternet wird zur Machtfrage
Xpert Pre-Release

Available in 27 languages 📢
Xpert.Digital bei Google bevorzugen ⓘVeröffentlicht am: 25. Oktober 2026 / Update vom: 25. Oktober 2026 – Verfasser: Konrad Wolfenstein
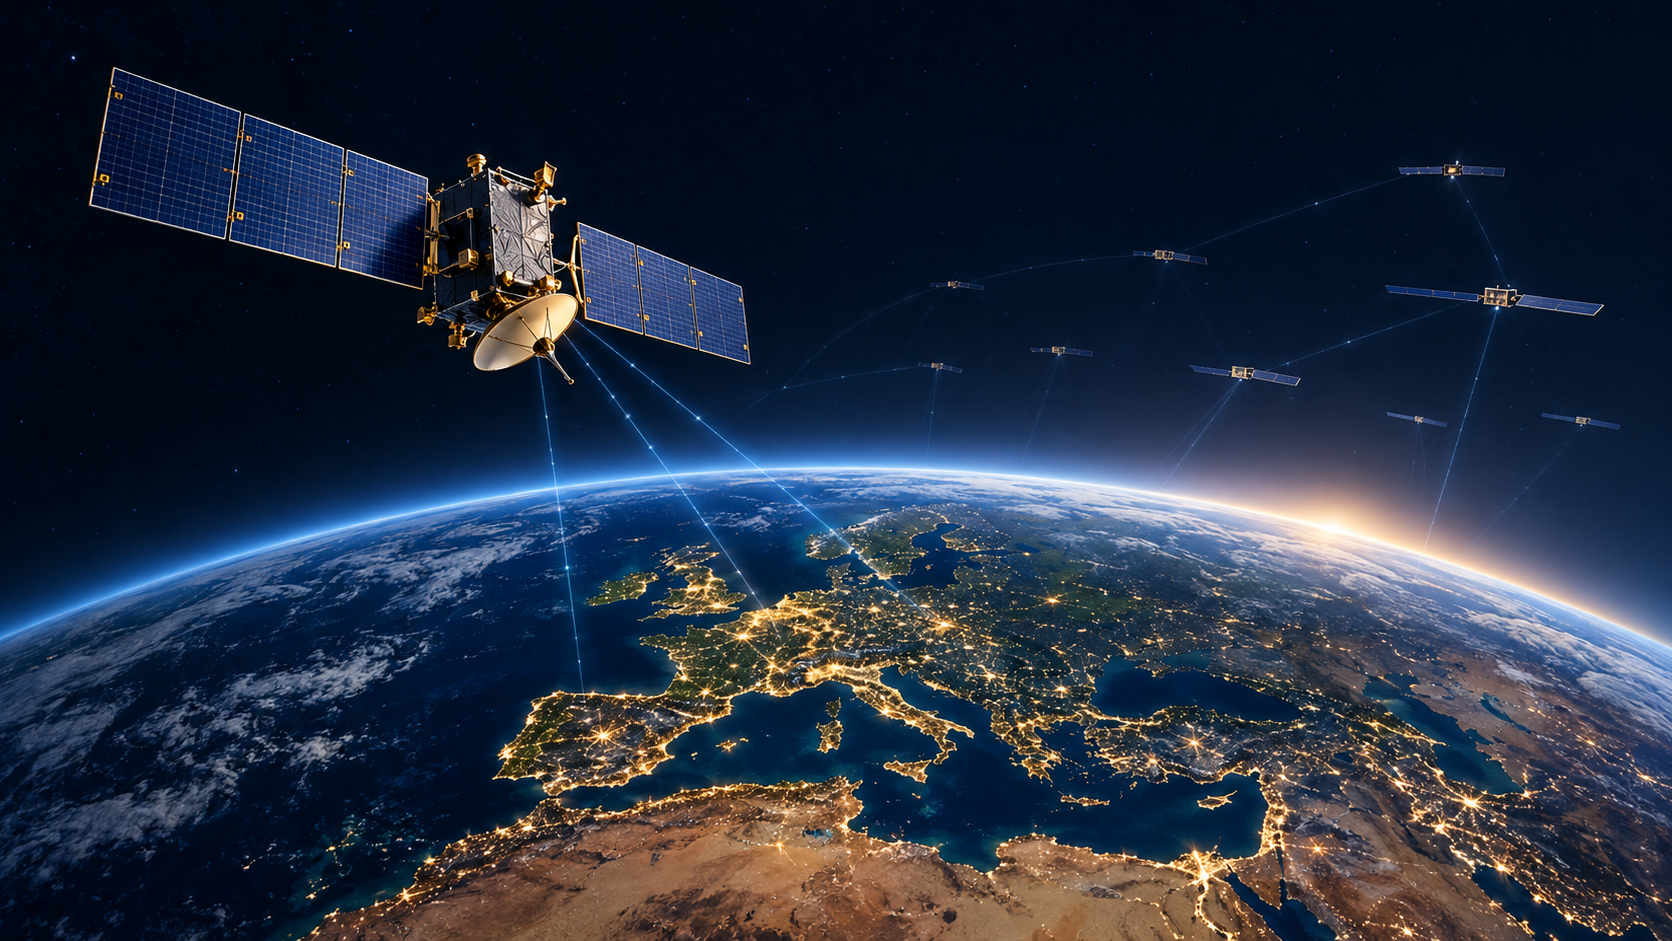
Europa gegen Starlink? Der teure Kampf um die Kontrolle im All – Satelliteninternet wird zur Machtfrage – Kreativbild zum Thema, mit KI: Xpert.Digital
Was Europas Pläne wirklich kosten: Europa will Starlink bremsen – doch eine eigene Alternative fehlt noch
Mehr Unabhängigkeit, hohe Kosten: Europas schwieriger Weg weg von Starlink
Starlink ist weit voraus – warum Europa trotzdem eigene Satellitennetze braucht
Europa will seine Abhängigkeit von Starlink verringern, ohne die Leistungsfähigkeit seiner digitalen Infrastruktur zu gefährden. Darin liegt der ökonomische Kern eines Konflikts, der im Oktober 2026 weit über die Raumfahrtpolitik hinausreicht: Während europäische Staaten bei der nächsten Generation der Satellitenkommunikation mehr Kontrolle anstreben, verteidigt SpaceX seine technologische und wirtschaftliche Führungsposition. Im Zentrum steht eine grundlegende Frage moderner Industriepolitik: Wie viel eigene Infrastruktur braucht eine Volkswirtschaft, wenn besonders leistungsfähige Netze von Unternehmen außerhalb ihres politischen Einflussbereichs betrieben werden?
Die Antwort liegt weder in pauschalem Misstrauen gegenüber Elon Musk noch in blindem Vertrauen auf den internationalen Wettbewerb. Starlink bietet einen erheblichen praktischen Nutzen. Zugleich kann die Konzentration kritischer Kommunikationsleistungen Risiken schaffen, die im monatlichen Anschlusspreis nicht sichtbar werden. Europas Aufgabe besteht deshalb nicht darin, einen amerikanischen Anbieter symbolisch zurückzudrängen. Entscheidend ist, wirtschaftlich tragfähige Alternativen aufzubauen, technische Abhängigkeiten überprüfbar zu verringern und genügend Wettbewerb zu erhalten. Denn strategische Autonomie wäre wenig wert, wenn sie am Ende vor allem eines hervorbrächte: eine kostspielige Abschirmung weniger etablierter Unternehmen.
Europas teurer Aufstand gegen Starlink: Wer Musk bremst, gewinnt noch nichts
Europa muss seine Abhängigkeit von Starlink verringern, ohne dabei die Leistungsfähigkeit seiner digitalen Infrastruktur zu schwächen. Darin liegt der ökonomische Kern eines Konflikts, der im Oktober 2026 weit über Raumfahrtpolitik hinausreicht: Die Europäer wollen bei der nächsten Generation der Satellitenkommunikation mehr Kontrolle, während SpaceX seine technologische und wirtschaftliche Führungsposition verteidigt. Hinter dem politischen Schlagabtausch steht eine grundlegende Frage moderner Industriepolitik. Wie viel eigene Infrastruktur braucht eine Volkswirtschaft, wenn besonders leistungsfähige Netze von Unternehmen außerhalb ihres politischen Einflussbereichs betrieben werden?
Die Antwort lässt sich weder auf ein pauschales Misstrauen gegenüber Elon Musk noch auf ein vorbehaltloses Vertrauen in den internationalen Wettbewerb reduzieren. Starlink hat einen erheblichen praktischen Nutzen geschaffen. Gleichzeitig kann eine starke Konzentration kritischer Kommunikationsleistungen Risiken erzeugen, die im monatlichen Anschlusspreis nicht vollständig sichtbar werden. Europas Herausforderung besteht deshalb nicht darin, einen amerikanischen Anbieter symbolisch zurückzudrängen. Sie besteht darin, wirtschaftlich tragfähige Alternativen aufzubauen, technische Abhängigkeiten überprüfbar zu verringern und genügend Wettbewerb zu erhalten, damit strategische Autonomie nicht zur kostspieligen Abschirmung weniger etablierter Unternehmen wird.
Der Himmel bleibt global
Die Vorstellung, der Himmel über Europa werde 2027 neu aufgeteilt, ist eingängig, aber technisch und wirtschaftlich missverständlich. Satelliten in niedrigen Erdumlaufbahnen bewegen sich nicht dauerhaft über einem einzigen Kontinent. Europäische Politik kann den Weltraum auch nicht wie ein nationales Grundstück abgrenzen. Entscheidend sind vielmehr die Bedingungen, unter denen Satellitennetze ihre Dienste in europäischen Märkten anbieten und bestimmte Funkfrequenzen nutzen können.
Im Mittelpunkt stehen Frequenzen um 2 Gigahertz, die für direkte Verbindungen zwischen Satelliten und mobilen Geräten besonders interessant sind. Gemeint sind die Bereiche von 1980 bis 2010 Megahertz für die Übertragung von der Erde zum Satelliten und von 2170 bis 2200 Megahertz für die Gegenrichtung. Es handelt sich also um zweimal 30 Megahertz. Diese Unterscheidung ist wichtig: Die Angabe 2 Gigahertz bezeichnet die ungefähre Frequenzlage, nicht eine verfügbare Übertragungsbandbreite von 2 Gigahertz.
Der europäische Vorschlag sieht eine Dreiteilung vor. Ein Teil soll sicheren staatlichen Kommunikationsdiensten dienen, ein weiterer kommerziellen Angeboten unter europäischer Kontrolle und ein dritter auch außereuropäischen Anbietern offenstehen. Im Oktober 2026 ist diese Ordnung noch nicht abschließend beschlossen. Ebenso wenig bedeutet sie ein allgemeines Starlink-Verbot. Ökonomisch geht es darum, bei einem strategisch wichtigen Zukunftsmarkt nicht erst dann über Abhängigkeit nachzudenken, wenn sich die Marktstruktur bereits verfestigt hat.
Marktmacht statt vollständigem Monopol
Starlink als Monopol zu bezeichnen, greift zu kurz. Europa verfügt über eigene Satellitenbetreiber, und weltweit entstehen weitere Netze. Zudem unterscheiden sich Privatkundeninternet, Kommunikationsdienste für Schiffe, staatliche Spezialanwendungen und direkte Smartphone-Verbindungen erheblich. Ein Unternehmen kann in einem Teilmarkt besonders stark sein, ohne sämtliche angrenzenden Märkte allein zu beherrschen. Eine belastbare Wettbewerbsanalyse muss deshalb immer zuerst klären, welche Leistungen tatsächlich austauschbar sind.
Unbestreitbar ist allerdings der enorme Größenvorsprung von Starlink. Zum 30. September 2026 erreichte die ausgewiesene Consumer-Kennzahl 13,6 Millionen Kundenverbindungen. Ein Jahr zuvor waren es 7,2 Millionen gewesen. Diese Kennzahl umfasst neben privaten Anschlüssen auch bestimmte Geschäftskundentarife, jedoch nicht die gesondert betreuten Unternehmens- und Behördenkunden. Sie beschreibt deshalb weder ausschließlich Haushalte noch die gesamte Zahl der Menschen, die das Netz nutzen.
Anfang Oktober betrieb SpaceX nach eigener Darstellung mehr als 11.000 Starlink-Satelliten im niedrigen Erdorbit. Die genaue Satellitenzahl hängt unter anderem davon ab, ob noch aufsteigende oder bereits zur Ausmusterung vorgesehene Objekte berücksichtigt werden. Für die wirtschaftliche Bewertung ist weniger die letzte Ziffer entscheidend als die Größenordnung. Ein Netz mit dieser Verbreitung, einem großen Kundenbestand und laufender technischer Erneuerung schafft Markteintrittshürden, die ein neuer Wettbewerber nicht allein durch politischen Rückhalt überwinden kann.
Warum Größe weitere Größe finanziert
Der wirtschaftliche Vorsprung lässt sich in den Geschäftszahlen erkennen. Im dritten Quartal 2026 erzielte das Connectivity-Segment von SpaceX 5,248 Milliarden US-Dollar Umsatz. Davon entfielen 3,121 Milliarden US-Dollar auf das Consumer-Geschäft und 2,127 Milliarden US-Dollar auf Unternehmen und staatliche Kunden. Der Gesamtumsatz dieses Segments lag damit um 69 Prozent über dem Vorjahresquartal. Das operative Segmentergebnis erreichte 2,367 Milliarden US-Dollar.
Diese Zahlen verdeutlichen einen sich verstärkenden Zusammenhang. Wiederkehrende Einnahmen erleichtern die Finanzierung zusätzlicher Kapazitäten. Mehr Kapazität ermöglicht weitere Kunden und neue Anwendungen. Ein breiteres Geschäft wiederum verteilt Entwicklungs- und Betriebskosten auf mehr zahlende Anschlüsse. Daraus entsteht kein klassischer sozialer Netzwerkeffekt: Ein Internetanschluss wird nicht allein dadurch besser, dass mehr Menschen denselben Anbieter nutzen. Es entsteht aber ein industrieller Skalierungseffekt, der Produktion, Vertrieb, Finanzierung und laufende Verbesserung miteinander verbindet.
Gleichzeitig darf Größe nicht mit unbegrenzter Leistungsfähigkeit verwechselt werden. Zu viele Nutzer in einem Versorgungsgebiet können die verfügbare Kapazität belasten. Weitere Anschlüsse schaffen nur dann dauerhaft Wert, wenn das Netz technisch mithält. Ebenso ist das operative Segmentergebnis kein frei verfügbarer Konzern-Cashflow. Allein die Investitionsausgaben des Connectivity-Segments betrugen im dritten Quartal 1,543 Milliarden US-Dollar. Eine wirtschaftlich sachgerechte Analyse muss deshalb Wachstum und Ergebnisstärke ebenso berücksichtigen wie den laufenden Kapitalbedarf.
Musks Vorteil beginnt am Boden
Starlinks Position beruht nicht nur auf der Zahl seiner Satelliten. SpaceX verbindet Satellitenentwicklung, Fertigung, Startmöglichkeiten und Netzbetrieb innerhalb einer Unternehmensgruppe. Diese vertikale Integration erleichtert die Abstimmung zwischen technischer Entwicklung und Bereitstellung zusätzlicher Kapazität. Ein unabhängiger Satellitenbetreiber muss dagegen mit Herstellern, Startdienstleistern und weiteren Partnern Zeitpläne und wirtschaftliche Interessen koordinieren.
Der Vorteil liegt damit nicht ausschließlich in einem möglichen Preisunterschied je Raketenstart. Ebenso wichtig sind Verfügbarkeit, Lernkurven und die Möglichkeit, technische Änderungen über mehrere Entwicklungsstufen hinweg aufeinander abzustimmen. Wenn ein Unternehmen seine Infrastruktur regelmäßig ergänzt, kann die Geschwindigkeit dieses Kreislaufs zu einem wesentlichen Wettbewerbsfaktor werden. Ein Konkurrent mit einer langen Entwicklungsphase tritt nicht gegen den heutigen Starlink-Stand an, sondern gegen die Leistungsfähigkeit, die Starlink bis zu seinem eigenen Markteintritt erreicht.
Europa sollte daraus keine Forderung nach einer vollständigen Kopie von SpaceX ableiten. Eine andere industrielle Organisation kann ebenfalls erfolgreich sein. Sie muss jedoch vergleichbare Entscheidungsfähigkeit und verlässliche Schnittstellen schaffen. Politische Unterstützung verliert einen Teil ihres wirtschaftlichen Nutzens, wenn technische Entscheidungen anschließend zwischen zu vielen Beteiligten verzögert werden. Für ein europäisches Netz ist deshalb nicht nur entscheidend, wie viel Geld bereitsteht, sondern auch, wie schnell daraus funktionierende und regelmäßig erneuerte Infrastruktur entsteht.
Das Smartphone verändert den Markt
Der besonders umkämpfte Zukunftsmarkt sind direkte Verbindungen zwischen Satelliten und mobilen Endgeräten. Diese sogenannten Direct-to-Device-Dienste unterscheiden sich grundlegend vom bekannten Satelliteninternet mit einer gesonderten Empfangsantenne am Haus, auf dem Fahrzeug oder auf einem Schiff. Ein Smartphone hat deutlich kleinere Antennen und einen begrenzten Energiehaushalt. Die Satellitentechnik muss diesen Einschränkungen Rechnung tragen.
Zudem gibt es unterschiedliche technische Wege. Manche Lösungen verwenden Frequenzen, die sonst terrestrischen Mobilfunknetzen dienen. Andere nutzen eigens für mobile Satellitenkommunikation vorgesehene Bereiche. Daraus folgen unterschiedliche Anforderungen an Geräte, Netztechnik und internationale Koordination. Die Aussage, Satelliten würden künftig jedes vorhandene Smartphone überall mit vollwertigem Breitband versorgen, ist deshalb zu pauschal. Entscheidend sind unterstützte Frequenzen, Chipsätze, Software, Sichtbedingungen und die jeweils tatsächlich verfügbare Dienstqualität.
Die Deutsche Telekom plant ihre im März 2026 angekündigte Starlink-Direktverbindung ausdrücklich für kompatible Smartphones. Die Einführung ist für Anfang 2028 in mehreren europäischen Märkten einschließlich Deutschland vorgesehen. Diese zeitliche und technische Einschränkung ist wirtschaftlich bedeutsam. Selbst wenn ein Satellitennetz bereitsteht, entsteht ein großer nutzbarer Endkundenmarkt erst, wenn genügend passende Geräte vorhanden sind und die Integration in bestehende Mobilfunkangebote zuverlässig funktioniert. Infrastruktur, Endgeräte und Vertrieb müssen sich gemeinsam entwickeln.
Ergänzung ist wertvoller als Ersatz
Satellitenkommunikation sollte nicht mit dem Anspruch bewertet werden, sämtliche terrestrischen Netze zu ersetzen. Glasfaser und Mobilfunk können in dicht besiedelten Gebieten große Datenmengen räumlich eng verteilt transportieren. Ein Satellit bedient dagegen größere Flächen, auf denen sich gleichzeitig aktive Nutzer Kapazität teilen. Besonders attraktiv wird er deshalb dort, wo zusätzliche Sendemasten oder Festnetzleitungen teuer, langsam realisierbar oder praktisch schwer umsetzbar sind.
Der entscheidende Unterschied besteht zwischen Flächenabdeckung und verfügbarer Leistung. Eine Region kann grundsätzlich erreichbar sein, ohne dass jeder dort befindliche Nutzer jederzeit dieselbe Datenrate erhält. Ebenso sagt eine hohe Geschwindigkeit bei einer Demonstration wenig darüber aus, welche Leistung ein Netz bei großem gleichzeitigen Zugriff bereitstellt. Für die wirtschaftliche Bewertung zählen daher nicht nur Spitzenwerte, sondern die zuverlässig verfügbare Kapazität im tatsächlichen Einsatz.
Das gilt besonders für Krisen. Fällt ein terrestrisches Netz aus, kann der Bedarf an Satellitenverbindungen plötzlich stark steigen. Genau dann muss feststehen, welche Anwendungen priorisiert werden und wie viele Nutzer versorgt werden können. Ein Notruf, eine kurze Statusmeldung oder eine kleine Sensordatenübertragung benötigt erheblich weniger Kapazität als parallele Videoverbindungen. Ein europäischer Ansatz kann deshalb wirtschaftlich sinnvoll sein, wenn er begrenzte Kapazität zunächst für besonders wichtige Anwendungen absichert, statt ein unbegrenztes Ersatznetz zu versprechen.
Vier Konzerne, unterschiedliche Interessen
Deutsche Telekom, Orange, Telefónica und Vodafone bestätigten am 19. Oktober 2026 eine gemeinsame Initiative für direkte Satellitenverbindungen. Vorgesehen sind europäische Steuerungsstrukturen, Bodeninfrastruktur sowie Koordinations- und Überwachungsfunktionen. Die Unternehmen wollen dabei nicht unmittelbar selbst eine Satellitenkonstellation finanzieren. Die Weltraumkomponente soll ein Partner bereitstellen, der zu diesem Zeitpunkt noch nicht feststeht.
Diese Arbeitsteilung folgt einer nachvollziehbaren wirtschaftlichen Logik. Mobilfunkunternehmen bringen Kundenbeziehungen, Abrechnungssysteme, Vertriebswege und bestehende Netze ein. Ein Satellitenpartner ergänzt die räumliche Reichweite. Dadurch muss nicht jede Unternehmensgruppe sämtliche Entwicklungsrisiken selbst tragen. Zugleich kann ein gemeinsamer technischer Unterbau die Integration vereinfachen und verhindern, dass dieselben Grundlagen mehrfach unabhängig aufgebaut werden.
Allerdings sind die Interessen nicht deckungsgleich. Die Mobilfunkunternehmen wollen den unmittelbaren Zugang zum Kunden behalten. Der Satellitenbetreiber benötigt ausreichende Einnahmen und Investitionssicherheit. Die Politik erwartet strategische Kontrolle, während Kunden möglichst geringe Zusatzkosten und unkomplizierte Nutzung wünschen. Diese Ziele können sich ergänzen, aber auch widersprechen. Eine tragfähige Zusammenarbeit braucht deshalb klare Verantwortlichkeiten für Netzqualität, Ausbau, Datenverarbeitung und Störungen. Eine gemeinsame Ankündigung schafft dafür einen Ausgangspunkt, ersetzt aber weder einen betriebsfähigen Satellitenpartner noch eine belastbare langfristige Finanzierung.
Kooperation schlägt einfache Lagerbildung
Die Wirklichkeit passt nicht in das Bild eines geschlossenen europäischen Lagers gegen amerikanische Unternehmen. Die Telekom arbeitet bereits mit Starlink zusammen und plant zugleich an der gemeinsamen europäischen Initiative mit. Vodafone ist über Satellite Connect Europe mit AST SpaceMobile verbunden. Dieses in Luxemburg angesiedelte Gemeinschaftsunternehmen kombiniert europäische Betriebsstrukturen mit amerikanischer Satellitentechnologie. Bestehende Partnerschaften sollen durch die neue Initiative ausdrücklich nicht ersetzt werden.
Das ist nicht zwangsläufig widersprüchlich. Unternehmen können kurzfristig die leistungsfähigste verfügbare Infrastruktur nutzen und gleichzeitig Alternativen für die Zukunft entwickeln. Ökonomisch lässt sich dies als Absicherung unterschiedlicher technischer und politischer Entwicklungen verstehen. Wer sich früh auf nur einen Weg festlegt, trägt das Risiko von Verzögerungen, eingeschränkter Geräteunterstützung oder ungünstigen Konditionen stärker allein.
Für Europa ergibt sich daraus eine differenzierte Vorstellung von Unabhängigkeit. Vollständige Eigenfertigung aller Komponenten wäre ein anderes Ziel als die rechtliche Kontrolle des Netzbetriebs oder die Möglichkeit, zwischen mehreren Satellitensystemen zu wechseln. Internationale Zusammenarbeit kann Abhängigkeiten sogar verringern, wenn sie echte Auswahl schafft. Sie kann diese aber auch verschleiern, wenn mehrere europäische Marken letztlich auf dieselbe kritische Infrastruktur angewiesen bleiben. Entscheidend ist deshalb nicht die Zahl der Partnerschaften auf dem Papier, sondern die Zahl tatsächlich unabhängiger technischer Optionen.
Europas Alternative wächst, bleibt kleiner
Europa startet nicht bei null. Eutelsat verfügt mit OneWeb über eine Konstellation von mehr als 600 Satelliten. Im Geschäftsjahr bis zum 30. Juni 2026 stieg der LEO-Umsatz auf vergleichbarer Basis um 69,5 Prozent auf 297 Millionen Euro. Damit wächst ein vorhandenes europäisches Geschäft deutlich. Es wäre sachlich falsch, europäische Satellitenkommunikation ausschließlich als Zukunftsversprechen darzustellen.
Gleichzeitig verdeutlichen die übrigen Geschäftszahlen die Herausforderung. Der Eutelsat-Konzernumsatz erreichte 1,2359 Milliarden Euro und lag nominal um 0,6 Prozent unter dem Vorjahr, während er auf vergleichbarer Basis um 3,0 Prozent zunahm. Das bereinigte EBITDA betrug 632,4 Millionen Euro. Starkes Wachstum im niedrigen Erdorbit trifft somit auf ein Gesamtunternehmen, das zugleich Veränderungen in seinen übrigen Geschäftsbereichen bewältigen muss. Eutelsat berichtete außerdem über ein abgeschlossenes Refinanzierungsprogramm von 5 Milliarden Euro.
Ein direkter Größenvergleich mit Starlink verlangt Vorsicht. Ein europäischer Jahresumsatz in Euro und ein amerikanischer Quartalsumsatz in Dollar sind keine unmittelbar vergleichbaren Kennzahlen. Hinzu kommen unterschiedliche Kundengruppen und Geschäftsmodelle. Trotzdem ist die finanzielle Asymmetrie deutlich. Ebenso wichtig ist die technische Abgrenzung: Das bestehende OneWeb-Breitbandnetz mit eigenen Nutzerterminals ist nicht automatisch ein sofort verfügbares Direktverbindungsnetz für gewöhnliche Smartphones. Vorhandene Raumfahrtkompetenz erleichtert den Aufbau neuer Dienste, ersetzt ihre konkrete Entwicklung aber nicht.
Wettbewerb hat mehr als zwei Seiten
Auch außerhalb Europas gibt es nicht nur Starlink. Amazon baut mit Amazon Leo eine weitere große Satelliteninfrastruktur auf. Im Oktober 2026 waren mehr als 1.000 Satelliten produziert und 396 gestartet. Diese beiden Zahlen zeigen zugleich, wie wichtig präzise Begriffe sind. Ein gefertigter Satellit schafft industrielle Substanz, aber noch keine nutzbare Netzkapazität im Orbit. Erst Start, Inbetriebnahme und Einbindung in die Bodeninfrastruktur machen daraus eine vermarktbare Dienstleistung.
Zusätzliche Anbieter können den Wettbewerbsdruck auf Starlink erhöhen. Für europäische Kunden wäre das grundsätzlich positiv, weil mehr technische Alternativen die Verhandlungsmöglichkeiten verbessern können. Allerdings ist der Wechsel von einem amerikanischen Netz zu einem zweiten amerikanischen Netz nicht automatisch mit größerer europäischer politischer Handlungsfähigkeit gleichzusetzen. Er kann unternehmensbezogene Risiken reduzieren, ohne gemeinsame rechtliche oder geopolitische Abhängigkeiten vollständig aufzulösen.
Umgekehrt sollte Europa seine eigene Leistungsfähigkeit nicht nur an niedrigen Umlaufbahnen messen. SES betreibt unter anderem Kommunikationssysteme im mittleren Erdorbit und entwickelt Mehrorbitlösungen. Verschiedene Bahnhöhen und Netzarchitekturen können unterschiedliche Anforderungen erfüllen. Die wirtschaftlich beste Lösung muss deshalb nicht immer der Anbieter mit den meisten Satelliten sein. Für Unternehmen und Behörden zählen die passende Verbindung aus Kapazität, Verzögerung, Sicherheit, Verfügbarkeit und Gesamtkosten sowie die Möglichkeit, mehrere Netze sinnvoll miteinander zu kombinieren.
Unsere EU- und Deutschland-Expertise in Business Development, Vertrieb und Marketing

Unsere EU- und Deutschland-Expertise in Business Development, Vertrieb und Marketing - Bild: Xpert.Digital
Branchenschwerpunkte: B2B, Digitalisierung (von KI bis XR), Maschinenbau, Logistik, Erneuerbare Energien und Industrie
Mehr dazu hier:
Ein Themenhub mit Einblicken und Fachwissen:
- Wissensplattform rund um die globale wie regionale Wirtschaft, Innovation und branchenspezifische Trends
- Sammlung von Analysen, Impulsen und Hintergründen aus unseren Schwerpunktbereichen
- Ein Ort für Expertise und Informationen zu aktuellen Entwicklungen in Wirtschaft und Technologie
- Themenhub für Unternehmen, die sich zu Märkten, Digitalisierung und Brancheninnovationen informieren möchten
IRIS²: Europas ehrgeiziges Satellitenprojekt auf dem Prüfstand
IRIS² wird größer und teurer
Das langfristige europäische Schlüsselprojekt ist IRIS². Dabei sind ältere Zahlen inzwischen überholt. Im August 2026 wurde die Hauptkonstellation auf 348 Satelliten erweitert: 330 im höheren niedrigen Erdorbit und 18 im mittleren Erdorbit. Erste Starts sind für 2029 vorgesehen, anfängliche Dienste für 2030. Ein vollständig verfügbares europäisches Ersatzsystem für Starlink im Jahr 2027 lässt sich daraus nicht ableiten.
Die aktualisierte Gesamtinvestition liegt bei über 15,6 Milliarden Euro. Davon sind 11,6 Milliarden Euro als öffentliche Mittel und bis zu 4 Milliarden Euro als Beiträge der beteiligten Betreiber vorgesehen. Gegenüber der früheren Größenordnung von rund 10,55 Milliarden Euro ist das eine Erhöhung um knapp die Hälfte. Allerdings wurde nicht lediglich derselbe unveränderte Leistungsumfang teurer. Auch Architektur und vorgesehene Sicherheitskapazitäten wurden erweitert. Für eine faire Bewertung müssen Kostenentwicklung und veränderte Anforderungen gemeinsam betrachtet werden.
Der Ausbau soll die sichere staatliche Kommunikationskapazität innerhalb der EU gegenüber der früheren Planung um 60 Prozent und weltweit um 54 Prozent erhöhen. Das sind Zielwerte, keine bereits gemessenen Versorgungsergebnisse. Der wirtschaftliche Nutzen hängt davon ab, ob aus diesen zusätzlichen Kapazitäten verlässlich nutzbare Dienste entstehen. Satellitenzahlen und Investitionsvolumen beschreiben den Aufwand. Erst Verfügbarkeit, Sicherheit und tatsächliche Nutzung zeigen, welche Leistung diesem Aufwand gegenübersteht.
Souveränität ist eine Versicherungsleistung
Die ökonomische Rechtfertigung eines europäischen Satellitensystems liegt nicht ausschließlich in seinem möglichen kommerziellen Umsatz. Zusätzliche, politisch kontrollierbare Kommunikationswege können einen Versicherungswert besitzen. Ihr Nutzen zeigt sich besonders dann, wenn andere Infrastruktur ausfällt, eingeschränkt wird oder unter außergewöhnlichen Bedingungen nicht mehr ausreichend verfügbar ist. Dieser Nutzen wird durch gewöhnliche Marktpreise möglicherweise nur unvollständig erfasst.
Aus Sicht eines einzelnen Nutzers kann es wirtschaftlich vernünftig sein, einfach den leistungsfähigsten günstigen Anschluss zu wählen. Wenn sehr viele kritische Einrichtungen dieselbe Entscheidung treffen, kann daraus jedoch eine gemeinsame Abhängigkeit entstehen. Das ist nicht automatisch ein Versagen des Marktes, aber ein möglicher Unterschied zwischen einzelwirtschaftlicher und gesamtwirtschaftlicher Risikobewertung. Öffentliche Unterstützung ist dann begründbar, wenn sie einen konkret bestimmbaren zusätzlichen Sicherheitsnutzen schafft.
Daraus folgt allerdings kein unbegrenzter finanzieller Freibrief. Eine Versicherungsleistung muss zum abgesicherten Risiko passen. Nicht jede private Datenübertragung benötigt dieselben Schutzanforderungen wie militärische Kommunikation oder die Koordination von Rettungskräften. Je genauer die besonders schutzbedürftigen Anwendungen abgegrenzt werden, desto gezielter lässt sich zusätzliche Infrastruktur dimensionieren. Eine differenzierte europäische Strategie könnte daher für sensible Dienste strenge Kontrollanforderungen vorsehen und zugleich für gewöhnliche kommerzielle Anwendungen einen breiteren internationalen Wettbewerb erhalten.
Ein europäischer Sitz genügt nicht
Souveränität ist nur dann praktisch relevant, wenn sie auch unter schwierigen Bedingungen funktioniert. Ein Unternehmenssitz in Europa oder ein europäisches Rechenzentrum beantworten noch nicht sämtliche Kontrollfragen. Zu prüfen ist beispielsweise, wer Softwareaktualisierungen freigibt, wer Netzfunktionen priorisiert, welche Komponenten ersetzt werden können und ob der Betrieb ohne fortlaufende Unterstützung eines einzelnen externen Partners aufrechterhalten werden könnte.
Auch Datenstandort und Datenkontrolle sind nicht identisch. Werden europäische Daten auf dem Kontinent verarbeitet, kann das bestimmte Anforderungen erleichtern. Trotzdem bleiben Fragen nach administrativen Zugriffsrechten, Verschlüsselungsschlüsseln, Konzernsteuerung und den zuständigen Rechtsordnungen. Die wirtschaftliche Qualität eines souveränen Angebots liegt daher nicht allein in seiner räumlichen Ansiedlung, sondern in überprüfbaren technischen und organisatorischen Fähigkeiten.
Für Unternehmen bedeutet dies: Ein Anbieterwechsel ist erst dann eine echte Option, wenn er praktisch vorbereitet wurde. Andere Terminals, abweichende Schnittstellen, zusätzliche Schulungen oder eine neue Sicherheitsprüfung können den Wechsel erschweren. Solche Kosten erhöhen die Bindung an den bisherigen Anbieter, selbst wenn formal mehrere Wettbewerber existieren. Europäische Politik sollte deshalb auch die Bedingungen des Wechsels verbessern. Interoperabilität und nachvollziehbare technische Standards können unter Umständen mehr wirksamen Wettbewerb schaffen als eine größere Zahl europäischer Unternehmensnamen ohne ausreichend austauschbare Leistungen.
Washington verteidigt einen Zukunftsmarkt
Der amerikanische Widerstand ist wirtschaftlich nachvollziehbar, auch wenn die politische Schärfe die Debatte erschwert. US-Botschafter Andrew Puzder warnte im Oktober 2026 vor schweren Folgen für europäische Unternehmen, falls europäische Regeln amerikanische Anbieter diskriminierten. Welche konkreten Gegenmaßnahmen daraus entstehen könnten, war zu diesem Zeitpunkt nicht verbindlich benannt. Eine bereits beschlossene Sanktionspolitik wäre deshalb eine überzogene Darstellung.
Unter dem amtierenden US-Präsidenten Donald Trump verbindet sich der Schutz amerikanischer Technologieunternehmen mit einem grundsätzlichen Anspruch auf Marktzugang. Für SpaceX steht mehr auf dem Spiel als das europäische Privatkundengeschäft. Direkte Smartphone-Verbindungen könnten die Satellitenkommunikation enger mit dem gesamten Mobilfunkmarkt verknüpfen. Einschränkungen in einem großen Wirtschaftsraum könnten zudem anderen Regionen als Orientierung dienen. Aus Unternehmenssicht geht es deshalb auch um die langfristige internationale Skalierbarkeit des Geschäftsmodells.
Die Größenordnung des strategischen Interesses zeigt sich an den Frequenzkäufen von SpaceX. Die 2025 angekündigte Vereinbarung mit EchoStar über AWS-4- und H-Block-Frequenzen hatte einen Umfang von rund 17 Milliarden US-Dollar. Später kamen weitere Frequenzen für etwa 2,6 Milliarden US-Dollar hinzu. Diese Beträge erklären nicht unmittelbar den Wert des europäischen Marktes. Sie zeigen aber, dass Frequenzzugang neben Satelliten, Raketen und Kundengewinnung zu den zentralen Investitionsfeldern der nächsten Entwicklungsphase gehört.
Sicherheitsargumente brauchen technische Belege
SpaceX hat vor möglichen Störungen durch die europäischen Pläne gewarnt und dabei auch auf Kommunikationsdienste in der Ukraine verwiesen. Solche Hinweise sollten ernst genommen, aber nicht als bereits bewiesene Folgen behandelt werden. Eine Unternehmensposition zu einem regulatorischen Konflikt ist noch keine unabhängige technische Bewertung. Genauso wenig genügt die europäische Behauptung, mehr eigene Kontrolle führe automatisch zu einer besseren Versorgung.
Satellitenfunk überschreitet nationale Grenzen. Werden nahe beieinanderliegende Frequenzen von mehreren Systemen verwendet, müssen technische Verträglichkeit, Schutzabstände und Betriebsbedingungen sorgfältig abgestimmt werden. Die Internationale Fernmeldeunion koordiniert Frequenznutzungen auf internationaler Ebene. Diese Koordination ersetzt jedoch nicht sämtliche regionalen Regeln. Ebenso sind Funkschutz und physische Sicherheit im Orbit unterschiedliche Aufgaben. Eine Diskussion über Frequenzstörungen sollte deshalb nicht mit einer Diskussion über Satellitenkollisionen vermischt werden.
Die Ukraine verdeutlicht vor allem, welchen praktischen Wert verfügbare Satellitenkommunikation in einer schweren Krise haben kann. Daraus folgt weder, dass jeder Einwand von SpaceX richtig ist, noch dass politische Abhängigkeiten bedenkenlos hingenommen werden sollten. Die vernünftige Konsequenz ist eine überprüfbare technische Risikobewertung. Wo Belege fehlen, muss Unsicherheit benannt werden. Sicherheitskommunikation verliert an Glaubwürdigkeit, wenn mögliche Risiken als Gewissheiten dargestellt oder reale Koordinationsprobleme vorschnell als bloße Lobbyarbeit abgetan werden.
Offene Netze brauchen faire Regeln
Die Zusammenarbeit großer europäischer Mobilfunkunternehmen kann Entwicklungsaufwand teilen und Markteinführungen erleichtern. Sie birgt aber auch wettbewerbliche Risiken. Wenn wenige etablierte Konzerne gemeinsam eine wichtige Vorleistung kontrollieren, können kleinere Betreiber und unabhängige Diensteanbieter in eine ungünstige Abhängigkeit geraten. Ein europäischer Gegenpol zu Starlink wäre nicht automatisch verbraucherfreundlich, wenn er lediglich eine andere Form konzentrierter Marktmacht schafft.
Die beteiligten Unternehmen kündigen deshalb offenen und diskriminierungsfreien Zugang für andere Mobilfunknetzbetreiber an. Wirtschaftlich relevant wird dieses Versprechen erst durch die konkreten Bedingungen. Dazu gehören nachvollziehbare Preise, verfügbare Kapazitäten, gleiche technische Schnittstellen und eine zügige Einbindung zusätzlicher Anbieter. Selbst ein formal offener Zugang kann praktisch wenig wert sein, wenn die größten Anteilseigner bevorzugte Kapazität erhalten oder unabhängige Wettbewerber über lange Integrationsfristen ausgebremst werden.
Öffentliche Unterstützung sollte daher mit messbaren Leistungsanforderungen verbunden werden. Entscheidend sind tatsächlich verfügbare Dienste, technische Zuverlässigkeit und die Fähigkeit, weitere Marktteilnehmer anzuschließen. Ebenso wichtig ist, dass knappe Ressourcen nicht dauerhaft für unausgereifte Vorhaben blockiert bleiben. Schutz für den Aufbau neuer Fähigkeiten kann zeitweise sinnvoll sein. Dauerhafter Schutz ohne überprüfbare Fortschritte würde dagegen die Kosten der europäischen Strategie erhöhen und den Druck zur technischen Verbesserung schwächen.
Kunden bezahlen den Leistungsnachweis
Für private Nutzer entscheidet nicht die geopolitische Erzählung allein. Sie wollen wissen, welche Geräte unterstützt werden, welche Dienste außerhalb der Mobilfunkabdeckung tatsächlich funktionieren und welche zusätzlichen Kosten entstehen. Der durchschnittliche monatliche Consumer-Umsatz von Starlink lag im dritten Quartal 2026 bei 69 US-Dollar. Dieser globale Durchschnitt ist weder ein verbindlicher deutscher Tarif noch ein Preismaßstab für zukünftige Smartphone-Direktdienste. Er umfasst unterschiedliche Märkte und Tarifgruppen.
Gerade bei Direktverbindungen ist die Gestaltung des Angebots entscheidend. Denkbar sind eingeschlossene Notfallfunktionen, optionale Zusatzpakete oder speziell zugesicherte geschäftliche Leistungen. Diese Modelle verteilen Kosten und Risiken unterschiedlich. Ein gelegentlich genutzter Sicherheitsdienst kann für Kunden wertvoll sein, obwohl er wenig Datenverkehr erzeugt. Umgekehrt rechtfertigt eine theoretisch große räumliche Abdeckung keinen hohen Preis, wenn die tatsächlich nutzbaren Funktionen stark eingeschränkt bleiben.
Für Unternehmenskunden kommen weitere Kriterien hinzu. Sie benötigen verlässliche Betriebsunterstützung, definierte Entstörungsprozesse und eine nachvollziehbare Einbindung in ihre bestehenden Netze. Ein günstiger Anschluss kann insgesamt teuer werden, wenn zusätzliche Hardware, Installation und interne Betreuung viel Aufwand verursachen. Europäische Anbieter können deshalb auch über integrierte Dienstleistungen konkurrieren. Voraussetzung bleibt jedoch, dass die zugrunde liegende Satellitenleistung zuverlässig genug ist. Gute Betreuung kann eine unzureichende technische Basis nicht dauerhaft ausgleichen.
Der Nutzen liegt in Betriebsabläufen
Besonders greifbar wird der wirtschaftliche Nutzen in Logistik und Industrie. Denkbar ist beispielsweise eine zusätzliche Verbindung für Fahrzeuge, Container oder mobile Serviceteams außerhalb ausreichender terrestrischer Versorgung. Eine kurze Standort- oder Zustandsmeldung kann bereits helfen, Abläufe besser zu koordinieren. Daraus folgt aber nicht, dass jede solche Anwendung sofort einen eigenen Satellitenanschluss benötigt. Entscheidend ist, ob der zusätzliche Informationsgewinn höhere Kosten tatsächlich rechtfertigt.
Auch bei abgelegenen Energieanlagen, Baustellen oder temporären Betriebsstätten kann Satellitenkommunikation eine sinnvolle Ergänzung sein. Sie könnte den Aufbau einer ersten Verbindung beschleunigen oder bei Ausfall eines anderen Zugangs wichtige Meldungen transportieren. Dabei ist zwischen einfachen Sensordaten, umfangreicher Fernwartung und sicherheitskritischer Echtzeitsteuerung zu unterscheiden. Diese Anwendungen stellen sehr unterschiedliche Anforderungen an Datenrate, Verzögerung und Verfügbarkeit. Ein Netz, das für gelegentliche Meldungen geeignet ist, muss nicht automatisch eine anspruchsvolle Prozesssteuerung unterstützen.
Der stärkste geschäftliche Ansatz liegt deshalb häufig in der gezielten Absicherung einzelner Abläufe. Unternehmen sollten zuerst festlegen, welche Informationen bei einer Störung unbedingt weiterfließen müssen. Anschließend lässt sich prüfen, welche Kommunikationswege dafür erforderlich sind. So wird aus der abstrakten Forderung nach mehr Konnektivität eine konkrete Investitionsentscheidung. Der Wert einer zusätzlichen Verbindung bemisst sich dann am vermiedenen Schaden, an geringeren Unterbrechungen oder an besserer Koordination, nicht an der Faszination des Satelliten an sich.
Redundanz muss tatsächlich unabhängig sein
Mehrere Anschlüsse sind nicht automatisch mehrere unabhängige Absicherungen. Zwei Dienste können dieselben Bodenstationen, dieselbe Energieversorgung oder kritische Steuerungskomponenten nutzen. Ebenso können zwei verschiedene Satellitenanbieter auf denselben lokalen Zugang angewiesen sein. Eine scheinbar breite technische Absicherung kann deshalb unter bestimmten Störungen gleichzeitig ausfallen.
Für die ökonomische Bewertung zählt die Unabhängigkeit der Fehlerquellen. Ein Unternehmen sollte nicht nur fragen, wie viele Kommunikationswege vorhanden sind, sondern welche Ereignisse diese gemeinsam beeinträchtigen könnten. Dazu gehören lokale Stromausfälle ebenso wie Softwareprobleme, physische Schäden oder rechtliche Einschränkungen. Ein Ausweichsystem ist besonders wertvoll, wenn es unter genau den Bedingungen nutzbar bleibt, unter denen die Hauptverbindung versagt.
Das verlangt Tests statt bloßer Produktbeschreibungen. Umschaltung, Stromversorgung, verfügbare Datenrate und der Zugriff auf zentrale Anwendungen müssen unter realistischen Bedingungen geprüft werden. Dabei sollte auch feststehen, welche Dienste im Notbetrieb bewusst eingeschränkt werden. Wenn knappe Satellitenkapazität für betriebswichtige Kommunikation reserviert bleibt, kann schon ein begrenztes System erheblichen Nutzen schaffen. Europas strategische Ziele werden somit erst auf der Ebene konkreter Betriebsfähigkeit greifbar: Nicht die Existenz eines zweiten Netzes allein schafft Resilienz, sondern seine nachgewiesene Funktionsfähigkeit im entscheidenden Moment.
Wachstum braucht einen verantwortlichen Orbit
Die wirtschaftliche Debatte darf die langfristigen Kosten der Raumfahrtnutzung nicht ausblenden. Der ESA-Weltraumumweltbericht 2026 beschreibt weiter wachsende kommerzielle Konstellationen und steigende Kollisionsrisiken. Mehr Satelliten bedeuten nicht automatisch mehr Sicherheit. Ohne wirksame Koordination können zusätzliche Objekte die Betriebsbedingungen auch für andere Systeme verschlechtern.
Dabei kommt es auf die Bahnhöhe an. In höheren niedrigen Umlaufbahnen können funktionslose Objekte länger verbleiben als in stärker atmosphärisch beeinflussten Bereichen. Für einen fairen Vergleich sind deshalb neben der Satellitenzahl auch Ausweichfähigkeit, Zuverlässigkeit, kontrollierte Außerbetriebnahme und die Lebensdauer möglicher Trümmer relevant. Ein kleineres Netz ist nicht zwangsläufig nachhaltiger, wenn einzelne Ausfälle langfristig problematischere Folgen haben.
Ökonomisch handelt es sich um Kosten, die nicht immer vollständig beim verursachenden Betreiber anfallen. Kollisionsrisiken, zusätzliche Überwachung oder Beeinträchtigungen wissenschaftlicher Beobachtung können auch andere Akteure betreffen. Eine tragfähige europäische Strategie sollte daher gleiche und überprüfbare Anforderungen an verantwortlichen Betrieb stellen, unabhängig von der Herkunft eines Unternehmens. Souveränität wäre unvollständig gedacht, wenn sie kurzfristig zusätzliche Infrastruktur schafft, aber die langfristige Nutzbarkeit der gemeinsamen orbitalen Umgebung schwächt. Technologische Leistungsfähigkeit und verantwortlicher Betrieb sind keine getrennten Ziele, sondern Voraussetzungen eines dauerhaft tragfähigen Geschäfts.
2027 entscheidet noch keinen Sieger
Für 2027 sind mehrere Entwicklungen denkbar, aber keine davon sollte als feststehender Ausgang dargestellt werden. Eine erste Möglichkeit ist ein geordneter Übergang zu stärker europäisch kontrollierten Strukturen, während internationale Partnerschaften weiter genutzt werden. Das würde Europas Auswahlmöglichkeiten schrittweise vergrößern, ohne vorhandene Dienste vorschnell zu verdrängen. Der Nachteil wäre ein langsamerer sichtbarer Fortschritt gegenüber politischen Erwartungen.
Eine zweite Möglichkeit ist eine schärfere transatlantische Auseinandersetzung. Dann könnten Marktzugang und andere wirtschaftliche Interessen stärker miteinander verknüpft werden. Solange konkrete Gegenmaßnahmen nicht feststehen, lässt sich ihre Belastung nicht seriös beziffern. Schon die Unsicherheit könnte jedoch Investitionsentscheidungen erschweren. Eine dritte Möglichkeit wäre, dass Europa zwar weitreichende Ziele formuliert, aber technische Integration, Finanzierung oder industrielle Umsetzung hinter dem Zeitplan zurückbleiben. In diesem Fall würde Schutz nicht automatisch zusätzliche nutzbare Leistung erzeugen.
Ein sachgerechter Fortschrittsmaßstab muss deshalb zwischen Zeiträumen unterscheiden. 2027 steht vor allem die Ausrichtung des Marktes im Vordergrund. Für 2028 sind bestimmte kommerzielle Direktverbindungen geplant. IRIS² soll ab 2029 erste Satelliten starten und anschließend Dienste bereitstellen. Diese verschiedenen Entwicklungsstufen dürfen nicht zu einem einzigen vermeintlichen Befreiungsschlag verdichtet werden. Wer Fortschritt beurteilen will, sollte beobachten, ob kompatible Geräte verfügbar werden, Bodeninfrastruktur entsteht, mehrere Anbieter tatsächlich zusammenarbeiten und Sicherheitsversprechen in überprüfbare Betriebsfähigkeit übergehen.
Europas Erfolg braucht echte Auswahl
Die klar begründete ökonomische Perspektive lautet: Europa sollte nicht möglichst viel amerikanische Technologie ausschließen, sondern die Kosten einer kritischen Abhängigkeit senken. Dazu gehören eigene Fähigkeiten, offene Schnittstellen und ausreichend unabhängige Alternativen. Ein ausschließlich nationalitätsbezogener Ansatz wäre zu grob. Ebenso unzureichend wäre eine Politik, die jede heutige Marktleistung als Beweis dafür betrachtet, dass zusätzliche Absicherung grundsätzlich überflüssig sei.
Der Erfolg müsste sich daran zeigen, dass Behörden und Unternehmen wichtige Kommunikationsdienste auch unter schwierigen Bedingungen weiterführen können und zugleich genügend Wettbewerbsdruck erhalten bleibt. Öffentliche Mittel sollten zusätzlichen Sicherheitsnutzen und industrielle Leistungsfähigkeit schaffen, statt lediglich vorhandene Anbieter gegen bessere Angebote abzuschirmen. Private Betreiber wiederum müssen akzeptieren, dass die Bedeutung ihrer Infrastruktur berechtigte Anforderungen an Transparenz, Verlässlichkeit und technische Zusammenarbeit nach sich zieht.
Starlinks Vorsprung ist real, aber er macht europäische Alternativen nicht sinnlos. Europäische Sicherheitsinteressen sind ebenfalls real, machen jedoch nicht jedes teure Vorhaben wirtschaftlich überzeugend. Der entscheidende Test liegt zwischen diesen beiden Einsichten. Eine erfolgreiche Strategie würde Europa in die Lage versetzen, internationale Dienste aus eigenem Interesse zu nutzen, statt aus Mangel an Alternativen nutzen zu müssen. Erst wenn diese Wahl technisch funktioniert und finanziell tragfähig ist, wird aus dem politischen Anspruch auf Unabhängigkeit tatsächliche wirtschaftliche Handlungsfreiheit.
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung

Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.







