
Construcția de locuințe din Germania, între boom-ul hârtiei și stagnarea construcțiilor: Speranța este satisfăcută – deficitul este construit
Pre-lansare Xpert

Available in 27 languages 📢
Preferă Xpert.Digital pe GoogleⓘPublicat pe: 5 octombrie 2026 / Actualizat pe: 5 octombrie 2026 – Autor: Konrad Wolfenstein
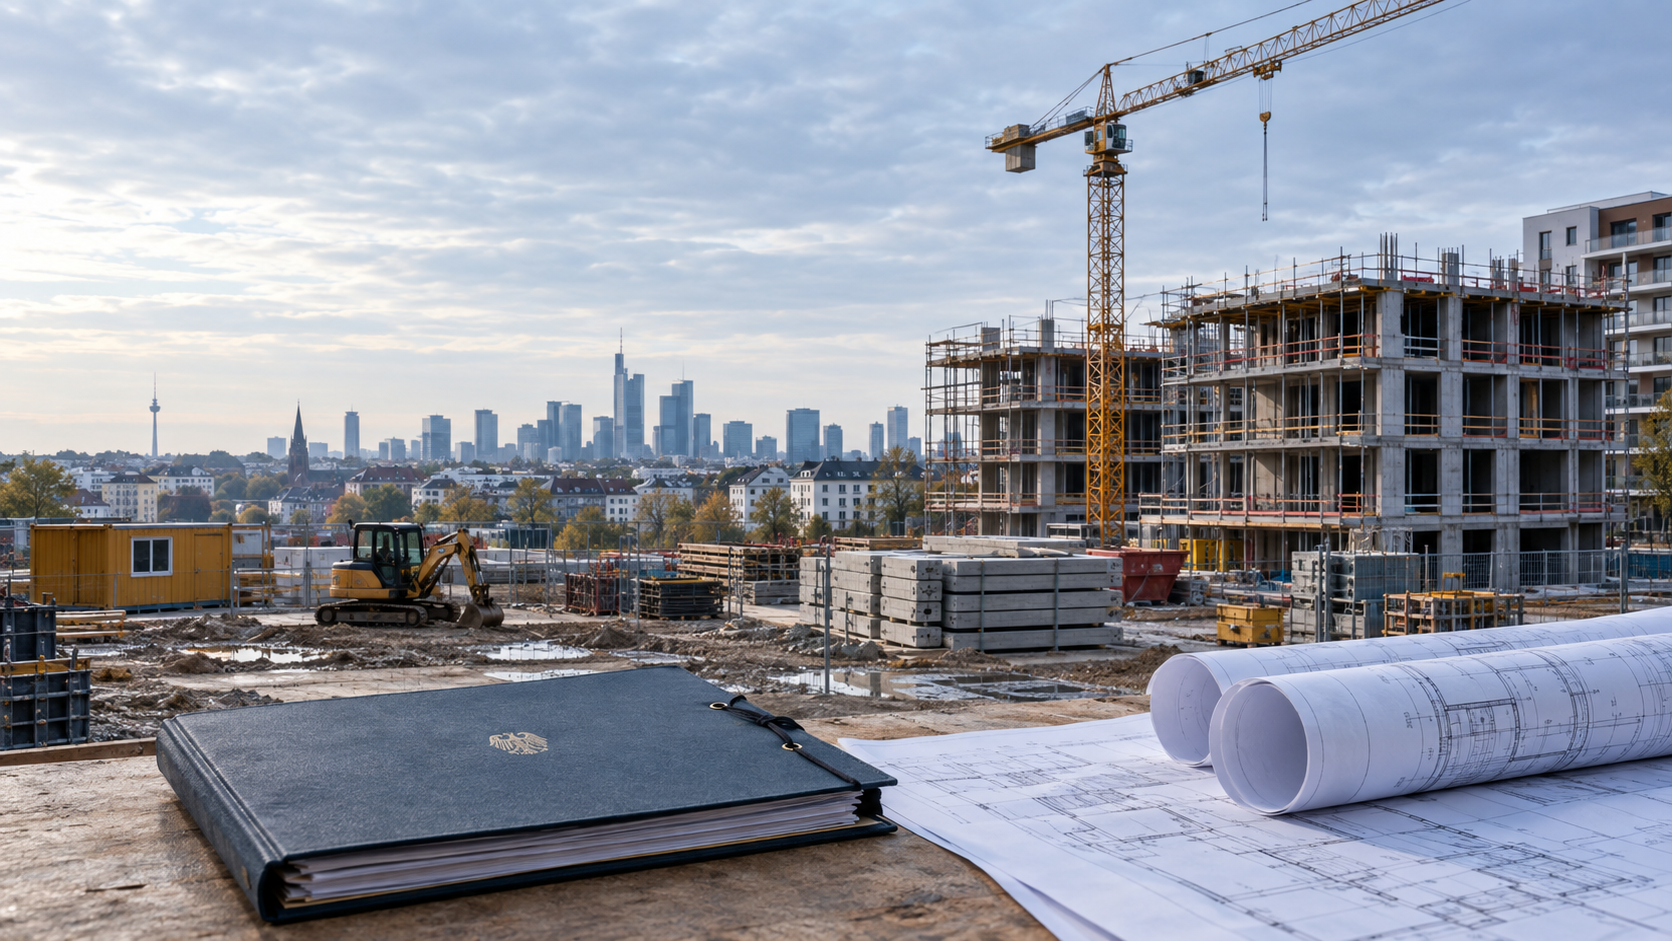
Construcția de locuințe din Germania, între boom-ul hârtiei și stagnarea construcțiilor: Speranța este aprobată – deficitul este construit – imagine creativă pe această temă, cu inteligență artificială: Xpert.Digital
De la aprobare la realitate: Provocările construcției de locuințe în Germania
Creșterea autorizațiilor, scăderea finalizărilor: Criza locuințelor explicată
Lungul drum de la autorizația de construire la un apartament gata de mutat în Germania
Construcțiile rezidențiale germane se confruntă în 2026 cu o situație paradoxală: în timp ce numărul autorizațiilor de construire emise este în creștere, numărul apartamentelor finalizate scade dramatic. Această discrepanță ridică întrebări fundamentale și evidențiază provocările structurale cu care se confruntă industria. Deși cifrele privind autorizațiile arată că tot mai multe proiecte primesc autorizații de construire, implementarea efectivă este întârziată. În medie, trec peste 27 de luni între aprobare și finalizare, ceea ce înseamnă că tendința pozitivă a autorizațiilor nu are aproape niciun impact vizibil pe termen scurt asupra pieței imobiliare. Această situație nu este problematică doar pentru companiile de construcții și investitori, ci are și consecințe de amploare pentru chiriași și pentru oferta generală de locuințe din Germania. Pentru a înțelege cauzele acestei evoluții, este necesar să se analizeze interrelațiile complexe dintre autorizații, finanțare, costurile de construcție și tendințele generale ale pieței. Numai în acest fel poate industria să realizeze transformarea urgent necesară către implementarea fiabilă și eficientă a proiectelor de construcții rezidențiale.
Construcția de locuințe în Germania: Un act de echilibru între autorizații și finalizări
Construcțiile rezidențiale din Germania transmit două semnale aparent contradictorii în 2026. Pe de o parte, autorizațiile de construire își revin, încrederea în mediul de afaceri se îmbunătățește, iar programele guvernamentale sunt menite să relanseze proiectele blocate. Pe de altă parte, se așteaptă ca numărul de apartamente finalizate efectiv să scadă la cel mai scăzut nivel din ultimii 15 ani. Cei care se concentrează exclusiv pe autorizații vor vedea, așadar, o redresare care nu s-a tradus încă în rezultate tangibile pentru chiriași, investitori, municipalități și companii de construcții. În schimb, cei care iau în considerare doar cifrele slabe ale finalizării subestimează faptul că există într-adevăr o oarecare mișcare la începutul portofoliului de proiecte.
Evaluarea corectă din punct de vedere economic se situează undeva între euforie și retorica apocaliptică. Numărul autorizațiilor de construire este un indicator timpuriu, dar nu o dovadă a producției. Acesta arată că tot mai multe proiecte devin din nou fundamental posibile în conformitate cu reglementările în construcții. Cu toate acestea, dacă aceste proiecte au ca rezultat contracte finanțate, șantiere active și apartamente gata de ocupat este determinat doar de un lanț lung de evenimente: dezvoltarea terenurilor, finanțare, planificare detaliată, licitații, managementul capacității și construcție. Slăbiciunile structurale ale sistemului german de construcții de locuințe rezidă tocmai în acest lanț.
Prin urmare, întrebarea centrală nu este dacă numărul de autorizații este în creștere, ci mai degrabă care este rata de implementare și cât de repede sunt realizate proiectele aprobate. Atâta timp cât există o medie de 27 de luni între aprobare și finalizare, chiar și un val semnificativ de autorizații nu poate decât să ușureze piața cu întârzieri considerabile. Autorizațiile sunt necesare, dar nu suficiente. Piața imobiliară nu are nevoie de o creștere statistică pe hârtie, ci mai degrabă de o transformare industrială fiabilă a drepturilor de construire în spațiu locuibil utilizabil.
Recuperarea începe la un nivel scăzut
Din ianuarie până în iulie 2026, în Germania au fost emise autorizații pentru aproximativ 148.800 de apartamente în clădiri noi și existente. Comparativ cu aceeași perioadă a anului precedent, aceasta reprezintă o creștere de 12,9%, sau aproximativ 17.000 de apartamente. În cazul clădirilor rezidențiale noi, au fost emise autorizații pentru aproximativ 121.200 de apartamente, cu 13,5% mai mult decât în anul precedent. Construcțiile rezidențiale cu mai multe etaje sunt deosebit de semnificative: au fost emise autorizații pentru aproximativ 79.700 de apartamente în clădiri de apartamente, o creștere de peste 15%. Această creștere se situează tocmai în segmentul care poate obține cel mai mare impact în zonele urbane înguste.
Această evoluție este pozitivă, dar nu ar trebui considerată separat de nivelul inițial. Construcția de locuințe se prăbușise anterior atât de dramatic încât chiar și ratele de creștere de două cifre compensau inițial doar parțial pierderile. O creștere de aproape 13% sună ca o creștere dinamică, dar după câțiva ani de criză, ea poate marca doar începutul unei atingeri de jos. În plus, numărul autorizațiilor de construire nu crește în același ritm peste tot și răspunde unor nevoi regionale foarte diferite. În orașele mari aflate în creștere și în zonele înconjurătoare, construcția de clădiri de apartamente cu mai multe etaje este deosebit de urgentă, în timp ce în unele regiuni periferice, calitatea, amplasarea și adaptarea fondului locativ existent sunt mai importante decât un număr mare de clădiri noi.
O simplă extrapolare a celor 148.800 de autorizații emise pe parcursul a șapte luni la un total de douăsprezece luni ar produce aproximativ 255.000 de unități. Aceasta ar fi semnificativ mai mult decât în anul precedent, dar totuși mult sub cererea anuală proiectată pe termen lung pentru locuințe noi, de aproximativ 320.000 de unități. O astfel de extrapolare liniară nu este o prognoză anuală fiabilă din cauza fluctuațiilor sezoniere, a înregistrărilor târzii și a cifrelor lunare variabile. Cu toate acestea, ea ilustrează amploarea problemei: chiar și o continuare a tendinței pozitive nu ar elimina automat deficitul structural al ofertei.
În plus, există o avertizare statistică. Autorizațiile de construire sunt uneori raportate cu întârziere și, prin urmare, nu apar în luna în care autoritatea responsabilă a emis efectiv autorizația. Efectele de recuperare a decalajului pot îmbunătăți situația actuală fără o accelerare corespunzătoare a activității efective a proiectului. Acest lucru nu diminuează semnificația creșterii, dar pune în perspectivă implicațiile sale economice. Cifrele demonstrează o îmbunătățire a proiectelor în curs de desfășurare, dar nu încă o revenire la un nivel de producție suficient de ridicat.
Există o prăpastie între nevoie și finalizare
Doar aproximativ 185.000 de apartamente finalizate sunt așteptate pentru 2026. Aceasta ar fi cea mai mică cifră din 2011 și o scădere suplimentară în comparație cu cele aproximativ 206.600 de finalizări din 2025. Producția scăzuse deja cu 18%, sau aproximativ 45.400 de apartamente, în 2025 față de anul precedent. În timp ce autorizațiile sunt acum în creștere, statisticile privind finalizarea lucrărilor sunt încă în tendință în direcția opusă. Aceasta nu este o contradicție, ci mai degrabă o consecință a duratei lungi a proiectelor și a scăderii precedente a autorizațiilor.
Pe baza unei cereri anuale de aproximativ 320.000 de apartamente, cele 185.000 de unități finalizate lasă un deficit calculat de aproximativ 135.000 de unități. Prin urmare, producția atinge doar aproximativ 58% din cererea identificată. Acest calcul nu este o descriere precisă a fiecărei piețe locale, deoarece cererea de locuințe variază considerabil de la o regiune la alta și depinde de creșterea gospodăriilor, imigrație, venituri, ratele de neocupare și infrastructura existentă. Cu toate acestea, ilustrează dimensiunea economică generală: Germania produce mult mai puține locuințe noi decât ar fi necesar pentru creșterea anticipată a gospodăriilor și a regiunilor.
Consecințele nu sunt imediat evidente în fiecare contract de închiriere existent, dar sunt din ce în ce mai evidente în noile contracte de închiriere, relocări și căutarea unor locuințe adecvate. Situația este deosebit de tensionată în orașele puternice din punct de vedere economic, orașele universitare și comunitățile înconjurătoare bine conectate. Acolo, cererea robustă întâlnește o ofertă care crește doar lent. În cele mai mari șapte orașe, chiria medie solicitată pentru apartamente noi în prima jumătate a anului 2026 era deja de peste 21 de euro pe metru pătrat. Aceste chirii reflectă nu numai așteptările ridicate de rentabilitate, ci și prețurile terenurilor, costurile de construcție, finanțarea, standardele tehnice, durata proiectelor și riscurile.
Prin urmare, deficitul de locuințe este mai mult decât o simplă problemă socio-politică. Acesta împiedică mobilitatea forței de muncă, crește cerințele salariale în zonele metropolitane, împovărează angajatorii în recrutarea de personal și slăbește atractivitatea unei locații. Atunci când angajații refuză să se mute pentru că nu găsesc locuințe accesibile în noua locație, deficitul de locuințe devine un obstacol în calea productivității și a creșterii economice. Un număr persistent scăzut de unități locative finalizate acționează astfel ca o taxă invizibilă pe locație asupra întreprinderilor și gospodăriilor.
Restanțele de construcții nu sunt un stoc finalizat
La sfârșitul anului 2025, aproximativ 760.700 de apartamente fuseseră aprobate, dar încă nefinalizate. Această așa-numită restanță în construcții este enormă: reprezintă de peste patru ori producția anuală preconizată pentru 2026. La prima vedere, acest lucru ar putea da naștere speranței că Germania trebuie pur și simplu să își rezolve stocul existent. Cu toate acestea, restanțele în construcții nu reprezintă un depozit plin de apartamente aproape finalizate, ci mai degrabă un amestec de proiecte active, întârziate, recalculate și, de fapt, care nu mai sunt viabile.
Dintre cele 760.700 de apartamente planificate, doar aproximativ 307.200 erau efectiv în construcție. Construcția nu începuse încă la mai mult de jumătate din proiecte. Doar aproximativ un sfert ajunsese în stadiul structural. Aproximativ 29.400 de autorizații au expirat în 2025 fără ca apartamentele să fie construite. Acest model arată că adevărata criză nu constă exclusiv în birocrația lentă. Un număr semnificativ de proiecte eșuează sau stagnează după aprobare atunci când finanțarea, contabilitatea costurilor și viabilitatea pieței intră în conflict.
Prin urmare, restanțele la proiectele de construcții nu ar trebui interpretate nici ca o dovadă a unui val iminent de finalizări, nici ca o colecție de dosare fundamental inutilă. Reprezintă un potențial economic, a cărui realizare depinde de calitatea proiectelor individuale. Unele proiecte necesită pur și simplu o finanțare viabilă sau decizii finale de implementare. Altele sunt structural neeconomice din cauza costurilor excesiv de mari de achiziție a terenurilor, a planurilor învechite, a dimensiunilor nepotrivite ale apartamentelor, a cerințelor tehnice crescute sau a prețurilor de vânzare imposibil de atins.
O politică rațională ar necesita, prin urmare, segmentarea restanțelor în proiectele de construcții. Proiectele care sunt gata de construcție și fundamental profitabile au nevoie de instrumente rapide de finanțare și implementare. Proiectele cu costuri excesive necesită o planificare simplificată, ajustări ale standardelor sau un nou concept de produs. În schimb, proiectele fără o cerere realistă sau cu conflicte de amplasare dificil de rezolvat nu ar trebui menținute cu orice preț. Simpla sumă a restanțelor în construcții spune puțin despre numărul de unități locative care pot fi activate pe termen scurt.
27 de luni fac orice recuperare lentă
Timpul mediu dintre aprobare și finalizare a crescut cu aproximativ o jumătate de an, ajungând la 27 de luni de la începutul deceniului. Această întârziere modifică fundamental eficacitatea măsurilor politice. Chiar dacă astăzi sunt aprobate mult mai multe proiecte, multe apartamente nu vor ajunge pe piață decât în 2028 sau mai târziu. Prin urmare, îmbunătățirea statisticilor de aprobare în 2026 nu poate rezolva deficitul acut pe termen scurt.
Duratele lungi ale proiectelor cresc, de asemenea, riscurile economice. Cu cât un proiect durează mai mult, cu atât este mai mare probabilitatea unor modificări ale ratelor dobânzilor, prețurilor materialelor, salariilor, specificațiilor tehnice sau condițiilor de marketing. Fiecare întârziere suplimentară blochează capitalul propriu, generează costuri de planificare și prelungește perioada fără venituri din chirii sau venituri din vânzări. În managementul de proiect, timpul nu este un factor neutru, ci un factor cheie de cost. Prin urmare, un proces mai rapid are un efect similar cu reducerea costurilor, cu condiția să scurteze efectiv întregul proces și nu doar o singură etapă administrativă.
Concentrarea exclusivă asupra procesului de autorizare este o perspectivă prea îngustă. După aprobare, urmează adesea planificarea detaliată, asigurarea finanțării, atribuirea contractelor, amenajarea șantierului și coordonarea numeroaselor meserii. Întârzierile apar la interfețe: între planificare și execuție, între antreprenorii generali și subcontractanți, între client, bancă și agenția de finanțare sau între dezvoltarea municipală și construcția privată. Cele 27 de luni sunt rezultatul unui sistem în care multe părți interesate lucrează secvențial, transferând riscurile către etapa următoare.
Prin urmare, o accelerare reală necesită procese paralele, mai degrabă decât pur secvențiale. Verificările de finanțare, planificarea detaliată, deciziile de prefabricare și rezervările de capacitate ar trebui integrate mai devreme. Modelele digitale ale clădirilor pot dezvălui conflicte între arhitectură, inginerie structurală și servicii de construcție înainte de începerea construcției. Componentele standardizate scurtează faza de planificare detaliată. Etapele obligatorii și responsabilitățile clar atribuite reduc timpii de așteptare. Factorul decisiv nu constă într-un singur turbocompresor, ci în accelerarea continuă de la șantier până la predare.
Starea de spirit este înaintea comenzilor
Climatul de afaceri din sectorul construcțiilor rezidențiale s-a îmbunătățit semnificativ în august 2026, de la -29,0 la -22,7 puncte. În special, așteptările companiilor s-au îmbunătățit. Această evoluție este un semnal important, deoarece așteptările influențează investițiile, angajările și deciziile privind capacitatea. Cu toate acestea, aceasta nu semnifică încă o redresare operațională. O valoare negativă a indicelui indică în continuare că predomină evaluările sceptice.
Redresarea așteptată a fost inițial abia sesizabilă în registrul de comenzi. Aproximativ 41% dintre companii au continuat să raporteze o lipsă de comenzi. Aproximativ 13% au fost afectate de anulări. Acest lucru lasă un decalaj semnificativ între așteptări și cererea reală. Întreprinderile văd lumina de la capătul tunelului, dar nu funcționează încă la capacitate maximă. Pentru multe companii, rămâne riscant să își mărească personalul, să achiziționeze utilaje sau să extindă capacitatea de producție pentru componente modulare atâta timp cât situația comenzilor nu este sustenabilă în mod fiabil.
Sentimentul pozitiv este, cel mai probabil, un avans cauzat de creșterea numărului de autorizații, de finanțarea sporită și de o potențială stabilizare a finanțării. Astfel de avansuri se pot auto-întări dacă dezvoltatorii de proiecte reiau achizițiile, băncile finanțează mai multe proiecte, iar companiile de construcții avansează investițiile. Cu toate acestea, ele pot fi, de asemenea, anulate dacă costurile de construcție și ratele dobânzilor continuă să crească sau dacă condițiile de finanțare se schimbă din nou. Prin urmare, pentru o industrie cu termene lungi de execuție, fiabilitatea este mai importantă decât euforia pe termen scurt.
O redresare durabilă ar fi evidentă doar dacă mai mulți indicatori s-ar inversa simultan: mai multe autorizații, mai puține anulări, creșterea numărului de comenzi, mai multe lucrări de construcție începute, timpi de construcție mai scurți și, în cele din urmă, rate de finalizare mai mari. În prezent, în principal prima parte a acestui lanț este în mișcare. Acest lucru este mai bine decât stagnarea, dar nu este încă o creștere robustă.
Finanțarea va determina când va fi turnată prima cupă
Cel mai mare obstacol între aprobare și începerea construcției este adesea finanțarea. Proiectele de locuințe sunt calculate pe parcursul mai multor ani, dar sunt sensibile la modificările costurilor de împrumut. În august 2026, rata dobânzii pentru creditele ipotecare noi cu o durată inițială fixă de peste cinci până la zece ani era de aproximativ 3,8%. Acest lucru nu este neobișnuit din punct de vedere istoric, dar este semnificativ mai mare decât mediul extrem de scăzut al ratelor dobânzii în care au fost achiziționate multe parcele de teren și dezvoltate proiecte.
Efectul ratelor dobânzilor operează prin mai multe canale. Cumpărătorii privați pot împrumuta mai puțin, menținând în același timp aceeași plată lunară. Dezvoltatorii de proiecte se confruntă cu costuri de finanțare mai mari până când proprietatea este vândută sau închiriată. Investitorii instituționali compară din ce în ce mai mult randamentele imobiliare așteptate cu alternativele purtătoare de dobândă. Simultan, ratele de actualizare mai mari reduc valoarea actualizată a veniturilor viitoare din chirii. Un proiect care părea viabil cu o rată a dobânzii la împrumuturi de puțin sub două procente poate deveni neprofitabil cu costuri de finanțare semnificativ mai mari, chiar dacă autorizațiile rămân neschimbate.
Ratele fixe ale dobânzii stabilite timpuriu pot reduce riscurile, dar nu reprezintă un panaceu. Asigurarea finanțării înainte de finalizarea tuturor etapelor de planificare și autorizare implică costuri de angajament și de acoperire a costurilor. Băncile necesită, de asemenea, capital propriu suficient, o pre-comercializare robustă și rezerve de costuri realiste. Dezvoltatorii mai mici și constructorii privați, în special, nu pot îndeplini întotdeauna aceste cerințe. Prin urmare, este crucială o structură de finanțare care să reducă în mod fiabil decalajul dintre autorizare, aprobarea grantului, începerea construcției și distribuirea fondurilor.
Programele guvernamentale sunt cele mai eficiente atunci când oferă nu doar rate ale dobânzii favorabile, ci și certitudine în planificare. Reducerile bruște de finanțare sau modificările frecvente ale standardelor cresc prima de risc, chiar dacă ulterior apar noi programe. Pentru un proiect multianual, un instrument oarecum mai puțin generos, dar constant previzibil, este adesea mai valoros decât o finanțare pe termen scurt, foarte atractivă, cu un final incert.
Politicile de finanțare pot stimula proiectele, dar nu pot înlocui piața
Programul de subvenționare Efficiency House 55 Plus a avut ca scop activarea proiectelor care fuseseră deja aprobate, dar care nu fuseseră încă demarate. Programul a oferit inițial 800 de milioane de euro și a oferit împrumuturi subvenționate cu o rată anuală efectivă a dobânzii de aproximativ unu la sută, în anumite condiții. Până la sfârșitul lunii septembrie 2026, aproximativ 50.000 de apartamente fuseseră sprijinite; cel mai recent, au mai rămas doar aproximativ 69 de milioane de euro. Acest lucru demonstrează o cerere semnificativă, dar ilustrează și acoperirea limitată a unui program de finanțare unic.
Cele 50.000 de apartamente subvenționate reprezintă doar aproximativ 6,6% din totalul de 760.700 de unități restante. Nu toate proiectele din această restanță sunt eligibile pentru finanțare sau viabile din punct de vedere economic, motiv pentru care această comparație nu reprezintă o rată de succes. Cu toate acestea, demonstrează clar că un singur program nu poate acoperi decalajul în implementarea structurală. În plus, există riscul unor câștiguri neașteptate dacă sunt subvenționate proiecte care ar fi fost realizate chiar și fără sprijin.
Prin urmare, subvențiile ar trebui să fie direcționate cât mai îndeaproape posibil către eliminarea decalajului economic creat de standardele dorite social sau de chiriile accesibile. Acestea nu trebuie să compenseze permanent creșterile generale ale costurilor, deoarece acest lucru poate perpetua presiunile asupra prețurilor și poate slăbi îmbunătățirile în materie de eficiență. Dacă fiecare creștere a prețurilor este însoțită de subvenții mai mari, stimulentul de a simplifica standardele, de a industrializa procesele sau de a face terenurile disponibile mai ieftin scade.
O problemă deosebit de problematică este expirarea finanțării fără un plan de urmărire. Proiectele care au fost calculate pe baza unor condiții specifice de finanțare pot fi din nou abandonate dacă fondurile disponibile sunt epuizate înainte de finalizarea finanțării. O soluție mai bună ar fi un cadru de finanțare multianual, previzibil, cu reguli clare de degresiune. Acest lucru ar permite participanților la piață să își ajusteze calculele fără a fi nevoiți să speculeze asupra următoarei cereri de finanțare politică.
Expertiza noastră din UE și Germania în dezvoltarea afacerilor, vânzări și marketing

Expertiza noastră în dezvoltarea afacerilor, vânzări și marketing, atât în UE, cât și în Germania - Imagine: Xpert.Digital
Domenii de interes industrial: B2B, digitalizare (de la IA la XR), inginerie mecanică, logistică, energii regenerabile și industrie
Mai multe informații aici:
Un centru tematic care oferă perspective și expertiză:
- Platformă de cunoștințe care acoperă economiile globale și regionale, inovația și tendințele specifice industriei
- O colecție de analize, perspective și informații generale din principalele noastre domenii de interes
- Un loc pentru expertiză și informații despre evoluțiile actuale din afaceri și tehnologie
- Un hub pentru companiile care caută informații despre piețe, digitalizare și inovații industriale
Turbo-ul construcțiilor: Un pas în direcția corectă pentru construcția de locuințe
Turbomotorul de construcție accelerează doar o parte a traseului
Măsura de accelerare a construcțiilor, în vigoare de la sfârșitul lunii octombrie 2025, permite municipalităților, în anumite condiții, să permită construcțiile rezidențiale chiar și fără a stabili sau modifica în prealabil un plan de dezvoltare. Municipalitatea își poate acorda aprobarea în termen de trei luni. În plus, facilitează adăugarea de etaje, extinderile și conversiile clădirilor existente. Prin urmare, acest instrument abordează o slăbiciune reală: procesul îndelungat de obținere a autorizației de construire poate întârzia proiectele cu ani de zile.
Numele promite mai mult decât poate oferi instrumentul în sine. Acceleratorul de construcții nu elimină cerințele codurilor de construcție de stat și nici nu elimină reglementările privind siguranța la incendiu, stabilitatea structurală, distanțele minime sau conservarea naturii. Finanțarea, dezvoltarea, capacitatea și execuția construcțiilor nu sunt accelerate automat prin această măsură. Municipalitățile trebuie să utilizeze în mod activ instrumentul și să își asume responsabilitatea pentru calitatea planificării urbane, infrastructură și acceptarea publică.
Procesul accelerat de construcție are sens din punct de vedere economic în principal acolo unde caracterul fundamental al unei locații este clar, iar procedura obișnuită de planificare nu oferă niciun beneficiu suplimentar proporțional. Poate fi deosebit de eficient pentru dezvoltarea de completare, adăugarea de etaje la clădirile existente și reutilizarea infrastructurii existente, deoarece utilizează acea infrastructură. Cu toate acestea, pentru cartierele noi și mari, rămân întrebări cu privire la trafic, școli, creșe, alimentare cu energie, spații verzi și integrare socială. Aprobarea rapidă a locuințelor fără o planificare paralelă a infrastructurii poate elimina viitoarele blocaje, în loc să le rezolve.
Prin urmare, succesul procesului accelerat de construcție nu ar trebui măsurat prin numărul de autorizații eliberate în grabă, ci prin apartamentele suplimentare finalizate efectiv și prin calitatea amplasării acestora. O procedură este eficientă numai dacă economisește timp, fără a muta conflictele și costurile către fazele ulterioare ale proiectului.
Costurile de construcție consumă avantajul ratei dobânzii
Prețurile pentru construcția de clădiri rezidențiale construite în mod convențional au fost cu aproximativ cinci procente mai mari în mai 2026 decât în anul precedent. Comparativ cu februarie, acestea au crescut cu 2,4 procente în decurs de trei luni. Lucrările de acoperișuri, precum și cele de tâmplărie și construcții din lemn au înregistrat creșteri deosebit de accentuate ale costurilor. Finisajele interioare, tehnologia de încălzire și lucrările de terasament au crescut, de asemenea, semnificativ. Acest lucru a accelerat tendința ascendentă a costurilor, chiar dacă volumul construcțiilor rezidențiale a rămas slab.
Această evoluție este semnificativă din punct de vedere economic. În mod normal, scăderea cererii ar trebui să atenueze presiunea asupra prețurilor. Cu toate acestea, în industria construcțiilor, mai mulți factori împiedică ajustarea rapidă: creșterile salariale determinate de contractele colective de muncă și de caracteristicile demografice, blocajele specializate, materialele mari consumatoare de energie, lanțurile de aprovizionare fragmentate, cerințele tehnice și creșterile lente ale productivității. În plus, multe companii nu își pot reduce capacitățile la nesfârșit fără a risca pierderea de lucrători calificați și expertiză.
Costurile ridicate de construcție cresc chiriile sau prețurile de vânzare necesare. În multe orașe importante din Germania de Vest, chiriile de aproximativ 20 de euro pe metru pătrat sunt acum necesare pentru ca proiectele de construcții noi, finanțate privat, să fie profitabile, conform ipotezelor standard ale pieței. Acest prag este peste ceea ce își pot permite segmente largi de gospodării. Acest lucru creează un conflict de obiective: piața are nevoie de mai multe construcții noi, dar fără subvenții, construcțiile noi care acoperă costurile adesea nu reușesc să deservească segmentul cu cea mai mare nevoie socială.
Simpla plafonare a chiriilor nu va rezolva problema ofertei dacă are ca rezultat un randament negativ permanent al investițiilor pentru proiectele noi. În schimb, este inadecvat din punct de vedere social să se indice chiriile mari pentru construcțiile noi ca o consecință inevitabilă a pieței. Soluția viabilă constă în costuri de construcție mai mici, terenuri construibile mai accesibile, subvenții specifice pentru persoane fizice sau proprietăți și o mobilizare mai mare a fondului locativ existent. Accesibilitatea nu poate fi atinsă doar prin reglementarea randamentelor; aceasta necesită o modificare a structurii costurilor.
Standardele au nevoie de un reper economic
Construcțiile în Germania nu sunt scumpe doar pentru că materialele și manopera costă mai mult, ci și pentru că proiectele trebuie să îndeplinească un număr mare de cerințe care, uneori, se suprapun. Eficiența energetică, izolarea fonică, accesibilitatea, locurile de parcare, protecția împotriva incendiilor, ingineria instalațiilor de construcții și reglementările municipale de proiectare urmăresc fiecare obiective ușor de înțeles. Cu toate acestea, luate împreună, acestea pot crește semnificativ costurile spațiului, tehnologiei, planificării și documentației.
Întrebarea crucială nu este dacă standardele ar trebui reduse în principiu, ci dacă fiecare cerință generează un beneficiu care să justifice costul acesteia. Un proiect de clădire viabil din punct de vedere economic ar trebui să permită din punct de vedere legal renunțarea la standardele de confort fără a compromite siguranța și calitatea fundamentală. Acest lucru necesită reguli clare privind răspunderea. Atâta timp cât planificatorii și companiile se tem că un design mai simplu va fi considerat ulterior un defect, aceștia vor planifica defensiv și vor opta pentru tehnologie suplimentară, mai degrabă decât pentru simplitatea care economisește costuri.
Reglementările contradictorii sau interpretate incoerent cresc și mai mult costurile tranzacțiilor. Dezvoltatorii trebuie să comande rapoarte de expertiză, să examineze diferite opțiuni și să planifice fonduri de rezervă. Proiectele mici și mijlocii au de suferit în special deoarece costurile fixe de planificare și verificare sunt distribuite pe mai puține apartamente. Prin urmare, standardizarea peste granițele statale și municipale ar putea crea economii de scară semnificative.
Reforma standardelor nu ar trebui să implice o dereglementare generală, ci mai degrabă o examinare sistematică a costurilor și impactului. Siguranța tehnică, adaptarea la schimbările climatice și utilizabilitatea pe termen lung rămân esențiale. Cerințele excesive de confort, testele duplicate și variațiile locale ar trebui reduse. Ciclul de viață trebuie să fie criteriul de referință: o clădire ieftină cu costuri energetice și de întreținere ulterioare ridicate este la fel de ineficientă ca o clădire nouă supraîncărcată din punct de vedere tehnic, a cărei chirie este inaccesibilă.
Conservarea naturii și construcția de locuințe nu trebuie să fie adversari
Conservarea naturii și a speciilor poate întârzia semnificativ proiectele de construcție pe terenuri anterior nedezvoltate. Sezoanele de reproducere, speciile protejate, zonele compensatorii și relocările influențează momentul în care poate începe construcția. Astfel de cerințe nu sunt doar birocrație, ci mai degrabă protejează active ecologice reale. Problemele apar atunci când investigațiile încep târziu, responsabilitățile sunt neclare sau intervalele temporale individuale sunt atât de apropiate încât un proiect pierde aproape încă un an.
Cartierul Neulichterfelde din Berlin ilustrează în mod viu riscurile proiectelor de amploare. Planul pentru amplasament includea aproximativ 2.500 de apartamente, precum și infrastructură socială și spații verzi. Procesul de planificare s-a prelungit timp de mulți ani; măsurile de protecție a speciilor, inclusiv relocarea animalelor protejate, au cauzat costuri și întârzieri suplimentare. Grupul Groth a vândut în cele din urmă proiectul unor noi parteneri și s-a retras. Deși proiectul nu a fost abandonat complet, dezvoltatorul inițial a considerat evident că raportul cost-beneficiu - timpul alocat, durata și riscul - nu mai este viabil.
Principiul economic nu este de a suspenda protecția speciilor. Este vorba de a aborda conflictele ecologice din timp și într-un mod obligatoriu. Cartografierea ar trebui să înceapă chiar din prima fază a proiectului. Autoritățile, experții și dezvoltatorii au nevoie de termene coordonate, habitate de înlocuire garantate și decizii solide. Dacă se adaugă noi cerințe ani mai târziu, fără un punct final clar, nu numai că riscul proiectului crește, dar prețurile terenurilor și costurile de finanțare continuă să crească, chiar dacă încă nu au fost construite locuințe.
Dezvoltarea intercalară, extinderea verticală, reutilizarea și construirea pe suprafețe impermeabile pot reduce multe conflicte. Cu toate acestea, acestea sunt adesea complexe din perspectiva planificării și se confruntă frecvent cu rezistență din partea vecinătăților. Prin urmare, o strategie echilibrată combină protejarea consecventă a zonelor valoroase din punct de vedere ecologic cu proceduri mai rapide în locații adecvate. Conservarea naturii și crearea de locuințe sunt compatibile dacă ambele obiective sunt planificate din timp, mai degrabă decât secvențial.
Industria însăși poartă responsabilitatea
Ar fi prea convenabil să atribuim criza locuințelor exclusiv politicii, ratelor dobânzilor sau agențiilor guvernamentale. Industria germană a construcțiilor a cunoscut o creștere lentă a productivității timp de decenii. Între 2019 și 2023, productivitatea muncii a scăzut chiar semnificativ în anumite părți ale sectorului. Comparativ cu vecinii săi europeni mai avansați din punct de vedere digital, Germania este mai puțin consecventă în utilizarea proceselor de date standardizate, a software-ului de afaceri integrat și a managementului de proiecte digitale.
Multe proiecte de construcții rămân unice. Cei implicați lucrează cu seturi de date diferite, modificările de plan sunt transmise de mai multe ori, iar erorile sunt descoperite doar pe șantier. Deși atribuirea contractelor către numeroase meserii poate încuraja concurența, aceasta duce și la interfețe, comenzi de modificare și schimbări de responsabilitate. Atâta timp cât costurile suplimentare pot fi compensate parțial prin gestionarea comenzilor de modificare, stimulentul economic pentru simplificarea radicală a procesului este limitat.
Investițiile reduse în formare reprezintă, de asemenea, un impediment. Numeroase companii recunosc potențialul platformelor cloud, al simulării, al gemenilor digitali, al scanării laser, al controlului în timp real și al inteligenței artificiale, dar nu dispun de suficientă expertiză. Tehnologia singură nu schimbă procesele. Aplicarea unui instrument digital la un proces încă fragmentat, în cel mai rău caz, nu face decât să digitalizeze ineficiența.
Industria are nevoie de modele de afaceri mai integrate, platforme de produse repetabile și parteneriate pe termen lung între companiile de locuințe, planificatori, producători și firme de construcții. O structură de proiecte fiabilă ar putea justifica investițiile în fabrici, robotică și formare profesională. În schimb, industria trebuie să demonstreze că volumele mai mari nu duc automat la prețuri mai mari și la termene de livrare mai lungi. Reformele politice și modernizarea corporativă nu sunt alternative, ci mai degrabă dependente reciproc.
Prefabricarea transformă șantierele de construcții în hale de producție
Construcția în serie și modulară poate scurta semnificativ timpul de construcție. Prefabricarea industrială permite producerea pereților, fațadelor, băilor sau a modulelor întregi de camere în condiții controlate în fabrică. Acestea sunt apoi asamblate pe șantier, eliminând necesitatea reorganizării fiecărei etape de lucru în funcție de condițiile meteorologice și de amplasament variabile. Pentru proiecte adecvate, acest lucru poate scurta faza de construcție cu multe luni; timpul efectiv de construcție poate fi uneori redus la aproximativ șase luni.
Cel mai mare avantaj nu constă în clădiri identice, ci în componente și procese repetabile. Fațade, planuri de etaj și situații de planificare urbană diferite se pot baza pe sisteme structurale și tehnice standardizate. Industria auto demonstrează că varietatea produselor și standardizarea platformelor sunt compatibile. Această logică a fost utilizată până acum doar într-o măsură limitată în construcțiile rezidențiale.
Prefabricarea necesită însă volume de producție fiabile. O fabrică de module sau componente poate funcționa economic doar dacă capacitatea sa este utilizată continuu. Programele fluctuante de subvenționare, cerințele municipale speciale și codurile de construcție de stat în schimbare complică această scalare. Transportul, logistica macaralelor și amenajarea șantierului impun, de asemenea, limitări. Prin urmare, construcția în serie nu este o soluție universală, ci o componentă cheie pentru proiecte mai mari și tipuri de clădiri recurente.
Companiile publice și cooperativele de locuințe ar putea acționa ca și clienți ancorați prin încheierea de acorduri-cadru pe termen lung. Punctul crucial nu este doar de a grupa contractele individuale de construcție, ci de a crea o cerere multianuală pentru sisteme compatibile. Numai atunci va merita ca furnizorii să investească în producție automatizată, configurare digitală și lanțuri de aprovizionare optimizate.
Digitalizarea trebuie să conecteze întregul proces
Modelarea informațiilor despre clădiri (BIM), gemenii digitali și platformele de date partajate pot reduce erorile de planificare, conflictele și pierderile de informații. Cu toate acestea, beneficiile lor se materializează doar dacă toate părțile interesate lucrează cu un model consistent. Un model digital al clădirii care nu este utilizat pentru estimarea costurilor, fabricație, logistică și operare după aprobare rămâne un supliment costisitor.
Cele mai mari beneficii constau în conectarea etapelor procesului. Cantitățile, costurile, termenele limită și comenzile de componente pot fi derivate din model. Modificările planurilor pot dezvălui imediat impactul lor asupra ingineriei structurale, tehnologiei, consumului de energie și bugetului. Băncile și investitorii ar putea monitoriza progresul proiectului mai precis și ar putea identifica riscurile mai devreme folosind date standardizate. Autoritățile ar putea utiliza verificări lizibile automat pentru cerințele formale fără a automatiza complet procesul decizional tehnic.
Inteligența artificială poate sprijini planificarea variantelor, revizuirea documentelor, estimarea costurilor și gestionarea riscurilor legate de program. Roboții de construcții sunt potriviți pentru sarcini repetitive, grele sau precise, cum ar fi topografia, forajul, armarea sau zidăria. Cu toate acestea, utilizarea lor economică necesită șantiere standardizate, date fiabile și componente planificate corespunzător. Un robot nu poate remedia managementul haotic al proiectelor.
Prin urmare, digitalizarea nu ar trebui tratată ca un buget IT izolat. Este o reformă organizațională. Companiile trebuie să redefinească procesele, să clarifice responsabilitățile și să instruiască angajații. Guvernul poate promova standarde interoperabile, cereri digitale pentru autorizații de construire și formate de date uniforme. Cu toate acestea, implementarea propriu-zisă rămâne o sarcină de management pentru companii.
Incertitudinea politică face ca fiecare proiect să fie mai scump
Dezbaterea privind potențiala socializare a stocurilor mari de locuințe private din Berlin are repercusiuni dincolo de companiile direct afectate. Investitorii evaluează nu doar situația juridică actuală, ci și probabilitatea unor intervenții viitoare. Cu cât este mai mare incertitudinea percepută cu privire la proprietate, reglementare și potențialul de profit, cu atât devin mai mari cerințele de rentabilitate și primele de risc. Unele investiții sunt amânate sau redirecționate către alte regiuni.
Guvernul german și-a anunțat intenția de a interzice socializarea la nivel de stat a fondurilor imobiliare private destinate închirierii prin intermediul legislației federale. Un astfel de pas ar putea trimite un semnal politic de securitate a investițiilor. Cu toate acestea, problema juridică este complexă, deoarece socializarea este prevăzută în Legea fundamentală (constituția Germaniei), iar competența legislativă rămâne contestată. Prin urmare, un anunț în sine nu creează o certitudine juridică completă. Până când nu există un cadru juridic robust, dezbaterea în sine ar putea continua să genereze incertitudine.
În același timp, ar fi o exagerare să atribuim criza națională a locuințelor în principal dezbaterii de la Berlin privind socializarea. Costurile de finanțare, prețurile construcțiilor, disponibilitatea terenurilor, standardele de construcție și durata proiectelor au un impact mult mai larg și mai direct. Dezbaterile politice despre proprietate reprezintă un factor de risc suplimentar, dar nu principala cauză a ratelor scăzute de finalizare.
O politică credibilă în domeniul locuințelor trebuie să combine securitatea proprietății cu responsabilitatea socială. Investitorii privați au nevoie de reguli fiabile, în timp ce chiriașii au nevoie de protecție împotriva practicilor abuzive. Schimbările constante de direcție între subvenții, reglementări mai stricte și corecțiile ulterioare dăunează ambelor părți. Fiabilitatea este în sine un instrument de politică economică, deoarece reduce prima de risc pentru capitalul pe termen lung.
Permisele trebuie traduse în proiecte obligatorii
O strategie solidă în domeniul locuințelor trebuie să gestioneze întregul lanț de implementare. După aprobare, dezvoltatorul, municipalitatea, finanțatorul și companiile de construcții ar trebui să convină asupra unui calendar realist, cu etape clare. Angajamentele de finanțare timpurii, resursele rezervate și etapele de planificare standardizate pot împiedica proiectele să stagneze ani de zile după aprobare. Pentru cartierele mai mari, infrastructura publică trebuie dezvoltată concomitent.
Factorii de decizie politică ar trebui să își modifice indicatorii cheie de performanță. Numărul de autorizații emise este ușor de comunicat, dar reprezintă doar un pas intermediar. Mai important ar fi procentul de proiecte începute în termen de douăsprezece luni, timpul mediu de finalizare, numărul de autorizații expirate și costul pe metru pătrat creat. Date regionale transparente ar putea dezvălui unde proiectele sunt de fapt blocate.
Programele de finanțare ar trebui să fie multianuale, simple și legate de standardizare. Cei care utilizează sisteme seriale, planificare digitală și tipuri de clădiri economice ar putea primi evaluări mai rapide sau un sprijin mai specific. În același timp, municipalitățile ar trebui să pună la dispoziție din ce în ce mai mult terenuri accesibile prin contracte de arendă sau alocări bazate pe concepte, cu condiția ca în schimb să se construiască locuințe permanente la prețuri accesibile. În acest fel, finanțarea nu este consumată în întregime de prețurile terenurilor.
Pentru industria construcțiilor, prioritatea constă în productivitate și fiabilitate. Companiile trebuie să investească mai mult în prefabricare, expertiză în date, robotică și modele de contractare colaborativă. Clienții, la rândul lor, nu ar trebui să evalueze doar cel mai mic preț de ofertă, ci mai degrabă livrarea la timp, costurile pe ciclu de viață și scalabilitatea industrială. Un sector locativ funcțional și sustenabil nu se creează prin maximizarea presiunii asupra prețurilor în fiecare proiect, ci mai degrabă prin procese adaptive și repetabile.
Redresarea începe abia odată cu predarea cheilor
Anul 2026 ar putea marca începutul unei stabilizări, dar nu încă o redresare cuprinzătoare. Creșterea numărului de autorizații, îmbunătățirea așteptărilor și o ușoară creștere a volumului efectiv de construcții sunt semnale pozitive serioase. În același timp, 185.000 de finalizări așteptate, un timp de execuție de 27 de luni, peste 40% dintre companii care se confruntă cu o lipsă de comenzi și un stoc de lucrări restante de peste 760.000 de locuințe rămân argumente puternice împotriva unui optimism prematur.
Prin urmare, termenul „pseudo-optimism” este justificat atunci când se celebrează cifrele autorizațiilor în mod izolat. Cu toate acestea, ar fi prea general să se respingă fiecare îmbunătățire ca fiind lipsită de sens. Fără autorizații noi, nu vor exista finalizări ulterioare. Creșterea este un pas preliminar necesar. Semnificația sa economică depinde de îmbunătățirea finanțării, a costurilor, a procedurilor și a capacităților de producție.
Germania nu are o problemă doar cu autorizațiile sau costurile de construcție. Suferă de o criză de implementare în care interacționează numeroase riscuri individuale. Ratele mari ale dobânzilor fac ca proiectele costisitoare să fie inaccesibile. Procedurile lungi cresc costurile. Standardele inconsistente împiedică extinderea. Productivitatea scăzută menține prețurile ridicate. Incertitudinea politică duce la creșterea costurilor de capital. În schimb, lipsa comenzilor împiedică investițiile tocmai în acele capacități industriale care ar putea face construcțiile mai accesibile.
Perspectiva rămâne maleabilă. Restanțele mari de proiecte de construcții includ proiecte realizabile, cererea de locuințe este mare și există soluții tehnice pentru procese mai rapide. Punctul crucial este transformarea programelor pe termen scurt într-o strategie de producție fiabilă. Piața imobiliară nu va fi ușurată de o singură creștere a construcțiilor, de o tranșă de subvenții sau de o creștere a încrederii. Va fi ușurată atunci când un număr suficient de apartamente vor fi finalizate an de an în locurile în care oamenii au nevoie de ele, la costuri pe care gospodăriile și investitorii le pot suporta.
Prin urmare, reperul politic și economic trebuie să fie predarea cheilor. Un permis documentează o intenție. Un contract activează crearea de valoare. Începerea unei construcții blochează capacitatea. Doar un apartament finalizat extinde oferta. Atâta timp cât această distincție rămâne în centrul dezbaterii, speranța prudentă se poate transforma într-o adevărată schimbare de situație. Dacă este ignorată, relansarea economică va rămâne o simplă promisiune pe hârtie.
🎯🎯🎯 Hub industrial B2B bazat pe date, ca soluție cvasi-internă

Soluția cvasi-internă: Cum acoperă Xpert.Digital lacunele operaționale în marketingul și vânzările B2B – Smart Content-Driven Business - Imagine: Xpert.Digital
Xpert.Digital este un hub industrial B2B bazat pe date, condus de Konrad Wolfenstein . Compania acționează ca o soluție externă, cvasi-internă, pentru partenerii industriali, eliminând lacunele operaționale în marketing, conținut și vânzări – fără a necesita resurse suplimentare din partea clientului.
Mai multe informații aici:
Partenerul dumneavoastră global de marketing și dezvoltare a afacerilor
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici [email protected]:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.







