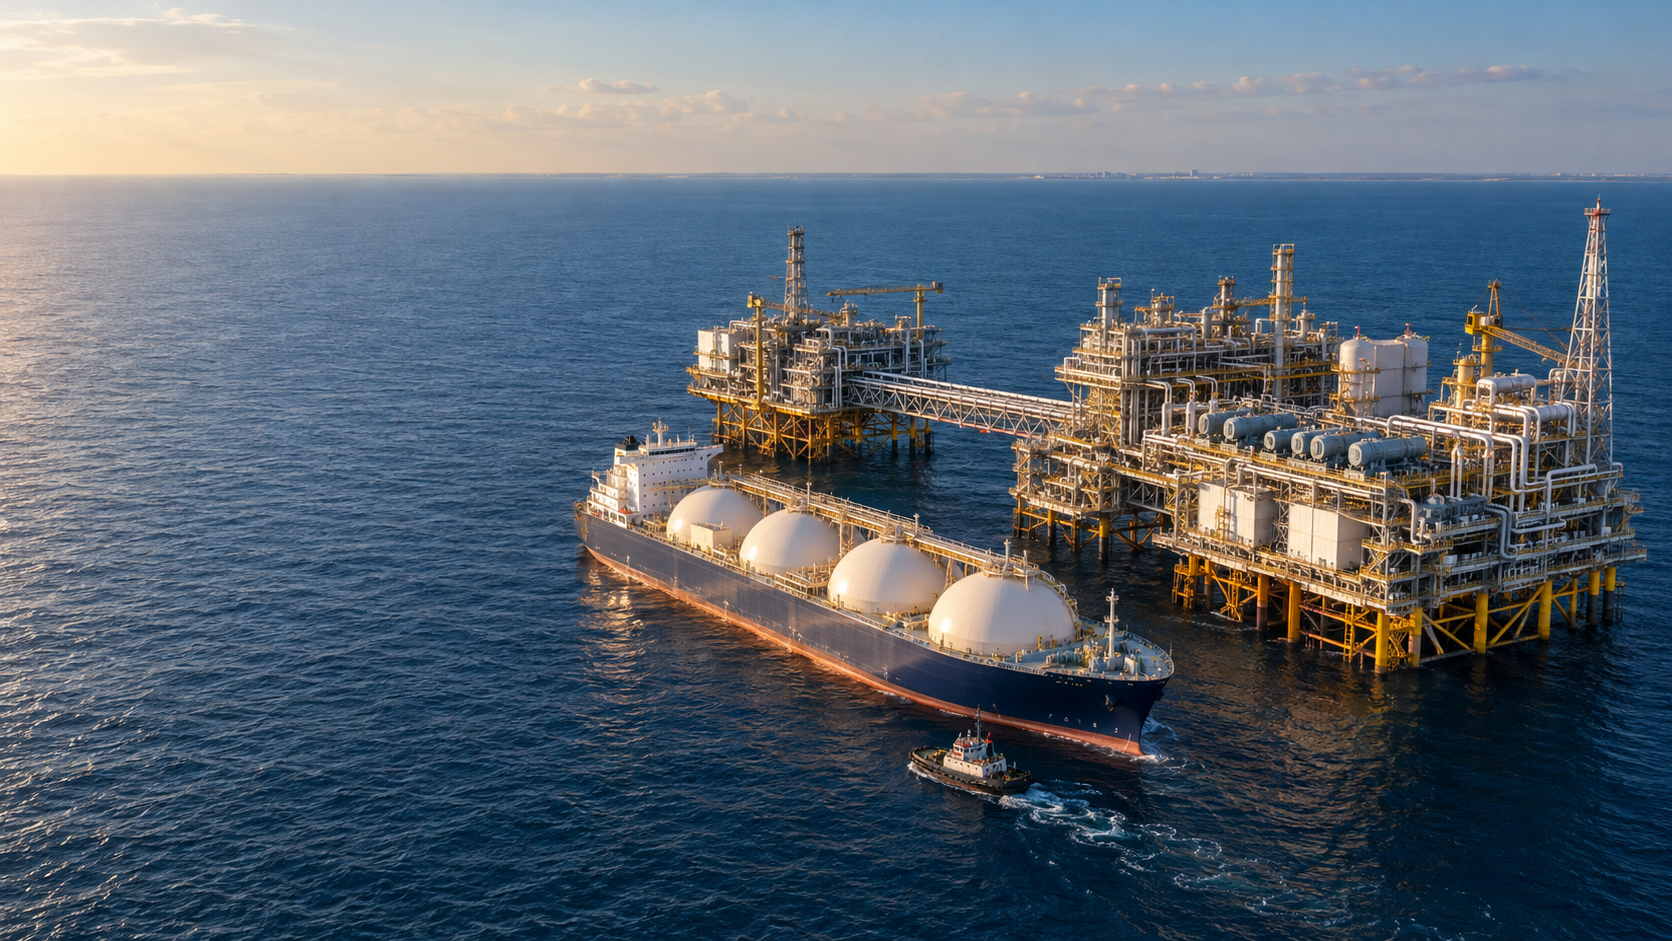
Ofensiva americană pe gaze: Nou port GNL în largul coastei Texasului – Ce înseamnă proiectul de miliarde de dolari pentru aprovizionarea cu gaze a Europei – Imagine creativă pe această temă, creată cu inteligență artificială: Xpert.Digital
Mai mult GNL din SUA: Cum ar putea deveni mai sigură aprovizionarea Europei – și ce riscuri rămân
Ar putea un nou port în largul coastei Texasului să transforme piața energetică a Europei? 8,4 milioane de tone de GNL pe an: Ce se află în spatele noului proiect de export din SUA?
Sursă nouă de gaze sau dependență nouă? Dilema Europei cu GNL-ul american – Proiect GNL în largul coastei Texasului:
Un terminal GNL în adâncime, în valoare de miliarde de dolari, este planificat în largul coastei Texasului, ceea ce ar putea transforma piața internațională a gazelor. Se așteaptă ca proiectul ST LNG să exporte anual până la 8,4 milioane de tone de gaze naturale lichefiate. Administrația Maritimă pentru Dezvoltare și Controlul Exporturilor din SUA (MARAD) a aprobat cererea pentru o licență de terminal în adâncime la sfârșitul lunii octombrie 2026. Construcția este programată să înceapă în 2027, iar punerea în funcțiune inițială este planificată pentru 2029. Cu toate acestea, mai sunt încă pași semnificativi între aprobare și livrările fiabile: decizia finală de investiție este încă în așteptare, trebuie îndeplinite cerințe suplimentare, iar contractele cu clienții nu sunt încă complet încheiate.
Pentru Europa, instalația ar putea crea o sursă suplimentară de aprovizionare și ar putea intensifica concurența pentru GNL. Creșterea ofertei consolidează, în general, opțiunile importatorilor - dar nu garantează prețuri permanent scăzute sau o aprovizionare neîntreruptă. Factorii cruciali includ, de asemenea, costurile de lichefiere și transport, utilizarea capacității instalației, acordurile de preluare pe termen lung și potențialele întârzieri. În plus, pentru Germania se pune o întrebare fundamentală: Cum poate fi diversificată aprovizionarea fără a muta pur și simplu dependența către o altă țară furnizoare? O analiză mai atentă a proiectului dezvăluie oportunitățile oferite de ST LNG, riscurile implicate și de ce securitatea energetică a Europei nu depinde, în cele din urmă, exclusiv de un nou port din Texas.
Ofensiva americană asupra GNL: Cum ar putea schimba piața energetică a Europei un nou port în largul coastei Texasului
Mai multă libertate pe mare, o nouă dependență de uscat
În largul coastei Texasului, este planificat un proiect energetic care ar putea avea implicații de amploare dincolo de amplasarea sa imediată. Terminalul maritim ST LNG propus reprezintă ascensiunea continuă a Statelor Unite pentru a deveni un furnizor central pe piața globală a gazelor naturale lichefiate. Această dezvoltare deschide oportunități suplimentare de achiziții pentru Europa. În același timp, intensifică o întrebare fundamentală: Cum poate fi realizată securitatea aprovizionării fără a muta pur și simplu dependențele economice de la o țară furnizoare la alta?
La sfârșitul lunii octombrie 2026, Administrația Maritimă pentru Dezvoltare și Controlul Exporturilor din SUA (MARAD) a aprobat cererea pentru o licență portuară de adâncime pentru acest proiect. Patru instalații de lichefiere cu o capacitate anuală totală de 8,4 milioane de tone de GNL sunt planificate la aproximativ 16,7 kilometri în largul coastei orașului Matagorda, Texas. Investiția estimată este de 8,2 miliarde de dolari. Datele țintă sunt începerea construcției în 2027 și punerea în funcțiune inițială în 2029. Cu toate acestea, aceste date reprezintă un plan de proiect, nu o garanție a începerii producției.
Nucleul economic nu constă doar în volumele suplimentare de export. Proiectul combină producția americană de gaze, infrastructura maritimă, finanțarea internațională și cererea de energie pe termen lung. Astfel, exemplifică modul în care se schimbă securitatea energetică: dependențele nu mai sunt determinate doar de amplasarea instalațiilor de stocare și a conductelor, ci și de disponibilitatea capacității de lichefiere, a navelor, a terminalelor de import și a contractelor de aprovizionare fiabile.
Aceasta duce la o perspectivă nuanțată pentru Germania. Mai mult GNL american poate lărgi oferta și poate consolida puterea de negociere a importatorilor. Cu toate acestea, nu înlocuiește diversificarea bine gândită sau investițiile în eficiența energetică și tehnologiile alternative de aprovizionare. Un nou port de export îmbunătățește gama de opțiuni. Dacă acest lucru va duce la costuri permanent mai mici și la o securitate sporită va fi determinat doar de interacțiunea dintre forțele pieței, infrastructură și politica energetică.
Un proiect de miliarde de dolari prins între aprobare și capacitatea efectivă de livrare
Decizia de reglementare reprezintă un pas semnificativ înainte pentru ST LNG, dar nu echivalează încă cu un proiect complet finanțat și gata de construcție. Pe baza stării proiectului anunțate la sfârșitul lunii octombrie, compania vizează o decizie finală de investiție până la mijlocul sau sfârșitul anului 2027. În plus, trebuie îndeplinite cerințe federale și statale suplimentare înainte de a putea fi acordată licența finală.
Această distincție este crucială din punct de vedere economic. Un proiect aprobat reprezintă o potențială sursă viitoare de aprovizionare. O centrală cu finanțare obligatorie are o probabilitate semnificativ mai mare de a fi realizată. Doar o centrală finalizată, testată și operată în mod fiabil furnizează de fapt gaze.
Între aceste etape de dezvoltare pot exista riscuri semnificative. Costurile de construcție pot crește, costurile de finanțare se pot modifica, echipamentele tehnice pot ajunge cu întârziere, iar potențialii clienți pot amâna deciziile contractuale. Prin urmare, capacitățile anunțate, aprobate, finanțate și cele deja operaționale nu pot fi pur și simplu adunate pentru a evalua oferta pieței globale.
Cronologia merită o atenție deosebită. Dacă decizia de investiție nu este luată până la sfârșitul anului 2027, punerea în funcțiune inițială în 2029 ar fi dificilă. O pornire eșalonată a producției, cu componente individuale ale instalației pornind mai devreme decât altele, ar fi posibilă. Cu toate acestea, datele cheie publicate nu indică faptul că întreaga capacitate anuală planificată ar fi disponibilă încă din 2029.
În plus, există nevoia de securitate comercială. Compania a stipulat angajamente minime față de clienți, în valoare totală de două milioane de tone anual, ca o condiție prealabilă pentru aprobarea proiectului. Aceasta corespunde la puțin sub un sfert din capacitatea totală planificată. Astfel de angajamente reprezintă un punct de plecare important, dar nu răspund încă la toate întrebările privind finanțarea, calitatea contractelor și utilizarea viitoare a capacității.
Pentru cumpărători, aceasta înseamnă că ST LNG este o potențială sursă suplimentară de aprovizionare spre sfârșitul deceniului, dar nu o rezervă de securitate deja disponibilă. Cei care își planifică aprovizionarea trebuie să facă distincția între o opțiune strategică și o obligație de livrare garantată.
De ce 8,4 milioane de tone reprezintă mai mult decât o simplă cifră tehnică
Capacitatea planificată este distribuită în patru instalații de lichefiere, fiecare cu o capacitate de 2,1 milioane de tone pe an. Comparativ cu o capacitate americană de GNL de peste 100 de milioane de tone anual, aceasta ar reprezenta o creștere semnificativă. La momentul anunțului, amploarea proiectului era descrisă ca fiind de aproximativ opt procente din capacitatea existentă a SUA. Cu toate acestea, această cifră este doar o imagine de ansamblu: dacă restul aprovizionării americane continuă să crească, ponderea relativă a ST LNG va fi mai mică la momentul punerii în funcțiune.
Împărțirea instalației în patru unități este avantajoasă din punct de vedere economic, deoarece permite un anumit grad de modularitate. Construcția, punerea în funcțiune și întreținerea pot fi distribuite în esență pe mai multe unități. Defectarea unei singure unități nu trebuie neapărat să oprească întreaga producție. În același timp, apar dependențe comune, de exemplu, în ceea ce privește furnizarea de gaze, furnizarea de energie, sistemele de control și manipularea navelor.
Diferența dintre capacitate și producție este, de asemenea, importantă. Capacitatea anuală descrie producția tehnică preconizată. Volumele reale de export depind de factori precum timpii de întreținere, defecțiunile tehnice, condițiile meteorologice, disponibilitatea gazelor brute și cererea.
Presupunând o utilizare pur ipotetică a capacității de 90%, o capacitate anuală de 8,4 milioane de tone s-ar traduce într-o producție anuală reală de aproximativ 7,56 milioane de tone. Acest calcul nu este o prognoză pentru ST LNG. Mai degrabă, ilustrează de ce capacitățile nominale nu ar trebui echivalate cu volumele de livrare garantate.
O instalație de această dimensiune poate fi relevantă pentru piață chiar dacă nu aprovizionează direct clienții germani. Încărcăturile suplimentare pot deplasa sau redirecționa alte fluxuri de aprovizionare. De exemplu, dacă un client asiatic este aprovizionat din Texas, cantități de la un alt producător pot deveni disponibile pentru Europa. Prin urmare, GNL funcționează printr-o rețea internațională de decizii comerciale, nu doar prin relații directe de aprovizionare între două țări.
Ce dezvăluie suma investită despre profitabilitate
Cele 8,2 miliarde de dolari americani estimate echivalează cu aproximativ 976 de dolari americani pe tonă de capacitate anuală de producție. Această cifră se calculează prin împărțirea investiției totale la capacitatea anuală planificată. Este o măsură a intensității capitalului, dar nu un preț de vânzare pe tonă de GNL.
Această distincție previne o interpretare greșită frecventă. În mod ideal, o instalație produce timp de mulți ani. Costurile de investiție sunt distribuite pe cantitățile vândute efectiv pe durata de viață a acesteia. În plus, trebuie acoperite cheltuielile curente, finanțarea, întreținerea și cerințele de rentabilitate ale investitorilor.
Un calcul simplificat al modelului ilustrează amploarea proiectului. Dacă cele 8,2 miliarde de dolari ar fi distribuite uniform pe o perioadă de 20 de ani, fără dobândă, ar rezulta într-un randament anual de 410 milioane de dolari. La capacitate maximă, aceasta ar echivala cu aproape 49 de dolari pe tonă produsă. La o capacitate de 90%, această cifră ar crește la puțin peste 54 de dolari.
Aceste cifre nu reprezintă în mod explicit o estimare a costurilor reale de producție. Ele nu iau în considerare dobânzile la datorii, rentabilitatea capitalului propriu, impozitele, timpul de construcție, cheltuielile de exploatare și alte costuri. Valoarea lor analitică constă în demonstrarea influenței utilizării capacității: cu cât o instalație cu capital intensiv produce mai puțin GNL, cu atât este mai mare capitalul necesar per tonă vândută.
Prin urmare, viabilitatea economică nu depinde doar de valoarea costurilor de construcție. La fel de importante sunt anii de funcționare fiabili, disponibilitatea tehnică ridicată și o structură contractuală care stabilizează veniturile chiar și în fazele mai slabe ale pieței.
Depășirile de costuri nu pot fi transferate automat și integral clienților. Posibilitatea acestui lucru depinde de contracte și de peisajul concurențial. Într-o piață cu ofertă abundentă, un proiect mai scump poate fi supus presiunilor, în timp ce sistemele cu structuri de costuri mai favorabile rămân profitabile pentru mai mult timp.
Locația offshore schimbă riscurile în loc să le facă să dispară
Portul planificat nu este situat direct pe coastă, ci pe mare. Descrierea publicată a proiectului include, printre altele, 20 de platforme, patru unități plutitoare de stocare a GNL, patru sisteme de ancorare și infrastructură suplimentară pentru conducte. Acest lucru îl face un sistem complex de producție și logistică și nu doar un nou punct de andocare.
Un potențial avantaj constă în mutarea traficului maritim departe de zonele de coastă cu trafic mai intens. Dacă navele-cisternă mari de GNL trebuie să utilizeze anumite canale înguste sau aglomerate mai rar, conflictele cu alte tipuri de trafic maritim pot scădea. Cu toate acestea, acest lucru nu duce la o concluzie generală că instalațiile offshore sunt, în general, mai sigure sau mai rentabile.
Riscurile sunt de natură schimbătoare. Pe mare, valurile, vântul, coroziunea și accesibilitatea instalațiilor tehnice devin mai semnificative. Întreținerea și reparațiile pot deveni mai complexe dacă personalul, materialele și echipamentele specializate trebuie mai întâi transportate la fața locului. Conexiunea dintre instalațiile plutitoare de depozitare, tehnologia de lichefiere și petrolierele de export trebuie, de asemenea, să funcționeze fiabil în condiții variabile.
Prin urmare, pentru o evaluare economică, întregul lanț de aprovizionare este crucial. O locație poate oferi avantaje în operațiunile portuare, impunând în același timp cerințe mai mari privind întreținerea și pregătirea pentru condițiile meteorologice. Factorul decisiv este dacă acest lucru reduce costul per unitate efectiv livrată și îmbunătățește fiabilitatea.
Prin urmare, abordarea offshore nu este nici inerent superioară, nici inerent problematică. Calitatea sa este demonstrată de proiectarea tehnică, rezervele operaționale și frecvența cu care centrala își atinge producția planificată în condiții reale.
Expansiunea americană schimbă amploarea pieței mondiale
ST LNG face parte dintr-o dezvoltare mult mai amplă. Administrația pentru Informații Energetice din SUA (EIA) prezintă o cale de extindere care ar putea adăuga aproximativ 13,9 miliarde de metri cubi de capacitate suplimentară de lichefiere a SUA pe zi între 2025 și 2029. Aceasta citează capacitatea actuală la 15,4 miliarde de metri cubi pe zi. Aceasta reprezintă o extindere care ar aproape dubla capacitatea existentă, cu condiția ca proiectele planificate să fie realizate.
Este esențial să se facă o distincție clară între anii de referință și limitele geografice. O dublare față de o valoare de referință anterioară este diferită de o dublare față de nivelul de la sfârșitul anului 2026. În mod similar, capacitățile americane și nord-americane nu sunt identice. În acest context, America de Nord include și Canada și Mexicul.
Prin urmare, EIA prezintă și o traiectorie de expansiune în America de Nord: de la 11,4 miliarde de metri cubi pe zi la începutul anului 2024 la un potențial de 28,7 miliarde de metri cubi în 2029. Acest lucru depinde, de asemenea, de punerea în funcțiune conform planificării a instalațiilor aflate în construcție în prezent.
Importanța economică a acestei dezvoltări se extinde dincolo de cantitățile individuale. Atunci când un furnizor important își extinde semnificativ capacitățile de export, disponibilitatea încărcăturilor suplimentare se schimbă. Cumpărătorii obțin mai multe opțiuni, comercianții pot redirecționa transporturile mai flexibil, iar producătorii trebuie să concureze mai intens pentru clienții pe termen lung.
În același timp, o parte semnificativă a noii infrastructuri americane este concentrată în Texas și Louisiana. Această concentrare regională facilitează utilizarea rețelelor și structurilor industriale existente. Cu toate acestea, creează și riscuri comune dacă mai multe instalații sunt afectate de același eveniment meteorologic sau de perturbări ale infrastructurii interconectate.
O ofertă mai mare întărește cumpărătorii, dar nu garantează prețuri permanent scăzute
Expansiunea internațională a GNL sugerează, în general, o relaxare a presiunilor asupra ofertei. În analiza sa pe termen mediu, Agenția Internațională pentru Energie estimează o capacitate globală suplimentară de export de aproximativ 300 de miliarde de metri cubi anual până în 2030. SUA și Qatarul reprezintă împreună aproximativ 70% din această creștere preconizată a capacității.
Pentru cumpărători, aceasta este inițial o veste bună. O ofertă mai largă poate reduce probabilitatea ca chiar și creșteri mici ale cererii să declanșeze mișcări extreme de prețuri. De asemenea, le poate îmbunătăți poziția de negociere cu furnizorii.
Totuși, capacitatea suplimentară nu este același lucru cu oferta netă suplimentară. Centralele existente pot produce mai puțin, pot apărea defecțiuni tehnice, iar lansarea proiectelor poate fi întârziată. Prin urmare, IEA face distincția între creșterea capacității și o potențială creștere netă a ofertei de GNL de aproximativ 250 de miliarde de metri cubi anual până în 2030.
Și cererea reacționează. Scăderea prețurilor poate atrage cumpărători suplimentari sau poate face ca cererea de gaze, amânată anterior, să fie viabilă din punct de vedere economic. Piețele sensibile la prețuri ar putea absorbi mai mult GNL odată ce acesta devine mai accesibil. O parte din noua ofertă ar fi apoi absorbită de cererea suplimentară.
Aceasta nu creează un drept inalterabil pentru Europa la transport de marfă ieftin. Importatorii europeni rămân parte a concurenței internaționale. Importante sunt prețurile pe care alți cumpărători sunt dispuși să le plătească, costurile de transport suportate și obligațiile care decurg din contractele existente.
Prin urmare, așteptarea justificată obiectiv nu este că GNL-ul va deveni neapărat ieftin. Este mai plauzibil ca extinderea cu succes a capacității să mărească gama de opțiuni și să limiteze vârfurile de deficit. Acesta ar fi deja un avantaj economic semnificativ, chiar dacă nivelul prețurilor nu revine la minimele anterioare.
Expertiza noastră americană în dezvoltarea afacerilor, vânzări și marketing


Expertiza noastră americană în dezvoltarea afacerilor, vânzări și marketing - Imagine: Xpert.Digital
Domenii de interes industrial: B2B, digitalizare (de la IA la XR), inginerie mecanică, logistică, energii regenerabile și industrie
Mai multe informații aici:
Un centru tematic care oferă perspective și expertiză:
- Platformă de cunoștințe care acoperă economiile globale și regionale, inovația și tendințele specifice industriei
- O colecție de analize, perspective și informații generale din principalele noastre domenii de interes
- Un loc pentru expertiză și informații despre evoluțiile actuale din afaceri și tehnologie
- Un hub pentru companiile care caută informații despre piețe, digitalizare și inovații industriale
Rolul GNL pe piața energetică europeană
Între gazul brut ieftin și livrarea scumpă se află o întreagă industrie
Pentru un consumator german, prețul american al gazelor nu este singurul factor. Ceea ce contează este prețul gazului utilizabil la punctul de consum european.
Între producție și consum se află mai multe etape economice: prelucrarea, transportul prin conducte, lichefierea, depozitarea, transportul maritim, regasificarea și distribuția în rețeaua de gaze. De asemenea, trebuie luate în considerare finanțarea, acoperirea riscurilor și potențialele pierderi de-a lungul lanțului. Analiza emisiilor de GNL realizată de IEA ia în considerare în mod explicit aceste etape separat, deoarece fiecare are propriile cerințe tehnice și energetice.
Prin urmare, poate exista o diferență mare de preț între locurile de tranzacționare americane și cele europene, fără ca această diferență să se acumuleze neapărat în întregime ca profit pentru vreun participant individual la piață. O parte din aceasta acoperă costurile reale ale lanțului de aprovizionare. O altă parte poate reflecta primele de risc și constrângerile de capacitate.
Structura acestor costuri este crucială pentru competitivitate. Dacă prețurile gazelor naturale din SUA sunt scăzute, costurile ridicate de lichefiere sau de transport pot anula parțial avantajul. În schimb, un lanț de aprovizionare eficient poate rămâne competitiv chiar și cu creșterea prețurilor gazelor naturale.
Pentru companii, se recomandă o abordare analitică pentru a separa prețurile materiilor prime, taxele de infrastructură, costurile de transport și primele de risc. Numai în acest fel se poate determina dacă un contract favorabil oferă într-adevăr un avantaj de cost sustenabil sau doar face ca o singură componentă de preț să pară atractivă.
Prin urmare, ST LNG nu ar fi doar un producător al unei cantități comercializabile de energie. Proiectul ar trebui să își dovedească valoarea ca parte a unui lanț internațional de costuri ale cărui componente individuale fluctuează diferit și sunt, în unele cazuri, doar parțial controlabile.
Dependența Germaniei de SUA trebuie măsurată cu numitorul corect
Două cifre sunt menționate pentru Germania care pot fi ușor confundate: GNL reprezintă aproximativ zece procente din importurile de gaze, iar peste 95% din acest GNL provine din Statele Unite. Prin urmare, a doua cifră se referă la segmentul GNL și nu la toate importurile de gaze din Germania.
Conform acestor ipoteze, GNL-ul american provenit direct din surse corespunde teoretic la aproximativ 9,5% din importurile totale de gaze. Acest lucru este semnificativ, dar fundamental diferit de o dominație americană de 95% asupra întregii aprovizionări cu gaze din Germania.
În plus, astfel de proporții depind de timp. În 2024, 69 terawați-oră de gaze naturale au fost importate prin terminalele GNL germane. Cu importuri totale de gaze de 865 terawați-oră, aceasta a reprezentat aproximativ opt procente. Aceste cifre anuale ilustrează de ce procentele ar trebui întotdeauna luate în considerare în contextul perioadei de timp și al definiției.
Totuși, statisticile terminalelor directe nu descriu fiecare conexiune economică. Germania este integrată în piața europeană a gazelor. Gazul poate intra în rețeaua germană prin intermediul altor țări și al infrastructurii acestora. Prin urmare, țara de origine a unei molecule, partenerul comercial imediat și țara de trecere a frontierei nu sunt neapărat aceleași.
Evaluarea riscurilor necesită, de asemenea, mai multe niveluri. Care este ponderea unei anumite țări furnizoare? Cât de ușor pot interveni alți furnizori? Câtă capacitate de import disponibilă există? Cât de flexibile sunt contractele? Și cât de sensibil este lanțul de aprovizionare în ansamblu la o întrerupere?
Concluzia corectă nu este nici că o pondere mare a Americii în segmentul GNL este nesemnificativă, nici că demonstrează o dependență națională cuprinzătoare. Factorul crucial este combinația dintre concentrare, substituibilitate și viteză de adaptare.
De ce dependența trecută de Rusia nu este un punct de referință simplu pentru comparație
Îngrijorarea cu privire la o nouă dependență este de înțeles. Cu toate acestea, devine analitic imprecisă atunci când sunt echivalate diferite sisteme de îngrijire.
O conductă creează o conexiune fixă între regiunea de producție și piața de desfacere. Importanța sa economică provine din costurile ridicate de investiții și dintr-o gamă limitată de utilizări alternative. GNL necesită, de asemenea, o infrastructură cu capital intensiv, dar permite în mod fundamental transportul între diverse locații de export și import.
Această diferență poate crește substituibilitatea. Cu toate acestea, nu elimină toate dependențele. Dacă mai mulți furnizori sunt supuși aceleiași jurisdicții legale, deciziile politice sau de reglementare pot afecta simultan mai multe companii. În mod similar, mai mulți producători oficial independenți pot depinde de aceeași infrastructură regională.
Evaluarea prezentată în cazul inițial, și anume că firmele și mecanismele de piață existente limitează riscurile, are, așadar, un nucleu plauzibil. Actorii privați reacționează la prețuri, încheie contracte și caută oportunități de vânzare. Acest lucru distinge o relație comercială pe scară largă de o structură de aprovizionare complet controlată central.
Aceste informații în sine nu sunt suficiente pentru a înlătura orice îngrijorare. Diversitatea companiilor și diversitatea țărilor sunt categorii diferite. Zece furnizori dintr-o țară pot oferi mai multă concurență decât un singur furnizor. Cu toate acestea, aceștia oferă doar o protecție limitată împotriva unei intervenții politice comune sau a unei perturbări regionale majore.
Prin urmare, o evaluare solidă nu ar trebui să pună întrebarea dacă GNL-ul american este fundamental sigur sau nesigur. Ar trebui să examineze ce riscuri sunt reduse de livrările americane și ce noi concentrații apar ca urmare.
Contractele pe termen lung cumpără securitate și vând flexibilitate
Pentru un proiect de miliarde de euro precum ST LNG, angajamentele pe termen lung față de clienți sunt o componentă esențială a securității financiare. Acestea pot stabiliza veniturile așteptate și, prin urmare, pot facilita finanțarea. Pragul minim menționat anterior de două milioane de tone de angajamente anuale față de clienți demonstrează cât de strâns legate sunt dezvoltarea proiectului și marketingul.
Astfel de contracte oferă, de asemenea, avantaje pentru cumpărători. Ele pot asigura accesul la anumite cantități și pot face deciziile de achiziții mai previzibile pe perioade mai lungi. Această fiabilitate are o valoare economică intrinsecă, în special atunci când energia este esențială pentru procesele industriale.
Prețul pentru aceasta este o adaptabilitate redusă. Dacă cererea proprie de gaze a unei companii scade mai brusc decât se aștepta, angajamentele de cumpărare pe termen lung pot deveni o povară. Dacă acest lucru se va întâmpla efectiv depinde de cât de flexibil pot fi ajustate, revândute sau redirecționate cantitățile către alți clienți.
Formula de stabilire a prețurilor este, de asemenea, crucială. Un contract pe termen lung nu protejează automat împotriva costurilor ridicate. Acesta poate asigura volumele de livrare, în timp ce prețul rămâne legat de condițiile fluctuante ale pieței.
Prin urmare, pentru companiile germane, durata contractului nu este în sine factorul decisiv, ci mai degrabă interacțiunea dintre fixarea prețului, obligațiile cantitative, locația de livrare, drepturile de revânzare și clauzele de neplată. Un contract aparent favorabil poate fi neatractiv din punct de vedere economic dacă oferă puțină flexibilitate. În schimb, un preț mai mare poate fi rezonabil dacă limitează riscurile semnificative.
Provocarea constă în faptul că nu se echivalează securitatea aprovizionării cu angajamentul maxim pe termen lung. Un portofoliu de achiziții echilibrat poate combina diferite durate ale contractelor și surse de aprovizionare, în loc să bazeze toate așteptările pe o singură condiție a pieței.
Pentru industrie, prețul final contează mai mult decât originea politică
Industria germană beneficiază de GNL suplimentar în principal atunci când acesta reduce costurile reale de aprovizionare și riscul de întrerupere a furnizării. Simpla disponibilitate a unei alte surse de aprovizionare nu este suficientă pentru a compensa dezavantajele competitive internaționale.
Gazul este deosebit de relevant acolo unde este necesar ca energie de proces sau materie primă. În astfel de aplicații, diferențele de preț pot avea un impact direct asupra costurilor de producție și a deciziilor de investiții. În același timp, industriile și companiile diferă considerabil în ceea ce privește rapiditatea cu care își pot adapta consumul de energie.
O companie cu puține alternative pe termen scurt evaluează securitatea aprovizionării diferit față de o companie care poate alege între mai multe surse de energie. În mod similar, o companie cu vânzări garantate pe termen lung are opțiuni diferite pentru acoperirea costurilor energetice pe mai mulți ani față de un producător cu o cerere foarte fluctuantă.
Creșterea ofertei de GNL poate îmbunătăți achizițiile. Cu toate acestea, nu rezolvă automat toate problemele legate de locație. Prețul final este influențat și de costurile rețelei, taxe, infrastructură și eficiența operațională.
În plus, există un conflict de obiective: prețurile persistent ridicate la gaze pot afecta cererea industrială. Prețurile mai mici pot stabiliza producția existentă, dar, în același timp, pot face ca investițiile în procese alternative să pară mai puțin urgente. Prin urmare, politica economică trebuie să combine securitatea aprovizionării și competitivitatea cu semnale credibile de investiții pe termen lung.
Prin urmare, întrebarea centrală din punct de vedere industrial și economic nu este dacă Germania are nevoie de mai mult GNL. Întrebarea crucială este ce cantitate de gaze rămâne viabilă din punct de vedere economic pentru ce aplicații și cum poate fi achiziționată în mod fiabil această cantitate în diferite condiții de piață.
Tranziția energetică schimbă riscul vânzărilor pentru noile centrale GNL
O instalație de export care nu începe să funcționeze decât cel mai devreme la sfârșitul deceniului nu își va recupera costurile de investiție doar în primii ani de funcționare. Rentabilitatea sa depinde de o perioadă de utilizare semnificativ mai lungă.
Acest lucru creează un conflict de obiective. GNL-ul poate înlocui deficitele și poate acoperi lacunele de aprovizionare pe termen scurt. Finanțarea de noi instalații, însă, necesită adesea proiecții pe termen lung. Cu cât piețele cheie de vânzare își reduc mai rapid consumul de gaze, cu atât mai mulți producători vor trebui să se mute în alte regiuni sau aplicații.
AIE se așteaptă ca o aprovizionare suplimentară cu GNL să poată îmbunătăți accesibilitatea, în special pe piețele de import sensibile la prețuri. Acest lucru deschide oportunități de creștere pentru exportatorii din afara Europei. În același timp, înseamnă că cererea pe termen lung nu ar trebui să derive exclusiv din nevoile actuale de securitate europene.
Prin urmare, pentru ST LNG, compoziția geografică a portofoliului său de clienți este importantă. O instalație cu piețe de vânzare diverse poate compensa parțial diferite fluctuații ale cererii. Cu toate acestea, aceasta rămâne supusă evoluțiilor globale.
Cumpărătorii europeni se confruntă cu problema opusă. Cei care își asigură volume pe termen lung trebuie să alinieze aceste angajamente cu consumul lor anticipat de gaze. Un contract care oferă securitate astăzi poate genera costuri de ajustare ulterior.
Prin urmare, o perspectivă echilibrată evită două extreme. Noua infrastructură GNL nu este nici automat superfluă, nici permanent viabilă din punct de vedere economic, exclusiv din cauza nevoilor de securitate pe termen scurt. Calitatea acesteia depinde de faptul dacă cererea, costurile și durata contractelor rămân aliniate chiar și în condiții schimbătoare.
Costurile climatice încep cu mult înainte de Pasul Brenner din Germania
O analiză economică completă nu poate ignora emisiile lanțului de aprovizionare. În cazul GNL, aceste emisii apar nu numai în timpul arderii ulterioare, ci și în timpul extracției, procesării, transportului, lichefierii, expedierii și reevaporării. De asemenea, trebuie luate în considerare potențialele emisii de metan. IEA examinează în mod explicit aceste etape ca un sistem interconectat.
Prin urmare, nu este suficient să se evalueze gazele naturale doar pe baza utilizării lor în centralele electrice sau în cazanele industriale. Două lanțuri de aprovizionare pot furniza același combustibil și totuși pot provoca emisii diferite în amonte.
AIE identifică mai multe opțiuni tehnice pentru reducerea acestei poveri: limitarea pierderilor de metan, procese mai eficiente, utilizarea energiei electrice cu emisii reduse, reducerea arderii la faclă obișnuite și captarea și stocarea anumitor fluxuri de CO₂. Aceste măsuri pot îmbunătăți părți ale lanțului de aprovizionare, dar nu elimină automat toate emisiile.
Pentru investitori și clienți, astfel de diferențe sunt semnificative din punct de vedere economic. Cerințele privind emisiile pot influența accesul la anumite piețe. Emisiile măsurabile și verificabile scăzute pot reprezenta un avantaj competitiv. În schimb, datele insuficiente sau pierderile mari de metan pot crea riscuri suplimentare.
O evaluare climatică definitivă pentru GNL-ul ST nu poate fi făcută fără date de operare fiabile, specifice proiectului. Nici amplasarea offshore, nici noutatea tehnologiei nu implică în sine o performanță de mediu deosebit de bună sau deosebit de slabă.
O evaluare fiabilă ar trebui să ia în considerare consumul real de energie, originea energiei utilizate, pierderile de metan și rutele de transport. Numai atunci se poate determina cum se poziționează instalația pe piața GNL.
În ciuda numeroșilor furnizori, concentrarea regională poate deveni o slăbiciune
Texas și Louisiana câștigă o importanță sporită datorită extinderii infrastructurii GNL. Dintr-o perspectivă comercială, această concentrare este de înțeles: infrastructura existentă, experiența industrială și proximitatea față de sursele de alimentare cu gaze și logistica de export pot crea avantaje de localizare.
Totuși, din perspectiva securității aprovizionării, se conturează o situație diferită. Mai multe centrale dintr-o regiune nu sunt surse complet independente de aprovizionare. Condițiile meteorologice comune, conexiunile la rețea sau furnizorii de servicii comuni pot duce la perturbări care afectează mai multe locații simultan.
Acesta este un principiu general al evaluării riscurilor: diversificarea este pe deplin eficientă doar dacă riscurile individuale nu sunt prea strâns legate între ele. Un număr mare de contracte poate crea un fals sentiment de securitate dacă toate livrările depind de aceleași blocaje regionale.
Pentru importatorii europeni, aceasta înseamnă că numărul de furnizori în sine nu este un criteriu suficient. Distribuția geografică, independența tehnologică și rutele de transport alternative trebuie, de asemenea, luate în considerare în evaluare.
Natura offshore a ST LNG nu rezolvă automat această problemă. Deși instalația poate ocoli anumite blocaje costiere, ea rămâne dependentă de aprovizionarea regională cu gaze, de condițiile meteorologice și de serviciile maritime.
Prin urmare, securitatea aprovizionării nu se obține prin prezența unui număr cât mai mare de nume în portofoliul de achiziții, ci prin profiluri de defecțiuni cu adevărat diferite. Această distincție este deosebit de importantă atunci când noile capacități sunt dezvoltate în principal în câteva regiuni de export.
Trei evoluții ale pieței determină succesul
Pentru clasificarea economică a GNL-ului temporar, mai multe scenarii viitoare sunt mai utile decât o singură prognoză, aparent precisă.
În primul scenariu, oferta de GNL crește mai rapid decât cererea. Noile instalații intră în mare parte pe piață conform planificării, în timp ce economiile de energie și tehnologiile energetice alternative limitează consumul în regiunile cheie de vânzare. Cumpărătorii câștigă putere de negociere. Pentru ST LNG, factorii cheie ar fi atunci dacă costurile de construcție, finanțarea și funcționarea continuă pot rămâne competitive.
În al doilea scenariu, cererea absoarbe în mare măsură oferta suplimentară. GNL-ul mai ieftin și mai ușor disponibil atrage noi clienți, în timp ce piețele existente necesită cantități semnificative. Pentru producători, acesta ar fi un mediu relativ favorabil, cu condiția ca instalațiile lor să furnizeze energie în mod fiabil. Posibilitatea unei cereri suplimentare pe piețele sensibile la prețuri, așa cum este descrisă de IEA, se încadrează în această cale de dezvoltare.
În cel de-al treilea scenariu, întreruperile recurente rămân o caracteristică definitorie. Lansările întârziate ale proiectelor, întreruperile sau alte întreruperi împiedică disponibilitatea constantă a capacității anunțate ca sursă de alimentare fiabilă. În astfel de cazuri, în ciuda unei infrastructuri generale mai mari, ar putea apărea fluctuații semnificative de preț.
Niciunul dintre aceste scenarii viitoare nu poate fi selectat definitiv doar pe baza datelor proiectului. Cu toate acestea, ele ilustrează ce caracteristici sunt valoroase din punct de vedere economic: costuri reduse, disponibilitate ridicată, marketing flexibil și finanțare fiabilă.
Aceeași logică se aplică și cumpărătorilor din Germania. Achizițiile care se bazează exclusiv pe prețuri permanent scăzute sunt la fel de vulnerabile ca o strategie care presupune prețuri nelimitate de mari din cauza rarității.
Cea mai puternică politică energetică păstrează opțiunile
ST LNG reprezintă o extindere reală a potențialului de aprovizionare cu energie. Dacă proiectul este finanțat, construit și operat în mod fiabil, acesta ar putea furniza anual cantități suplimentare semnificative de GNL. Valoarea sa de piață nu constă doar în producție, ci și în creșterea opțiunilor pentru cumpărători.
Prin urmare, perspectiva rațională asupra proiectului nu este nici o aprobare necondiționată, nici o respingere generală. Creșterea capacității de export poate îmbunătăți securitatea aprovizionării și poate limita puterea de piață. În același timp, poate crea noi angajamente pe termen lung, concentrări regionale și riscuri investiționale.
Pentru Germania, capacitatea de a comuta între surse și soluții energetice este crucială. Aceasta include țări furnizoare diverse, o infrastructură robustă, rezerve adecvate și contracte care pot fi adaptate la cererea de gaze în schimbare. La fel de importantă este reducerea cererii, care poate fi înlocuită într-un mod viabil din punct de vedere tehnic și economic.
Cel mai mare pericol nu ar fi utilizarea GNL-ului american în sine. Problema constă într-o strategie care confundă ajutorul pe termen scurt cu invulnerabilitatea permanentă. Nicio țară furnizoare, niciun contract și nicio tehnologie nu poate elimina toate riscurile.
Noul port din largul coastei Texasului ar putea extinde spațiul de manevră al Europei. Cu toate acestea, utilizarea acestui spațiu de manevră nu va fi decisă de Matagorda, ci mai degrabă de propriile politici de achiziții, industriale și energetice. Securitatea durabilă apare acolo unde aprovizionarea suplimentară nu duce la o comoditate sporită, ci la o gamă economică mai largă de opțiuni.
🎯🎯🎯 Hub industrial B2B bazat pe date, ca soluție cvasi-internă


Soluția cvasi-internă: Cum acoperă Xpert.Digital lacunele operaționale în marketingul și vânzările B2B – Smart Content-Driven Business - Imagine: Xpert.Digital
Xpert.Digital este un hub industrial B2B bazat pe date, condus de Konrad Wolfenstein . Compania acționează ca o soluție externă, cvasi-internă, pentru partenerii industriali, eliminând lacunele operaționale în marketing, conținut și vânzări – fără a necesita resurse suplimentare din partea clientului.
Mai multe informații aici:
Partenerul dumneavoastră global de marketing și dezvoltare a afacerilor
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici wolfenstein@xpert.digital:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.