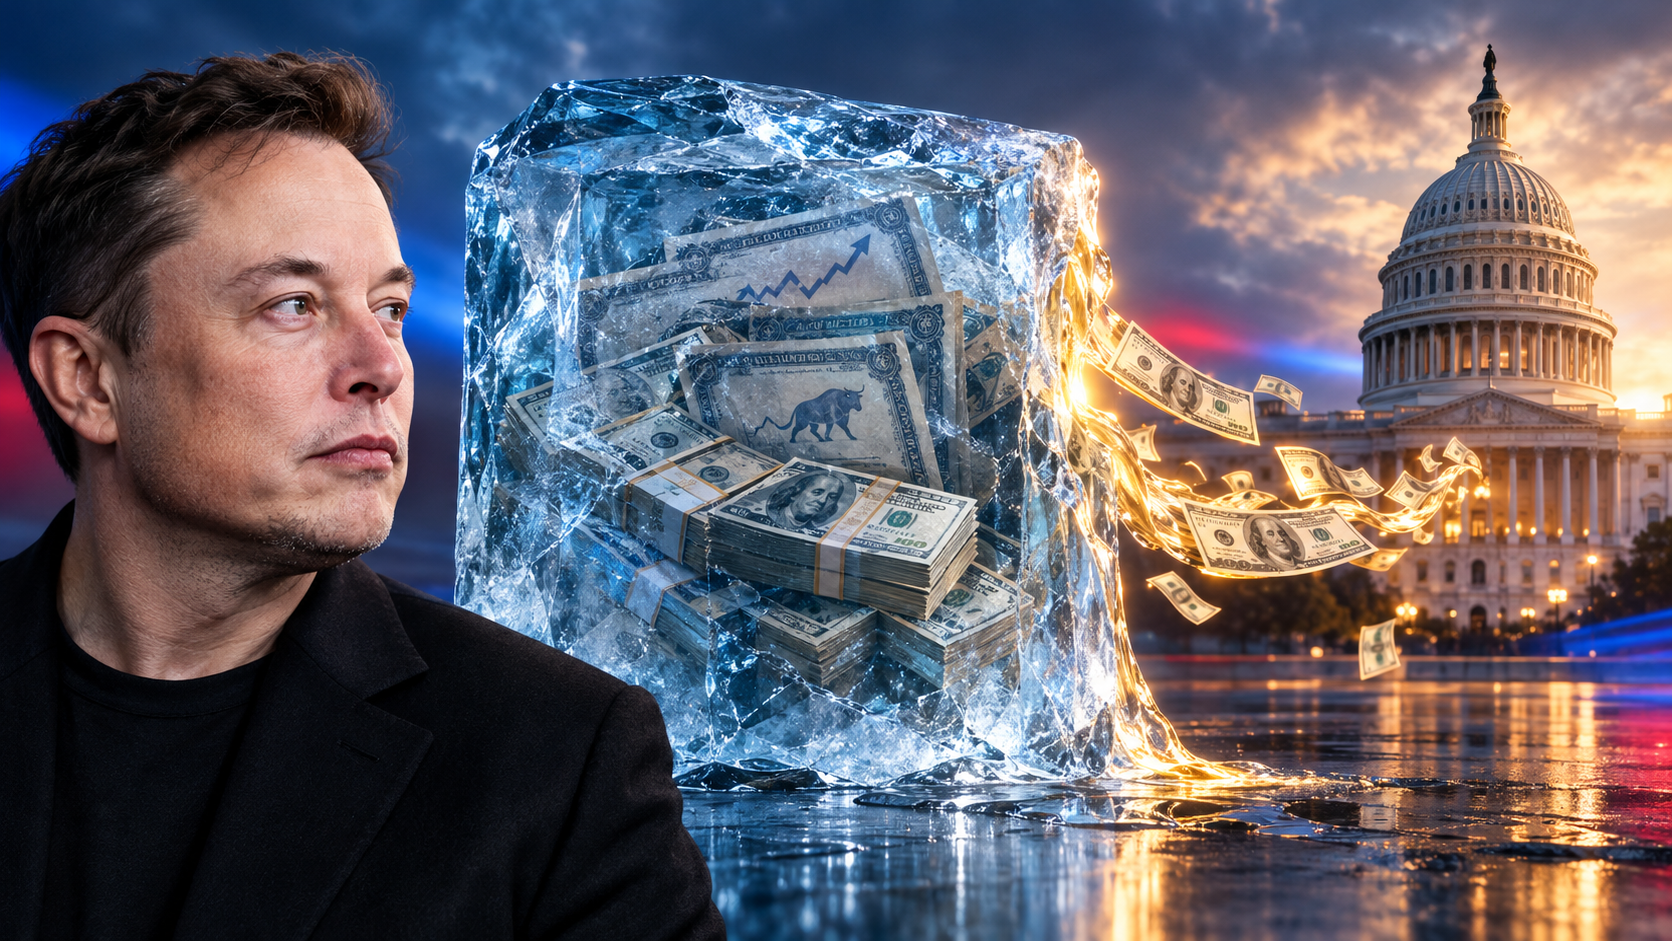
Poate un miliardar să finanțeze politica, dar să nu plătească impozite? Controversa din jurul averii lui Musk – o imagine creativă pe această temă, creată cu ajutorul inteligenței artificiale: Xpert.Digital
458 de milioane de dolari cheltuiți pentru campania electorală: De ce banii lui Musk nu au împiedicat înfrângerea
Lichide pentru politicieni, chipurile înghețate pentru autoritățile fiscale: Contradicția din jurul averii miliardarilor
Musk mobilizează sute de milioane de dolari: Ce dezvăluie acest lucru despre impozitele pe avere
Conform calculelor publicate imediat după ciclul electoral din 2026, Elon Musk a alocat aproximativ 458 de milioane de dolari campaniei. O parte semnificativă din sprijinul său i-a revenit candidatului republican la Senat, Ken Paxton, din Texas. Cu toate acestea, în ciuda acestei mize excepțional de mari, democratul James Talarico a câștigat cursa. Banii lui Musk ar fi putut influența campania, dar nu puteau garanta rezultatul.
Acest caz evidențiază o contradicție în dezbaterea despre averea miliardarilor: sute de milioane de dolari pot fi mobilizați aparent în scopuri politice într-o perioadă scurtă de timp. Cu toate acestea, când vine vorba de impozite mai mari pe averile mari, argumentul este adesea că banii sunt blocați în acțiuni ale companiilor, nu sunt disponibili sau pot fi eliberați doar cu prețul unor daune economice. Cele două nu pot fi pur și simplu echivalate: deținerea de acțiuni nu este numerar, iar o donație unică în campanie nu este același lucru cu un impozit recurent. Însă alegerile din Texas ridică o întrebare legitimă: cât de plauzibilă este afirmația generală că averile foarte mari sunt practic insolvabile?
Înfrângerea lui Paxton nu oferă un răspuns simplu. Demonstrează că nici măcar cheltuielile politice foarte mari nu pot garanta victoria. În același timp, campania evidențiază imensa influență financiară pe care un singur donator major o poate aduce la alegeri. Ceea ce dezvăluie acest caz despre lichiditate, impozitarea averii și influența politică - și unde se află limitele acestei comparații - merită o examinare mai atentă.
Cum pot fi lichidate politic miliarde de dolari în avere – și de ce nici măcar o jumătate de miliard de dolari nu garantează o victorie electorală
Alegerile americane de la jumătatea mandatului din 3 noiembrie 2026 au produs un experiment remarcabil: Câtă influență politică poate fi generată cu o avere personală extrem de mare? Conform calculelor disponibile imediat după vot, Elon Musk a alocat aproximativ 458 de milioane de dolari pentru ciclul electoral. O parte deosebit de mare din sprijinul său s-a concentrat asupra candidatului republican la Senat, Ken Paxton, din Texas. Cu toate acestea, democratul James Talarico a câștigat acolo. Deci banii erau acolo, la fel și voința politică. Doar că alegătorii nu au respectat în mod constant planul de investiții.
Acest lucru adaugă o urgență și mai mare dezbaterii despre averea miliardarilor. Atunci când se discută despre impozite mari pe averi mari, argumentele se concentrează în mod regulat pe lipsa de lichiditate, câștigurile de capital nerealizate și potențialele daune aduse întreprinderilor. Cu toate acestea, când vine vorba de influență politică, se pare că sute de milioane de euro pot fi mobilizate în câteva luni. Acest lucru nu înseamnă automat că fiecare impozit pe avere ar fi solid din punct de vedere economic. Cu toate acestea, înseamnă că afirmația generală a insolvenței practic insurmontabile a persoanelor foarte bogate necesită o analiză mult mai atentă.
Adevărata contradicție nu constă în faptul că deținerea de acțiuni și deținerea de numerar sunt lucruri diferite. Evident că sunt. Constă în faptul că această distincție este ponderată remarcabil de diferit în funcție de utilizarea preconizată. Pentru influența politică, averea reprezintă puterea economică. Pentru obligațiile fiscale, uneori este considerată doar un număr neobligatoriu pe un ecran. O clasă de active interesantă: extrem de flexibilă în ceea ce privește aliații politici, dar aproape geologic inertă în ceea ce privește autoritățile fiscale.
După alegeri, o limitare importantă rămâne în ciuda efortului considerabil
În primul rând, momentul ales este crucial. Alegerile din Statele Unite s-au încheiat. Prin urmare, analiza post-intermediară nu ar trebui să se oprească la așteptarea că Musk și-ar putea folosi banii pentru a câștiga Texasul în favoarea republicanilor. Talarico l-a învins pe Paxton. Numărările inițiale ale voturilor publicate imediat după alegeri au arătat aproximativ 55% pentru Talarico și 43% pentru Paxton. Deși acesta nu a fost rezultatul final, certificat, a indicat un avans clar într-o cursă deja decisă.
Acest lucru modifică semnificativ interpretarea. Încercarea de a influența rezultatul alegerilor cu sume excepțional de mari de bani nu a dus la o victorie răsunătoare. Oricine susține că un miliardar ar putea pur și simplu să cumpere un senator trebuie să facă distincția între o descriere exagerată a puterii politice și o garanție reală a succesului. Evident, nu exista o astfel de garanție.
Totuși, concluzia opusă – aceea că înfrângerea dovedește inofensivitatea banilor – ar fi la fel de greșită. O intrare nereușită pe piață nu diminuează o companie. O campanie pierdută nu-l face pe finanțatorul acesteia neputincios. Banii pot atrage atenția, pot asigura candidaturi, pot finanța personalul, pot stabili agenda și pot forța oponenții să adopte răspunsuri costisitoare. Dacă aceste activități vor aduce în cele din urmă suficiente voturi este o altă întrebare.
Prin urmare, Texas demonstrează două lucruri simultan: democrația nu este în întregime de vânzare, dar condițiile competiției politice pot fi modificate semnificativ de averi foarte mari. Aceste două observații nu sunt contradictorii. Împreună, ele descriu problema mai precis decât orice simplă narațiune a unui miliardar atotputernic sau a unei competiții imuabil egale.
Aproape o jumătate de miliard este o cifră semnificativă, dar nu este încă o cifră finală
Cifra de aproape 500 de milioane de dolari este aproximativ corectă, dar nu ar trebui tratată ca un total final, verificat. Un calcul publicat imediat după alegeri a plasat contribuția lui Musk la aproximativ 458 de milioane de dolari. Comparativ cu 500 de milioane de dolari, aceasta reprezintă o diferență de 42 de milioane de dolari. În limbajul cotidian, ambele cifre ar putea părea mai puțin de o jumătate de miliard. Cu toate acestea, pentru o analiză economică, este esențial să se facă distincția între donațiile raportate, cheltuielile reale și un total preliminar.
Exagerările sunt deosebit de ușor de creat atunci când aceleași fonduri trec prin sistemul contabil de mai multe ori. Dacă un donator transferă 75 de milioane de dolari către un fond, iar acel fond transferă apoi aceeași sumă către altul, nu s-au creat 150 de milioane de dolari în bani suplimentari. Este pur și simplu un transfer al acelorași fonduri. Dacă banii sunt cheltuiți ulterior pe publicitate, aceste cheltuieli nu pot fi pur și simplu adăugate la donația inițială a treia oară.
Prin urmare, donațiile, cheltuielile în avans și cheltuielile finale trebuie să fie clar distinse. În caz contrar, analiza puterii financiare politice devine, în mod accidental, un exercițiu de creare creativă de bani. Scara reală este deja suficient de impresionantă; nu are nevoie de niciun suport prin dublă contabilizare.
Afirmația că Musk este cel mai mare donator individual din istoria Americii, ajustat în funcție de inflație, necesită mai mult decât o cifră actuală mare. Ar fi necesare date istorice comparabile, o definiție standardizată a finanțării politice și o ajustare verificabilă a inflației. Constatările unei donații excepțional de mari sunt un indicator fiabil. Cu toate acestea, un superlativ istoric nu înlocuiește o analiză comparativă definită.
Ruta banilor din Texas arată cum este organizată influența politică
Structura sprijinului acordat lui Paxton este deosebit de revelatoare. Musk a transferat 75 de milioane de dolari către Fondul de Conducere al Senatului pe 9 septembrie și alte 83 de milioane de dolari pe 23 septembrie. Sumele corespunzătoare au fost apoi transmise către Texas PAC, un super-PAC special pentru sprijinul lui Paxton, în zilele următoare. Numai aceste două plăți însumează 158 de milioane de dolari. Momentul și valoarea acestor plăți stabilesc în mod clar legătura dintre finanțare, dar acest lucru nu înlocuiește o evaluare juridică mai detaliată a fiecărei tranzacții individuale.
Fondul de conducere al Senatului nu este pur și simplu „vaca de muls” a Partidului Republican. Această distincție este importantă. Sistemul american de campanii electorale include diferite tipuri de organizații cu reguli variate. Super PAC-urile au permisiunea de a accepta contribuții nelimitate și de a-și face propriile cheltuieli politice. Cu toate acestea, nu pot distribui aceste fonduri candidaților în același mod ca și donațiile directe obișnuite, nelimitate. Se aplică restricții separate activităților coordonate.
Din punct de vedere economic, această finanțare a creat o capacitate suplimentară enormă pentru comunicarea politică. S-au putut rezerva sloturi publicitare, mesaje repetate și grupuri țintă geografice abordate. Un stat mare și scump precum Texas oferă ample oportunități pentru astfel de cheltuieli. Are multe piețe media, mulți alegători potențiali și, prin urmare, multe oportunități de a converti banii în vizibilitate publică.
Asta nu înseamnă că fiecare transfer este o ofuscare inadmisibilă. Înseamnă însă că ambalajul instituțional nu face ca influența privată semnificativă să dispară. Un donator foarte mare rămâne un donator foarte mare, chiar dacă banii săi trec prin mai multe canale corecte din punct de vedere organizațional pe parcurs.
Bogăția nu înseamnă bani – dar nici nu sunt niște ornamente lipsite de sens economic
Nucleul argumentului lichidității este valid. Deținerea de acțiuni ale unei companii în valoare de miliarde nu înseamnă automat că aveți aceeași sumă într-un cont curent. Valorile pieței bursiere fluctuează. Ordinele de vânzare mari pot pune presiune descendentă asupra prețurilor acțiunilor. Deținerile nelistate sunt adesea dificil de vândut și pot duce la reduceri semnificative. Prin urmare, o factură fiscală poate declanșa probleme de plată, chiar dacă aveți active substanțiale pe hârtie. În consecință, structurarea termenelor de plată și a amânărilor este crucială atunci când vine vorba de impozitele pe avere.
Cu toate acestea, există un spectru larg între lichiditatea imediată completă și insolvența totală. În anumite condiții, proprietarii pot vinde acțiuni, pot primi distribuții, pot utiliza activele lichide existente sau pot contracta împrumuturi garantate cu garanții. Nu orice opțiune este întotdeauna recomandabilă. Nu orice opțiune este lipsită de riscuri. Însă existența unor astfel de posibilități face ca afirmația că activele companiei sunt fundamental inutilizabile pentru finanțarea cheltuielilor sau obligațiilor personale să fie mai puțin convingătoare.
Amploarea obligației este, de asemenea, crucială. Nimeni nu trebuie să-și lichideze întreaga avere pentru a strânge o mică parte din ea. O dezbatere fiscală nu se referă, de obicei, la vânzarea tuturor acțiunilor companiei unui proprietar în decurs de o săptămână.
Prin urmare, finanțarea politică nu dovedește o lichiditate nelimitată. Aceasta oferă dovezi concrete ale unei capacități considerabile de mobilizare. Acest lucru este mai puțin dramatic decât un slogan, dar analitic mai puternic. Oricine poate oferi câteva sute de milioane de dolari în scopuri politice nu este cu siguranță lipsit de resurse în sensul obișnuit. Capacitatea sa economică are pur și simplu o structură diferită de cea a unui angajat cu un salariu lunar.
Comparația dintre donațiile pentru campanii electorale și impozitul pe avere are nevoie de un numitor comun
O sumă mare de bani, în valoare absolută, nu spune neapărat prea multe despre povara financiară asupra unei persoane. Pentru a înțelege acest lucru, trebuie să o luați în considerare în raport cu activele și fluxul de numerar disponibil al acesteia.
Un exemplu pur ipotetic ilustrează acest lucru: cu o avere netă de 250 de miliarde de dolari, 500 de milioane de dolari ar reprezenta o cotă de 0,2%. Un impozit anual pe avere de un procent, pe de altă parte, s-ar ridica la 2,5 miliarde de dolari. Finanțarea presupusă a campaniei ar fi atunci substanțială, dar s-ar ridica doar la o cincime din această cerere anuală de impozite.
Acest exemplu nu este o estimare a averii nete actuale a lui Musk. El ilustrează de ce observarea unei donații mari nu permite o evaluare completă a sustenabilității unei anumite taxe. Cheltuielile politice unice sau neregulate și o taxă recurentă în mod regulat diferă din punct de vedere economic.
Totuși, această limitare funcționează în ambele sensuri. Faptul că un impozit anual poate impune cerințe mai mari nu justifică afirmația că orice impozitare relevantă este imposibilă. Necesită o examinare concretă: Ce cotă de impozitare? Ce bază de impozitare? Ce scutire de impozit? Ce termen limită de plată? Cum ar trebui tratate valorile companiilor cu fluctuații mari?
Prin urmare, întrebarea serioasă nu este dacă miliardarii pot cumva strânge bani. Ci ce contribuție regulată, în baza căror reguli, este rezonabilă, gestionabilă și solidă din punct de vedere economic. Orice altceva este o politică fiscală ca prognoză meteo: s-ar putea să devină dificilă, așa că evenimentul este anulat ca măsură de precauție.
Profiturile nerealizate nu sunt încă venituri – și totuși reprezintă putere economică
Atunci când o participație crește în valoare, proprietarul acesteia nu primește automat o plată corespunzătoare. În cadrul sistemului standard de impozitare a câștigurilor de capital, un câștig impozabil apare, în general, la vânzare dacă veniturile din vânzare depășesc baza impozabilă. Prin urmare, distincția dintre câștigul realizat și cel nerealizat este o componentă centrală a logicii fiscale actuale, nu doar un pretext lingvistic.
Din punct de vedere economic, însă, semnificația unei creșteri de valoare nu se oprește la acest prag de impozitare. O deținere de acțiuni mai valoroasă sporește averea cuiva. În condiții adecvate, aceasta poate servi drept garanție pentru împrumuturi, poate extinde opțiunile de finanțare și poate crește capacitatea de a-și asuma riscuri mai mari. Prin urmare, tratamentul fiscal și beneficiul economic nu sunt același lucru.
Aceasta creează o diferență relevantă din punct de vedere politic între diversele forme de venit și avere. Veniturile obținute sunt plătite în mod regulat și impozitate. În schimb, în cazul câștigurilor de capital, punctul în care o vânzare impozabilă poate fi amânată pentru o perioadă considerabilă de timp. Cei care își pot acoperi nevoile de finanțare curente în alte moduri au în mod corespunzător mai multă flexibilitate.
Asta nu înseamnă că fiecare împrumut ar trebui să fie impozabil. Un împrumut implică o obligație de rambursare și este diferit din punct de vedere economic de o intrare finală de numerar. Nici nu înseamnă că fiecare creștere de preț trebuie impozitată imediat. Dar înseamnă că un sistem fiscal nu ar trebui să ignore complet controlul economic al marilor averi pur și simplu indicând o lipsă de vânzări.
O avere poate fi simultan inalienabilă, supusă unor valori fluctuante și extrem de utilă. Aceste calități nu se exclud reciproc.
Împrumuturile creează lichiditate, dar nu o lume paralelă liberă
În discursul public, împrumuturile în baza activelor sunt uneori prezentate ca o sursă nelimitată de numerar. Aceasta este o simplificare excesivă. Un împrumut generează dobânzi. Banca solicită garanții și ia în considerare riscurile. Dacă valoarea activelor gajate scade, pot fi necesare garanții sau rambursări suplimentare. Prin urmare, cei care își utilizează puternic deținerile de acțiuni pot fi supuși unei presiuni semnificative de vânzare, în special în timpul unei crize.
Cu toate acestea, accesul la astfel de opțiuni de finanțare reprezintă un avantaj semnificativ. O gospodărie fără garanții substanțiale primește condiții diferite și are mai multă flexibilitate decât un proprietar de investiții de mare valoare. Diferența constă nu doar în volumul activelor, ci și în accesibilitatea lor.
Acest lucru necesită o dublă precauție în dezbaterea privind impozitele. Pe de o parte, statul nu trebuie să acționeze ca și cum toți contribuabilii ar putea lua împrumuturi fără riscuri în orice moment. Pe de altă parte, potențialul de împrumut nu trebuie văzut ca o expresie a flexibilității antreprenoriale pentru cheltuieli dorite politic, în timp ce apare brusc complet de neconceput atunci când sunt implicate obligații fiscale.
Prin urmare, concluzia adecvată nu este nici o obligație generală de a acorda credit, nici o scutire generală. Sunt necesare reguli pentru deficitele reale de lichiditate. Astfel de reguli pot include amânări de plată sau planuri de rate. Cu toate acestea, o amânare diferă semnificativ de o renunțare permanentă: creanța rămâne valabilă, doar data scadenței devine mai ușor de gestionat din punct de vedere economic.
Asta ar fi mai puțin spectaculos decât să se susțină că impozitarea averii ar pune capăt imediat civilizației industriale. Ar fi însă mai apropiat de administrarea financiară obișnuită.
Expertiza noastră americană în dezvoltarea afacerilor, vânzări și marketing


Expertiza noastră americană în dezvoltarea afacerilor, vânzări și marketing - Imagine: Xpert.Digital
Domenii de interes industrial: B2B, digitalizare (de la IA la XR), inginerie mecanică, logistică, energii regenerabile și industrie
Mai multe informații aici:
Un centru tematic care oferă perspective și expertiză:
- Platformă de cunoștințe care acoperă economiile globale și regionale, inovația și tendințele specifice industriei
- O colecție de analize, perspective și informații generale din principalele noastre domenii de interes
- Un loc pentru expertiză și informații despre evoluțiile actuale din afaceri și tehnologie
- Un hub pentru companiile care caută informații despre piețe, digitalizare și inovații industriale
Influența miliardarilor asupra politicii
Există o diferență între activele private ale unui proprietar și rezervele de numerar ale companiei
Argumentul conform căruia un impozit pe averea personală pune inevitabil în pericol locurile de muncă este deosebit de eficient. Acesta leagă interesele unui proprietar foarte bogat de preocupările multor angajați. Astfel, o chestiune de solvabilitate privată devine rapid o decizie percepută cu privire la întreaga forță de muncă.
Totuși, dintr-o perspectivă economică, este necesară o analiză mai atentă. Dacă un proprietar vinde acțiuni existente unui alt investitor, prețul de achiziție se transferă, în general, de la cumpărător la vânzător. Acesta nu este preluat automat din conturile companiei. Fabrica nu își pierde imediat utilajele prin această schimbare de proprietate, iar salariile nu dispar odată cu o parte din pachetul de acțiuni.
Situația poate fi diferită dacă o plată de impozite este finanțată printr-un dividend suplimentar care retrage fonduri din companie. În mod similar, vânzările de acțiuni pot ridica probleme de control, structura proprietății sau finanțare. O afacere de familie strict controlată, cu lichiditate limitată, se poate confrunta cu probleme diferite față de o corporație tranzacționată la bursă.
Aceasta nu infirmă complet argumentul privind locul de muncă. Doar îi elimină forma generală. Trebuie să existe o legătură economică verificabilă între o creanță fiscală și pierderea locului de muncă.
Oricine susține această legătură ar trebui, prin urmare, să explice ce investiție va fi anulată, ce finanțare va deveni mai scumpă sau ce decizie operațională se va schimba. Fără acești pași intermediari, locul de muncă rămâne în primul rând o plasă de siguranță retorică pentru averea proprietarului său.
Un impozit pe avere nu înlocuiește un sistem fiscal bine gândit
Critica contraargumentelor slabe nu duce automat la o taxă bună. O taxă recurentă asupra averii nete poate cauza probleme semnificative dacă evaluarea, alocațiile și interacțiunile sunt prost concepute.
Spre deosebire de un impozit pe venitul real, impozitul pe avere este, în general, perceput chiar dacă un activ generează venituri curente mici sau inexistente. Un calcul simplu ilustrează semnificația sa: un impozit pe avere de un procent, cu un randament anual de două procente, corespunde teoretic la jumătate din acel randament, chiar înainte de a fi luate în considerare alte impozite. Cu un randament de zece procente, același impozit pe avere ar corespunde la o zecime din randament. Prin urmare, aceeași cotă a impozitului pe avere nu înseamnă neapărat aceeași povară asupra veniturilor curente.
Evaluarea prezintă, de asemenea, diferite provocări. Un pachet de acțiuni tranzacționate public are prețuri de piață observabile. Pentru companiile nelistate, structurile complexe de proprietate sau activele individuale speciale, evaluarea este mai complexă și predispusă la dispute.
În plus, există mecanisme de evitare a impozitării. Scutirile foarte generoase pot reduce veniturile și pot distorsiona alocarea averii. Regulile excesiv de restrictive pot crea dificultăți reale. Prin urmare, OCDE subliniază că evaluarea unui impozit pe avere depinde de sistemul fiscal general. În cazul în care câștigurile de capital, câștigurile de capital și moștenirile sunt deja impozitate în mod larg și eficient, justificarea unui impozit suplimentar este mai dificilă decât în cazul în care există lacune semnificative.
Concluzia sumbră este: nu orice impozit pe avere este înțelept. Dar nu orice respingere a unui astfel de impozit este, prin urmare, solidă din punct de vedere economic.
Întrebarea crucială este ce capacitate de performanță este măsurată de fapt
O dezbatere semnificativă privind impozitele nu începe cu un singur instrument, ci cu problema în sine. Scopul este generarea de venituri suplimentare? Ar trebui impozitate mai uniform capacitățile economice foarte mari? Scopul este limitarea concentrării averii dinastice? Sau accentul se pune pe concentrarea puterii politice?
Aceste obiective se suprapun, dar nu sunt identice. O taxă poate genera venituri fără a limita vizibil influența politică. O regulă privind finanțarea campaniilor electorale poate îmbunătăți competiția politică fără a modifica veniturile fiscale globale.
În plus, sunt posibile diverse abordări pentru impozitarea averilor mari: câștigurile de capital curente, câștigurile de capital realizate, transferurile de active sau averea în sine. Fiecare opțiune are propriile puncte forte și puncte slabe. Prin urmare, o reformă nu ar trebui să pretindă că singurele alternative sunt un impozit pe avere prost conceput sau o capitulare politică aproape completă.
Tranzițiile dintre sisteme sunt deosebit de relevante. În Statele Unite, baza de impozitare pentru activele moștenite se bazează, în general, pe valoarea de piață la momentul decesului. Aceasta înseamnă că creșterile de valoare în timpul vieții defunctului pot fi tratate diferit la o vânzare ulterioară, comparativ cu o vânzare imediat înainte de deces. Orice impozit succesoral potențial trebuie luat în considerare separat.
Astfel de interfețe merită cel puțin la fel de multă atenție ca dezbaterea senzaționalistă privind o cotă unică de impozitare. Un sistem fiscal poate părea strict pe hârtie, dar totuși prezintă lacune semnificative în tranzițiile sale.
Donațiile politice mari pot fi considerate investiții fără a implica corupție
De ce ar cheltui un om de afaceri sute de milioane de dolari pe politică? Un răspuns definitiv nu poate fi obținut doar pe baza fluxului de fonduri. Convingerile ideologice, loialitățile personale, obiectivele socio-politice și interesele economice pot juca un rol simultan.
Cu toate acestea, o perspectivă investițională este benefică din punct de vedere economic. Deciziile guvernamentale influențează profiturile companiilor prin intermediul impozitelor, reglementărilor, politicii în domeniul concurenței, permiselor, regulilor comerciale și cererii publice. Prin urmare, cei cu interese economice semnificative pot vedea un beneficiu potențial considerabil într-o anumită direcție politică.
Un exemplu ipotetic face ca amploarea să fie înțeleasă. Dacă o decizie politică ar crește valoarea economică a unei participații de 100 de miliarde de dolari cu un procent, aceasta s-ar ridica la un miliard de dolari. În astfel de ipoteze, o cheltuială politică de câteva sute de milioane de dolari ar putea părea rațională din punct de vedere financiar din perspectiva proprietarului. Acest lucru nu dovedește nici un efect corespunzător, nici un motiv specific. Explică doar de ce valoarea cheltuielilor nu este automat irațională.
Nu este nevoie să se convină asupra unui quid pro quo explicit. Simpla perspectivă a unei politici economice sau fiscale mai favorabile poate fi suficientă. Tocmai de aceea problema structurală este mai semnificativă decât cea penală. Nu orice concentrare problematică a puterii politice constituie o infracțiune de corupție.
Un sistem poate funcționa corect ca formă și totuși să ofere oportunități extrem de inegale de a influența prioritățile politice. O contabilitate corectă nu elimină magnitudinea influenței.
A avea propria platformă este un factor de putere suplimentar, nu o baghetă magică gratuită
Investițiile financiare ale lui Musk sunt completate de poziția sa de proprietar al X. Acest lucru îl diferențiază de un donator major care trebuie pur și simplu să atragă atenția publicului.
Totuși, ar fi o simplificare excesivă să se susțină că comunicarea politică pe o platformă dedicată nu costă nimic. O platformă are costuri de funcționare, acoperirea sa nu este nelimitată, iar pozițiile politice pot avea consecințe economice sau asupra reputației. În plus, nu fiecare postare ajunge automat la toți utilizatorii.
Diferența cheie constă în altă parte: comunicarea politică personală, profilul public existent și controlul asupra unei infrastructuri de comunicații semnificative converg. Acest lucru creează un avantaj strategic a cărui valoare economică nu este reflectată pe deplin în statisticile privind donațiile.
În același timp, trebuie făcută o distincție între mai multe niveluri. O contribuție originală este diferită de publicitatea plătită. Publicitatea plătită este diferită de distribuția algoritmică a conținutului. Iar o suspiciune privind acoperirea preferențială nu este încă o dovadă concludentă a unei manipulări tehnice concrete.
Pentru ca o critică să fie considerată credibilă, este suficientă combinația observabilă de avere, profil public și deținere a unei platforme. Afirmațiile suplimentare, nefondate, nu le întăresc; ele doar facilitează apărarea împotriva lor.
Problema nu este că un proprietar bogat de platformă nu ar trebui să aibă o opinie politică. Ci câte pârghii diferite pentru modelarea opiniei publice pot fi concentrate în mâinile unui singur individ.
De ce mai multă publicitate duce în cele din urmă la mai puține voturi suplimentare
Înfrângerea lui Paxton corespunde unei considerații economice fundamentale: beneficiile cheltuielilor suplimentare nu cresc neapărat proporțional cu bugetul.
Primii milioane de telespectatori pot face vizibil un candidat necunoscut, pot construi o organizație și pot ajunge la grupuri țintă cheie. Milioanele ulterioare cresc în principal frecvența repetițiilor. În cele din urmă, același alegător vede un mesaj similar în mod repetat. Dacă următoarea reclamă va fi în continuare convingătoare rămâne atunci o întrebare deschisă.
În același timp, caracteristicile negative ale unui candidat, un mediu politic nefavorabil sau un adversar convingător pot limita eficacitatea publicității suplimentare. Comunicarea schimbă percepțiile, dar nu creează o realitate complet nouă. Un buget poate atenua slăbiciunile organizaționale; nu le poate elimina neapărat.
Talarico nu era nici el un outsider neînarmat financiar. Campania sa a strâns aproximativ 64 de milioane de dolari numai în al treilea trimestru. Aceasta a însemnat că resurse considerabile erau disponibile și de partea democraților. Prin urmare, cursa din Texas nu a fost pur și simplu un duel între un miliardar și un candidat cu un fotocopiator, speranță și un stilou împrumutat.
Totuși, rezultatul nu ne permite să calculăm câte voturi au influențat de fapt banii lui Musk. Ne lipsește o comparație cu aceleași alegeri fără sprijinul său. Paxton ar fi putut pierde cu o marjă și mai mare fără cheltuieli. În mod similar, o parte din strategia de comunicare a campaniei ar fi putut fi ineficientă sau chiar contraproductivă. Rezultatul alegerilor în sine nu separă aceste posibilități.
Banii nu cumpără majorități garantate, dar cumpără acces excepțional la concurență
Prin urmare, întrebarea democratică crucială nu este doar dacă un donator major câștigă. Ci și ce condiții poate schimba înainte ca un vot să aibă loc.
Cei care oferă sume foarte mari de bani pot menține campaniile în viață, pot adăuga teme suplimentare pe ordinea de zi și pot face ca organizațiile politice să fie dependente de ele. Aceștia pot face ca un candidat să fie mai puțin dependent de anumite surse de finanțare. De asemenea, pot transmite semnale despre care direcții politice vor fi deosebit de finanțabile în viitor.
Nu fiecare dintre aceste efecte poate fi demonstrat direct dintr-o singură donație. Cu toate acestea, ele sunt relevante ca risc instituțional. Actorii politici nu trebuie să primească un mandat explicit pentru a înțelege ce poziții rezonează cu susținătorii cheie.
Aici rezidă diferența dintre egalitatea formală și cea substanțială. Fiecare alegător are un vot. Nu fiecare alegător are oportunități comparabile de a influența selecția, percepția și acoperirea candidaților.
Acesta nu este un argument pentru negarea drepturilor politice oamenilor bogați. Este un argument pentru a nu judeca regulile competiției politice doar pe baza faptului dacă fiecare tranzacție este permisă în mod formal.
Democrația are interesul de a se asigura că sprijinul public nu depinde de câteva decizii de finanțare privată. Tocmai pentru că alegătorii au, în cele din urmă, libertatea de a alege, condițiile care precedă această decizie ar trebui să rămână cât mai transparente posibil.
Politica fiscală singură oferă doar un ajutor limitat împotriva concentrării puterii politice
O mai bună impozitare a averilor mari ar putea limita concentrarea resurselor economice. Cu toate acestea, aceasta nu ar rezolva automat problema finanțării politice la scară largă.
Chiar și o contribuție fiscală foarte mare lasă un spațiu considerabil de manevră pentru cei cu o avere netă extrem de mare. Oricine încă deține miliarde după impozitare poate continua să mobilizeze sume politice excepțional de mari în cadrul unui sistem de contribuții nelimitate la Super PAC. Prin urmare, declarațiile fiscale nu înlocuiesc reforma finanțării campaniilor electorale.
În schimb, limite mai stricte privind finanțarea politică nu fac inutil un sistem fiscal echitabil. Ambele domenii privesc aspecte diferite ale aceleiași concentrări: puterea economică și traducerea acesteia în acțiune politică.
O perspectivă coerentă de reformă ar trebui, așadar, să examineze separat mai multe instrumente: dezvăluirea transparentă și la timp a fluxurilor financiare politice, monitorizarea eficientă a regulilor de coordonare aplicabile, responsabilități trasabile și modele viabile pentru o finanțare politică mai amplă. Măsurile permise din punct de vedere legal și fezabile din punct de vedere politic ar trebui evaluate individual.
Platformele de comunicare se confruntă și cu propriile probleme de transparență. Acoperirea politică plătită, contribuțiile personale și potențiala distribuție preferențială nu ar trebui combinate analitic. Numai atunci se poate evalua în mod corespunzător care putere provine din proprietate, care din bani și care din sprijin public real.
Oricine ignoră toate problemele legate de impozitul pe avere își ușurează lucrurile la fel de mult ca cineva care încheie fiecare discuție despre impozite cu cuvântul „locuri de muncă”.
Nu toți miliardarii se comportă la fel, și totuși problema persistă
O analiză obiectivă nu ar trebui să-l prezinte pe Musk ca fiind un reprezentant al tuturor indivizilor bogați. Averile mari diferă în ceea ce privește originea, componența și lichiditatea. Opiniile politice și formele de implicare variază, de asemenea.
Un proprietar al unei companii industriale private se poate confrunta cu provocări financiare diferite față de un investitor cu un portofoliu diversificat de valori mobiliare. O persoană ar putea primi dividende regulate mari, în timp ce o alta este investită în principal într-o companie cu creștere rapidă, dar cu randament scăzut. Aceste diferențe trebuie abordate prin planificare fiscală.
În mod similar, critica donațiilor private mari nu ar trebui să depindă de sprijinul donatorului pentru partea favorizată politic. O problemă democratică nu se rezolvă pur și simplu pentru că donatorul mai bogat împărtășește aceleași opinii.
Prin urmare, criteriul de referință constant este: Cât de mare poate deveni decalajul financiar dintre participarea politică obișnuită și influența privată excepțională? Ce nivel de transparență este necesar? Și ce limite sunt compatibile cu libertatea de exprimare, libertatea de asociere și concurența loială?
Aceste întrebări sunt mai incomode decât căutarea unui singur personaj negativ. Cu toate acestea, ne apropie de un răspuns instituțional solid. Oamenii se schimbă, averea se mută, alianțele politice se destramă. Un set de reguli ar trebui să fie în continuare plauzibil chiar dacă mâine adversarul politic semnează cecul mai mare.
Ce a mai rămas din teoria miliardelor presupuse neimpozitabile
Prin urmare, întrebarea inițială poate primi un răspuns precis: Da, este justificat să se sublinieze o contradicție atunci când averile mari apar ca o resursă mobilizabilă în scopuri politice, în timp ce impozitarea lor este categoric considerată imposibilă. Nu, o donație importantă pentru campanie nu implică faptul că vreun impozit pe avere ar putea fi perceput fără repercusiuni economice.
Prima propoziție protejează împotriva distorsiunii egoiste. A doua protejează împotriva încrederii excesive în politica fiscală.
O politică convingătoare ar trebui să rezolve problemele reale de lichiditate, în loc să le trateze ca pe o excepție universală. Ar trebui să facă diferența între activele private și finanțarea afacerilor. Ar trebui să ia în serios problemele de evaluare, fără a deriva din acestea o interdicție permanentă de evaluare pentru cei mai puternici din punct de vedere economic.
De asemenea, ar trebui să recunoască faptul că averile mari sunt mai mult decât simple posibilități de consum viitor. Ele oferă securitate, flexibilitate financiară, control și acces. Cei care se uită doar la veniturile actuale nu reușesc să înțeleagă pe deplin acest potențial.
Investiția lui Musk și înfrângerea lui Paxton oferă un exemplu viu, dar nu complet, în acest sens. Aproape o jumătate de miliard de dolari nu ar putea garanta o victorie electorală. Ar putea, însă, finanța un aparat politic excepțional de mare. Ambele fac parte din ecuație.
Prin urmare, concluzia cea mai seacă este și cea mai potrivită: averea nu era prea ilichidă pentru politică. Pur și simplu nu era suficient de puternică pentru a dicta rezultatul alegătorilor. Faptul că aceasta din urmă a funcționat este o veste bună pentru democrație. Faptul că prima va fi probabil uitată din nou în următoarea dezbatere fiscală ar fi mai puțin surprinzător.
🎯🎯🎯 Hub industrial B2B bazat pe date, ca soluție cvasi-internă


Soluția cvasi-internă: Cum acoperă Xpert.Digital lacunele operaționale în marketingul și vânzările B2B – Smart Content-Driven Business - Imagine: Xpert.Digital
Xpert.Digital este un hub industrial B2B bazat pe date, condus de Konrad Wolfenstein . Compania acționează ca o soluție externă, cvasi-internă, pentru partenerii industriali, eliminând lacunele operaționale în marketing, conținut și vânzări – fără a necesita resurse suplimentare din partea clientului.
Mai multe informații aici:
Partenerul dumneavoastră global de marketing și dezvoltare a afacerilor
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici wolfenstein@xpert.digital:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.