
Influența Chinei asupra industriei europene a pompelor de căldură: O nouă eră a controlului?
Pre-lansare Xpert

Disponibil în 27 de limbi 📢
Preferă Xpert.Digital pe GoogleⓘPublicat pe: 14 octombrie 2026 / Actualizat pe: 14 octombrie 2026 – Autor: Konrad Wolfenstein
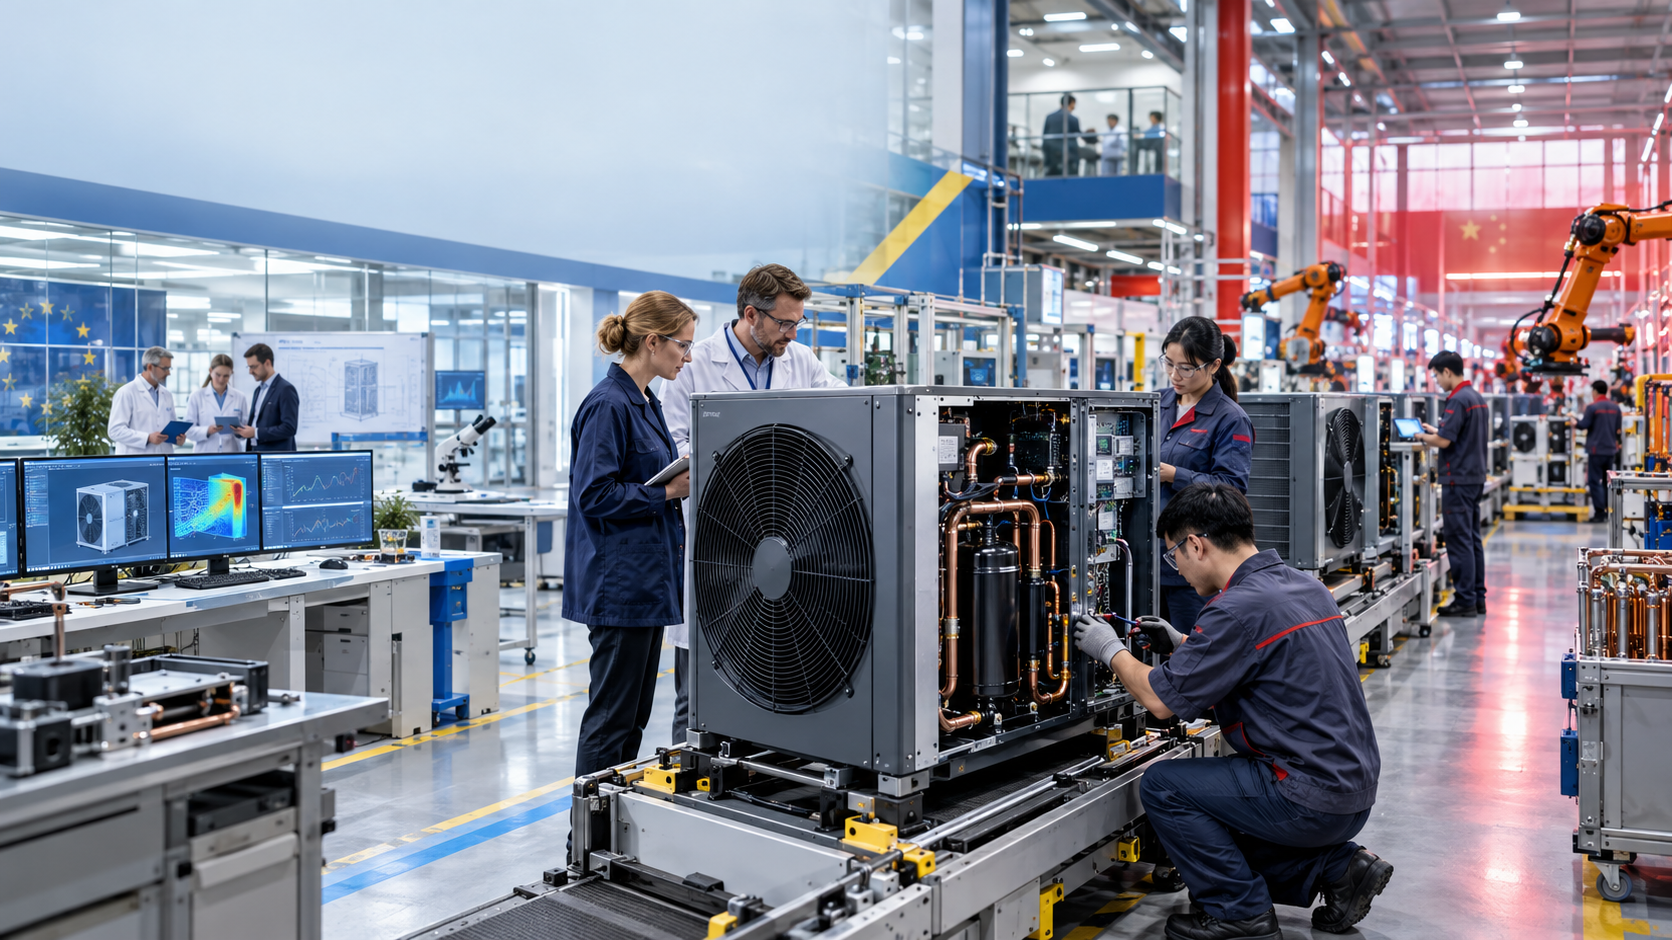
Influența Chinei asupra industriei europene a pompelor de căldură: O nouă eră a controlului? – Imagine creativă pe această temă, creată cu inteligență artificială: Xpert.Digital
Pompe de căldură și jocuri de putere geopolitice: Cine controlează piața europeană?
Preluările chineze din Europa: amenințare sau oportunitate pentru industrie?
Bătălia pentru pompele de căldură: Cum cucerește China piețele europene
Industria pompelor de căldură din Europa se află în pragul unei transformări profunde, cu dimensiuni nu doar economice, ci și geopolitice. Producătorii chinezi manifestă un interes tot mai mare în achiziționarea sau investițiile în companii și unități de producție europene. Această evoluție este alimentată și mai mult de eforturile Uniunii Europene de a lega finanțarea publică de crearea de valoare europeană și de sustenabilitate. În timp ce industria europeană încearcă să se protejeze împotriva exporturilor la scară largă din China, ar putea apărea o situație paradoxală: cu cât reglementările privind importurile de pompe de căldură sunt mai stricte, cu atât devine mai atractiv pentru companiile chineze să opereze unități de producție locale în UE.
În acest context, pompa de căldură devine un produs cheie care se extinde mult dincolo de funcția sa de aparat de încălzire. Se află în centrul politicii energetice, al protecției climei și al dezvoltării tehnologice din Europa. Oricine va dobândi controlul asupra producției, tehnologiei și datelor din acest sector va influența nu numai furnizarea de căldură, ci și viitoarea suveranitate industrială a continentului. Prin urmare, transformarea industriei pompelor de căldură nu este doar o chestiune de tehnologie, ci și de dinamica puterii geopolitice într-o lume din ce în ce mai interconectată.
Industria europeană a pompelor de căldură sub control chinezesc
Piața europeană a pompelor de căldură devine scena unei lupte pentru putere în politica industrială. Mai mulți producători chinezi iau în considerare achiziționarea de capacități de producție în Uniunea Europeană, preluarea de participații la companii europene sau conversia fabricilor existente pentru producția de pompe de căldură. Declanșatorul nu este doar perspectiva unei piețe de vânzări în creștere pe termen lung. Un aspect crucial este încercarea Uniunii Europene de a lega mai strâns finanțarea publică de crearea de valoare europeană, securitatea aprovizionării și producția durabilă. Ceea ce este menit să protejeze industria internă ar putea, de fapt, declanșa un nou val de investiții directe și achiziții chineze.
Aceasta situație creează o situație paradoxală. Cu cât Europa restricționează mai mult importul de pompe de căldură fabricate în întregime în China, cu atât devine mai atractiv pentru companiile chineze să producă în UE. Prin urmare, reglementarea nu închide neapărat piața europeană furnizorilor chinezi. Dimpotrivă, schimbă modul de intrare: de la exportator la producător local, de la furnizor la acționar și, potențial, de la concurent la proprietar al unor mărci europene consacrate. Acest lucru nu este în mod inerent negativ din punct de vedere economic, dar ridică întrebări cu privire la control, tehnologie, lanțuri de aprovizionare, ocuparea forței de muncă și distribuția pe termen lung a creării de valoare industrială.
Prin urmare, pompele de căldură sunt mult mai mult decât un simplu aparat de încălzire. Ele împletesc politica în construcții, piața energiei electrice, protecția climei, aprovizionarea cu energie, ingineria mecanică, tehnologia de refrigerare, semiconductorii, electronica de putere și controlul digital. Oricine controlează volumul producției, componentele cheie, accesul la date și canalele de distribuție pe această piață influențează semnificativ viitoarea aprovizionare cu căldură a Europei. Deciziile viitoare afectează astfel nu numai producătorii individuali, ci și întrebarea dacă Europa modelează tranziția către încălzirea electrificată cu propria industrie competitivă sau, în cele din urmă, oferă în primul rând o piață de desfacere pentru corporațiile controlate de străini.
De la aparat de încălzire la industrie cheie
Valoarea strategică a pompelor de căldură derivă din rolul lor în sistemul energetic. Clădirile se numără printre cei mai mari consumatori de energie din Europa, iar o parte semnificativă din cererea de gaze este destinată încălzirii spațiilor și apei calde. Pompele de căldură pot reduce acest consum deoarece utilizează căldura ambientală din aer, sol sau apă, generând mai multe unități de căldură dintr-o singură unitate de electricitate. Adoptarea lor pe scară largă reduce astfel fundamental dependența de importurile de combustibili fosili, dar crește simultan importanța rețelelor electrice, a tarifelor flexibile, a stocării și a managementului digital al sarcinii.
Dintr-o perspectivă industrială, acesta este un produs de sistem complex. Un producător trebuie să integreze compresoare, schimbătoare de căldură, valve, pompe, senzori, circuite de agent frigorific, electronică de putere, software de control și carcasă într-o unitate fiabilă. Cerințele suplimentare includ niveluri de zgomot, eficiență, rezistență la îngheț, temperaturi ridicate pe tur, securitate cibernetică și integrare în sistemele de management energetic ale clădirilor. Provocarea tehnică este deosebit de dificilă în clădirile europene existente, deoarece multe sunt slab izolate, au suprafețe de încălzire variabile și necesită temperaturi ridicate pe tur la temperaturi exterioare scăzute.
În mod tradițional, acest lucru oferă producătorilor europeni un avantaj în segmentul high-end. Aceștia au experiență cu sistemele de încălzire pe bază de apă, climate exigente, standarde locale, practici de instalare și o rețea densă de meseriași calificați, angrosiști și servicii pentru clienți. Furnizorii chinezi, pe de altă parte, aduc economii de scară enorme din tehnologia de climatizare și refrigerare, o bază de furnizori strâns integrată și niveluri ridicate de expertiză în fabricația automatizată. Tocmai această combinație face ca concurența să fie atât de intensă: Europa este puternică în integrarea și aplicarea sistemelor, în timp ce China excelează în scalare industrială, componente și costuri.
Piața crește, dar nu în linie dreaptă
Perspectiva pe termen lung a cererii este puternică, însă piața europeană a pompelor de căldură și-a demonstrat recent dependența puternică de condițiile politice și economice. În urma boom-ului declanșat de criza energetică, vânzările au scăzut semnificativ în 2023 și mai ales în 2024. Modificările subvențiilor, costurile ridicate de finanțare, activitatea slabă în construcțiile noi, incertitudinea consumatorilor, scăderea prețurilor la gaze și dezbaterile controversate despre reglementările în construcții au diminuat vânzările. Multe companii își construiseră anterior capacitate suplimentară și, ulterior, s-au confruntat cu subutilizare, stocuri excesive și presiuni asupra costurilor.
O redresare a început în 2025. În 21 de țări europene analizate, au fost vândute aproximativ 2,9 milioane de pompe de căldură, cu aproximativ 13% mai mult decât în anul precedent. Numărul total de unități în funcțiune a crescut la aproximativ 29,3 milioane. Germania a înregistrat o creștere deosebit de puternică; cu aproximativ 299.000 de unități vândute, pompa de căldură a devenit pentru prima dată cel mai bine vândut sistem de încălzire acolo, reprezentând aproape jumătate din totalul vânzărilor de generatoare de căldură noi. Franța a rămas cea mai mare piață după vânzările de unități, cu peste o jumătate de milion de unități vândute, urmată de Italia.
Această redresare, însă, nu trebuie confundată cu o traiectorie de creștere garantată. Există diferențe enorme între țări. Piețele scandinave au rate ridicate de instalare, în timp ce țări precum Polonia sau Regatul Unit încă dețin un potențial semnificativ neexploatat în raport cu numărul de gospodării. Vânzările sunt sensibile la condițiile de subvenționare, la raportul dintre prețurile energiei electrice și cele ale gazelor și la disponibilitatea instalatorilor calificați. O decizie de investiție într-o fabrică cu o durată de viață de 20 de ani intră astfel pe o piață în care cererea poate fluctua considerabil pe termen scurt din cauza anunțurilor politice sau a deciziilor bugetare.
Tocmai această volatilitate crește presiunea de consolidare. Facilitățile de producție subutilizate, bilanțurile mai slabe și investițiile amânate creează oportunități de achiziție. Prin urmare, pentru corporațiile chineze bine capitalizate, o investiție europeană poate fi mai avantajoasă decât procesul îndelungat de construire a unei locații complet noi. Acestea achiziționează facilități de producție, angajați experimentați, certificări, mărci, rețele de distribuție și relații cu meseriași calificați, toate într-un singur pachet. Pentru proprietarii europeni, implicarea unui investitor strategic poate oferi simultan o soluție la nevoile lor de capital și la lipsa de scalabilitate.
Regulile de origine de la Bruxelles schimbă concurența
Politica industrială europeană se schimbă treptat de la o abordare în mare măsură neutră din punct de vedere tehnologic privind promovarea cererii către una care pune un accent mai mare pe origine, reziliență și sustenabilitate. Legea privind industria cu emisii net zero introduce criterii calitative pentru anumite măsuri de achiziții publice și finanțare. Acestea includ sustenabilitatea mediului, capacitatea de aprovizionare, securitatea cibernetică și diversificarea aprovizionării. Legea propusă privind acceleratorul industrial merge mai departe, vizând să favorizeze mai specific crearea de valoare europeană în tehnologii strategice.
Pentru pompele de căldură pe bază de apă, propunerea actuală prevede că, după o perioadă de tranziție, acestea trebuie să fie originare din Uniunea Europeană pentru a beneficia de anumite instrumente de sprijin public. Factorul decisiv nu este sigla mărcii de pe carcasă, ci mai degrabă originea economică a produsului și ponderea valorii adăugate. Detaliile se pot modifica în continuare în timpul procesului legislativ. Cu toate acestea, orientarea politică actuală oferă deja stimulente puternice pentru investiții, deoarece producătorii trebuie să își planifice strategia de amplasare cu ani înainte de intrarea în vigoare a normelor obligatorii.
Statele membre își înăspresc, de asemenea, politicile de subvenționare. Franța, de exemplu, sprijină acum doar produsele din anumite programe care îndeplinesc cerințe definite privind originea europeană și mediul. Germania intenționează să diferențieze și mai mult subvențiile începând cu 2027: subvenția eligibilă pentru pompele de căldură fabricate în afara UE va fi semnificativ mai mică decât cea pentru produsele europene. Pentru o gospodărie privată, această diferență s-ar putea ridica la câteva mii de euro. Acest lucru transformă originea dintr-un criteriu abstract de politică industrială într-un factor competitiv tangibil în negocierile de vânzare.
Din punct de vedere economic, astfel de reguli acționează ca un filtru de investiții. Nu cresc neapărat costul fiecărui import printr-un tarif tradițional, dar modifică prețul final efectiv al produselor subvenționate. Un producător chinez poate reacționa la acest lucru în trei moduri: poate accepta o bază de clienți eligibili mai mică, își poate construi propria fabrică în Europa sau poate achiziționa sau investi într-un producător european. A treia opțiune este adesea cea mai rapidă, deoarece, pe lângă producție, deblochează și expertiză tehnică, cunoștințe de piață și capacități de service.
Capitala chineză urmează promoția
Rapoartele din industrie indică faptul că cel puțin trei companii chineze doresc să acceseze fabrici de pompe de căldură din UE. Sunt în curs de desfășurare discuții privind preluări complete, participații majoritare sau minoritare, colaborări cu producători europeni și achiziționarea de instalații existente din alte industrii. Acest interes este de înțeles: companiile care își stabilesc o bază de producție europeană înainte ca regulile de origine mai stricte să intre în vigoare își pot adapta lanțurile de aprovizionare și produsele în timp util.
Nu este vorba doar despre ocolirea obstacolelor financiare. Producția locală scurtează timpii de livrare, reduce costurile de depozitare și transport, facilitează adaptarea la reglementările naționale și crește credibilitatea în rândul instalatorilor. Spre deosebire de electronicele de larg consum standardizate, pompele de căldură sunt rareori vândute exclusiv pe baza celui mai mic preț. Planificarea, dimensionarea, integrarea hidraulică, punerea în funcțiune, întreținerea și furnizarea de piese de schimb determină succesul economic. Prin urmare, o unitate de producție europeană poate avea o valoare strategică care se extinde mult dincolo de simpla asamblare.
Midea oferă un exemplu convingător. În 2016, conglomeratul chinez a achiziționat o participație majoritară la Clivet, specialist italian în controlul climei și pompe de căldură, și a transformat fabrica din Feltre într-un centru european de producție și dezvoltare. În septembrie 2026, Clivet a pus în funcțiune o nouă fabrică acolo, cu o suprafață de aproximativ 14.000 de metri pătrați. Această investiție de 24 de milioane de euro a dublat capacitatea anumitor linii de produse comerciale; la capacitate maximă, se așteaptă ca fabrica să producă aproximativ 8.800 de unități pe an. Acest model demonstrează că proprietatea chineză și producția europeană nu se exclud reciproc.
În plus, Haier și Midea au încercat să achiziționeze furnizorul italian de tehnologie de încălzire Riello de la corporația americană Carrier. Guvernul italian a blocat o vânzare către cumpărători chinezi folosindu-și drepturile speciale de intervenție pentru companii strategice. În cele din urmă, Riello a fost vândută producătorului italian Ariston. Acest caz ilustrează faptul că libertatea de investiții și interesele de securitate se vor confrunta din ce în ce mai mult în viitor. Nu fiecare tranzacție va fi acceptabilă din punct de vedere politic, chiar dacă pare solidă din punct de vedere economic.
Puterea Europei se termină la poarta fabricii
La prima vedere, Europa se află într-o poziție confortabilă. Aproximativ 70% din pompele de căldură instalate în Europa sunt, de asemenea, asamblate în Europa. Industria are aproximativ 300 de unități de producție pentru unități și componente și, conform estimărilor, asigură aproximativ 433.000 de locuri de muncă directe și indirecte. Companiile europene se numără printre liderii tehnologici în sisteme sofisticate pe bază de apă, pompe de căldură industriale mari și integrare în rețele de încălzire centralizată.
Aceste cifre, însă, maschează o dependență mai profundă. Asamblarea finală nu este același lucru cu suveranitatea industrială. În funcție de designul lor, componentele reprezintă aproximativ 60 până la 85% din costurile de producție. Compresoarele, care comprimă agentul frigorific într-o buclă închisă și formează astfel inima tehnică a sistemului, sunt deosebit de importante. China deține aproximativ 90% din capacitatea mondială pentru anumite compresoare rotative și deține, de asemenea, poziții puternice în domeniul valvelor cu patru căi, al agenților frigorigeni, al electronicii de putere și al elementelor de pământuri rare.
Capacitatea globală de producție a pompelor de căldură a fost de aproximativ 145 de gigawați pe an în 2024. China a reprezentat aproximativ 35% din această valoare, Statele Unite aproximativ 25%, iar Uniunea Europeană aproximativ 20%. Deși producția de unități finite este distribuită mai mult la nivel regional decât cea de module solare sau celule de baterii, dependența este mai profundă în lanțul de aprovizionare. Un sistem european poate fi asamblat oficial în UE, dar poate conține totuși componente cheie din China.
Acest lucru creează o dilemă pentru regulile de origine. Dacă sunt definite prea superficial, este suficientă asamblarea finală limitată în Europa, în timp ce cercetarea, producția de componente, proprietatea intelectuală și o mare parte din marja de profit rămân în afara UE. Dacă sunt definite prea strict, costurile și blocajele de aprovizionare vor crește pe termen scurt, deoarece alternativele europene nu sunt disponibile în cantități suficiente pentru anumite componente. Prin urmare, o politică industrială credibilă trebuie să facă distincția între simpla asamblare cu șurubelnițe și cerințele nerealiste de autosuficiență.
Avantajul de preț este structural
Producătorii chinezi beneficiază de mai mult decât salarii mai mici. Avantajul lor constă în volume mari de producție, automatizare ridicată, rețele de aprovizionare strâns integrate, finanțare favorabilă și proximitatea industrială față de producția globală de aer condiționat. Multe componente ale unei pompe de căldură aer-apă sunt derivate din tehnologii similare care sunt deja fabricate în cantități enorme în China. Acest lucru reduce prețurile de achiziție, timpii de dezvoltare și costurile de investiție per unitate.
Se estimează că asamblarea finală a unei pompe de căldură în Europa costă aproximativ de două ori mai mult decât în China. Pentru sistemele aer-apă, dezavantajul general al costurilor de fabricație în Europa, comparativ cu China, poate ajunge la aproximativ 60%. Astfel de diferențe nu pot fi compensate doar prin subvenții. Ele reflectă structura unor întregi ecosisteme industriale: fabricarea de scule, electronica, motoarele, compresoarele, schimbătoarele de căldură, logistica și finanțarea sunt toate interconectate.
Prin urmare, producătorii europeni trebuie să evite să fie forțați să intre într-o concurență bazată exclusiv pe prețuri, cu dispozitive standardizate. Avantajul lor constă în eficiența ridicată la temperaturi exterioare scăzute, sisteme silențioase, construcție durabilă, agent frigorific natural, temperaturi ridicate pe tur, comenzi inteligente și service fiabil. Cu toate acestea, această diferențiere funcționează numai dacă clienții recunosc valoarea adăugată, iar instalatorii o pot comunica eficient. De îndată ce subvențiile publice recompensează aproape exclusiv prețul de achiziție, acestea consolidează, în mod neintenționat, furnizorii cu cele mai mici costuri de fabricație.
În același timp, dezavantajul costurilor Europei nu ar trebui romantizat. Producția scumpă nu este un semn de calitate. Producătorii chinezi își îmbunătățesc rapid tehnologia, investesc masiv în cercetare și utilizează inteligența artificială pentru dezvoltare, controlul producției și întreținere. Cei din Europa care se bazează pe reglementări fără a îmbunătăți productivitatea, standardizarea și scalabilitatea nu fac decât să câștige timp. Protejarea permanentă a structurilor ineficiente ar împovăra consumatorii și ar încetini tranziția energetică.
Nou: Brevet din SUA – instalați parcuri solare cu până la 30% mai ieftin și cu 40% mai rapid și mai ușor – cu videoclipuri explicative!

Nou: Brevet din SUA – Instalați parcuri solare cu până la 30% mai ieftin și cu 40% mai rapid și mai ușor – cu videoclipuri explicative! - Imagine: Xpert.Digital
Nucleul acestui progres tehnologic constă în îndepărtarea deliberată de montarea convențională cu cleme, care a fost standardul timp de decenii. Noul sistem de montare, mai eficient din punct de vedere al timpului și al costurilor, abordează acest aspect cu un concept fundamental diferit și mai inteligent. În loc să se fixeze modulele în puncte specifice, acestea sunt introduse într-o șină de susținere continuă, de formă specială, și fixate în siguranță. Acest design asigură că toate forțele - fie că sunt sarcini statice din zăpadă, fie sarcini dinamice din vânt - sunt distribuite uniform pe întreaga lungime a cadrului modulului.
Mai multe informații aici:
Investițiile chinezești pe piața pompelor de căldură din Europa: oportunități și riscuri
Achizițiile pot consolida industria europeană
Investițiile străine directe pot aduce avantaje semnificative. Un investitor chinez poate furniza capital pentru noi linii de producție, poate reduce costurile de achiziție, poate deschide piețele internaționale de vânzări și poate integra o unitate europeană într-o rețea globală de producție. Se pot asigura locurile de muncă existente, se pot crea poziții suplimentare și se pot accelera proiectele de cercetare. În special pentru producătorii europeni de dimensiuni medii care se confruntă cu costuri de finanțare ridicate și cu fluctuații ale cererii, un partener solid din punct de vedere financiar poate permite scalarea necesară.
Producția locală generează, de asemenea, efecte de propagare. Furnizorii primesc comenzi, angajații dobândesc noi competențe, universitățile regionale cooperează cu centrele de dezvoltare, iar logistica devine mai ferm înrădăcinată în Europa. Atunci când o companie dezvoltă și produce pentru piața europeană, trebuie să țină cont de standardele locale, de clădiri și de nevoile clienților. Acest lucru poate duce la un transfer tehnologic real în ambele direcții.
Exemplul Clivet arată cum o achiziție poate duce la investiții și la extinderea amplasamentului. Prin urmare, o respingere generalizată a capitalului chinez ar fi o miopie din punct de vedere economic. Europa are nevoie de investiții pentru a-și atinge obiectivele climatice și nu orice implicare străină duce la pierderea controlului sau la relocare. Companiile japoneze și sud-coreene produc de mult timp în Europa și sunt o parte acceptată a bazei industriale.
Condițiile sunt cruciale. O contribuție pozitivă apare atunci când cercetarea, responsabilitatea pentru produs, angajarea unor persoane calificate și relațiile cu furnizorii cheie se dezvoltă în Europa. Un model care păstrează un nume de marcă european, dar reduce fabrica la un asamblaj minim de componente importate este mai puțin convingător. Prin urmare, evaluarea economică nu trebuie să se limiteze la numărul de dispozitive asamblate. Trebuie să ia în considerare unde se află brevetele, software-ul, puterea de cumpărare, datele, deciziile manageriale și profiturile.
Pierderea controlului nu este un risc abstract
Achizițiile pot deveni problematice dacă elimină definitiv cunoștințele critice, canalele de piață și deciziile strategice de sub controlul european. Companiile cu propria tehnologie de compresoare, electronică de putere, software de control sau o rețea puternică de instalatori sunt deosebit de vulnerabile. Dacă un astfel de furnizor este integrat într-o corporație non-europeană, noua companie-mamă poate alinia prioritățile de cercetare, achizițiile și investițiile cu interesele sale globale.
Accesul la datele operaționale câștigă, de asemenea, importanță. Pompele de căldură moderne sunt dispozitive conectate în rețea. Acestea înregistrează temperaturi, consum, timpi de funcționare și uneori informații despre clădiri și comportamentul utilizatorilor. În rețelele inteligente, milioane de sisteme pot fi controlate ca sarcini flexibile. Acest lucru crește importanța securității cibernetice, a stocării datelor, a actualizărilor de software și a responsabilității clare pentru vulnerabilitățile de securitate. În acest context, originea carcasei metalice este mai puțin importantă decât controlul asupra platformei cloud, firmware-ului și interfețelor.
Un alt factor de risc este posibilitatea subvenționării încrucișate. O corporație globală poate oferi temporar prețuri foarte mici în Europa pentru a câștiga cotă de piață și canale de distribuție. Dacă acest lucru pune sub presiune concurenții locali, structura pieței se poate restrânge pe termen lung. Dacă numărul producătorilor europeni independenți scade, Europa pierde nu numai capacitatea de producție, ci și puterea de negociere și diversitatea tehnologică.
Totuși, aceasta nu înseamnă că fiecare achiziție chineză ar trebui interzisă. O interdicție generală ar putea descuraja investițiile, ar putea provoca contramăsuri și ar putea izola companiile europene de lanțuri de aprovizionare importante. O abordare mai sensibilă este o evaluare diferențiată bazată pe criterii clare: importanța tehnologică, accesul la date, poziția pe piață, influența potențială a statului, impactul asupra concurenței, angajamentele de localizare și înlocuibilitatea companiei în Europa.
Subvențiile pot fi foarte costisitoare pentru consumatori
Criteriile de origine ale politicii industriale au un preț. Dacă produsele mai ieftine primesc mai puține fonduri, gospodăriile trebuie fie să contribuie mai mult ele însele, fie guvernul trebuie să ofere mai mulți bani. Acest lucru poate încetini adoptarea pompelor de căldură, în special în rândul proprietarilor de locuințe cu venituri mici și în clădirile nerenovate cu costuri ridicate de conversie. O protecție excesivă pentru producători ar contrazice atunci obiectivul politicii climatice de a înlocui sistemele de încălzire pe bază de combustibili fosili cât mai repede posibil.
Costul total al unei pompe de căldură nu este reprezentat doar de unitatea în sine. Planificarea, instalarea, echilibrarea hidraulică, lucrările electrice și, eventual, noile radiatoare și conexiunea la rețea reprezintă o parte semnificativă a investiției. Pe multe piețe, blocajul îl reprezintă mai adesea meseriașii calificați decât producătorii. Prin urmare, un program de subvenționare care se concentrează prea mult pe achiziționarea unității poate trece cu vederea problema costului real.
În același timp, cel mai mic preț de achiziție nu este neapărat cea mai bună opțiune pentru economie în ansamblu. Un dispozitiv cu o disponibilitate redusă a pieselor de schimb, o durată de viață scurtă sau o eficiență insuficientă va duce în cele din urmă la costuri mai mari. Dacă finanțarea europeană leagă criteriile de calitate, reparabilitate, eficiență și siguranță de cerințele de origine, aceasta poate orienta piața către sisteme mai durabile. Pentru ca acest lucru să se întâmple, criteriile trebuie să fie măsurabile, transparente și neutre din punct de vedere tehnologic.
Principala provocare este de a evita opunerea politicii climatice cu politica industrială. Subvențiile ar trebui să stabilizeze vânzările fără a finanța dependențele pe termen lung. Un model gradual ar fi mai potrivit decât o excludere bruscă: cota necesară de valoare adăugată europeană ar putea crește pas cu pas, în timp ce dispozitivele deosebit de eficiente, reparabile și conectate la rețea ar beneficia de avantaje suplimentare. Producătorii ar câștiga certitudine în planificare, iar consumatorii nu s-ar confrunta brusc cu creșteri bruște ale prețurilor.
Proprietatea și originea sunt două probleme diferite
Un dispozitiv fabricat în Europa poate aparține unei corporații chineze. În schimb, o marcă europeană își poate procura o mare parte din componente din China. Prin urmare, simpla distincție între pompele de căldură europene și cele chinezești este insuficientă. O evaluare semnificativă necesită luarea în considerare a cel puțin patru factori: locația asamblării finale, originea componentelor cheie, controlul asupra tehnologiei și datelor și locația beneficiarului real.
Aceste niveluri pot necesita răspunsuri politice diferite. Pentru ocuparea forței de muncă și crearea de valoare regională, locația producției este importantă. Pentru securitatea aprovizionării, originea componentelor critice contează. Capacitatea de inovare depinde de cercetare, brevete și echipe de dezvoltare calificate. Pentru controlul strategic, proprietatea, drepturile de vot și accesul la date sunt relevante. O singură etichetă de origine nu poate reflecta pe deplin aceste diferențe.
Prin urmare, UE ar trebui să evite echivalarea originii formale cu suveranitatea industrială. Dacă o corporație doar asamblează module importate în Europa, aceasta poate îndeplini o cerință minimă fără a-și reduce semnificativ dependența. În schimb, o companie controlată de străini, cu cercetare europeană, producție locală de componente și angajamente pe termen lung la fața locului, poate aduce o contribuție mai mare decât un proprietar de marcă europeană cu o producție în mare parte externalizată.
Prin urmare, o politică industrială modernă trebuie să se bazeze pe valoarea adăugată. Ar trebui să înregistreze cu precizie ce proporție de materiale, componente, software, cercetare și producție provin din Europa. Deși acest lucru crește sarcina administrativă, previne localizarea simbolică. Pașapoartele digitale ale produselor și datele auditabile ale lanțului de aprovizionare ar putea ajuta la demonstrarea mai fiabilă a originii și sustenabilității.
Adevăratul blocaj este în sala motoarelor
Dezbaterea politică se concentrează adesea pe pompele de căldură finite și pe mărcile vizibile. Cu toate acestea, unele componente aparent nesemnificative sunt strategic mai importante. Compresorul determină în mod semnificativ eficiența, nivelul de zgomot, durata de viață și intervalul de funcționare. Electronica de putere reglează viteza și permite o ajustare flexibilă la cererea de încălzire. Valvele controlează debitul de agent frigorific, senzorii furnizează date de funcționare, iar software-ul optimizează întregul sistem.
Prin urmare, Europa nu ar trebui să își investească finanțarea limitată exclusiv în asamblarea finală suplimentară. Există deja o capacitate considerabilă în acest sector, care a fost parțial subutilizată în timpul recesiunii pieței. O nouă cursă a subvențiilor pentru fabricile de asamblare ar putea crea o supracapacitate, menținând în același timp dependența de compresoare și electronice. O abordare mai eficientă a politicii industriale ar fi dezvoltarea specifică a producției de componente critice, combinată cu cercetarea agenților frigorifici naturali, a sistemelor silențioase și a temperaturilor ridicate de alimentare.
Acest lucru necesită extindere. O mică fabrică europeană de compresoare poate concura la preț cu producția asiatică la scară largă. Garanțiile de achiziție, standardele comune, contractele de achiziții pe termen lung și alianțele europene de producție ar putea reuni cererea necesară. În același timp, Europa ar trebui să extindă parteneriatele cu Japonia, Coreea de Sud și alte țări puternice din punct de vedere tehnologic pentru a evita pur și simplu transferul dependenței sale de China către un singur furnizor nou.
Reciclarea și economia circulară fac, de asemenea, parte din reziliență. Pompele de căldură necesită cupru, aluminiu, electronice și uneori elemente din pământuri rare. Recuperarea europeană a acestor materiale reduce dependența de importuri și poate stabiliza costurile pe termen lung. Proiectele reparabile, interfețele standardizate și remanufacturarea componentelor ar crea, de asemenea, un sector de servicii industriale.
Instalatorul stabilește cota de piață
Chiar și cea mai bună strategie de fabricație va eșua fără specialiști calificați. Pompele de căldură trebuie dimensionate, instalate și reglate corect. Erorile de planificare sau de hidraulică duc la un consum ridicat de energie, zgomot și clienți nemulțumiți. Prin urmare, producătorii cu o rețea performantă de instalatori au un avantaj competitiv care nu poate fi ușor copiat.
Pentru corporațiile chineze, achizițiile europene sunt atractive și din acest motiv. Nu este vorba doar de achiziționarea de utilaje și clădiri, ci și de relații cu angrosiști, planificatori, furnizori de energie și meseriași. Un brand local cunoscut reduce, de asemenea, riscul perceput pentru client. Într-o piață care necesită o consultare extinsă, acest avantaj al încrederii poate fi mai important decât o diferență moderată de preț.
La rândul lor, producătorii europeni ar trebui să extindă serviciile și asistența digitală ca un bastion strategic. Proiectarea automatizată, punerea în funcțiune de la distanță, mentenanța predictivă și logistica rapidă a pieselor de schimb pot reduce costurile de instalare și pot crește satisfacția clienților. Creșterea productivității meseriașilor calificați va apăra cota de piață mai eficient decât apelurile politice.
Pentru factorii de decizie politică, aceasta înseamnă că programele de formare și recalificare nu trebuie tratate ca pe o problemă secundară. Industria anticipează o cerere suplimentară foarte mare de ingineri, tehnicieni și instalatori în următorii ani. Fără aceste resurse, cererea va rămâne limitată în ciuda subvențiilor, fabricile vor rămâne subutilizate, iar extinderea nu va reuși să își atingă impactul scontat asupra politicii energetice.
Europa are nevoie de porți deschise, cu puncte de control al securității
O strategie viabilă trebuie să combine deschiderea și controlul. Europa nu ar trebui să respingă categoric investițiile chineze, dar nici nu ar trebui să celebreze automat fiecare proiect local de asamblare ca un succes. Sunt de dorit investiții care creează capacitate suplimentară pentru componentele critice, ancorează cercetarea în Europa, creează locuri de muncă și îndeplinesc standarde de siguranță verificabile.
În cazul achizițiilor de companii cu importanță strategică, autoritățile ar trebui să poată solicita angajamente obligatorii. Acestea includ investiții minime, conservarea instalațiilor de cercetare, protejarea datelor sensibile, obligații de aprovizionare pe termen lung și reguli clare pentru relocarea viitoare. Astfel de condiții trebuie să fie verificabile și legate de sancțiuni. Promisiunile neobligatorii sunt insuficiente atunci când vine vorba de capacități industriale care sunt dificil de reconstruit după o închidere.
În același timp, Europa are nevoie de procese de autorizare mai rapide, prețuri competitive la energie și opțiuni de finanțare mai bune pentru propriii producători. Cerințele de origine nu elimină singure dezavantajele structurale. Dacă o fabrică din Europa se confruntă cu costuri permanent mai mari legate de energie electrică, construcție, capital și reglementări, producția sa va fi competitivă doar într-o măsură limitată, chiar și cu subvenții. Prin urmare, politica industrială trebuie să ia în considerare întreaga bază de costuri.
Politica în domeniul concurenței rămâne importantă. Fuziunile nu trebuie să ducă la o structură de piață în care câteva corporații globale controlează prețurile, platformele de date și aprovizionarea cu piese de schimb. Interfețele tehnice deschise, portabilitatea datelor și accesul la informațiile privind reparațiile pot limita dependența de producătorii individuali. Acest lucru nu numai că va face piața mai sigură, dar va fi și mai propice inovării.
Trei posibile căi de dezvoltare
În primul scenariu, localizarea productivă are succes. Companiile chineze investesc în fabrici, cercetări și furnizori europeni. Producătorii europeni își cresc simultan productivitatea și specializarea. Subvențiile stabilizează cererea, în timp ce regulile de origine clare încurajează dezvoltarea producției locale de componente. Consumatorii beneficiază de o concurență sporită, lanțuri de aprovizionare mai scurte și produse adaptate tehnologic. Acest scenariu combină protecția climei cu reînnoirea industrială.
În al doilea scenariu, are loc o europenizare superficială. Mulți producători își mută doar asamblarea finală în UE, în timp ce compresoarele, electronica, software-ul și componentele esențiale continuă să provină din China. Criteriile formale de finanțare sunt îndeplinite, dar dependența strategică rămâne. Mărcile europene își pierd treptat independența, iar o parte tot mai mare din profituri curge către sediile corporative din afara Europei. Factorii de decizie politică ar putea apoi plăti subvenții mari fără a obține nicio suveranitate reală.
În cel de-al treilea scenariu, protecționismul escaladează. Europa înăsprește brusc regulile de origine, iar China răspunde cu restricții comerciale sau îngreunează accesul la componente și materii prime. Prețurile aparatelor electrocasnice cresc, investițiile sunt amânate, iar extinderea producției de pompe de căldură încetinește. Producătorii europeni beneficiază de protecție pe termen scurt, dar suferă din cauza produselor intermediare mai scumpe și ar putea pierde accesul la piața chineză. Acest scenariu ar fi la fel de dăunător pentru climă, consumatori și industrie.
O combinație a primelor două căi este cea mai probabilă. Companiile chineze vor stabili capacități reale de producție în Europa, valorificându-și simultan avantajele globale în materie de costuri prin componente importate. Sarcina politică a Europei este de a crește treptat ponderea locală fără a perturba lanțurile de aprovizionare. Succesul nu poate fi măsurat printr-o singură deschidere de fabrică, ci mai degrabă prin dezvoltarea unui ecosistem independent de inovare și aprovizionare de-a lungul anilor.
Tranziția energetică devine o chestiune de proprietate
Căutarea de către producătorii chinezi a unor ținte de achiziții europene nu este un efect secundar surprinzător, ci o reacție logică la noua arhitectură de finanțare. Atunci când banii publici sunt mai puternic legați de originea europeană, capitalul internațional se mută acolo unde poate fi produsă acea origine. UE a creat astfel o pârghie puternică, dar trebuie să definească cu precizie rezultatul dorit.
Dacă scopul este pur și simplu de a asambla mai multe dispozitive în Europa, investițiile chineze pot atinge rapid acest obiectiv. Cu toate acestea, dacă obiectivul este suveranitatea tehnologică, acest lucru este insuficient. Compresoarele, electronica de putere, software-ul, cercetarea și controlul datelor trebuie atunci să beneficieze de o atenție sporită. Amplasarea unei linii de asamblare este vizibilă, dar puterea strategică se află adesea în părțile mai puțin vizibile ale lanțului valoric.
Cel mai bun răspuns al Europei nu este nici izolaționismul, nici naivitatea. Continentul ar trebui să primească cu brațele deschise capitalul chinezesc acolo unde acesta creează substanță industrială suplimentară și să stabilească limite acolo unde tehnologiile, datele sau structurile pieței critice sunt în pericol. În același timp, companiile europene trebuie să devină mai productive, să realizeze serii de producție mai mari și să își extindă constant avantajele în materie de calitate, integrare a sistemelor și servicii.
Pompa de căldură singură nu va determina viitorul climatic al Europei. Cu toate acestea, va servi drept caz de testare pentru a vedea dacă UE a învățat din experiențele sale cu industria solară, bateriile și platformele digitale. Dacă se realizează o combinație inteligentă de concurență deschisă, creare de valoare locală și control strategic, implicarea Chinei poate completa baza industrială a Europei. Dacă, totuși, se implementează doar etichete de origine formale și subvenții pe termen scurt, următoarea tehnologie cheie riscă să fie fabricată în fabrici europene, dar să nu mai fie sub control european.
Partenerul dumneavoastră pentru dezvoltarea afacerilor în domeniile fotovoltaice și construcțiilor
De la fotovoltaice industriale pe acoperișuri la parcuri solare și parcări solare mai mari
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici [email protected]:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.




