„Just-in-eventual” în loc de „just-in-time”: De ce lumea are nevoie brusc de depozite gigantice – Imagine creativă pe această temă, cu inteligență artificială: Xpert.Digital
Sistemul de operare al economiei globale: Cum ne asigură mega-depozitele din fundal aprovizionarea
Energia bate locația: Uitați de locație – De ce conexiunea la electricitate determină acum viitorul imobiliarelor
Extinderea globală a centrelor logistice trece printr-o transformare radicală. Multă vreme, depozitele au fost considerate simple structuri din beton, în mare parte neobservate, pentru depozitarea mărfurilor. Însă, impulsionate de creșterea nestăvilită a comerțului electronic, de incertitudinile geopolitice și de îndepărtarea de principiul pur „just-in-time”, acestea evoluează din ce în ce mai mult în centre cibernetice fizice extrem de complexe. Au devenit sistemul de operare fizic al economiei globale.
Oricine vede piața actuală doar ca o continuare a boom-ului construcțiilor determinat de pandemie se înșală amarnic. Piața se divizează: în timp ce milioane de metri pătrați de spații nepotrivite pot fi vacante la nivel mondial, există o lipsă acută de proprietăți premium, pregătite pentru viitor. Noul blocaj nu mai este betonul, ci disponibilitatea energiei electrice, a tehnologiei de automatizare, a rețelelor digitale și a forței de muncă calificate. Următoarea analiză demonstrează modul în care această nouă geografie a ofertei remodelează complet puterea, creșterea și dependențele - și de ce, atunci când se investește în infrastructură logistică modernă, adaptabilitatea va determina succesul sau pierderile de miliarde în viitor.
Noua geografie a aprovizionării: Cum centrele logistice reorganizează puterea, creșterea și dependența
Extinderea globală a centrelor logistice este mai mult decât un simplu boom imobiliar. Este consecința spațială a unei economii globale care devine simultan mai rapidă, mai digitală, mai predispusă la perturbări și mai preocupată de securitate. Depozitele, centrele de distribuție, instalațiile de depozitare la rece și centrele regionale de distribuție preiau funcții care anterior erau considerate separat: acestea amortizează întreruperile de aprovizionare, permit timpi de livrare scurți, mențin liniile de producție în funcțiune, integrează retururile și servesc din ce în ce mai mult ca interfețe fizice pentru modele de afaceri bazate pe date. Acest lucru le schimbă rolul economic. Imobiliarele logistice nu mai sunt doar învelișul care înconjoară stocurile, ci un activ productiv a cărui locație, alimentare cu energie, echipament tehnic și capacitate de extindere determină eficiența întregilor lanțuri de aprovizionare.
Afirmația provocatoare conform căreia lumea nu va avea niciodată suficient spațiu de depozitare este adevărată doar dacă „suficient” nu este înțeles ca suma abstractă a tuturor metrilor pătrați. La nivel global, poate exista cu siguranță prea mult spațiu nepotrivit, în timp ce se confruntă simultan cu o lipsă acută de facilități moderne, bine conectate și alimentate corespunzător. Blocajul crucial nu este betonul în sine, ci spațiul funcțional în locația potrivită. Un depozit cu tavan jos, fără o podea portantă, o conexiune electrică de înaltă performanță, un spațiu de manevră suficient și permise pentru operare intensivă, are o utilitate limitată pentru o rețea de livrare automată a comenzilor. În schimb, o clădire excelentă din punct de vedere tehnic poate eșua din punct de vedere economic într-o regiune lipsită de forță de muncă, conexiuni de transport sau o cerere fiabilă.
Cifrele extrem de variate privind dimensiunea pieței globale demonstrează deja cât de precaut ar trebui interpretate cifrele generalizate. În funcție de faptul dacă studiile iau în considerare valoarea portofoliului imobiliar, tranzacțiile anuale, veniturile din chirii, dezvoltările de proiecte sau serviciile legate de logistică, estimările pentru mijlocul anilor 2020 variază de la puțin peste 100 de miliarde la peste un trilion de dolari americani. Unele studii de piață citează aproximativ 114 miliarde de dolari americani pentru 2026, în timp ce altele proiectează cifre de până la 1,8 trilioane de dolari americani pentru 2025. Aceste cifre nu sunt direct comparabile din cauza definițiilor diferite. Prin urmare, indicatori precum ocuparea, ratele de neocupare, volumul construcțiilor noi, tendințele chiriilor, ratele de pre-închiriere, disponibilitatea energiei electrice și calitatea portofoliului existent sunt mai fiabili decât un total global spectaculos.
Prin urmare, perspectiva clară este următoarea: Nevoia structurală de infrastructură logistică de înaltă performanță rămâne ridicată, dar boom-ul devine mai selectiv. Următoarea fază de creștere nu va recompensa fiecare dezvoltator, locație sau investitor. Va favoriza facilitățile care rezolvă simultan mai multe blocaje: apropierea de piețele de vânzare și de producție, flexibilitatea în fața fluxurilor fluctuante de mărfuri, capacitatea de automatizare, aprovizionarea sigură cu energie, compatibilitatea climatică și acceptarea socială. Aceasta este exact diferența dintre o tendință a infrastructurii sustenabile și un boom speculativ al construcțiilor.
După euforie, începe procesul de selecție
Anii 2020-2022 au fost caracterizați de o cerere excepțională de spații industriale și logistice. Comercianții cu amănuntul, producătorii și furnizorii de servicii logistice au încercat să gestioneze simultan creșterea explozivă a comerțului cu amănuntul online, blocajele de aprovizionare și nivelurile neobișnuit de ridicate ale stocurilor. Dezvoltatorii au răspuns cu o extindere semnificativă a proiectelor speculative. Pe măsură ce consumul, ratele dobânzilor și lanțurile de aprovizionare s-au normalizat, numeroase proiecte de construcții noi s-au confruntat cu o cerere mai prudentă din partea chiriașilor, deși cu un decalaj de timp. Rezultatul a fost o creștere a ratelor de neocupare și o încetinire a creșterii chiriilor pe multe piețe. Această evoluție nu a contrazis tendința logistică pe termen lung, ci a reprezentat mai degrabă o corecție ciclică după o perioadă de supraîncălzire fără precedent istoric.
În 2026, o nouă fază se conturează pe subpiețele cheie. În Statele Unite, rata locurilor de muncă vacante în domeniul industrial a scăzut în al doilea trimestru pentru prima dată din al doilea trimestru al anului 2022, în timp ce activitatea de închiriere a crescut, iar cererea s-a extins dincolo de furnizorii tradiționali de logistică terți. În același timp, aproximativ 252 de milioane de metri pătrați erau în construcție; astfel, volumul de construcții noi a fost semnificativ sub nivelurile înregistrate în perioada de boom, deși începuturile de construcții au crescut recent oarecum. Alți observatori ai pieței, folosind definiții diferite, au ajuns la cifre între 6,9 și 7,3% pentru rata națională exactă de neocupare, dar au confirmat același punct de cotitură: pentru prima dată din 2022, cererea a depășit oferta nou finalizată în al doilea trimestru.
Un mecanism similar este evident la nivel global. Chiriile pentru spații logistice în 2026 erau încă, în medie, cu aproximativ 36% mai mari decât în 2020, chiar dacă creșterea chiriilor a încetinit considerabil în 2025. Cushman & Wakefield se așteaptă ca ponderea piețelor studiate cu condiții favorabile chiriașilor să scadă de la 52% în 2026 la 33% în 2029, dacă activitatea de construcții rămâne limitată și ratele de neocupare scad din nou. Acest lucru nu garantează creșteri generalizate ale chiriilor. Mai degrabă, sugerează că puterea de negociere pe multe piețe ar putea reveni treptat proprietarilor de proprietăți bine poziționate.
Redresarea Europei este mai moderată. CBRE prognozează o creștere de doar 1,8% pentru chiriile logistice de primă clasă din Europa în 2026 și vede oportunități peste medie în principal în Peninsula Iberică, în Dublin și pe anumite piețe din Europa Centrală și de Est. Germania ilustrează apariția simultană a stabilizării și a restricțiilor. În primul trimestru al anului 2026, au fost tranzacționate aproximativ 1,3 milioane de metri pătrați, cu două procente mai puțin decât în aceeași perioadă a anului precedent, în timp ce volumul tranzacțiilor pentru proprietăți industriale și logistice a crescut cu 16%, ajungând la 1,4 miliarde de euro. Prin urmare, investitorii se întorc mai repede decât crește cererea utilizatorilor. Aceasta ar putea fi o premergătoare utilă redresării economice, dar prezintă și riscul ca prețurile capitalului să depășească fundamentele operaționale.
Adevărata divizare a pieței nu este doar între țări, ci și între clasele de clădiri. Utilizatorii solicită din ce în ce mai mult înălțimi mai mari ale tavanelor, podele mai nivelate, capacități portante mai mari, mai multă energie, infrastructură de încărcare și tehnologie de construcție sustenabilă. Referința tehnică actuală în multe proiecte europene este de aproximativ 12,2 metri înălțime a tavanului, aproximativ 5.000 de kilograme capacitate portantă a podelei pe metru pătrat și un punct de încărcare la 1.000 de metri pătrați; în același timp, capacitatea electrică, lumina naturală, acoperișurile solare și punctele de încărcare devin caracteristici de calitate din ce în ce mai importante. Prin urmare, piața nu produce doar mai mult spațiu, ci mai degrabă evaluează spațiile adecvate și le elimină pe cele nepotrivite. Consecința economică cheie este o diferență tot mai mare de evaluare între proprietățile premium pregătite pentru viitor și clădirile existente a căror modernizare este fie dificilă din punct de vedere tehnic, fie nu mai este fezabilă din punct de vedere economic.
Mai multă proximitate, mai mult inventar, mai mult spațiu
Comerțul electronic rămâne un factor fundamental al cerințelor de spațiu, chiar dacă ratele sale de creștere nu mai ating nivelurile excepționale înregistrate în timpul pandemiei. Comerțul cu amănuntul online necesită mai mult spațiu logistic decât magazinele tradiționale fizice, deoarece o gamă mai largă de produse trebuie să fie disponibilă din locații descentralizate, comenzile individuale trebuie preluate, ambalarea și expedierea necesită zone de procesare suplimentare, iar retururile constituie un flux separat de mărfuri. CBRE estimează că un miliard de dolari suplimentar în vânzări online necesită aproximativ 1,25 milioane de metri pătrați de spațiu de distribuție suplimentar și presupune că un lanț de aprovizionare pentru comerțul electronic are nevoie, în medie, de aproximativ trei ori mai mult spațiu logistic decât un lanț de aprovizionare clasic fizic. Această regulă generală nu este o regulă strictă, deoarece structura gamei de produse, automatizarea, rotația stocurilor și viteza de livrare afectează toate cerințele de spațiu. Cu toate acestea, ea ilustrează de ce chiar și o creștere digitală moderată poate avea consecințe semnificative asupra infrastructurii de construcție.
Și mai importantă decât cota de piață online este așteptarea disponibilității imediate. Modelele de livrare în aceeași zi și a doua zi scurtează distanța geografică dintre inventar și client. Companiile pot atinge această viteză fie prin mai multe centre regionale, o prognoză mai bună, fie prin transport mai scump. În practică, apare de obicei o combinație a acestor abordări. Un depozit centralizat rămâne rezonabil pentru articolele cu circulație lentă, în timp ce produsele solicitate frecvent sunt poziționate mai aproape de zonele metropolitane. Acest lucru duce la rețele pe mai multe niveluri de centre de import, centre naționale de distribuție, centre regionale de îndeplinire a comenzilor și baze de livrare urbane. Cerințele de spațiu apar nu numai din creșterea volumelor, ci și din duplicarea inventarului selectat în mai multe locații.
La aceasta se adaugă trecerea strategică de la simplificarea maximă a stocurilor. Companiile au învățat că un lanț de aprovizionare optimizat exclusiv pentru stocuri minime și surse unice de aprovizionare poate duce la costuri indirecte ridicate în cazul unor conflicte geopolitice, închideri de porturi, condiții meteorologice extreme sau penurii de componente critice. Prin urmare, noul standard nu reprezintă o trecere completă de la soluția just-in-time la soluția just-in-case nediscriminatorie. Mai degrabă, apar modele hibride: bunurile standard previzibile continuă să fie gestionate eficient, în timp ce componentele critice sunt asigurate prin stocuri de siguranță, furnizori alternativi sau rezerve regionale. O analiză a dovezilor britanice arată că 77% dintre companiile chestionate utilizează stocuri de siguranță în paralel cu structurile just-in-time. Astfel, reziliența crește capitalul de lucru blocat, dar și nevoia de rezerve fizice.
Relocarea și delocalizarea consolidează această tendință, deși într-un mod mai nuanțat decât sugerează termenii politici la modă. Producția este rareori readusă în întregime pe piețele interne scumpe. Mai des, apar rețele regionale de producție: Mexicul aprovizionează America de Nord, Europa Centrală și de Est completează locațiile din Europa de Vest, iar țările din Asia de Sud-Est preiau părți din lanțurile de aprovizionare care anterior erau puternic concentrate în China. Astfel de relocări creează noi coridoare, depozite de frontieră, parcuri de furnizori și centre de consolidare. În același timp, rutele de transport pe distanțe lungi existente nu dispar imediat. În faza de tranziție, companiile trebuie să opereze în paralel rețele vechi și noi, ceea ce crește temporar cererea de spațiu.
Această rezistență vine cu un preț. Creșterea stocurilor blochează capitalul, generează costuri de asigurare, energie și învechire și poate fi anulată dacă previziunile sunt inexacte. Descentralizarea reduce distanțele de transport pe ultimul kilometru, dar crește complexitatea și îngreunează optimizarea stocurilor. Prin urmare, nu fiecare metru pătrat suplimentar este productiv. Factorul crucial este dacă spațiul reduce pierderile așteptate din întreruperile livrărilor mai eficient decât generează în costurile de operare. Prin urmare, boom-ul logisticii moderne reprezintă și o reevaluare a redundanței: ceea ce părea ineficient în vremuri stabile poate fi o formă profitabilă de asigurare într-o lume volatilă.
Depozitul este transformat într-o fabrică ciber-fizică
Cea mai semnificativă schimbare calitativă are loc în interiorul clădirilor. Un centru de distribuție modern este o unitate de producție cibernetică-fizică unde software-ul, tehnologia benzilor transportoare, senzorii, robotica și oamenii generează un flux continuu de materiale. Producția economică nu se mai măsoară în principal în metri pătrați ocupați, ci în articole comandate pe oră, acuratețea inventarului, livrarea la timp, consumul de energie per unitate și capacitatea de a gestiona sarcinile de vârf fără a compromite calitatea. Această perspectivă transformă deciziile imobiliare. O clădire mai scumpă se poate dovedi mai rentabilă pe parcursul ciclului său de viață dacă permite un randament mai mare, scurtează rutele personalului și simplifică automatizarea.
Roboții se ocupă în principal de sarcini de transport, sortare și recuperare. Roboții mobili autonomi pot reduce distanțele de mers pe jos, pot muta containere sau rafturi către stații de preluare a comenzilor staționare și pot fi suplimentați treptat în timpul vârfurilor sezoniere. Acest lucru abordează o pierdere semnificativă de productivitate, deoarece angajații din multe depozite convenționale petrec aproximativ 50 până la 60% din timpul lor de preluare mergând pe jos. Sistemele de transfer extrem de dinamice și depozitele automate de piese mici consolidează vertical inventarul, în timp ce depozitele automate de paleți mută volume mari într-un spațiu redus. Un total de 542.000 de roboți industriali au fost instalați în întreaga lume în 2024, mai mult decât dublul numărului de acum zece ani; deși această cifră cuprinde mult mai mult decât aplicații logistice, demonstrează maturitatea industrială și scalabilitatea tehnologiei robotice subiacente.
Inteligența artificială completează sistemele mecanice cu capacități de prognoză și orchestrare. Sistemele pot recunoaște tipare de comenzi, pot planifica personalul și capacitățile roboților, pot aloca dinamic locații de depozitare, pot optimiza rutele și pot oferi avertizări timpurii cu privire la perturbările iminente. Gemenii digitali simulează modificări de aspect sau încărcări de vârf înainte ca operatorii să efectueze modificări costisitoare. Senzorii monitorizează mișcările de mărfuri, temperatura, umiditatea, vibrațiile și starea echipamentelor tehnice. Cu toate acestea, beneficiile se materializează numai dacă datele principale, interfețele și procesele sunt consecvente. Un depozit prost gestionat nu va deveni automat inteligent prin simpla adăugare a inteligenței artificiale; aceasta poate doar exacerba erorile sale.
Bariera costurilor rămâne semnificativă. Proiectele ample de automatizare din depozitele din America de Nord necesită adesea investiții de cinci până la douăzeci de milioane de dolari americani per locație, în funcție de amploarea proiectului. Acestea se adaugă la planificare, integrare software, tehnologie de rețea, instruire, întreținere și modificări ale clădirii. Furnizorii terți de logistică, în special, se confruntă cu o dilemă: se așteaptă ca sistemul tehnic să se amortizeze singur pe parcursul mai multor ani, în timp ce contractele cu clienții au adesea termene considerabil mai scurte. În plus, sistemele rigide pot pierde din valoare dacă gamele de produse, dimensiunile ambalajelor sau profilurile comenzilor se modifică. Prin urmare, soluțiile modulare, interfețele standardizate și automatizarea pe etape, care abordează mai întâi procesele cele mai stabile și mai solicitante în muncă, sunt atractive din punct de vedere economic.
Odată cu creșterea conectivității, vine și un risc operațional sporit. Dacă un subsistem manual se defectează, acesta poate fi adesea acoperit prin improvizație. Cu toate acestea, defecțiunea unui sistem central de gestionare a depozitului, a unei rețele wireless sau a unui sistem automat de transport poate paraliza întregul amplasament. Atacurile cibernetice asupra sistemelor de control al depozitului, a dispozitivelor IoT sau a sistemelor de control al accesului devin un risc real pentru lanțul de aprovizionare. Operatorii trebuie să segmenteze rețelele, să cripteze comunicațiile, să restricționeze accesul și să testeze planurile de recuperare. Prin urmare, câștigurile de productivitate ale automatizării vin doar la pachet cu cerințe mai mari privind întreținerea, calitatea datelor, securitatea cibernetică și expertiza tehnică.
Soluții Intralogistice LTW

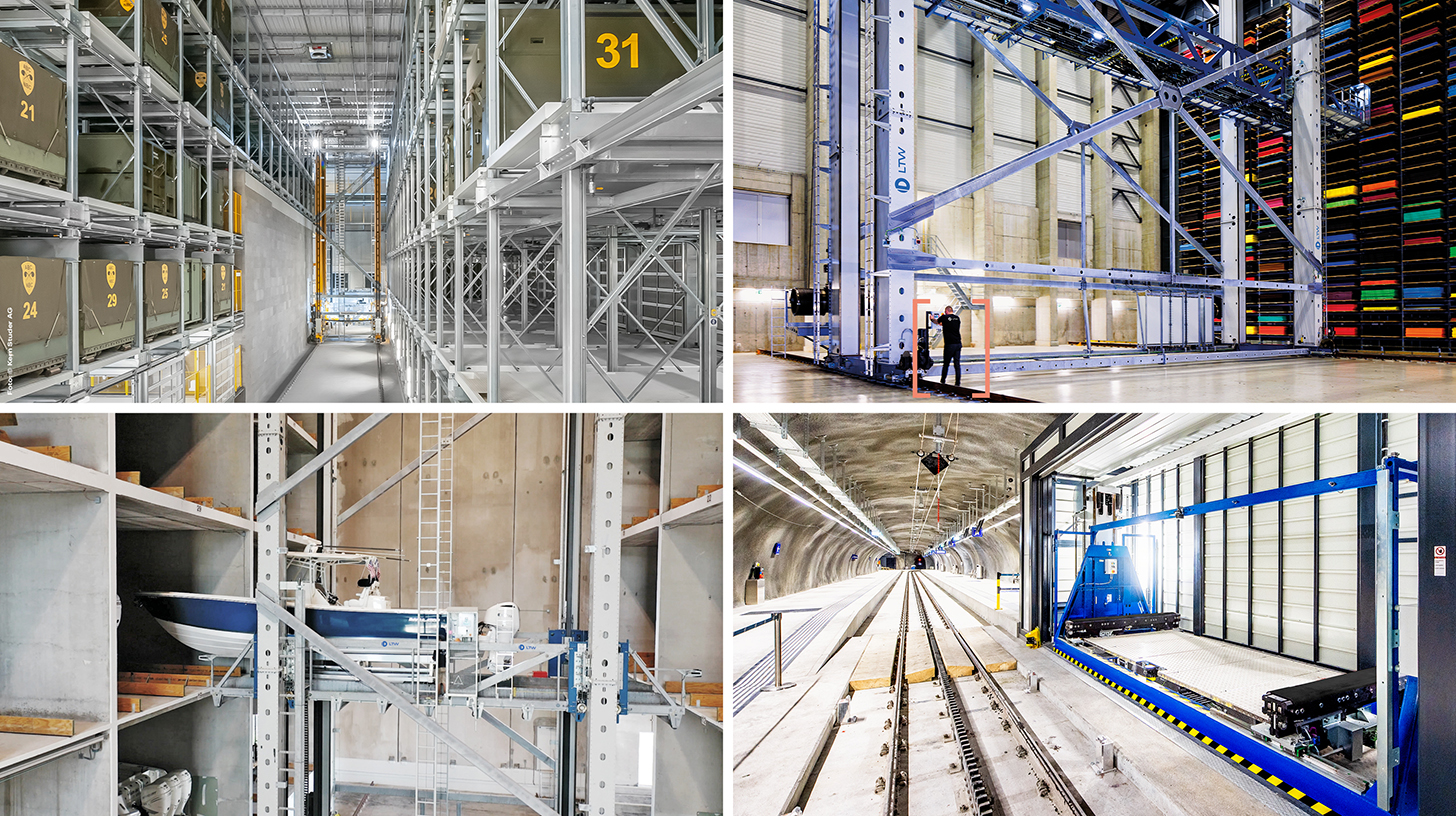
LTW Intralogistics – Ingineri ai fluxului - Imagine: LTW Intralogistics GmbH
LTW oferă clienților săi nu componente individuale, ci soluții complete integrate. Consultanță, planificare, componente mecanice și electrotehnice, tehnologie de control și automatizare, precum și software și service - totul este conectat în rețea și coordonat cu precizie.
Producția internă a componentelor cheie este deosebit de avantajoasă. Aceasta permite un control optim al calității, lanțurilor de aprovizionare și interfețelor.
LTW reprezintă fiabilitate, transparență și parteneriat colaborativ. Loialitatea și onestitatea sunt ferm ancorate în filosofia companiei – o strângere de mână încă înseamnă ceva aici.
Legat de asta:
De ce conexiunea la electricitate este dintr-o dată mai importantă decât locația proprietății
Electricitatea devine mai importantă decât locația
În teoria imobiliară tradițională, locația este factorul decisiv. Deși acest lucru rămâne fundamental valabil pentru următoarea generație de proprietăți logistice, definiția locației se extinde. Accesul la autostradă, apropierea de clienți și forța de muncă nu mai sunt suficiente. O locație necesită din ce în ce mai mult o capacitate electrică fiabilă, timpi scurți de conectare la rețea, conectivitate digitală și, acolo unde este cazul, opțiuni pentru generarea și stocarea la fața locului. JLL descrie energia fiabilă și accesibilă nu ca o problemă viitoare până în 2026, ci ca o prioritate imediată pentru proprietari și utilizatori. Conectarea la rețea devine astfel o componentă a valorii economice a unei proprietăți.
Automatizarea, răcirea, infrastructura de încărcare și procesarea datelor cresc sarcina electrică de bază. În același timp, flotele de livrare trebuie electrificate, iar sistemele de încălzire cu combustibili fosili trebuie înlocuite. O clădire poate fi completă din punct de vedere structural, dar totuși nu complet utilizabilă dacă capacitatea de conectare necesară este disponibilă abia ani mai târziu. Acest risc schimbă dezvoltarea proiectului: operatorii de rețea trebuie implicați mai devreme, rezervele de capacitate trebuie asigurate contractual, iar căile de extindere trebuie examinate încă din etapa de achiziție a terenului. Locațiile cu o alimentare existentă de mare capacitate obțin un avantaj structural, în timp ce terenurile construibile aparent ieftine, fără o soluție energetică realistă, pot deveni o capcană a costurilor.
Acest lucru este evident în special în depozitele frigorifice. Sistemele cu temperatură controlată necesită o alimentare neîntreruptă, izolație specializată, tehnologie de refrigerare de înaltă performanță și concepte complexe de siguranță. Răcirea poate reprezenta până la 70% din consumul de energie al unei astfel de clădiri. Conform cifrelor din industrie, depozitele frigorifice automate moderne costă aproximativ între 250 și 400 de dolari americani pe metru pătrat, semnificativ mai mult decât depozitele convenționale uscate, dar adesea costă chirii mai mari. Atractivitatea segmentului provine din cerințele tot mai mari ale sectorului de comerț cu amănuntul de produse alimentare, ale industriei farmaceutice și ale lanțurilor de aprovizionare sensibile la temperatură. Cu toate acestea, modelul de afaceri rămâne vulnerabil la prețurile energiei electrice, reglementările privind agenții frigorifici și defecțiunile tehnice.
În schimb, suprafețele mari de acoperiș oferă oportunitatea de a acoperi independent o parte din nevoile energetice. Energia fotovoltaică, stocarea în baterii, pompele de căldură, recuperarea căldurii și gestionarea inteligentă a sarcinii pot stabiliza costurile de operare și pot reduce presiunea asupra rețelei. Un calcul industrial aproximativ presupune o capacitate fotovoltaică de vârf de aproximativ 500 kilowați și un randament anual de aproximativ 475.000 kilowați-oră pentru un acoperiș de depozit de 5.000 de metri pătrați; cu toate acestea, viabilitatea economică reală depinde în mare măsură de capacitatea portantă, umbrire, prețurile energiei electrice, autoconsum, finanțare și conexiunea la rețea. Prin urmare, acoperișurile solare nu sunt doar un element decorativ al performanței energetice, ci pot deveni parte a unei afaceri energetice integrate.
Concurența pentru electricitate se intensifică din cauza centrelor de date, a fabricilor de semiconductori și a industriilor electrificate. Paradoxal, extinderea inteligenței artificiale generează simultan o nouă cerere logistică. Serverele, transformatoarele, tablourile de distribuție, sistemele de răcire, componentele cu fibră optică și rack-urile grele trebuie recepționate, testate, depozitate temporar, preconfigurate și livrate exact la data instalării. Zone de pregătire specializate sunt create în apropierea campusurilor mari de centre de date pentru a satisface această cerere. Deși atractivă, această cerere este uneori specifică proiectului și poate scădea după finalizarea construcției. Prin urmare, investitorii nu ar trebui să presupună că fiecare ocupare temporară în jurul unui amplasament cu inteligență artificială reprezintă o nevoie structurală permanentă.
Trei continente, trei modele de creștere
Asia-Pacific rămâne regiunea cu cea mai diversă creștere. China se mândrește cu rețele enorme de producție și comerț electronic, India își profesionalizează stocul fragmentat, Asia de Sud-Est beneficiază de diversificarea lanțurilor de aprovizionare internaționale, iar Japonia își modernizează infrastructura logistică, în ciuda creșterii lente a populației. Se preconizează că India va avea un stoc de aproximativ 850 de milioane de metri pătrați până în 2030; în special, facilitățile moderne de gradul A și orașele de rangul doi câștigă importanță. Această expansiune este determinată nu numai de creșterea consumatorului, ci și de adoptarea unor modele profesionale de leasing, de fluxurile comerciale la nivel național și de cerințele de calitate superioară din partea utilizatorilor internaționali.
Cu toate acestea, regiunea nu se dezvoltă uniform. În Australia, furnizorii terți de logistică își consolidează operațiunile din clădirile mai vechi în noi facilități super-prime, în timp ce costurile mai mari de combustibil și de operare ar putea afecta cererea. În Japonia, zona metropolitană Tokyo își revine după vârfurile anterioare de ofertă, iar ratele de neocupare au din nou o tendință descendentă. Australia a raportat o rată medie de neocupare a spațiilor industriale de aproximativ 3,2% în prima jumătate a anului 2026; spațiile vacante au fost din ce în ce mai concentrate în proprietăți prime și secundare mai vechi, în timp ce produsele moderne, de top, au avut performanțe mai bune. Acest lucru confirmă prima de calitate globală, dar arată și că mediile naționale pot masca blocajele locale.
America de Nord este condusă de trei forțe: comerțul electronic, integrarea industrială cu Mexicul și extinderea centrelor de date. Piețele interne mari și distanțele lungi de transport favorizează rețelele regionale. În același timp, activitatea de construcții noi a scăzut atât de brusc după faza de boom, încât facilitățile mari și moderne pot deveni rapid rare atunci când cererea crește. Centrul Amazon asistat de roboți din Loveland, Colorado, care s-a deschis în 2026, ilustrează amploarea și intensitatea capitalului: aproximativ 3,5 milioane de metri pătrați de spațiu, peste 400 de milioane de dolari în investiții și peste 1.100 de angajați lucrează alături de câteva mii de roboți. Site-ul demonstrează, de asemenea, cât de lung poate fi timpul dintre planificare, finalizare și operațiunea completă.
Europa se dezvoltă mai lent, dar planificarea sa este mai complexă. Populația densă, terenurile limitate, obiectivele climatice ambițioase și procesele lungi de autorizare limitează dezvoltările la scară largă. Drept urmare, siturile industriale dezafectate, conceptele cu mai multe etaje, centrele de transbordare din centrul orașului și modernizarea depozitelor existente câștigă din ce în ce mai multă importanță. Investitorii preferă din ce în ce mai mult proprietățile cu mai mulți chiriași, deoarece utilizatorii multipli pot reduce riscul de reînchiriere și concentrarea chiriașilor. În același timp, proiectele personalizate, construite pe măsură, pentru chiriași solvabil, pot fi deosebit de stabile dacă tehnologia și termenii de închiriere sunt bine aliniați.
Europa Centrală și de Est ocupă o poziție intermediară strategică. Regiunea combină costuri relativ competitive cu acces la piața unică a UE și la clustere industriale. Polonia, Republica Cehă, Slovacia, Ungaria, România și Bulgaria pot beneficia de nearshoring, cu condiția ca infrastructura lor de transport și energie, procesele de autorizare și oferta de forță de muncă să fie competitive. Locația Bulgariei între UE, Turcia și regiunea Mării Negre oferă avantaje logistice, dar controlul la frontieră, calitatea căilor ferate, deficitul regional de forță de muncă și disponibilitatea unor zone extinse, dezvoltate, vor determina dacă acest potențial geografic se traduce în investiții reale. Pentru piețele Europei de Sud-Est, oportunitatea nu constă pur și simplu în subestimarea prețurilor Europei de Vest cu terenuri ieftine. O abordare mai reușită este combinarea logisticii cu producția, repararea, ambalarea, vămuirea, serviciile digitale și distribuția regională.
Capitalul caută platforme, nu săli
Profesionalizarea sectorului este evidentă în modelele de afaceri ale principalilor jucători. În 2025, Prologis deținea participații în proiecte imobiliare și de dezvoltare în valoare totală de aproximativ 1,3 miliarde de metri pătrați în 20 de țări. Avantajul unei astfel de platforme nu decurge doar din dimensiunea sa. Aceasta consolidează accesul la terenuri, date despre clienți, finanțare, dezvoltare de proiecte, oferte energetice și capital instituțional. Utilizatorii mari pot gestiona mai multe locații în diferite țări cu un singur partener, în timp ce proprietarul poate atenua schimbările cererii într-un portofoliu larg.
Amazon acționează ca utilizator, dezvoltator și lider tehnologic. Deciziile sale privind rețeaua influențează piețele imobiliare locale, piețele muncii și standardele tehnice. Pentru Prologis, Amazon a fost recent cel mai mare client individual, reprezentând 6,3% din chiria netă efectivă consolidată și aproximativ 35 de milioane de metri pătrați de spațiu ocupat. Această relație evidențiază, de asemenea, riscul de concentrare. Un client al unei platforme mari poate genera o cerere enormă, dar eficientizarea strategică a rețelei, automatizarea sau schimbările în comportamentul consumatorilor pot la fel de rapid devaloriza locațiile. Prin urmare, proprietarii trebuie să facă distincția între bonitate și dependență.
Investitorii instituționali tratează acum proprietățile logistice ca infrastructură pe termen lung cu randamente ajustate la inflație. Acest lucru a fost deosebit de atractiv în perioada cu rate scăzute ale dobânzii. Cu toate acestea, ratele dobânzii mai mari schimbă ecuația. Dacă randamentul necesar crește, valoarea capitalului scade, presupunând că chiriile rămân neschimbate. Prin urmare, proiectele de dezvoltare trebuie să aibă un amortizor mai mare între costurile totale și valoarea de piață stabilizată. În același timp, costurile de construcție, conexiunile energetice și echipamentele tehnice cresc investiția inițială. Aceasta explică trecerea de la proiecte speculative la scară largă la pre-închiriere, construcții adaptate nevoilor clienților, construcții etapizate și modernizarea proprietăților existente.
Termenul „de bază” capătă un nou sens în acest context. Un contract de închiriere pe termen lung nu face ca o proprietate să prezinte un risc scăzut dacă tehnologia clădirii devine rapid învechită, chiriașul este prea dominant sau conexiunea la utilități nu permite extinderea. În schimb, o proprietate cu valoare adăugată poate fi atractivă dacă o modernizare realistă îmbunătățește înălțimea tavanului, ușile de acces, eficiența energetică sau capacitățile de automatizare. Factorul crucial este diferența dintre costurile de modernizare și beneficiile viitoare de închiriere sau lichiditate. Cele mai bune investiții se fac acolo unde capitalul elimină un blocaj rezolvabil, nu acolo unde acesta urmează doar o tendință trecătoare.
Managementul se schimbă și el. Proprietarii au nevoie de o înțelegere mai profundă a modului în care utilizatorii din clădirile lor generează venituri. Indicatorii cheie de performanță (KPI) relevanți includ debitul, sarcina maximă, intensitatea energetică, timpul de nefuncționare tehnică, capacitatea de extindere și costurile de transport, nu doar chiria pe metru pătrat. Contractele de închiriere devin mai complexe, deoarece investițiile în automatizare, fotovoltaică, stocare sau infrastructură de încărcare trebuie partajate între proprietari și utilizatori. Cine suportă costurile inițiale, cine beneficiază de economiile de energie și ce se întâmplă cu tehnologia instalată permanent atunci când se schimbă un chiriaș? Prin urmare, proprietățile logistice devin mai operaționale, mai intensive în capital și mai dependente de cunoștințe. Acest lucru favorizează platformele specializate, dar deschide și nișe pentru dezvoltatorii regionali cu o înțelegere profundă a locației și a utilizatorilor acesteia.
Productivitate cu efecte secundare
Un centru logistic mare poate oferi un impuls economic semnificativ unei regiuni. În faza de construcție, se generează contracte pentru planificare, inginerie civilă, tehnologie de construcții și meserii calificate. Odată operațional, centrul necesită personal de depozit, supraveghetori de ture, personal de întreținere, specialiști IT, personal de securitate, șoferi și furnizori de servicii externi. Centrul Amazon din Loveland exemplifică cele peste 1.100 de locuri de muncă directe create într-o singură locație. În plus, generează venituri municipale, crește cererea din partea întreprinderilor locale și îmbunătățește potențial lanțul de aprovizionare pentru companiile regionale.
Calitatea acestor efecte depinde însă de tipul de operațiune. Un depozit extrem de automatizat poate crea mai puține locuri de muncă simple pe metru pătrat, dar mai multe roluri tehnice și mai bine plătite. În același timp, rămân sarcini solicitante din punct de vedere fizic, bazate pe cicluri. Automatizarea nu elimină locurile de muncă în general, ci mai degrabă mută sarcinile: de la distanțe lungi de mers pe jos și ridicarea de sarcini grele la monitorizare, depanare, întreținere și gestionarea datelor. Fără o formare suplimentară, această schimbare poate exclude lucrătorii locali și poate exacerba deficitul de competențe, în ciuda scăderii numărului total de locuri de muncă.
La nivel macroeconomic, o logistică bună crește productivitatea deoarece bunurile sunt disponibile mai rapid și mai fiabil. Timpii de nefuncționare a producției devin mai puțin frecvenți, nivelurile stocurilor mai transparente, retururile mai ușor de reutilizat, iar rețelele de transport mai previzibile. Întreprinderile mici și mijlocii (IMM-urile) beneficiază în special de furnizori terți de logistică profesioniști, deoarece pot utiliza infrastructura modernă fără a fi nevoite să finanțeze singure un centru extrem de automatizat. Platforma logistică devine astfel o resursă de producție partajată, similară infrastructurii cloud din economia digitală.
Costurile externe sunt totuși reale. Depozitele mari generează trafic de camioane și livrări, poluare fonică, poluare luminoasă și impermeabilizare a solului. La nivel regional, dezvoltarea de noi situri logistice poate crește semnificativ traficul; în plus, camioanele parcate și orele de funcționare intensive exacerbează conflictele cu zonele rezidențiale adiacente. Municipalitățile se confruntă cu o analiză asimetrică cost-beneficiu: veniturile fiscale și locurile de muncă sunt vizibile, în timp ce uzura drumurilor, extinderea intersecțiilor, capacitatea pompierilor și impactul asupra mediului sunt parțial suportate de publicul larg. Prin urmare, o politică solidă de dezvoltare a afacerilor trebuie să echilibreze costurile și beneficiile infrastructurii pe întregul ciclu de viață.
Tabloul este mixt și din perspectiva politicii climatice. Un depozit eficient din punct de vedere energetic, cu acoperiș solar, poate consuma mai puțină energie per transport decât mai multe locații învechite. Un hub intermodal bine planificat poate muta transportul către transportul feroviar. În schimb, spațiul suplimentar poate duce la rute mai lungi, la creșterea consumului și la noi volume de trafic. Prin urmare, sustenabilitatea nu ar trebui măsurată doar prin certificarea clădirilor. Factorii cruciali includ emisiile absolute din construcție, exploatare și transport, utilizarea suprafețelor deja sigilate, accesibilitatea pentru angajați și dacă rețeaua logistică în ansamblu devine mai eficientă. Din 2026, reglementările, cerințele utilizatorilor și piața de capital au înăsprit și mai mult evaluarea sustenabilității proprietăților logistice europene.
Boom-ul atinge limite puternice
Cel mai mare risc financiar rămâne o neconcordanță între capital și cerere. Proprietățile logistice au cicluri lungi de dezvoltare. Pot trece mai mulți ani între achiziționarea terenului, autorizare, construcție și închiriere. Dacă un proiect este început în vârful unui ciclu, acesta poate fi finalizat pe o piață mai slabă. Ratele ridicate de neocupare de după pandemie au fost parțial un rezultat direct al acestei întârzieri. Pe măsură ce clădirile moderne devin din ce în ce mai tehnice, cheltuielile absolute de capital cresc și, în consecință, la fel și pierderea potențială dacă ipotezele privind chiria, ocuparea sau finanțarea nu se materializează.
Ratele dobânzilor au un efect dublu. Acestea cresc costurile de finanțare și, prin cerințe de rentabilitate mai mari, reduc valoarea veniturilor viitoare din chirii. Dezvoltatorii au nevoie de mai mult capital propriu, băncile solicită pre-închiriere, iar investitorii examinează mai riguros bonitatea chiriașilor. În același timp, ratele dobânzilor ridicate pot limita oferta și, prin urmare, pot susține chiriile pentru proprietățile existente, de înaltă calitate, pe termen mediu. Pentru proprietarii cu bilanțuri solide, faza dificilă de finanțare poate, prin urmare, să prezinte oportunități, în timp ce proiectele cu datorii mari sunt supuse presiunilor. Rezultatul pieței nu este pur și simplu o criză, ci o redistribuire a bogăției în favoarea unor jucători puternici din punct de vedere financiar și competenți din punct de vedere operațional.
Un al doilea risc este învechirea tehnologică. Automatizarea crește valoarea unei clădiri doar dacă tehnologia este potrivită profilului produsului și poate fi adaptată la procesele în schimbare. Sistemele proprietare, lipsa pieselor de schimb sau integrarea deficitară a software-ului pot lega o locație de companie pe termen lung. La aceasta se adaugă riscul de active nefuncționale ale depozitelor mai vechi. Înălțimea insuficientă, podelele slabe, lipsa sistemelor de sprinklere, capacitatea electrică redusă sau eficiența energetică slabă nu sunt întotdeauna fezabile din punct de vedere economic de remediat. Astfel de proprietăți pot rămâne permanent vacante, în ciuda unei suprafețe totale teoretic limitate.
Al treilea risc este concurența în domeniul infrastructurii. Logistica, centrele de date, industria și electromobilitatea concurează pentru aceeași capacitate limitată a rețelei, terenuri și forță de muncă calificată. Prin urmare, energia electrică nu este doar o resursă, ci și un risc de autorizare și dezvoltare. O conexiune promisă la rețea poate fi amânată; costurile de extindere locală pot modifica calculele. În mod similar, noile reglementări de mediu, regulile mai stricte privind agenții frigorigeni sau restricțiile de trafic municipal pot necesita investiții suplimentare. Din perspectiva unui investitor, sustenabilitatea este, prin urmare, mai puțin o chestiune de imagine și mai mult o formă de atenuare a riscurilor tehnice și de reglementare.
În cele din urmă, cererea este, de asemenea, vulnerabilă din punct de vedere politic. Conflictele comerciale pot accelera nearshoring-ul, dar pot reduce simultan volumul de bunuri și investiții. Subvențiile pot construi clustere de producție a căror profitabilitate este pusă sub semnul întrebării după o schimbare de guvern. Boom-ul inteligenței artificiale creează o cerere specializată pentru staging, dar o scădere a investițiilor în centrele de date ar afecta puternic în special subpiețele dependente. Răspunsul corect nu este să renunțăm la creștere, ci să luăm decizii reversibile: hale divizibile, grupuri multiple de utilizatori potențiali, tehnologie modulară, căi energetice suficiente și locații cu mai mult de un factor de cerere.
Cel mai adaptabil va câștiga
Pentru operatori, sarcina centrală este de a lua decizii comune cu privire la spațiul imobiliar, procese și tehnologie. În primul rând, trebuie înțelese profilul comenzilor, structura produsului, sarcina maximă, angajamentele de service și disponibilitatea personalului. Numai atunci se poate evalua dacă mai mult spațiu, o densitate mai mare, robotica sau o modificare a rețelei vor oferi cel mai mare beneficiu. Automatizarea nu ar trebui să fie un proiect de prestigiu. Trebuie să rezolve un blocaj evident, să genereze câștiguri de productivitate măsurabile și să rămână adaptabilă la schimbările cererii.
Pentru investitori, due diligence-ul tehnic este acum la fel de important ca locația și contractul de închiriere. Factorii care trebuie examinați includ capacitatea rețelei, opțiunile de extindere, calitatea solului, capacitatea portantă a acoperișului, protecția împotriva incendiilor, adâncimea de manevră, divizibilitatea, statutul autorizațiilor, protecția împotriva inundațiilor și a căldurii și adecvarea efectivă a sistemelor instalate pentru utilizări alternative. O clădire cu o chirie curentă mare poate fi mai riscantă decât o proprietate mai puțin costisitoare dacă chiriașul își îndepărtează complet echipamentul specializat la părăsirea spațiilor. În schimb, o proprietate existentă banală poate avea un potențial considerabil dacă poate fi modernizată din punct de vedere al eficienței energetice și al funcționalității cu un capital gestionabil.
Provocarea pentru autoritățile publice este de a evita tratarea logisticii ca pe o utilizare reziduală la periferia orașului. Securitatea aprovizionării, politica industrială, transporturile, energia și planificarea utilizării terenurilor trebuie integrate. Ar trebui dezvoltate locații adecvate de-a lungul unor coridoare de transport robuste, ideal cu opțiuni feroviare. Procesele de autorizare pot fi accelerate fără a ignora interesele de mediu și de vecinătate dacă cerințele sunt transparente de la bun început. Municipalitățile ar trebui să abordeze impactul traficului, nevoile energetice și măsurile de formare pe bază contractuală, în loc să reacționeze la conflicte doar după ce a fost înființat un centru logistic.
Prin urmare, perspectiva pe termen lung nu este nici nemărginită de euforică, nici fundamental sceptică. Digitalizarea, producția regionalizată, stocurile de siguranță mai mari, piețele muncii îmbătrânite și lanțurile frigorifice mai exigente creează o cerere structurală. În același timp, ratele dobânzilor, deficitul de terenuri, penuria de energie electrică, reglementările și acceptarea locală acționează ca frâne. Acest lucru nu are ca rezultat un superciclu liniar, ci mai degrabă o competiție constantă pentru cele mai productive locații și concepte. La nivel global, pot exista prea multe depozite și totuși prea puțină infrastructură logistică cu adevărat adecvată.
Prin urmare, domeniul logistic al următorului deceniu nu va fi judecat doar după dimensiunea sa. Valoarea sa constă în capacitatea de a accelera fluxul de mărfuri, de a atenua riscurile, de a utiliza energia în mod inteligent, de a adapta progresele tehnologice și de a se integra perfect în mediul înconjurător. Deși structurile fizice rămân necesare, acestea nu mai reprezintă nucleul modelului de afaceri. Adevăratul atu este capacitatea de a gestiona în mod fiabil fluxurile fizice și digitale în condiții incerte. Cei care stăpânesc această capacitate dețin mai mult decât spațiu de depozitare; ei controlează o parte din sistemul de operare al economiei globale.
Consultanță - Planificare - Implementare

Konrad Wolfenstein
Aș fi bucuros să vă servesc drept consilier personal.
Mă puteți contacta la wolfenstein∂xpert.digital sau
Sunați-mă la +49 7348 4088 965 .
Experții dumneavoastră în intralogistică

Consultanță, planificare și implementare de soluții complete pentru depozite cu rafturi înalte și sisteme automate de depozitare - Imagine: Xpert.Digital
Mai multe informații aici: