

Centrele logistice într-o frenezie investițională: Lanțuri frigorifice și automatizare – Noile provocări ale industriei logistice
Pre-lansare Xpert

Disponibil în 27 de limbi 📢
Preferă Xpert.Digital pe GoogleⓘPublicat pe: 27 septembrie 2026 / Actualizat pe: 27 septembrie 2026 – Autor: Konrad Wolfenstein
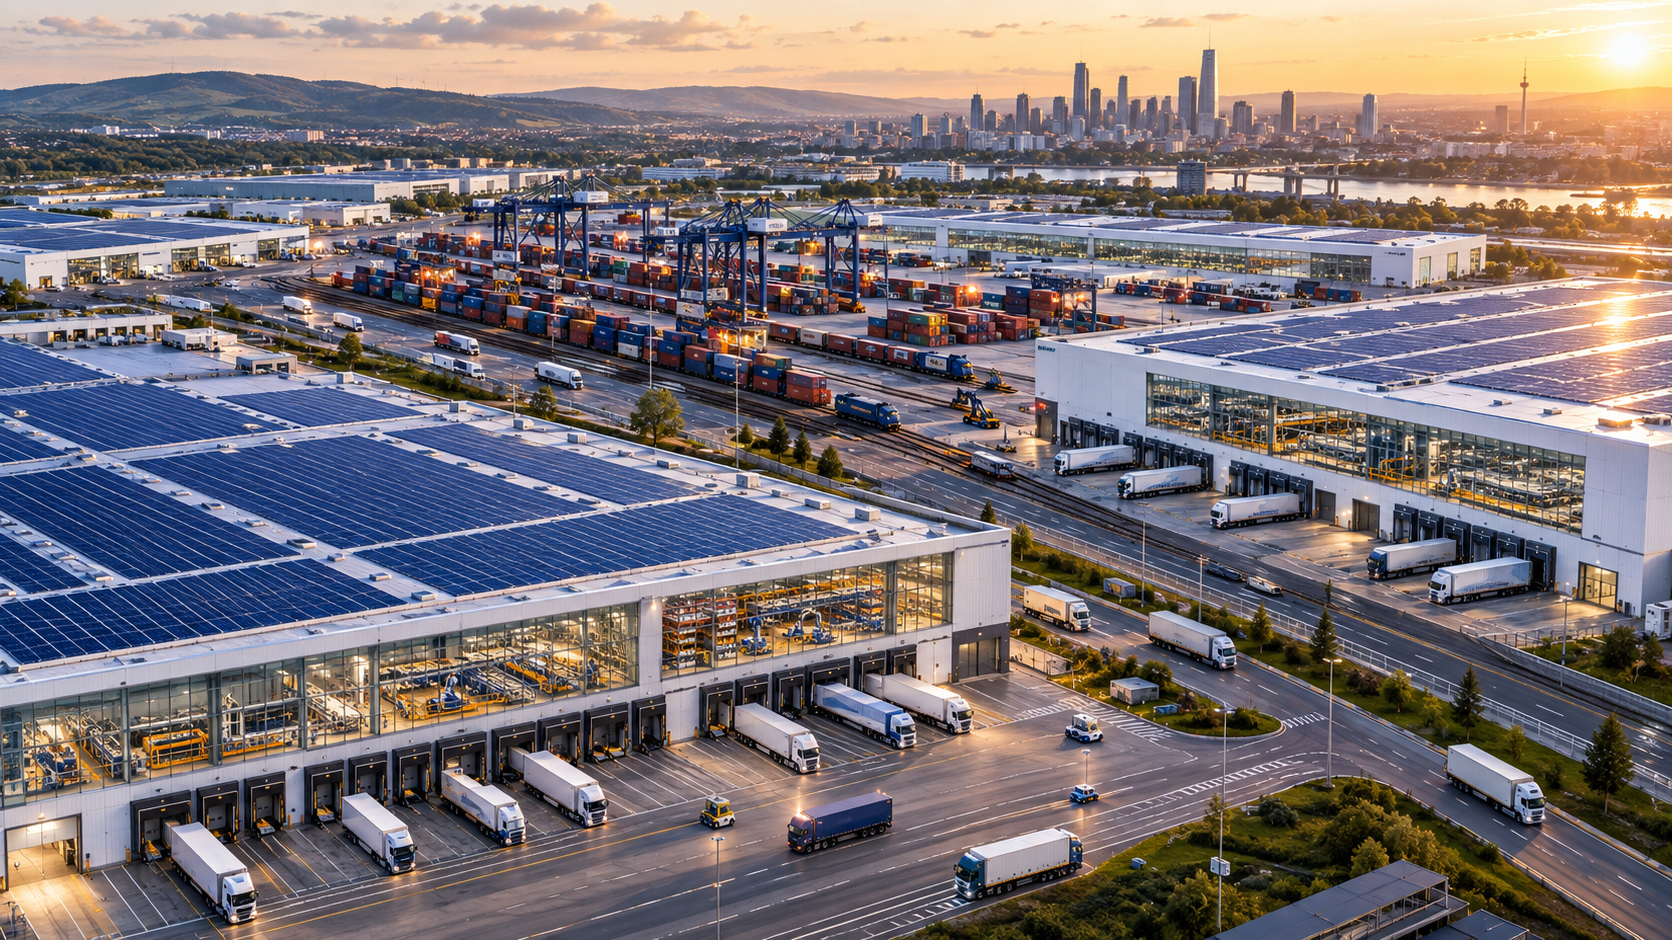
Centrele logistice într-o frenezie investițională: Lanțuri frigorifice și automatizare – Noile provocări ale industriei logistice – Imagine creativă pe această temă, cu inteligență artificială: Xpert.Digital
Cum modelează centrele logistice viitorul comerțului și producției
Boom-ul imobiliar logistic: riscuri, oportunități și noua dependență
Evoluția depozitelor: De la depozitare la infrastructura critică
Explozia globală a centrelor logistice nu este doar un fenomen trecător, ci reflectă schimbări profunde în producție, comerț și consum. Alimentată de creșterea rapidă a comerțului cu amănuntul online, accelerată și mai mult de pandemie și de tensiunile geopolitice, capitalul se îndreaptă către o gamă largă de proprietăți logistice - inclusiv centre de distribuție, facilități de procesare a comenzilor și depozite frigorifice. Aceste facilități s-au transformat din situri de depozitare pasive în centre critice în economia globală, determinând cât de repede circulă mărfurile, cât de ușor de disponibil sunt acestea și cât de rezistente pot fi lanțurile de aprovizionare în fața perturbărilor.
Importanța economică a centrelor logistice moderne nu poate fi subestimată. Acestea consolidează nu doar inventarul și datele, ci și energia și forța de muncă într-o singură locație, crescând semnificativ eficiența și adaptabilitatea fluxurilor de mărfuri. Cu toate acestea, această explozie aduce și provocări. În timp ce companiile caută să își diversifice dependențele și să își consolideze reziliența, ele își concentrează simultan importanța operațională tot mai mare în instalații de mare anvergură, extrem de complexe și adesea vulnerabile. În acest peisaj dinamic și în continuă evoluție, întrebarea centrală este ce fel de capacitate logistică se creează, unde și dacă aceste investiții duc cu adevărat la rețele robuste sau pur și simplu creează noi dependențe.
Lumea se construiește pentru a fi rezilientă – și, procedând astfel, ar putea să-și cimenteze următoarea dependență
De la depozit la infrastructura critică
Extinderea globală a centrelor logistice este mult mai mult decât un ciclu imobiliar. Este răspunsul construit la o transformare profundă a producției, comerțului și consumului. De la apariția comerțului electronic, accelerată de pandemie, conflicte geopolitice, bariere comerciale și vulnerabilitatea crescândă a lanțurilor de aprovizionare globale, capitalul a curs către centre de distribuție, instalații de procesare a comenzilor, depozite frigorifice și centre de transbordare intermodală. Aceste clădiri nu mai sunt situri de depozitare pasive. Ele preiau funcții care anterior erau distribuite între magazine, depozite de fabrici, angrosiști și depozite regionale.
Acest lucru schimbă și semnificația lor economică. Un centru logistic modern consolidează stocurile, datele, energia, tehnologia și forța de muncă într-o singură locație. Acesta joacă un rol crucial în a determina dacă liniile de producție pot continua să funcționeze, medicamentele rămân disponibile, lanțurile de aprovizionare cu alimente funcționează și comenzile online pot fi livrate în câteva ore. Depozitul devine o platformă fizică pentru economia digitală. Prin urmare, valoarea sa este măsurată nu doar în metri pătrați sau venituri din chirii, ci și în viteza, fiabilitatea și adaptabilitatea fluxului de mărfuri pe care îl facilitează.
Totuși, această explozie conține o contradicție inerentă. Companiile își construiesc capacități suplimentare pentru a deveni mai puțin vulnerabile, dar, procedând astfel, își concentrează din ce în ce mai mult importanța operațională în instalații extrem de complexe și de mare anvergură. Ele înlocuiesc parțial dependențele de forța de muncă limitată cu dependențe de electricitate, software, robotică, semiconductori și servicii specializate de întreținere. Prin urmare, întrebarea economică crucială nu este dacă lumea are nevoie de mai mult spațiu logistic. Întrebarea crucială este ce fel de capacitate se creează, unde se construiește și dacă aceste investiții creează de fapt rețele robuste sau pur și simplu produc noi blocaje sistemice.
O singură piață, multe dimensiuni contradictorii
Dimensiunea pieței globale imobiliare din domeniul logisticii nu poate fi descrisă cu o singură cifră fiabilă. În funcție de definiția utilizată, studiile includ doar dezvoltările de proiecte și tranzacțiile, veniturile anuale din chirii și management, valoarea depozitelor moderne sau întregul portofoliu, inclusiv terenurile și siturile industriale mai vechi. Prin urmare, estimările pentru 2025 variază de la semnificativ mai puțin de 200 de miliarde de dolari la mult peste 1 trilion de dolari. Acest interval nu este o eroare statistică minoră, ci mai degrabă rezultatul unor definiții diferite.
Pentru o analiză economică, cea mai spectaculoasă cifră de piață este, prin urmare, mai puțin relevantă decât direcția generală a previziunilor. Majoritatea studiilor anticipează rate nominale anuale de creștere cu o singură cifră între 10 și 100 de procente până la începutul anilor 2030. Pentru segmente mai restrânse ale proprietăților logistice moderne, multe previziuni se situează între 6 și 8 procente. Pentru automatizarea depozitelor, robotică și software de orchestrare, ratele așteptate sunt uneori semnificativ mai mari. Astfel, suprafața construită crește mai lent decât valoarea tehnică instalată pe metru pătrat.
Termenul de „boom de trilioane de dolari” este totuși justificat dacă se ia în considerare mai mult decât veniturile anuale ale unui segment imobiliar restrâns. Terenurile, depozitele, conexiunile de transport, tehnologia benzilor transportoare, robotica, infrastructura energetică, software-ul, răcirea și finanțarea portofoliilor pe termen lung formează împreună un sistem de investiții de proporții enorme. La acestea se adaugă cheltuielile indirecte pentru drumuri, conexiuni feroviare, substații, legături de date și infrastructură municipală. Prin urmare, adevărata megatendință nu constă într-o prognoză specifică a pieței, ci în transferul susținut de capital către infrastructura fizică și digitală a distribuției de bunuri.
Comerțul online ca mașină de vânzări
Comerțul electronic rămâne cel mai vizibil factor structural. Un lanț tradițional de retail depozitează cantități mari în câteva centre de distribuție și își folosește sucursalele ca puncte suplimentare de inventar, expunere și predare. În comerțul online, pe de altă parte, fiecare articol trebuie localizat individual, ridicat, ambalat, sortat și expediat la o adresă specifică. Acest lucru creează, de asemenea, cerințe suplimentare de spațiu pentru retururi, materiale de ambalare, controlul calității, recondiționare și funcționarea simultană a diferitelor canale de vânzare.
O regulă generală utilizată în mod obișnuit este că un miliard suplimentar de dolari americani în vânzări online poate necesita aproximativ 1 până la 1,25 milioane de metri pătrați de spațiu de distribuție. Aceasta echivalează cu aproximativ 93.000 până la 116.000 de metri pătrați. Această metrică provine dintr-un mediu de piață specific și nu ar trebui aplicată mecanic fiecărei țări, industrie sau an. Automatizarea, clădirile mai înalte, depozitarea mai densă și gestionarea îmbunătățită a stocurilor reduc spațiul necesar per unitate. În același timp, timpii de livrare mai scurți și o varietate mai mare de produse cresc nevoia de inventar descentralizat. Prin urmare, această regulă generală descrie în primul rând ordinul de mărime al relației, nu viitorul său exact.
Cel mai semnificativ impact asupra spațiului de retail nu mai este neapărat generat de comercianții exclusiv online. Mulți comercianți tradiționali construiesc rețele omnicanal care conectează magazinele, depozitele centrale, centrele regionale de distribuție a comenzilor și punctele de ridicare a comenzilor. Acest lucru estompează granițele dintre comerțul fizic și comerțul electronic. O comandă poate începe într-un depozit mare, poate fi asamblată într-un magazin, procesată într-un micro-hub urban și, dacă este returnată, inspectată într-un centru specializat de returnare. Cu cât comercianții fac mai multe promisiuni clienților lor, cu atât rețeaua subiacentă devine mai complexă și mai intensivă în capital.
Livrările în aceeași zi și a doua zi exacerbează această logică. Viteza nu poate fi obținută pur și simplu prin utilizarea unor vehicule mai rapide. Mărfurile trebuie să fie deja amplasate în apropierea punctului de cerere. Acest lucru duce la o ierarhie a centrelor naționale mari, a facilităților regionale și a locațiilor mai mici din zonele metropolitane. În timp ce depozitele mari oferă economii de scară, spațiul mai aproape de orașe este rar și scump. Prin urmare, companiile nu mai optimizează doar costurile de transport sau chiriile depozitelor, ci un întreg sistem care cuprinde timpul de livrare, stocurile, retururile, personalul, energia și calitatea serviciilor.
Reziliența vine cu un preț
Pandemia și perturbările ulterioare nu au abolit principiul mult timp dominant al livrării just-in-time, dar l-au temperat. Companiile încearcă acum să combine eficiența cu rezerve suplimentare. Componentele critice sunt achiziționate tot mai frecvent în duplicat, stocurile de siguranță cresc în anumite grupe de produse, iar rețelele de producție și distribuție sunt organizate mai regional. Just-in-time nu devine automat „just-in-case”. Mai degrabă, se conturează un model segmentat: bunurile rare sau strategice sunt stocate în cantități mai mari și primesc rute de aprovizionare alternative, în timp ce produsele standardizate și ușor disponibile continuă să fie gestionate cât mai eficient posibil.
Stocurile suplimentare blochează capitalul. Acestea implică costuri de finanțare, cheltuieli de asigurare, pierderi, deteriorări și riscul de învechire tehnologică. Pentru electronicele cu producție rapidă, un stoc mare poate fi mai periculos din punct de vedere economic decât o penurie de aprovizionare pe termen scurt. Cu toate acestea, pentru produsele farmaceutice, piesele de schimb sau produsele intermediare fără alternative imediate, același stoc poate preveni închiderea fabricilor sau crizele de aprovizionare. Prin urmare, reziliența nu înseamnă maximizarea nivelurilor stocurilor, ci mai degrabă capacitatea solidă din punct de vedere economic de a absorbi perturbările și de a se reorganiza.
„Nearshoring-ul” și „friendshoring-ul” cresc nevoia de structuri logistice regionale. Producția se mută, în unele cazuri, mai aproape de piețele de desfacere sau de țări percepute ca fiind mai fiabile din punct de vedere politic. Mexicul beneficiază de proximitatea sa față de SUA, țările din Europa de Est de integrarea lor în piața unică a UE, iar Vietnamul și alte locații din Asia de Sud-Est de diversificarea în afara Chinei. Aceste schimbări scurtează rutele individuale de transport, dar creează noi relații cu furnizorii, trafic transfrontalier și depozitare intermediară. Regionalizarea nu simplifică automat un lanț de aprovizionare; adesea, acesta devine inițial mai fragmentat.
O relocare completă a tuturor etapelor de producție ar fi extrem de costisitoare și ar putea chiar reduce stabilitatea. Economiile care se izolează radical pierd avantajele specializării și totuși rămân vulnerabile la dezastre naturale locale, deficit de energie sau deficit de forță de muncă. Lanțurile de aprovizionare robuste sunt mai predispuse să apară din diversificare, transparență, rute alternative și parteneri de încredere decât din autosuficiență națională. Pentru centrele logistice, aceasta înseamnă că ceea ce este necesar nu este doar un inventar mai mare, ci centre flexibile care pot conecta diferiți furnizori, moduri de transport și canale de vânzare.
Noua hartă a logisticii
America de Nord rămâne scena cea mai vizibilă pentru proiectele de distribuție la scară largă. Statele Unite se mândresc cu o piață de consum extinsă, distanțe vaste, o rețea densă de autostrăzi și o disponibilitate puternică în rândul investitorilor instituționali de a finanța proprietăți industriale moderne. După anii extrem de grei ai pandemiei, activitatea robustă în construcții a dus temporar la rate de neocupare mai mari. Cu toate acestea, în al doilea trimestru al anului 2026, rata națională de neocupare în domeniul spațiilor industriale a scăzut la un interval de aproximativ 6,5 până la 7%, în funcție de setul de date. Simultan, rata de absorbție a accelerat, în timp ce au fost finalizate mai puține construcții noi speculative. Acest lucru sugerează o normalizare ciclică, nu sfârșitul tendinței structurale.
În SUA, tiparele de creștere se schimbă. Texas, sud-estul țării, părți din Midwest și regiunile din apropierea graniței cu Mexicul beneficiază de creșterea populației, de noi fabrici și de nearshoring. Piețele tradiționale portuare și de gateway-uri rămân importante, dar sunt limitate de prețurile ridicate ale terenurilor, de problemele legate de autorizații și de congestionarea traficului. Canada completează rețeaua nord-americană cu instalații extrem de automatizate în Ontario și cu capacități logistice frigorifice și medicale în creștere în Columbia Britanică. Factorul cheie nu este granița națională, ci mai degrabă integrarea unei locații în coridoarele continentale de producție și consum.
Creșterea Europei este mai puțin spectaculoasă, dar structural mai solicitantă. În prima jumătate a anului 2026, ocuparea spațiilor comerciale pe cele mai importante zece piețe europene a crescut din nou față de aceeași perioadă a anului precedent, în timp ce rata combinată de neocupare a fost de puțin peste cinci procente. Germania, Olanda, Franța, Spania, Polonia și Regatul Unit rămân piețe cheie. Cu toate acestea, accentul se mută de la maximizarea construcțiilor noi la locații mai bune, aprovizionare modernă cu energie și un potențial mai mare pentru utilizări alternative. Deoarece spațiile deschise sunt rare și contestate politic, proiectele de tip brownfield, densificarea și înlocuirea depozitelor învechite câștigă importanță.
Asia nu este o piață omogenă. Japonia, cu marile sale zone metropolitane, cerințele ridicate de servicii și jucătorii imobiliari consacrați, oferă condiții stabile pentru centre cu mai multe etaje sau cu mai mulți chiriași. În regiuni precum Hokkaido și zona metropolitană Sapporo, se dezvoltă facilități care pot găzdui diverși utilizatori din sectoarele comerțului cu amănuntul, producției și logisticii. China deține deja stocuri enorme și se concentrează din ce în ce mai mult pe modernizare, automatizare și optimizarea rețelei. În India și Asia de Sud-Est, urbanizarea, dezvoltarea industrială și piețele de consum în creștere determină noi construcții. În același timp, Australia investește în centre intermodale pentru a distribui mai eficient distanțele lungi între transportul rutier și cel feroviar.
America Latină și Africa rămân mai mici pe piața imobiliară instituțională globală, dar posedă un potențial considerabil de dezvoltare. Mexicul este deja un caz special datorită nearshoring-ului din SUA. În Africa de Nord, proximitatea față de Europa, costurile competitive și noile proiecte industriale pot genera o cerere suplimentară. Blocajul nu este adesea depozitul în sine, ci calitatea drumurilor, a porturilor, a vămuirii, a aprovizionării cu energie și a sistemelor digitale. Proprietățile logistice își ating întreaga valoare doar în conjuncție cu o infrastructură funcțională.
Când hala devine o fabrică
Progresele tehnologice transformă funcția economică a depozitelor. Roboții mobili autonomi transportă rafturi sau containere, sistemele fără șofer mută paleți, depozitele automate de piese mici consolidează stocurile, iar brațele robotice ghidate de imagini preiau un număr tot mai mare de sarcini de preluare a comenzilor. Acesta este suprapus unui strat software care cuprinde managementul depozitului, controlul comenzilor, simularea și inteligența artificială. Acest strat determină unde sunt plasate mărfurile, ce comenzi au prioritate și dacă următorul pas de lucru este efectuat de oameni, sisteme de transportoare sau roboți.
Conform previziunilor generale din industrie, până în 2028 se așteaptă ca aproximativ 80% din depozite și centre de distribuție să utilizeze cel puțin o formă de robotică sau automatizare. Aceasta nu înseamnă că patru din cinci depozite vor fi complet neoperate. Scanerele, sortarea automată, sistemul de preluare vocală, roboții mobili sau ambalarea semiautomată îndeplinesc deja această definiție. Sistemele complet automatizate rămân intensive în capital și sunt potrivite în primul rând pentru volume mari, relativ stabile. Realitatea va consta în sisteme hibride în care oamenii gestionează excepțiile, problemele de calitate și sarcinile neprevăzute, în timp ce mașinile preiau operațiunile standardizate.
Automatizarea schimbă și arhitectura clădirilor. Tavanele mai înalte permit o densitate de depozitare mai mare, în special podelele plane și portante asigură trasee de deplasare precise, conexiunile de alimentare suplimentare alimentează roboții și infrastructura de încărcare, iar conexiunile de date de înaltă performanță devin esențiale pentru operațiuni. Protecția împotriva incendiilor, zonele de întreținere și redundanțele trebuie luate în considerare în faza de planificare. Prin urmare, un depozit mai vechi într-o locație bună poate fi mai puțin atractiv din punct de vedere economic decât o clădire nouă, chiar dacă ambele oferă aceeași amprentă.
Creșterile de productivitate sunt semnificative, dar nu sunt garantate. Un sistem automatizat poate îmbunătăți randamentul, precizia și timpul de funcționare. Cu toate acestea, dacă este proiectat necorespunzător, poate deveni un blocaj costisitor. Dimensiunile fluctuante ale articolelor, cererea imprevizibilă sau gamele de produse care se schimbă frecvent îngreunează amortizarea. Prin urmare, companiile ar trebui să aleagă nu automatizarea maximă posibilă, ci mai degrabă nivelul rezonabil din punct de vedere economic. Sistemele modulare și robotica închiriabilă reduc barierele la intrare, în timp ce sistemele la scară largă, extrem de integrate, își demonstrează avantajele în principal prin volume constant mari.
Capitalul nu caută spațiu, ci calitate
Imobiliarele logistice au evoluat de la o nișă de piață la o clasă de active instituționale. Marii proprietari și dezvoltatori precum Prologis, Blackstone, GLP, Goodman și Segro gestionează portofolii internaționale, în timp ce companiile de asigurări, fondurile de pensii și fondurile suverane investesc prin participații la capital și fonduri speciale. La începutul anului 2026, Prologis deținea participații în aproximativ 1,3 miliarde de metri pătrați de spațiu logistic și proiecte de dezvoltare, atât deținute, cât și în administrare. Această amploare demonstrează măsura în care sectorul s-a profesionalizat și s-a concentrat.
După sfârșitul mediului cu dobândă zero, evaluările au trebuit ajustate. Costurile de finanțare mai mari reduc prețul pe care investitorii îl pot plăti pentru veniturile viitoare din chirii. În același timp, proprietățile logistice moderne oferă creșteri ale chiriilor ajustate la inflație, cerere pe termen lung și, în comparație cu unele proprietăți de birouri, o perspectivă de utilizare mai clară. Randamentele prime pe multe piețe europene consacrate se situează aproximativ între patru și șase procente, deși locația, durata contractului de închiriere, calitatea clădirii și finanțarea influențează puternic randamentul real.
Avantajul competitiv decisiv nu mai constă exclusiv în deținerea celei mai mari parcele de teren posibile. Investitorii evaluează acum proximitatea față de populație și infrastructură, disponibilitatea energiei electrice și a forței de muncă, posibilitatea de extindere și eficiența energetică. O clădire cu acoperiș solar, stocare în baterii, încălzire eficientă și o conexiune fiabilă la rețea poate obține chirii mai mari, costuri de operare mai mici și opțiuni de finanțare mai bune. În schimb, clădirile învechite riscă să necesite investiții, să se confrunte cu restricții de reglementare și să fie vândute la preț redus.
Facilitățile cu mai mulți chiriași distribuie riscul de neocupare și permit adaptarea la cerințe variate de spațiu. Centrele mari cu un singur chiriaș pot fi adaptate mai eficient unui singur utilizator, dar creează riscuri de concentrare. Dacă un comerciant online dominant sau un grup de retail părăsește locația, o facilitate extrem de specializată poate fi reînchiriată doar cu costuri considerabile. Prin urmare, adaptabilitatea la utilizări de către terți devine un fel de asigurare împotriva schimbărilor tehnologice și economice.

Partener expert în planificarea și construcția depozitelor
Abordări inovatoare pentru logistica cu temperatură controlată
Lanțurile frigorifice ca nișă de creștere cu capital intensiv
Logistica cu temperatură controlată este în creștere din mai multe motive. Consumatorii cer mai multe alimente proaspete și congelate, comercianții online de produse alimentare necesită livrări controlate, iar industria farmaceutică transportă produse biologice sensibile, vaccinuri și medicamente de specialitate. Spre deosebire de un depozit convențional uscat, o întrerupere a lanțului frigorific poate distruge întreaga valoare a mărfurilor sau poate compromite siguranța produsului. Prin urmare, redundanța nu este o comoditate, ci o parte integrantă a modelului de afaceri.
Instalațiile de depozitare la rece sunt complexe din punct de vedere tehnic. Acestea necesită izolație robustă, anvelope etanșe ale clădirilor, sisteme de refrigerare de înaltă performanță, surse de alimentare de urgență sau de rezervă și monitorizare precisă a temperaturii. De asemenea, trebuie luate în considerare reglementările de igienă, diferitele zone de temperatură și, în multe cazuri, sistemele specializate de rafturi. Consumul ridicat de energie face ca prețurile energiei electrice și stabilitatea rețelei să fie factori cruciali de amplasare. Agenții frigorifici moderni, recuperarea căldurii și gestionarea inteligentă a sarcinii pot reduce costurile și emisiile, dar acestea necesită investiții suplimentare de capital.
Specializarea oferă o anumită protecție împotriva fluctuațiilor economice, deoarece alimentele și produsele farmaceutice pot fi transportate chiar și în perioadele economice mai slabe. În același timp, aceasta restrânge numărul de potențiali utilizatori. O instalație de depozitare la rece nu poate fi operată pur și simplu ca un depozit standard, iar defecțiunile tehnice pot cauza costuri excepțional de mari. Prin urmare, investitorii primesc o primă potențială de rentabilitate, dar își asumă și riscuri operaționale, energetice și de reglementare, care sunt mai mici în cazul logisticii standard.
Munca nu dispare, se schimbă
Boom-ul logisticii creează locuri de muncă directe în depozitare, transport, tehnologie și administrație, precum și locuri de muncă indirecte la companii de construcții, furnizori, servicii de întreținere și furnizori locali de servicii. Pentru regiunile mai slabe din punct de vedere structural, un centru logistic mare poate fi un angajator și un contribuabil semnificativ. Cu toate acestea, impactul depinde de nivelul de integrare verticală. Un depozit de tranzit în mare parte automatizat, cu puține posturi calificate, generează efecte regionale diferite față de un amplasament cu funcții de reparații, ambalare, procesare a retururilor și management.
Automatizarea reduce semnificativ sarcinile repetitive de mers pe jos, ridicare și transport. În același timp, cererea de ingineri mecatronici, electricieni, specialiști software, analiști de date și supraveghetori de ture cu cunoștințe tehnice este în creștere. Această tranziție nu rezolvă automat deficitul de forță de muncă; ci doar îl transferă către grupuri ocupaționale care se confruntă deja cu un deficit. Prin urmare, succesul economic al unei fabrici depinde din ce în ce mai mult de calificări, organizarea mentenanței și capacitatea de a dezvolta personalul operațional în roluri tehnice.
Impactul social rămâne ambivalent. Sistemele ergonomice pot reduce efortul fizic și pot prelua sarcini periculoase. Cu toate acestea, aceleași sisteme de date și control pot măsura performanța în fiecare secundă, pot intensifica ritmurile de lucru și pot restricționa autonomia angajaților. Productivitatea singură spune puțin despre calitatea locului de muncă. Fluctuația angajaților, absenteismul și costurile de recrutare pot anula o parte din câștigurile de eficiență anticipate.
Prin urmare, operatorii de succes nu tratează personalul ca pe o componentă reziduală a unui sistem automatizat. Aceștia implică angajații devreme în schimbările de proces, creează standarde de performanță transparente și combină investițiile tehnologice cu instruirea. Programele de certificare din centrele de distribuție pot deschide căi de carieră pentru angajații fără diplome universitare. Aceasta reprezintă o pârghie cheie pentru municipalități și regiuni: politicile de localizare ar trebui să ia în considerare nu doar numărul de locuri de muncă vacante anunțate, ci și calificările, compensațiile și capacitatea de angajare pe termen lung.
Pământul, electricitatea și acceptarea devin din ce în ce mai rare
Centrele logistice mari necesită terenuri semnificative și generează trafic suplimentar. Pe terenurile greenfield, acestea concurează cu agricultura, conservarea naturii și dezvoltarea rezidențială. În zonele metropolitane, acestea se confruntă cu terenuri deja limitate și rețele rutiere aglomerate. Prin urmare, randamentul economic al unui proiect poate fi pozitiv, în timp ce impactul său social, din cauza zgomotului, impermeabilizării terenurilor și costurilor de infrastructură, este considerabil mai puțin favorabil.
Clădirile moderne oferă suprafețe mari de acoperiș, neumbrite, potrivite pentru panouri fotovoltaice. Combinate cu stocarea în baterii, pompe de căldură și infrastructură de încărcare, o clădire își poate acoperi o parte din propriile nevoi energetice și poate genera electricitate temporar. Potențialul este deosebit de mare atunci când structura acoperișului, conexiunea la rețea și gestionarea energiei sunt planificate împreună de la bun început. Cu toate acestea, un acoperiș solar nu face ca transportul să fie neutru din punct de vedere climatic și nici nu elimină problemele asociate cu utilizarea terenurilor.
Reglementările europene sporesc presiunea asupra proprietarilor de imobile. Cerințele energetice pentru noile clădiri nerezidențiale sunt în creștere, rapoartele de sustenabilitate necesită date fiabile, iar taxonomia UE influențează deciziile de finanțare și investiții. Pentru proprietățile existente, riscul de a pierde rentabilitatea și valoarea fără renovări eficiente energetic este în creștere. Sustenabilitatea se transformă astfel dintr-o chestiune de imagine într-o componentă a costurilor de capital și de exploatare.
Acceptarea publică nu se realizează prin vizualizări lucioase, ci prin beneficii locale demonstrabile. Protecția fonică, zonele tampon verzi, managementul inteligent al traficului, conexiunile feroviare și programele de formare obligatorii pot reduce impactul negativ. Municipalitățile ar trebui să ia în considerare pe deplin costurile pentru drumuri, pompieri, drenaj și extinderea rețelei. Un proiect aduce beneficii unei locații doar dacă avantajele sale economice suplimentare depășesc costurile publice și de mediu rezultate.
Mai multe săli nu înseamnă automat mai multă siguranță
Un depozit suplimentar poate consolida lanțul de aprovizionare prin păstrarea stocurilor critice într-o locație adecvată sau prin deschiderea unei rute alternative. Cu toate acestea, poate crește și vulnerabilitatea dacă prea multe fluxuri de mărfuri sunt concentrate într-o singură instalație, extrem de automatizată. Un incendiu, o pană de curent, un atac cibernetic sau o eroare de software pot afecta apoi o întreagă regiune. Prin urmare, economiile de scară și reziliența sunt adesea în tensiune.
Dependența digitală este deosebit de critică. Managementul depozitului, controlul roboților, planificarea transporturilor și datele de inventar sunt strâns legate între ele. Dacă software-ul central se defectează sau interfețele sunt compromise, bunurile fizice rămân, dar nu mai pot fi localizate și mutate eficient. Prin urmare, sistemele redundante, procedurile offline, rețelele segmentate și exercițiile de urgență regulate sunt la fel de importante ca sistemele de sprinklere sau alimentarea cu energie de rezervă.
Energia devine, de asemenea, un factor sistemic. Depozitele automate, instalațiile de depozitare la rece, parcurile de încărcare și infrastructura de date cresc capacitatea de conectare la rețea. În regiunile cu capacitate limitată a rețelei, centrele logistice concurează cu fabricile, zonele rezidențiale și centrele de date. O locație teoretic ideală poate fi practic nepotrivită dacă conexiunea la rețea este disponibilă abia peste ani. Căutarea spațiului devine din ce în ce mai mult o căutare a energiei garantate.
Prin urmare, reziliența provine din redundanță fără duplicare oarbă. Companiile au nevoie de furnizori alternativi, rute de transport și moduri de operare, dar nu de un al doilea depozit identic pentru fiecare produs. O segmentare bazată pe riscuri în funcție de importanță, timp de reaprovizionare, valoare, durată de valabilitate și substituibilitate este mai sensibilă. Numai atunci se poate determina unde sunt justificate din punct de vedere economic stocurile suplimentare, centrele regionale sau contractele flexibile.
Proiectele transmit semnale către toate industriile
Diversitatea proiectelor actuale demonstrează că boom-ul nu este determinat exclusiv de comerțul online. În Japonia, centrele multi-tenant apar chiar și în afara celor mai mari zone metropolitane. Acestea se bazează pe unități flexibile și o bază largă de utilizatori. Acest lucru semnalează încredere în cererea regională și îi protejează pe proprietari de dependența de un singur chiriaș. În același timp, astfel de clădiri permit companiilor mai mici accesul la infrastructură modernă fără a fi nevoite să finanțeze ele însele o instalație la scară largă.
În America de Nord, furnizorii de servicii medicale și angrosiștii de alimente investesc în capacități suplimentare de depozitare și refrigerare. Aceasta implică adesea achiziționarea de clădiri existente și modernizarea tehnologiei acestora. Această strategie poate fi mai rapidă și mai eficientă din punct de vedere al spațiului decât construcțiile noi, dar necesită o evaluare amănunțită a izolației, alimentării cu energie electrică, a capacității de încărcare a podelei și a posibilității de extindere. Între timp, noile facilități la scară largă operate de comercianții online internaționali demonstrează că viteza de livrare regională rămâne un avantaj competitiv.
Producătorii europeni de alimente și băuturi își extind instalațiile de producție și depozitare pentru a combina creșterea cu securitatea aprovizionării. În Vietnam, apar noi proiecte logistice regionale, beneficiind de diversificarea industrială a Asiei de Sud-Est. Australia dezvoltă centre intermodale pentru a muta containerele mai eficient între transportul feroviar și cel rutier. Ceea ce au în comun aceste proiecte nu este un model de construcție specific, ci mai degrabă încercarea de a aduce fluxul de mărfuri mai aproape de producție, cerere sau centre de transport de înaltă performanță.
Cea mai importantă lecție desprinsă din proiectele individuale este, așadar, următoarea: tendința globală este amplă, dar economia locală rămâne specifică. Ceea ce funcționează într-un coridor de consum nord-american poate să nu fie potrivit pentru o piață regională japoneză sau pentru un sit industrial industrial european. Capitalul poate fi distribuit la nivel global; operațiunile, permisele, personalul și transportul rămân locale.
Strategii pentru companii
Companiile nu ar trebui să mai trateze logistica ca pe un centru de cost izolat. Capacitatea de livrare are impact asupra veniturilor, loialitatea clienților, utilizarea capacității de producție și capitalul de lucru. Cel mai ieftin depozit se poate dovedi scump în cadrul sistemului general dacă necesită transport suplimentar, stocuri crescute sau timpi de livrare mai lungi. Prin urmare, deciziile privind locația necesită un model care să evalueze holistic costurile imobiliare, personalul, energia, taxele, traficul, riscul și nivelurile de servicii.
Un al doilea principiu este deschiderea tehnologică. Clădirile și automatizarea ar trebui proiectate modular pentru a permite modificări ale gamelor de produse, ale randamentului și ale chiriașilor. Deși tehnologia fixă, la scară largă, atinge o eficiență ridicată la volume adecvate, aceasta poate complica adaptările. Robotica mobilă, interfețele standardizate și software-ul scalabil cresc flexibilitatea. În mod crucial, acest lucru necesită o bază de date robustă care să acopere profilurile comenzilor, structura produselor, sarcinile de vârf, costurile erorilor și disponibilitatea personalului.
În al treilea rând, companiile trebuie să facă reziliența măsurabilă. Declarațiile generale despre lanțurile de aprovizionare securizate sunt insuficiente. Indicatorii cheie de performanță (KPI) adecvați includ timpul de repornire, acoperirea stocurilor critice, proporția de componente provenite din surse redundante, capacitatea de transport alternativă și timpul maxim de nefuncționare tolerabil. Un centru ar trebui evaluat pe baza contribuției sale specifice la atenuarea riscurilor. În caz contrar, există riscul de a construi facilități costisitoare fără a aborda cele mai critice vulnerabilități.
Pentru întreprinderile mici și mijlocii (IMM-uri), cooperarea poate fi mai economică decât proprietatea. Facilitățile cu mai mulți chiriași, logistica contractuală și automatizarea partajată oferă acces la tehnologie și economii de scară. Cu toate acestea, acest lucru creează și dependențe de furnizorul de servicii. Contractele ar trebui să definească clar accesul la date, nivelurile de servicii, procedurile de urgență, modificările de preț și opțiunile de schimbare. Externalizarea transferă procese, dar nu și responsabilitatea strategică pentru capacitatea de livrare.
Ce pot câștiga statele și regiunile
Logistica eficientă reduce costurile comerciale, extinde piețele de desfacere și crește atractivitatea unei locații pentru producție. Regiunile cu porturi bune, conexiuni feroviare, procese vamale și rețele digitale se pot integra mai eficient în lanțurile valorice internaționale. În plus, centrele logistice generează cerere pentru servicii de construcții, tehnologie, energie, întreținere și afaceri. Impactul lor economic se extinde astfel dincolo de locurile de muncă imediat vizibile în depozite.
În același timp, statele nu trebuie să se angajeze într-o concurență a subvențiilor pentru fiecare depozit în parte. Logistica standardizată este relativ mobilă și uneori generează o valoare adăugată redusă pe metru pătrat. Finanțarea publică ar trebui să se concentreze pe infrastructură și capabilități care să beneficieze mai multe companii: conexiuni feroviare, sisteme vamale digitale, extinderea rețelei, formare profesională și dezvoltarea accelerată a terenurilor industriale dezafectate. Subvențiile directe sunt mai justificabile acolo unde se generează aprovizionare strategică, inovare sau o valoare adăugată regională excepțional de mare.
Politica de planificare trebuie să rezolve conflictele legate de utilizarea terenurilor încă din timp. Coridoarele adecvate ar trebui să combine transportul, electricitatea și forța de muncă, în loc să permită doar clădiri industriale acolo unde terenul este ușor disponibil. Limitele municipale nu trebuie să ducă la primirea de venituri fiscale de către o comunitate, în timp ce orașele învecinate suportă povara traficului. Coordonarea regională și contribuțiile la infrastructură bazate pe relația cost-cauzalitate îmbunătățesc echilibrul economic.
Pentru Bulgaria și alte locații din Europa de Sud-Est, o oportunitate unică constă în combinarea nearshoring-ului, a pieței unice a UE și a coridoarelor care duc către Turcia, Marea Neagră și Europa Centrală. Cu toate acestea, avantajele pure de cost nu sunt suficiente. Factorii cruciali includ autorizații fiabile, procese vamale și de frontieră eficiente, o forță de muncă calificată, capacitatea rețelei și integrarea infrastructurii rutiere, feroviare, portuare și aeroportuare. Simpla construire de depozite creează spații imobiliare. Combinarea acestor factori creează un centru logistic.
Boom-ul economică rămâne vulnerabil din punct de vedere ciclic
În ciuda factorilor structurali de creștere, piața nu este imună la supracapacitate. Anii 2021-2023 au declanșat un val de proiecte speculative în mai multe regiuni. Pe măsură ce ratele dobânzilor au crescut și companiile și-au ajustat expansiunea determinată de pandemie, ratele de neocupare au crescut. Astfel de faze sunt tipice pentru piețele imobiliare: trec ani între planificare și finalizare, așa că noua ofertă apare adesea atunci când cererea este deja în scădere.
Costurile ridicate de construcție și finanțare exacerbează riscul. Un proiect poate fi solid din punct de vedere operațional, dar poate deveni neprofitabil din cauza finanțării prin datorii costisitoare. Dezvoltatorii răspund cu lansări mai puțin speculative și solicită mai frecvent pre-închiriere. Acest lucru încetinește construcțiile noi pe termen scurt și ar putea crea noi penurii pe termen mediu. Scăderea portofoliului de proiecte din SUA și din anumite părți ale Europei contribuie deja la o reechilibrare a cererii și ofertei.
Riscurile de concentrare rămân deosebit de răspândite în cazul chiriașilor mari. Comercianții online, grupurile de retail și furnizorii de logistică pot domina piețe locale întregi. Atunci când o companie își schimbă rețeaua, mai multe spații devin disponibile simultan. Specializarea tehnologică poate deveni, de asemenea, un risc dacă dotările existente nu sunt potrivite pentru următorul chiriaș. Prin urmare, investitorii ar trebui să examineze nu numai bonitatea chiriașului actual, ci și potențialul de utilizare alternativă al proprietății.
Schimbările geopolitice au efecte reciproce. Barierele comerciale și producția regională pot crea nevoi suplimentare de depozitare, reducând simultan fluxul de mărfuri și devalorizând investițiile. O escaladare a fragmentării ar împovăra economia și comerțul global. Sectorul logistic poate atenua perturbările individuale, dar nu poate compensa o pierdere durabilă a diviziunii internaționale a muncii. Mai multe depozite nu înlocuiesc relațiile comerciale stabile.
Calitatea creșterii va fi decisă până în 2030
Se preconizează că cererea de spații logistice moderne va continua să crească până în 2030. Comerțul cu amănuntul online, stocurile îmbătrânite, noile locații de producție, bunurile cu temperatură controlată și cerințele sporite de fiabilitate a livrărilor indică toate această creștere. Cu toate acestea, cele mai puternice creșteri de valoare nu sunt susceptibile să apară în orice spațiu, ci mai degrabă în cazul unor facilități eficiente din punct de vedere energetic, bine conectate și automatizabile flexibil. Piața va face din ce în ce mai mult diferențierea între clădirile pregătite pentru viitor și cele depășite din punct de vedere tehnologic.
Inteligența artificială va transforma în primul rând planificarea și controlul. Aceasta poate prognoza cererea, poziționa stocurile, coordona personalul și roboții și identifica nevoile de întreținere. Beneficiile sale depind de calitatea datelor, de procese clare și de integrarea fiabilă. Un lanț de aprovizionare prost organizat nu poate fi robustizat doar printr-un algoritm. Cele mai mari câștiguri apar acolo unde deciziile digitale și infrastructura fizică sunt dezvoltate împreună.
Energia devine al treilea criteriu dominant de localizare, alături de locație și forță de muncă. Operatorii au nevoie nu doar de electricitate accesibilă, ci și de o capacitate fiabilă de conectare la rețea și de prețuri previzibile. Acoperișurile solare, sistemele de stocare și încărcăturile flexibile pot oferi avantaje, dar nu pot înlocui o rețea de înaltă performanță. Proiectele care optimizează cererea de energie electrică, încărcarea vehiculelor, răcirea și tehnologia clădirilor într-un mod integrat vor avea costuri de operare mai mici și oportunități de finanțare mai bune.
Lipsa terenurilor va limita noile construcții în regiunile dens populate. Siturile industriale dezafectate, clădirile cu mai multe etaje și modernizarea facilităților existente câștigă importanță. În același timp, nu toate aspectele logisticii din centrul orașului rămân viabile din punct de vedere economic. Costurile ridicate ale terenurilor și conflictele de vecinătate impun limitări. Prin urmare, rețeaua viitorului va consta din câteva centre foarte mari, centre regionale și locații urbane amplasate strategic.
Progres realizat din beton – cu riscuri inerente
Explozia centrelor logistice globale nu este nici o modă speculativă, nici o poveste de succes categorică. Reflectă schimbări reale în comerț, tehnologie și percepția riscului geopolitic. Centrele moderne pot crește productivitatea, pot scurta timpii de livrare, pot securiza lanțurile de aprovizionare cu alimente și produse farmaceutice și pot integra regiunile în lanțurile valorice internaționale. Astfel, acestea creează beneficii economice care se extind mult dincolo de granițele lor fizice.
Totuși, construirea de capacități suplimentare nu este sinonimă cu reziliența. Instalațiile supradimensionate blochează capitalul, uzinele mari concentrează riscurile de defecțiune, automatizarea crește dependența de energie și software, iar utilizarea terenurilor generează costuri locale. Abordarea rațională din punct de vedere economic se situează între eficiență maximă și redundanță maximă. Companiile trebuie să diferențieze riscurile, să proiecteze instalații flexibile și să combine securitatea fizică și digitală.
Prin urmare, câștigătorii nu vor fi cei care construiesc pur și simplu cei mai mulți metri pătrați. Amplasamentele și operatorii de succes vor fi cei care combină spațiul, transportul, energia, datele și competențele într-un sistem rezilient. Aceasta include clădiri sustenabile, tehnologie interoperabilă, metode de operare alternative și angajați care pot stăpâni sisteme complexe. Și factorii de decizie politică trebuie să facă distincții mai precise: între infrastructura strategică și depozitele interschimbabile, între crearea de valoare regională și simpla cedare a terenurilor, între decarbonizarea autentică și greenwashing-ul.
Lumea are nevoie de centre logistice mai eficiente, dar nu cu orice preț și nu peste tot. Boom-ul face lanțurile de aprovizionare mai rezistente atunci când noile hub-uri creează diversitate, transparență și opțiuni de acțiune. Creează noi dependențe atunci când scalarea devine un scop în sine, iar electricitatea, software-ul, personalul sau un singur utilizator major devin un blocaj de neînlocuit. Prin urmare, până în 2030, factorul decisiv va fi mai puțin cât s-a construit, ci dacă investițiile masive au dus la o rețea adaptabilă. Acesta este tocmai adevărul provocator al acestei megatendințe: următoarea criză de aprovizionare s-ar putea să nu eșueze din cauza lipsei de depozite, ci mai degrabă din cauza prea multor depozite extrem de optimizate, toate dependente de aceleași sisteme vulnerabile.
Experții dumneavoastră în intralogistică

Consultanță, planificare și implementare de soluții complete pentru depozite cu rafturi înalte și sisteme automate de depozitare - Imagine: Xpert.Digital
Mai multe informații aici:
Partenerul dumneavoastră global de marketing și dezvoltare a afacerilor
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici [email protected]:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.
☑️ Suport pentru IMM-uri în strategie, consultanță, planificare și implementare
☑️ Crearea sau realinierea strategiei digitale și a digitalizării
☑️ Extinderea și optimizarea proceselor de vânzări internaționale
☑️ Platforme de tranzacționare B2B globale și digitale
☑️ Dezvoltare Afaceri Pioneer / Marketing / PR / Târguri Comerciale
Expertiza noastră globală în domeniul dezvoltării afacerilor, vânzărilor și marketingului, atât în industrie, cât și în economie

Expertiza noastră globală în domeniul industriei și economiei în dezvoltarea afacerilor, vânzări și marketing - Imagine: Xpert.Digital
Domenii de interes industrial: B2B, digitalizare (de la IA la XR), inginerie mecanică, logistică, energii regenerabile și industrie
Mai multe informații aici:
Un centru tematic care oferă perspective și expertiză:
- Platformă de cunoștințe care acoperă economiile globale și regionale, inovația și tendințele specifice industriei
- O colecție de analize, perspective și informații generale din principalele noastre domenii de interes
- Un loc pentru expertiză și informații despre evoluțiile actuale din afaceri și tehnologie
- Un hub pentru companiile care caută informații despre piețe, digitalizare și inovații industriale







