Quase um trilião de euros em impostos – e o dinheiro continua desaparecido: Uma piada de mau gosto, não é?
Xpert Pré-lançamento

Available in 27 languages 📢
Prefira a Xpert.Digital no GoogleⓘPublicado em: 11 de outubro de 2026 / Atualizado em: 11 de outubro de 2026 – Autor: Konrad Wolfenstein
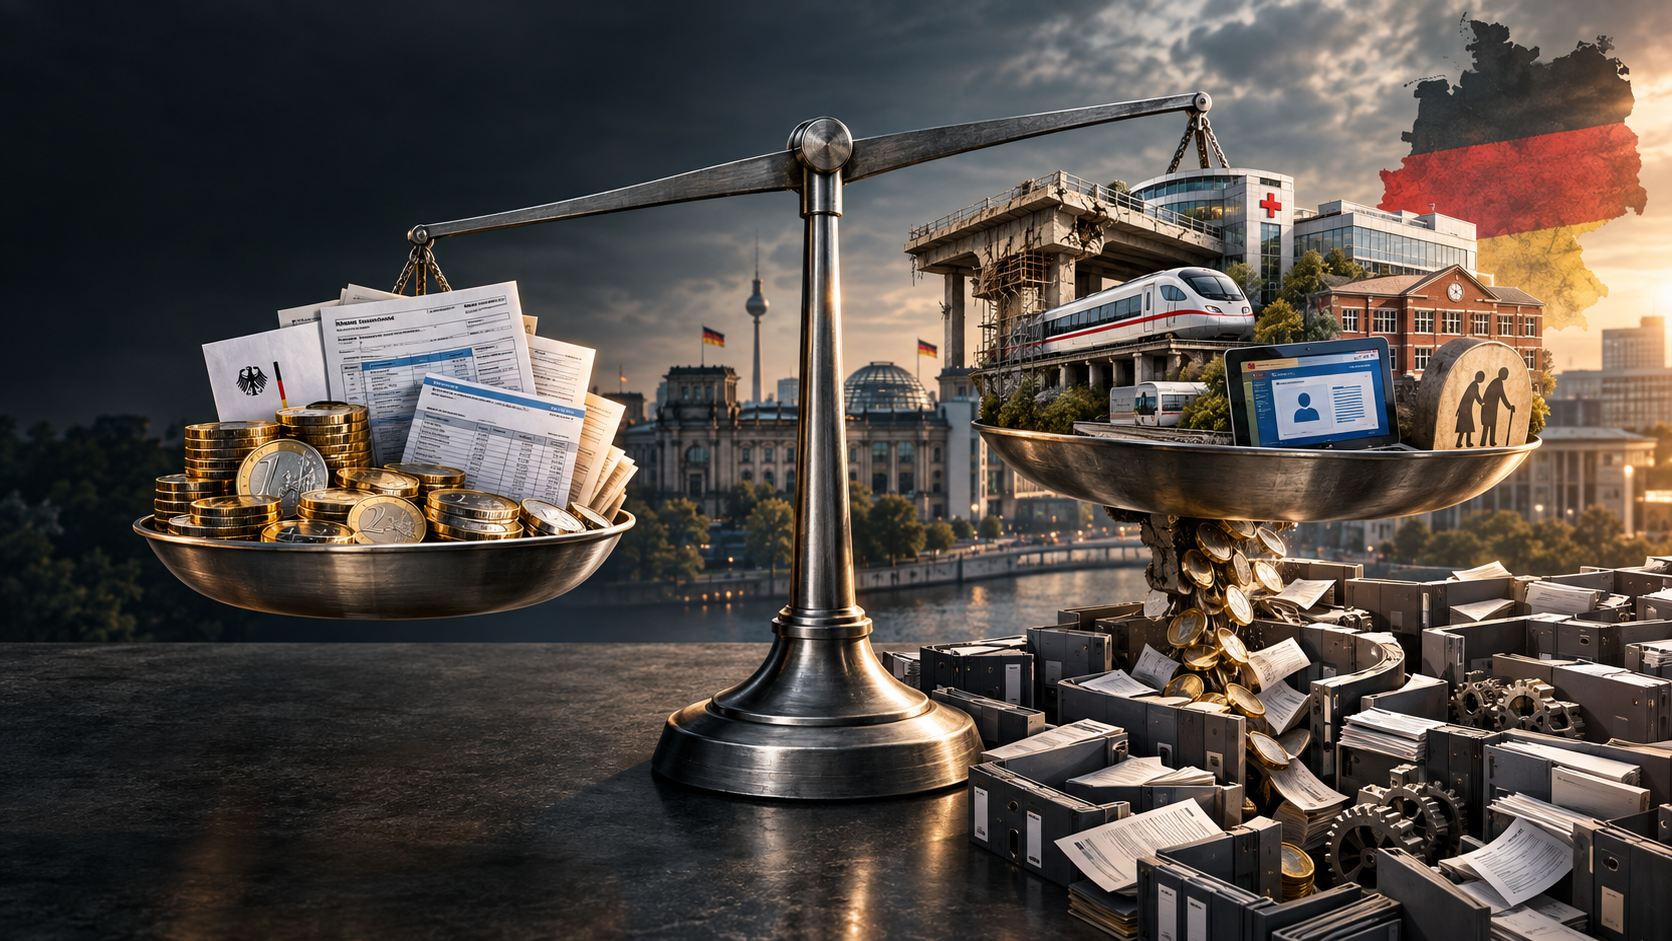
Quase um trilião de euros em impostos – e o dinheiro continua desaparecido: uma piada de mau gosto, não é? – Imagem criativa sobre o tema, criada com IA: Xpert.Digital
Receitas fiscais recorde e cofres vazios: uma contradição? Para quem?
O grande subsídio fiscal: porque é que o dinheiro não permanece no sistema?
Impostos e despesas: o caminho da Alemanha para um Estado mais eficiente
Em 2025, a Alemanha terá arrecadado quase um bilião de euros em impostos, um recorde que sublinha o poder económico do país. No entanto, apesar destas enormes receitas, o Estado parece estar preso num dilema financeiro: para onde vai o dinheiro? A economia austríaca tem apresentado apenas um crescimento económico marginal nos últimos anos, o que levanta a questão de saber por que razão não está a ser investido tanto capital numa infra-estrutura visivelmente mais moderna, numa administração mais eficiente ou em melhores oportunidades educativas.
Este artigo examina a complexa relação entre receitas fiscais elevadas e serviços públicos inadequados. Analisa a estrutura das despesas, as prioridades políticas e a eficiência da implementação para identificar os problemas reais. Embora a noção de que a Alemanha tem um problema de despesa seja generalizada, é evidente que não só o montante gasto, mas também a sua utilização e impacto são cruciais. Numa época de urgentes mudanças demográficas e de avanços tecnológicos, é essencial examinar e optimizar a utilização dos recursos públicos para garantir uma sociedade sustentável e preparada para o futuro.
O Estado alemão não é assim tão pobre – simplesmente não está a gerar riqueza suficiente para o futuro
A Alemanha arrecadou um total de 989,8 mil milhões de euros em impostos em 2025. Isto representa um aumento de 42,1 mil milhões de euros, ou 4,4%, em relação ao ano anterior. A receita fiscal aproximou-se, portanto, da marca de 1 trilião de euros pela primeira vez. Ao mesmo tempo, a economia alemã cresceu apenas 0,2% em termos reais, enquanto os preços no consumidor subiram, em média, 2,2% no ano. Esta comparação por si só revela o cerne do problema: o Estado teve receitas nominais significativamente mais elevadas sem que isso resultasse num crescimento económico igualmente forte, numa infra-estrutura visivelmente mais moderna ou numa administração significativamente mais eficiente.
A afirmação incisiva de que a Alemanha não tem um problema de receitas, mas sim um problema de despesa, levanta uma questão importante. No entanto, esta afirmação só é economicamente válida se entendermos que um problema de despesa abrange mais do que um simples apelo a cortes. O défice central reside não só no nível das despesas governamentais, mas também na sua estrutura, na sua dependência de decisões políticas passadas, na sua avaliação de impacto frequentemente inadequada e na limitada capacidade do Estado para converter rapidamente os recursos atribuídos em infra-estruturas funcionais, melhor educação, serviços digitais e segurança reforçada. A Alemanha enfrenta, portanto, simultaneamente um problema de prioridades, um problema de produtividade do sector público e um problema de implementação.
Uma análise séria deve também distinguir entre a receita fiscal total, o orçamento federal e as finanças do Estado no seu conjunto. O valor de 989,8 mil milhões de euros representa a receita antes da distribuição para o governo federal, estados e municípios. Ela não está inteiramente à disposição do governo federal. Após a distribuição dos impostos, 388,7 mil milhões de euros foram para o governo federal, 415,3 mil milhões de euros para os estados e 150,9 mil milhões de euros para os municípios. Além disso, existem contribuições para a segurança social, taxas, outros rendimentos e empréstimos. Portanto, quem conclui, a partir da marca de um trilião de euros, que o governo federal tem uma margem financeira igualmente grande está a comparar métricas diferentes. Contudo, a declaração política permanece relevante: a Alemanha já está a mobilizar recursos financeiros muito volumosos. A questão crucial é qual o valor social e económico que o Estado gera a partir deles.
O registo fiscal baseia-se no consumo e no trabalho
A composição da receita fiscal é tão reveladora como o seu montante total. O Imposto sobre o Valor Acrescentado (IVA) foi o imposto mais rentável em 2025, gerando 310,21 mil milhões de euros. De seguida, veio o Imposto sobre o Rendimento, com 262,69 mil milhões de euros. Juntos, estes dois impostos arrecadaram 572,90 mil milhões de euros, significativamente mais de metade da receita fiscal total. O Estado alemão depende, portanto, fortemente do consumo e do emprego indireto para o seu financiamento. Esta base ampla e relativamente fiável estabiliza as finanças públicas, mas, simultaneamente, onera o rendimento do trabalho e o consumo privado.
Em terceiro lugar ficou o imposto sobre o rendimento, com 78,36 mil milhões de euros, seguido do imposto sobre o comércio, com 76,44 mil milhões de euros. O imposto sobre o rendimento das empresas atingiu € 39,16 bilhões. Estes três itens refletem o rendimento do trabalho independente, os lucros empresariais e os lucros empresariais tributados municipalmente. São mais sensíveis aos ciclos económicos, aos lucros, aos ciclos de investimento e às oportunidades de planeamento fiscal do que os impostos sobre os salários e as vendas. O seu peso demonstra que as empresas e os trabalhadores independentes contribuem significativamente para as finanças públicas, mas as suas receitas para o Estado são menos consistentes.
O imposto sobre a energia gerou 37,56 mil milhões de euros, os impostos sobre rendimentos não avaliados 31,19 mil milhões de euros e o imposto retido na fonte 24,80 mil milhões de euros. Seguiram-se o imposto sobre os seguros (19,61 mil milhões de euros), o imposto sobre o tabaco (17,63 mil milhões de euros), o imposto sobre a propriedade (16,09 mil milhões de euros) e o imposto sobre as heranças (15,41 mil milhões de euros). O imposto sobre a transmissão de bens imóveis contribuiu com 15,10 mil milhões de euros, a sobretaxa de solidariedade com 12,81 mil milhões de euros e o imposto sobre veículos automóveis com 9,60 mil milhões de euros. Os quinze itens mais tributáveis demonstram um sistema altamente diferenciado, no qual o rendimento, o consumo, as transferências de riqueza, as transações imobiliárias, o consumo de energia, a mobilidade, as mais-valias e certos bens são tributados em momentos diferentes.
Esta diversidade não deve ser confundida com neutralidade económica. Todo o imposto altera os incentivos. Os impostos elevados sobre o trabalho podem tornar o emprego adicional menos atrativo, especialmente para quem contribui com rendimentos extra e durante a transição do trabalho a tempo parcial para o trabalho a tempo inteiro. O imposto sobre a transmissão de bens imóveis aumenta o custo das transações imobiliárias e pode desincentivar a mobilidade profissional. O imposto sobre as empresas cria disparidades entre localidades e pode tornar a receita municipal altamente dependente de poucas empresas. Os impostos sobre o consumo, por outro lado, garantem uma base fiscal ampla, mas afectam desproporcionalmente as famílias de baixos rendimentos, uma vez que estas consomem uma maior fatia do seu rendimento. Por conseguinte, uma política fiscal sólida não deve apenas maximizar a receita fiscal, mas também considerar simultaneamente o crescimento, a distribuição, a simplicidade e a previsibilidade.
O aumento de 4,4% dos impostos em 2025 foi em parte consequência do aumento dos salários, dos preços e das vendas nominais. O aumento nominal da colecta não se traduz automaticamente numa margem de acção real correspondente. Quando a construção civil, os custos com pessoal, medicamentos, equipamento militar e serviços sociais aumentam, as despesas do governo também crescem. Ainda assim, a receita fiscal cresceu mais rapidamente do que o crescimento económico a preços correntes. Isto sugere que a receita fiscal não entrou em colapso em 2025. Portanto, o desequilíbrio fiscal da Alemanha não pode ser explicado de forma convincente por uma falta generalizada de receitas fiscais.
O trilião não pertence ao governo federal
No debate político, três níveis são frequentemente confundidos. O primeiro nível é a receita fiscal total antes da distribuição. O segundo nível compreende os orçamentos individuais do governo federal, dos estados e dos municípios. O terceiro nível é o governo como um todo, incluindo os fundos da segurança social e os fundos extra-orçamentais. Cada nível responde a uma pergunta diferente. A receita fiscal mostra quanto o governo arrecada através dos impostos. O orçamento federal mostra para que é que o governo federal aloca os fundos diretamente. O orçamento geral do governo mostra o montante combinado das receitas, despesas e défices de todos os subsetores do governo.
O orçamento federal encerrou em 2025 com despesas de aproximadamente 495,5 mil milhões de euros. A cobrança de impostos federais totalizou cerca de 388,6 mil milhões de euros, enquanto o endividamento líquido foi de 66,9 mil milhões de euros. Estes números refutam a noção simplista de que o governo federal dispõe de quase um bilião de euros. Confirmam ainda que, mesmo com o aumento da receita fiscal, uma parcela significativa das despesas federais foi financiada por empréstimos. O problema estrutural reside, portanto, menos numa queda súbita da receita fiscal do que na persistente discrepância entre as despesas prometidas politicamente e os recursos regularmente disponíveis.
A nível nacional, as dimensões foram ainda maiores. As despesas governamentais em 2025 ascenderam a cerca de 2,26 biliões de euros. Isto incluiu, entre outras coisas, prestações sociais monetárias de cerca de 749,5 mil milhões de euros, prestações sociais em espécie de cerca de 414,9 mil milhões de euros, remuneração de trabalhadores de cerca de 384,3 mil milhões de euros e consumo intermédio de cerca de 289,1 mil milhões de euros. A percentagem das despesas governamentais, ou seja, o rácio entre as despesas governamentais e o produto interno bruto, subiu para 50,3%. Paralelamente, surgiu um défice orçamental nacional de cerca de 107 mil milhões de euros.
Uma taxa de despesa governamental acima dos 50% não comprova, por si só, desperdício. Engloba pensões, saúde, cuidados de longa duração, educação, segurança interna e externa, infraestruturas, sistema judicial, administração pública e serviços municipais. Os países com sistemas de segurança social abrangentes apresentam, sistematicamente, taxas mais elevadas do que os países onde as famílias financiam serviços comparáveis por conta própria. Portanto, o que importa não é apenas quanto o Estado gasta, mas se utiliza esses recursos para gerar serviços fiáveis, estabilidade social e uma base produtiva. Uma elevada taxa de despesa governamental torna-se problemática quando coincide com um crescimento fraco, lacunas de investimento, procedimentos morosos e uma baixa percepção de eficiência. Esta combinação é precisamente o que caracteriza o debate alemão.
Mais dinheiro não significa automaticamente melhor desempenho
A evidência mais forte de um problema de eficiência não é uma única despesa supostamente supérflua. É a experiência recorrente de que as verbas orçamentais adicionais não se traduzem proporcionalmente em serviços governamentais adicionais. Entre um compromisso político de verbas e uma ponte em funcionamento, uma escola renovada ou um sistema digital operacional, existem o planeamento, o licenciamento, a adjudicação de contratos, o recrutamento, a capacidade de construção, as normas técnicas e a coordenação entre os vários níveis de governo. Se esta cadeia se romper, mais dinheiro aumenta inicialmente as dotações orçamentais, mas não necessariamente o desempenho real.
O ano de investimento de 2025 ilustra esta contradição. Embora o investimento bruto do governo tenha aumentado acentuadamente para 147,5 mil milhões de euros, um aumento de 12,3% em relação ao ano anterior e equivalente a 3,3% do produto interno bruto, a sua participação no total da despesa pública manteve-se em apenas 6,5%. Uma grande parte dos recursos governamentais continuou a ser atribuída a serviços correntes, transferências, pessoal e bens intermédios. O investimento aumentou, mas manteve-se limitado em relação à dimensão geral do governo.
O problema da implementação torna-se ainda mais evidente no orçamento federal. Foram alocados 115,6 mil milhões de euros para investimentos, mas apenas 86,8 mil milhões de euros foram efetivamente gastos. O desembolso de fundos ficou, assim, 28,8 mil milhões de euros abaixo das projeções. Não se trata de um argumento contra o investimento, mas sim contra a ideia de que as autorizações de empréstimo adicionais resolverão automaticamente o atraso nos investimentos. A flexibilidade financeira é necessária, mas não é suficiente. Sem projectos prontos para planeamento, procedimentos normalizados, capacidade administrativa adequada e uma tomada de decisões mais rápida, o governo pode disponibilizar milhares de milhões, ao mesmo tempo que constrói muito pouco.
Isto leva-nos a uma distinção fundamental: a Alemanha não precisa de gastar menos em todo o lado, mas sim de forma diferente e mais eficaz em diversas áreas. São necessárias melhorias tangíveis adicionais na defesa, nas redes de transportes, nas infraestruturas energéticas, nas escolas, na investigação e na digitalização da administração pública. Ao mesmo tempo, as despesas de consumo, os subsídios e os programas existentes devem ser avaliados com maior rigor, com base na sua capacidade de atingir os objectivos propostos. Uma política de cortes puros poderia agravar o défice de investimento. Por outro lado, uma política de expansão pura poderia simplesmente financiar estruturas ineficientes com montantes de dinheiro cada vez maiores. Ambas seriam economicamente inadequadas.
O Estado-providência está a suplantar o Estado futuro
O orçamento federal demonstra a forte influência dos compromissos anteriores no atual âmbito de atuação. Em 2025, o orçamento para o trabalho e assuntos sociais, de aproximadamente 190,3 mil milhões de euros, foi de longe a maior rubrica individual, representando quase 38% do orçamento federal. Cerca de 122,5 mil milhões de euros foram alocados a contribuições para o seguro de pensões. Quase 52 mil milhões de euros foram atribuídos para o apoio ao rendimento básico para quem procura emprego. Estes números ilustram claramente que uma reforma séria das despesas não pode concentrar-se apenas em viagens de negócios, edifícios governamentais ou programas de financiamento individual.
A mudança demográfica está a agravar o problema. Em 2025, por cada 100 pessoas com idades compreendidas entre os 20 e os menos de 65 anos, haverá aproximadamente 40 pessoas com 65 anos ou mais. À medida que a geração dos baby boomers se reforma e as novas gerações entram no mercado de trabalho, as despesas com pensões, cuidados de saúde e cuidados de longa duração aumentarão, enquanto a população em idade activa que contribui para a segurança social crescerá mais lentamente. Sem reformas, será necessário aumentar as contribuições, os subsídios fiscais, a idade da reforma ou o endividamento, ou então ajustar os níveis de benefícios. Nenhuma destas opções é politicamente conveniente.
Os subsídios federais ao sistema de segurança social cumprem também funções sociais mais vastas que não deveriam ser financiadas exclusivamente através de contribuições. Por isso, seria errado retratá-los inteiramente como um ónus supérfluo. Contudo, consomem uma parcela crescente do orçamento federal. Quanto mais recursos forem automaticamente alocados a prestações de segurança social, menos sobra para educação, digitalização, infraestruturas ou redução de impostos. O problema das despesas é, pois, primordialmente um problema de aumento dos gastos fixos.
Os serviços de saúde e de cuidados continuados também estão sob pressão. Os avanços médicos, os salários mais elevados no sector da saúde, o número crescente de idosos segurados e as necessidades de cuidados cada vez maiores estão a aumentar os custos. Embora o aumento das contribuições ofereça soluções de curto prazo para os problemas de financiamento, pouco contribui para resolver as questões subjacentes de volume, preço e eficiência. O que é necessário é uma melhor gestão dos doentes, uma digitalização consistente, uma estrutura hospitalar mais eficiente, maiores esforços de prevenção e uma separação mais clara entre os serviços não cobertos por seguro e as tarefas financiadas por contribuições. Sem estas reformas, a segurança social tornar-se-á a segunda maior fonte de receitas, ao lado do sistema fiscal.
As reformas sociais, contudo, não devem reduzir-se a cortes indiscriminados nas prestações. Um Estado-providência eficiente estabiliza a procura, protege contra os riscos existenciais e pode aumentar a vontade de abraçar a mudança económica. Fundamentalmente, os benefícios devem ser concebidos com maior precisão, os incentivos perversos devem ser limitados e os sistemas administrativos devem ser simplificados. Quando múltiplas agências recolhem dados semelhantes, coexistem diferentes benefícios ou as regras sobre rendimentos suplementares tornam o trabalho adicional pouco atrativo, surgem simultaneamente elevados custos administrativos e incentivos desfavoráveis ao trabalho. Eficiência e segurança social, portanto, não são mutuamente exclusivas. Um sistema mais simples pode ser mais justo, mais transparente e mais eficiente em termos de custos.
O trabalho acarreta um fardo particularmente pesado
Em 2025, o imposto sobre o rendimento, com 262,69 mil milhões de euros, foi a segunda maior fonte individual de receitas fiscais. Esta receita foi complementada pelas contribuições para a segurança social, saúde, cuidados de longa duração e seguro de desemprego. Para um trabalhador solteiro com rendimentos médios e sem filhos, a carga fiscal do imposto sobre o rendimento e das contribuições do empregado e do empregador era muito elevada em comparação com os padrões internacionais. A chamada "diferença fiscal e contributiva" atingiu aproximadamente 49,3% dos custos de mão-de-obra em 2025. A Alemanha ficou, portanto, em segundo lugar entre os países da OCDE.
Este ónus tem consequências reais. Para os colaboradores, reduz o ganho financeiro com horas extraordinárias. Para as empresas, aumenta o custo da mão-de-obra, mesmo que a contribuição do empregador não apareça como desconto no salário do trabalhador. Do ponto de vista económico, ambos os lados fazem parte dos custos de mão-de-obra. Numa sociedade em envelhecimento que necessita de mais emprego, imigração qualificada e uma taxa mais elevada de emprego a tempo inteiro, um encargo particularmente pesado sobre a mão-de-obra é contraditório.
Por conseguinte, novos impostos gerais ou contribuições mais elevadas para a segurança social não devem ser a primeira resposta ao aumento das despesas. Cada encargo adicional deve ser ponderado em relação aos seus efeitos no emprego, no investimento, no consumo e na atratividade de uma região. Isto não significa que todos os aumentos de impostos estejam descartados. Uma base fiscal mais ampla, uma redução mais consistente das isenções injustificadas e medidas mais eficazes contra a evasão fiscal podem garantir a receita fiscal sem necessidade de aumentar ainda mais as taxas regulares sobre o trabalho. A distribuição da carga fiscal entre o trabalho, o consumo, o património imobiliário e os comportamentos prejudiciais ao ambiente também pode ser reajustada.
Reduzir a carga fiscal sobre os trabalhadores só seria viável se existisse financiamento. Se os impostos forem reduzidos sem reforma da despesa ou geração de outras receitas, o défice aumentará. Uma política fiscal orientada para o crescimento deve, portanto, combinar a priorização da despesa e a reforma fiscal. O objetivo não deve ser um Estado mínimo, mas sim um Estado que ocupe menos recursos com complexidade e crie mais espaço para investimentos públicos e privados.
A burocracia é um imposto adicional invisível
A burocracia impõe um duplo fardo ao Estado. Dentro da administração, imobiliza pessoal, prolonga os procedimentos e aumenta o custo dos projetos. Fora do Estado, obriga as empresas e os cidadãos a gastar tempo e dinheiro em comprovativos, relatórios, documentação e múltiplos pedidos. O Conselho Nacional de Controlo Regulatório estimou o custo da burocracia em cerca de 64 mil milhões de euros por ano. Embora o encargo anual de conformidade tenha diminuído em aproximadamente 3,2 mil milhões de euros durante o período analisado, de julho de 2024 a junho de 2025, o nível inicial manteve-se elevado.
Estes 64 mil milhões de euros não devem ser confundidos com despesas orçamentais que podem ser cortadas directamente. Grande parte desta receita é gerada pelas empresas e pelas famílias. Portanto, reduzir a burocracia não leva automaticamente a poupanças igualmente elevadas no orçamento federal. No entanto, pode ter um efeito semelhante na economia em geral: os colaboradores ganham tempo para atividades produtivas, os investimentos são realizados mais rapidamente e as administrações públicas necessitam de menos pessoal para processos recorrentes de revisão e recolha de dados.
O problema central não reside, muitas vezes, num formulário específico, mas na arquitetura do Estado. A Alemanha distribui as responsabilidades entre o governo federal, os estados, os municípios, as instituições de segurança social, as câmaras de comércio e as agências especializadas. A diversidade federal pode fomentar a concorrência e a acessibilidade para o cidadão. No entanto, gera custos elevados quando os formatos de dados, o software, os procedimentos de candidatura e as interpretações legais divergem. A digitalização, então, deixa de ser uma simplificação e passa a ser meramente a representação eletrónica de processos antigos.
A modernização eficaz do Estado começa, pois, diante do ecrã. Os procedimentos devem ser simplificados, a documentação reduzida e as responsabilidades clarificadas. Só assim será possível introduzir componentes digitais partilhados, registos interligados e um princípio consistente de balcão único. Os cidadãos e as empresas não devem ter de reenviar dados que já estejam legalmente na posse de uma agência governamental para outra. A normalização não é um fim em si mesma, mas antes um pré-requisito para a reutilização de soluções digitais em vez de as desenvolver de raiz milhares de vezes.
Os subsídios necessitam de uma data de validade
Uma parcela significativa das despesas públicas flui através de programas de subsídios, auxílio financeiro e isenções fiscais. Só para 2025, foram alocados 58,2 mil milhões de euros em auxílio financeiro federal. Muitos destes auxílios visam objectivos legítimos, como a redução dos custos da electricidade, a renovação dos edifícios, a microelectrónica, a habitação social, as infra-estruturas de hidrogénio e a expansão da banda larga. Os benefícios ambientais e de política industrial de cada programa podem ser substanciais. No entanto, um objectivo politicamente desejável não deve ser automaticamente equiparado a um financiamento eficaz.
Os subsídios acarretam riscos típicos. Podem gerar ganhos inesperados se os beneficiários já tivessem feito o investimento de qualquer forma. Podem consolidar tecnologias ou modelos de negócio antes de se tornar claro qual a solução que prevalecerá a longo prazo. Podem criar grupos de interesse poderosos que defendem permanentemente uma ajuda que originalmente deveria ser temporária. As isenções fiscais são particularmente difíceis de controlar porque não aparecem no orçamento como despesas diretas, mas têm o mesmo efeito económico: o Estado abdica de receitas em benefício de grupos selecionados.
Por conseguinte, toda a iniciativa de financiamento importante deve ser acompanhada de um objetivo claro, indicadores-chave de desempenho (KPIs) verificáveis e uma data de expiração. Após essa data, a iniciativa necessitaria de ser novamente justificada. A avaliação não deve apenas registar se o dinheiro foi gasto, mas também qual o impacto adicional gerado. Para os programas climáticos, por exemplo, as emissões evitadas por euro investido seriam relevantes; para financiamento da inovação, gastos adicionais em investigação privada, patentes ou produção em escala; e para os programas regionais, o emprego e a produtividade sustentáveis seriam fundamentais.
Eliminar sistematicamente os subsídios ineficazes é politicamente mais difícil do que introduzir novos programas. Os benefícios dos subsídios concentram-se frequentemente num pequeno grupo, facilmente controlável, enquanto os custos são distribuídos por milhões de contribuintes. Por conseguinte, os beneficiários organizam uma resistência mais forte do que o público em geral, já sobrecarregado. É precisamente por isso que são necessárias avaliações independentes, bases de dados transparentes sobre os subsídios e regras de eliminação automática. A consolidação orçamental não deve basear-se no volume de esforços de lobbying, mas sim na eficácia comprovada.
O Estado mede as despesas em vez dos resultados
A gestão orçamental tradicional centra-se em verificar se os fundos foram alocados e gastos legalmente. Este é necessário, mas insuficiente. Um ministério pode executar o seu orçamento formalmente de forma correta e ainda assim obter pouco impacto. Por outro lado, uma dotação orçamental subutilizada pode indicar falta de capacidade administrativa, planeamento irrealista ou atrasos. A política orçamental moderna deve, portanto, passar de uma gestão baseada nos inputs para uma gestão baseada nos resultados.
Para programas de maior dimensão, algumas metas facilmente compreensíveis devem ser definidas antes do início. Para as rodovias e ferrovias, estas metas poderiam incluir as condições, a capacidade, a disponibilidade e a duração do projeto. Na educação, as competências, as taxas de conclusão de curso e a mobilidade social seriam mais importantes do que o número de diplomas atribuídos. Na administração pública, o tempo de processamento, os processos digitais end-to-end, as taxas de erro e a satisfação dos utilizadores são fundamentais. Nas políticas de mercado de trabalho, o factor crucial é se as pessoas conseguem emprego permanente e regular, e não quantos programas foram iniciados.
Uma abordagem orientada para os resultados não significa reduzir as tarefas públicas complexas a uma única métrica. Os indicadores de desempenho inadequados podem levar a uma má gestão, e alguns serviços, como a segurança jurídica, a preparação para crises ou as infraestruturas culturais, só podem ser parcialmente avaliados em termos monetários. No entanto, a alternativa não é abdicar da medição por completo. O que é necessário é um sistema equilibrado de indicadores quantitativos, avaliação qualitativa e auditorias externas regulares.
As revisões das despesas devem tornar-se parte integrante do processo orçamental anual e ter consequências reais. As novas prioridades não devem ser simplesmente adicionadas aos programas existentes. Para cada nova tarefa importante a longo prazo, deve ser examinado quais os programas existentes que podem ser descontinuados, consolidados ou reduzidos. Esta abordagem obriga os decisores políticos a reconhecer os custos de oportunidade. Cada euro só pode ser gasto uma vez, mesmo que o empréstimo adie o encargo.
Poupar e investir não são coisas opostas
No debate público, a consolidação é frequentemente retratada como o oposto do investimento. Economicamente, esta distinção é demasiado simplista. Se os subsídios ineficientes, as estruturas duplicadas e as transferências mal direccionadas forem reduzidos, e os recursos libertados forem redireccionados para as infra-estruturas, a educação ou a investigação, a despesa total poderá não diminuir, mas o seu impacto no crescimento aumentará. Por outro lado, o gasto nominalmente registado como investimento pode ter pouco efeito se os projectos forem mal seleccionados ou implementados a custos excessivos.
A Alemanha precisa de um núcleo protegido de investimento, mas não de carta branca para todos os projetos. Fatores cruciais são o benefício económico, a prontidão do projeto para a implementação e os seus custos ao longo do ciclo de vida. Uma nova estrada, linha férrea ou plataforma digital acarreta custos contínuos de operação, manutenção e renovação após a sua construção. Aqueles que apenas consideram os custos iniciais de construção subestimam o impacto a longo prazo no orçamento. Um planeamento de investimento sólido considera, portanto, todo o ciclo de vida e prioriza a manutenção das redes existentes quando esta é mais economicamente viável do que a substituição posterior.
A significativa discrepância entre os investimentos federais planeados e os efectivamente realizados demonstra que o financiamento adicional deve ser acompanhado de reformas institucionais. Os processos de planeamento e aprovação devem ocorrer em paralelo, e não sequencialmente; as normas devem ser harmonizadas de forma mais ampla; e os tipos de construção recorrentes devem ser normalizados. Os municípios necessitam de ter acesso a conhecimento técnico e jurídico especializado para elaborar projetos de forma eficaz. As autoridades responsáveis pela aprovação, por sua vez, necessitam de prazos claros, ficheiros digitais e pessoal qualificado em número suficiente.
As compras públicas também oferecem um potencial considerável. Especificações demasiado detalhadas, limites inconsistentes e o receio de reclamações subsequentes incentivam procedimentos longos e decisões defensivas. A simplificação não deve eliminar a transparência e a concorrência. No entanto, deve concentrar-se mais na funcionalidade, na qualidade, na rapidez e nos custos totais, em vez do aperfeiçoamento formal de etapas processuais individuais. As compras conjuntas podem gerar economias de escala, desde que não criem novos estrangulamentos centrais.
Uma agenda de reformas para um maior impacto
Uma reforma orçamental sustentável deve abordar as principais categorias do orçamento, ao mesmo tempo que aumenta a capacidade do Estado para as implementar. Como primeiro passo, o orçamento necessita de uma ordem de prioridades vinculativa. A segurança, a infraestrutura funcional, a educação, a investigação, a digitalização e a proteção social direcionada formam o núcleo produtivo. Os programas fora deste núcleo devem ser justificados regularmente, desde a sua conceção, em vez de simplesmente continuarem com a mesma dotação orçamental do ano anterior.
O segundo passo é tornar os sistemas de segurança social resilientes às alterações demográficas. No sistema de pensões, isto significa uma combinação equilibrada de vidas laborais mais longas, taxas de emprego mais elevadas, imigração qualificada, poupanças complementares para a reforma e uma discussão honesta sobre a relação entre contribuições, subsídios fiscais e níveis de benefícios. As soluções rígidas não são suficientes porque as profissões e os encargos com a saúde variam. Uma transição flexível com incentivos eficazes para trabalhar mais tempo é mais economicamente viável do que um aumento puramente formal que é prejudicado por exceções.
Na terceira etapa, a digitalização administrativa deve ser tratada como uma reforma organizacional. Os registos partilhados, as interfaces uniformes, as identidades digitais e os procedimentos normalizados devem ser implementados em todos os níveis de governo. A automatização é particularmente adequada para processos de grande volume e baseados em regras. Casos individuais complexos ainda exigem uma tomada de decisão humana. Isto permite que a equipa seja realocada de tarefas rotineiras para o aconselhamento, monitorização e tratamento de casos complexos.
Na quarta etapa, cada subsídio significativo necessita de uma data de expiração e de uma avaliação de impacto independente. O não cumprimento das metas deve levar a reduções, reestruturações ou ao seu encerramento. A protecção climática, a resiliência e a soberania tecnológica continuam a ser objectivos legítimos, mas o seu financiamento deve ser tecnologicamente neutro e competitivo, na medida em que o respectivo objectivo o permita. Os subsídios operacionais contínuos não devem substituir um modelo de negócio viável.
O quinto passo deverá ser a redução da carga fiscal sobre o trabalho. Isto pode ser financiado através de uma realocação de despesas, da eliminação de isenções fiscais ineficientes, de uma base fiscal mais ampla e de uma melhor aplicação da lei. Tal reforma deve demonstrar de forma transparente os seus efeitos distributivos. As medidas de alívio devem ser dirigidas especialmente para os casos em que o aumento da carga fiscal sobre o trabalho já está sobrecarregado por impostos, contribuições e pela suspensão das transferências de rendimentos.
Na sexta etapa, o Estado deve profissionalizar o seu fluxo de investimento. Uma lista plurianual de projectos, publicamente verificável, incluindo o seu estádio de desenvolvimento, custos, calendário e impacto esperado, impediria que os anúncios políticos fossem confundidos com o progresso real da construção. Os fundos não utilizados devem ser analisados: terão sido decorrentes da falta de projectos, da escassez de pessoal, de processos judiciais, dos preços de mercado ou de alterações políticas? Só um diagnóstico como este permite uma remediação direcionada.
Por que razão cortes generalizados falhariam
Apesar de todo o potencial para melhorias na eficiência, seria errado afirmar que o Estado pode resolver os seus desafios financeiros simplesmente cortando o desperdício evidente. As principais categorias de despesas baseiam-se, em grande parte, em leis, direitos individuais, relações laborais e compromissos de longo prazo. Quem pretende alcançar poupanças duradouras de dezenas de milhares de milhões de euros precisa de alterar os benefícios, os critérios de elegibilidade, as estruturas de pessoal ou os subsídios. Isto tem efeitos distributivos concretos e gera conflitos políticos.
A expectativa de que a digitalização gere grandes excedentes orçamentais a curto prazo é também exagerada. Inicialmente, são necessários investimentos em tecnologia, qualidade de dados, cibersegurança, formação e reestruturação organizacional. As poupanças só se materializam quando os processos antigos são efectivamente eliminados, os fluxos de trabalho paralelos em papel são descontinuados e as tarefas são redistribuídas. A simples adição de uma interface digital às estruturas existentes, na verdade, aumentará os custos.
A necessidade de investimento também não deve ser subestimada. As infraestruturas de transportes deterioradas, as capacidades militares inadequadas, a expansão lenta da rede e os edifícios públicos que necessitam de renovação representam encargos económicos reais. Negligenciar a manutenção não é poupança, mas sim adiamento de despesas que muitas vezes se revelam mais dispendiosas posteriormente. Uma estratégia de consolidação eficaz protege, portanto, os investimentos produtivos e procura poupanças principalmente em despesas correntes ineficazes, mal direccionadas ou desnecessariamente complexas.
Por fim, existem diferenças significativas entre os níveis de governo. Alguns municípios possuem uma base fiscal robusta, enquanto outros suportam pesados encargos de assistência social e uma grande acumulação de reparações e reformas necessárias. Uma declaração genérica sobre receitas excessivas pode mascarar problemas financeiros locais. As reformas devem, por isso, também considerar a distribuição de responsabilidades e receitas entre o governo federal, os estados e os municípios. Aqueles que impõem uma tarefa por lei devem garantir o seu financiamento a longo prazo e evitar o aumento do custo de implementação através de regulamentos desnecessários e demasiado detalhados.
A verdadeira escassez reside na capacidade do Estado para prestar serviços
A Alemanha não é um Estado sem recursos, nem um país sem necessidades legítimas de financiamento adicional. A receita fiscal de quase um bilião de euros em 2025 demonstra uma base de receita excecionalmente sólida. Ao mesmo tempo, um défice nacional de cerca de 107 mil milhões de euros, um rácio entre as despesas governamentais e as despesas públicas superior a 50% e elevados níveis de endividamento mostram que os compromissos de serviços existentes não podem ser totalmente financiados pelas receitas regulares. Ambas as situações podem ser verdadeiras em simultâneo.
A perspectiva economicamente mais convincente é, portanto, a seguinte: a Alemanha tem, primordialmente, um problema estrutural com as despesas, a afectação e a execução, e não apenas um problema de receitas. O Estado gasta muito, ligando grande parte desse montante a obrigações relacionadas com o consumo e o crescimento demográfico, e convertendo uma parcela muito pequena em serviços produtivos e orientados para o futuro com a velocidade insuficiente. Novas fontes de receitas podem ser necessárias em determinadas áreas, mas não devem servir de substituto para as reformas.
Por isso, antes de qualquer aumento geral de impostos e contribuições, é imprescindível uma revisão minuciosa das despesas. Que programas são comprovadamente eficazes? Que serviços podem ser organizados de forma mais simples? Que subsídios cumpriram o seu propósito? Que tarefas estão a ser executadas repetidamente? Que investimentos falham não por falta de verbas, mas por questões processuais? E que compromissos sociais são sustentáveis a longo prazo, considerando o envelhecimento da população? Estas questões são politicamente mais complexas do que simplesmente aumentar uma taxa, mas economicamente inevitáveis.
A medida de uma política orçamental bem-sucedida não pode ser apenas a dimensão do orçamento. O que interessa é o benefício de cada euro gasto. Um Estado eficiente repara as pontes antes de estas terem de ser encerradas, processa os pedidos em dias em vez de meses, oferece proteção direcionada a quem dela necessita, adquire equipamentos de segurança em tempo útil e cria regulamentos que as empresas possam compreender e cumprir digitalmente. Isto exige dinheiro, mas também prioridades claras, instituições funcionais e a vontade de desmantelar estruturas ineficazes.
A receita fiscal de quase um bilião de euros não é, portanto, prova de que todos os gastos governamentais sejam supérfluos, nem uma licença para novos encargos. É um mandato para a prestação de contas. Quanto maiores forem as receitas e os impostos, maior será a obrigação de apresentar resultados tangíveis. A crucial reforma fiscal da Alemanha não consiste em encolher cegamente o Estado ou em expandi-lo ainda mais. Consiste em transformar finalmente um Estado dispendioso num Estado eficaz.