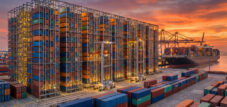
Em vez de "no momento certo", dê prioridade à segurança: porque é que o mundo precisa de repente de armazéns gigantescos – Imagem criativa sobre o tema, com IA: Xpert.Digital
O sistema operacional da economia global: como os mega-armazéns, nos bastidores, garantem o nosso abastecimento
Energia supera localização: Esqueça a localização – Porque é que a ligação elétrica determina agora o futuro do mercado imobiliário
A expansão global dos centros logísticos está a sofrer uma transformação radical. Durante muito tempo, os armazéns foram considerados estruturas de betão simples e, em grande parte, despercebidas, para armazenar mercadorias. Mas, impulsionados pelo crescimento imparável do comércio electrónico, pelas incertezas geopolíticas e pelo afastamento do princípio puramente "just-in-time", estão a evoluir cada vez mais para centros ciberfísicos altamente complexos. Tornaram-se o sistema operacional físico da economia global.
Quem vê o mercado actual simplesmente como uma continuação do boom da construção impulsionado pela pandemia está redondamente enganado. O mercado está a dividir-se: enquanto milhões de metros quadrados de espaço inadequado podem estar vazios em todo o mundo, há uma grave escassez de imóveis de alta qualidade e preparados para o futuro. O novo estrangulamento já não é o betão, mas sim a disponibilidade de eletricidade, tecnologia de automação, redes digitais e mão-de-obra qualificada. A análise que se segue demonstra como esta nova geografia da oferta está a remodelar completamente o poder, o crescimento e as dependências – e porque é que, ao investir em infraestruturas logísticas modernas, a adaptabilidade determinará o sucesso ou milhares de milhões em prejuízos no futuro.
A nova geografia do abastecimento: como os centros logísticos estão a reorganizar o poder, o crescimento e a dependência
A expansão global dos centros logísticos é mais do que um simples boom imobiliário. É a consequência espacial de uma economia global que se torna simultaneamente mais rápida, mais digital, mais suscetível a interrupções e mais preocupada com a segurança. Os armazéns, os centros de distribuição, as instalações de armazenamento refrigerado e os hubs de distribuição regionais estão a assumir funções que eram anteriormente consideradas separadamente: amortecem interrupções no fornecimento, possibilitam prazos de entrega curtos, mantêm as linhas de produção em funcionamento, integram devoluções e, cada vez mais, servem como interfaces físicas para modelos de negócio orientados por dados. Isto altera o seu papel económico. Os imóveis logísticos já não são meramente a estrutura que alberga o stock, mas um ativo produtivo cuja localização, fornecimento de energia, equipamento técnico e capacidade de expansão determinam a eficiência de cadeias de abastecimento inteiras.
A afirmação provocadora de que o mundo nunca terá espaço suficiente para armazéns só é verdadeira se "suficiente" não for entendido como a soma abstracta de todos os metros quadrados. Globalmente, pode certamente haver muito espaço inadequado disponível, enquanto simultaneamente se enfrenta uma grave escassez de instalações modernas, bem conectadas e com energia adequada. O estrangulamento crucial não é o betão em si, mas sim o espaço funcional na localização certa. Um armazém com teto baixo, sem piso resistente, ligação elétrica de alto desempenho, espaço suficiente para manobras e licenças para funcionamento intensivo tem uma utilidade limitada para uma rede de distribuição automatizada. Por outro lado, um edifício tecnicamente excelente pode fracassar economicamente numa região com falta de mão-de-obra, ligações de transporte ou procura fiável.
A grande discrepância nos números relativos à dimensão do mercado global já demonstra a necessidade de interpretar com cautela as generalizações. Dependendo se os estudos consideram o valor do portefólio imobiliário, as transações anuais, os rendimentos de arrendamento, o desenvolvimento de projetos ou os serviços logísticos, as estimativas para meados da década de 2020 variam entre pouco mais de 100 mil milhões e bem mais de um bilião de dólares americanos. Alguns estudos de mercado citam cerca de 114 mil milhões de dólares americanos para 2026, enquanto outros projetam valores tão elevados como 1,8 triliões de dólares americanos para 2025. Estes números não são diretamente comparáveis devido às diferentes definições. Assim sendo, indicadores como a taxa de ocupação, as taxas de desocupação, o volume de novas construções, as tendências de arrendamento, as taxas de pré-arrendamento, a disponibilidade de eletricidade e a qualidade do portefólio existente são mais fiáveis do que um total global espetacular.
O panorama geral é, portanto, o seguinte: a necessidade estrutural de infra-estruturas logísticas de alto desempenho continua elevada, mas o crescimento está a tornar-se mais selectivo. A próxima fase de expansão não beneficiará todos os promotores, locais ou investidores. Privilegiará instalações que resolvam vários estrangulamentos em simultâneo: proximidade aos mercados de venda e de produção, flexibilidade face à flutuação dos fluxos de mercadorias, capacidade de automatização, fornecimento seguro de energia, compatibilidade climática e aceitação social. Esta é precisamente a diferença entre uma tendência de infra-estruturas sustentáveis e um boom de construção especulativo.
Após a euforia, inicia-se o processo de seleção
Os anos de 2020 a 2022 foram caracterizados por uma procura excecional de espaços industriais e logísticos. Os retalhistas, fabricantes e fornecedores de logística tentaram gerir simultaneamente o crescimento explosivo do retalho online, os estrangulamentos na cadeia de abastecimento e os níveis de stock excecionalmente elevados. As empresas de construção responderam com uma expansão significativa de projetos especulativos. À medida que o consumo, as taxas de juro e as cadeias de abastecimento se normalizaram, inúmeros novos projectos de construção encontraram uma procura de arrendamento mais cautelosa, embora com um certo atraso. O resultado foi um aumento das taxas de desocupação e uma desaceleração do crescimento das rendas em muitos mercados. Este desenvolvimento não contrariou a tendência de longo prazo do sector logístico, mas antes representou uma correcção cíclica após um período de sobreaquecimento sem precedentes na história.
Em 2026, está a emergir uma nova fase em submercados-chave. Nos Estados Unidos, a taxa de desocupação industrial desceu no segundo trimestre pela primeira vez desde o segundo trimestre de 2022, enquanto a atividade de arrendamento aumentou e a procura expandiu-se para além dos tradicionais fornecedores de logística de outsourcing. Ao mesmo tempo, estavam em construção aproximadamente 252 milhões de pés quadrados; o volume de novas construções esteve, portanto, significativamente abaixo dos níveis observados durante o período de expansão, embora os lançamentos de novas obras tenham recuperado um pouco recentemente. Outros observadores do mercado, utilizando definições diferentes, atingiram números entre 6,9% e 7,3% para a taxa de desocupação nacional exata, mas confirmaram o mesmo ponto de viragem: pela primeira vez desde 2022, a procura superou a oferta de novas construções concluídas no segundo trimestre.
Um mecanismo semelhante é evidente a nível global. As rendas de imóveis logísticos em 2026 ainda eram, em média, cerca de 36% mais elevadas do que em 2020, mesmo que o crescimento das rendas tenha abrandado consideravelmente em 2025. A Cushman & Wakefield prevê que a quota dos mercados inquiridos com condições favoráveis aos inquilinos desça de 52% em 2026 para 33% em 2029, caso a atividade de construção se mantenha limitada e as taxas de desocupação voltem a diminuir. Isto não garante aumentos generalizados nas rendas. Em vez disso, sugere que o poder negocial em muitos mercados poderá regressar gradualmente aos proprietários de imóveis bem localizados.
A recuperação na Europa é mais moderada. A CBRE prevê um crescimento de apenas 1,8% para as rendas de imóveis logísticos de primeira linha na Europa em 2026 e identifica oportunidades acima da média principalmente na Península Ibérica, em Dublin e em mercados selecionados da Europa Central e Oriental. A Alemanha ilustra a ocorrência simultânea de estabilização e contenção. No primeiro trimestre de 2026, foram transacionados aproximadamente 1,3 milhões de metros quadrados, menos 2% do que no período homólogo, enquanto o volume de transações de imóveis industriais e logísticos aumentou 16%, para 1,4 mil milhões de euros. Os investidores estão, portanto, a regressar mais rapidamente do que a procura dos utilizadores. Isto pode ser um bom prenúncio da recuperação económica, mas também acarreta o risco de os preços dos imóveis ultrapassarem os fundamentos operacionais.
A verdadeira divisão do mercado não se verifica apenas entre países, mas também entre classes de edifícios. Os utilizadores exigem cada vez mais um pé-direito mais alto, pisos mais nivelados, maior capacidade de carga, mais energia, infraestruturas de carregamento e tecnologias de construção sustentáveis. O padrão técnico atual em muitos projetos europeus ronda os 12,2 metros de altura, aproximadamente 5.000 quilos de capacidade de carga por metro quadrado e uma doca de carga a cada 1.000 metros quadrados; ao mesmo tempo, a capacidade elétrica, a iluminação natural, os telhados solares e os pontos de carregamento estão a tornar-se características de qualidade cada vez mais importantes. O mercado, portanto, não está simplesmente a produzir mais espaço, mas sim a avaliar os espaços adequados e a descartar os inadequados. A principal consequência económica é uma crescente disparidade de valor entre imóveis premium preparados para o futuro e edifícios existentes cuja modernização é tecnicamente difícil ou já não é economicamente viável.
Mais proximidade, mais stock, mais espaço
O comércio electrónico continua a ser um factor fundamental para a procura de espaço, mesmo que as suas taxas de crescimento já não atinjam os níveis excepcionais observados durante a pandemia. O retalho online exige mais espaço logístico do que as lojas físicas tradicionais, uma vez que uma gama mais ampla de produtos precisa de estar disponível em locais descentralizados, as encomendas individuais precisam de ser separadas, a embalagem e o envio requerem zonas de processamento adicionais e as devoluções constituem um fluxo de mercadorias separado. A CBRE estima que um aumento de mil milhões de dólares nas vendas online requer aproximadamente 1,25 milhões de metros quadrados de espaço de distribuição adicional e pressupõe que uma cadeia de abastecimento de comércio eletrónico, em média, necessita de cerca de três vezes mais espaço logístico do que uma cadeia de abastecimento tradicional com lojas físicas. Esta regra geral não é absoluta, uma vez que a estrutura da gama de produtos, a automatização, a rotação de stock e a velocidade de entrega afetam a procura de espaço. No entanto, ilustra porque é que mesmo um crescimento digital moderado pode ter consequências significativas para a infraestrutura do edifício.
Mais importante do que a participação online é a expectativa de disponibilidade imediata. Os modelos de entrega no mesmo dia ou no dia seguinte reduzem a distância geográfica entre o stock e o cliente. As empresas podem alcançar esta velocidade através de mais centros regionais, previsões mais precisas ou transportes mais dispendiosos. Na prática, surge geralmente uma combinação destas abordagens. Um armazém centralizado continua a ser uma opção viável para artigos de baixa rotatividade, enquanto os produtos mais solicitados estão posicionados mais perto das áreas metropolitanas. Isto leva a redes complexas de centros de importação, centros de distribuição nacionais, centros de atendimento regionais e bases de entrega urbanas. As necessidades de espaço surgem não só do aumento do volume de vendas, mas também da duplicação de determinados artigos de stock em vários locais.
A isto acresce a mudança estratégica em relação à máxima eficiência. As empresas aprenderam que uma cadeia de abastecimento optimizada exclusivamente para stocks mínimos e fontes únicas de fornecimento pode levar a custos consequentes elevados em caso de conflitos geopolíticos, encerramento de portos, condições meteorológicas extremas ou escassez de componentes críticos. O novo padrão não é, portanto, uma transição completa do just-in-time para o just-in-case indiscriminado. Em vez disso, estão a surgir modelos híbridos: os bens padrão previsíveis continuam a ser geridos de forma lean, enquanto os componentes críticos são assegurados através de stocks de segurança, fornecedores alternativos ou reservas regionais. Uma revisão de dados britânica refere que 77% das empresas inquiridas utilizam stocks de segurança em paralelo com estruturas just-in-time. A resiliência aumenta, portanto, o fundo de maneio imobilizado, mas também a necessidade de reservas físicas.
A deslocalização e a deslocalização reforçam esta tendência, embora de forma mais matizada do que o jargão político sugere. A produção raramente regressa integralmente aos caros mercados domésticos. Mais frequentemente, surgem redes de produção regionais: o México fornece a América do Norte, a Europa Central e Oriental complementa as localizações da Europa Ocidental e os países do Sudeste Asiático assumem partes das cadeias de abastecimento que anteriormente estavam fortemente concentradas na China. Estas deslocalizações criam novos corredores, armazéns fronteiriços, parques de fornecedores e centros de consolidação. Ao mesmo tempo, as rotas de transporte de longa distância existentes não desaparecem imediatamente. Durante a fase de transição, as empresas têm de operar as redes antigas e novas em paralelo, o que aumenta temporariamente a procura de espaço.
Esta resiliência tem um preço. O aumento dos stocks imobiliza capital, gera custos com seguros, energia e obsolescência, podendo ser contabilizado como prejuízo se as previsões forem imprecisas. A descentralização reduz as distâncias de transporte da última milha, mas aumenta a complexidade e dificulta a otimização dos stocks. Portanto, nem todo o metro quadrado adicional é produtivo. O fator crucial é se o espaço reduz as perdas esperadas com interrupções nas entregas de forma mais eficaz do que gera em custos operacionais. O boom da logística moderna representa, assim, também uma reavaliação da redundância: o que parecia ineficiente em tempos estáveis pode ser uma forma lucrativa de seguro num mundo volátil.
O armazém está a ser transformado numa fábrica ciberfísica
A mudança qualitativa mais significativa está a ocorrer dentro dos próprios edifícios. Um centro de distribuição moderno é uma instalação de produção ciberfísica onde o software, a tecnologia de tapetes transportadores, os sensores, a robótica e as pessoas geram um fluxo contínuo de materiais. O resultado económico já não é medido principalmente em metros quadrados ocupados, mas sim em artigos encomendados por hora, precisão do stock, entrega atempada, consumo de energia por unidade e capacidade de lidar com picos de procura sem comprometer a qualidade. Esta perspetiva está a transformar as decisões imobiliárias. Um edifício mais caro pode revelar-se mais rentável ao longo do seu ciclo de vida se permitir uma maior produtividade, reduzir os percursos dos colaboradores e simplificar a automatização.
Os robôs são responsáveis principalmente pelas tarefas de transporte, triagem e recuperação. Os robôs móveis autónomos podem reduzir as distâncias percorridas a pé, mover contentores ou prateleiras para estações de preparação de encomendas fixas e ser gradualmente complementados durante os picos sazonais. Isto resolve uma perda significativa de produtividade, uma vez que os funcionários de muitos armazéns convencionais gastam cerca de 50% a 60% do seu tempo de preparação de encomendas a caminhar. Sistemas de transporte altamente dinâmicos e armazéns automatizados de peças pequenas consolidam verticalmente o stock, enquanto os armazéns automatizados de paletes movimentam grandes volumes numa área reduzida. Um total de 542.000 robôs industriais foram instalados em todo o mundo em 2024, mais do dobro do número de dez anos antes; embora este número abranja muito mais do que as aplicações logísticas, demonstra a maturidade industrial e a escalabilidade da tecnologia robótica subjacente.
A inteligência artificial complementa os sistemas mecânicos com capacidades de previsão e orquestração. Os sistemas podem reconhecer padrões de encomendas, planear a capacidade de pessoal e de robôs, alocar dinamicamente locais de armazenamento, otimizar rotas e fornecer alertas antecipados de interrupções iminentes. Os gémeos digitais simulam alterações de layout ou picos de carga antes de os operadores realizarem modificações dispendiosas. Os sensores monitorizam a movimentação de mercadorias, a temperatura, a humidade, as vibrações e o estado dos equipamentos técnicos. No entanto, os benefícios só se concretizam se os dados mestre, as interfaces e os processos forem consistentes. Um armazém mal gerido não se tornará automaticamente inteligente apenas com a adição de IA; isso só pode exacerbar os seus erros.
A barreira de custos continua a ser significativa. Os projetos de automação extensivos em armazéns na América do Norte exigem frequentemente investimentos de cinco a vinte milhões de dólares americanos por local, dependendo do âmbito. Isto para além do planeamento, integração de software, tecnologia de rede, formação, manutenção e modificações de edifícios. Os fornecedores de logística de outsourcing, em particular, enfrentam um dilema: espera-se que o sistema técnico se pague a si próprio ao longo de muitos anos, enquanto os contratos com os clientes têm frequentemente prazos consideravelmente mais curtos. Além disso, os sistemas rígidos podem perder valor se as linhas de produtos, os tamanhos das embalagens ou os perfis de encomenda mudarem. Assim sendo, as soluções modulares, as interfaces padronizadas e a automatização faseada, abordando primeiro os processos mais estáveis e que requerem mais mão-de-obra, são economicamente atrativas.
Com o aumento da conectividade, aumenta também o risco operacional. Se um subsistema manual falhar, é muitas vezes possível contornar o problema com improvisação. No entanto, a falha de um sistema central de gestão de armazéns, de uma rede sem fios ou de um sistema automatizado de tapetes pode paralisar toda a operação. Os ataques cibernéticos a sistemas de controlo de armazéns, dispositivos IoT ou sistemas de controlo de acessos representam um risco real para a cadeia de abastecimento. Os operadores precisam de segmentar redes, encriptar comunicações, restringir o acesso e testar planos de recuperação. Os ganhos de produtividade da automação são, portanto, acompanhados de maiores exigências em manutenção, qualidade de dados, cibersegurança e conhecimento técnico.
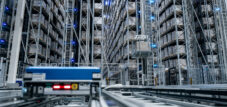
Soluções de Intralogística da LTW

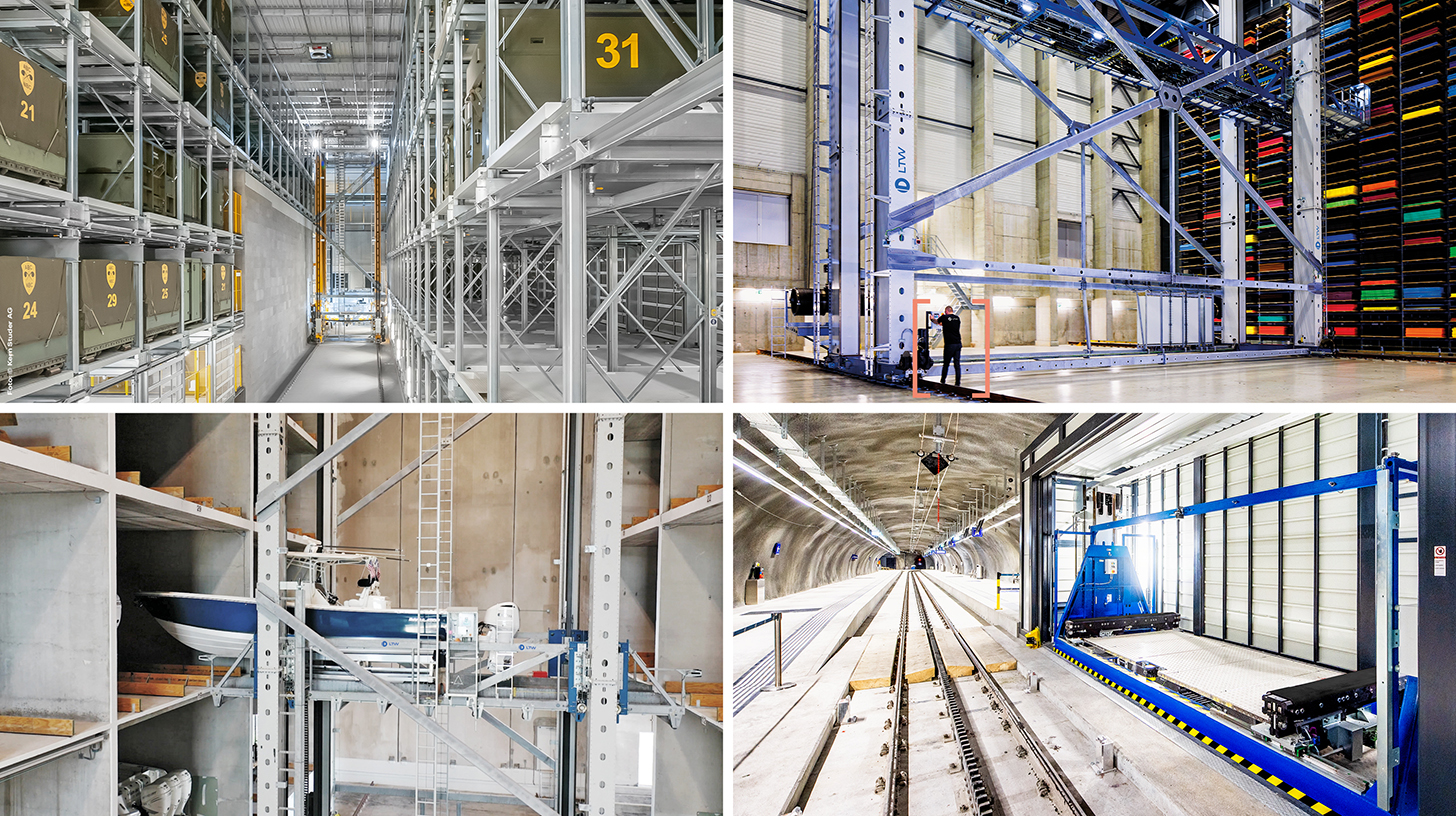
LTW Intralogistics – Engenheiros de Fluxo - Imagem: LTW Intralogistics GmbH
A LTW oferece aos seus clientes não componentes individuais, mas soluções completas e integradas. Consultoria, planejamento, componentes mecânicos e eletrotécnicos, tecnologia de controle e automação, além de software e serviços – tudo está interligado e precisamente coordenado.
A produção interna de componentes essenciais é particularmente vantajosa. Isso permite um controle otimizado da qualidade, das cadeias de suprimentos e das interfaces.
LTW significa confiabilidade, transparência e parceria colaborativa. Lealdade e honestidade estão firmemente ancoradas na filosofia da empresa – um aperto de mãos ainda tem valor aqui.
Relacionado a isto:
Porque é que a ligação elétrica se tornou subitamente mais importante do que a localização do imóvel?
A eletricidade torna-se mais importante do que a localização
Na teoria imobiliária tradicional, a localização é o fator decisivo. Embora isto continue a ser fundamentalmente verdade para a próxima geração de propriedades logísticas, a definição de localização está a expandir-se. O acesso a autoestradas, a proximidade com clientes e mão de obra já não são suficientes. Uma localização exige cada vez mais capacidade de fornecimento de energia elétrica fiável, tempos de ligação à rede curtos, conectividade digital e, quando aplicável, opções para geração e armazenamento no local. A JLL descreve a energia fiável e acessível não como uma questão futura para 2026, mas como uma prioridade imediata para os proprietários e utilizadores. A ligação à rede torna-se, portanto, uma componente do valor económico de uma propriedade.
A automação, o sistema de refrigeração, a infraestrutura de carregamento e o processamento de dados aumentam a carga elétrica de base. Ao mesmo tempo, as frotas de veículos de entrega necessitam de ser eletrificadas e os sistemas de aquecimento a combustíveis fósseis substituídos. Um edifício pode estar estruturalmente concluído, mas ainda assim não ser totalmente utilizável se a capacidade de ligação necessária só estiver disponível anos mais tarde. Este risco altera o desenvolvimento do projecto: os operadores de rede devem ser envolvidos desde o início, as reservas de capacidade devem ser garantidas contratualmente e as possibilidades de expansão devem ser examinadas já na fase de compra do terreno. Locais com fornecimento de elevada capacidade existente obtêm uma vantagem estrutural, enquanto terrenos aparentemente baratos para construção, sem uma solução energética viável, podem tornar-se uma armadilha de custos.
Isto é particularmente evidente nas instalações de armazenamento refrigerado. Os sistemas com temperatura controlada requerem um fornecimento ininterrupto, isolamento especializado, tecnologia de refrigeração de alto desempenho e conceitos de segurança complexos. O arrefecimento pode representar até 70% do consumo de energia de um edifício deste tipo. De acordo com dados do setor, as instalações modernas de armazenamento refrigerado automatizadas custam aproximadamente 250 a 400 dólares por metro quadrado, significativamente mais do que as instalações convencionais de armazenamento a seco, mas geralmente exigem rendas mais elevadas. A atratividade do segmento decorre das crescentes exigências do setor do retalho alimentar, da indústria farmacêutica e das cadeias de abastecimento sensíveis à temperatura. No entanto, o modelo de negócio continua vulnerável aos preços da eletricidade, às regulamentações dos refrigerantes e às falhas técnicas.
Por outro lado, grandes áreas de cobertura oferecem a oportunidade de satisfazer parte das necessidades energéticas de forma independente. Os sistemas fotovoltaicos, o armazenamento em baterias, as bombas de calor, a recuperação de calor e a gestão inteligente da carga podem estabilizar os custos operacionais e aliviar a pressão sobre a rede elétrica. Um cálculo aproximado do setor considera uma capacidade fotovoltaica de pico de cerca de 500 quilowatts e uma produção anual de aproximadamente 475.000 quilowatts-hora para a cobertura de um armazém de 5.000 metros quadrados; no entanto, a viabilidade económica real depende em grande parte da capacidade de carga, do sombreamento, dos preços da electricidade, do autoconsumo, do financiamento e da ligação à rede. Portanto, os telhados solares não são apenas um elemento decorativo para melhorar o desempenho energético, mas podem tornar-se parte de um negócio energético integrado.
A competição pela eletricidade está a intensificar-se devido aos centros de dados, às fábricas de semicondutores e às indústrias eletrificadas. Paradoxalmente, a expansão da inteligência artificial está a gerar simultaneamente uma nova procura logística. Servidores, transformadores, quadros elétricos, sistemas de refrigeração, componentes de fibra ótica e bastidores pesados necessitam de ser recebidos, testados, armazenados temporariamente, pré-configurados e entregues precisamente na data de instalação. Estão a ser criadas áreas de armazenamento temporário especializadas perto de grandes complexos de centros de dados para satisfazer esta procura. Embora atraente, esta procura é por vezes específica para cada projeto e pode diminuir após a conclusão da construção. Por conseguinte, os investidores não devem assumir que toda a ocupação temporária em torno de um local de IA representa uma necessidade estrutural permanente.
Três continentes, três padrões de crescimento
A região Ásia-Pacífico continua a ser a de crescimento mais diversificado. A China possui enormes redes de fabrico e de comércio eletrónico, a Índia está a profissionalizar o seu stock fragmentado, o Sudeste Asiático está a beneficiar da diversificação das cadeias de abastecimento internacionais e o Japão está a modernizar a sua infraestrutura logística, apesar do lento crescimento populacional. Projeta-se que a Índia terá um stock de cerca de 850 milhões de pés quadrados até 2030; instalações modernas de Classe A e as cidades de segundo escalão estão a ganhar importância, em particular. Esta expansão é impulsionada não só pelo crescimento do consumo, mas também pela adoção de modelos de arrendamento profissional, fluxos comerciais em todo o país e exigências de maior qualidade por parte dos utilizadores internacionais.
Contudo, a região não está a desenvolver-se de forma uniforme. Na Austrália, os fornecedores de logística terceirizada estão a consolidar as suas operações de edifícios antigos para novas instalações de altíssima qualidade, enquanto o aumento dos custos de combustível e operacionais pode ter impacto na procura. No Japão, a área metropolitana de Tóquio está a recuperar dos picos de oferta anteriores e as taxas de desocupação estão novamente em tendência de queda. A Austrália registou uma taxa média de desocupação industrial de cerca de 3,2% no primeiro semestre de 2026; o espaço devoluto estava cada vez mais concentrado em imóveis antigos de primeira linha e em imóveis secundários, enquanto os imóveis modernos de gama alta apresentaram um melhor desempenho. Isto confirma o prémio de qualidade global, mas também mostra que as médias nacionais podem mascarar os estrangulamentos locais.
A América do Norte é impulsionada por três forças: o comércio eletrónico, a integração industrial com o México e a expansão dos centros de dados. Os grandes mercados domésticos e as longas distâncias de transporte favorecem as redes regionais. Ao mesmo tempo, a actividade de novas construções diminuiu drasticamente após a fase de crescimento acelerado, pelo que as grandes instalações modernas podem tornar-se escassas rapidamente quando a procura aumenta. O centro da Amazon em Loveland, no Colorado, com a ajuda de robôs e inaugurado em 2026, ilustra a escala e a intensidade de capital: aproximadamente 3,5 milhões de metros quadrados de espaço, mais de 400 milhões de dólares em investimentos e mais de 1.100 colaboradores a trabalhar ao lado de milhares de robôs. O local também demonstra quão longo pode ser o período entre o planeamento, a conclusão e a operação plena.
A Europa está a crescer mais lentamente, mas o seu planeamento é mais complexo. A densidade populacional, a escassez de terrenos, as metas climáticas ambiciosas e os processos de licenciamento demorados limitam os empreendimentos de grande escala. Como resultado, os terrenos industriais abandonados, os projectos com múltiplos pisos, os centros de transbordo em zonas urbanas e a modernização dos armazéns existentes estão a ganhar importância. Os investidores preferem cada vez mais imóveis com múltiplos inquilinos, uma vez que a presença de vários utilizadores pode reduzir o risco de deslocalização e a concentração de inquilinos. Ao mesmo tempo, os projetos personalizados de construção à medida para inquilinos com bom crédito podem ser particularmente estáveis se a tecnologia e os termos do contrato de arrendamento estiverem bem alinhados.
A Europa Central e Oriental ocupa uma posição intermédia estratégica. A região combina custos comparativamente competitivos com o acesso ao mercado único da UE e a clusters industriais. A Polónia, a República Checa, a Eslováquia, a Hungria, a Roménia e a Bulgária podem beneficiar da deslocalização da produção, desde que as suas infraestruturas de transporte e energia, os processos de licenciamento e a oferta de mão-de-obra sejam competitivos. A localização da Bulgária entre a UE, a Turquia e a região do Mar Negro oferece vantagens logísticas, mas o controlo das fronteiras, a qualidade da rede ferroviária, a escassez regional de mão-de-obra e a disponibilidade de grandes áreas desenvolvidas determinarão se este potencial geográfico se traduzirá em investimentos reais. Para os mercados do Sudeste Europeu, a oportunidade não reside simplesmente em competir com a Europa Ocidental oferecendo terrenos baratos. Uma abordagem mais eficaz é combinar a logística com a produção, reparação, embalagem, desalfandegamento, serviços digitais e distribuição regional.
O capital procura plataformas, não salões
A profissionalização do setor é evidente nos modelos de negócio dos principais players. Em 2025, a Prologis detinha participações em projetos imobiliários e de desenvolvimento que totalizavam aproximadamente 1,3 mil milhões de metros quadrados em 20 países. A vantagem de uma plataforma como esta não se resume à sua dimensão. Consolida o acesso a terrenos, dados de clientes, financiamento, desenvolvimento de projetos, ofertas de energia e capital institucional. Os grandes utilizadores podem gerir múltiplas localizações em diferentes países com um único parceiro, enquanto o proprietário pode mitigar as oscilações da procura num amplo portefólio.
A Amazon atua como utilizadora, desenvolvedora e referência tecnológica. As suas decisões de networking influenciam os mercados imobiliários locais, o mercado de trabalho e as normas técnicas. Para a Prologis, a Amazon foi recentemente o maior cliente individual, representando 6,3% da renda líquida efetiva consolidada e aproximadamente 35 milhões de metros quadrados de área ocupada. Esta relação também realça o risco de concentração. Um grande cliente de plataforma pode gerar uma enorme procura, mas a otimização estratégica da rede, a automatização ou as mudanças no comportamento do consumidor podem desvalorizar as localizações com a mesma rapidez. Por conseguinte, os proprietários devem distinguir entre credibilidade e dependência.
Os investidores institucionais consideram agora o imobiliário logístico como infraestrutura de longo prazo com retornos ajustados à inflação. Isto foi particularmente atraente durante o período de baixas taxas de juro. No entanto, taxas de juro mais elevadas alteram a equação. Se o retorno exigido aumentar, o valor do capital diminui, assumindo que as rendas se mantêm inalteradas. Os projectos de desenvolvimento devem, por isso, ter uma maior margem entre os custos totais e o valor de mercado estabilizado. Ao mesmo tempo, os custos de construção, as ligações de energia e os equipamentos técnicos aumentam o investimento inicial. Isto explica a mudança de projetos especulativos de grande escala para pré-arrendamentos, construção à medida, construção faseada e modernização de imóveis existentes.
O termo "núcleo" assume um novo significado neste contexto. Um contrato de arrendamento de longa duração, por si só, não torna um imóvel de baixo risco se a tecnologia do edifício se tornar rapidamente obsoleta, se o inquilino for demasiado dominante ou se a ligação às instalações não permitir a expansão. Por outro lado, um imóvel com potencial de valorização pode ser atrativo se uma modernização realista melhorar a altura do teto, as portas de acesso, a eficiência energética ou as capacidades de automatização. O factor crucial reside na diferença entre os custos da modernização e os benefícios futuros em termos de rendimento ou liquidez. Os melhores investimentos são feitos onde o capital elimina um estrangulamento solucionável, e não onde se limita a seguir uma tendência passageira.
A gestão também está a mudar. Os proprietários precisam de uma compreensão mais profunda de como os utilizadores dos seus edifícios geram receitas. Os principais indicadores de desempenho (KPIs) relevantes incluem a produtividade, o pico de procura, a intensidade energética, o tempo de inatividade técnica, a capacidade de expansão e os custos de transporte, e não apenas o aluguer por metro quadrado. Os contratos de arrendamento estão a tornar-se mais complexos, uma vez que os investimentos em automação, energia fotovoltaica, armazenamento ou infraestruturas de carregamento devem ser partilhados entre proprietários e utilizadores. Quem suporta os custos iniciais, quem beneficia da poupança de energia e o que acontece à tecnologia instalada permanentemente quando um inquilino muda? Os imóveis logísticos estão, por isso, a tornar-se mais operacionais, exigindo um maior investimento de capital e dependendo do conhecimento. Isto favorece as plataformas especializadas, mas também abre nichos para os programadores regionais com um profundo conhecimento da localização e dos seus utilizadores.
Produtividade com efeitos secundários
Um grande centro logístico pode impulsionar significativamente a economia de uma região. Durante a fase de construção são celebrados contratos para planeamento, engenharia civil, tecnologia de construção e mão-de-obra especializada. Uma vez em funcionamento, o centro necessita de pessoal para o armazém, supervisores de turno, pessoal de manutenção, especialistas em TI, pessoal de segurança, motoristas e prestadores de serviços externos. O centro da Amazon em Loveland exemplifica os mais de 1.100 empregos diretos criados num único local. Além disso, gera receitas para o município, aumenta a procura por parte das empresas locais e pode melhorar a cadeia de abastecimento para as empresas da região.
A qualidade destes efeitos, no entanto, depende do tipo de operação. Um armazém altamente automatizado pode criar menos empregos simples por metro quadrado, mas mais funções técnicas e melhor remuneradas. Ao mesmo tempo, permanecem tarefas fisicamente exigentes e repetitivas. A automatização não elimina os empregos por completo, mas sim redistribui as tarefas: desde longas caminhadas e levantamento de pesos até à monitorização, resolução de problemas, manutenção e gestão de dados. Sem formação adicional, esta redistribuição pode excluir os trabalhadores locais e agravar a escassez de mão-de-obra qualificada, mesmo com a queda geral do emprego.
A nível macroeconómico, uma boa logística aumenta a produtividade porque as mercadorias ficam disponíveis mais rapidamente e com maior fiabilidade. As paragens na produção tornam-se menos frequentes, os níveis de stock mais transparentes, as devoluções mais facilmente reaproveitadas e as redes de transporte mais previsíveis. As pequenas e médias empresas (PME), em particular, beneficiam de fornecedores de logística de outsourcing profissionais, uma vez que podem utilizar infraestruturas modernas sem terem de financiar um centro altamente automatizado. A plataforma logística torna-se, assim, um recurso de produção partilhado, semelhante à infraestrutura cloud na economia digital.
Os custos externos, no entanto, são reais. Os grandes armazéns geram tráfego de camiões e veículos de entrega, ruído, poluição luminosa e impermeabilização do solo. A nível regional, o desenvolvimento de novos centros logísticos pode aumentar significativamente o tráfego; além disso, os camiões estacionados e os horários de funcionamento intensivos agravam os conflitos com as áreas residenciais adjacentes. Os municípios enfrentam uma análise custo-benefício assimétrica: a receita fiscal e a criação de emprego são visíveis, enquanto o desgaste das vias, a expansão dos cruzamentos, a capacidade dos bombeiros e os impactos ambientais são parcialmente suportados pela população em geral. Uma política sólida de desenvolvimento empresarial deve, portanto, equilibrar os custos e os benefícios da infra-estrutura ao longo de todo o seu ciclo de vida.
O panorama é também complexo do ponto de vista das políticas climáticas. Um armazém energeticamente eficiente com telhado solar pode consumir menos energia por expedição do que diversas instalações obsoletas. Um centro intermodal bem planeado pode transferir o transporte para o ferroviário. Por outro lado, o espaço adicional pode levar a percursos mais longos, ao aumento do consumo e a novos volumes de tráfego. Por isso, a sustentabilidade não deve ser medida apenas pela certificação do edifício. Fatores cruciais incluem as emissões absolutas da construção, operação e transporte, o aproveitamento de superfícies já impermeabilizadas, a acessibilidade para os colaboradores e se a rede logística como um todo se torna mais eficiente. Desde 2026 que as regulamentações, as exigências dos utilizadores e o mercado de capitais reforçaram ainda mais a avaliação da sustentabilidade dos imóveis logísticos europeus.
O crescimento está a atingir limites severos
O maior risco financeiro continua a ser a incompatibilidade entre o capital e a procura. Os imóveis logísticos têm ciclos de desenvolvimento longos. Podem decorrer vários anos entre a compra do terreno, a obtenção de licenças, a construção e o arrendamento. Se um projeto for iniciado no auge de um ciclo, poderá ser concluído num mercado mais fraco. As elevadas taxas de desocupação após a pandemia foram, em parte, o resultado direto deste atraso. À medida que os edifícios modernos se tornam cada vez mais tecnológicos, o investimento de capital absoluto aumenta e, consequentemente, aumenta também a perda potencial no caso de as projeções de arrendamento, ocupação ou financiamento não se concretizarem.
As taxas de juro têm um efeito duplo. Aumentam os custos de financiamento e, através de maiores exigências de retorno, reduzem o valor da renda futura de arrendamento. Os promotores imobiliários precisam de mais capital próprio, os bancos exigem contratos de arrendamento antecipado e os investidores analisam a capacidade de crédito dos inquilinos com mais rigor. Ao mesmo tempo, as taxas de juro elevadas podem limitar a oferta e, assim, sustentar as rendas de imóveis existentes de alta qualidade a médio prazo. Para os proprietários com balanços sólidos, a difícil fase de financiamento pode, portanto, representar oportunidades, enquanto os projectos altamente endividados estão sob pressão. O resultado para o mercado não é simplesmente uma crise, mas uma redistribuição da riqueza em favor de agentes financeiramente fortes e operacionalmente competentes.
Um segundo risco é a obsolescência tecnológica. A automatização só aumenta o valor de um edifício se a tecnologia for adequada ao perfil do produto e puder ser adaptada às alterações dos processos. Sistemas proprietários, falta de peças de substituição ou má integração de software podem ligar um local à empresa a longo prazo. A isto acresce o risco de ativos obsoletos em armazéns mais antigos. Altura insuficiente, pavimentos frágeis, ausência de sistemas de sprinklers, baixa capacidade elétrica ou baixa eficiência energética nem sempre são economicamente viáveis de corrigir. Tais propriedades podem permanecer permanentemente vazias, apesar de uma área total teoricamente limitada.
O terceiro risco é a competição por infraestruturas. A logística, os centros de dados, a indústria e a eletromobilidade competem pela mesma capacidade de rede escassa, terrenos e mão-de-obra qualificada. A electricidade, portanto, não é apenas um recurso, mas também um risco relacionado com o licenciamento e o desenvolvimento. Uma ligação à rede prometida pode sofrer atrasos; os custos de expansão local podem alterar os cálculos. Da mesma forma, novas regulamentações ambientais, regras mais rigorosas para os refrigerantes ou restrições de tráfego municipais podem exigir investimentos adicionais. Na perspetiva do investidor, a sustentabilidade é, portanto, menos uma questão de imagem do que uma forma de mitigação de riscos técnicos e regulamentares.
Por fim, a procura é também politicamente vulnerável. Os conflitos comerciais podem acelerar a deslocalização da produção, mas, simultaneamente, reduzir o volume de bens e investimentos. Os subsídios podem criar polos de produção cuja rentabilidade é questionada após uma mudança de governo. O boom da IA está a criar procura por infraestruturas especializadas, mas uma queda nos investimentos em centros de dados afetaria duramente os submercados particularmente dependentes. A resposta correta não é abdicar do crescimento, mas sim tomar decisões reversíveis: armazéns divisíveis, múltiplos grupos de potenciais utilizadores, tecnologia modular, vias energéticas suficientes e localizações com mais do que um fator de procura.
Quem for mais adaptável vencerá
Para os operadores, a tarefa central é tomar decisões conjuntas sobre imóveis, processos e tecnologia. Em primeiro lugar, é necessário compreender o perfil de encomendas, a estrutura de produtos, a procura máxima, os compromissos de serviço e a disponibilidade de pessoal. Só assim será possível avaliar se mais espaço, maior densidade, robótica ou uma modificação na rede oferecerão o maior benefício. A automação não deve ser um projeto de prestígio. Deve resolver um evidente estrangulamento, gerar ganhos de produtividade mensuráveis e permanecer adaptável às mudanças na procura.
Para os investidores, a due diligence técnica é agora tão importante como a localização e o contrato de arrendamento. Os factores a examinar incluem a capacidade da rede eléctrica, as opções de expansão, a qualidade do solo, a capacidade de carga do telhado, a protecção contra incêndios, a profundidade de manobra, a divisibilidade, a situação das licenças, a protecção contra inundações e o calor, e a real adequação dos sistemas instalados para usos alternativos. Um edifício com uma renda atual elevada pode ser mais arriscado do que um imóvel mais barato se o inquilino remover completamente o seu equipamento especializado ao desocupar o local. Por outro lado, um imóvel existente sem atrativos pode ter um potencial considerável se puder ser modernizado em termos de eficiência energética e funcionalidade com um investimento de capital controlável.
O desafio para as autoridades públicas é evitar tratar a logística como um uso residual nos arredores da cidade. A segurança do abastecimento, a política industrial, os transportes, a energia e o planeamento urbano devem ser integrados. Devem ser desenvolvidos locais adequados ao longo de corredores de transporte robustos, idealmente com opções ferroviárias. Os processos de licenciamento podem ser acelerados sem desconsiderar os interesses ambientais e da comunidade local, se os requisitos forem transparentes desde o início. Os municípios devem abordar os impactos no tráfego, as necessidades energéticas e as medidas de capacitação através de contratos, em vez de reagirem a conflitos apenas após a instalação de um centro logístico.
A perspectiva a longo prazo, portanto, não é nem infinitamente eufórica nem fundamentalmente céptica. A digitalização, a produção regionalizada, os maiores stocks de segurança, o envelhecimento do mercado de trabalho e as cadeias de frio mais exigentes estão a criar uma procura estrutural. Ao mesmo tempo, as taxas de juro, a escassez de terrenos, a falta de energia, as regulamentações e a aceitação local funcionam como travões. Isto não resulta num superciclo linear, mas sim numa competição constante pelos locais e conceitos mais produtivos. Globalmente, pode haver armazéns em excesso e, ao mesmo tempo, uma infraestrutura logística verdadeiramente adequada insuficiente.
O setor imobiliário logístico da próxima década não será, por isso, avaliado apenas pela sua dimensão. O seu valor reside na capacidade de acelerar o fluxo de mercadorias, mitigar riscos, utilizar a energia de forma inteligente, acomodar os avanços tecnológicos e integrar-se perfeitamente no seu meio envolvente. Embora as estruturas físicas continuem a ser necessárias, já não são o núcleo do modelo de negócio. O verdadeiro ativo é a capacidade de gerir com fiabilidade os fluxos físicos e digitais em condições incertas. Aqueles que dominam esta capacidade possuem mais do que apenas espaço de armazenamento; controlam uma parte do sistema operacional da economia global.
Consultoria - Planejamento - Implementação

Konrad Wolfenstein
Terei o maior prazer em atuar como seu consultor pessoal.
Você pode entrar em contato comigo pelo endereço wolfenstein∂xpert.digital ou
Basta me ligar no número +49 7348 4088 965 .
Seus especialistas em intralogística

Consultoria, planejamento e implementação de soluções completas para armazéns de grande altura e sistemas de armazenagem automatizados - Imagem: Xpert.Digital
Mais informações aqui: