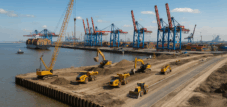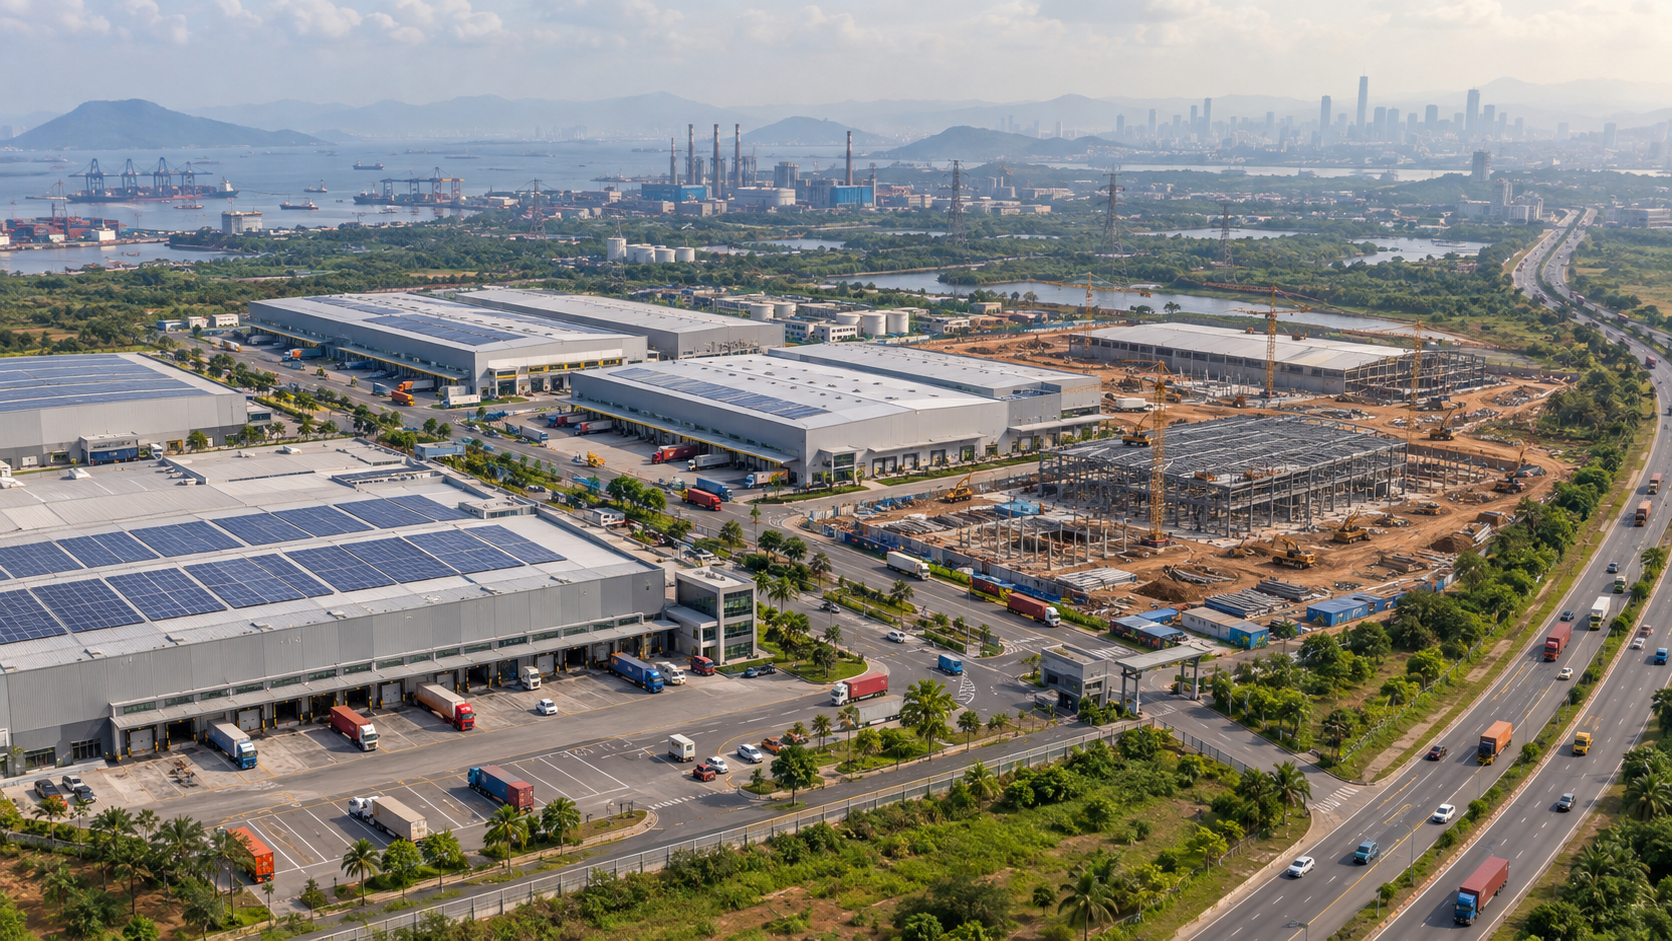
De Hamburgo à Índia: Como três megaprojetos estão a mudar para sempre as nossas cadeias de abastecimento – Imagem criativa sobre o tema, com IA: Xpert.Digital
Mais do que apenas metros quadrados: porque é que a nova era da logística precisa de locais completamente diferentes
Do porto ao pólo de alta tecnologia: o sistema operativo secreto dos nossos fluxos de mercadorias
A arma secreta da Amazon e a estratégia do porto de Hamburgo: eis como será a logística do futuro
Durante muito tempo, os imóveis logísticos foram considerados o ouro sólido e discreto do mercado imobiliário – mas essa era acabou definitivamente. Os armazéns e terminais modernos já não são estruturas passivas, mas sim sistemas operacionais altamente especializados que determinam a resiliência, a velocidade e o sucesso das cadeias de abastecimento globais. Três projetos completamente diferentes no Porto de Hamburgo, na promissora cidade indiana de Taloja e na metrópole de Calcutá ilustram uma transformação estrutural fundamental. Seja através da consolidação inteligente da criação de valor nos edifícios existentes, de gigantescas apostas especulativas no valor dos terrenos ou de centros de alta tecnologia feitos à medida de gigantes como a Amazon, os modelos de risco estão a mudar drasticamente. Quem deseja compreender a logística do futuro precisa de reconhecer que a nova questão do poder já não é quantos metros quadrados estão disponíveis, mas sim como cada metro quadrado está integrado de forma inteligente, sustentável e eficiente numa rede global.
Da bacia portuária à última milha: como os imóveis logísticos se tornam infraestruturas estratégicas
A construção de centros logísticos, armazéns e terminais é muitas vezes vista como uma transação imobiliária clássica: adquirir terrenos, erguer edifícios, arrendar espaços e gerar retornos a longo prazo. Esta visão não está errada, mas está cada vez mais falha. Os imóveis logísticos modernos já não são estruturas passivas, mas sim sistemas operacionais altamente especializados para o fluxo de mercadorias. O seu desempenho económico resulta da interação entre a localização, as ligações de transporte, a automatização, o fornecimento de energia, a eficiência espacial, a conformidade regulamentar e a capacidade de oferecer serviços adicionais nas proximidades da movimentação de mercadorias.
Os três empreendimentos no Porto de Hamburgo, em Taloja, perto de Navi Mumbai, e na área metropolitana de Calcutá ilustram três manifestações diferentes desta transformação estrutural. Em Hamburgo, a BLG Logistics não está a investir principalmente em lugares de estacionamento adicionais, mas sim na consolidação de serviços de alta qualidade num terminal de veículos já existente. Em Taloja, a Lloyds Realty Developers procura transformar uma grande área num espaço flexível para a logística, indústria ou, potencialmente, data center. A Amazon, por sua vez, está a investir antecipadamente num grande imóvel em Calcutá, concebido especificamente para as suas operações, criando assim as condições físicas necessárias para processos de e-commerce mais rápidos e automatizados no leste da Índia.
Economicamente, os projetos representam três modelos de risco distintos. Hamburgo é um investimento num empreendimento já existente, com procura consolidada, ligações de transporte e utilização relativamente definida. A Taloja é uma aposta no desenvolvimento, focada no valor do terreno, nas licenças, na agregação de terrenos e nos futuros utilizadores. Calcutá é um modelo construído à medida, orientado para o utilizador, onde um grande inquilino molda o imóvel mesmo antes da conclusão da obra. O risco imobiliário, o risco operacional e o risco de procura são, portanto, distribuídos de forma diferente em cada caso.
O que estes projetos têm em comum é que respondem a uma mudança fundamental nas cadeias de abastecimento globais. As empresas já não estão focadas apenas em rendas baixas por metro quadrado. Estão a avaliar cada vez mais os custos totais, a rapidez de entrega, a resiliência, a disponibilidade de energia, a controlabilidade digital e a proximidade aos clientes, portos ou polos de produção. Um imóvel mais caro pode ser mais rentável se encurtar as rotas de transporte, reduzir os stocks, diminuir os prazos de entrega ou viabilizar atividades de valor acrescentado diretamente no local. É exatamente esta a diferença entre um armazém e uma infraestrutura logística estratégica.
Hamburgo está a transferir a criação de valor para o terminal
O investimento da BLG Logistics no Porto de Hamburgo, na ordem dos 25 milhões de euros, não é um megaprojeto pelos padrões internacionais. No entanto, a sua importância estratégica reside menos no valor absoluto do que na natureza do investimento. Está a ser construído um pavilhão multifuncional numa área de aproximadamente 10.300 metros quadrados, consolidando a preparação de veículos, serviços técnicos e outros processos de logística automóvel. Os pavilhões existentes estão a ser integrados, o layout do terminal está a ser adaptado e a oficina, a lavagem de carros e a oficina de pintura estão a ser organizadas sob o mesmo tecto. A conclusão está prevista para setembro de 2027.
O projeto representa, por isso, uma expansão qualitativa do negócio do porto. Um porto de veículos não lucra apenas com a movimentação e o armazenamento temporário de automóveis. Margens adicionais surgem quando os veículos são lavados, inspecionados, reparados, pintados, equipados com acessórios, preparados para mercados de venda específicos ou modificados tecnicamente antes da entrega. Estes serviços aumentam o valor acrescentado por veículo e podem, simultaneamente, fortalecer os laços entre os fabricantes, importadores, clientes de frotas e o local. O porto está a evoluir de um mero ponto de transferência para um centro de serviços industriais.
Este desenvolvimento é particularmente relevante para Hamburgo porque, embora o porto movimente volumes consideráveis, também enfrenta a concorrência de outros portos marítimos europeus. Em 2025, Hamburgo movimentou 114,6 milhões de toneladas de mercadorias por via marítima e 8,3 milhões de contentores standard. Todo o terminal de veículos da BLG abrange aproximadamente 324.000 metros quadrados e oferece lugares de estacionamento para cerca de 10.000 veículos. No terminal de Hohen Schaar, aproximadamente 130.000 veículos foram movimentados e armazenados temporariamente no ano passado. Neste contexto, o novo pavilhão não altera a dimensão total do porto, mas melhora significativamente a qualidade dos serviços automóveis oferecidos.
A optimização planeada do espaço em aproximadamente 35% é um factor económico crucial. Os terrenos portuários são escassos, caros e politicamente sensíveis. Não é possível criar espaço adicional arbitrariamente, pois o desenvolvimento portuário concorre com interesses relacionados com a conservação da natureza, habitação, transportes e desenvolvimento urbano. Portanto, o aumento da produtividade precisa muitas vezes de ser alcançado dentro das instalações existentes. Se a BLG conseguir extrair mais produção da mesma área através de um novo layout, distâncias mais curtas e a consolidação de funções anteriormente separadas, a produtividade do capital operacional do local aumentará.
A área logística central, com aproximadamente 4.500 metros quadrados, será concebida para permitir que os processos oficinais e as plataformas elevatórias sejam organizados de acordo com as necessidades do cliente. Esta flexibilidade é mais do que um mero detalhe estrutural. A indústria automóvel está a sofrer profundas transformações, exigindo o manuseamento simultâneo de motores de combustão, veículos elétricos, diferentes versões de software, novos fabricantes e requisitos de equipamento que variam consoante a região. Um edifício rígido e fixo poderia rapidamente tornar-se inadequado devido à mudança nos tipos de veículos ou nas exigências dos processos. Em contrapartida, um espaço organizado de forma modular reduz o risco de o edifício se tornar tecnicamente obsoleto antes de estar completa a sua depreciação económica.
O mezanino de aproximadamente 1.900 metros quadrados, que alberga escritórios e áreas sociais, é também economicamente significativo. A logística moderna continua a exigir trabalhadores, mesmo com o aumento da automatização. Boas salas de descanso, balneários e áreas administrativas influenciam a atratividade de um local para os colaboradores e, consequentemente, afetam indiretamente o absentismo, a rotatividade e a produtividade. Especialmente nas áreas metropolitanas com mercados de trabalho restritos, a qualidade do ambiente de trabalho torna-se um factor competitivo. Um armazém que otimize apenas a circulação de veículos, ignorando as necessidades dos colaboradores, seria, portanto, um projeto incompleto.
A otimização do espaço substitui a expansão dispendiosa
O investimento em Hamburgo exemplifica porque é que os projectos em terrenos industriais abandonados apresentam, geralmente, uma lógica de retorno do investimento diferente da das novas construções em terrenos não urbanizados. Um terreno já existente conta com relacionamento com clientes, infraestruturas de transporte, licenças de operação, conhecimento técnico e processos estabelecidos. Isto reduz o risco de entrada no mercado. Ao mesmo tempo, a conversão com as operações em curso é complexa. As obras não devem interromper indevidamente o fluxo de veículos, os requisitos de segurança devem ser cumpridos e as estruturas existentes devem ser integradas. Um projeto aparentemente mais pequeno pode, portanto, ser mais exigente operacionalmente do que um armazém num terreno baldio.
Espera-se que o retorno do investimento em Hamburgo provenha de diversas fontes. Distâncias mais curtas reduzem o tempo de deslocação e os custos de transporte interno. A integração de serviços técnicos melhora a utilização do pessoal e do equipamento. Os serviços adicionais aumentam a receita por veículo processado. Uma melhor utilização do espaço permite uma maior produtividade sem necessidade de uma área proporcionalmente maior. Por fim, uma infraestrutura modernizada reforça o poder negocial da empresa para contratos de longo prazo com os clientes.
Fundamentalmente, estes efeitos não ocorrem automaticamente. Um novo armazém gera inicialmente depreciação, custos de financiamento e custos fixos adicionais. A viabilidade económica do investimento depende da utilização da capacidade, da disciplina dos processos, dos preços das encomendas e do desenvolvimento do manuseamento dos veículos. As indústrias automóveis alemã e europeia estão sob pressão devido à fraca procura em determinados mercados, aos custos elevados, às incertezas da política comercial e à ascensão dos fabricantes chineses. Um operador de terminal não pode controlar estes riscos. No entanto, pode conceber a sua infraestrutura com flexibilidade suficiente para servir tanto os fabricantes já estabelecidos como os novos entrantes no mercado.
A combinação dos fluxos de importação e exportação pode ter um efeito estabilizador. O terminal de Hamburgo está ligado a autoestradas, caminhos-de-ferro e vias navegáveis, servindo, entre outras coisas, o tráfego marítimo de curta distância e de transbordo para a Grã-Bretanha, Escandinávia e Mediterrâneo. Esta integração multimodal oferece diversas opções no caso de rotas individuais serem interrompidas, se tornarem mais caras ou serem desviadas. No entanto, a multimodalidade só representa uma vantagem real se os horários, a tecnologia de transbordo, os fluxos de dados e as capacidades forem coordenados de forma fiável. A simples existência de múltiplos modos de transporte não garante uma cadeia de abastecimento resiliente.
Este investimento pode também ser visto como uma resposta à crescente complexidade dos veículos acabados. Os automóveis são produtos de elevado valor acrescentado, com utilização intensiva de software, superfícies sensíveis, sistemas de baterias e inúmeras opções de configuração. Danos, configurações incorretas ou retrabalhos atrasados resultam em custos elevados. Quanto mais próxima a inspeção e o retrabalho forem realizados no momento da entrega, mais rapidamente os problemas poderão ser identificados e resolvidos. Isto reduz o transporte desnecessário para oficinas externas e pode diminuir o tempo de entrega.
A sustentabilidade passa a ser uma questão de custos operacionais
O sistema fotovoltaico planeado, com aproximadamente 749 quilowatts de pico, o telhado verde cobrindo cerca de 1.900 metros quadrados e a certificação DGNB Gold desejada não são meras ferramentas de comunicação. Influenciam os custos operacionais, as licenças, as condições de financiamento e o arrendamento e a usabilidade do imóvel a longo prazo. Uma parcela significativa da energia solar gerada será utilizada diretamente no local, incluindo para processos operacionais e para o carregamento de veículos como automóveis e camiões. O autoconsumo é, normalmente, mais vantajoso economicamente do que injetar toda a energia gerada na rede elétrica, uma vez que compensa parcialmente os custos de compra de eletricidade e as tarifas de rede.
A viabilidade económica do sistema depende ainda do perfil de carga, da taxa de autoconsumo, dos custos de investimento, da manutenção, dos preços da eletricidade e da potencial integração de armazenamento. A logística dos veículos tem a vantagem de muitas atividades ocorrerem durante o dia e, por isso, pode alinhar-se relativamente bem com a geração de energia solar. Ao mesmo tempo, as oficinas de pintura, as lavagens de automóveis, as oficinas mecânicas e as infraestruturas de recarga podem provocar picos de procura elevados. A gestão inteligente da energia é, portanto, mais importante do que a capacidade instalada por si só.
Os telhados verdes e as certificações de sustentabilidade também geram benefícios que não podem ser totalmente captados por um simples cálculo de amortização. Os telhados verdes podem reter a água da chuva, reduzir o ganho de calor e melhorar a resistência a chuvas intensas. Os edifícios certificados podem oferecer vantagens a bancos, seguradoras, organismos públicos e clientes internacionais. Por outro lado, acarretam também custos adicionais de planeamento, documentação e construção. Portanto, o valor económico reside principalmente na redução dos riscos a longo prazo e não necessariamente num aumento dos retornos a curto prazo.
Numa perspetiva estratégica, a combinação de otimização de processos e sustentabilidade é mais convincente do que um novo edifício verde puramente simbólico. A área mais ecológica é frequentemente aquela que não requer selagem adicional. Quando as áreas portuárias existentes são utilizadas de forma mais produtiva, modernizadas tecnicamente e melhoradas em termos de eficiência energética, a competitividade alia-se à eficiência na utilização dos recursos. O investimento em Hamburgo é, portanto, menos espectacular do que um terminal completamente novo, mas potencialmente mais robusto, uma vez que aborda estrangulamentos específicos num modelo de negócio já existente.
A Taloja está a tornar-se uma aposta em terrenos e licenças
O projeto da Lloyds Realty Developers em Taloja segue uma lógica fundamentalmente diferente. O plano é investir inicialmente num projeto de aproximadamente 99 acres, o que equivale a cerca de 40 hectares. Existe ainda a possibilidade de agregar mais 32 acres, aumentando a área total para cerca de 53 hectares. A Lloyds Realty Developers pretende adquirir uma participação de 51% na Calculus Logistech por 600 milhões de rupias e fornecer até 2,42 mil milhões de rupias em financiamento de dívida estruturada e garantida. Isto representa um compromisso financeiro total planeado de até 3,02 mil milhões de rupias.
Para os leitores de língua alemã, o sistema numérico indiano pode ser facilmente confuso. Um crore equivale a dez milhões. A estrutura de investimento mencionada compreende, portanto, 600 milhões de rupias para a aquisição de ações e até 2,42 mil milhões de rupias para consolidação de terras e aprovações regulamentares. A empresa cita uma receita potencial de mais de 1.250 crore de rupias, ou mais de 12,5 mil milhões de rupias, em aproximadamente três a quatro anos. No entanto, este valor não representa um lucro esperado nem um preço de venda garantido. Depende explicitamente da utilização final, da situação das licenças e da absorção do mercado.
Estas limitações definem precisamente o perfil de risco. O acordo foi inicialmente assinado como uma carta de intenções não vinculativa. Antes da implementação económica, são necessários contratos definitivos, análises de due diligence, a agregação de propriedades contíguas e aprovações regulamentares. Em áreas metropolitanas de crescimento rápido, a consolidação de inúmeras propriedades pode possibilitar aumentos significativos de valor. No entanto, também pode falhar devido a estruturas de propriedade pouco claras, interesses divergentes dos vendedores, problemas de desenvolvimento ou atrasos.
Taloja é inerentemente atraente por estar localizada numa área industrial consolidada na área metropolitana de Mumbai. Dependendo da localização e do percurso exatos, o Porto Jawaharlal Nehru, o futuro Aeroporto Internacional de Navi Mumbai, a Autoestrada Expressa Mumbai-Pune e as principais ligações ferroviárias e rodoviárias estão todos a uma curta distância a pé. Esta combinação integra o comércio marítimo, a produção industrial, o consumo urbano e a distribuição regional. Uma localização tão estratégica é valiosa para o imobiliário logístico, pois pode atrair diversos grupos de utilizadores e não depende exclusivamente de um único fluxo de mercadorias.
A terra só se torna um ativo através do uso
O conceito-chave do projeto Taloja é a opcionalidade. O terreno pode ser utilizado como um parque de armazéns e logística, uma área industrial ou, parcialmente, para centros de dados. À primeira vista, esta flexibilidade reduz o risco: se um segmento falhar, outro pode tornar-se mais atrativo. Na prática, porém, a reutilização não é arbitrária. A logística, a indústria e os centros de dados têm requisitos diferentes em relação ao fornecimento de energia, água, esgotos, proteção contra incêndios, acessos, geometria da construção, controlo de ruído e licenças. Um terreno adequado para armazéns não é automaticamente um local competitivo para um centro de dados.
A menção a centros de dados, em particular, deve ser avaliada com um olhar crítico. Embora o crescimento dos serviços na nuvem e da inteligência artificial aumente a procura de capacidade computacional, a disponibilidade de fontes de alimentação de grande dimensão e fiáveis costuma ser o fator limitante. A isto juntam-se o arrefecimento, as ligações de fibra ótica, a redundância de rede, os requisitos de segurança e os longos prazos de entrega. As opções de centros de dados podem aumentar o valor percebido de um imóvel, mas não devem ser consideradas prematuramente como uma procura garantida. Sem um planeamento sólido de energia e de rede, esta utilização continua a ser uma opção estratégica e não uma fonte previsível de receitas fixas.
Para um parque logístico, o cálculo económico é mais complexo do que a simples comparação do custo do terreno e dos preços de venda. São necessários sistemas como vias internas, drenagem, eletricidade, água, infraestruturas de segurança, acesso para bombeiros, zonas de espera para camiões e, potencialmente, ligações ferroviárias. Nas regiões de monção, a proteção contra inundações, a elevação do terreno e um sistema de drenagem eficiente são cruciais. Um terreno barato pode tornar-se dispendioso devido aos elevados custos de desenvolvimento. Por outro lado, um parque planeado profissionalmente, aprovado e coeso pode alcançar um valor significativamente mais elevado em comparação com terrenos individuais fragmentados.
A Lloyds parece estar a procurar um modelo em que o valor não é criado apenas através da construção e arrendamento a longo prazo de armazéns concluídos. Vender ou alugar terrenos urbanizados a utilizadores finais é também uma opção. Isto permite que o capital regresse mais rapidamente do que ocorreria com décadas de posse do imóvel. Ao mesmo tempo, com uma venda antecipada, o promotor abdica de futuros aumentos de renda e da potencial valorização a longo prazo. O equilíbrio ideal depende dos custos de financiamento, do ciclo de mercado, da tolerância ao risco e da capacidade de gerir profissionalmente um portefólio imobiliário.
Soluções de Intralogística da LTW

LTW Intralogistics – Engenheiros de Fluxo - Imagem: LTW Intralogistics GmbH
A LTW oferece aos seus clientes não componentes individuais, mas soluções completas e integradas. Consultoria, planejamento, componentes mecânicos e eletrotécnicos, tecnologia de controle e automação, além de software e serviços – tudo está interligado e precisamente coordenado.
A produção interna de componentes essenciais é particularmente vantajosa. Isso permite um controle otimizado da qualidade, das cadeias de suprimentos e das interfaces.
LTW significa confiabilidade, transparência e parceria colaborativa. Lealdade e honestidade estão firmemente ancoradas na filosofia da empresa – um aperto de mãos ainda tem valor aqui.
Relacionado a isto:
Automação e eficiência em centros logísticos modernos
O boom da expansão territorial na Índia exige disciplina de qualidade
O projeto Taloja está a entrar num mercado indiano dinâmico. Nas oito maiores cidades, o arrendamento de espaços industriais e logísticos atingiu aproximadamente 27,1 milhões de metros quadrados no primeiro semestre de 2025, um aumento de 63% em relação ao mesmo período do ano anterior. Mais de 30 milhões de metros quadrados foram absorvidos no segundo semestre do ano. As empresas de logística terceirizada, as empresas de comércio eletrónico e as empresas de engenharia industrial e mecânica foram os principais inquilinos. Estes números demonstram um mercado em crescimento estrutural, mas não justificam todos os projetos em todas as localidades.
A oferta responde à procura. No primeiro semestre de 2025, foram adicionados aproximadamente 16,7 milhões de metros quadrados de novos espaços, e quase 18 milhões no segundo semestre. Com o crescente envolvimento institucional, os padrões para a capacidade de carga do piso, altura do teto, segurança contra incêndios, acessibilidade, eficiência energética e tecnologia digital nos edifícios estão a aumentar. Edifícios mais antigos ou com ligações precárias podem perder competitividade, mesmo com rendas baixas. Para Taloja, isto significa que o tamanho por si só já não é um diferencial. O parque precisa de impressionar pela qualidade, facilidade na obtenção de licenças e acessibilidade.
O mercado logístico indiano beneficia da urbanização, do crescimento do consumo, da deslocalização da produção, do comércio eletrónico e dos programas governamentais de infraestruturas. Ao mesmo tempo, o congestionamento do trânsito, os processos de licenciamento local inconsistentes, os elevados preços dos terrenos e a qualidade da entrega no último quilómetro continuam a ser desafios. A estimativa oficial dos custos logísticos na Índia, de 7,97% do PIB, é significativamente inferior à antiga suposição de 13% a 14%. Isto ilustra a cautela necessária para analisar as afirmações comuns do mercado. Mesmo uma melhor medição não elimina todas as ineficiências logísticas. Persistem diferenças consideráveis entre regiões, modos de transporte, setores e dimensões de empresas.
Para o Lloyds, o projeto representa uma diversificação das atividades existentes em tecnologia, metais e setores relacionados. A diversificação pode criar sinergias, por exemplo, através de contactos na indústria, conhecimentos especializados em projetos e acesso a capital. No entanto, também pode sobrecarregar os recursos de gestão. O desenvolvimento imobiliário exige competências diferentes das do comércio ou da indústria: conhecimento do local, licenciamento, supervisão da construção, arrendamento e gestão de activos a longo prazo. Entrar no mercado através de uma participação maioritária num promotor local pode reduzir essa lacuna, mas não a elimina.
O cronograma estabelecido é ambicioso. A agregação de terrenos está prevista ocorrer até nove meses após a assinatura dos contratos vinculativos; a venda ou arrendamento dos imóveis desenvolvidos está prevista para aproximadamente 24 meses após a agregação. Mesmo atrasos moderados podem reduzir significativamente o retorno do projecto, uma vez que os juros continuam a acumular-se enquanto as receitas são recebidas posteriormente. Com um investimento financiado em grande parte através de dívida estruturada, as garantias, a prioridade de créditos e as condições de pagamento tornam-se particularmente importantes. O potencial de receitas divulgado publicamente deve, portanto, ser sempre considerado em conjunto com os riscos de tempo, custo e licenciamento.
Calcutá demonstra o poder do inquilino âncora
O projeto da Amazon em Calcutá representa um terceiro modelo de desenvolvimento. A empresa arrendou um espaço logístico especialmente concebido no Parque Logístico de Oswal. O relatório original em inglês menciona 6 lakh pés quadrados. Isto corresponde a 600.000 pés quadrados, e não a seis milhões de pés quadrados. Isto equivale a aproximadamente 55.700 metros quadrados. Esta interpretação errónea comum aumenta o tamanho do projeto em dez vezes e, portanto, precisa de ser corrigida.
O empreendimento terá uma área construída de aproximadamente 400.000 pés quadrados e um mezanino de cerca de 200.000 pés quadrados. A entrega está prevista entre 2027 e 2028. A renda mensal acordada é de aproximadamente 32 rupias por pé quadrado. Com base neste cálculo, e considerando a área total de 600.000 pés quadrados, a renda base é de aproximadamente 19,2 milhões de rupias por mês e 230,4 milhões de rupias por ano. Este cálculo simplificado não inclui aumentos de renda, períodos de carência, custos operacionais, impostos, demarcações de área ou outras cláusulas contratuais e, portanto, é apenas uma estimativa.
O arrendamento está acima dos preços normalmente praticados para os principais corredores de armazéns em Calcutá, que no final de 2025 rondavam as 19 a 23 rupias por pé quadrado por mês. Isto representa um ágio de aproximadamente 39% a 68%. Isto não significa necessariamente que a Amazon tenha feito um mau negócio. Um projeto construído à medida inclui, normalmente, custos com tecnologia personalizada, maior qualidade de construção, preparação para a automatização, requisitos especiais de segurança, mezanino e disponibilidade a longo prazo. Além disso, a localização exata, o prazo do contrato de arrendamento e as obrigações de entrega podem influenciar significativamente o preço.
A Amazon não está a pagar apenas pelo espaço físico que ocupa. A empresa está também a garantir capacidade, design de processos e velocidade. Um centro de distribuição moderno deve integrar perfeitamente a receção, armazenamento, preparação de encomendas, embalagem, triagem, devoluções e entrega aos parceiros de envio a alta velocidade. Os mezaninos aumentam a área útil do processo sem aumentar proporcionalmente a área construída. A automatização pode impulsionar a produtividade, mas requer pavimentos adequados, fornecimento de energia, medidas de segurança contra incêndios, conectividade de dados e dimensões precisas do edifício.
A construção à medida apresenta oportunidades e riscos
Para o promotor, um inquilino principal com um contrato de longo prazo é atraente porque reduz o risco de arrendamento antes da conclusão da obra e pode facilitar o financiamento. Os bancos geralmente veem um inquilino âncora com bom crédito de forma mais favorável do que um edifício construído sem inquilino, sem perspetiva de sucesso. O contrato de locação pode, assim, tornar-se indiretamente um instrumento de financiamento. Ao mesmo tempo, isto cria um risco de concentração: se o edifício estiver fortemente vocacionado para um único inquilino, a renovação do arrendamento pode ser dispendiosa ou difícil.
Para a Amazon, a abordagem de construção à medida oferece a vantagem de a localização poder ser adaptada à sua própria cadeia de abastecimento sem que a empresa tenha de desenvolver o terreno e imobilizar capital em imóveis a longo prazo. Isto aumenta a flexibilidade de capital. A desvantagem é o compromisso a longo prazo com os custos fixos. Se o crescimento da procura diminuir, as tecnologias mudarem ou as redes forem reestruturadas, a obrigação do contrato de arrendamento mantém-se. Por isso, selecionar uma localização para um centro tão grande é uma aposta na importância da região a longo prazo.
Calcutá é a porta de entrada económica para o leste da Índia, servindo não só a metrópole, mas também grandes partes de Bengala Ocidental e regiões adjacentes. A cidade pode funcionar como um centro de distribuição para um vasto mercado consumidor, mas sofre de estrangulamentos de infraestruturas e da qualidade variável dos seus corredores de armazenagem. Os grandes centros de comércio eletrónico funcionam particularmente bem quando ligados a estações de triagem e entrega mais pequenas. Por conseguinte, um centro de distribuição isolado não garante uma entrega rápida de última milha. Precisa de ser integrado numa rede hierárquica de transporte de longa distância, triagem regional e entrega local.
Os dados de mercado de Calcutá também ilustram por que razão os números individuais devem ser interpretados com nuances. Um relatório de mercado estimou o volume de arrendamento no primeiro semestre de 2025 em aproximadamente 3,3 milhões de metros quadrados. Outras pesquisas chegaram a números de 3,8 ou 4,6 milhões de pés quadrados para o ano inteiro, reportando quedas de 9% ou 30%, respetivamente, dependendo da fonte dos dados. Estas discrepâncias surgem de diferentes áreas de mercado, classes de edifícios, períodos de pesquisa e definições de transações. A conclusão robusta não é um único número preciso, mas antes um quadro misto: Calcutá possui uma procura substancial, mas o mercado não está a crescer linearmente e é fortemente influenciado por alguns grandes negócios.
É exatamente por isso que o contrato de arrendamento da Amazon é significativo. Dependendo das estatísticas anuais utilizadas, 600.000 pés quadrados representam aproximadamente 13% a 16% de um volume total de arrendamento anual de 3,8 a 4,6 milhões de pés quadrados. Um único contrato pode, portanto, influenciar visivelmente o mercado. Envia um sinal para promotores, investidores, fornecedores e concorrentes. Este sinal pode estimular novos investimentos, mas também acarreta o risco de gerar uma oferta especulativa excessiva baseada num único negócio de grande impacto.
Rendas altas podem ser racionais
Em logística, a renda mais baixa não é o que importa; o que conta é o menor custo total por unidade entregue. O aluguer do edifício é apenas uma parte do custo total. O pessoal, o transporte, a energia, a embalagem, as taxas de erro, as devoluções, o stock e os prazos de entrega podem ter um impacto significativamente maior. Um centro de distribuição mais caro pode ser economicamente superior se a automatização, uma melhor localização e uma maior produtividade reduzirem o custo por pacote.
O valor acordado de 32 rupias por pé quadrado por mês só pode, portanto, ser avaliado dentro do seu contexto. Se, por exemplo, o edifício permitir um melhor desempenho na triagem, menores taxas de danos e um melhor aproveitamento do espaço vertical, o aumento da renda pode justificar-se. Por outro lado, o cálculo torna-se problemático se as vias de acesso estiverem congestionadas, se as falhas de energia exigirem geradores de reserva dispendiosos ou se a procura regional ficar aquém das expectativas. A qualidade do exterior da propriedade é tão importante como a qualidade do interior do armazém.
A entrega planeada entre 2027 e 2028 proporciona tanto segurança no planeamento como mitigação de riscos. Prazos de vários anos são comuns em grandes projetos personalizados. No entanto, os custos de construção, a tecnologia, o comportamento do consumidor e os requisitos regulamentares podem mudar antes do comissionamento. Por conseguinte, os promotores e inquilinos devem concordar com regras claras para derrapagens orçamentais, atrasos, aceitação, especificações técnicas e casos de força maior. Quanto mais complexa for a automatização, mais importante se torna o comissionamento coordenado do edifício e dos seus sistemas técnicos.
Outro fator é a produtividade da mão-de-obra. A automatização não substitui simplesmente os colaboradores, mas sim altera as suas tarefas. São necessários menos movimentos puramente manuais, enquanto que são exigidas mais manutenção técnica, controlo de processos, análise de dados e resolução de problemas. Regiões com grande oferta de mão-de-obra podem ainda sofrer com a escassez de técnicos qualificados. O sucesso económico do centro depende, portanto, também da formação, do transporte de pessoal, do planeamento de turnos e da segurança no trabalho.
Três projetos e três modelos de capital
Em comparação direta, Hamburgo é o projeto mais defensivo dos três. O investimento está a ser feito num terminal já estabelecido, a sua utilização está definida e a infraestrutura já existe. O principal risco reside no desenvolvimento do mercado automóvel e na concretização dos ganhos de produtividade e das receitas adicionais esperadas. O capital está inserido num contexto operacional existente, o que facilita a medição dos benefícios.
O Taloja é o modelo mais promissor, mas também o mais especulativo. Um terreno amplo e contíguo na área metropolitana de Mumbai pode adquirir um valor considerável se a agregação de terrenos, as licenças e o desenvolvimento forem bem-sucedidos. O uso flexível aumenta o potencial, mas complica uma avaliação precisa. O volume de vendas declarado é atrativo, mas não deve ser confundido com um cash flow garantido. Os principais factores de valorização, inicialmente, estão fora dos edifícios concluídos: no terreno, nos direitos de construção, no desenvolvimento e na capacidade de atrair utilizadores ou compradores.
Calcutá situa-se entre os dois modelos. O imóvel é recém-construído, mas o inquilino âncora reduz o risco de vendas. No entanto, isto aumenta a especialização técnica e a dependência de um único utilizador. A empresa de construção obtém uma base de receitas mais previsível, mas assume os riscos de construção e entrega. A Amazon evita a propriedade, compromete-se com pagamentos de arrendamento a longo prazo e aposta na importância futura do leste da Índia dentro da sua própria rede.
Os horizontes temporais também diferem. Hamburgo pretende iniciar as operações em setembro de 2027 e promover a melhoria contínua dos processos em curso. A Taloja planeia inicialmente agregar os imóveis e, de seguida, comercializar os espaços desenvolvidos em aproximadamente dois anos; atrasos neste processo impactarão diretamente o financiamento e a rotatividade de capital. A entrega em Calcutá está prevista para o período entre 2027 e 2028 e será provavelmente feita com base em contratos de arrendamento de longo prazo. Assim, o foco varia desde a eficiência operacional e desenvolvimento do projeto até à garantia de retornos imobiliários a longo prazo.
Os portos estão a tornar-se plataformas de serviços industriais
Estes exemplos demonstram que as fronteiras entre porto, armazém, indústria e infraestruturas digitais estão a tornar-se cada vez mais ténues. No Porto de Hamburgo, os veículos não são apenas movimentados, mas também processados tecnicamente. Em Taloja, um único terreno é concebido para albergar logística, indústria ou centros de dados, dependendo da procura. Em Calcutá, um armazém está planeado como um elemento automatizado de uma rede de comércio digital. Os imóveis logísticos estão, portanto, a assumir funções que antes estavam espacial e organizacionalmente separadas.
Esta integração pode reduzir custos, mas também cria novas dependências. Quando muitos processos estão concentrados num único local, a sua importância para toda a cadeia de abastecimento aumenta. Uma falha de energia, uma inundação, um ciberataque, um incêndio ou um congestionamento podem, então, ter um impacto maior. A resiliência exige, portanto, redundância, planos de contingência, rotas alternativas e uma separação cuidadosa dos sistemas críticos. A máxima eficiência sem margens de segurança pode ser barata a curto prazo, mas dispendiosa a longo prazo.
Os portos e parques logísticos estão também a transformar-se em polos de energia. Os sistemas fotovoltaicos, as infraestruturas de recarga, o armazenamento de baterias e, potencialmente, os sistemas de hidrogénio estão a tornar-se partes integrantes do conceito imobiliário. A energia é já o principal estrangulamento para os data centers, e a sua importância está a aumentar para o comércio eletrónico e para o setor automóvel com a eletrificação e a automação. No futuro, uma ligação à rede eléctrica disponível poderá ser mais valiosa do que terrenos adicionais. Os promotores que só consideram a energia depois de garantirem o terreno correm o risco de anos de atrasos ou de um potencial de desenvolvimento permanentemente limitado.
Os dados também estão a tornar-se parte da infraestrutura. Veículos, encomendas, contentores, portões, pontos de carregamento e postos de trabalho geram informação continuamente. Um armazém moderno precisa de ser capaz de captar estes dados e ligá-los aos sistemas de clientes, transporte e alfândega. Isto aumenta a produtividade, mas, ao mesmo tempo, eleva o nível de exigência em termos de cibersegurança e compatibilidade de sistemas. Um edifício com infraestruturas digitais deficientes pode tornar-se economicamente obsoleto, mesmo que o seu telhado, paredes e pavimento ainda possam ser utilizados durante décadas.
A vantagem da localização surge da rede
A localização continua a ser o fator de valor mais importante, mas não deve ser entendida apenas como a distância no mapa. Tempos de viagem fiáveis, riscos de congestionamento, custos de portagens, restrições de peso, altura das pontes, capacidade ferroviária, acesso portuário e acessibilidade para os funcionários são cruciais. Taloja pode estar geograficamente próxima do porto, aeroporto e autoestrada; a sua vantagem real depende da rapidez e previsibilidade com que esses destinos podem ser alcançados. O mesmo se aplica a Calcutá e Hamburgo.
Os efeitos de rede surgem quando muitos intervenientes complementares se reúnem num mesmo local. Transitários, oficinas, despachantes aduaneiros, empresas de embalagens, agências de recrutamento e fornecedores de tecnologia reduzem os custos de investigação e coordenação. Isto torna os polos logísticos já estabelecidos mais resilientes e dificulta a entrada de novos locais na sua região. Taloja beneficia de um ambiente industrial existente, Hamburgo de um pólo portuário consolidado e Calcutá do seu papel de centro de comércio regional.
Ao mesmo tempo, a formação de aglomerados pode aumentar os preços dos terrenos, os salários e o congestionamento do tráfego. Os locais bem-sucedidos correm o risco de serem sufocados pelo seu próprio crescimento. Por conseguinte, os novos parques logísticos não devem apenas construir armazéns, mas também considerar a infra-estrutura pública e privada em conjunto. O estacionamento para camiões, o tráfego de funcionários, a drenagem, os serviços de segurança e a aceitação local não são considerações secundárias. Se estes factores forem negligenciados, o empreendimento transfere os custos para a área envolvente e provoca resistência regulatória.
Os principais indicadores de desempenho estão dentro da empresa
O montante do investimento, a área e o valor nominal da renda são insuficientes para avaliar tais projetos. Em Hamburgo, a produtividade por hectare, o tempo de processamento por veículo, a proporção de serviços de maior valor acrescentado, o consumo de energia e a utilização da oficina são cruciais. Apenas estes indicadores-chave de desempenho demonstram se a otimização do espaço anunciada será economicamente eficaz. Um edifício bonito e certificado, mas sem encomendas suficientes, seria um fracasso.
Em Taloja, outros factores são inicialmente primordiais: custo por acre agregado, tempo de licenciamento, custos de desenvolvimento, taxa de pré-arrendamento, preços de venda dos lotes desenvolvidos e custos de financiamento. Posteriormente, serão adicionados a ocupação do armazém, a receita de aluguer e as despesas operacionais. Particularmente importante é a distinção entre o potencial de rendimento bruto e o lucro real do Lloyds após dedução de terrenos, financiamento, construção, impostos e participação dos sócios.
Para Calcutá, os custos de aluguer por pacote, a capacidade de processamento por hora, a rotação de stocks, o nível de automatização, os custos com pessoal, o tempo de entrega e a taxa de devolução são mais relevantes do que o tamanho do armazém isoladamente. Os 600.000 pés quadrados (aproximadamente 55.742 metros quadrados) só representam uma vantagem se o espaço for utilizado de forma produtiva. Um espaço sobredimensionado imobiliza o capital e aumenta os custos fixos, enquanto um espaço insuficiente cria estrangulamentos e exige armazenamento externo adicional. A capacidade ideal depende dos picos de procura, dos padrões sazonais e da possibilidade de transferência de volume entre locais.
Os indicadores de sustentabilidade devem também estar intimamente alinhados com as necessidades operacionais. A capacidade fotovoltaica instalada, os certificados e os telhados verdes são métricas importantes, mas revelam pouco sobre o impacto real. Fatores cruciais são a energia solar autoconsumida, os picos de procura evitados na rede elétrica, a energia por unidade processada, o consumo de água, a impermeabilização do solo e os custos do ciclo de vida. O mercado está, portanto, a migrar de medidas simbólicas e isoladas para um desempenho operacional mensurável.
A perspectiva clara: A qualidade supera os metros quadrados
Os três projetos apontam para uma perspetiva clara, mas matizada. A procura de espaço logístico continua estruturalmente sustentada pelo comércio electrónico, pela oferta urbana, pela reestruturação industrial e pelo desejo de cadeias de abastecimento mais resilientes. Contudo, nem todo o novo armazém é automaticamente um bom investimento. Após os anos extraordinários da pandemia, muitos mercados imobiliários logísticos internacionais normalizaram; o aumento das taxas de desocupação e as descidas temporárias das rendas demonstraram que este segmento é também cíclico.
O valor será cada vez mais gerado pela qualidade, e não pelo tamanho em si. Hamburgo está a focar-se em maior valor acrescentado e aumento da produtividade da terra. Taloja precisa de provar que um grande terreno pode ser transformado num local aprovado, desenvolvido e desejado. Calcutá precisa de demonstrar que um imóvel caro e concebido à medida reduz realmente os custos por encomenda e apoia a expansão regional. Nos três casos, o desempenho da empresa, e não a escala arquitetónica, determinará o retorno do investimento.
Para os operadores portuários e os municípios, isto significa que a política de uso do solo deve estar ligada às políticas industriais, energéticas e de transportes. Para os promotores imobiliários, a capacidade de integrar ligações de energia, licenças, infraestrutura de dados e requisitos do utilizador desde o início está a tornar-se cada vez mais importante. Os inquilinos precisam de uma análise de custos abrangente que considere não só a renda, mas também o transporte, o pessoal, o inventário, os riscos de incumprimento e a agilidade. Para os investidores, é crucial distinguir entre o cash flow garantido, a eficiência operacional e o valor especulativo do terreno.
Hamburgo, Taloja e Calcutá representam, portanto, mais do que apenas três projetos imobiliários. Marcam três caminhos pelos quais a infraestrutura física se torna uma plataforma estratégica. O modelo de Hamburgo concentra a criação de valor num porto já existente. O modelo de Taloja transforma os terrenos e as licenças numa opção de desenvolvimento. O modelo de Calcutá traduz a procura digital num imóvel operacional automatizável a longo prazo. Compreender estas diferenças revela porque é que a questão mais importante não é quantos metros quadrados são construídos. O que importa é a função económica que cada metro quadrado desempenha realmente dentro da rede.
Consultoria - Planejamento - Implementação

Konrad Wolfenstein
Terei o maior prazer em atuar como seu consultor pessoal.
Você pode entrar em contato comigo pelo endereço wolfenstein∂xpert.digital ou
Basta me ligar no número +49 7348 4088 965 .
Seus especialistas em intralogística

Consultoria, planejamento e implementação de soluções completas para armazéns de grande altura e sistemas de armazenagem automatizados - Imagem: Xpert.Digital
Mais informações aqui: