Armazenamento inteligente: como a automação está a mudar o equilíbrio de poder na logística
Xpert Pré-lançamento

Available in 27 languages 📢
Prefira a Xpert.Digital no GoogleⓘPublicado em: 22 de novembro de 2026 / Atualizado em: 22 de novembro de 2026 – Autor: Konrad Wolfenstein
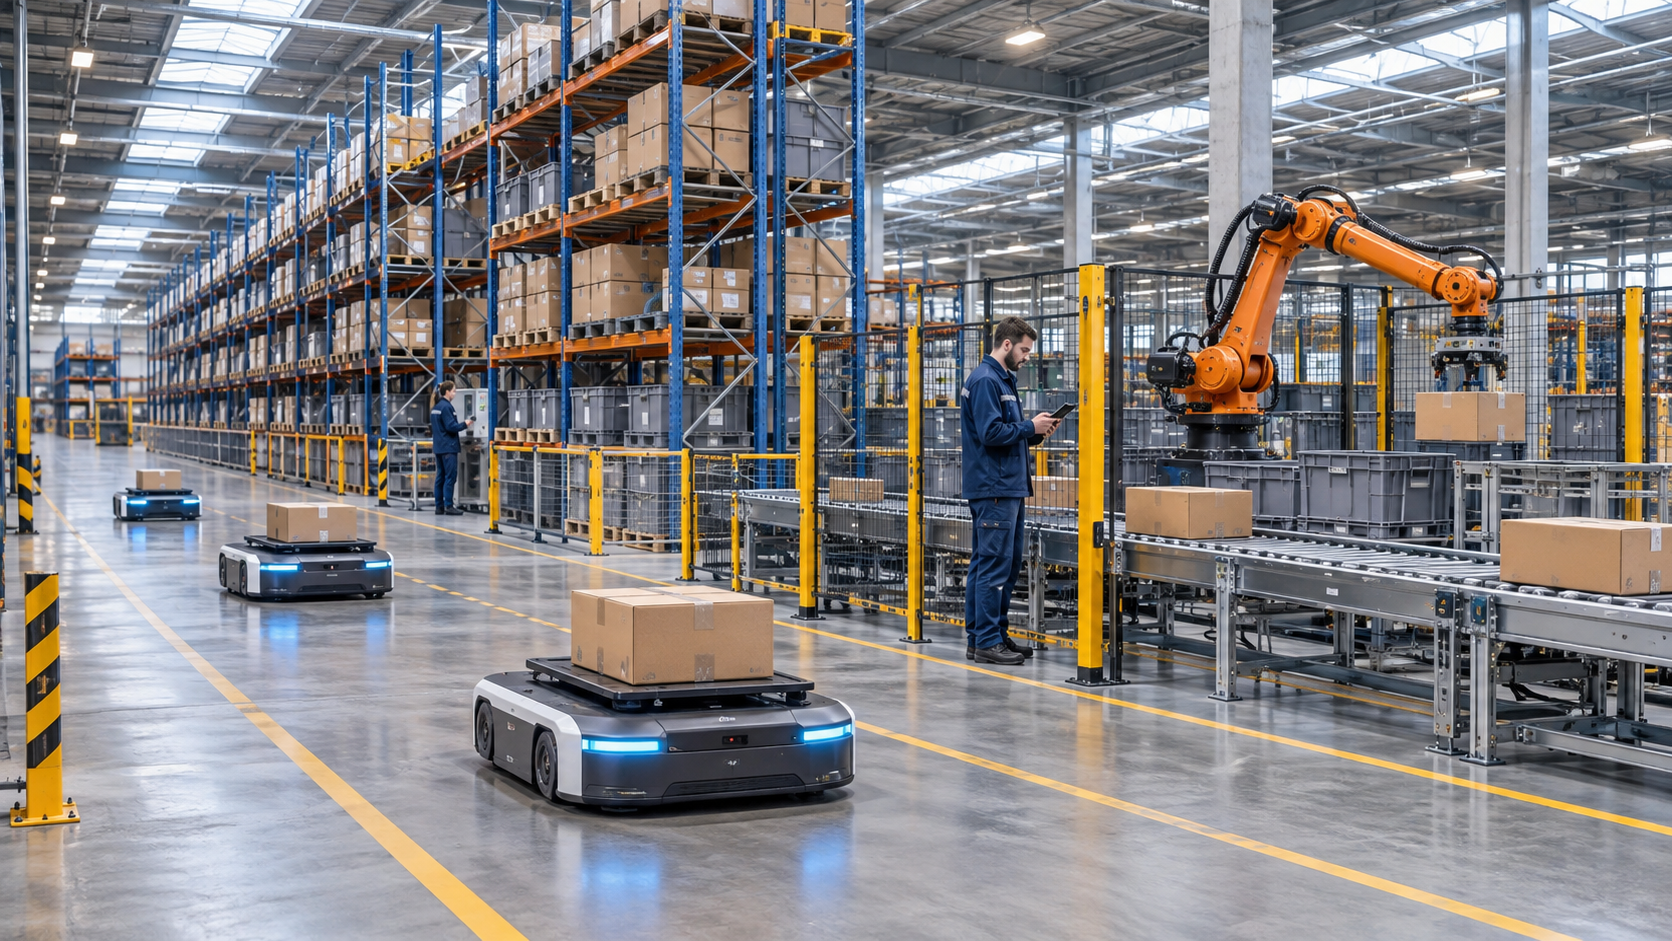
Armazenamento inteligente: como a automação está a mudar o equilíbrio de poder na logística – Imagem criativa sobre o tema, com IA: Xpert.Digital
Mais robôs, mais eficiência? O que importa realmente em armazenagem?
Automatização de armazéns: muitas empresas ignoram estes custos e riscos
O futuro da logística: como os armazéns inteligentes estão a mudar a competitividade
Os robôs, a inteligência artificial e os sistemas de armazém automatizados prometem processos mais rápidos e custos mais baixos. Mas a nova tecnologia por si só não torna um armazém mais eficiente: se os processos estiverem mal organizados ou os dados não forem fiáveis, a automatização pode até agravar os problemas existentes. O fator crucial é a forma como a tecnologia, os fluxos de materiais e os processos operacionais interagem. Este artigo mostra quais os modelos de negócio que estão a moldar o mercado, como diferem as oportunidades regionais e o que as empresas devem considerar quando investem – desde os custos totais e o software até à manutenção e fiabilidade.
Armazenamento inteligente: porque é que bons dados podem ser mais importantes do que novos robôs
Comprar apenas robôs pode ser apenas automatizar a sua ineficiência
A armazenagem inteligente está a evoluir de uma tarefa de modernização técnica para uma questão estratégica de competitividade. O objetivo principal não é substituir o máximo de pessoas por máquinas. O fator crucial é alinhar os níveis de stock, os fluxos de materiais, os fluxos de trabalho e as necessidades dos clientes de forma a que a empresa opere de forma mais fiável, económica e adaptabilidade. Um armazém é inteligente quando consegue responder eficazmente às mudanças – e não simplesmente porque os robôs operam dentro dele.
A tese económica central é, portanto, a seguinte: o valor sustentável do armazenamento inteligente surge da interação entre o design de processos, a qualidade dos dados, a automatização e o controlo operacional. As tecnologias individuais podem viabilizar melhorias significativas. No entanto, podem também imobilizar capital, aumentar a dependência tecnológica e mascarar problemas organizacionais existentes. Existe uma diferença considerável entre uma operação de demonstração convincente e um sistema totalmente rentável ao longo de muitos anos.
O mercado reflete claramente esta tensão. Por um lado, a procura por intralogística de alto desempenho está a aumentar. Por outro lado, os investimentos continuam dependentes do clima económico, dos custos de financiamento, da actividade de construção e da situação financeira dos principais clientes. Para 2025, o mercado global de automatização de armazéns projetou um aumento na entrada de encomendas de cerca de sete por cento. No entanto, este crescimento não se deveu apenas a uma procura real mais forte. Os custos mais elevados do aço e da mão-de-obra aumentaram os custos dos projetos; ao mesmo tempo, os grandes programas de investimento individuais sustentaram o mercado como um todo. O crescimento nominal não equivale, portanto, automaticamente a um aumento correspondente no número de armazéns automáticos.
Uma análise de mercado sólida exige a consideração separada de três níveis: a cadeia de valor industrial, os diferentes modelos competitivos dos fornecedores e as condições da procura regional. Só a combinação destes três níveis explica quais as tecnologias economicamente viáveis, quais as empresas que apresentam vantagens estruturais e onde estão a surgir oportunidades de investimento atrativas.
Um vasto mercado de futuros com limites estatísticos imprecisos
Até a definição do mercado exige uma análise cuidada. Armazenagem inteligente, automatização de armazéns, intralogística e automatização logística não são termos sinónimos. Algumas análises de mercado centram-se principalmente em sistemas de armazenamento e transporte automatizados. Outras incluem software de gestão de armazéns, sensores, robôs móveis, serviços ou aplicações adicionais fora do próprio armazém.
Uma previsão de mercado estima o mercado global de armazéns inteligentes em 31,21 mil milhões de dólares para 2025 e prevê que cresça para 46,42 mil milhões de dólares até 2030. Isto corresponde a uma taxa média de crescimento anual de 8,3%. Um outro estudo sobre a automatização de armazéns projeta um volume de mercado de aproximadamente 64 mil milhões de dólares até 2032 e uma taxa de crescimento anual de 12,3% entre 2026 e 2032. Estes números descrevem diferentes estruturas de investigação e não devem ser somados ou tratados como medidas diretamente comparáveis.
Esta limitação metodológica é essencial para a tomada de decisões económicas. Misturar diferentes definições de mercado pode levar a uma sobrestimação da procura real que pode ser satisfeita. Um fabricante de tecnologia de preensão não serve o mesmo mercado que um empreiteiro geral para centros de distribuição completos. Da mesma forma, o potencial de rendimento de uma plataforma de software não é equivalente ao volume total de investimento dos seus clientes.
As estatísticas de vendas também exigem uma interpretação clara. Em 2024, foram reportadas aproximadamente 102.900 unidades de robôs de serviço profissional para aplicações de transporte e logística, um aumento de 14% em relação ao ano anterior. Isto significa que mais de metade dos robôs de serviço profissional registados se enquadram nesta categoria de aplicação. No entanto, esta categoria não inclui exclusivamente os robôs de armazém, mas também outras tarefas de transporte. Além disso, trata-se de uma amostra de empresas e não de um registo completo de todas as instalações em todo o mundo.
A conclusão mais segura, portanto, não é que todos os subsetores cresçam ao mesmo ritmo. Em vez disso, o facto é que a movimentação automatizada de mercadorias é uma aplicação comercial significativa da robótica, embora as trajetórias de crescimento reais variem consideravelmente em função da tecnologia, da região e do grupo de clientes.
Porque é que a lógica de investimento em armazéns está a mudar?
A procura de armazenagem inteligente pode ser entendida como uma reação a diversos fatores simultâneos de aumento de custos. As empresas precisam de utilizar a mão-de-obra escassa de forma mais produtiva, satisfazer as crescentes exigências de capacidade de entrega e lidar com tendências de vendas incertas. A escassez de mão-de-obra e as maiores exigências de processamento de encomendas estão, portanto, entre os principais impulsionadores da automatização.
A alteração do perfil dos pedidos é particularmente importante do ponto de vista económico. Um armazém com poucas entregas de grande dimensão exige uma estrutura organizacional diferente de um local com muitas encomendas pequenas, devoluções frequentes e combinações variadas de produtos. A quantidade de mercadorias manuseadas não é o único fator que determina o esforço envolvido. O número de artigos da encomenda, a variedade de produtos e as etapas de processamento necessárias podem ter um impacto maior nos custos do que o volume de envio em si.
Isto leva a uma diferença fundamental entre capacidade e eficiência. Inicialmente, o espaço adicional apenas cria espaço. Não elimina tempos de procura, erros de inventário ou estrangulamentos nas estações de embalagem. Por outro lado, uma melhor alocação de locais de armazenamento pode aumentar a eficiência de um edifício existente sem exigir imediatamente um sistema totalmente automatizado.
Outro fator determinante é a importância económica da fiabilidade. Um inventário impreciso pode levar a compras incorretas, stock de segurança desnecessário, atrasos na entrega e transporte adicional. Portanto, o armazém afeta não só os seus próprios custos com pessoal, mas também as vendas, as compras, a produção e a liquidez.
A decisão de investimento não deve, portanto, ser reduzida a uma economia isolada por trabalhador de armazém. Trata-se da questão de quanta incerteza operacional pode uma empresa gerir e a que custo. Uma solução pode ser economicamente viável mesmo que resulte apenas em poupanças limitadas de pessoal, desde que estabilize um processo de produção crítico ou evite uma expansão dispendiosa das instalações.
A criação de valor industrial começa muito antes do robô
A cadeia industrial de armazenagem inteligente pode ser entendida como um sistema multicamadas. No início, encontram-se os materiais e componentes industriais. Estes incluem estruturas de aço, estantes, acionamentos, engrenagens, roletes, módulos de transporte, baterias, equipamentos de carregamento, sistemas de controlo, câmaras e tecnologia de segurança. Neste nível, a capacidade de entrega, a qualidade e a normalização determinam a competitividade dos fornecedores subsequentes.
O segundo nível é constituído por máquinas e subsistemas especializados. Os armazéns automatizados para peças pequenas, os armazéns de paletes, os sistemas de transporte, os sistemas de triagem, os robôs de transporte móveis e as estações de manipulação robótica executam tarefas específicas. O seu benefício económico depende muito da forma como se adequam à respetiva gama de produtos e ao fluxo de materiais.
Acima desta encontra-se a camada de controlo e software. Liga encomendas, stock, recursos e sistemas técnicos. Só esta ligação transforma máquinas individuais num sistema global coordenado. Portanto, a abordagem padrão de mercado para a automatização de armazéns abrange não só o armazenamento, o transporte, a triagem e a preparação de encomendas, mas também o software, a integração e os serviços.
Outra etapa que acrescenta valor é a integração de sistemas. Aqui, os edifícios, a tecnologia, a proteção contra incêndios, a informática e os processos operacionais são coordenados. Esta tarefa é frequentemente subestimada porque os elementos técnicos visíveis parecem mais fáceis de avaliar do que a qualidade da sua integração.
A etapa final é a operação ao longo de todo o ciclo de vida. Manutenção, peças sobressalentes, atualizações de software, modernização e expansão não são serviços secundários ou adicionais. Impactam diretamente a disponibilidade do desempenho originalmente calculado.
Esta estrutura leva a uma importante distinção económica: a venda de uma máquina gera receitas únicas. Um sistema com uma manutenção fiável, por outro lado, pode gerar receitas recorrentes ao longo de muitos anos. Para os clientes, esta relação de longo prazo oferece tanto segurança como potencial de dependência.
Por que razão a gestão decide sobre os benefícios económicos?
Num armazém inteligente, vários níveis de tomada de decisão precisam de trabalhar em conjunto. O sistema de gestão de armazém (WMS, na sigla em inglês) organiza o stock, os locais de armazenamento e as encomendas. Os sistemas de controlo de nível de máquina executam tecnicamente os movimentos. Uma camada de execução ou orquestração de nível superior pode priorizar tarefas e coordenar recursos.
Os termos nem sempre são utilizados de forma consistente no mercado. Assim sendo, a alocação específica de responsabilidades é mais importante, numa perspetiva económica, do que o nome do produto: Que sistema determina as sequências? Onde é que as informações de stock são mantidas de forma fiável? Qual a entidade que responde às interrupções? E quem assume a responsabilidade se vários subsistemas funcionarem individualmente, mas o desempenho global não for atingido?
A crescente importância deste sistema de controlo reflecte-se também na direcção estratégica dos principais fornecedores. A KION renomeou o seu segmento de Soluções para a Cadeia de Abastecimento para Soluções de Automação Inteligente no início do ano fiscal de 2026. Ao mesmo tempo, a marca Dematic pretende posicionar-se de forma mais robusta na área de controlo abrangente da cadeia de abastecimento. Isto reflete a expansão da sua oferta de serviços, que passa de tecnologias individuais para armazéns à coordenação de processos complexos.
Para os operadores, uma arquitetura de software de alto desempenho pode melhorar a escalabilidade. Novos robôs ou estações de trabalho podem então ser integrados gradualmente. No entanto, isto requer interfaces adequadas, modelos de dados inequívocos e responsabilidades claramente definidas.
A abertura por si só não garante custos gerais baixos. Uma arquitetura composta por vários produtos diferentes pode gerar esforços adicionais de integração e testes. Por outro lado, um sistema fechado e integrado pode ser mais fácil de operar, mas dificultar a troca de fornecedores mais tarde. Por conseguinte, a melhor decisão não se baseia numa única abordagem. Depende da complexidade, das capacidades internas e da estratégia de localização a longo prazo.
A inteligência artificial deve ser avaliada com base em dados operacionais
A inteligência artificial alarga as possibilidades de armazenamento, mas não substitui uma boa organização de processos. As aplicações relevantes incluem o reconhecimento visual de artigos, a melhoria de processos de manipulação robótica, a priorização de encomendas, a previsão de falhas técnicas e a coordenação dinâmica de robôs móveis. O planeamento baseado em simulação e a alocação preditiva de recursos também estão a ganhar importância.
É importante distinguir entre diferentes tarefas técnicas. Um sistema que analisa imagens resolve um problema diferente de um algoritmo de planeamento de rotas. Da mesma forma, um sistema de assistência por voz não é automaticamente adequado para controlar os movimentos das máquinas em situações críticas de segurança.
Para efeitos de avaliação económica, não importa se um produto é comercializado como uma solução de IA. O que importa é se oferece vantagens mensuráveis em comparação com um padrão de referência adequado. Se um sistema de controlo baseado em regras executar uma tarefa estável de forma fiável e com uma boa relação custo-benefício, uma solução mais complexa deverá justificar o esforço adicional.
Os principais indicadores de desempenho (KPIs) em condições reais de funcionamento são, por isso, particularmente relevantes. Estes incluem encomendas concluídas sem erros, intervenções humanas necessárias, tempos de reinício após interrupções e desempenho com itens invulgares. Uma elevada taxa média de detecção pode ter pouca importância económica se os restantes erros forem particularmente dispendiosos.
A qualidade dos dados também limita a sua utilidade. Dimensões de produtos imprecisas, dados de embalagem inconsistentes ou lançamentos de stock atrasados podem induzir sistemas de controlo inteligentes em erros. Portanto, a manutenção de dados não é um projeto preparatório à parte, mas sim uma componente contínua do sistema de produção do armazém.
Quatro modelos de negócio moldam o panorama competitivo
O cenário competitivo é melhor categorizado por modelos de negócio do que por um único ranking. O primeiro grupo é composto por fornecedores e integradores de sistemas com posicionamento alargado. Os principais players do mercado incluem a Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW e Honeywell Intelligrated. Concorrem com diversas combinações de tecnologia para armazéns, fluxo de materiais, software, integração e serviços.
A sua força reside na capacidade de lidar com projetos complexos e integrar diversas disciplinas técnicas. O cliente recebe uma solução abrangente e pode consolidar responsabilidades de forma mais eficaz. Ao mesmo tempo, estes projetos exigem frequentemente grandes investimentos de capital e um planeamento preciso.
O segundo grupo é composto por fornecedores de tecnologia e robótica mais especializados. Empresas como a AutoStore, Geekplus, Locus Robotics e Symbotic representam diferentes abordagens técnicas e comerciais na automatização de armazéns. Não são concorrentes totalmente intercambiáveis. As suas soluções atendem a diferentes estruturas de produtos, tarefas de movimentação e níveis de automatização.
O terceiro grupo é composto por fornecedores de software e empresas de plataforma. A sua vantagem competitiva pode residir na gestão de tecnologias heterogéneas, em processos de otimização ou na integração com outros softwares empresariais. Uma parte significativa do seu negócio depende do grau de integração das suas aplicações na organização operacional.
O quarto grupo é composto por integradores regionais, especialistas em manutenção e fornecedores de soluções específicas para cada setor. Podem ter sucesso onde a proximidade com o cliente, a resposta rápida e o conhecimento dos sistemas existentes são mais importantes do que o tamanho global.
Esta estrutura explica porque é que uma empresa pode ser líder num submercado sem dominar o mercado como um todo. Um fornecedor de tecnologia de armazenamento automatizado nem sempre compete diretamente com um fornecedor de robôs de transporte móveis. Em vez disso, surgem frequentemente parcerias, canais de vendas e projetos conjuntos.
O tamanho não protege contra riscos económicos e de design
Os grandes fornecedores possuem referências, organizações de serviços internacionais e amplos recursos de desenvolvimento. No entanto, os seus negócios continuam parcialmente dependentes do calendário dos grandes projetos de investimento.
Isto é evidente nos números do segmento de Soluções para a Cadeia de Abastecimento da KION para 2025. A entrada de encomendas aumentou 39,5%, para aproximadamente 3,599 mil milhões de euros, enquanto a receita do segmento cresceu 4,4%, para cerca de 3,071 mil milhões de euros. Tanto o negócio de projetos como o de serviços apresentaram crescimento.
As diferentes taxas de crescimento ilustram por que razão a entrada de encomendas e a receita devem ser analisadas separadamente. Os novos projetos não se traduzem imediatamente em receitas totais. O planeamento, o fabrico, a instalação e o aumento da produção levam tempo. Portanto, um ano com muitos pedidos pode ter o seu impacto total na receita apenas mais tarde.
Da mesma forma, uma grande carteira de encomendas não garante automaticamente lucros elevados. Fatores cruciais são as margens calculadas, os riscos técnicos, os termos do contrato e a capacidade de entrega dentro do prazo. Se os custos aumentarem ou os problemas de interface causarem trabalho adicional, uma grande encomenda pode transformar-se numa deceção financeira.
Daqui resulta um panorama mais matizado para a análise competitiva. Os sistemas instalados proporcionam o acesso a serviços e negócios de modernização. Os novos projetos de grande escala permitem o crescimento, mas também aumentam as exigências sobre a gestão de projetos e a liquidez. Uma combinação equilibrada de novos sistemas, software, manutenção e expansões pode, portanto, ser mais vantajosa a nível económico do que um volume particularmente elevado de encomendas de curto prazo.
A robótica modular está a mudar as barreiras de entrada
Os robôs móveis e os sistemas modulares estão a mudar as possibilidades de planeamento de investimentos. Em vez de reestruturar toda a organização do armazém de uma só vez, as empresas podem automatizar tarefas selecionadas de transporte ou de preparação de encomendas e expandir o âmbito mais tarde. A procura por soluções escaláveis e flexíveis é, por isso, considerada um importante fator de crescimento do mercado a longo prazo.
A principal vantagem reside na capacidade de lidar com a incerteza. Quando o volume de encomendas futuras é difícil de prever, a opção de expansão gradual tem o seu próprio valor económico. Um investimento inicial mais baixo pode limitar o risco de decisões erradas e permitir a aquisição de experiência prática.
No entanto, modularidade não significa escalabilidade ilimitada. Os robôs adicionais requerem espaço de tráfego, capacidade de carregamento, pontos de transferência e estações de trabalho suficientemente potentes. Se estas restrições não forem consideradas no processo de desenvolvimento, uma frota maior poderá levar a tempos de espera cada vez maiores.
Isto leva-nos a uma importante regra de planeamento: o limite de desempenho de um robô adicional não é necessariamente constante. Um sistema pode inicialmente crescer quase proporcionalmente e, posteriormente, falhar num estrangulamento diferente.
Para os fornecedores, isto muda o foco da concorrência da mera tecnologia do veículo para o controlo operacional geral. A gestão de frotas, a gestão de falhas, a segurança, a manutenção e a integração determinam se uma solução flexível permanece realmente flexível na utilização diária.
Soluções de Intralogística da LTW

LTW Intralogistics – Engenheiros de Fluxo - Imagem: LTW Intralogistics GmbH
A LTW oferece aos seus clientes não componentes individuais, mas soluções completas e integradas. Consultoria, planejamento, componentes mecânicos e eletrotécnicos, tecnologia de controle e automação, além de software e serviços – tudo está interligado e precisamente coordenado.
A produção interna de componentes essenciais é particularmente vantajosa. Isso permite um controle otimizado da qualidade, das cadeias de suprimentos e das interfaces.
LTW significa confiabilidade, transparência e parceria colaborativa. Lealdade e honestidade estão firmemente ancoradas na filosofia da empresa – um aperto de mãos ainda tem valor aqui.
Relacionado a isto:
A Europa oferece um vasto mercado para a renovação dos rolamentos existentes
Os modelos de utilização redistribuem custos e riscos
Além da compra tradicional de equipamentos, os modelos de negócio baseados na utilização e nos serviços estão a ganhar força. Na robótica como serviço, os serviços técnicos são prestados através de pagamentos recorrentes. No setor dos robôs para transporte e logística, as ofertas correspondentes registaram um crescimento de 42% em 2024, enquanto as vendas tradicionais permaneceram o canal de marketing mais importante.
Para os clientes, este modelo pode reduzir a necessidade de capital inicial. Além disso, a manutenção e o suporte técnico podem, por vezes, ser incluídos num único contrato. Isto pode facilitar a entrada no mercado, especialmente quando os recursos técnicos internos são limitados.
No entanto, a avaliação económica não deve limitar-se ao pagamento inicial mais baixo. A duração do contrato, os requisitos mínimos de compra, as alterações de preço, os custos de expansão e as opções de rescisão influenciam os custos totais. Um sistema que seja utilizado intensivamente a longo prazo pode ser mais rentável, enquanto um contrato flexível oferece vantagens em períodos de procura incerta.
O fornecedor também assume riscos adicionais. Precisa de financiar a tecnologia e garantir o seu desempenho por um período mais longo. Isto torna a utilização, o valor residual e a solvabilidade do cliente ainda mais importantes.
Os modelos de utilização não eliminam os custos de investimento. Simplesmente redistribuem o financiamento, a responsabilidade operacional e o risco entre as partes interessadas. O seu benefício depende de esta distribuição estar alinhada com a incerteza real do cliente.
O potencial do mercado regional exige mais do que um mapa-mundo colorido
Um mapa de calor regional fiável deve distinguir pelo menos três dimensões: dimensão atual do mercado, crescimento esperado e atratividade económica das aplicações individuais. Um mercado de grande dimensão pode crescer lentamente. Um mercado pequeno pode apresentar taxas de crescimento elevadas, mas gerar receitas absolutas limitadas.
Os fatores regionais de custo e infraestruturas também desempenham um papel importante. Os custos de mão-de-obra elevados geralmente aumentam o valor das horas de trabalho poupadas. Os custos elevados dos terrenos podem tornar o armazenamento mais denso mais atrativo. Por outro lado, infraestruturas técnicas pouco fiáveis ou falta de capacidade de manutenção podem dificultar a mesma abordagem de automatização.
Uma previsão recente do sector estima um crescimento médio anual de aproximadamente sete por cento para a Europa, o Médio Oriente e África entre 2025 e 2030. Para os mercados americanos, a projecção é de cerca de seis por cento, e para a região Ásia-Pacífico, de aproximadamente cinco por cento. Globalmente, este número é de cerca de seis por cento.
Esta previsão não representa um ranking universalmente válido para todos os segmentos da robótica e do software. Outros estudos com definições diferentes chegam a resultados distintos. Precisamente por esta razão, um mapa de calor regional não deve dar a impressão de que um único índice de crescimento descreve adequadamente todas as tecnologias e países.
Em vez disso, a questão que se deve colocar quando se toma uma decisão de investimento é qual a combinação específica de procura do cliente, estrutura de custos, qualidade da localização e apoio técnico que está presente.
A Europa oferece um vasto mercado para a renovação dos rolamentos existentes
A Europa não é um mercado de automação homogéneo. Os desenvolvimentos actuais variam consideravelmente entre países e sectores. Os Países Baixos, o Norte da Europa e o Reino Unido estão a experimentar condições de procura mais favoráveis, enquanto a Alemanha está a sofrer, a curto prazo, com uma menor actividade de investimento por parte dos principais clientes.
Isto leva-nos a uma perspectiva dupla. Por um lado, a fragilidade económica e a relutância em investir na indústria podem atrasar novos projectos. Por outro lado, as estruturas de armazéns já estabelecidas, em particular, têm as suas próprias necessidades de modernização, melhor software e eliminação de estrangulamentos específicos.
No entanto, os locais existentes apresentam requisitos diferentes dos edifícios novos. A altura disponível, as condições do solo, a proteção contra incêndios, a malha de colunas e as operações em curso limitam a liberdade técnica. Uma solução deve adaptar-se às condições existentes, em vez de pressupor um edifício teoricamente ideal.
Isto cria oportunidades para os fornecedores modernizarem as operações existentes. A vantagem económica reside não só na venda de novas tecnologias, mas também na sua implementação com o mínimo de perturbações possível. As interrupções na produção e as falhas na cadeia de abastecimento podem reduzir significativamente os benefícios esperados.
Neste aspecto, a Alemanha continua a ser um mercado desafiante: a procura mais fraca no curto prazo não significa automaticamente a ausência de potencial a longo prazo. No entanto, isto aumenta a importância de estudos de viabilidade económica convincentes e de conceitos de implementação de baixo risco.
A Europa Central e Sudeste requer uma abordagem diferente aos cálculos de automatização
Para as localidades da Europa Central e Sudeste, não faz muito sentido adoptar simplesmente a lógica de investimento das regiões com salários elevados na Europa Ocidental. Os factores decisivos são os custos totais locais, a disponibilidade de mão-de-obra, o perfil das encomendas e o papel estratégico da localização.
A Polónia e a República Checa são mencionadas como mercados de crescente importância no contexto da diversificação e regionalização das cadeias de abastecimento. No entanto, isto não as equipara automaticamente a todos os outros países da região.
Para locais como a Roménia ou a Bulgária, a análise deve, portanto, basear-se em dados operacionais concretos. A redução dos custos de mão-de-obra pode prolongar o período de amortização apenas com a poupança de pessoal. Ao mesmo tempo, a precisão do inventário, a rastreabilidade, a otimização do espaço ou o fornecimento fiável a clientes internacionais podem justificar economicamente a automatização.
Uma estratégia de entrada plausível é a digitalização gradual. Dados mestres fiáveis, captura de dados móveis e responsabilidades claras pelos processos criam, inicialmente, transparência. Posteriormente, podem ser automatizadas rotas de transporte individuais ou etapas de processamento normalizadas.
Esta classificação não é uma recomendação genérica contra instalações de grande escala. Uma unidade com um elevado volume de produção e um fluxo estável de mercadorias pode justificar uma automatização completa, mesmo numa região com salários mais baixos. O fator decisivo é o uso específico, e não o país de origem.
A América do Norte combina o poder de investimento com a dependência de grandes clientes
Os mercados americanos são fortemente influenciados por programas de investimento em grande escala levados a cabo por grandes empresas de retalho e logística. Tais programas podem sustentar a procura durante vários anos. Ao mesmo tempo, podem distorcer os dados de mercado se alguns projectos particularmente grandes gerarem uma quota significativa do crescimento. Para 2025, os projetos de grande escala de retalhistas líderes estiveram entre os principais impulsionadores de novos pedidos globais.
Para os fornecedores, um cliente importante é atrativo porque pode oferecer soluções repetíveis, volumes elevados e referências internacionais. No entanto, esta mesma correlação aumenta o risco de concentração de mercado. Se um cliente-chave adiar os seus planos de investimento, isso poderá ter um impacto significativo na entrada de encomendas e na utilização da capacidade.
Além disso, os custos de construção e de materiais influenciam a rentabilidade. Nos Estados Unidos, uma parte significativa do crescimento esperado das encomendas em 2025 foi atribuída ao aumento dos preços dos projetos. Isto ilustra porque é que o aumento das receitas não deve ser interpretado directamente como evidência de melhores condições de investimento.
A longo prazo, é também necessário distinguir entre os diferentes setores de clientes. A automatização do sector alimentar nos Estados Unidos deverá abrandar no final da década, à medida que os grandes programas de centros de distribuição forem concluídos. Em contrapartida, o setor de entrega de encomendas deverá continuar a crescer devido aos investimentos na entrega da última milha.
A perspectiva regional continua, portanto, a ser fundamentalmente atractiva, mas selectiva. Os fatores decisivos são os ciclos de investimento em que um fornecedor participa e o quanto o seu negócio depende de programas individuais.
A Ásia é simultaneamente um centro de procura e uma zona de concorrência industrial
A região Ásia-Pacífico não deve ser vista como um único bloco de crescimento. A China, o Japão, a Índia e os mercados do Sudeste Asiático diferem em termos de estrutura industrial, maturidade tecnológica e condições de investimento.
Prevê-se uma quebra de receitas de 8% no mercado de automatização de armazéns na região Ásia-Pacífico até 2025. A menor procura interna na China é considerada um dos principais fatores contribuintes. No entanto, alguns submercados apresentaram um bom desempenho.
Ao mesmo tempo, a região combina perfis de fornecedores diversos. As empresas japonesas e europeias competem com empresas de robótica chinesas e indianas, bem como com integradores regionais. Entre os principais players estão a Daifuku, Murata Machinery, Geekplus, GreyOrange e SSI Schäfer.
Esta dupla função é crucial para a análise da concorrência: a Ásia é tanto um mercado de vendas como a região de origem de tecnologias importantes. Por conseguinte, uma procura interna mais fraca não se traduz necessariamente numa posição competitiva internacional correspondentemente mais fraca para os fabricantes dessa região.
A Índia, no entanto, apresenta um cenário diferente. Aí, descreve-se uma transição de projetos-piloto individuais de digitalização e automação para aplicações mais abrangentes. As tecnologias de automatização de armazéns, sistemas de tapetes transportadores, separação de encomendas por robôs e controlo baseado em dados visam possibilitar um maior desempenho sem aumentar proporcionalmente a necessidade de pessoal.
Por conseguinte, o desenvolvimento bem-sucedido do mercado exige estratégias específicas para cada país e orientadas para a aplicação. Um produto padronizado pode ser escalável internacionalmente; no entanto, a instalação, o serviço e a adaptação operacional permanecem frequentemente determinados localmente.
O Médio Oriente e outros mercados emergentes oferecem oportunidades selectivas
Para a Índia, o Médio Oriente e África, observa-se um aumento da aplicação da robótica, do transporte automatizado, dos sensores e da gestão de armazéns baseada na cloud. Este desenvolvimento é impulsionado pela pressão dos custos e pelas crescentes expectativas quanto à velocidade de entrega das encomendas.
Do ponto de vista económico, é necessário distinguir entre centros logísticos modernos individuais e a prontidão para um mercado a nível nacional. Um projeto de grande escala e com elevada complexidade técnica demonstra que uma solução pode ser implementada num único local. No entanto, isto não comprova que a manutenção, o fornecimento de peças de substituição e a disponibilidade de pessoal qualificado sejam iguais em toda a região.
Estes mercados podem ser atrativos para os fornecedores se desenvolverem tecnologia em conjunto e oferecerem apoio operacional local. Aqueles que apenas vendem equipamentos sem garantir a sua operação subsequente correm o risco de problemas de desempenho e danos na reputação.
Na América Latina, o Brasil e o México são particularmente mencionados em relação à crescente importância das cadeias de abastecimento regionalizadas. Também aqui, o potencial específico depende de que setores investem e de quais as tarefas que serão automatizadas.
O mapa de calor regional relevante não é, portanto, uma simples classificação de vencedores e vencidos. É um mapa de diferentes modelos de negócio: modernização de instalações existentes, automatização de novos centros de distribuição, fornecimento para produção industrial ou a digitalização gradual de armazéns que eram anteriormente predominantemente manuais.
Os benefícios para o cliente variam mais consoante a aplicação do que a palavra da moda
Nem todos os problemas de armazém exigem a mesma tecnologia. Um armazém de peças de substituição com muitos artigos raramente encomendados necessita de uma solução diferente de um centro de distribuição de alimentos com um elevado volume de produção e prazos apertados.
Para fluxos de materiais estáveis e normalizados, os sistemas fixos de alto desempenho podem oferecer vantagens económicas. No entanto, para processos variáveis e utilização de capacidade incerta, os sistemas modulares podem ser mais atrativos. Os desenvolvimentos tecnológicos atuais abrangem, portanto, tanto os sistemas de armazenamento e recuperação automatizados como os robôs móveis, os sistemas de triagem e, cada vez mais, o manuseamento robotizado de peças individuais.
Mesmo dentro do mesmo local, diferentes soluções podem ser vantajosas. Artigos de alta rotatividade, mercadorias volumosas e peças de substituição que são movimentadas com pouca frequência não exigem necessariamente o mesmo nível de automatização. A segmentação diferenciada pode ser mais económica do que um conceito geral uniforme.
A distinção entre procura média e procura de ponta é particularmente importante. Um sistema concebido exclusivamente para a procura máxima de curto prazo pode permanecer subutilizado durante grande parte do ano. Por outro lado, um sistema subdimensionado pode falhar precisamente nas semanas economicamente mais cruciais.
A solução ideal considera, portanto, uma combinação de capacidade técnica básica, processos de trabalho flexíveis e opções de expansão. O objetivo não é o desempenho teórico máximo da máquina, mas sim uma estrutura de custos robusta em diferentes níveis de utilização.
A rentabilidade depende inteiramente de um cálculo comparativo correto
Uma análise de investimento sólida deve comparar o estado atual automatizado desejado com uma alternativa realista. A operação existente não deve ser subestimada artificialmente nem tratada como imutável. Muitas vezes, podem ser alcançadas melhorias significativas simplesmente através de uma melhor organização, layout do armazém ou software.
Em termos de custos, para além do próprio equipamento, existem também o planeamento, as adaptações prediais, a integração informática, a formação, o arranque, as peças de substituição e as futuras atualizações. Em termos de benefícios, verifica-se a redução das horas de trabalho, a diminuição dos custos com erros, o aumento da capacidade útil e a possibilidade de evitar expansões.
Um exemplo deliberadamente simplificado ilustra a lógica. Se o investimento inicial for de quatro milhões de euros e forem gerados 1,2 milhões de euros em benefícios realizáveis anuais, enquanto forem incorridas despesas operacionais adicionais de 300.000 euros, o efeito líquido anual será de 900.000 euros. O período de amortização simples é, portanto, de aproximadamente quatro anos e meio. Este é um cenário ilustrativo, não uma média do setor.
Mesmo pequenas alterações podem modificar significativamente o resultado. Se os benefícios forem inferiores devido à redução da ocupação ou se os custos de integração forem mais elevados, o período de amortização prolonga-se. Por outro lado, evitar a necessidade de construção de novos edifícios pode melhorar consideravelmente a rentabilidade.
Para decisões de longo prazo, o simples período de amortização é, portanto, insuficiente. Devem ser consideradas as datas de pagamento, os custos de financiamento, os montantes residuais e os diferentes cenários de risco. O factor crucial não é apenas quando o capital investido é teoricamente recuperado, mas sim se o investimento cria valor acrescentado adequado em comparação com as alternativas disponíveis.
Os custos totais e os riscos operacionais devem ser calculados da mesma forma
A análise global dos custos deve também considerar as consequências de possíveis interrupções. Um elevado grau de automatização pode estabilizar as operações, mas, ao mesmo tempo, criar novas dependências técnicas. Se um ponto de transferência central falhar, vários sistemas que, de outra forma, seriam eficientes, podem ficar paralisados.
Portanto, a redundância técnica e as opções de cópia de segurança organizacional devem ser planeadas em conjunto. Nem todos os processos requerem uma duplicação completa. No entanto, para áreas críticas, uma operação de cópia de segurança manual limitada pode ser economicamente viável.
A segurança operacional digital é igualmente importante. A tecnologia de armazém em rede liga máquinas, dispositivos móveis, servidores e pontos de acesso a serviços externos. Isto exige a definição explícita dos direitos de acesso, dos procedimentos de recuperação e das responsabilidades.
A fidelização a um único fornecedor tem também valor económico. A exportação de dados, o acesso à interface, a disponibilidade de peças de substituição e a possibilidade de futuras expansões influenciam o poder negocial do cliente. Um preço inicial baixo pode ser compensado por modificações dispendiosas.
A avaliação profissional considera, portanto, não só o desempenho durante a operação sem problemas. Examina também como o sistema se comporta em caso de falhas, alterações na linha de produtos, atualizações de software e aumento de volumes. A robustez não é uma característica técnica secundária, mas sim uma componente da rendibilidade.
As alterações de produtividade funcionam, em vez de simplesmente eliminá-las
O impacto do armazenamento inteligente no emprego é complexo. A automatização pode reduzir o transporte fisicamente exigente e as tarefas manuais repetitivas. Ao mesmo tempo, aumenta a necessidade de monitorização, manutenção, gestão de dados e resolução de problemas técnicos.
As tendências atuais na logística ligam, portanto, explicitamente o desenvolvimento da IA e da robótica às mudanças na organização do trabalho. A robótica colaborativa, a assistência digital e o suporte remoto são descritos como ferramentas que podem, em conjunto, melhorar a produtividade e as condições de trabalho.
O sucesso desta medida numa determinada empresa depende muito da implementação. Os colaboradores não só precisam de aprender a utilizar novas interfaces de utilizador, como também necessitam de responsabilidades claras e procedimentos práticos para casos excecionais.
Esta distinção é também importante para análises de custo-benefício. A poupança calculada em horas de trabalho não se traduz automaticamente em pagamentos mais baixos. Se os colaboradores assumirem outras tarefas, o benefício pode surgir do aumento da carga de trabalho ou da redução da contratação de novos colaboradores.
Uma análise cuidada distingue, portanto, entre redução imediata de custos, aumento da capacidade e menor dependência do mercado de trabalho. Todos os três efeitos podem ser valiosos. No entanto, não são idênticos e não devem ser contabilizados múltiplas vezes como benefícios.
A eficiência energética é um aspeto fundamental de todo o conceito de armazém
O impacto ambiental não pode ser reduzido a máquinas individuais. A automatização permite um armazenamento mais denso e evita movimentações desnecessárias de materiais. Ao mesmo tempo, os sistemas de acionamento, a tecnologia de transporte, a infraestrutura de carregamento e os sistemas informáticos requerem energia adicional. A eficiência energética é, portanto, uma vantagem competitiva fundamental da automatização moderna de armazéns.
O limite do sistema é crucial. Um armazém mais compacto pode exigir menos espaço físico para o mesmo desempenho. Por outro lado, um sistema mais rápido pode provocar um consumo desnecessário de energia em modo de espera quando a utilização é baixa. O impacto real depende, portanto, do uso, do edifício e da estratégia operacional.
Os indicadores-chave de desempenho (KPIs) relevantes relacionam o consumo de energia com o serviço prestado. Exemplos incluem os quilowatts-hora por encomenda enviada ou por unidade de carga transportada. No entanto, para comparações significativas, devem ser utilizadas estruturas de encomendas e requisitos de desempenho semelhantes como base.
Um planeamento económico e ecologicamente correto procura, portanto, evitar movimentos desnecessários em primeiro lugar, para depois os automatizar mais rapidamente. O movimento mais eficiente é, muitas vezes, aquele que não ocorre em primeiro lugar, através de um melhor planeamento de stocks e de processos.
Em 2030, a competição será decidida pela capacidade operacional
É pouco provável que os desenvolvimentos futuros sejam impulsionados por uma única tecnologia ou por um ciclo de investimento uniforme. Embora se espere que o mercado global continue a crescer, persistem diferenças significativas entre regiões, setores e fornecedores. Os aumentos de preços, os projectos de grande escala e as flutuações económicas continuarão a complicar a interpretação dos dados de mercado.
Estruturalmente, as soluções que combinam desempenho e adaptabilidade oferecem muitas vantagens. Entre estas, destacam-se a automatização escalável, arquiteturas de software adequadas, viabilidade económica comprovada e um serviço robusto. O desafio reside não só em aumentar a complexidade técnica, mas também em torná-la gerenciável.
Para os fornecedores, o desempenho operacional real entregue está a tornar-se mais importante do que o número de características disponíveis no produto. Aqueles que instalam rapidamente, iniciam de forma fiável e permitem futuras expansões criam uma vantagem competitiva mais difícil de copiar do que uma empresa que depende principalmente de demonstrações espetaculares.
Para os operadores, a questão crucial não é, portanto, a aparência moderna de um armazém à primeira vista. O que importa é a capacidade de satisfazer de forma fiável as necessidades em constante mudança, com custos gerais razoáveis.
A perspectiva bem fundamentada sobre o mercado não é, portanto, nem eufórica nem céptica, mas antes selectivamente optimista: o armazenamento inteligente possui um potencial económico considerável. No entanto, este potencial não se concretiza automaticamente com a aquisição de robôs. Surge quando as empresas compreendem o fluxo das suas mercadorias, mantêm dados atualizados, calculam os investimentos de forma objetiva e tratam a tecnologia como parte integrante de um sistema operativo sustentável e eficiente.
Consultoria - Planejamento - Implementação

Konrad Wolfenstein
Terei o maior prazer em atuar como seu consultor pessoal.
Você pode entrar em contato comigo pelo endereço wolfenstein∂xpert.digital ou
Basta me ligar no número +49 7348 4088 965 .
Seus especialistas em intralogística

Consultoria, planejamento e implementação de soluções completas para armazéns de grande altura e sistemas de armazenagem automatizados - Imagem: Xpert.Digital
Mais informações aqui: