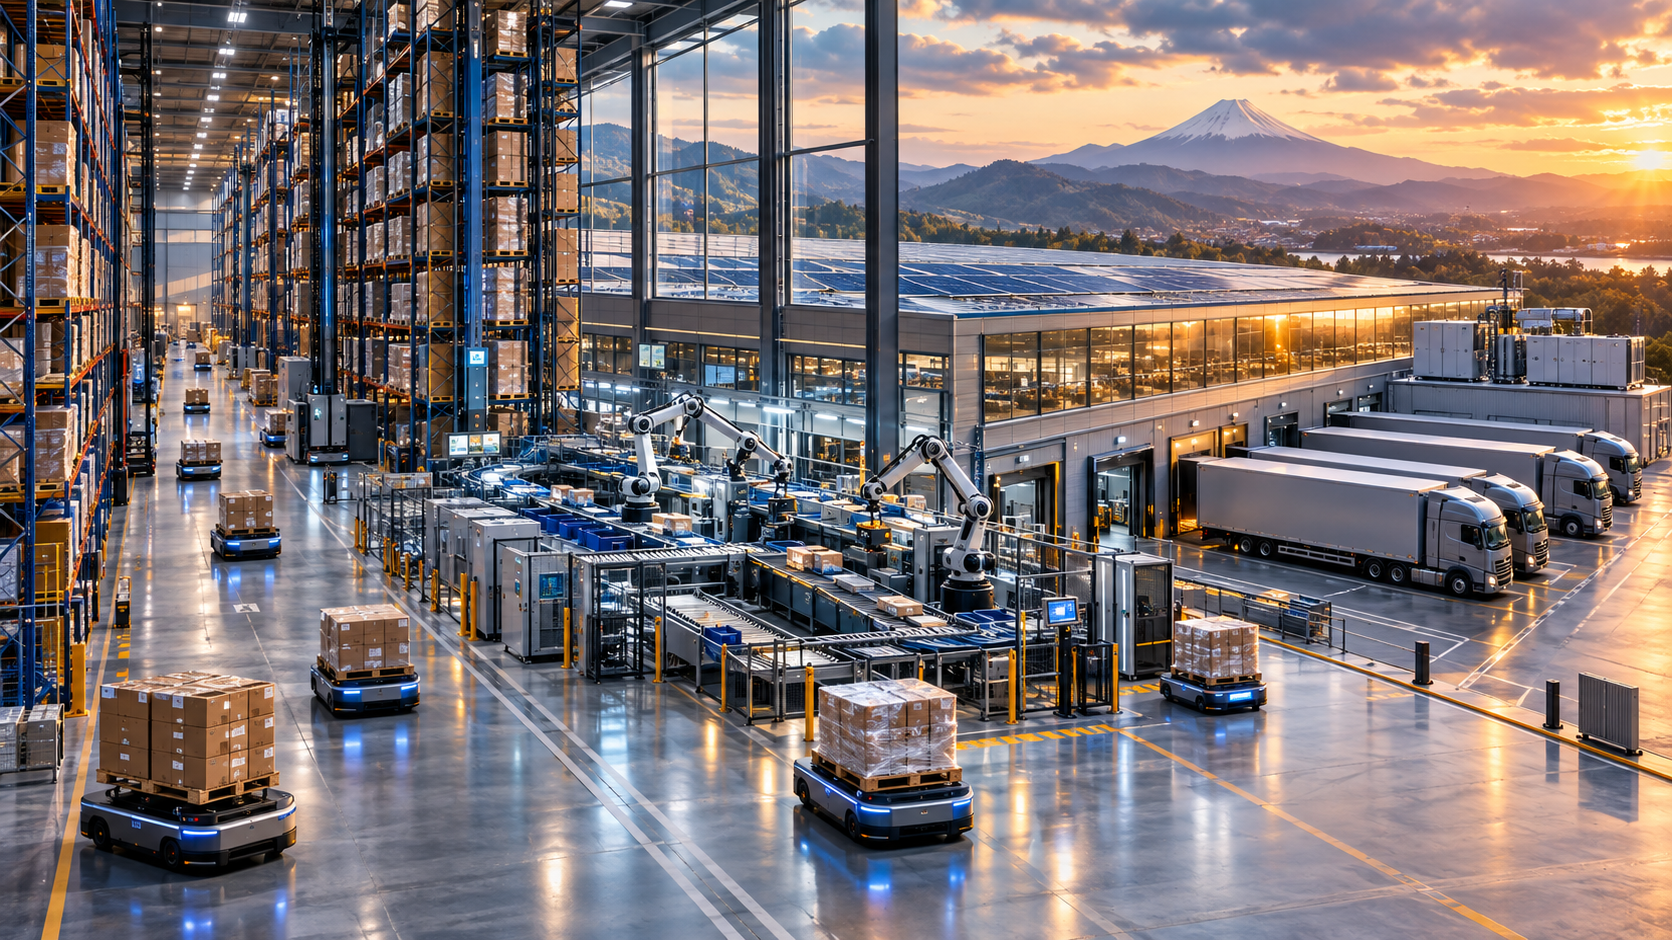
A inteligência artificial por si só não decide a competição global – imagem criativa sobre o tema, com IA: Xpert.Digital
Mas a questão é se os bens, a energia e os dados continuarão a fluir na próxima crise
Nem semicondutores nem software: porque é que os gigantescos armazéns de alta tecnologia são o maior negócio do futuro
Porque é que a inteligência artificial continua a ser completamente inútil sem a logística moderna?
No aceso debate público em torno da inteligência artificial, dos semicondutores e dos modelos de negócio digitais, uma verdade crucial é frequentemente negligenciada: o software mais inteligente é de pouca utilidade se o mundo físico parar. Enquanto os algoritmos calculam a procura em milissegundos e prevêem fluxos globais, a dura realidade em armazéns altamente automatizados, em centros multimodais e ao longo das rotas de transporte determina o sucesso económico real. A logística já não é uma mera função auxiliar preocupada apenas com o armazenamento de paletes. Em vez disso, está a transformar-se no "sistema operativo" crítico da economia global. O texto que se segue ilumina a transformação silenciosa, mas imensa, das nossas cadeias de abastecimento — desde a ascensão meteórica dos robôs e o impacto massivo do comércio eletrónico até à absoluta necessidade de resiliência face às crises geopolíticas. É a história de uma revolução industrial que ocorre não no ciberespaço, mas na interface entre os bits e o betão.
O poder silencioso das cadeias de abastecimento: a logística está a tornar-se uma infra-estrutura económica fundamental
O debate público sobre a próxima transformação industrial centra-se fortemente na inteligência artificial, semicondutores e centros de dados. É fácil ignorar o facto de que as previsões geradas digitalmente, as decisões automatizadas e os sistemas de produção inteligentes só criam valor económico se os bens físicos puderem ser movimentados, armazenados, classificados e entregues de forma fiável. Um algoritmo pode prever com precisão a necessidade de peças de substituição, mas não pode desobstruir um canal bloqueado, repor a capacidade de armazenamento perdida ou suprir uma falha de energia. A verdadeira revolução industrial dos próximos anos ocorre, portanto, na interseção entre o software e a infraestrutura física: em centros de distribuição automatizados, hubs multimodais, redes de transporte controladas digitalmente e estruturas resilientes de energia e dados.
A importância económica deste sector é enorme, no entanto, a dimensão do mercado é frequentemente subestimada. Dependendo se apenas são incluídos os serviços logísticos externalizados, ou também o transporte interno e as atividades de armazenagem, ou ainda outras partes do sistema de comércio e infraestruturas, as estimativas para 2026 variam entre aproximadamente 4,3 triliões de dólares e cerca de 12,7 triliões de dólares. Esta ampla variação não é um erro estatístico, mas sim o resultado de diferentes definições. Assim sendo, a tendência é mais significativa do que um único valor global: vários estudos de mercado prevêem um crescimento expressivo até ao início da década de 2030, impulsionado pelo comércio eletrónico, pela urbanização, pelas cadeias de abastecimento digitais, pelos investimentos em infraestruturas e pelas crescentes exigências de velocidade e fiabilidade.
Neste contexto, os centros logísticos deixaram de ser meros armazéns passivos. Os centros modernos combinam tecnologia de edifícios, robótica, software de gestão de armazéns, fornecimento de energia, análise de dados e controlo de transportes num sistema produtivo e integrado. O seu desempenho económico vai além do simples armazenamento de mercadorias. Reduzem o tempo de procura e espera, aumentam a produtividade, minimizam os erros de inventário, consolidam as remessas e permitem que as empresas respondam mais rapidamente às alterações da procura. Isto impacta simultaneamente o fundo de maneio, a capacidade de entrega, a satisfação do cliente e o acesso ao mercado. Uma plataforma logística bem posicionada e operada de forma inteligente pode, portanto, ser tão estratégica como uma fábrica ou um data center.
A nível macroeconómico, a qualidade da logística influencia a facilidade com que as empresas conseguem alcançar os mercados internacionais, a fiabilidade na chegada de mercadorias intermédias e o nível dos custos de fricção incluídos no preço das mercadorias. O Banco Mundial avalia, assim, o desempenho logístico não só com base nas autoestradas, portos e aeroportos, mas também no desalfandegamento, na qualidade do serviço, no seguimento das remessas, na conectividade internacional e na entrega atempada. Esta perspectiva mais abrangente é crucial: uma nova auto-estrada melhora a competitividade apenas marginalmente se os processos fronteiriços forem lentos, os dados forem incompatíveis ou as capacidades de armazenamento e transbordo forem inadequadas.
O boom da construção civil está a mudar de localização e de fluxos de capitais
A expansão das modernas instalações logísticas gera, inicialmente, impulsos de investimento clássicos. Desenvolvem-se terrenos, constroem-se armazéns, ampliam-se as redes de energia e de dados e são melhoradas as ligações de transporte. As despesas adicionais incluem sistemas de estantes, tecnologia de tapetes transportadores, refrigeração, proteção contra incêndios, energia fotovoltaica, infraestruturas de carregamento e sistemas de controlo digital. Um grande centro de distribuição atrai, portanto, valor acrescentado de inúmeras indústrias. Durante a fase de construção, as empresas de construção, os planeadores e os engenheiros de fábrica beneficiam; posteriormente, na operação, surgem contratos para manutenção, serviços de segurança, fornecimento de energia, transporte, embalamento, software e integração técnica.
Contudo, o impacto económico regional depende muito da integração do projecto. Um armazém isolado num entroncamento rodoviário gera um desenvolvimento menos sustentável do que um local ligado à indústria, caminhos-de-ferro, portos, instituições de ensino e fornecedores locais. Fundamentalmente, não é apenas a área que importa, mas a sua função dentro da rede. Um armazém de importação com um processamento local mínimo pode causar um congestionamento significativo no trânsito sem gerar muitos empregos qualificados. Por outro lado, um centro automatizado de peças de substituição que integre serviços de reparação, análise de dados e fornecedores regionais pode atrair conhecimentos especializados adicionais e funções comerciais a longo prazo.
Para os investidores imobiliários, a logística moderna é atrativa porque os utilizadores não podem facilmente realocar processos críticos, e os imóveis de alta qualidade têm frequentemente contratos de arrendamento de longo prazo. Ao mesmo tempo, o mercado está a tornar-se cada vez mais diferenciado. Os armazéns padrão com fornecimento de energia insuficiente, baixa capacidade de carga do piso, sistemas de proteção contra incêndios obsoletos ou ligações de dados deficientes estão a perder atratividade. Os espaços que suportam a automação, permitem a expansão e atendem a requisitos energéticos mais rigorosos estão em alta. O mercado europeu apresenta, portanto, uma seleção de qualidade crescente: mesmo com uma recuperação geral da procura ainda lenta, continuam a ser procurados imóveis de alto desempenho com bom fornecimento de energia, localização adequada e instalações modernas, enquanto imóveis de qualidade inferior sofrem maior pressão.
Esta tendência é também visível em polos logísticos emergentes. Em Sófia, a taxa de desocupação de espaços industriais e logísticos desceu para 1,4% no primeiro trimestre de 2026; ao mesmo tempo, segundo o relatório de mercado, as rendas mensais rondavam os seis euros por metro quadrado para os espaços de Classe A e os 4,50 euros para os de Classe B. Estes números indicam um mercado restrito, mas nada dizem sobre a qualidade dos projetos individuais. Para a Bulgária, a oportunidade estratégica reside não só em fornecer capacidade de armazenagem acessível, mas em expandir a combinação de acesso ao mercado único da UE, produção industrial, expertise em TI e localização estratégica numa oferta logística de maior valor acrescentado.
A automatização torna-se uma alavanca de produtividade
O mercado de automatização de armazéns está a crescer significativamente mais rapidamente do que muitos segmentos consolidados da logística tradicional. Um volume global de aproximadamente 34,2 mil milhões de dólares está projetado para 2026; em 2031, este valor poderá subir para cerca de 65,7 mil milhões de dólares. Isto corresponde a uma taxa média de crescimento anual de quase 14%. Este mercado abrange não só robôs, mas também sistemas de armazenamento e recuperação automatizados, tecnologia de tapetes transportadores, sistemas de controlo e software integrado que coordena o fluxo de mercadorias dentro de um armazém.
Os robôs móveis autónomos (AMRs) e os veículos guiados automaticamente (AGVs) são particularmente importantes. Ambos reduzem as distâncias improdutivas percorridas a pé ou de carro, mas diferem na sua flexibilidade. Os AGV clássicos seguem frequentemente rotas predefinidas, enquanto os AMR conseguem perceber melhor o ambiente circundante e adaptar os seus trajetos dinamicamente. Estes sistemas são complementados por armazéns automatizados de peças pequenas, sistemas de transporte, transelevadores, sistemas de triagem, reconhecimento de imagem e braços robóticos para paletização e despaletização. O maior impacto não vem da máquina individual, mas da integração coordenada de todos os componentes com os dados de stock, encomendas e transporte.
A crescente presença da robótica é também evidente no mercado da robótica. Dos robôs de serviço profissional vendidos em todo o mundo em 2024, foram utilizadas aproximadamente 102.900 unidades no transporte e logística; isto significa que mais de metade de todos os robôs de serviço profissional foram destinados a esta aplicação. Ao mesmo tempo, o número total de robôs de serviço profissional vendidos subiu para quase 200.000 unidades. Esta constatação reforça a ideia de que a robótica móvel está a passar da fase piloto para uma utilização operacional mais alargada.
O apelo económico decorre de diversos efeitos. Em primeiro lugar, os sistemas automatizados podem operar com um desempenho consistente durante longos períodos. Em segundo lugar, os custos com erros diminuem quando os artigos, números de série ou unidades de carga são reconhecidos e verificados automaticamente. Em terceiro lugar, o espaço existente pode ser utilizado de forma mais eficiente, por exemplo, com prateleiras altas e corredores estreitos. Em quarto lugar, a segurança no trabalho melhora quando as máquinas assumem movimentos pesados, monótonos ou ergonomicamente exigentes. Quinto, o desempenho torna-se mais previsível, o que é particularmente valioso durante períodos de pico e prazos de entrega apertados.
A NTT Logisco oferece um exemplo concreto. A empresa combina o reconhecimento de imagem com a triagem automatizada no processo de recondicionamento de dispositivos de comunicação devolvidos. Uma versão anterior do sistema de reconhecimento de imagem aumentou a produtividade por colaborador em aproximadamente 15% em determinadas tarefas de inspeção e, segundo a empresa, conseguiu uma precisão de reconhecimento muito elevada. Uma solução posterior para o registo e triagem automáticos de devoluções apresentou um aumento de 30% na produtividade e a eliminação de erros de triagem. Este caso é particularmente relevante porque a economia circular exige não só o transporte de retorno, mas também a identificação, a avaliação da condição, o recondicionamento e a reutilização.
Os humanos não desaparecem do acampamento
A ideia de um armazém completamente automatizado é tecnicamente fascinante, mas economicamente viável apenas em determinados contextos. A automatização funciona particularmente bem com volumes elevados e estáveis, unidades de carregamento normalizadas, perfis de encomendas previsíveis e um número limitado de anomalias físicas. Quanto mais heterogéneos forem os produtos, as embalagens e as encomendas, mais complexa se torna a solução técnica. Mercadorias frágeis, formatos irregulares, embalagens danificadas ou alterações de sortido a curto prazo ainda exigem um julgamento humano ou robótica altamente sofisticada.
O cálculo do investimento não deve, por isso, ser reduzido apenas à poupança de horas de trabalho. Os custos de capital, o planeamento, as modificações estruturais, a integração de sistemas, os testes, a manutenção, as peças de substituição, as licenças de software, a cibersegurança e o risco de dependência tecnológica devem ser considerados. O valor económico da flexibilidade também deve ser tido em conta. Um sistema altamente especializado pode ser muito eficiente com uma gama de produtos inalterada, mas perder valor se os tamanhos das embalagens, os canais de distribuição ou as estruturas de volume mudarem. Num mercado volátil, uma solução ligeiramente menos eficiente, mas modular, pode alcançar um melhor retorno do investimento.
Assim sendo, os projetos bem-sucedidos não começam com a compra de um robô, mas sim com uma análise minuciosa dos processos. As empresas precisam de saber quais os artigos que são movimentados com que frequência, onde ocorrem tempos de espera, quais as atividades que representam um risco de lesões e quais as flutuações esperadas. Só assim é possível decidir se um armazém vertical automatizado, um sistema de mercadoria para o operador, robótica móvel ou simplesmente um software melhorado é a solução ideal. As análises do setor recomendam explicitamente testar a automatização gradualmente, envolvendo a TI e os colaboradores desde o início, e selecionar a solução com base na estrutura do produto, perfil de encomendas, capacidades de integração e expertise em manutenção.
O caminho de desenvolvimento mais provável é, portanto, o armazém híbrido. Os humanos lidam com casos excecionais, decisões de qualidade, resolução de problemas e tarefas flexíveis; as máquinas tratam do transporte recorrente, armazenamento, triagem e partes da separação de encomendas. Isto altera a estrutura de competências. A necessidade de tarefas puramente manuais tende a diminuir, enquanto a operação, a manutenção, a gestão de dados e o controlo de processos se tornam mais importantes. A automatização não elimina, portanto, a necessidade de mão-de-obra, mas antes a desloca e aumenta os custos associados a pessoal pouco qualificado.
Para as economias em processo de envelhecimento populacional, esta transformação pode aliviar parte da pressão demográfica. No entanto, ela não resolve automaticamente os problemas sociais da transição. Os colaboradores cujos empregos são eliminados não podem simplesmente tornar-se engenheiros mecatrónicos, administradores de software ou analistas de dados. As empresas e os decisores de políticas públicas devem, por isso, tratar a formação contínua como parte integrante do investimento. Aqueles que investem milhões em tecnologia, mas apenas alocam uma pequena quantia para formação, gestão da mudança e desenvolvimento de carreiras internas, correm o risco de resistência, erros do utilizador e produtividade subutilizada.
A resiliência substitui a lógica pura da eficiência
Durante décadas, uma cadeia de abastecimento lean foi considerada ideal. Baixos níveis de stock, poucos fornecedores, elevada utilização da capacidade e armazéns centralizados reduziam os custos em condições normais de funcionamento. No entanto, a pandemia, os bloqueios de importantes rotas marítimas, os desastres naturais e os conflitos geopolíticos demonstraram que a máxima eficiência em condições estáveis não equivale à máxima eficiência económica ao longo de todo o ciclo de negócios e crises. Um sistema sem reservas pode parecer vantajoso até que uma única interrupção tenha impacto na produção, no comércio ou no fornecimento durante semanas.
Resiliência não significa armazenar todos os produtos em todo o lado. Tal estratégia seria dispendiosa e anularia muitos ganhos de eficiência. Uma abordagem segmentada é mais sensata. Peças de substituição críticas, medicamentos, semicondutores ou bens essenciais requerem stocks de segurança e planos de contingência diferentes dos bens de consumo facilmente substituíveis. Da mesma forma, as interrupções frequentes, como as alterações climáticas sazonais, devem ser tratadas de forma diferente dos eventos extremos raros. A OCDE recomenda que se considere o desempenho de todo o sistema e se baseie a resiliência na visibilidade, no planeamento de cenários, em dados fiáveis, na cooperação regulamentar e na preparação público-privada.
Uma cadeia de abastecimento robusta combina diversos instrumentos. Entre eles, fornecedores alternativos, stocks distribuídos regionalmente, produtos intermédios normalizados, produção flexível, rotas de transporte redundantes e capacidades de emergência garantidas por contrato. Fundamentalmente, ela deve ser capaz de se adaptar rapidamente em caso de interrupção. Dois fornecedores oferecem pouca segurança se ambos dependerem do mesmo porto, do mesmo fornecedor de energia ou da mesma fonte de produtos intermédios. A diversificação deve, portanto, abordar as dependências reais ao longo de múltiplas etapas e não pode limitar-se à lista de fornecedores imediatos.
Isto altera a lógica de investimento. A capacidade de reserva, a energia de emergência, o stock adicional e as rotas de transporte secundárias aparecem como um encargo na contabilidade de custos tradicional. No entanto, numa análise ajustada ao risco, representam um seguro contra paragens na produção, penalizações contratuais, perda de receitas e danos na reputação. As empresas necessitam de cenários que relacionem a probabilidade de ocorrência com a potencial extensão dos danos. Nem toda a redundância é economicamente viável, mas abdicar de toda a redundância pode representar uma ameaça à sobrevivência da empresa.
Seus especialistas em intralogística

Consultoria, planejamento e implementação de soluções completas para armazéns de grande altura e sistemas de armazenagem automatizados - Imagem: Xpert.Digital
Mais informações aqui:
O fim da logística barata: o boom do comércio eletrónico está a obrigar as cidades a desenvolver conceitos logísticos completamente novos
O Japão demonstra o valor da segurança descentralizada
O novo Centro de Distribuição Frontal de Iwate da Aeon, localizado no Parque Prologis Kitakami-Kanegasaki, exemplifica esta mudança de paradigma. A Aeon está a arrendar aproximadamente 38.823 metros quadrados e a utilizar o local como centro de distribuição já existente para a região norte de Tohoku e para a província de Iwate. A área de baixas temperaturas, com 4.666 metros quadrados, tem início previsto para o dia 7 de outubro de 2026; as áreas de armazenamento à temperatura ambiente, com 28.824 metros quadrados, deverão entrar em funcionamento a 23 de fevereiro de 2027. Portanto, em meados de setembro de 2026, o centro ainda não estava aberto, mas encontrava-se na fase final da sua fase operacional inicial.
É importante esclarecer que os efeitos já concretizados são frequentemente inferidos prematuramente a partir de projetos anunciados. Ainda assim, os objetivos da Aeon são notáveis: a reorganização dos centros de distribuição visa reduzir a distância entre o centro e as lojas em Iwate em 58%. Espera-se que a digitalização e a automatização aumentem a produtividade na entrega de mercadorias armazenadas em 40%. Estes números representam metas ou métricas corporativas e devem ser verificados após a implementação, utilizando dados operacionais reais. Contudo, demonstram o impacto significativo que a escolha da localização e a automação podem ter, em conjunto, nos custos e no desempenho.
Até então, o Centro de Distribuição Regional da Aeon Tohoku em Miyagi servia de polo central para toda a região. A distribuição da função de inventário entre Miyagi e Iwate cria uma estrutura de contingência concebida para estabilizar o fornecimento de mercadorias em caso de desastres ou falhas técnicas. O novo centro conta ainda com um sistema de energia de emergência para garantir a continuidade das operações logísticas durante as falhas de energia. Embora a existência de um sistema de energia de emergência seja verificável, a informação divulgada não implica uma garantia específica de auto-suficiência durante vários dias, nem deve ser considerada como tal.
O próprio edifício também contribui para a resiliência. Concluído em 2025, o Prologis Park, de dois andares, tem uma área total de aproximadamente 55.000 metros quadrados num terreno com cerca de 78.500 metros quadrados. Os acessos cobertos e as cais de carga, além de um serviço de remoção de neve, permitem operações mesmo em condições climatéricas adversas. A sua proximidade ao entroncamento das autoestradas Kitakami-Kanegasaki e as ligações a várias autoestradas importantes facilitam o abastecimento do norte de Tohoku. Os sistemas de armazenamento automatizado, os AGVs (Automatic Guided Vehicles) e os robôs de despaletização reduzem simultaneamente a necessidade de pessoal e de tempo para fluxos de mercadorias normalizados.
Este exemplo demonstra que a resiliência não tem de ser incompatível com a eficiência. Embora a realocação de parte do stock aumente a necessidade de coordenação e possa imobilizar capital adicional, encurta simultaneamente a rota de distribuição final, melhora a capacidade de resposta regional e cria um segundo pilar operacional. Os benefícios económicos decorrem precisamente desta combinação: custos rotineiros mais baixos no transporte diário e redução das perdas em caso de crise.
Os estrangulamentos tornam visíveis os riscos logísticos
As cadeias de abastecimento globais continuam dependentes de alguns corredores marítimos, apesar dos centros de armazenagem regionais. O Canal do Panamá ilustra como o clima, a disponibilidade de água e o comércio global estão interligados. Após uma melhoria temporária, a autoridade do canal anunciou novas restrições em agosto de 2026 devido à previsão de um forte evento El Niño. A partir de 15 de setembro de 2026, será permitida a passagem de um máximo de 32 navios por dia, nove pelas eclusas Neopanamax e 23 pelas eclusas Panamax. Nos primeiros nove meses do ano fiscal de 2026, o canal registou uma média de 35 trânsitos diários.
Estas restrições têm múltiplos efeitos. A redução do tempo de trânsito prolonga os períodos de espera e aumenta o valor dos lugares reservados. As empresas de transporte marítimo podem cobrar sobretaxas ou redirecionar os navios para rotas mais longas. Os expedidores respondem com stocks de segurança mais elevados, encomendas antecipadas ou meios de transporte alternativos. Em última análise, alguns dos custos são repercutidos nos produtores e nos consumidores. Ao mesmo tempo, nem todas as empresas de transporte marítimo beneficiam de igual forma, uma vez que tempos de resposta mais longos imobilizam os navios e aumentam os custos com combustível, pessoal e financiamento.
A lição não é evitar completamente a dependência do comércio global. A regionalização total enfraqueceria as vantagens da especialização, aumentaria os preços e exigiria investimentos irrealisticamente elevados em muitos sectores. Uma abordagem mais sensata é a avaliação consciente dos pólos sistémicos. As empresas devem saber qual a proporção da sua criação de valor que depende de um determinado canal, porto, fronteira, centro de dados ou ligação energética. Só esta transparência possibilita estratégias alternativas economicamente viáveis.
A UNCTAD descreve a economia marítima como caracterizada por um crescimento mais frágil, custos crescentes, incerteza geopolítica e rotas de navegação em constante mudança. Isto exige investimentos em portos resilientes, transparência digital, cibersegurança e frotas com menores emissões. Para os centros logísticos interiores, isto significa que não podem ser planeados isoladamente. O seu desempenho depende da capacidade dos portos, terminais ferroviários, corredores rodoviários e interfaces digitais.
O comércio eletrónico está a mudar a geografia dos armazéns
O comércio eletrónico não só aumenta o volume de envios, como também altera a estrutura da procura. Em vez de menos entregas grandes para lojas, há muitos pedidos pequenos para casas ou pontos de recolha. Os clientes esperam prazos de entrega curtos, janelas de tempo precisas e devoluções sem complicações. Isto aumenta as exigências em relação à separação, embalagem, triagem e precisão do stock. Um grande armazém tradicional na periferia de uma cidade só consegue satisfazer parcialmente estas exigências se o último troço da entrega estiver sobrecarregado ou for demasiado longo.
Como resultado, estão a surgir redes de múltiplos níveis. Os grandes centros nacionais mantêm amplas gamas de produtos e abastecem os centros regionais. Estes, por sua vez, abastecem microcentros urbanos, estações de encomendas, filiais ou diretamente os clientes finais. Isto aumenta a proximidade com o mercado, mas pode fragmentar o stock. A capacidade crucial reside, portanto, na previsão precisa de quais os itens que serão necessários em que local. É aqui que a inteligência artificial adquire o seu valor logístico concreto: não como uma palavra da moda, mas como uma ferramenta para a previsão da procura, posicionamento de stocks, planeamento de rotas e gestão dinâmica da capacidade.
As devoluções são uma parte frequentemente subestimada desta economia. Geram transporte de retorno, inspeção visual, triagem, renovação, revenda ou eliminação. Especialmente em categorias de produtos com elevadas taxas de devolução, a logística inversa pode consumir uma parte significativa da margem de lucro. A identificação e triagem automáticas, como as utilizadas pela NTT Logisco para os dispositivos de comunicação devolvidos, não se trata apenas de otimização de processos. São, por isso, um pré-requisito para a implementação economicamente escalável de modelos de reparação, reutilização e economia circular.
A crescente proximidade com os clientes agrava, ao mesmo tempo, os conflitos pelo espaço disponível. As localizações urbanas são caras e competem com as áreas residenciais, comerciais e públicas. Por conseguinte, os microcentros só funcionam se os seus custos imobiliários mais elevados forem compensados por percursos de entrega mais curtos, melhor utilização dos veículos e maior qualidade de serviço. Os municípios devem também considerar o tráfego, o ruído e as emissões. Uma boa logística urbana não consiste num número tão grande de pequenos armazéns quanto possível, mas sim numa combinação coordenada de localizações, veículos de baixas emissões, sistemas de recolha e entregas consolidadas.
A geopolítica está a reorganizar as cadeias de abastecimento
O nearshoring e o friendshoring realocam partes da produção para mais perto dos mercados consumidores ou para países com laços políticos mais estreitos. Este movimento é frequentemente descrito como um afastamento da globalização, mas, na verdade, trata-se mais de uma reorganização. As empresas procuram reduzir os prazos de entrega e os riscos políticos sem abandonar completamente a especialização internacional. Isto está a criar novos corredores industriais e logísticos na Europa Central e Oriental, no México, no Sudeste Asiático e em partes da América do Norte.
Para que uma localização seja bem-sucedida, não basta simplesmente oferecer terrenos e salários acessíveis. A deslocalização da produção exige fornecedores, energia, mão-de-obra qualificada, redes digitais, conhecimento em questões alfandegárias e rotas de transporte fiáveis. A logística torna-se, portanto, um teste da verdadeira qualidade de uma localização. Uma região pode estar geograficamente próxima do mercado-alvo, mas economicamente distante se as passagens fronteiriças, a capacidade ferroviária ou a obtenção de licenças forem lentas. Por outro lado, uma localização um pouco mais distante pode tornar-se mais competitiva através de corredores fiáveis e bons prestadores de serviços.
A Bulgária, enquanto membro da UE, pólo de produção e elo de ligação entre o Sudeste Europeu, a Turquia e o restante mercado único, apresenta oportunidades neste contexto. No entanto, a expansão do sector logístico não se deve limitar a Sófia. Plovdiv, Ruse, Burgas, Varna e outros centros ao longo das principais rotas norte-sul e este-oeste podem assumir funções especializadas. O investimento da Transpress num centro logístico no Parque Industrial Sófia-Boshurishte, datado de 2022, foi um exemplo visível de modernização; totalizou 16 milhões de lev e abrangeu uma área de aproximadamente 40 decagramas. Não se trata, portanto, de um projeto recente de 2026 e deve ser analisado no seu devido contexto histórico.
Estrategicamente mais importante do que os projetos emblemáticos individuais é o desenvolvimento de uma rede robusta. Isto inclui passagens de fronteira modernas, ligações ferroviárias eficientes, terminais intermodais, parques de estacionamento seguros, infraestruturas de carregamento e informações digitais sobre o frete. A Bulgária não se pode diferenciar de forma sustentável apenas através da redução de custos. Um maior valor acrescentado é gerado quando a logística é combinada com a montagem, o controlo de qualidade, a reparação, a embalagem, a gestão de peças de substituição e o despacho regional.
A sustentabilidade passa a ser uma questão de custo e de localização
A automatização não reduz automaticamente a pegada ecológica. Robôs, sistemas de tapetes, refrigeração, servidores e infraestruturas de carregamento aumentam a procura de eletricidade de um centro logístico. Portanto, a redução das emissões depende da eficiência energética, da matriz energética, do design do edifício e do impacto do transporte. Um armazém automatizado pode consumir mais energia do que um armazém convencional, mas, ao mesmo tempo, pode consolidar as remessas, reduzir as viagens desnecessárias, utilizar o espaço de forma mais eficiente e minimizar o desperdício alimentar. A avaliação global deve considerar todo o fluxo de mercadorias.
Grandes áreas de telhado oferecem um potencial significativo para a energia fotovoltaica. Combinadas com o armazenamento, a gestão inteligente de carga e os pontos de carregamento, as instalações logísticas podem satisfazer parte das suas próprias necessidades energéticas e reduzir os picos de consumo. A eficiência económica melhora quando a energia solar autogerada alimenta não só a iluminação e os sistemas de transporte, mas também os sistemas de refrigeração ou as frotas de veículos elétricos de entrega. As limitações incluem considerações estruturais, ligação à rede elétrica, perfis de consumo diário e flutuações sazonais. A capacidade de geração de energia de emergência também requer uma análise específica: a energia fotovoltaica, por si só, não garante um funcionamento estável fora da rede durante uma falha de energia.
A política europeia de construção está a aumentar a pressão para agir. A directiva revista sobre o desempenho energético global dos edifícios abrange também os imóveis não residenciais e visa tornar os novos edifícios deste tipo isentos de emissões até 2030. Para as instalações logísticas, os certificados de desempenho energético, os padrões mínimos, a adequação à energia solar e os pontos de carregamento estão, portanto, a tornar-se cada vez mais importantes. Os investidores já precisam de considerar os potenciais custos de adaptação nos contratos de compra, financiamento e leasing.
A descarbonização dos transportes está também a alterar as escolhas de localização. Os veículos elétricos de distribuição exigem capacidade de rede suficiente e janelas de carregamento previsíveis. O hidrogénio pode desempenhar um papel em certas aplicações de grande dimensão, mas continua a estar dependente da disponibilidade, eficiência e custo. Para muitas empresas, as maiores poupanças a curto prazo residem numa melhor utilização da capacidade, menos viagens em vazio, velocidades ajustadas e planeamento inteligente das rotas. A abertura tecnológica é sensata, mas não deve ser utilizada como pretexto para adiar medidas de eficiência economicamente viáveis.
Os dados de emissões também estão a tornar-se um fator comercial. Os grandes clientes exigem cada vez mais informações verificáveis sobre as emissões relacionadas com os transportes, o consumo de energia e os riscos na cadeia de abastecimento. Como resultado, a qualidade dos dados está a tornar-se parte integrante da oferta de um fornecedor de logística. Aqueles que documentam com precisão as remessas, as distâncias, os tipos de veículos, a utilização da capacidade e as fontes de energia podem satisfazer mais facilmente os requisitos regulamentares e auxiliar os seus clientes nos seus relatórios. A sustentabilidade está, portanto, a transformar-se de um desafio de comunicação numa questão operacional de dados e custos.
A concentração cria novas vulnerabilidades
Quanto maior e mais automatizado for um centro de distribuição, maior será o seu potencial de produtividade. Ao mesmo tempo, o potencial de danos decorrentes de uma avaria aumenta. Um incêndio, um ciberataque, um erro de software ou uma falha de energia podem afetar não só um único edifício, mas toda uma rede de abastecimento regional. Os armazéns de alta densidade também aumentam as exigências em relação à deteção precoce de incêndios, às tecnologias de combate a incêndios e à separação espacial. As baterias nos robôs, as infraestruturas de carregamento e os novos materiais de embalagem estão a alterar o perfil de risco.
A cibersegurança está a tornar-se parte integrante da segurança operacional. A gestão de armazéns, o controlo de robôs, os sistemas de controlo de acessos, os sensores e as plataformas de transporte estão interligados. Um atacante não precisa de controlar todas as máquinas; mesmo dados de encomendas manipuladas ou interfaces bloqueadas podem paralisar as operações. Por isso, as empresas precisam de redes segmentadas, manutenção remota segura, software atualizado, planos de recuperação testados e procedimentos manuais de emergência. A digitalização completa, sem uma opção de contingência analógica, pode aumentar a eficiência, mas, ao mesmo tempo, enfraquecer as capacidades de recuperação.
A dependência de fornecedores também merece mais atenção. Os sistemas proprietários podem ser poderosos, mas ligam os utilizadores a peças de substituição, licenças e conhecimentos especializados a longo prazo. Se um fornecedor falir ou descontinuar uma linha de produtos, surgem custos de migração significativos. Interfaces abertas, modelos de dados documentados e acesso a software crítico garantido por contrato são, portanto, economicamente relevantes. O preço de compra mais baixo não é necessariamente o custo total mais baixo ao longo da vida útil do sistema.
A sobrecapacidade continua a ser um risco. Se as empresas reagirem simultaneamente às elevadas previsões do comércio eletrónico, poderão ser criados muitos espaços semelhantes. O aumento das taxas de juro agrava a situação, uma vez que os custos de financiamento e os retornos exigidos aumentam. Os projetos especulativos em localizações secundárias, sem inquilino garantido ou fornecimento de energia suficiente, são particularmente vulneráveis. A construção modular, as utilizações alternativas e uma análise realista da procura regional oferecem uma melhor protecção do que o optimismo desenfreado.
A disciplina de capital determina o sucesso
Um centro de logística automatizado é um investimento a longo prazo em volume, gama de produtos, tecnologia e localização. Assim sendo, a análise da rentabilidade deve considerar diversos cenários. Para além de um cenário base, as empresas devem modelar um menor crescimento, preços de energia mais elevados, aumento de salários, financiamento mais dispendioso, falhas de sistema e alterações nas exigências dos clientes. Um projeto não é robusto se só se tornar rentável com uma utilização ideal da capacidade e um funcionamento ininterrupto.
Mais importante do que um curto período de retorno do investimento é o valor actual líquido total ao longo de toda a vida útil do sistema. Os benefícios incluem a poupança de horas de trabalho, a redução de erros, o aumento da capacidade produtiva, a menor necessidade de espaço, a melhoria da qualidade das entregas e a prevenção de paragens. Em relação aos custos, não se trata apenas de compra e construção, mas também de integração, formação, manutenção, investimentos em substituição, software, energia e financiamento. O valor residual é também um factor crucial: um edifício que pode ser adaptado de forma flexível tem maior probabilidade de manter o seu valor do que um sistema concebido especificamente para um único processo.
Os investimentos faseados podem reduzir a incerteza. Os robôs móveis e a tecnologia de tapetes modulares podem ser expandidos gradualmente, enquanto um armazém vertical totalmente automatizado exige grandes investimentos iniciais. Os projetos-piloto são úteis para testar picos de carga reais, diferentes produtos e cenários de interrupção. No entanto, um projeto-piloto não deve ser tão pequeno ao ponto de mascarar a complexidade posterior. A aplicabilidade em toda a rede deve ser considerada desde o início.
Para as empresas de média dimensão, os modelos de aluguer, leasing e robótica como serviço (RaaS) estão a ganhar importância. Reduzem a necessidade de capital inicial e podem incluir apoio técnico. No entanto, isto também cria obrigações contínuas e uma maior dependência do fornecedor. A opção de financiamento adequada depende da utilização, da estrutura do balanço, da maturidade tecnológica e da importância estratégica do processo. As funções essenciais e críticas não devem ser externalizadas simplesmente porque uma subscrição parece mais barata a curto prazo.
A política de infraestruturas necessita de uma abordagem sistémica
A política económica governamental trata frequentemente os transportes, a energia, a digitalização, o planeamento espacial e a educação como departamentos separados. No entanto, para a logística moderna, estas áreas estão diretamente interligadas. Um novo centro de distribuição não pode funcionar de forma eficiente se a ligação à rede eléctrica demorar anos, se a via de acesso estiver congestionada ou se faltar pessoal qualificado para a manutenção. Da mesma forma, uma guia de remessa digital é inútil se as autoridades e as empresas utilizarem sistemas incompatíveis.
Assim, deve-se priorizar a eliminação de estrangulamentos específicos. Isto inclui a agilização dos processos de licenciamento, redes eléctricas eficientes, normas de dados interoperáveis, controlo moderno das fronteiras e corredores ferroviários e rodoviários fiáveis. O Banco Mundial enfatiza a interação entre a infraestrutura, a alfândega, a qualidade do serviço, o rastreamento de remessas e a entrega atempada quando se trata de desempenho logístico. Consequentemente, os montantes investidos por si só não são uma medida suficiente de sucesso; tempos de trânsito mais curtos e maior fiabilidade são cruciais.
As políticas de financiamento devem ser neutras em relação à tecnologia, mas orientadas para os resultados. Os subsídios para veículos individuais ou sistemas robotizados podem criar incentivos perversos se houver falta de redes, processos e competências. Os programas que apoiam melhorias mensuráveis no consumo de energia, na capacidade de processamento, na segurança ou na resiliência são mais eficazes. Ao mesmo tempo, a concorrência deve ser mantida. Se algumas plataformas ou fornecedores de imóveis controlarem nós críticos, a dependência geral do sistema poderá aumentar.
A política educativa não é uma mera medida complementar, mas sim parte integrante da infraestrutura. O que é necessário são engenheiros mecatrónicos, eletricistas, especialistas de dados, despachantes e gestores que compreendam tanto os processos físicos como o software. As escolas profissionais, as universidades e as empresas devem desenvolver programas práticos em manutenção de robôs, TI para armazéns, cibersegurança e planeamento de transportes sustentáveis. Sem estas competências, uma economia até pode importar tecnologia, mas não conseguirá desenvolver a sua própria capacidade de gerar valor.
Em 2030, a eficiência diferenciar-se-á do mero avanço tecnológico
Até 2030, os sistemas autónomos, o reconhecimento de imagem, a análise preditiva e as plataformas de transporte em rede serão comuns em muitas redes logísticas. A mudança crucial, no entanto, não se resume a equipar cada armazém com o máximo de robôs possível. As vantagens competitivas surgem quando as empresas gerem os dados, as instalações, a energia, o pessoal e os transportes como um sistema único. A automatização apenas irá acelerar a deterioração de um processo mal organizado; um processo bem compreendido, por outro lado, pode ser significativamente escalado através de tecnologia direcionada.
As redes mais bem-sucedidas serão eficientes e tolerantes a falhas. Terão transparência até aos níveis mais elevados da cadeia de abastecimento, rotas alternativas definidas, stocks de segurança segmentados e planos de reinício robustos. Utilizarão inteligência artificial para a previsão e preparação de decisões, mas não dependerão cegamente de modelos. As reservas físicas, o pessoal experiente e as linhas claras de responsabilidade continuarão a ser essenciais.
Para as economias nacionais, isto altera a definição de competitividade industrial. Salários baixos e terrenos baratos já não são suficientes. Os locais atrativos oferecem agora uma combinação de licenciamento rápido, energia estável, redes eficientes, mão-de-obra qualificada e acesso a múltiplos modos de transporte. A logística está a tornar-se uma espécie de sistema operacional para a economia real: praticamente invisível enquanto funciona, mas imediatamente perceptível quando falha.
A perspetiva ponderada, portanto, não é entusiasta nem cética em relação à tecnologia. A expansão dos centros logísticos modernos é economicamente necessária, uma vez que a escassez de mão-de-obra, o comércio eletrónico, os riscos geopolíticos e a descarbonização estão a criar novas exigências. A automatização pode aumentar significativamente a produtividade, a segurança e a capacidade de entrega. No entanto, só atinge o seu pleno potencial com uma seleção criteriosa de locais, tecnologia modular, colaboradores qualificados e uma estratégia de resiliência que tenha em conta as dependências reais.
A revolução invisível nas cadeias de abastecimento não é, portanto, um efeito colateral da era da IA. É o seu pré-requisito material. O poder computacional permite planear, otimizar e prever; a prosperidade só surge quando esta inteligência se traduz em fluxos de mercadorias fiáveis, custos mais baixos e fornecimento estável. Nos próximos anos, portanto, as empresas e os países que mais alardearem sobre inteligência artificial não serão necessariamente os vencedores. O sucesso virá daqueles que aliem a inteligência digital a uma infraestrutura física resiliente e que se mantenham capazes de operar mesmo sob pressão.
Seu parceiro global de marketing e desenvolvimento de negócios
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui wolfenstein@xpert.digital:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.