Energia odnawialna: Wyścig z czasem – co projekt „Cobalt Solar” o wartości 695 milionów dolarów ujawnia na temat transformacji energetycznej
Xpert przed premierą

Dostępne w 27 językach 📢
Preferuj Xpert.Digital w GoogleⓘOpublikowano: 18 września 2026 r. / Zaktualizowano: 18 września 2026 r. – Autor: Konrad Wolfenstein
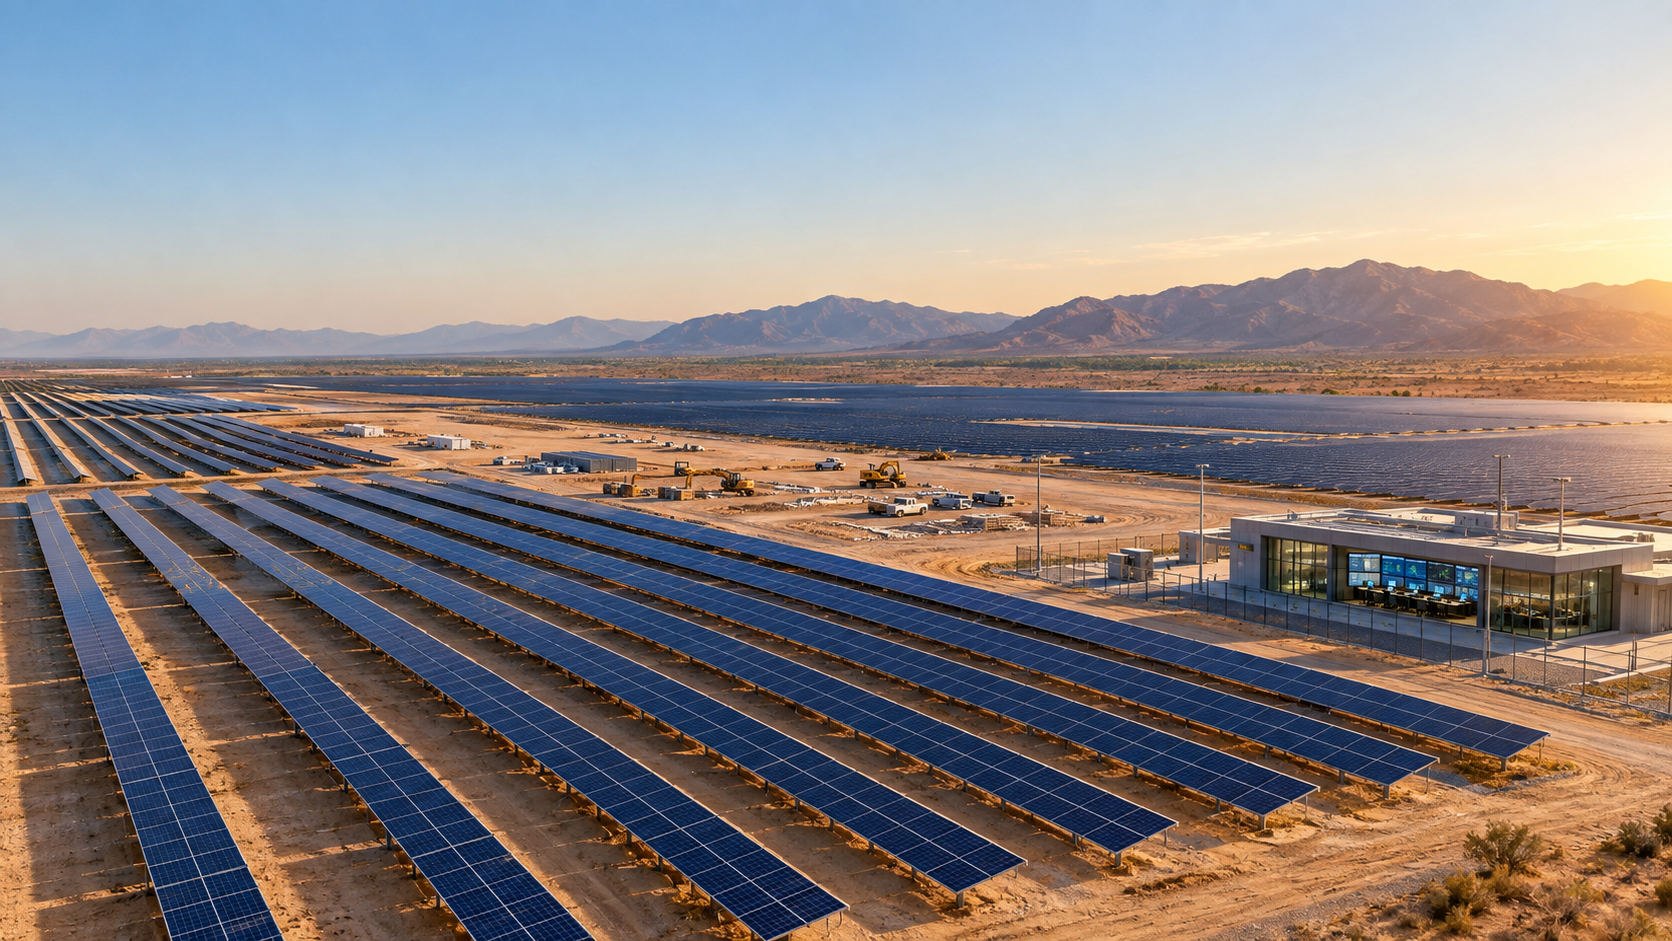
Energia odnawialna: Wyścig z czasem – co projekt „Cobalt Solar” o wartości 695 milionów dolarów ujawnia na temat transformacji energetycznej – Kreatywny obraz tematu z wykorzystaniem sztucznej inteligencji: Xpert.Digital
695 milionów dolarów za 330 megawatów: dlaczego pieniądze nie są już największym problemem energetyki słonecznej
Nowa era transformacji energetycznej: dlaczego sieci i magazyny energii są dziś ważniejsze niż moduły słoneczne
Paradoks energii słonecznej: Kalifornia buduje ogromne elektrownie – i często musi marnować energię elektryczną
Elektrownia słoneczna Cobalt o mocy 330 megawatów w Kalifornii pozyskała imponujące 695 milionów dolarów finansowania. Na pierwszy rzut oka wydaje się to kolejnym klasycznym przykładem sukcesu dynamicznie rozwijającej się branży fotowoltaicznej – ale za tą gigantyczną inwestycją kryje się głęboka transformacja globalnych rynków energii elektrycznej. Chociaż transakcja dowodzi globalnej dostępności kapitału na rzecz transformacji energetycznej, jednocześnie obnaża prawdziwe wąskie gardła naszych czasów.
Podczas gdy panele słoneczne stają się coraz bardziej przystępne cenowo i wydajne, infrastruktura osiąga swoje granice. Przerażający „paradoks słoneczny” już teraz powoduje ograniczenie produkcji ogromnej ilości zielonej energii elektrycznej w Kalifornii, ponieważ jest ona produkowana, gdy sieć nie jest w stanie jej wchłonąć. Przykład Cobalt Solar jest tego przykładem: przyszłość transformacji energetycznej nie zależy już od samej liczby zainstalowanych paneli słonecznych. Ci, którzy dziś inwestują miliardy, muszą zmierzyć się z prawdziwymi wyzwaniami – inteligentnym magazynowaniem energii, długotrwałymi procesami uzyskiwania pozwoleń, przeciążonymi sieciami energetycznymi i możliwością dostarczania energii dokładnie wtedy, gdy jest to najbardziej opłacalne ekonomicznie.
695 milionów dolarów za 330 megawatów: Co Cobalt Solar ujawnia na temat nowej ekonomii transformacji energetycznej
Transformacja energetyczna w Kalifornii i związane z nią problemy nie wynikają z braku kapitału, lecz z braku sieci energetycznej
Finansowanie 330-megawatowego projektu Cobalt Solar w Kalifornii to coś więcej niż tylko kolejny sukces branży fotowoltaicznej. Recurrent Energy, spółka zależna Canadian Solar, pozyskała łącznie 695 milionów dolarów w formie finansowania dłużnego i kapitału podatkowego dla elektrowni, która jest już w budowie. Z tej kwoty około 484 miliony dolarów to pakiet finansowania dłużnego, finansowany przez Mitsubishi UFJ Financial Group i Nord/LB, a 211 milionów dolarów to kapitał podatkowy od Wells Fargo. Projekt znajduje się około 32 kilometrów na zachód od Blythe w hrabstwie Riverside, a jego komercyjna eksploatacja planowana jest na koniec 2027 roku.
Transakcja dowodzi, że duże farmy słoneczne w Stanach Zjednoczonych pozostają bankowe pomimo wysokich kosztów finansowania, niepewności handlowej, rosnącego obciążenia sieci i zmieniających się warunków subsydiowania. Nie dowodzi to jednak, że każdy duży projekt fotowoltaiczny jest automatycznie rentowny ani że sama dodatkowa moc słoneczna rozwiąże problemy z dostawami w Kalifornii. Szczególnie na rynku energii elektrycznej, charakteryzującym się znacznymi nadwyżkami mocy słonecznej w godzinach południowych, jakość projektu jest coraz częściej determinowana nie tylko przez jego zainstalowaną moc, ale także przez lokalizację, podłączenie do sieci, gwarancje umowne dotyczące przychodów, datę uruchomienia oraz zdolność do dostarczania energii elektrycznej w godzinach szczytu.
Cobalt Solar stanowi zatem przykład nowej fazy transformacji energetycznej. Pierwsza faza koncentrowała się przede wszystkim na obniżeniu kosztów modułów fotowoltaicznych i zwiększeniu skali projektów. Kluczowa obecnie faza koncentruje się na ekonomicznej integracji dużych ilości energii generowanej w zależności od warunków atmosferycznych z przeciążonym i niekiedy nieelastycznym systemem elektroenergetycznym. Kapitał jest dostępny, jeśli ryzyko wydaje się możliwe do opanowania dzięki umowom. Jednak prawdziwym wąskim gardłem są przesunięcia w kierunku sieci energetycznych, magazynów energii, pozwoleń, łańcuchów dostaw i niezawodnych umów zakupu energii.
Finansowanie z efektem sygnalizacji politycznej i strategicznej
Kwota 695 mln USD to przede wszystkim wyraźny wyraz zaufania ze strony inwestorów instytucjonalnych. MUFG, Nord/LB i Wells Fargo nie należą do inwestorów finansujących projekty wyłącznie w oparciu o optymistyczne prognozy wzrostu. Finansowanie projektów zazwyczaj koncentruje się nie na ogólnym bilansie sponsora, ale na zdolności danego projektu do generowania wystarczająco stabilnych przepływów pieniężnych przez wiele lat. Banki analizują koszty budowy, harmonogram, podłączenie do sieci, projekt techniczny, ubezpieczalność, umowy o przychodach, ryzyko kontrahenta, implikacje podatkowe oraz przewidywaną zdolność obsługi zadłużenia.
Przejęcie przez kilka uznanych instytucji finansowych różnych części struktury kapitałowej zmniejsza ryzyko koncentracji i rozdziela zadania zgodnie z ich specjalizacjami. Banki zapewniają finansowanie budowy i długoterminowego zadłużenia, finansowanie pomostowe dla kapitału podatkowego oraz linie kredytowe lub gwarancje. Wells Fargo, jako inwestor kapitału podatkowego, przejmuje część pozycji podatkowej projektu. Taka struktura jest bardziej złożona niż tradycyjny kredyt korporacyjny, ale odzwierciedla logikę amerykańskiego rynku energii odnawialnej, gdzie ulgi podatkowe stanowią istotny element ekonomiki projektu.
Transakcja ma również znaczenie polityczne. Dochodzi do niej w momencie, gdy amerykańska polityka energetyczna w coraz większym stopniu równoważy dążenie do zwiększenia produkcji energii elektrycznej, kontrolę łańcuchów dostaw przez politykę przemysłową oraz bardziej restrykcyjne podejście do zachęt dla energetyki wiatrowej i słonecznej. Dla deweloperów zwiększa to wartość projektów, które zostały już zatwierdzone, są w trakcie realizacji i mają realny termin oddania do użytku. Zaawansowany projekt to już nie tylko obiekt techniczny, ale ściśle powiązany pakiet praw do gruntów, pozwoleń, przyłączenia do sieci, pozycji podatkowej, umów na dostawy i przewagi na starcie.
Co tak naprawdę oznacza 695 milionów dolarów amerykańskich
Podzielenie całkowitej kwoty finansowania przez nominalną moc wyjściową 330 megawatów daje obliczoną wartość około 2,11 miliona dolarów amerykańskich za megawat. Kwoty tej nie należy jednak utożsamiać z samymi kosztami budowy parku fotowoltaicznego. Podana kwota opisuje zrealizowane elementy finansowania, a niekoniecznie cały budżet inwestycyjny. Finansowanie może obejmować kredyty pomostowe, rezerwy, gwarancje, odsetki od budowy, koszty transakcji lub kwoty pobierane w różnych terminach i refinansowane w późniejszym czasie. Ponadto nie podano publicznie, czy deklarowana moc wyjściowa jest definiowana jako prąd przemienny (AC), czy prąd stały (DC).
Pakiet finansowania dłużnego w wysokości około 484 milionów dolarów stanowi prawie 69,6% opublikowanej kwoty. Kapitał podatkowy w wysokości 211 milionów dolarów stanowi około 30,4%. To zestawienie ilustruje znaczenie wartości podatkowych dla finansowania, ale nie daje bezpośredniego wskaźnika kapitału ekonomicznego sponsora. Kapitał podatkowy nie jest ani konwencjonalnym kredytem bankowym, ani tradycyjnym kapitałem własnym. Inwestor otrzymuje prawa ekonomiczne, których wartość wynika głównie z ulg podatkowych i ulg amortyzacyjnych. Struktura prawna może zatem znacznie różnić się od prostego założenia, że Wells Fargo jest właścicielem około 30% elektrowni.
Należy również ostrożnie podchodzić do porównań z ogólnymi wskaźnikami kosztów. W przypadku dużych amerykańskich elektrowni słonecznych, w ostatnich latach, czyste koszty systemu często wynosiły około miliona dolarów amerykańskich za megawat prądu stałego, w zależności od metody pomiaru, lokalizacji, podłączenia do sieci, zaopatrzenia i harmonogramu. Cobalt Solar może jednak mieć znacznie wyższy budżet całkowity lub wolumen finansowania. Przyczynami tego mogą być kosztowne prace związane z podłączeniem do sieci, transformatory, infrastruktura wysokiego napięcia, koszty budowy konkretnego projektu, rezerwy, koszty rozwoju, koszty finansowania lub duża różnica między mocą wyjściową prądu stałego i przemiennego. Bez ujawnionego wyliczenia inwestycyjnego, twierdzenie, że projekt jest szczególnie drogi lub szczególnie tani, byłoby ekonomicznie nieuzasadnione.
Model biznesowy stojący za równością podatkową
Kapitał podatkowy jest jedną z najbardziej charakterystycznych cech finansowania energii odnawialnej w USA. Deweloper może uzyskać znaczne ulgi podatkowe i przyspieszoną amortyzację, ale nie zawsze może dysponować wystarczającym zyskiem do opodatkowania, aby w pełni wykorzystać te korzyści w krótkim okresie. Duża instytucja finansowa z wysokim obciążeniem podatkowym może wykorzystać tę sytuację ekonomicznie i w zamian za to wpompować kapitał do spółki projektowej. Zmniejsza to natychmiastowe potrzeby finansowe sponsora i umożliwia konwersję finansowania rządowego na kapitał inwestycyjny projektu.
Korzyści ekonomiczne zależą od wielu warunków. Należą do nich m.in.: podstawa kosztów uzyskania przychodu, wybór między kredytami produkcyjnymi a inwestycyjnymi, potencjalne dopłaty, wymogi prawa pracy, terminy, obowiązki dokumentacyjne oraz ryzyko odzyskania środków. Inwestor kapitałowy analizuje zatem nie tylko jakość techniczną parku fotowoltaicznego, ale także wiarygodność założeń podatkowych. W przypadku późniejszego odzyskania korzyści podatkowych, niewłaściwego wykorzystania środków lub odchylenia od uzgodnionych warunków, mogą mieć zastosowanie mechanizmy rekompensaty i odpowiedzialności.
Kwota 211 milionów dolarów od Wells Fargo stanowi zatem silny sygnał, że struktura projektu jest dobrze zaawansowana i weryfikowalna z perspektywy inwestora. Nie dowodzi to jednak, że wszelkie ryzyko zniknęło. Kapitał podatkowy może obniżyć koszty finansowania, ale jednocześnie zwiększa złożoność umów. Interesy sponsora, kredytodawców i podmiotów udzielających kapitału podatkowego muszą być spójne w ramach tzw. struktury kaskadowej. W sytuacji kryzysowej kluczowe jest, kto ma prawo decydować o wypłatach, dodatkowych składkach, decyzjach operacyjnych, wypłatach z tytułu ubezpieczeń i potencjalnej sprzedaży.
Wyścig do końca 2027 roku
Planowane rozpoczęcie działalności do końca 2027 roku to nie tylko cel techniczny. Ze względu na zmienione ramy polityki podatkowej ma on znaczenie strategiczne. Neutralne technologicznie ulgi podatkowe na wytwarzanie czystej energii, wprowadzone po uchwaleniu ustawy o redukcji inflacji, zostały następnie znacznie ograniczone w zakresie obowiązywania dla nowych projektów wiatrowych i słonecznych. W przypadku niektórych projektów kluczową rolę odgrywa zarówno weryfikowalne rozpoczęcie budowy, jak i oddanie do eksploatacji do 31 grudnia 2027 roku. Projekt, który został już w pełni zatwierdzony i jest widoczny w trakcie budowy, ma znacznie silniejszą pozycję niż wczesna opcja rozwoju bez gwarantowanego połączenia z siecią.
Uruchomienie projektu Cobalt Solar planowane jest na koniec tego kluczowego roku. Nie oznacza to jednak automatycznie, że termin ten jest motywowany wyłącznie względami podatkowymi, ani że projekt utraci finansowanie, jeśli nie zostanie dotrzymany. Konkretne zasady opodatkowania zależą od faktycznego rozpoczęcia budowy, wybranej ulgi podatkowej, struktury projektu i innych czynników. Niemniej jednak oczywiste jest, że opóźnienia w dzisiejszych czasach mogą spowodować większe straty finansowe niż w przypadku bardziej stabilnego systemu finansowania. Opóźnienie w dostawie transformatora, problem z podłączeniem do sieci lub przerwa w budowie mogą nie tylko generować dodatkowe odsetki, ale także potencjalnie zmieniać całą podstawę opodatkowania.
Zwiększa to wartość doświadczonego dostawcy usług EPC. Blattner Energy odpowiada za projektowanie, zaopatrzenie i budowę. Umowa EPC stanowi kluczowy mechanizm transferu i ograniczania ryzyka. Stałe ceny, harmonogramy, zobowiązania do wykonania, kary, gwarancje i klauzule siły wyższej określają sposób podziału dodatkowych kosztów między firmą projektową a wykonawcą. Zwłaszcza w warunkach zmiennych cen materiałów, długich terminów realizacji dla technologii wysokiego napięcia i potencjalnych ograniczeń handlowych, jakość umowy staje się niemal tak samo ważna, jak wydajność techniczna modułów.
Dlaczego banki mogą finansować Cobalt Solar
Bankowalność nie jest determinowana wyłącznie przez zainstalowaną moc. Kredytodawca wymaga weryfikowalnego łańcucha dowodowego, od natężenia promieniowania słonecznego i technicznej produkcji energii elektrycznej po dostępne przepływy pieniężne. Obejmuje to wiarygodne oceny wydajności, realistyczne założenia dotyczące degradacji modułów, gwarancje dostępności, koszty eksploatacji i konserwacji, ubezpieczenie oraz wystarczający bufor na lata z niskim natężeniem promieniowania słonecznego. Decydującym wskaźnikiem nie jest teoretyczna produkcja w idealnych warunkach, lecz konserwatywnie oczekiwane przychody po uwzględnieniu strat, ograniczeń i kosztów operacyjnych.
Szczególnie istotna jest strona sprzedażowa. Obecne powiadomienie o projekcie nie określa nabywcy energii ani czasu trwania i struktury cenowej potencjalnej umowy zakupu energii. Stanowi to istotną lukę informacyjną dla pełnej oceny ekonomicznej. Długoterminowa umowa z wiarygodnym kredytowo przedsiębiorstwem użyteczności publicznej, miejską organizacją zamówień publicznych lub firmą może generować stabilne przychody, a tym samym umożliwiać znaczne finansowanie dłużne. Projekt z wysokim udziałem niezabezpieczonych przychodów z cen rynkowych byłby znacznie bardziej narażony na kalifornijskie profile cenowe, ujemne ceny w południe i ograniczenia.
Fakt, że kredytodawcy mimo wszystko oferują duży pakiet, sugeruje, że znaczące ryzyko dla przychodów i projektu zostało odpowiednio zabezpieczone w niepublikowanej dokumentacji. Dokładnej jakości tego zabezpieczenia nie można jednak ocenić bez dostępu do szczegółów umowy. Ani cena energii elektrycznej, ani potencjalna indeksacja, minimalne wolumeny zakupów, rekompensaty za ograniczenia, ani przepisy dotyczące zakłóceń w sieci nie są publicznie znane. Obiektywna analiza musi uwzględniać te ograniczenia, zamiast opierać się wyłącznie na umowie finansowania i gwarantowanym zwrocie.
Paradoks słoneczny Kalifornii
Kalifornia potrzebuje dodatkowej, czystej energii, a mimo to stan ten już teraz produkuje w ciągu kilku godzin więcej energii słonecznej, niż sieć jest w stanie ekonomicznie obsłużyć. W 2024 roku na obszarze zarządzanym przez Kalifornijskiego Niezależnego Operatora Systemu (California Independent System Operator) ograniczono około 3,4 miliona megawatogodzin energii wiatrowej i słonecznej. Było to o 29% więcej niż w roku poprzednim. Około 93% ograniczeń wynikało z energii słonecznej. Szczyt zapotrzebowania przypada często na wiosnę, kiedy natężenie promieniowania słonecznego jest wysokie, a zapotrzebowanie na chłodzenie wciąż stosunkowo niskie.
Ten paradoks energii słonecznej zmienia ekonomikę projektów. Uśredniony koszt energii elektrycznej (LCOE) dla parku fotowoltaicznego może być bardzo niski, a jednocześnie spada wartość rynkowa wytworzonej energii. Liczy się nie tylko to, ile energii elektrownia produkuje w ciągu roku, ale także to, kiedy i w którym węźle sieci następuje produkcja. Dodatkowa megawatogodzina w południe w słoneczny dzień może przynieść niską, a nawet ujemną cenę rynkową. Z kolei megawatogodzina w upalny wieczór jest znacznie bardziej wartościowa, ale park fotowoltaiczny nie dostarczy jej po zachodzie słońca.
Cobalt Solar należy zatem oceniać w kontekście przepustowości sieci, lokalizacji i potencjalnej elastyczności. Lokalizacja w pobliżu Blythe dysponuje doskonałymi zasobami energii słonecznej i znajduje się w regionie o rozbudowanej infrastrukturze energetycznej. Jednocześnie bliskość innych projektów fotowoltaicznych może prowadzić do lokalnej koncentracji. To, czy Cobalt Solar będzie częściej narażony na wąskie gardła, zależy od konkretnego punktu przyłączenia do sieci, przyznanych praw przesyłowych, regionalnych projektów ekspansji oraz zasad umownych. Szczegóły te nie zostały uwzględnione w ogłoszeniu publicznym.
Centralnym pytaniem ekonomicznym nie jest zatem to, czy Kalifornia nadal potrzebuje energii słonecznej. Chodzi o to, jaki rodzaj energii słonecznej, w jakiej lokalizacji i z jakimi systemami uzupełniającymi będzie miał wysoką wartość systemową. Projekty z korzystnymi przyłączami do sieci, opcjami magazynowania energii, elastycznym systemem zasilania lub odbiorcami o odpowiednich profilach obciążenia zyskają na znaczeniu w porównaniu z systemami odizolowanymi w przeciążonych punktach sieci.
Nowość: Patent z USA – instaluj parki słoneczne do 30% taniej, o 40% szybciej i łatwiej – z filmami instruktażowymi!

Nowość: Patent z USA – Instaluj parki słoneczne do 30% taniej, o 40% szybciej i łatwiej – z filmami instruktażowymi! - Zdjęcie: Xpert.Digital
Istotą tego postępu technologicznego jest celowe odejście od konwencjonalnego mocowania zaciskowego, które od dziesięcioleci jest standardem. Nowy, bardziej efektywny czasowo i ekonomicznie system montażu rozwiązuje ten problem, bazując na zupełnie nowej, bardziej inteligentnej koncepcji. Zamiast zaciskać moduły w określonych punktach, są one umieszczane w ciągłej, specjalnie ukształtowanej szynie nośnej i bezpiecznie utrzymywane na miejscu. Taka konstrukcja gwarantuje równomierne rozłożenie wszystkich sił – zarówno obciążeń statycznych od śniegu, jak i obciążeń dynamicznych od wiatru – na całej długości ramy modułu.
Więcej informacji tutaj:
Recurrent Energy: Od dewelopera do długoterminowego właściciela infrastruktury
Do komponentu systemu dodawane są urządzenia pamięci masowej
Magazynowanie energii w akumulatorach stało się w Kalifornii najważniejszym narzędziem umożliwiającym przeniesienie energii słonecznej z południa na wieczór. Zainstalowana moc akumulatorów w obszarze CAISO wzrosła z około 8,0 do 11,6 gigawatów w samym 2024 roku. Typowe systemy ładują się, gdy produkcja energii słonecznej jest wysoka, a ceny niższe, i uwalniają energię cztery do ośmiu godzin później. Pozwala im to zmniejszyć ograniczenia, sprostać wieczornym szczytom, zapewnić bilansowanie mocy i poprawić wykorzystanie istniejących połączeń sieciowych.
W opublikowanym opisie projektu Cobalt Solar nie ma wzmianki o powiązanym systemie magazynowania energii w bateriach. Jest to godne uwagi, ponieważ Recurrent Energy dysponuje dużym globalnym portfelem magazynów energii, a Kalifornia ma duże zapotrzebowanie na produkcję energii z przesunięciem czasowym. Nie należy jednak interpretować tego jako sugestii, że projekt pozostanie trwale bez magazynu. Możliwe są: późniejsza modernizacja, oddzielny magazyn energii w tym samym punkcie przyłączenia do sieci lub umowne połączenie z innymi elastycznymi zasobami. Możliwe jest również, że długoterminowa umowa odbioru energii już odpowiednio minimalizuje ryzyko związane z przychodami związanymi z portfelem czystej energii słonecznej.
System magazynowania energii nie poprawia automatycznie każdej analizy ekonomicznej. Zwiększa koszty inwestycji, powoduje straty konwersji, starzeje się wraz z liczbą i głębokością cykli ładowania oraz wymaga własnego modelu przychodów. Jego wartość zależy od różnic cenowych między czasem ładowania i rozładowywania, opłat za moc, usług sieciowych, opodatkowania i wymogów przyłączeniowych. Co więcej, na rynku z wieloma podobnie zarządzanymi bateriami, dzienne różnice cen mogą się zmniejszyć. Prawidłowy wniosek nie jest zatem taki, że każdy projekt fotowoltaiczny koniecznie potrzebuje systemu magazynowania energii, ale raczej taki, że wartość energii słonecznej jest strukturalnie pod presją bez elastyczności czasowej.
Rosnące zapotrzebowanie na energię elektryczną jako siła przeciwdziałająca
Po stronie popytu, kilka wydarzeń wskazuje na konieczność zwiększenia produkcji energii. Elektryfikacja transportu, rozbudowa systemów ogrzewania elektrycznego, nowe inwestycje przemysłowe, infrastruktura wodna i centra danych zwiększają zapotrzebowanie na energię elektryczną. W szczególności centra danych i infrastruktura AI mogą generować duże, stosunkowo stałe obciążenia. Nie przekładają się one jednak automatycznie na wzrost wartości energii słonecznej, ponieważ zapotrzebowanie na nią jest stałe i często stawiają one szczególnie wysokie wymagania w zakresie bezpieczeństwa dostaw i jakości sieci.
Rosnący popyt otwiera przed deweloperami nowe możliwości w zakresie długoterminowych umów zakupu energii (PPA). Duże firmy technologiczne i inne korporacje mogą nabywać energię elektryczną ze źródeł odnawialnych, świadectwa pochodzenia lub ustrukturyzowane profile dostaw. Jednocześnie zaostrza się konkurencja o odpowiednie przyłącza sieciowe. Nowe duże obciążenie i nowa elektrownia mogą się wzajemnie uzupełniać w tej samej sieci regionalnej, ale oba wymagają terminowych zdolności przesyłowych. Dlatego budowa dodatkowych mocy wytwórczych bez równoległej rozbudowy sieci może prowadzić do zwiększonych ograniczeń, a nowe obciążenia bez gwarancji wytwarzania pogłębiają ograniczenia podaży.
Cobalt Solar ma wytwarzać energię elektryczną wystarczającą dla około 82 000 gospodarstw domowych rocznie. Ta liczba ilustruje skalę projektu, ale nie stanowi technicznej gwarancji ciągłości dostaw dla 82 000 gospodarstw domowych. Porównuje ona przewidywaną roczną produkcję z typowym rocznym zużyciem w gospodarstwach domowych. Produkcja i zużycie nie zawsze pokrywają się. Gospodarstwa domowe potrzebują energii elektrycznej również w nocy, podczas gdy park fotowoltaiczny nie generuje jej w ciemności. Dlatego w planowaniu systemu bardziej istotne są profile godzinowe, udział obciążenia szczytowego i dostępna elastyczność niż prosty odpowiednik dla gospodarstw domowych.
Korzyści i ograniczenia tworzenia wartości lokalnej
Hrabstwo Riverside spodziewa się wygenerować około 14 milionów dolarów z podatku od nieruchomości w trakcie trwania projektu. Dochody te mogą zasilić lokalne budżety, usługi publiczne i infrastrukturę bez konieczności finansowania projektu przez hrabstwo. Dodatkowe przychody będą pochodzić z tymczasowego zatrudnienia na etapie budowy, umów z lokalnymi dostawcami usług oraz potencjalnych wydatków na zakwaterowanie, wyżywienie, transport i utrzymanie.
Kwotę 14 milionów dolarów należy jednak rozpatrywać z szerszej perspektywy. W porównaniu z opublikowaną wartością finansowania stanowi ona około dwóch procent, ale jest rozłożona na cały okres trwania projektu. Ponieważ nie określono ani zakładanego okresu eksploatacji, ani dokładnego harmonogramu płatności, nie można na jej podstawie wywnioskować wiarygodnego rocznego wpływu. Ponadto, wartość finansowania nie jest odpowiednim substytutem podstawy opodatkowania. Lokalna korzyść może zatem być istotna, ale pozostaje ograniczona w stosunku do kapitałochłonności i ponadregionalnego znaczenia projektu.
Wpływ na zatrudnienie jest również znacząco zróżnicowany w zależności od fazy projektu. Duże parki słoneczne wymagają wielu pracowników na etapie planowania i budowy, ale stosunkowo niewielu w trakcie ciągłej eksploatacji. Zautomatyzowany monitoring, standaryzacja konserwacji i scentralizowane zarządzanie operacjami zmniejszają długoterminową pracochłonność. Dlatego dla lokalnej gospodarki kluczowe jest, czy umowy budowlane, szkolenia, konserwacja i zaopatrzenie są rzeczywiście zakorzenione w regionie, czy też w przeważającej mierze obsługiwane przez zewnętrznych specjalistów.
Dodatkowo pojawiają się konflikty związane z użytkowaniem gruntów i wymagania ekologiczne. Regiony pustynne mogą na pierwszy rzut oka wydawać się puste, ale występują w nich wrażliwe ekosystemy, siedliska i ograniczenia wodne. Pełne zatwierdzenie oznacza, że projekt przeszedł wymagane procedury; nie oznacza to jednak, że wszystkie skutki ekologiczne lub społeczne znikają. Dlatego ekonomicznie opłacalne projekty muszą nie tylko wytwarzać energię elektryczną, ale także uwzględniać ochronę gleb, zarządzanie siedliskami, kontrolę zapylenia, zobowiązania dotyczące likwidacji oraz lokalną akceptację.
Recurrent Energy przekształca się z dewelopera w właściciela infrastruktury
Recurrent Energy to nie tylko deweloper projektów, ale coraz częściej realizuje model, w którym wybrane elektrownie słoneczne i magazyny energii są utrzymywane i eksploatowane długoterminowo. Model ten zmienia profil ryzyka. Deweloperzy generują znaczną część zysków ze sprzedaży projektów gotowych do budowy lub ukończonych. Z kolei inwestor długoterminowy otrzymuje cykliczne przychody z energii elektrycznej i operacyjne, ale zamraża więcej kapitału i naraża się na ryzyko rynkowe, operacyjne, kontrahentów i wartości rezydualnej przez dekady.
Dane firmy podane w ogłoszeniu projektu ilustrują skalę przemysłową. Do tego dnia Recurrent Energy opracowała, zbudowała i podłączyła 12 projektów fotowoltaicznych o mocy szczytowej wynoszącej gigawatogodziny oraz ponad 5 gigawatogodzin pojemności magazynowej. Globalny portfel projektów obejmował około 23 gigawatogodziny mocy słonecznej i 73 gigawatogodziny pojemności magazynowej na dzień 30 września 2025 r., z wyłączeniem Chin. Ponadto, ponad 14 gigawatów projektów fotowoltaicznych i magazynowych było objętych umowami eksploatacyjno-konserwacyjnymi.
Punkt odniesienia dla tych danych jest istotny. Finansowanie zostało ogłoszone w sierpniu 2026 r., ale niektóre z cytowanych danych portfela odnoszą się do września 2025 r. Dlatego nie należy ich uważać za w pełni aktualne na dzień zamknięcia finansowania. Rurociągi stale się zmieniają ze względu na sprzedaż, pozwolenia, opóźnienia, zmiany wielkości i przejście do późniejszych etapów rozwoju. Ponadto, wczesne wejście na rynek nie ma takiej samej wartości ekonomicznej, jak finansowany projekt w trakcie realizacji.
Dla Recurrent Energy, Cobalt Solar to coś więcej niż tylko kolejny wpis na długiej liście projektów. Umowa finansowania przekształca prawa do rozwoju w realny atut. Pokazuje bankom, inwestorom, klientom i dostawcom, że firma potrafi strukturyzować złożone transakcje w USA. Ta powtarzalność może ułatwić finansowanie przyszłych projektów, pod warunkiem, że Cobalt Solar zostanie zrealizowany zgodnie z planem i zapewni oczekiwane przepływy pieniężne.
Canadian Solar pomiędzy produkcją a zaangażowaniem kapitałowym
Dla Canadian Solar, Cobalt Solar wzmacnia swoją pozycję pionową, od producenta modułów po dewelopera, właściciela i operatora dużych elektrowni. Taka integracja może przynieść korzyści. Grupa rozumie potrzeby klientów w zakresie zaopatrzenia, technologii, rozwoju projektów, koordynacji budowy, rozwiązań w zakresie magazynowania i eksploatacji elektrowni. Może wspierać projekty na wielu etapach łańcucha wartości i, w zależności od potrzeb kapitałowych, sprzedawać je, refinansować lub utrzymywać długoterminowo.
Jednocześnie model ten zwiększa złożoność bilansu. Produkcja modułów fotowoltaicznych ma charakter cykliczny, jest kapitałochłonna i podlega silnej presji cenowej. Długoterminowe utrzymanie elektrowni również wiąże się z zamrożeniem kapitału, ale obiecuje bardziej stabilne zyski. Finansowanie projektów na poziomie poszczególnych spółek może odciążyć skonsolidowany bilans i ograniczyć ryzyko, ale nie eliminuje wszystkich zobowiązań. Gwarancje sponsorów, zobowiązania do ukończenia projektu, wkłady kapitałowe i potencjalne dodatkowe zobowiązania finansowe mogą nadal być istotne.
Z perspektywy korporacji, duże finansowanie jest zatem zarówno sygnałem wzrostu, jak i mechanizmem dyscyplinującym. Banki wymagają szczegółowego raportowania, zabezpieczeń, ograniczeń dotyczących dywidend i wskaźników finansowych. Dopóki projekt spełnia uzgodnione warunki, model ten może generować atrakcyjną wartość długoterminową. Jednak w przypadku opóźnień w budowie, niedoborów podatkowych lub niższych przychodów, sztywna struktura kapitałowa może ograniczyć zakres działania. Sukces strategiczny zależy zatem mniej od maksymalnej wielkości projektu, a bardziej od jakości oddanych do użytku elektrowni i szybkości recyklingu kapitału.
Stopy procentowe, inflacja i łańcuchy dostaw pozostają realnymi zagrożeniami
Pomyślne zakończenie projektu obala tezę, że wyższe stopy procentowe doprowadziły do zastoju na rynku wielkoskalowych projektów fotowoltaicznych. Nie dowodzi to jednak, że stopy procentowe straciły na znaczeniu. Elektrownie odnawialne charakteryzują się wysokimi nakładami początkowymi i stosunkowo niskimi bieżącymi kosztami paliwa. Znaczna część kosztów energii elektrycznej wynika zatem z kosztów kapitałowych. Jeśli stopa dyskontowa lub oprocentowanie kredytu wzrośnie, projekt musi generować wyższe przychody, osiągać niższe koszty budowy lub inwestować więcej kapitału własnego.
W fazie budowy odsetki od kapitału, który nie jest jeszcze produktywny, mogą znacząco zwiększyć koszty. Opóźnienia mają dwojaki wpływ: projekt generuje przychody później, podczas gdy odsetki od budowy, koszty osobowe, ubezpieczeniowe i koszty rezerw nadal rosną. Struktura kredytu terminowego zmniejsza ryzyko refinansowania po zakończeniu budowy, ale wymaga spełnienia technicznych i ekonomicznych kryteriów akceptacji. Finansowanie pomostowe niweluje lukę czasową między wydatkami na budowę a napływem kapitału podlegającego opodatkowaniu. To właśnie precyzyjne rozłożenie w czasie sprawia, że profesjonalne zarządzanie projektem jest niezbędne.
W grę wchodzą również ryzyka związane z łańcuchem dostaw. Moduły to tylko jeden element systemu. Falowniki, transformatory, rozdzielnice, kable, trackery, stal, technologia zabezpieczeń i technologia sterowania siecią – wszystkie te czynniki mogą wpływać na harmonogram. W szczególności transformatory wysokiego napięcia charakteryzują się długim czasem realizacji na rynkach o ograniczonej dostępności. Taryfy celne, świadectwa pochodzenia, ograniczenia importowe i wymagania dotyczące komponentów krajowych mogą w krótkim czasie zmienić koszty i strategie zaopatrzenia. Dlatego pozornie niska cena modułu nie chroni projektu przed rosnącymi kosztami ogólnymi.
Inflacja ma również mieszany wpływ. Wyższe płace i ceny materiałów zwiększają koszty budowy, podczas gdy długoterminowe, częściowo indeksowane kontrakty na energię elektryczną mogą stabilizować przychody. Jeśli cena zakupu jest nominalnie stała, jej realna wartość spada w okresach wysokiej inflacji. Jeśli jest silnie indeksowana, wzrasta ryzyko kupującego, a potencjalnie również początkowa cena kontraktowa. Opłacalność ekonomiczna projektu zależy zatem od równowagi między kosztami, zadłużeniem i przychodami, a nie od pojedynczego założenia inflacyjnego.
Rozszerzenie sieci staje się rzeczywistym czynnikiem wpływającym na zyski
Najważniejsza lekcja strukturalna płynąca z projektu Cobalt Solar dotyczy sieci elektroenergetycznej. Moduły fotowoltaiczne można wyprodukować i zainstalować stosunkowo szybko. Z drugiej strony, nowe linie przesyłowe, podstacje i pozwolenia często zajmują wiele lat. To powoduje rosnącą przepaść między tempem inwestycji w produkcję energii a tempem rozbudowy sieci. Prawa do przyłączenia do sieci stają się rzadkim aktywem, który może wpłynąć na wartość projektu bardziej niż drobne różnice w wydajności modułów czy kosztach budowy.
Kalifornia stara się lepiej wykorzystać nadwyżki energii słonecznej poprzez regionalne rynki energii elektrycznej, magazyny energii, elastyczny popyt i dodatkowe moce przesyłowe. Na zachodnim rynku nierównowagi energetycznej w 2024 roku uniknięto ponad 274 000 megawatogodzin potencjalnych ograniczeń. Rozszerzony rynek dnia następnego ma na celu usprawnienie handlu na szerszym obszarze. Takie mechanizmy rynkowe umożliwiają geograficzną dystrybucję energii słonecznej, ale nie zastępują fizycznych linii przesyłowych. Jeśli istnieje lokalne wąskie gardło między farmą słoneczną a regionalną siecią elektroenergetyczną, większy rynek obrotu oferuje jedynie ograniczone wsparcie.
Dla inwestorów analiza sieci jest zatem kluczowa. Średnie ceny energii elektrycznej w Kalifornii ani ogólnokrajowe prognozy dotyczące energii słonecznej są niewystarczające. Istotnymi czynnikami są lokalne ceny krańcowe, współczynniki strat, historia ograniczeń, planowane projekty linii przesyłowych, priorytety przyłączenia do sieci oraz umowna alokacja ryzyka sieciowego. W rezultacie dwie technicznie identyczne farmy fotowoltaiczne mogą mieć zupełnie inną wartość ekonomiczną.
Projekt Cobalt Solar jest już w pełni zatwierdzony i w trakcie budowy. Sugeruje to, że kluczowe kwestie związane z przyłączeniem do sieci są na zaawansowanym etapie. Niemniej jednak, faktyczna dostępność sieci pozostaje ryzykiem operacyjnym zarówno przed, jak i po uruchomieniu. Ukończony park słoneczny generuje wartość tylko wtedy, gdy umożliwia przesył i sprzedaż energii elektrycznej. Transformacja energetyczna jest zatem coraz bardziej ograniczona nie przez najtańszą technologię wytwarzania, ale przez najdroższy i najwolniejszy niezbędny element systemu.
Perspektywy dla odbiorców energii elektrycznej
Dla konsumentów budowa dużego parku fotowoltaicznego nie przekłada się automatycznie na niższe ceny dla odbiorców końcowych. Koszty wytwarzania energii elektrycznej to tylko jeden ze składników rachunku za prąd. Na cenę końcową wpływają również rozbudowa sieci, rezerwy mocy, magazynowanie, zaopatrzenie, dystrybucja, opłaty publiczne, zapobieganie pożarom lasów oraz finansowanie istniejącej infrastruktury. Tania energia słoneczna w południe może wiązać się z wysokimi kosztami wieczornej mocy i wzmocnienia sieci.
Niemniej jednak, energia słoneczna z kobaltu może przyczynić się do stabilizacji cen. System nie wymaga paliwa, a tym samym częściowo zabezpiecza przed wahaniami cen gazu. Umowy długoterminowe zapewniają przewidywalne koszty wytwarzania. W upalne dni energia słoneczna często wytwarza dużo energii elektrycznej w ciągu dnia, dokładnie wtedy, gdy klimatyzatory generują duże obciążenia. Korzyści te maleją jednak, gdy krytyczny szczyt zapotrzebowania systemu przesuwa się na godziny po zachodzie słońca.
Sprawiedliwa wycena musi zatem uwzględniać rozróżnienie między wartością generacyjną a kosztami systemu. Proste porównanie kosztów wytwarzania energii elektrycznej może zaniżyć koszty sieci, magazynowania i mocy rezerwowych. Z drugiej strony, błędem byłoby przypisanie wszystkich kosztów integracji do jednej elektrowni słonecznej. Elektrownie konwencjonalne również wymagają sieci, infrastruktury paliwowej, rezerw i przepisów ochrony środowiska. Istotne pytanie brzmi: Który całościowy portfel energii słonecznej, magazynowania, elastycznych elektrowni, importu, zarządzania popytem i przesyłu zapewnia pożądane bezpieczeństwo dostaw przy najniższym koszcie całkowitym?.
Której transakcja nie udowadnia
Finansowanie nie dowodzi, że Cobalt Solar byłby ekonomicznie opłacalny bez dotacji rządowych. Wysoki wskaźnik kapitału własnego w kontekście opodatkowania pokazuje raczej, że zachęty podatkowe są kluczowym elementem struktury kapitałowej. Nie dotyczy to wyłącznie odnawialnych źródeł energii; konwencjonalne źródła energii również korzystają z regulacji podatkowych, infrastruktury i ram politycznych. Niemniej jednak, dla celów wyceny ważne jest, aby nie mylić wyników rynkowych z wpływem dotacji.
Transakcja nie dowodzi również, że oczekiwany zwrot jest wysoki. Banki preferują przewidywalne spłaty i ograniczają ryzyko strat poprzez zabezpieczenia, rezerwy i zobowiązania umowne. Projekt akceptowalny finansowo może oferować sponsorowi umiarkowany zwrot. Z drugiej strony, atrakcyjny zwrot z kapitału własnego może wiązać się z wyższym ryzykiem. Bez informacji o kosztach budowy, cenach energii elektrycznej, czasie trwania projektu, przewidywanej produkcji, ograniczeniach, kosztach operacyjnych i odsetkach kapitałowych, nie można wiarygodnie obliczyć zwrotu z projektu.
Na podstawie 82 000 gospodarstw domowych nie można również wnioskować, że projekt odpowiednio zwiększy regionalne bezpieczeństwo energetyczne. W kalifornijskich modelach niezawodności, dodatkowa energia słoneczna w krytycznych godzinach wieczornych ma jedynie ograniczoną wartość. Systemy magazynowania energii wnoszą w tym czasie znacznie większy wkład, pod warunkiem, że są naładowane i dostępne. Cobalt Solar znacząco zwiększa roczną ilość czystej energii elektrycznej; jego wkład w gwarantowaną moc szczytową to osobna kwestia.
Ostatecznie ten wynik nie dowodzi, że wszystkie duże projekty fotowoltaiczne będą nadal łatwo finansowane. Cobalt Solar to duża, zatwierdzona firma, w trakcie budowy i wspierana przez doświadczoną międzynarodową korporację. Projekty we wczesnej fazie rozwoju, te ze słabą infrastrukturą sieciową, niejasnymi łańcuchami dostaw lub niepewnymi klientami, mogą spotkać się ze znacznie mniej korzystnymi warunkami. Dlatego finansowanie bardziej świadczy o selektywności i dojrzałości rynku niż o nieograniczonej dostępności kapitału.
Przełom w ekonomice dużych parków słonecznych
Cobalt Solar ucieleśnia transformację gospodarki solarnej opartej na technologii w gospodarkę systemową. Fotowoltaika udowodniła swoją fundamentalną skalowalność techniczną i finansową. Kolejnym wyzwaniem jest zintegrowanie wytworzonej energii elektrycznej z systemem w taki sposób, zarówno czasowo, jak i przestrzennie, aby zachowała ona wartość ekonomiczną. To stawia sieci energetyczne, magazyny energii, elastyczne obciążenia i rynki regionalne na pierwszym planie.
Siłą projektu jest jego zaawansowany etap rozwoju. Projekt uzyskał już pozwolenia, jest w trakcie budowy, ma doświadczonego partnera EPC i zapewnił sobie kompleksowe finansowanie od trzech głównych instytucji finansowych. Planowane rozpoczęcie działalności pod koniec 2027 roku plasuje go w newralgicznych politycznie i fiskalnie ramach czasowych. Przewidywane dochody z podatku od nieruchomości przyniosą korzyści lokalne, a roczna produkcja ma zaspokoić potrzeby około 82 000 gospodarstw domowych.
Słabość publicznie dostępnych informacji leży w kluczowych ekonomicznie szczegółach umów. Klienci, cena energii elektrycznej, okres obowiązywania umowy, zasady ograniczania zużycia, budżet inwestycyjny, strategia magazynowania i oczekiwane zyski nie są ujawniane. W związku z tym ostateczna ocena rentowności nie jest możliwa. Umowa finansowa jest silnym wskaźnikiem jakości, ale nie może zastąpić przejrzystości.
Przekonująca perspektywa jest następująca: Cobalt Solar to znaczący i prawdopodobnie dobrze ustrukturyzowany projekt infrastrukturalny, którego finansowanie potwierdza ciągłą atrakcyjność dużych instalacji słonecznych w USA. Jego długoterminowa opłacalność ekonomiczna będzie jednak mierzona nie tyle terminową instalacją modułów o mocy 330 megawatów, ile ilością energii elektrycznej faktycznie docierającej do sieci i ceną. Projekt dowodzi, że kapitał pozostaje dostępny na potrzeby transformacji energetycznej. Pokazuje również, że kolejnym wąskim gardłem niekoniecznie muszą być rynki finansowe. Bez szybszej rozbudowy sieci, inteligentnej integracji magazynów energii i precyzyjniejszej wyceny wartości energii elektrycznej w czasie, Kalifornia ryzykuje finansowaniem coraz większej ilości energii słonecznej, której dodatkowe kilowatogodziny są najmniej warte dokładnie wtedy, gdy są wytwarzane.
Twój partner w rozwoju biznesu w branży fotowoltaicznej i budowlanej
Od przemysłowych instalacji fotowoltaicznych na dachach po parki słoneczne i większe parkingi słoneczne
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj [email protected]:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.