Ryzykowna umowa Trumpa z Putinem dotycząca oleju napędowego: sześciu senatorów z obu głównych partii sprzeciwia się takiemu rozwiązaniu
Xpert przed premierą

Available in 27 languages 📢
Preferuj Xpert.Digital w GoogleⓘOpublikowano: 12 października 2026 r. / Zaktualizowano: 12 października 2026 r. – Autor: Konrad Wolfenstein
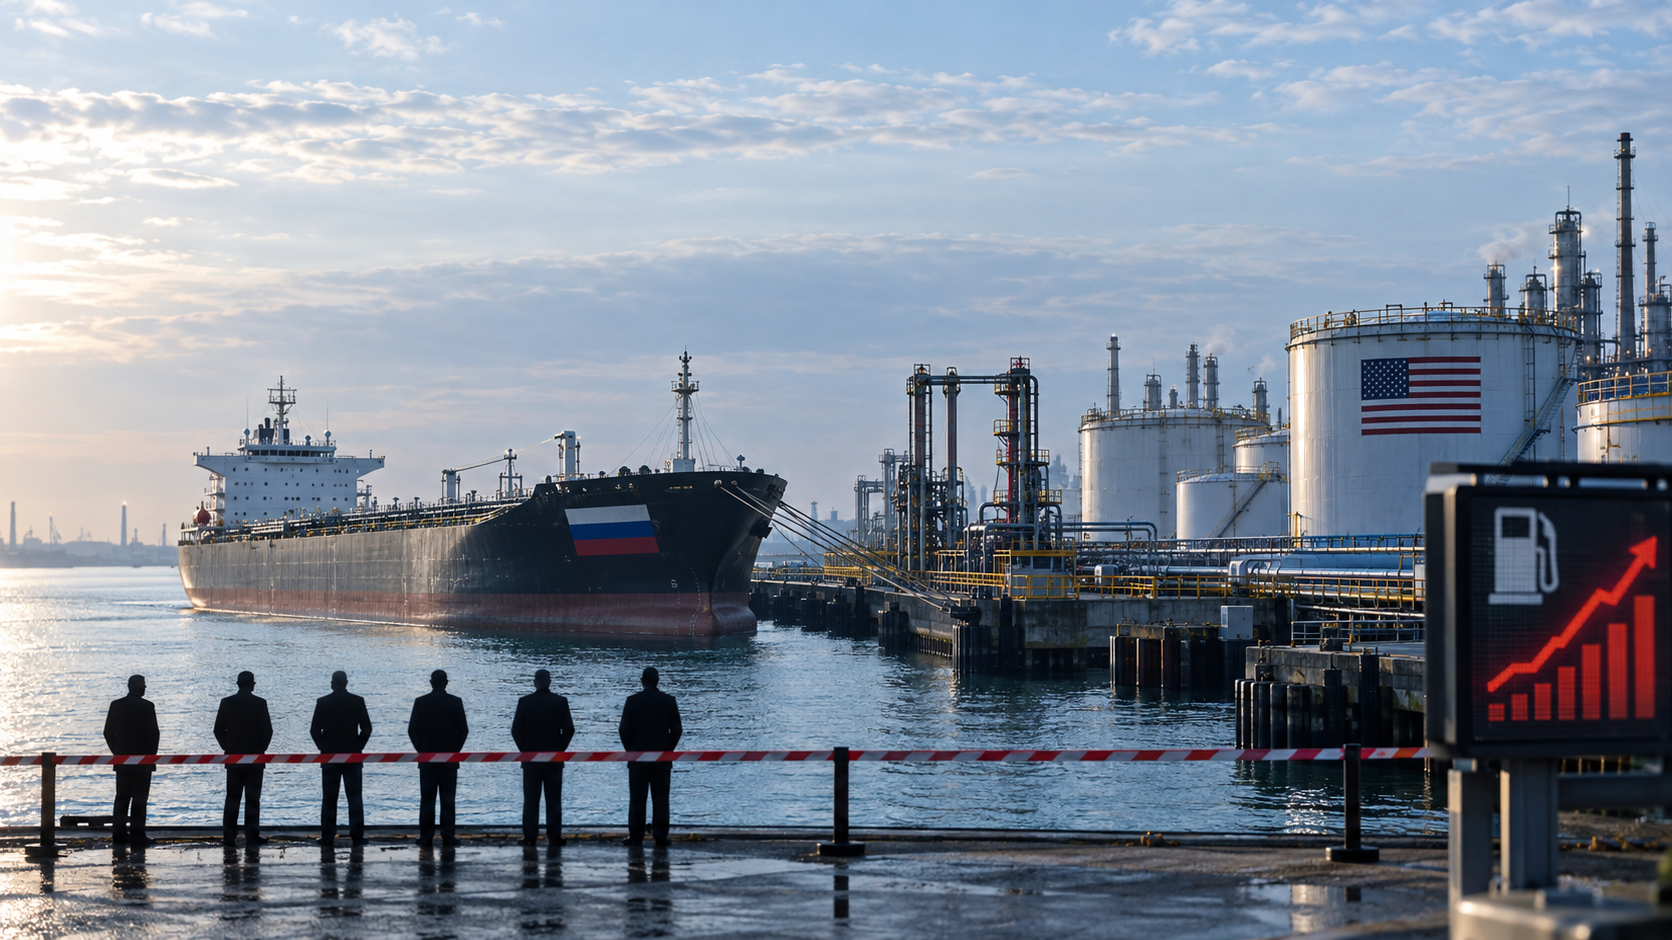
Ryzykowna umowa Trumpa z Putinem dotycząca oleju napędowego: sześciu senatorów z obu głównych partii sprzeciwia się takiemu rozwiązaniu – Kreatywny obraz na ten temat, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Kryzys związany z dieslem w Ameryce: Jak umowa Trumpa może wpłynąć na gospodarkę
Uzależnienie Ameryki od oleju napędowego: czy rosyjski import może obniżyć ceny?
Obniżenie cen czy ryzyko geopolityczne? Wyjaśnienie importu rosyjskiego oleju napędowego
Planowany import rosyjskiego oleju napędowego do Stanów Zjednoczonych to coś więcej niż tylko nietypowa decyzja handlowa; to złożona gra ostrych niedoborów podaży i napięć geopolitycznych. Celem prezydenta Donalda Trumpa w tym planie jest obniżenie rosnących cen oleju napędowego, a tym samym zapewnienie ulgi konsumentom, rolnictwu i przemysłowi. Choć zapowiadane wolumeny dostaw przekraczające 4 miliony ton w nadchodzących miesiącach wydają się na pierwszy rzut oka obiecujące, umowa rodzi również liczne pytania. Sześciu senatorów z obu głównych partii wypowiedziało się już przeciwko tej decyzji, obawiając się, że złagodzenie sankcji wobec Rosji podczas wojny na Ukrainie stwarza nie tylko zagrożenie prawne, ale także zagrożenie dla bezpieczeństwa. Ten konflikt w amerykańskich strukturach władzy pokazuje, że debata wokół importu oleju napędowego porusza nie tylko kwestię ekonomiczną, ale także fundamentalną kwestię polityki zagranicznej. W ten sposób dyskusja na temat kryzysu na rynku oleju napędowego w Ameryce szybko przeradza się w walkę między krótkoterminową ulgą a długoterminowym bezpieczeństwem ekonomicznym.
Tańsze paliwo, wyższe ceny: jak krótkoterminowa ulga staje się strategicznym obciążeniem
Problem cen staje się fundamentalnym zagadnieniem polityki zagranicznej
Planowany import rosyjskiego oleju napędowego do Stanów Zjednoczonych to coś więcej niż tylko nietypowa decyzja handlowa. Łączy on ostry kryzys podaży na amerykańskim rynku paliw z pytaniem o to, jak odporne są sankcje, gdy ich koszty ekonomiczne stają się politycznie znaczące w kraju. Prezydent Donald Trump wyraźnie dąży do obniżenia wysokich cen oleju napędowego, a tym samym do zapewnienia ulgi konsumentom, rolnictwu, logistyce i znacznej części przemysłu. Ogłoszone wolumeny dostaw mają początkowo przekroczyć 300 000 ton. Kolejne 500 000 ton planowane jest na listopad, następnie milion ton, a potencjalnie kolejne trzy miliony ton później. To może zwiększyć całkowitą ilość do 4,8 miliona ton, pod warunkiem, że Rosja będzie w stanie faktycznie wyprodukować i wyeksportować taką ilość.
Sześciu senatorów z obu głównych partii sprzeciwia się takiemu rozwiązaniu. Czterech Republikanów i dwóch Demokratów argumentuje, że administracja nie powinna otwierać nowego źródła dochodów dla Rosji, dopóki trwa wojna z Ukrainą. Zarzucają oni również administracji, że nie konsultowała się odpowiednio z Kongresem ani nie przedstawiła wymaganego prawnie uzasadnienia dla złagodzenia istniejących ograniczeń. Ta dwupartyjna opozycja ma znaczenie polityczne, ponieważ zapobiega postrzeganiu konfliktu jako typowego sporu między rządem a opozycją. Ujawnia ona raczej starcie dwóch odmiennych koncepcji bezpieczeństwa ekonomicznego w ramach amerykańskiej struktury władzy.
Rząd początkowo postrzega olej napędowy jako surowiec deficytowy, którego cenę należy obniżyć. Z drugiej strony, krytycy widzą rosyjski olej napędowy jako surowiec strategicznie zagrożony, którego import generuje koszty finansowe, prawne i związane z bezpieczeństwem. Obie te perspektywy zawierają ziarno prawdy. Wysokie ceny oleju napędowego bezpośrednio obciążają amerykańską gospodarkę. Jednocześnie skuteczność sankcji zależy od ich dalszego stosowania, nawet gdy ich przestrzeganie staje się uciążliwe. Kluczowym konfliktem ekonomicznym nie jest zatem kwestia, czy niższe ceny oleju napędowego są pożądane. Punktem spornym jest raczej cena, jaką Stany Zjednoczone są skłonne zapłacić za krótkoterminową ulgę i czy wybrany środek rzeczywiście rozwiąże problem z zaopatrzeniem.
Kryzys związany z dieslem w Ameryce pomimo własnych rekordów w produkcji ropy naftowej
Na pierwszy rzut oka wydaje się sprzeczne, że jeden z największych na świecie producentów ropy naftowej i eksporterów produktów naftowych potrzebuje rosyjskiego oleju napędowego. Sprzeczność ta zostaje rozwiązana poprzez rozróżnienie ropy naftowej od produktów rafinowanych. Rekordowe poziomy produkcji ropy naftowej nie gwarantują automatycznie wystarczającej podaży oleju napędowego. Ropa naftowa musi najpierw zostać przetworzona w rafineriach. Rzeczywista ilość wyprodukowanego oleju napędowego zależy od konfiguracji technicznej zakładów, rodzajów wykorzystywanej ropy naftowej, czasu konserwacji, prawnych norm paliwowych oraz wydajności zakładu.
Amerykańskie rafinerie pracowały już przy bardzo wysokim wykorzystaniu mocy przerobowych. Jednocześnie, operacyjna zdolność przerobowa ropy naftowej spadła w porównaniu z rokiem poprzednim. Na początku 2026 roku w Stanach Zjednoczonych działało około 130 rafinerii o wydajności destylacji atmosferycznej wynoszącej około 18,2 miliona baryłek dziennie. Było to o około 250 000 baryłek dziennie mniej niż rok wcześniej. Olej napędowy i inne średnie destylaty zazwyczaj stanowią jedynie część całkowitej produkcji rafinerii. Nawet przy wysokim wykorzystaniu mocy przerobowych, ich produkcja nie może być zatem zwiększana w nieskończoność bez uwzględnienia produkcji innych produktów, ograniczeń technicznych i opłacalności ekonomicznej instalacji.
Presję potęguje wyjątkowo napięta sytuacja w zakresie zapasów. Amerykańska Agencja Informacji Energetycznej (EIA) prognozuje, że krajowe zapasy średnich destylatów mogą spaść poniżej 100 milionów baryłek w październiku 2026 roku, po raz pierwszy od 2003 roku. Na wschodnim wybrzeżu zapasy we wrześniu były o około 32% niższe niż pięcioletnia średnia sezonowa. Sytuacja jest tam szczególnie krytyczna, ponieważ olej opałowy i olej napędowy będą konkurować o podobne komponenty rafineryjne i moce logistyczne w nadchodzącym sezonie zimowym. Niskie zapasy narażają rynek na awarie rafinerii, ekstremalne warunki pogodowe, zakłócenia w pracy portów lub krótkotrwałe skoki popytu.
Średnia cena detaliczna oleju napędowego wynosiła ostatnio około 6,29 dolara za galon. Rok wcześniej była znacznie poniżej 4 dolarów. Tego zjawiska nie można wytłumaczyć wyłącznie wyższymi cenami ropy naftowej. Kluczowym czynnikiem jest tzw. marża crack, czyli różnica między wartością produktów rafinowanych a kosztem zużytej ropy naftowej. Wysoka marża crack w oleju napędowym wskazuje nie tylko na niedobór lub wysoką cenę ropy naftowej, ale co ważniejsze, że dostępne moce przerobowe rafinerii i podaż gotowego produktu nie nadążają za popytem.
Stany Zjednoczone nie cierpią zatem przede wszystkim z powodu braku ropy naftowej, ale z powodu połączenia ograniczonych zapasów produktów, ograniczonej elastyczności rafinerii, regionalnych wąskich gardeł transportowych i napiętej sytuacji na rynku globalnym. Właśnie dlatego dodatkowe dostawy oleju napędowego z zagranicy mogą być w krótkim okresie bardziej efektywne niż dodatkowe dostawy ropy naftowej. Z tej wąskiej perspektywy rynkowej podejście rządu jest zrozumiałe. Jednak zajmuje się ono jedynie bezpośrednimi objawami, a nie przyczynami strukturalnymi.
Dlaczego olej napędowy wpływa na całą gospodarkę
Olej napędowy nie jest zwykłym dobrem konsumpcyjnym. Jego cena działa jak pośredni podatek obciążający znaczną część realnej gospodarki. Ciężarówki transportują żywność, komponenty przemysłowe, materiały budowlane, dobra konsumpcyjne i opakowania. Maszyny rolnicze zużywają znaczne ilości oleju napędowego podczas sadzenia i zbiorów. Sprzęt budowlany, górnictwo, transport kolejowy, żegluga śródlądowa, awaryjne agregaty prądotwórcze i część infrastruktury publicznej również są uzależnione od destylatów pośrednich. Chociaż prywatni kierowcy mogą ograniczyć liczbę przejazdów lub przesiąść się na bardziej oszczędne pojazdy, gdy ceny benzyny rosną, krótkoterminowe alternatywy są ograniczone w wielu branżach zależnych od oleju napędowego.
Moment wystąpienia szoku cenowego jest szczególnie problematyczny. Wysokie koszty paliwa uderzają w rolnictwo w okresie żniw, kiedy kombajny zbożowe, ciągniki i pojazdy transportowe są szczególnie intensywnie eksploatowane. Pojedynczy duży kombajn zbożowy może zużyć około 300 galonów oleju napędowego w ciągu dnia roboczego. W przypadku gospodarstw zajmujących się uprawą kukurydzy i soi koszty paliwa na akr znacząco wzrosły w ciągu roku. Ponieważ wielu rolników sprzedaje swoje produkty po cenach ustalanych na krajowych lub światowych rynkach towarowych, nie mogą oni łatwo przerzucić wyższych kosztów operacyjnych na swoich klientów. Szok cenowy oleju napędowego początkowo obniża zatem ich marże i zwiększa presję finansową na gospodarstwa, które i tak borykają się z wysokimi stopami procentowymi, drogimi środkami produkcji i zmiennymi cenami producentów.
W drogowym transporcie towarowym przenoszenie kosztów jest szybsze, ale bynajmniej nie bezproblemowe. Duże firmy transportowe mogą umownie regulować dopłaty do oleju napędowego. Z drugiej strony, mali i niezależni przewoźnicy często muszą z góry finansować paliwo i mają słabszą pozycję negocjacyjną wobec klientów. Trwały wzrost cen sprawia, że firmy o niskiej płynności finansowej, pomimo dobrego wykorzystania mocy przerobowych, napotykają trudności. Może to prowadzić do bankructw, redukcji mocy przerobowych, a w konsekwencji do dalszego wzrostu stawek przewozowych. Początkowy szok cenowy energii przekształca się następnie w szok w zakresie mocy przerobowych i finansowania.
Dla konsumentów efekt ten pojawia się z opóźnieniem. Udział oleju napędowego w całkowitym koszcie pojedynczego produktu jest często niewielki. Jednak w długich łańcuchach dostaw wiele etapów zależnych od transportu i energii kumuluje się. Świeża żywność, mięso, produkty mleczne i towary chłodzone są szczególnie wrażliwe, ponieważ wymagają transportu w kontrolowanej temperaturze. Materiały budowlane i ciężkie towary przemysłowe również są nieproporcjonalnie dotknięte, ponieważ ich transport jest kosztowny w stosunku do wartości towarów.
Szacunki empiryczne sugerują, że długotrwały szok cenowy oleju napędowego będzie miał wpływ na szersze indeksy cenowe w ciągu sześciu do osiemnastu miesięcy. Najpierw wzrosną stawki frachtu i usługi transportowe. Następnie wzrosną ceny żywności, towarów i, do pewnego stopnia, koszty mieszkaniowe, ponieważ budowa, utrzymanie i media staną się droższe. Stawia to politykę pieniężną przed dylematem. Krótkoterminowemu szokowi podażowemu nie należy automatycznie przeciwdziałać podwyżkami stóp procentowych. Jeśli jednak będzie się on utrzymywał i wpłynie na oczekiwania inflacyjne lub popyt płacowy, bank centralny nie może go ignorować w nieskończoność.
Z perspektywy gospodarki krajowej rząd ma zatem uzasadniony motyw. Nawet umiarkowana obniżka cen oleju napędowego mogłaby zmniejszyć obciążenie wielu firm, złagodzić presję inflacyjną i poprawić zaufanie konsumentów. To wyjaśnia, dlaczego polityczna pokusa mobilizacji łatwo dostępnych ilości jest silna. Nie wyjaśnia to jednak jeszcze, czy rosyjski olej napędowy jest najlepszym, a nawet wystarczająco skutecznym rozwiązaniem.
Duży tonaż, ograniczony wpływ na rynek
Zapowiedziane ilości brzmią gigantycznie, ale należy je rozpatrywać w kontekście konsumpcji i rynku globalnego. Amerykańskie zużycie średnich destylatów wynosi około nieco ponad cztery miliony baryłek dziennie. W zależności od gęstości i specyfikacji produktu, 300 000 ton oleju napędowego odpowiada około 2,2 do 2,3 miliona baryłek. Pierwsza transza teoretycznie pokryłaby zatem jedynie nieco ponad połowę dziennego zużycia w USA. Nawet początkowe 1,8 miliona ton, o którym mowa przed opcjonalną dużą transzą, pokryłoby jedynie kilka dni amerykańskiego popytu.
Nie oznacza to, że dostawy byłyby nieskuteczne. Ceny surowców reagują nie tylko na fizyczne wolumeny roczne, ale także na krótkoterminową dostępność, oczekiwania i premie za ryzyko. Na bardzo napiętym rynku dodatkowa dostawa może obniżyć cenę natychmiastowej dostawy, zniechęcić inwestorów do zakupów zapobiegawczych i zmniejszyć spread między krótkoterminowymi a długoterminowymi kontraktami terminowymi. Psychologiczny wpływ zobowiązania politycznego może tymczasowo przeważyć nad jego fizycznym wkładem w całkowitą konsumpcję.
Co kluczowe, należy również ustalić, czy rosyjskie ilości faktycznie trafiają bezpośrednio do Stanów Zjednoczonych, czy też są ogólnie dostępne na rynku globalnym. Dodatkowe przepływy oleju napędowego do Ameryki Łacińskiej, Afryki lub Azji mogą pośrednio wpływać na ceny w Ameryce. Jeśli inni nabywcy zakupią rosyjskie towary, dostępne staną się dostawy spoza Rosji, które następnie mogą zostać przekierowane do Stanów Zjednoczonych lub Europy. Rynki ropy naftowej działają w oparciu o takie mechanizmy przesunięcia. Dlatego ocena wpływu wyłącznie na podstawie liczby tankowców przypływających do amerykańskich portów byłaby zbyt wąska.
Niemniej jednak, wciąż istnieją poważne wątpliwości. Dodatkowe trzy miliony ton, o których informowano, są uzależnione od możliwości ich dostarczenia przez rosyjskie rafinerie. Zdolności te są jednak nadwyrężone przez awarie techniczne, sankcje, ograniczenia eksportowe i zniszczenia wojenne. Rosja wcześniej ograniczyła eksport oleju napędowego, aby ustabilizować rynek krajowy. Polityczne zobowiązanie nie tworzy nowych mocy produkcyjnych rafinerii ani nie naprawia uszkodzonych obiektów. Im większa zapowiadana ilość, tym bardziej jej realizacja zależy od warunków niezależnych od Waszyngtonu.
Logistyka również wymaga czasu. Tankowce muszą być dostępne, ubezpieczenia i metody płatności muszą być ustalone, porty wybrane, a jakość paliwa sprawdzona. Paliwo rosyjskie nie zawsze spełnia wszystkie regionalne normy amerykańskie. Zawartość siarki, właściwości w niskich temperaturach, dodatki i przepisy sezonowe mogą wymagać mieszania lub dalszego przetwarzania. Przewaga cenowa w miejscu pochodzenia może zatem zostać częściowo zniwelowana przez koszty frachtu, ubezpieczenia, finansowania i adaptacji.
Umowę należy zatem rozumieć raczej jako sygnał obniżający ceny i tymczasowy pomost, a nie jako rozwiązanie strukturalne. Jej wpływ ekonomiczny będzie prawdopodobnie największy, jeśli rynek zinterpretuje dostawy jako wiarygodny początek szerszego złagodzenia ograniczeń podażowych. Jeśli ilości nie zmaterializują się lub zostaną opóźnione, efekt ten może szybko się odwrócić. W takim przypadku ogłoszenie wywołałoby nawet dodatkową zmienność.
Rynek globalny zamienia import w interwencję systemową
W 2025 roku Rosja była jednym z największych eksporterów oleju napędowego na świecie. Jej eksport wynosił od około 780 000 do 800 000 baryłek dziennie, co stanowiło około jednej dziesiątej globalnego eksportu oleju napędowego. Stany Zjednoczone, z ponad 1,2 miliona baryłek dziennie, same były największym eksporterem. Ta sytuacja pokazuje, że kryzysu nie da się wytłumaczyć jedynie dwustronnym niedoborem. Stany Zjednoczone produkują i eksportują duże ilości tego paliwa, podczas gdy jednocześnie niektóre regiony kraju borykają się z ograniczonymi dostawami i wysokimi cenami.
Istnieją ku temu powody ekonomiczne i infrastrukturalne. Rafinerie na wybrzeżu Zatoki Meksykańskiej są ściśle powiązane z Ameryką Łacińską i Europą. Długoterminowe kontrakty, odpowiednie zaplecze portowe, jakość produktów i atrakcyjne marże międzynarodowe zapewniają bezpośrednią dostawę za granicę. Krajowe przepisy transportowe w USA i ograniczona przepustowość rurociągów utrudniają szybki i opłacalny transport paliwa do każdego regionu, który go potrzebuje. Czasami dostawy na Wschodnie Wybrzeże są łatwiejsze do zrealizowania tankowcem z Europy niż z amerykańskiej rafinerii nad Zatoką Meksykańską.
Import rosyjskiego oleju napędowego nie dowodziłby zatem, że Ameryka jako całość produkuje zbyt mało oleju napędowego. Odzwierciedlałby on przestrzenną i czasową nierównomierną dystrybucję na globalnie zintegrowanym rynku. Korzyści ekonomiczne zależą od tego, czy dodatkowe ilości dotrą dokładnie tam, gdzie niedobór jest najbardziej dotkliwy. Dostawa do dobrze zaopatrzonego portu mogłaby jedynie nieznacznie obniżyć średnią cenę krajową. Z kolei dostawy ukierunkowane na Wschodnie Wybrzeże przed zimą mogłyby mieć znacznie większy wpływ na poziomie lokalnym.
Jednocześnie złagodzenie amerykańskich sankcji zmienia przepływy handlowe daleko poza Stanami Zjednoczonymi. Handlowcy, firmy spedycyjne, banki i ubezpieczyciele są w dużym stopniu uzależnieni od amerykańskiego systemu finansowego i sankcji. Licencja generalna zmniejsza ryzyko transakcji z udziałem rosyjskiego oleju napędowego naruszających przepisy amerykańskie. Ułatwia to nie tylko bezpośredni import, ale potencjalnie również dostawy do krajów trzecich. Chociaż europejskie i brytyjskie ograniczenia nadal obowiązują, decyzja amerykańska może mimo wszystko zwiększyć płynność i dostępność zdolności transportowych na rynku globalnym.
Transakcja nie jest zatem zwykłym zakupem, ale interwencją w globalne sankcje i architekturę handlową. Jej wpływ może być większy niż fizyczna ilość, ponieważ zmienia ocenę ryzyka prywatnych uczestników rynku. Właśnie na tym polega jej krótkoterminowa atrakcyjność ekonomiczna i długoterminowe ryzyko strategiczne.
Nasze amerykańskie doświadczenie w zakresie rozwoju biznesu, sprzedaży i marketingu

Nasze amerykańskie doświadczenie w rozwoju biznesu, sprzedaży i marketingu – Zdjęcie: Xpert.Digital
Obszary zainteresowań branży: B2B, digitalizacja (od AI do XR), inżynieria mechaniczna, logistyka, odnawialne źródła energii i przemysł
Więcej informacji tutaj:
Centrum tematyczne oferujące spostrzeżenia i wiedzę specjalistyczną:
- Platforma wiedzy obejmująca gospodarki globalne i regionalne, innowacje i trendy branżowe
- Zbiór analiz, spostrzeżeń i informacji ogólnych na temat obszarów, na których się koncentrujemy
- Miejsce, w którym można zdobyć wiedzę i informacje na temat bieżących wydarzeń w biznesie i technologii
- Centrum dla firm poszukujących informacji na temat rynków, cyfryzacji i innowacji branżowych
Polityczne konsekwencje umowy Trumpa dotyczącej oleju napędowego
Rachunek dla Rosji
Otwarcie rynku oferuje Rosji szereg korzyści. Najbardziej oczywistą z nich są dodatkowe dochody z eksportu. Nawet jeśli olej napędowy jest sprzedawany z dyskontem, generuje on dochody w walutach obcych, podatki i marże rafineryjne. Nie każdy dolar trafia bezpośrednio do rosyjskiego budżetu państwa, ale przemysł naftowy jest ściśle powiązany z dochodami publicznymi, przedsiębiorstwami kontrolowanymi przez państwo i finansowaniem całego systemu gospodarczego. Dodatkowa sprzedaż pośrednio poprawia zatem sytuację fiskalną i pozycję Moskwy w handlu zagranicznym.
Jeszcze ważniejsza może być wartość polityczna. Złagodzenie polityki Waszyngtonu osłabia przekaz, że rosyjska energia będzie na stałe unikana aż do zakończenia wojny. Moskwa może argumentować, że potrzeby ekonomiczne zmusiły Stany Zjednoczone do pragmatycznego odwrotu. Wzmacnia to pozycję negocjacyjną Rosji wobec innych odbiorców i utrudnia zachodnim rządom przekonywanie państw trzecich do ograniczenia zakupów rosyjskiej energii.
Jednocześnie nie należy przeceniać korzyści dla Rosji. Jeśli uszkodzone lub pracujące na granicy wydajności rafinerie nie będą w stanie wyprodukować deklarowanych ilości, zaangażowanie polityczne pozostanie częściowo symboliczne. Rosja musi również zaopatrywać swój rynek krajowy. Wysokie ceny paliw krajowych lub niedobory dostaw są również politycznie ryzykowne dla Kremla. Każda tona eksportu konkuruje z krajowymi konsumentami, chyba że produkcja odpowiednio wzrośnie.
Tymczasowa licencja do kwietnia 2027 roku nie stwarza wiarygodnych długoterminowych perspektyw sprzedaży. Firmy rafineryjne i handlowcy muszą liczyć się z wygaśnięciem licencji, jej zaskarżeniem w sądzie lub jej politycznym cofnięciem. Ta niepewność ogranicza inwestycje i zwiększa wymaganą premię za ryzyko. Umowa może przynieść Rosji krótkoterminową ulgę, ale nie zastąpi stabilnej normalizacji stosunków energetycznych.
Z amerykańskiej perspektywy kluczowe jest porównanie korzyści finansowych Rosji z potencjalnym spadkiem cen. Gdyby niewielkie dochody Moskwy znacząco odciążyły amerykańską gospodarkę, ograniczony wyjątek mógłby być ekonomicznie uzasadniony. Jeśli jednak cena na amerykańskich stacjach benzynowych spadnie nieznacznie, a Rosja zyska polityczną legitymację i nowe kanały handlowe, stosunek kosztów do korzyści będzie niekorzystny.
Niepewność prawna staje się ryzykiem ekonomicznym
Spór dotyka dwóch aspektów amerykańskiej polityki wobec Rosji. Po pierwsze, ustawa z 2022 roku, która wstrzymuje import rosyjskiej energii, zasadniczo zakazuje importu rosyjskich produktów energetycznych. Uchylenie tej ustawy zależy od warunków politycznych i procesu kongresowego. Po drugie, Departament Skarbu ma prawo, na mocy ustawy o sankcjach, do wydawania ogólnych zezwoleń na określone transakcje. Taka licencja zezwala, do 7 kwietnia 2027 roku, na transakcje związane ze sprzedażą, dostawą, rozładunkiem i importem oleju napędowego pochodzenia rosyjskiego. Obciążenia niektórych rachunków Banku Centralnego Rosji, Narodowego Funduszu Dobrobytu lub Departamentu Skarbu pozostają zabronione.
Rząd może zatem argumentować, że nie uchyla całego ustawowego zakazu, lecz tworzy ograniczony czasowo wyjątek w ramach istniejących uprawnień wykonawczych. Senatorowie odpowiadają, że wyjątek wyraźnie zezwalający na import do Stanów Zjednoczonych jest sprzeczny z celem i wymogami proceduralnymi ustawy. Ta kontrowersja nie jest bez znaczenia prawnego. Określa ona, czy prezydent może skutecznie częściowo uchylić embargo energetyczne uchwalone przez Kongres za pomocą licencji administracyjnej.
Dla firm niepewność ta już teraz okazuje się kosztowna. Przedsiębiorcy muszą wyjaśnić, czy umowy nadal będą mogły być realizowane, jeśli sądy, Kongres lub kolejny rząd orzeczą inaczej w sprawie licencji. Banki szczególnie uważnie analizują metody płatności. Ubezpieczyciele żądają wyższych składek lub wykluczenia niektórych ryzyk. Firmy żeglugowe muszą brać pod uwagę potencjalne konsekwencje uboczne w Europie i Wielkiej Brytanii. Te koszty transakcyjne zmniejszają korzyści ekonomiczne rzekomo tańszego oleju napędowego.
Pewność prawna jest kluczowym czynnikiem produkcji na rynkach energii. Dostawca może rzetelnie planować tylko wtedy, gdy umowy, finansowanie i logistyka pozostają ważne przez cały okres dostaw. Z drugiej strony, wyjątek będący przedmiotem sporu politycznego tworzy krótki horyzont planowania. Uczestnicy rynku mogą starać się przetwarzać duże wolumeny tak szybko, jak to możliwe, zanim sytuacja prawna ulegnie zmianie. Zapewniłoby to krótkoterminową ulgę, ale jednocześnie zwiększyłoby prawdopodobieństwo dalszych wzrostów cen po wygaśnięciu licencji.
Co więcej, zagrożona jest wiarygodność podziału władzy. Sankcje wywierają swój wpływ nie tylko poprzez brzmienie poszczególnych przepisów, ale także poprzez oczekiwanie, że rząd i Kongres będą wspólnie podążać stabilną ścieżką. Otwarty konflikt instytucjonalny sygnalizuje rządom i firmom zagranicznym, że ograniczenia mogą podlegać negocjacjom lub być politycznie odwracalne. Te szkody wizerunkowe są trudne do oszacowania, ale w dłuższej perspektywie mogą generować wyższe koszty niż krótkoterminowe oszczędności na paliwie.
Rabat z tytułu sankcji i jego ukryta cena
Zwolennicy porozumienia mogą argumentować, że zakup towarów objętych sankcjami lub kompromisami politycznymi jest atrakcyjny ekonomicznie właśnie ze względu na zniżkę. Rosja ma mniej możliwości sprzedaży, dłuższe trasy transportu i wyższe koszty finansowania. Kupujący z dostępem do rynku może wykorzystać tę słabość i kupować towary taniej. Z czysto komercyjnego punktu widzenia, odrzucenie tańszej oferty z czysto symbolicznych powodów, gdy gospodarstwa domowe i firmy jednocześnie cierpią z powodu wysokich cen, byłoby nierozsądne.
Ten pogląd jest jednak zbyt uproszczony, ponieważ zniżka nie jest darmowa. To cena płacona za ryzyko polityczne, prawne i reputacyjne. Gdy Waszyngton zredukuje to ryzyko poprzez licencjonowanie, zniżka może się zmniejszyć. Część korzyści przechodzi wówczas z amerykańskiego kupującego na rosyjskiego sprzedającego, na pośredników, firmy spedycyjne i ubezpieczycieli. To, czy konsument końcowy faktycznie skorzysta, zależy od intensywności konkurencji w łańcuchu dostaw oraz od tego, czy rafinerie i handlowcy przerzucą niższe koszty zaopatrzenia na swoich klientów.
Co więcej, pojedynczy wyjątkowy przypadek może zmienić oczekiwania dotyczące przyszłego złagodzenia sankcji. Uczestnicy rynku mogą spekulować, że rosnące ceny doprowadzą do dalszych zwolnień. Zmniejsza to motywację do tworzenia alternatywnych łańcuchów dostaw, zwiększania zapasów lub inwestowania w dodatkową elastyczność rafinerii. Krótkoterminowe złagodzenie cen może zatem utrudniać długoterminowe dostosowania.
Obniżka sankcji ma również wartość dla polityki zagranicznej. Państwa partnerskie mogłyby być mniej rygorystyczne w egzekwowaniu własnych ograniczeń, gdyby Stany Zjednoczone wystąpiły o wyjątki dla siebie. Państwa trzecie, będące pod presją Ameryki w sprawie importu rosyjskiej energii, zyskałyby silny argument przeciwko żądaniom Waszyngtonu. W ten sposób Stany Zjednoczone nie tylko kupowałyby olej napędowy, ale także sprzedawałyby część swojej moralnej i dyplomatycznej siły negocjacyjnej.
Z ekonomicznego punktu widzenia efekt ten można interpretować jako utratę dobra publicznego. Wiarygodna koalicja sankcji przynosi korzyści wszystkim uczestniczącym państwom, ponieważ koncentruje presję na Rosji. Jednak poszczególne państwa mają motywację, by zrezygnować i kupować tańszą energię, podczas gdy inne nadal ponoszą polityczne koszty sankcji. Jeśli najważniejszy aktor przyjmie tę logikę, koalicja ryzykuje rozpad. Krótkoterminowe, racjonalne zachowanie jednego kraju może wówczas prowadzić do gorszych rezultatów dla całej koalicji.
Umowa Trumpa jako polityczny limit cenowy bez limitu cenowego
Porozumienie ma również implikacje polityczne w kraju. Wysokie ceny paliw są niebezpieczne dla rządów, ponieważ są widoczne na co dzień i bezpośrednio odczuwane przez konsumentów. Chociaż olej napędowy ma mniejszy bezpośredni wpływ na gospodarstwa domowe niż benzyna, jego ukryte koszty wpływają na żywność, usługi dostawcze i wiele innych dóbr. Dlatego presja na zdecydowane działania rośnie przed wyborami.
Zapowiedź dużych dostaw spełnia tę funkcję komunikacyjną. Sygnalizuje, że prezydent osobiście negocjuje z głową państwa obcego i organizuje dodatkowe dostawy. W przeciwieństwie do długoterminowych projektów rafineryjnych czy reform infrastrukturalnych, umowa obiecuje szybkie rezultaty. Jest to atrakcyjne politycznie, nawet jeśli faktyczna obniżka cen pozostaje ograniczona.
Z ekonomicznego punktu widzenia podejście to przypomina pośredni pułap cenowy. Rząd nie ustala ceny maksymalnej, lecz stara się obniżyć oczekiwania rynku poprzez mobilizację dodatkowych towarów. Jest to podejście zasadniczo bardziej zorientowane na rynek niż administracyjne zamrożenie cen. Pozwala ono uniknąć natychmiastowej reglamentacji i utrzymuje sygnał cenowy. Skuteczność tego środka zależy jednak od wiarygodności i stabilności dodatkowej podaży.
Jeśli efekt polega głównie na ogłoszeniu, rynek może zareagować krótkoterminowo, a później doznać rozczarowania. Firmy mogą odkładać zakupy, spodziewając się spadku cen. Jeśli dostawy nie dotrą, będą musiały uzupełnić zapasy na mniej korzystnych warunkach. Dlatego też ogłoszenie motywowane politycznie może w rzeczywistości zwiększyć zmienność.
Umowa zawiera zatem asymetryczną zachętę polityczną. Jeśli cena spadnie, rząd może ubiegać się o uznanie, mimo że czynniki globalne, takie jak ceny ropy naftowej, remonty rafinerii czy sezonowo niższy popyt, również odgrywają rolę. Jeśli cena utrzyma się na wysokim poziomie, może to wskazywać na problemy rosyjskich rafinerii, handlowców lub opór w Kongresie. W ocenie ekonomicznej tej logiki politycznej komunikacji nie należy mylić z koncepcją silnej podaży.
Zwycięzcy i przegrani potencjalnego ponownego otwarcia
Amerykańscy konsumenci i firmy byliby wśród bezpośrednich beneficjentów, pod warunkiem, że dodatkowe wolumeny faktycznie obniżą ceny hurtowe. Szczególnie skorzystałyby na tym firmy spedycyjne, rolnictwo, budownictwo, usługi kurierskie i energochłonne sektory. Instytucje publiczne z dużymi flotami pojazdów, w tym szkoły i gminy, również odczułyby ulgę. Niższe stawki frachtowe mogłyby złagodzić presję cenową na żywność i dobra konsumpcyjne.
Z drugiej strony, amerykańskie rafinerie i eksporterzy należą do potencjalnych przegranych. Dodatkowa podaż zmniejsza marżę cracku na oleju napędowym, a tym samym marżę rafineryjną. Jest to pożądane z punktu widzenia konsumenta, ale może osłabić bodźce do maksymalizacji produkcji lub inwestycji. Sytuacja, w której Stany Zjednoczone importują rosyjski olej napędowy, a amerykańscy producenci nadal eksportują duże ilości, byłaby szczególnie paradoksalna. Z politycznego punktu widzenia trudno byłoby wówczas uzasadnić potrzebę importu towarów, skoro krajowa produkcja jest eksportowana.
Zakaz eksportu nie byłby prostą alternatywą. Rafinerie są uzależnione od sprzedaży różnych produktów. Jeśli określone ilości nie będą mogły być sprzedawane za granicą, rentowność całej rafinerii może spaść. Firmy mogą ograniczyć przetwórstwo, co doprowadzi do niedoborów nie tylko oleju napędowego, ale także benzyny, nafty i innych produktów. Co więcej, regiony o słabych krajowych połączeniach transportowych nie będą automatycznie lepiej zaopatrzone. Całkowity zakaz eksportu mógłby zatem po prostu przesunąć symptomy na regiony, zamiast poprawić ogólną podaż.
Rosyjskie rafinerie, handlowcy i państwo mogą skorzystać na nowych możliwościach sprzedaży. Międzynarodowe firmy żeglugowe i handlarze surowcami mogliby skorzystać na zwiększonym wolumenie transportu i możliwościach arbitrażu. Europejscy konsumenci mogliby pośrednio skorzystać na wzroście ilości oleju napędowego w obiegu na rynku globalnym. Jednocześnie Ukraina i koalicja sankcjonująca poniosłyby straty polityczne, ponieważ dodatkowa sprzedaż rosyjskiej energii i postrzeganie braku jedności na Zachodzie wzmocniłyby pozycję Moskwy.
Wpływ na dystrybucję w obrębie Stanów Zjednoczonych jest również nierównomierny. Regiony o ograniczonych dostawach i dużym uzależnieniu od importu mogą odnieść większe korzyści niż regiony w głębi kraju. Duże firmy z elastycznym systemem zamówień mają większe szanse na pozyskanie korzystnych ilości niż mniejsze firmy. To, czy przewaga cenowa przełoży się na cenę paliwa, zależy od regionalnej konkurencji, kosztów magazynowania, podatków i szlaków transportowych. Średnia krajowa może maskować te różnice.
Co powinna osiągnąć realna strategia dotycząca oleju napędowego
Ekonomicznie rozsądna strategia powinna rozróżniać pomoc doraźną od polityki strukturalnej. W przypadku bezpośredniego kryzysu, środki ograniczone czasowo mogą być przydatne, o ile są przejrzyste, zgodne z prawem i powiązane z jasnymi warunkami. Należą do nich: ukierunkowane uwalnianie rezerw strategicznych lub regionalnych, tymczasowa elastyczność w zakresie specyfikacji paliw, lepsza koordynacja zdolności transportowych oraz przyspieszona eliminacja konkretnych wąskich gardeł logistycznych. Można również rozważyć ograniczony import z mniej problematycznych politycznie źródeł, nawet jeśli jest on nieco droższy.
W perspektywie średnioterminowej konieczne jest zwiększenie odporności infrastruktury rafineryjnej i dystrybucyjnej. Obejmuje to niezawodne warunki ramowe dla konserwacji, modernizacji i utrzymania zdolności produkcyjnych. Nie każda stara rafineria powinna być sztucznie utrzymywana przy życiu. Jednak nieplanowana redukcja zdolności produkcyjnych na i tak już skoncentrowanym rynku zwiększa podatność na zagrożenia. Inwestycje w infrastrukturę portową, rurociągi, magazyny i elastyczność produktów mogą mieć większy wpływ na region niż dodatkowa produkcja ropy naftowej.
Zarządzanie zapasami również zasługuje na większą uwagę. Ekstremalnie niskie poziomy zapasów zwiększają wrażliwość cenową całego systemu. Firmy utrzymują niskie zapasy ze względów kosztowych, ponieważ zamrożony kapitał, ubezpieczenia i straty magazynowe są kosztowne. Makroekonomiczne korzyści wynikające z wyższych rezerw nie są w pełni uwzględniane w decyzjach prywatnych. W związku z tym możliwe byłyby regionalne minimalne wymogi, zachęty podatkowe dla zapasów sezonowych lub strategiczne rezerwy destylatów średnich z jasnymi zasadami ich uwalniania.
W dłuższej perspektywie nie ma alternatywy dla stopniowego zmniejszania naszego uzależnienia od oleju napędowego. Elektryczne pojazdy dostawcze, alternatywne systemy napędowe w transporcie lokalnym, bardziej wydajna logistyka, transport kolejowy i nowoczesne maszyny rolnicze – wszystkie te rozwiązania mogą zmniejszyć zużycie. Jednak w przypadku ciężkich pojazdów ciężarowych dalekobieżnych, rolnictwa, budownictwa i awaryjnego zasilania, szybkie rozwiązania zastępcze pozostają ograniczone. Realistyczna strategia nie może mylić transformacji technologicznej z natychmiastową substytucyjnością.
Co kluczowe, niezbędna jest również spójność polityki zagranicznej. Jeśli wyjątki okażą się konieczne, powinny być negocjowane wspólnie z sojusznikami, ograniczone ilościowo, jasno określone pod względem czasu trwania i powiązane z weryfikowalnymi warunkami. Część potencjalnych dochodów Rosji mogłaby zostać ograniczona poprzez pułapy cenowe, modele zaufania lub mechanizmy skimmingu. Takie instrumenty są złożone i nie są niezawodne, ale są strategicznie bardziej spójne niż szerokie uwolnienie bez żadnych zauważalnych korzyści.
Między rozumem ekonomicznym a krótkowzrocznością strategiczną
Najsilniejszym uzasadnieniem działań Trumpa jest napięta sytuacja. Ceny oleju napędowego przekraczające sześć dolarów za galon, niezwykle niskie zapasy i i tak już wysokie wykorzystanie rafinerii uzasadniają szybkie działania. Dodatkowe wolumeny produktów mogą być cenne w krótkim okresie, zwłaszcza jeśli dotrą one do szczególnie deficytowych regionów przed zimą. Każdy, kto ignoruje tę presję, nie docenia znaczenia oleju napędowego dla inflacji, rolnictwa, logistyki i konkurencyjności przemysłu.
Najpoważniejszym zarzutem jest jednak to, że umowa nie uwzględnia w odpowiedni sposób jej strategicznych skutków ubocznych. Otwiera ona możliwości generowania przychodów dla Rosji, osłabia wiarygodność amerykańskich sankcji, wywołuje konflikt z Kongresem i może wywołać niepokój u sojuszników. Jednocześnie fizyczny wpływ początkowych dostaw jest ograniczony w porównaniu z konsumpcją amerykańską. Duże późniejsze wolumeny są niepewne i zależą właśnie od wydajności rosyjskich rafinerii.
Trzeźwa analiza kosztów i korzyści prowadzi zatem do niuansów. Wąsko zdefiniowany, prawnie zabezpieczony wyjątek mógłby być uzasadniony w ostrej sytuacji podażowej, jeśli w sposób oczywisty przynosi korzyści regionom najbardziej dotkniętym i ogranicza zyski Moskwy do minimum. Z drugiej strony, jawne lub powtarzające się uzależnienie od dostaw rosyjskich byłoby krótkowzroczne zarówno pod względem ekonomicznym, jak i strategicznym. Przykrywałoby ono strukturalny problem amerykańskiej rafinacji i logistyki ryzykownym geopolitycznie importem.
Sprzeciw sześciu senatorów jest zatem czymś więcej niż tylko symbolicznym moralizatorstwem. Wskazuje on na centralne pytanie instytucjonalne: czy krótkoterminowe interesy cenowe powinny mieć pierwszeństwo przed prawnie narzuconą strategią sankcji? Jednocześnie samo wstrzymanie umowy nie wystarczy. Ci, którzy odrzucają rosyjski olej napędowy, muszą wyjaśnić, jak zniwelować rzeczywistą lukę podażową i ograniczyć presję cenową. Sankcje są politycznie trwałe w perspektywie długoterminowej tylko wtedy, gdy ich koszty ekonomiczne są wspólne i ograniczone przez wiarygodne alternatywy.
Ostatecznie kontrowersje ujawniają niewygodną prawdę: bezpieczeństwo energetyczne nie polega na wydobyciu jak największej ilości ropy naftowej. Wynika ono z wystarczających mocy rafineryjnych, solidnych magazynów, elastycznych tras transportowych, zdywersyfikowanych dostawców oraz polityki zagranicznej, która pozostaje wiarygodna nawet pod presją cenową. Umowa Trumpa w sprawie oleju napędowego może uspokoić rynek w perspektywie krótkoterminowej. Jednak im bardziej Waszyngton traktuje ją jako substytut długoterminowej strategii, tym większe ryzyko, że tymczasowa ulga przerodzi się w trwałe obciążenie polityczne i gospodarcze.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne

Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj [email protected]:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.