Clover Sonoma inwestuje 30 milionów dolarów w chłodnictwo i intralogistykę: Petaluma staje się centrum logistycznym mleczarni
Xpert przed premierą

Dostępne w 27 językach 📢
Preferuj Xpert.Digital w GoogleⓘOpublikowano: 26 października 2026 r. / Zaktualizowano: 26 października 2026 r. – Autor: Konrad Wolfenstein
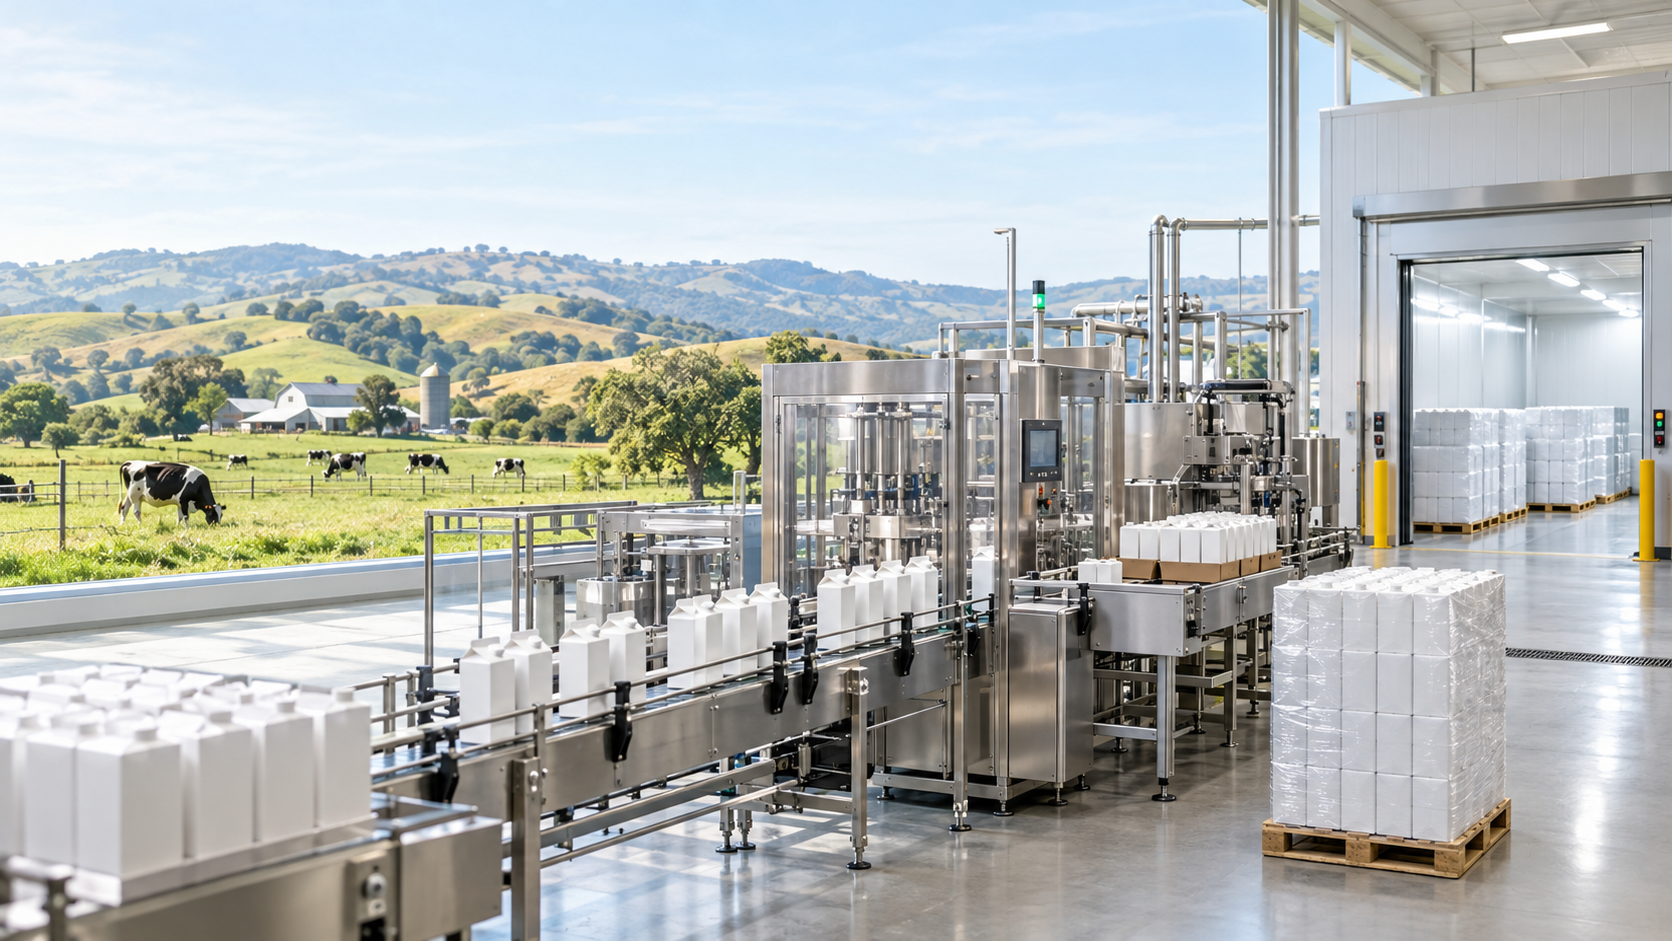
Clover Sonoma inwestuje 30 milionów dolarów w chłodnictwo i intralogistykę: Petaluma staje się centrum logistycznym mleczarni – kreatywny obraz na ten temat, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Clover Sonoma stawia na Kalifornię: Czy ekspansja uratuje gospodarstwa rolne?
Więcej produktów mlecznych, mniej rolników: z jakim dylematem zmaga się Clover Sonoma?
Rosnąca produkcja mleka, malejąca podaż mleka: kalkulacja stojąca za ekspansją Clover
Clover Sonoma inwestuje 30 milionów dolarów w rozbudowę swojego zakładu w Petaluma. Nowe linie do butelkowania i pakowania, a także większa chłodnia, mają usprawnić przetwarzanie i dystrybucję. Podczas gdy mleczarnia zwiększa swoje moce przerobowe, baza mleczarska w North Bay w północnej Kalifornii kurczy się. To główny punkt sporny w projekcie: same większe moce przerobowe nie uratują gospodarstw. Kluczowe pytanie brzmi, czy Clover będzie w stanie wyprodukować wystarczająco dużo dochodowych produktów i czy dostawcy mleka będą wystarczająco stabilni finansowo, aby kontynuować produkcję i inwestycje.
Zgodnie z wcześniejszymi planami ekspansji, firma koncentruje teraz swoją strategię w większym stopniu na rynku kalifornijskim. Jednocześnie, szerszy asortyment produktów, obejmujący produkty fermentowane i bogate w białko, ma na celu stworzenie dodatkowej wartości. Jednak opłacalność tego podejścia zależy nie tylko od nowych maszyn. Istotną rolę odgrywają również ceny mleka, koszty produkcji, dostępność surowców, łańcuch chłodniczy, ceny detaliczne oraz współpraca z rolnikami. Dlatego ta inwestycja nie jest jedynie przykładem sukcesu nowoczesnego zakładu ani oczywistą ekspansją na kurczącym się rynku. Jest to próba przywrócenia równowagi regionalnego łańcucha wartości w trudnych warunkach.
Clover Sonoma: 30 milionów dolarów na walkę z zamykaniem gospodarstw rolnych: Zwiększenie zdolności rozlewniczych nie uratuje gospodarstw rolnych
Clover Sonoma inwestuje 30 milionów dolarów w Petaluma, stawiając na ambitną ekonomicznie formę rozwoju: zwiększenie wartości dodanej w istniejącej lokalizacji, zamiast maksymalnego rozszerzania dystrybucji. Dwuletnia rozbudowa ma na celu wzmocnienie przetwórstwa mleka, pakowania i logistyki łańcucha chłodniczego. Jednocześnie kurczy się baza surowców rolnych w zatoce North Bay w północnej Kalifornii. Właśnie w tym tkwi ekonomiczne znaczenie tego projektu. Bardziej wydajna mleczarnia może ustabilizować regionalne rolnictwo, ale tylko wtedy, gdy wystarczająca liczba gospodarstw przetrwa i wykorzysta dodatkowe moce produkcyjne, generując rentowne produkty.
Program inwestycyjny nie jest zatem ani jedynie lokalnym sukcesem, ani ewidentnie sprzeczną ekspansją na kurczącym się rynku. Jest próbą przywrócenia równowagi w zagrożonym regionalnym łańcuchu wartości poprzez wyższą produktywność, większą penetrację rynku i szerszy asortyment produktów. Kluczowe wąskie gardło nie leży wyłącznie w fabryce. Wynika ono z wzajemnego oddziaływania cen mleka, kosztów rolnych, dostępności surowców, łańcuchów chłodniczych i gotowości konsumentów do płacenia.
Powrót do ekonomicznego rozsądku
Historia firmy Clover Sonoma sięga 1916 roku. Obecny zakład przetwórczy w Petaluma został otwarty w 1991 roku. Firma łączy w ten sposób ponad stuletnią tradycję regionalną z infrastrukturą przemysłową, która musi być stale dostosowywana do nowych wymagań. To połączenie jest cenne ekonomicznie, ale nie gwarantuje automatycznie zrównoważonego rozwoju w perspektywie długoterminowej. Znana marka nie zastąpi nowoczesnych procesów ani wystarczającej rentowności dostawców.
W 2021 roku kolumbijska firma spożywcza Alpina Productos Alimenticios nabyła 70% udziałów w Clover. Inwestycja ta miała na celu rozszerzenie zasięgu Clover poza Kalifornię. Jednak pięć lat później tylko około 1% sprzedaży pochodzi z innych stanów USA. Pod kierownictwem Johna Coletty, który objął stanowisko CEO w 2024 roku, strategia została zatem silniej skoncentrowana na kalifornijskim rynku krajowym. Decydującym czynnikiem jest wyższa rentowność tej działalności w porównaniu z pierwotnie planowaną ekspansją na cały kraj.
Nie stoi to w fundamentalnej sprzeczności z zaangażowaniem międzynarodowego właściciela. Inwestor międzynarodowy nie musi koniecznie wprowadzać regionalnej marki na rynek krajowy, aby czerpać z niej korzyści ekonomiczne. Może również czerpać korzyści z pogłębiania swojej regionalnej pozycji konkurencyjnej. Liczy się nie liczba stanów, w których dostępny jest produkt, ale to, jakie dodatkowe przychody faktycznie pozostają po zakupie, produkcji, dystrybucji, schłodzeniu i inwestycjach kapitałowych.
Dlaczego odległość pochłania marżę zysku
W przypadku chłodzonych produktów mlecznych nowy region dystrybucji nie tylko poszerza dostępną bazę klientów. Może również generować dodatkowe etapy transportu, poziomy zapasów i wyzwania koordynacyjne. Co więcej, pojawiają się koszty związane z wprowadzeniem na rynek, działaniami promocyjnymi i budowaniem marki. Marka regionalna często musi wyjaśniać poza swoim głównym terytorium, dlaczego klienci powinni płacić wyższą cenę. Historia rodzinnych gospodarstw rolnych z północnej Kalifornii może mieć tam mniejsze znaczenie niż na rynku krajowym.
Ekspansja staje się szczególnie problematyczna, gdy początkowe wolumeny sprzedaży pozostają niewielkie. Niewykorzystane połączenia transportowe lub niskie zagęszczenie sprzedaży w punkcie sprzedaży rozkładają koszty logistyki na mniejszą liczbę produktów. Jednocześnie każdy dodatkowy dzień między produkcją a zakupem skraca pozostały okres sprzedaży. W przypadku towarów łatwo psujących się, odpisy i zwroty mogą zatem szybko uszczuplić pozornie atrakcyjne dodatkowe przychody. Mechanizmy te wyjaśniają ekonomiczną zasadność strategicznej korekty, nie zastępując szczegółowych kalkulacji kosztów Clover, które nie są publicznie dostępne.
Co więcej, skupienie się na Kalifornii nie jest równoznaczne z wycofaniem się w bezpośrednie sąsiedztwo. Clover zaopatruje teraz również południową Kalifornię. W ten sposób firma rozróżnia produkcję zakorzenioną w regionie od szerszego marketingu w obrębie stanu. Takie podejście może być rozsądne, o ile gęstość transportu, szybkość sprzedaży i osiągalne ceny są ze sobą powiązane. Jednak nawet rynek kalifornijski wymaga trzeźwego oszacowania odległości. Granica polityczna nie oznacza automatycznie, że długa trasa dostawy staje się krótka.
Gdzie rozpocznie się 30 milionów
Program inwestycyjny obejmuje kilka kolejnych etapów działalności. Dodano już dwie maszyny napełniające, dwie automatyczne maszyny do pakowania w kartony oraz paletyzator. Jednocześnie rozbudowywana jest chłodnia. Ponadto, Clover poszukuje lokalizacji w okolicy Petaluma pod potencjalny zakład rozwoju fermentowanych produktów mlecznych. Ten element, mający pełnić rolę centrum kulturalnego i innowacyjnego, różni się zatem od już zainstalowanego sprzętu i trwającej rozbudowy magazynu.
To rozróżnienie jest kluczowe dla rzetelnej oceny. Zapowiedziane 30 milionów dolarów amerykańskich stanowi ramy inwestycyjne na okres dwóch lat, a nie dowód na to, że wszystkie projekty zostały ukończone lub że wszystkie środki zostały wydane. Podobnie, wystarczająco szczegółowe informacje dotyczące alokacji między maszynami, budynkami, technologią magazynową i rozwojem nie są publicznie dostępne. Dlatego też, na podstawie całkowitej kwoty nie można wywnioskować ani konkretnego wzrostu mocy produkcyjnych, ani wiarygodnego zwrotu z inwestycji.
Logika przemysłowa jest jednak oczywista. Szybsze napełnianie jest mało przydatne, jeśli pakowanie nie nadąża. Dodatkowe pakowane towary stwarzają nowe problemy, jeśli paletyzacja, chłodzenie lub załadunek są przeciążone. Clover rozszerza wiele ogniw w tym samym łańcuchu procesowym. Może to zmniejszyć prawdopodobieństwo, że pojedyncza zmodernizowana maszyna jedynie pogłębi kolejne wąskie gardło. To, czy to się powiedzie, zależy od faktycznej koordynacji systemów i przepływów materiałów.
Logistyka łańcucha chłodniczego jako cichy twórca wartości
Większa chłodnia to coś więcej niż tylko dodatkowa przestrzeń magazynowa. Pozwala ona lepiej koordynować rytm produkcji i dostaw. Mleko jest dostarczane w sposób ciągły, podczas gdy zamówienia detaliczne podlegają wahaniom. Odpowiednie składowanie pośrednie może pomóc w bardziej przewidywalnej organizacji zmian, konsolidacji zamówień i absorbowaniu krótkoterminowych szczytów popytu. To rozdzielenie produkcji od wysyłki staje się szczególnie ważne w przypadku szerszego asortymentu produktów.
Maksymalizacja poziomu zapasów nie przynosi jednak korzyści ekonomicznych. Produkty gotowe przechowywane w chłodniach wiążą kapitał, wymagają energii i tracą swój pozostały okres przydatności do spożycia wraz z wiekiem. Dlatego magazynem należy zarządzać zgodnie z zasadą, że towary z najbliższą datą przydatności do spożycia są wysyłane w pierwszej kolejności. Kluczowymi czynnikami są nie tylko liczba zajętych miejsc paletowych, ale także rotacja zapasów, stabilność temperatury, dokładność kompletacji zamówień oraz pozostały okres przydatności do spożycia u klienta.
Ponadto należy rozróżnić logistykę chłodniczą i mrożoną. Rozbudowa infrastruktury chłodzonego mleka lub jogurtu nie zapewnia automatycznie odpowiedniej przepustowości dla lodów. Różne zakresy temperatur wymagają odpowiednich systemów technicznych i łańcuchów dostaw. Dlatego dla ogólnej analizy opłacalności ekonomicznej kluczowe jest określenie, które grupy produktów mogą faktycznie wykorzystać istniejącą infrastrukturę i jakie dodatkowe inwestycje wiązałyby się z wprowadzeniem nowej gamy produktów.
Automatyzacja nadal potrzebuje ludzi
W ramach rozbudowy powstało już 21 miejsc pracy w produkcji i magazynowaniu mleka. To obala uproszczone przekonanie, że automatyzacja koniecznie prowadzi do zmniejszenia liczby miejsc pracy. Dzięki zwiększonej mocy przerobowej lub dodatkowym zmianom, możliwe jest jednoczesne tworzenie nowoczesnego sprzętu i nowych stanowisk. Maszyny przejmują niektóre powtarzalne zadania, podczas gdy obsługa, konserwacja, kontrola jakości i zaopatrzenie w materiały nadal wymagają zasobów ludzkich.
Z drugiej strony, 21 dodatkowych stanowisk nie wykazuje jeszcze kompleksowego wpływu na zatrudnienie w regionie. W tym celu potrzebne byłyby informacje na temat takich czynników, jak ogólny rozwój siły roboczej, potencjalne zmiany w innych obszarach działalności oraz długoterminowa rentowność nowych miejsc pracy. Obliczanie kosztów inwestycji na jedno miejsce pracy również byłoby mylące. Kwota 30 milionów dolarów amerykańskich jest przeznaczona nie tylko na tworzenie miejsc pracy, ale także na modernizację, stabilizację terenu i potencjalny przyszły rozwój produktów.
Dla Petalumy kluczową korzyścią jest utrzymanie lokalnego charakteru przemysłowego przetwórstwa spożywczego. Burmistrz Kevin McDonnell postrzega inwestycję jako pozytywny sygnał ekonomiczny dla miasta i rolnictwa w południowej części hrabstwa Sonoma. Ta perspektywa jest zrozumiała: mleczarnia łączy produkcję rolną z pracą w sektorze technicznym i logistycznym. Jednak prawdziwa wartość tego połączenia zależy nie tylko od inwestycji w danym miejscu, ale także od utrzymania długoterminowej konkurencyjności.
Komisarz ds. Rolnictwa Hrabstwa Sonoma, Andrew Smith, również łączy rozbudowę zakładów przetwórczych i chłodniczych z długoterminową rentownością regionalnego przemysłu mleczarskiego. Produkcja ekologiczna i konwencjonalna funkcjonują obok siebie. Z ekonomicznego punktu widzenia ocena ta podkreśla znaczenie infrastruktury przetwórczej: bez niej gospodarstwa tracą znaczną część swoich możliwości marketingowych. Utrzymanie tej infrastruktury jest zatem warunkiem koniecznym, ale niewystarczającym, dla stabilnych dochodów gospodarstw rolnych.
Baza surowcowa staje się niebezpiecznie wąska
Podczas gdy moce przetwórcze rosną, regionalna produkcja mleka gwałtownie spadła. Dla regionów Sonoma i Marin łącznie prognozuje się około 32 milionów galonów amerykańskich na rok 2025, w porównaniu z około 86 milionami w 2020 roku. Oznacza to spadek o około 62%. Biorąc pod uwagę te zaokrąglone liczby, nie należy interpretować tego procenta jako matematycznie precyzyjnego tempa zmiany. Niemniej jednak skala jest oczywista: w ciągu zaledwie kilku lat utracono ponad połowę poprzedniego wolumenu.
Dla niemieckich czytelników 32 miliony galonów amerykańskich to mniej więcej 121 milionów litrów, a 86 milionów galonów daje około 326 milionów litrów. Dane te odnoszą się do produkcji w obu hrabstwach, a nie do sprzedaży Clover ani całkowitego przerobu surowców. Bezpośrednie porównanie pomijałoby rolę innych przetwórców i dodatkowych obszarów zaopatrzenia. Podobnie, dane regionalne nie pozwalają na wyciągnięcie wniosków na temat ogólnej kondycji kalifornijskiego przemysłu mleczarskiego.
Spadek ten jednak zwiększa ryzyko strategiczne. Mleczarnia może stosunkowo łatwo nabyć linię rozlewniczą, podczas gdy nieużywana struktura zaopatrzenia rolnictwa nie może zostać odbudowana w krótkim okresie. Stada, obory, pastwiska, wiedza specjalistyczna i sukcesja rodzinna tworzą powiązany system produkcji. Jeśli kilka z tych warunków zawiedzie jednocześnie, późniejsza zachęta cenowa może nie wystarczyć do odzyskania wcześniejszej ilości mleka.
Miniony rok pokazał ruchy kontrujące
Bliższe przyjrzenie się ujawnia różnicę między wieloletnim trendem spadkowym a najnowszym rocznym rozwojem. W hrabstwie Sonoma odnotowana ilość mleka w 2025 roku wzrosła z około 1,82 miliona do 2,01 miliona cetnarów amerykańskich w porównaniu ze skorygowaną wartością z roku poprzedniego. Jeden cetnar amerykański odpowiada 100 funtom amerykańskim, czyli około 45,36 kilogramom. W tym zdefiniowanym obszarze odnotowana ilość wzrosła zatem o około 10,8%.
Ożywienie było napędzane przez mleko ekologiczne. Jego produkcja wzrosła z około 1,46 do 1,74 miliona cetnarów, co stanowi wzrost o około 18,9%. Produkcja mleka konwencjonalnego spadła natomiast z około 357 600 do 278 100 cetnarów. Długoterminowy spadek i krótkoterminowy wzrost nie wykluczają się zatem wzajemnie. Dane wskazują na osłabienie strukturalne sektora, w którym poszczególne segmenty i lata z pewnością mogą wykazywać oznaki odbicia.
W Marin sytuacja jest inna. Wartość produkcji mleka ekologicznego osiągnęła tam około 21,4 mln USD w 2025 roku, czyli o około 1% mniej niż w roku poprzednim. Co więcej, sześć ekologicznych gospodarstw mleczarskich w Point Reyes National Seashore zostało zamkniętych w 2026 roku w wyniku ugody. Pełne skutki tych zamknięć nie są jeszcze uwzględnione w danych za 2025 rok. Dlatego prognozy dotyczące podaży nie powinny opierać się wyłącznie na niedawno poprawionych statystykach Sonoma.
Rosnące wskaźniki nie oznaczają, że sytuacja jest bezpieczna
Wartość produkcji mleka w hrabstwie Sonoma wzrosła z około 60,9 mln dolarów do 71 mln dolarów w 2025 roku, co stanowi wzrost o około 17%. Należy zwrócić uwagę na różnicę geograficzną: kwota 71 mln dolarów odnosi się do hrabstwa Sonoma i nie należy jej interpretować jako łącznej wartości produkcji w hrabstwach Sonoma i Marin. Co więcej, wartość ta przedstawia wartość brutto produkcji rolnej, a nie sprzedaż produktów mlecznych, sprzedaż detaliczną ani zyski rolników.
Wartość mleka ekologicznego w Sonoma wzrosła o około 24%, do około 65,2 mln USD. Było to spowodowane zarówno większym wolumenem, jak i wyższą średnią ceną. Zgłoszona cena wzrosła z 36,02 do 37,54 USD za 100 funtów, co stanowi wzrost o około 4,2%. Wzrostu wartości nie można zatem utożsamiać po prostu ze skokiem cen o tej samej skali. Znaczna część tego wzrostu wynikała ze wzrostu zarejestrowanej wielkości produkcji.
Jednocześnie wartość mleka konwencjonalnego spadła z około 8,3 mln USD do 5,9 mln USD, co stanowi spadek o około 29%. Ten kontrastujący trend pokazuje, dlaczego pojedyncza wartość łączna jest niewystarczająca do opisania sytuacji. Nawet przy rosnących przychodach, poszczególne gospodarstwa rolne mogą pozostawać pod presją, jeśli pasza, personel, finansowanie lub utrzymanie staną się ważniejszymi wydatkami. Wyższe wartości brutto świadczą o aktywności gospodarczej, ale nie o wystarczającym zwrocie ze wszystkich czynników produkcji.
Rolnictwo ekologiczne daje zarówno możliwości, jak i obietnicę oszczędności kosztów
Około 87% mleka produkowanego w Sonoma i Marin w 2025 roku pochodziło z produkcji ekologicznej. W Sonoma 47 z 56 zarejestrowanych gospodarstw mleczarskich posiadało już certyfikat ekologiczny w 2018 roku. Na 2026 rok przewiduje się, że będzie tam 47 gospodarstw mleczarskich, z czego ponad 80% będzie prowadzić produkcję ekologiczną. Jednak udział gospodarstw i udział w wolumenie produkcji to różne wskaźniki. Wysoki odsetek gospodarstw z certyfikatem nie odzwierciedla automatycznie ich udziału w całkowitej produkcji mleka.
Rolnictwo ekologiczne generalnie pozwala na odróżnienie się od konkurencji opartej wyłącznie na cenie. W Sonoma odnotowana średnia cena mleka ekologicznego w 2025 roku, wynosząca 37,54 USD za cetnar, była znacznie wyższa niż 21,09 USD za mleko konwencjonalne. Obliczona różnica wyniosła około 78%. Nie stanowi to jednak marży zysku. Produkcja ekologiczna wiąże się z własnymi wymaganiami i kosztami; ponadto struktura gospodarstw rolnych i marketing mogą się różnić w obu grupach.
Amerykańskie normy ekologiczne wymagają między innymi, aby przeżuwacze miały co najmniej 120 dni wypasu w roku oraz aby średnio w sezonie wypasu co najmniej 30% ich suchej masy pochodziło z pastwisk. Przejście z nieekologicznej mleczarni na ekologiczną, w odpowiednich warunkach, to proces, który zazwyczaj trwa kilka miesięcy, zazwyczaj dwanaście; w przypadku gruntów mogą obowiązywać dłuższe okresy przejściowe. Dlatego krótkotrwałego wzrostu popytu nie da się natychmiast zaspokoić, produkując dodatkowe certyfikowane mleko regionalne. Podaż reaguje z opóźnieniem.
Twoi eksperci intralogistyki
Doradztwo, planowanie i wdrażanie kompleksowych rozwiązań dla magazynów wysokiego składowania i zautomatyzowanych systemów składowania - Zdjęcie: Xpert.Digital
Więcej informacji tutaj:
Boom na mleko ekologiczne wymaga ograniczeń
Boom na mleko ekologiczne wymaga ograniczeń
Silnej pozycji mleka ekologicznego w regionie North Bay nie należy mylić z równomiernym wzrostem wolumenu na całym rynku amerykańskim. W sierpniu 2026 roku szacowana sprzedaż ekologicznych produktów mlecznych w całym kraju wyniosła 242 miliony funtów, czyli o 2,4% więcej niż w tym samym miesiącu roku poprzedniego. Jednakże, w okresie od stycznia do sierpnia łączna sprzedaż wyniosła 1,981 miliarda funtów, czyli o 0,3% mniej niż w tym samym okresie roku poprzedniego.
W tym segmencie, ekologiczne mleko pełne osiągnęło znacznie lepsze wyniki. Sprzedaż wzrosła o 4,8% rok do roku do sierpnia, podczas gdy sprzedaż w różnych kategoriach produktów o obniżonej zawartości tłuszczu spadła. Sugeruje to zmianę na rynku, a nie niekontrolowaną ekspansję wszystkich kategorii ekologicznych. Lokalne wąskie gardła w podaży mogą jednak nadal występować, ponieważ podaż i popyt mogą nie być spójne geograficznie, sezonowo lub w zależności od charakterystyki produktu.
Stawia to Clover przed trudnym zadaniem. Firma musi rozróżnić, czy wzrost wynika z dodatkowych klientów, zmiany preferencji w obrębie kategorii, wyższych cen, czy też wypierania innych marek. Każdy z tych czynników wymaga innego planu produkcji i dystrybucji. Ci, którzy łączą wszystkie te zmiany pod wspólnym terminem „organiczny”, ryzykują nadwyżkę mocy produkcyjnych w niewłaściwym segmencie rynku lub niedoceniają autentycznie atrakcyjnego segmentu rynku.
Małe gospodarstwa rolne stoją przed presją skalowania
Presja ekonomiczna na mniejsze gospodarstwa mleczne nie jest zjawiskiem unikalnym dla północnej Kalifornii. Badania ogólnokrajowe wskazują na znaczną przewagę średnich kosztów w przypadku większych gospodarstw. W 2021 roku szacowany całkowity koszt produkcji w stadach liczących mniej niż 50 krów wyniósł około 42,70 USD za 100 funtów mleka. W gospodarstwach z co najmniej 2000 krów wynosił on około 19,14 USD. Te dane dla całego kraju nie stanowią bezpośredniego obliczenia kosztów dla Sonoma, ale ilustrują znaczenie wielkości gospodarstwa.
Część różnicy wynika z faktu, że budynki, maszyny, zarządzanie i niektóre technologie są rozproszone w ramach większej produkcji mleka. Niemniej jednak, wielkość i rentowność nie są tożsame. Zarządzanie gospodarstwem, lokalizacja, system produkcji i osiągane ceny mogą znacząco wpłynąć na wyniki. Mniejsze gospodarstwa również mogą odnieść sukces ekonomiczny. Jednak ich model biznesowy musi rekompensować wyższe koszty jednostkowe odpowiednimi przychodami, wyjątkową jakością, korzystniejszymi warunkami operacyjnymi lub dodatkowymi źródłami dochodu.
Rozróżnienie między bieżącą wypłacalnością a długoterminową rentownością jest szczególnie istotne. Gospodarstwo rodzinne może nadal być w stanie spłacać swoje zobowiązania, mimo że jego własna praca, zainwestowana ziemia i przyszłe inwestycje odtworzeniowe nie są odpowiednio wynagradzane. Takie gospodarstwa niekoniecznie znikają natychmiast. Początkowo inwestują mniej, odkładają naprawy lub nie znajdują następcy. Późniejsza utrata produkcji jest widocznym końcem długoterminowego procesu erozji gospodarczej.
Rolnicy potrzebują czegoś więcej, niż tylko pewności siebie
Dla Beretta Family Dairy w Santa Rosa, Clover jest ważnym partnerem biznesowym. Jennifer Beretta reprezentuje rodzinę, której związek z marką sięga 2010 roku. Inwestycja przetwórcy w tym miejscu poprawia perspektywy dalszych zakupów z perspektywy takich dostawców. To przekonanie może ułatwić podejmowanie decyzji inwestycyjnych, ponieważ zmniejsza ryzyko nagłej utraty regionalnego przetwórstwa.
Nowoczesna mleczarnia nie zastępuje jednak realnej umowy na dostawę mleka. Przejrzyste ceny, odpowiednio długie horyzonty planowania oraz rozkład ryzyka kosztowego, który umożliwia inwestycje w rolnictwo, pozostają kluczowe. Umowy wieloletnie, jasno określone premie jakościowe lub wsparcie w okresie przechodzenia na produkcję ekologiczną – to wszystko są możliwe opcje. Czy Clover wykorzysta te instrumenty w znaczącym stopniu, pozostaje niewiadomą. Opisują one jedynie dźwignie ekonomiczne, które byłyby odpowiednie dla ogłoszonego zobowiązania regionalnego.
Obie strony są zależne. Rolnicy potrzebują wiarygodnych nabywców, podczas gdy Clover opiera swoją pozycję regionalną na odpowiednich producentach. Krótkoterminowa, agresywna polityka zakupowa mogłaby osłabić tę bazę surowcową. Z drugiej strony, mleczarnia musi pokryć własne koszty i utrzymać konkurencyjność wobec detalistów i konsumentów. Zrównoważona współpraca nie wynika zatem z jednostronnej maksymalizacji cen, lecz z dystrybucji wartości dodanej, która zapewnia obu stronom możliwość odnowy.
Regionalność nie kończy się na bramie fabryki
Skupienie się na lokalnym rolnictwie wpisuje się w już ugruntowaną regionalną strategię zaopatrzenia. W zależności od miesiąca, mniej niż 10% mleka wykorzystywanego przez Clover pochodzi z innych stanów USA. Dodatkowo, w Kalifornii istotną rolę odgrywają źródła spoza bezpośredniego obszaru North Bay, w tym z Doliny San Joaquin. Mleko nie jest zatem produkowane wyłącznie tam, gdzie marka ma swoje historyczne korzenie. Jest to istotny czynnik ekonomiczny, a nie drobny wyjątek logistyczny.
Należy rozróżnić trzy poziomy: miejsce przetwarzania, pochodzenie surowca oraz terytorium sprzedaży. Produkt może być przetwarzany w Petalumie, wytwarzany z mleka pochodzącego z innych regionów Kalifornii i sprzedawany w Południowej Kalifornii. Z biznesowego punktu widzenia może to mieć sens. Jednak w przypadku szczególnie lokalnego pozycjonowania marki konieczne jest wyjaśnienie, czy konsumenci kojarzą produkt z bardziej konkretnym pochodzeniem.
Wiarygodne oświadczenie regionalne powinno zatem zostać opisane w sposób weryfikowalny. Obejmuje to jasno określone regiony pochodzenia, identyfikowalne proporcje oraz rozróżnienie poszczególnych linii produktów. Uzupełniające źródła zaopatrzenia mogą zabezpieczyć dostawy i wypełnić sezonowe luki. Nie należy jednak przedstawiać go jako całkowicie zamkniętego, lokalnego łańcucha dostaw. Przejrzystość w tym przypadku chroni nie tylko konsumentów, ale także wartość ekonomiczną marki.
Mleko konwencjonalne nadal ma strategiczne znaczenie
Chociaż region ten jest silnie zdominowany przez rolnictwo ekologiczne, Clover wykorzystuje mleko konwencjonalne do produkcji prawie połowy swoich produktów. To stwierdzenie nie oznacza automatycznie połowy ilości kupowanych produktów ani przychodów. Niemniej jednak, jest to istotne dla oceny asortymentu: firma nie działa w oparciu o wyłącznie ekologiczny model biznesowy. Musi jednocześnie zarządzać zróżnicowanymi przepływami surowców, wymogami jakościowymi i pozycjonowaniem cenowym.
Według kierownictwa firmy, Clover płaci również ceny powyżej rynkowych za mleko konwencjonalne. Taka premia może być ekonomicznie uzasadniona jako rekompensata za szczególne wymagania lub jako wkład w pozyskanie odpowiednich dostawców. Jednak bez opublikowanych szczegółów umowy nie można oszacować wysokości tych dodatkowych płatności ani kosztów lub usług, jakie one reprezentują. Samo to stwierdzenie nie oznacza ani ponadprzeciętnych zysków dla rolników, ani braku dyscypliny zakupowej.
Składnik konwencjonalny również nie jest bez znaczenia dla systemu regionalnego. Jeśli ten segment się skurczy, alternatywne możliwości zaopatrzenia i wykorzystania niektórych linii produktów mogą ulec ograniczeniu. Strategia, która promuje wyłącznie dodatkowe konwersje ekologiczne, musiałaby zatem uwzględniać pozostały popyt na ilości konwencjonalne. Odpowiednia struktura surowcowa zależy od rzeczywistego asortymentu produktów, a nie wyłącznie od najbardziej widocznej publicznie kategorii.
Białko zmienia wykorzystanie
Około 80% przychodów Clover nadal pochodzi z mleka. Coletta chce zwiększyć udział innych produktów, zwłaszcza produktów bogatych w białko, takich jak jogurt grecki. To zmienia punkt ciężkości strategii: celem nie jest po prostu zwiększenie sprzedaży mleka, ale stworzenie bardziej atrakcyjnej i zróżnicowanej oferty produktowej z dostępnego surowca. Potencjalne centrum innowacji w zakresie produktów fermentowanych jest częścią tej strategii i nie powinno być postrzegane jako ogólne centrum kulturowe.
Rynek dostarcza pewnych wskazówek. Produkcja jogurtu naturalnego i owocowego w USA wzrosła z około 4,87 miliarda funtów do 5,29 miliarda funtów w 2025 roku, co stanowi wzrost o 8,5%. Liczba ta obejmuje jogurty w całości, a nie tylko jogurt grecki, i mierzy produkcję, a nie popyt detaliczny. Potwierdza ona ocenę dynamicznego segmentu produktów, ale nie dowodzi ani przyszłego udziału Clover w rynku, ani rentowności wprowadzenia na rynek konkretnego nowego produktu.
Oprócz produktów fermentowanych, Clover ponownie wprowadził do swojej oferty lody pozycjonowane jako produkty premium. Ta branża kieruje się inną logiką popytu i kosztów niż jogurty wysokobiałkowe: ważniejsza jest przyjemność, smak i wizerunek marki, a jednocześnie wymagany jest oddzielny łańcuch chłodniczy. Dywersyfikacja nie oznacza zatem, że wszystkie nowe linie produktów skorzystają na tym samym trendzie konsumenckim. Każda kategoria wymaga własnej, niezależnej analizy rentowności.
Wyższe ceny sprzedaży produktów przetworzonych niekoniecznie przekładają się na wyższe zyski. Fermentacja, zagęszczanie, opracowywanie receptur, dodatkowe pakowanie i marketing generują koszty. Odsączony jogurt grecki wytwarza kwaśną serwatkę, której wykorzystanie lub obróbka muszą być uwzględnione w planowaniu. Dlatego kluczowym czynnikiem jest dodatkowa marża pokrycia po uwzględnieniu wszystkich kosztów zmiennych i niezbędnych inwestycji. Nowa kategoria produktów tworzy wartość tylko wtedy, gdy generuje więcej przychodów niż jej dodatkowe koszty złożoności.
Różnorodność produktów wymaga dyscypliny przemysłowej
Większe wykorzystanie różnych składników mleka może zwiększyć wartość dodaną, ale wymaga zintegrowanego planowania. Tłuszczem, białkiem i innymi składnikami nie da się zarządzać niezależnie od składu kupowanego mleka. Ci, którzy chcą produkować więcej produktów bogatych w białko, muszą wziąć pod uwagę inne przepływy materiałowe oraz sposób ich sprzedaży lub dalszego przetwarzania. Analiza ekonomiczna nie kończy się na udanym kubku jogurtu.
Ponadto, szerszy asortyment produktów może obciążać fabrykę. Częste zmiany produktów, mniejsze partie produkcyjne i różne formaty opakowań zwiększają potrzebę koordynacji. Dodatkowe warianty wymagają przestrzeni magazynowej, danych podstawowych i prognoz sprzedaży. Firma może zatem jednocześnie zwiększyć przychody, jednocześnie obniżając swoją efektywność operacyjną. Nowe linie napełniające i pakujące są szczególnie cenne, gdy są kompatybilne z planowanym asortymentem produktów i umożliwiają przezbrojenia przy rozsądnym nakładzie pracy.
Zaleca się podejście etapowe przy wprowadzaniu kolejnych kategorii. Ograniczone testy rynkowe, wiarygodne wskaźniki odkupu i jasno określone cele przychodowe mogą zapobiec przedwczesnemu przełożeniu ogólnego trendu w branży spożywczej na stałe moce produkcyjne. Jest to realna opcja biznesowa, a nie potwierdzona praktyka firmy Clover. Zwłaszcza w przypadku niepewnej dostępności surowców, możliwość dostosowania etapów rozwoju ma samoistną wartość strategiczną.
Zaufanie musi pozostać weryfikowalne
Pozycja regionalna zależy nie tylko od odległości transportu. Hodowla zwierząt, dostęp do pastwisk, zarządzanie glebą i kontrola dostawców również wpływają na to, czy konsumenci akceptują wyższą jakość. Clover spotyka się z publicznymi oskarżeniami ze strony aktywistów zajmujących się dobrostanem zwierząt i rolnictwem dotyczącymi indywidualnych gospodarstw rolnych i warunków hodowli zwierząt. Oskarżenia te nie stanowią jednak niezbitego dowodu naruszeń. Firma ze swojej strony powołuje się na coroczne niezależne audyty dobrostanu zwierząt i własne kontrole wewnętrzne.
Z ekonomicznego punktu widzenia, weryfikowalność poszczególnych twierdzeń ma kluczowe znaczenie. Certyfikacja ekologiczna, monitorowanie dobrostanu zwierząt, pochodzenie regionalne i rolnictwo regeneracyjne to odrębne cechy. Udowodnienie jednego nie dowodzi automatycznie pozostałych. Podobnie, sama wielkość stada nie jest wystarczającym dowodem na dobre lub złe praktyki rolnicze. Liczą się faktycznie stosowane standardy, ich zakres oraz weryfikowalne rezultaty w gospodarstwach.
Clover wspiera również działania związane z badaniem gleby i poprawą zarządzania gruntami. Takie działania mogą być korzystne dla rolników, jeśli dostarczają wiedzy i ułatwiają podejmowanie decyzji operacyjnych. Jednak bez pomiarów w konkretnych lokalizacjach nie można na ich podstawie wywnioskować konkretnych oszczędności kosztów ani wpływu na klimat. Dla marki premium takie ograniczenie jest uzasadnione ekonomicznie: przesadzone twierdzenia mogą przyciągać uwagę w krótkim okresie, ale w dłuższej perspektywie niszczą właśnie zaufanie, od którego zależy premia cenowa.
Efektywność klimatyczna wymaga czystych wskaźników
Clover uczestniczy w programie Dairy Methane Action Alliance i dąży do zmniejszenia intensywności emisji metanu o 10% w ciągu trzech lat. Jest to cel, a nie potwierdzony rezultat. Co więcej, intensywność opisuje emisje na określoną jednostkę produkcji. Nie jest to to samo, co równie duża redukcja emisji bezwzględnych. Wraz ze wzrostem produkcji te dwa wskaźniki mogą się różnić.
Ta sama logika dotyczy rozbudowy zakładu. Nowa technologia może zmniejszyć zużycie energii na litr przetworzonego produktu, podczas gdy całkowite zużycie wzrasta ze względu na większe wolumeny. Większa chłodnia może usprawnić dostawy i zapobiec psuciu się produktu, ale wymaga również energii. Wiarygodna ocena musiałaby zatem uwzględniać kilka czynników łącznie: produkcję surowców, przetwarzanie, chłodzenie, transport, straty oraz odpowiednią jednostkę odniesienia.
Regionalne pozyskiwanie może umożliwić krótkie trasy transportu, ale nie gwarantuje automatycznie najmniejszego śladu ekologicznego. Istotną rolę odgrywają również metody produkcji, pochodzenie paszy, wykorzystanie pojazdów i efektywność operacyjna. Najsilniejszy związek ekonomiczny między efektywnością środowiskową a konkurencyjnością pojawia się tam, gdzie marnuje się wyraźnie mniej zasobów lub wytwarzane są wiarygodnie lepsze produkty. Samo oświadczenie o pochodzeniu nie wystarczy.
Handel decyduje z
Nawet dobrze prosperująca mleczarnia często dociera do klientów końcowych za pośrednictwem sprzedawców detalicznych. Dodatkowe moce przerobowe poprawiają pozycję negocjacyjną firmy tylko wtedy, gdy produkty sprzedają się niezawodnie i oferują wyraźną korzyść. Same wysokie możliwości dostaw nie zapobiegają presji cenowej. Sprzedawcy detaliczni biorą pod uwagę takie czynniki, jak gęstość sprzedaży, zysk z półki, potencjał promocyjny i niezawodność dostaw. Silna marka regionalna może mieć w tym zakresie przewagę, ale musi ją stale udowadniać.
Ekspansję na rynek południowej Kalifornii należy zatem postrzegać jako odrębny test ekonomiczny. Większe możliwości sprzedaży wiążą się z dłuższymi trasami transportu i potencjalnie odmiennymi warunkami konkurencji. Liczy się nie tylko pierwsze zamówienie, ale to, czy stały popyt generuje wystarczające wolumeny transportu i stabilne przychody. Nowa chłodnia może wspierać takie łańcuchy dostaw, ale nie jest w stanie trwale zrekompensować słabej dynamiki sprzedaży.
Do tego dochodzi wrażliwość cenowa klientów. Jakość ekologiczna, dobrostan zwierząt i pochodzenie mogą uzasadniać chęć poniesienia kosztów, ale nie wymagają nieograniczonego budżetu domowego. Atrakcyjna oferta produktowa wymaga zatem wyraźnego rozróżnienia między cenami i rodzajami produktów. Dla Clover szczególnie ważne będzie zapewne uświadomienie klientom wysokiej jakości, bez dewaluowania konwencjonalnej oferty lub jednoczesnego narzucania wysokiej ceny wszystkim nowym produktom.
Trzy ścieżki na przyszłość Petalumy
Korzystny wynik zostałby osiągnięty, gdyby zmodernizowane zakłady działały sprawnie, dodatkowa moc chłodnicza poprawiła dostawy, a rynek kalifornijski zaakceptował planowany asortyment produktów. Jednocześnie dostawcy musieliby osiągać wystarczające zyski, aby kontynuować produkcję i dokonywać niezbędnych inwestycji. W tym scenariuszu wydajność przemysłu i stabilność rolnictwa mogłyby się wzajemnie wzmacniać. Część dodatkowej wartości dodanej zabezpieczyłaby wówczas warunki dla dalszych dostaw regionalnych.
Umiarkowana trajektoria byłaby mniej spektakularna, ale równie istotna ekonomicznie. Modernizacja mogłaby początkowo zrównoważyć rosnące koszty, utrzymać istniejące relacje z dostawcami i zapewnić konkurencyjność zakładu bez wywoływania gwałtownego wzrostu sprzedaży. Program inwestycyjny nie musi koniecznie zapoczątkować nowej ery wzrostu, aby był opłacalny. W trudnym pod względem strukturalnym otoczeniu stabilizacja dobrze prosperującego zakładu może być już teraz bardzo cenna.
Problemy pojawiłyby się, gdyby podaż regionalna nadal się kurczyła, nowe produkty nie spełniały oczekiwań, a dodatkowe zaopatrzenie z odległych lokalizacji stałoby się konieczne. W takim przypadku wyższe koszty kapitałowe zbiegłyby się z niewystarczającym wykorzystaniem mocy produkcyjnych i trudniejszym do przekazania komunikatem regionalnym. Scenariusze te mają charakter jakościowy, a nie prognozy prawdopodobieństwa. Bez opublikowanych danych firmowych dotyczących mocy produkcyjnych, marż, finansowania i planowania sprzedaży, wiarygodne obliczenie zwrotu z inwestycji lub amortyzacji byłoby niemożliwe.
Jak demonstruje się sukces
Dla prawidłowej oceny, kilka weryfikowalnych wskaźników jest zatem ważniejszych niż ogólne obietnice wzrostu. Na poziomie zakładu obejmują one wykorzystanie mocy produkcyjnych, ilość braków, przestoje, zużycie energii oraz całkowity koszt jednostkowy na jednostkę sprzedaży. W logistyce kluczowe znaczenie mają niezawodność dostaw, okresy przechowywania zapasów, wykorzystanie mocy transportowych oraz okres przydatności do spożycia po przybyciu. Z drugiej strony, pojedynczy wzrost wolumenu produkcji miałby niewielkie znaczenie, gdyby jednocześnie rosły straty zapasów lub obniżki cen.
W sektorze rolnym konieczne byłoby ustalenie, czy pozostali odpowiedni dostawcy, jakie ilości są dostępne na mocy umowy oraz czy zostaną poczynione niezbędne inwestycje w celu odtworzenia produktu. W przypadku marki istotne byłyby weryfikowalne informacje o pochodzeniu, stałe powtarzalne zakupy oraz rozsądna różnica w cenie w porównaniu z podobnymi produktami. W przypadku nowych produktów, same przychody ze sprzedaży nie powinny być jedynym kryterium; należy raczej wziąć pod uwagę ich wkład w zysk po uwzględnieniu dodatkowej produkcji, dystrybucji i nakładów inwestycyjnych.
Przejrzysta perspektywa inwestycji Clover jest zatem następująca: powrót do kalifornijskiego centrum jest bardziej prawdopodobny ekonomicznie niż ekspansja krajowa sama w sobie. Jej opłacalność nie zależy jednak od wielkości chłodni ani szybkości maszyn butelkujących. Zależy od tego, czy Clover będzie w stanie wygenerować wystarczająco wiarygodną, zróżnicowaną wartość z ograniczonej podaży surowców w regionie i rozdysponować tę wartość w taki sposób, aby jego baza rolna również miała przyszłość. Zwiększenie mocy przetwórczych jest jednym z narzędzi do tego celu, ale jeszcze nie rozwiązaniem.
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj [email protected]:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.