Ofensywa gazowa USA: Nowy port LNG u wybrzeży Teksasu – co wielomiliardowy projekt oznacza dla dostaw gazu do Europy
Xpert przed premierą

Dostępne w 27 językach 📢
Preferuj Xpert.Digital w GoogleⓘOpublikowano: 3 listopada 2026 r. / Zaktualizowano: 3 listopada 2026 r. – Autor: Konrad Wolfenstein
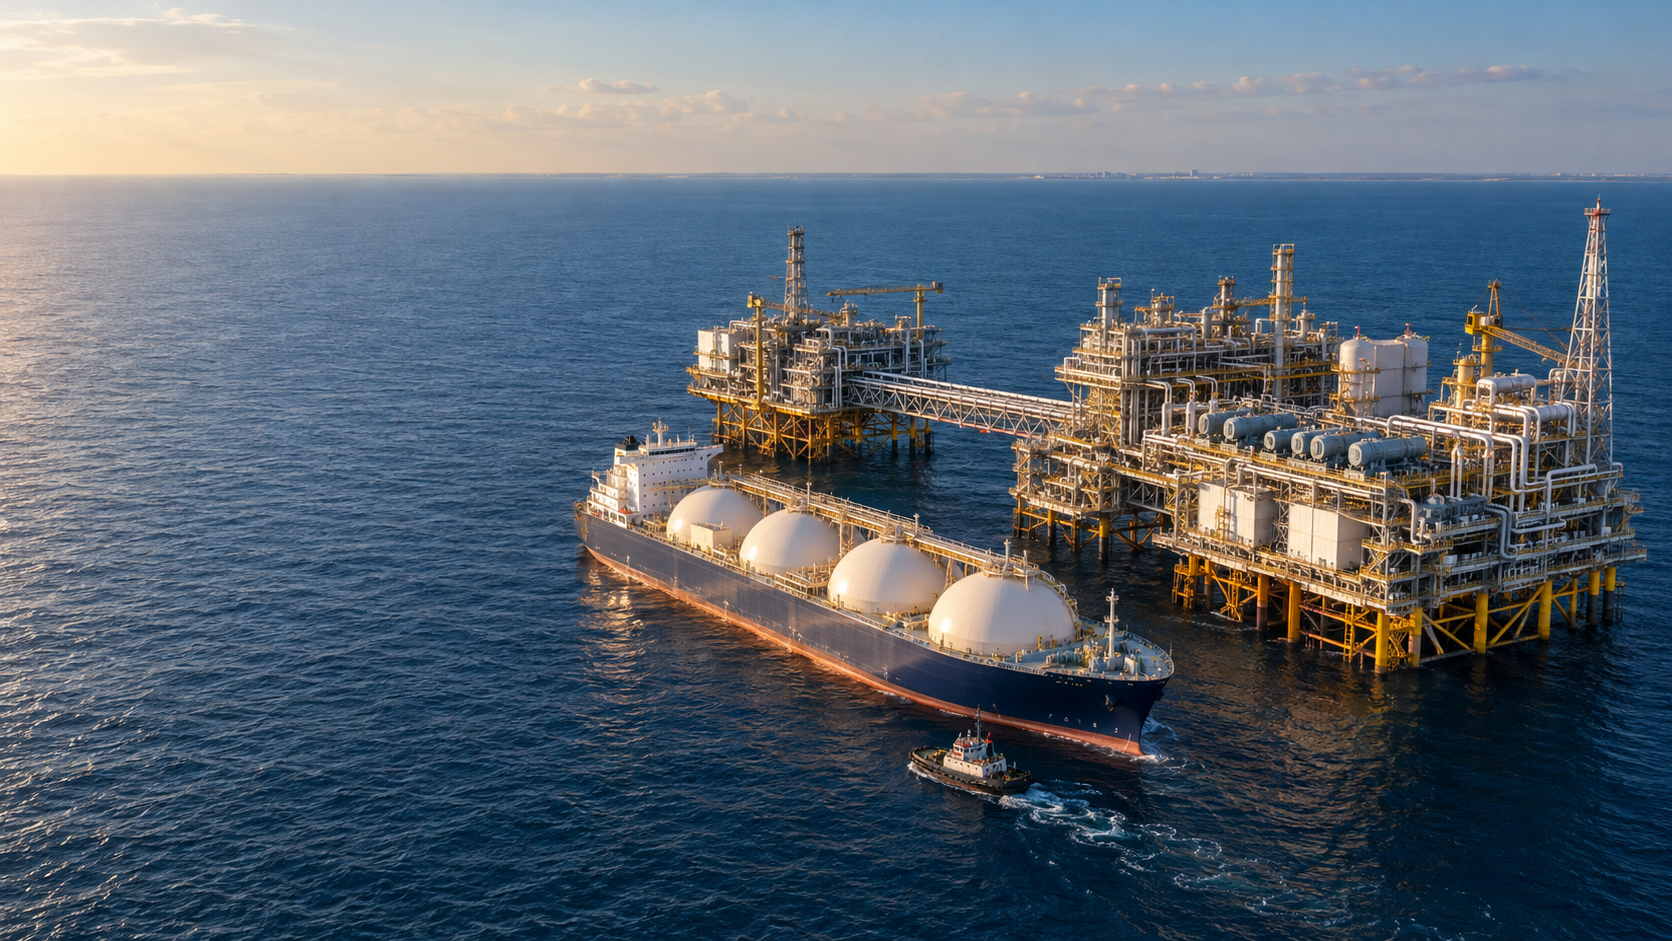
Ofensywa gazowa USA: Nowy port LNG u wybrzeży Teksasu – Co wielomiliardowy projekt oznacza dla dostaw gazu do Europy – Kreatywny obraz na ten temat, stworzony przy użyciu sztucznej inteligencji: Xpert.Digital
Więcej LNG z USA: Jak można zwiększyć bezpieczeństwo dostaw do Europy – i jakie ryzyka nadal istnieją
Czy nowy port u wybrzeży Teksasu może zmienić europejski rynek energetyczny? 8,4 miliona ton LNG rocznie: Co kryje się za nowym amerykańskim projektem eksportowym?
Nowe źródło gazu czy nowe uzależnienie? Dylemat Europy z amerykańskim projektem LNG – LNG u wybrzeży Teksasu:
U wybrzeży Teksasu planowany jest wielomiliardowy, głębokowodny terminal LNG, który może zrewolucjonizować międzynarodowy rynek gazu. Projekt ST LNG ma eksportować do 8,4 miliona ton skroplonego gazu ziemnego rocznie. Amerykańska Agencja ds. Rozwoju i Kontroli Eksportu (MARAD) zatwierdziła wniosek o licencję na głębokowodny terminal pod koniec października 2026 roku. Rozpoczęcie budowy planowane jest na 2027 rok, a uruchomienie na 2029 rok. Jednak między zatwierdzeniem a niezawodnymi dostawami wciąż pozostaje wiele do zrobienia: ostateczna decyzja inwestycyjna jest nadal w toku, konieczne jest spełnienie dalszych wymagań, a umowy z klientami nie są jeszcze w pełni zabezpieczone.
Dla Europy zakład mógłby stworzyć dodatkowe źródło dostaw i zaostrzyć konkurencję o LNG. Zwiększona podaż generalnie zwiększa możliwości importerów – ale nie gwarantuje trwale niskich cen ani nieprzerwanych dostaw. Kluczowe czynniki obejmują również koszty skraplania i transportu, wykorzystanie mocy produkcyjnych zakładu, długoterminowe umowy odbioru oraz potencjalne opóźnienia. Co więcej, pojawia się fundamentalne pytanie dla Niemiec: jak zdywersyfikować dostawy bez prostego przeniesienia zależności na inny kraj dostawcy? Bliższe przyjrzenie się projektowi ujawnia możliwości, jakie oferuje ST LNG, związane z nim ryzyko i dlaczego bezpieczeństwo energetyczne Europy ostatecznie nie zależy wyłącznie od nowego portu w Teksasie.
Amerykańska ofensywa LNG: Jak nowy port u wybrzeży Teksasu może zmienić europejski rynek energii
Więcej swobody na morzu, nowe uzależnienie od lądu
U wybrzeży Teksasu planowany jest projekt energetyczny, który może mieć dalekosiężne konsekwencje wykraczające poza jego bezpośrednią lokalizację. Proponowany terminal głębinowy ST LNG reprezentuje ciągły wzrost Stanów Zjednoczonych, stając się centralnym dostawcą na globalnym rynku skroplonego gazu ziemnego. Rozwój ten otwiera dodatkowe możliwości zaopatrzenia dla Europy. Jednocześnie naświetla fundamentalne pytanie: jak osiągnąć bezpieczeństwo dostaw bez prostego przenoszenia zależności gospodarczych z jednego kraju-dostawcy na inny?
Pod koniec października 2026 roku amerykańska Agencja ds. Rozwoju i Kontroli Eksportu (MARAD) zatwierdziła wniosek o licencję na budowę portu głębokowodnego dla tego projektu. Cztery zakłady skraplania o łącznej rocznej wydajności 8,4 mln ton LNG mają powstać około 16,7 km od wybrzeża Matagorda w Teksasie. Szacunkowa wartość inwestycji wynosi 8,2 mld dolarów. Docelowe daty to rozpoczęcie budowy w 2027 roku i wstępne uruchomienie w 2029 roku. Daty te stanowią jednak plan projektu, a nie gwarantowane rozpoczęcie produkcji.
Rdzeń gospodarczy nie leży wyłącznie w dodatkowych wolumenach eksportu. Projekt łączy w sobie amerykańską produkcję gazu, infrastrukturę morską, finansowanie międzynarodowe i długoterminowe zapotrzebowanie na energię. W ten sposób ilustruje on zmiany w bezpieczeństwie energetycznym: zależności nie są już determinowane wyłącznie przez lokalizację magazynów i rurociągów, ale także przez dostępność mocy skraplających, statków, terminali importowych i wiarygodnych umów dostaw.
To z kolei stwarza zniuansowaną perspektywę dla Niemiec. Więcej amerykańskiego LNG może zwiększyć podaż i wzmocnić pozycję negocjacyjną importerów. Nie zastąpi to jednak przemyślanej dywersyfikacji ani inwestycji w efektywność energetyczną i alternatywne technologie dostaw. Nowy port eksportowy poszerza wachlarz możliwości. To, czy doprowadzi to do trwałego obniżenia kosztów i zwiększenia bezpieczeństwa, zależeć będzie jedynie od współdziałania sił rynkowych, infrastruktury i polityki energetycznej.
Projekt wart miliard dolarów, który rozdarty jest między zatwierdzeniem a faktyczną możliwością realizacji
Decyzja regulacyjna stanowi znaczący krok naprzód dla ST LNG, ale nie oznacza jeszcze w pełni sfinansowanego i gotowego do budowy projektu. Biorąc pod uwagę status projektu ogłoszony pod koniec października, firma planuje podjąć ostateczną decyzję inwestycyjną do połowy lub końca 2027 roku. Ponadto, przed udzieleniem ostatecznej licencji konieczne jest spełnienie dodatkowych wymogów federalnych i stanowych.
To rozróżnienie ma kluczowe znaczenie ekonomiczne. Zatwierdzony projekt stanowi potencjalne przyszłe źródło dostaw. Elektrownia z wiążącym finansowaniem ma znacznie większe szanse na realizację. Tylko ukończona, przetestowana i niezawodnie działająca elektrownia faktycznie dostarcza gaz.
Pomiędzy tymi etapami rozwoju mogą występować istotne ryzyka. Koszty budowy mogą wzrosnąć, koszty finansowania mogą się zmieniać, sprzęt techniczny może się opóźnić, a potencjalni klienci mogą odkładać decyzje dotyczące kontraktów. Dlatego też nie można po prostu zsumować ogłoszonych, zatwierdzonych, sfinansowanych i już działających mocy produkcyjnych, aby ocenić podaż na rynku globalnym.
Harmonogram zasługuje na szczególną uwagę. Jeśli decyzja inwestycyjna nie zostanie podjęta przed końcem 2027 roku, wstępne uruchomienie w 2029 roku będzie trudne. Możliwe byłoby stopniowe uruchamianie produkcji, z poszczególnymi komponentami elektrowni uruchamianymi wcześniej niż pozostałe. Jednak opublikowane kluczowe dane nie wskazują, że cała planowana roczna moc będzie dostępna już w 2029 roku.
Ponadto istnieje potrzeba zapewnienia bezpieczeństwa handlowego. Firma określiła minimalne zobowiązania wobec klientów w wysokości dwóch milionów ton rocznie jako warunek zatwierdzenia projektu. Stanowi to nieco mniej niż jedną czwartą planowanej całkowitej mocy. Takie zobowiązania stanowią ważny punkt wyjścia, ale nie dają jeszcze odpowiedzi na wszystkie pytania dotyczące finansowania, jakości kontraktu i przyszłego wykorzystania mocy.
Dla nabywców oznacza to, że ST LNG stanowi potencjalne dodatkowe źródło dostaw pod koniec dekady, ale nie jest już dostępną rezerwą bezpieczeństwa. Osoby planujące dostawy muszą odróżnić opcję strategiczną od gwarantowanego zobowiązania do dostaw.
Dlaczego 8,4 miliona ton to coś więcej niż tylko liczba techniczna
Planowana moc jest rozłożona na cztery zakłady skraplania, każdy o wydajności 2,1 miliona ton rocznie. W porównaniu z amerykańską mocą LNG wynoszącą ponad 100 milionów ton rocznie, stanowiłoby to znaczny wzrost. W momencie ogłoszenia skala projektu była określana jako około osiem procent istniejącej mocy w USA. Jest to jednak jedynie wartość ujemna: jeśli reszta amerykańskiej podaży będzie nadal rosła, względny udział ST LNG będzie niższy w momencie jego uruchomienia.
Podzielenie zakładu na cztery jednostki jest korzystne ekonomicznie, ponieważ pozwala na pewien stopień modułowości. Budowa, uruchomienie i konserwacja mogą być zasadniczo rozłożone na wiele jednostek. Awaria jednej jednostki nie musi wówczas powodować zatrzymania całej produkcji. Jednocześnie pojawiają się współzależności, na przykład w zakresie dostaw gazu, energii, systemów sterowania i obsługi statków.
Istotna jest również różnica między mocą produkcyjną a produkcją. Roczna moc produkcyjna opisuje planowaną produkcję techniczną. Rzeczywiste wolumeny eksportu zależą od takich czynników, jak czas konserwacji, awarie techniczne, warunki pogodowe, dostępność gazu surowego i popyt.
Zakładając czysto hipotetyczne wykorzystanie mocy na poziomie 90%, roczna moc wytwórcza na poziomie 8,4 mln ton przekładałaby się na około 7,56 mln ton rzeczywistej produkcji rocznej. Obliczenia te nie stanowią prognozy dla ST LNG. Pokazuje raczej, dlaczego nominalne moce wytwórcze nie powinny być utożsamiane z gwarantowanymi wolumenami dostaw.
Obiekt tej wielkości może być istotny dla rynku, nawet jeśli nie zaopatruje bezpośrednio niemieckich klientów. Dodatkowe ładunki mogą zastąpić lub przekierować inne strumienie dostaw. Na przykład, jeśli azjatycki klient otrzymuje dostawę z Teksasu, ilości od innego producenta mogą stać się dostępne dla Europy. Zatem LNG funkcjonuje w oparciu o międzynarodową sieć decyzji handlowych, a nie tylko poprzez bezpośrednie relacje dostawcze między dwoma krajami.
Co kwota inwestycji ujawnia na temat rentowności
Szacunkowa kwota 8,2 mld USD odpowiada około 976 USD za tonę rocznej zdolności produkcyjnej. Kwotę tę oblicza się, dzieląc całkowitą inwestycję przez planowaną roczną zdolność produkcyjną. Jest to miara kapitałochłonności, a nie cena sprzedaży za tonę LNG.
To rozróżnienie zapobiega częstym błędnym interpretacjom. W idealnym przypadku zakład produkuje przez wiele lat. Koszty inwestycji rozkładają się na ilości faktycznie sprzedane w całym okresie jego eksploatacji. Ponadto muszą zostać pokryte bieżące wydatki, finansowanie, konserwacja oraz wymagania inwestorów dotyczące zwrotu z inwestycji.
Uproszczone obliczenia modelowe ilustrują skalę projektu. Gdyby 8,2 miliarda dolarów rozłożyć równomiernie na 20 lat bez odsetek, roczny zwrot wyniósłby 410 milionów dolarów. Przy pełnej wydajności odpowiadałoby to prawie 49 dolarów za tonę produkcji. Przy 90% wydajności kwota ta wzrosłaby do nieco ponad 54 dolarów.
Dane te nie stanowią jednoznacznego szacunku rzeczywistych kosztów produkcji. Nie uwzględniają odsetek od zadłużenia, zwrotu z kapitału własnego, podatków, czasu budowy, kosztów operacyjnych i innych kosztów. Ich wartość analityczna polega na wykazaniu wpływu wykorzystania mocy produkcyjnych: im mniej LNG produkuje zakład kapitałochłonny, tym wyższy jest nakład kapitałowy wymagany na każdą sprzedaną tonę.
Opłacalność ekonomiczna zależy zatem nie tylko od wysokości kosztów budowy. Równie istotne są lata niezawodnej eksploatacji, wysoka dostępność techniczna oraz struktura kontraktu stabilizująca przychody nawet w okresach słabszej koniunktury.
Przekroczenia kosztów nie mogą być automatycznie w całości przerzucane na klientów. To, czy jest to możliwe, zależy od umów i sytuacji konkurencyjnej. Na rynku o dużej podaży, droższy projekt może znaleźć się pod presją, podczas gdy systemy o korzystniejszej strukturze kosztów pozostają rentowne dłużej.
Lokalizacja offshore powoduje przeniesienie ryzyka zamiast sprawić, że zniknie
Planowany port nie jest zlokalizowany bezpośrednio nad brzegiem morza, lecz na morzu. Opublikowany opis projektu obejmuje między innymi 20 platform, cztery pływające magazyny LNG, cztery systemy cumownicze oraz dodatkową infrastrukturę rurociągową. To sprawia, że jest to złożony system produkcyjno-logistyczny, a nie tylko nowy punkt cumowniczy.
Jedną z potencjalnych korzyści jest przeniesienie ruchu żeglugowego z bardziej uczęszczanych obszarów przybrzeżnych. Jeśli duże tankowce LNG będą musiały rzadziej korzystać z niektórych wąskich lub ruchliwych kanałów, konflikty z innymi statkami mogą się zmniejszyć. Nie prowadzi to jednak do ogólnego wniosku, że instalacje offshore są ogólnie bezpieczniejsze lub bardziej opłacalne.
Zagrożenia zmieniają się z natury. Na morzu fale, wiatr, korozja i dostępność infrastruktury technicznej nabierają coraz większego znaczenia. Konserwacja i naprawy mogą stać się bardziej złożone, jeśli personel, materiały i specjalistyczny sprzęt muszą zostać najpierw przetransportowane na miejsce. Połączenie między pływającymi magazynami, technologią skraplania i tankowcami eksportowymi musi również działać niezawodnie w zmiennych warunkach.
Dla oceny ekonomicznej kluczowy jest zatem cały łańcuch dostaw. Lokalizacja może oferować korzyści w operacjach portowych, a jednocześnie wiązać się z większymi wymaganiami w zakresie konserwacji i przygotowania na warunki atmosferyczne. Decydującym czynnikiem jest to, czy obniża to koszt jednostkowy faktycznie dostarczonej jednostki i poprawia niezawodność.
Podejście offshore nie jest zatem ani z natury lepsze, ani z natury problematyczne. Jego jakość potwierdza projekt techniczny, rezerwy operacyjne oraz częstotliwość, z jaką elektrownia osiąga planowaną wydajność w warunkach rzeczywistych.
Ekspansja Ameryki zmienia skalę rynku światowego
ST LNG jest częścią znacznie większego projektu. Amerykańska Agencja Informacji Energetycznej (EIA) przedstawia ścieżkę rozbudowy, która mogłaby dodać około 13,9 miliarda stóp sześciennych dodatkowej zdolności skraplania gazu w USA dziennie w latach 2025-2029. Obecna zdolność wynosi 15,4 miliarda stóp sześciennych dziennie. Oznacza to rozbudowę, która niemal podwoiłaby istniejącą zdolność, pod warunkiem realizacji planowanych projektów.
Istotne jest wyraźne rozróżnienie między latami odniesienia a granicami geograficznymi. Podwojenie w porównaniu z poprzednim poziomem bazowym różni się od podwojenia w porównaniu z poziomem na koniec 2026 roku. Podobnie, zdolności produkcyjne w Ameryce Północnej i Ameryce Północnej nie są identyczne. W tym kontekście Ameryka Północna obejmuje również Kanadę i Meksyk.
W związku z tym EIA przedstawia również ścieżkę ekspansji w Ameryce Północnej: od 11,4 miliarda stóp sześciennych dziennie na początku 2024 r. do potencjalnie 28,7 miliarda stóp sześciennych w 2029 r. Zależy to również od tego, czy obecnie budowane obiekty zostaną oddane do użytku zgodnie z planem.
Znaczenie ekonomiczne tego rozwoju wykracza poza jednostkowe ilości. Gdy duży dostawca znacząco zwiększa swoje możliwości eksportowe, zmienia się dostępność dodatkowych ładunków. Kupujący zyskują więcej opcji, handlowcy mogą elastyczniej przekierowywać dostawy, a producenci muszą intensywniej konkurować o stałych klientów.
Jednocześnie znaczna część nowej amerykańskiej infrastruktury jest skoncentrowana w Teksasie i Luizjanie. Ta regionalna koncentracja ułatwia wykorzystanie istniejących sieci i struktur przemysłowych. Stwarza jednak również wspólne ryzyko, jeśli wiele obiektów zostanie dotkniętych tym samym zjawiskiem pogodowym lub zakłóceniami w połączonej infrastrukturze.
Większa podaż wzmacnia nabywców, lecz nie gwarantuje trwale niskich cen
Międzynarodowa ekspansja LNG generalnie sugeruje zmniejszenie presji na podaż. W swojej analizie średnioterminowej Międzynarodowa Agencja Energii prognozuje wzrost globalnych zdolności eksportowych o około 300 miliardów metrów sześciennych rocznie do 2030 roku. Stany Zjednoczone i Katar łącznie odpowiadają za około 70 procent tego przewidywanego wzrostu zdolności.
Dla kupujących to początkowo dobra wiadomość. Większa podaż może zmniejszyć prawdopodobieństwo, że nawet niewielki wzrost popytu spowoduje gwałtowne wahania cen. Może to również poprawić ich pozycję negocjacyjną wobec dostawców.
Jednak dodatkowa moc nie jest tym samym, co dodatkowa podaż netto. Istniejące elektrownie mogą produkować mniej, mogą wystąpić awarie techniczne, a uruchomienie projektów może się opóźnić. Dlatego Międzynarodowa Agencja Energetyczna rozróżnia między wzrostem mocy a potencjalnym wzrostem netto podaży LNG o około 250 miliardów metrów sześciennych rocznie do 2030 roku.
Strona popytowa również reaguje. Spadające ceny mogą przyciągnąć dodatkowych nabywców lub sprawić, że wcześniej odroczony popyt na gaz stanie się ekonomicznie opłacalny. Szczególnie wrażliwe na cenę rynki mogłyby wchłonąć więcej LNG, gdy stanie się ono bardziej przystępne cenowo. Część nowej podaży zostałaby wówczas wchłonięta przez dodatkowy popyt.
Nie daje to Europie niezbywalnego prawa do taniego transportu. Europejscy importerzy pozostają częścią międzynarodowej konkurencji. Liczą się ceny, jakie inni nabywcy są skłonni zapłacić, poniesione koszty transportu oraz zobowiązania wynikające z istniejących umów.
Obiektywnie uzasadnione oczekiwanie nie jest zatem takie, że LNG koniecznie stanie się tani. Bardziej prawdopodobne jest, że udana rozbudowa mocy produkcyjnych zwiększy wachlarz dostępnych opcji i ograniczy szczytowe niedobory. Stanowiłoby to już znaczącą korzyść ekonomiczną, nawet jeśli poziom cen nie powróci do poprzednich minimów.
Nasze amerykańskie doświadczenie w zakresie rozwoju biznesu, sprzedaży i marketingu

Nasze amerykańskie doświadczenie w rozwoju biznesu, sprzedaży i marketingu – Zdjęcie: Xpert.Digital
Obszary zainteresowań branży: B2B, digitalizacja (od AI do XR), inżynieria mechaniczna, logistyka, odnawialne źródła energii i przemysł
Więcej informacji tutaj:
Centrum tematyczne oferujące spostrzeżenia i wiedzę specjalistyczną:
- Platforma wiedzy obejmująca gospodarki globalne i regionalne, innowacje i trendy branżowe
- Zbiór analiz, spostrzeżeń i informacji ogólnych na temat obszarów, na których się koncentrujemy
- Miejsce, w którym można zdobyć wiedzę i informacje na temat bieżących wydarzeń w biznesie i technologii
- Centrum dla firm poszukujących informacji na temat rynków, cyfryzacji i innowacji branżowych
Rola LNG na europejskim rynku energii
Pomiędzy tanim gazem surowym i kosztowną dostawą leży cała branża
Dla niemieckiego konsumenta amerykańska cena gazu nie jest jedynym czynnikiem. Liczy się cena gazu użytecznego w europejskim punkcie odbioru.
Między produkcją a konsumpcją znajduje się kilka etapów ekonomicznych: przetwarzanie, transport rurociągowy, skraplanie, magazynowanie, transport morski, regazyfikacja i dystrybucja w sieci gazowej. Należy również uwzględnić finansowanie, zabezpieczenia i potencjalne straty w całym łańcuchu dostaw. Analiza emisji LNG przeprowadzona przez Międzynarodową Agencję Energetyczną wyraźnie uwzględnia te etapy oddzielnie, ponieważ każdy z nich charakteryzuje się własnymi wymaganiami technicznymi i energetycznymi.
W związku z tym może istnieć duża różnica cen między amerykańskimi i europejskimi platformami obrotu, która niekoniecznie musi być w całości generowana jako zysk dla któregokolwiek z uczestników rynku. Część z nich pokrywa rzeczywiste koszty łańcucha dostaw. Część może odzwierciedlać premie za ryzyko i ograniczenia mocy produkcyjnych.
Struktura tych kosztów ma kluczowe znaczenie dla konkurencyjności. Jeśli ceny gazu w USA są niskie, wysokie koszty skraplania lub transportu mogą częściowo zniwelować tę przewagę. Z drugiej strony, wydajny łańcuch dostaw może pozostać konkurencyjny nawet przy rosnących cenach gazu surowego.
Firmom zaleca się podejście analityczne, polegające na oddzieleniu cen surowców, opłat infrastrukturalnych, kosztów transportu i premii za ryzyko. Tylko w ten sposób można określić, czy korzystna umowa rzeczywiście zapewnia trwałą przewagę kosztową, czy jedynie sprawia, że pojedynczy składnik ceny wydaje się atrakcyjny.
ST LNG byłby zatem nie tylko producentem zbywalnej ilości energii. Projekt musiałby udowodnić swoją wartość jako element międzynarodowego łańcucha kosztów, którego poszczególne elementy podlegają różnym wahaniom i w niektórych przypadkach są jedynie częściowo kontrolowalne.
Zależność Niemiec od USA należy mierzyć właściwym mianownikiem
W przypadku Niemiec podano dwie liczby, które łatwo pomylić: LNG stanowi około dziesięciu procent importu gazu, a ponad 95 procent tego LNG pochodzi ze Stanów Zjednoczonych. Druga liczba odnosi się zatem do segmentu LNG, a nie do całego niemieckiego importu gazu.
Przy tych założeniach, amerykański LNG pochodzący bezpośrednio z USA teoretycznie odpowiada około 9,5% całkowitego importu gazu. Jest to wartość znacząca, ale zasadniczo różna od amerykańskiej dominacji na poziomie 95% w całym niemieckim imporcie gazu.
Co więcej, proporcje te są zależne od czasu. W 2024 roku niemieckie terminale LNG zaimportowały 69 terawatogodzin gazu ziemnego. Przy całkowitym imporcie gazu wynoszącym 865 terawatogodzin stanowiło to około osiem procent. Te dane roczne pokazują, dlaczego procenty należy zawsze rozpatrywać w kontekście okresu i definicji.
Jednak statystyki dotyczące bezpośrednich terminali nie opisują wszystkich powiązań gospodarczych. Niemcy są zintegrowane z europejskim rynkiem gazu. Gaz może trafiać do niemieckiej sieci przez inne kraje i ich infrastrukturę. Dlatego kraj pochodzenia cząsteczki, bezpośredni partner handlowy i kraj przekroczenia granicy niekoniecznie muszą być takie same.
Ocena ryzyka również wymaga wielu poziomów. Jaki jest udział danego kraju dostawcy? Jak łatwo inni dostawcy mogą się zaangażować? Jakie są wolne moce przerobowe importu? Jak elastyczne są kontrakty? I jak wrażliwy jest cały łańcuch dostaw na zakłócenia?
Prawidłowy wniosek nie jest taki, że wysoki udział Ameryki w segmencie LNG jest nieistotny ani że dowodzi on całkowitej zależności narodowej. Kluczowym czynnikiem jest połączenie koncentracji, substytucyjności i szybkości adaptacji.
Dlaczego przeszłe uzależnienie od Rosji nie jest prostym punktem odniesienia
Obawy związane z nową zależnością są zrozumiałe. Stają się jednak nieprecyzyjne analitycznie, gdy porównuje się różne systemy opieki.
Rurociąg tworzy stałe połączenie między regionem produkcyjnym a rynkiem zbytu. Jego znaczenie gospodarcze wynika z wysokich kosztów inwestycyjnych i ograniczonego zakresu alternatywnych zastosowań. LNG wymaga również kapitałochłonnej infrastruktury, ale zasadniczo umożliwia transport między różnymi lokalizacjami eksportu i importu.
Ta różnica może zwiększyć substytucyjność. Nie eliminuje jednak wszystkich zależności. Jeśli wielu dostawców podlega tej samej jurysdykcji prawnej, decyzje polityczne lub regulacyjne mogą wpływać na kilka firm jednocześnie. Podobnie, kilku formalnie niezależnych producentów może być zależnych od tej samej infrastruktury regionalnej.
Ocena przedstawiona w pierwotnym przypadku, a mianowicie, że firmy i istniejące mechanizmy rynkowe ograniczają ryzyko, ma zatem wiarygodny rdzeń. Podmioty prywatne reagują na ceny, zawierają umowy i poszukują możliwości sprzedaży. To odróżnia szeroko zakrojone relacje handlowe od całkowicie centralnie kontrolowanej struktury dostaw.
Sama ta informacja nie wystarczy, aby rozwiać jakiekolwiek obawy. Różnorodność firm i różnorodność krajów to dwie różne kategorie. Dziesięciu dostawców z jednego kraju może zapewnić większą konkurencję niż jeden. Zapewniają oni jednak jedynie ograniczoną ochronę przed wspólną interwencją polityczną lub poważnymi zakłóceniami regionalnymi.
Rzetelna ocena nie powinna zatem pytać, czy amerykański LNG jest zasadniczo bezpieczny, czy niebezpieczny. Powinna ona raczej zbadać, jakie ryzyka są redukowane przez dostawy amerykańskie i jakie nowe koncentracje powstają w ich wyniku.
Długoterminowe kontrakty pozwalają kupować bezpieczeństwo i sprzedawać elastyczność
W przypadku projektu wartego wiele miliardów euro, takiego jak ST LNG, długoterminowe zobowiązania wobec klientów są kluczowym elementem bezpieczeństwa finansowego. Mogą one stabilizować oczekiwane przychody, a tym samym ułatwiać finansowanie. Wspomniany minimalny próg dwóch milionów ton rocznych zobowiązań wobec klientów pokazuje, jak ściśle powiązane są ze sobą rozwój projektu i marketing.
Takie kontrakty oferują również korzyści dla kupujących. Pozwalają one zapewnić dostęp do określonych ilości i sprawiają, że decyzje zakupowe są bardziej przewidywalne w dłuższej perspektywie. Ta niezawodność ma samoistną wartość ekonomiczną, zwłaszcza gdy energia jest niezbędna do procesów przemysłowych.
Ceną za to jest ograniczona zdolność adaptacji. Jeśli zapotrzebowanie firmy na gaz spadnie bardziej niż oczekiwano, długoterminowe zobowiązania zakupowe mogą stać się obciążeniem. To, czy tak się stanie, zależy od tego, jak elastycznie uda się dostosować ilości, odsprzedać je lub przekierować do innych klientów.
Kluczowe znaczenie ma również formuła cenowa. Umowa długoterminowa nie chroni automatycznie przed wysokimi kosztami. Pozwala ona zabezpieczyć wolumeny dostaw, a jednocześnie cena pozostaje uzależniona od wahań warunków rynkowych.
Dla niemieckich firm zatem decydującym czynnikiem nie jest sam czas trwania umowy, lecz współgranie z ustaleniem ceny, zobowiązaniami ilościowymi, miejscem dostawy, prawem odsprzedaży i klauzulami o niewywiązaniu się z umowy. Pozornie korzystna umowa może być nieatrakcyjna ekonomicznie, jeśli oferuje niewielką elastyczność. Z drugiej strony, wyższa cena może być rozsądna, jeśli ogranicza znaczne ryzyko.
Wyzwanie polega na tym, aby nie utożsamiać bezpieczeństwa dostaw z maksymalnym, długoterminowym zaangażowaniem. Zrównoważony portfel zamówień może łączyć różne okresy obowiązywania umów i źródła dostaw, zamiast opierać wszystkie oczekiwania na jednej sytuacji rynkowej.
Dla przemysłu ostateczna cena ma większe znaczenie niż pochodzenie polityczne
Niemiecki przemysł korzysta z dodatkowych dostaw LNG przede wszystkim dlatego, że obniżają one rzeczywiste koszty dostaw i ryzyko zakłóceń. Sama dostępność innego źródła dostaw nie wystarczy, aby zrekompensować niekorzystne warunki konkurencji międzynarodowej.
Gaz jest szczególnie istotny tam, gdzie jest potrzebny jako energia procesowa lub surowiec. W takich zastosowaniach różnice cen mogą bezpośrednio wpływać na koszty produkcji i decyzje inwestycyjne. Jednocześnie branże i firmy różnią się znacznie pod względem szybkości dostosowywania zużycia energii.
Firma z niewielką liczbą krótkoterminowych alternatyw ocenia bezpieczeństwo dostaw inaczej niż firma, która może wybierać między kilkoma źródłami energii. Podobnie firma z długoterminową gwarancją sprzedaży ma inne możliwości pokrycia wieloletnich kosztów energii niż producent o dużym zróżnicowaniu popytu.
Zwiększenie podaży LNG może usprawnić proces zakupów. Nie rozwiązuje to jednak automatycznie wszystkich problemów związanych z lokalizacją. Na cenę końcową wpływają również koszty sieci, opłaty, infrastruktura i efektywność operacyjna.
Co więcej, istnieje konflikt celów: stale wysokie ceny gazu mogą ograniczać popyt przemysłowy. Niższe ceny mogą stabilizować obecną produkcję, ale jednocześnie sprawić, że inwestycje w alternatywne procesy staną się mniej pilne. Polityka gospodarcza musi zatem łączyć bezpieczeństwo dostaw i konkurencyjność z wiarygodnymi, długoterminowymi sygnałami inwestycyjnymi.
Centralnym pytaniem przemysłowo-ekonomicznym nie jest zatem to, czy Niemcy potrzebują więcej LNG. Kluczowe pytanie brzmi, jaka ilość gazu pozostaje ekonomicznie opłacalna dla poszczególnych zastosowań i jak można ją niezawodnie pozyskać w zmiennych warunkach rynkowych.
Transformacja energetyczna zmienia ryzyko sprzedaży nowych zakładów LNG
Zakład eksportowy, który rozpocznie działalność najwcześniej pod koniec dekady, nie zwróci kosztów inwestycji w ciągu pierwszych kilku lat eksploatacji. Jego rentowność zależy od znacznie dłuższego okresu użytkowania.
Stwarza to konflikt celów. LNG może uzupełniać niedobory i eliminować luki w dostawach w krótkim okresie. Finansowanie nowych elektrowni często wymaga jednak długoterminowych prognoz. Im szybciej kluczowe rynki zbytu zmniejszą zużycie gazu, tym więcej producentów będzie musiało przestawić się na inne regiony lub zastosowania.
IEA przewiduje, że dodatkowa podaż LNG może poprawić dostępność cenową, szczególnie na wrażliwych cenowo rynkach importowych. Otwiera to możliwości rozwoju dla eksporterów spoza Europy. Jednocześnie oznacza to, że długoterminowy popyt nie powinien być generowany wyłącznie z bieżących potrzeb bezpieczeństwa w Europie.
Dla ST LNG struktura geograficzna portfela klientów ma zatem istotne znaczenie. Zakład obsługujący zróżnicowane rynki zbytu może częściowo zrównoważyć wahania popytu. Pozostaje on jednak podatny na zmiany zachodzące na rynkach globalnych.
Europejscy nabywcy stoją przed odwrotnym problemem. Ci, którzy zabezpieczają długoterminowe wolumeny, muszą dostosować te zobowiązania do przewidywanego zużycia gazu. Kontrakt, który oferuje bezpieczeństwo dzisiaj, może wiązać się z kosztami dostosowawczymi w przyszłości.
Zrównoważona perspektywa pozwala zatem uniknąć dwóch skrajności. Nowa infrastruktura LNG nie jest ani automatycznie zbędna, ani trwale opłacalna ekonomicznie wyłącznie ze względu na krótkoterminowe potrzeby bezpieczeństwa. Jej jakość zależy od tego, czy popyt, koszty i okresy obowiązywania umów pozostaną spójne nawet w zmieniających się warunkach.
Koszty klimatyczne zaczynają się na długo przed niemiecką przełęczą Brenner
Pełna analiza ekonomiczna nie może ignorować emisji w łańcuchu dostaw. W przypadku LNG emisje te występują nie tylko podczas późniejszego spalania, ale także podczas wydobycia, przetwarzania, transportu, skraplania, transportu i ponownego odparowywania. Należy również uwzględnić potencjalne emisje metanu. Międzynarodowa Agencja Energetyczna (IEA) wyraźnie analizuje te etapy jako system powiązany ze sobą.
Dlatego ocena gazu ziemnego wyłącznie na podstawie jego wykorzystania w elektrowniach lub kotłach przemysłowych nie jest wystarczająca. Dwa łańcuchy dostaw mogą dostarczać to samo paliwo, a mimo to powodować różne emisje w procesie wydobycia.
IEA wskazuje kilka rozwiązań technicznych mających na celu zmniejszenie tego obciążenia: ograniczenie strat metanu, bardziej wydajne procesy, wykorzystanie niskoemisyjnej energii elektrycznej, ograniczenie rutynowego spalania w pochodniach oraz wychwytywanie i składowanie niektórych strumieni CO₂. Działania te mogą usprawnić niektóre części łańcucha dostaw, ale nie eliminują automatycznie wszystkich emisji.
Dla inwestorów i klientów takie różnice mają istotne znaczenie ekonomiczne. Wymagania dotyczące emisji mogą wpływać na dostęp do niektórych rynków. Mierzalnie i weryfikowalnie niskie emisje mogą stanowić przewagę konkurencyjną. Z drugiej strony, niewystarczające dane lub wysokie straty metanu mogą stwarzać dodatkowe ryzyko.
Ostatecznej oceny klimatycznej dla ST LNG nie można przeprowadzić bez wiarygodnych danych operacyjnych dotyczących konkretnego projektu. Ani lokalizacja na morzu, ani nowatorstwo technologii same w sobie nie oznaczają szczególnie dobrych ani szczególnie złych wyników w zakresie ochrony środowiska.
Wiarygodna ocena musiałaby uwzględniać rzeczywiste zużycie energii, pochodzenie energii, straty metanu i trasy transportu. Dopiero wtedy można określić pozycję zakładu na rynku LNG.
Mimo istnienia wielu dostawców, koncentracja regionalna może okazać się słabością
Teksas i Luizjana zyskują na znaczeniu dzięki rozbudowie infrastruktury LNG. Z biznesowego punktu widzenia ta koncentracja jest zrozumiała: istniejąca infrastruktura, doświadczenie przemysłowe oraz bliskość dostaw gazu i logistyki eksportowej mogą zapewnić przewagę lokalizacyjną.
Jednak z perspektywy bezpieczeństwa dostaw, wyłania się inny obraz. Kilka elektrowni w regionie nie stanowi całkowicie niezależnych źródeł dostaw. Wspólne warunki pogodowe, połączenia sieciowe lub dostawcy usług mogą prowadzić do zakłóceń w wielu lokalizacjach jednocześnie.
To ogólna zasada oceny ryzyka: dywersyfikacja jest w pełni skuteczna tylko wtedy, gdy poszczególne ryzyka nie są ze sobą zbyt ściśle powiązane. Duża liczba kontraktów może stwarzać złudne poczucie bezpieczeństwa, jeśli wszystkie dostawy są uzależnione od tych samych regionalnych wąskich gardeł.
Dla europejskich importerów oznacza to, że sama liczba dostawców nie jest wystarczającym kryterium. W ocenie należy również uwzględnić rozmieszczenie geograficzne, niezależność technologiczną i alternatywne szlaki transportowe.
Morski charakter ST LNG nie rozwiązuje automatycznie tego problemu. Chociaż obiekt może ominąć pewne nadmorskie wąskie gardła, nadal jest zależny od regionalnych dostaw gazu, warunków pogodowych i usług morskich.
Bezpieczeństwo dostaw nie jest zatem osiągane poprzez posiadanie jak największej liczby firm w portfelu zamówień, ale poprzez autentycznie zróżnicowane profile awarii. To rozróżnienie jest szczególnie istotne, gdy nowe moce produkcyjne są rozwijane głównie w kilku regionach eksportowych.
Trzy czynniki rozwoju rynku decydują o sukcesie
Jeśli chodzi o ekonomiczną klasyfikację ST LNG, kilka przyszłych scenariuszy jest bardziej przydatnych niż pojedyncza, pozornie precyzyjna prognoza.
W pierwszym scenariuszu podaż LNG rośnie szybciej niż popyt. Nowe elektrownie w dużej mierze pojawiają się na rynku zgodnie z planem, a oszczędności energii i alternatywne technologie energetyczne ograniczają zużycie w kluczowych regionach sprzedaży. Kupujący zyskują siłę przetargową. Dla ST LNG kluczowymi czynnikami będą wówczas konkurencyjność kosztów budowy, finansowania i bieżącej eksploatacji.
W drugim scenariuszu popyt w dużej mierze absorbuje dodatkową podaż. Tańszy i łatwiej dostępny LNG przyciąga nowych klientów, podczas gdy istniejące rynki potrzebują znacznych ilości. Dla producentów byłoby to stosunkowo korzystne środowisko, pod warunkiem, że ich instalacje będą niezawodnie dostarczać. Możliwość dodatkowego popytu na rynkach wrażliwych na cenę, opisana przez IEA, wpisuje się w tę ścieżkę rozwoju.
W trzecim scenariuszu powtarzające się zakłócenia pozostają cechą charakterystyczną. Opóźnione uruchomienia projektów, przerwy w dostawach lub inne zakłócenia uniemożliwiają stałą dostępność zapowiadanej mocy i zapewnienie niezawodnego zasilania. W takich przypadkach, pomimo ogólnie większej infrastruktury, nadal mogą występować znaczne wahania cen.
Żadnego z tych przyszłych scenariuszy nie można jednoznacznie wybrać na podstawie samych danych projektowych. Pokazują one jednak, które cechy są ekonomicznie cenne: niskie koszty, wysoka dostępność, elastyczny marketing i niezawodne finansowanie.
Ta sama logika dotyczy kupujących w Niemczech. Zakupy oparte wyłącznie na trwale niskich cenach są równie podatne na ryzyko, jak strategia zakładająca nieograniczony wzrost cen z powodu niedoboru.
Najsilniejsza polityka energetyczna chroni wybory
ST LNG stanowi realne rozszerzenie potencjalnego zaopatrzenia w energię. Jeśli projekt zostanie sfinansowany, zbudowany i niezawodnie eksploatowany, może dostarczać znaczne dodatkowe ilości LNG rocznie. Jego wartość rynkowa leży nie tylko w produkcji, ale także w zwiększeniu wyboru dla nabywców.
Uzasadniona perspektywa projektu nie obejmuje zatem ani bezwarunkowej akceptacji, ani całkowitego odrzucenia. Zwiększenie potencjału eksportowego może poprawić bezpieczeństwo dostaw i ograniczyć siłę rynkową. Jednocześnie może to prowadzić do nowych długoterminowych zobowiązań, koncentracji regionalnych i ryzyka inwestycyjnego.
Dla Niemiec kluczowa jest możliwość płynnego przełączania się między źródłami energii i rozwiązaniami. Obejmuje to zróżnicowane kraje dostawców, solidną infrastrukturę, odpowiednie rezerwy oraz kontrakty, które można dostosować do zmieniającego się zapotrzebowania na gaz. Równie ważne jest ograniczenie zapotrzebowania, które można zastąpić w sposób technicznie i ekonomicznie uzasadniony.
Największym zagrożeniem nie byłoby samo wykorzystanie amerykańskiego LNG. Problem tkwi w strategii, która myli krótkoterminową pomoc z trwałą odpornością. Żaden kraj-dostawca, żadna umowa ani żadna technologia nie wyeliminują wszystkich zagrożeń.
Nowy port u wybrzeży Teksasu mógłby poszerzyć pole manewru Europy. O tym, czy Europa wykorzysta to pole manewru, nie zdecyduje jednak Matagorda, a jej własna polityka zaopatrzeniowa, przemysłowa i energetyczna. Trwałe bezpieczeństwo pojawia się tam, gdzie dodatkowa podaż nie prowadzi do większej wygody, ale do większego wyboru ekonomicznego.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne

Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj [email protected]:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.