Nowa oś logistyczna Europy Wschodniej: Od centrum kosztów do strategicznego kręgosłupa Europy – Kreatywny obraz tematu z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Nowe centra logistyczne w Europie Wschodniej: Polska, Rumunia i Bułgaria w centrum uwagi
E-commerce i nearshoring: Jak Europa Wschodnia zmienia krajobraz logistyczny
Od redukcji kosztów do efektywności: transformacja sektora logistycznego w Europie Wschodniej
Europa Wschodnia przekształciła się w ostatnich latach z prostego miejsca, w którym można było obniżyć koszty, w strategiczny kręgosłup całego europejskiego sektora logistycznego. Region, niegdyś postrzegany głównie jako przedłużenie zachodnioeuropejskiego przemysłu, stał się dynamiczną siecią parków logistycznych, centrów dystrybucyjnych i wydajnych korytarzy transportowych. Głównym założeniem ekonomicznym jest to, że przyszłe inwestycje będą determinowane nie tylko niskimi płacami, ale przede wszystkim niezawodnym połączeniem lokalizacji, przepustowości, dostaw energii, wykwalifikowanego personelu i stabilności politycznej. Zmiany te są wynikiem nie tylko rosnącego wolumenu handlu i restrukturyzacji przemysłowych łańcuchów dostaw, ale także ryzyka geopolitycznego i odbudowy Ukrainy. Wyzwania i szanse wynikające z tego rozwoju są wielowymiarowe i wymagają ponownego przemyślenia planowania logistycznego. Punkt ciężkości przesuwa się coraz bardziej z czystej wydajności na kontrolowaną redundancję, aby zapewnić zdolność dostaw w dynamicznie zmieniającym się globalnym otoczeniu.
Kto kontroluje korytarze, będzie kontrolował zdolność Europy do dostarczania towarów w przyszłości: cicha reorganizacja przepływów handlowych
Infrastruktura logistyczna Europy Wschodniej przechodzi głęboką transformację strukturalną. Obraz regionu, który służy przede wszystkim jako ekonomicznie rozbudowany warsztat dla Europy Zachodniej, nie jest już adekwatny. Między Morzem Bałtyckim, Adriatyckim i Czarnym powstaje sieć parków logistycznych, centrów dystrybucyjnych, portów, terminali kolejowych i transgranicznych korytarzy transportowych, zyskując na znaczeniu dla bezpieczeństwa dostaw całej Unii Europejskiej. Rozwój ten jest napędzany nie tylko rosnącym wolumenem handlu, ale także restrukturyzacją przemysłowych łańcuchów dostaw, rozwojem handlu internetowego, zagrożeniami geopolitycznymi, odbudową Ukrainy oraz strategicznym wzmocnieniem połączeń północ-południe.
Rozwój ten nie jest jednak ani jednolity, ani pozbawiony sprzeczności. Polska i Czechy posiadają już duże, profesjonalne rynki nieruchomości logistycznych i bliskie powiązania z Niemcami. Rumunia staje się ważnym centrum produkcji, dystrybucji i regionu Morza Czarnego. Bułgaria łączy jednolity rynek UE z Turcją, Grecją i zachodnim regionem Morza Czarnego. Państwa Bałkanów Zachodnich z kolei zyskują na znaczeniu jako region przyszłego rozszerzenia i tranzytu, ale nadal borykają się z opóźnieniami na granicach, tarciami instytucjonalnymi i niekompletną infrastrukturą. Europy Wschodniej nie należy zatem postrzegać jako jednolitego rynku, lecz raczej jako wielopoziomowy system obszarów logistycznych na różnym etapie rozwoju.
Centralna teza ekonomiczna brzmi następująco: kolejna fala inwestycji nie będzie zależeć od najniższych płac, ale od najbardziej niezawodnego połączenia lokalizacji, przepustowości, dostaw energii, personelu, zarządzania cyfrowego i przewidywalności politycznej. Samo budowanie magazynów nie tworzy konkurencyjnego centrum logistycznego. Tylko współdziałanie nieruchomości, środków transportu, procesów celnych, infrastruktury danych i solidnych łańcuchów dostaw tworzy produktywne centrum.
Lokalizacje peryferyjne stają się strategicznymi interfejsami
Położenie geograficzne Europy Wschodniej od dawna jest niejednoznaczne. Z jednej strony region leży między głównymi ośrodkami konsumpcyjnymi i przemysłowymi Europy Zachodniej, portami Morza Bałtyckiego, Adriatyckiego i Czarnego oraz rynkami Turcji i Bliskiego Wschodu. Z drugiej strony, wiele sieci transportowych historycznie było bardziej zorientowanych na stolice państw lub połączenia wschód-zachód niż na transgraniczne osie północ-południe. Zróżnicowane standardy techniczne, fragmentaryczna sieć autostrad, słabe połączenia kolejowe i powolne przejścia graniczne ograniczały korzyści gospodarcze płynące z tego położenia.
Te słabości stają się obecnie, w niektórych przypadkach, argumentem za inwestycjami. Firmy dostrzegają, że dodatkowe korytarze nie tylko obniżają koszty, ale także zmniejszają zależności. Pandemia, blokada niektórych szlaków morskich, agresja Rosji na Ukrainę i powtarzające się zakłócenia w globalnych łańcuchach dostaw uwypukliły wartość alternatywnych tras. Lokalizacja w Rumunii, Bułgarii, Polsce czy na Bałkanach Zachodnich nie jest już zatem oceniana wyłącznie na podstawie odległości od rynku zbytu. Coraz częściej decydującym czynnikiem jest to, czy pełni ona funkcję punktu awaryjnego, bufora czy punktu konsolidacji w wielu scenariuszach.
Przenosi to logikę z maksymalnej wydajności na kontrolowaną redundancję. Firmy czasami godzą się na wyższe koszty bieżące w zamian za lepszą zdolność dostaw, krótszy czas reakcji i drugą opcję zaopatrzenia lub dystrybucji. Ta premia za ryzyko przynosi korzyści Europie Wschodniej. Region ten może połączyć bliskość zakładów produkcyjnych, stosunkowo konkurencyjne koszty i dostęp do jednolitego rynku UE. Jednocześnie zmusza inwestorów do przeprowadzenia gruntownej oceny lokalizacji, ponieważ dobra lokalizacja geograficzna nie gwarantuje niezawodnego, rzeczywistego połączenia.
Polska wyznacza standardy, południowy wschód nadrabia zaległości
Rynek nieruchomości logistycznych w Europie Wschodniej charakteryzuje się znaczną luką w dojrzałości. Z prognozowanym na 2025 rok potencjałem ponad 36 milionów metrów kwadratowych nowoczesnej powierzchni magazynowej i przemysłowej, Polska jest zdecydowanie największą platformą w regionie. Kraj korzysta z bliskości Niemiec, dużego rynku krajowego, sprawnej sieci autostrad, kilku silnych obszarów metropolitalnych oraz roli pomostu z krajami bałtyckimi i Ukrainą. Warszawa, Górny Śląsk, Polska Centralna, Poznań i Wrocław rozwinęły się w odrębne klastry logistyczne. Ta głębokość rynku sprzyja dużym projektom spekulacyjnym, choć deweloperzy coraz częściej koncentrują się na przednajmie ze względu na wyższe stopy procentowe i wyższe koszty budowy.
Na drugim miejscu znajduje się Rumunia z około ośmioma milionami metrów kwadratowych nowoczesnej powierzchni przemysłowej i logistycznej do końca 2025 roku, choć na inną skalę, ale z dużą dynamiką. Popyt na powierzchnię osiągnął ponad 1,2 miliona metrów kwadratowych w 2025 roku. Wskaźnik pustostanów na poziomie około czterech procent i czynsze w wysokości od około 4,50 do 5,00 euro za metr kwadratowy miesięcznie wskazują na to, że rynek ten, pomimo niepewności gospodarczej, ma solidną bazę najemców. Dominuje Bukareszt, ale Timișoara, Kluż-Napoka, Braszów, Ploeszti i Konstanca zyskują na popularności.
Bułgaria jest mniejsza i bardziej skoncentrowana w Sofii i obwodzie płowdiwskim. Jednak konwergencja funkcji przemysłowych i logistycznych jest tam szczególnie widoczna. Tracka Strefa Ekonomiczna wokół Płowdiwu łączy zakłady produkcyjne, dostawców, magazyny i korytarz autostradowy prowadzący do Turcji. Sofia pozostaje centralnym węzłem konsumpcji i dystrybucji. Ruse, Warna, Burgas, Stara Zagora i Szumen mogą korzystać z połączeń korytarzowych, portowych, przemysłowych lub energetycznych. Na Bałkanach Zachodnich zasoby nowoczesnych terenów przemysłowych są mniejsze, co oznacza, że pojedyncze, duże projekty mogą znacząco zmienić strukturę rynku w bardziej dramatyczny sposób niż w Polsce czy Rumunii.
Sieci handlowe budują własną infrastrukturę
Zmiana ta jest szczególnie widoczna w inwestycjach dużych sieci handlowych. Nowoczesne sieci handlowe wymagają nie tylko oddziałów, ale także magazynów z kontrolowaną temperaturą, zautomatyzowanego kompletowania zamówień, wysokiej rotacji i precyzyjnych danych o stanie magazynowym. Centrum dystrybucji nie jest zatem funkcją drugorzędną, pomocniczą, lecz operacyjnym warunkiem wejścia na rynek, ekspansji i stabilności cen.
Centrum logistyczno-dystrybucyjne Lidla, będące obecnie w budowie w Kiseljaku i Lepenicy w Bośni i Hercegowinie, ilustruje skalę projektu. Zajmując powierzchnię około 60 000 metrów kwadratowych, stanowi inwestycję o wartości około 100 milionów euro. Stanowi ono podwaliny ogólnokrajowej sieci sklepów i jednocześnie sygnalizuje, że międzynarodowa grupa handlowa dostrzega wystarczający potencjał popytu, uzasadniający długoterminową inwestycję w infrastrukturę. Wpływ ekonomiczny wykracza poza sam budynek: lokalni producenci potencjalnie zyskują dostęp do ujednoliconych łańcuchów dostaw, dostawcy usług transportowych korzystają z bardziej przewidywalnych wolumenów, a konkurujący detaliści są pod presją modernizacji własnych systemów.
Wielokrotne rozbudowy centrum Kaufland w Stryamie koło Płowdiwu pokazują również, jak infrastruktura logistyczna dostosowuje się do rozwoju sektora handlu detalicznego. Po wcześniejszych dużych inwestycjach, obiekt został rozbudowany o strefę głębokiego mrożenia z dodatkowymi miejscami paletowymi. Pod koniec 2023 roku ogłoszono znacznie większą fazę rozbudowy, z wolumenem inwestycji wynoszącym 64 miliony lewów. Takie projekty nie powstają w izolacji. Przyciągają firmy pakujące, serwisy konserwacyjne, dostawców technologii chłodniczych, dostawców oprogramowania oraz regionalne możliwości przewozowe. W ten sposób centrum logistyczne staje się lokalnym ośrodkiem produktywności.
Bułgaria przekształca się z kraju tranzytowego w rynek platformowy
Bułgaria posiada szereg wzajemnie uzupełniających się atutów lokalizacyjnych. Kraj leży na skrzyżowaniu Europy Środkowej, Morza Czarnego, Grecji i Turcji. Od zniesienia kontroli granicznych na wewnętrznych granicach lądowych UE 1 stycznia 2025 roku Bułgaria jest w pełni zintegrowana ze strefą Schengen. Ponadto od 1 stycznia 2026 roku obowiązuje w niej euro. Dla inwestorów logistycznych te działania obniżają koszty transakcyjne, eliminują część obciążeń kursowych i rozliczeniowych oraz ułatwiają integrację bułgarskich lokalizacji z sieciami regionalnymi.
Decydujący postęp tkwi nie tyle w pojedynczym prestiżowym projekcie, co w konsolidacji kilku funkcji. Sofia koncentruje siłę nabywczą, siłę roboczą i międzynarodowe struktury biznesowe. Płowdiw łączy przemysł i dystrybucję. Burgas i Warna zapewniają dostęp do Morza Czarnego. Ruse stanowi węzeł komunikacyjny na Dunaju i granicy z Rumunią. Oś prowadząca do Kapitan Andreevo pozostaje kluczowa dla handlu z Turcją i innymi krajami. Jednocześnie północno-wschodnia Bułgaria oferuje rezerwy gruntów i potencjał dla wyspecjalizowanych klastrów magazynowych, rolniczych i energetycznych.
Planowana baza magazynowo-logistyczna dystrybutora systemów solarnych AmonRa Energy w Parku Przemysłowym Szumen stanowi przykład związku między transformacją energetyczną a logistyką. Moduły solarne, falowniki, systemy montażowe i akumulatory wymagają regionalnej dostępności zapasów, technicznego zapewnienia jakości i szybkiej dostawy. Tradycyjny magazyn przekształca się w ten sposób w element nowego łańcucha wartości przemysłowej. Dla Bułgarii stanowi to szansę nie tylko na obsługę towarów, ale także na konsolidację usług technicznych, wstępnego montażu, napraw, logistyki projektowej i dystrybucji regionalnej.
Rumunia łączy jednolity rynek, Dunaj i Morze Czarne
Logistyczny rozwój Rumunii opiera się na jej wielkości i wszechstronności. Kraj szczyci się dużym rynkiem wewnętrznym, bogatą bazą przemysłową, Dunajem, portem Konstanca nad Morzem Czarnym oraz granicami z Ukrainą, Mołdawią, Węgrami, Serbią i Bułgarią. To połączenie sprawia, że Rumunia jest jednocześnie miejscem produkcji, rynkiem zbytu, krajem tranzytowym i centrum geopolitycznym.
Port w Konstancy zyskał na znaczeniu po 2022 roku, ponieważ ukraińskie przepływy rolne i eksportowe wymagały alternatywnych tras. W 2023 roku przeładunki osiągnęły rekordowy poziom około 92,6 mln ton. Następnie wolumen spadł do około 77,5 mln ton w 2024 roku i około 67 mln ton w 2025 roku, ponieważ część ukraińskiego ruchu została przeniesiona z powrotem na inne trasy. Ten spadek nie świadczy o strategicznej nieistotności, lecz ilustruje, jak zmienne mogą być dodatkowe wolumeny uwarunkowane geopolitycznie. Lekcja dla operatorów i inwestorów to rozwijanie mocy przeładunkowych w taki sposób, aby pozostały one ekonomicznie opłacalne nawet przy zmieniających się przepływach handlowych.
Konstanca może umocnić swoją pozycję przede wszystkim poprzez ściślejszą integrację portu, kolei, dróg, Dunaju i terminali w głębi lądu. Wąskie gardła w przepustowości manewrowej, drogach dojazdowych, procesach cyfrowych czy żegludze na Dunaju bezpośrednio wpływają na konkurencyjność. Rumunia potrzebuje zatem nie tylko dodatkowych terenów, ale także niezawodnych korytarzy do Bukaresztu, Węgier, Bułgarii, Mołdawii i Ukrainy. Pełna integracja z Schengen usprawnia transport pasażerski i zmniejsza tarcia na wewnętrznych granicach UE, ale nie zastępuje inwestycji w mosty, linie kolejowe i infrastrukturę przy terminalach.
Kraje Bałkanów Zachodnich staną się kolejnym obszarem wzrostu
Serbia, Bośnia i Hercegowina, Macedonia Północna, Albania, Czarnogóra i Kosowo tworzą heterogeniczny region logistyczny o rosnącym znaczeniu strategicznym. Położony między państwami członkowskimi UE, region ten łączy Morze Adriatyckie z regionami Dunaju i Morza Czarnego, a także Europę Środkową z Grecją i Turcją. Jednak jego integracja gospodarcza jest utrudniona przez liczne granice, niewielkie rynki krajowe, zróżnicowane praktyki administracyjne, a w niektórych przypadkach słabe połączenia kolejowe.
Właśnie dlatego nowoczesne centra dystrybucyjne mogą generować znaczący wzrost wydajności. Umożliwiają konsolidację importu, stabilizują dostępność produktów i tworzą podwaliny pod większe sieci detaliczne. Projekt Lidla w Bośni i Hercegowinie jest tego szczególnie wyrazistym przykładem. Stanowi on również przykład typowej strategii wejścia na rynek: najpierw przygotowuje się grunty, centralną logistykę i kilka lokalizacji sklepów, zanim sieć zostanie uruchomiona na większą skalę. Wysokie nakłady początkowe służą obniżeniu późniejszych kosztów jednostkowych i zapewnieniu stałego poziomu usług.
Unia Europejska wspiera Bałkany Zachodnie w latach 2024–2027 za pomocą instrumentu wzrostu o wartości do sześciu miliardów euro, z czego dwa miliardy euro to bezzwrotne dotacje, a cztery miliardy euro to pożyczki subsydiowane. Nie każde euro zostanie przeznaczone na infrastrukturę transportową, ale instrument ten zwiększa presję na reformy i inwestycje. Co najważniejsze, lepsze drogi i linie kolejowe będą zależeć od szybszych procedur celnych, wzajemnie uznawanych dokumentów i cyfrowych deklaracji wstępnych. Bez tej „miękkiej infrastruktury” ciężarówka mogłaby utknąć na granicy na wiele godzin na nowej autostradzie.
Drogi nadal dominują, ale istnieją alternatywy
Transport drogowy towarów pozostaje podstawą logistyki w Europie Wschodniej. W skali UE w 2024 roku przewieziono drogą lądową około 1869 miliardów tonokilometrów, czyli nieco więcej niż w roku poprzednim. Ta dominacja wynika z elastyczności, gęstych sieci oraz możliwości bezpośredniego połączenia bram fabryk, magazynów i oddziałów. W przypadku dostaw o krytycznym czasie realizacji, takich jak ładunki drobnicowe, żywność i handel detaliczny, ciężarówki są praktycznie niezastąpione w krótkim okresie.
Ta siła stwarza również ryzyko strukturalne. Zatory, niedobór kierowców, opłaty za przejazdy, czas oczekiwania na granicy i rosnące wymagania dotyczące emisji spalin podnoszą koszty. Ta zależność jest szczególnie problematyczna w przypadku braku terminali kolejowych lub powolnej i zawodnej infrastruktury kolejowej. Park logistyczny bez sprawnego połączenia kolejowego może wydawać się atrakcyjny w krótkiej perspektywie, ale w dłuższej perspektywie uzależnia użytkownika od transportu drogowego.
Dlatego sens ekonomiczny nie polega na sztucznej konkurencji między transportem drogowym a kolejowym, lecz na podziale pracy. Ciężarówki obsługują zarówno transport przed, jak i po przewiezieniu, a także transport krytyczny czasowo; kolej realizuje planowany transport dalekobieżny i masowy; porty i śródlądowe drogi wodne poszerzają zasięg. Warunkiem koniecznym są terminale, które organizują przesiadki między rodzajami transportu szybko, cyfrowo i ekonomicznie. Europa Wschodnia może poczynić znaczący krok naprzód w tym obszarze, jeśli nowe obszary logistyczne będą od początku planowane w sposób multimodalny, zamiast dodawać połączenia kolejowe później, co wiąże się z dużymi kosztami.
System kolejowy decyduje o następnym poziomie produktywności
Wiele wschodnioeuropejskich sieci kolejowych ma duży zasięg geograficzny, ale brakuje im jakości technicznej i operacyjnej wymaganej przez nowoczesne łańcuchy dostaw. Powolne odcinki, konieczność modernizacji, niedostateczna elektryfikacja, ograniczona długość pociągów, niekompatybilne systemy sygnalizacji i wąskie gardła na przejściach granicznych obniżają ich konkurencyjność. Ponadto, transgraniczny transport towarowy wymaga nie tylko infrastruktury, ale także skoordynowanych rozkładów jazdy, dostępności lokomotyw i niezawodnych tras kolejowych.
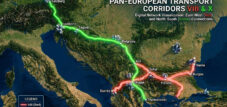
Rozbudowa transeuropejskich sieci transportowych rozpoczyna się tutaj. Rozporządzenie TEN-T, odnowione w 2024 r., porządkuje europejską sieć poprzez dziewięć korytarzy transportowych i wiążące horyzonty docelowe. Dla Europy Wschodniej szczególnie istotne są połączenia między Morzem Bałtyckim, Morzem Adriatyckim, Morzem Czarnym, Bałkanami i Europą Środkową. Korytarz VIII, łączący bułgarskie wybrzeże Morza Czarnego z Macedonią Północną i Albanią, ma szczególne znaczenie strategiczne, ponieważ ma na celu stworzenie ciągłego połączenia wschód-zachód przez południowe Bałkany. Bułgaria i Macedonia Północna potwierdziły swoje zaangażowanie w kontynuację budowy, jednak finansowanie, postęp prac i koordynacja techniczna nadal stanowią wyzwanie.
Ekonomiczny wpływ ulepszonej infrastruktury kolejowej wykracza poza same oszczędności w kosztach transportu. Rozszerza ona obszar objęty zasięgiem portów, zwiększa atrakcyjność zakładów produkcyjnych i zmniejsza zależność od niedoboru kierowców. Ponadto ułatwia transport ciężkich towarów przemysłowych, kontenerów i ładunków wojskowych. Do wad należą wysokie nakłady początkowe, długotrwałe procesy zatwierdzania oraz ryzyko, że poszczególne odcinki krajowe zostaną ukończone, podczas gdy nadal będą występować luki w połączeniach transgranicznych.
Morze Bałtyckie, Morze Adriatyckie i Morze Czarne zbliżają się do siebie
Porty Europy Wschodniej rozwijają się, stając się konkurującymi, ale uzupełniającymi się bramami. W 2025 roku Gdańsk obsłużył około 80,4 miliona ton ładunków, umacniając tym samym swoją pozycję wśród głównych portów europejskich. Po wyjątkowym roku 2023, Konstanca nadal obsługiwała około 67 milionów ton w 2025 roku. Na wybrzeżu Adriatyku porty takie jak Koper, Rijeka i Triest konkurują o ruch lądowy do Europy Środkowej. Warna i Burgas obsługują mniejsze wolumeny, ale mogą mieć strategiczne znaczenie dla Bułgarii, południowych Bałkanów i niektórych szlaków Morza Czarnego.
Dla spedytorów sama wielkość portu nie jest czynnikiem decydującym. Kluczowe czynniki to częstotliwość kursowania promów, wydajność terminali, odprawy celne, pojemność magazynowa, połączenia kolejowe oraz dostępność pustych kontenerów. Mniejszy port może być bardziej ekonomiczny w przypadku niektórych przepływów towarowych, jeśli transport lądowy jest szybszy i bardziej przewidywalny. Z drugiej strony, duży port staje się mniej atrakcyjny, jeśli drogi dojazdowe lub węzły kolejowe są zatłoczone.
Rosnące znaczenie osi północ-południe zmienia krajobraz inwestycyjny. Historycznie wiele sieci było zorientowanych na połączenia zachód-wschód. Obecnie wartość korytarzy między Polską, Słowacją, Węgrami, Rumunią, Bułgarią, Grecją i Morzem Adriatyckim rośnie. Sam region Trójmorza szacuje swoje potrzeby inwestycyjne w sektorze transportu na około 120 miliardów euro. Ta skala pokazuje, że pojedyncze projekty są niewystarczające. Potrzebna jest spójna sieć, która koordynuje inwestycje w porty, drogi, kolej, energetykę i infrastrukturę cyfrową.
Dunaj pozostaje niedocenianym zasobem
Dunaj to naturalny korytarz transportowy dla dużych ładunków w Europie Południowo-Wschodniej, ale jego potencjał gospodarczy nie jest w pełni wykorzystywany ze względu na zasięg geograficzny. Łączy Niemcy i Austrię ze Słowacją, Węgrami, Chorwacją, Serbią, Bułgarią, Rumunią i Morzem Czarnym. Towary masowe, produkty rolne, materiały budowlane, ładunki ciężkie i niektóre ładunki kontenerowe mogą być transportowane drogą wodną w sposób energooszczędny.
Słabości są dobrze znane: wahania poziomu wody, wąskie gardła, niestabilna jakość portów, ograniczona digitalizacja i niekiedy powolne procesy przeładunkowe. W pierwszej połowie 2024 roku kanałem Dunaj-Morze Czarne przeładowano około 10,2 miliona ton ładunków, nieco mniej niż w analogicznym okresie 2023 roku. Takie wahania pokazują, że żegluga śródlądowa nie może być uznawana za stałą przepustowość. Ryzyka klimatyczne muszą być uwzględniane przy planowaniu floty, zanurzeniu, poziomie zapasów i trasach alternatywnych.
Niemniej jednak, z ekonomicznego punktu widzenia, Dunaj jest zbyt cenny, by traktować go jedynie jako niszowy środek transportu. Nowoczesne porty śródlądowe mogą łączyć obszary przemysłowe, połączenia kolejowe, funkcje celne i logistykę energetyczną. Dla Bułgarii istotne są Ruse, Lom i Widin; dla Rumunii m.in. Gałacz, Braiła i Giurgiu; a dla Serbii Belgrad, Nowy Sad i Pančevo. Inwestycje w kanały nawigacyjne, mosty, terminale i cyfrową informację rzeczną nie tylko zwiększają przepustowość, ale także tworzą odporność na zakłócenia w transporcie drogowym i kolejowym.
Rozwiązania intralogistyczne LTW

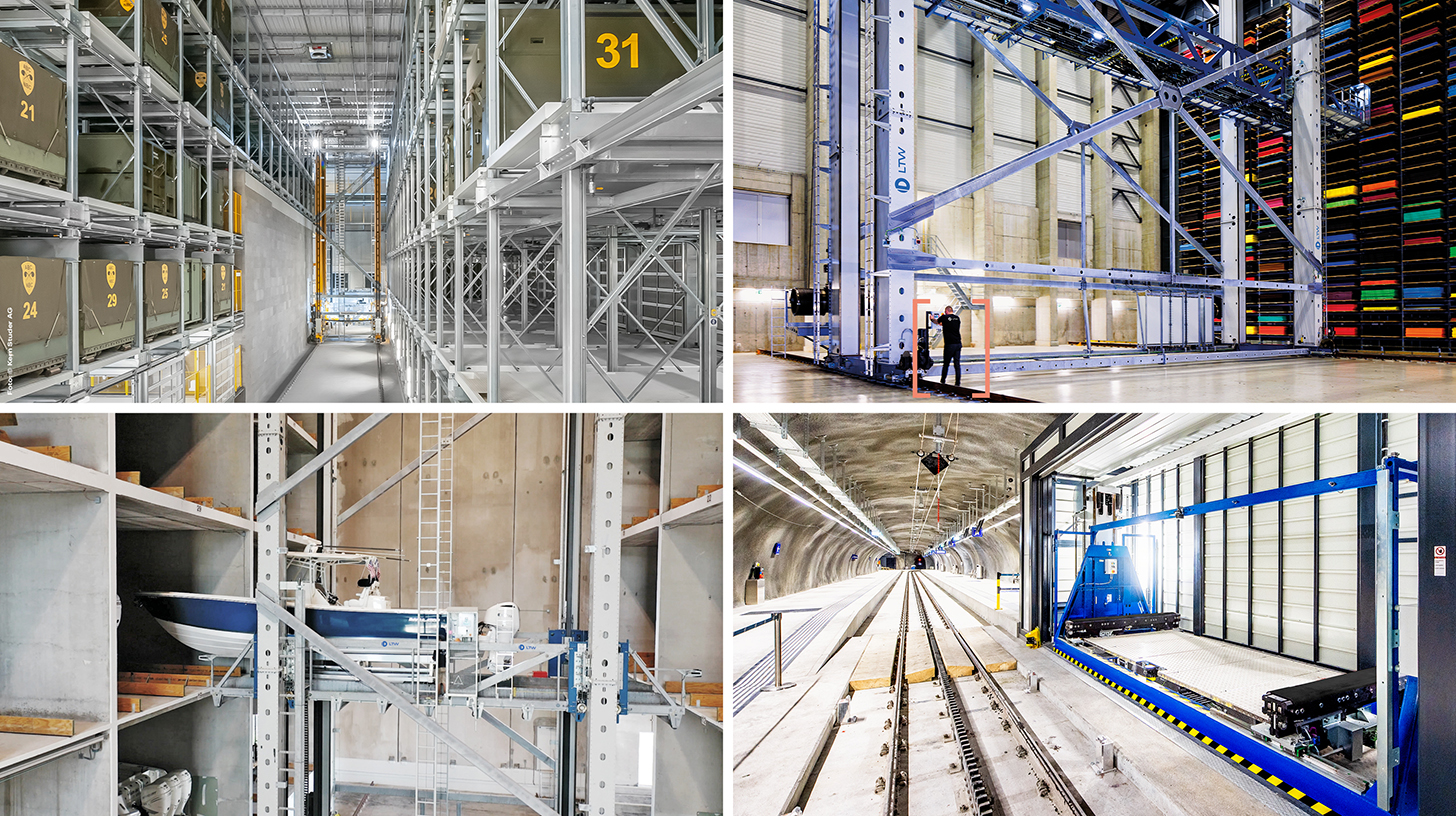
LTW Intralogistics – Inżynierowie przepływu – Zdjęcie: LTW Intralogistics GmbH
LTW oferuje swoim klientom nie pojedyncze komponenty, lecz zintegrowane, kompletne rozwiązania. Doradztwo, planowanie, komponenty mechaniczne i elektrotechniczne, technologia sterowania i automatyki, a także oprogramowanie i serwis – wszystko jest połączone w sieć i precyzyjnie skoordynowane.
Własna produkcja kluczowych komponentów jest szczególnie korzystna. Pozwala to na optymalną kontrolę jakości, łańcuchów dostaw i interfejsów.
LTW to synonim niezawodności, przejrzystości i partnerskiej współpracy. Lojalność i uczciwość są głęboko zakorzenione w filozofii firmy – uścisk dłoni wciąż ma tu znaczenie.
W związku z tym:
Nearshoring pozostaje procesem selektywnym, a nie automatycznym
Magazyny stają się technologicznymi systemami produkcyjnymi
Ekonomicznej jakości lokalizacji logistycznej nie można już mierzyć wyłącznie powierzchnią magazynową i odległością od autostrady. Nowoczesne centra logistyczne korzystają z systemów zarządzania magazynem, zautomatyzowanych systemów przenośników, robotyki, czujników, cyfrowych bliźniaków i precyzyjnego prognozowania zapasów. W logistyce chłodniczej i farmaceutycznej dochodzą do tego płynny monitoring temperatury i dokumentacja regulacyjna. To przekształca obiekt w cyberfizyczny system produkcyjny dla przepływu towarów.
Ten rozwój zmienia strukturę kosztów. Udział prostych zadań manualnych maleje relatywnie, podczas gdy zapotrzebowanie na kapitał, wiedzę specjalistyczną w zakresie oprogramowania i wymagania dotyczące konserwacji rosną. Europa Wschodnia nie traci automatycznie swojej przewagi w zakresie kosztów pracy. Przewaga ta przesuwa się raczej w kierunku lokalizacji, które mogą zapewnić wykwalifikowanych techników, elektryków, specjalistów ds. danych i menedżerów procesów. Niedrogie grunty nie zrekompensują braku wykwalifikowanych pracowników ani niestabilnego zasilania.
Automatyzacja jest szczególnie atrakcyjna w przypadku dużych wolumenów, standaryzowanych produktów i ograniczonej siły roboczej. Handel detaliczny, logistyka przesyłek, części zamienne i szybko rotujące towary konsumpcyjne oferują odpowiednie zastosowania. Jednak przy dużej zmienności asortymentu lub niepewnych ilościach, nadmierna technologia może zamrozić kapitał. Dlatego inwestorzy, którzy odnoszą sukcesy, łączą budynki modułowe, elastyczną technologię przenośników i skalowalne oprogramowanie. Jest to szczególnie istotne dla rynków wschodzących na Bałkanach, gdzie prognozy popytu mogą być obarczone większą niepewnością.
Handel elektroniczny wywiera coraz większą presję na sieci regionalne
W 2024 roku firmy w Unii Europejskiej generowały około 19,5% swoich przychodów dzięki e-sprzedaży. Chociaż ta średnia odzwierciedla znaczne różnice między sektorami i krajami, trend jest wyraźny: zamówienia cyfrowe wymagają częstszych dostaw, lepszego dostępu do informacji o stanie magazynowym i sprawnego procesu zwrotów. Stwarza to podwójną szansę dla Europy Wschodniej. Region ten jest zarówno rynkiem zbytu, jak i opłacalną lokalizacją dla regionalnych centrów realizacji zamówień i zwrotów.
Wyzwanie logistyczne leży na ostatniej mili. Duże centra dystrybucyjne na węzłach autostradowych skutecznie gromadzą zapasy na skalę krajową, ale nie rozwiązują problemu dostaw w rozwijających się obszarach metropolitalnych i słabo zaludnionych regionach. Paczkomaty, mikromagazyny, regionalne punkty przeładunkowe i planowanie tras oparte na danych zyskują na znaczeniu. Jednocześnie operatorzy muszą radzić sobie z płatnościami gotówkowymi przy odbiorze, zróżnicowanymi zwyczajami płatniczymi, zwrotami transgranicznymi i niespójną jakością adresów.
Na mniejszych rynkach pojedynczy magazyn krajowy może nie oferować wystarczających korzyści skali. Sieci regionalne łączące takie kraje jak Bułgaria, Rumunia, Grecja i część Bałkanów Zachodnich są zatem atrakcyjne ekonomicznie. Ich wdrożenie zależy jednak od stabilnych czasów tranzytu i usprawnionych procedur celnych. Każda dodatkowa niepewność na granicach zwiększa wymagany zapas bezpieczeństwa i zmniejsza korzyści płynące z centralnego magazynowania.
Nearshoring pozostaje procesem selektywnym, a nie automatycznym
Przenoszenie produkcji bliżej rynków europejskich jest często przedstawiane jako niemal nieunikniony boom dla Europy Wschodniej. To zbytnie uproszczenie. Nearshoring ma miejsce, ale nie jest to trend jednorodny. Firmy przenoszą produkcję głównie tam, gdzie koszty transportu, czas dostaw, ryzyko polityczne i wymagania jakościowe uzasadniają budowę dodatkowych mocy produkcyjnych w Europie. Z drugiej strony, energochłonna lub niezwykle pracochłonna produkcja często pozostaje tańsza w innych częściach świata.
Europa Wschodnia jest szczególnie atrakcyjna dla dostawców z branży motoryzacyjnej, elektrotechniki, inżynierii mechanicznej, sprzętu AGD, przetwórstwa spożywczego, farmaceutyków, opakowań i wybranych technologii energetycznych. Logistyka staje się kluczowym kryterium wyboru. Fabryka wymaga terminowych dostaw, dostępności części zamiennych, zdolności eksportowych oraz, w razie potrzeby, infrastruktury zapewniającej kontrolowaną temperaturę lub dostosowanej do transportu materiałów niebezpiecznych. Regiony z autostradami, terminalami kolejowymi, niezawodnymi źródłami energii i dostępnymi gruntami przemysłowymi mogą zatem uzyskać znaczną premię lokalizacyjną.
Największe korzyści pojawiają się, gdy nearshoring buduje regionalne łańcuchy wartości, a nie tylko przenosi montaż końcowy. Lokalni dostawcy, narzędziownie, konserwacja, pakowanie, oprogramowanie i logistyka techniczna zwiększają lojalność inwestorów. Bez takich sieci inwestycja pozostaje mobilna i może zostać ponownie przeniesiona w przypadku zmiany kosztów. Polityka gospodarcza powinna zatem nie tylko dotować nowe lokalizacje biznesowe, ale także promować rozwój klastrów, szkolenia i transgraniczne relacje dostawcze.
Niedobory kadrowe stają się poważnym ograniczeniem możliwości produkcyjnych
Niedobór kierowców i specjalistów technicznych to jedno z największych zagrożeń dla wzrostu gospodarczego. Kierowcy ciężarówek zostali uznani za zawód deficytowy w 21 krajach europejskich w 2024 roku. Firmy transportowe z Europy Wschodniej odczuwają to podwójnie: obsługują znaczną część rynku europejskiego, ale nadal tracą pracowników na rzecz lepiej płatnych miejsc pracy za granicą. Spadek demograficzny i starzenie się siły roboczej pogłębiają ten problem.
Wyższe płace są nieuniknione, ale to za mało. Warunki pracy, przewidywalny powrót do domu, bezpieczny parking, cyfrowe zarządzanie flotą i nowoczesne pojazdy – to wszystko wpływa na atrakcyjność zawodu. Firmy, które koncentrują się wyłącznie na niskich kosztach osobowych, wpadają w spiralę rotacji pracowników, problemów z jakością i niewykorzystanych zasobów pojazdów. Automatyzacja w magazynie może złagodzić pewne wąskie gardła, ale nie zastąpi całkowicie kierowców ani personelu utrzymania ruchu.
W przypadku lokalizacji oznacza to, że dostępność siły roboczej musi być badana równie dokładnie, jak połączenia transportowe. Park logistyczny w regionie o słabej sytuacji ekonomicznej może oferować tanie grunty, ale mieć zbyt mało pracowników w swoim zasięgu. Połączenia dojazdowe, autobusy firmowe, programy szkoleniowe i integracja pracowników zagranicznych stają się zatem częścią strategii infrastrukturalnej. W dłuższej perspektywie produktywność na godzinę pracy ma większe znaczenie niż nominalna stawka godzinowa.
Energia i dekarbonizacja zmieniają te obliczenia
Nieruchomości logistyczne stają się konsumentami energii, a coraz częściej również jej producentami. Duże powierzchnie dachowe nadają się do instalacji fotowoltaicznych, systemy magazynowania energii elektrycznej mogą niwelować obciążenia szczytowe, a floty pojazdów elektrycznych wymagają wysokowydajnych połączeń sieciowych. Chłodnie, zautomatyzowane magazyny i infrastruktura obliczeniowa jednocześnie zwiększają zapotrzebowanie na energię elektryczną. Dostępność mocy przyłączeniowej może zatem stać się ważniejsza niż cena gruntu.
Od 2027 roku w pełni wejdzie w życie odrębny Europejski System Handlu Emisjami (ETS2) dla paliw wykorzystywanych w transporcie drogowym, budownictwie i innych sektorach. Bezpośrednie obowiązki spoczywają na dostawcach paliw, ale koszty mogą zostać przerzucone na firmy transportowe i spedytorów. Zwiększy to zachęty ekonomiczne dla bardziej wydajnych pojazdów, alternatywnych systemów napędowych, lepszego wykorzystania mocy przerobowych oraz przeniesienia odpowiedniego transportu na kolej lub drogi wodne.
Transformacja będzie przebiegać z różnym tempem w poszczególnych regionach. Ciężarówki z napędem elektrycznym na baterie są początkowo szczególnie odpowiednie dla przewidywalnego ruchu dojazdowego i regionalnej dystrybucji z powrotem do bazy. Międzynarodowe trasy dalekobieżne wymagają gęstej, wydajnej sieci ładowania, solidnych sieci i skoordynowanych okresów odpoczynku. Biopaliwa, odnawialny olej napędowy i potencjalnie wodór mogą pełnić rolę przejściową lub specjalistyczną. Co kluczowe, niezbędna jest otwartość technologiczna bez arbitralności: inwestycje muszą być dostosowane do realistycznych profili jazdy, cen energii i infrastruktury.
Granice pozostają najdroższymi, niewidocznymi miejscami przechowywania
Transport transgraniczny generuje wysokie koszty nie tylko ze względu na liczbę przejechanych kilometrów, ale także z powodu niepewności. Gdy czas oczekiwania na granicy ulega znacznym wahaniom, firmy muszą zaplanować dodatkowe pojazdy, czas pracy kierowców i zapasy bezpieczeństwa. Stojąca ciężarówka staje się w efekcie kosztownym, mobilnym magazynem. Efekt ten jest szczególnie widoczny w krajach Bałkanów Zachodnich, ponieważ łańcuchy dostaw mogą przekraczać wiele granic celnych i administracyjnych na krótkich dystansach.
Przyspieszone procedury i zacieśniona współpraca celna między Unią Europejską a jej partnerami z Bałkanów Zachodnich mają zatem większe znaczenie ekonomiczne, niż sugeruje ich publiczny charakter. Wcześniejsze powiadomienia, ocena ryzyka, wspólne inspekcje i wzajemny dostęp do danych mogą skrócić czas przetwarzania bez naruszania wymogów bezpieczeństwa. Korzyści te jednak urzeczywistnią się tylko wtedy, gdy systemy będą interoperacyjne, a wystarczająca liczba pracowników będzie dostępna w nocy i w weekendy.
Pełne członkostwo Bułgarii i Rumunii w strefie Schengen zniosło kontrole graniczne dla osób na wewnętrznych granicach lądowych UE od 2025 roku. Nadal jednak możliwe są kontrole operacyjne, podatkowe i bezpieczeństwa w transporcie towarowym. Strefa Schengen stanowi zatem istotny impuls dla wydajności, ale nie gwarantuje całkowicie płynnej logistyki. Firmy powinny mierzyć rzeczywisty czas tranzytu, zamiast automatycznie utożsamiać regulacyjne kamienie milowe z gwarantowaną oszczędnością czasu.
Publiczne miliardy potrzebują prywatnej dyscypliny
Rozwój infrastruktury jest w dużej mierze finansowany z funduszy europejskich. Na lata 2021–2027 w ramach polityki spójności UE pierwotnie przeznaczono 392 mld euro; łącznie z dofinansowaniem krajowym, zaplanowane ramy finansowe zbliżają się do pół biliona euro. Fundusz Spójności wspiera w szczególności słabsze gospodarczo państwa członkowskie poprzez inwestycje w ochronę środowiska i sieć TEN-T. Dodatkowe finansowanie pochodzi z instrumentu „Łącząc Europę”, programów krajowych, banków rozwoju oraz finansowania publiczno-prywatnego.
Same pieniądze nie gwarantują jednak sprawnego funkcjonowania korytarza. Projekty na dużą skalę często borykają się z problemami w planowaniu, problemami z pozwoleniami, przekroczeniem kosztów i brakiem ciągłości politycznej. W pięciu badanych europejskich megaprojektach transportowych średnie opóźnienie wynosiło ostatnio 17 lat. Dla branży logistycznej opóźniony odcinek jest szczególnie problematyczny, ponieważ efekty sieciowe materializują się dopiero przy ciągłej użyteczności. Prawie ukończone połączenie kolejowe może być znacznie mniej opłacalne ekonomicznie niż kilka mniejszych, ale w pełni funkcjonalnych usprawnień.
Inwestycje publiczne powinny być zatem priorytetyzowane ze względu na ich mierzalny wpływ na wąskie gardła. Dotyczy to między innymi brakujących odcinków granicznych, zatłoczonych skrzyżowań, mostów z ograniczeniami nośności, dróg dojazdowych do portów, cyfrowych nastawni i terminali multimodalnych. Z kolei inwestorzy prywatni muszą ponosić ryzyko związane z popytem, energią i czynszem, zamiast polegać na stale rosnących cenach gruntów. Wynajem przedterminowy, budownictwo modułowe i jasne umowy energetyczne zyskują na znaczeniu w warunkach wyższych stóp procentowych.
Geopolityka zmienia logistykę w infrastrukturę bezpieczeństwa
Od 2022 roku infrastruktura transportowa w Europie Wschodniej nie jest już oceniana wyłącznie na podstawie kryteriów handlowych i klimatycznych. Drogi, linie kolejowe, porty, mosty i punkty przeładunkowe muszą również wspierać mobilność wojskową, pomoc humanitarną i zaopatrzenie kluczowych sektorów przemysłu w czasach kryzysu. Unia Europejska dąży do stworzenia bardziej zintegrowanego obszaru mobilności wojskowej do końca 2027 roku. Wymaga to sieci multimodalnych, znormalizowanych procedur i infrastruktury dostosowanej do dużych obciążeń.
Ta perspektywa podwójnego zastosowania zmienia decyzje inwestycyjne. Most o większej nośności, dłuższa mijanka lub solidniejszy terminal mogą przynieść korzyści zarówno cywilne, jak i z punktu widzenia polityki bezpieczeństwa. Polska, Rumunia i państwa bałtyckie odgrywają w tym względzie szczególną rolę, ale Bułgaria i Bałkany Zachodnie również są istotne dla korytarzy południowo-wschodnich. Korzyść ekonomiczna leży w dodatkowym finansowaniu i wyższym priorytecie; ryzyko wiąże się ze sprzecznymi celami politycznymi i potencjalną konkurencją o przepustowość.
Odbudowa Ukrainy jeszcze bardziej zwiększy to znaczenie. Materiały budowlane, maszyny, obiekty energetyczne, pojazdy i dobra konsumpcyjne będą transportowane przez Polskę, Słowację, Węgry, Rumunię i szlaki nad Morzem Czarnym. Jednocześnie termin pozostaje niepewny. Ci, którzy budują dziś wyłącznie z myślą o krótkoterminowym boomie odbudowy, narażają się na wysokie ryzyko niedostatecznego wykorzystania zasobów. Bardziej rozsądne są obiekty, które już przynoszą zyski regionalnym klientom i mogą zwiększyć skalę, aby sprostać dodatkowemu zapotrzebowaniu ze strony Ukrainy.
Nie każdy park logistyczny staje się zwycięzcą
Bogata historia inwestycyjna nie powinna przesłaniać faktu, że możliwe są błędne alokacje. W regionach rozwijających się nieruchomości są często reklamowane obietnicą przyszłych autostrad, połączeń kolejowych lub stref przemysłowych, których ukończenie jest niepewne. Jednocześnie gminy mogą wyznaczać obszary pod zabudowę bez zapewnienia wystarczającej ilości energii elektrycznej, wody ani infrastruktury transportowej. Niska cena początkowa jest wówczas niwelowana przez wysokie późniejsze inwestycje.
Największe ryzyko wiąże się z myleniem centralności geograficznej z dostępnością operacyjną. Teoretycznie lokalizacja może umożliwiać dotarcie do kilku stolic w ciągu kilku godzin, ale może być zawodna z powodu opóźnień na granicach, zakazów ruchu ciężarówek, zatłoczonych obwodnic lub braku kierowców. Podobnie magazyn może wyglądać nowocześnie, ale nie spełniać wymagań wymagających użytkowników pod względem nośności podłogi, wysokości sufitu, ochrony przeciwpożarowej, chłodzenia czy łączności z siecią.
Ryzyko rynkowe wynika również ze spekulacyjnej nadprodukcji. Na dojrzałych polskich rynkach podrzędnych, duże portfele i cykliczne fale nowych inwestycji mogą tymczasowo wywierać presję na czynsze i wskaźniki pustostanów. Na mniejszych rynkach nawet pojedynczy projekt może prowadzić do zauważalnego wzrostu podaży. Dlatego inwestorzy powinni nie tylko brać pod uwagę krajowe wskaźniki wzrostu, ale także analizować profile konkretnych użytkowników, warunki najmu, wiarygodność kredytową i alternatywne sposoby wykorzystania nieruchomości.
Zwycięzcami są korytarze z wieloma źródłami popytu
Lokalizacje niezależne od jednego strumienia ruchu są szczególnie odporne. W idealnym przypadku węzeł logistyczny powinien łączyć lokalny popyt konsumencki, podaż przemysłową, tranzyt międzynarodowy i co najmniej jeden dodatkowy sektor specjalistyczny. Może to obejmować łańcuch chłodniczy, farmaceutykę, logistykę rolną, części zamienne, komponenty energetyczne lub handel elektroniczny. Wielość źródeł popytu wygładza cykle i poprawia wykorzystanie infrastruktury.
Polska spełnia już ten wymóg w kilku regionach. Rumunia może go rozszerzyć między Bukaresztem, zachodnimi ośrodkami przemysłowymi a Konstancą. Bułgaria ma możliwości rozwoju na osiach Sofia–Płowdiw–Turcja, Sofia–Saloniki, Ruse–Bukareszt oraz Burgas/Warna–Morze Czarne. Serbia korzysta z położenia między Europą Środkową, Adriatykiem, Morzem Egejskim i Morzem Czarnym, ale musi jeszcze bardziej usprawnić procesy graniczne i kolejowe. Bośnia i Hercegowina potrzebuje bardziej zintegrowanych sieci krajowych i regionalnych, ale może zostać szybciej sprofesjonalizowana dzięki inwestycjom handlowym na dużą skalę.
Nie każde miasto musi stać się międzynarodowym centrum. Specjalizacja regionalna jest często bardziej efektywna. Na przykład Szumen może wykorzystać swoje zasoby energetyczne i rolnicze, Ruse Dunaj i Rumunię, Płowdiw przemysł i handel detaliczny, a Konstanca port i rozbudowaną logistykę. Próba ustanowienia tych samych funkcji wszędzie rozproszyłaby kapitał i uniemożliwiła tworzenie klastrów.
Kapitał podąża za niezawodnością, nie za zapowiedziami
Dla inwestorów instytucjonalnych atrakcyjność wschodnioeuropejskich nieruchomości logistycznych zależy od przewidywalnych zysków, kosztów finansowania, możliwości prawnych i możliwości wyjścia z inwestycji. Niskie wskaźniki pustostanów i indeksowane umowy najmu są korzystne, ale należy je rozważyć w kontekście ryzyka walutowego, stopy procentowej, budowlanego i koncentracji najemców. Przyjęcie euro przez Bułgarię od 2026 roku wyeliminowało część tarć związanych z wahaniami kursowymi. W krajach spoza UE i strefy euro premia za ryzyko pozostaje wyższa.
Wymagania dotyczące zrównoważonego rozwoju wpływają na finansowanie i wycenę. Budynki z dobrą izolacją, fotowoltaiką, pompami ciepła, inteligentnym opomiarowaniem i preinstalowaną infrastrukturą ładowania są nie tylko bardziej przyjazne dla środowiska, ale także bardziej odporne na zmiany rynkowe. Użytkownicy zwracają większą uwagę na całkowite koszty operacyjne, a banki i fundusze biorą pod uwagę jakość energii w swoich decyzjach. W rezultacie starsze budynki bez perspektyw na modernizację mogą zostać objęte dyskontem w wycenie.
Najważniejszym wskaźnikiem w perspektywie długoterminowej nie jest nowo wybudowany obszar, ale jego produktywne wykorzystanie. W pełni wynajęte, energooszczędne i multimodalnie skomunikowane centrum generuje stabilne przepływy pieniężne i regionalną wartość dodaną. Z drugiej strony, projekt spekulacyjny bez gwarantowanego popytu pozostaje kosztownym hazardem w przyszłościowej infrastrukturze. Szczególnie na rynkach o dużej kontroli politycznej inwestorzy powinni rozróżniać między zapowiedzianą wielkością, faktycznym rozpoczęciem budowy a oddaniem do eksploatacji.
O wyniku konkursu zadecydują dane
Infrastruktura fizyczna pozostaje niezbędna, ale jej wydajność w coraz większym stopniu zależy od danych. Informacje w czasie rzeczywistym o godzinach przylotów, rezerwacjach slotów, statusie celnym, poziomie zapasów i warunkach ruchu skracają czas oczekiwania i umożliwiają lepsze wykorzystanie przepustowości. Porty i terminale, które wymieniają informacje wyłącznie za pośrednictwem oddzielnych systemów lub dokumentów ręcznych, przegrywają z cyfrowo zintegrowaną konkurencją.
Europa Wschodnia może w niektórych przypadkach pominąć starsze etapy rozwoju. Nowe systemy mogą być bezpośrednio wyposażone w systemy chmurowe, czujniki, automatyczne rozpoznawanie tablic rejestracyjnych i standardowe interfejsy. Zmniejsza to liczbę błędów i upraszcza zarządzanie sieciami regionalnymi. Jednocześnie rośnie zależność od cyberbezpieczeństwa, stabilnych sieci telekomunikacyjnych i wykwalifikowanego personelu.
Największą przeszkodą często nie jest technologia, lecz fragmentacja instytucjonalna. Spedytorzy, porty, koleje, organy celne i operatorzy magazynów korzystają z różnych modeli danych i chronią własne informacje. Z perspektywy polityki gospodarczej otwarte standardy, wiążące interfejsy i jasne zasady korzystania z danych są zatem niezbędne. Cyfrowe korytarze mogą znacząco zwiększyć korzyści z inwestycji fizycznych, podczas gdy brak interoperacyjności spowalnia nawet nowoczesne obiekty.
Realistyczny plan do roku 2030
Oczekuje się, że do 2030 roku Europa Wschodnia będzie dysponować znacznie większą, nowoczesną powierzchnią logistyczną, bardziej wydajnymi portami i terminalami oraz udoskonalonymi głównymi korytarzami transportowymi. Jednak ta ekspansja nie zniweluje wszystkich historycznych luk. W szczególności transgraniczne projekty kolejowe, główne mosty i złożone korytarze wciąż są podatne na opóźnienia. Jednocześnie dekarbonizacja, niedobór wykwalifikowanej kadry i cyfryzacja zwiększają zapotrzebowanie na inwestycje w każdej lokalizacji.
Rządy powinny priorytetowo traktować ciągłość korytarzy, a nie prestiżowe projekty krajowe. Brak odcinka granicy może zniweczyć korzyści płynące z setek zmodernizowanych kilometrów. Planowanie i uzyskiwanie pozwoleń, transparentność zamówień publicznych, budżety na utrzymanie i procesy cyfrowe są równie ważne, jak nowe budownictwo. Na Bałkanach Zachodnich projekty infrastrukturalne muszą być konsekwentnie powiązane z reformami celnymi i administracyjnymi.
Dla firm logistycznych wyzwaniem jest zaprojektowanie sieci o większej odporności i ogólnej efektywności kosztowej. Obejmuje to wiele opcji tras, realistyczne dane dotyczące czasu odcięcia, zróżnicowane poziomy zapasów oraz kontrakty na energię i przepustowość transportową. Dla deweloperów nieruchomości modułowe przestrzenie, połączenia energetyczne, możliwości automatyzacji i opcje multimodalne to kluczowe cechy jakościowe. Dla firm przemysłowych kluczowe pytanie brzmi, czy dana lokalizacja jest nie tylko opłacalna dzisiaj, ale również, czy będzie nadal opłacalna pod względem siły roboczej, energii i klimatu za dziesięć lat.
Nowe centrum Europy wyłania się na jej starych krańcach
Infrastruktura logistyczna Europy Wschodniej to coś więcej niż tylko konsekwencja rosnących inwestycji w magazyny. Stanowi ona materialną podstawę zmieniającej się europejskiej geografii gospodarczej. Polska pokazuje, jak duży rynek może rozwinąć niezależną platformę logistyczną dzięki infrastrukturze, przemysłowi i bliskości Europy Zachodniej. Rumunia łączy jednolity rynek, Dunaj i Morze Czarne. Bułgaria zyskuje strategiczną głębię dzięki strefie Schengen, euro, klastrom przemysłowym i położeniu w pobliżu Turcji. Bałkany Zachodnie są stopniowo przybliżane do jednolitego rynku poprzez inwestycje handlowe i integrację europejską.
Region nie stanie się jednak automatycznie zwycięzcą. Jego atuty mogą zostać zniweczone przez opóźnienia w projektach, niedobory kierowców, słabe połączenia kolejowe, wąskie gardła energetyczne i przeszkody administracyjne. Kluczowa jest jakość połączenia, a nie liczba ogłoszeń. Kolejnym krokiem w rozwoju jest połączenie poszczególnych hal, dróg i terminali w zintegrowane korytarze.
Prowokująca prawda jest zatem taka: przyszłe możliwości zaopatrzeniowe Europy będą w większym stopniu zależeć od Płowdiwu, Konstancy, Gdańska, Belgradu, Kiseljaku czy Ruse, niż wiele zachodnich central korporacyjnych jest skłonnych przyznać. Te lokalizacje nie zastąpią Rotterdamu ani Duisburga, ani głównych niemieckich klastrów przemysłowych. Rozbudują jednak sieć o pilnie potrzebną przepustowość, alternatywy i bliskość rynku. Każdy, kto traktuje ich rozwój jedynie jako kwestię nadrobienia zaległości, nie docenia strategicznej zmiany. Z drugiej strony, każdy, kto wspólnie planuje infrastrukturę, dane, energię i personel, może stworzyć nowy kręgosłup gospodarczy z rzekomych peryferii Europy.
Doradztwo - Planowanie - Wdrażanie

Konrad Wolfenstein
Chętnie będę pełnić rolę Twojego osobistego doradcy.
Możesz się ze mną skontaktować pod adresem wolfenstein∂xpert.digital lub
Po prostu zadzwoń do mnie pod numer +49 7348 4088 965 .
Twoi eksperci intralogistyki

Doradztwo, planowanie i wdrażanie kompleksowych rozwiązań dla magazynów wysokiego składowania i zautomatyzowanych systemów składowania - Zdjęcie: Xpert.Digital
Więcej informacji tutaj: