Na wszelki wypadek zamiast na czas: Dlaczego świat nagle potrzebuje gigantycznych magazynów – Kreatywny obraz na ten temat, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
System operacyjny gospodarki światowej: Jak ogromne magazyny w tle zapewniają nam dostawy
Energia jest ważniejsza od lokalizacji: Zapomnij o lokalizacji – dlaczego przyłącze elektryczne decyduje obecnie o przyszłości rynku nieruchomości
Globalna ekspansja centrów logistycznych przechodzi radykalną transformację. Przez długi czas magazyny uważano za proste, w dużej mierze niezauważalne betonowe konstrukcje do składowania towarów. Jednak napędzane niepowstrzymanym rozwojem handlu elektronicznego, niepewnością geopolityczną i odejściem od czystej zasady „just-in-time”, coraz częściej przekształcają się w wysoce złożone, cybernetyczno-fizyczne centra. Stały się one fizycznym systemem operacyjnym globalnej gospodarki.
Każdy, kto postrzega obecny rynek jedynie jako kontynuację boomu budowlanego wywołanego pandemią, jest w błędzie. Rynek się dzieli: podczas gdy miliony metrów kwadratowych nieodpowiedniej powierzchni na całym świecie stoją puste, dotkliwie brakuje przyszłościowych, luksusowych nieruchomości. Nowym wąskim gardłem nie jest już beton, ale dostępność energii elektrycznej, technologii automatyzacji, sieci cyfrowych i wykwalifikowanej siły roboczej. Poniższa analiza pokazuje, jak ta nowa geografia podaży całkowicie zmienia siłę, wzrost i zależności – i dlaczego przy inwestowaniu w nowoczesną infrastrukturę logistyczną, zdolność adaptacji zadecyduje o sukcesie lub miliardowych stratach w przyszłości.
Nowa geografia dostaw: Jak centra logistyczne reorganizują władzę, wzrost i zależność
Globalna ekspansja centrów logistycznych to coś więcej niż tylko boom na rynku nieruchomości. To przestrzenna konsekwencja globalnej gospodarki, która jednocześnie staje się szybsza, bardziej cyfrowa, bardziej podatna na zakłócenia i bardziej dba o bezpieczeństwo. Magazyny, centra logistyczne, chłodnie i regionalne centra dystrybucyjne przejmują funkcje, które wcześniej były traktowane oddzielnie: amortyzują przerwy w dostawach, umożliwiają krótkie terminy dostaw, utrzymują ciągłość linii produkcyjnych, integrują zwroty i coraz częściej pełnią funkcję fizycznych interfejsów dla modeli biznesowych opartych na danych. To zmienia ich rolę ekonomiczną. Nieruchomości logistyczne nie są już jedynie powłoką otaczającą zapasy, ale produktywnym aktywem, którego lokalizacja, zaopatrzenie w energię, wyposażenie techniczne i możliwości rozbudowy determinują wydajność całych łańcuchów dostaw.
Prowokacyjne twierdzenie, że świat nigdy nie będzie miał wystarczającej ilości powierzchni magazynowej, jest prawdziwe tylko wtedy, gdy „wystarczająco” nie jest rozumiane jako abstrakcyjna suma wszystkich metrów kwadratowych. Globalnie z pewnością może istnieć zbyt dużo nieodpowiedniej powierzchni, a jednocześnie dotkliwy niedobór nowoczesnych, dobrze skomunikowanych i odpowiednio zasilanych obiektów. Kluczowym wąskim gardłem nie jest sam beton, ale funkcjonalna przestrzeń w odpowiedniej lokalizacji. Niski magazyn bez stropu, wydajnego przyłącza energetycznego, wystarczającej przestrzeni manewrowej i możliwości intensywnej pracy ma ograniczone zastosowanie w zautomatyzowanej sieci realizacji zamówień. Z drugiej strony, technicznie doskonały budynek może okazać się nieopłacalny w regionie, w którym brakuje siły roboczej, połączeń transportowych lub stabilnego popytu.
Znaczne zróżnicowanie danych dotyczących globalnej wielkości rynku pokazuje już, jak ostrożnie należy interpretować uogólnione liczby. W zależności od tego, czy badania uwzględniają wartość portfela nieruchomości, roczne transakcje, dochody z wynajmu, inwestycje deweloperskie, czy usługi logistyczne, szacunki na połowę lat dwudziestych XXI wieku wahają się od nieco ponad 100 miliardów do znacznie ponad biliona dolarów amerykańskich. Niektóre badania rynkowe podają około 114 miliardów dolarów amerykańskich na rok 2026, podczas gdy inne prognozują nawet 1,8 biliona dolarów amerykańskich na rok 2025. Liczb tych nie można bezpośrednio porównywać ze względu na różnice w definicjach. Dlatego wskaźniki takie jak popyt, wskaźniki pustostanów, wolumen nowych inwestycji, trendy w czynszach, stawki przednajmu, dostępność energii elektrycznej i jakość istniejącego portfela są bardziej wiarygodne niż spektakularna globalna suma.
Jasna perspektywa jest zatem następująca: strukturalne zapotrzebowanie na wysokowydajną infrastrukturę logistyczną pozostaje wysokie, ale boom staje się coraz bardziej selektywny. Kolejna faza wzrostu nie przyniesie korzyści każdemu deweloperowi, lokalizacji ani inwestorowi. Będzie faworyzować obiekty, które jednocześnie rozwiążą kilka wąskich gardeł: bliskość rynków zbytu i produkcji, elastyczność w obliczu wahań przepływu towarów, możliwość automatyzacji, bezpieczeństwo dostaw energii, zgodność z klimatem i akceptacja społeczna. To właśnie odróżnia zrównoważony trend infrastrukturalny od spekulacyjnego boomu budowlanego.
Po euforii rozpoczyna się proces selekcji
Lata 2020-2022 charakteryzowały się wyjątkowym popytem na powierzchnie przemysłowe i logistyczne. Detaliści, producenci i dostawcy usług logistycznych starali się jednocześnie radzić sobie z gwałtownym wzrostem sprzedaży internetowej, wąskimi gardłami podaży i niezwykle wysokim poziomem zapasów. Deweloperzy zareagowali znaczną ekspansją projektów spekulacyjnych. Wraz z normalizacją konsumpcji, stóp procentowych i łańcuchów dostaw, wiele nowych projektów budowlanych spotkało się z bardziej ostrożnym popytem ze strony najemców, choć z opóźnieniem. W rezultacie nastąpił wzrost wskaźników pustostanów i spowolnienie wzrostu czynszów na wielu rynkach. Sytuacja ta nie była sprzeczna z długoterminowym trendem w sektorze logistycznym, lecz stanowiła raczej cykliczną korektę po bezprecedensowym okresie przegrzania.
W 2026 roku na kluczowych podrynkach pojawia się nowa faza. W Stanach Zjednoczonych wskaźnik pustostanów w obiektach przemysłowych spadł w drugim kwartale po raz pierwszy od drugiego kwartału 2022 roku, podczas gdy aktywność najemców wzrosła, a popyt rozszerzył się poza tradycyjnych zewnętrznych dostawców usług logistycznych. Jednocześnie w budowie znajdowało się około 252 milionów stóp kwadratowych (ok. 23 mln m²); liczba nowych inwestycji budowlanych była zatem znacznie niższa niż w okresie boomu, chociaż liczba rozpoczętych budów ostatnio nieco wzrosła. Inni obserwatorzy rynku, stosując inne definicje, uzyskali wartości między 6,9 a 7,3% dla dokładnego wskaźnika pustostanów w kraju, ale potwierdzili ten sam punkt zwrotny: po raz pierwszy od 2022 roku popyt przewyższył nowo oddaną podaż w drugim kwartale.
Podobny mechanizm jest widoczny na całym świecie. Czynsze za powierzchnie logistyczne w 2026 roku były nadal średnio o około 36% wyższe niż w 2020 roku, mimo że wzrost czynszów znacznie spowolnił w 2025 roku. Cushman & Wakefield przewiduje, że udział badanych rynków z warunkami korzystnymi dla najemców spadnie z 52% w 2026 roku do 33% w 2029 roku, jeśli aktywność budowlana utrzyma się na niskim poziomie, a wskaźniki pustostanów ponownie spadną. Nie gwarantuje to jednak powszechnego wzrostu czynszów. Sugeruje to raczej, że na wielu rynkach siła przetargowa może stopniowo powrócić do właścicieli dobrze pozycjonowanych nieruchomości.
Ożywienie gospodarcze w Europie jest bardziej stonowane. CBRE prognozuje wzrost czynszów za najlepsze powierzchnie logistyczne w Europie o zaledwie 1,8% w 2026 roku i dostrzega ponadprzeciętne możliwości rozwoju, głównie na Półwyspie Iberyjskim, w Dublinie oraz na wybranych rynkach Europy Środkowo-Wschodniej. Niemcy ilustrują jednoczesne występowanie stabilizacji i zahamowania. W pierwszym kwartale 2026 roku zawarto transakcje na około 1,3 miliona metrów kwadratowych, o dwa procent mniej niż w analogicznym okresie roku poprzedniego, a wolumen transakcji na nieruchomościach przemysłowych i logistycznych wzrósł o 16% do 1,4 miliarda euro. Inwestorzy wracają zatem szybciej niż rośnie popyt użytkowników. Może to być korzystny preludium do ożywienia gospodarczego, ale niesie ze sobą również ryzyko, że ceny kapitału przewyższą fundamenty operacyjne.
Prawdziwy podział rynkowy nie dotyczy tylko krajów, ale także klas budynków. Użytkownicy coraz częściej oczekują wyższych sufitów, bardziej płaskich podłóg, wyższej nośności, większej ilości energii, infrastruktury ładowania i zrównoważonych technologii budowlanych. Obecny standard techniczny w wielu europejskich projektach wynosi około 12,2 metra wysokości sufitu, około 5000 kilogramów nośności podłogi na metr kwadratowy i jeden dok załadunkowy na 1000 metrów kwadratowych; jednocześnie moc elektryczna, światło dzienne, dachy solarne i punkty ładowania stają się coraz ważniejszymi cechami jakościowymi. Rynek nie tylko produkuje zatem więcej przestrzeni, ale także ocenia odpowiednie lokalizacje i eliminuje te nieodpowiednie. Kluczową konsekwencją ekonomiczną jest pogłębiająca się luka w wycenie między przyszłościowymi nieruchomościami premium a istniejącymi budynkami, których modernizacja jest albo technicznie trudna, albo nieopłacalna.
Większa bliskość, większy zapas, więcej miejsca
Handel elektroniczny pozostaje fundamentalnym motorem napędowym zapotrzebowania na powierzchnię, mimo że jego tempo wzrostu nie osiąga już tak ekstremalnych poziomów, jak w czasie pandemii. Handel internetowy wymaga większej powierzchni logistycznej niż tradycyjne sklepy stacjonarne, ponieważ szerszy asortyment produktów musi być dostępny w zdecentralizowanych lokalizacjach, poszczególne zamówienia muszą być kompletowane, pakowanie i wysyłka wymagają dodatkowych stref przetwarzania, a zwroty stanowią oddzielny przepływ towarów. CBRE szacuje, że dodatkowy miliard dolarów ze sprzedaży online wymaga około 1,25 miliona stóp kwadratowych dodatkowej powierzchni dystrybucyjnej i zakłada, że łańcuch dostaw e-commerce potrzebuje średnio około trzy razy więcej powierzchni logistycznej niż klasyczny łańcuch dostaw stacjonarny. Ta zasada nie jest sztywna, ponieważ struktura asortymentu, automatyzacja, rotacja zapasów i szybkość dostaw wpływają na zapotrzebowanie na powierzchnię. Pokazuje ona jednak, dlaczego nawet umiarkowany rozwój cyfrowy może mieć znaczące konsekwencje dla infrastruktury budowlanej.
Jeszcze ważniejsze niż udział online jest oczekiwanie natychmiastowej dostępności. Modele dostaw tego samego i następnego dnia skracają geograficzną odległość między zapasami a klientem. Firmy mogą osiągnąć tę szybkość poprzez większą liczbę regionalnych hubów, lepsze prognozowanie lub droższy transport. W praktyce zazwyczaj pojawia się połączenie tych podejść. Centralny magazyn pozostaje sensowny w przypadku towarów o niskiej rotacji, podczas gdy często zamawiane produkty są umieszczane bliżej obszarów metropolitalnych. Prowadzi to do powstania wielopoziomowych sieci centrów importowych, krajowych centrów dystrybucji, regionalnych hubów realizacji zamówień i miejskich baz dostaw. Zapotrzebowanie na przestrzeń wynika nie tylko ze wzrostu wolumenu, ale także z duplikacji wybranych zapasów w wielu lokalizacjach.
Do tego dochodzi strategiczne odejście od koncepcji maksymalnej szczupłości. Firmy przekonały się, że łańcuch dostaw zoptymalizowany wyłącznie pod kątem minimalnych zapasów i pojedynczych źródeł dostaw może prowadzić do wysokich kosztów w przypadku konfliktów geopolitycznych, zamknięcia portów, ekstremalnych warunków pogodowych lub niedoborów kluczowych komponentów. Nowy standard nie oznacza zatem całkowitego przejścia od modelu just-in-time do modelu just-in-case. Pojawiają się raczej modele hybrydowe: przewidywalne towary standardowe są nadal zarządzane w sposób szczupły, podczas gdy kluczowe komponenty są zabezpieczane za pomocą zapasów bezpieczeństwa, alternatywnych dostawców lub rezerw regionalnych. Brytyjski przegląd danych wskazuje, że 77% ankietowanych firm korzysta z zapasów bezpieczeństwa równolegle ze strukturami just-in-time. Odporność zwiększa zatem zamrożony kapitał obrotowy, ale także zapotrzebowanie na fizyczne bufory.
Nearshoring i reshoring wzmacniają ten trend, aczkolwiek w sposób bardziej zniuansowany, niż sugerują polityczne slogany. Produkcja rzadko jest w całości przenoszona z powrotem na drogie rynki krajowe. Częściej pojawiają się regionalne sieci produkcyjne: Meksyk zaopatruje Amerykę Północną, Europa Środkowo-Wschodnia uzupełnia lokalizacje w Europie Zachodniej, a kraje Azji Południowo-Wschodniej przejmują części łańcuchów dostaw, które wcześniej były silnie skoncentrowane w Chinach. Takie relokacje tworzą nowe korytarze, magazyny przygraniczne, parki dostawców i centra konsolidacji. Jednocześnie istniejące dalekobieżne szlaki transportowe nie znikają od razu. W fazie przejściowej firmy muszą równolegle obsługiwać stare i nowe sieci, co tymczasowo zwiększa zapotrzebowanie na powierzchnię.
Ta odporność ma swoją cenę. Zwiększone zapasy zamrażają kapitał, generują koszty ubezpieczeń, energii i przestarzałości, a także mogą zostać odpisane, jeśli prognozy okażą się niedokładne. Decentralizacja skraca dystans transportu na ostatniej mili, ale zwiększa złożoność i utrudnia optymalizację zapasów. Dlatego nie każdy dodatkowy metr kwadratowy jest produktywny. Kluczowym czynnikiem jest to, czy przestrzeń redukuję oczekiwane straty wynikające z zakłóceń w dostawach skuteczniej, niż generuje koszty operacyjne. Współczesny boom logistyczny oznacza zatem również ponowną ocenę redundancji: to, co wydawało się nieefektywne w czasach stabilności, może być opłacalną formą ubezpieczenia w niestabilnym świecie.
Magazyn przekształca się w cyber-fizyczną fabrykę
Najważniejsza zmiana jakościowa zachodzi w samych budynkach. Nowoczesne centrum dystrybucji to cyberfizyczny obiekt produkcyjny, w którym oprogramowanie, technologia przenośników, czujniki, robotyka i ludzie generują ciągły przepływ materiałów. Wydajność ekonomiczna nie jest już mierzona głównie w metrach kwadratowych powierzchni, ale liczbą zamówionych artykułów na godzinę, dokładnością inwentaryzacji, terminowością dostaw, zużyciem energii na jednostkę oraz zdolnością do obsługi obciążeń szczytowych bez utraty jakości. Ta perspektywa zmienia decyzje dotyczące nieruchomości. Droższy budynek może okazać się bardziej opłacalny w całym cyklu życia, jeśli umożliwi większą przepustowość, skróci trasy personelu i uprości automatyzację.
Roboty zajmują się głównie transportem, sortowaniem i pobieraniem. Autonomiczne roboty mobilne mogą skracać dystans pokonywany pieszo, przenosić pojemniki lub półki do stacjonarnych stanowisk kompletacyjnych i być stopniowo uzupełniane w okresach szczytów sezonowych. Rozwiązuje to problem znacznego spadku wydajności, ponieważ pracownicy w wielu konwencjonalnych magazynach spędzają około 50–60% czasu kompletacji w ruchu. Wysoce dynamiczne systemy wahadłowe i zautomatyzowane magazyny małych części konsolidują pionowo zapasy, podczas gdy zautomatyzowane magazyny palet przemieszczają duże wolumeny na niewielkiej powierzchni. W 2024 roku na całym świecie zainstalowano łącznie 542 000 robotów przemysłowych, ponad dwukrotnie więcej niż dziesięć lat wcześniej; chociaż liczba ta obejmuje znacznie więcej niż zastosowania logistyczne, świadczy o przemysłowej dojrzałości i skalowalności technologii robotyki.
Sztuczna inteligencja uzupełnia systemy mechaniczne o możliwości prognozowania i koordynacji. Systemy mogą rozpoznawać wzorce zamówień, planować wydajność personelu i robotów, dynamicznie przydzielać lokalizacje magazynowe, optymalizować trasy i wczesnie ostrzegać o zbliżających się zakłóceniach. Cyfrowe bliźniaki symulują zmiany układu lub szczytowe obciążenia, zanim operatorzy podejmą kosztowne modyfikacje. Czujniki monitorują ruch towarów, temperaturę, wilgotność, wibracje i stan sprzętu technicznego. Korzyści materializują się jednak tylko wtedy, gdy dane podstawowe, interfejsy i procesy są spójne. Źle zarządzany magazyn nie stanie się automatycznie inteligentny po prostu dzięki dodaniu sztucznej inteligencji; może to jedynie nasilić błędy.
Bariera kosztów pozostaje znacząca. Rozległe projekty automatyzacji w magazynach w Ameryce Północnej często wymagają inwestycji rzędu pięciu do dwudziestu milionów dolarów amerykańskich na lokalizację, w zależności od zakresu. Do tego dochodzą planowanie, integracja oprogramowania, technologia sieciowa, szkolenia, konserwacja i modyfikacje budynków. Szczególnie zewnętrzni dostawcy usług logistycznych stoją przed dylematem: system techniczny ma się zwrócić w ciągu wielu lat, podczas gdy umowy z klientami często mają znacznie krótsze terminy. Co więcej, sztywne systemy mogą tracić na wartości, jeśli zmieni się asortyment produktów, rozmiary opakowań lub profile zamówień. Dlatego też rozwiązania modułowe, standardowe interfejsy i automatyzacja etapowa, zajmująca się w pierwszej kolejności najbardziej stabilnymi i pracochłonnymi procesami, są ekonomicznie uzasadnione.
Wraz ze wzrostem łączności rośnie ryzyko operacyjne. W przypadku awarii podsystemu manualnego, często można temu zaradzić improwizacją. Jednak awaria centralnego systemu zarządzania magazynem, sieci bezprzewodowej lub zautomatyzowanego systemu przenośników może sparaliżować cały zakład. Cyberataki na systemy sterowania magazynem, urządzenia IoT lub systemy kontroli dostępu stają się realnym zagrożeniem dla łańcucha dostaw. Operatorzy muszą segmentować sieci, szyfrować komunikację, ograniczać dostęp i testować plany odzyskiwania. Wzrost wydajności wynikający z automatyzacji wiąże się zatem jedynie z większymi wymaganiami w zakresie konserwacji, jakości danych, cyberbezpieczeństwa i wiedzy technicznej.
Rozwiązania intralogistyczne LTW

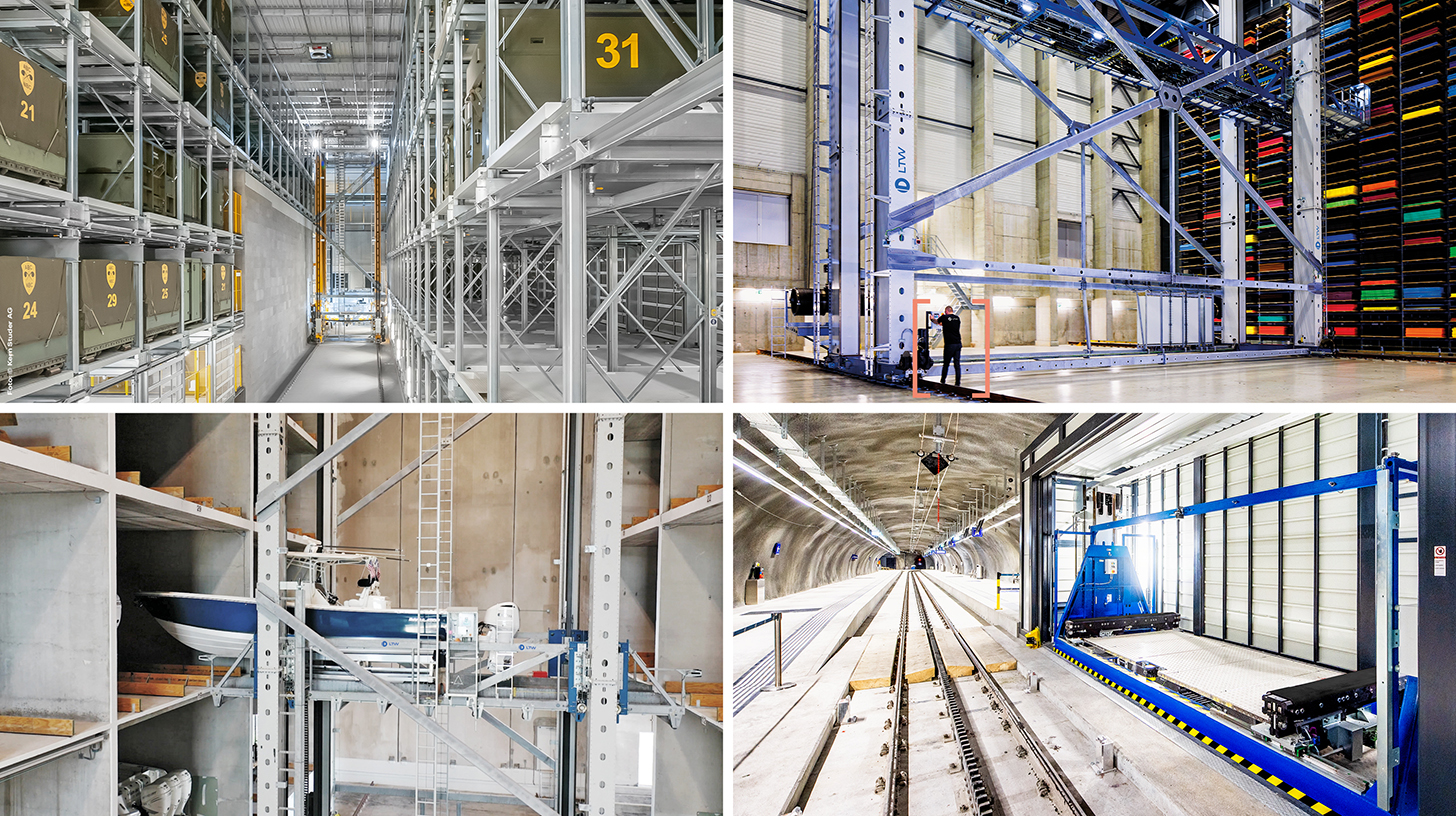
LTW Intralogistics – Inżynierowie przepływu – Zdjęcie: LTW Intralogistics GmbH
LTW oferuje swoim klientom nie pojedyncze komponenty, lecz zintegrowane, kompletne rozwiązania. Doradztwo, planowanie, komponenty mechaniczne i elektrotechniczne, technologia sterowania i automatyki, a także oprogramowanie i serwis – wszystko jest połączone w sieć i precyzyjnie skoordynowane.
Własna produkcja kluczowych komponentów jest szczególnie korzystna. Pozwala to na optymalną kontrolę jakości, łańcuchów dostaw i interfejsów.
LTW to synonim niezawodności, przejrzystości i partnerskiej współpracy. Lojalność i uczciwość są głęboko zakorzenione w filozofii firmy – uścisk dłoni wciąż ma tu znaczenie.
W związku z tym:
Dlaczego podłączenie do prądu nagle stało się ważniejsze niż lokalizacja nieruchomości
Prąd staje się ważniejszy niż lokalizacja
W tradycyjnej teorii rynku nieruchomości, lokalizacja jest czynnikiem decydującym. Choć pozostaje to fundamentalną zasadą w przypadku kolejnej generacji nieruchomości logistycznych, definicja lokalizacji ulega rozszerzeniu. Dostęp do autostrad, bliskość klientów i siła robocza nie są już wystarczające. Lokalizacja coraz częściej wymaga niezawodnej mocy elektrycznej, krótkich czasów podłączenia do sieci, łączności cyfrowej oraz, w stosownych przypadkach, możliwości wytwarzania i magazynowania energii na miejscu. JLL opisuje niezawodną i przystępną cenowo energię nie jako kwestię przyszłości do 2026 roku, lecz jako pilny priorytet dla właścicieli i użytkowników. W ten sposób podłączenie do sieci staje się elementem wartości ekonomicznej nieruchomości.
Automatyzacja, chłodzenie, infrastruktura ładowania i przetwarzanie danych zwiększają podstawowe zapotrzebowanie na energię elektryczną. Jednocześnie floty dostawcze mają zostać zelektryfikowane, a systemy ogrzewania zasilane paliwami kopalnymi zostaną wymienione. Budynek może być konstrukcyjnie ukończony, ale nadal nie w pełni użyteczny, jeśli wymagana moc przyłączeniowa będzie dostępna dopiero po latach. To ryzyko przesuwa etap rozwoju projektu: operatorzy sieci muszą być zaangażowani wcześniej, rezerwy mocy muszą być zabezpieczone umownie, a ścieżki ekspansji muszą być analizowane już na etapie zakupu gruntu. Lokalizacje z istniejącą podażą o dużej mocy zyskują przewagę strukturalną, podczas gdy pozornie tanie grunty budowlane bez realistycznych rozwiązań energetycznych mogą stać się pułapką kosztową.
Jest to szczególnie widoczne w przypadku chłodni. Systemy z regulacją temperatury wymagają nieprzerwanego zasilania, specjalistycznej izolacji, wysokowydajnej technologii chłodniczej oraz złożonych rozwiązań bezpieczeństwa. Chłodzenie może stanowić nawet 70% zużycia energii w takim budynku. Według danych branżowych, nowoczesne, zautomatyzowane chłodnie kosztują około 250–400 USD za stopę kwadratową, znacznie więcej niż konwencjonalne magazyny suche, ale często wiążą się z wyższymi czynszami. Atrakcyjność tego segmentu wynika z rosnącego zapotrzebowania sektora handlu detalicznego żywnością, przemysłu farmaceutycznego oraz łańcuchów dostaw wrażliwych na temperaturę. Niemniej jednak model biznesowy pozostaje podatny na ceny energii elektrycznej, przepisy dotyczące czynników chłodniczych i awarie techniczne.
Z drugiej strony, duże powierzchnie dachowe oferują możliwość niezależnego pokrycia części zapotrzebowania na energię. Fotowoltaika, magazyny energii, pompy ciepła, odzysk ciepła i inteligentne zarządzanie obciążeniem mogą stabilizować koszty operacyjne i odciążać sieć. Szacunkowe obliczenia branżowe zakładają szczytową moc fotowoltaiczną wynoszącą około 500 kilowatów i roczną produkcję około 475 000 kilowatogodzin dla dachu magazynu o powierzchni 5000 metrów kwadratowych. Jednak rzeczywista opłacalność ekonomiczna w dużej mierze zależy od nośności, zacienienia, cen energii elektrycznej, zużycia własnego, finansowania i podłączenia do sieci. Dachy słoneczne nie są zatem jedynie elementem dekoracyjnym, ale mogą stać się częścią zintegrowanego biznesu energetycznego.
Konkurencja o energię elektryczną nasila się ze względu na centra danych, fabryki półprzewodników i zelektryfikowany przemysł. Paradoksalnie, rozwój sztucznej inteligencji generuje jednocześnie nowe zapotrzebowanie logistyczne. Serwery, transformatory, rozdzielnice, systemy chłodzenia, komponenty światłowodowe i ciężkie szafy rack muszą zostać dostarczone, przetestowane, tymczasowo składowane, wstępnie skonfigurowane i dostarczone dokładnie w dniu instalacji. W pobliżu dużych kampusów centrów danych tworzone są specjalistyczne obszary przejściowe, aby sprostać temu zapotrzebowaniu. Choć atrakcyjne, zapotrzebowanie to czasami zależy od konkretnego projektu i może spaść po zakończeniu budowy. Dlatego inwestorzy nie powinni zakładać, że każde tymczasowe zajęcie terenu wokół instalacji sztucznej inteligencji stanowi trwałą potrzebę konstrukcyjną.
Trzy kontynenty, trzy wzorce wzrostu
Azja i Pacyfik pozostają regionem o największym zróżnicowaniu wzrostu. Chiny szczycą się ogromnymi sieciami produkcyjnymi i e-commerce, Indie profesjonalizują swoje rozproszone zasoby, Azja Południowo-Wschodnia korzysta z dywersyfikacji międzynarodowych łańcuchów dostaw, a Japonia modernizuje swoją infrastrukturę logistyczną pomimo powolnego wzrostu populacji. Przewiduje się, że do 2030 roku Indie będą dysponować zasobami o powierzchni około 850 milionów stóp kwadratowych (ok. 850 mln stóp kwadratowych); na znaczeniu zyskują zwłaszcza nowoczesne obiekty klasy A i miasta drugiej kategorii. Ekspansja ta jest napędzana nie tylko wzrostem liczby konsumentów, ale także wdrażaniem profesjonalnych modeli leasingu, ogólnokrajowymi przepływami handlowymi i wyższymi wymaganiami jakościowymi stawianymi przez użytkowników międzynarodowych.
Jednak region nie rozwija się równomiernie. W Australii zewnętrzni dostawcy usług logistycznych konsolidują swoją działalność ze starszych budynków do nowych obiektów super-prime, podczas gdy wyższe koszty paliwa i operacyjne mogą negatywnie wpływać na popyt. W Japonii aglomeracja tokijska odbudowuje się po poprzednich szczytach podaży, a wskaźniki pustostanów ponownie wykazują tendencję spadkową. W Australii średni wskaźnik pustostanów w obiektach przemysłowych wyniósł około 3,2% w pierwszej połowie 2026 roku; pusta powierzchnia była coraz bardziej skoncentrowana w starszych obiektach o wysokiej wartości i drugorzędnych, podczas gdy nowoczesne, wysokiej klasy produkty radziły sobie lepiej. Potwierdza to globalną przewagę jakościową, ale jednocześnie pokazuje, że średnie krajowe mogą maskować lokalne wąskie gardła.
Amerykę Północną napędzają trzy siły: e-commerce, integracja przemysłowa z Meksykiem oraz ekspansja centrów danych. Duże rynki krajowe i duże odległości transportu sprzyjają sieciom regionalnym. Jednocześnie aktywność w budownictwie spadła tak gwałtownie po okresie boomu, że duże, nowoczesne obiekty mogą szybko stać się rzadkością, gdy popyt wzrośnie. Centrum Amazon w Loveland w stanie Kolorado, wspomagane robotami, otwarte w 2026 roku, ilustruje skalę i intensywność inwestycji: około 3,5 miliona stóp kwadratowych powierzchni, ponad 400 milionów dolarów inwestycji i ponad 1100 pracowników pracujących obok kilku tysięcy robotów. Miejsce to pokazuje również, jak długi może być czas między planowaniem, ukończeniem i pełnym uruchomieniem.
Europa rozwija się wolniej, ale jej planowanie jest bardziej złożone. Gęstość zaludnienia, niedobór gruntów, ambitne cele klimatyczne i długotrwałe procesy uzyskiwania pozwoleń ograniczają inwestycje na dużą skalę. W rezultacie na znaczeniu zyskują tereny poprzemysłowe, koncepcje wielopiętrowe, centra przeładunkowe w centrach miast oraz modernizacja istniejących magazynów. Inwestorzy coraz częściej preferują nieruchomości wielonajemcze, ponieważ wielu użytkowników może zmniejszyć ryzyko ponownego wynajmu i koncentracji najemców. Jednocześnie projekty BTS (Build-to-Suite) dla wiarygodnych kredytobiorców mogą być szczególnie stabilne, jeśli technologia i warunki najmu są dobrze dopasowane.
Europa Środkowo-Wschodnia zajmuje strategiczną pozycję pośrednią. Region ten łączy stosunkowo konkurencyjne koszty z dostępem do jednolitego rynku UE i klastrów przemysłowych. Polska, Czechy, Słowacja, Węgry, Rumunia i Bułgaria mogą skorzystać z nearshoringu, pod warunkiem że ich infrastruktura transportowa i energetyczna, procesy uzyskiwania pozwoleń oraz podaż siły roboczej będą konkurencyjne. Położenie Bułgarii między UE, Turcją i regionem Morza Czarnego oferuje korzyści logistyczne, ale kontrola graniczna, jakość kolei, niedobory siły roboczej w regionie oraz dostępność dużych, rozwiniętych obszarów będą decydować o tym, czy ten potencjał geograficzny przełoży się na realne inwestycje. Dla rynków Europy Południowo-Wschodniej szansa nie leży po prostu w podbijaniu Europy Zachodniej tanimi gruntami. Bardziej skutecznym rozwiązaniem jest połączenie logistyki z produkcją, naprawami, pakowaniem, odprawą celną, usługami cyfrowymi i dystrybucją regionalną.
Kapitał szuka platform, nie sal
Profesjonalizacja sektora jest widoczna w modelach biznesowych głównych graczy. W 2025 roku Prologis posiadał udziały w nieruchomościach i projektach deweloperskich o łącznej powierzchni około 1,3 miliarda stóp kwadratowych w 20 krajach. Przewaga takiej platformy nie wynika wyłącznie z jej rozmiaru. Konsoliduje ona dostęp do gruntów, danych klientów, finansowania, rozwoju projektów, oferty energetycznej i kapitału instytucjonalnego. Duzi użytkownicy mogą zarządzać wieloma lokalizacjami w różnych krajach z jednym partnerem, a właściciel może łagodzić zmiany popytu w szerokim portfolio.
Amazon działa jako użytkownik, deweloper i technologiczny lider. Jego decyzje sieciowe wpływają na lokalne rynki nieruchomości, rynki pracy i standardy techniczne. Dla Prologis, Amazon był ostatnio największym pojedynczym klientem, odpowiadając za 6,3% skonsolidowanego efektywnego czynszu netto i około 35 milionów stóp kwadratowych zajmowanej powierzchni. Ta relacja uwydatnia również ryzyko koncentracji. Duży klient platformy może generować ogromny popyt, ale strategiczne usprawnianie sieci, automatyzacja lub zmiany w zachowaniach konsumentów mogą równie szybko obniżyć wartość lokalizacji. Właściciele muszą zatem rozróżnić wiarygodność kredytową od zależności.
Inwestorzy instytucjonalni traktują obecnie nieruchomości logistyczne jako długoterminową infrastrukturę z uwzględnieniem inflacji. Było to szczególnie atrakcyjne w okresie niskich stóp procentowych. Jednak wyższe stopy procentowe zmieniają równanie. Wraz ze wzrostem wymaganej rentowności, wartość kapitału spada, przy założeniu niezmienionych czynszów. Projekty deweloperskie muszą zatem posiadać większy bufor między kosztami całkowitymi a ustabilizowaną wartością rynkową. Jednocześnie koszty budowy, przyłącza energetyczne i wyposażenie techniczne zwiększają początkową inwestycję. To wyjaśnia przejście od spekulacyjnych projektów na dużą skalę do przednajmu, budowy na zamówienie, budowy etapowej i modernizacji istniejących nieruchomości.
Termin „rdzeń” nabiera w tym kontekście nowego znaczenia. Sama długoterminowa umowa najmu nie czyni nieruchomości nisko ryzykowną, jeśli technologia w budynku szybko się starzeje, najemca jest zbyt dominujący lub przyłącze nie pozwala na rozbudowę. Z drugiej strony, nieruchomość o wartości dodanej (VAR) może być atrakcyjna, jeśli realistyczna modernizacja poprawi wysokość sufitu, drzwi wejściowe, efektywność energetyczną lub możliwości automatyzacji. Kluczowym czynnikiem jest różnica między kosztami modernizacji a przyszłymi korzyściami z wynajmu lub płynności finansowej. Najlepsze inwestycje powstają tam, gdzie kapitał eliminuje możliwe do rozwiązania wąskie gardło, a nie tam, gdzie jedynie podąża za przejściowym trendem.
Zarządzanie również się zmienia. Właściciele potrzebują głębszego zrozumienia, w jaki sposób użytkownicy w ich budynkach generują przychody. Istotne kluczowe wskaźniki efektywności (KPI) obejmują przepustowość, obciążenie szczytowe, intensywność energetyczną, przestoje techniczne, możliwości rozbudowy i koszty transportu, a nie tylko czynsz za metr kwadratowy. Umowy najmu stają się coraz bardziej złożone, ponieważ inwestycje w automatyzację, fotowoltaikę, magazynowanie energii lub infrastrukturę ładowania muszą być dzielone między właścicieli i użytkowników. Kto ponosi początkowe koszty, kto korzysta z oszczędności energii i co dzieje się z trwale zainstalowaną technologią po zmianie najemcy? Nieruchomości logistyczne stają się zatem bardziej operacyjne, kapitałochłonne i zależne od wiedzy. Sprzyja to wyspecjalizowanym platformom, ale także otwiera nisze dla regionalnych deweloperów, którzy dogłębnie rozumieją lokalizację i jej użytkowników.
Produktywność ze skutkami ubocznymi
Duże centrum logistyczne może znacząco ożywić gospodarkę regionu. Na etapie budowy zawierane są umowy na planowanie, inżynierię lądową i wodną, technologie budowlane oraz specjalistyczne usługi. Po uruchomieniu centrum, potrzebne są pracownicy magazynu, kierownicy zmian, personel konserwacyjny, specjaliści IT, pracownicy ochrony, kierowcy oraz zewnętrzni dostawcy usług. Centrum Amazon w Loveland jest przykładem ponad 1100 bezpośrednich miejsc pracy utworzonych w jednej lokalizacji. Ponadto generuje ono dochody dla gminy, zwiększa popyt ze strony lokalnych firm i potencjalnie usprawnia łańcuch dostaw dla firm regionalnych.
Jakość tych efektów zależy jednak od rodzaju operacji. Wysoce zautomatyzowany magazyn może tworzyć mniej prostych zadań na metr kwadratowy, ale więcej technicznych i lepiej płatnych. Jednocześnie nadal istnieją zadania wymagające wysiłku fizycznego i cykliczne. Automatyzacja nie eliminuje wszystkich zadań, ale raczej przesuwa zadania: od długich dystansów do pokonania pieszo i podnoszenia ciężarów, po monitorowanie, rozwiązywanie problemów, konserwację i zarządzanie danymi. Bez dodatkowych szkoleń ta zmiana może wykluczyć lokalnych pracowników i pogłębić niedobory wykwalifikowanej kadry, pomimo spadku ogólnego zatrudnienia.
Z punktu widzenia makroekonomii, dobra logistyka zwiększa produktywność, ponieważ towary są dostępne szybciej i niezawodniej. Przestoje w produkcji stają się rzadsze, poziomy zapasów bardziej przejrzyste, zwroty łatwiejsze do ponownego wykorzystania, a sieci transportowe bardziej przewidywalne. Szczególnie małe i średnie przedsiębiorstwa (MŚP) korzystają z profesjonalnych, zewnętrznych dostawców usług logistycznych, ponieważ mogą korzystać z nowoczesnej infrastruktury bez konieczności samodzielnego finansowania wysoce zautomatyzowanego centrum logistycznego. Platforma logistyczna staje się zatem współdzielonym zasobem produkcyjnym, podobnym do infrastruktury chmurowej w gospodarce cyfrowej.
Koszty zewnętrzne są jednak realne. Duże magazyny generują ruch ciężarówek i dostaw, hałas, zanieczyszczenie światłem i uszczelnianie gleby. Na poziomie regionalnym rozwój nowych lokalizacji logistycznych może znacznie zwiększyć ruch; ponadto zaparkowane ciężarówki i intensywne godziny pracy zaostrzają konflikty z sąsiednimi obszarami mieszkalnymi. Gminy stoją w obliczu asymetrycznej analizy kosztów i korzyści: wpływy z podatków i miejsca pracy są widoczne, podczas gdy zużycie dróg, rozbudowa skrzyżowań, przepustowość straży pożarnej i wpływ na środowisko są częściowo ponoszone przez ogół społeczeństwa. Rozsądna polityka rozwoju biznesu musi zatem równoważyć koszty i korzyści infrastrukturalne w całym cyklu życia.
Obraz jest również zróżnicowany z perspektywy polityki klimatycznej. Energooszczędny magazyn z dachem solarnym może zużywać mniej energii na przesyłkę niż kilka przestarzałych lokalizacji. Dobrze zaplanowany węzeł intermodalny może przenieść transport na kolej. Z drugiej strony, dodatkowa przestrzeń może prowadzić do dłuższych tras, zwiększonego zużycia i nowych natężeń ruchu. Zrównoważony rozwój nie powinien zatem być mierzony wyłącznie na podstawie certyfikacji budynków. Kluczowe czynniki obejmują bezwzględną emisję zanieczyszczeń z budowy, eksploatacji i transportu, wykorzystanie już uszczelnionych powierzchni, dostępność dla pracowników oraz to, czy sieć logistyczna jako całość stanie się bardziej efektywna. Od 2026 roku przepisy, wymagania użytkowników i rynek kapitałowy dodatkowo zaostrzyły ocenę zrównoważonego rozwoju europejskich nieruchomości logistycznych.
Boom osiąga granice wytrzymałości
Największym ryzykiem finansowym pozostaje niedopasowanie kapitału do popytu. Nieruchomości logistyczne charakteryzują się długimi cyklami rozwoju. Między zakupem gruntu, uzyskaniem pozwoleń, budową i wynajmem może upłynąć kilka lat. Jeśli projekt zostanie rozpoczęty w szczytowym momencie cyklu, może zostać ukończony przy słabszym rynku. Wysokie wskaźniki pustostanów po pandemii były częściowo bezpośrednim skutkiem tego opóźnienia. Wraz ze wzrostem zaawansowania technicznego nowoczesnych budynków, rosną bezwzględne nakłady inwestycyjne, a w konsekwencji potencjalne straty, jeśli założenia dotyczące czynszu, obłożenia lub finansowania się nie zmaterializują.
Stopy procentowe mają dwojaki wpływ. Zwiększają koszty finansowania i, poprzez wyższe wymagania dotyczące zwrotu, obniżają wartość przyszłych dochodów z wynajmu. Deweloperzy potrzebują większego kapitału własnego, banki żądają umów przednajmu, a inwestorzy bardziej rygorystycznie analizują wiarygodność kredytową najemców. Jednocześnie wysokie stopy procentowe mogą ograniczać podaż, a tym samym wspierać czynsze za istniejące, wysokiej jakości nieruchomości w perspektywie średnioterminowej. Dla właścicieli o solidnych bilansach trudna faza finansowania może zatem stwarzać okazje, podczas gdy projekty o wysokim zadłużeniu znajdują się pod presją. Sytuacja rynkowa to nie tylko kryzys, ale redystrybucja bogactwa na korzyść silnych finansowo i kompetentnych operacyjnie graczy.
Drugim ryzykiem jest przestarzałość technologiczna. Automatyzacja zwiększa wartość budynku tylko wtedy, gdy technologia jest dopasowana do profilu produktu i można ją dostosować do zmieniających się procesów. Własne systemy, brak części zamiennych lub słaba integracja oprogramowania mogą długoterminowo związać lokalizację z firmą. Do tego dochodzi ryzyko utraty aktywów w przypadku starszych magazynów. Niewystarczająca wysokość, słabe podłogi, brak systemów tryskaczowych, niska moc elektryczna lub niska efektywność energetyczna nie zawsze są ekonomicznie opłacalne. Takie nieruchomości mogą pozostać trwale puste, pomimo teoretycznie ograniczonej powierzchni całkowitej.
Trzecim ryzykiem jest konkurencja infrastrukturalna. Logistyka, centra danych, przemysł i elektromobilność konkurują o tę samą ograniczoną przepustowość sieci, grunty i wykwalifikowaną siłę roboczą. Energia elektryczna jest zatem nie tylko zasobem, ale także ryzykiem związanym z pozwoleniami i rozwojem. Obiecane podłączenie do sieci może się opóźnić; lokalne koszty rozbudowy mogą zmienić kalkulacje. Podobnie, nowe przepisy środowiskowe, surowsze przepisy dotyczące czynników chłodniczych lub ograniczenia w ruchu miejskim mogą wymagać dodatkowych inwestycji. Z perspektywy inwestora zrównoważony rozwój jest zatem mniej kwestią wizerunku, a bardziej formą technicznego i regulacyjnego ograniczania ryzyka.
Wreszcie, popyt jest również wrażliwy politycznie. Konflikty handlowe mogą przyspieszyć nearshoring, ale jednocześnie zmniejszyć wolumen towarów i inwestycji. Subsydia mogą budować klastry produkcyjne, których rentowność jest podważana po zmianie rządu. Boom na sztuczną inteligencję generuje popyt na wyspecjalizowane etapy produkcji, ale spadek inwestycji w centra danych mocno uderzyłby w szczególnie zależne subrynki. Właściwym rozwiązaniem nie jest rezygnacja ze wzrostu, ale podejmowanie odwracalnych decyzji: podzielne hale, wiele potencjalnych grup użytkowników, technologia modułowa, wystarczające ścieżki energetyczne i lokalizacje z więcej niż jednym czynnikiem napędzającym popyt.
Wygra ten, kto będzie potrafił się najbardziej dostosować
Dla operatorów kluczowym zadaniem jest wspólne podejmowanie decyzji dotyczących nieruchomości, procesów i technologii. Najpierw należy zrozumieć profil zamówień, strukturę produktów, obciążenie szczytowe, zobowiązania serwisowe i dostępność personelu. Dopiero wtedy można ocenić, czy większa przestrzeń, większa gęstość, robotyka, czy modyfikacja sieci przyniosą największe korzyści. Automatyzacja nie powinna być projektem prestiżowym. Musi rozwiązać wyraźne wąskie gardło, generować wymierny wzrost wydajności i być elastyczna w stosunku do zmian popytu.
Dla inwestorów, techniczne due diligence jest obecnie równie ważne, jak lokalizacja i umowa najmu. Czynniki, które należy zbadać, to m.in. przepustowość sieci, możliwości rozbudowy, jakość gruntu, nośność dachu, ochrona przeciwpożarowa, głębokość manewrowania, podzielność, status pozwoleń, ochrona przed powodzią i upałem oraz faktyczna przydatność zainstalowanych systemów do alternatywnych zastosowań. Budynek z wysokim czynszem może być bardziej ryzykowny niż tańsza nieruchomość, jeśli najemca całkowicie pozbędzie się specjalistycznego sprzętu po opuszczeniu lokalu. Z drugiej strony, niepozorna nieruchomość może mieć znaczny potencjał, jeśli uda się ją zmodernizować pod kątem efektywności energetycznej i funkcjonalności przy rozsądnym nakładzie kapitału.
Wyzwaniem dla władz publicznych jest unikanie traktowania logistyki jako zbędnego elementu na obrzeżach miasta. Bezpieczeństwo dostaw, polityka przemysłowa, transport, energetyka i planowanie zagospodarowania przestrzennego muszą być zintegrowane. Odpowiednie lokalizacje powinny być rozwijane wzdłuż dobrze rozwiniętej sieci korytarzy transportowych, najlepiej z dostępem do kolei. Procesy wydawania pozwoleń można przyspieszyć, nie ignorując interesów środowiskowych i lokalnych, jeśli wymagania są przejrzyste od samego początku. Gminy powinny uwzględniać wpływ ruchu drogowego, zapotrzebowanie na energię i działania szkoleniowe w drodze umów, a nie reagować na konflikty dopiero po utworzeniu centrum logistycznego.
Długoterminowe perspektywy nie są zatem ani bezgranicznie euforyczne, ani fundamentalnie sceptyczne. Cyfryzacja, regionalizacja produkcji, wyższe zapasy bezpieczeństwa, starzejące się rynki pracy i bardziej wymagające łańcuchy chłodnicze generują popyt strukturalny. Jednocześnie stopy procentowe, niedobór gruntów, niedobory energii elektrycznej, regulacje i lokalna akceptacja działają jak hamulce. Nie prowadzi to do liniowego supercyklu, ale raczej do ciągłej konkurencji o najbardziej produktywne lokalizacje i koncepcje. Globalnie może być zbyt wiele magazynów, a jednocześnie zbyt mało prawdziwie odpowiedniej infrastruktury logistycznej.
Nieruchomości logistyczne kolejnej dekady nie będą zatem oceniane wyłącznie pod kątem wielkości. Ich wartość tkwi w ich zdolności do przyspieszenia przepływu towarów, minimalizacji ryzyka, inteligentnego wykorzystania energii, dostosowania się do postępu technologicznego i płynnej integracji z otoczeniem. Choć struktury fizyczne pozostają niezbędne, nie stanowią już rdzenia modelu biznesowego. Prawdziwym atutem jest zdolność do niezawodnego zarządzania przepływami fizycznymi i cyfrowymi w niepewnych warunkach. Ci, którzy opanują tę umiejętność, dysponują czymś więcej niż tylko powierzchnią magazynową; kontrolują część systemu operacyjnego globalnej gospodarki.
Doradztwo - Planowanie - Wdrażanie

Konrad Wolfenstein
Chętnie będę pełnić rolę Twojego osobistego doradcy.
Możesz się ze mną skontaktować pod adresem wolfenstein∂xpert.digital lub
Po prostu zadzwoń do mnie pod numer +49 7348 4088 965 .
Twoi eksperci intralogistyki

Doradztwo, planowanie i wdrażanie kompleksowych rozwiązań dla magazynów wysokiego składowania i zautomatyzowanych systemów składowania - Zdjęcie: Xpert.Digital
Więcej informacji tutaj: