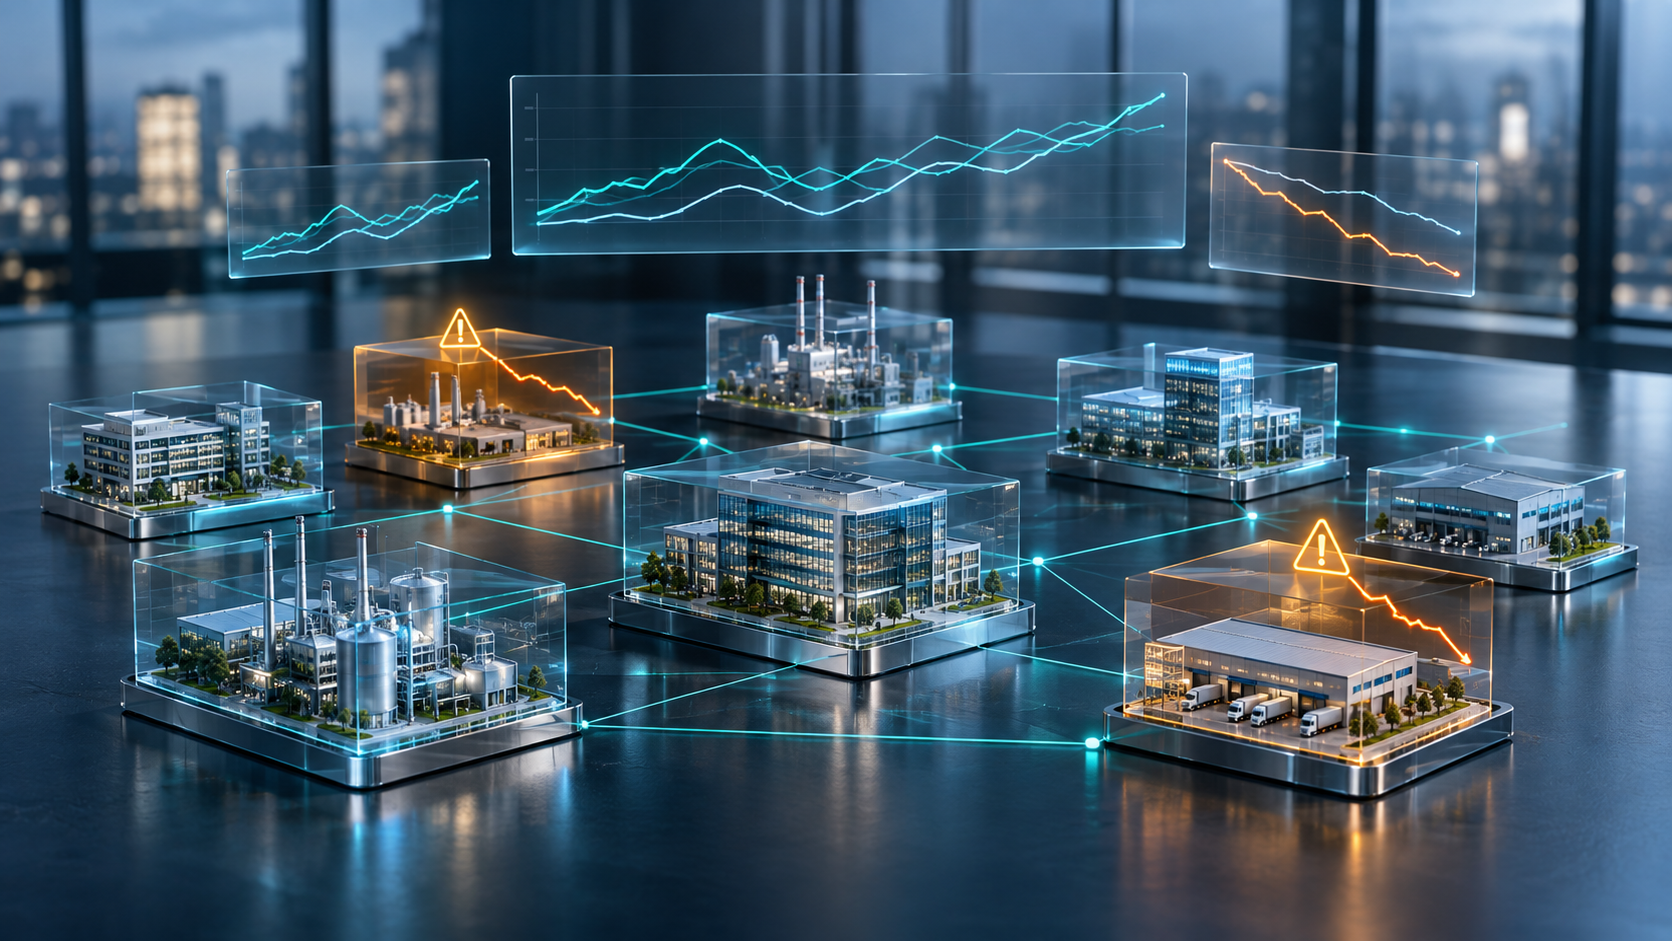
Private Equity ze sztuczną inteligencją: Jak inwestorzy mogą wcześniej identyfikować problemy w inwestycjach – Co sztuczna inteligencja może zrobić dla portfeli private equity – Kreatywny obraz na ten temat, ze sztuczną inteligencją: Xpert.Digital
Od planu inwestycyjnego do systemu wczesnego ostrzegania: jak sztuczna inteligencja zmienia zarządzanie inwestycjami
Sztuczna inteligencja w zarządzaniu inwestycjami: Dlaczego szybszy wgląd w dane firmy może być cenny
Każda inwestycja zaczyna się od jasnej wizji, jak ma być tworzona wartość: firma powinna się rozwijać, zwiększać marże, zdobywać nowe rynki lub efektywniej wykorzystywać kapitał. Mogą jednak pojawić się rozbieżności między początkową tezą inwestycyjną a rzeczywistymi wynikami firmy. Jeśli ujawnią się one dopiero w kolejnym raporcie kwartalnym, często brakuje czasu na podjęcie działań korygujących.
Dla inwestorów private equity wyzwaniem niekoniecznie jest pozyskanie większej ilości danych. Często kluczowe informacje są już dostępne – rozproszone w raportach finansowych, arkuszach kalkulacyjnych, wersjach budżetowych, komentarzach zarządu i prezentacjach historycznych. Kluczem jest ich terminowa konsolidacja, porównywalność i ocena w odpowiednim kontekście ekonomicznym.
Oparta na sztucznej inteligencji analiza wyników portfela ma na celu zaspokojenie właśnie tej potrzeby. Łączy ona aktualne kluczowe wskaźniki efektywności (KPI) z pierwotnymi założeniami inwestycyjnymi, celami operacyjnymi i wynikami historycznymi. Pozwala to zespołom inwestycyjnym szybciej identyfikować zmiany wykraczające poza oczekiwany zakres oraz miejsca, w których pojawiają się problemy. Technologia ta nie zastępuje analizy eksperckiej ani podejmowania decyzji przez osoby odpowiedzialne. Jej potencjalna wartość tkwi raczej w umożliwieniu bardziej ukierunkowanego wykorzystania ograniczonej uwagi kierownictwa.
Wiarygodność tej korzyści zależy jednak od podstaw: kluczowe wskaźniki efektywności (KPI) muszą być jasno zdefiniowane, dane muszą być dostępne w odpowiednim czasie, a ostrzeżenia zrozumiałe. Sztuczna inteligencja może przyspieszyć proces oceny, ale nie potrafi wyszukać brakujących informacji ani automatycznie określić właściwego kierunku działania. Kluczowe pytanie brzmi zatem, czy faktycznie skraca czas między istotną zmianą a uzasadnioną reakcją.
Istotna luka informacyjna występuje pomiędzy tezą inwestycyjną a codzienną rzeczywistością biznesową
Kiedy plan inwestycyjny staje się systemem wczesnego ostrzegania: jak sztuczna inteligencja zmienia zarządzanie prywatnymi inwestycjami
Każda inwestycja zaczyna się od wizji, jak ma być tworzona wartość. Oczekuje się, że firma będzie się rozwijać szybciej, osiągać lepsze marże, wchodzić na nowe rynki lub efektywniej wykorzystywać zamrożony kapitał. Oczekiwania te rodzą modele przejęć, operacyjne plany biznesowe i decyzje inwestycyjne. Jednak po sfinalizowaniu transakcji wyłania się inna rzeczywistość: pojawiają się rozbieżności między pierwotną tezą inwestycyjną a bieżącą działalnością, których ekonomiczne znaczenie często ujawnia się dopiero z opóźnieniem.
Stanowi to poważne wyzwanie zarządcze dla inwestorów private equity. Niezbędne informacje są często dostępne w podstawowym zakresie, ale rozproszone w raportach finansowych, tabelach, komentarzach zarządu, wersjach budżetowych i prezentacjach historycznych. Prawdziwym wyzwaniem nie jest zatem samo pozyskanie większej ilości danych. Kluczowym elementem jest terminowa konsolidacja istniejących informacji, ich prawidłowe porównanie i ocena ich znaczenia dla wartości inwestycji.
Oparta na sztucznej inteligencji analiza wyników portfela obsługuje ten interfejs. Systematycznie łączy raportowane wskaźniki efektywności z założeniami inwestycyjnymi, celami operacyjnymi i wynikami historycznymi. Dzięki temu zespoły inwestycyjne otrzymują nie tylko dodatkowe raporty, ale także uzasadnioną priorytetyzację: które inwestycje osiągają wyniki poza oczekiwanym zakresem? Które odchylenia są tymczasowe? Gdzie istnieje ryzyko strukturalnego uszkodzenia pierwotnej logiki tworzenia wartości?
Korzyści ekonomiczne wynikają zatem nie tyle z automatycznego opisu przeszłości, co z lepszego rozdysponowania ograniczonej uwagi zarządczej. Korzyści te nie wynikają jednak automatycznie z zastosowania sztucznej inteligencji. Zależy to od tego, czy dane są porównywalne, ostrzeżenia działają niezawodnie, a zidentyfikowane problemy rzeczywiście prowadzą do skutecznych decyzji.
Dlaczego rynki prywatne potrzebują innej formy przejrzystości
Rynki prywatne obejmują różne rodzaje inwestycji, w tym inwestycje kapitałowe, finansowanie długiem prywatnym, infrastrukturę i nieruchomości. Rozważany tutaj przypadek użycia dotyczy przede wszystkim operacyjnego monitorowania inwestycji private equity. Chociaż jego podstawowa logika może być zastosowana w innych obszarach, odpowiednie kluczowe wskaźniki efektywności (KPI) i kierunki działań znacznie się różnią.
W przypadku inwestycji kapitałowych nacisk kładziony jest na wzrost przychodów, rentowność operacyjną, płynność finansową oraz wdrażanie działań strategicznych. Natomiast w przypadku finansowania pożyczkami prywatnymi, zdolność do obsługi zadłużenia, umowne wskaźniki finansowe oraz dostępne rezerwy gotówkowe mogą odgrywać dominującą rolę. Dlatego ujednolicony system techniczny wymaga zróżnicowanej, profesjonalnej logiki oceny.
Dla funduszy private equity szczególnie ważne jest, aby inwestorzy mogli nie tylko reagować na ceny rynkowe, ale także aktywnie wspierać firmy. Działania związane z ustalaniem cen, planowaniem zatrudnienia, zaopatrzeniem czy finansowaniem stwarzają możliwości wywierania wpływu. Możliwości te są jednak ograniczone czasowo. Wcześnie wykryty spadek można czasami skorygować za pomocą możliwych do opanowania interwencji. Jednak po kilku słabych kwartałach te same problemy mogą już nadwyrężyć relacje z klientami, możliwości finansowania lub wiarygodność kierownictwa.
W tym kontekście transparentność oznacza coś więcej niż tylko kompletny pokój danych. Potrzebne jest solidne powiązanie między pierwotnym uzasadnieniem zakupu a obecnymi wynikami firmy. Na przykład, inwestycja może osiągnąć założony cel przychodowy, ale nadal nie spełnić założeń, jeśli wzrost zostanie osiągnięty wyłącznie dzięki niższym cenom, wyższym kosztom dystrybucji lub dodatkowemu zaangażowaniu kapitałowemu.
Dlatego też racjonalny pod względem ekonomicznym monitoring musi uwzględniać korelacje, zamiast oceniać poszczególne kluczowe wskaźniki w izolacji.
Dlaczego ręczne sterowanie osiąga swoje granice wraz ze wzrostem portfeli
Tradycyjne oceny wyników często przebiegają według powtarzalnego schematu. Firmy składają swoje raporty, zespoły inwestycyjne przekazują kluczowe dane, porównują wartości rzeczywiste i planowane oraz formułują pytania do dyskusji z kierownictwem. Wyniki są następnie konsolidowane w ramach inwestycji.
Proces ten może być technicznie skomplikowany. Jednak jego wąskim gardłem jest dostępny czas przetwarzania. Z każdym dodatkowym uczestnikiem rośnie liczba dokumentów, różnorodność definicji kluczowych wskaźników efektywności (KPI) oraz zapotrzebowanie na wiedzę kontekstową. Jednocześnie zespoły inwestycyjne muszą analizować nowe transakcje, zarządzać finansowaniem, nadzorować projekty strategiczne i przygotowywać strategie wyjścia.
Uproszczony przykład ilustruje skalę. Portfel 25 firm, z których każda ma monitorowanych 40 kluczowych wskaźników efektywności (KPI), generuje 1000 wpisów KPI w każdym okresie sprawozdawczym. Porównanie tych wpisów z budżetem, poprzednim kwartałem i analogicznym okresem poprzedniego roku daje już 3000 analiz porównawczych. Nie uwzględnia to nawet dalszych analiz według jednostek biznesowych, regionów czy grup produktowych.
Te dane stanowią modelowe obliczenia i nie odzwierciedlają przeciętnego funduszu. Pokazują jednak, dlaczego czysto ręczna analiza szybko staje się selektywna. Zespoły zazwyczaj koncentrują się na znanych problemach lub nietypowych wskaźnikach efektywności. W rezultacie powoli rozwijające się pogorszenie może pozostać niezauważone.
Szczególnie istotne są zmiany, które nie wydają się dramatyczne w żadnym pojedynczym okresie. Nieznacznie malejący portfel zamówień, stopniowe wydłużanie terminów płatności i umiarkowany wzrost odejść klientów mogą łącznie wskazywać na poważny problem. Jeśli rozpatrywać te sygnały oddzielnie, każdy z nich może wydawać się możliwy do wyjaśnienia.
Od narzędzia raportowania do monitoringu ekonomicznego tezy inwestycyjnej
Tradycyjny system raportowania odpowiada przede wszystkim na pytanie, co się wydarzyło. Analiza wyników portfela ma dodatkowo na celu wyjaśnienie, w którym momencie rzeczywista efektywność nie jest już zgodna z założeniami ekonomicznymi leżącymi u podstaw inwestycji.
Aby to zrobić, należy najpierw rozróżnić różne poziomy porównania. Pierwotny plan przejęcia dokumentuje oczekiwania w momencie inwestycji. Aktualny budżet opisuje cele operacyjne, które zostały przyjęte od tego czasu. Zaktualizowana prognoza odzwierciedla najnowsze oczekiwania dotyczące przyszłych wyników biznesowych. Wyniki historyczne pokazują, co faktycznie się wydarzyło.
Poziomy te nie mogą się na siebie nakładać. Jeśli ograniczony budżet stanie się jedynym punktem odniesienia, firma może osiągnąć swoje obecne cele, jednocześnie znacznie odbiegając od pierwotnych założeń dotyczących zwrotu. Z drugiej strony, odstępstwo od planu przejęcia niekoniecznie oznacza słabość operacyjną. Celowo przyspieszona ekspansja może obniżyć marże w krótkim okresie, a jednocześnie przynieść przekonujący wkład w wartość ekonomiczną.
Solidny system pozwala na równoległą widoczność tych perspektyw. Pokazuje zarówno osiągnięcie celów operacyjnych, jak i odstępstwa od pierwotnej logiki inwestycyjnej.
Szczególna siła wsparcia sztucznej inteligencji tkwi w jej zdolności do łączenia informacji ustrukturyzowanych i nieustrukturyzowanych. Dane liczbowe można powiązać z wyjaśnieniami ze sprawozdań zarządczych, dokumentów inwestycyjnych i strategicznych. Jednak ogólne założenie dotyczące lepszego egzekwowania cen musi najpierw zostać przekształcone w weryfikowalne oczekiwanie. Bez mierzalnych przełożeń nawet najpotężniejsza technologia pozostaje zależna od nieprecyzyjnych interpretacji.
Jakość analizy determinują cztery etapy pracy
Proces techniczny można podzielić na cztery powiązane ze sobą etapy: klasyfikację, porównywanie, identyfikację i walidację. Ta kolejność jest istotna, ponieważ błędy na początku wpływają na wszystkie późniejsze wyniki.
W procesie alokacji raportowane kluczowe wskaźniki efektywności (KPI) są powiązane z odpowiadającymi im pozycjami planu i wartościami docelowymi. Obejmuje to etykiety, okresy, jednostki, granice firmy i metody obliczeń. Wartość oznaczona jako marża operacyjna jest porównywalna tylko wtedy, gdy licznik i wartość odniesienia są zgodne.
W kolejnym kroku rzeczywiste wyniki są porównywane z odpowiednimi punktami odniesienia. Oprócz odchyleń bezwzględnych i procentowych, kluczowe znaczenie mają wzorce czasowe. Niedobór w planie kwartalnym może wymagać innej oceny, jeśli cykl roczny jest silnie sezonowy lub jeśli znaczące zamówienie zostało po prostu przełożone.
System detekcji ma następnie na celu odfiltrowanie anomalii istotnych ekonomicznie. Należą do nich znaczne niedobory w realizacji celów, stagnacja kluczowych wskaźników efektywności (KPI) pomimo planowanych usprawnień oraz negatywne trendy w kilku okresach. Istotne mogą być również nietypowe kombinacje, takie jak rosnące przychody połączone ze spadkiem wpływów gotówkowych.
Ostatnim krokiem jest walidacja przez zespół inwestycyjny. Eksperci sprawdzają, czy dane są poprawne, czy występują jakieś efekty specjalne i jakie relacje biznesowe należy wziąć pod uwagę. Automatycznie wykryta anomalia jest początkowo uzasadnionym wskazaniem do analizy, a nie ostateczną diagnozą.
To właśnie ten ostatni krok odróżnia rozwiązanie wspomagające podejmowanie decyzji od niekontrolowanej próby automatyzacji. Odpowiedzialność za działania, oceny i dyskusje z kierownictwem pozostaje po stronie osób odpowiedzialnych.
Jakość danych zaczyna się od znaczenia kluczowego wskaźnika
Najważniejszym wymogiem nie jest maksymalna ilość danych, ale jasna, profesjonalna definicja. Nawet podstawowe wskaźniki, takie jak przychody, liczba zamówień czy skorygowany zysk operacyjny, mogą być definiowane inaczej w różnych firmach.
Problemy pojawiają się na przykład wtedy, gdy jedna firma raportuje wzrost organiczny, a inna uwzględnia przejęcia. Zmiany w przeliczeniach walutowych, zakresie konsolidacji lub korektach zysków również mogą powodować pozorną poprawę lub pogorszenie.
Aby zapewnić wiarygodne porównanie planów, każdy istotny kluczowy wskaźnik efektywności (KPI) wymaga zrozumiałego kontekstu. Obejmuje to sposób jego obliczenia, źródło danych, okres sprawozdawczy, walutę i wszelkie późniejsze zmiany. Zweryfikowane KPI są w tym względzie pomocne. Należy jednak jasno określić, czy chodzi o wewnętrzną kontrolę wiarygodności, zatwierdzenie przez kierownictwo finansowe, czy audyt zewnętrzny. Te poziomy jakości nie są równoważne.
Równie ważne jest wersjonowanie planów. Pierwotny scenariusz przejęcia nie może zostać nadpisany przez późniejsze korekty budżetu. W przeciwnym razie znika podstawa, na której opiera się pierwotna decyzja inwestycyjna.
Brakujące wartości muszą być jednoznacznie zidentyfikowane. Niezgłoszone przyjęcie zamówień nie jest tym samym, co przyjęcie zamówień o zerowej liczbie zamówień. Automatycznie dodany szacunek nie może być wyświetlany jako wartość faktycznie zgłoszona.
Ma to praktyczne konsekwencje: wprowadzenie analityki opartej na sztucznej inteligencji to zawsze projekt mający na celu udoskonalenie języka danych biznesowych. Bez tego fundamentu może powstać nowoczesny interfejs użytkownika, ale nie bardziej niezawodna kontrola.
Dlaczego prędkość pojawia się tylko przy obecnych danych wejściowych
Kluczową zaletą takich systemów jest szybsze wykrywanie odchyleń od normy. Należy tu rozróżnić dwa okresy: opóźnienie w dostępie do danych firmy oraz późniejszy czas ich analizy.
Sztuczna inteligencja może w szczególności skrócić drugi okres. Jeśli firma dostarcza dane dopiero kilka tygodni po zakończeniu kwartału, szybka analiza nie jest w stanie wypełnić tej luki informacyjnej.
Przykład ilustrujący tę różnicę wyraźnie pokazuje. Jeśli ręczna weryfikacja po otrzymaniu kompletnych danych zajmuje dziesięć dni roboczych, a nakład pracy zostaje skrócony do dwóch dni, oznacza to 80-procentowe skrócenie czasu przetwarzania. Jeśli jednak dane dotrą dopiero 30 dni po zakończeniu okresu, nie będzie to skutkować monitorowaniem w czasie rzeczywistym.
Zatem miarą istotności ekonomicznej jest cały czas między pojawieniem się problemu a odpowiednią reakcją. Obejmuje ona gromadzenie danych, ich dostarczanie, analizę, ocenę ekspercką i podejmowanie decyzji.
Historyczne dane kwartalne również mogą być cenne, szczególnie w kontekście identyfikacji trendów strukturalnych. Mogą być jednak zbyt mało precyzyjne w przypadku krótkoterminowych problemów z płynnością lub gwałtownie zmieniającego się popytu. W takich przypadkach konieczne byłoby częstsze udostępnianie informacji, o ile już istnieją lub można je uzyskać w ekonomicznie uzasadniony sposób.
Konkluzja jest trzeźwa: automatyzacja usprawnia przetwarzanie istniejących informacji. Nie zastępuje jednak ich terminowego tworzenia i udostępniania.
Istotność jest decyzją ekonomiczną, a nie uniwersalnym progiem
Nie każde odstępstwo od planu zasługuje na taką samą uwagę. Duża zmiana procentowa niewielkiej pozycji kosztowej może być nieistotna ekonomicznie. Z drugiej strony, niewielki spadek marży brutto może mieć istotny wpływ na zyski firmy o wysokich przychodach.
Sensowne wykrywanie łączy zatem progi względne i bezwzględne. Ponadto uwzględnia czas trwania, znaczenie strategiczne oraz interakcje z innymi kluczowymi wskaźnikami efektywności (KPI).
Szczególnie ważne jest rozróżnienie między normalnymi wahaniami a zmianami strukturalnymi. Pojedynczy słaby miesiąc można wytłumaczyć świętami, terminami dostaw lub opóźnieniami w realizacji projektów. Kilka kolejnych okresów spadku lojalności klientów może wskazywać na poważniejszy problem.
Na uwagę zasługuje również stagnacja. Jeśli plan inwestycyjny zakłada znaczną poprawę produktywności, to niezmieniona produktywność nie jest neutralna. Oznacza to brak czynnika generującego oczekiwaną wartość.
Co więcej, ocena musi być dostosowana do specyfiki branży. Producent maszyn zorientowany na projekty wymaga innych zasad niż firma oferująca oprogramowanie w modelu subskrypcyjnym. W pierwszym przypadku decydujące znaczenie mogą mieć liczba zamówień, marże projektowe i zaliczki, natomiast w drugim przypadku bardziej istotne są odnawianie umów, przychody cykliczne i rotacja klientów.
Priorytetyzacja całego portfela nie powinna przesłaniać tych różnic. Porównywalna jest nie tyle pojedyncza wartość kluczowa, co jej znaczenie dla płynności, zysków, finansowania i realizacji danej tezy inwestycyjnej.
🤖🚀 Laboratorium sztucznej inteligencji stosowanej: Szybsze, bezpieczniejsze i inteligentniejsze rozwiązania sztucznej inteligencji dzięki UNFRAME.AI

Laboratorium Sztucznej Inteligencji Stosowanej – Kreatywny obraz na ten temat, wykorzystujący Sztuczną Inteligencję: Xpert.Digital
Tutaj dowiesz się, jak Twoja firma może szybko, bezpiecznie i bez wysokich barier wejścia wdrażać dostosowane do jej potrzeb rozwiązania z zakresu sztucznej inteligencji.
Applied AI Lab to kompleksowy pakiet rozwiązań z zakresu sztucznej inteligencji stosowanej. Zamiast zmagać się ze skomplikowaną technologią, kosztowną infrastrukturą i długotrwałymi procesami rozwoju, otrzymasz gotowe rozwiązanie dopasowane do Twoich potrzeb od wyspecjalizowanego partnera – często w ciągu zaledwie kilku dni.
Najważniejsze zalety w skrócie:
⚡ Szybka implementacja: Od pomysłu do gotowej do użycia aplikacji w ciągu kilku dni, a nie miesięcy. Dostarczamy praktyczne rozwiązania, które generują natychmiastową wartość dodaną.
🔒 Maksymalne bezpieczeństwo danych: Twoje wrażliwe dane pozostają z Tobą. Gwarantujemy bezpieczne i zgodne z przepisami przetwarzanie bez udostępniania danych osobom trzecim.
💸 Brak ryzyka finansowego: Płacisz tylko za rezultaty. Wysokie początkowe inwestycje w sprzęt, oprogramowanie lub personel są całkowicie wyeliminowane.
🎯 Skoncentruj się na swojej podstawowej działalności: Skoncentruj się na tym, co robisz najlepiej. Zajmiemy się całościową implementacją techniczną, obsługą i utrzymaniem Twojego rozwiązania AI.
📈 Przyszłościowa i skalowalna: Twoja sztuczna inteligencja rośnie razem z Tobą. Zapewniamy ciągłą optymalizację i skalowalność oraz elastycznie dostosowujemy modele do nowych wymagań.
Więcej informacji tutaj:
Jak sztuczna inteligencja zwiększa efektywność w sektorze private equity
Co tak naprawdę mogą oznaczać wartości wydajności na poziomie 80, 100 i powyżej 95 procent
Opisana koncepcja rozwiązania charakteryzuje się trzema szczególnie imponującymi wskaźnikami wydajności: o 80 procent szybszym wykrywaniem odchyleń od wyników, pełnym pokryciem wszystkich odpowiednich wskaźników portfela przy porównywaniu planów oraz dokładnością wykrywania istotnych odchyleń na poziomie ponad 95 procent.
Wartości te należy traktować jako obietnice dotyczące wydajności, a nie jako uniwersalne właściwości analiz portfelowych wspomaganych przez sztuczną inteligencję. Bez informacji o początkowym procesie, zbiorze danych, próbie i metodzie pomiaru nie można na ich podstawie wyprowadzić wiarygodnych oczekiwań dotyczących konkretnego portfela.
Określając szybkość, kluczowe jest rozważenie, który etap procesu został zmierzony. Szybsza analiza techniczna niekoniecznie przekłada się na odpowiednio szybszą decyzję zarządczą.
Nawet stuprocentowe pokrycie wymaga jasnego punktu odniesienia. Dotyczy to wszystkich odpowiednich kluczowych wskaźników efektywności (KPI), a niekoniecznie wszystkich istotnych ekonomicznie informacji. Jeśli brakuje istotnych danych, są one niespójnie zdefiniowane lub nie można ich wiarygodnie przypisać, odpowiednia część może być znacznie mniejsza niż cały wszechświat informacji.
Ocena dokładności wymaga najwyższej uwagi. Wysoka ogólna dokładność może być myląca, jeśli rzeczywiste przypadki problemowe występują rzadko. Gdyby w hipotetycznym zbiorze danych 1000 przypadków wystąpiło tylko dziesięć rzeczywistych odchyleń, system mógłby osiągnąć 99% poprawnych klasyfikacji ogólnych, po prostu klasyfikując wszystkie przypadki jako nieistotne. Nadal jednak nie wykryłby żadnych istotnych problemów.
Dlatego należy rozróżnić co najmniej dwie perspektywy: ile rzeczywiście istotnych odchyleń stwierdzono, a ile wydanych ostrzeżeń było rzeczywiście uzasadnionych? Dopiero wraz z profesjonalnie udokumentowaną oceną wyłania się rzetelny obraz jakości.
Jak odchylenia operacyjne wpływają na wartość inwestycji
Znaczenie wczesnych sygnałów ostrzegawczych staje się szczególnie widoczne, gdy zmiany operacyjne są powiązane ze strukturą kapitałową.
Uproszczony przykład zakłada, że zysk operacyjny przed odsetkami, podatkami i amortyzacją (EBITDA) wynosi 20 milionów euro. Przyjmując dziesięciokrotność wyceny, daje to wartość firmy na poziomie 200 milionów euro. Odejmując 120 milionów euro długu netto, otrzymujemy wyliczoną wartość kapitału własnego na poziomie 80 milionów euro.
Jeśli zysk operacyjny spadnie do 18 mln euro, a mnożnik pozostanie bez zmian, wartość firmy spadnie do 180 mln euro. Przy stałym zadłużeniu netto wartość kapitału własnego spadnie do 60 mln euro.
W tym celowo uproszczonym modelu, dziesięcioprocentowy spadek zysków prowadzi do 25-procentowego spadku wartości kapitału własnego. Koszty transakcyjne, podatki, zmiany płynności i inne czynniki wyceny nie są uwzględniane.
Ten przykład wyjaśnia, dlaczego drobne pogorszenie jakości operacyjnej może mieć istotne znaczenie dla finansowanych inwestycji. Nie dowodzi on jednak, że każde zidentyfikowane odchylenie jest automatycznie możliwe do uniknięcia lub natychmiast powoduje odpowiednią zmianę wartości.
Ponadto spadek zysków może zbiegać się z wyższym zaangażowaniem kapitałowym. Rosnące należności lub poziom zapasów zmniejszają wówczas dostępną nadwyżkę gotówki. To pozostawia mniej pieniędzy na redukcję zadłużenia, jednocześnie osłabiając bazę zysków.
Solidna analiza nie powinna zatem ograniczać się do przychodów czy zysków. Musi ona pokazać, jak zmiany operacyjne wpływają na przepływy pieniężne, zadłużenie i elastyczność finansową.
Dlaczego powiązane sygnały wyjaśniają więcej niż pojedyncze lampki ostrzegawcze
Największą wartość dodaną w analizie uzyskuje się często poprzez uwzględnienie kilku zjawisk łącznie.
Na przykład, firma może osiągnąć swoje cele sprzedażowe, podczas gdy jej marża brutto spada, terminy płatności ulegają wydłużeniu, a poziom zapasów rośnie. Każdy wskaźnik sam w sobie pozwala na wiele interpretacji. Razem mogą one wskazywać na wzrost napędzany rabatami, zmianę bazy klientów lub problemy z planowaniem sprzedaży.
Z drugiej strony spadek zysków może być uzasadniony ekonomicznie, jeżeli jest spowodowany wyraźnie ograniczonymi kosztami początkowymi i jeżeli jednocześnie dostępne są wiarygodne wczesne wskaźniki przyszłych zysków.
Sztuczna inteligencja może pomóc w uwidocznieniu takich wzorców w wielu firmach i okresach sprawozdawczych. Potrafi również korelować wyjaśnienia zarządu z odpowiednimi danymi i sprawdzać, czy uzasadnienia pozostają spójne w czasie.
Pozostaje jednak fundamentalne ograniczenie: korelacja statystyczna nie dowodzi związku przyczynowo-skutkowego. Rosnące koszty osobowe i spadająca produktywność mogą występować jednocześnie, bez konieczności uwzględnienia wyższych kosztów osobowych jako głównej przyczyny problemu. Możliwe są również koszty uruchomienia, spadki popytu lub przejściowe zakłócenia w produkcji.
Właściwym wynikiem jest zatem weryfikowalna hipoteza poparta udokumentowanymi danymi. Powinna ona wyjaśniać, które obserwacje są dostępne, dlaczego mogą być istotne i jakich dodatkowych informacji brakuje do podjęcia trafnej decyzji.
To również wpływa na jakość rozmów z zarządem. Zamiast generalnie pytać o słabe wyniki, zespół inwestycyjny może omówić konkretne powiązania i alternatywne wyjaśnienia.
Uwaga kierownictwa staje się zasobem strategicznie wykorzystywanym
Portfela nie można opisać wyłącznie na podstawie liczby aktywów. Niektóre spółki znajdują się w stabilnej fazie rozwoju, inne przechodzą integrację, restrukturyzację lub szybką ekspansję. W związku z tym wymagany poziom zarządzania jest zróżnicowany.
Właściwa priorytetyzacja uwzględnia zatem nie tylko samo odchylenie, ale także jego wpływ ekonomiczny i dostępny czas reakcji. Krótkoterminowy niedobór płynności wymaga innej uwagi niż długoterminowa luka produktywności.
Istotny jest również stopień, w jakim czynniki mogą podlegać wpływowi. Słabość operacyjną można rozwiązać poprzez korektę cen, bardziej konsekwentne zarządzanie należnościami lub zrewidowane planowanie mocy produkcyjnych. Z drugiej strony, zewnętrznego szoku popytowego nie da się łatwo wyeliminować. W tym przypadku nacisk kładziony jest bardziej na terminowe dostosowywanie kosztów, finansowania i założeń strategicznych.
Dlatego automatyczne wykrywanie nie powinno generować zbyt wielu ostrzeżeń. Jego celem powinno być nadanie priorytetu odpowiednim przypadkom.
Zbyt wiele niedokładnych wskaźników może w rzeczywistości zmniejszyć ich użyteczność. Jeśli zespoły inwestycyjne muszą regularnie sprawdzać nieistotne raporty, ich uwaga skupiająca się na naprawdę ważnych sygnałach maleje. Problem ten można złagodzić jedynie poprzez profesjonalnie uzgodnione progi, opinie użytkowników i regularne kontrole jakości.
Idealny przepływ informacji nie kończy się zatem na ostrzeżeniu. Prowadzi on od weryfikowalnej anomalii, poprzez osobę odpowiedzialną, do decyzji, planu działania i późniejszej oceny skuteczności.
Istniejące systemy pozostają ważne, ale integracja nie jest sprawą drugorzędną
Opisane podejście zakłada ponowne wykorzystanie istniejących źródeł danych i przepływów pracy. Należą do nich raporty KPI ze spółek portfelowych, modele przejęć, dokumenty komitetów inwestycyjnych, operacyjne plany biznesowe, budżety oraz historyczne wyniki kwartalne. Istniejące systemy monitorowania portfela i narzędzia Business Intelligence również pozostają częścią infrastruktury.
Ta logika komplementarności jest ekonomicznie uzasadniona. Całkowita wymiana istniejących systemów bazowych wiązałaby się z dodatkowymi kosztami, ryzykiem i nakładem pracy wymaganym do wprowadzenia zmian. Natomiast wyższy poziom analizy pozwala lepiej wykorzystać już dostępne informacje.
Ponowne wykorzystanie istniejących systemów nie oznacza jednak, że nie ma potrzeby prac integracyjnych. Prawa dostępu, formaty danych, interwały aktualizacji i różne definicje kluczowych wskaźników efektywności (KPI) muszą być skoordynowane. Dokumenty mogą zmieniać swoją strukturę, interfejsy mogą zawodzić, a dane historyczne mogą wymagać retrospektywnej korekty.
Stwierdzenie, że nie są wymagane żadne nowe źródła danych, również należy interpretować z pewnym wyczuciem. Początkowy przypadek użycia z pewnością może funkcjonować z istniejącymi informacjami. Nie oznacza to jednak, że informacje te wystarczą dla każdego pożądanego systemu wczesnego ostrzegania.
Ekonomicznie uzasadniona architektura w pierwszej kolejności wykorzystuje istniejące dane, a jednocześnie jasno określa, które wnioski nie są możliwe z powodu brakujących informacji. Zapobiega to pomyleniu prostoty technicznej z pełnym pokryciem analitycznym.
Od zarządzania zależy, czy wyniki pozostaną wiarygodne
Informacje o portfelu są wrażliwe. Mogą zawierać niepublikowane dane biznesowe, warunki finansowania, plany strategiczne i dane osobowe. Dlatego rozwiązanie odpowiednie dla firmy wymaga jasnych zasad przechowywania, przetwarzania i dostępu.
Środowisko techniczne powinno być dostosowane do wymagań inwestora. Może to obejmować preferowane przez klienta modele operacyjne oraz integrację z istniejącymi programami sztucznej inteligencji i centralnymi systemami przedsiębiorstwa. Decydującym czynnikiem jest jednak nie tylko lokalizacja, ale także konkretna konstrukcja środków bezpieczeństwa.
Użytkownicy mogą przeglądać tylko te informacje, do których są uprawnieni. Zmiany kluczowych wskaźników efektywności (KPI), modeli i zasad oceny muszą być możliwe do śledzenia. Należy również jasno określić, czy dane poufne mogą być wykorzystywane do dalszych celów modelowania, czy też są wyraźnie wyłączone.
Dla wiarygodności analitycznej kluczowe znaczenie ma możliwość śledzenia każdego istotnego oświadczenia. Zarządzający inwestycjami powinien być w stanie powiązać ostrzeżenie z bazową metryką, odpowiednią wersją planu i oryginalnym dokumentem.
Ponadto konieczne jest oddzielenie obliczonych faktów od interpretacji językowej. Rozbieżność między dwiema liczbami powinna wynikać z kontrolowanej logiki obliczeniowej. Wyjaśnienie wygenerowane przez sztuczną inteligencję może wyjaśnić to obliczenie, ale nie może wymyślić brakujących wartości ani przedstawić założeń jako faktów.
Zarządzanie nie jest zatem dodatkowym obciążeniem administracyjnym. Stanowi warunek konieczny, aby rezultaty wymagających procesów inwestycyjnych i kontrolnych mogły być faktycznie wykorzystane.
Korzyści ekonomiczne muszą wykraczać poza zaoszczędzone godziny pracy
Inwestycję w analizę wyników portfela można początkowo ocenić na podstawie kosztów procesu. Mniej ręcznego mapowania danych, szybsze analizy wariancji i krótszy czas przygotowania do przeglądu portfela mogą zaoszczędzić czas pracy.
Przykład czysto ilustracyjny zakłada 25 inwestycji, cztery analizy rocznie i dwanaście godzin pracy na analizę i porównanie danych. Daje to 1200 godzin rocznie. Gdyby zmniejszyć ten nakład o połowę, uwolniono by 600 godzin. Zakładając całkowite koszty wewnętrzne w wysokości 150 euro za godzinę, odpowiadałoby to obliczonej wydajności na poziomie 90 000 euro.
Wartość ta nie przekłada się automatycznie na oszczędności. Jeśli nie dojdzie do redukcji miejsc pracy ani wydatków zewnętrznych, początkowo tworzy ona dodatkowe zasoby siły roboczej. Jej wartość ekonomiczna zależy od sposobu jej wykorzystania.
Potencjalnie większe korzyści tkwią w lepszych decyzjach. Wcześniejsze zarządzanie należnościami, terminowe dostosowywanie programów inwestycyjnych czy bardziej ukierunkowane wsparcie operacyjne mogą przynieść znacznie więcej korzyści niż tylko wydajność przetwarzania.
Jednak to właśnie te efekty są trudniejsze do udowodnienia. Unikniętej straty nie można bezpośrednio zaobserwować, ponieważ alternatywny przebieg zdarzeń pozostaje nieznany. Dlatego rzetelne analizy kosztów i korzyści powinny oddzielnie identyfikować udowodnione korzyści procesowe oraz niepewne wkłady w wartość.
Po stronie kosztów, oprócz opłat licencyjnych, należy również uwzględnić wdrożenie, czyszczenie danych, konserwację interfejsu, szkolenia i walidację wewnętrzną. Dodatni zwrot z inwestycji występuje tylko wtedy, gdy korzyści z niej wynikające przewyższają całkowite dodatkowe koszty.
Jak weryfikować korzyści w trakcie bieżącej działalności
Solidne wdrożenie zaczyna się od jasno określonego zakresu. Odpowiednimi przykładami są inwestycje o różnych modelach biznesowych i odpowiednio udokumentowanych danych historycznych.
Najpierw analizowany jest obecny proces. Obejmuje to czas przetwarzania, koszty osobowe, znane problemy z danymi oraz jakość wcześniejszego wykrywania odchyleń. Bez tych danych bazowych później pozostaje niejasne, czy jakakolwiek poprawa faktycznie wynika z nowego rozwiązania.
System może następnie analizować okresy historyczne. Ważne jest, aby upewnić się, że nie uwzględniono żadnych informacji, które nie były znane w momencie oceny. W przeciwnym razie uzyskany obraz skuteczności rozpoznawania będzie nierealistycznie dokładny.
Wyniki są weryfikowane przez ekspertów. Przeoczone problemy są równie istotne, jak bezpodstawne ostrzeżenia. Ponadto należy zmierzyć czas trwania procesu walidacji i to, czy wyniki rzeczywiście dostarczają nowych spostrzeżeń.
W praktyce każde istotne ostrzeżenie wymaga udokumentowanej kontynuacji. Czy zostało potwierdzone, odrzucone, czy też odłożone do obserwacji? Jakie działania podjęto? Jakie wydarzenia miały miejsce później?
Tworzy to pętlę uczenia się między technologią a praktyką inwestycyjną. Usprawnia to nie tylko wykrywanie problemów technicznych, ale także definiowanie istotnych kluczowych wskaźników efektywności (KPI) i jakość komunikacji z zarządem.
W jaki sposób Unframe klasyfikuje przypadki użycia z perspektywy organizacyjnej i komercyjnej
Unframe opisuje swoją rolę jako Laboratorium Sztucznej Inteligencji Stosowanej, którego celem jest wypełnienie luki między technicznymi możliwościami sztucznej inteligencji a jej praktycznym zastosowaniem w biznesie. Inteligencja wydajności portfela została zaprojektowana jako zorientowane na aplikacje uzupełnienie istniejących procesów inwestycyjnych i monitorujących.
Proponowany model wsparcia obejmuje w pełni zarządzane wdrożenia, specjalistyczną wiedzę dla wewnętrznych zespołów programistycznych oraz doradztwo strategiczne. Opiera się on na platformie zaprojektowanej z myślą o szybkim wdrożeniu, zarządzaniu i skalowalności w zastosowaniach korporacyjnych.
System ma działać w preferowanym przez klienta środowisku IT. Zintegrowane zostaną również istniejące inicjatywy AI i centralne systemy przedsiębiorstwa. Dla inwestora najważniejszym czynnikiem jest zakres odpowiedzialności technicznej i biznesowej. W pełni wspierana implementacja powinna obejmować nie tylko zapewnienie interfejsu użytkownika, ale także mapowanie danych, procesy walidacji oraz przejście do stabilnej pracy.
Model komercyjny zakłada przejście na roczne licencjonowanie za rozwiązanie po fazie zadowalających rezultatów. Uzasadnienie ekonomiczne koncentruje się zatem na wymiernych korzyściach, a nie na liczbie stanowisk użytkowników czy wykorzystanych tokenów.
Takie skupienie może skierować dyskusję bardziej na rezultaty. Nie zastępuje jednak precyzyjnego porozumienia co do tego, jakie rezultaty uznaje się za wystarczające, jakie usługi są wliczone w cenę i jakie dodatkowe koszty mogą się pojawić.
Siedziba główna w Cupertino, a także lokalizacje w Tel Awiwie i Berlinie, świadczą o międzynarodowej obecności firmy. Ostatecznie decyzja o wyborze zostanie podjęta na podstawie sprawdzonej jakości wdrożenia, zobowiązań umownych oraz adekwatności do konkretnego portfolio.
Najbardziej przekonującą perspektywą jest lepsza kontrola niż zautomatyzowana pewność
Oparta na sztucznej inteligencji analiza wyników portfela rozwiązuje realny problem ekonomiczny: inwestorzy muszą oceniać wyniki wielu spółek, mając ograniczony czas i niespójne informacje. Systematyczne porównywanie rzeczywistych wartości, początkowych założeń inwestycyjnych, bieżących planów i historycznych wyników może znacząco wspomóc to zadanie.
Postęp strategiczny polega nie tylko na omówieniu tezy inwestycyjnej w momencie zakupu i sprzedaży, ale także na umożliwieniu jej weryfikacji w całym okresie posiadania. Pozwala to na wcześniejsze wykrycie pominiętych usprawnień, stopniowego pogorszenia i sprzecznych sygnałów.
Ograniczenia są równie oczywiste. Analiza nie może być bardziej aktualna niż jej dane wejściowe. Nie może trwale kompensować brakujących definicji z poprawnością językową. Nie może też automatycznie wyprowadzić prawidłowej miary biznesowej z wykrytego odchylenia.
Dlatego model, w którym technologia przejmuje cykliczne prace porównawcze, w zrozumiały sposób priorytetyzuje anomalie, a ludzie zachowują odpowiedzialność za interpretację i interwencję, jest ekonomicznie przekonujący.
Kluczowe pytanie nie brzmi, ile raportów system może odczytać. Kluczowe pytanie brzmi, czy skraca on czas między istotną zmianą a uzasadnioną reakcją. Właśnie w tym tkwi potencjalna wartość: nie w pozornie wszechwiedzącej maszynie, ale w zarządzaniu partycypacyjnym, które wcześniej rozpoznaje problemy, zadaje bardziej precyzyjne pytania i działa bardziej zdecydowanie.
Doradztwo - Planowanie - Wdrażanie

Konrad Wolfenstein
Chętnie będę pełnić rolę Twojego osobistego doradcy.
Możesz się ze mną skontaktować pod adresem wolfenstein∂xpert.digital lub
Po prostu zadzwoń do mnie pod numer +49 7348 4088 965 .