Europa kontra Starlink? Kosztowna walka o kontrolę w kosmosie – internet satelitarny staje się kwestią władzy
Xpert przed premierą

Available in 27 languages 📢
Preferuj Xpert.Digital w GoogleⓘOpublikowano: 25 października 2026 r. / Zaktualizowano: 25 października 2026 r. – Autor: Konrad Wolfenstein
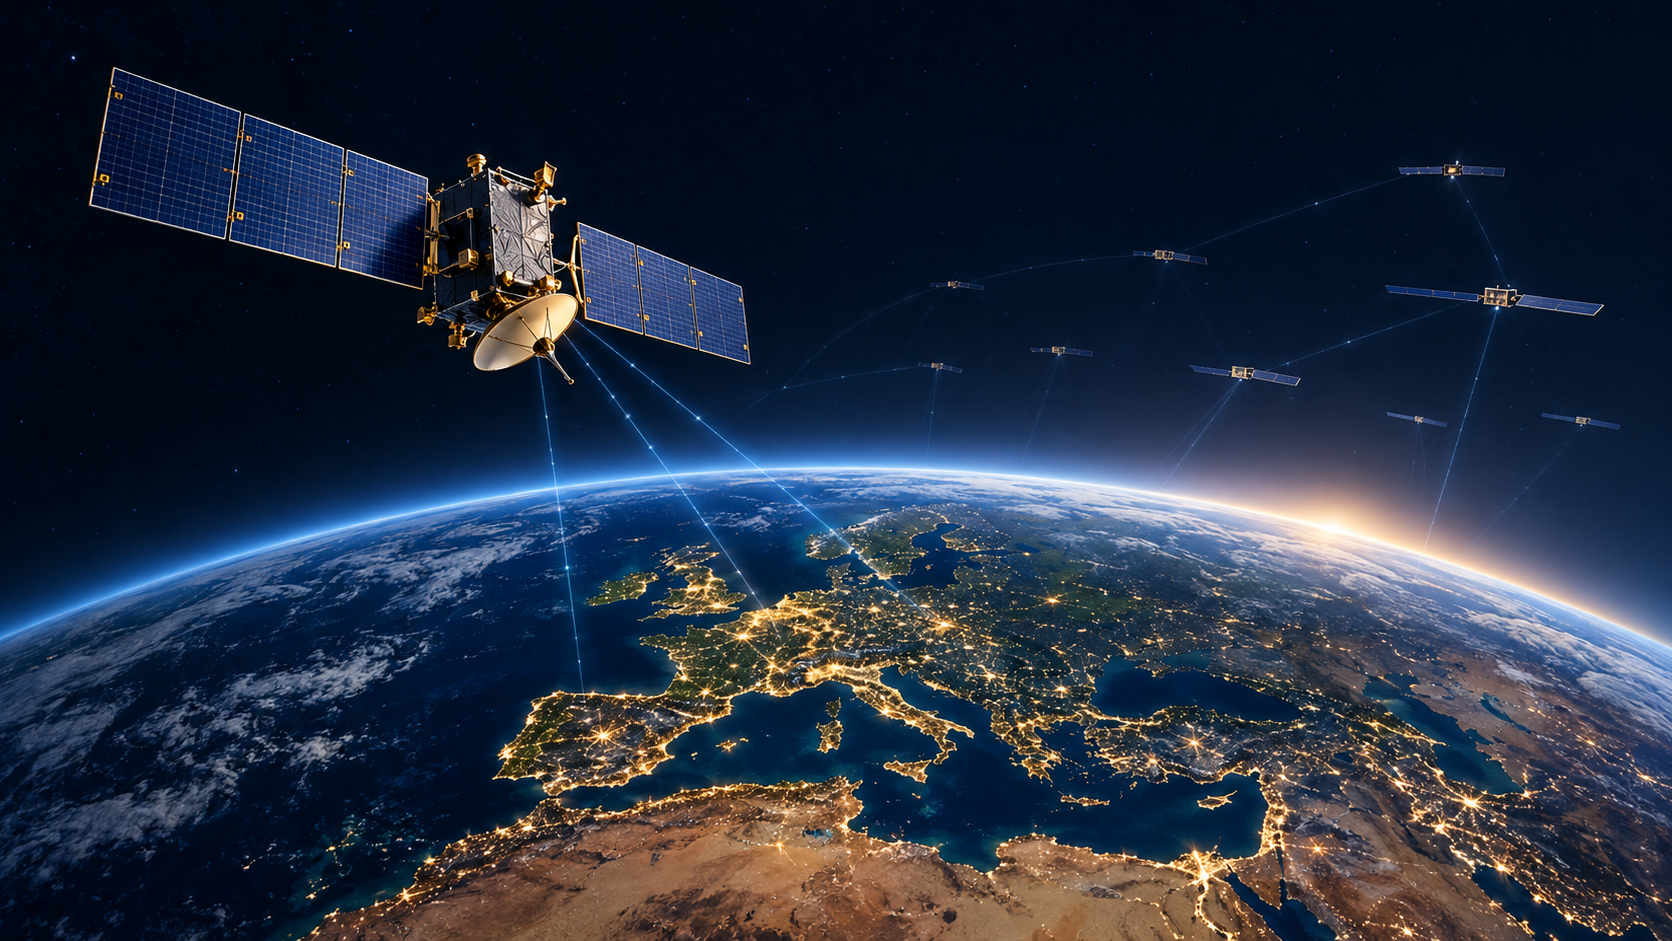
Europa kontra Starlink? Kosztowna walka o kontrolę w kosmosie – internet satelitarny staje się kwestią władzy – kreatywny obraz na ten temat z AI: Xpert.Digital
Ile naprawdę kosztują plany Europy: Europa chce spowolnić Starlink, ale wciąż nie ma własnej alternatywy
Większa niezależność, wysokie koszty: trudna droga Europy do odejścia od Starlink
Starlink wyprzedza konkurencję – dlaczego Europa nadal potrzebuje własnych sieci satelitarnych
Europa chce zmniejszyć swoją zależność od Starlink bez narażania na szwank wydajności swojej infrastruktury cyfrowej. To leży u podstaw konfliktu, który w październiku 2026 roku wykracza daleko poza politykę kosmiczną: podczas gdy państwa europejskie dążą do większej kontroli nad nową generacją łączności satelitarnej, SpaceX broni swojego technologicznego i gospodarczego przywództwa. W centrum konfliktu znajduje się fundamentalne pytanie współczesnej polityki przemysłowej: ile własnej infrastruktury potrzebuje gospodarka, skoro szczególnie potężne sieci są obsługiwane przez firmy spoza jej politycznej strefy wpływów?
Odpowiedź nie leży ani w bezgranicznej nieufności wobec Elona Muska, ani w ślepej wierze w międzynarodową konkurencję. Starlink oferuje znaczne korzyści praktyczne. Jednocześnie koncentracja kluczowych usług komunikacyjnych może stwarzać ryzyko, które nie znajduje odzwierciedlenia w miesięcznej opłacie za połączenie. Zadaniem Europy nie jest zatem symboliczne odsunięcie amerykańskiego dostawcy. Kluczowe jest opracowanie ekonomicznie opłacalnych alternatyw, wyraźne zmniejszenie zależności technologicznych i utrzymanie wystarczającej konkurencji. Strategiczna autonomia byłaby mało wartościowa, gdyby ostatecznie skutkowała przede wszystkim jednym: kosztowną ochroną kilku uznanych firm.
Kosztowny bunt Europy przeciwko Starlinkowi: Ci, którzy powstrzymują Muska, nic nie zyskują
Europa musi zmniejszyć swoją zależność od Starlinka, nie osłabiając jednocześnie wydajności swojej infrastruktury cyfrowej. To ekonomiczne sedno konfliktu, który w październiku 2026 roku będzie wykraczał daleko poza politykę kosmiczną: Europejczycy chcą większej kontroli nad nową generacją łączności satelitarnej, podczas gdy SpaceX broni swojego technologicznego i gospodarczego przywództwa. Za tym politycznym konfliktem kryje się fundamentalne pytanie o nowoczesną politykę przemysłową. Ile własnej infrastruktury potrzebuje gospodarka, skoro szczególnie potężne sieci są obsługiwane przez firmy spoza jej politycznej strefy wpływów?
Odpowiedzi nie można sprowadzić do bezgranicznej nieufności wobec Elona Muska ani do bezwarunkowego zaufania do konkurencji międzynarodowej. Starlink przyniósł znaczące korzyści praktyczne. Jednocześnie silna koncentracja kluczowych usług komunikacyjnych może generować ryzyko, które nie jest w pełni odzwierciedlone w miesięcznej opłacie za połączenie. Wyzwaniem dla Europy nie jest zatem symboliczne odsunięcie amerykańskiego dostawcy. Chodzi o stworzenie ekonomicznie opłacalnych alternatyw, wyraźne zmniejszenie zależności technologicznych i utrzymanie wystarczającej konkurencji, aby strategiczna autonomia nie stała się kosztowną tarczą dla kilku uznanych firm.
Niebo pozostaje globalne
Pomysł, że niebo nad Europą zostanie przebudowane w 2027 roku, jest kuszący, ale technicznie i ekonomicznie mylący. Satelity na niskiej orbicie okołoziemskiej nie pozostają na stałe nad jednym kontynentem. Polityka europejska nie może po prostu wyznaczyć granic przestrzeni kosmicznej jak kawałka ziemi państwowej. Liczą się warunki, na jakich sieci satelitarne będą mogły oferować swoje usługi na rynkach europejskich i korzystać z określonych częstotliwości radiowych.
Skupiono się na częstotliwościach rzędu 2 gigaherców, które są szczególnie interesujące dla bezpośrednich połączeń między satelitami a urządzeniami mobilnymi. Odnosi się to do zakresów od 1980 do 2010 MHz dla transmisji z Ziemi do satelity oraz od 2170 do 2200 MHz dla transmisji zwrotnej. Odpowiada to dwóm pasmom 30-megahercowym. To rozróżnienie jest istotne: specyfikacja 2 gigaherców odnosi się do przybliżonego zakresu częstotliwości, a nie do dostępnej szerokości pasma transmisji wynoszącej 2 gigaherce.
Propozycja europejska przewiduje trzyczęściową strukturę. Jedna część obsługiwałaby bezpieczne usługi łączności rządowej, druga oferowałaby usługi komercyjne pod kontrolą europejską, a trzecia byłaby otwarta również dla dostawców spoza Europy. Struktura ta nie zostanie sfinalizowana do października 2026 r. Nie oznacza ona również ogólnego zakazu Starlink. Z ekonomicznego punktu widzenia celem jest uniknięcie rozważania zależności na strategicznie ważnym rynku przyszłości dopiero po ugruntowaniu się struktury rynkowej.
Siła rynkowa zamiast całkowitego monopolu
Określenie Starlink mianem monopolisty to duże uproszczenie. Europa ma własnych operatorów satelitarnych, a na całym świecie rozwijane są inne sieci. Co więcej, internet domowy, usługi komunikacyjne dla statków, specjalistyczne aplikacje rządowe i bezpośrednie połączenia ze smartfonami znacznie się od siebie różnią. Firma może być szczególnie silna w jednym segmencie rynku, nie dominując jednocześnie na wszystkich sąsiednich rynkach. Dlatego też, rzetelna analiza konkurencji zawsze musi najpierw określić, które usługi są rzeczywiście zamienne.
Niewątpliwie, ogromna przewaga Starlinka w zakresie skali jest niezaprzeczalna. Na dzień 30 września 2026 r. raportowany wskaźnik konsumencki osiągnął 13,6 mln połączeń. Rok wcześniej było to 7,2 mln. Liczba ta obejmuje połączenia prywatne, a także niektóre taryfy dla klientów biznesowych, ale nie obejmuje oddzielnie zarządzanych klientów korporacyjnych i rządowych. W związku z tym nie odnosi się ona wyłącznie do gospodarstw domowych ani do całkowitej liczby osób korzystających z sieci.
Na początku października SpaceX poinformowało o uruchomieniu ponad 11 000 satelitów Starlink na niskiej orbicie okołoziemskiej. Dokładna liczba zależy między innymi od tego, czy uwzględniono satelity wciąż znajdujące się na orbicie, czy te, które już zostały zaplanowane do wycofania z eksploatacji. Dla oceny ekonomicznej, rząd wielkości jest ważniejszy niż ostateczna wartość. Sieć o takim poziomie wdrożenia, duża baza klientów i ciągłe modernizacje technologiczne stwarzają bariery wejścia na rynek, których nowy konkurent nie może pokonać wyłącznie dzięki wsparciu politycznemu.
Dlaczego wielkość finansów zwiększa rozmiar
Korzyści ekonomiczne są widoczne w wynikach finansowych. W trzecim kwartale 2026 roku segment łączności SpaceX wygenerował 5,248 mld dolarów przychodów. Z tego 3,121 mld dolarów pochodziło z segmentu konsumenckiego, a 2,127 mld dolarów z segmentu korporacyjnego i rządowego. Łączne przychody tego segmentu były zatem o 69% wyższe niż w analogicznym kwartale roku poprzedniego. Zysk operacyjny segmentu wyniósł 2,367 mld dolarów.
Te dane ilustrują wzmacniającą się zależność. Przychody cykliczne ułatwiają finansowanie dodatkowej przepustowości. Większa przepustowość umożliwia pozyskanie większej liczby klientów i nowych aplikacji. Z kolei szersza działalność rozkłada koszty rozwoju i eksploatacji na większą liczbę płatnych połączeń. Nie tworzy to klasycznego efektu sieci społecznościowej: połączenie internetowe nie poprawia się tylko dlatego, że więcej osób korzysta z tego samego dostawcy. Tworzy to jednak efekt skalowania przemysłowego, który łączy produkcję, sprzedaż, finansowanie i ciągłe doskonalenie.
Jednocześnie nie należy mylić rozmiaru z nieograniczoną przepustowością. Zbyt duża liczba użytkowników na obszarze objętym usługą może przeciążyć dostępną przepustowość. Dodatkowe połączenia generują trwałą wartość tylko wtedy, gdy sieć jest w stanie nadążyć za rozwojem pod względem technicznym. Podobnie, wynik segmentu operacyjnego nie odzwierciedla łatwo dostępnych przepływów pieniężnych w przedsiębiorstwie. Nakłady inwestycyjne w samym segmencie łączności wyniosły 1,543 mld USD w trzecim kwartale. Rzetelna analiza ekonomiczna musi zatem uwzględniać wzrost i siłę zysków, a także bieżące zapotrzebowanie na kapitał.
Przewaga Muska zaczyna się na ziemi
Pozycja Starlink nie opiera się wyłącznie na liczbie satelitów. SpaceX łączy rozwój satelitów, produkcję, możliwości startowe i obsługę sieci w ramach jednej grupy korporacyjnej. Ta integracja pionowa ułatwia koordynację między rozwojem technicznym a zapewnieniem dodatkowej pojemności. Z drugiej strony, niezależny operator satelitarny musi koordynować harmonogramy i interesy ekonomiczne z producentami, dostawcami usług startowych i innymi partnerami.
Przewaga nie leży zatem wyłącznie w potencjalnej różnicy w cenie za start rakiety. Równie ważne są dostępność, krzywe uczenia się i możliwość koordynowania zmian technicznych na wielu etapach rozwoju. Jeśli firma regularnie rozbudowuje swoją infrastrukturę, szybkość tego cyklu może stać się istotnym czynnikiem konkurencyjnym. Konkurencja z długim okresem rozwoju nie konkuruje z obecnym stanem Starlink, ale raczej z wydajnością, jaką Starlink osiąga w momencie wejścia na rynek.
Europa nie powinna interpretować tego jako żądania kompletnej kopii SpaceX. Inna organizacja przemysłowa również może odnieść sukces. Musi jednak zapewnić porównywalne możliwości decyzyjne i niezawodne interfejsy. Wsparcie polityczne traci część swojej wartości ekonomicznej, jeśli decyzje techniczne są następnie opóźniane przez zbyt wielu interesariuszy. Dlatego dla europejskiej sieci liczy się nie tylko ilość dostępnych środków, ale także szybkość tworzenia sprawnie działającej i regularnie aktualizowanej infrastruktury.
Smartfon zmienia rynek
Najbardziej konkurencyjnym rynkiem przyszłości są bezpośrednie połączenia między satelitami a urządzeniami mobilnymi. Te tak zwane usługi bezpośrednio do urządzenia (direct-to-device) różnią się zasadniczo od znanego internetu satelitarnego, który wymaga oddzielnej anteny odbiorczej w domu, pojeździe lub na statku. Smartfon ma znacznie mniejsze anteny i ograniczony pobór mocy. Technologia satelitarna musi uwzględniać te ograniczenia.
Co więcej, istnieją różne podejścia techniczne. Niektóre rozwiązania wykorzystują częstotliwości zarezerwowane dla naziemnych sieci komórkowych. Inne wykorzystują pasma częstotliwości przeznaczone specjalnie dla mobilnej komunikacji satelitarnej. Skutkuje to zróżnicowanymi wymaganiami dotyczącymi urządzeń, technologii sieciowych i koordynacji międzynarodowej. Dlatego stwierdzenie, że satelity zapewnią każdemu istniejącemu smartfonowi pełny dostęp do szerokopasmowego internetu, jest zbyt ogólne. Kluczowe czynniki obejmują obsługiwane częstotliwości, chipsety, oprogramowanie, warunki widoczności oraz rzeczywistą dostępną jakość usług.
Deutsche Telekom planuje uruchomienie bezpośredniego połączenia Starlink, ogłoszonego w marcu 2026 roku, specjalnie dla kompatybilnych smartfonów. Wdrożenie planowane jest na początek 2028 roku na kilku rynkach europejskich, w tym w Niemczech. Te ramy czasowe i ograniczenia techniczne mają istotne znaczenie ekonomiczne. Nawet z siecią satelitarną, duży, użyteczny rynek dla klientów końcowych powstanie dopiero wtedy, gdy dostępna będzie wystarczająca liczba kompatybilnych urządzeń, a integracja z istniejącymi usługami mobilnymi będzie niezawodna. Infrastruktura, urządzenia końcowe i dystrybucja muszą rozwijać się równolegle.
Suplementacja jest cenniejsza niż jej zastępowanie
Łączność satelitarna nie powinna być uznawana za realny zamiennik wszystkich sieci naziemnych. Sieci światłowodowe i komórkowe mogą przesyłać duże ilości danych przez gęsto zaludnione obszary, rozprowadzając je na krótkie odległości. Z drugiej strony, satelita obejmuje swoim zasięgiem większe obszary, gdzie aktywni użytkownicy jednocześnie współdzielą przepustowość. Jest zatem szczególnie atrakcyjna tam, gdzie dodatkowe wieże transmisyjne lub łącza stacjonarne są kosztowne, powolne w realizacji lub praktycznie niemożliwe.
Kluczowa różnica leży między zasięgiem obszaru a dostępną pojemnością. Region może być teoretycznie osiągalny, ale niekoniecznie oznacza to, że każdy użytkownik w nim korzystający będzie otrzymywał tę samą prędkość transmisji danych przez cały czas. Podobnie, wysokie prędkości podczas demonstracji niewiele mówią o pojemności, jaką sieć może zapewnić przy dużym obciążeniu równoczesnym. Dlatego w ocenie ekonomicznej liczą się nie tylko prędkości szczytowe, ale także niezawodna, dostępna pojemność w rzeczywistym użyciu.
Jest to szczególnie istotne w sytuacjach kryzysowych. W przypadku awarii sieci naziemnej zapotrzebowanie na połączenia satelitarne może nagle gwałtownie wzrosnąć. Właśnie w takich momentach kluczowe jest określenie priorytetów dla aplikacji i liczby użytkowników, którzy mogą być obsługiwani. Połączenie alarmowe, krótka aktualizacja statusu lub transmisja danych z niewielkiego czujnika wymagają znacznie mniejszej przepustowości niż równoległe połączenia wideo. Podejście europejskie może zatem okazać się ekonomicznie uzasadnione, jeśli początkowo zarezerwuje ograniczoną przepustowość dla szczególnie krytycznych aplikacji, zamiast obiecać nieograniczoną sieć zapasową.
Cztery korporacje, różne interesy
Deutsche Telekom, Orange, Telefónica i Vodafone potwierdziły wspólną inicjatywę dotyczącą bezpośrednich połączeń satelitarnych 19 października 2026 roku. Plan obejmuje europejskie struktury kontroli, infrastrukturę naziemną oraz funkcje koordynacji i monitorowania. Firmy nie zamierzają samodzielnie finansować konstelacji satelitów. Komponent kosmiczny zostanie zapewniony przez partnera, którego nazwisko nie zostało jeszcze ustalone.
Ten podział pracy jest zgodny z logiką ekonomiczną. Operatorzy sieci komórkowych wnoszą wkład w relacje z klientami, systemy rozliczeniowe, kanały dystrybucji i istniejące sieci. Partner satelitarny uzupełnia zasięg geograficzny. Oznacza to, że nie każda grupa firm musi samodzielnie ponosić wszelkie ryzyko związane z rozwojem. Jednocześnie wspólna infrastruktura techniczna może uprościć integrację i zapobiec ponownemu, niezależnemu budowaniu tych samych fundamentów.
Jednak interesy tych stron nie są zbieżne. Operatorzy sieci komórkowych chcą utrzymać bezpośredni dostęp do klientów. Operatorzy satelitarni potrzebują wystarczającego bezpieczeństwa przychodów i inwestycji. Decydenci polityczni oczekują kontroli strategicznej, podczas gdy klienci oczekują minimalnych dodatkowych kosztów i łatwości użytkowania. Cele te mogą się wzajemnie uzupełniać, ale mogą też być sprzeczne. Dlatego realne partnerstwo wymaga jasnego określenia odpowiedzialności za jakość sieci, jej rozbudowę, przetwarzanie danych i zakłócenia. Wspólne ogłoszenie stanowi punkt wyjścia, ale nie zastępuje w pełni operacyjnego partnera satelitarnego ani stabilnego, długoterminowego finansowania.
Współpraca jest lepsza od zwykłego frakcjonizmu
Rzeczywistość nie pasuje do obrazu zjednoczonego obozu europejskiego przeciwko amerykańskim firmom. Deutsche Telekom współpracuje już ze Starlink i jednocześnie planuje udział we wspólnej europejskiej inicjatywie. Vodafone jest połączony z AST SpaceMobile za pośrednictwem Satellite Connect Europe. Ta spółka joint venture z siedzibą w Luksemburgu łączy europejskie struktury operacyjne z amerykańską technologią satelitarną. Nowa inicjatywa wyraźnie nie przewiduje zastąpienia istniejących partnerstw.
Nie jest to koniecznie sprzeczne. Firmy mogą wykorzystać najefektywniejszą dostępną infrastrukturę w krótkim okresie, jednocześnie opracowując alternatywy na przyszłość. Z ekonomicznego punktu widzenia można to rozumieć jako zabezpieczenie się przed różnymi zmianami technologicznymi i politycznymi. Ci, którzy na wczesnym etapie zdecydują się na tylko jedną ścieżkę, ponoszą większe ryzyko opóźnień, ograniczonego wsparcia sprzętowego lub niekorzystnych warunków.
Prowadzi to do zniuansowanego rozumienia niezależności Europy. Całkowicie własna produkcja wszystkich komponentów byłaby innym celem niż prawna kontrola nad działaniem sieci czy możliwość przełączania się między wieloma systemami satelitarnymi. Współpraca międzynarodowa może nawet zmniejszyć zależności, jeśli stworzy realny wybór. Może jednak również je zaciemnić, jeśli kilka europejskich marek ostatecznie pozostanie zależnych od tej samej infrastruktury krytycznej. Dlatego liczy się nie liczba partnerstw na papierze, ale liczba prawdziwie niezależnych opcji technicznych.
Alternatywa dla Europy rośnie, ale pozostaje mniejsza
Europa nie zaczyna od zera. Eutelsat, z usługą OneWeb, posiada konstelację ponad 600 satelitów. W roku obrotowym kończącym się 30 czerwca 2026 r. przychody z LEO wzrosły o 69,5% w ujęciu porównywalnym, do 297 mln euro. Stanowi to znaczący wzrost dla istniejącej działalności europejskiej. Przedstawianie europejskiej łączności satelitarnej wyłącznie jako perspektywy na przyszłość byłoby nieprawdziwe.
Jednocześnie inne dane biznesowe ilustrują to wyzwanie. Przychody Grupy Eutelsat wyniosły 1,2359 mld euro, co oznacza nominalny spadek o 0,6% rok do roku, a jednocześnie wzrost o 3,0% w ujęciu porównywalnym. Skorygowany zysk EBITDA wyniósł 632,4 mln euro. Silny wzrost na niskiej orbicie okołoziemskiej zbiega się zatem z koniecznością zarządzania zmianami w innych obszarach działalności firmy. Eutelsat poinformował również o zakończeniu programu refinansowania o wartości 5 mld euro.
Bezpośrednie porównanie skali ze Starlink wymaga ostrożności. Roczne przychody w Europie w euro i kwartalne przychody w USA w dolarach nie są bezpośrednio porównywalnymi wskaźnikami. Co więcej, istnieją różne grupy klientów i modele biznesowe. Niemniej jednak asymetria finansowa jest znacząca. Równie istotna jest różnica techniczna: istniejąca sieć szerokopasmowa OneWeb z własnymi terminalami użytkownika nie jest automatycznie łatwo dostępną siecią bezpośredniego połączenia dla zwykłych smartfonów. Istniejące doświadczenie w zakresie technologii kosmicznych ułatwia rozwój nowych usług, ale nie zastępuje ich konkretnego rozwoju.
Konkurencja ma więcej niż dwie strony
Poza Europą Starlink nie jest jedyną infrastrukturą satelitarną. Amazon buduje kolejną dużą infrastrukturę satelitarną z Amazon Leo. Do października 2026 roku wyprodukowano ponad 1000 satelitów i wystrzelono 396. Te dwie liczby ilustrują również znaczenie precyzyjnej terminologii. Wyprodukowany satelita tworzy substancję przemysłową, ale nie zapewnia jeszcze użytecznej przepustowości sieci na orbicie. Dopiero wystrzelenie, uruchomienie i integracja z infrastrukturą naziemną przekształca go w usługę rynkową.
Dodatkowi dostawcy mogliby zwiększyć presję konkurencyjną na Starlink. Dla klientów europejskich byłoby to generalnie korzystne, ponieważ bardziej techniczne alternatywy mogłyby poprawić ich pozycję negocjacyjną. Jednak przejście z jednej amerykańskiej sieci do innej nie oznacza automatycznie większej europejskiej podmiotowości politycznej. Może ono zmniejszyć ryzyko korporacyjne bez całkowitego zniesienia wspólnych zależności prawnych lub geopolitycznych.
Z drugiej strony, Europa nie powinna oceniać swoich możliwości wyłącznie na podstawie niskiej orbity okołoziemskiej. SES obsługuje między innymi systemy komunikacyjne na średniej orbicie okołoziemskiej i rozwija rozwiązania wieloorbitalne. Różne wysokości orbitalne i architektury sieciowe mogą spełniać różne wymagania. Dlatego najkorzystniejsze ekonomicznie rozwiązanie nie zawsze oznacza dostawcę dysponującego największą liczbą satelitów. Dla firm i agencji rządowych kluczowe jest zapewnienie odpowiedniej równowagi między przepustowością, opóźnieniem, bezpieczeństwem, dostępnością i całkowitym kosztem posiadania (TCO), podobnie jak możliwość efektywnego łączenia wielu sieci.
Nasze doświadczenie w zakresie rozwoju biznesu, sprzedaży i marketingu w UE i Niemczech

Nasze doświadczenie w zakresie rozwoju biznesu, sprzedaży i marketingu w UE i Niemczech – Zdjęcie: Xpert.Digital
Obszary zainteresowań branży: B2B, digitalizacja (od AI do XR), inżynieria mechaniczna, logistyka, odnawialne źródła energii i przemysł
Więcej informacji tutaj:
Centrum tematyczne oferujące spostrzeżenia i wiedzę specjalistyczną:
- Platforma wiedzy obejmująca gospodarki globalne i regionalne, innowacje i trendy branżowe
- Zbiór analiz, spostrzeżeń i informacji ogólnych na temat obszarów, na których się koncentrujemy
- Miejsce, w którym można zdobyć wiedzę i informacje na temat bieżących wydarzeń w biznesie i technologii
- Centrum dla firm poszukujących informacji na temat rynków, cyfryzacji i innowacji branżowych
IRIS²: Ambitny projekt satelitarny Europy pod lupą
IRIS² będzie większy i droższy
Kluczowym długoterminowym projektem europejskim jest IRIS². Jednak starsze dane są już nieaktualne. W sierpniu 2026 roku główna konstelacja została rozszerzona do 348 satelitów: 330 na wysokiej i niskiej orbicie okołoziemskiej i 18 na średniej orbicie okołoziemskiej. Pierwsze starty planowane są na 2029 rok, a pierwsze usługi rozpoczną się w 2030 roku. Nie oznacza to jednak, że w pełni dostępny europejski system zastępczy dla Starlink będzie gotowy do 2027 roku.
Zaktualizowana łączna kwota inwestycji wynosi ponad 15,6 mld euro. Z tego 11,6 mld euro przeznaczono na finansowanie publiczne, a do 4 mld euro na wkłady od operatorów uczestniczących w projekcie. W porównaniu z poprzednią kwotą około 10,55 mld euro, stanowi to wzrost o prawie połowę. Nie chodzi jednak tylko o utrzymanie tego samego, niezmienionego zakresu usług, które stają się coraz droższe. Rozszerzono również architekturę i planowane możliwości bezpieczeństwa. Aby dokonać rzetelnej oceny, należy łącznie rozważyć zmiany kosztów i wymagań.
Celem rozbudowy jest zwiększenie przepustowości bezpiecznej łączności rządowej w UE o 60%, a na całym świecie o 54% w porównaniu z poprzednimi planami. Są to wartości docelowe, a nie zmierzone poziomy usług. Korzyści ekonomiczne zależą od tego, czy dodatkowa przepustowość zapewni niezawodne i użyteczne usługi. Liczba satelitów i wolumen inwestycji opisują wymagany nakład pracy. Tylko dostępność, bezpieczeństwo i rzeczywiste wykorzystanie pokażą, czy inwestycja uzasadnia tę inwestycję.
Suwerenność jest świadczeniem ubezpieczeniowym
Ekonomiczne uzasadnienie europejskiego systemu satelitarnego nie leży wyłącznie w jego potencjalnych przychodach komercyjnych. Dodatkowe, kontrolowane politycznie kanały komunikacyjne mogą mieć wartość ubezpieczeniową. Ich korzyści stają się szczególnie widoczne, gdy inna infrastruktura zawodzi, jest ograniczona lub nie jest wystarczająco dostępna w wyjątkowych okolicznościach. Korzyści te mogą być jedynie częściowo uwzględnione w zwykłych cenach rynkowych.
Z perspektywy indywidualnego użytkownika, wybór najwydajniejszego i najtańszego połączenia może być ekonomicznie uzasadniony. Jednakże, jeśli duża liczba kluczowych obiektów podejmie tę samą decyzję, może to doprowadzić do współzależności. Nie oznacza to automatycznie niedoskonałości rynku, ale potencjalną różnicę między indywidualną a makroekonomiczną oceną ryzyka. Wsparcie publiczne jest uzasadnione, jeśli przynosi konkretne, wymierne korzyści w zakresie bezpieczeństwa.
Nie oznacza to jednak nieograniczonej swobody finansowej. Zakres ubezpieczenia musi być adekwatny do ubezpieczanego ryzyka. Nie każda prywatna transmisja danych wymaga takiego samego poziomu ochrony, jak łączność wojskowa czy koordynacja służb ratunkowych. Im precyzyjniej zdefiniujemy aplikacje wymagające szczególnej ochrony, tym skuteczniej będziemy mogli dobrać odpowiednią infrastrukturę. Zróżnicowana strategia europejska mogłaby zatem określić surowe wymogi kontroli dla usług wrażliwych, jednocześnie utrzymując szerszą konkurencję międzynarodową w przypadku zwykłych zastosowań komercyjnych.
Europejskie miejsce nie wystarczy
Suwerenność ma praktyczne znaczenie tylko wtedy, gdy funkcjonuje nawet w trudnych warunkach. Siedziba firmy w Europie czy europejskie centrum danych nie dają automatycznie odpowiedzi na wszystkie pytania kontrolne. Na przykład, konieczne jest sprawdzenie, kto zatwierdza aktualizacje oprogramowania, kto ustala priorytety funkcji sieciowych, które komponenty można wymienić oraz czy możliwe jest utrzymanie działalności bez ciągłego wsparcia jednego partnera zewnętrznego.
Lokalizacja danych i kontrola nad nimi również nie są tożsame. Przetwarzanie danych europejskich na kontynencie może uprościć pewne wymagania. Niemniej jednak, wciąż pojawiają się pytania dotyczące administracyjnych praw dostępu, kluczy szyfrujących, ładu korporacyjnego i obowiązujących ram prawnych. Wartość ekonomiczna oferty suwerennej leży zatem nie tylko w jej lokalizacji geograficznej, ale także w weryfikowalnych możliwościach technicznych i organizacyjnych.
Dla firm oznacza to, że zmiana dostawcy jest realną opcją dopiero po praktycznym przygotowaniu. Różne terminale, odmienne interfejsy, dodatkowe szkolenia lub nowy audyt bezpieczeństwa mogą komplikować proces zmiany. Takie koszty zwiększają lojalność wobec dotychczasowego dostawcy, nawet jeśli formalnie istnieje wielu konkurentów. Polityka europejska powinna zatem również poprawić warunki zmiany dostawcy. Interoperacyjność i przejrzyste standardy techniczne mogą w niektórych przypadkach stworzyć skuteczniejszą konkurencję niż większa liczba europejskich nazw firm bez wystarczająco wymiennych usług.
Waszyngton broni przyszłego rynku
Amerykański opór jest ekonomicznie zrozumiały, nawet jeśli napięcie polityczne komplikuje debatę. W październiku 2026 roku ambasador USA Andrew Puzder ostrzegał przed poważnymi konsekwencjami dla europejskich firm, jeśli europejskie przepisy będą dyskryminować amerykańskich dostawców. Wówczas nie określono żadnych konkretnych środków zaradczych. Dlatego sugerowanie, że sankcje zostały już ustalone, byłoby przesadą.
Za obecnego prezydenta USA, Donalda Trumpa, ochrona amerykańskich firm technologicznych jest powiązana z fundamentalnym prawem dostępu do rynku. Dla SpaceX stawką jest coś więcej niż tylko europejski rynek konsumencki. Bezpośrednie połączenia ze smartfonami mogłyby ściślej zintegrować komunikację satelitarną z całym rynkiem komunikacji mobilnej. Ograniczenia w jednym głównym obszarze gospodarczym mogłyby również służyć jako wzór dla innych regionów. Z perspektywy firmy, stawką jest zatem również długoterminowa międzynarodowa skalowalność jej modelu biznesowego.
Skala tego strategicznego zainteresowania jest widoczna w przejęciach częstotliwości przez SpaceX. Umowa z EchoStar, ogłoszona w 2025 roku, dotycząca częstotliwości AWS-4 i bloku H, została wyceniona na około 17 miliardów dolarów. Później pozyskano dodatkowe częstotliwości za około 2,6 miliarda dolarów. Chociaż te liczby nie odzwierciedlają bezpośrednio wartości rynku europejskiego, pokazują, że dostęp do częstotliwości, obok satelitów, rakiet i pozyskiwania klientów, jest jednym z kluczowych obszarów inwestycyjnych w kolejnym etapie rozwoju.
Argumenty dotyczące bezpieczeństwa wymagają dowodów technicznych
Firma SpaceX ostrzegała przed potencjalnymi zakłóceniami spowodowanymi przez europejskie plany, powołując się w szczególności na usługi komunikacyjne na Ukrainie. Takie ostrzeżenia należy traktować poważnie, ale nie traktować ich jako udowodnionych konsekwencji. Stanowisko firmy w sprawie konfliktu regulacyjnego nie jest tożsame z niezależną oceną techniczną. Podobnie, europejskie twierdzenie, że większa kontrola automatycznie prowadzi do lepszych usług, jest niewystarczające.
Komunikacja satelitarna przekracza granice państwowe. W przypadku, gdy wiele systemów korzysta z częstotliwości znajdujących się blisko siebie, kompatybilność techniczna, odległości graniczne i warunki pracy muszą być starannie skoordynowane. Międzynarodowy Związek Telekomunikacyjny koordynuje wykorzystanie częstotliwości na poziomie międzynarodowym. Koordynacja ta nie zastępuje jednak wszystkich regulacji regionalnych. Podobnie, zakłócenia radiowe i bezpieczeństwo fizyczne na orbicie to odrębne obowiązki. Dlatego dyskusji na temat zakłóceń częstotliwości nie należy mylić z dyskusją na temat kolizji satelitarnych.
Sytuacja na Ukrainie wyraźnie pokazuje praktyczną wartość dostępnej komunikacji satelitarnej w obliczu poważnego kryzysu. Nie oznacza to, że każdy zarzut podniesiony przez SpaceX jest uzasadniony, ani że zależności polityczne należy akceptować bezkrytycznie. Rozsądnym sposobem działania jest weryfikowalna ocena ryzyka technicznego. W przypadku braku dowodów należy uwzględnić niepewność. Komunikacja bezpieczeństwa traci wiarygodność, gdy potencjalne zagrożenia są przedstawiane jako pewniki lub gdy rzeczywiste problemy z koordynacją są przedwcześnie odrzucane jako zwykły lobbing.
Otwarte sieci wymagają uczciwych zasad
Współpraca dużych europejskich operatorów sieci komórkowych może dzielić koszty rozwoju i ułatwiać wprowadzanie usług na rynek. Wiąże się ona jednak również z ryzykiem konkurencji. Jeśli kilka uznanych korporacji wspólnie kontroluje kluczową usługę upstream, mniejsi operatorzy i niezależni dostawcy usług mogą stać się niekorzystnie uzależnieni. Europejski odpowiednik Starlinka nie byłby automatycznie korzystny dla konsumentów, gdyby jedynie tworzył kolejną formę skoncentrowanej siły rynkowej.
Firmy uczestniczące w programie zapowiadają zatem otwarty i niedyskryminacyjny dostęp dla innych operatorów sieci komórkowych. Ta obietnica staje się ekonomicznie istotna dopiero po spełnieniu określonych warunków. Należą do nich: transparentne ceny, dostępna przepustowość, ujednolicone interfejsy techniczne oraz szybka integracja kolejnych dostawców. Nawet formalnie otwarty dostęp może okazać się praktycznie bezwartościowy, jeśli najwięksi akcjonariusze otrzymają preferencyjne przepustowości lub niezależni konkurenci będą mieli utrudniony dostęp z powodu długich okresów integracji.
Wsparcie publiczne powinno zatem być powiązane z mierzalnymi wymogami dotyczącymi efektywności. Kluczowymi czynnikami są rzeczywista dostępność usług, niezawodność techniczna oraz możliwość łączenia kolejnych uczestników rynku. Równie ważne jest zapewnienie, aby ograniczone zasoby nie były trwale zamrożone w niedorozwiniętych projektach. Ochrona rozwoju nowych zdolności może być przydatna w perspektywie krótkoterminowej. Jednak stała ochrona bez weryfikowalnych postępów zwiększyłaby koszty strategii europejskiej i osłabiła presję na rozwój techniczny.
Klienci płacą za dowód wykonania
Dla użytkowników indywidualnych sama narracja geopolityczna nie jest czynnikiem decydującym. Chcą wiedzieć, które urządzenia są obsługiwane, które usługi faktycznie działają poza zasięgiem sieci komórkowej i jakie dodatkowe koszty się z tym wiążą. Średni miesięczny przychód konsumencki Starlink wyniósł 69 dolarów w trzecim kwartale 2026 roku. Ta globalna średnia nie jest ani wiążącą taryfą niemiecką, ani punktem odniesienia dla cen przyszłych bezpośrednich usług smartfonowych. Obejmuje ona różne rynki i grupy taryfowe.
Zwłaszcza w przypadku połączeń bezpośrednich, kluczowe znaczenie ma konstrukcja oferty. Opcje obejmują funkcje awaryjne, opcjonalne pakiety dodatkowe lub specjalnie gwarantowane usługi biznesowe. Modele te różnią się rozkładem kosztów i ryzyka. Usługa bezpieczeństwa, z której klienci korzystają sporadycznie, może być cenna, nawet jeśli generuje niewielki ruch danych. Z drugiej strony, teoretycznie duży obszar zasięgu geograficznego nie uzasadnia wysokiej ceny, jeśli faktycznie użyteczne funkcje pozostają mocno ograniczone.
W przypadku klientów korporacyjnych istotne są dodatkowe kryteria. Wymagają oni niezawodnego wsparcia operacyjnego, zdefiniowanych procesów rozwiązywania problemów oraz transparentnej integracji z istniejącymi sieciami. Pozornie niedrogie połączenie może stać się kosztowne, jeśli dodatkowy sprzęt, instalacja i wsparcie wewnętrzne będą wymagały znacznego nakładu pracy. Europejscy dostawcy mogą zatem konkurować, oferując zintegrowane usługi. Jednak usługa satelitarna musi być wystarczająco niezawodna. Dobre wsparcie nie jest w stanie trwale zrekompensować niewystarczającej bazy technicznej.
Korzyść leży w procesach operacyjnych
Korzyści ekonomiczne są szczególnie odczuwalne w logistyce i przemyśle. Na przykład, możliwe jest dodatkowe połączenie dla pojazdów, kontenerów lub mobilnych zespołów serwisowych na obszarach o niewystarczającym zasięgu naziemnym. Nawet krótki raport o lokalizacji lub stanie może pomóc w lepszej koordynacji działań. Nie oznacza to jednak, że każda taka aplikacja od razu wymaga własnego połączenia satelitarnego. Kluczowe pytanie brzmi, czy dodatkowe uzyskane informacje rzeczywiście uzasadniają wyższe koszty.
Komunikacja satelitarna może być również cennym uzupełnieniem dla odległych obiektów energetycznych, placów budowy lub tymczasowych lokalizacji operacyjnych. Może przyspieszyć nawiązanie połączenia początkowego lub przesłać krytyczne komunikaty w przypadku awarii innego punktu dostępowego. Należy rozróżnić proste dane z czujników, kompleksową zdalną konserwację oraz krytyczne dla bezpieczeństwa sterowanie w czasie rzeczywistym. Aplikacje te stawiają bardzo różne wymagania dotyczące szybkości transmisji danych, opóźnień i dostępności. Sieć odpowiednia do sporadycznego przesyłania komunikatów niekoniecznie jest w stanie obsługiwać zaawansowane sterowanie procesami.
Najskuteczniejsze podejście biznesowe często polega zatem na ukierunkowanym zabezpieczeniu poszczególnych procesów. Firmy powinny najpierw określić, które informacje bezwzględnie muszą zostać przekazane w przypadku zakłóceń. Następnie mogą przeanalizować, które kanały komunikacji są niezbędne. W ten sposób abstrakcyjne zapotrzebowanie na lepszą łączność staje się konkretną decyzją inwestycyjną. Wartość dodatkowego połączenia mierzy się wówczas unikniętymi szkodami, mniejszą liczbą przerw lub lepszą koordynacją, a nie samym urokiem samego satelity.
Nadmiarowość musi być w rzeczywistości niezależna
Wiele połączeń nie oznacza automatycznie wielu niezależnych zabezpieczeń. Dwie usługi mogą korzystać z tych samych stacji naziemnych, źródeł zasilania lub krytycznych elementów sterujących. Podobnie, dwóch różnych dostawców usług satelitarnych może polegać na tym samym lokalnym punkcie dostępu. Dlatego pozornie kompleksowe zabezpieczenia techniczne mogą w pewnych okolicznościach zawieść jednocześnie.
Dla oceny ekonomicznej kluczowa jest niezależność źródeł awarii. Firma powinna nie tylko określić liczbę istniejących kanałów komunikacyjnych, ale także określić, jakie zdarzenia mogą mieć na nie wpływ jednocześnie. Dotyczy to zarówno lokalnych przerw w dostawie prądu, jak i problemów z oprogramowaniem, uszkodzeń fizycznych czy ograniczeń prawnych. System zapasowy jest szczególnie cenny, jeśli pozostaje użyteczny dokładnie w takich warunkach, w jakich zawodzi połączenie główne.
Wymaga to testowania, a nie tylko opisów produktów. Przełączanie, zasilanie, dostępna przepustowość i dostęp do kluczowych aplikacji muszą być testowane w realistycznych warunkach. Należy również jasno określić, które usługi będą celowo ograniczane w trybie awaryjnym. Jeśli ograniczona pojemność satelitarna zostanie zarezerwowana dla komunikacji o znaczeniu krytycznym, nawet ograniczony system może przynieść znaczące korzyści. Strategiczne cele Europy stają się zatem namacalne dopiero na poziomie konkretnych zdolności operacyjnych: odporność nie jest budowana przez samo istnienie drugiej sieci, ale przez jej sprawdzoną funkcjonalność w kluczowym momencie.
Wzrost potrzebuje odpowiedzialnej orbity
Debata ekonomiczna nie może ignorować długoterminowych kosztów eksploracji kosmosu. Raport ESA o Środowisku Kosmicznym 2026 opisuje ciągły rozwój komercyjnych konstelacji i rosnące ryzyko kolizji. Więcej satelitów nie oznacza automatycznie większego bezpieczeństwa. Bez skutecznej koordynacji dodatkowe obiekty mogą pogorszyć warunki pracy również innych systemów.
Wysokość orbity ma kluczowe znaczenie. Na wyższych, niskich orbitach niefunkcjonalne obiekty mogą pozostawać na nich dłużej niż na obszarach silniej podatnych na oddziaływanie atmosfery. Dlatego, dla uczciwego porównania, oprócz liczby satelitów, istotna jest również zdolność unikania kolizji, niezawodność, kontrolowane wycofanie z eksploatacji oraz żywotność potencjalnych śmieci. Mniejsza sieć niekoniecznie jest bardziej zrównoważona, jeśli pojedyncze awarie mają bardziej problematyczne konsekwencje długoterminowe.
Z ekonomicznego punktu widzenia są to koszty, które nie zawsze w całości pokrywa operator, który je spowodował. Ryzyko kolizji, dodatkowy monitoring lub zakłócenia w obserwacjach naukowych mogą również wpływać na innych uczestników. Skuteczna strategia europejska powinna zatem ustanowić równe i weryfikowalne wymogi dotyczące odpowiedzialnego działania, niezależnie od pochodzenia firmy. Suwerenność byłaby niepełna, gdyby tworzyła dodatkową infrastrukturę w perspektywie krótkoterminowej, ale osłabiała długoterminową użyteczność współdzielonego środowiska orbitalnego. Możliwości technologiczne i odpowiedzialne działanie nie są odrębnymi celami, lecz raczej warunkami wstępnymi dla zrównoważonego i rentownego biznesu.
Rok 2027 nie wyłoni jeszcze zwycięzcy
Do 2027 roku możliwe są różne rozwiązania, ale żadnego z nich nie należy przedstawiać jako stałego rezultatu. Jedną z możliwości jest uporządkowane przejście do struktur w większym stopniu kontrolowanych przez Europę, przy jednoczesnym kontynuowaniu współpracy międzynarodowej. Stopniowo poszerzałoby to możliwości Europy bez przedwczesnego wypierania istniejących usług. Wadą byłby wolniejszy, ale bardziej widoczny postęp w porównaniu z oczekiwaniami politycznymi.
Drugą możliwością jest bardziej intensywna konfrontacja transatlantycka. Mogłaby ona doprowadzić do ściślejszego powiązania między dostępem do rynku a innymi interesami gospodarczymi. Dopóki konkretne środki zaradcze nie zostaną ustalone, ich wpływu nie da się wiarygodnie oszacować. Jednak sama ta niepewność mogłaby skomplikować decyzje inwestycyjne. Trzecią możliwością jest to, że Europa formułuje dalekosiężne cele, ale integracja techniczna, finansowanie lub wdrożenie przemysłowe pozostają w tyle. W takim przypadku ochrona nie wygenerowałaby automatycznie dodatkowej, użytecznej produkcji.
Właściwa miara postępu musi zatem uwzględniać różne okresy. W 2027 roku nacisk kładziony jest przede wszystkim na dostosowanie rynku. Niektóre bezpośrednie połączenia komercyjne planowane są na 2028 rok. IRIS² ma wystrzelić swoje pierwsze satelity w 2029 roku, a następnie świadczyć usługi. Tych różnych etapów rozwoju nie należy łączyć w jeden, rzekomy przełom. Każdy, kto chce ocenić postęp, powinien obserwować, czy dostępne będą kompatybilne urządzenia, czy powstanie infrastruktura naziemna, czy wielu dostawców faktycznie będzie współpracować, a obietnice bezpieczeństwa przełożą się na weryfikowalną zdolność operacyjną.
Sukces Europy wymaga prawdziwego wyboru
Przejrzysta perspektywa ekonomiczna jest taka: Europa nie powinna wykluczać jak największej części amerykańskiej technologii, lecz raczej obniżyć koszty krytycznej zależności. Obejmuje to rozwijanie własnych możliwości, otwartych interfejsów i wystarczająco niezależnych alternatyw. Czysto nacjonalistyczne podejście byłoby zbyt dużym uproszczeniem. Równie nieadekwatna byłaby polityka, która traktuje każdą obecną sytuację rynkową jako dowód na to, że dodatkowe zabezpieczenia są zasadniczo zbędne.
O sukcesie powinna świadczyć zdolność władz publicznych i przedsiębiorstw do dalszego świadczenia niezbędnych usług komunikacyjnych, nawet w trudnych warunkach, przy jednoczesnym utrzymaniu wystarczającej presji konkurencyjnej. Środki publiczne powinny generować dodatkowe korzyści w zakresie bezpieczeństwa i potencjału przemysłowego, a nie jedynie chronić obecnych dostawców przed lepszymi ofertami. Operatorzy prywatni z kolei muszą zaakceptować, że znaczenie ich infrastruktury pociąga za sobą uzasadnione zapotrzebowanie na przejrzystość, niezawodność i współpracę techniczną.
Przewaga Starlinka jest realna, ale nie czyni europejskich alternatyw bezcelowymi. Europejskie interesy bezpieczeństwa są również realne, ale nie czynią każdego kosztownego projektu ekonomicznie opłacalnym. Kluczowy test leży między tymi dwoma spostrzeżeniami. Skuteczna strategia umożliwiłaby Europie korzystanie z usług międzynarodowych z własnej korzyści, zamiast być do tego zmuszaną z powodu braku alternatyw. Dopiero gdy ten wybór będzie technicznie wykonalny i finansowo zrównoważony, polityczne roszczenie o niepodległość przełoży się na rzeczywistą swobodę działania gospodarczego.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne

Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj [email protected]:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.