Inteligentne magazynowanie: Jak automatyzacja zmienia równowagę sił w logistyce
Xpert przed premierą

Available in 27 languages 📢
Preferuj Xpert.Digital w GoogleⓘOpublikowano: 22 listopada 2026 r. / Zaktualizowano: 22 listopada 2026 r. – Autor: Konrad Wolfenstein
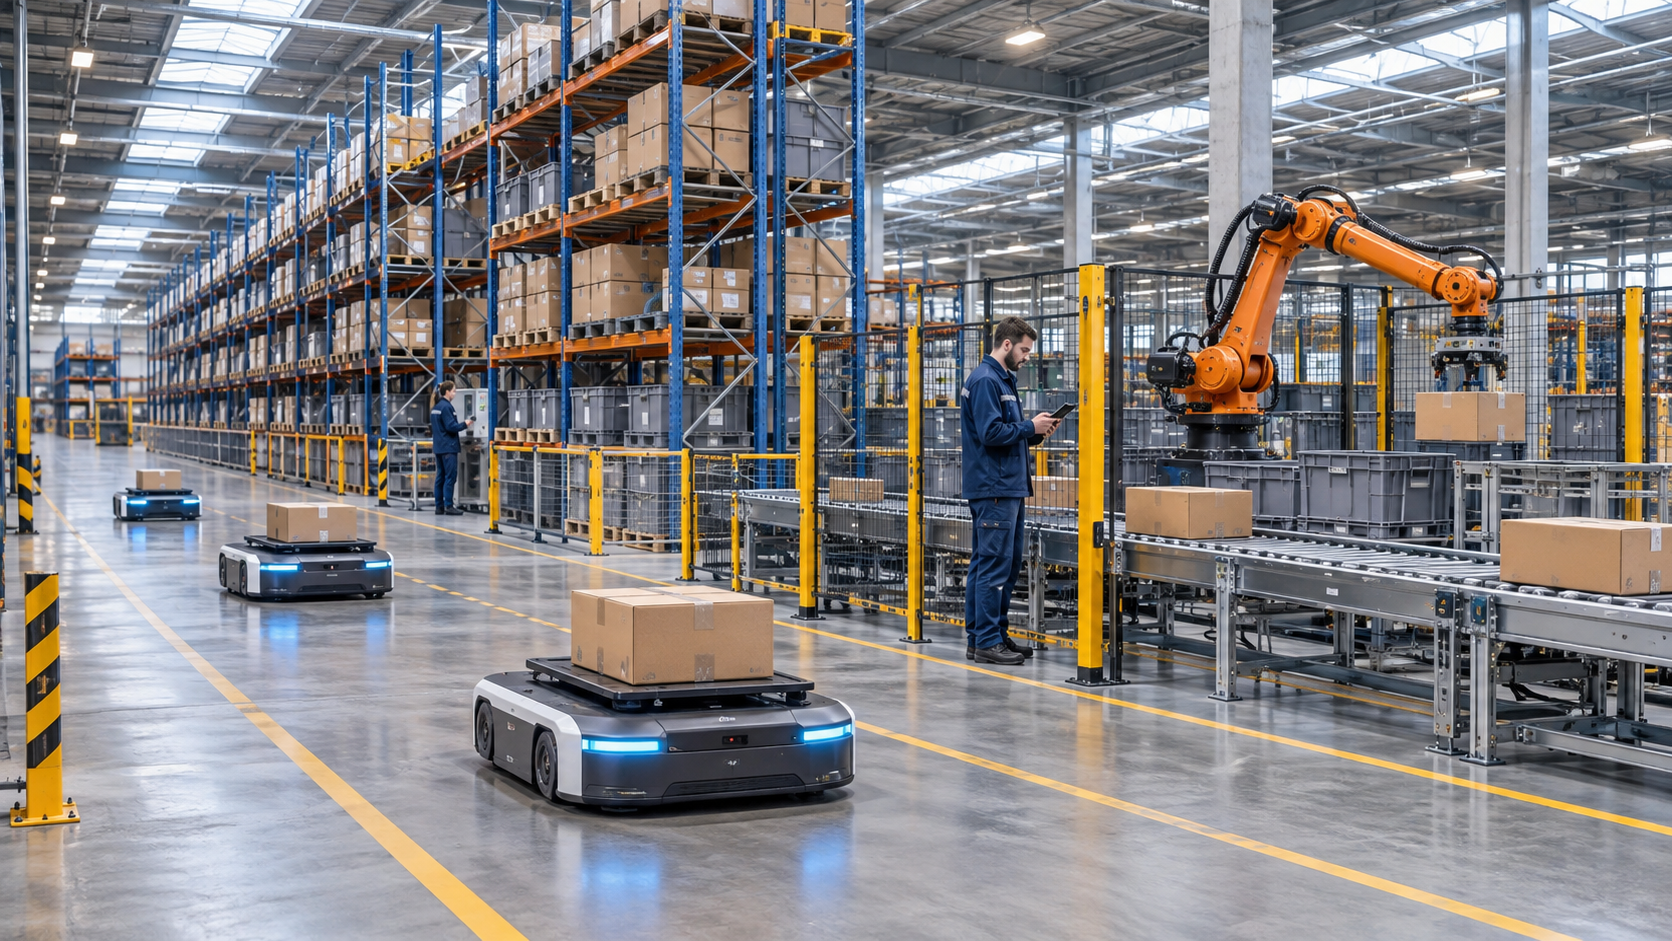
Inteligentne magazynowanie: Jak automatyzacja zmienia równowagę sił w logistyce – Kreatywny obraz na ten temat, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Więcej robotów, większa wydajność? Co jest naprawdę ważne w magazynowaniu
Automatyzacja magazynów: Wiele firm ignoruje te koszty i zagrożenia
Przyszłość logistyki: Jak inteligentne magazyny zmieniają konkurencyjność
Roboty, sztuczna inteligencja i zautomatyzowane systemy magazynowe obiecują szybsze procesy i niższe koszty. Jednak sama nowa technologia nie sprawi, że magazyn będzie bardziej wydajny: jeśli procesy są słabo zorganizowane lub dane są zawodne, automatyzacja może nawet zaostrzyć istniejące problemy. Kluczowym czynnikiem jest to, jak dobrze technologia, przepływy materiałów i procesy operacyjne współdziałają ze sobą. Niniejszy artykuł pokazuje, które modele biznesowe kształtują rynek, jak różnią się możliwości regionalne i co firmy powinny wziąć pod uwagę inwestując – od kosztów całkowitych i oprogramowania po konserwację i niezawodność.
Inteligentne magazynowanie: Dlaczego dobre dane mogą być ważniejsze niż nowe roboty
Kupowanie wyłącznie robotów może być jedynie automatyzacją Twojej nieefektywności
Inteligentne magazynowanie ewoluuje od zadania modernizacji technicznej do strategicznego zagadnienia konkurencyjności. Głównym celem nie jest zastąpienie jak największej liczby ludzi maszynami. Kluczowym czynnikiem jest takie dostosowanie poziomu zapasów, przepływów materiałów, procesów roboczych i wymagań klientów, aby firma działała bardziej niezawodnie, ekonomicznie i elastycznie. Magazyn jest inteligentny, gdy potrafi skutecznie reagować na zmiany – a nie tylko dlatego, że pracują w nim roboty.
Centralna teza ekonomiczna brzmi zatem następująco: zrównoważona wartość inteligentnego magazynowania wynika z wzajemnego oddziaływania projektowania procesów, jakości danych, automatyzacji i kontroli operacyjnej. Poszczególne technologie mogą umożliwić znaczące usprawnienia. Mogą jednak również zamrozić kapitał, zwiększyć zależność technologiczną i maskować istniejące problemy organizacyjne. Istnieje znacząca różnica między przekonującą demonstracją a w pełni rentownym systemem przez wiele lat.
Rynek wyraźnie odzwierciedla to napięcie. Z jednej strony rośnie popyt na wysokowydajną intralogistykę. Z drugiej strony, inwestycje pozostają uzależnione od koniunktury, kosztów finansowania, aktywności budowlanej oraz sytuacji finansowej głównych klientów. Na rok 2025 globalny rynek automatyzacji magazynów prognozował wzrost liczby zamówień o około siedem procent. Wzrost ten nie wynikał jednak wyłącznie z większego rzeczywistego popytu. Wyższe koszty stali i robocizny zwiększyły koszty projektów; jednocześnie poszczególne duże programy inwestycyjne wspierały cały rynek. Zatem nominalny wzrost nie oznacza automatycznie odpowiedniego wzrostu liczby zautomatyzowanych magazynów.
Rzetelna analiza rynku wymaga oddzielnego rozważenia trzech poziomów: łańcucha wartości w przemyśle, różnych modeli konkurencji dostawców oraz regionalnych warunków popytu. Dopiero ich połączenie pozwala określić, które technologie są ekonomicznie opłacalne, które firmy posiadają przewagę strukturalną i gdzie rozwijają się atrakcyjne możliwości inwestycyjne.
Duży rynek przyszłości z niewyraźnymi granicami statystycznymi
Nawet zdefiniowanie rynku wymaga starannego rozważenia. Inteligentne magazynowanie, automatyzacja magazynów, intralogistyka i automatyzacja logistyki to nie synonimy. Niektóre analizy rynku koncentrują się głównie na zautomatyzowanych systemach magazynowania i transportu. Inne obejmują oprogramowanie do zarządzania magazynem, czujniki, roboty mobilne, usługi lub dodatkowe aplikacje poza samym magazynem.
Jedna z prognoz rynkowych szacuje globalny rynek inteligentnych magazynów na 31,21 mld USD do 2025 r. i przewiduje, że do 2030 r. wzrośnie on do 46,42 mld USD. Odpowiada to średniemu rocznemu wzrostowi na poziomie 8,3%. Inne badanie dotyczące automatyzacji magazynów przewiduje, że do 2032 r. rynek ten osiągnie wartość około 64 mld USD, a w latach 2026–2032 roczną stopę wzrostu na poziomie 12,3%. Dane te odnoszą się do różnych ram badawczych i nie należy ich sumować ani traktować jako bezpośrednio porównywalnych miar.
To ograniczenie metodologiczne ma zasadnicze znaczenie dla podejmowania decyzji ekonomicznych. Mieszanie różnych definicji rynku może prowadzić do przeszacowania rzeczywistego, możliwego do osiągnięcia popytu. Producent technologii chwytakowej nie obsługuje tego samego rynku, co generalny wykonawca kompletnych centrów dystrybucyjnych. Podobnie, potencjał przychodowy platformy oprogramowania nie jest równoważny całkowitemu wolumenowi inwestycji jej klientów.
Statystyki sprzedaży również wymagają jasnej interpretacji. W 2024 roku odnotowano sprzedaż około 102 900 profesjonalnych robotów usługowych do zastosowań w transporcie i logistyce, co stanowi wzrost o 14% w porównaniu z rokiem poprzednim. Oznacza to, że ponad połowa zarejestrowanych profesjonalnych robotów usługowych należała do tej kategorii zastosowań. Kategoria ta obejmuje jednak nie tylko roboty magazynowe, ale również inne zadania transportowe. Co więcej, jest to próbka firm, a nie pełny rejestr wszystkich instalacji na świecie.
Zatem wiarygodny wniosek nie jest taki, że każdy podsektor rozwija się w tym samym tempie. Raczej chodzi o to, że zautomatyzowany transport towarów stanowi istotne zastosowanie robotyki w handlu, podczas gdy rzeczywiste ścieżki wzrostu znacznie się różnią w zależności od technologii, regionu i grupy klientów.
Dlaczego zmienia się logika inwestycyjna magazynu
Zapotrzebowanie na inteligentne magazynowanie można interpretować jako reakcję na kilka równoczesnych czynników kosztowych. Firmy muszą efektywniej wykorzystywać deficytową siłę roboczą, sprostać rosnącym wymaganiom w zakresie zdolności dostawczych i radzić sobie z niepewnymi trendami sprzedaży. Niedobory siły roboczej i rosnące wymagania dotyczące przetwarzania zamówień należą zatem do kluczowych czynników napędzających automatyzację.
Zmienny profil zamówień jest szczególnie istotny z ekonomicznego punktu widzenia. Magazyn z niewielką liczbą dużych dostaw wymaga innej struktury organizacyjnej niż lokalizacja z wieloma małymi zamówieniami, częstymi zwrotami i zróżnicowaną konfiguracją produktów. Ilość obsługiwanych towarów nie jest jedynym czynnikiem decydującym o wymaganym nakładzie pracy. Liczba pozycji zamówienia, różnorodność produktów i wymagane kroki przetwarzania mogą mieć większy wpływ na koszty niż sama wielkość wysyłki.
Prowadzi to do fundamentalnej różnicy między pojemnością a wydajnością. Dodatkowa przestrzeń początkowo jedynie zwiększa przestrzeń. Nie eliminuje ona czasu wyszukiwania, błędów inwentaryzacji ani wąskich gardeł na stanowiskach pakowania. Z drugiej strony, lepsze rozmieszczenie lokalizacji magazynowych może zwiększyć wydajność istniejącego budynku bez konieczności natychmiastowej instalacji w pełni zautomatyzowanego systemu.
Kolejnym czynnikiem wpływającym na sytuację ekonomiczną jest niezawodność. Niedokładny stan zapasów może prowadzić do błędnych zakupów, niepotrzebnych zapasów bezpieczeństwa, opóźnień w dostawach i dodatkowych transportów. W związku z tym magazyn wpływa nie tylko na własne koszty osobowe, ale także na sprzedaż, zakupy, produkcję i płynność finansową.
Decyzja inwestycyjna nie powinna zatem sprowadzać się do pojedynczych oszczędności na pracownika magazynu. Chodzi o pytanie, jaki poziom niepewności operacyjnej firma jest w stanie utrzymać i jakim kosztem. Rozwiązanie może być ekonomicznie uzasadnione, nawet jeśli przynosi jedynie ograniczone oszczędności kadrowe, ale stabilizuje krytyczny proces produkcyjny lub pozwala uniknąć kosztownej rozbudowy zakładu.
Tworzenie wartości przemysłowej zaczyna się na długo przed pojawieniem się robota
Przemysłowy łańcuch inteligentnego magazynowania można rozumieć jako system wielowarstwowy. Na początku znajdują się materiały i komponenty przemysłowe. Należą do nich konstrukcje stalowe, regały, napędy, przekładnie, rolki, moduły przenośników, akumulatory, urządzenia do ładowania, systemy sterowania, kamery i systemy bezpieczeństwa. Na tym poziomie zdolność dostaw, jakość i standaryzacja decydują o konkurencyjności dostawców końcowych.
Drugi poziom składa się ze specjalistycznych maszyn i podsystemów. Zautomatyzowane magazyny drobnych części, magazyny palet, systemy wahadłowe, systemy sortujące, mobilne roboty transportowe i robotyczne stanowiska obsługi – każdy z nich realizuje określone zadania. Ich korzyści ekonomiczne zależą w dużej mierze od tego, jak dobrze są one dopasowane do danego asortymentu produktów i przepływu materiałów.
Ponad nią znajduje się warstwa sterowania i oprogramowania. Łączy ona zamówienia, zapasy, zasoby i systemy techniczne. Tylko to połączenie przekształca poszczególne maszyny w skoordynowany, całościowy system. Dlatego standardowe podejście rynkowe do automatyzacji magazynów obejmuje nie tylko składowanie, transport, sortowanie i kompletację zamówień, ale także oprogramowanie, integrację i usługi.
Kolejnym etapem o wartości dodanej jest integracja systemów. W tym przypadku koordynuje się budynki, technologie, ochronę przeciwpożarową, IT i procesy operacyjne. Zadanie to jest często niedoceniane, ponieważ widoczne elementy techniczne wydają się łatwiejsze do oceny niż jakość ich integracji.
Ostatnim krokiem jest eksploatacja przez cały cykl życia. Konserwacja, części zamienne, aktualizacje oprogramowania, modernizacja i rozbudowa nie są usługami drugorzędnymi, dodatkowymi. Mają one bezpośredni wpływ na to, czy pierwotnie obliczona wydajność pozostanie dostępna.
Taka struktura prowadzi do istotnego rozróżnienia ekonomicznego: sprzedaż maszyny generuje jednorazowy przychód. Z drugiej strony, niezawodnie utrzymywany system może generować cykliczne przychody przez wiele lat. Dla klientów ta długoterminowa relacja zapewnia zarówno bezpieczeństwo, jak i potencjalną zależność.
Dlaczego kadra zarządzająca decyduje o korzyściach ekonomicznych
W inteligentnym magazynie kilka poziomów decyzyjnych musi ze sobą współdziałać. System zarządzania magazynem, często nazywany systemem zarządzania magazynem (WMS), organizuje zapasy, lokalizacje składowania i zamówienia. Systemy sterowania na poziomie maszyn realizują ruchy technicznie. Warstwa wykonawcza lub orkiestracyjna wyższego poziomu może nadawać priorytety zadaniom i koordynować zasoby.
Terminy te nie zawsze są używane spójnie na rynku. Dlatego też, z perspektywy ekonomicznej, bardziej istotny jest konkretny podział obowiązków niż nazwa produktu: Który system określa sekwencje? Gdzie informacje o zapasach są rzetelnie przechowywane? Który podmiot reaguje na zakłócenia? I kto ponosi odpowiedzialność, jeśli kilka podsystemów działa niezależnie, ale ogólna wydajność nie jest osiągnięta?
Rosnące znaczenie tego systemu sterowania znajduje również odzwierciedlenie w strategicznym kierunku głównych dostawców. Na początku roku obrotowego 2026 KION zmienił nazwę swojego segmentu Supply Chain Solutions na Intelligent Automation Solutions. Jednocześnie marka Dematic ma umocnić swoją pozycję w obszarze kompleksowej kontroli łańcucha dostaw. Odzwierciedla to rozszerzenie oferty usług, od pojedynczych technologii magazynowych po koordynację złożonych procesów.
Dla operatorów wysokowydajna architektura oprogramowania może poprawić skalowalność. Nowe roboty lub stacje robocze mogą być następnie stopniowo integrowane. Wymaga to jednak odpowiednich interfejsów, jednoznacznych modeli danych i jasno zdefiniowanych obowiązków.
Sama otwartość nie gwarantuje niskich kosztów całkowitych. Architektura złożona z wielu różnych produktów może wymagać dodatkowych działań integracyjnych i testowych. Z drugiej strony, zamknięty, zintegrowany system może być łatwiejszy w obsłudze, ale utrudnić późniejszą zmianę dostawcy. Dlatego najlepsza decyzja nie opiera się wyłącznie na jednym podejściu. Zależy ona od złożoności, możliwości wewnętrznych i długoterminowej strategii lokalizacyjnej.
Sztuczną inteligencję należy oceniać na podstawie danych operacyjnych
Sztuczna inteligencja rozszerza możliwości magazynowania, ale nie zastępuje sprawnej organizacji procesów. Do istotnych zastosowań należą wizualne rozpoznawanie przedmiotów, usprawnianie procesów chwytania robotów, priorytetyzacja zamówień, przewidywanie awarii technicznych oraz dynamiczna koordynacja robotów mobilnych. Coraz większego znaczenia nabiera również planowanie oparte na symulacji i predykcyjna alokacja zasobów.
Należy rozróżnić różne zadania techniczne. System analizujący obrazy rozwiązuje inny problem niż algorytm planowania trasy. Podobnie, system wspomagania głosowego nie nadaje się automatycznie do sterowania ruchami maszyn o znaczeniu krytycznym dla bezpieczeństwa.
Dla oceny ekonomicznej nie ma znaczenia, czy produkt jest reklamowany jako rozwiązanie oparte na sztucznej inteligencji. Liczy się to, czy oferuje wymierne korzyści w porównaniu z odpowiednim benchmarkiem. Jeśli system sterowania oparty na regułach niezawodnie i ekonomicznie realizuje zadanie w sposób stabilny, bardziej złożone rozwiązanie musi uzasadniać dodatkowy nakład pracy.
Kluczowe wskaźniki efektywności (KPI) w rzeczywistych warunkach operacyjnych są zatem szczególnie istotne. Obejmują one zamówienia zrealizowane bez błędów, niezbędne interwencje ludzkie, czas ponownego uruchomienia po zakłóceniach oraz wydajność w przypadku nietypowych elementów. Wysoki średni wskaźnik wykrywalności może mieć niewielkie znaczenie ekonomiczne, jeśli pozostałe błędy są szczególnie kosztowne.
Jakość danych ogranicza również ich użyteczność. Niedokładne wymiary produktów, niespójne dane dotyczące opakowań lub opóźnione księgowania zapasów mogą systematycznie wprowadzać w błąd inteligentne systemy sterowania. Dlatego też utrzymanie danych nie jest jedynie pobocznym zadaniem przygotowawczym, lecz stałym elementem systemu magazynowego.
Cztery modele biznesowe kształtują krajobraz konkurencyjny
Krajobraz konkurencyjny jest bardziej szczegółowo kategoryzowany według modeli biznesowych niż według pojedynczego rankingu. Pierwsza grupa obejmuje dostawców systemów i integratorów o szerokiej pozycji. Do kluczowych graczy rynkowych należą Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW i Honeywell Intelligrated. Konkurują oni, wykorzystując różne kombinacje technologii magazynowych, przepływu materiałów, oprogramowania, integracji i usług.
Ich siłą jest realizacja złożonych projektów i integrowanie wielu dyscyplin technicznych. Klient otrzymuje kompleksowe rozwiązanie i może efektywniej konsolidować obowiązki. Jednocześnie takie projekty są często kapitałochłonne i wymagają precyzyjnego planowania.
Drugą grupę stanowią bardziej wyspecjalizowani dostawcy technologii i robotyki. Firmy takie jak AutoStore, Geekplus, Locus Robotics i Symbotic reprezentują różne podejścia techniczne i komercyjne w zakresie automatyzacji magazynów. Nie są one w pełni wymiennymi konkurentami. Ich rozwiązania obejmują różne struktury produktów, zadania związane z ruchem i poziomy automatyzacji.
Trzecią grupę stanowią dostawcy oprogramowania i firmy platformowe. Ich przewaga konkurencyjna może polegać na zarządzaniu heterogenicznymi technologiami, procesach optymalizacji lub integracji z innym oprogramowaniem korporacyjnym. Znaczna część ich działalności zależy od stopnia integracji aplikacji z organizacją operacyjną.
Czwarta grupa obejmuje regionalnych integratorów, specjalistów ds. utrzymania ruchu oraz dostawców rozwiązań branżowych. Mogą oni odnieść sukces tam, gdzie bliskość klienta, szybka reakcja i znajomość istniejących systemów są ważniejsze niż globalny zasięg.
Taka struktura wyjaśnia, dlaczego firma może być liderem w danym segmencie rynku, nie dominując jednocześnie na rynku całościowym. Dostawca zautomatyzowanej technologii magazynowania nie zawsze konkuruje bezpośrednio z dostawcą mobilnych robotów transportowych. Zamiast tego często pojawiają się partnerstwa, kanały sprzedaży i wspólne projekty.
Wielkość nie chroni przed ryzykiem projektowym i ekonomicznym
Duzi dostawcy dysponują referencjami, międzynarodowymi organizacjami serwisowymi i rozbudowanymi zasobami rozwojowymi. Niemniej jednak ich działalność pozostaje częściowo uzależniona od terminów realizacji dużych projektów inwestycyjnych.
Świadczą o tym dane segmentu Supply Chain Solutions firmy KION za rok 2025. Przychody ze sprzedaży wzrosły o 39,5% do około 3,599 mld euro, a przychody segmentu o 4,4% do około 3,071 mld euro. Wzrosła zarówno działalność projektowa, jak i usługowa.
Zróżnicowane tempo wzrostu ilustruje, dlaczego należy analizować zamówienia i przychody oddzielnie. Nowe projekty nie przekładają się od razu na pełne przychody. Planowanie, produkcja, instalacja i rozruch wymagają czasu. Dlatego też silny rok zamówień może mieć pełny wpływ na przychody dopiero później.
Podobnie, duży portfel zamówień nie gwarantuje automatycznie wysokich zysków. Kluczowe czynniki to obliczone marże, ryzyko techniczne, warunki umowy i możliwość terminowej realizacji. Jeśli koszty wzrosną lub problemy z interfejsem spowodują dodatkową pracę, duże zamówienie może okazać się finansowym rozczarowaniem.
Daje to bardziej zniuansowany obraz do analizy konkurencji. Zainstalowane systemy zapewniają dostęp do usług serwisowych i modernizacji. Nowe, duże projekty umożliwiają wzrost, ale jednocześnie zwiększają wymagania w zakresie zarządzania projektami i płynności finansowej. Zrównoważone połączenie nowych systemów, oprogramowania, konserwacji i rozbudowy może zatem być bardziej opłacalne ekonomicznie niż szczególnie duża liczba zamówień krótkoterminowych.
Robotyka modułowa zmienia bariery wejścia
Roboty mobilne i systemy modułowe zmieniają możliwości planowania inwestycji. Zamiast restrukturyzować całą organizację magazynową za jednym razem, firmy mogą zautomatyzować wybrane zadania związane z transportem lub kompletacją zamówień, a następnie rozszerzyć ich zakres. Zapotrzebowanie na skalowalne i elastyczne rozwiązania jest zatem uważane za istotny, długoterminowy czynnik napędzający rynek.
Główną zaletą jest radzenie sobie z niepewnością. Gdy trudno przewidzieć przyszły wolumen zamówień, opcja stopniowej ekspansji ma swoją wartość ekonomiczną. Mniejsza początkowa inwestycja może ograniczyć ryzyko błędnych decyzji i pozwolić na zdobycie praktycznego doświadczenia.
Modułowość nie oznacza jednak nieograniczonej skalowalności. Dodatkowe roboty wymagają przestrzeni transportowej, mocy ładowania, punktów przesiadkowych i odpowiednio wydajnych stacji roboczych. Jeśli te ograniczenia nie zostaną uwzględnione w procesie rozwoju, większa flota może coraz częściej prowadzić do wydłużenia czasu oczekiwania.
Prowadzi to do ważnej zasady planowania: limit wydajności dodatkowego robota niekoniecznie jest stały. System może początkowo rosnąć niemal proporcjonalnie, a później zawieść w innym wąskim gardle.
Dla dostawców oznacza to przeniesienie punktu ciężkości rywalizacji z samej technologii pojazdów na całościową kontrolę operacyjną. Zarządzanie flotą, zarządzanie usterkami, bezpieczeństwo, konserwacja i integracja decydują o tym, czy elastyczne rozwiązanie rzeczywiście pozostanie elastyczne w codziennym użytkowaniu.
Rozwiązania intralogistyczne LTW

LTW Intralogistics – Inżynierowie przepływu – Zdjęcie: LTW Intralogistics GmbH
LTW oferuje swoim klientom nie pojedyncze komponenty, lecz zintegrowane, kompletne rozwiązania. Doradztwo, planowanie, komponenty mechaniczne i elektrotechniczne, technologia sterowania i automatyki, a także oprogramowanie i serwis – wszystko jest połączone w sieć i precyzyjnie skoordynowane.
Własna produkcja kluczowych komponentów jest szczególnie korzystna. Pozwala to na optymalną kontrolę jakości, łańcuchów dostaw i interfejsów.
LTW to synonim niezawodności, przejrzystości i partnerskiej współpracy. Lojalność i uczciwość są głęboko zakorzenione w filozofii firmy – uścisk dłoni wciąż ma tu znaczenie.
W związku z tym:
Europa oferuje duży rynek na wymianę istniejących łożysk
Modele użytkowania redystrybuują koszty i ryzyko
Oprócz tradycyjnych zakupów sprzętu, na popularności zyskują modele biznesowe oparte na użytkowaniu i usługach. W robotyce jako usłudze (robotics as a Service) usługi techniczne są świadczone za pośrednictwem płatności cyklicznych. W sektorze robotów transportowych i logistycznych, oferta robotów w tym sektorze odnotowała 42-procentowy wzrost w 2024 roku, podczas gdy sprzedaż tradycyjna pozostała najważniejszym kanałem marketingowym.
Dla klientów taki model może zmniejszyć początkowe zapotrzebowanie na kapitał. Co więcej, konserwacja i wsparcie techniczne mogą być czasami połączone w jedną umowę. Może to ułatwić wejście na rynek, zwłaszcza gdy wewnętrzne zasoby techniczne są ograniczone.
Ocena ekonomiczna nie powinna jednak ograniczać się do niższej wpłaty początkowej. Czas trwania umowy, minimalne wymagania dotyczące zakupu, zmiany cen, koszty rozbudowy i opcje rozwiązania umowy – wszystkie te czynniki wpływają na koszty całkowite. System intensywnie użytkowany w dłuższej perspektywie może być bardziej opłacalny, a elastyczna umowa oferuje korzyści w okresach niepewnego popytu.
Dostawca ponosi również dodatkowe ryzyko. Musi sfinansować technologię i zapewnić jej wydajność w dłuższej perspektywie. To sprawia, że wykorzystanie, wartość rezydualna i wiarygodność kredytowa klienta są ważniejsze.
Modele użytkowania nie eliminują kosztów inwestycyjnych. Po prostu redystrybuują finansowanie, odpowiedzialność operacyjną i ryzyko pomiędzy interesariuszy. Korzyści z nich zależą od tego, czy ten rozkład jest zgodny z rzeczywistą niepewnością klienta.
Do określenia potencjału rynku regionalnego potrzeba czegoś więcej niż tylko kolorowej mapy świata
Wiarygodna mapa cieplna regionu powinna uwzględniać co najmniej trzy wymiary: aktualną wielkość rynku, przewidywany wzrost oraz atrakcyjność ekonomiczną poszczególnych aplikacji. Duży rynek może rozwijać się powoli. Mały rynek może charakteryzować się wysokim tempem wzrostu, ale generować jedynie ograniczone przychody w ujęciu bezwzględnym.
Regionalne czynniki kosztowe i infrastrukturalne również odgrywają rolę. Wysokie koszty pracy zazwyczaj zwiększają wartość zaoszczędzonych godzin pracy. Wysokie koszty gruntów mogą sprawić, że gęstsze magazynowanie stanie się bardziej atrakcyjne. Z drugiej strony, zawodna infrastruktura techniczna lub brak możliwości utrzymania mogą utrudniać to samo podejście do automatyzacji.
Najnowsza prognoza branżowa przewiduje średni roczny wzrost na poziomie około siedmiu procent w Europie, na Bliskim Wschodzie i w Afryce w latach 2025-2030. Około sześciu procent prognozuje się dla rynków amerykańskich, a około pięciu procent dla regionu Azji i Pacyfiku. Globalnie wskaźnik ten wynosi około sześciu procent.
Ta prognoza nie stanowi uniwersalnego rankingu wszystkich segmentów robotyki i oprogramowania. Inne badania z odmiennymi definicjami przynoszą rozbieżne wyniki. Właśnie dlatego regionalna mapa cieplna nie powinna stwarzać wrażenia, że pojedyncza wartość wzrostu adekwatnie opisuje wszystkie technologie i kraje.
Zamiast tego, przy podejmowaniu decyzji inwestycyjnej należy zadać sobie pytanie, jaka konkretna kombinacja popytu klientów, struktury kosztów, jakości lokalizacji i wsparcia technicznego występuje w danym przypadku.
Europa oferuje duży rynek na wymianę istniejących łożysk
Europa nie jest jednorodnym rynkiem automatyki. Obecne trendy znacznie różnią się w zależności od kraju i branży. Holandia, Europa Północna i Wielka Brytania doświadczają korzystniejszych warunków popytu, podczas gdy Niemcy w perspektywie krótkoterminowej odczuwają spadek aktywności inwestycyjnej kluczowych klientów.
Prowadzi to do dwutorowej perspektywy. Z jednej strony, słabość gospodarcza i niechęć do inwestowania w przemysł mogą spowalniać nowe projekty. Z drugiej strony, w szczególności ugruntowane struktury magazynowe, mają swoją własną potrzebę modernizacji, lepszego oprogramowania i eliminacji poszczególnych wąskich gardeł.
Istniejące tereny stawiają jednak inne wymagania niż nowe budynki. Dostępna wysokość, warunki gruntowe, ochrona przeciwpożarowa, siatka słupów i bieżąca eksploatacja ograniczają swobodę techniczną. Rozwiązanie musi być dostosowane do istniejących warunków, a nie zakładać teoretycznie optymalnego budynku.
Stwarza to możliwości dla dostawców, aby zmodernizować istniejące operacje. Korzyść ekonomiczna leży nie tylko w sprzedaży nowej technologii, ale także we wdrażaniu jej z jak najmniejszymi zakłóceniami. Przerwy w produkcji i awarie łańcucha dostaw mogą znacząco zniweczyć oczekiwane korzyści.
Pod tym względem Niemcy pozostają trudnym rynkiem: krótkoterminowy słabszy popyt nie oznacza automatycznie braku potencjału długoterminowego. Zwiększa to jednak znaczenie przekonujących analiz wykonalności ekonomicznej i koncepcji wdrożeniowych o niskim ryzyku.
Europa Środkowa i Południowo-Wschodnia wymaga innego podejścia do obliczeń automatyzacyjnych
W przypadku lokalizacji w Europie Środkowej i Południowo-Wschodniej, przyjęcie logiki inwestycyjnej charakterystycznej dla regionów o wysokich płacach w Europie Zachodniej nie ma większego sensu. Decydujące są lokalne koszty całkowite, dostępność pracowników, profil zamówień oraz strategiczna rola lokalizacji.
Polska i Czechy są wymieniane jako rynki o rosnącym znaczeniu w kontekście dywersyfikacji i regionalizacji łańcuchów dostaw. Nie oznacza to jednak, że są one automatycznie utożsamiane ze wszystkimi innymi krajami regionu.
W przypadku lokalizacji takich jak Rumunia czy Bułgaria analiza powinna zatem opierać się na konkretnych danych operacyjnych. Niższe koszty pracy mogą wydłużyć okres amortyzacji dzięki samym oszczędnościom na personelu. Jednocześnie dokładność inwentaryzacji, identyfikowalność, wykorzystanie przestrzeni czy niezawodność dostaw dla klientów międzynarodowych mogą stanowić ekonomiczne uzasadnienie dla automatyzacji.
Prawdopodobną strategią wejścia jest stopniowa digitalizacja. Niezawodne dane podstawowe, mobilne gromadzenie danych i jasna odpowiedzialność za procesy początkowo zapewniają przejrzystość. Następnie poszczególne trasy transportowe lub standardowe kroki przetwarzania mogą zostać zautomatyzowane.
Ta klasyfikacja nie jest jednoznaczną rekomendacją dla dużych obiektów. Obiekt o dużej przepustowości i stabilnym przepływie towarów może uzasadniać kompleksową automatyzację nawet w regionie o niższych płacach. Decydującym czynnikiem jest konkretne zastosowanie, a nie etykieta kraju.
Ameryka Północna łączy w sobie siłę inwestycyjną z zależnością od dużych klientów
Rynki amerykańskie są pod silnym wpływem zakrojonych na szeroką skalę programów inwestycyjnych realizowanych przez duże firmy z branży handlu detalicznego i logistyki. Takie programy mogą wspierać popyt przez kilka lat. Jednocześnie mogą one zniekształcać dane rynkowe, jeśli kilka szczególnie dużych projektów wygeneruje znaczną część wzrostu. W 2025 roku zakrojone na szeroką skalę projekty realizowane przez wiodących sprzedawców detalicznych były jednym z kluczowych czynników napędzających globalne nowe zamówienia.
Dla dostawców duży klient jest atrakcyjny, ponieważ może oferować powtarzalne rozwiązania, wysokie wolumeny i międzynarodowe referencje. Jednak ta sama korelacja zwiększa ryzyko koncentracji rynku. Jeśli kluczowy klient odłoży swoje plany inwestycyjne, może to mieć znaczący wpływ na napływ zamówień i wykorzystanie mocy produkcyjnych.
Dodatkowo koszty budowy i materiałów wpływają na rentowność. W Stanach Zjednoczonych znaczna część oczekiwanego wzrostu zamówień w 2025 roku była przypisywana wyższym cenom projektów. To pokazuje, dlaczego rosnących przychodów nie należy bezpośrednio interpretować jako dowodu poprawy warunków inwestycyjnych.
W dłuższej perspektywie należy również dokonać rozróżnienia między różnymi sektorami klientów. Przewiduje się, że automatyzacja żywności w Ameryce spowolni pod koniec dekady, wraz z ukończeniem programów większych centrów dystrybucyjnych. Z kolei sektor dostaw paczek będzie prawdopodobnie nadal się rozwijał dzięki inwestycjom w dostawy na ostatniej mili.
Perspektywa regionalna pozostaje zatem zasadniczo atrakcyjna, ale selektywna. Decydujące są cykle inwestycyjne, w których uczestniczy dostawca, oraz stopień uzależnienia jego działalności od poszczególnych programów.
Azja jest zarówno centrum popytu, jak i obszarem konkurencji przemysłowej
Regionu Azji i Pacyfiku nie należy postrzegać jako pojedynczego bloku wzrostu. Chiny, Japonia, Indie i rynki Azji Południowo-Wschodniej różnią się pod względem struktury przemysłowej, dojrzałości technologicznej i warunków inwestycyjnych.
Prognozowano, że do 2025 roku rynek automatyzacji magazynów w regionie Azji i Pacyfiku odnotuje spadek przychodów o osiem procent. Słabszy popyt krajowy w Chinach jest uważany za główny czynnik wpływający na ten stan rzeczy. Jednak niektóre podrynki radziły sobie dobrze.
Jednocześnie region ten łączy zróżnicowane profile dostawców. Firmy japońskie i europejskie konkurują tam z chińskimi i indyjskimi firmami robotycznymi, a także regionalnymi integratorami. Do kluczowych graczy należą Daifuku, Murata Machinery, Geekplus, GreyOrange i SSI Schäfer.
Ta podwójna rola ma kluczowe znaczenie dla analizy konkurencji: Azja jest zarówno rynkiem zbytu, jak i regionem pochodzenia ważnych technologii. Dlatego słabszy popyt krajowy niekoniecznie przekłada się na słabszą pozycję konkurencyjną producentów na arenie międzynarodowej.
Indie przedstawiają jednak inny obraz. Opisano tam przejście od indywidualnych projektów pilotażowych cyfryzacji i automatyzacji do bardziej kompleksowych zastosowań. Zautomatyzowana technologia magazynowa, systemy przenośników, robotyczne kompletowanie zamówień i sterowanie oparte na danych mają na celu zwiększenie wydajności bez proporcjonalnego wzrostu zapotrzebowania na personel.
Dlatego też, skuteczny rozwój rynku wymaga strategii dostosowanych do specyfiki danego kraju i potrzeb konkretnych zastosowań. Standaryzowany produkt może być skalowalny w skali międzynarodowej, jednak instalacja, serwis i dostosowanie operacyjne często pozostają uwarunkowane lokalnie.
Bliski Wschód i inne rozwijające się rynki oferują selektywne możliwości
W Indiach, na Bliskim Wschodzie i w Afryce opisano rosnące zastosowania robotyki, zautomatyzowanego transportu, czujników i zarządzania magazynem w chmurze. Rozwój ten jest napędzany presją kosztów i rosnącymi oczekiwaniami co do szybkości realizacji zamówień.
Z perspektywy ekonomicznej należy rozróżnić pojedyncze, nowoczesne centra logistyczne od ogólnokrajowej gotowości rynkowej. Wymagający technicznie projekt na dużą skalę pokazuje, że rozwiązanie można wdrożyć w jednym miejscu. Nie dowodzi to jednak, że konserwacja, dostawy części zamiennych i wykwalifikowany personel są dostępne w całym regionie w równym stopniu.
Takie rynki mogą być atrakcyjne dla dostawców, jeśli wspólnie opracują technologię i lokalne wsparcie operacyjne. Ci, którzy sprzedają jedynie sprzęt bez zabezpieczenia jego późniejszej eksploatacji, ryzykują problemy z wydajnością i utratę reputacji.
W Ameryce Łacińskiej Brazylia i Meksyk są szczególnie wymieniane w kontekście rosnącego znaczenia zregionalizowanych łańcuchów dostaw. Również w tym przypadku konkretny potencjał zależy od tego, które branże inwestują i które zadania mają zostać zautomatyzowane.
Regionalna mapa cieplna nie jest zatem prostym rankingiem zwycięzców i przegranych. Jest to mapa różnych modeli biznesowych: modernizacji istniejących obiektów, automatyzacji nowych centrów dystrybucji, zaopatrzenia produkcji przemysłowej czy stopniowej digitalizacji magazynów, które wcześniej były w przeważającej mierze obsługiwane ręcznie.
Korzyści dla klientów zależą bardziej od zastosowania niż od popularnego hasła
Nie każdy problem magazynowy wymaga tej samej technologii. Magazyn części zamiennych z wieloma rzadko zamawianymi artykułami wymaga innego rozwiązania niż centrum dystrybucji żywności o dużej przepustowości i krótkich terminach realizacji.
W przypadku stabilnych, znormalizowanych przepływów materiałów, wysokowydajne systemy stacjonarne mogą oferować korzyści ekonomiczne. Jednak w przypadku procesów o zmiennym natężeniu i niepewnym wykorzystaniu mocy produkcyjnych, bardziej atrakcyjne mogą okazać się systemy modułowe. Obecny rozwój technologiczny obejmuje zatem zarówno zautomatyzowane systemy magazynowania i pobierania, jak i roboty mobilne, systemy sortowania oraz, coraz częściej, robotyzację pojedynczych elementów.
Nawet w obrębie jednej lokalizacji, różne rozwiązania mogą być korzystne. Szybko rotujące towary, towary wielkogabarytowe i rzadko przemieszczane części zamienne niekoniecznie wymagają tego samego poziomu automatyzacji. Zróżnicowana segmentacja może być bardziej ekonomiczna niż jednolita koncepcja całościowa.
Rozróżnienie między zapotrzebowaniem średnim a szczytowym jest szczególnie istotne. System zaprojektowany wyłącznie z myślą o najwyższym zapotrzebowaniu krótkoterminowym może pozostawać niewykorzystany przez znaczną część roku. Z kolei system o zbyt małej mocy może ulec awarii właśnie w tygodniach o największym znaczeniu ekonomicznym.
Optymalne rozwiązanie uwzględnia zatem połączenie bazowych możliwości technicznych, elastycznych procesów pracy i możliwości rozbudowy. Celem nie jest maksymalna teoretyczna wydajność maszyny, ale solidna struktura kosztów w różnych stanach wykorzystania.
Zyskowność zależy wyłącznie od prawidłowego obliczenia porównawczego
Rzetelna analiza inwestycyjna musi porównywać zautomatyzowany stan docelowy z realistyczną alternatywą. Nie należy sztucznie niedoceniać istniejącej działalności ani traktować jej jako niezmiennej. Często znaczące usprawnienia można osiągnąć po prostu poprzez lepszą organizację, układ magazynu lub oprogramowanie.
Po stronie kosztów, oprócz samego sprzętu, dochodzą również planowanie, modyfikacje budynku, integracja IT, szkolenia, rozruch, części zamienne i przyszłe modernizacje. Po stronie korzyści, to zaoszczędzone godziny pracy, niższe koszty błędów, dodatkowa użyteczna moc obliczeniowa i potencjalnie uniknięta rozbudowa.
Celowo uproszczony przykład ilustruje tę logikę. Jeśli początkowa inwestycja wynosi cztery miliony euro, a roczne zyski wynoszą 1,2 miliona euro, a jednocześnie ponoszone są dodatkowe koszty operacyjne w wysokości 300 000 euro, roczny efekt netto wynosi 900 000 euro. Prosty okres amortyzacji wynosi zatem około czterech i pół roku. Jest to scenariusz ilustracyjny, a nie średnia branżowa.
Nawet niewielkie zmiany mogą znacząco wpłynąć na wynik. Jeśli korzyści są niższe z powodu mniejszego obłożenia lub wyższych kosztów integracji, okres amortyzacji ulega wydłużeniu. Z drugiej strony, uniknięcie konieczności budowy nowego budynku może znacznie poprawić rentowność.
W przypadku decyzji długoterminowych prosty okres amortyzacji jest zatem niewystarczający. Należy wziąć pod uwagę terminy płatności, koszty finansowania, wartości rezydualne i różne scenariusze ryzyka. Kluczowym czynnikiem jest nie tylko teoretyczny moment zwrotu zainwestowanego kapitału, ale także to, czy inwestycja generuje odpowiednią wartość dodaną w porównaniu z dostępnymi alternatywami.
Koszty całkowite i ryzyko operacyjne należy uwzględniać w tym samym obliczeniu
Całkowita analiza kosztów musi również uwzględniać konsekwencje potencjalnych zakłóceń. Wysoki stopień automatyzacji może stabilizować operacje, ale jednocześnie tworzyć nowe zależności techniczne. Awaria centralnego punktu transferowego może spowodować zatrzymanie działania kilku dotychczas wydajnych systemów.
Dlatego redundancja techniczna i opcje tworzenia kopii zapasowych organizacji powinny być planowane łącznie. Nie każdy proces wymaga pełnej duplikacji. Jednak w obszarach krytycznych ograniczone, ręczne tworzenie kopii zapasowych może być ekonomicznie opłacalne.
Cyfrowe bezpieczeństwo operacyjne jest równie ważne. Technologia sieciowych magazynów łączy maszyny, urządzenia mobilne, serwery i zewnętrzne punkty dostępu do usług. Wymaga to jednoznacznego zdefiniowania praw dostępu, procedur odzyskiwania i obowiązków.
Lojalność wobec jednego dostawcy ma również wartość ekonomiczną. Eksport danych, dostęp do interfejsu, dostępność części zamiennych i możliwość przyszłej rozbudowy – wszystko to wpływa na pozycję negocjacyjną klienta. Niską cenę początkową można zrekompensować kosztownymi modyfikacjami.
Profesjonalna ocena uwzględnia zatem nie tylko wydajność podczas bezawaryjnej pracy. Bada również zachowanie systemu w przypadku awarii, zmian w asortymencie, aktualizacji oprogramowania i wzrostu wolumenu. Solidność nie jest drugorzędną cechą techniczną, lecz elementem rentowności.
Produktywność zmienia pracę, a nie tylko ją eliminuje
Wpływ inteligentnego magazynowania na zatrudnienie jest złożony. Automatyzacja może zredukować fizycznie wymagający transport i powtarzalne zadania manualne. Jednocześnie rośnie zapotrzebowanie na monitorowanie, konserwację, zarządzanie danymi i rozwiązywanie problemów technicznych.
Obecne trendy logistyczne jednoznacznie wiążą dalszy rozwój sztucznej inteligencji i robotyki ze zmianami w organizacji pracy. Robotyka kolaboracyjna, asysta cyfrowa i zdalne wsparcie są opisywane jako narzędzia, które mogą wspólnie poprawić produktywność i warunki pracy.
To, czy to się powiedzie w danej firmie, w dużej mierze zależy od wdrożenia. Pracownicy muszą nie tylko nauczyć się nowych interfejsów użytkownika, ale także jasno określić obowiązki i praktyczne procedury na wypadek sytuacji wyjątkowych.
To rozróżnienie jest również istotne dla analiz kosztów i korzyści. Obliczone oszczędności w godzinach pracy nie przekładają się automatycznie na niższe wynagrodzenia. Jeśli pracownicy podejmą się innych zadań, korzyści mogą wynikać ze zwiększonego obciążenia pracą lub braku nowych pracowników.
Rzetelna analiza rozróżnia zatem natychmiastową redukcję kosztów, wzrost wydajności i zmniejszenie zależności od rynku pracy. Wszystkie trzy efekty mogą być cenne. Nie są one jednak tożsame i nie powinny być liczone wielokrotnie jako korzyści.
Efektywność energetyczna jest kwestią całej koncepcji magazynu
Wpływu na środowisko nie można ograniczyć do pojedynczych maszyn. Automatyzacja może umożliwić gęstsze składowanie i uniknąć zbędnego przemieszczania materiałów. Jednocześnie napędy, przenośniki, infrastruktura ładowania i systemy IT wymagają dodatkowej energii. Efektywność energetyczna jest zatem kluczową przewagą konkurencyjną nowoczesnej automatyzacji magazynów.
Granica systemu ma kluczowe znaczenie. Bardziej kompaktowy magazyn może wymagać mniej miejsca przy zachowaniu tej samej wydajności. Z drugiej strony, szybszy system może powodować niepotrzebne zużycie energii w trybie czuwania przy niskim obciążeniu. Rzeczywisty wpływ zależy zatem od sposobu użytkowania, budynku i strategii operacyjnej.
Istotne kluczowe wskaźniki efektywności (KPI) wiążą zużycie energii ze świadczoną usługą. Przykładami są kilowatogodziny na wysłane zamówienie lub na przetransportowaną jednostkę ładunkową. Jednak w celu przeprowadzenia miarodajnych porównań należy przyjąć za podstawę podobne struktury zamówień i wymagania dotyczące wydajności.
Ekonomiczne i ekologiczne planowanie stara się zatem najpierw unikać niepotrzebnych ruchów, a następnie szybciej je automatyzować. Najbardziej efektywnym ruchem jest często ten, który w ogóle nie występuje dzięki lepszemu planowaniu zapasów i procesów.
Do roku 2030 o wynikach rywalizacji decydować będą zdolności operacyjne
Dalszy rozwój raczej nie będzie napędzany przez jedną technologię ani jednolity cykl inwestycyjny. Oczekuje się, że cały rynek będzie nadal rósł, jednak nadal utrzymują się istotne różnice między regionami, branżami i dostawcami. Wzrosty cen, projekty na dużą skalę i wahania gospodarcze będą nadal komplikować interpretację danych rynkowych.
Z punktu widzenia struktury, rozwiązania łączące wydajność i elastyczność mają wiele zalet. Należą do nich skalowalna automatyzacja, odpowiednia architektura oprogramowania, udowodniona opłacalność ekonomiczna oraz solidna usługa. Wyzwanie polega nie tylko na zwiększaniu złożoności technicznej, ale także na uczynieniu jej łatwą w zarządzaniu.
Dla dostawców rzeczywista wydajność operacyjna staje się zatem ważniejsza niż liczba dostępnych funkcji produktu. Ci, którzy instalują szybko, uruchamiają niezawodnie i pozwalają na późniejszą rozbudowę, tworzą przewagę konkurencyjną trudniejszą do skopiowania niż firma, która opiera się głównie na spektakularnych demonstracjach.
Dla operatorów kluczowe jest zatem nie to, jak nowoczesny wydaje się magazyn na pierwszy rzut oka, ale to, jak niezawodnie spełnia on zmieniające się wymagania przy rozsądnych kosztach całkowitych.
Uzasadniona perspektywa rynkowa nie jest zatem ani euforyczna, ani sceptyczna, lecz selektywnie optymistyczna: inteligentne magazynowanie ma znaczny potencjał ekonomiczny. Jednak ten potencjał nie jest automatycznie realizowany poprzez zakup robotów. Pojawia się on tam, gdzie firmy rozumieją swój przepływ towarów, konsekwentnie przechowują dane, obiektywnie kalkulują inwestycje i traktują technologię jako integralną część zrównoważonego, wydajnego systemu operacyjnego.
Doradztwo - Planowanie - Wdrażanie

Konrad Wolfenstein
Chętnie będę pełnić rolę Twojego osobistego doradcy.
Możesz się ze mną skontaktować pod adresem wolfenstein∂xpert.digital lub
Po prostu zadzwoń do mnie pod numer +49 7348 4088 965 .
Twoi eksperci intralogistyki

Doradztwo, planowanie i wdrażanie kompleksowych rozwiązań dla magazynów wysokiego składowania i zautomatyzowanych systemów składowania - Zdjęcie: Xpert.Digital
Więcej informacji tutaj: