Powrót Niemiec zaczyna się od rozczarowania starym modelem sukcesu: droga do odnowy gospodarczej
Xpert przed premierą

Dostępne w 27 językach 📢
Preferuj Xpert.Digital w GoogleⓘOpublikowano: 4 października 2026 r. / Zaktualizowano: 4 października 2026 r. – Autor: Konrad Wolfenstein
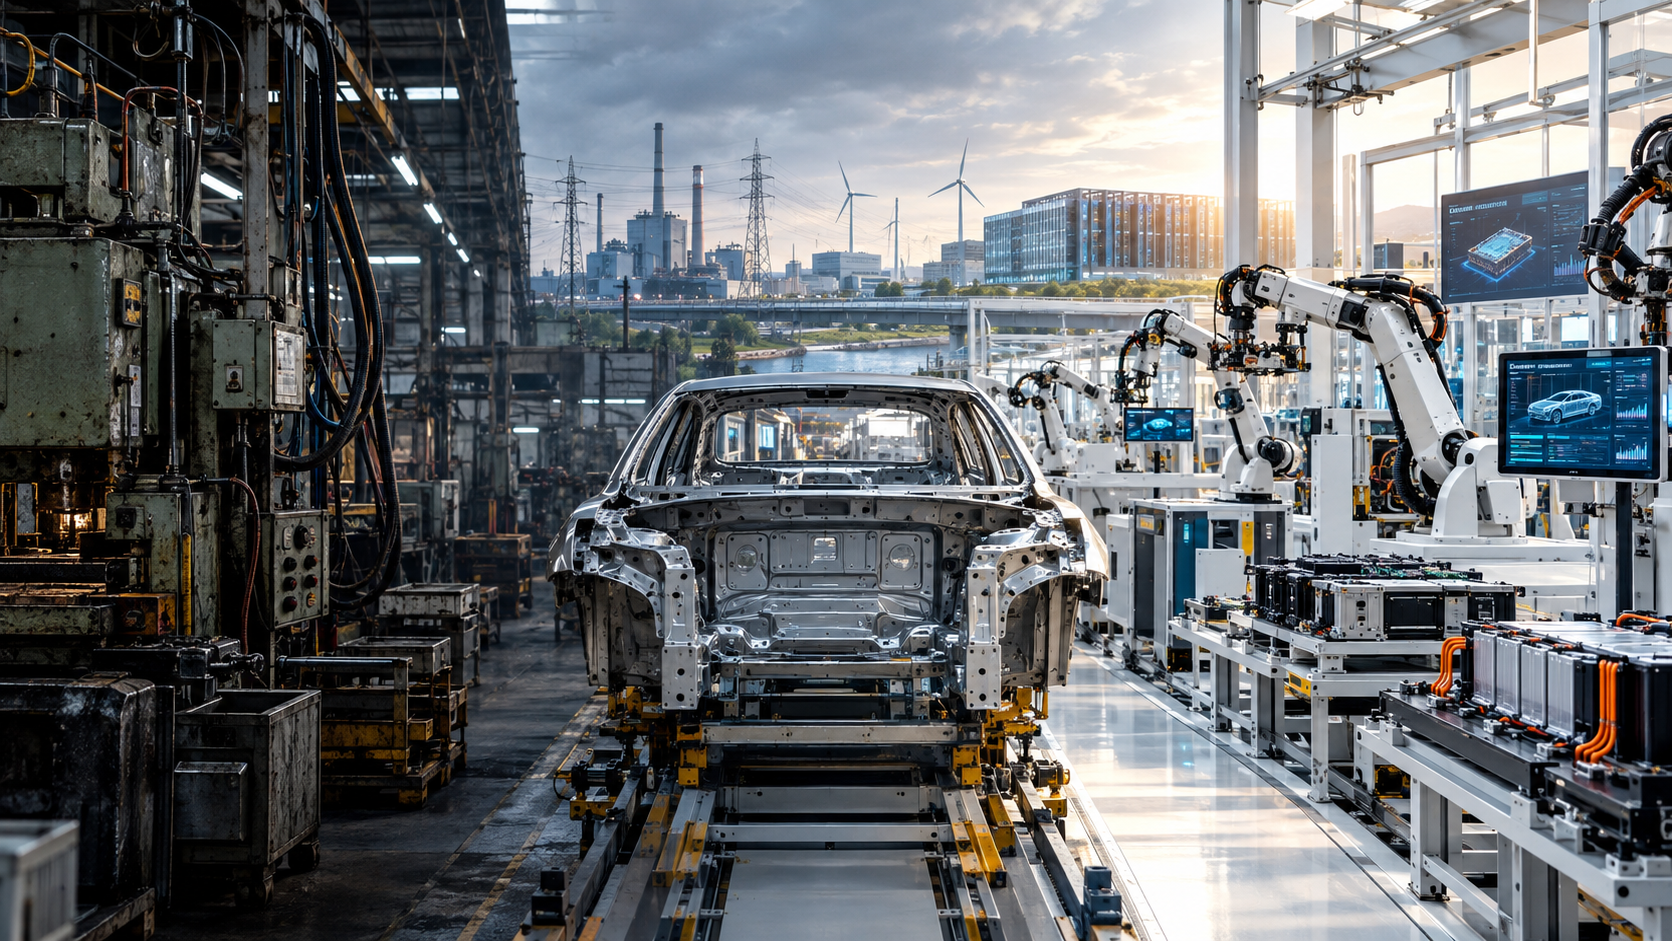
Powrót Niemiec zaczyna się od rozczarowania starym modelem sukcesu: Droga do odnowy gospodarczej – kreatywny obraz tematu z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Reformy na przyszłość: strukturalna transformacja Niemiec w centrum uwagi
Od kryzysu do szansy: wyzwania przemysłowe Niemiec
Droga do ożywienia gospodarczego: ceny energii i biurokracja – czynniki lokalizacji Niemiec w okresie przejściowym
Utrzymujące się trudności gospodarcze nie są zjawiskiem przejściowym, lecz wyrazem głębokiej, strukturalnej reorganizacji modelu gospodarczego. Przez dekady kraj korzystał z silnego sektora przemysłowego, korzystnych cen energii i ścisłej integracji z rynkami globalnymi. Ale czasy się zmieniły: wysokie koszty pracy, wyzwania demograficzne, opóźnienia cyfrowe i napięcia geopolityczne odbijają się negatywnie na niemieckiej gospodarce.
Choć obecne dane gospodarcze mogą sugerować ożywienie, nie powinny one przesłaniać istniejących problemów. Wzrost gospodarczy często opiera się na wydatkach rządowych, a nie na solidnych fundamentach ekonomicznych. Firmy takie jak Volkswagen są przykładem wyzwań wynikających z przestarzałego modelu biznesowego. Odważne reformy są niezbędne, aby chronić konkurencyjność i zapoczątkować odbudowę. Niemcy muszą nie tylko zoptymalizować swoje procesy przemysłowe, ale także stworzyć ramy dla innowacji, inwestycji i wykwalifikowanych pracowników. Tylko wtedy kraj może ponownie stać się wiodącym ośrodkiem dla biznesu i przemysłu.
To nie upadek jest nieunikniony – lecz porażka bez radykalnej woli reform
Niemcy nie doświadczają typowego kryzysu gospodarczego, który rozwiąże się dzięki niższym stopom procentowym, zwiększonym wydatkom rządowym i odrobinie optymizmu. Kraj przechodzi strukturalną reorganizację swojego modelu gospodarczego. Przez dekady jego sukces opierał się na dobrze prosperującym sektorze przemysłowym, stosunkowo niedrogiej energii, bliskich powiązaniach z Chinami, otwartych rynkach globalnych, wiodących technologicznie produktach i wiarygodnym rządzie. Wiele z tych warunków wstępnych ma obecnie zastosowanie jedynie w ograniczonym zakresie lub wcale. Jednocześnie pojawiły się nowe obciążenia: presja demograficzna, wysokie koszty pracy, powolne procesy wydawania pozwoleń, skomplikowany system podatkowy i transferowy, przeciążone gminy, opóźnienia cyfrowe i rosnąca fragmentacja geopolityczna.
Sytuacja jest poważna, ale bynajmniej nie beznadziejna. Niemcy wciąż dysponują dużym kapitałem przemysłowym, wysoko wykwalifikowaną kadrą, wydajnymi organizacjami badawczymi, silnymi przedsiębiorstwami średniej wielkości, markami o globalnej renomie oraz centralnym położeniem na jednolitym rynku europejskim. Problemem nie jest zatem brak substancji gospodarczej, lecz malejąca zdolność do szybkiego przełożenia istniejącej substancji na nowe produkty, skalowalne modele biznesowe i produktywne inwestycje. Właśnie w tym tkwi prawdziwe zagrożenie: Niemcy są wciąż wystarczająco silne, by stłumić presję na reformy, ale już zbyt słabe, by pozwolić sobie na kolejne lata wahania.
Wzrost maskuje erozję strukturalną
Na pierwszy rzut oka dane ekonomiczne za rok 2026 dają uspokajający sygnał. Po dwóch bardzo słabych latach i realnym wzroście na poziomie zaledwie 0,2% w 2025 roku, oczekuje się ponownego wzrostu produkcji gospodarczej. Jesienią 2026 roku kluczowe prognozy na cały rok wahały się między około 1,1 a 1,3%. Ta poprawa jest mile widziana, ale nie należy jej mylić z trwałą zmianą. Znaczna część wzrostu wynika z wydatków rządowych, programów infrastrukturalnych, inwestycji w obronność, ulg podatkowych i bardziej stabilnego popytu krajowego. Handel zagraniczny, który niegdyś był stałym filarem niemieckiego wzrostu gospodarczego, zapewnia jedynie słaby, a nawet negatywny impuls.
Kluczowe rozróżnienie dotyczy wzrostu cyklicznego i wzrostu potencjalnego. Wzrost cykliczny wskazuje, jak szybko gospodarka może odbudować się po okresie słabości w krótkim okresie. Wzrost potencjalny natomiast opisuje, jak szybko może rozwijać się w sposób zrównoważony, nie tworząc nowych nierównowag. Właśnie na tym polega sedno problemu Niemiec. Szacunki wzrostu produktu potencjalnego wahają się obecnie zaledwie w granicach kilku dziesiątych punktu procentowego. Bez reform wzrost gospodarczy może niemal całkowicie ustać do końca dekady. Tymczasowe ożywienie byłoby wówczas jedynie odbiciem w ramach coraz bardziej spłaszczonej ścieżki wzrostu długoterminowego.
Ta diagnoza wyjaśnia, dlaczego nastroje gospodarcze i mierzalna kondycja gospodarki mogą się tymczasowo różnić. Nawet jeśli liczba zamówień wzrośnie, konsumenci ponownie zaczną wydawać więcej, a inwestycje publiczne się zwiększą, wysokie koszty operacyjne, niski wzrost produktywności i kurcząca się podaż siły roboczej będą się utrzymywać. Silniejsza gospodarka daje czas, ale nie zastępuje reform. W najgorszym przypadku eliminuje nawet polityczną presję na podjęcie działań, zanim zostaną rozwiązane podstawowe problemy.
Volkswagen jest testem wytrzymałości modelu przemysłowego
Volkswagen jest przykładem niemieckiego kryzysu przemysłowego, ponieważ niemal wszystkie konflikty w kraju koncentrują się wewnątrz korporacji. Należą do nich wysokie koszty stałe, złożone struktury korporacyjne, wpływy polityczne, wymagające układy zbiorowe pracy, równoległe strategie technologiczne, rosnąca presja konkurencyjna ze strony Chin, wymagające projekty oprogramowania, nowe bariery handlowe i kosztowne przejście na elektromobilność. Koncern nie jest słaby dlatego, że nie może produkować samochodów. Jest pod presją, ponieważ logika ekonomiczna jego poprzedniego, udanego modelu przestała działać niezawodnie.
Liczby ilustrują presję. Podczas gdy Volkswagen osiągnął sprzedaż na poziomie około 321,9 mld euro w 2025 roku, jego zysk operacyjny spadł do około 8,9 mld euro, co stanowi spadek o ponad połowę. Rentowność operacyjna sprzedaży spadła z 5,9% do 2,8%. Istotną rolę odegrały opłaty specjalne, cła amerykańskie, różnice kursowe oraz korekta strategii produktowej Porsche. Jednak nawet po uwzględnieniu tych czynników, rentowność pozostała poniżej poziomu wymaganego przez kapitałochłonną globalną korporację, aby uzasadnić znaczne inwestycje w akumulatory, oprogramowanie, architekturę elektroniczną, nowe platformy i modernizację fabryk.
Volkswagen nie jest zatem dowodem nieuchronnego upadku niemieckiego przemysłu, lecz raczej niebezpiecznego opóźnienia w niezbędnych dostosowaniach. Zbyt wiele wariantów, marek, platform i etapów decyzyjnych zwiększa koszty i spowalnia procesy. Jednocześnie fabryki muszą być wykorzystywane w maksymalnym stopniu, miejsca pracy zabezpieczone, a interesy regionalne brane pod uwagę. To, co z biznesowego punktu widzenia wydaje się konsekwentnym uproszczeniem, szybko staje się konfliktem politycznym i społecznym. To właśnie to napięcie charakteryzuje cały krajobraz przemysłowy: Niemcy często wiedzą, jakie zmiany są potrzebne, ale brakuje im wystarczająco solidnych ram, aby szybko rozłożyć koszty, ryzyko i transformację.
Kluczowa lekcja nie polega zatem na tym, że Niemcy muszą ratować Volkswagena. Kraj musi raczej stworzyć warunki, w których nawet duża korporacja przemysłowa będzie mogła podejmować szybsze decyzje, produkować bardziej ekonomicznie i rentownie skalować nowe technologie. Same firmy pozostają odpowiedzialne za ten proces. Polityka lokalizacyjna nie może utrwalać nieefektywnych struktur. Musi ułatwiać inwestycje, umożliwiać konkurencję i zapewniać bezpieczeństwo socjalne w trakcie zmian strukturalnych, nie dyktując ich rezultatów.
Wzrost Chin kończy wygodny podział pracy
Dawny model niemiecko-chiński był prosty i wyjątkowo zyskowny: niemieckie firmy sprzedawały wysokiej jakości pojazdy, maszyny, produkty chemiczne i sprzęt na szybko rozwijającym się rynku. W zamian Chiny dostarczały niedrogie dobra konsumpcyjne i półprodukty. Ten podział pracy się skończył. Chińskie firmy nie są już tylko opłacalnymi dostawcami w wielu branżach, ale silnymi technologicznie konkurentami. Jest to szczególnie widoczne w przypadku pojazdów elektrycznych, akumulatorów, technologii solarnej, elektroniki mocy, platform cyfrowych, a coraz częściej również w inżynierii mechanicznej.
Na chińskim rynku motoryzacyjnym do 2025 roku prawie 55% nowo sprzedawanych pojazdów stanowiły pojazdy elektryczne. W ciągu jednego roku sprzedano tam ponad 13 milionów samochodów elektrycznych. Przewidywano, że do 2026 roku udział ten wyniesie około 60%. Jednocześnie siedem na dziesięć pojazdów elektrycznych zasilanych akumulatorami w Chinach było już do 2025 roku tańszych niż przeciętny porównywalny pojazd z silnikiem spalinowym. To fundamentalnie zmienia sytuację konkurencyjną. Niemieccy producenci nie mają już do czynienia wyłącznie z tanimi, wspieranymi przez państwo dostawcami, ale z wysoce zintegrowanymi korporacjami z dużymi rynkami krajowymi, krótkimi cyklami rozwoju, wewnętrznym doświadczeniem w zakresie akumulatorów, wydajnym oprogramowaniem i agresywnymi strategiami cenowymi.
Rynek chiński przekształcił się zatem ze źródła dochodu w strategiczny poligon doświadczalny. Niemieccy dostawcy muszą szybciej rozwijać tam lokalne produkty, skuteczniej dostosowywać się do chińskich ekosystemów oprogramowania i jednocześnie zapobiegać migracji kluczowych możliwości technologicznych poza Europę. Do tego dochodzi rosnąca presja eksportowa. Wraz ze spadkiem popytu na chińskim rynku wewnętrznym w 2026 roku, chińscy producenci znacznie zwiększyli eksport pojazdów. Modele elektryczne odegrały w tym szczególnie ważną rolę. Konkurencja zaostrza się zatem nie tylko w Chinach, ale także w Europie, Ameryce Południowej, Azji Południowo-Wschodniej i na Bliskim Wschodzie.
Izolowanie Europy byłoby jednak błędnym rozwiązaniem. Cła mogą kompensować nieuczciwe warunki konkurencji i dawać czas na dostosowania, ale nie są w stanie zrekompensować braku produktywności. Ci, którzy konkurują wyłącznie w oparciu o środki ochronne, zwiększają koszty transformacji i osłabiają bodźce do innowacji. Zamiast tego Niemcy i Europa potrzebują podwójnej strategii: konsekwentnego oporu w polityce handlowej w przypadku widocznych zakłóceń, a jednocześnie otwartego, konkurencyjnego jednolitego rynku, który umożliwia inwestycje, skalowanie i szybszą współpracę przemysłową.
Branża motoryzacyjna nie tylko traci sprzedaż, ale i rentowność
Niemiecki przemysł motoryzacyjny pozostaje potęgą gospodarczą. W 2025 roku generował około 533,7 mld euro przychodów i zatrudniał średnio prawie 732 000 osób. Jednocześnie całkowite przychody spadły o 1,5%, a zatrudnienie o 5,3%. Utrata miejsc pracy była szczególnie dotkliwa wśród dostawców i producentów części. Sprzedaż zagraniczna spadła, podczas gdy inwestycje poza granicami Niemiec wzrosły znacząco. Ten trend pokazuje, że branża nie tylko zanika, ale wręcz, że jej wartość jest redystrybuowana geograficznie i technologicznie.
W pierwszej połowie 2026 roku presja się nasiliła. Łączne przychody trzech największych niemieckich producentów, Volkswagena, Mercedesa-Benza i BMW, wyniosły około 284 mld euro, czyli o 2,9% mniej niż w roku poprzednim. Ich zysk przed opodatkowaniem i odsetkami (EBIT) spadł o około 19%, do 13 mld euro. Szczególnie problematyczny jest nie tylko spadek sprzedaży jednostkowej i udziału w rynku, ale także spadek zdolności do generowania wystarczających zysków z wysokich przychodów. Niższe marże z kolei osłabiają finansowanie transformacji.
Branża nadal dysponuje znaczną siłą innowacyjną. W 2024 roku niemieckie firmy motoryzacyjne wydały na całym świecie około 59,4 miliarda euro na badania i rozwój, z czego ponad 31 miliardów euro zainwestowano w kraju. To obala uproszczone twierdzenie, że branża całkowicie przegapiła postęp technologiczny. Prawdziwy problem leży nie tyle w braku badań, co w szybkości, z jaką przekładają się one na konkurencyjne, przystępne cenowo i skalowalne produkty. Niemcy rozwijają się intensywnie, ale często industrializują się zbyt wolno i zbyt kosztownie.
Przyszła siła branży nie będzie zatem mierzona wyłącznie udziałem niemieckich marek w tradycyjnej produkcji pojazdów. Kluczowe znaczenie będzie miało to, która część nowego łańcucha wartości pozostanie w kraju: ogniwa akumulatorowe i zarządzanie akumulatorami, elektronika mocy, półprzewodniki, oprogramowanie samochodowe, zautomatyzowane kierowanie pojazdami, przemysłowe przestrzenie danych, recykling i usługi cyfrowe. Kraj może nadal produkować wiele pojazdów i nadal tracić strategiczne znaczenie, jeśli najbardziej dochodowe technologie, platformy i ekosystemy danych będą kontrolowane gdzie indziej.
Ceny energii są wskaźnikiem lokalizacji, a nie kwestią marginalną
Problem energetyczny Niemiec jest często albo dramatyzowany, albo bagatelizowany. Oba te podejścia są mylące. Nie każda firma jest energochłonna, a duzi odbiorcy przemysłowi płacą inne stawki niż średnie przedsiębiorstwa. Niemniej jednak, niemieckie koszty energii elektrycznej stanowią znaczną przeszkodę w porównaniu z innymi krajami europejskimi. Dla średnich odbiorców komercyjnych, o rocznym zużyciu od 500 do 2000 megawatogodzin, cena w drugiej połowie 2025 roku wynosiła 22,64 euro za 100 kilowatogodzin. Średnia unijna wyniosła 18,37 euro. To plasowało Niemcy wśród najdroższych lokalizacji w Unii Europejskiej.
W przypadku chemikaliów, metali, szkła, papieru, materiałów budowlanych i części przemysłu motoryzacyjnego, takie różnice bezpośrednio wpływają na decyzje inwestycyjne. Jeszcze ważniejsze są oczekiwania dotyczące przyszłych kosztów. Firmy inwestują w obiekty o okresie eksploatacji dziesięciu, dwudziestu lub więcej lat. Niejasne przepisy dotyczące opłat sieciowych, mocy elektrowni, wodoru, cen CO₂ i ulg przemysłowych nie tylko zwiększają koszty bieżące, ale także postrzegane ryzyko. Lokalizacja może stać się nieatrakcyjna ekonomicznie, zanim nastąpi faktyczny niedobór energii, ponieważ niepewność zwiększa koszt kapitału.
Tymczasowa cena energii elektrycznej dla przemysłu może ustabilizować proces tworzenia wartości energochłonnej, ale nie może stać się trwałym substytutem funkcjonującego systemu energetycznego. Kluczowe czynniki to szybsza rozbudowa sieci, większa gwarancja mocy, rynkowe zachęty do magazynowania i elastycznego popytu, realistyczne opcje importu wodoru i jego pochodnych oraz lepsza koordynacja na szczeblu europejskim. Należy również dokonać przeglądu narzuconych przez rząd składowych cen i kosztów sieci. Sukces transformacji energetycznej mierzy się nie tylko udziałem odnawialnych źródeł energii, ale także tym, czy jednocześnie zapewnione zostanie bezpieczeństwo dostaw, ochrona klimatu i konkurencyjne koszty ogólne.
Biurokracja przede wszystkim kosztuje szybkość
Niemiecka debata na temat biurokracji cierpi z powodu faktu, że zbyt często jest prowadzona wyłącznie w kategoriach godzin pracy i kwot w euro. Roczne koszty biurokratyczne dla przedsiębiorstw wynoszą ponad 60 miliardów euro. To znaczna kwota, ale stanowi ona tylko ułamek obciążenia. Większe szkody wynikają z opóźnień, niepewności i utraty zainteresowania przedsiębiorców. Kiedy inwestycje są zatwierdzane na przestrzeni kilku lat, obowiązki sprawozdawcze muszą być wielokrotnie wypełniane, a organy nie mogą wymieniać się danymi, powstają koszty utraconych możliwości, których nie da się w pełni uchwycić za pomocą standardowych obliczeń.
Szczególnie mocno uderza to w małe i średnie przedsiębiorstwa (MŚP). Duże korporacje mogą utrzymywać własne działy ds. prawnych, raportowania zrównoważonego rozwoju, kontroli eksportu, ochrony danych i zarządzania pozwoleniami. W przypadku MŚP te same obowiązki wiążą się ze znacznie większą liczbą dostępnych wykwalifikowanych pracowników. Badania pokazują, że zdecydowana większość firm odnotowała wzrost obciążeń biurokratycznych w ostatnich latach. Niektóre z nich musiały nawet zatrudnić dodatkowych pracowników, nie w celu opracowywania nowych produktów lub pozyskiwania klientów, lecz w celu realizacji przepisów.
Skuteczna redukcja biurokracji wymaga czegoś więcej niż tylko wyeliminowania poszczególnych formularzy. Po pierwsze, obowiązki sprawozdawcze muszą zostać skonsolidowane w różnych departamentach i na różnych szczeblach administracji. Po drugie, administracja powinna, co do zasady, gromadzić dane tylko raz, a następnie wykorzystywać je ponownie w sposób zgodny z prawem. Po trzecie, nowe przepisy wymagają obowiązkowych testów praktycznych z udziałem małych i średnich przedsiębiorstw. Po czwarte, procesy wydawania pozwoleń powinny przebiegać równolegle, a nie sekwencyjnie. Po piąte, terminy, obowiązki i interfejsy cyfrowe muszą być jasno określone i egzekwowalne.
Deregulacja nie oznacza braku przepisów. Wiarygodne standardy ochrony środowiska, pracy i konsumentów stanowią przewagę konkurencyjną, jeśli są wdrażane w sposób zrozumiały, neutralny technologicznie i efektywny. Celem nie jest zatem osłabienie praworządności, ale jej zwiększenie. Przepis, którego nie da się monitorować, który czeka latami na decyzje lub wymaga wielowarstwowej dokumentacji, nie zapewnia lepszej ochrony. Osłabia jedynie akceptację rozsądnych regulacji.
Państwo musi przekształcić się z wnioskodawcy w podmiot umożliwiający
Cyfrowa słabość administracji publicznej nie jest kwestią wygody, lecz przeszkodą dla produktywności. Niemcy posiadają wiodącą wiedzę specjalistyczną w dziedzinie półprzewodników, automatyki przemysłowej, inżynierii mechanicznej i technologii brzegowych. Jednocześnie ich wydajność w zakresie administracji cyfrowej pozostaje poniżej średniej europejskiej. W 2025 roku Niemcy uzyskały 78,11 na 100 punktów w zakresie usług cyfrowych dla obywateli, podczas gdy średnia dla UE wyniosła 84,64 punktu. W przypadku usług dla przedsiębiorstw wynik Niemiec wyniósł 77,76 punktu, w porównaniu z 88,59 punktu w Unii Europejskiej.
Zaległości nie wynikają wyłącznie z braku oprogramowania. Federalny podział obowiązków, niespójne rejestry, zróżnicowane standardy techniczne i złożone ramy prawne uniemożliwiają kompleksową digitalizację. Wiele procesów jest digitalizowanych jedynie powierzchownie: plik PDF można pobrać online, ale po jego zakończeniu jest on ręcznie przetwarzany wewnętrznie. Produktywne administrowanie wymaga jednak zdigitalizowanych przepływów pracy od wniosku do decyzji, współdzielonych tożsamości, interoperacyjnych rejestrów i zautomatyzowanych kontroli wiarygodności.
W przypadku firm, centralne, cyfrowe konto firmowe powinno konsolidować wszystkie interakcje z urzędami i systemem ubezpieczeń społecznych. Dane podstawowe, pozwolenia, raporty statystyczne, informacje podatkowe i wnioski o dotacje mogłyby być zarządzane w oparciu o zasadę pojedynczego wprowadzania danych. Sztuczna inteligencja może dodatkowo wspierać proces, wstępnie weryfikując wnioski, wdrażając zmiany prawne i odciążając personel administracyjny. Wymaga to jednak jasnego podziału obowiązków, bezpiecznych przestrzeni danych i ujednoliconych interfejsów.
Kluczowa reforma dotyczy zatem architektury państwa. Niemcy potrzebują wiążących, wspólnych standardów i centralnych komponentów bazowych, bez centralnego kontrolowania każdej aplikacji komunalnej. Federalizm powinien umożliwiać różnorodność, ale nie usprawiedliwiać trwałej niekompatybilności technicznej. Tam, gdzie świadczone są identyczne usługi administracyjne, należy stosować identyczne cyfrowe elementy konstrukcyjne. Państwo musi ewoluować od producenta indywidualnych, odizolowanych rozwiązań do operatora niezawodnej platformy.
Nasze doświadczenie w zakresie rozwoju biznesu, sprzedaży i marketingu w UE i Niemczech

Nasze doświadczenie w zakresie rozwoju biznesu, sprzedaży i marketingu w UE i Niemczech – Zdjęcie: Xpert.Digital
Obszary zainteresowań branży: B2B, digitalizacja (od AI do XR), inżynieria mechaniczna, logistyka, odnawialne źródła energii i przemysł
Więcej informacji tutaj:
Centrum tematyczne oferujące spostrzeżenia i wiedzę specjalistyczną:
- Platforma wiedzy obejmująca gospodarki globalne i regionalne, innowacje i trendy branżowe
- Zbiór analiz, spostrzeżeń i informacji ogólnych na temat obszarów, na których się koncentrujemy
- Miejsce, w którym można zdobyć wiedzę i informacje na temat bieżących wydarzeń w biznesie i technologii
- Centrum dla firm poszukujących informacji na temat rynków, cyfryzacji i innowacji branżowych
Inwestycje w infrastrukturę: klucz do sukcesu
Wysokie podatki pogłębiają niedobór wykwalifikowanych pracowników
Niemcy nie tylko mają zbyt mało pracowników, ale także nie wykorzystują w pełni potencjału siły roboczej. W 2024 roku obciążenie podatkowe przeciętnego pracownika wynosiło 47,9% całkowitych kosztów pracy, co stanowi drugi najwyższy wskaźnik wśród krajów OECD. Średnia OECD wyniosła 34,9%. To z kolei podnosi koszty zatrudnienia dla firm i jednocześnie zmniejsza korzyści finansowe z dodatkowej pracy dla pracowników.
Wysokie stawki podatkowe są szczególnie problematyczne. Osoby, które zwiększają liczbę godzin pracy lub przechodzą z pracy dorywczej do stałej, mogą jednocześnie stracić świadczenia i płacić wyższe podatki oraz składki na ubezpieczenie społeczne. Często dotyczy to osób będących drugimi żywicielami rodziny, samotnych rodziców oraz gospodarstw domowych o niskich lub średnich dochodach. Dlatego każda reforma musi uwzględniać wzajemne oddziaływanie podatku dochodowego, składek na ubezpieczenie społeczne, zasiłków mieszkaniowych, zasiłków na dzieci i innych świadczeń. Indywidualne ulgi podatkowe tracą skuteczność, jeśli uprawnienia do nich zostaną nagle wyeliminowane gdzie indziej.
Zmniejszenie obciążeń podatkowych związanych z pracą jest wykonalne finansowo, jeśli rząd dokona przeglądu ulg podatkowych, poszerzy bazę podatkową i będzie konsekwentniej priorytetyzować wydatki. Wspólne opodatkowanie małżeństw powinno być również silniej powiązane z indywidualnymi zachętami do pracy. Nie oznacza to jednak dyskryminowania rodzin. Celem musi być lepsze dostosowanie wsparcia do dzieci i rzeczywistych potrzeb, a nie faworyzowanie niskiej aktywności zawodowej.
Ponadto Niemcy potrzebują bardziej elastycznych modeli czasu pracy, lepszej opieki nad dziećmi, szybszego uznawania zagranicznych kwalifikacji oraz imigracji opartej na umiejętnościach. Więcej miejsc pracy powstaje nie dzięki apelom moralnym, ale dzięki lepszym zachętom i niezawodnej infrastrukturze. Ci, którzy domagają się zatrudnienia w pełnym wymiarze godzin, muszą zadbać o to, aby opieka nad dziećmi, mobilność, dalsze szkolenia i dochód netto rzeczywiście czyniły pracę w pełnym wymiarze godzin atrakcyjną.
Demografia sprawia, że reformy są nieuniknione
Zmiany demograficzne wpływają na sytuację gospodarczą w sposób bardziej dogłębny niż jakiekolwiek krótkoterminowe wahania gospodarcze. Liczba osób w wieku produkcyjnym w Niemczech może spaść o około dziewięć procent w ciągu dekady. W perspektywie długoterminowej, do 2060 roku możliwy jest nawet spadek o około 22 procent. Jednocześnie znacząco rośnie stosunek liczby osób starszych do liczby osób w wieku produkcyjnym. To nie tylko ogranicza podaż siły roboczej, ale także wywiera presję na finansowanie emerytur, opieki zdrowotnej i opieki długoterminowej.
Bez środków zaradczych powstaje samonapędzający się cykl. Wyższe składki na ubezpieczenia społeczne zwiększają koszty pracy, osłabiają bodźce do zatrudnienia i obciążają przedsiębiorstwa. Mniejsza podaż siły roboczej ogranicza produkcję i dochody podatkowe. Jednocześnie rosną wydatki związane z wiekiem. Państwo ma wówczas mniejsze pole manewru w zakresie edukacji, cyfryzacji, obronności i infrastruktury. Jeśli dodatkowe obciążenia są nakładane głównie na młodszych pracowników i firmy, przyspiesza to migrację i niechęć do inwestowania.
Realne rozwiązanie składa się z kilku elementów. Rzeczywisty wiek emerytalny musi zostać podniesiony, zachęty do wcześniejszego przechodzenia na emeryturę powinny zostać ograniczone, a dobrowolne kontynuowanie zatrudnienia powinno być znacznie bardziej atrakcyjne. Kobiety muszą mieć możliwość łatwiejszego przepracowania większej liczby godzin dzięki niezawodnej opiece nad dziećmi i mniejszej liczbie zniechęcających obciążeń podatkowych. Imigracja wykwalifikowanych pracowników wymaga szybszych wiz, procesów cyfrowych, niedrogich mieszkań i lepszej integracji społecznej. Automatyzacja i sztuczna inteligencja muszą być strategicznie wdrażane tam, gdzie niedobory siły roboczej ograniczają wzrost gospodarczy.
Żaden pojedynczy środek nie zneutralizuje efektu demograficznego. Jednak łącznie, wyższy wskaźnik aktywności zawodowej, dłuższe życie zawodowe, migracje i wzrost produktywności mogą znacząco złagodzić ten spadek. Politycznie niewygodnym aspektem jest to, że sukcesy będą widoczne dopiero po kilku latach. Właśnie dlatego wdrażanie musi rozpocząć się natychmiast.
Infrastruktura determinuje inwestycje prywatne
Niemcy przez długi czas opierały się na kapitale, którego jakość była budowana przedwcześnie. Drogi, mosty, szkoły, linie kolejowe, sieci energetyczne i budynki administracyjne były w wielu miejscach modernizowane zbyt wolno. Zaległości inwestycyjne, jakie odnotowały gminy, wyniosły około 215,7 mld euro w 2024 roku, zwiększając się o 15,9% w ciągu jednego roku. Same budynki szkolne stanowiły 67,8 mld euro, a drogi i infrastruktura transportowa – 53,4 mld euro.
Te zaległości mają bezpośredni wpływ na przedsiębiorstwa. Zniszczony most wydłuża czas realizacji, brak przyłączy energetycznych uniemożliwia budowę nowych obiektów, powolne sieci utrudniają cyfrowe modele biznesowe, a słabe szkoły pogłębiają niedobór wykwalifikowanej siły roboczej w dłuższej perspektywie. Inwestycje publiczne i prywatne nie wykluczają się zatem wzajemnie. Nowoczesna infrastruktura zwiększa zwrot z projektów prywatnych i mobilizuje dodatkowy kapitał.
Nowa skala inwestycji rządowych może oznaczać znaczący punkt zwrotny. Jednak same pieniądze nie gwarantują skuteczności. Jeśli brakuje możliwości planowania, przetargi są zbyt skomplikowane, koszty budowy rosną, a uzyskanie pozwoleń zajmuje lata, większy budżet doprowadzi przede wszystkim do wyższych cen. Potrzebne są bardziej ujednolicone procedury budowlane, długoterminowe plany projektów, wspólna wiedza specjalistyczna i lepsze zasoby finansowe dla gmin. Środki muszą być alokowane zgodnie z przejrzystymi priorytetami, tam gdzie generują największe korzyści ekonomiczne.
Kluczowym wskaźnikiem nie powinna zatem być kwota pieniędzy zadeklarowanych politycznie, ale liczba faktycznie wybudowanych obiektów, sieci, szkół i połączeń transportowych. Państwo inwestujące wspiera wzrost gospodarczy tylko wtedy, gdy potrafi wybierać, zatwierdzać i wdrażać projekty. Zdolność do realizacji staje się zatem sama w sobie formą infrastruktury gospodarczej.
Dług finansuje czas, ale nie konkurencyjność
Łagodzenie polityki fiskalnej pozwala na zwiększenie wydatków na infrastrukturę i obronność. Biorąc pod uwagę zaległości inwestycyjne i sytuację geopolityczną, jest to zasadniczo uzasadnione. Niebezpieczne byłoby jednak zakładanie, że dodatkowe zadłużenie mogłoby maskować słabości strukturalne. Wydatki rządowe mogą utrzymać fabryki na pełnych obrotach i stabilizować dochody. Jednak same w sobie nie obniżają one automatycznie kosztów energii, nie przyspieszają procesu uzyskiwania pozwoleń ani nie poprawiają produktywności.
Zadłużenie jest zrównoważone przede wszystkim wtedy, gdy zwiększa przyszły potencjał produkcyjny. Inwestycje w sieci, edukację, badania, administrację cyfrową i potencjał obronny mogą spełnić ten warunek. Wydatki oparte na konsumpcji, stałe dotacje do kosztów operacyjnych i motywowane politycznie indywidualne pakiety pomocowe często nie spełniają tych warunków. Dlatego każdy duży program wydatkowy wymaga rzetelnej oceny wpływu i jasnych kryteriów sukcesu.
Równie ważna jest dodatkowość finansowania. Jeśli nowe fundusze specjalne jedynie zastąpią istniejące inwestycje z budżetu podstawowego, nie nastąpi żaden dodatkowy impuls modernizacyjny. Budżet podstawowy zyskuje wówczas swobodę w zakresie innych wydatków, a widoczny efekt inwestycyjny pozostaje mniejszy niż obiecano. Przejrzysty podział funduszy, wieloletnie planowanie i niezależny nadzór są zatem niezbędne.
Polityka fiskalna i strukturalna muszą ze sobą współdziałać. Inwestycje bez reform ryzykują zablokowanie przez ograniczenia budżetowe. Reformy bez inwestycji pozostawiają przedsiębiorstwa i obywateli samym sobie z przestarzałą infrastrukturą. Powrót Niemiec wymaga obu: bardziej produktywnego kapitału i lepszych zasad jego wykorzystania.
Innowacje zbyt często zawodzą z powodu braku skalowalności
Niemcy nie są krajem pozbawionym innowacji. Mogą pochwalić się silnymi uniwersytetami, Instytutami Fraunhofera, badaniami przemysłowymi, patentami i wysoko wyspecjalizowanymi przedsiębiorstwami średniej wielkości. Duch przedsiębiorczości również daje pozytywne sygnały. W pierwszej połowie 2026 roku powstało 3053 startupów, co stanowi rekordową liczbę. W 2025 roku do niemieckich startupów napłynęło około 7,2 miliarda euro kapitału wysokiego ryzyka. Szczególnie dynamicznie rozwijały się sektory takie jak technologie obronne, sztuczna inteligencja oraz technologie klimatyczno-energetyczne.
Słabość często zaczyna się po udanym założeniu. Firmy wzrostowe wymagają dużych rund finansowania, międzynarodowych możliwości sprzedaży, mocy obliczeniowej, wykwalifikowanego personelu i szybkiego pozyskiwania publicznych klientów referencyjnych. Niemiecki i europejski rynek kapitałowy pozostaje mniej głęboki niż rynek amerykański w późniejszych fazach wzrostu. W rezultacie firmy przenoszą swoje siedziby, sprzedają wcześnie lub skalują się wolniej. Konsekwencją tego jest schemat, w którym badania i wczesne innowacje mają miejsce w Niemczech, ale największa wartość tworzona jest gdzie indziej.
Skuteczna strategia musi mobilizować większy kapitał instytucjonalny na finansowanie wzrostu. Towarzystwa ubezpieczeniowe, fundusze emerytalne i fundusze publiczne mogą zapewnić większy udział kapitału długoterminowego, przy zachowaniu jasnych zasad dotyczących ryzyka. Jednocześnie Europa potrzebuje atrakcyjniejszych giełd papierów wartościowych, lepszych warunków uczestnictwa pracowników i prawdziwie zintegrowanego rynku kapitałowego. Fundusze publiczne powinny uzupełniać inwestorów prywatnych, a nie ich wypierać.
Rząd również może działać jako inteligentny, wczesny użytkownik. Szczególnie w sektorach obronności, cyberbezpieczeństwa, administracji publicznej, energetyki i opieki zdrowotnej, zamówienia publiczne mogą ułatwić wejście na rynek młodym firmom technologicznym. Czynnikiem decydującym nie powinno być samo pochodzenie dostawcy, ale jego zdolność do lepszego, szybszego i skuteczniejszego rozwiązania problemu. Polityka popytu oparta na innowacjach jest często skuteczniejsza niż kolejne, fragmentaryczne subsydia.
Produktywność jest prawdziwym pytaniem o dobrobyt
Debata nad reformami w Niemczech często koncentruje się na podziale istniejących dochodów. W starzejącym się społeczeństwie o słabym potencjale wzrostu to niewystarczające. Bez wzrostu produktywności każdy konflikt dystrybucyjny będzie się nasilał. Płace, emerytury, zyski przedsiębiorstw, wydatki na obronę i inwestycje klimatyczne będą wówczas konkurować o ledwo rosnącą produkcję gospodarczą.
Produktywność nie oznacza zwiększania obciążenia pracowników ani bezwzględnej intensyfikacji przepływów pracy. Opisuje ona, ile wartości powstaje przy danym nakładzie pracy i kapitału. Nowoczesne oprogramowanie, zautomatyzowane procesy, lepsze maszyny, szybsza administracja, wykwalifikowani pracownicy i bardziej efektywne zaopatrzenie w energię – to wszystko może zwiększyć produktywność. W Niemczech istnieje szczególnie duży potencjał w powszechnym stosowaniu istniejących technologii.
Sztuczna inteligencja nie jest ani panaceum, ani zagrożeniem. Potrafi automatyzować dokumentację, predykcyjnie utrzymywać zakłady produkcyjne, skracać czas rozwoju i łagodzić niedobór wykwalifikowanych pracowników w administracji i biznesie. Największe korzyści prawdopodobnie wynikają nie z kilku spektakularnych modeli, ale z tysięcy konkretnych zastosowań w małych i średnich przedsiębiorstwach (MŚP). Wymagania wstępne obejmują bezpieczną infrastrukturę chmurową i danych, jasne przepisy dotyczące odpowiedzialności, dostępną moc obliczeniową oraz pracowników posiadających kwalifikacje do korzystania z systemów.
Polityka zorientowana na produktywność ocenia działania pod kątem tego, czy umożliwiają one procesy uczenia się, inwestycje i lepsze wykorzystanie ograniczonych zasobów. Wymaga to również zakończenia nieskutecznych programów. Niemcy potrzebują mniej symbolicznych polityk subsydiowania i większych możliwości instytucjonalnych w zakresie uczenia się.
Polityka przemysłowa potrzebuje celów, a nie ulubionych firm
Państwo nie może pozostawić zmian strukturalnych wyłącznie rynkowi, ponieważ zaopatrzenie w energię, bezpieczeństwo, infrastruktura i zależności technologiczne wpływają na interesy publiczne. Jednocześnie państwo rzadko potrafi trafnie przewidzieć, kto będzie zwycięzcą. Nowoczesna polityka przemysłowa powinna zatem wyznaczać jasne cele i ramy, a jednocześnie utrzymywać konkurencję o najlepsze rozwiązania.
Cele strategiczne mogą obejmować bezpieczeństwo dostaw, produkcję neutralną dla klimatu, suwerenność technologiczną i potencjał militarny. Nie oznacza to jednak, że każda istniejąca fabryka lub firma krajowa powinna być trwale chroniona. Subsydia powinny być powiązane z wymiernymi inwestycjami, innowacjami, wzrostem wydajności i terminami realizacji. Porażka musi pozostać możliwa; w przeciwnym razie subsydia staną się polisą ubezpieczeniową od odpowiedzialności korporacyjnej.
Skalowanie w Europie jest szczególnie ważne. Same Niemcy są zbyt małe dla wielu projektów platformowych, chmurowych, półprzewodnikowych i obronnych. Jednolity rynek europejski oferuje wystarczający popyt i kapitał, ale pozostaje rozdrobniony z powodu zróżnicowanych przepisów, zezwoleń i interesów narodowych. Poważna europejska polityka przemysłowa nie zaczyna się zatem od coraz większej liczby programów finansowania, ale od wspólnych standardów, otwartych rynków zamówień publicznych i zintegrowanego rynku kapitałowego.
Dla Niemiec oznacza to zmianę mentalności. Kontrola narodowa nie zawsze jest synonimem suwerenności gospodarczej. Konkurencyjny europejski dostawca może być strategicznie bardziej wartościowy niż stale dotowany producent krajowy. Suwerenność wynika z możliwości działania, a nie z autarkii.
Reformy wymagają jasnego porządku
Mnogość problemów nie może prowadzić do tworzenia listy reform bez priorytetów. Środki, które bezpośrednio przyspieszają inwestycje, muszą być priorytetowe. Należą do nich wiążące terminy wydawania pozwoleń, równoległe procesy weryfikacji, cyfrowe konta firmowe, ujednolicone wymogi dotyczące danych oraz szybsze połączenia sieciowe. Reformy te kosztują stosunkowo niewiele, ale mogą szybko zmobilizować prywatne projekty.
Następnie należy wzmocnić podaż i wydajność pracy. Obniżenie krańcowej stawki podatkowej od dodatkowej pracy, poprawa opieki nad dziećmi, przyciągnięcie wykwalifikowanych imigrantów, zapewnienie dodatkowych szkoleń i uatrakcyjnienie zatrudnienia dla osób starszych bezpośrednio przeciwdziałają presji demograficznej. Jednocześnie firmy powinny mieć możliwość łatwiejszej amortyzacji inwestycji w automatyzację, oprogramowanie i sztuczną inteligencję.
Trzeci poziom dotyczy głównych systemów: emerytur, opieki zdrowotnej, opieki długoterminowej, energetyki i finansów komunalnych. Okresy przejściowe i świadczenia socjalne są tu niezbędne, ale właśnie dlatego nie można dłużej odkładać przygotowań. Ci, którzy rozpoczną te reformy dopiero w dotkliwym kryzysie finansowym, będą zmuszeni do wdrożenia bardziej drastycznych i niesprawiedliwych środków.
Wreszcie, Niemcy potrzebują instytucjonalnej reformy wdrażania. Przepisy powinny określać cele, obowiązki, terminy i wskaźniki. Postępy muszą być publicznie porównywalne. Ministerstwa i agencje potrzebują większej wiedzy specjalistycznej w zakresie cyfryzacji, zarządzania projektami i pomiaru wpływu. Sukces polityczny nie powinien być już mierzony liczbą nowych programów, lecz weryfikowalnymi rezultatami.
Równowaga społeczna nie może uniemożliwiać zmian
Transformacja przemysłowa wyłoni zwycięzców i przegranych. Regiony z wysokim udziałem tradycyjnej produkcji motoryzacyjnej lub energochłonnej są szczególnie narażone. Odpowiedzialna polityka nie może porzucać pracowników, wskazując jedynie na abstrakcyjne siły rynkowe. Powinna promować dalszą edukację, mobilność, przedsiębiorczość i infrastrukturę regionalną.
Rekompensata socjalna staje się jednak kontrproduktywna, jeśli utrzymuje każdą istniejącą strukturę. Praca w skróconym wymiarze godzin, firmy transferowe i pomoc regionalna mogą ułatwiać transformację. Z drugiej strony, stałe dotacje dla niekonkurencyjnych modeli biznesowych blokują kapitał i siłę roboczą, których brakuje gdzie indziej. Celem jest ochrona ludzi, a nie utrzymanie wszystkich miejsc pracy bez zmian.
Uczciwość jest tu kluczowa. Nie każda praca pozostanie w obecnej formie. Jednocześnie pojawiają się nowe miejsca pracy w sektorze energetycznym, obronnym, oprogramowaniu, centrach danych, rozbudowie sieci, opiece zdrowotnej i usługach przemysłowych. Decydenci muszą przyspieszyć tę zmianę, zamiast ją retorycznie negować. Dobra polityka strukturalna łączy wyraźne sygnały adaptacji z niezawodnym wsparciem.
Firmy również ponoszą odpowiedzialność. Ci, którzy latami rozdzielali wysokie zyski, odkładali decyzje technologiczne lub budowali złożone struktury, nie mogą po prostu przerzucić całego kosztu działań naprawczych na pracowników i państwo. Wiarygodny system reform wymaga wkładu wszystkich interesariuszy: bardziej wydajnych firm, skuteczniejszego państwa i rozsądnych dostosowań dla pracowników.
Siła Niemiec leży w ich potencjale do współpracy
Niemiecka gospodarka nadal dysponuje wyjątkowym potencjałem. Małe i średnie przedsiębiorstwa (MŚP) łączą wiedzę inżynierską z globalnymi relacjami z klientami. Duże korporacje mają dostęp do kapitału, marek i międzynarodowych sieci produkcyjnych. Instytucje badawcze tworzą podwaliny technologiczne. Jednolity rynek europejski oferuje możliwości skalowania, a transformacja energetyczna generuje nowe zapotrzebowanie na maszyny, sieci, technologie magazynowania i systemy cyfrowe. Zwiększone wydatki na obronność mogą również wzmocnić potencjał przemysłowy i rozwój technologiczny.
Te mocne strony ujawniają się jednak dopiero wtedy, gdy są ze sobą powiązane. Badania bez kapitału rozwojowego pozostają w laboratorium. Kapitał bez szybkich zatwierdzeń migruje gdzie indziej. Energia odnawialna bez sieci nie obniża kosztów produkcji. Imigracja bez mieszkań i administracji cyfrowej nie rozwiązuje problemu niedoboru wykwalifikowanej kadry. Inwestycje rządowe bez możliwości planowania nie tworzą infrastruktury. Jakość lokalizacji zależy zatem mniej od pojedynczego, wyróżniającego się parametru, a bardziej od funkcjonalności całego systemu.
Właśnie w tym tkwi szansa. Wiele problemów Niemiec wynika z ich własnych przyczyn, a zatem, w zasadzie, można je rozwiązać. Kraj dysponuje wystarczającymi zasobami, aby zmodernizować infrastrukturę, zmniejszyć obciążenia pracowników, zdigitalizować administrację publiczną i sfinansować innowacje. Problemem nie jest brak pieniędzy, lecz brak priorytetów, szybkości i spójności. Polityka reform nie musi zatem demontować państwa opiekuńczego ani odrzucać tradycji przemysłowych. Musi dostosować państwo, przedsiębiorstwa i systemy zabezpieczenia społecznego do zmienionej rzeczywistości.
Powrót zaczyna się od niewygodnej szczerości
Niemcy nie stoją przed wyborem między recesją a powrotem do starej normalności. Stara normalność nie powróci. Tania rosyjska energia, bezpieczne interesy z Chinami, stale rosnąca podaż siły roboczej i niekwestionowana pozycja lidera technologicznego to uwarunkowania historyczne, a nie trwałe gwarancje. Przekonujący program powrotu musi zatem uwzględniać perspektywy przyszłości.
Uzasadnienie jest następujące: Niemcy mogą ponownie stać się wiodącym ośrodkiem wzrostu i przemysłu, ale nie poprzez prosty powrót do starego modelu. Potrzebna jest bardziej produktywna, cyfrowa, europejska i elastyczna gospodarka. Volkswagen pokazuje wysokie koszty opóźnionych zmian. Jednocześnie siła przemysłowa firmy dowodzi, że odnowa jest możliwa, gdy zmniejsza się złożoność, decyzje są podejmowane szybciej, a innowacje są skalowane ekonomicznie.
Największym zagrożeniem nie jest brak pomysłów na reformy. Ceny energii, biurokracja, podatki, demografia, infrastruktura, rynki kapitałowe i cyfryzacja to znane problemy od lat. Prawdziwe zagrożenie tkwi w politycznym samozadowoleniu wobec postępującej utraty konkurencyjności. Kraj może przez długi czas wydawać się prosperujący, podczas gdy jego przyszła baza wartości dodanej ulega erozji. Właśnie dlatego faza reform musi się rozpocząć, zanim ostry kryzys zniweczy wszelkie możliwości.
Niemiecki powrót jest realny, jeśli inwestycje publiczne będą powiązane z reformami strukturalnymi, transformacje społeczne zostaną zorganizowane, a oczekiwane będą wymierne rezultaty. Nie będzie on ani darmowy, ani bezkonfliktowy. Alternatywą byłaby jednak droższa alternatywa: mniejszy wzrost wartości przemysłowej, niższe wpływy z podatków, słabsze zabezpieczenia społeczne i rosnąca utrata podmiotowości politycznej. Niemcy nie muszą myśleć w kategoriach mniejszych. Muszą podejmować szybsze decyzje, precyzyjniej określać priorytety i na nowo nauczyć się, jak przekuwać wiedzę w siłę gospodarczą.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne

Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj [email protected]:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.