Nowa geometria handlowa Bułgarii: Ci, którzy patrzą tylko na Brukselę, pomijają największe ryzyko gospodarcze Sofii – i jej największą szansę
Xpert przed premierą

Available in 27 languages 📢
Preferuj Xpert.Digital w GoogleⓘOpublikowano: 30 września 2026 r. / Zaktualizowano: 30 września 2026 r. – Autor: Konrad Wolfenstein
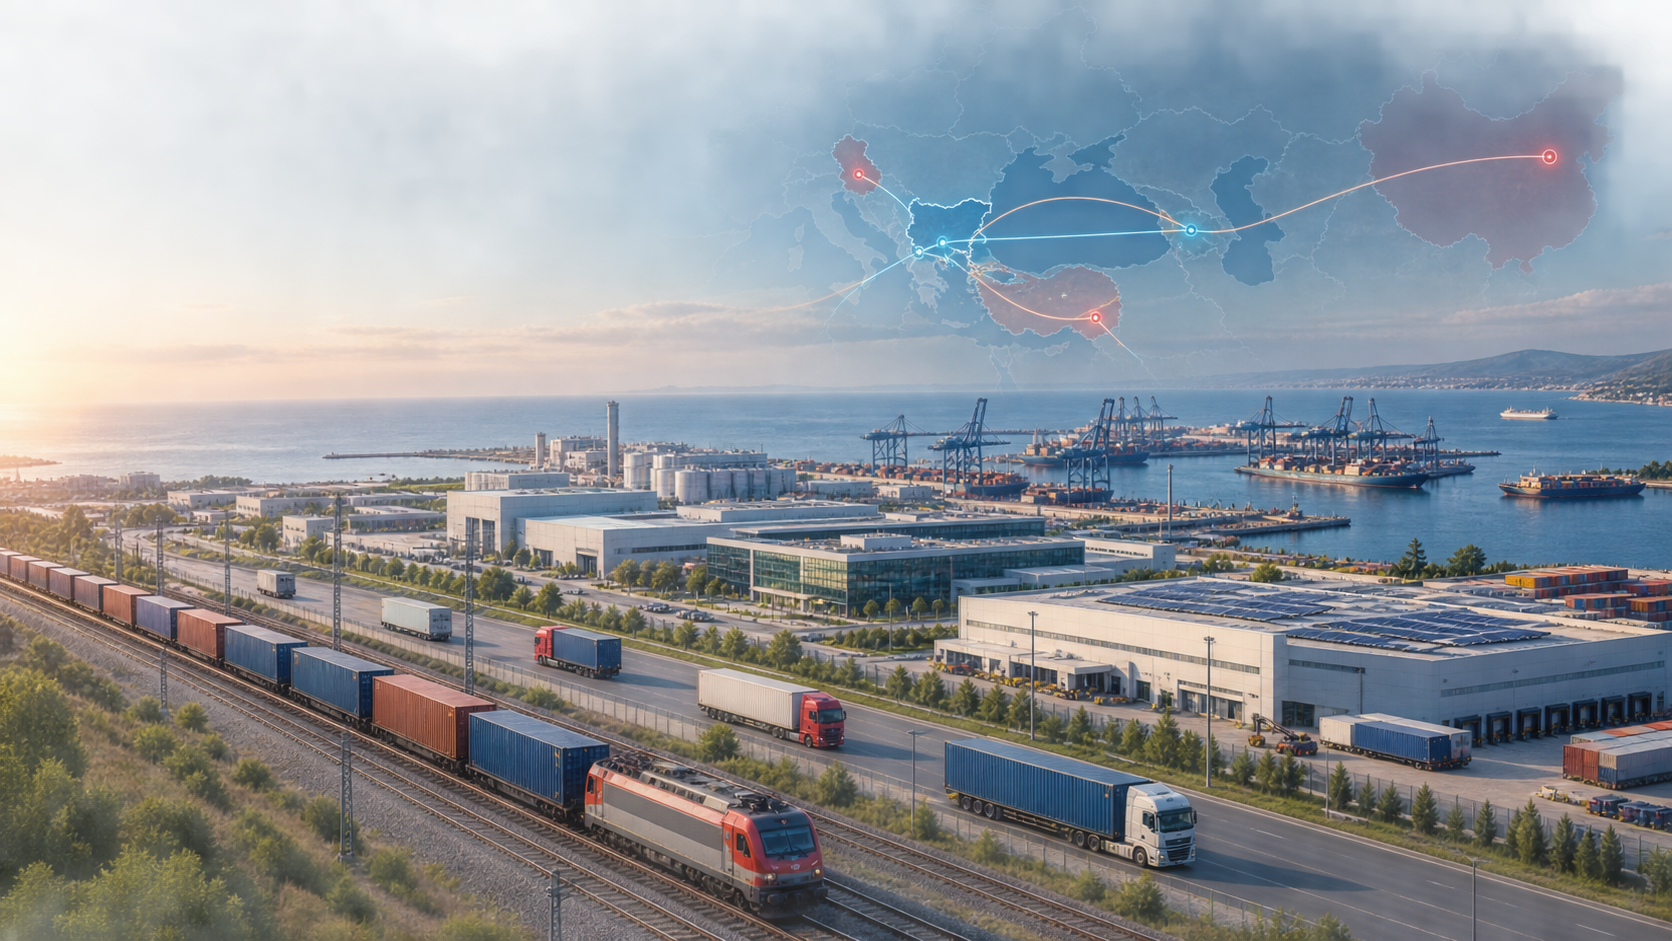
Nowa geometria handlowa Bułgarii: Ci, którzy patrzą tylko na Brukselę, pomijają największe ryzyko gospodarcze Sofii – i jej największą szansę – Kreatywny obraz na ten temat, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Strategie handlowe Bułgarii: szanse i wyzwania w nowym środowisku geostrategicznym
Handel zagraniczny Bułgarii: Strategiczne partnerstwa z Turcją, Chinami i innymi krajami
Od państwa peryferyjnego do centralnego gracza handlowego: transformacja gospodarcza Bułgarii
Krajobraz gospodarczy Bułgarii znajduje się w przełomowym momencie. Choć kraj ten tradycyjnie postrzegany był jako peryferyjny członek Unii Europejskiej, jego geostrategiczne położenie między Europą, Bałkanami Zachodnimi, Turcją i regionem Morza Kaspijskiego otwiera nowe możliwości w zakresie stosunków handlowych. Wzmocnione więzi gospodarcze z krajami takimi jak Chiny, Serbia, Azerbejdżan i Turcja to nie tylko projekty dyplomatyczne, ale fundamenty potencjalnej nowej geometrii handlu. Zmiany te wymagają jednak fundamentalnej reorganizacji strategicznej, aby przełożyć położenie geograficzne Bułgarii na zrównoważony model biznesowy. Wyzwaniem jest funkcjonowanie nie tylko jako kraju tranzytowego, ale także jako centrum logistycznego, przetwórstwa przemysłowego i usług technologicznych. W obliczu rosnącej nierównowagi handlowej, rosnącego importu i spadającego eksportu, Bułgaria musi znaleźć nowe sposoby na zapewnienie długoterminowej stabilności gospodarczej i konkurencyjności. Kolejny etap jej rozwoju gospodarczego będzie w znacznym stopniu zależał od tego, w jakim stopniu Bułgaria będzie w stanie ukształtować te nowe relacje handlowe, aby tworzyć wartość dodaną na rynku krajowym, jednocześnie wzmacniając integrację europejską.
Od państwa peryferyjnego do gospodarczego punktu zwrotnego
Handel zagraniczny Bułgarii jest często postrzegany niemal wyłącznie przez pryzmat jej członkostwa w Unii Europejskiej. Jest to zrozumiałe, ale analitycznie niekompletne. Jednolity rynek UE pozostaje fundamentem gospodarczym kraju, ale coraz większa część debaty strategicznej koncentruje się wokół jego powiązań z Turcją, Bałkanami Zachodnimi, regionem Morza Czarnego, Kaukazem Południowym i Chinami. Bułgaria leży nie tylko na południowo-wschodnim krańcu Unii Europejskiej, ale także na skrzyżowaniu europejskiego jednolitego rynku, tureckiego przemysłu, rynków Bałkanów Zachodnich, szlaków energetycznych regionu Morza Kaspijskiego i azjatyckich sieci produkcyjnych.
Lokalizacja ta stanowi przewagę ekonomiczną, ale jeszcze nie model biznesowy. Geografia początkowo stwarza jedynie możliwości. Tylko sprawne szlaki transportowe, przewidywalne kontrole graniczne, niezawodne połączenia energetyczne, konkurencyjne lokalizacje przemysłowe i konsekwentna polityka inwestycyjna przekształcają mapę lokalizacji w rzeczywistą wartość dodaną. Bułgaria stoi zatem przed strategiczną decyzją: może pozostać przede wszystkim krajem tranzytowym, przez który przepływają towary, energia i kapitał. Może też wykorzystać swoją pozycję do trwałego utworzenia w kraju centrów logistycznych, przetwórstwa przemysłowego, usług technicznych, badań i regionalnych siedzib biznesowych.
W tym kontekście zacieśnionych więzi gospodarczych z Chinami, Serbią, Azerbejdżanem i Turcją nie należy postrzegać jako odrębnych projektów dyplomatycznych. Razem tworzą one cztery filary potencjalnej nowej geometrii handlu. Chiny reprezentują globalny potencjał produkcyjny, technologię i ogromny rynek zbytu. Serbia łączy Bułgarię z Bałkanami Zachodnimi i środkowoeuropejskimi korytarzami transportowymi. Azerbejdżan jest partnerem energetycznym i węzłem Transkaspijskiego Korytarza Transportowego. Turcja jest bezpośrednim sąsiadem, ważnym ośrodkiem przemysłowym, węzłem logistycznym i już teraz jednym z najważniejszych pozaeuropejskich partnerów handlowych Bułgarii.
Kluczowe pytanie nie brzmi zatem, czy Bułgaria powinna rozwijać stosunki z tymi krajami. Z ekonomicznego punktu widzenia istnieje wiele argumentów przemawiających za takim rozwiązaniem. Decydujące są raczej warunki, w jakich to nastąpi, wartość dodana, jaka pozostanie w kraju, oraz to, czy nowe powiązania uzupełnią integrację europejską, czy też stworzą nowe zależności. Skuteczna strategia musi łączyć otwartość z zarządzaniem ryzykiem, promocję inwestycji z interesami bezpieczeństwa oraz szybkie zyski handlowe z długoterminowym wzrostem produktywności.
Handel zagraniczny z rosnącą nierównowagą
Punkt wyjścia jest trudny. W 2025 roku Bułgaria wyeksportowała towary o wartości około 83,9 mld lewów, co odpowiada około 42,9 mld euro. W porównaniu z rokiem poprzednim eksport spadł o około 3,2%. Jednocześnie import wzrósł o około 6,1% do 105,6 mld lewów, czyli prawie 54 mld euro. Spowodowało to deficyt handlowy w wysokości około 21,7 mld lewów, czyli nieco ponad 11 mld euro. Ujemne saldo stanowiło ponad osiem procent produktu gospodarczego i było tym samym znacznie wyższe niż w roku poprzednim.
U podłoża tego rozwoju leży kilka czynników. Popyt ze strony kluczowych rynków europejskich pozostał słaby, podczas gdy bułgarski popyt krajowy, wyższe dochody, wydatki publiczne i dodatkowe zamówienia wspierały import. Jednocześnie struktura bułgarskiego eksportu jest częściowo charakteryzowana przez cykliczne dobra przemysłowe, surowce, półprodukty i towary wrażliwe na cenę. Osłabienie europejskiego przemysłu lub spadek cen energii i surowców szybko wpływa na nominalne wartości eksportu. Z drugiej strony, kraj importuje liczne maszyny, pojazdy, produkty elektroniczne, produkty chemiczne i dobra konsumpcyjne o wyższej wartości dodanej.
Handel z Unią Europejską również wykazywał niekorzystną tendencję w 2025 roku. Eksport towarów do innych krajów UE spadł o 3,8% do niecałych 53,9 mld lewów, podczas gdy import z UE wzrósł o 4,5% do około 60,5 mld lewów. Niemcy, Rumunia, Włochy, Grecja i Francja pozostały najważniejszymi rynkami eksportowymi UE. Silna koncentracja na kilku europejskich partnerach jest efektywna, dopóki ich przemysł się rozwija. Jednak w okresie słabej aktywności gospodarczej w Niemczech i Europie Środkowej staje się ona ryzykowna.
Otwarcie się na partnerów spoza Europy jest zatem zasadniczo rozsądne. Dywersyfikacja może złagodzić wahania popytu, otworzyć nowe kanały zaopatrzenia i dać bułgarskim firmom dostęp do większych rynków. Nie rozwiązuje to jednak automatycznie problemu strukturalnego. Jeśli dodatkowe relacje handlowe będą generować przede wszystkim wzrost importu, podczas gdy bułgarski eksport pozostanie ograniczony do surowców, produktów rolnych i podstawowych dóbr pośrednich, wolumen handlu wzrośnie, ale niekoniecznie siła gospodarcza. Kluczowe znaczenie ma struktura przepływów handlowych.
Wstępne wnioski są zatem otrzeźwiające: Bułgaria potrzebuje nie tylko większego, ale lepszego handlu. Wzrost wolumenu handlu nie jest celem samym w sobie. Zyskuje on wartość ekonomiczną dopiero wtedy, gdy zwiększa produktywność, inwestycje biznesowe, potencjał technologiczny, zatrudnienie wykwalifikowanych pracowników i potencjał eksportowy. Relacje z Chinami, Serbią, Azerbejdżanem i Turcją należy oceniać precyzyjnie według tego kryterium.
Turcja jako sąsiad przemysłowy
Spośród czterech partnerów handlowych Bułgarii, Turcja ma największe bezpośrednie znaczenie gospodarcze. Oba kraje mają wspólną granicę, są ściśle połączone drogami i koleją oraz uzupełniają się w kilku przemysłowych łańcuchach wartości. Obroty w handlu dwustronnym osiągnęły wartość około 7,7 mld euro w 2024 roku, co stanowi wzrost o ponad 15% w porównaniu z rokiem 2023. W 2025 roku wolumen handlu zbliżył się do 9 mld euro, co stanowi dalszy wzrost o ponad 18%. Oznaczało to, że handel Turcji rozwijał się szczególnie dynamicznie, przeciwstawiając się słabszej tendencji w ogólnym bułgarskim handlu zagranicznym.
Dla Bułgarii Turcja jest zarówno rynkiem zbytu, jak i dominującym dostawcą. W 2024 roku Bułgaria wyeksportowała do swojego sąsiada towary o wartości prawie 2,9 mld euro, ale zaimportowała towary o wartości około 4,8 mld euro. Deficyt w obrotach dwustronnych wyniósł zatem około 1,9 mld euro. Turcja odpowiadała za około 6,7% całkowitego bułgarskiego eksportu towarów, co czyni ją jednym z najważniejszych rynków eksportowych Bułgarii. Jest to znaczący udział, ale pokazuje on również, że wzrost importu jest znacznie silniejszy.
Przyczyny leżą w szerokim spektrum przemysłowym tureckiej gospodarki. Tureckie firmy są konkurencyjne w branży metalurgicznej, maszynowej, elektrycznej, tekstylnej, chemicznej, budowlanej, spożywczej, części samochodowych i dóbr konsumpcyjnych. Bliskość geograficzna skraca czas transportu i umożliwia elastyczne składanie zamówień. Dla bułgarskich firm Turcja jest zatem nie tylko konkurentem, ale także ważnym dostawcą półproduktów i sprzętu produkcyjnego. W szczególności małe i średnie przedsiębiorstwa korzystają z możliwości dostępu do źródeł zaopatrzenia poza często droższym rynkiem zachodnioeuropejskim.
Z drugiej strony, Bułgaria oferuje tureckim firmom dostęp do jednolitego rynku UE, strefy euro oraz europejskich sieci dostaw i produkcji. Do końca 2025 roku, statystycznie zarejestrowane bezpośrednie inwestycje tureckie w Bułgarii wyniosły ponad 1,5 mld euro. W zależności od przyjętej definicji, szacunki są wyższe. Tureckie firmy działają w branży budowlanej, infrastrukturalnej, motoryzacyjnej, szklarskiej, aluminiowej, tekstylnej, spożywczej i chemicznej. Inwestowane są również w odnawialne źródła energii, w tym w nowe moce produkcyjne modułów słonecznych i ogniw fotowoltaicznych.
Największy potencjał tkwi zatem nie w samej wymianie wyrobów gotowych, ale w transgranicznych sieciach produkcyjnych. Zakłady w Bułgarii mogą obsługiwać etapy produkcji wymagające dużego nakładu pracy, energii lub przestrzeni, podczas gdy partnerzy tureccy wnoszą rozbudowane sieci przemysłowe, potencjał inżynieryjny i kanały sprzedaży. Szczególnie obiecujące sektory to komponenty samochodowe, urządzenia elektryczne, inżynieria mechaniczna, technologia akumulatorów, przemysł solarny, przetwórstwo spożywcze, oprogramowanie logistyczne i cyfryzacja przemysłu. Aby taka współpraca nie przerodziła się jedynie w rozbudowane warsztaty o niskich marżach, Bułgaria musi pozyskać działy rozwoju, testowania, utrzymania ruchu, certyfikacji i zarządzania regionalnego.
Wąskie gardło leży na granicy. Kapitan Andreewo to jedno z najważniejszych przejść granicznych między Turcją a Unią Europejską, ale jednocześnie często stanowi wąskie gardło. Długi czas oczekiwania ciężarówek, niespójne procedury kontroli i sezonowe korki zwiększają koszty. Dodatkowe przejście graniczne, zmodernizowane punkty kontroli, cyfrowa rejestracja wstępna i zharmonizowane procedury mogłyby znacznie zwiększyć korzyści ekonomiczne płynące z partnerstwa. Każda godzina spędzona przez ciężarówkę w korku to ukryty podatek handlowy.
Chiny między szansą sprzedaży a presją importu
Relacje z Chinami opierają się na innej logice. Chiny nie są ani sąsiadem, ani naturalnym elementem tych samych regionalnych łańcuchów dostaw. Są globalnym gigantem przemysłowym, którego potęga gospodarcza zapewnia Bułgarii dostęp do produktów, technologii, inwestorów i ogromnego rynku konsumenckiego. Jednocześnie ogromna konkurencyjność Chin tworzy strukturalną nierównowagę, która jest wyraźnie widoczna w handlu dwustronnym.
Obrót handlowy między Bułgarią a Chinami osiągnął wartość około czterech miliardów dolarów amerykańskich w 2024 roku. Od 2020 roku znacząco wzrósł. W pierwszej połowie 2025 roku handel dwustronny ponownie osiągnął wartość około dwóch miliardów dolarów, czyli prawie o jedną piątą więcej niż w roku poprzednim. Chiny są zatem jednym z najważniejszych partnerów Bułgarii poza Unią Europejską. Jednak większość handlu stanowią chińskie dostawy do Bułgarii. W bułgarskim eksporcie, obejmującym głównie elektronikę, sprzęt elektryczny, maszyny, technologię solarną, dobra konsumpcyjne i komponenty przemysłowe, dominują miedź, rudy, produkty chemiczne, produkty rolne i wybrane produkty specjalistyczne.
Ta struktura wyjaśnia duży deficyt handlowy Bułgarii z Chinami. Nie jest to jedynie odzwierciedleniem niesprawiedliwych relacji, ale także odzwierciedleniem różnic w możliwościach i skali przemysłu. Chińscy producenci wytwarzają wiele złożonych towarów na skalę, której bułgarskie firmy nie są w stanie osiągnąć. Jednocześnie dostęp bułgarskich dostawców do rynku chińskiego pozostaje utrudniony. Certyfikaty, zezwolenia, sieci dystrybucji, rozpoznawalność marki, bariery językowe i wymogi regulacyjne zwiększają koszty wejścia na rynek. Nawet wysokiej jakości produkty bułgarskie nie są automatycznie sprzedawane w Chinach.
Rozmowy polityczne na wysokim szczeblu, w tym wymiana zdań między wiceprezydentem Chin Hanem Zhengiem a przedstawicielami bułgarskiego rządu, mają na celu rozszerzenie handlu, zacieśnienie współpracy inwestycyjnej i zwiększenie obecności bułgarskich firm w Chinach. Rolnictwo, żywność, technologie informacyjno-komunikacyjne, komponenty samochodowe, elektromobilność, zaawansowane technologie, energetyka, turystyka i logistyka są regularnie wymieniane jako obszary współpracy. Ten szeroki zakres współpracy świadczy o dużym zainteresowaniu, ale niesie ze sobą ryzyko tworzenia niezobowiązujących list życzeń. Bez konkretnych projektów, lokalizacji, pozwoleń, finansowania i umów kupna, dyskusje polityczne pozostają ekonomicznie nieskuteczne.
Stosunek chińskich inwestycji do zagranicznych jest również niższy, niż sugerowałby wysoki wolumen handlu. Chińskie inwestycje bezpośrednie w Bułgarii wyniosły ostatnio zaledwie około 160 milionów euro. To plasuje Chiny daleko w tyle za inwestorami europejskimi, a także za Turcją. Widoczna jest aktywność w telekomunikacji, fotowoltaice, rolnictwie, nieruchomościach i indywidualnych projektach przemysłowych, w tym w zakresie komponentów dla przemysłu motoryzacyjnego. Nie widać jednak oznak gwałtownego wzrostu chińskich inwestycji.
Dla Bułgarii jasna strategia selekcji byłaby bardziej sensowna niż bezkrytyczne zaproszenie chińskiego kapitału. Pożądane są inwestycje łączące produkcję, badania, szkolenia i lokalnych dostawców. Projekty, które montują wyłącznie importowane komponenty, tworzą niewiele miejsc pracy, wymagają wysokich gwarancji rządowych lub kontrolują infrastrukturę krytyczną, są mniej atrakcyjne. W sektorach wrażliwych, takich jak telekomunikacja, przetwarzanie danych, systemy energetyczne i technologie podwójnego zastosowania, europejskie normy bezpieczeństwa i testowania muszą być konsekwentnie stosowane.
Jednocześnie postrzeganie Chin wyłącznie jako zagrożenia byłoby ekonomicznie krótkowzroczne. Bułgarskie firmy mogą wykorzystywać chińskie maszyny, akumulatory, komponenty solarne i rozwiązania cyfrowe do zwiększania własnej konkurencyjności. Kluczowe jest to, czy prowadzi to do zdobywania wiedzy technologicznej. Import sprzętu poprawia produkcję w perspektywie krótkoterminowej. Jednak długoterminowe korzyści przynosi dopiero wtedy, gdy bułgarscy inżynierowie opanują konserwację, adaptację, integrację oprogramowania i dalszy rozwój. Dlatego najrozsądniejszą polityką wobec Chin nie byłaby ani naiwna otwartość, ani bezkrytyczne odrzucenie, ale kontrolowana współpraca z mierzalną lokalną wartością dodaną.
Serbia jako łącznik z Europą Środkową
Serbia jest ważna dla Bułgarii przede wszystkim jako sąsiad, rynek zbytu i partner transportowy. Regularnie znajduje się w czołówce odbiorców bułgarskich towarów poza UE. Relacje gospodarcze korzystają z niewielkich odległości, bliskości kulturowej i komplementarnych struktur produkcyjnych. Jednocześnie przez Serbię przebiega kluczowy szlak lądowy, łączący Sofię przez Nisz i Belgrad z Węgrami, Austrią i Niemcami.
Znaczenie Serbii wykracza zatem poza handel dwustronny. Dla bułgarskich eksporterów sprawna trasa przez Kalotinę i Nisz to niezbędny dostęp do Europy Środkowej. Dla towarów tureckich i azjatyckich ta sama trasa stanowi element połączenia między Stambułem, Sofią, Belgradem a rynkami Europy Środkowej. Bułgaria i Serbia są zatem nie tylko partnerami handlowymi, ale także wspólnymi operatorami korytarza gospodarczego. Jeśli kontrole graniczne, drogi, koleje i systemy celne nie będą kompatybilne, cała trasa straci na atrakcyjności.
Postęp w elektronicznej transmisji danych celnych i integracji z tzw. Zielonymi Korytarzami między UE a Bałkanami Zachodnimi może przyspieszyć przepływ towarów. Dane przesyłane z wyprzedzeniem umożliwiają bardziej ukierunkowaną ocenę ryzyka, ograniczają duplikację kontroli i usprawniają planowanie dla spedytorów. Wpływ ekonomiczny takich działań jest często niedoceniany. Nowy zakład przemysłowy jest widoczny i łatwy do zakomunikowania na szczeblu politycznym. Jednak proces odprawy granicznej krótszy o kilka godzin ma wpływ na tysiące przesyłek dziennie i może przynieść większe korzyści w perspektywie wieloletniej.
Serbia oferuje Bułgarii również możliwości współpracy w zakresie zaopatrzenia przemysłu motoryzacyjnego, obróbki metali, elektrotechniki, rolnictwa, przemysłu spożywczego, energetyki i technologii informatycznych. Pomimo że Serbia nie jest jeszcze członkiem UE, w ostatnich latach przyciągnęła znaczne zagraniczne inwestycje przemysłowe i jest głęboko zintegrowana z europejskimi łańcuchami dostaw. Bułgarskie firmy mogą pozycjonować się jako dostawcy, partnerzy logistyczni lub współdostawcy na rynki zewnętrzne.
Jednak istnieje również konkurencja. Oba kraje chwalą się stosunkowo niskimi kosztami, dobrze wyszkoloną kadrą techniczną i bliskością klientów z UE. Serbia może w niektórych przypadkach zaoferować inwestorom bardziej elastyczne dotacje, podczas gdy Bułgaria zyskuje dzięki członkostwu w UE, euro, dostępowi do jednolitego rynku i bardziej stabilnym ramom regulacyjnym. Najbardziej produktywną strategią nie byłaby wojna o dotacje, ale funkcjonalny podział pracy. Wspólne łańcuchy dostaw, skoordynowane klastry przemysłowe i usprawnione połączenia transportowe mogą przynieść większą wartość niż próby przejęcia od siebie pojedynczych fabryk.
Europejska perspektywa Serbii odgrywa w tym kluczową rolę. Im bardziej serbskie przepisy, procedury celne i standardy techniczne będą dostosowane do przepisów UE, tym łatwiejsze będą inwestycje transgraniczne. Bułgaria może pełnić rolę mediatora i praktycznego partnera w tym procesie. To nie tylko wzmocni handel, ale także pozycję polityczną i gospodarczą Sofii na Bałkanach Zachodnich.
Znajdź partnera w Bułgarii 🇧🇬 🔍🤝 i zostań partnerem ➕

Bułgaria – Znajdź i zostań partnerem – Zdjęcie: Xpert.Digital
Bułgaria przekształca się z niedocenianego rynku UE w strategiczny hub nearshoringowy dla europejskich MŚP przemysłowych. Dzięki niskim kosztom lokalizacji, pewności prawnej UE, dostępowi do strefy euro i silnym sieciom logistycznym nad Morzem Czarnym, kraj ten oferuje solidne alternatywy dla azjatyckich łańcuchów dostaw.
Jednocześnie również bułgarskie przedsiębiorstwa korzystają z tej rozwijającej się sieci gospodarczej, która stanowi solidną trampolinę do ich ekspansji na rynki niemieckie, europejskie i światowe.
Więcej informacji tutaj:
Centrum tematyczne oferujące spostrzeżenia i wiedzę specjalistyczną:
- Platforma wiedzy obejmująca gospodarki globalne i regionalne, innowacje i trendy branżowe
- Zbiór analiz, spostrzeżeń i informacji ogólnych na temat obszarów, na których się koncentrujemy
- Miejsce, w którym można zdobyć wiedzę i informacje na temat bieżących wydarzeń w biznesie i technologii
- Centrum dla firm poszukujących informacji na temat rynków, cyfryzacji i innowacji branżowych
Poprawa logistyki i infrastruktury w Bułgarii
Azerbejdżan jako kotwica energetyczna i państwo korytarzowe
Relacje gospodarcze między Bułgarią a Azerbejdżanem są obecnie znacznie słabsze niż z Turcją czy Chinami. Niemniej jednak ich znaczenie strategiczne jest nieproporcjonalnie duże. Wynika to przede wszystkim z energetyki i transportu. Azerbejdżan jest głównym dostawcą gazu, a jednocześnie kluczowym ogniwem w Korytarzu Transkaspijskim, który łączy Chiny i Azję Środkową z Europą przez Morze Kaspijskie, Kaukaz Południowy, Turcję i Morze Czarne.
W handlu dwustronnym do tej pory dominowały towary związane z energią. W ciągu pierwszych pięciu miesięcy 2024 roku łączna wartość handlu wyniosła około 129 mln USD. Bułgarski eksport osiągnął nieco ponad 21 mln USD, co stanowi wzrost o prawie 75% w porównaniu z analogicznym okresem roku poprzedniego. Wzrost ten wskazuje na potencjał, ale nie należy go przeceniać ze względu na niski poziom wyjściowy. Bezpośrednie inwestycje Azerbejdżanu w Bułgarii były również niskie pod koniec 2025 roku i wyniosły około 12 mln EUR.
Współpraca powinna zatem być strategicznie rozszerzana poza sektor energetyczny. Bułgarskie firmy dysponują potencjałem eksportowym w zakresie inżynierii mechanicznej i produkcji, elektrotechniki, elektroniki, przetwórstwa spożywczego, rolnictwa, technologii informatycznych, przemysłu farmaceutycznego i usług technicznych. Azerbejdżan z kolei inwestuje w modernizację infrastruktury, rolnictwa, logistyki i sektorów pozaenergetycznych. Konkretne partnerstwa mogą z tego wyniknąć, jeśli bułgarscy dostawcy nie tylko dostarczą produkty, ale także zaangażują się w finansowanie, konserwację, szkolenia i lokalnych partnerów.
Sektor energetyczny pozostaje fundamentem. Gaz z Azerbejdżanu przyczynia się do dywersyfikacji dostaw do Bułgarii i zmniejsza zależność od pojedynczych tras dostaw. Dzięki połączeniu między Grecją a Bułgarią, a także regionalnej sieci gazowej, partnerstwo to może zyskać również wymiar południowo-wschodnioeuropejski. Bułgaria ma szansę przekształcić się z roli zwykłego odbiorcy końcowego w dystrybutora, magazyn i centrum obrotu gazem, a potencjalnie także w przyszłości w bardziej przyjazne dla klimatu źródła energii.
Logistyczne znaczenie Korytarza Centralnego może jeszcze bardziej wzrosnąć w perspektywie długoterminowej. Wolumen przewozów na tej trasie wzrósł do około 4,5 miliona ton w 2024 roku, co stanowi wzrost o około 65% w ciągu jednego roku. W porównaniu z 2021 rokiem, liczba ta wzrosła kilkukrotnie. Chociaż korytarz jest nadal mniejszy i bardziej złożony w organizacji niż tradycyjne szlaki morskie, zyskuje na znaczeniu ze względu na ryzyko geopolityczne na szlakach północnych. Bułgaria może uczestniczyć w tym wzroście poprzez porty w Warnie i Burgas, połączenia z portami gruzińskimi oraz szlak lądowy przez Turcję.
Szanse gospodarcze tkwią nie tylko w tranzycie. Wartość generowana jest w logistyce portowej, magazynowaniu, odprawach celnych, naprawach, pakowaniu, ubezpieczeniach, finansowaniu, platformach danych i dalszym przetwarzaniu. Jeśli kontenery będą jedynie przekraczać terytorium Bułgarii, korzyści pozostaną ograniczone. Jeśli jednak powstaną regionalne centra dystrybucji, składy części zamiennych, drobna produkcja i cyfrowe usługi logistyczne, korytarz może dać początek ekosystemowi przemysłowemu.
Czterech partnerów z czterema funkcjami
Chiny, Serbia, Azerbejdżan i Turcja odgrywają różną rolę w bułgarskim handlu zagranicznym. Chiny są globalnym dostawcą, potencjalnym inwestorem i wymagającym rynkiem zbytu. Turcja jest bezpośrednim partnerem przemysłowym i handlowym, wywierającym silny wpływ na codzienne przepływy handlowe. Serbia jest rynkiem regionalnym i mostem do Europy Środkowej. Azerbejdżan dostarcza energię i zapewnia dostęp do regionu Morza Kaspijskiego i Azji Środkowej.
To właśnie te różnice sprawiają, że wspólna analiza jest warta zachodu. Powstają nowe szlaki między Chinami a Europą, potencjalnie prowadzące przez Azję Środkową, Azerbejdżan, Gruzję i Turcję. Bułgaria leży u bram Europy do tego południowego połączenia. Serbia rozszerza korytarz w kierunku Europy Środkowej. Dzięki temu stosunki dwustronne stają się częścią większego systemu. Inwestycje na granicy bułgarsko-tureckiej nie tylko usprawnią handel z Turcją, ale także połączenia z Kaukazem i Azją. Zmodernizowana linia kolejowa z Sofii do Serbii przyniesie korzyści nie tylko handlowi Serbii, ale całej sieci transportowej Wschód-Zachód.
Prowadzi to do kluczowej konsekwencji dla polityki gospodarczej: Bułgaria nie powinna kształtować swoich stosunków międzynarodowych w ramach odizolowanych jurysdykcji administracyjnych. Potrzebna jest strategia korytarzowa, która integruje politykę handlową, transportową, energetyczną, przemysłową, celną, cyfryzacyjną i inwestycyjną. Indywidualne rozmowy i fora gospodarcze mogą nawiązywać kontakty, ale nie zastąpią wspólnego priorytetyzowania infrastruktury i tworzenia wartości.
Taka strategia musiałaby uwzględniać konkretne wskaźniki efektywności. Należą do nich m.in. czas oczekiwania na granicy, prędkość pociągów, koszty obsługi, czas tranzytu kontenerów, udział dostaw lokalnych, nowo utworzone miejsca pracy dla wykwalifikowanych pracowników, wydatki na badania i dodatkowy eksport. Bez mierzalnych celów polityka handlu zagranicznego grozi przekształceniem się w serię symbolicznych deklaracji intencji.
Logistyka jest prawdziwą polityką przemysłową
Geostrategiczne położenie Bułgarii jest często chwalone, ale prawdziwym testem pozostaje jej infrastruktura fizyczna. Warna i Burgas oferują dostęp do Morza Czarnego, Ruse łączy kraj z Dunajem, Sofia leży na skrzyżowaniu głównych linii drogowych i kolejowych, a granica z Turcją prowadzi nad Bosfor i dalej do Azji. Na mapie Bułgaria wydaje się naturalnym węzłem logistycznym. W praktyce jednak liczą się przepustowość, szybkość, niezawodność i łączność cyfrowa.
Istotną słabością jest kolej. Wiele linii nie pozwala na osiągnięcie konkurencyjnych prędkości, pociągi towarowe tracą czas w wąskich gardłach, a terminale intermodalne nie wszędzie są wystarczająco rozwinięte. W rezultacie transport morski wyraźnie dominuje w handlu z Chinami, podczas gdy bezpośredni udział kolei pozostaje bardzo niewielki. Nie stanowi to problemu w przypadku towarów masowych. Jednak w przypadku produktów przemysłowych, których terminowość jest krytyczna, uniemożliwia Bułgarii optymalne wykorzystanie swojego położenia geograficznego.
Porty muszą być czymś więcej niż tylko regionalnymi węzłami przeładunkowymi. Kluczowe są większe zanurzenia, nowoczesna technologia kontenerowa, wydajne połączenia kolejowe, przejrzyste koncesje i cyfrowe platformy portowe. Warna i Burgas mogłyby przyjmować towary z Gruzji, Turcji i wschodniej części Morza Śródziemnego i przesyłać je w kierunku Dunaju, Serbii, Rumunii i Europy Środkowej. Aby to osiągnąć, rozkłady jazdy, procedury celne i systemy danych muszą być skoordynowane ponad granicami.
Digitalizacja logistyki jest równie ważna, jak beton i kolej. Elektroniczne dokumenty przewozowe, zaawansowane informacje celne, systemy zarządzania ryzykiem współdzielonym, dane o przepustowości terminali w czasie rzeczywistym oraz ujednolicone interfejsy obniżają koszty transakcji. Bułgaria dysponuje wykwalifikowaną kadrą IT i może zbudować własny łańcuch wartości w tym obszarze. Zamiast po prostu kupować zagraniczne platformy, bułgarskie firmy mogą tworzyć oprogramowanie do kontroli granicznej, zarządzania flotą, monitorowania łańcucha dostaw i zarządzania portami.
Dźwignia ekonomiczna jest znacząca. Niższe koszty logistyki usprawniają nie tylko tranzyt, ale praktycznie każdą branżę eksportową. Producenci maszyn, producenci żywności, firmy chemiczne i sprzedawcy internetowi zyskują na zasięgu. Regiony poza Sofią stają się atrakcyjniejsze dla inwestorów, gdy są niezawodnie połączone z portami, granicami i rynkami europejskimi. Polityka logistyczna jest zatem jednocześnie polityką regionalną, przemysłową i eksportową.
Gdzie może nastąpić tworzenie nowej wartości
Najbardziej atrakcyjne obszary współpracy leżą w obszarach, w których Bułgaria może połączyć swoje istniejące możliwości z popytem i mocnymi stronami partnerów. W sektorze motoryzacyjnym kraj dysponuje szeroką bazą dostawców i doświadczeniem w dziedzinie elektroniki, systemów kablowych, czujników, części metalowych i oprogramowania. Tureckie i chińskie firmy mogą wnieść dodatkowy wkład w produkcję, technologię akumulatorów oraz dostęp do rynku. Serbia uzupełnia sieć o własne klastry dostawców. Celem powinien być regionalny łańcuch wartości, obejmujący nie tylko montaż komponentów, ale także rozwój, procedury testowe i oprogramowanie przemysłowe.
Drugim obszarem zainteresowania są technologie energetyczne. Bułgaria potrzebuje nowych sieci elektroenergetycznych, magazynów energii, systemów sterowania i mocy wytwórczych energii odnawialnej. Chiny i Turcja posiadają duże moce produkcyjne w zakresie technologii solarnych, baterii i urządzeń elektrycznych. Azerbejdżan pozostaje ważnym elementem dostaw gazu i potencjalnych przyszłych korytarzy energetycznych. Bułgaria może skorzystać z opłacalnej technologii, ale powinna zwrócić uwagę na różnorodność dostawców, cyberbezpieczeństwo, recykling, wiedzę specjalistyczną w zakresie konserwacji oraz rosnący udział lokalnego kapitału w tworzeniu wartości.
Rolnictwo oferuje większy potencjał eksportowy, niż sugerują obecne wolumeny. Bułgarskie produkty, takie jak zboża, nabiał, wino, olejek różany, miód, zioła i żywność przetworzona, mogą wypełnić nisze rynkowe w Chinach, Turcji i Azerbejdżanie. Wąskim gardłem często nie jest jakość produktu, ale skalowanie, certyfikacja, pakowanie, budowanie marki i dystrybucja. Poszczególni, mali producenci mają trudności z zapewnieniem zrównoważonej obsługi dużych rynków zagranicznych. Spółdzielnie eksportowe, wspólna logistyka, wspierane przez rząd procesy certyfikacji i profesjonalne strategie budowania marki byłyby skuteczniejsze niż okazjonalne występy na targach.
Obiecujące są również technologie informacyjno-komunikacyjne, sztuczna inteligencja i cyfryzacja przemysłu. Bułgaria ma stosunkowo silny przemysł oprogramowania, uniwersytety techniczne i rozwijającą się infrastrukturę badawczą. Partnerstwa nie powinny ograniczać się do sprzedaży sprzętu zagranicznego. Bardziej obiecujące są wspólne centra rozwoju, aplikacje dla produkcji i logistyki, rozwiązania z zakresu cyberbezpieczeństwa, modele językowe dla mniejszych rynków oraz cyfryzacja sieci energetycznych i transportowych.
W dziedzinie inżynierii mechanicznej Bułgaria może rozwijać swoją tradycję przemysłową. Azerbejdżan potrzebuje sprzętu dla rolnictwa i przetwórstwa spożywczego, Turcja oferuje rozbudowane łańcuchy dostaw, Serbia regionalne sieci produkcyjne, a Chiny zapewniają komponenty i opcje finansowania. Konkurowanie najniższą ceną byłoby bezcelowe dla bułgarskich producentów. Szanse tkwią w systemach dostosowanych do indywidualnych potrzeb, krótkich terminach dostaw, europejskich certyfikatach, modernizacji i niezawodnym serwisie.
Niebezpieczne błędne przekonanie na temat wolumenu obrotu
W oświadczeniach politycznych często powołuje się na rosnące obroty handlowe jako dowód na pomyślne relacje. Wskaźnik ten jest łatwy do zrozumienia, ale ekonomicznie nieadekwatny. Wyższe obroty mogą wynikać z wyższej ceny energii, zwiększonego importu dóbr konsumpcyjnych lub po prostu z tranzytu towarów zagranicznych. Niewiele mówi on o tym, czy bułgarska produktywność, realne płace i potencjał technologiczny rosną.
Tworzenie wartości krajowej ma kluczowe znaczenie. Chińska lub turecka fabryka jest szczególnie cenna dla Bułgarii, jeśli pozyskuje lokalnych dostawców, zatrudnia wykwalifikowanych pracowników, prowadzi badania, reinwestuje zyski i osiąga wysoki udział w eksporcie. Centrum logistyczne jest bardziej korzystne, jeśli oprócz powierzchni magazynowej oferuje również usługi celne, finansowe, informatyczne i naprawcze. Projekt energetyczny wzmacnia gospodarkę narodową, jeśli zapewnia bezpieczeństwo dostaw i buduje wiedzę techniczną w kraju.
To samo dotyczy bułgarskiego eksportu. Sprzedaż nieprzetworzonych surowców generuje dochód, ale zazwyczaj z niską marżą. Przetworzenie tych samych surowców na komponenty, produkty spożywcze, specjalistyczne chemikalia lub towary markowe zwiększa wartość dodaną. Polityka handlowa powinna zatem koncentrować się nie tylko na wolumenie eksportu, ale także na udziale produktów wiedzochłonnych i przetworzonych.
Deficyt dwustronny również wymaga zróżnicowanej oceny. Deficyt nie jest automatycznie szkodliwy, jeśli import umożliwia inwestycje produkcyjne. Maszyny, roboty czy technologie sieciowe mogą zwiększyć przyszłą produkcję eksportową. Bardziej problematyczny jest stale rosnący import konsumpcyjny bez odpowiedniej rozbudowy krajowych mocy produkcyjnych. Bułgaria powinna zatem analizować swój bilans handlowy pod kątem jego przeznaczenia: dobra inwestycyjne, dobra pośrednie przemysłowe, energia i dobra konsumpcyjne mają różny wpływ na gospodarkę.
Przepisy europejskie są zaletą, a nie przeszkodą
Otwarcia na Wschód i Południowy Wschód nie należy błędnie interpretować jako alternatywy dla Unii Europejskiej. Najważniejsze rynki zbytu Bułgarii, źródła finansowania i zabezpieczenia instytucjonalne znajdują się w Europie. Członkostwo w UE czyni ten kraj szczególnie atrakcyjnym dla inwestorów tureckich, chińskich i azerskich. Dostęp do jednolitego rynku, wspólne standardy i euro to korzyści, a nie obciążenia, które można obejść w imię szybkich projektów.
Jednocześnie przepisy europejskie wyznaczają limity. Przepisy dotyczące pomocy państwa, zamówień publicznych, norm środowiskowych, ochrony danych, cyberbezpieczeństwa i weryfikacji inwestycji zagranicznych obowiązują niezależnie od pochodzenia partnera. Szczególną ostrożność należy zachować w przypadku infrastruktury krytycznej i technologii strategicznych. Korzyści ekonomiczne projektu należy rozważyć w kontekście takich ryzyk, jak dostęp do danych, zależność od dostawców, wpływy polityczne i brak przejrzystości.
Te przepisy mogą nawet pomóc Bułgarii. Jasne standardy europejskie chronią kraj przed oferowaniem nadmiernych gwarancji lub nieprzejrzystych warunków specjalnych w rywalizacji o inwestycje. Podnoszą jakość projektów i budują zaufanie wśród innych inwestorów. Pragmatyczna zagraniczna polityka gospodarcza nie powinna zatem wybierać między Brukselą a Pekinem, Ankarą czy Baku. Powinna ona wykorzystać integrację europejską Bułgarii do egzekwowania lepszych warunków w relacjach z państwami trzecimi.
Koordynacja europejska jest szczególnie ważna w kontekście Chin. Sama Bułgaria dysponuje jedynie ograniczoną siłą negocjacyjną. W ramach jednolitego rynku UE jest częścią jednego z największych bloków gospodarczych świata. Wspólne standardy, instrumenty przeciwko nieuczciwym subsydiom i zharmonizowane kontrole bezpieczeństwa wzmacniają jej pozycję negocjacyjną. Jednocześnie Bułgaria może ustalać własne priorytety w ramach tych przepisów i pozycjonować się jako miejsce dla wybranych, zgodnych z europejską polityką inwestycyjną inwestycji.
Euro zmienia ofertę Bułgarii
Od 1 stycznia 2026 roku Bułgaria jest członkiem strefy euro. Dla jej handlu zagranicznego to więcej niż symboliczny krok w kierunku integracji. Koszty kursów walutowych w handlu ze strefą euro zostają całkowicie wyeliminowane, ceny stają się łatwiejsze do porównania, a warunki finansowania stają się bardziej przewidywalne. Dla inwestorów z Chin, Turcji i Azerbejdżanu atrakcyjność Bułgarii jako lokalizacji produkcji na rynku europejskim rośnie.
Euro nie eliminuje jednak rzeczywistych słabości gospodarczych. Nie naprawia linii kolejowych, nie przyspiesza procesu uzyskiwania pozwoleń ani nie szkoli inżynierów. Jeśli płace rosną szybciej niż wydajność, konkurencyjność cenowa może ucierpieć. Ponieważ dewaluacja krajowa jest wykluczona, innowacyjność, efektywność energetyczna, automatyzacja i efektywność administracyjna stają się jeszcze ważniejsze.
Sytuacja makroekonomiczna stwarza możliwości, ale wymaga dyscypliny. Bułgarska gospodarka wzrosła realnie o 3,1% w 2025 roku. W 2026 roku przewiduje się spowolnienie do około 2,5%, a inflacja prawdopodobnie utrzyma się na wysokim poziomie około 4,2%. Jednocześnie rośnie deficyt budżetowy i dług publiczny. Bułgaria nadal ma stosunkowo niski wskaźnik długu do PKB, ale nie powinna uszczuplać tego bufora na nieproduktywne, bieżące wydatki.
Inwestycje w przejścia graniczne, koleje, sieci energetyczne, edukację i administrację cyfrową mogą w dłuższej perspektywie wzmocnić handel zagraniczny. Z drugiej strony, dotacje bez spełnienia wymogów dotyczących wydajności są ryzykowne. Najlepszym sposobem na promocję lokalizacji biznesowej nie są stale rosnące dotacje, ale niezawodne instytucje, szybka infrastruktura, dostępny personel i przewidywalne dostawy energii.
Niedoszacowane ryzyko
Nowa geometria handlu jest obarczona ryzykiem geopolitycznym. Korytarz centralny przebiega przez kilka krajów, wykorzystuje różne środki transportu i jest zależny od stabilności regionalnej. Konflikty na Kaukazie, napięcia na Morzu Czarnym, sankcje, składki ubezpieczeniowe i zmiany polityczne mogą wpływać na koszty i czas tranzytu. Dlatego szlak jest odporny tylko wtedy, gdy dostępne są alternatywne porty, przejścia graniczne i środki transportu.
Pomimo dużego znaczenia gospodarczego, Turcja pozostaje partnerem obarczonym ryzykiem walutowym, inflacyjnym i gospodarczym. Silne wahania kursu liry tureckiej mogą w krótkim okresie wpłynąć na pozycję konkurencyjną. Bułgarscy producenci borykają się z presją cenową, a import może stać się tańszy. Dlatego firmy potrzebują zarządzania walutą, elastycznych umów i zdywersyfikowanej bazy klientów.
W relacjach z Chinami Bułgaria stoi w obliczu zagrożenia uzależnienia od technologii i polityki handlowej. Może dojść do powstania jednostronnej struktury dostaw, szczególnie w przypadku komponentów solarnych, baterii, elektroniki i sprzętu telekomunikacyjnego. Niskie ceny zakupu są atrakcyjne, ale późniejsze zakłócenia lub polityczne wstrzymanie dostaw mogą okazać się kosztowne. Bułgaria powinna pozyskiwać kluczowe komponenty z wielu regionów i unikać przedwczesnego porzucania europejskich mocy produkcyjnych.
Niedobór wykwalifikowanej kadry stanowi ryzyko wewnętrzne. Nowe projekty przemysłowe i logistyczne konkurują o inżynierów, techników, kierowców, programistów i wykwalifikowanych pracowników produkcyjnych. Bez szkoleń zawodowych, reintegracji wykwalifikowanych pracowników, którzy wyemigrowali z kraju, automatyzacji i kontrolowanej imigracji, Bułgaria może przyciągnąć inwestycje, ale nie obsadzić wszystkich stanowisk. Prowadzi to do wzrostu kosztów przy jednoczesnym spadku produktywności.
Do tego dochodzi ryzyko instytucjonalne. Powolne procesy zatwierdzania, zmieniające się priorytety polityczne, niepewność prawna i lokalne deficyty infrastrukturalne mogą opóźnić nawet dobrze zaplanowane projekty. Partnerzy międzynarodowi porównują Bułgarię nie tylko z jej sąsiadami, ale także z lokalizacjami w całej Europie Środkowo-Wschodniej. Sama niska stawka podatkowa nie wystarczy, jeśli połączenia sieciowe, nabywanie gruntów czy decyzje regulacyjne trwają latami.
Od rozmowy do solidnej strategii
Relacje Bułgarii z Chinami, Serbią, Azerbejdżanem i Turcją posiadają realny potencjał gospodarczy. Jednak potencjał ten nie jest wykorzystywany poprzez częstsze spotkania ani większe delegacje. Potrzebna jest narodowa strategia gospodarcza dla zagranicy, która jasno określi priorytety i funkcjonalnie zintegruje wszystkie cztery partnerstwa.
Priorytetem powinna być przepustowość korytarzy. Połączenia z granicy tureckiej przez Płowdiw i Sofię do Serbii, a także z Warny i Burgas do wnętrza kraju, muszą stać się wydajne, cyfrowe i przewidywalne. Czas oczekiwania na granicy powinien być publicznie mierzony, dane wymieniane między granicami, a wąskie gardła priorytetyzowane ze względu na ich wpływ na gospodarkę. Porty, sieć kolejowa, drogowa i centra logistyczne muszą być planowane jako jeden system.
Po drugie, Bułgaria potrzebuje selektywnej polityki inwestycyjnej. Dotacje powinny być powiązane z nakładami inwestycyjnymi, jakością miejsc pracy, działalnością badawczą, udziałem w eksporcie, efektywnością energetyczną i lokalnymi dostawcami. Projekt, który zapewnia wysokiej jakości produkcję i rozwój, zasługuje na inne warunki niż zwykły magazyn importowy. W przypadku infrastruktury krytycznej od samego początku należy uwzględnić oceny bezpieczeństwa i przepisy europejskie.
Po trzecie, promocja eksportu powinna być silniej skoncentrowana na możliwościach małych i średnich przedsiębiorstw (MŚP). Firmy potrzebują praktycznego wsparcia w zakresie certyfikacji, finansowania, analizy rynku, sprzedaży i pozyskiwania partnerów. W Chinach i Azerbejdżanie branżowe platformy eksportowe są skuteczniejsze niż ogólny marketing krajowy. W Turcji i Serbii priorytetem mogą być klastry regionalne i wspólne łańcuchy dostaw.
Po czwarte, Bułgaria musi wzmocnić swoją pozycję technologiczną. Współpraca jest najbardziej wartościowa, gdy bułgarskie firmy nie są jedynie klientami czy podwykonawcami, ale posiadają własną wiedzę, własność intelektualną i specjalistyczne produkty. Centra badawcze, uczelnie techniczne, kształcenie zawodowe i przemysłowe ośrodki testowe stanowią zatem integralną część zagranicznej polityki gospodarczej.
Po piąte, sukces należy oceniać na podstawie rzeczywistych wyników ekonomicznych. Ważniejsze niż liczba podpisanych listów intencyjnych są nowe zamówienia eksportowe, wolumen inwestycji, lokalne kwoty zamówień, dodatkowy ruch kolejowy i portowy, skrócony czas przekraczania granicy oraz wzrost produktywności. Przejrzyste wskaźniki pokazałyby, które partnerstwa faktycznie przynoszą korzyści, a gdzie aktywność polityczna jest jedynie symulowana.
Szanse Bułgarii są większe niż jej rynek
Ze względu na niewielką liczbę ludności i ograniczoną siłę nabywczą, Bułgaria nie jest rynkiem przyciągającym międzynarodowych inwestorów wyłącznie ze względu na swoją wielkość. Jej siła tkwi w powiązaniach między różnymi regionami gospodarczymi. Jako członek UE i strefy euro, graniczy z Turcją, leży blisko Bałkanów Zachodnich, ma dostęp do Morza Czarnego i Dunaju oraz może połączyć się z Centralnym Korytarzem prowadzącym do Morza Kaspijskiego i Chin. To połączenie jest rzadkością w Europie.
Perspektywy gospodarcze są zatem jasne, ale niepokojące. Bułgaria może stać się centrum przemysłu, energetyki, logistyki i usług cyfrowych w Europie Południowo-Wschodniej. Aby to osiągnąć, musi pogłębić handel z Turcją, przyspieszyć połączenia przez Serbię, rozszerzyć partnerstwo energetyczne i korytarzowe z Azerbejdżanem oraz strategicznie ukierunkować chińską współpracę na wysokiej jakości, bezpieczne inwestycje.
Aktualne dane dotyczące handlu zagranicznego pokazują również, dlaczego konieczne są szybkie działania. Spadek eksportu, wzrost importu i rosnący deficyt nie są oznaką zbliżającego się kryzysu, lecz raczej sygnałem ostrzegawczym przed słabościami strukturalnymi. Bułgaria nie może zakładać, że wzrost handlu tranzytowego i importowego automatycznie wygeneruje dobrobyt. Kraj musi rozwijać potencjał produkcyjny w oparciu o obecną sytuację.
Prowokująca prawda jest taka: Bułgaria jest już geograficznym centrum, ale jeszcze nie gospodarczym. Pomiędzy strategiczną mapą a strategiczną gospodarką leżą sprawnie działające instytucje, nowoczesna infrastruktura, wykwalifikowani pracownicy i firmy z własnymi produktami. Jeśli ten rozwój się powiedzie, relacje z Chinami, Serbią, Azerbejdżanem i Turcją staną się dźwignią dla szerszej, bardziej odpornej i zaawansowanej technologicznie gospodarki. Jeśli się nie powiedzie, Bułgaria pozostanie przede wszystkim punktem tranzytowym dla innych, którzy będą transportować swoje towary, zasoby energetyczne i interesy.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne

Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj [email protected]:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.