Wpływ Chin na europejski przemysł pomp ciepła: nowa era kontroli?
Xpert przed premierą

Dostępne w 27 językach 📢
Preferuj Xpert.Digital w GoogleⓘOpublikowano: 14 października 2026 r. / Zaktualizowano: 14 października 2026 r. – Autor: Konrad Wolfenstein
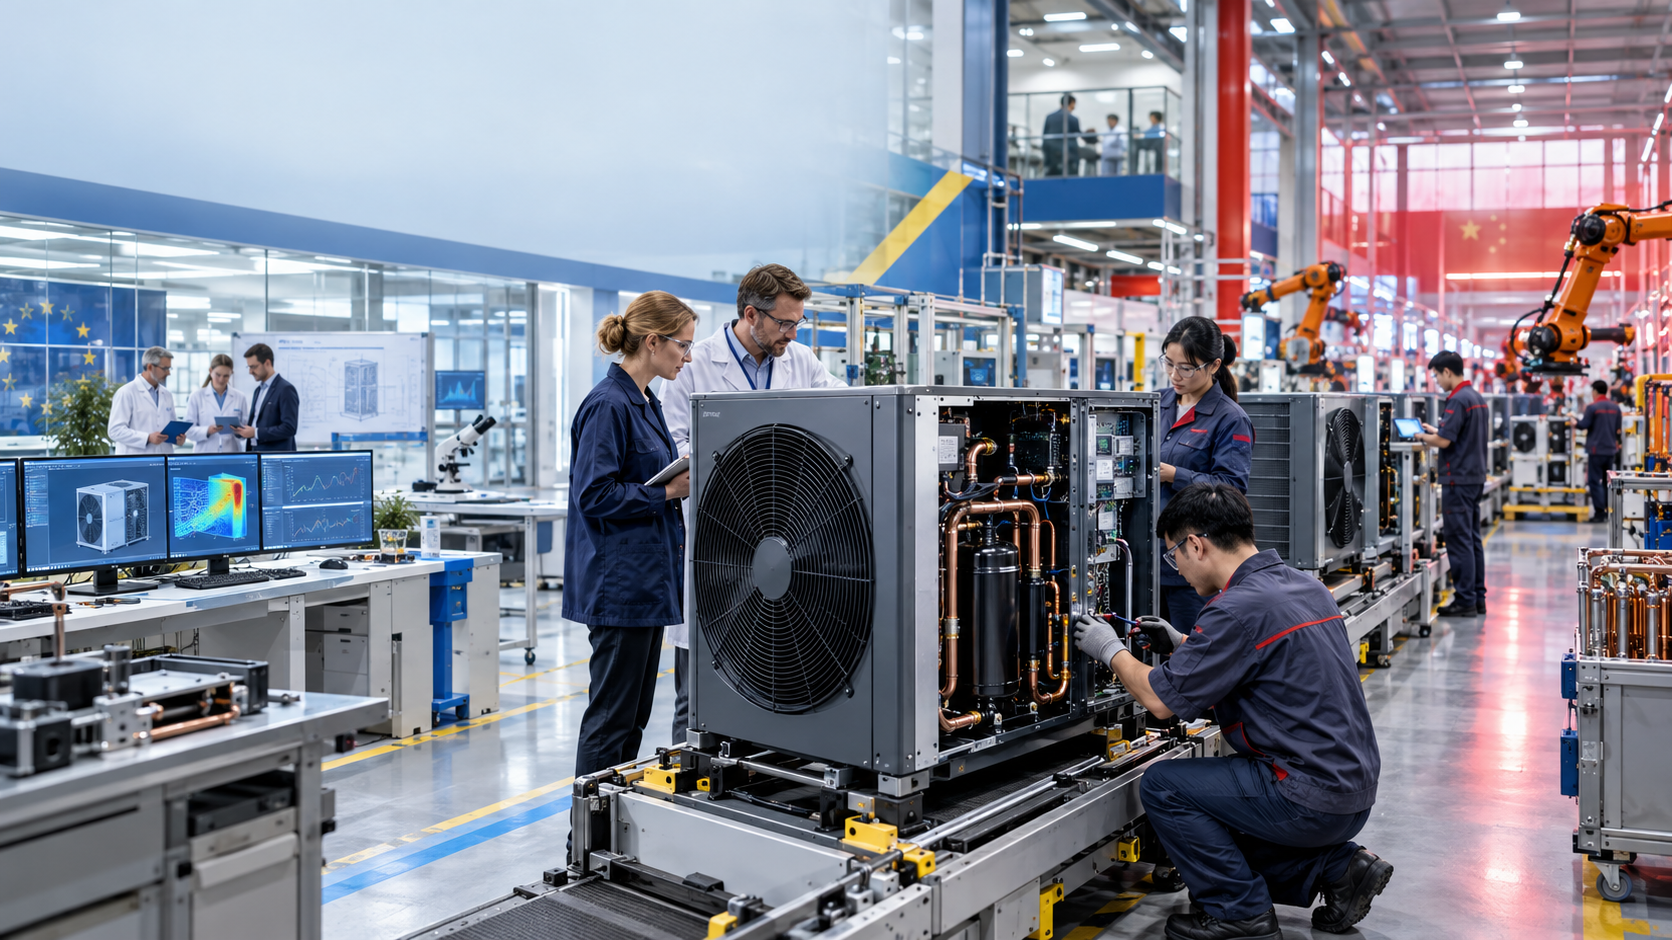
Wpływ Chin na europejski przemysł pomp ciepła: Nowa era kontroli? – Kreatywny obraz na ten temat, stworzony przy użyciu sztucznej inteligencji: Xpert.Digital
Pompy ciepła i geopolityczne gry o władzę: Kto kontroluje rynek europejski?
Chińskie przejęcia w Europie: zagrożenie czy szansa dla przemysłu?
Bitwa o pompy ciepła: Jak Chiny podbijają rynki europejskie
Branża pomp ciepła w Europie stoi u progu głębokiej transformacji, nie tylko ekonomicznej, ale i geopolitycznej. Chińscy producenci wykazują coraz większe zainteresowanie przejmowaniem europejskich firm i zakładów produkcyjnych lub inwestowaniem w nie. Ten rozwój jest dodatkowo napędzany przez starania Unii Europejskiej o powiązanie finansowania publicznego z tworzeniem wartości i zrównoważonym rozwojem Europy. Podczas gdy europejski przemysł próbuje zabezpieczyć się przed masowym eksportem z Chin, może dojść do paradoksalnej sytuacji: im surowsze przepisy dotyczące importu pomp ciepła, tym bardziej atrakcyjne dla chińskich firm staje się prowadzenie lokalnych zakładów produkcyjnych w UE.
W tym kontekście pompa ciepła staje się kluczowym produktem, wykraczającym daleko poza swoją funkcję urządzenia grzewczego. Jest ona sercem polityki energetycznej, ochrony klimatu i rozwoju technologicznego w Europie. Kto przejmie kontrolę nad produkcją, technologią i danymi w tym sektorze, będzie miał wpływ nie tylko na zaopatrzenie w ciepło, ale także na przyszłą suwerenność przemysłową kontynentu. Transformacja branży pomp ciepła to zatem nie tylko kwestia technologii, ale także geopolitycznej dynamiki sił w coraz bardziej połączonym świecie.
Przemysł pomp ciepła w Europie pod kontrolą Chin
Europejski rynek pomp ciepła staje się areną walki o władzę w polityce przemysłowej. Kilku chińskich producentów rozważa przejęcie mocy produkcyjnych w Unii Europejskiej, objęcie udziałów w europejskich firmach lub przekształcenie istniejących fabryk w celu produkcji pomp ciepła. Przyczyną nie jest wyłącznie perspektywa długoterminowego wzrostu rynku zbytu. Kluczowe jest dążenie Unii Europejskiej do ściślejszego powiązania finansowania publicznego z tworzeniem wartości dodanej w Europie, bezpieczeństwem dostaw i zrównoważoną produkcją. To, co ma chronić krajowy przemysł, może w rzeczywistości wywołać nową falę chińskich inwestycji bezpośrednich i przejęć.
Stwarza to paradoksalną sytuację. Im bardziej Europa ogranicza import pomp ciepła produkowanych w całości w Chinach, tym bardziej atrakcyjna staje się dla chińskich firm produkcja w UE. Regulacje zatem niekoniecznie zamykają rynek europejski przed chińskimi dostawcami. Zmieniają raczej sposób wejścia na rynek: od eksportera do lokalnego producenta, od dostawcy do akcjonariusza, a potencjalnie od konkurenta do właściciela uznanych europejskich marek. Z ekonomicznego punktu widzenia nie jest to z natury negatywne, ale rodzi pytania dotyczące kontroli, technologii, łańcuchów dostaw, zatrudnienia i długoterminowego podziału wartości przemysłowej.
Pompy ciepła to zatem znacznie więcej niż tylko kolejne urządzenie grzewcze. Łączą one ze sobą politykę budowlaną, rynek energii elektrycznej, ochronę klimatu, zaopatrzenie w energię, inżynierię mechaniczną, technologię chłodniczą, półprzewodniki, elektronikę mocy i sterowanie cyfrowe. Ten, kto kontroluje wielkość produkcji, kluczowe komponenty, dostęp do danych i kanały dystrybucji na tym rynku, ma znaczący wpływ na przyszłe zaopatrzenie w ciepło w Europie. Nadchodzące decyzje wpływają zatem nie tylko na poszczególnych producentów, ale także na pytanie, czy Europa kształtuje transformację w kierunku zelektryfikowanego ciepła, wykorzystując własną, konkurencyjną branżę, czy też ostatecznie stanowi przede wszystkim rynek zbytu dla korporacji kontrolowanych przez podmioty zagraniczne.
Od urządzeń grzewczych do kluczowego przemysłu
Strategiczna wartość pomp ciepła wynika z ich roli w systemie energetycznym. Budynki należą do największych konsumentów energii w Europie, a znaczna część zapotrzebowania na gaz jest przeznaczana na ogrzewanie pomieszczeń i podgrzewanie wody. Pompy ciepła mogą zmniejszyć to zużycie, ponieważ wykorzystują ciepło otoczenia z powietrza, gruntu lub wody, wytwarzając wiele jednostek ciepła z jednej jednostki energii elektrycznej. Ich powszechne zastosowanie zasadniczo zmniejsza zależność od importu paliw kopalnych, ale jednocześnie zwiększa znaczenie sieci elektroenergetycznych, elastycznych taryf, magazynowania energii i cyfrowego zarządzania obciążeniem.
Z perspektywy przemysłowej jest to złożony produkt systemowy. Producent musi zintegrować sprężarki, wymienniki ciepła, zawory, pompy, czujniki, obiegi czynnika chłodniczego, elektronikę mocy, oprogramowanie sterujące i obudowę w niezawodne urządzenie. Dodatkowe wymagania obejmują poziom hałasu, wydajność, mrozoodporność, wysokie temperatury przepływu, cyberbezpieczeństwo oraz integrację z systemami zarządzania energią w budynku. Wyzwanie techniczne jest szczególnie trudne w przypadku istniejących budynków europejskich, ponieważ wiele z nich jest słabo izolowanych, ma zróżnicowaną powierzchnię grzewczą i wymaga wysokich temperatur przepływu przy niskich temperaturach zewnętrznych.
Tradycyjnie daje to europejskim producentom przewagę w segmencie high-end. Mają doświadczenie w systemach ogrzewania wodnego, wymagają klimatu, lokalnych norm, praktyk instalacyjnych oraz gęstą sieć wykwalifikowanych fachowców, hurtowników i obsługi klienta. Z drugiej strony, chińscy dostawcy oferują ogromne korzyści skali dzięki technologii klimatyzacji i chłodnictwa, ściśle zintegrowanej bazie dostawców oraz wysokiemu poziomowi wiedzy specjalistycznej w zakresie automatyzacji produkcji. To właśnie ta kombinacja sprawia, że konkurencja jest tak zacięta: Europa jest silna w zakresie integracji systemów i zastosowań, podczas gdy Chiny przodują pod względem skalowalności przemysłowej, komponentów i kosztów.
Rynek rośnie, ale nie w linii prostej
Długoterminowe prognozy popytu są obiecujące, ale europejski rynek pomp ciepła wykazał ostatnio silną zależność od warunków politycznych i gospodarczych. Po boomie wywołanym kryzysem energetycznym, sprzedaż znacząco spadła w 2023 roku, a zwłaszcza w 2024 roku. Zmiany w dotacjach, wysokie koszty finansowania, słaba aktywność w budownictwie, niepewność konsumentów, spadające ceny gazu i kontrowersyjne debaty na temat przepisów budowlanych – wszystko to osłabiło sprzedaż. Wiele firm wcześniej zbudowało dodatkowe moce produkcyjne, a następnie stanęło w obliczu niedostatecznego wykorzystania, nadwyżek zapasów i presji kosztowej.
Ożywienie rozpoczęło się w 2025 roku. W 21 badanych krajach europejskich sprzedano około 2,9 miliona pomp ciepła, czyli o około 13 procent więcej niż w roku poprzednim. Łączna liczba urządzeń w eksploatacji wzrosła do około 29,3 miliona. Niemcy odnotowały szczególnie silny wzrost; z wynikiem około 299 000 sprzedanych urządzeń, pompa ciepła po raz pierwszy stała się tam najlepiej sprzedającym się systemem grzewczym, stanowiąc prawie połowę sprzedaży nowych generatorów ciepła. Francja pozostała największym rynkiem zbytu pod względem sprzedaży urządzeń, z ponad pół milionem sprzedanych urządzeń, a następnie Włochy.
Tego ożywienia nie należy jednak mylić z gwarantowaną ścieżką wzrostu. Istnieją ogromne różnice między krajami. Rynki skandynawskie charakteryzują się wysokim wskaźnikiem instalacji, podczas gdy kraje takie jak Polska czy Wielka Brytania wciąż posiadają znaczny, niewykorzystany potencjał w stosunku do liczby gospodarstw domowych. Sprzedaż jest wrażliwa na warunki subsydiowania, stosunek cen energii elektrycznej do cen gazu oraz dostępność wykwalifikowanych instalatorów. Decyzja o inwestycji w fabrykę z 20-letnim okresem obowiązywania wchodzi zatem na rynek, na którym popyt może ulegać znacznym wahaniom w krótkim okresie z powodu zapowiedzi politycznych lub decyzji budżetowych.
Ta właśnie zmienność zwiększa presję na konsolidację. Niewykorzystane zakłady, słabsze bilanse i odroczone inwestycje stwarzają okazje do przejęć. Dla dobrze skapitalizowanych chińskich korporacji europejska inwestycja może być zatem korzystniejsza niż długotrwały proces budowy zupełnie nowego zakładu. Otrzymują one zakłady produkcyjne, doświadczonych pracowników, certyfikaty, marki, sieci dystrybucji i relacje z wykwalifikowanymi fachowcami – wszystko w jednym pakiecie. Dla europejskich właścicieli zaangażowanie inwestora strategicznego może jednocześnie stanowić rozwiązanie dla ich potrzeb kapitałowych i braku skalowalności.
Brukselskie zasady pochodzenia zmieniają konkurencję
Europejska polityka przemysłowa stopniowo odchodzi od podejścia w dużej mierze neutralnego technologicznie, promującego popyt, w kierunku takiego, które kładzie większy nacisk na pochodzenie, odporność i zrównoważony rozwój. Ustawa o przemyśle zerowym netto wprowadza kryteria jakościowe dla niektórych zamówień publicznych i środków finansowania. Obejmują one zrównoważony rozwój środowiska, zdolność dostaw, cyberbezpieczeństwo i dywersyfikację źródeł zaopatrzenia. Proponowana ustawa o akceleratorze przemysłowym idzie o krok dalej, dążąc do bardziej konkretnego faworyzowania tworzenia wartości europejskiej w technologiach strategicznych.
W przypadku wodnych pomp ciepła, obecna propozycja stanowi, że po okresie przejściowym muszą one pochodzić z Unii Europejskiej, aby móc korzystać z niektórych instrumentów wsparcia publicznego. Decydującym czynnikiem nie jest logo marki na obudowie, lecz pochodzenie ekonomiczne produktu i udział w wartości dodanej. Szczegóły mogą ulec zmianie w trakcie procesu legislacyjnego. Niemniej jednak obecny kierunek polityczny już teraz zapewnia silne zachęty inwestycyjne, ponieważ producenci muszą planować swoją strategię lokalizacyjną na lata przed wejściem w życie wiążących przepisów.
Państwa członkowskie zaostrzają również swoją politykę subsydiowania. Na przykład Francja wspiera obecnie w ramach niektórych programów tylko produkty spełniające określone europejskie wymogi dotyczące pochodzenia i ochrony środowiska. Niemcy planują dalsze zróżnicowanie swoich subsydiów od 2027 roku: kwalifikowalna dotacja dla pomp ciepła wyprodukowanych poza UE będzie znacznie niższa niż dla produktów europejskich. Dla gospodarstwa domowego ta różnica może wynieść kilka tysięcy euro. To przekształca pochodzenie z abstrakcyjnego kryterium polityki przemysłowej w namacalny czynnik konkurencyjny w negocjacjach handlowych.
Z ekonomicznego punktu widzenia takie przepisy działają jak filtr inwestycyjny. Niekoniecznie zwiększają one koszt każdego importu poprzez tradycyjne cło, ale zmieniają rzeczywistą cenę końcową produktów subsydiowanych. Chiński producent może zareagować na to na trzy sposoby: może zaakceptować mniejszą bazę uprawnionych klientów, zbudować własną fabrykę w Europie lub przejąć lub zainwestować w europejskiego producenta. Trzecia opcja jest często najszybsza, ponieważ oprócz produkcji, odblokowuje również dostęp do wiedzy technicznej, znajomości rynku i możliwości serwisowych.
Kapitał chiński podąża za promocją
Raporty branżowe wskazują, że co najmniej trzy chińskie firmy starają się o dostęp do fabryk pomp ciepła w UE. Trwają rozmowy dotyczące całkowitych przejęć, udziałów większościowych lub mniejszościowych, współpracy z europejskimi producentami oraz zakupu istniejących zakładów od innych branż. To zainteresowanie jest zrozumiałe: firmy, które stworzą europejską bazę produkcyjną przed wejściem w życie bardziej rygorystycznych reguł pochodzenia, będą mogły w odpowiednim czasie dostosować swoje łańcuchy dostaw i produkty.
Nie chodzi tu tylko o omijanie przeszkód finansowych. Lokalna produkcja skraca czas dostawy, obniża koszty magazynowania i transportu, ułatwia dostosowanie do przepisów krajowych i zwiększa wiarygodność wśród instalatorów. W przeciwieństwie do standardowej elektroniki użytkowej, pompy ciepła rzadko są sprzedawane wyłącznie na podstawie najniższej ceny. Planowanie, dobór wielkości, integracja hydrauliczna, uruchomienie, konserwacja i dostawa części zamiennych decydują o sukcesie ekonomicznym. Europejski zakład produkcyjny może zatem mieć wartość strategiczną wykraczającą daleko poza sam montaż.
Midea stanowi przekonujący przykład. W 2016 roku chiński konglomerat nabył większościowy pakiet udziałów we włoskiej firmie Clivet, specjalizującej się w systemach klimatyzacji i pompach ciepła, i przekształcił swój zakład w Feltre w europejskie centrum produkcyjno-rozwojowe. We wrześniu 2026 roku Clivet uruchomił tam nową fabrykę o powierzchni około 14 000 metrów kwadratowych. Ta inwestycja o wartości 24 milionów euro podwoiła wydajność niektórych linii produktów komercyjnych; przy pełnej wydajności zakład ma produkować około 8800 urządzeń rocznie. Ten model pokazuje, że chińska własność i europejska produkcja nie wykluczają się wzajemnie.
Co więcej, Haier i Midea próbowały przejąć włoskiego dostawcę technologii grzewczych Riello od amerykańskiej korporacji Carrier. Włoski rząd zablokował sprzedaż chińskim nabywcom, korzystając ze swoich specjalnych praw interwencyjnych dla firm strategicznych. Ostatecznie Riello zostało sprzedane włoskiemu producentowi Ariston. Ta sprawa pokazuje, że swoboda inwestowania i interesy bezpieczeństwa będą się w przyszłości coraz bardziej ścierać. Nie każda transakcja będzie politycznie akceptowalna, nawet jeśli wydaje się ekonomicznie uzasadniona.
Siła Europy kończy się w bramie fabryki
Na pierwszy rzut oka Europa znajduje się w komfortowej sytuacji. Około 70 procent pomp ciepła zainstalowanych w Europie jest również montowanych w Europie. Branża posiada około 300 zakładów produkcyjnych, produkujących urządzenia i komponenty, i według szacunków zapewnia około 433 000 bezpośrednich i pośrednich miejsc pracy. Europejskie firmy należą do liderów technologicznych w dziedzinie zaawansowanych systemów wodnych, dużych przemysłowych pomp ciepła oraz integracji z sieciami ciepłowniczymi.
Liczby te maskują jednak głębszą zależność. Montaż końcowy to nie to samo, co suwerenność przemysłowa. W zależności od konstrukcji, komponenty stanowią około 60 do 85 procent kosztów produkcji. Sprężarki, które sprężają czynnik chłodniczy w obiegu zamkniętym, stanowiąc tym samym techniczne serce systemu, są szczególnie istotne. Chiny posiadają około 90 procent światowej produkcji niektórych sprężarek rotacyjnych, a także zajmują silną pozycję w dziedzinie zaworów czterodrogowych, czynników chłodniczych, elektroniki mocy i pierwiastków ziem rzadkich.
Globalna zdolność produkcyjna pomp ciepła wynosiła około 145 gigawatów rocznie w 2024 roku. Chiny odpowiadały za około 35% tej produkcji, Stany Zjednoczone za około 25%, a Unia Europejska za około 20%. Chociaż produkcja gotowych urządzeń jest bardziej zróżnicowana regionalnie niż produkcja modułów słonecznych czy ogniw akumulatorowych, zależność ta sięga głębiej w łańcuchu dostaw. System europejski mógł być formalnie montowany w UE, ale nadal zawierał kluczowe komponenty pochodzące z Chin.
Stwarza to dylemat w zakresie reguł pochodzenia. Jeśli zostaną one zdefiniowane zbyt powierzchownie, wystarczy ograniczony montaż końcowy w Europie, podczas gdy badania, produkcja komponentów, własność intelektualna i znaczna część marży zysku pozostaną poza UE. Jeśli zostaną zdefiniowane zbyt rygorystycznie, koszty i wąskie gardła w dostawach wzrosną w krótkim okresie, ponieważ europejskie alternatywy nie będą dostępne w wystarczających ilościach dla niektórych komponentów. Wiarygodna polityka przemysłowa musi zatem rozróżniać między zwykłym montażem przy użyciu śrubokręta a nierealistycznymi wymaganiami samowystarczalności.
Przewaga cenowa ma charakter strukturalny
Chińscy producenci czerpią korzyści nie tylko z niższych płac. Ich przewaga polega na dużej produkcji, wysokim poziomie automatyzacji, ścisłej integracji sieci dostaw, korzystnym finansowaniu oraz bliskości przemysłu do globalnej produkcji systemów klimatyzacyjnych. Wiele komponentów pompy ciepła powietrze/woda pochodzi z pokrewnych technologii, które są już produkowane w Chinach w ogromnych ilościach. To obniża ceny zakupu, czas rozwoju i koszty inwestycji w przeliczeniu na jednostkę.
Szacuje się, że końcowy montaż pompy ciepła w Europie kosztuje około dwa razy więcej niż w Chinach. W przypadku systemów powietrze-woda, ogólna przewaga kosztowa w Europie w porównaniu z Chinami może sięgać około 60%. Takich różnic nie da się zrekompensować samymi dotacjami. Odzwierciedlają one strukturę całych ekosystemów przemysłowych: produkcja narzędzi, elektronika, silniki, sprężarki, wymienniki ciepła, logistyka i finansowanie są ze sobą powiązane.
Europejscy producenci muszą zatem unikać konkurencji opartej wyłącznie na cenie, opartej na standaryzowanych urządzeniach. Ich przewaga polega na wysokiej wydajności przy niskich temperaturach zewnętrznych, cichych systemach, trwałej konstrukcji, naturalnym czynniku chłodniczym, wysokich temperaturach przepływu, inteligentnym sterowaniu i niezawodnym serwisie. Jednak to zróżnicowanie działa tylko wtedy, gdy klienci dostrzegają wartość dodaną, a instalatorzy potrafią ją skutecznie zakomunikować. Skoro dotacje publiczne nagradzają niemal wyłącznie cenę zakupu, nieświadomie wzmacniają one dostawców o najniższych kosztach produkcji.
Jednocześnie nie należy romantyzować niekorzystnej sytuacji Europy pod względem kosztów. Droga produkcja nie świadczy o jakości. Chińscy producenci szybko udoskonalają swoje technologie, inwestują znaczne środki w badania i wykorzystują sztuczną inteligencję do rozwoju, kontroli produkcji i utrzymania ruchu. Ci w Europie, którzy polegają na regulacjach bez poprawy wydajności, standaryzacji i skalowalności, po prostu zyskują na czasie. Trwała ochrona nieefektywnych struktur obciążyłaby konsumentów i spowolniłaby transformację energetyczną.
Nowość: Patent z USA – instaluj parki słoneczne do 30% taniej, o 40% szybciej i łatwiej – z filmami instruktażowymi!

Nowość: Patent z USA – Instaluj parki słoneczne do 30% taniej, o 40% szybciej i łatwiej – z filmami instruktażowymi! - Zdjęcie: Xpert.Digital
Istotą tego postępu technologicznego jest celowe odejście od konwencjonalnego mocowania zaciskowego, które od dziesięcioleci jest standardem. Nowy, bardziej efektywny czasowo i ekonomicznie system montażu rozwiązuje ten problem, bazując na zupełnie nowej, bardziej inteligentnej koncepcji. Zamiast zaciskać moduły w określonych punktach, są one umieszczane w ciągłej, specjalnie ukształtowanej szynie nośnej i bezpiecznie utrzymywane na miejscu. Taka konstrukcja gwarantuje równomierne rozłożenie wszystkich sił – zarówno obciążeń statycznych od śniegu, jak i obciążeń dynamicznych od wiatru – na całej długości ramy modułu.
Więcej informacji tutaj:
Chińskie inwestycje na europejskim rynku pomp ciepła: szanse i zagrożenia
Akwizycje mogą wzmocnić europejski przemysł
Bezpośrednie inwestycje zagraniczne mogą przynieść znaczące korzyści. Chiński inwestor może zapewnić kapitał na nowe linie produkcyjne, obniżyć koszty zakupu, otworzyć międzynarodowe rynki sprzedaży i zintegrować europejski zakład z globalną siecią produkcyjną. Możliwe jest zabezpieczenie istniejących miejsc pracy, utworzenie dodatkowych stanowisk i przyspieszenie projektów badawczych. Szczególnie dla średniej wielkości europejskich producentów, borykających się z wysokimi kosztami finansowania i zmiennym popytem, silny finansowo partner może umożliwić niezbędną skalowalność.
Lokalna produkcja generuje również efekty uboczne. Dostawcy otrzymują zamówienia, pracownicy zdobywają nowe umiejętności, regionalne uniwersytety współpracują z ośrodkami rozwoju, a logistyka jest coraz mocniej zakorzeniona w Europie. Kiedy firma rozwija się i produkuje na rynek europejski, musi uwzględniać lokalne standardy, budynki i potrzeby klientów. Może to prowadzić do rzeczywistego transferu technologii w obu kierunkach.
Przykład Cliveta pokazuje, jak przejęcie może prowadzić do inwestycji i rozbudowy zakładów. Całkowite odrzucenie chińskiego kapitału byłoby zatem krótkowzroczne z ekonomicznego punktu widzenia. Europa potrzebuje inwestycji, aby osiągnąć swoje cele klimatyczne, a nie każde zaangażowanie zagraniczne prowadzi do utraty kontroli lub relokacji. Japońskie i południowokoreańskie firmy od dawna prowadzą produkcję w Europie i są akceptowaną częścią europejskiej bazy przemysłowej.
Warunki są kluczowe. Pozytywny wkład pojawia się, gdy w Europie rozwijają się badania, odpowiedzialność za produkt, wykwalifikowana kadra i kluczowe relacje z dostawcami. Model, który zachowuje europejską markę, ale ogranicza fabrykę do minimalnego montażu importowanych komponentów, jest mniej przekonujący. Dlatego ocena ekonomiczna nie może ograniczać się do liczby zmontowanych urządzeń. Musi uwzględniać lokalizację patentów, oprogramowania, siły nabywczej, danych, decyzji zarządczych i zysków.
Utrata kontroli nie jest ryzykiem abstrakcyjnym
Przejęcia mogą stać się problematyczne, jeśli trwale pozbawią europejskie władze kluczowej wiedzy, kanałów rynkowych i decyzji strategicznych. Szczególnie narażone są firmy posiadające własną technologię sprężarek, elektronikę mocy, oprogramowanie sterujące lub rozbudowaną sieć instalatorów. Jeśli taki dostawca zostanie zintegrowany z korporacją spoza Europy, nowa spółka-matka może dostosować priorytety badawcze, zaopatrzenie i inwestycje do swoich globalnych interesów.
Dostęp do danych operacyjnych również zyskuje na znaczeniu. Nowoczesne pompy ciepła to urządzenia sieciowe. Rejestrują one temperaturę, zużycie energii, czas pracy, a czasami także informacje o budynkach i zachowaniach użytkowników. W inteligentnych sieciach energetycznych miliony systemów można kontrolować jako elastyczne obciążenia. Zwiększa to znaczenie cyberbezpieczeństwa, przechowywania danych, aktualizacji oprogramowania i jasnej odpowiedzialności za luki w zabezpieczeniach. W tym kontekście pochodzenie metalowej obudowy ma mniejsze znaczenie niż kontrola nad platformą chmurową, oprogramowaniem układowym i interfejsami.
Kolejnym czynnikiem ryzyka jest możliwość subsydiowania krzyżowego. Globalna korporacja może tymczasowo oferować bardzo niskie ceny w Europie, aby zdobyć udziały w rynku i kanały dystrybucji. Jeśli wywrze to presję na lokalnych konkurentów, struktura rynku może się zawęzić w dłuższej perspektywie. Jeśli liczba niezależnych europejskich producentów zmniejszy się, Europa straci nie tylko moce produkcyjne, ale także siłę przetargową i różnorodność technologiczną.
Nie oznacza to jednak, że każde chińskie przejęcie powinno być zakazane. Całkowity zakaz mógłby zniechęcić do inwestycji, sprowokować działania odwetowe i odciąć europejskie firmy od ważnych łańcuchów dostaw. Bardziej rozsądnym podejściem jest zróżnicowana ocena oparta na jasnych kryteriach: krytyczności technologicznej, dostępie do danych, pozycji rynkowej, potencjalnym wpływie państwa, wpływie na konkurencję, zobowiązaniach lokalizacyjnych oraz możliwości zastąpienia firmy w Europie.
Dotacje mogą być bardzo kosztowne dla konsumentów
Kryteria pochodzenia polityki przemysłowej mają swoją cenę. Jeśli tańsze produkty otrzymają mniejsze dofinansowanie, gospodarstwa domowe albo będą musiały wnieść większy wkład własny, albo rząd będzie musiał zapewnić więcej pieniędzy. Może to spowolnić proces wdrażania pomp ciepła, zwłaszcza wśród właścicieli domów o niższych dochodach oraz w nieremontowanych budynkach o wysokich kosztach adaptacji. Nadmierna ochrona producentów byłaby wówczas sprzeczna z celem polityki klimatycznej, jakim jest jak najszybsze zastąpienie systemów ogrzewania zasilanych paliwami kopalnymi.
Całkowity koszt pompy ciepła to nie tylko samo urządzenie. Planowanie, instalacja, regulacja hydrauliczna, prace elektryczne oraz potencjalnie nowe grzejniki i podłączenie do sieci stanowią znaczną część inwestycji. Na wielu rynkach wąskim gardłem są częściej wykwalifikowani fachowcy niż producenci. Dlatego program dopłat, który zbyt mocno koncentruje się na zakupie urządzenia, może pomijać rzeczywisty problem kosztów.
Jednocześnie najniższa cena zakupu niekoniecznie jest najlepszą opcją dla całej gospodarki. Urządzenie z ograniczoną dostępnością części zamiennych, krótką żywotnością lub niewystarczającą wydajnością ostatecznie doprowadzi do wyższych kosztów. Jeśli finansowanie europejskie połączy kryteria jakości, możliwości naprawy, wydajności i bezpieczeństwa z wymogami pochodzenia, może to skierować rynek w stronę trwalszych systemów. Aby to osiągnąć, kryteria muszą być mierzalne, przejrzyste i neutralne technologicznie.
Kluczowym wyzwaniem jest uniknięcie konfrontacji polityki klimatycznej z polityką przemysłową. Subsydia powinny stabilizować sprzedaż bez finansowania długoterminowych zależności. Model stopniowy byłby bardziej odpowiedni niż nagłe wykluczenie: wymagany europejski udział w wartości dodanej mógłby stopniowo wzrastać, a szczególnie wydajne, łatwe w naprawie i podłączone do sieci urządzenia przyniosłyby dodatkowe korzyści. Producenci zyskaliby pewność planowania, a konsumenci nie byliby nagle konfrontowani z gwałtownie rosnącymi cenami.
Własność i pochodzenie to dwie różne kwestie
Urządzenie wyprodukowane w Europie może należeć do chińskiej korporacji. Z drugiej strony, europejska marka może pozyskiwać znaczną część swoich komponentów z Chin. Dlatego samo rozróżnienie między europejskimi i chińskimi pompami ciepła jest niewystarczające. Rzetelna ocena wymaga uwzględnienia co najmniej czterech czynników: miejsca montażu końcowego, pochodzenia kluczowych komponentów, kontroli nad technologią i danymi oraz lokalizacji beneficjenta rzeczywistego.
Poziomy te mogą wymagać różnych reakcji politycznych. Dla zatrudnienia i tworzenia wartości regionalnej istotna jest lokalizacja produkcji. Dla bezpieczeństwa dostaw istotne jest pochodzenie kluczowych komponentów. Zdolność do innowacji zależy od badań, patentów i wykwalifikowanych zespołów programistów. Dla kontroli strategicznej istotne są własność, prawa głosu i dostęp do danych. Pojedyncza etykieta pochodzenia nie może w pełni odzwierciedlać tych różnic.
UE powinna zatem unikać utożsamiania formalnego pochodzenia z suwerennością przemysłową. Jeśli korporacja jedynie montuje importowane moduły w Europie, może spełnić minimalne wymagania bez znaczącego zmniejszenia swojej zależności. Z drugiej strony, firma kontrolowana przez podmiot zagraniczny, prowadząca europejskie badania, lokalną produkcję komponentów i posiadająca długoterminowe zobowiązania w zakresie lokalizacji, może wnieść większy wkład niż europejski właściciel marki, którego produkcja w dużej mierze jest zlecana na zewnątrz.
Nowoczesna polityka przemysłowa musi zatem opierać się na wartości dodanej. Powinna precyzyjnie rejestrować, jaka część materiałów, komponentów, oprogramowania, badań i produkcji pochodzi z Europy. Choć zwiększa to obciążenia administracyjne, uniemożliwia symboliczną lokalizację. Cyfrowe paszporty produktów i audytowalne dane z łańcucha dostaw mogłyby pomóc w bardziej wiarygodnym wykazaniu pochodzenia i zrównoważonego rozwoju.
Prawdziwym wąskim gardłem jest maszynownia
Debata polityczna często koncentruje się na gotowych pompach ciepła i widocznych markach. Jednak niektóre pozornie nieistotne komponenty mają strategiczne znaczenie. Sprężarka w znacznym stopniu decyduje o wydajności, poziomie hałasu, żywotności i zakresie działania. Elektronika mocy reguluje prędkość obrotową i umożliwia elastyczne dopasowanie do zapotrzebowania na ciepło. Zawory sterują przepływem czynnika chłodniczego, czujniki dostarczają danych eksploatacyjnych, a oprogramowanie optymalizuje cały system.
Europa nie powinna zatem inwestować swoich ograniczonych środków wyłącznie w dodatkowy montaż końcowy. W tym sektorze istnieją już znaczne moce produkcyjne, które były częściowo niewykorzystane w okresie kryzysu rynkowego. Dalszy wyścig o dotacje dla zakładów montażowych mógłby doprowadzić do nadwyżki mocy produkcyjnych, przy jednoczesnym utrzymaniu zależności od sprężarek i elektroniki. Bardziej efektywnym podejściem w ramach polityki przemysłowej byłby ukierunkowany rozwój produkcji podzespołów krytycznych, w połączeniu z badaniami nad naturalnymi czynnikami chłodniczymi, cichymi systemami i wysokimi temperaturami zasilania.
Wymaga to skalowania. Mała europejska fabryka sprężarek z trudem konkuruje cenowo z produkcją azjatycką na dużą skalę. Gwarancje zakupu, wspólne standardy, długoterminowe kontrakty na dostawy i europejskie sojusze produkcyjne mogłyby połączyć niezbędny popyt. Jednocześnie Europa powinna rozszerzyć partnerstwa z Japonią, Koreą Południową i innymi krajami o silnym zapleczu technologicznym, aby uniknąć przeniesienia zależności od Chin na jednego nowego dostawcę.
Recykling i gospodarka o obiegu zamkniętym również stanowią element odporności. Pompy ciepła wymagają miedzi, aluminium, elektroniki, a czasami pierwiastków ziem rzadkich. Europejskie odzyskiwanie tych materiałów zmniejsza zależność od importu i może stabilizować koszty w perspektywie długoterminowej. Naprawialne konstrukcje, ujednolicone interfejsy i regeneracja komponentów dodatkowo stworzyłyby sektor usług przemysłowych.
Instalator ustala udział w rynku
Nawet najlepsza strategia fabryczna zawiedzie bez wykwalifikowanych specjalistów. Pompy ciepła muszą być prawidłowo dobrane, zainstalowane i wyregulowane. Błędy w planowaniu lub hydraulice prowadzą do wysokiego zużycia energii, hałasu i niezadowolenia klientów. Producenci dysponujący wydajną siecią instalatorów mają zatem przewagę konkurencyjną, której nie da się łatwo skopiować.
Dla chińskich korporacji europejskie przejęcia są atrakcyjne również z tego powodu. Kupują one nie tylko maszyny i budynki, ale także relacje z hurtownikami, projektantami, dostawcami energii i rzemieślnikami. Znana lokalna marka zmniejsza również postrzegane ryzyko dla klienta. Na rynku wymagającym szeroko zakrojonych konsultacji, ta zaleta zaufania może być ważniejsza niż umiarkowana różnica w cenie.
Europejscy producenci powinni z kolei rozwijać serwis i wsparcie cyfrowe jako strategiczną bazę. Zautomatyzowane projektowanie, zdalne uruchamianie, konserwacja predykcyjna i szybka logistyka części zamiennych mogą obniżyć koszty instalacji i zwiększyć zadowolenie klientów. Zwiększenie produktywności wykwalifikowanych fachowców pozwoli skuteczniej bronić udziałów w rynku niż apele polityczne.
Dla decydentów oznacza to, że nie należy traktować programów szkoleniowych i przekwalifikowujących jako kwestii drugorzędnej. Branża przewiduje bardzo duże dodatkowe zapotrzebowanie na inżynierów, techników i instalatorów w nadchodzących latach. Bez tych zasobów popyt pozostanie ograniczony pomimo subsydiów, fabryki pozostaną niewykorzystane, a ekspansja nie osiągnie zamierzonego efektu w polityce energetycznej.
Europa potrzebuje otwartych bram z punktami kontrolnymi
Skuteczna strategia musi łączyć otwartość i kontrolę. Europa nie powinna kategorycznie odrzucać chińskich inwestycji, ale nie powinna też automatycznie uznawać każdego lokalnego projektu montażu za sukces. Pożądane są inwestycje, które tworzą dodatkowe moce przerobowe dla kluczowych komponentów, zakotwiczają badania w Europie, tworzą miejsca pracy i spełniają weryfikowalne standardy bezpieczeństwa.
W przypadku przejęć przedsiębiorstw o znaczeniu strategicznym, władze powinny mieć możliwość żądania wiążących zobowiązań. Obejmują one minimalne inwestycje, zachowanie obiektów badawczych, ochronę danych wrażliwych, długoterminowe zobowiązania do dostaw oraz jasne zasady dotyczące przyszłej relokacji. Warunki te muszą być weryfikowalne i powiązane z sankcjami. Niewiążące obietnice są niewystarczające w przypadku potencjału przemysłowego, który trudno odbudować po zamknięciu.
Jednocześnie Europa potrzebuje szybszych procedur wydawania pozwoleń, konkurencyjnych cen energii i lepszych opcji finansowania dla własnych producentów. Same wymogi dotyczące pochodzenia nie eliminują niedogodności strukturalnych. Jeśli fabryka w Europie będzie stale borykać się z wyższymi kosztami energii elektrycznej, budowy, kapitału i regulacji, jej produkcja będzie konkurencyjna tylko w ograniczonym zakresie, nawet przy dotacjach. Polityka przemysłowa musi zatem uwzględniać całą bazę kosztową.
Polityka konkurencji pozostaje ważna. Fuzje nie mogą prowadzić do powstania struktury rynku, w której kilka globalnych korporacji kontroluje ceny, platformy danych i dostawy części zamiennych. Otwarte interfejsy techniczne, przenośność danych i dostęp do informacji o naprawach mogą ograniczyć zależność od indywidualnych producentów. To nie tylko zwiększy bezpieczeństwo rynku, ale także będzie sprzyjać innowacjom.
Trzy możliwe ścieżki rozwoju
W pierwszym scenariuszu, produkcyjna lokalizacja odnosi sukces. Chińskie firmy inwestują w europejskie fabryki, badania i dostawców. Europejscy producenci jednocześnie zwiększają produktywność i specjalizację. Subsydia stabilizują popyt, a jasne reguły pochodzenia sprzyjają rozwojowi lokalnej produkcji komponentów. Konsumenci korzystają ze zwiększonej konkurencji, krótszych łańcuchów dostaw i produktów dostosowanych technologicznie. Ten scenariusz łączy ochronę klimatu z odnową przemysłu.
W drugim scenariuszu następuje powierzchowna europeizacja. Wielu producentów przenosi jedynie montaż końcowy do UE, podczas gdy kompresory, elektronika, oprogramowanie i niezbędne komponenty nadal pochodzą z Chin. Formalne kryteria finansowania są spełnione, ale strategiczna zależność pozostaje. Europejskie marki stopniowo tracą niezależność, a coraz większa część zysków trafia do centrali korporacji spoza Europy. Decydenci mogliby wówczas płacić wysokie dotacje, nie zyskując realnej suwerenności.
W trzecim scenariuszu protekcjonizm narasta. Europa gwałtownie zaostrza reguły pochodzenia, a Chiny odpowiadają ograniczeniami handlowymi lub utrudniają dostęp do komponentów i surowców. Ceny urządzeń rosną, inwestycje są odkładane na później, a rozwój produkcji pomp ciepła spowalnia. Europejscy producenci zyskują krótkoterminową ochronę, ale cierpią z powodu droższych półproduktów i mogą stracić dostęp do rynku chińskiego. Ten scenariusz byłby równie szkodliwy dla klimatu, konsumentów i przemysłu.
Najbardziej prawdopodobne jest połączenie dwóch pierwszych ścieżek. Chińskie firmy stworzą realne moce produkcyjne w Europie, jednocześnie wykorzystując globalną przewagę kosztową dzięki importowanym komponentom. Zadaniem politycznym Europy jest stopniowe zwiększanie lokalnego udziału bez zakłócania łańcuchów dostaw. Sukcesu nie mierzy się jedynie otwarciem jednej fabryki, ale tym, czy na przestrzeni lat rozwinie się niezależny ekosystem innowacji i dostaw.
Transformacja energetyczna staje się kwestią własności
Poszukiwanie europejskich celów przejęć przez chińskich producentów nie jest zaskakującym efektem ubocznym, ale logiczną reakcją na nową architekturę finansowania. Gdy publiczne pieniądze są silniej powiązane z europejskim pochodzeniem, międzynarodowy kapitał przemieszcza się tam, gdzie to pochodzenie może być wykorzystywane. UE stworzyła w ten sposób potężną dźwignię, ale musi precyzyjnie określić pożądany rezultat.
Jeśli celem jest po prostu montaż większej liczby urządzeń w Europie, chińskie inwestycje mogą szybko osiągnąć ten cel. Jednak jeśli celem jest suwerenność technologiczna, to nie wystarczy. Należy wówczas poświęcić więcej uwagi sprężarkom, elektronice mocy, oprogramowaniu, badaniom i kontroli danych. Lokalizacja linii montażowej jest widoczna, ale siła strategiczna często leży w mniej widocznych częściach łańcucha wartości.
Najlepszą odpowiedzią Europy nie jest ani izolacjonizm, ani naiwność. Kontynent powinien z zadowoleniem przyjąć chiński kapitał tam, gdzie tworzy on dodatkową substancję przemysłową, i wyznaczyć granice tam, gdzie zagrożone są kluczowe technologie, dane lub struktury rynkowe. Jednocześnie europejskie firmy muszą stać się bardziej produktywne, osiągać większe serie produkcyjne i konsekwentnie poszerzać swoją przewagę w zakresie jakości, integracji systemów i usług.
Sama pompa ciepła nie przesądzi o przyszłości klimatycznej Europy. Będzie jednak stanowić test, czy UE wyciągnęła wnioski z doświadczeń z branżą fotowoltaiczną, bateriami i platformami cyfrowymi. Jeśli uda się osiągnąć inteligentne połączenie otwartej konkurencji, lokalnego tworzenia wartości i kontroli strategicznej, chińskie zaangażowanie może uzupełnić europejską bazę przemysłową. Jeśli jednak wdrożone zostaną jedynie formalne oznaczenia pochodzenia i krótkoterminowe subsydia, istnieje ryzyko, że kolejna kluczowa technologia będzie produkowana w europejskich fabrykach, ale nie będzie już pod europejską kontrolą.
Twój partner w rozwoju biznesu w branży fotowoltaicznej i budowlanej
Od przemysłowych instalacji fotowoltaicznych na dachach po parki słoneczne i większe parkingi słoneczne
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj [email protected]:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.