
Diesel versus principes: Trump verlaagt de benzineprijs, maar verhoogt de rekening voor het Westen
Xpert Pre-release

Available in 27 languages 📢
Kies Xpert.Digital op GoogleⓘGepubliceerd op: 10 oktober 2026 / Bijgewerkt op: 10 oktober 2026 – Auteur: Konrad Wolfenstein
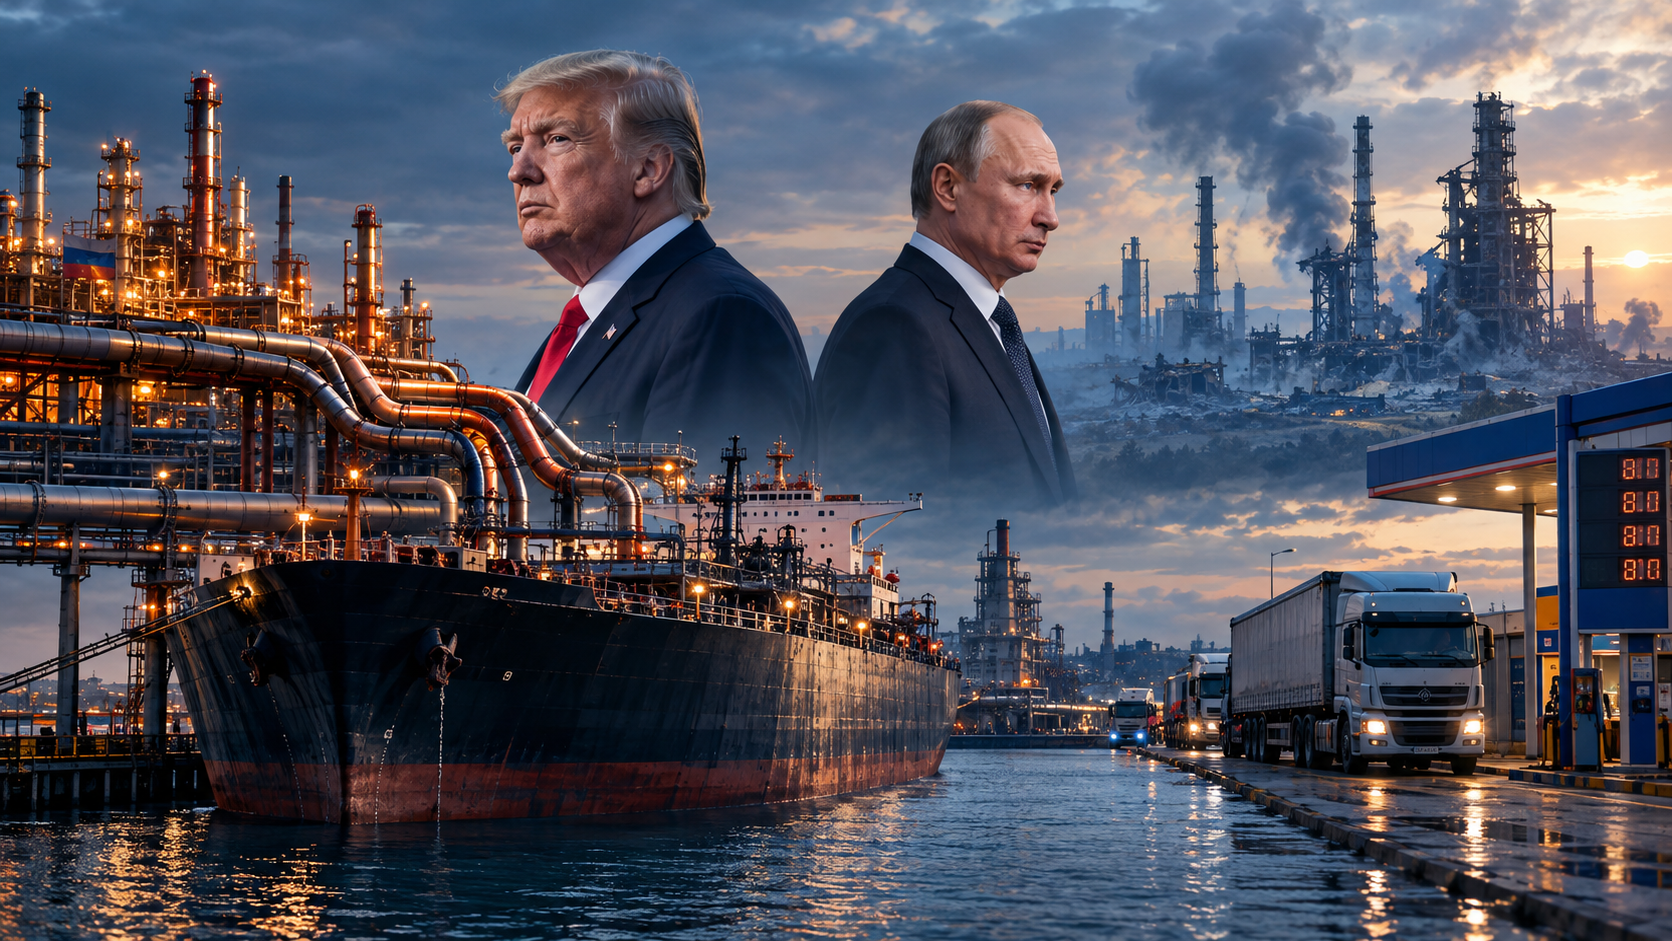
Diesel versus principes: Trump verlaagt de benzineprijs – en verhoogt de rekening voor het Westen – Creatieve afbeelding over dit onderwerp, met AI: Xpert.Digital
Dieselcrisis in de VS: Trumps riskante gok op Russische energie
Russische diesel: een tweesnijdend zwaard voor de Amerikaanse economie
De verborgen kosten van Trumps dieselbesluit: een blik op de geopolitieke gevolgen
Het besluit van de Verenigde Staten om Russische diesel te importeren, markeert een belangrijk keerpunt in het Amerikaanse energiebeleid. President Donald Trump reageert hiermee op het acute dieseltekort en de historisch hoge prijzen aan de pomp. Op het eerste gezicht lijkt deze stap een pragmatische oplossing om de druk op consumenten en bedrijven te verlichten. De politieke dimensie van deze strategie is echter verre van probleemloos. Het openstellen van de markt voor Russische diesel roept niet alleen economische vragen op, maar ook vragen over de effectiviteit van de westerse sancties tegen Rusland en de militaire strategie van Oekraïne.
De complexe situatie illustreert hoe nauw energieprijzen, geopolitieke stabiliteit en economische afhankelijkheden met elkaar verweven zijn. Hoewel de kortetermijnverlichting voor Amerikaanse consumenten en bedrijven aantrekkelijk lijkt, kan de geloofwaardigheid van de Amerikaanse sancties tegen Rusland op de lange termijn in gevaar komen. Met elke tanker die Russische olie naar de Amerikaanse kust brengt, kan de westerse eenheid die met de sancties beoogd werd, aan geloofwaardigheid inboeten. Deze analyse onderzoekt de economische en politieke implicaties van de Amerikaanse dieseldeal en de risico's die deze met zich meebrengt voor Oekraïne en het westerse sanctiebeleid.
Een bedrijf dat veel verder gaat dan alleen de benzineprijs
De aangekondigde openstelling van de Amerikaanse markt voor Russische diesel lijkt op het eerste gezicht een pragmatische reactie op een acuut aanbodtekort. De Verenigde Staten kampen met historisch hoge dieselprijzen, slinkende voorraden en een wereldwijde raffinaderijcrisis. President Donald Trump probeert daarom extra aanbod op de markt te brengen. Rusland zal naar verwachting in eerste instantie meer dan 300.000 ton diesel leveren, gevolgd door nog eens 500.000 ton in november en kort daarna nog eens een miljoen ton. Er zou tot drie miljoen ton bij kunnen komen, mits de toestand van de Russische raffinaderijen dit toelaat. Het Amerikaanse ministerie van Financiën heeft hiervoor een tijdelijke uitzondering op de sancties ingesteld, waardoor dergelijke transacties tot 7 april 2027 zijn toegestaan.
Economisch gezien is de stap begrijpelijk; politiek gezien is het echter zeer riskant. De beslissing verbindt drie conflictgebieden die niet zomaar van elkaar te scheiden zijn: de strijd tegen de hoge energieprijzen in de VS, de effectiviteit van westerse sancties tegen Rusland en de militaire strategie van Oekraïne tegen de Russische energie-infrastructuur. Wat Washington presenteert als prijsverlaging op korte termijn, kan in Moskou worden gezien als een economisch en diplomatiek succes. Kiev heeft echter de indruk dat succesvolle aanvallen op Russische raffinaderijen niet zullen leiden tot meer druk op het Kremlin, maar eerder tot Amerikaanse druk op Oekraïne.
Het gaat hier niet alleen om de vraag of er tankers met Russische diesel Amerikaanse havens aandoen. De cruciale vraag is welk signaal de grootste westerse economie afgeeft aan producenten, handelaren, financiële instellingen en bondgenoten. Sancties werken niet alleen door verboden. Ze werken ook door voorspelbaarheid, politieke eenheid en de overtuiging dat concessies aan Rusland gekoppeld zijn aan controleerbare concessies. Juist deze samenhang wordt verzwakt door de tijdelijke heropening.
De dieselcrisis in Amerika is een raffinaderijcrisis
De hoge dieselprijzen in Amerika zijn niet aan één enkele oorzaak toe te schrijven. In september 2026 bedroeg de gemiddelde verkoopprijs ongeveer $ 6,29 per gallon. Een jaar eerder was dat circa $ 3,68 tot $ 3,74. Deze stijging is dan ook duidelijk merkbaar, niet alleen voor transportbedrijven en boeren, maar ook voor particuliere huishoudens en kleine bedrijven. Tegelijkertijd lagen de voorraden diesel aan de Amerikaanse oostkust in september zo'n 32 procent onder het seizoensgemiddelde voor de jaren 2021 tot 2025. Deze regio is bijzonder kwetsbaar omdat er aanzienlijk meer diesel en stookolie wordt verbruikt dan de eigen raffinaderijen kunnen produceren.
Het knelpunt zit hem minder in de ruwe olie zelf dan in de verwerking ervan. De VS produceren grote hoeveelheden ruwe olie en zijn een belangrijke netto-exporteur van aardolie en aardolieproducten. Ruwe olie kan echter niet direct worden gebruikt in vrachtwagens, maaidorsers of verwarmingssystemen. Het moet worden verwerkt in raffinaderijen, waarvan de technische configuratie bepaalt hoeveel benzine, diesel, kerosine en andere producten er uit een vat ruwe olie kunnen worden gewonnen. Als de raffinaderijcapaciteit ontoereikend is of al bijna op zijn maximale capaciteit draait, zal extra ruwe olie slechts beperkte verlichting bieden.
Dit is precies de reden waarom de zogenaamde crack spreads zo sterk zijn gestegen. Simpel gezegd, beschrijven ze het verschil tussen de prijs van de gebruikte ruwe olie en de groothandelsprijs van de daarvan afgeleide producten. Hoge spreads wijzen erop dat er niet alleen een tekort is aan de grondstof zelf, maar ook aan verwerkingscapaciteit. In september overschreden de crack spreads voor diesel aan de Amerikaanse Golfkust en in Noordwest-Europa tijdelijk de $100 per vat. Dit is een uitzonderlijk niveau en verklaart waarom de dieselprijzen aanzienlijk meer kunnen stijgen dan de prijzen van ruwe olie.
Russische diesel is daarom aantrekkelijk voor Trump, omdat het precies het schaarse eindproduct levert waar hij naar op zoek is. Het vrijmaken van strategische aardoliereserves is minder effectief als raffinaderijen niet voldoende extra hoeveelheden kunnen verwerken. Geïmporteerde diesel omzeilt dit knelpunt. Na transport, testen en distributie kan het relatief snel op de markt komen. Dit maakt de aanpak op korte termijn effectiever dan veel traditionele energiebeleidsmaatregelen, maar het pakt de structurele oorzaken van het tekort niet aan.
De wereldmarkt heeft zijn reserves verloren
De Amerikaanse situatie maakt deel uit van een veel grotere aanbodschok. Sinds 2019 is de wereldwijde vraag naar vloeibare brandstoffen sterker gestegen dan de raffinagecapaciteit. Tegelijkertijd is de capaciteitsuitbreiding zeer ongelijkmatig verdeeld over de regio's. China en het Midden-Oosten bouwden moderne, grootschalige raffinaderijen, terwijl Europa en Noord-Amerika oudere installaties buiten gebruik stelden. De krappe marges in voorgaande jaren, de hoge regelgevingskosten, de verouderde technologie en de verwachting van een langdurige daling van de brandstofvraag maakten investeringen in nieuwe westerse raffinaderijen onaantrekkelijk.
Deze ontwikkeling was beheersbaar onder normale marktomstandigheden. Het ging er echter van uit dat de internationale handelsstromen soepel verliepen, de faciliteiten betrouwbaar functioneerden en regionale tekorten konden worden gecompenseerd door import. In 2026 vielen verschillende verstoringen samen. Het conflict in het Midden-Oosten beïnvloedde de raffinaderijproductie en het transport door de Straat van Hormuz. Houthi-aanvallen verhoogden de risico's en kosten in de Rode Zee. China verminderde tijdelijk de export van geraffineerde producten. Rusland beperkte de export tot de binnenlandse markt. Tegelijkertijd richtten Oekraïense drones zich steeds vaker op Russische raffinaderijen en havens.
Op het hoogtepunt resulteerde dit in een tekort van naar schatting zes tot acht miljoen vaten raffinagecapaciteit per dag op de wereldwijde brandstofmarkt. Dit komt overeen met maximaal tien procent van de wereldwijde capaciteit. Cruciaal is niet alleen de absolute hoeveelheid, maar ook de gelijktijdigheid van deze tekorten. Een tekort in het Midden-Oosten zou normaal gesproken kunnen worden gecompenseerd door verhoogde leveringen uit Rusland, Azië of de VS. Als echter meerdere regio's tegelijkertijd te maken hebben met een lagere productie en Amerikaanse raffinaderijen al op volle capaciteit draaien, verdwijnen deze gebruikelijke buffers.
Zelfs voorraden bieden slechts beperkte hulp. Hoewel er wereldwijd grote hoeveelheden ruwe olie en aardolieproducten in tanks, schepen en pijpleidingen aanwezig zijn, bevindt niet elk product zich op de juiste plaats, voldoet het niet aan de vereiste kwaliteitsnormen of kan het niet op tijd worden vervoerd. Een stookoliereserve in Azië lost een kortstondig dieseltekort aan de Amerikaanse oostkust niet op als er geen schepen, verzekeringen, toegang tot havens of geschikte mengcomponenten beschikbaar zijn. De wereldwijde energiemarkt beschikt theoretisch gezien dus over meer reserves dan er daadwerkelijk beschikbaar zijn in een specifieke crisis.
Rusland is zowel een leverancier als een knelpunt
De rol van Rusland is tegenstrijdig. Het land heeft een raffinagecapaciteit van ongeveer 6,5 miljoen vaten per dag en is van oudsher een van de grootste producenten van geraffineerde aardolieproducten. Vóór de recente beperkingen exporteerde Rusland ongeveer de helft van zijn diesel- en gasolieproductie. Deze hoeveelheden waren met name belangrijk voor de wereldmarkt, omdat diesel moeilijker te vervangen is dan ruwe olie en veel economieën afhankelijk zijn van import.
Tegelijkertijd is het onduidelijk of Rusland de aangekondigde volumes daadwerkelijk kan leveren. De raffinaderijproductie in Rusland daalde in juni tot ongeveer 3,8 miljoen vaten per dag, het laagste niveau in meer dan twintig jaar en zo'n 30 procent minder dan een jaar eerder. Ook de dieselproductie zou op bepaalde momenten met bijna 30 procent zijn gedaald. Rusland reageerde hierop met exportverboden, verhoogde subsidies, uitgesteld onderhoud, de heractivering van stilgelegde installaties en brandstofimport.
De besproken hoeveelheden moeten daarom op een gedifferentieerde manier worden bekeken. De eerste 300.000 ton zijn relevant voor de wereldmarkt, maar vertegenwoordigen minder dan een tiende van de wereldwijde dagelijkse vraag. Ze kunnen het sentiment op de termijnmarkten beïnvloeden en kortetermijnprijsstijgingen temperen, maar ze lossen het structurele knelpunt niet op. De volgende tranche van 500.000 ton zou een grotere impact hebben, mits deze bovenop het reeds verwachte aanbod komt. De miljoenen tonnen die daarna worden aangekondigd, zijn echter uitdrukkelijk afhankelijk van functionerende raffinaderijen. Juist daar liggen de grootste twijfels.
Dan is er nog de kwestie van tijd. Tussen een politieke aankondiging en een fysieke levering liggen het laden, de financiering, de verzekering, het transport, het lossen en de distributie. Zelfs als individuele zendingen snel worden vrijgegeven, is het bredere effect op de Amerikaanse detailhandelsprijzen vertraagd. Termijnprijzen kunnen onmiddellijk reageren omdat handelaren hun verwachtingen aanpassen. Aan de pomp worden groothandelsprijzen echter pas geleidelijk doorberekend. De politieke boodschap van snelle verlichting is daarom zekerder dan de daadwerkelijke verlichting.
Oekraïne treft Ruslands meest gevoelige industriële punt
De Oekraïense aanvallen op Russische raffinaderijen volgen een duidelijke economische en militaire logica. Olievelden en pijpleidingen zijn wijdverspreid en vaak moeilijk effectief uit te schakelen. Raffinaderijen daarentegen bestaan uit complexe, stationaire en kapitaalintensieve installaties. Bijzonder kwetsbaar zijn niet alleen de destillatie-eenheden, maar ook hydrocrackers, reformers, ontzwavelingsinstallaties en katalytische krakers. Deze onderdelen verhogen de opbrengst van hoogwaardige brandstoffen en zorgen ervoor dat diesel en kerosine voldoen aan de moderne kwaliteitsnormen.
Kleine beschadigingen aan eenvoudige destillatie-installaties kunnen soms binnen enkele weken worden gerepareerd. Ernstig beschadigde secundaire apparatuur daarentegen vereist vaak zes tot acht maanden of langer. Sancties maken het voor Rusland moeilijk om toegang te krijgen tot westerse specialistische technologie, reserveonderdelen en technische diensten. Herhaalde aanvallen verhogen de slijtage verder, omdat onderhoud wordt uitgesteld, reserveonderdelen opraken en tijdelijk gerepareerde installaties opnieuw zwaar worden belast. In 2026 werd gemiddeld elke drie dagen een Russische raffinaderij getroffen. Sommige installaties zijn sinds het begin van de oorlog al aan vijftien aanvallen blootgesteld.
De economische gevolgen reiken verder dan het directe productieverlies. Raffinaderijen verwerken ruwe olie tot producten met een hogere waarde. Als deze verwerking stopt, kan Rusland mogelijk meer ruwe olie exporteren, maar behaalt het vaak lagere winstmarges en moet het grotere prijsverlagingen accepteren. Tegelijkertijd ontstaan er kosten voor reparaties, luchtverdediging, operationele verstoringen en overheidssteunmaatregelen. Tussen april en augustus 2026 ontvingen Russische oliemaatschappijen subsidies ter waarde van ongeveer 1,5 biljoen roebel om de binnenlandse markt te stabiliseren.
Voor Oekraïne biedt deze strategie een manier om de Russische oorlogseconomie te belasten met eigen technologische capaciteiten. Het doel is om tegelijkertijd druk uit te oefenen op de brandstofvoorraden, de exportinkomsten en de staatsbegroting. De Amerikaanse toegang tot dieselbrandstof verandert deze berekening. Als Moskou via een politiek akkoord de export mag hervatten en Washington in ruil daarvoor aandringt op een einde aan de Oekraïense aanvallen, kan het Kremlin een deel van de militaire schade omzetten in diplomatieke winst.
Kortetermijnverlichting gaat ten koste van de geloofwaardigheid op de lange termijn
Vanuit Amerikaans perspectief is het belangenconflict reëel. Een president kan niet negeren dat dieselprijzen van meer dan zes dollar per gallon een zware last vormen voor de landbouw, logistiek, bouw en consumenten. De tussentijdse verkiezingen op 3 november verhogen de druk om actie te ondernemen. Hoge brandstofprijzen zijn direct zichtbaar, ongelijk verdeeld over de regio's en gemakkelijk toe te schrijven aan politieke factoren. Ze treffen met name belangrijke Republikeinse kiezersgroepen in plattelandsgebieden waar landbouw en wegtransport een grote rol spelen.
Economisch gezond verstand vereist daarom niet dat elke extra ton Russische import zonder meer wordt afgewezen. Bij een acuut tekort kan een tijdelijke uitzondering de schade voor bedrijven en huishoudens beperken. De precieze invulling is echter cruciaal. Het versoepelen van sancties zonder transparante concessies is iets anders dan een eng gedefinieerde humanitaire of marktstabiliserende uitzondering die gekoppeld is aan controleerbare voorwaarden. Mogelijke uitzonderingen zijn onder meer een staakt-het-vuren voor energie-infrastructuur, een beperking van Russische aanvallen op Oekraïense energiecentrales en havens, of een mechanisme dat de inkomsten gedeeltelijk bevriest.
De huidige regeling geeft Rusland echter een vroeg economisch voordeel. Moskou kan extra inkomsten genereren, zijn exportbeleid versoepelen en zich presenteren als een onmisbare stabilisator. Oekraïne krijgt geen vergelijkbare veiligheidsgarantie. Dit creëert een asymmetrische deal: de VS krijgt het vooruitzicht op lagere prijzen, Rusland krijgt toegang tot de markt en politieke invloed, terwijl van Oekraïne wordt verwacht dat het een strategische troefkaart opgeeft of op zijn minst steeds meer druk te verduren krijgt.
De geloofwaardigheid van sancties hangt sterk af van de vraag of uitzonderingen als zeldzaam, op regels gebaseerd en omkeerbaar worden beschouwd. Als ze op korte termijn worden gewijzigd als gevolg van binnenlandse politieke druk, zullen marktdeelnemers verdere versoepelingen in de toekomst verwachten. Banken, rederijen en handelaren zouden dan wellicht eerder geneigd zijn om zaken te doen met Russische bedrijven. Omgekeerd zouden bondgenoten kunnen twijfelen aan de betrouwbaarheid van Amerikaanse toezeggingen. De directe prijs van diesel is meetbaar; de waarde van verloren geloofwaardigheid is niet terug te vinden in wekelijkse statistieken, maar kan op de lange termijn aanzienlijk groter zijn.
Diesel is de onzichtbare prijs van vrijwel alle goederen
Diesel verschilt politiek en economisch gezien van benzine. De benzineprijzen hebben een directe impact op automobilisten en zijn daarom bijzonder merkbaar. Diesel heeft een grotere impact via de productie- en toeleveringsketens. Vrachtwagens, landbouwmachines, bouwmachines, delen van het spoorwegnet, industriële installaties en verwarmingssystemen zijn allemaal afhankelijk van dieselbrandstof. Stijgende dieselprijzen verhogen daarom de kosten, van de winning tot de opslag en uiteindelijk tot aan de verkoop in de winkel.
Bedrijven reageren aanvankelijk verschillend. Expediteurs kunnen hogere brandstofkosten doorberekenen aan verladers via variabele toeslagen. Boeren hebben deze mogelijkheid vaak pas later tijdens contractonderhandelingen of via hogere verkoopprijzen. Detailhandelaren kunnen een deel van de last dragen door lagere marges, maar zullen ook de aanhoudende kostenstijgingen doorberekenen. De doorwerking naar de consumentenprijzen vindt daarom geleidelijk plaats en kan zes tot achttien maanden duren.
Een vuistregel onder Amerikaanse economen is dat een aanhoudende prijsstijging van diesel met één dollar de algemene inflatie met ongeveer 0,1 procentpunt kan verhogen. Andere modellen voorspellen aanzienlijk sterkere effecten van een dieselprijsschok van circa 15 procent, afhankelijk van de duur, de beginomstandigheden en de reactie van het monetaire beleid. Dergelijke schattingen zijn geen absolute waarheden. Ze tonen echter wel aan dat diesel niet als een ondergeschikte subcategorie van de energiemarkt kan worden beschouwd.
De voedingsmiddelenindustrie is bijzonder kwetsbaar. Dieselmotoren drijven tractoren, oogstmachines en vrachtwagens aan en beïnvloeden tegelijkertijd de kosten van veel halffabrikaten. In de herfst valt de prijsschok samen met het oogstseizoen. Daar komen nog de koelketens en lange transportroutes binnen de Amerikaanse binnenlandse markt bij. Het verminderen van de dieseluitstoot zou daarom inderdaad de bredere inflatoire effecten kunnen beperken. Dit is het sterkste economische argument voor Trumps besluit. Het verklaart echter niet waarom de versoepeling van de beperkingen moet plaatsvinden zonder dat daar in ruil daarvoor merkbare concessies op het gebied van veiligheidsbeleid worden gedaan.
Onze expertise in de VS op het gebied van bedrijfsontwikkeling, verkoop en marketing

Onze expertise in de VS op het gebied van bedrijfsontwikkeling, verkoop en marketing - Afbeelding: Xpert.Digital
Focusgebieden binnen de industrie: B2B, digitalisering (van AI tot XR), werktuigbouwkunde, logistiek, hernieuwbare energie en industrie
Meer informatie vindt u hier:
Een thematisch kenniscentrum met inzichten en expertise:
- Kennisplatform over mondiale en regionale economieën, innovatie en trends in specifieke sectoren
- Een verzameling analyses, inzichten en achtergrondinformatie over onze belangrijkste aandachtsgebieden
- Een plek voor expertise en informatie over actuele ontwikkelingen in het bedrijfsleven en de technologie
- Een informatiecentrum voor bedrijven die op zoek zijn naar informatie over markten, digitalisering en innovaties in de sector
Strategieën voor het stabiliseren van dieselprijzen
De prijsimpuls kan groter zijn dan de fysieke hoeveelheid
De grondstoffen- en productmarkten reageren niet alleen op daadwerkelijke leveringen, maar ook op verwachtingen. Na de aankondiging daalden de Amerikaanse dieselfuturescontracten tijdelijk met ongeveer vijf procent. Deze reactie laat zien dat zelfs het vooruitzicht op extra Russische export de risicopremies kan verlagen. Handelaren baseren hun berekeningen niet alleen op de eerste 300.000 ton, maar ook op de mogelijkheid van verdere leveringen, een versoepeling van het Russische exportverbod en een politieke ontspanning van de spanningen in de energiesector.
Dit verwachtingseffect is politiek waardevol voor Trump. Een snelle beweging op de termijnmarkten kan als een succes worden gepresenteerd, zelfs als de fysieke leveringen nog niet zijn aangekomen. Dalende groothandelsprijzen kunnen met enige vertraging worden doorberekend aan benzinestations. Dit mechanisme waarschuwt echter ook voor overdreven verwachtingen. Als Rusland minder levert dan aangekondigd, nieuwe raffinaderijen uitvallen of de geopolitieke situatie escaleert, kan de prijsdaling snel omslaan.
Bovendien is het cruciaal of de Russische hoeveelheden daadwerkelijk extra zijn. Als alleen zendingen die anders naar andere klanten zouden zijn gegaan, worden omgeleid, zal het regionale aanbod in de VS weliswaar verbeteren, maar het wereldwijde aanbod nauwelijks toenemen. Andere kopers zullen dan hogere prijzen moeten betalen of alternatieve leveranciers moeten zoeken. De wereldwijde verlichting zal minder groot zijn dan het bruto volume doet vermoeden. Pas als Rusland het exportverbod versoepelt en daadwerkelijk eerder tegengehouden productie op de wereldmarkt vrijgeeft, zal er een duidelijk netto-effect zijn.
De aangekondigde overeenkomst is daarom eerder een optie voor verlichting dan een garantie. Op korte termijn vermindert het de vrees voor extreme tekorten. Of het de prijsniveaus permanent zal veranderen, hangt af van reparaties aan raffinaderijen, verdere Oekraïense aanvallen, de binnenlandse vraag in Rusland, de transportcapaciteit en de ontwikkelingen in het Midden-Oosten. Een enkele bilaterale overeenkomst kan een wereldwijde schok in de raffinaderijsector verzachten, maar niet volledig voorkomen.
De economische winst van Poetin is groter dan de omzet
Voor Rusland is het voordeel niet alleen de extra inkomsten in buitenlandse valuta. De belangrijkste winst zit hem in de politieke positie. Nog begin oktober verklaarde Vladimir Poetin dat Rusland geen diesel aan de wereldmarkt zou leveren zolang de sancties van kracht bleven. Slechts enkele dagen later verleende Washington een tijdelijke uitzondering. Het Kremlin kan dit presenteren als bewijs dat de westerse druk afneemt onder economische druk.
De overeenkomst draagt er ook toe bij dat het verhaal over de verantwoordelijkheid voor de hoge wereldwijde energieprijzen verandert. Rusland kan aanvoeren dat het bereid is energie te leveren als de sancties worden opgeheven en de aanvallen op raffinaderijen stoppen. Dit verschuift de aandacht van de Russische agressieoorlog en de exportbeperkingen van Moskou naar de defensieve strategie van Oekraïne en de westerse sancties. Dit verhaal is aantrekkelijk voor landen die lage energieprijzen belangrijker vinden dan de Europese veiligheidsbelangen.
Financieel gezien blijft de situatie in Rusland gespannen. De inkomsten uit olie en gas in de eerste acht maanden van 2026 lagen bijna 17 procent lager dan in het voorgaande jaar. Het begrotingstekort bedroeg circa 5,8 biljoen roebel, waarmee het tekort van het hele voorgaande jaar al werd overtroffen. Tegelijkertijd nemen de militaire uitgaven, subsidies, reparatiekosten en uitgaven voor de beveiliging van cruciale infrastructuur toe. Extra dieselverkopen zullen deze problemen niet oplossen, maar ze zullen de liquiditeit en de vooruitzichten wel verbeteren.
Het potentiële precedent scheppende effect is met name waardevol voor Moskou. Als een belangrijke sanctie wordt opgeschort omwille van prijsstabiliteit, kunnen soortgelijke argumenten later worden gebruikt voor andere producten of langere periodes. Rusland hoeft hiervoor niet per se een formele opheffing van het gehele sanctieregime te bewerkstelligen. Zelfs een groeiend netwerk van uitzonderingen beperkt de praktische reikwijdte ervan en verhoogt de kosten van westerse coördinatie.
Kiev verliest invloed op twee vlakken
Voor Oekraïne is het Amerikaanse besluit zowel materieel als strategisch problematisch. Materieel gezien zouden hogere Russische energie-inkomsten de staatsbegroting kunnen stabiliseren en zo indirect de voortzetting van de oorlog mogelijk maken. Niet elke dollar die met de verkoop van diesel wordt verdiend, vloeit direct naar militaire uitgaven. In een gecentraliseerde oorlogseconomie vergroten extra exportinkomsten echter de financiële speelruimte van de staat.
Strategisch gezien draait het om de waarde van de Oekraïense aanvallen op raffinaderijen. Deze campagne heeft Rusland gedwongen om diesel en andere brandstoffen in eigen land te besparen, de kwaliteitsnormen te versoepelen, import te organiseren en hoge subsidies te betalen. Dit heeft niet alleen gevolgen voor de militaire bevoorrading, maar ook voor de politieke economie in Rusland. Brandstoftekorten en lange wachttijden maken de kosten van de oorlog voor de bevolking duidelijker zichtbaar.
Als de VS nu de Russische export faciliteert en tegelijkertijd een einde eist aan de aanvallen op Oekraïense raffinaderijen, zal de impact van deze campagne gedeeltelijk worden geneutraliseerd. Kiev zou dan voor de keuze komen te staan om een militair effectieve aanpak af te zwakken zonder daarvoor een gelijkwaardige Russische terughoudendheid te ontvangen. Oekraïne heeft aangeboden de aanvallen op Russische raffinaderijen te staken als Rusland op zijn beurt stopt met het vernietigen van Oekraïense energie-installaties. Een dergelijke wederkerigheid zou onderhandelbaar en controleerbaar zijn. Volgens openbaar beschikbare informatie bevat de huidige dieselovereenkomst geen dergelijke verplichting.
Bovendien ondermijnt dit proces het vertrouwen in de coördinatie met Washington. Als bilaterale Amerikaans-Russische overeenkomsten de kernbelangen van Oekraïne op economisch gebied raken zonder dat Kiev daar zichtbaar bij betrokken is, neemt de waarde van Oekraïense onderhandelingsvoorstellen af. Rusland wordt dan gestimuleerd om rechtstreeks met de VS te onderhandelen over sancties en energiemarkten, in plaats van militaire concessies aan Oekraïne te doen.
Het probleem van Europa begint niet aan de Amerikaanse kust
Europa wordt door deze ontwikkeling op twee manieren getroffen. Ten eerste is de Europese dieselmarkt structureel afhankelijk van import en wordt deze zwaarder getroffen dan de Amerikaanse markt door het wegvallen van de leveringen uit Rusland en het Midden-Oosten. Lage waterstanden in de Rijn, hoge transportkosten en de sluiting van oudere raffinaderijen verergeren de regionale knelpunten. Europese afnemers wenden zich daarom steeds vaker tot Amerikaanse dieselexport.
Als de VS meer Russische diesel importeert, kan dit de druk op de wereldmarkt verlichten. Tegelijkertijd zou Washington echter een groter deel van de beschikbare voorraden voor eigen gebruik kunnen bemachtigen. Het netto-effect voor Europa hangt af van de vraag of Rusland zijn totale export verhoogt of slechts handelsstromen omleidt. Met daadwerkelijke extra productie profiteert Europa van lagere wereldmarktprijzen. Bij loutere omleiding concurreert het indirect met de VS om andere beschikbare hoeveelheden.
Ten tweede heeft de overeenkomst gevolgen voor het Europese sanctiebeleid. De Europese Unie streeft ernaar de Russische inkomsten uit olie en aardolieproducten te beperken en het moeilijker te maken sancties via derde landen te omzeilen. Een Amerikaanse uitzondering verzwakt de politieke eenheid, zelfs als de Europese regels formeel ongewijzigd blijven. Bedrijven vragen zich dan af of de strenge Europese beperkingen op de lange termijn stand zullen houden als Washington, onder binnenlandse politieke druk, zijn eigen koers vaart.
Dit plaatst Europese regeringen voor een lastig dilemma. Ze kunnen de sancties handhaven en het risico lopen op hogere energiekosten op korte termijn. Of ze kunnen soortgelijke uitzonderingen overwegen en zo de economische druk op Rusland verder verlagen. De meest verstandige reactie zou een gezamenlijke, strikt voorwaardelijke overeenkomst zijn. Deze zou de hoeveelheden, de termijnen, de in aanmerking komende contractpartijen, de betalingsmethoden en de wederzijdse verplichtingen duidelijk moeten definiëren. Unilaterale nationale acties daarentegen vergroten de onderhandelingspositie van Rusland.
Strategische reserves lossen het verkeerde probleem op
De Verenigde Staten en andere geïndustrialiseerde landen hebben al geprobeerd de prijsstijgingen te beteugelen door strategische reserves vrij te geven. Begin oktober stemde de G7, onder Amerikaanse druk, in met een versnelde vrijgave van ongeveer 100 miljoen vaten olie en diesel. Dergelijke maatregelen kunnen paniek voorkomen en tekorten in het aanbod opvullen. De effectiviteit ervan hangt echter af van de samenstelling van de reserves.
Een groot deel van de overheidsreserves bestaat uit ruwe olie. In een raffinaderijcrisis is ruwe olie minder nuttig dan afgewerkte diesel of geschikte halffabrikaten. De strategische aardoliereserve van de VS bedroeg in september ongeveer 284 miljoen vaten, het laagste niveau sinds 1982. Verdere onttrekkingen verminderen de buffer tegen toekomstige verstoringen. Bovendien moet er een technisch noodzakelijke minimumvoorraad in het systeem aanwezig blijven om de continue werking van opslagplaatsen, pijpleidingen en terminals te garanderen.
Een verbod op de export van Amerikaanse diesel zou ook problematisch zijn. Hoewel het op korte termijn wellicht meer brandstof in eigen land zou houden, zou het de internationale prijzen opdrijven en de import van geallieerde landen bemoeilijken. Aangezien Europa nu al extra diesel uit de VS importeert, zou een exportverbod de tekorten daar kunnen verergeren. Hogere wereldmarktprijzen zouden Amerikaanse handelaren er vervolgens toe aanzetten om naar mazen in de wet te zoeken, wat gevolgen zou kunnen hebben voor andere producten op de Amerikaanse markt.
Belastingvoordelen voor automobilisten of het tijdelijke gebruik van fiscaal voordelige diesel voor offroadgebruik kunnen de individuele brandstofkosten verlagen, maar ze creëren geen extra brandstofaanbod. Sterker nog, ze kunnen de vraag zelfs verhogen en de kosten verschuiven naar de staatsbegroting. Russische importen zijn daarentegen vanuit marktperspectief plausibeler, omdat ze in ieder geval potentieel het fysieke aanbod vergroten. Juist daarom zou deze uitzondering gekoppeld kunnen worden aan duidelijke politieke voorwaarden.
De tussentijdse verkiezingen verkorten de horizon van het economisch beleid
De timing, slechts enkele weken voor de tussentijdse verkiezingen, is bepalend voor de beslissing. Energieprijzen hebben een hoge politieke impact, terwijl de oorzaken ervan complex en internationaal zijn. Kiezers ervaren de prijs aan de pomp dagelijks, maar niet de benuttingsgraad van een Russische hydrocracker, de opslagniveaus aan de oostkust of de verzekeringspremie van een tanker. Regeringen hebben daarom een sterke prikkel om maatregelen te kiezen die een zichtbaar effect op korte termijn hebben.
Trump richt zijn boodschap specifiek op boeren, veehouders en vrachtwagenchauffeurs. Deze groepen worden onevenredig zwaar getroffen door de dieselprijzen en zijn geconcentreerd in politiek belangrijke plattelandsgebieden. Een geloofwaardig vooruitzicht op dalende prijzen kan daarom al impact hebben voordat de daadwerkelijke levering plaatsvindt. Zelfs een beperkte daling van de termijnprijzen ondersteunt het beeld dat de president actie heeft ondernomen, terwijl anderen zich beperken tot het bespreken van sancties en langetermijnstrategieën.
Het politieke probleem schuilt in het feit dat de kortetermijngevolgen en de langetermijnkosten in de tijd gescheiden zijn. Een lagere dieselprijs vóór de verkiezingsdag is direct aantoonbaar. Een verzwakt sanctiekader, een grotere Russische onderhandelingspositie of een afnemend Oekraïens vertrouwen worden later duidelijk en zijn moeilijker te meten. Deze asymmetrie bevordert beslissingen die rationeel zijn op nationaal niveau, maar internationaal kostbaar.
Het zou echter te simplistisch zijn om deze stap af te doen als slechts een verkiezingsstunt. Het dieseltekort is reëel, het risico op inflatie is aanzienlijk en de last voor productieve sectoren is substantieel. Een verantwoorde analyse moet beide erkennen: Trump pakt een echt economisch probleem aan, maar hij kiest voor een instrument waarvan de geopolitieke gevolgen onvoldoende lijken te zijn afgezwakt.
Wat een haalbare oplossing zou moeten bevatten
Een economisch en veiligheidspolitiek haalbaarder akkoord zou vijf elementen moeten combineren zonder een rigide sanctieregime te creëren. Ten eerste zou een duidelijke kwantitatieve limiet nodig zijn. Alleen volumes die aantoonbaar bijdragen aan de wereldmarkt zouden moeten worden vrijgegeven, en niet simpelweg omgeleid van andere leveringsbestemmingen. Ten tweede zouden de duur en de automatische beëindiging duidelijk moeten worden vastgelegd om te voorkomen dat een noodmaatregel permanente markttoegang wordt.
Ten derde moeten betalingen transparant worden verwerkt en, indien nodig, gedeeltelijk worden aangehouden op gecontroleerde rekeningen. Dit zou voorkomen dat de volledige opbrengst ongecontroleerd naar de Russische staatsbegroting vloeit. Ten vierde moet de uitzondering gekoppeld zijn aan aantoonbare de-escalatie. Wederzijdse bescherming van de energie-infrastructuur zou een voor de hand liggende oplossing zijn: Oekraïne staakt de aanvallen op Russische raffinaderijen, terwijl Rusland de aanvallen op Oekraïense energiecentrales, elektriciteitsnetten, havens en brandstofdepots staakt.
Ten vijfde is gezamenlijk Amerikaans-Europees toezicht nodig. Verschillende regels creëren mazen in de wet, verstoren de concurrentie en wakkeren politieke conflicten aan. Een gecoördineerd mechanisme zou schepen, verzekeraars, banken, raffinaderijen en eindgebruikers kunnen omvatten. Het zou ook kunnen voorzien in de onmiddellijke opschorting van de vrijstelling als Rusland de overeengekomen voorwaarden schendt of de leveringsvolumes manipuleert.
Een dergelijke structuur zou complexer zijn dan een algemene licentie. Het zou echter de kernfout van het huidige besluit vermijden: Rusland zou geen economische steun ontvangen simpelweg omdat het bereid is een schaars product te verkopen, maar alleen in ruil voor een aantoonbare bijdrage aan de-escalatie. Marktsteun en veiligheidsbeleid zouden zo niet tegenover elkaar komen te staan.
Het Westen heeft meer nodig dan crisisimport
Op de lange termijn laat de crisis zien dat het westerse energiebeleid de overgang naar klimaatvriendelijkere aandrijfsystemen moet koppelen aan de leveringszekerheid van bestaande systemen. De verwachting van een dalende vraag naar olie heeft investeringen in raffinaderijen afgeremd. Tegelijkertijd zullen vrachtvervoer, landbouw, bouw, scheepvaart en luchtvaart nog lange tijd afhankelijk blijven van vloeibare energiedragers. Als oude capaciteiten sneller verdwijnen dan de vraag en alternatieven ontstaan, neemt de kwetsbaarheid voor geopolitieke schokken toe.
Dit betekent niet dat er lukraak nieuwe conventionele raffinaderijen gebouwd moeten worden. Dergelijke installaties zijn duur, vereisen langdurige vergunnings- en bouwprocessen en kunnen gedurende hun levensduur te maken krijgen met een dalende vraag. Verstandigere benaderingen zijn onder meer gerichte moderniseringen, flexibele hydrocrackers, extra opslagcapaciteit voor distillaten, verbeterde haven- en pijpleidingverbindingen en een bredere geografische spreiding van de toeleveringsketens. Hernieuwbare diesel, synthetische brandstoffen en efficiëntere logistiek kunnen de druk ook verlichten.
De Amerikaanse oostkust heeft met name behoefte aan veerkrachtigere aanvoerroutes. Daar komen beperkte regionale raffinagecapaciteit, een hoge vraag in de winter en importafhankelijkheid samen. Extra opslagfaciliteiten en betere verbindingen met de Golfkust zouden de afhankelijkheid van kortetermijnimport uit het buitenland kunnen verminderen. Tegelijkertijd moet Europa zijn binnenlandse logistiek veerkrachtiger maken en knelpunten op rivieren, in havens en in pijpleidingen aanpakken.
De belangrijkste les is dat onafhankelijkheid van ruwe olie niet automatisch brandstofzekerheid garandeert. Een land kan recordhoeveelheden produceren en toch te kampen hebben met dieseltekorten als er een gebrek is aan raffinaderijen, opslagfaciliteiten en transportinfrastructuur. Strategisch energiebeleid moet daarom de gehele waardeketen in ogenschouw nemen. Anders zal elke nieuwe crisis opnieuw leiden tot hectische goedkeuringen, uitzonderingen en politieke deals.
Een lagere prijs kan uiteindelijk heel duur uitpakken
Trumps overeenkomst zou op korte termijn kunnen werken. Alleen al de aankondiging van extra Russische leveringen verlaagt de risicopremie op de markt. Daadwerkelijke leveringen zouden de Amerikaanse voorraden kunnen stabiliseren, de druk op transportbedrijven en boeren kunnen verlichten en de inflatiedruk kunnen beperken. In een situatie van krappe voorraden zou het economisch onverantwoord zijn om deze voordelen te bagatelliseren.
Het zou echter eveneens onverantwoord zijn om uitsluitend te focussen op de benzineprijs. De VS versoepelen een sanctie die bedoeld was om de Russische energie-inkomsten en daarmee de financiële manoeuvreerruimte van het Kremlin te beperken. Dit gebeurt nadat Oekraïense aanvallen op raffinaderijen meetbare productieverliezen, exportbeperkingen en hoge overheidsuitgaven hebben veroorzaakt. Rusland krijgt dus verlichting op een moment dat de druk bijzonder effectief was.
Het cruciale probleem zit hem niet in de import zelf, maar in het gebrek aan een tegenprestatie. Tijdelijke toegang tot diesel zou onderdeel kunnen zijn van een evenwichtige regeling als deze gekoppeld zou zijn aan aantoonbare bescherming van de Oekraïense energie-infrastructuur, gecontroleerde betalingsstromen en nauwe coördinatie met Europa. Zonder dergelijke voorwaarden lijkt het een vooruitbetaling aan Moskou, gefinancierd door de strategische positie van Oekraïne.
Het nuchtere perspectief is daarom als volgt: de deal is economisch begrijpelijk, maar in de huidige vorm geopolitiek ondergewaardeerd. Trump koopt potentiële prijsverlaging met politieke geloofwaardigheid. Of deze deal voor de VS vruchten afwerpt, zal niet blijken uit de eerste brandstofprijzen, maar uit de vraag of Rusland daadwerkelijk extra hoeveelheden levert, of de sanctiedruk permanent afneemt en of Moskou de resulterende prijsverlaging gebruikt voor onderhandelingen of voor een langdurige oorlog.
🎯🎯🎯 Datagestuurd B2B-brancheplatform als quasi-interne oplossing

De quasi-interne oplossing: Hoe Xpert.Digital operationele hiaten in B2B-marketing en -verkoop dicht – Slimme, contentgedreven bedrijfsvoering - Afbeelding: Xpert.Digital
Xpert.Digital is een datagedreven B2B-branchehub onder leiding van Konrad Wolfenstein . Het bedrijf fungeert als een externe, quasi-interne oplossing voor industriële partners en dicht operationele lacunes in marketing, content en sales – zonder dat de klant extra middelen nodig heeft.
Meer informatie vindt u hier:
Uw wereldwijde partner voor marketing en bedrijfsontwikkeling
☑️ Onze zakelijke voertaal is Engels of Duits
☑️ NIEUW: Correspondentie in uw moedertaal!

Konrad Wolfenstein
Mijn team en ik staan graag tot uw beschikking als uw persoonlijke adviseur.
U kunt contact met mij opnemen door hier het contactformulier in te vullen [email protected]:of door mij te bellen op +49 7348 4088 965. Mijn e-mailadres is
Ik kijk uit naar ons gezamenlijke project.







