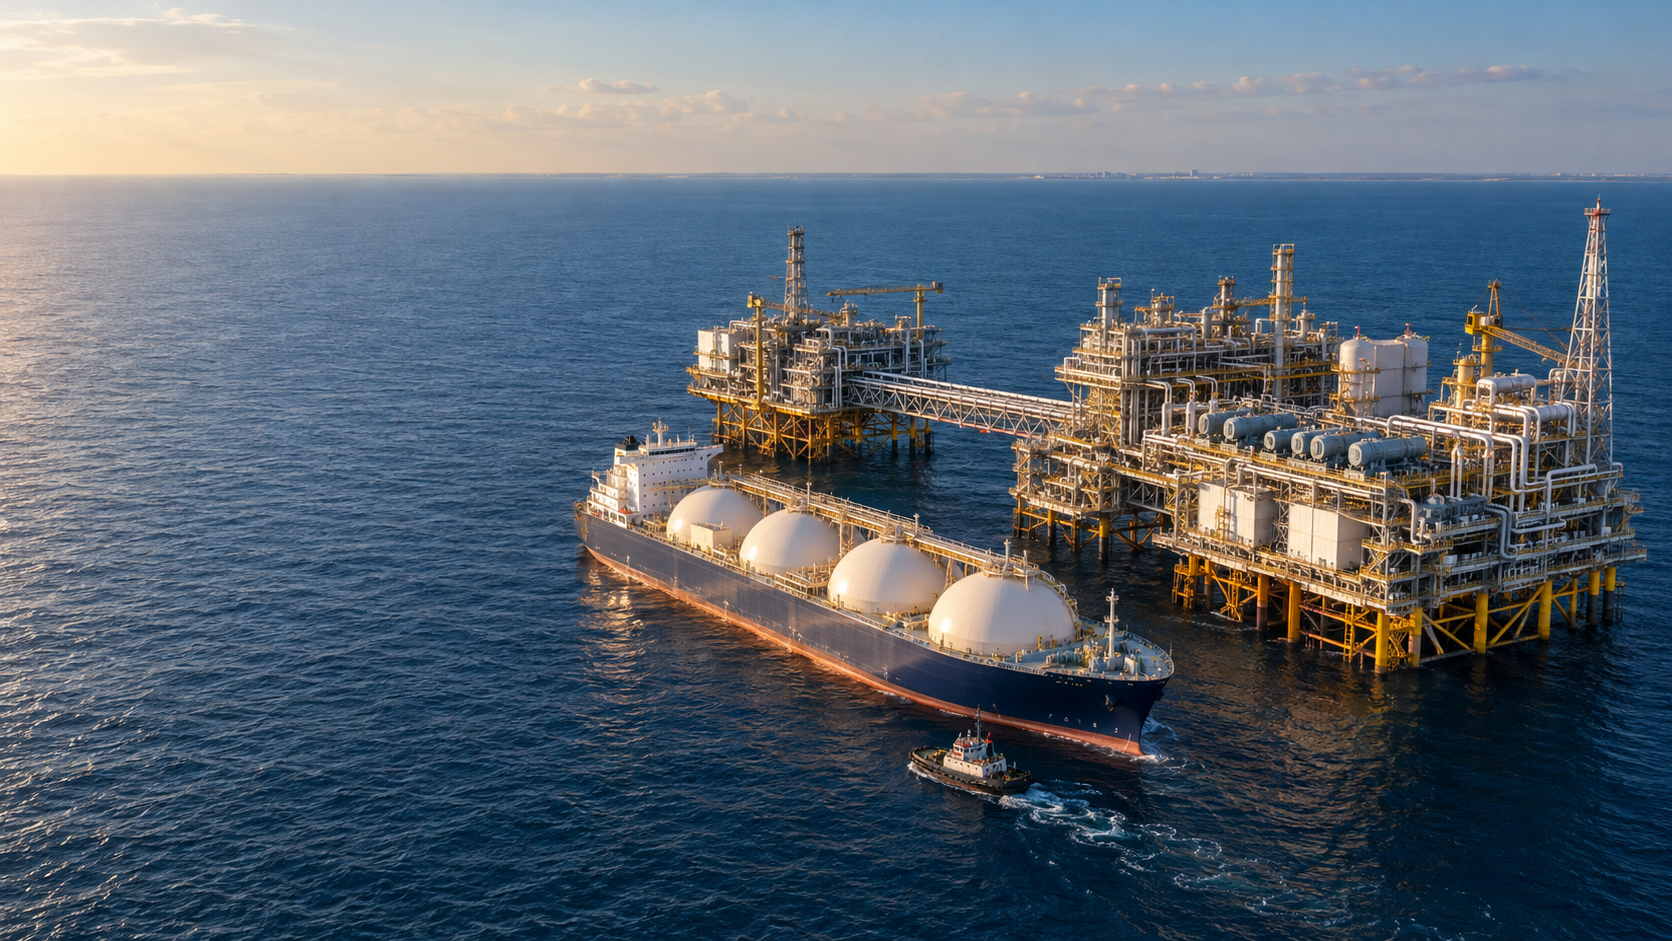
US-Gasoffensive: Neuer LNG-Hafen vor Texas – Was das Milliardenprojekt für Europas Gasversorgung bedeutet – Kreativbild zum Thema, mit KI: Xpert.Digital
Mehr LNG aus den USA: Wie Europas Versorgung sicherer werden könnte – und welche Risiken bleiben
Kann ein neuer Hafen vor Texas Europas Energiemarkt verändern? 8,4 Millionen Tonnen LNG pro Jahr: Was hinter dem neuen US-Exportprojekt steckt
Neue Gasquelle oder neue Abhängigkeit? Europas Dilemma mit amerikanischem LNG – LNG-Projekt vor Texas:
Vor der texanischen Küste ist ein milliardenschwerer LNG-Tiefseehafen geplant, der den internationalen Gasmarkt verändern könnte. Das Projekt ST LNG soll jährlich bis zu 8,4 Millionen Tonnen Flüssigerdgas exportieren. Die US-Schifffahrtsbehörde MARAD hat Ende Oktober 2026 den Antrag auf eine Tiefseehafenlizenz gebilligt. Ein Baubeginn ist für 2027 vorgesehen, die erste Inbetriebnahme für 2029. Doch zwischen Genehmigung und verlässlichen Lieferungen liegen noch wichtige Schritte: Die endgültige Investitionsentscheidung steht aus, weitere Anforderungen müssen erfüllt werden und Kundenverträge sind noch nicht vollständig gesichert.
Für Europa könnte die Anlage eine zusätzliche Bezugsquelle schaffen und den Wettbewerb um LNG verschärfen. Mehr Angebot stärkt grundsätzlich die Auswahlmöglichkeiten von Importeuren – garantiert aber weder dauerhaft niedrige Preise noch eine störungsfreie Versorgung. Entscheidend sind auch die Kosten für Verflüssigung und Transport, die Auslastung der Anlage, langfristige Abnahmeverträge und mögliche Verzögerungen. Hinzu kommt eine grundsätzliche Frage für Deutschland: Wie lässt sich die Versorgung diversifizieren, ohne eine Abhängigkeit lediglich auf ein anderes Lieferland zu verlagern? Ein genauer Blick auf das Projekt zeigt, welche Chancen ST LNG bietet, welche Risiken bestehen und warum Europas Energiesicherheit letztlich nicht allein von einem neuen Hafen in Texas abhängt.
Amerikas LNG-Offensive: Wie ein neuer Hafen vor Texas Europas Energiemarkt verändern könnte
Mehr Freiheit auf See, neue Abhängigkeit an Land
Vor der texanischen Küste soll ein Energieprojekt entstehen, das weit über seinen Standort hinaus Bedeutung entfalten könnte. Der geplante LNG-Tiefseehafen ST LNG steht für den weiteren Aufstieg der Vereinigten Staaten zum zentralen Anbieter auf dem Weltmarkt für Flüssigerdgas. Für Europa eröffnet diese Entwicklung zusätzliche Beschaffungsmöglichkeiten. Gleichzeitig verschärft sie eine grundlegende Frage: Wie lässt sich Versorgungssicherheit gewinnen, ohne wirtschaftliche Abhängigkeiten lediglich von einem Lieferland auf ein anderes zu verlagern?
Ende Oktober 2026 hat die US-Schifffahrtsbehörde MARAD den Antrag auf eine Tiefseehafenlizenz für das Projekt gebilligt. Rund 16,7 Kilometer vor Matagorda in Texas sollen vier Verflüssigungsanlagen mit einer jährlichen Gesamtkapazität von 8,4 Millionen Tonnen LNG entstehen. Die veranschlagten Investitionen betragen 8,2 Milliarden US-Dollar. Als Zielmarken gelten ein Baubeginn 2027 und eine erste Inbetriebnahme 2029. Diese Termine beschreiben allerdings einen Projektplan, keine bereits gesicherte Produktionsaufnahme.
Der wirtschaftliche Kern liegt nicht allein in zusätzlichen Exportmengen. Das Projekt verbindet amerikanische Gasförderung, maritime Infrastruktur, internationale Finanzierung und die langfristige Nachfrage nach Energie. Es zeigt damit exemplarisch, wie sich Energiesicherheit verändert: Nicht mehr nur die Lage von Lagerstätten und Pipelines entscheidet über Abhängigkeiten, sondern auch die Verfügbarkeit von Verflüssigungskapazitäten, Schiffen, Importterminals und belastbaren Lieferverträgen.
Für Deutschland ergibt sich daraus eine differenzierte Perspektive. Mehr amerikanisches LNG kann das Angebot verbreitern und die Verhandlungsmacht von Importeuren stärken. Es ersetzt jedoch weder eine durchdachte Diversifizierung noch Investitionen in Energieeffizienz und alternative Versorgungstechnologien. Ein neuer Exporthafen verbessert die Auswahlmöglichkeiten. Ob daraus dauerhaft niedrigere Kosten und größere Sicherheit entstehen, entscheidet sich erst im Zusammenspiel von Markt, Infrastruktur und Energiepolitik.
Ein Milliardenprojekt zwischen Genehmigung und tatsächlicher Lieferfähigkeit
Die regulatorische Entscheidung ist ein wesentlicher Fortschritt für ST LNG, aber noch nicht gleichbedeutend mit einem vollständig finanzierten und baureifen Vorhaben. Nach dem Ende Oktober bekannt gewordenen Projektstand strebt das Unternehmen die endgültige Investitionsentscheidung für Mitte bis Ende 2027 an. Zudem müssen weitere bundesstaatliche und einzelstaatliche Anforderungen erfüllt werden, bevor die endgültige Lizenz erteilt werden kann.
Diese Unterscheidung ist ökonomisch entscheidend. Ein genehmigtes Projekt stellt eine mögliche künftige Angebotsquelle dar. Eine verbindlich finanzierte Anlage besitzt eine deutlich höhere Realisierungswahrscheinlichkeit. Erst eine fertiggestellte, getestete und zuverlässig betriebene Anlage liefert tatsächlich Gas.
Zwischen diesen Entwicklungsstufen können erhebliche Risiken liegen. Baupreise können steigen, Finanzierungskosten können sich verändern, technische Ausrüstung kann verspätet eintreffen und potenzielle Kunden können Vertragsentscheidungen verschieben. Für die Bewertung des Weltmarktangebots dürfen deshalb angekündigte, genehmigte, finanzierte und bereits produzierende Kapazitäten nicht einfach zusammengerechnet werden.
Besondere Aufmerksamkeit verdient der Zeitplan. Wenn die Investitionsentscheidung erst im Verlauf des Jahres 2027 fällt, wäre eine erste Inbetriebnahme 2029 anspruchsvoll. Denkbar wäre ein gestaffelter Produktionsbeginn, bei dem einzelne Anlagenteile früher anlaufen als andere. Aus den veröffentlichten Eckdaten lässt sich jedoch nicht ableiten, dass die gesamte vorgesehene Jahreskapazität bereits 2029 verfügbar wäre.
Hinzu kommt die kommerzielle Absicherung. Das Unternehmen hat als Voraussetzung für eine Projektfreigabe Mindestzusagen von Kunden über insgesamt zwei Millionen Tonnen jährlich genannt. Das entspricht knapp einem Viertel der geplanten Gesamtkapazität. Solche Zusagen sind ein wichtiger Ausgangspunkt, beantworten aber noch nicht sämtliche Fragen zur Finanzierung, Vertragsqualität und späteren Auslastung.
Für Käufer bedeutet das: ST LNG ist eine mögliche zusätzliche Bezugsquelle für die Zeit gegen Ende des Jahrzehnts, aber keine bereits verfügbare Sicherheitsreserve. Wer seine Versorgung plant, muss zwischen einer strategischen Option und einer gesicherten Lieferverpflichtung unterscheiden.
Warum 8,4 Millionen Tonnen mehr sind als eine technische Kennzahl
Die vorgesehene Kapazität verteilt sich auf vier Verflüssigungsanlagen mit jeweils 2,1 Millionen Tonnen pro Jahr. Gegenüber einer amerikanischen LNG-Kapazität von mehr als 100 Millionen Tonnen jährlich wäre das ein spürbarer Zuwachs. Zum Zeitpunkt der Ankündigung wurde die Größenordnung des Projekts mit ungefähr acht Prozent der bestehenden US-Kapazität beschrieben. Dieser Anteil ist allerdings eine Momentaufnahme: Wächst das übrige amerikanische Angebot weiter, fällt der relative Anteil von ST LNG zum Zeitpunkt seiner Inbetriebnahme geringer aus.
Die Aufteilung auf vier Anlagen ist wirtschaftlich interessant, weil sie eine gewisse Modularität ermöglicht. Grundsätzlich lassen sich Bau, Inbetriebnahme und Wartung auf mehrere Einheiten verteilen. Der Ausfall einer einzelnen Einheit muss dann nicht zwangsläufig die gesamte Produktion stilllegen. Gleichzeitig entstehen gemeinsame Abhängigkeiten, etwa bei Gaszuführung, Energieversorgung, Steuerung und Schiffsabfertigung.
Auch der Unterschied zwischen Kapazität und Produktion ist wichtig. Die Jahreskapazität beschreibt das vorgesehene technische Leistungsvermögen. Tatsächliche Exportmengen hängen unter anderem von Wartungszeiten, technischen Störungen, Wetterbedingungen, Rohgasverfügbarkeit und Nachfrage ab.
Bei einer rein beispielhaften Auslastung von 90 Prozent würden aus 8,4 Millionen Tonnen Jahreskapazität rund 7,56 Millionen Tonnen tatsächlicher Jahresproduktion. Diese Rechnung ist keine Prognose für ST LNG. Sie verdeutlicht vielmehr, weshalb Nennkapazitäten nicht mit garantierten Liefermengen gleichgesetzt werden sollten.
Für den Markt kann eine Anlage dieser Größenordnung auch dann relevant sein, wenn sie nicht unmittelbar deutsche Kunden beliefert. Zusätzliche Ladungen können andere Versorgungsströme verdrängen oder umleiten. Wird beispielsweise ein asiatischer Abnehmer aus Texas versorgt, können Mengen eines anderen Produzenten für Europa verfügbar werden. LNG wirkt deshalb über ein internationales Netz von Handelsentscheidungen, nicht nur über direkte Lieferbeziehungen zwischen zwei Ländern.
Was die Investitionssumme über die Wirtschaftlichkeit verrät
Die veranschlagten 8,2 Milliarden US-Dollar entsprechen rechnerisch ungefähr 976 US-Dollar je Tonne jährlicher Produktionskapazität. Diese Kennzahl entsteht durch die Division der Gesamtinvestition durch die geplante Jahreskapazität. Sie ist ein Maß für die Kapitalintensität, aber kein Verkaufspreis pro Tonne LNG.
Gerade diese Unterscheidung verhindert eine verbreitete Fehlinterpretation. Eine Anlage produziert im Idealfall über viele Jahre. Die Investitionskosten verteilen sich auf die während ihrer Lebensdauer tatsächlich verkauften Mengen. Zusätzlich müssen laufende Ausgaben, Finanzierung, Instandhaltung und die Renditeanforderungen der Kapitalgeber gedeckt werden.
Eine vereinfachte Modellrechnung macht die Größenordnung sichtbar. Würden die 8,2 Milliarden US-Dollar ohne Verzinsung über 20 Jahre gleichmäßig verteilt, ergäbe sich ein jährlicher Kapitalrückfluss von 410 Millionen US-Dollar. Bei vollständiger Auslastung wären das knapp 49 US-Dollar pro produzierter Tonne. Bei 90 Prozent Auslastung stiege dieser rechnerische Betrag auf gut 54 US-Dollar.
Diese Werte sind ausdrücklich keine Schätzung der tatsächlichen Herstellkosten. Sie lassen Fremdkapitalzinsen, Eigenkapitalverzinsung, Steuern, Bauzeit, Betriebsaufwand und weitere Kosten unberücksichtigt. Ihr analytischer Nutzen liegt darin, den Einfluss der Auslastung zu zeigen: Je weniger LNG eine kapitalintensive Anlage produziert, desto höher fällt der zu deckende Kapitalbetrag je verkaufter Tonne aus.
Für die Wirtschaftlichkeit kommt deshalb nicht nur der Höhe der Baukosten Bedeutung zu. Ebenso entscheidend sind verlässliche Betriebsjahre, eine hohe technische Verfügbarkeit und eine Vertragsstruktur, die Einnahmen auch in schwächeren Marktphasen stabilisiert.
Eine Kostenüberschreitung lässt sich nicht automatisch vollständig an Kunden weiterreichen. Ob dies gelingt, hängt von den Verträgen und der Wettbewerbssituation ab. In einem Markt mit reichlichem Angebot kann ein teureres Projekt unter Druck geraten, während Anlagen mit günstigeren Kostenstrukturen länger profitabel bleiben.
Der Offshore-Standort verschiebt die Risiken, statt sie verschwinden zu lassen
Der geplante Hafen liegt nicht unmittelbar an der Küste, sondern auf See. Die veröffentlichte Projektbeschreibung sieht unter anderem 20 Plattformen, vier schwimmende LNG-Speichereinheiten, vier Festmachersysteme und zusätzliche Pipelineinfrastruktur vor. Damit handelt es sich um ein komplexes Produktions- und Logistiksystem und nicht lediglich um einen neuen Anlegeplatz.
Ein möglicher Vorteil liegt in der Verlagerung von Schiffsbewegungen aus stärker belasteten küstennahen Bereichen. Wenn große LNG-Tanker bestimmte enge oder stark befahrene Zufahrten weniger nutzen müssen, können Konflikte mit anderem Schiffsverkehr abnehmen. Daraus lässt sich allerdings keine pauschale Aussage ableiten, dass Offshore-Anlagen insgesamt sicherer oder kostengünstiger wären.
Die Risiken verändern ihren Charakter. Auf See gewinnen Wellen, Wind, Korrosion und die Erreichbarkeit technischer Anlagen an Bedeutung. Wartung und Reparaturen können aufwendiger werden, wenn Personal, Material und Spezialgeräte zunächst zum Standort transportiert werden müssen. Auch die Verbindung zwischen schwimmenden Speichern, Verflüssigungstechnik und Exporttankern muss unter wechselnden Bedingungen zuverlässig funktionieren.
Für eine ökonomische Bewertung ist deshalb die gesamte Lieferkette entscheidend. Ein Standort kann im Hafenbetrieb Vorteile bieten und gleichzeitig höhere Anforderungen an Instandhaltung und Wettervorsorge stellen. Maßgeblich ist, ob sich dadurch die Kosten je tatsächlich gelieferter Einheit verringern und die Zuverlässigkeit verbessert.
Der Offshore-Ansatz ist folglich weder grundsätzlich überlegen noch grundsätzlich problematisch. Seine Qualität zeigt sich an der technischen Ausführung, an den betrieblichen Reserven und daran, wie häufig die Anlage unter realen Bedingungen ihre geplante Leistung erreicht.
Die amerikanische Expansion verändert die Größenordnung des Weltmarkts
ST LNG ist Teil einer deutlich größeren Entwicklung. Die amerikanische Energiebehörde EIA beschreibt einen Ausbaupfad, bei dem zwischen 2025 und 2029 zusätzliche US-Verflüssigungskapazitäten von geschätzt 13,9 Milliarden Kubikfuß pro Tag hinzukommen könnten. Als bestehende Größenordnung nennt sie 15,4 Milliarden Kubikfuß täglich. Das entspricht einer Expansion, die nahezu eine Verdopplung ermöglichen würde, sofern die vorgesehenen Projekte realisiert werden.
Dabei müssen Bezugsjahre und geografische Abgrenzungen sauber auseinandergehalten werden. Eine Verdopplung gegenüber einem früheren Ausgangswert ist etwas anderes als eine Verdopplung gegenüber dem Stand von Ende 2026. Ebenso sind amerikanische und nordamerikanische Kapazitäten nicht identisch. Zu Nordamerika gehören in diesem Zusammenhang auch Kanada und Mexiko.
Die EIA stellt deshalb zusätzlich einen nordamerikanischen Ausbaupfad dar: von 11,4 Milliarden Kubikfuß täglich zu Beginn des Jahres 2024 auf möglicherweise 28,7 Milliarden Kubikfuß im Jahr 2029. Voraussetzung ist auch hier, dass die im Bau befindlichen Anlagen planmäßig in Betrieb gehen.
Die ökonomische Bedeutung dieser Entwicklung reicht über einzelne Mengen hinaus. Wenn ein großer Anbieter seine Exportmöglichkeiten deutlich ausweitet, verändert sich die Verfügbarkeit zusätzlicher Ladungen. Käufer erhalten mehr Optionen, Händler können Lieferungen flexibler umleiten und Produzenten müssen stärker um langfristige Kunden konkurrieren.
Gleichzeitig konzentriert sich ein erheblicher Teil der neuen amerikanischen Infrastruktur in Texas und Louisiana. Diese regionale Bündelung erleichtert die Nutzung vorhandener Netze und industrieller Strukturen. Sie schafft jedoch auch gemeinsame Risiken, wenn mehrere Anlagen durch dasselbe Wetterereignis oder durch Störungen miteinander verbundener Infrastruktur betroffen sind.
Mehr Angebot stärkt Käufer, garantiert aber keine dauerhaft niedrigen Preise
Die internationale LNG-Expansion spricht grundsätzlich für eine Entspannung des Angebots. In ihrer mittelfristigen Analyse beschreibt die Internationale Energieagentur zusätzliche weltweite Exportkapazitäten von ungefähr 300 Milliarden Kubikmetern jährlich bis 2030. Die USA und Katar stehen dabei zusammen für rund 70 Prozent des erwarteten Kapazitätszuwachses.
Für Käufer ist das zunächst eine gute Nachricht. Ein breiteres Angebot kann die Wahrscheinlichkeit verringern, dass bereits kleinere Nachfrageanstiege extreme Preisbewegungen auslösen. Es kann außerdem die Verhandlungsposition gegenüber Lieferanten verbessern.
Allerdings ist zusätzliche Kapazität nicht identisch mit zusätzlicher Nettoversorgung. Bestehende Anlagen können weniger produzieren, technische Ausfälle können auftreten und Projektstarts können sich verzögern. Die IEA unterscheidet deshalb zwischen dem Kapazitätszuwachs und einem möglichen Nettoanstieg des LNG-Angebots von etwa 250 Milliarden Kubikmetern jährlich bis 2030.
Auch die Nachfrageseite reagiert. Sinkende Preise können zusätzliche Käufer anziehen oder bislang zurückgestellte Gasnachfrage wirtschaftlich machen. Besonders preisempfindliche Märkte könnten mehr LNG aufnehmen, sobald es erschwinglicher wird. Ein Teil des neuen Angebots würde dann durch zusätzliche Nachfrage absorbiert.
Für Europa entsteht daraus kein unveränderlicher Anspruch auf günstige Ladungen. Europäische Importeure bleiben Teil eines internationalen Wettbewerbs. Entscheidend ist, welchen Preis andere Abnehmer zahlen, welche Transportkosten anfallen und welche Verpflichtungen aus bestehenden Verträgen bestehen.
Die sachlich begründete Erwartung lautet daher nicht, dass LNG zwangsläufig billig wird. Plausibler ist, dass ein erfolgreicher Kapazitätsausbau die Auswahl vergrößert und Knappheitsspitzen begrenzen kann. Das wäre bereits ein erheblicher wirtschaftlicher Vorteil, selbst wenn das Preisniveau nicht auf frühere Tiefstände zurückkehrt.
Unsere USA-Expertise in Business Development, Vertrieb und Marketing


Unsere USA-Expertise in Business Development, Vertrieb und Marketing - Bild: Xpert.Digital
Branchenschwerpunkte: B2B, Digitalisierung (von KI bis XR), Maschinenbau, Logistik, Erneuerbare Energien und Industrie
Mehr dazu hier:
Ein Themenhub mit Einblicken und Fachwissen:
- Wissensplattform rund um die globale wie regionale Wirtschaft, Innovation und branchenspezifische Trends
- Sammlung von Analysen, Impulsen und Hintergründen aus unseren Schwerpunktbereichen
- Ein Ort für Expertise und Informationen zu aktuellen Entwicklungen in Wirtschaft und Technologie
- Themenhub für Unternehmen, die sich zu Märkten, Digitalisierung und Brancheninnovationen informieren möchten
Die Rolle von LNG im europäischen Energiemarkt
Zwischen günstigem Rohgas und teurer Lieferung liegt eine ganze Industrie
Für einen deutschen Abnehmer zählt nicht allein der amerikanische Gaspreis. Entscheidend ist der Preis des nutzbaren Gases am europäischen Verbrauchsort.
Zwischen Förderung und Verbrauch liegen mehrere wirtschaftliche Stufen: Aufbereitung, Pipelinebeförderung, Verflüssigung, Speicherung, Seetransport, Wiederverdampfung und Weiterleitung im Gasnetz. Hinzu kommen Finanzierung, Absicherung und mögliche Verluste entlang der Kette. Auch die LNG-Emissionsanalyse der IEA betrachtet diese Stufen ausdrücklich getrennt, weil sie jeweils eigene technische und energetische Anforderungen besitzen.
Deshalb kann ein großer Preisabstand zwischen amerikanischen und europäischen Handelsplätzen bestehen, ohne dass dieser vollständig als Gewinn bei einem einzelnen Marktteilnehmer verbleibt. Ein Teil deckt reale Kosten der Lieferkette. Ein weiterer Teil kann Risikoaufschläge und Kapazitätsknappheiten widerspiegeln.
Die Struktur dieser Kosten ist für die Wettbewerbsfähigkeit zentral. Fallen Gaspreise in den USA niedrig aus, können hohe Verflüssigungs- oder Transportkosten den Vorteil teilweise aufzehren. Umgekehrt kann eine effiziente Lieferkette auch bei steigenden Rohgaspreisen wettbewerbsfähig bleiben.
Für Unternehmen empfiehlt sich analytisch eine Trennung zwischen Rohstoffpreis, Infrastrukturentgelt, Transportkosten und Risikoprämie. Nur so lässt sich erkennen, ob ein günstiger Vertrag tatsächlich einen nachhaltigen Kostenvorteil bietet oder lediglich einen einzelnen Preisbestandteil attraktiv erscheinen lässt.
ST LNG wäre damit nicht nur Produzent einer handelbaren Energiemenge. Das Projekt müsste sich als Teil einer internationalen Kostenkette behaupten, deren einzelne Bestandteile unterschiedlich schwanken und teilweise nur begrenzt beeinflussbar sind.
Deutschlands US-Abhängigkeit muss mit dem richtigen Nenner gemessen werden
Für Deutschland werden zwei Größen genannt, die leicht verwechselt werden können: LNG macht ungefähr zehn Prozent der Gasimporte aus, und mehr als 95 Prozent dieses LNG stammen aus den Vereinigten Staaten. Der zweite Wert bezieht sich damit auf das LNG-Segment und nicht auf sämtliche deutschen Gasimporte.
Unter diesen Annahmen entspricht direkt bezogenes amerikanisches LNG rechnerisch einer Größenordnung von etwa 9,5 Prozent der gesamten Gasimporte. Das ist erheblich, aber etwas grundsätzlich anderes als eine amerikanische Dominanz von 95 Prozent über die gesamte deutsche Gasversorgung.
Zudem sind solche Anteile zeitabhängig. Für 2024 wurden über deutsche LNG-Terminals 69 Terawattstunden Erdgas importiert. Bei gesamten Gasimporten von 865 Terawattstunden entsprach dies rund acht Prozent. Diese Jahreswerte zeigen, weshalb Prozentangaben immer mit Zeitraum und Abgrenzung betrachtet werden sollten.
Die direkte Terminalstatistik beschreibt allerdings nicht jede wirtschaftliche Verflechtung. Deutschland ist in den europäischen Gasmarkt eingebunden. Gas kann über andere Länder und deren Infrastruktur ins deutsche Netz gelangen. Deshalb sind das Herkunftsland eines Moleküls, der unmittelbare Handelspartner und das Land des Grenzübertritts nicht zwingend identisch.
Auch für die Risikobewertung braucht es mehrere Ebenen. Wie hoch ist der Anteil eines Lieferlandes? Wie leicht können andere Lieferanten einspringen? Wie viel freie Importkapazität besteht? Wie flexibel sind Verträge? Und wie stark reagiert die Gesamtversorgung auf eine Störung?
Die richtige Schlussfolgerung lautet weder, dass ein hoher amerikanischer Anteil am LNG-Segment bedeutungslos sei, noch, dass damit bereits eine umfassende nationale Abhängigkeit bewiesen wäre. Entscheidend ist die Kombination aus Konzentration, Ersetzbarkeit und Anpassungsgeschwindigkeit.
Warum die frühere Russland-Abhängigkeit kein einfacher Vergleichsmaßstab ist
Die Sorge vor einer neuen Abhängigkeit ist nachvollziehbar. Sie wird analytisch aber unpräzise, wenn unterschiedliche Versorgungssysteme gleichgesetzt werden.
Eine Pipeline schafft eine feste Verbindung zwischen Förderregion und Absatzmarkt. Ihre wirtschaftliche Bedeutung ergibt sich aus hohen Investitionen und einer begrenzten Auswahl alternativer Nutzungen. LNG benötigt ebenfalls kapitalintensive Infrastruktur, ermöglicht aber grundsätzlich den Transport zwischen verschiedenen Export- und Importstandorten.
Dieser Unterschied kann die Ersetzbarkeit erhöhen. Er beseitigt jedoch nicht sämtliche Abhängigkeiten. Wenn viele Lieferanten demselben Rechtsraum unterliegen, können politische oder regulatorische Entscheidungen mehrere Unternehmen gleichzeitig betreffen. Ebenso können mehrere formal unabhängige Produzenten von derselben regionalen Infrastruktur abhängig sein.
Die im Ausgangssachverhalt vertretene Einschätzung, wonach Unternehmen und bestehende Marktmechanismen die Risiken begrenzen, besitzt daher einen plausiblen Kern. Private Akteure reagieren auf Preise, schließen Verträge und suchen Absatzmöglichkeiten. Das unterscheidet eine breit angelegte Handelsbeziehung von einer vollständig zentral gesteuerten Lieferstruktur.
Als Entwarnung reicht dieser Hinweis allein jedoch nicht. Unternehmensvielfalt und Ländervielfalt sind unterschiedliche Kategorien. Zehn Lieferanten aus einem Land können mehr Wettbewerb bieten als ein einzelner Anbieter. Gegen einen gemeinsamen politischen Eingriff oder eine regionale Großstörung schützen sie aber nur begrenzt.
Eine belastbare Bewertung sollte deshalb nicht fragen, ob amerikanisches LNG grundsätzlich sicher oder unsicher ist. Sie sollte untersuchen, welche Risiken durch amerikanische Lieferungen sinken und welche neuen Konzentrationen dabei entstehen.
Langfristige Verträge kaufen Sicherheit und verkaufen Flexibilität
Für ein Milliardenprojekt wie ST LNG sind langfristige Kundenbindungen ein wesentlicher Bestandteil der wirtschaftlichen Absicherung. Sie können erwartete Einnahmen stabilisieren und damit die Finanzierung erleichtern. Die genannte Mindestschwelle von zwei Millionen Tonnen jährlicher Kundenzusagen zeigt, wie eng Projektentwicklung und Vermarktung miteinander verbunden sind.
Für Käufer haben solche Verträge ebenfalls Vorteile. Sie können den Zugang zu Mengen sichern und Beschaffungsentscheidungen über längere Zeiträume planbarer machen. Gerade wenn Energie für industrielle Prozesse unverzichtbar ist, besitzt diese Verlässlichkeit einen eigenständigen wirtschaftlichen Wert.
Der Preis dafür liegt in geringerer Anpassungsfähigkeit. Sinkt der eigene Gasbedarf stärker als erwartet, können langfristige Abnahmeverpflichtungen zur Belastung werden. Ob dies tatsächlich eintritt, hängt davon ab, wie flexibel Mengen angepasst, weiterverkauft oder an andere Abnehmer umgeleitet werden dürfen.
Auch die Preisformel ist entscheidend. Ein langfristiger Vertrag schützt nicht automatisch gegen hohe Kosten. Er kann Liefermengen absichern, während der Preis weiterhin an schwankende Marktgrößen gekoppelt bleibt.
Für deutsche Unternehmen ist deshalb nicht die Vertragsdauer allein ausschlaggebend, sondern das Zusammenspiel von Preisbindung, Mengenpflichten, Lieferort, Weiterverkaufsrechten und Ausfallregelungen. Ein scheinbar günstiger Vertrag kann wirtschaftlich unattraktiv sein, wenn er kaum Flexibilität bietet. Ein höherer Preis kann dagegen sinnvoll sein, wenn damit erhebliche Risiken begrenzt werden.
Die Herausforderung besteht darin, Versorgungssicherheit nicht mit maximaler langfristiger Bindung gleichzusetzen. Ein ausgewogenes Beschaffungsportfolio kann unterschiedliche Laufzeiten und Bezugsquellen kombinieren, statt sämtliche Erwartungen auf einen einzigen Marktzustand zu stützen.
Für die Industrie zählt der Endpreis stärker als die politische Herkunft
Die deutsche Industrie profitiert von zusätzlichem LNG vor allem dann, wenn es die tatsächlichen Versorgungskosten und Ausfallrisiken senkt. Die bloße Verfügbarkeit einer weiteren Bezugsquelle genügt nicht, um internationale Wettbewerbsnachteile auszugleichen.
Besonders relevant ist Gas dort, wo es als Prozessenergie oder stofflicher Ausgangsstoff benötigt wird. In solchen Anwendungen können Preisunterschiede unmittelbar auf Produktionskosten und Investitionsentscheidungen wirken. Gleichzeitig unterscheiden sich Branchen und Unternehmen erheblich darin, wie schnell sie ihren Energieeinsatz verändern können.
Ein Betrieb mit wenigen kurzfristigen Ausweichmöglichkeiten bewertet Versorgungssicherheit anders als ein Unternehmen, das zwischen mehreren Energieträgern wählen kann. Ebenso hat ein Unternehmen mit langfristig gesichertem Absatz andere Möglichkeiten, mehrjährige Energiekosten zu tragen, als ein Hersteller mit stark schwankender Nachfrage.
Mehr LNG-Angebot kann die Beschaffung verbessern. Es löst aber nicht automatisch alle Standortprobleme. Der Endpreis wird auch durch Netzkosten, Abgaben, Infrastruktur und betriebliche Effizienz beeinflusst.
Hinzu kommt ein Zielkonflikt: Dauerhaft hohe Gaspreise können industrielle Nachfrage verdrängen. Niedrigere Preise können bestehende Produktion stabilisieren, aber zugleich Investitionen in alternative Prozesse weniger dringlich erscheinen lassen. Wirtschaftspolitik muss deshalb Versorgungssicherheit und Wettbewerbsfähigkeit mit glaubwürdigen langfristigen Investitionssignalen verbinden.
Die zentrale industrieökonomische Frage lautet somit nicht, ob Deutschland mehr LNG benötigt. Entscheidend ist, welche Gasmenge für welche Anwendungen wirtschaftlich sinnvoll bleibt und wie diese Menge unter unterschiedlichen Marktlagen zuverlässig beschafft werden kann.
Die Energiewende verändert das Absatzrisiko neuer LNG-Anlagen
Eine Exportanlage, die frühestens gegen Ende des Jahrzehnts anläuft, wird ihre Investitionskosten nicht allein in den ersten Betriebsjahren verdienen. Ihre Wirtschaftlichkeit hängt von einer wesentlich längeren Nutzungsphase ab.
Damit entsteht ein zeitlicher Zielkonflikt. LNG kann kurzfristig fehlende Mengen ersetzen und Versorgungslücken schließen. Die Finanzierung neuer Anlagen verlangt dagegen häufig Erwartungen über viele Jahre hinweg. Je schneller wichtige Absatzmärkte ihren Gasverbrauch reduzieren, desto stärker müssen Produzenten auf andere Regionen oder Anwendungen ausweichen.
Die IEA erwartet, dass zusätzliches LNG-Angebot insbesondere die Erschwinglichkeit in preisempfindlichen Importmärkten verbessern kann. Das eröffnet Exporteuren Wachstumschancen außerhalb Europas. Zugleich bedeutet es, dass die langfristige Nachfrage nicht allein aus heutigen europäischen Sicherheitsbedürfnissen abgeleitet werden sollte.
Für ST LNG ist deshalb die geografische Zusammensetzung des Kundenportfolios wichtig. Eine Anlage mit verschiedenen Absatzmärkten kann unterschiedliche Nachfrageschwankungen teilweise ausgleichen. Sie bleibt jedoch den globalen Entwicklungen ausgesetzt.
Für europäische Käufer entsteht das spiegelbildliche Problem. Wer langfristige Mengen sichert, muss diese Verpflichtungen mit der erwarteten Entwicklung des eigenen Gasverbrauchs abstimmen. Ein Vertrag, der heute Sicherheit bietet, kann später Anpassungskosten verursachen.
Die sachgerechte Perspektive vermeidet deshalb zwei Extreme. Neue LNG-Infrastruktur ist weder automatisch überflüssig noch allein wegen kurzfristiger Sicherheitsbedürfnisse dauerhaft wirtschaftlich. Ihre Qualität hängt davon ab, ob Nachfrage, Kosten und Vertragslaufzeiten auch unter veränderten Bedingungen zusammenpassen.
Klimakosten beginnen lange vor dem deutschen Brenner
Eine vollständige ökonomische Betrachtung darf die Emissionen der Lieferkette nicht ausblenden. Bei LNG entstehen sie nicht nur bei der späteren Verbrennung, sondern auch bei Förderung, Verarbeitung, Transport, Verflüssigung, Schifffahrt und Wiederverdampfung. Hinzu kommen mögliche Methanfreisetzungen. Die IEA untersucht diese Stufen ausdrücklich als zusammenhängendes System.
Damit reicht es nicht, Erdgas allein anhand seines Einsatzes im Kraftwerk oder Industriekessel zu bewerten. Zwei Lieferketten können denselben Brennstoff bereitstellen und dennoch unterschiedliche vorgelagerte Emissionen verursachen.
Die IEA nennt mehrere technische Möglichkeiten zur Verringerung dieser Belastung: die Begrenzung von Methanverlusten, effizientere Prozesse, den Einsatz emissionsarmen Stroms, die Verringerung routinemäßigen Abfackelns sowie die Abscheidung und Speicherung bestimmter CO₂-Ströme. Diese Maßnahmen können Teile der Lieferkette verbessern, beseitigen jedoch nicht automatisch sämtliche Emissionen.
Für Investoren und Kunden sind solche Unterschiede wirtschaftlich relevant. Emissionsanforderungen können den Zugang zu bestimmten Märkten beeinflussen. Messbare und nachvollziehbar geringe Emissionen können einen Wettbewerbsvorteil darstellen. Umgekehrt können unzureichende Daten oder hohe Methanverluste zusätzliche Risiken schaffen.
Für ST LNG lässt sich ohne belastbare projektspezifische Betriebsdaten keine abschließende Klimabilanz aufstellen. Aus dem Offshore-Standort oder der Neuheit der Technik allein folgt weder eine besonders gute noch eine besonders schlechte Umweltleistung.
Eine seriöse Bewertung müsste tatsächlichen Energieverbrauch, Herkunft der eingesetzten Energie, Methanverluste und Transportwege berücksichtigen. Erst dann lässt sich beurteilen, wie sich die Anlage innerhalb des LNG-Marktes positioniert.
Regionale Konzentration kann trotz vieler Anbieter zum Schwachpunkt werden
Texas und Louisiana gewinnen durch den LNG-Ausbau weiter an Bedeutung. Aus Unternehmenssicht ist die Konzentration nachvollziehbar: Bestehende Infrastruktur, industrielle Erfahrung und die Nähe zu Gasversorgung und Exportlogistik können Standortvorteile schaffen.
Aus Sicht der Versorgungssicherheit entsteht jedoch ein anderes Bild. Mehrere Anlagen in einer Region sind nicht vollständig voneinander unabhängige Lieferquellen. Gemeinsame Wetterlagen, Netzverbindungen oder Dienstleister können dazu führen, dass Störungen gleichzeitig mehrere Standorte betreffen.
Das ist ein allgemeines Prinzip der Risikobewertung: Diversifizierung wirkt nur dann vollständig, wenn die einzelnen Risiken nicht zu stark miteinander verbunden sind. Eine Vielzahl von Verträgen kann Sicherheit vortäuschen, wenn sämtliche Lieferungen an denselben regionalen Engpässen hängen.
Für europäische Importeure bedeutet dies, dass die Zahl der Lieferanten allein kein ausreichender Maßstab ist. Geografische Verteilung, technische Unabhängigkeit und alternative Transportwege gehören ebenfalls zur Bewertung.
Auch der Offshore-Charakter von ST LNG löst diese Frage nicht automatisch. Die Anlage kann bestimmte küstennahe Engpässe umgehen und gleichzeitig weiterhin von regionaler Gaszuführung, Wetterbedingungen und maritimen Dienstleistungen abhängig sein.
Versorgungssicherheit entsteht deshalb nicht durch möglichst viele Namen im Beschaffungsportfolio, sondern durch tatsächlich unterschiedliche Ausfallprofile. Diese Unterscheidung ist besonders wichtig, wenn neue Kapazitäten vor allem in wenigen Exportregionen entstehen.
Drei Marktentwicklungen entscheiden über den Erfolg
Für die wirtschaftliche Einordnung von ST LNG sind mehrere Zukunftsbilder sinnvoller als eine einzelne scheinbar präzise Prognose.
Im ersten Fall wächst das LNG-Angebot schneller als die Nachfrage. Neue Anlagen kommen weitgehend planmäßig auf den Markt, während Einsparungen und alternative Energietechnologien den Verbrauch in wichtigen Absatzregionen begrenzen. Käufer gewinnen Verhandlungsmacht. Für ST LNG würde dann besonders zählen, ob Baukosten, Finanzierung und laufender Betrieb im Wettbewerb bestehen können.
Im zweiten Fall nimmt die Nachfrage das zusätzliche Angebot weitgehend auf. Günstigeres und besser verfügbares LNG erschließt neue Kunden, während bestehende Märkte relevante Mengen benötigen. Für Produzenten wäre das ein vergleichsweise günstiges Umfeld, sofern ihre Anlagen zuverlässig liefern. Die von der IEA beschriebene Möglichkeit zusätzlicher Nachfrage in preisempfindlichen Märkten passt zu einem solchen Entwicklungspfad.
Im dritten Fall bleiben wiederkehrende Störungen prägend. Verzögerte Projektstarts, Ausfälle oder andere Unterbrechungen verhindern, dass die angekündigte Kapazität dauerhaft als verfügbare Versorgung ankommt. Dann könnten trotz insgesamt größerer Infrastruktur weiterhin starke Preisausschläge auftreten.
Keines dieser Zukunftsbilder lässt sich aus den Projektdaten allein sicher auswählen. Sie verdeutlichen jedoch, welche Eigenschaften wirtschaftlich wertvoll sind: niedrige Kosten, hohe Verfügbarkeit, flexible Vermarktung und eine belastbare Finanzierung.
Für Deutschland ergibt sich dieselbe Logik auf der Käuferseite. Eine Beschaffung, die ausschließlich auf dauerhaft niedrige Preise setzt, ist ebenso anfällig wie eine Strategie, die unbegrenzt hohe Knappheitspreise unterstellt.
Die stärkste Energiepolitik erhält Wahlmöglichkeiten
ST LNG steht für eine reale Erweiterung des möglichen Energieangebots. Sollte das Projekt finanziert, gebaut und zuverlässig betrieben werden, könnte es jährlich erhebliche zusätzliche LNG-Mengen bereitstellen. Sein Marktwert liegt nicht nur in der Produktion, sondern auch darin, die Auswahl für Käufer zu vergrößern.
Die begründete Perspektive auf das Vorhaben ist deshalb weder uneingeschränkte Zustimmung noch pauschale Ablehnung. Mehr Exportkapazität kann Versorgungssicherheit verbessern und Marktmacht begrenzen. Sie kann zugleich neue langfristige Bindungen, regionale Konzentrationen und Investitionsrisiken schaffen.
Für Deutschland ist vor allem die Fähigkeit entscheidend, zwischen Bezugsquellen und Energielösungen wechseln zu können. Dazu gehören unterschiedliche Lieferländer, belastbare Infrastruktur, angemessene Reserven und Verträge, die sich mit einem veränderten Gasbedarf vereinbaren lassen. Ebenso wichtig bleibt die Verringerung jener Nachfrage, die technisch und wirtschaftlich sinnvoll ersetzt werden kann.
Die größte Gefahr wäre nicht die Nutzung amerikanischen LNGs an sich. Problematisch wäre eine Strategie, die kurzfristige Entlastung mit dauerhafter Unverwundbarkeit verwechselt. Kein Lieferland, kein Vertrag und keine Technologie kann sämtliche Risiken ausschließen.
Der neue Hafen vor Texas könnte Europas Handlungsspielraum erweitern. Ob Europa diesen Spielraum nutzt, entscheidet sich jedoch nicht vor Matagorda, sondern in seiner eigenen Beschaffungs-, Industrie- und Energiepolitik. Dauerhafte Sicherheit entsteht dort, wo zusätzliche Versorgung nicht zu neuer Bequemlichkeit führt, sondern zu mehr wirtschaftlicher Wahlfreiheit.
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung


Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.