
Langgutlager in den USA: Ein unterschätzter Engpass für die Industrie – Amerikas Industrieoffensive könnte am falschen Lager scheitern
Xpert Pre-Release

Available in 27 languages 📢
Xpert.Digital bei Google bevorzugen ⓘVeröffentlicht am: 16. Oktober 2026 / Update vom: 16. Oktober 2026 – Verfasser: Konrad Wolfenstein
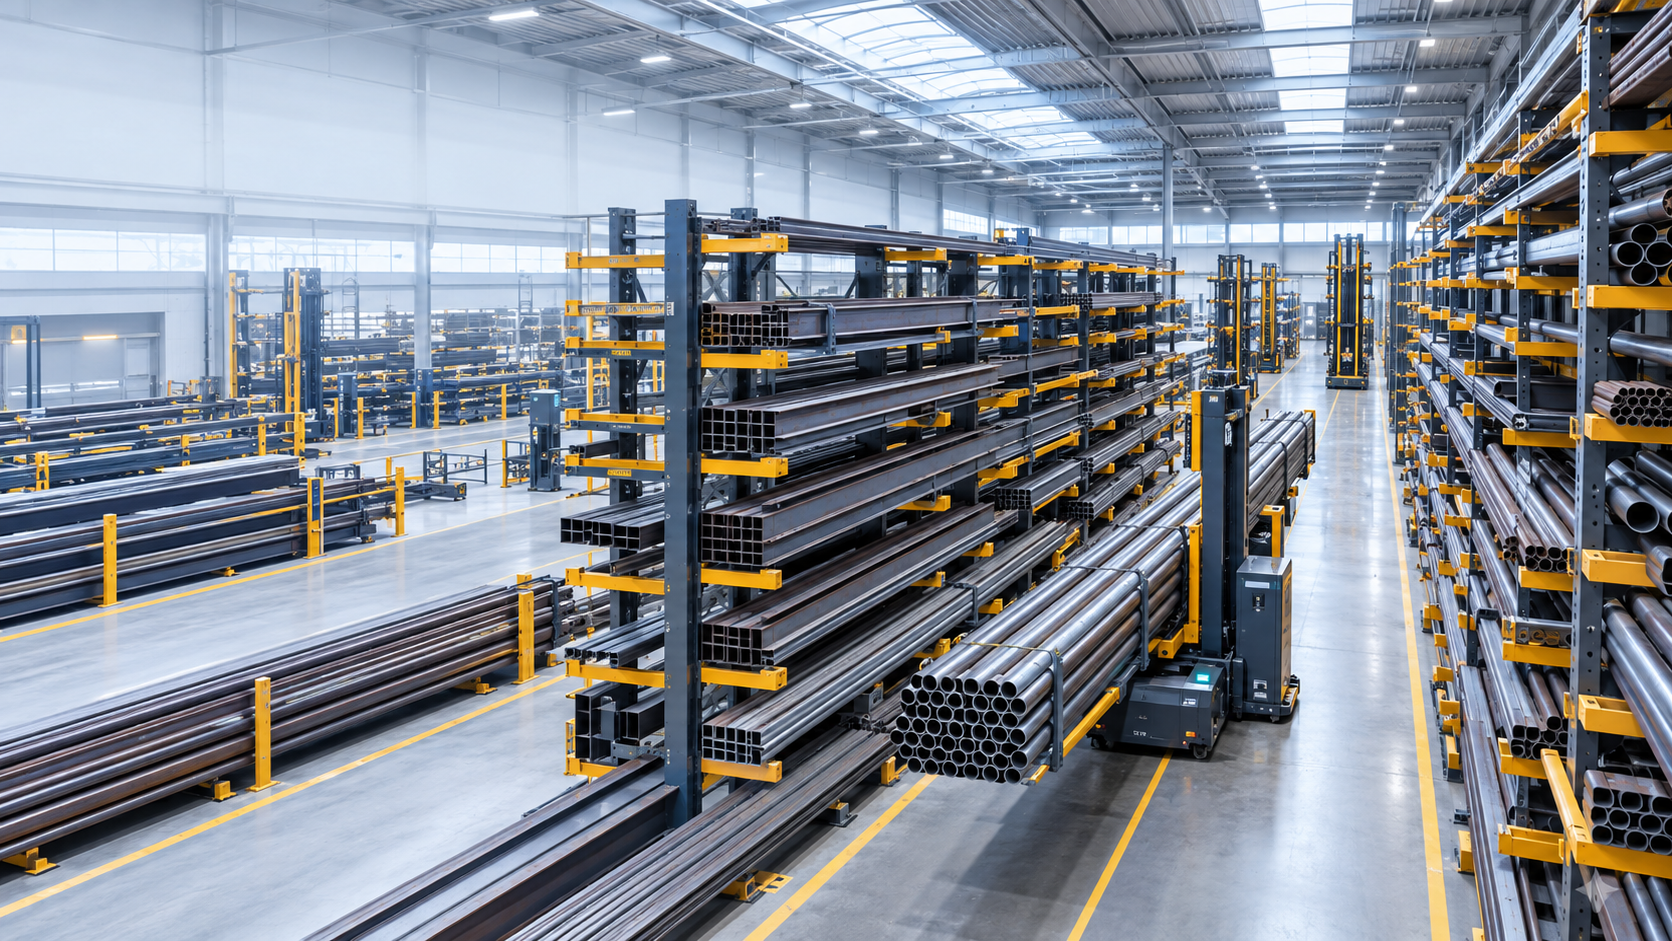
Langgutlager in den USA: Ein unterschätzter Engpass für die Industrie – Amerikas Industrieoffensive könnte am falschen Lager scheitern – Kreativbild zum Thema, mit KI: Xpert.Digital
Strategische Lagerprobleme: Warum Amerikas Industrie auf Langgutlager angewiesen ist
Die unsichtbare Herausforderung: Langgutlager und ihre Rolle in der amerikanischen Wirtschaft
USA im Umbruch: Wie Langgutlager die industrielle Landschaft verändern
Der Bedarf an Langgutlagern in den USA hat in den letzten Jahren stark zugenommen und ist nicht als isolierter Trend zu betrachten. Vielmehr ist er das Ergebnis einer tiefgreifenden Veränderung in der amerikanischen Industrie-, Energie- und Logistiklandschaft. Materialien wie Stahlrohre, Profile, Träger, Stangen und Aluminiumextrusionen sind nicht nur für die Produktion in Fabriken, sondern auch für den Bau von Infrastrukturen wie Stromnetzen, Pipelines und Brücken unerlässlich. Wo diese überlangen Materialien nicht effizient und sicher gelagert werden können, entstehen hohe indirekte Kosten, die sich in Verzögerungen, unübersichtlichen Beständen und einem erhöhten Risiko für die Beschäftigten widerspiegeln.
Die zentrale These dieser Analyse ist, dass in den USA zwar kein flächendeckender Mangel an Lagerraum besteht, jedoch ein wachsender Bedarf an geeigneter Lager- und Fördertechnik für schwere, lange und variantenreiche Güter besteht. Die amerikanischen Lagerbestände sind oft für palettierte Ware oder E-Commerce-Logistik konzipiert, während Langgut spezifische Anforderungen an Lagergeometrie, Lasten und Sicherheitskonzepte stellt. Diese Diskrepanz hat weitreichende Auswirkungen auf die Industrie und erfordert ein Umdenken in der Planung und Umsetzung von Lagerlösungen. In dieser umfassenden Analyse werden die aktuellen Trends, Herausforderungen und Chancen des Langgutlagermarktes in den USA beleuchtet und aufgezeigt, warum dieser Bereich für die zukünftige Entwicklung der amerikanischen Industrie von entscheidender Bedeutung ist.
Kein Raummangel, sondern Technikmangel: Warum Amerikas Industrieboom an Standardlagern scheitert
Der Bedarf an Langgutlagern in den USA wächst nicht als isolierter Trend, sondern als Folge einer tiefgreifenden Verschiebung der amerikanischen Industrie-, Energie- und Logistiklandschaft. Stahlrohre, Profile, Träger, Stangen, Schienen, Aluminiumextrusionen, Holzprodukte und andere überlange Materialien stehen am Anfang zahlreicher Wertschöpfungsketten. Sie werden für Fabriken, Rechenzentren, Stromnetze, Pipelines, Brücken, Lagerhallen, Verkehrsinfrastruktur, Maschinen, Fahrzeuge und Wohngebäude benötigt. Wo diese Güter nicht sicher, verdichtet und schnell verfügbar gelagert werden können, entstehen hohe indirekte Kosten: Flächen werden blockiert, Material wird mehrfach umgeschlagen, Bestände bleiben unübersichtlich, Aufträge verzögern sich und Beschäftigte arbeiten in einem unnötig riskanten Umfeld.
Die zentrale ökonomische These lautet deshalb: In den USA besteht kein flächendeckender Mangel an irgendeiner Form von Lagerraum, wohl aber ein wachsender Mangel an geeigneter Lager- und Fördertechnik für schwere, lange und variantenreiche Güter. Dieser Unterschied ist entscheidend. Der amerikanische Markt verfügt über sehr große Hallenbestände, doch ein erheblicher Teil davon wurde für palettierte Ware, Konsumgüter oder großvolumige E-Commerce-Logistik entwickelt. Langgut verlangt dagegen andere Gebäudegeometrien, höhere Punkt- und Flächenlasten, größere Tore, präzise definierte Verkehrswege, spezielle Regalsysteme, Seitenstapler, Mehrwegestapler, Krane oder automatisierte Fördermittel. Ein leer stehendes Standardlager ist daher nicht automatisch ein nutzbares Langgutlager.
Der Bedarf dürfte in den kommenden Jahren vor allem dort zunehmen, wo industrielle Investitionen, Energieinfrastruktur und regionale Lieferketten zusammenkommen. Dazu gehören der Süden und Südwesten der USA, der industrielle Mittlere Westen, die Golfküste, Teile der Atlantikregion sowie ausgewählte Standorte entlang der Grenze zu Mexiko. Gleichzeitig bleibt der Markt zyklisch. Hohe Zinsen, schwache Wohnungsnachfrage, volatile Stahlpreise, handelspolitische Eingriffe und verschobene Bauprojekte können Investitionsentscheidungen bremsen. Die überzeugendste Perspektive ist daher weder ein pauschaler Boom noch ein bevorstehender Einbruch, sondern eine strukturell steigende Nachfrage mit starken Unterschieden nach Materialgruppe, Region und Automatisierungsgrad.
Ein großer Markt ohne eigene Statistik
Der Markt für Langgutlager lässt sich nicht mit einer einzigen belastbaren Kennzahl beziffern. In öffentlichen Statistiken erscheinen Investitionen meist unter Regalsystemen, Flurförderzeugen, Krananlagen, Lagerautomatisierung, Industrieimmobilien oder allgemeiner Materialflusstechnik. Hinzu kommt, dass Langgutlager in sehr unterschiedlichen Branchen eingesetzt werden. Ein Stahl-Servicecenter, ein Rohrhändler, ein Holzgroßhandel, ein Aluminiumverarbeiter und ein Hersteller von Windkraftkomponenten lösen ähnliche geometrische Lagerprobleme, werden wirtschaftsstatistisch aber verschiedenen Industrien zugeordnet.
Eine seriöse Marktanalyse muss deshalb mit Nachfrageindikatoren arbeiten. Dazu zählen Stahlproduktion und Stahlversand, Investitionen in Produktionsgebäude, Pipeline- und Stromnetzprojekte, Infrastrukturprogramme, Rechenzentrumsbau, Aktivität im Nichtwohnungsbau, Wohnungsbau und Renovierung, die Entwicklung der Industrieimmobilien sowie die Investitionsbereitschaft in Automatisierung. Diese Indikatoren zeigen, ob mehr Langgut produziert, importiert, verarbeitet, bevorratet und regional verteilt werden muss. Sie sagen jedoch nicht automatisch, welches Lagersystem wirtschaftlich am besten geeignet ist.
Die amerikanischen Stahlwerke lieferten 2025 rund 91 Millionen Net Tons aus, etwa fünf Prozent mehr als im Vorjahr. Gleichzeitig gingen die gesamten Stahlimporte deutlich zurück, während Fertigstahleinfuhren noch stärker sanken und nur noch ungefähr 18 Prozent des sichtbaren Verbrauchs abdeckten. Daraus folgt nicht zwingend ein proportional wachsender Absatz für Lagertechnik. Es zeigt aber, dass mehr Material innerhalb einer stärker auf heimische Produktion ausgerichteten Wertschöpfungskette bewegt und zwischengelagert wurde. Besonders relevant ist, dass Bauwirtschaft und Automobilindustrie weiterhin zu den wichtigsten Endmärkten gehörten. Für Langgutlager sind darüber hinaus Rohrprodukte, schwere Profile, Stabstahl, Bewehrungsstahl und mechanische Rohre entscheidend.
Kurzfristige Monatsdaten senden dagegen häufig widersprüchliche Signale. Amerikanische Stahl-Servicecenter meldeten 2025 je nach Monat kleine Zuwächse, Stagnation oder Rückgänge. Solche Schwankungen sind für Investoren wichtig, weil Lagertechnik selten nur für den aktuellen Auftragseingang angeschafft wird. Sie wird auf eine Nutzungsdauer von vielen Jahren ausgelegt. Ein Betrieb, der ausschließlich auf einen schwachen Monat reagiert, riskiert Unterinvestition; ein Betrieb, der jeden langfristigen Wachstumstrend als sofortigen Boom interpretiert, kann dagegen zu früh zu viel Kapital binden.
Langgut sprengt die Logik des Palettenlagers
Langgut ist logistisch anspruchsvoll, weil Länge, Gewicht und Form gleichzeitig berücksichtigt werden müssen. Rohre können rollen, Profile können sich verhaken, Bündel können durchbiegen und Einzelstäbe können bei unsachgemäßer Handhabung ausschlagen. Unterschiedliche Werkstoffe und Oberflächen verlangen zudem getrennte Lagerung oder schonende Auflagepunkte. Bei Edelstahl, Aluminium oder beschichteten Produkten können Kratzer und Kontaktkorrosion den Warenwert mindern. Bei Holz kommen Feuchtigkeit, Verformung und Qualitätsklassen hinzu.
Das wirtschaftliche Problem besteht nicht nur in der Lagerung selbst. Entscheidend ist der gesamte Weg vom Wareneingang über Qualitätsprüfung, Einlagerung, Kommissionierung, Bearbeitung, Verpackung und Versand. Lange Lasten benötigen große Wendeflächen, wenn sie mit konventionellen Frontstaplern transportiert werden. Dadurch sinkt die Flächeneffizienz erheblich. Seitenstapler, Mehrwegestapler, Schmalgangtechnik oder kranbediente Systeme können die benötigten Verkehrsflächen reduzieren, setzen aber passende Böden, Regale, Sicherheitskonzepte und Prozesse voraus.
Kragarmregale sind in vielen Anwendungen die Grundlösung, weil die Last von vorn zugänglich bleibt und keine vorderen Stützen die Einlagerung behindern. Sie eignen sich für Rohre, Träger, Stangen, Holz, Profile und andere lange oder sperrige Güter. Doch auch innerhalb dieser Systemklasse bestehen große Unterschiede. Ein manuell mit Staplern bedientes Außenlager verfolgt eine andere Kosten- und Leistungslogik als ein automatisiertes Hochregallager mit Kassetten, Hubwerken und digitaler Bestandsführung. Entscheidend sind Umschlagshäufigkeit, Sortimentsbreite, Stückgewichte, Materiallängen, gewünschter Zugriff, Gebäudekosten und das akzeptierte Investitionsrisiko.
In der Praxis ist deshalb nicht die größtmögliche Lagerdichte das alleinige Ziel. Ein extrem verdichtetes Lager kann wirtschaftlich nachteilig sein, wenn häufig benötigte Artikel nur langsam erreichbar sind oder jede Entnahme mehrere Umlagerungen erfordert. Umgekehrt kann eine großzügige Bodenlagerung scheinbar billig wirken, aber hohe Suchzeiten, Beschädigungen, Sicherheitsrisiken und übermäßigen Flächenverbrauch verursachen. Die optimale Lösung verbindet ausreichende Dichte mit direktem Zugriff und einem Materialfluss, der zur tatsächlichen Auftragsstruktur passt.
Reindustrialisierung schafft dauerhafte Grundnachfrage
Die Investitionen in amerikanische Produktionsgebäude haben sich seit Ende 2021 real ungefähr verdoppelt. Gegen Ende 2025 lagen die privaten Bauausgaben für Fertigungsanlagen auf das Jahr hochgerechnet bei rund 220 Milliarden US-Dollar. Ein großer Teil des Wachstums entfiel auf Halbleiter, Elektronik, Batterien, Elektroausrüstung und andere strategisch geförderte Industrien. Nach dem außergewöhnlichen Anstieg kam es 2025 in mehreren Monaten zu einer Abkühlung. Trotzdem blieb das Niveau historisch hoch.
Für den Langgutmarkt ist nicht nur der Stahlbedarf der neuen Fabrikgebäude relevant. Jede neue Produktionsstätte erzeugt nach ihrer Fertigstellung laufende Materialströme. Maschinenbauer benötigen Stangen, Wellenmaterial und Profile. Anlagenbauer verarbeiten Rohre und Träger. Zulieferer halten Vormaterial in verschiedenen Legierungen, Abmessungen und Güten vor. Wartungs- und Reparaturbetriebe brauchen kurzfristig verfügbare Ersatzmaterialien. Je stärker sich Lieferketten regionalisieren, desto wichtiger wird die lokale Bevorratung.
Reshoring und Nearshoring erhöhen den Lagerbedarf nicht automatisch in jeder Region. Wenn Produktion lediglich von einem ausländischen Werk in ein hochintegriertes amerikanisches Werk verlagert wird, kann der Bestand durch bessere Planung sogar sinken. In der Realität führt die Neuordnung jedoch häufig zunächst zu zusätzlichen Sicherheitsbeständen. Unternehmen sichern sich gegen Zolländerungen, Transportstörungen, politische Risiken und lange Wiederbeschaffungszeiten ab. Diese Resilienzstrategie begünstigt regionale Servicecenter und Distributionslager, in denen viele Varianten kleinerer Mengen kurzfristig verfügbar sind.
Besonders interessant ist die Verbindung zwischen den USA und Mexiko. Die industrielle Integration entlang der nordamerikanischen Lieferketten stärkt Korridore in Texas, Arizona und angrenzenden Binnenmärkten. Materialien werden nicht nur von Küstenhäfen ins Landesinnere verteilt, sondern zwischen Fabriken, Zulieferern und Verarbeitern in Nord-Süd-Richtung bewegt. Für Langgutlager entstehen Chancen an Standorten, die Schienenanschluss, Interstate-Zugang, ausreichend Industriefläche und Nähe zu Metallverarbeitung oder Bauwirtschaft kombinieren.
Rechenzentren verändern die Stahl- und Energielogik
Der Bau von Rechenzentren ist einer der dynamischsten Teile der amerikanischen Bauwirtschaft. Die entsprechenden Bauausgaben stiegen 2025 um mehr als 30 Prozent, während die gesamten Bauausgaben leicht nachgaben. Seit Anfang 2021 vervielfachte sich das Investitionsniveau. Rechenzentren werden in der Statistik häufig dem Bürobau zugerechnet, obwohl ihre Material-, Energie- und Infrastrukturanforderungen mit klassischen Bürogebäuden wenig gemeinsam haben.
Der direkte Bedarf an Langgut entsteht durch Stahlkonstruktionen, Dachtragwerke, Rohrleitungen, Kabelschutzsysteme, Kühltechnik, Notstromanlagen, Umspannwerke und Netzanschlüsse. Noch wichtiger ist der indirekte Effekt. Rechenzentren erhöhen den Strombedarf und lösen Investitionen in Übertragungs- und Verteilnetze, Kraftwerke, Speicher, Umspannwerke und teilweise neue Gasinfrastruktur aus. Damit wächst die Nachfrage nach Rohren, Masten, Profilen, Leitungsbauteilen und mechanischen Komponenten.
Der Boom ist jedoch räumlich konzentriert. Northern Virginia bleibt ein bedeutender Kernmarkt, doch Netzengpässe, lange Anschlusszeiten und lokale Widerstände verlagern Projekte in andere Regionen. Texas, der Mittlere Westen, Teile des Südostens sowie Standorte mit verfügbarer Energie und Flächen gewinnen an Bedeutung. Für Anbieter von Langgutlagern ist daher nicht allein die Anzahl geplanter Rechenzentren relevant. Entscheidend ist, ob sich in ihrer Umgebung ein Cluster aus Bauunternehmen, Stahlverarbeitern, Elektroausrüstern, Rohrlieferanten und Infrastrukturdienstleistern entwickelt.
Der Rechenzentrumsbau kann zudem hohe Anforderungen an Termintreue und Dokumentation stellen. Materialien müssen projektbezogen gebündelt, eindeutig identifiziert und in einer festgelegten Reihenfolge ausgeliefert werden. Ein Langgutlager wird dadurch vom passiven Bestandspuffer zum aktiven Bestandteil der Baustellenlogistik. Systeme mit digitaler Standortverwaltung, Chargenverfolgung und vorkommissionierten Kassetten können einen höheren wirtschaftlichen Nutzen erzielen als reine Flächenverdichtung.
Energieinfrastruktur wird zum stärksten Rohrtreiber
Rohre und röhrenförmige Produkte bilden einen der wichtigsten Treiber für spezialisierte Langgutlager. Der amerikanische Markt profitiert von Erdgasförderung, LNG-Exporten, Pipelineprojekten, petrochemischer Industrie, Wasserinfrastruktur und der Modernisierung von Kraftwerken. 2025 wurden zusätzliche Erdgaspipelinekapazitäten von ungefähr 6,3 Milliarden Kubikfuß pro Tag fertiggestellt. Für 2026 und 2027 wurden deutlich größere Kapazitätserweiterungen geplant, von denen ein erheblicher Anteil bereits im Bau war.
Solche Projekte erzeugen nicht nur Nachfrage nach großen Leitungsrohren. Hinzu kommen kleinere Rohrdurchmesser, Ventilkomponenten, Stützstrukturen, Flansche, Rohrhalterungen und zahlreiche Spezialgüten. Der Lagerbedarf verteilt sich auf Produzenten, Importeure, Servicecenter, Projektlager und Baustellendepots. Besonders an der Golfküste entstehen komplexe Materialströme rund um LNG, Raffinerien, Petrochemie und Exportterminals.
Auch die kommunale Wasser- und Abwasserinfrastruktur ist relevant. Alternde Leitungsnetze erzeugen Ersatzbedarf, der weniger stark von einzelnen Neubauzyklen abhängt. Bundes- und Landesprogramme stellen erhebliche Mittel für Trinkwasser- und Abwassersysteme bereit. Dieser Markt ist fragmentierter als der Bau großer Energiepipelines, kann aber für regionale Händler und Lagerbetreiber stabiler sein. Die benötigten Produkte unterscheiden sich nach Material, Durchmesser, Beschichtung und kommunalen Spezifikationen, was die Zahl der vorzuhaltenden Varianten erhöht.
Die Energiewende erweitert das Anwendungsspektrum. Windkraft, Solarparks, Batteriespeicher und neue Stromleitungen benötigen Stahlprofile, Masten, Rohre, Träger und Befestigungselemente. Gleichzeitig führen schwankende Genehmigungen, Förderbedingungen und Netzanschlüsse zu Projektverschiebungen. Anbieter sollten deshalb nicht auf eine einzelne Energietechnologie setzen. Robuste Langgutkonzepte können unterschiedliche Produktgruppen aufnehmen und bleiben damit auch dann nutzbar, wenn sich der Projektmix ändert.
Bauwirtschaft liefert Volumen, aber keine gleichmäßige Dynamik
Der Nichtwohnungsbau ist für den amerikanischen Stahlmarkt von zentraler Bedeutung. Industrieanlagen, Brücken, Verkehrsprojekte, Krankenhäuser, Bildungseinrichtungen, Lagerhallen und Energieanlagen benötigen große Mengen an Profilen, Rohren und Trägern. Öffentliche Infrastrukturinvestitionen stabilisieren die Nachfrage, während private Projekte stärker auf Finanzierungskosten und Konjunkturerwartungen reagieren. 2025 erwies sich diese Zweiteilung als deutlich: Öffentliche und strategische Projekte blieben vergleichsweise robust, während einige private Vorhaben verzögert wurden.
Der strukturelle Stahlbau profitiert langfristig von Reindustrialisierung, Rechenzentren und Infrastruktur. Kurzfristig können hohe Materialpreise und Zölle jedoch die Auftragserteilung bremsen. Stahlproduzenten und Distributoren berichteten 2025 von stabilen Anfragen und teilweise guten Auftragsbeständen, zugleich aber von Projekten, die in der Planungsphase festhingen. Daraus entsteht ein widersprüchlicher Effekt für Lagerbetreiber. Erwartete Projekte sprechen für Kapazitätsausbau, unklare Starttermine erhöhen jedoch das Risiko, dass die neue Anlage zunächst unterausgelastet bleibt.
Im Wohnungsbau und Holzmarkt ist das Bild verhaltener. Rund 70 bis 80 Prozent der nordamerikanischen Holzproduktnachfrage hängen direkt oder indirekt am Wohnungsbau und an Renovierungen. Hohe Finanzierungskosten und eingeschränkte Erschwinglichkeit belasteten den Markt 2025 und 2026. Je nach Prognose wird eine stärkere Erholung erst 2027 erwartet. Dennoch bleibt der langfristige Wohnungsmangel ein relevanter Fundamentalfaktor. Holzhandlungen, Baustoffhändler und Hersteller von Fertigbauteilen benötigen weiterhin dichte, witterungsgeschützte und gut zugängliche Lagerlösungen für lange Güter.
Für Anbieter bedeutet dies, dass Stahl- und Rohrlager kurzfristig häufig attraktivere Wachstumsfelder darstellen als eine ausschließliche Ausrichtung auf Bauholz. Holz bleibt jedoch ein großer Markt mit hohem Ersatz- und Modernisierungsbedarf. Besonders ältere, flächenintensive Lagerplätze können durch überdachte Kragarmregale, Mehrwegetechnik und bessere Bestandsführung produktiver werden, ohne dass ein vollständiges automatisiertes Hochregallager erforderlich ist.
Servicecenter werden zum entscheidenden Absatzkanal
Metall-Servicecenter sind das natürliche Zentrum des Langgutlagerbedarfs. Sie kaufen größere Mengen von Werken oder Importeuren, halten viele Abmessungen und Güten vor, bearbeiten das Material und liefern kundenspezifische Mengen aus. Ihr Geschäftsmodell beruht auf Verfügbarkeit, Geschwindigkeit, Sortimentstiefe und Mehrwertdiensten. Diese Kombination führt zu zahlreichen Lagerplätzen und häufigen Zugriffen auf kleinere Teilmengen.
Die Wirtschaftlichkeit eines Servicecenters hängt stark davon ab, wie viele Tonnen mit einer gegebenen Fläche und Belegschaft verarbeitet werden können. Ein schlecht organisiertes Lager bindet Kapital in schwer auffindbaren Restlängen, erhöht Kran- und Staplerbewegungen und verlängert die Auftragsdurchlaufzeit. Werden Materialstandorte, Chargen, Gewichte und Reststücke digital erfasst, lässt sich der Bestand genauer nutzen. Dadurch können Abschreibungen und unnötige Neubestellungen sinken.
Ein anschauliches Beispiel für die neue Entwicklungsrichtung ist ein großes Metallzentrum im Raum Chicago, das seit 2024 mit 20 autonomen Seitenstaplern arbeitet. In sehr schmalen Gassen bewegen die Fahrzeuge bis zu 24 Fuß lange und mehr als 7.000 Pfund schwere Lasten. Das System umfasst rund 18.000 Lagerplätze für ungefähr 6.000 Artikel. Die Fahrgassen sind nur etwa 58 Zoll breit. Dieses Beispiel zeigt, welches Verdichtungspotenzial entsteht, wenn Regale, Fahrzeuge, Übergabestationen und Software von Anfang an als Gesamtsystem geplant werden.
Solche Großprojekte sind jedoch nicht der allgemeine Standard. Viele amerikanische Servicecenter sind mittelständisch geprägt, nutzen Bestandsgebäude und können den Betrieb nicht für einen vollständigen Umbau unterbrechen. Für sie sind modulare Lösungen wirtschaftlich attraktiver: schrittweise Einführung von Kragarmregalen, Austausch konventioneller Stapler durch Mehrwegefahrzeuge, digitale Lagerplatzverwaltung, definierte Übergabezonen und spätere Teilautomatisierung. Der größte Markt dürfte deshalb nicht nur aus spektakulären Neubauten bestehen, sondern aus hunderten Modernisierungen mit begrenztem Investitionsumfang.
LTW Intralogistics Lösungen

LTW Intralogistics – Engineers of Flow - Bild: LTW Intralogistics GmbH
LTW bietet seinen Kund:innen keine losen Bausteine, sondern integrierte Gesamtlösungen. Beratung, Planung, mechanische und elektrotechnische Komponenten, Steuerungs- und Leittechnik sowie Software und Service – alles ist vernetzt und präzise aufeinander abgestimmt.
Besonders vorteilhaft ist die eigene Fertigung wesentlicher Komponenten. Dadurch können Qualität, Lieferketten und Schnittstellen optimal kontrolliert werden.
LTW steht für Verlässlichkeit, Transparenz und partnerschaftliche Zusammenarbeit. Loyalität und Ehrlichkeit sind fest im Unternehmensverständnis verankert – hier zählt noch ein Handschlag.
Passend dazu:
Regionale Unterschiede im Bedarf an Langgutlagern
Der Süden und Mittlere Westen führen den Standortwettbewerb
Der Bedarf ist regional ungleich verteilt. Texas und die Golfküste verbinden Energie, Petrochemie, LNG, Hafenlogistik, Bauwirtschaft und eine schnell wachsende Bevölkerung. Houston ist für Rohrprodukte und Energiedienstleistungen besonders relevant. Dallas–Fort Worth bietet einen großen Logistikmarkt, industrielle Entwicklung und gute Verkehrsanbindungen. San Antonio und andere Standorte entlang der Nord-Süd-Korridore profitieren von der Verflechtung mit Mexiko.
Der Mittlere Westen bleibt das industrielle Herz vieler Metallwertschöpfungsketten. Illinois, Indiana, Ohio, Michigan, Wisconsin und Pennsylvania verfügen über Stahlproduktion, Metallverarbeitung, Maschinenbau, Fahrzeugindustrie und dichte Schienen- und Straßennetze. Dort ist der Ersatzbedarf älterer Lagertechnik besonders bedeutsam. Viele Standorte besitzen gute Kundenbeziehungen und erfahrene Beschäftigte, arbeiten aber in Gebäuden, deren Layout nicht für automatisierte oder stark verdichtete Langgutlogistik ausgelegt wurde.
Im Südosten treiben Automobilwerke, Batterieprojekte, Luftfahrt, Häfen und Bevölkerungswachstum die Nachfrage. Georgia, Tennessee, Alabama, North Carolina und South Carolina gewinnen als Produktionsstandorte an Gewicht. Der Vorteil dieser Region liegt in vergleichsweise verfügbaren Flächen und investitionsfreundlichen Standorten. Der Nachteil kann eine weniger dichte Lieferantenbasis für hochspezialisierte Wartung und Systemintegration sein, sodass Servicekonzepte frühzeitig geklärt werden müssen.
Arizona, Nevada und weitere südwestliche Märkte profitieren von Halbleiter- und Elektronikinvestitionen, stehen aber vor besonderen Herausforderungen bei Wasser, Energie, Hitze und langen Lieferdistanzen. An der Westküste bleiben Häfen und große Verbrauchermärkte wichtig, doch Flächenkosten, Genehmigungen und Baukosten erschweren neue Lagerprojekte. Dort können besonders flächeneffiziente Systeme einen hohen Wert schaffen, sofern der zusätzliche Kapitalbedarf durch hohe Grundstückspreise gerechtfertigt wird.
Hohe Leerstände lösen das Langgutproblem nicht
Der amerikanische Industrieimmobilienmarkt zeigte 2025 erhöhte Leerstände. Je nach Erhebung lag die nationale Quote gegen Jahresende ungefähr zwischen 7,1 und 7,6 Prozent. Große Logistikgebäude waren stärker betroffen; bei Big-Box-Objekten wurden Werte nahe zehn Prozent erreicht. Gleichzeitig blieben kleinere Industrieflächen mit Quoten um fünf Prozent deutlich knapper. Die Zahlen sprechen für einen Mietermarkt in Teilen des Segments, aber nicht für ein Überangebot an jedem geeigneten Standort.
Für Langgutnutzer eröffnet die Marktlage Chancen. Vermieter sind eher bereit, Umbauten, längere mietfreie Zeiten oder Investitionszuschüsse zu verhandeln. Unternehmen können neuere Gebäude mit besseren Böden, Toren, Beleuchtung und Brandschutzanlagen auswählen. Allerdings müssen Tragfähigkeit, Stützenraster, lichte Höhe, Außenflächen und Verkehrswege sorgfältig geprüft werden. Eine Halle mit niedriger Miete kann teuer werden, wenn umfangreiche Verstärkungen oder unproduktive Layoutkompromisse erforderlich sind.
Der Trend zur sogenannten Flucht in Qualität ist besonders relevant. Moderne Gebäude gewinnen Nutzer, während ältere Objekte Leerstände verzeichnen. Für Standardlogistik bedeutet Qualität meist hohe Decken, viele Tore und gute Autobahnanbindung. Für Langgut kommen weitere Kriterien hinzu: seitliche Be- und Entladung, ausreichende Tiefe, sichere Kranbahnen, große Rangierflächen und die Möglichkeit, Regale sicher zu verankern. Immobilienentwickler, die diese Anforderungen berücksichtigen, können sich von austauschbaren Standardhallen abheben.
Die gesunkene Neubautätigkeit dürfte mittelfristig für eine erneute Verknappung sorgen. 2025 fielen die Fertigstellungen deutlich, und viele Entwickler reduzierten spekulative Projekte. Gleichzeitig nahm die Nachfrage in der zweiten Jahreshälfte wieder zu. Wenn Produktions- und Infrastrukturinvestitionen weiterlaufen, kann die heute günstige Verhandlungsposition für Nutzer in einzelnen Märkten rasch verschwinden. Für langfristige Projekte ist deshalb nicht nur die heutige Miete, sondern die strategische Sicherung geeigneter Flächen entscheidend.
Arbeitskräftemangel macht Automatisierung wirtschaftlich
Der Arbeitskräftemangel bleibt einer der stärksten Treiber für Lagerautomatisierung. In einer großen Branchenbefragung bezeichneten 83 Prozent der Fach- und Führungskräfte aus Produktion und Lieferketten den Mangel an Arbeitskräften und Qualifikationen als Herausforderung. Mehr als die Hälfte erhöhte die Investitionen in Lieferkettentechnologie und Innovation. Ein erheblicher Teil plante Ausgaben von mehr als einer Million US-Dollar, während fast ein Fünftel Investitionen oberhalb von zehn Millionen US-Dollar vorsah.
Bei Langgut ist der Automatisierungsdruck besonders hoch, weil die Arbeit anspruchsvoll und sicherheitskritisch ist. Fahrer müssen lange Lasten präzise bewegen, Entfernungen richtig einschätzen und Kollisionen mit Regalen, Gebäuden oder anderen Fahrzeugen vermeiden. Erfahrene Kran- und Staplerfahrer sind nicht an jedem Standort leicht zu finden. Automatisierte Fahrzeuge können wiederholbare Ein- und Auslagerungsprozesse übernehmen, während Beschäftigte Qualitätsprüfung, Ausnahmefälle und kundenbezogene Tätigkeiten bearbeiten.
Automatisierung ist jedoch kein Selbstzweck. Sie lohnt sich vor allem bei ausreichend hohem und planbarem Durchsatz, wiederkehrenden Ladungsträgern, standardisierten Übergabepunkten und verlässlichen Stammdaten. Ein Betrieb mit sehr unregelmäßigen Lasten, stark schwankenden Abmessungen und vielen ungeplanten Eilaufträgen kann mit flexibler manueller Technik produktiver sein. Häufig ist ein hybrides Modell sinnvoll: automatisierte Transporte zwischen definierten Zonen, manuelle Bearbeitung komplexer Aufträge und digitale Steuerung des Gesamtflusses.
Die Softwarequalität wird dabei zum Engpass. Ein automatisches Fahrzeug kann nur dann den richtigen Artikel holen, wenn Lagerplatz, Abmessung, Gewicht, Charge und Freigabestatus korrekt hinterlegt sind. Fehlerhafte Stammdaten führen nicht nur zu Suchzeiten, sondern können Sicherheitsrisiken erzeugen. Investitionen in Sensorik, Kennzeichnung, Warehouse-Management-Systeme und Schnittstellen zum ERP-System sind deshalb ebenso wichtig wie Regale und Fahrzeuge.
Sicherheit wird vom Kostenfaktor zum Investitionsargument
Die amerikanischen Arbeitsschutzanforderungen verlangen, dass gelagerte Materialien gegen Rutschen, Fallen, Spreizen oder Kollabieren gesichert werden. Rohre, Stangen, Baustahl und andere zylindrische oder lange Güter müssen in geeigneten Regalen liegen oder so gestapelt und blockiert werden, dass sie nicht kippen oder auseinanderrollen. Verkehrs- und Fluchtwege müssen frei bleiben, Tragfähigkeiten dürfen nicht überschritten werden und Lagerbereiche sind regelmäßig zu kontrollieren.
Für Betreiber ist Sicherheit nicht nur eine Frage der Regelkonformität. Kollisionen, herabfallende Lasten und beschädigte Regale können Beschäftigte verletzen, Material zerstören und den Betrieb unterbrechen. Bei langen Lasten ist der potenzielle Gefahrenbereich größer als bei einer kompakten Palette. Deshalb müssen Fahrwege, Entnahmezonen, Personenbereiche und Übergabestationen klar getrennt werden.
Ein professionelles System umfasst Lastangaben, Anfahrschutz, regelmäßige Inspektionen, dokumentierte Reparaturen und geschulte Beschäftigte. Veränderungen an Regalen dürfen nicht improvisiert werden, weil zusätzliche Bohrungen, versetzte Arme oder ungeprüfte Bauteile die Tragfähigkeit verändern können. Brandschutz und Sprinklerabstände sind ebenfalls zu berücksichtigen. Gerade bei dicht gelagerten Gütern kann eine nachträgliche Anpassung teuer sein, wenn die Brandschutzplanung nicht von Beginn an integriert wurde.
Sicherheit verbessert zugleich die Wirtschaftlichkeit. Weniger Schäden senken Versicherungs- und Reparaturkosten, klare Wege reduzieren Unterbrechungen und ergonomischere Abläufe erleichtern die Personalgewinnung. Unternehmen sollten den Nutzen daher nicht nur über eingesparte Quadratmeter oder Arbeitsstunden berechnen. Vermiedene Unfälle, geringere Materialverluste und höhere Betriebsverfügbarkeit sind reale Bestandteile der Investitionsrendite.
Die Rendite entsteht im gesamten Materialfluss
Die Wirtschaftlichkeit eines Langgutlagers lässt sich nicht allein am Preis pro Lagerplatz messen. Entscheidend ist die Veränderung der Gesamtkosten je ausgelieferter Tonne, Bestellung oder Position. Dazu gehören Flächenkosten, Personal, Energie, Wartung, Finanzierung, Versicherungen, Materialschäden, Suchzeiten, Bestandsdifferenzen und Produktionsausfälle. Ein teureres System kann günstiger sein, wenn es den Durchsatz erhöht und mehrere versteckte Kosten gleichzeitig senkt.
Der größte Hebel liegt häufig in der Flächennutzung. Werden breite Staplergänge durch Schmalgang- oder Mehrwegetechnik ersetzt, kann auf derselben Grundfläche mehr Material gelagert werden. Alternativ kann eine geplante Hallenerweiterung vermieden oder verschoben werden. In Regionen mit hohen Grundstücks- und Baukosten ist dieser Effekt besonders wertvoll. In günstigeren ländlichen Märkten kann dagegen eine einfache, robuste Außenlagerung wirtschaftlicher bleiben.
Der zweite Hebel ist die Produktivität. Weniger Fahrstrecke, direkte Zugriffe und systemgeführte Aufträge reduzieren die Zeit je Bewegung. Wenn ein Unternehmen bei gleichem Personal mehr Aufträge abwickelt, entsteht ein dauerhafter Nutzen. Dabei sollte nicht nur der Durchschnittsdurchsatz betrachtet werden. Viele Kunden bewerten Lieferanten danach, ob kurzfristige Eilaufträge zuverlässig erfüllt werden. Ein Lager, das Spitzenzeiten besser beherrscht, kann Umsatz sichern und höhere Servicequalität ermöglichen.
Der dritte Hebel ist das gebundene Kapital. Transparente Bestände verringern Sicherheitszuschläge, Doppelbestellungen und unverkäufliche Restmengen. Gerade bei hochwertigen Legierungen oder großen Rohrdimensionen können wenige vermiedene Fehlbestände erhebliche Beträge freisetzen. Digitale Bestandsführung steigert außerdem die Fähigkeit, Restlängen zu verkaufen oder in neue Aufträge einzuplanen.
Eine belastbare Investitionsrechnung sollte mehrere Szenarien enthalten. Im Basisszenario werden realistische Mengen, moderate Lohnsteigerungen und normale Auslastung angesetzt. Ein Stressszenario berücksichtigt Projektverschiebungen, schwächeren Absatz und höhere Finanzierungskosten. Ein Wachstumsszenario prüft, ob das System ohne erneuten Umbau zusätzliche Mengen aufnehmen kann. Besonders wichtig ist der Ramp-up: Ein automatisiertes Lager erreicht seinen Zielnutzen selten am ersten Betriebstag. Schulung, Datenbereinigung und Prozessstabilisierung benötigen Zeit.
Nicht jede Anlage braucht Vollautomatisierung
Die geeignete Systemwahl hängt vom Geschäftsmodell ab. Bodenlager und einfache Außenlager sind kapitalarm und flexibel, verbrauchen aber viel Fläche und erschweren direkten Zugriff. Konventionelle Kragarmregale verbessern Ordnung und Sicherheit, bleiben jedoch von Staplergängen und Fahrpersonal abhängig. Mehrwegestapler ermöglichen schmalere Gassen, ohne dass die gesamte Anlage automatisiert werden muss. Diese Kombination ist für viele mittelgroße Betriebe ein sinnvoller Einstieg.
Kranbediente Systeme nutzen die Hallenhöhe gut und können schwere Lasten sicher bewegen. Sie eignen sich besonders, wenn Material ohnehin an Säge- oder Bearbeitungsanlagen übergeben wird. Kassettenlager trennen einzelne Materialarten und ermöglichen eine hohe Sortimentsdichte. Vollautomatisierte Hochregallager bieten maximale Verdichtung, Nachverfolgbarkeit und reproduzierbare Prozesse, verlangen aber standardisierte Ladungsträger und eine hohe technische Verfügbarkeit.
Auch Außenlager bleiben wichtig. Feuerverzinkte Regale, überdachte Bereiche und robuste Fahrzeuge können bei witterungsunempfindlichen Produkten eine kostengünstige Lösung darstellen. Allerdings müssen Korrosion, Entwässerung, Schnee, Wind, Beleuchtung und Bodenqualität berücksichtigt werden. In südlichen Bundesstaaten spielen Hitze und Starkregen eine größere Rolle; im Norden sind Frost, Schnee und Streusalz wesentliche Faktoren.
Die beste Lösung ist häufig eine Zonierung. Schnell drehende Artikel liegen nahe an Bearbeitung und Versand, selten benötigte Abmessungen in dichteren oder weiter entfernten Bereichen. Hochwertige und empfindliche Werkstoffe werden geschützt im Innenraum gelagert, robuste Produkte außen. Automatisierung konzentriert sich auf wiederholbare Bewegungen, während Sonderlasten flexibel behandelt werden. Dadurch lässt sich ein großer Teil des Nutzens erzielen, ohne den gesamten Betrieb einem einzigen technischen Konzept zu unterwerfen.
Anbieter müssen mehr als Regale verkaufen
Der amerikanische Markt bietet Chancen für Hersteller von Regalen, automatisierten Lagersystemen, Seiten- und Mehrwegestaplern, Kränen, Software und Sicherheitsausrüstung. Der Wettbewerb wird jedoch nicht allein über Produktmerkmale entschieden. Kunden erwarten Planung, Genehmigungsunterstützung, Montage, Inbetriebnahme, Schulung, Wartung und schnelle Ersatzteilversorgung. Bei automatisierten Anlagen kommt die Fähigkeit hinzu, Fahrzeuge, Steuerungen und Unternehmenssoftware zu integrieren.
Für europäische Anbieter kann die wachsende Nachfrage attraktiv sein, doch der Markteintritt ist anspruchsvoll. Amerikanische Normen, lokale Bauvorschriften, seismische Anforderungen, Brandschutz, Haftungsfragen und gewerkschaftliche oder regionale Montagebedingungen müssen berücksichtigt werden. Ein technisch hervorragendes System verliert an Glaubwürdigkeit, wenn Servicekräfte und Ersatzteile nur mit langen Wartezeiten verfügbar sind.
Lokale Partnerschaften sind deshalb häufig sinnvoller als ein reiner Exportansatz. Systemintegratoren, Regalbauer, Flurförderzeughändler und Bauunternehmen verfügen über Kundenzugang und regionale Erfahrung. Der ausländische Anbieter kann spezialisierte Technik, Software oder Engineering einbringen. Langfristig kann eine lokale Montage oder Fertigung die Lieferzeiten verkürzen und handelspolitische Risiken reduzieren.
Besonders aussichtsreich sind standardisierte, aber modular anpassbare Lösungen. Amerikanische Kunden möchten häufig klare Leistungs- und Preisoptionen statt langwieriger Sonderkonstruktionen. Gleichzeitig sind Lasten, Längen und Prozesse so unterschiedlich, dass ein vollständig starres Produkt nicht ausreicht. Erfolgreiche Anbieter kombinieren wiederkehrende Module mit belastbarer Projektplanung und transparenten Annahmen zur Tragfähigkeit, Leistung und Erweiterbarkeit.
Zölle fördern Lagerinvestitionen und bremsen sie zugleich
Die amerikanische Handelspolitik wirkt in beide Richtungen. Höhere Stahl- und Aluminiumzölle stärken heimische Produzenten und verändern Beschaffungswege. Mehr lokale Produktion und größere Sicherheitsbestände können den Bedarf an Lagerkapazität erhöhen. Gleichzeitig steigen die Kosten für Regale, Hallen, Fahrzeuge und andere Investitionsgüter, die selbst einen hohen Metallanteil haben. Auch Bauprojekte können verschoben werden, wenn Budgets durch teurere Materialien unter Druck geraten.
Diese widersprüchliche Wirkung erklärt, warum steigende Anfragen nicht immer sofort zu Bestellungen führen. Unternehmen sehen langfristig Bedarf, warten aber auf klarere Preise, Finanzierungskonditionen und Projekttermine. Anbieter sollten deshalb mit gestuften Konzepten arbeiten. Eine erste Phase kann Sicherheit und Ordnung verbessern, eine zweite die Flächennutzung erhöhen und eine dritte Automatisierung einführen. Damit sinkt das Risiko einer großen Einmalentscheidung.
Auch Wechselkurse und Lieferkettenrisiken sind relevant. Importierte Technik kann bei ungünstigem Kurs teurer werden, während lokal gefertigte Komponenten möglicherweise geringere technische Spezialisierung bieten. Eine sinnvolle Beschaffungsstrategie trennt daher kritische Kerntechnologie von austauschbaren Komponenten. Steuerung, Sensorik oder Spezialfahrzeuge können international beschafft werden, während Stahlbau, Montage und Standardteile lokal erfolgen.
Die politische Unsicherheit wird nicht verschwinden. Investitionen sollten deshalb auch dann wirtschaftlich bleiben, wenn einzelne Förderprogramme verändert oder bestimmte Projekte verzögert werden. Systeme, die mehrere Materialarten und Kundensegmente bedienen können, sind widerstandsfähiger als hochspezialisierte Anlagen, deren Auslastung von einem einzigen Markt abhängt.
Der Markt wächst selektiv statt explosionsartig
Bis 2030 spricht vieles für eine steigende strukturelle Nachfrage nach Langgutlagern, aber nicht für einen gleichmäßigen Boom. Im Basisszenario bleiben Rechenzentren, Stromnetze, Energieinfrastruktur, kommunale Erneuerung und ausgewählte Produktionsinvestitionen die wichtigsten Treiber. Die Nachfrage nach moderner Lagertechnik wächst schneller als die physische Menge aller Langgüter, weil Arbeitskräftemangel, Sicherheitsanforderungen und Flächenkosten zusätzliche Modernisierung auslösen.
Im Wachstumsszenario beschleunigen sich Reindustrialisierung, Wohnungsbau und Netzmodernisierung ab 2027. Dann treffen höhere Materialmengen auf eine zuvor reduzierte Neubautätigkeit bei Industrieimmobilien. Geeignete Flächen und qualifiziertes Personal würden knapper, wodurch automatisierte und stark verdichtete Systeme attraktiver würden. Besonders in Texas, im Südosten und im industriellen Mittleren Westen könnten mehrere Nachfragewellen gleichzeitig auftreten.
Im Risikoszenario bleiben Zinsen hoch, private Bauprojekte werden weiter verschoben und die Wohnungsnachfrage erholt sich nur langsam. Energiepreise und Handelspolitik könnten Investitionen zusätzlich belasten. In diesem Fall würden große vollautomatisierte Neubauten seltener, während kostengünstige Modernisierungen, gebrauchte Technik und modulare Erweiterungen an Bedeutung gewännen. Der Bedarf verschwände nicht, sondern verlagerte sich von Kapazitätsausbau zu Produktivitäts- und Sicherheitsprojekten.
Für Investoren und Anbieter ist deshalb die Qualität der Zielkundenauswahl wichtiger als eine pauschale Marktprognose. Attraktive Kunden verfügen über hohe Bestandswerte, viele Artikelvarianten, regelmäßigen Langgutumschlag, teure Flächen oder akuten Personalmangel. Weniger attraktiv sind Betriebe mit sehr niedriger Umschlagshäufigkeit, billigen Außenflächen und stark schwankenden Einzelprojekten. Die beste Marktchance liegt dort, wo mehrere wirtschaftliche Probleme gleichzeitig gelöst werden.
Aus Lagerfläche wird industrielle Infrastruktur
Der amerikanische Bedarf an Langgutlagern ist real, aber er zeigt sich weniger als spektakuläre neue Branche denn als Modernisierungswelle innerhalb bestehender Industrien. Stahl-Servicecenter, Rohrhändler, Metallverarbeiter, Holz- und Baustoffhändler sowie industrielle Zulieferer müssen ihre Lager an eine Welt anpassen, in der schnelle Verfügbarkeit, knappe Fachkräfte, höhere Sicherheitsanforderungen und digitale Transparenz wichtiger werden.
Die stärkste Nachfrage entsteht voraussichtlich nicht allein durch mehr Tonnen Material. Sie entsteht durch den Zwang, dieselbe oder eine moderat wachsende Menge auf weniger Fläche, mit weniger manuellen Bewegungen und höherer Liefertreue zu bewältigen. Damit verschiebt sich der wirtschaftliche Wert vom einzelnen Regal zur integrierten Lösung aus Gebäude, Lagertechnik, Fahrzeugen, Software und Prozessen.
Für Betreiber lautet die strategische Aufgabe, nicht zu früh die teuerste Technik zu kaufen, aber auch nicht zu lange an flächenintensiven und riskanten Abläufen festzuhalten. Modularität, Erweiterbarkeit und belastbare Daten sind wichtiger als maximale Automatisierung auf dem Papier. Für Anbieter liegt der Schlüssel in lokaler Servicefähigkeit, branchenspezifischem Engineering und einer Investitionsrechnung, die den gesamten Materialfluss erfasst.
Langgutlager werden damit zu einem unscheinbaren, aber kritischen Teil der amerikanischen Industriepolitik. Fabriken, Rechenzentren, Pipelines und Stromnetze können nur so schnell gebaut und betrieben werden, wie ihre materiellen Lieferketten funktionieren. Wer das Lager lediglich als Abstellfläche betrachtet, unterschätzt seinen Einfluss. Wer es als produktive Infrastruktur plant, kann Fläche, Kapital und Arbeitskraft zugleich besser nutzen – und genau darin liegt das eigentliche Marktpotenzial der USA.
Beratung - Planung - Umsetzung

Konrad Wolfenstein
Gerne stehe ich Ihnen als persönlicher Berater zur Verfügung.
Sie können mit mir unter wolfenstein∂xpert.digital Kontakt aufnehmen oder
mich einfach unter +49 7348 4088 965 anrufen.
Ihre Intralogistik-Experten

Beratung, Planung und Umsetzung von Komplettlösungen für Hochregallager und automatisierte Lagersysteme - Bild: Xpert.Digital
Mehr dazu hier:







