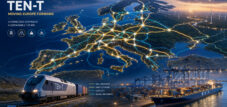
Il nuovo asse logistico dell'Europa orientale: da centro di costo a spina dorsale strategica dell'Europa – Immagine creativa sul tema, realizzata con intelligenza artificiale: Xpert.Digital
I nuovi centri logistici dell'Europa orientale: Polonia, Romania e Bulgaria sotto i riflettori
Commercio elettronico e nearshoring: come l'Europa orientale sta cambiando il panorama logistico
Dalla riduzione dei costi all'efficienza: la trasformazione del settore logistico nell'Europa orientale
Negli ultimi anni, l'Europa orientale si è trasformata da semplice area di convenienza economica in una spina dorsale strategica per l'intero settore logistico europeo. La regione, un tempo considerata principalmente un'estensione dell'industria dell'Europa occidentale, è diventata una rete dinamica di parchi logistici, centri di distribuzione e corridoi di trasporto ad alte prestazioni. Il presupposto economico fondamentale è che gli investimenti futuri saranno determinati non solo dai bassi salari, ma soprattutto da una combinazione affidabile di posizione geografica, capacità di movimentazione, approvvigionamento energetico, personale qualificato e stabilità politica. Questi cambiamenti non sono solo il risultato dell'aumento dei volumi commerciali e della ristrutturazione delle catene di approvvigionamento industriali, ma anche dei rischi geopolitici e della ricostruzione dell'Ucraina. Le sfide e le opportunità derivanti da questo sviluppo sono molteplici e richiedono un ripensamento della pianificazione logistica. L'attenzione si sta spostando sempre più dalla pura efficienza alla ridondanza controllata per garantire la capacità di consegna in un contesto globale in rapida evoluzione.
Chi controlla i corridoi, controllerà la capacità dell'Europa di far arrivare le merci in futuro: una riorganizzazione silenziosa dei flussi commerciali
L'infrastruttura logistica dell'Europa orientale sta subendo una profonda trasformazione strutturale. L'immagine di una regione che funge principalmente da estensione economicamente vantaggiosa della filiera produttiva per l'Europa occidentale non è più accurata. Tra il Mar Baltico, l'Adriatico e il Mar Nero sta emergendo una rete di parchi logistici, centri di distribuzione, porti, terminal ferroviari e corridoi di trasporto transfrontalieri, che sta acquisendo sempre maggiore importanza per la sicurezza degli approvvigionamenti dell'intera Unione Europea. Questo sviluppo è guidato non solo dall'aumento dei volumi commerciali, ma anche dalla ristrutturazione delle catene di approvvigionamento industriali, dall'espansione del commercio online, dai rischi geopolitici, dalla ricostruzione dell'Ucraina e dal rafforzamento strategico dei collegamenti nord-sud.
Tuttavia, questo sviluppo non è né uniforme né privo di contraddizioni. La Polonia e la Repubblica Ceca possiedono già ampi mercati immobiliari logistici professionali e stretti legami con la Germania. La Romania si sta affermando come un importante hub di produzione, distribuzione e collegamento con il Mar Nero. La Bulgaria collega il mercato unico dell'UE con la Turchia, la Grecia e la regione occidentale del Mar Nero. Gli stati dei Balcani occidentali, a loro volta, stanno acquisendo importanza come futura regione di allargamento e di transito, ma continuano a soffrire di ritardi alle frontiere, attriti istituzionali e infrastrutture incomplete. L'Europa orientale non dovrebbe quindi essere intesa come un mercato unico, bensì come un sistema a più livelli di aree logistiche a diversi stadi di sviluppo.
La tesi economica centrale è la seguente: la prossima ondata di investimenti non sarà determinata dai salari più bassi, bensì dalla combinazione più affidabile di ubicazione, capacità di movimentazione, approvvigionamento energetico, personale, gestione digitale e prevedibilità politica. La semplice costruzione di magazzini non crea un polo logistico competitivo. Solo l'interazione tra immobili, modalità di trasporto, processi doganali, infrastrutture dati e solide catene di approvvigionamento crea un polo produttivo.
Le località periferiche diventano interfacce strategiche
La posizione geografica dell'Europa orientale è da tempo ambivalente. Da un lato, la regione si trova tra i principali centri di consumo e industriali dell'Europa occidentale, i porti del Mar Baltico, dell'Adriatico e del Mar Nero, e i mercati della Turchia e del Medio Oriente. Dall'altro lato, molte reti di trasporto sono state storicamente più orientate verso le capitali nazionali o i collegamenti est-ovest che verso gli assi transfrontalieri nord-sud. Standard tecnici differenti, autostrade frammentate, collegamenti ferroviari deboli e lentezza dei valichi di frontiera hanno limitato i vantaggi economici derivanti da questa posizione.
Queste debolezze si stanno ora trasformando, in alcuni casi, in argomenti a favore degli investimenti. Le aziende si stanno rendendo conto che corridoi aggiuntivi non solo riducono i costi, ma diminuiscono anche le dipendenze. La pandemia, il blocco di alcune rotte marittime, la guerra di aggressione della Russia contro l'Ucraina e le ripetute interruzioni delle catene di approvvigionamento globali hanno evidenziato il valore di percorsi alternativi. Una località in Romania, Bulgaria, Polonia o nei Balcani occidentali non viene quindi più valutata esclusivamente in base alla sua distanza da un mercato di vendita. Sempre più spesso, il fattore decisivo è se essa funga da punto di appoggio, cuscinetto o consolidamento in molteplici scenari.
Questo sposta la logica dalla massima efficienza alla ridondanza controllata. Le aziende a volte accettano costi operativi più elevati in cambio di una migliore capacità di consegna, tempi di risposta più brevi e una seconda opzione di approvvigionamento o distribuzione. Questo premio di rischio avvantaggia l'Europa orientale. La regione può combinare la vicinanza alla produzione, costi relativamente competitivi e l'accesso al mercato unico dell'UE. Allo stesso tempo, obbliga gli investitori a condurre un'accurata valutazione del sito, perché una buona posizione geografica non garantisce una connessione affidabile nel mondo reale.
La Polonia detta gli standard, il sud-est la sta raggiungendo
Il mercato immobiliare logistico dell'Europa orientale è caratterizzato da un significativo divario di maturità. Con oltre 36 milioni di metri quadrati di moderni spazi adibiti a magazzini e industrie previsti per il 2025, la Polonia rappresenta di gran lunga la piattaforma più grande della regione. Il Paese beneficia della sua vicinanza alla Germania, di un ampio mercato interno, di un'efficiente rete autostradale, di diverse aree metropolitane di rilievo e del suo ruolo di ponte verso gli Stati baltici e l'Ucraina. Varsavia, l'Alta Slesia, la Polonia centrale, Poznań e Breslavia si sono sviluppate in distinti cluster logistici. Questa profondità del mercato consente la realizzazione di grandi progetti speculativi, sebbene gli sviluppatori si stiano concentrando sempre più sulla pre-locazione a causa dei tassi di interesse più elevati e dell'aumento dei costi di costruzione.
La Romania segue a ruota con circa otto milioni di metri quadrati di spazi industriali e logistici moderni entro la fine del 2025, sebbene su scala diversa ma con un forte slancio. La domanda di spazi ha raggiunto oltre 1,2 milioni di metri quadrati nel 2025. I tassi di sfitto intorno al quattro percento e i canoni di locazione di prima qualità compresi tra circa 4,50 e 5,00 euro al metro quadro al mese indicano un mercato che, nonostante l'incertezza economica, ha una solida base di inquilini. Bucarest domina, ma Timișoara, Cluj-Napoca, Brașov, Ploiești e Costanza stanno guadagnando terreno.
La Bulgaria è più piccola e concentrata principalmente a Sofia e nella regione di Plovdiv. Tuttavia, la convergenza delle funzioni industriali e logistiche è particolarmente evidente in queste aree. La Zona Economica Tracia, intorno a Plovdiv, collega impianti di produzione, fornitori, aree di stoccaggio e il corridoio autostradale con la Turchia. Sofia rimane il principale polo di consumo e distribuzione. Ruse, Varna, Burgas, Stara Zagora e Shumen possono beneficiare di specifici collegamenti via corridoio, portuali, industriali o energetici. Nei Balcani occidentali, il numero di siti industriali moderni è inferiore, il che significa che singoli progetti su larga scala possono modificare in modo significativo la struttura del mercato, in maniera più drastica rispetto a Polonia o Romania.
Le catene di vendita al dettaglio stanno costruendo le proprie infrastrutture
Il cambiamento è particolarmente evidente negli investimenti dei grandi rivenditori. Le moderne reti di vendita al dettaglio richiedono non solo filiali, ma anche magazzini a temperatura controllata, prelievo automatizzato degli ordini, elevati tassi di rotazione e dati di inventario precisi. Un centro di distribuzione non è quindi una funzione secondaria o accessoria, bensì il prerequisito operativo per l'ingresso nel mercato, l'espansione e la stabilità dei prezzi.
Il centro logistico e di distribuzione di Lidl, attualmente in costruzione a Kiseljak e Lepenica, in Bosnia ed Erzegovina, illustra la portata di questo progetto. Con una superficie di circa 60.000 metri quadrati, rappresenta un investimento di circa 100 milioni di euro. Getta le basi per una rete di negozi a livello nazionale e, al contempo, segnala che un gruppo internazionale della grande distribuzione intravede un potenziale di domanda sufficiente a giustificare un investimento infrastrutturale a lungo termine. L'impatto economico va oltre la costruzione stessa: i produttori locali possono potenzialmente accedere a catene di approvvigionamento standardizzate, i fornitori di servizi di trasporto beneficiano di volumi più prevedibili e i rivenditori concorrenti sono spinti a modernizzare i propri sistemi.
I ripetuti ampliamenti del sito di Kaufland a Stryama, vicino a Plovdiv, dimostrano come le infrastrutture logistiche si adattino alla crescita del settore della vendita al dettaglio. A seguito di precedenti importanti investimenti, la struttura è stata ampliata con l'aggiunta di una zona a temperatura controllata e di ulteriori spazi per pallet. Alla fine del 2023 è stata annunciata una fase di espansione di ben maggiore portata, con un investimento di 64 milioni di leva. Progetti di questo tipo non avvengono in modo isolato. Attirano aziende di imballaggio, servizi di manutenzione, fornitori di tecnologie di refrigerazione, sviluppatori di software e operatori di trasporto merci regionali. L'hub logistico si trasforma così in un centro di produttività locale.
La Bulgaria si sta trasformando da paese di transito a mercato piattaforma
La Bulgaria possiede diversi vantaggi geografici che si rafforzano a vicenda. Il paese si trova al crocevia tra l'Europa centrale, il Mar Nero, la Grecia e la Turchia. Dall'abolizione dei controlli alle frontiere terrestri interne dell'UE, avvenuta il 1° gennaio 2025, la Bulgaria è pienamente integrata nell'area Schengen. Inoltre, dal 1° gennaio 2026 utilizza l'euro. Per gli investitori nel settore della logistica, questi passi riducono i costi di transazione, eliminano parte degli oneri legati al tasso di cambio e ai pagamenti e facilitano l'integrazione delle sedi bulgare nelle reti regionali.
Il progresso decisivo non risiede tanto in un singolo progetto di prestigio, quanto nel consolidamento di diverse funzioni. Sofia concentra il potere d'acquisto, la forza lavoro e le strutture commerciali internazionali. Plovdiv collega l'industria e la distribuzione. Burgas e Varna offrono accesso al Mar Nero. Ruse costituisce un nodo cruciale sul Danubio e al confine con la Romania. L'asse verso Kapitan Andreevo rimane di fondamentale importanza per il commercio con la Turchia e oltre. Allo stesso tempo, la Bulgaria nord-orientale offre riserve territoriali e potenziale per la creazione di cluster specializzati in magazzinaggio, agricoltura ed energia.
Il magazzino e la base logistica previsti per il distributore di sistemi solari AmonRa Energy nel Parco Industriale di Shumen esemplificano il legame tra transizione energetica e logistica. Moduli solari, inverter, sistemi di montaggio e sistemi di accumulo a batteria richiedono scorte disponibili a livello regionale, garanzia di qualità tecnica e consegne rapide. Un magazzino tradizionale si trasforma così in un elemento fondamentale di una nuova catena del valore industriale. Per la Bulgaria, ciò rappresenta un'opportunità non solo per la movimentazione delle merci, ma anche per il consolidamento di servizi tecnici, preassemblaggio, riparazioni, logistica di progetto e distribuzione regionale.
La Romania collega il mercato unico, il Danubio e il Mar Nero
Il progresso logistico della Romania si basa sulle sue dimensioni e sulla sua versatilità. Il paese vanta un ampio mercato interno, una solida base industriale, il fiume Danubio, il porto di Costanza sul Mar Nero e confini con Ucraina, Moldavia, Ungheria, Serbia e Bulgaria. Questa combinazione rende la Romania contemporaneamente un polo produttivo, un mercato di vendita, un paese di transito e un centro geopolitico strategico.
Il porto di Costanza ha acquisito notevole importanza dopo il 2022, poiché i flussi agricoli e di esportazione ucraini hanno richiesto rotte alternative. Nel 2023, il traffico merci ha raggiunto un livello record di circa 92,6 milioni di tonnellate. Successivamente, il volume è diminuito a circa 77,5 milioni di tonnellate nel 2024 e a circa 67 milioni di tonnellate nel 2025, in quanto parte del traffico ucraino è tornato a utilizzare altre rotte. Questo calo non è indice di irrilevanza strategica, ma illustra piuttosto la volatilità dei volumi aggiuntivi, influenzati da fattori geopolitici. La lezione per operatori e investitori è quella di sviluppare le capacità in modo tale da mantenerle economicamente sostenibili anche in presenza di flussi commerciali variabili.
Costanza può consolidare la sua posizione principalmente attraverso una maggiore integrazione dei suoi terminal portuali, ferroviari, stradali, fluviali del Danubio e dell'entroterra. I colli di bottiglia nella capacità di smistamento, nelle vie di accesso, nei processi digitali o nella navigazione sul Danubio incidono direttamente sulla competitività. La Romania necessita quindi non solo di ulteriori territori, ma anche di corridoi affidabili verso Bucarest, Ungheria, Bulgaria, Moldavia e Ucraina. La piena integrazione Schengen migliora il trasporto passeggeri e riduce gli attriti alle frontiere interne dell'UE, ma non sostituisce gli investimenti in ponti, linee ferroviarie e infrastrutture adiacenti ai terminal.
Gli stati dei Balcani occidentali diventeranno la prossima area di crescita
Serbia, Bosnia ed Erzegovina, Macedonia del Nord, Albania, Montenegro e Kosovo costituiscono una regione logistica eterogenea di crescente importanza strategica. Situata tra gli Stati membri dell'UE, la regione collega il Mar Adriatico con le regioni del Danubio e del Mar Nero, nonché l'Europa centrale con la Grecia e la Turchia. Tuttavia, la sua integrazione economica è ostacolata da molteplici confini, piccoli mercati nazionali, diverse prassi amministrative e, in alcuni casi, collegamenti ferroviari inadeguati.
È proprio per questo motivo che i moderni centri di distribuzione possono generare significativi aumenti di produttività. Permettono di consolidare le importazioni, stabilizzare la disponibilità dei prodotti e gettare le basi per reti di vendita al dettaglio più ampie. Il progetto Lidl in Bosnia-Erzegovina ne è un esempio particolarmente emblematico. Dimostra inoltre una tipica strategia di ingresso nel mercato: prima si predispongono il terreno, la logistica centrale e diverse sedi dei punti vendita, prima di avviare la rete su larga scala. L'elevato investimento iniziale serve a ridurre i costi unitari successivi e a garantire un livello di servizio costante.
L'Unione Europea sostiene i Balcani occidentali tra il 2024 e il 2027 con un programma di sostegno alla crescita fino a sei miliardi di euro, di cui due miliardi in sovvenzioni a fondo perduto e quattro miliardi in prestiti agevolati. Non tutti i fondi saranno destinati alle infrastrutture di trasporto, ma il programma sta aumentando la pressione per le riforme e gli investimenti. In particolare, strade e ferrovie migliori dipenderanno da procedure doganali più rapide, documenti reciprocamente riconosciuti e predichiarazioni digitali. Senza queste "infrastrutture immateriali", un camion potrebbe ancora rimanere bloccato per ore al confine su una nuova autostrada.
Le strade restano il mezzo di trasporto predominante, ma non mancano le alternative
Il trasporto merci su strada rimane la spina dorsale della logistica nell'Europa orientale. A livello UE, nel 2024 sono state trasportate su strada circa 1.869 miliardi di tonnellate-chilometro, un dato leggermente superiore rispetto all'anno precedente. Questo predominio è dovuto alla sua flessibilità, alla fitta rete di trasporti e alla capacità di collegare direttamente stabilimenti, magazzini e filiali. Per le consegne urgenti, il trasporto di merci generiche, alimentari e al dettaglio, i camion sono praticamente insostituibili nel breve termine.
Questa forza crea anche rischi strutturali. Congestione, carenza di autisti, costi dei pedaggi, tempi di attesa alle frontiere e normative sempre più stringenti sulle emissioni fanno lievitare i costi. Questa dipendenza è particolarmente problematica laddove mancano terminal ferroviari o l'infrastruttura ferroviaria è lenta e inaffidabile. Un parco logistico senza un collegamento ferroviario efficiente può apparire attraente nel breve termine, ma a lungo andare vincola l'utente al trasporto su strada.
Pertanto, ciò che ha senso dal punto di vista economico non è una competizione artificiale tra strada e ferrovia, bensì una divisione del lavoro. I camion si occupano del trasporto pre e post-spedizione, nonché dei trasporti urgenti; la ferrovia si occupa del trasporto a lunga distanza e di massa programmato; i porti e le vie navigabili interne ne estendono la portata. Un prerequisito fondamentale sono i terminal che organizzano il trasferimento tra le diverse modalità di trasporto in modo rapido, digitale ed economicamente vantaggioso. L'Europa orientale può compiere un significativo passo avanti in questo ambito se le nuove aree logistiche vengono pianificate in modo multimodale fin dall'inizio, anziché aggiungere in seguito collegamenti ferroviari a costi elevati.
Il sistema ferroviario determina il livello successivo di produttività
Molte reti ferroviarie dell'Europa orientale si estendono su un vasto territorio, ma mancano della qualità tecnica e operativa richiesta dalle moderne catene di approvvigionamento. Tratti lenti, necessità di ammodernamenti, elettrificazione insufficiente, lunghezza limitata dei treni, sistemi di segnalamento incompatibili e colli di bottiglia ai valichi di frontiera ne riducono la competitività. Inoltre, il trasporto merci transfrontaliero richiede non solo infrastrutture, ma anche orari coordinati, disponibilità di locomotive e percorsi ferroviari affidabili.
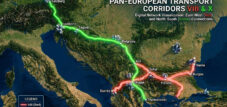
L'espansione delle reti di trasporto transeuropee inizia qui. Il regolamento TEN-T, rinnovato nel 2024, struttura la rete europea attraverso nove corridoi di trasporto e orizzonti temporali vincolanti. Per l'Europa orientale, i collegamenti tra il Mar Baltico, il Mar Adriatico, il Mar Nero, i Balcani e l'Europa centrale rivestono particolare importanza. Il Corridoio VIII, tra la costa bulgara del Mar Nero, la Macedonia del Nord e l'Albania, ha un valore strategico speciale perché è concepito per creare un collegamento continuo est-ovest attraverso i Balcani meridionali. Bulgaria e Macedonia del Nord hanno ribadito il loro impegno per la sua realizzazione, ma il finanziamento, l'avanzamento dei lavori e il coordinamento tecnico rimangono problematici.
L'impatto economico del miglioramento delle infrastrutture ferroviarie va ben oltre il semplice risparmio sui costi di trasporto. Amplia il bacino d'utenza dei porti, aumenta l'attrattività dei siti produttivi e riduce la dipendenza dalla carenza di autisti. Inoltre, facilita il trasporto di merci industriali pesanti, container e carichi di rilevanza militare. Gli svantaggi includono elevati investimenti iniziali, lunghi processi di approvazione e il rischio che singoli tratti nazionali vengano completati mentre permangono lacune transfrontaliere.
Il Mar Baltico, il Mar Adriatico e il Mar Nero si stanno avvicinando sempre di più
I porti dell'Europa orientale si stanno trasformando in snodi commerciali competitivi ma complementari. Danzica ha movimentato circa 80,4 milioni di tonnellate di merci nel 2025, consolidando così la sua posizione tra i principali porti europei. Dopo l'eccezionale picco del 2023, Costanza ha comunque gestito circa 67 milioni di tonnellate nel 2025. Sulla costa adriatica, porti come Capodistria, Fiume e Trieste competono per il traffico interno verso l'Europa centrale. Varna e Burgas gestiscono volumi inferiori, ma possono essere strategicamente importanti per la Bulgaria, i Balcani meridionali e alcune rotte del Mar Nero.
Per gli spedizionieri, le dimensioni del porto da sole non sono il fattore decisivo. Fattori cruciali includono la frequenza dei traghetti, la produttività del terminal, lo sdoganamento, la capacità di stoccaggio, i collegamenti ferroviari e la disponibilità di container vuoti. Un porto più piccolo può risultare più economico per determinati flussi di merci se il trasporto verso l'entroterra è più rapido e prevedibile. Al contrario, un porto di grandi dimensioni diventa meno attraente se le vie di accesso o gli snodi ferroviari sono congestionati.
La crescente importanza degli assi nord-sud sta cambiando il panorama degli investimenti. Storicamente, molte reti erano orientate verso i collegamenti ovest-est. Oggi, il valore dei corridoi tra Polonia, Slovacchia, Ungheria, Romania, Bulgaria, Grecia e il Mar Adriatico è in aumento. La sola regione dei Tre Mari stima che il proprio fabbisogno di investimenti per il settore dei trasporti si aggiri intorno ai 120 miliardi di euro. Questa portata dimostra che i singoli progetti non sono sufficienti. Ciò che serve è una rete coesa che coordini gli investimenti in porti, strade, ferrovie, energia e infrastrutture digitali.
Il Danubio rimane una risorsa sottovalutata
Il Danubio è il corridoio naturale per il trasporto di merci pesanti nell'Europa sud-orientale, ma il suo potenziale economico non è pienamente sfruttato, data la sua estensione geografica. Collega Germania e Austria con Slovacchia, Ungheria, Croazia, Serbia, Bulgaria, Romania e il Mar Nero. Merci sfuse, prodotti agricoli, materiali da costruzione, carichi pesanti e alcune spedizioni di container possono essere trasportati via acqua in modo efficiente dal punto di vista energetico.
Le debolezze sono ben note: livelli idrici fluttuanti, colli di bottiglia, qualità portuale non uniforme, digitalizzazione limitata e processi di trasbordo a volte lenti. Nella prima metà del 2024, sul Canale Danubio-Mar Nero sono state movimentate circa 10,2 milioni di tonnellate di merci, una quantità leggermente inferiore rispetto allo stesso periodo del 2023. Tali fluttuazioni dimostrano che la navigazione interna non può essere considerata a capacità fissa. I rischi climatici devono essere presi in considerazione nella pianificazione della flotta, nel pescaggio, nei livelli di inventario e nelle rotte alternative.
Tuttavia, da un punto di vista economico, il Danubio è troppo prezioso per essere considerato semplicemente una modalità di trasporto di nicchia. I moderni porti fluviali possono integrare aree industriali, collegamenti ferroviari, funzioni doganali e logistica energetica. Per la Bulgaria, Ruse, Lom e Vidin sono rilevanti; per la Romania, tra gli altri, Galați, Brăila e Giurgiu; e per la Serbia, Belgrado, Novi Sad e Pančevo. Gli investimenti in canali navigabili, ponti, terminal e informazioni digitali sul fiume non solo aumentano la capacità di trasporto, ma creano anche resilienza alle interruzioni del traffico stradale e ferroviario.
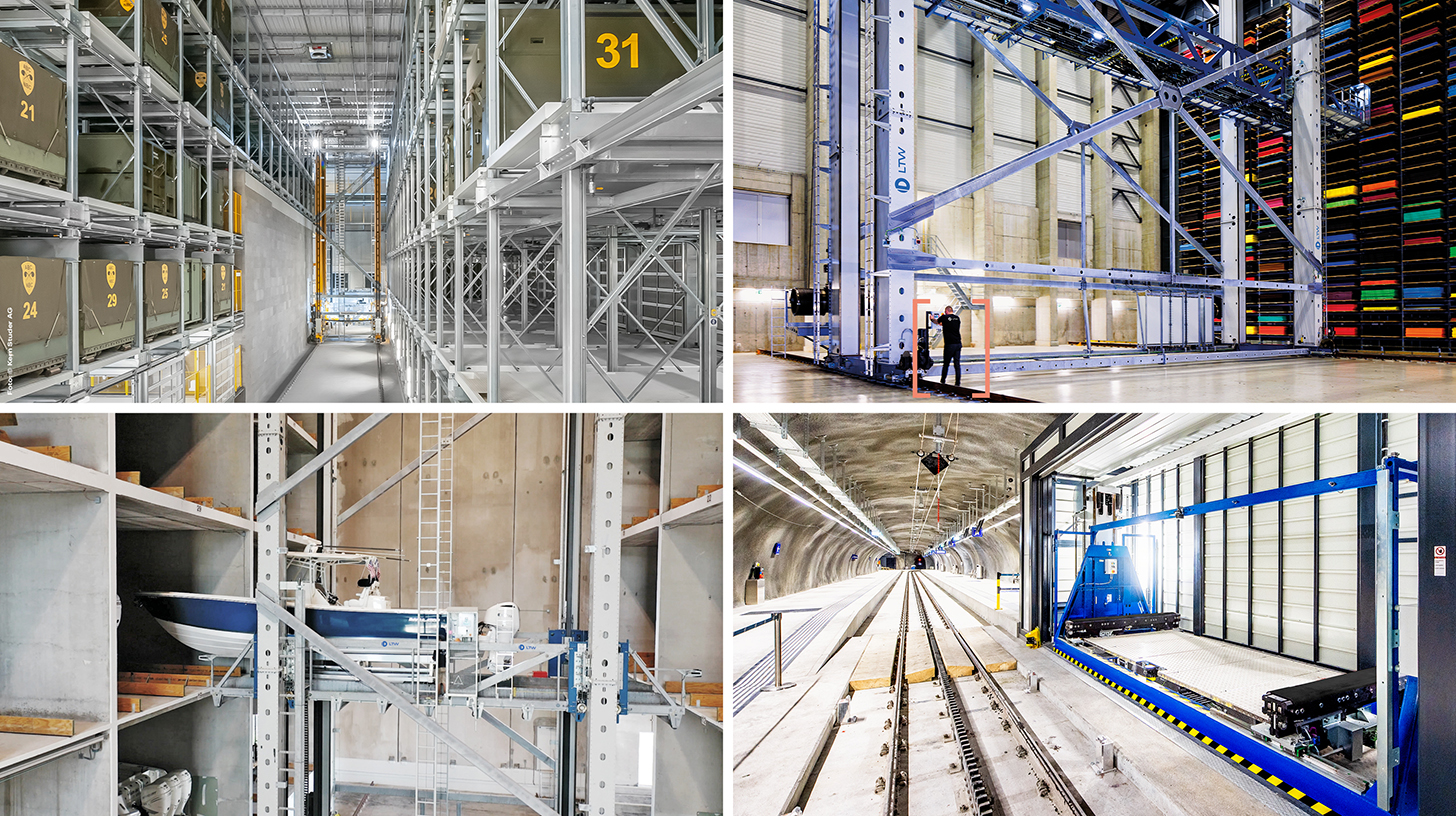
Soluzioni intralogistiche LTW

LTW Intralogistics – Ingegneri del flusso - Immagine: LTW Intralogistics GmbH
LTW offre ai propri clienti non singoli componenti, ma soluzioni complete integrate. Consulenza, progettazione, componenti meccanici ed elettrotecnici, tecnologia di controllo e automazione, nonché software e assistenza: tutto è interconnesso e coordinato con precisione.
La produzione interna dei componenti chiave è particolarmente vantaggiosa, poiché consente un controllo ottimale della qualità, delle catene di fornitura e delle interfacce.
LTW è sinonimo di affidabilità, trasparenza e collaborazione. Lealtà e onestà sono saldamente radicate nella filosofia aziendale: una stretta di mano qui ha ancora un significato.
Correlato a questo:
Il nearshoring rimane un processo selettivo, non automatico
I magazzini si stanno trasformando in sistemi di produzione tecnologici
La qualità economica di una posizione logistica non può più essere misurata unicamente in base alla superficie del magazzino e alla distanza dall'autostrada. I centri moderni operano con sistemi di gestione del magazzino, sistemi di trasporto automatizzati, robotica, sensori, gemelli digitali e previsioni di inventario precise. Nella logistica refrigerata e farmaceutica, si aggiungono il monitoraggio continuo della temperatura e la documentazione normativa. Questo trasforma la struttura in un sistema di produzione ciberfisico per il flusso delle merci.
Questo sviluppo sta modificando la struttura dei costi. La percentuale di semplici mansioni manuali sta diminuendo in termini relativi, mentre aumentano i requisiti di capitale, le competenze software e le esigenze di manutenzione. L'Europa orientale non perde automaticamente il suo vantaggio in termini di costo del lavoro. Piuttosto, tale vantaggio si sta spostando verso aree in grado di fornire tecnici qualificati, elettricisti, specialisti di dati e responsabili di processo. Il basso costo del terreno non può compensare la mancanza di manodopera qualificata o un approvvigionamento energetico instabile.
L'automazione risulta particolarmente interessante quando si combinano volumi elevati, prodotti standardizzati e una forza lavoro limitata. Il commercio al dettaglio, la logistica dei pacchi, i pezzi di ricambio e i beni di largo consumo offrono applicazioni ideali. Tuttavia, in presenza di gamme di prodotti altamente variabili o quantità incerte, tecnologie sovradimensionate possono immobilizzare ingenti capitali. Gli investitori di successo, pertanto, combinano edifici modulari, tecnologie di trasporto flessibili e software scalabili. Ciò è particolarmente rilevante per i mercati emergenti dei Balcani, dove le previsioni della domanda possono essere soggette a maggiore incertezza.
Il commercio elettronico sta aumentando la pressione sulle reti regionali
Nel 2024, le aziende dell'Unione Europea hanno generato circa il 19,5% del loro fatturato attraverso le vendite online. Sebbene questa media rifletta differenze significative tra settori e paesi, la tendenza è chiara: gli ordini digitali richiedono una maggiore frequenza di consegna, informazioni più precise sull'inventario e processi di reso efficienti. Ciò rappresenta una duplice opportunità per l'Europa orientale. La regione è al contempo un mercato di vendita e una sede economicamente vantaggiosa per i centri regionali di evasione ordini e gestione dei resi.
La sfida logistica risiede nell'ultimo miglio. I grandi centri di distribuzione presso gli svincoli autostradali sono efficienti per lo stoccaggio a livello nazionale, ma non risolvono il problema delle consegne nelle aree metropolitane in crescita o nelle regioni scarsamente popolate. Armadietti per pacchi, micro-depositi, punti di trasbordo regionali e pianificazione dei percorsi basata sui dati stanno acquisendo sempre maggiore importanza. Allo stesso tempo, gli operatori devono gestire il pagamento in contrassegno, le diverse abitudini di pagamento, i resi transfrontalieri e la qualità non uniforme degli indirizzi.
Nei mercati più piccoli, un unico magazzino nazionale potrebbe non offrire sufficienti economie di scala. Le reti regionali che collegano paesi come Bulgaria, Romania, Grecia e alcune zone dei Balcani occidentali risultano pertanto economicamente vantaggiose. Tuttavia, la loro implementazione dipende da tempi di transito stabili e procedure doganali semplificate. Qualsiasi ulteriore incertezza alle frontiere aumenta le scorte di sicurezza necessarie e riduce il vantaggio del magazzinaggio centralizzato.
Il nearshoring rimane un processo selettivo, non automatico
Il trasferimento della produzione in prossimità dei mercati europei viene spesso descritto come un boom quasi inevitabile per l'Europa orientale. Questa visione è troppo semplicistica. Il nearshoring è un fenomeno in atto, ma non rappresenta una tendenza uniforme. Le aziende si trasferiscono principalmente laddove i costi di trasporto, i tempi di consegna, i rischi politici e i requisiti di qualità giustificano la creazione di ulteriori capacità produttive in Europa. D'altro canto, la produzione ad alta intensità energetica o ad altissima intensità di manodopera spesso rimane più economica in altre parti del mondo.
L'Europa orientale è particolarmente attraente per i fornitori del settore automobilistico, dell'ingegneria elettrica e meccanica, degli elettrodomestici, dell'industria alimentare, farmaceutica, degli imballaggi e di alcune tecnologie energetiche. La logistica sta diventando un criterio di selezione fondamentale. Uno stabilimento necessita di consegne puntuali, fornitura di pezzi di ricambio, capacità di esportazione e, se necessario, infrastrutture idonee al trasporto di materiali a temperatura controllata o pericolosi. Le regioni dotate di autostrade, terminal ferroviari, energia affidabile e terreni industriali disponibili possono quindi ottenere un significativo vantaggio in termini di localizzazione.
I maggiori vantaggi si ottengono quando il nearshoring crea catene del valore regionali, anziché limitarsi a delocalizzare l'assemblaggio finale. Fornitori locali, produzione di utensili, manutenzione, imballaggio, software e logistica tecnica aumentano la fedeltà degli investitori. Senza tali reti, un investimento rimane mobile e può essere nuovamente delocalizzato se i costi cambiano. La politica economica dovrebbe quindi non solo sovvenzionare le nuove sedi aziendali, ma anche promuovere lo sviluppo di cluster, la formazione e le relazioni di fornitura transfrontaliere.
La carenza di personale sta diventando un grave limite alla capacità operativa
La carenza di autisti e tecnici specializzati è tra i maggiori rischi per la crescita. Nel 2024, la figura professionale con carenza di autisti di mezzi pesanti è stata segnalata in 21 paesi europei. Le aziende di trasporto dell'Europa orientale sono doppiamente colpite: servono ampie porzioni del mercato europeo, ma continuano a perdere dipendenti a favore di impieghi meglio retribuiti all'estero. Il declino demografico e l'invecchiamento della forza lavoro aggravano ulteriormente il problema.
Salari più alti sono inevitabili, ma non sufficienti. Condizioni di lavoro, rientro a casa prevedibile, parcheggio sicuro, gestione digitale delle spedizioni e veicoli moderni sono tutti fattori che contribuiscono all'attrattiva della professione. Le aziende che si concentrano esclusivamente sulla riduzione dei costi del personale rischiano di entrare in un circolo vizioso di turnover, problemi di qualità e inutilizzo della capacità dei veicoli. L'automazione in magazzino può alleviare alcuni colli di bottiglia, ma non sostituisce completamente autisti o addetti alla manutenzione.
Per quanto riguarda la localizzazione, ciò significa che la disponibilità di manodopera deve essere esaminata con la stessa attenzione riservata ai collegamenti di trasporto. Un parco logistico in una regione economicamente debole potrebbe offrire terreni a basso costo, ma avere un bacino d'utenza insufficiente di lavoratori. Collegamenti per i pendolari, autobus aziendali, programmi di formazione e l'integrazione dei lavoratori stranieri diventano quindi parte integrante della strategia infrastrutturale. Nel lungo periodo, la produttività per ora lavorata è più determinante del salario orario nominale.
L'energia e la decarbonizzazione stanno cambiando le carte in tavola
Gli immobili adibiti a logistica stanno diventando sia consumatori di energia che, sempre più spesso, anche produttori. Le ampie superfici dei tetti si prestano all'installazione di impianti fotovoltaici, i sistemi di accumulo a batteria possono stabilizzare i picchi di carico e le flotte di veicoli elettrici richiedono connessioni alla rete ad alte prestazioni. Contemporaneamente, celle frigorifere, magazzini automatizzati e infrastrutture informatiche aumentano la domanda di elettricità. La disponibilità di capacità di connessione alla rete può quindi diventare più importante del prezzo del terreno.
A partire dal 2027, il sistema europeo di scambio di quote di emissioni (ETS2), separato per i carburanti utilizzati nel trasporto stradale, nell'edilizia e in altri settori, entrerà pienamente in vigore. Gli obblighi diretti ricadranno sui fornitori di carburante, ma i costi potranno essere trasferiti alle aziende di trasporto e agli spedizionieri. Ciò aumenterà gli incentivi economici per veicoli più efficienti, sistemi di propulsione alternativi, un migliore utilizzo della capacità e un passaggio al trasporto ferroviario o fluviale.
La transizione avverrà a velocità diverse a livello regionale. I camion elettrici a batteria sono inizialmente particolarmente adatti al traffico pendolare prevedibile e alla distribuzione regionale con ritorno al deposito. Le tratte internazionali a lungo raggio richiedono una rete di ricarica capillare e ad alte prestazioni, reti elettriche robuste e periodi di riposo coordinati. I biocarburanti, il diesel rinnovabile e potenzialmente l'idrogeno possono svolgere un ruolo transitorio o specialistico. Fondamentalmente, è essenziale un'apertura tecnologica senza arbitrarietà: gli investimenti devono essere allineati a profili di guida realistici, prezzi dell'energia e infrastrutture.
I confini restano le strutture di stoccaggio invisibili più costose
Il trasporto transfrontaliero comporta costi elevati non solo a causa del chilometraggio, ma anche per via dell'incertezza. Quando i tempi di attesa alla frontiera fluttuano in modo significativo, le aziende devono pianificare l'utilizzo di veicoli aggiuntivi, il tempo di guida e le scorte di sicurezza. Un camion fermo si trasforma di fatto in un costoso magazzino mobile. Questo effetto è particolarmente accentuato negli stati dei Balcani occidentali, poiché le catene di approvvigionamento possono attraversare molteplici frontiere doganali e amministrative su brevi distanze.
Le procedure accelerate e la maggiore cooperazione doganale tra l'Unione europea e i suoi partner dei Balcani occidentali rivestono pertanto un'importanza economica maggiore di quanto la loro notorietà possa suggerire. Notifiche preventive, valutazione del rischio, ispezioni congiunte e accesso reciproco ai dati possono ridurre i tempi di elaborazione senza compromettere i requisiti di sicurezza. Tuttavia, questi vantaggi si concretizzano solo se i sistemi sono interoperabili e se è disponibile personale sufficiente anche di notte e nei fine settimana.
L'adesione a pieno titolo di Bulgaria e Romania allo spazio Schengen ha eliminato i controlli alle frontiere terrestri interne dell'UE per le persone a partire dal 2025. Tuttavia, per il trasporto merci rimangono possibili controlli operativi, fiscali e di sicurezza. Schengen rappresenta quindi un importante impulso alla produttività, ma non garantisce una logistica completamente senza intoppi. Le aziende dovrebbero misurare i tempi di transito effettivi anziché equiparare automaticamente le scadenze normative a un risparmio di tempo garantito.
Miliardi pubblici necessitano di disciplina privata
Lo sviluppo delle infrastrutture è finanziato in larga parte con fondi europei. Per la politica di coesione dell'UE, inizialmente erano disponibili 392 miliardi di euro per il periodo 2021-2027; insieme ai cofinanziamenti nazionali, il quadro programmatico si avvicina a mezzo trilione di euro. Il Fondo di coesione sostiene, in particolare, gli Stati membri economicamente più deboli con investimenti ambientali e TEN-T. Ulteriori finanziamenti provengono dal Connecting Europe Facility, da programmi nazionali, da banche di sviluppo e da finanziamenti pubblico-privati.
Tuttavia, il denaro da solo non garantisce la funzionalità di un corridoio. I progetti su larga scala sono spesso soggetti a modifiche di pianificazione, problemi di autorizzazione, sforamenti di budget e discontinuità politiche. In cinque mega-progetti di trasporto europei esaminati di recente, il ritardo medio è stato di 17 anni. Per il settore della logistica, un tratto in ritardo è particolarmente problematico perché gli effetti di rete si concretizzano solo con un utilizzo continuativo. Un collegamento ferroviario quasi completato può essere economicamente molto meno vantaggioso di diversi miglioramenti più piccoli, ma pienamente operativi.
Gli investimenti pubblici dovrebbero pertanto essere prioritari in base al loro impatto misurabile sui punti critici. Ciò include tratti di confine mancanti, svincoli congestionati, ponti con limitazioni di peso, strade di accesso ai porti, cabine di segnalazione digitali e terminal multimodali. Gli investitori privati, a loro volta, devono assumersi i rischi legati alla domanda, all'energia e agli affitti, anziché fare affidamento su un costante aumento del valore dei terreni. In un contesto di tassi di interesse più elevati, la pre-locazione, la costruzione modulare e contratti energetici chiari stanno acquisendo sempre maggiore importanza.
La geopolitica trasforma la logistica in infrastruttura di sicurezza
Dal 2022, le infrastrutture di trasporto nell'Europa orientale non vengono più valutate esclusivamente in base a criteri commerciali e climatici. Strade, ferrovie, porti, ponti e punti di trasbordo devono supportare anche la mobilità militare, gli aiuti umanitari e l'approvvigionamento delle industrie critiche in tempi di crisi. L'Unione europea mira a realizzare uno spazio di mobilità militare più integrato entro la fine del 2027. Ciò richiede reti multimodali, procedure standardizzate e infrastrutture idonee al trasporto di carichi pesanti.
Questa prospettiva di duplice utilizzo sta cambiando le decisioni di investimento. Un ponte con una maggiore capacità portante, un anello di sorpasso più lungo o un terminal più robusto possono apportare benefici sia in termini di politica civile che di sicurezza. Polonia, Romania e Stati baltici sono particolarmente importanti a questo riguardo, ma anche Bulgaria e Balcani occidentali rivestono un ruolo rilevante per i corridoi sudorientali. Il vantaggio economico risiede in maggiori finanziamenti e in una maggiore priorità; il rischio, invece, è rappresentato da obiettivi politici contrastanti e dalla potenziale competizione per la capacità infrastrutturale.
La ricostruzione dell'Ucraina aumenterà ulteriormente questa importanza. Materiali da costruzione, macchinari, impianti energetici, veicoli e beni di consumo saranno trasportati attraverso Polonia, Slovacchia, Ungheria, Romania e le rotte del Mar Nero. Allo stesso tempo, le tempistiche rimangono incerte. Chi costruisce oggi unicamente per sfruttare il boom a breve termine della ricostruzione corre un alto rischio di sottoutilizzo. Più sensate sono le strutture che sono già redditizie con clienti regionali e che possono espandersi per soddisfare l'ulteriore domanda proveniente dall'Ucraina.
Non tutti i parchi logistici si rivelano vincenti
La solida storia di investimenti non deve far dimenticare la possibilità di allocazioni errate. Nelle regioni emergenti, gli immobili vengono spesso pubblicizzati con la promessa di future autostrade, collegamenti ferroviari o zone industriali, la cui realizzazione è incerta. Allo stesso tempo, le amministrazioni comunali possono destinare aree allo sviluppo senza fornire infrastrutture sufficienti di energia elettrica, acqua o trasporti. Un prezzo iniziale basso viene quindi vanificato da ingenti investimenti successivi.
Il rischio maggiore risiede nel confondere la centralità geografica con l'accessibilità operativa. Una posizione potrebbe teoricamente consentire di raggiungere diverse capitali in poche ore, ma risultare inaffidabile a causa di ritardi alle frontiere, divieti di transito per i camion, strade di circonvallazione congestionate o mancanza di autisti. Allo stesso modo, un magazzino potrebbe apparire moderno, ma non soddisfare i requisiti degli utenti più esigenti in termini di capacità di carico del pavimento, altezza del soffitto, protezione antincendio, raffreddamento o connettività dati.
I rischi di mercato derivano anche dalla sovrapproduzione speculativa. Nei sotto-mercati polacchi più maturi, ampi portafogli e ondate cicliche di nuove costruzioni possono temporaneamente esercitare pressione sugli affitti e sui tassi di sfitto. Nei mercati più piccoli, anche un singolo progetto può portare a un aumento significativo dell'offerta. Pertanto, gli investitori non dovrebbero considerare solo i tassi di crescita nazionali, ma anche esaminare i profili specifici degli utenti, le condizioni di locazione, la solvibilità e gli usi alternativi dell'immobile.
I corridoi vincenti sono quelli caratterizzati da molteplici fonti di domanda
Le località che non dipendono da un unico flusso di traffico sono particolarmente resilienti. Idealmente, un hub logistico dovrebbe collegare la domanda locale dei consumatori, l'offerta industriale, il transito internazionale e almeno un altro settore specializzato. Questo potrebbe includere la catena del freddo, i prodotti farmaceutici, la logistica agricola, i pezzi di ricambio, i componenti energetici o l'e-commerce. La presenza di molteplici fonti di domanda uniforma i cicli e migliora l'utilizzo delle infrastrutture.
La Polonia soddisfa già questo requisito in diverse regioni. La Romania può estenderlo tra Bucarest, i centri industriali occidentali e Costanza. La Bulgaria ha opportunità lungo gli assi Sofia-Plovdiv-Turchia, Sofia-Salonicco, Ruse-Bucarest e Burgas/Varna-Mar Nero. La Serbia beneficia della sua posizione tra l'Europa centrale, l'Adriatico, l'Egeo e il Mar Nero, ma deve migliorare ulteriormente i processi di frontiera e ferroviari. La Bosnia-Erzegovina necessita di reti nazionali e regionali più integrate, ma può essere professionalizzata più rapidamente attraverso investimenti commerciali su larga scala.
Non tutte le città devono necessariamente diventare hub internazionali. La specializzazione regionale è spesso più efficiente. Shumen, ad esempio, può sfruttare le sue risorse energetiche e agricole, Ruse il Danubio e la Romania, Plovdiv l'industria e il commercio al dettaglio, e Constanța il suo porto e la logistica pesante. Cercare di implementare le stesse funzioni ovunque disperderebbe i capitali e impedirebbe la formazione di cluster.
I capitali vengono raccolti in base all'affidabilità, non agli annunci
Per gli investitori istituzionali, l'attrattiva degli immobili logistici nell'Europa orientale dipende da rendimenti prevedibili, costi di finanziamento, applicabilità legale e opportunità di uscita. Bassi tassi di sfitto e contratti di locazione indicizzati sono elementi positivi, ma devono essere valutati rispetto ai rischi valutari, di tasso d'interesse, di costruzione e di concentrazione degli inquilini. L'adozione dell'euro da parte della Bulgaria a partire dal 2026 ha eliminato parte delle tensioni legate alla valuta. Nei paesi extra-UE e non appartenenti all'eurozona, il premio di rischio rimane più elevato.
I requisiti di sostenibilità stanno influenzando i finanziamenti e le valutazioni immobiliari. Gli edifici con un buon isolamento, impianti fotovoltaici, pompe di calore, contatori intelligenti e infrastrutture di ricarica preinstallate non sono solo più ecocompatibili, ma anche più resilienti dal punto di vista commerciale. Gli utenti prestano maggiore attenzione ai costi operativi totali, mentre banche e fondi integrano la qualità energetica nei loro processi decisionali. Di conseguenza, gli edifici più datati, privi di prospettive di ammodernamento, potrebbero subire una svalutazione.
L'indicatore più importante nel lungo termine non è la superficie di nuova costruzione, bensì il suo utilizzo produttivo. Un centro completamente affittato, efficiente dal punto di vista energetico e ben collegato a livello multimodale genera flussi di cassa stabili e valore aggiunto per la regione. Un progetto speculativo senza una domanda garantita, al contrario, rimane una scommessa costosa sulle infrastrutture future. Soprattutto nei mercati soggetti a un'elevata vigilanza politica, gli investitori dovrebbero distinguere tra il volume annunciato, l'effettivo inizio dei lavori e la messa in funzione dell'impianto.
La competizione sarà decisa dai dati
Le infrastrutture fisiche rimangono indispensabili, ma le loro prestazioni sono sempre più determinate dai dati. Le informazioni in tempo reale su orari di arrivo, prenotazioni di slot, stato delle procedure doganali, livelli di inventario e condizioni del traffico riducono i tempi di attesa e consentono un migliore utilizzo della capacità. I porti e i terminal che si scambiano informazioni solo tramite sistemi separati o documenti cartacei stanno perdendo terreno rispetto ai concorrenti che si affidano all'integrazione digitale.
In alcuni casi, l'Europa orientale può saltare le fasi di sviluppo più avanzate. I nuovi sistemi possono essere dotati direttamente di sistemi cloud, sensori, riconoscimento automatico delle targhe e interfacce standardizzate. Ciò riduce i tassi di errore e semplifica la gestione delle reti regionali. Allo stesso tempo, aumenta la dipendenza dalla sicurezza informatica, da reti di telecomunicazione stabili e da personale qualificato.
L'ostacolo maggiore non è spesso la tecnologia, bensì la frammentazione istituzionale. Spedizionieri, porti, ferrovie, autorità doganali e gestori di magazzini utilizzano modelli di dati differenti e proteggono le proprie informazioni. Dal punto di vista delle politiche economiche, standard aperti, interfacce vincolanti e regole chiare per l'utilizzo dei dati sono quindi essenziali. I corridoi digitali possono aumentare significativamente i benefici degli investimenti fisici, mentre la mancanza di interoperabilità rallenta anche le infrastrutture più moderne.
Un programma realistico fino al 2030
Entro il 2030, si prevede che l'Europa orientale disporrà di spazi logistici moderni significativamente più ampi, di capacità portuali e terminalistiche più efficienti e di corridoi di trasporto principali migliorati. Tuttavia, questa espansione non colmerà tutte le lacune storiche. I progetti ferroviari transfrontalieri, i grandi ponti e i corridoi complessi, in particolare, rimangono soggetti a ritardi. Allo stesso tempo, la decarbonizzazione, la carenza di competenze e la digitalizzazione stanno aumentando il fabbisogno di investimenti in ciascuna area.
I governi dovrebbero dare priorità ai corridoi continui rispetto ai progetti di prestigio nazionale. Un tratto di confine mancante può vanificare i benefici di centinaia di chilometri modernizzati. La capacità di pianificazione e di rilascio dei permessi, gli appalti trasparenti, i budget di manutenzione e i processi digitali sono altrettanto importanti quanto le nuove costruzioni. Nei Balcani occidentali, i progetti infrastrutturali devono essere costantemente collegati alle riforme doganali e amministrative.
Per le aziende di logistica, la sfida consiste nel progettare reti con maggiore resilienza ed efficienza complessiva in termini di costi. Ciò include molteplici opzioni di percorso, dati realistici sui tempi limite, livelli di inventario differenziati e contratti per l'energia e la capacità di trasporto. Per gli sviluppatori immobiliari, spazi modulari, allacciamenti energetici, capacità di automazione e opzioni multimodali sono caratteristiche qualitative fondamentali. Per le aziende industriali, la questione cruciale è se una località non solo sia economicamente vantaggiosa oggi, ma se rimarrà valida in termini di forza lavoro, energia e clima anche tra dieci anni.
Il nuovo centro dell'Europa sta emergendo ai suoi vecchi margini
L'infrastruttura logistica dell'Europa orientale è ben più di una semplice conseguenza dei crescenti investimenti in magazzini. Essa costituisce la base materiale di una geografia economica europea in continua evoluzione. La Polonia dimostra come un grande mercato possa sviluppare una piattaforma logistica indipendente grazie a infrastrutture, industria e vicinanza all'Europa occidentale. La Romania collega il mercato unico, il Danubio e il Mar Nero. La Bulgaria acquisisce profondità strategica grazie a Schengen, all'euro, ai distretti industriali e alla sua posizione geografica vicina alla Turchia. I Balcani occidentali si stanno gradualmente avvicinando al mercato unico attraverso investimenti commerciali e l'integrazione europea.
La regione, tuttavia, non emergerà automaticamente come vincitrice. I suoi vantaggi potrebbero essere vanificati da ritardi nei progetti, carenza di autisti, collegamenti ferroviari inadeguati, colli di bottiglia energetici e ostacoli amministrativi. La qualità del collegamento è fondamentale, non il numero di annunci. Il prossimo passo nello sviluppo è quello di collegare i singoli padiglioni, strade e terminal in corridoi integrati.
La verità, per quanto provocatoria, è questa: la futura capacità di approvvigionamento dell'Europa dipenderà in misura maggiore da Plovdiv, Costanza, Danzica, Belgrado, Kiseljak o Ruse di quanto molte sedi centrali di aziende occidentali siano disposte ad ammettere. Queste città non sostituiranno Rotterdam o Duisburg, né i principali distretti industriali tedeschi. Tuttavia, amplieranno la rete con la capacità, le alternative e la vicinanza al mercato di cui c'è urgente bisogno. Chiunque consideri il loro sviluppo come una semplice questione di recupero sottovaluta il cambiamento strategico. Al contrario, chiunque pianifichi congiuntamente infrastrutture, dati, energia e personale può forgiare una nuova spina dorsale economica a partire dalla presunta periferia dell'Europa.
Consulenza - Pianificazione - Implementazione

Konrad Wolfenstein
Sarei felice di fungere da tuo consulente personale.
Puoi contattarmi all'indirizzo wolfenstein∂xpert.digital o
Chiamami al numero +49 7348 4088 965 .
I tuoi esperti di intralogistica

Consulenza, progettazione e realizzazione di soluzioni complete per magazzini verticali e sistemi di stoccaggio automatizzati - Immagine: Xpert.Digital
Maggiori informazioni qui: