Ekspansi rekor namun juga kebangkrutan: Mengapa industri tenaga surya Jerman berada dalam krisis – Gambar kreatif tentang topik ini, dengan AI: Xpert.Digital
Kejatuhan di tahun booming 2026: Mengapa para pionir energi surya utama tiba-tiba berjuang untuk bertahan hidup?
“Efek kanibalisasi” di pasar listrik: Akankah ledakan energi hijau berubah menjadi kegagalan finansial?
Pada tahun 2026, Jerman mengalami paradoks kebijakan energi yang belum pernah terjadi sebelumnya: Belum pernah sebelumnya begitu banyak pembangkit listrik fotovoltaik dan tenaga angin dibangun, belum pernah sebelumnya target ekspansi tampak begitu mudah dicapai – namun, para pelopor industri ini justru berjuang untuk bertahan hidup. Sementara kapasitas terpasang mencapai rekor tertinggi dalam sejarah, pengembang proyek terkemuka terjerumus ke dalam kebangkrutan meskipun telah berkomitmen memberikan pendanaan miliaran dolar. Pada saat yang sama, margin keuntungan para pemasang menyusut, dan penurunan harga listrik mengikis keuntungan. Bagaimana ini bisa terjadi? Jawabannya terletak pada perubahan sistem yang radikal: Transisi energi Jerman beralih dari perburuan instalasi yang sepenuhnya didorong oleh subsidi ke fase pasar yang sangat kompleks. Modal yang mahal, jaringan listrik yang padat, aturan main politik yang baru, dan apa yang disebut efek kanibalisasi pada bursa listrik kini secara kejam memisahkan yang baik dari yang buruk. Masa keemasan telah berakhir – siapa pun yang ingin bertahan hidup sekarang membutuhkan lebih dari sekadar angka ekspansi yang mengesankan. Sebuah analisis mendalam tentang ujian stres ekonomi brutal yang dihadapi sektor energi terbarukan.
Transisi energi Jerman semakin berkembang – dan menelan para pelopornya
Ekspansi yang memecahkan rekor, margin yang menyusut, perusahaan yang goyah: Ledakan ramah lingkungan menjadi ujian berat bagi perekonomian
Jerman akan mengalami paradoks yang nyata pada tahun 2026. Belum pernah sebelumnya kapasitas fotovoltaik yang terpasang begitu besar, ekspansi energi angin telah meningkat secara signifikan, izin dan kontrak mencapai rekor tertinggi – namun, justru perusahaan-perusahaan yang telah mendorong perkembangan ini selama bertahun-tahun mengalami kesulitan. Pengembang proyek harus melakukan restrukturisasi, perusahaan instalasi menghilang dari pasar, pemain utama berjuang untuk mendapatkan likuiditas, dan bahkan komitmen pembiayaan miliaran euro pun tidak menawarkan perlindungan yang andal terhadap kebangkrutan.
Kontradiksi ini akan terselesaikan segera setelah dibedakan antara pertumbuhan pasar dan profitabilitas perusahaan-perusahaan di dalamnya. Kapasitas terpasang yang lebih besar tidak secara otomatis berarti keuntungan yang lebih tinggi bagi produsen, pemasang, atau pengembang proyek. Suatu pasar dapat berkembang pesat dalam hal volume dan sekaligus mengalami penurunan ekonomi jika harga jual turun lebih cepat daripada biaya, jika modal menjadi lebih mahal, proyek membutuhkan waktu lebih lama, dan perubahan regulasi kemudian menunda pengembalian yang diharapkan. Inilah tepatnya yang saat ini terjadi di beberapa bagian sektor energi terbarukan Jerman.
Oleh karena itu, krisis ini bukanlah bukti kegagalan transisi energi, juga bukan sekadar koreksi pasar biasa. Ini adalah hasil dari sebuah transisi. Fase pertama transisi energi terutama berfokus pada memaksimalkan kapasitas pembangkitan baru. Fase kedua sekarang mengharuskan tenaga surya dan angin untuk lebih terintegrasi ke dalam jaringan listrik, penyimpanan energi, permintaan yang fleksibel, dan pasar listrik. Pergeseran sistemik ini lebih menuntut secara ekonomi daripada sekadar membangun pembangkit listrik. Ini mengubah model pendapatan, menggeser risiko, dan memisahkan perusahaan dengan struktur pembiayaan berkelanjutan dari perusahaan yang pertumbuhannya terlalu bergantung pada terus-menerus memperoleh proyek baru dan akses ke modal murah.
Ekspansi sedang pesat, tetapi tidak di semua tempat
Angka-angka awal menunjukkan kisah sukses. Pada Agustus 2026, kapasitas fotovoltaik terpasang di Jerman melebihi 128 gigawatt puncak. Ini berarti target yang diamanatkan secara hukum untuk akhir tahun tercapai lebih cepat dari jadwal. Lebih dari enam juta instalasi tenaga surya kini membentuk jaringan pembangkit listrik terdesentralisasi, mulai dari sistem balkon kecil dan atap rumah pribadi hingga proyek skala besar yang dipasang di tanah. Namun, untuk mencapai target 215 gigawatt pada tahun 2030, ekspansi harus terus berlanjut pada tingkat yang tinggi.
Energi angin darat juga kembali meningkat pesat setelah bertahun-tahun mengalami proses perizinan yang lambat. Dari Januari hingga Juli 2026, 816 turbin dengan kapasitas gabungan 5,29 gigawatt mulai beroperasi. Pada awal tahun 2025, jumlah instalasi baru jauh lebih tinggi daripada tahun sebelumnya. Pada saat yang sama, begitu banyak turbin baru yang disetujui dan diberikan kontrak dalam tender sehingga proyek yang sedang berjalan pada dasarnya mampu untuk terus berkembang. Oleh karena itu, hambatan utamanya bukan lagi hanya kurangnya izin, tetapi semakin terletak pada pembiayaan, kapasitas konstruksi, koneksi jaringan listrik, dan pertanyaan apakah proyek yang telah diberikan kontrak masih dapat diimplementasikan secara menguntungkan dalam kondisi biaya aktual.
Angka agregat tersebut juga menyembunyikan pergeseran signifikan antar segmen pasar. Taman surya besar baru-baru ini mengalami pertumbuhan yang kuat, sementara pasar untuk instalasi atap rumah pribadi telah menurun secara signifikan. Pada tahun 2025, kapasitas terpasang baru dari taman surya yang dipasang di tanah meningkat sekitar seperempatnya, sementara ekspansi pada rumah keluarga tunggal menurun dengan jumlah yang sama. Atap komersial juga menunjukkan kinerja yang lemah. Untuk statistik keseluruhan, satu taman surya besar dapat lebih dari cukup untuk mengimbangi kegagalan ribuan instalasi yang lebih kecil. Namun, pertumbuhan ini tidak banyak membantu perusahaan instalasi regional yang model bisnisnya bergantung pada rumah keluarga tunggal.
Di sinilah letak alasan utama kebingungan publik. Transisi energi bukanlah pasar yang terpadu, melainkan jaringan kompleks dari berbagai tahapan rantai nilai dan kelompok pelanggan. Produsen modul, inverter, dan turbin angin tunduk pada kondisi yang berbeda dibandingkan pengembang proyek, kontraktor umum, pemasang atap, operator, pedagang listrik, atau penyedia penyimpanan. Oleh karena itu, rekor dalam ekspansi kapasitas secara keseluruhan dapat bertepatan dengan penurunan di segmen individual, penurunan harga produsen, dan kebangkrutan di antara penyedia layanan.
Ketika satu miliar pun tidak melindungi dari kebangkrutan
Kasus Enerparc dengan jelas menggambarkan kesenjangan besar antara skala operasional dan solvabilitas jangka pendek. Pengembang taman surya yang berbasis di Hamburg ini mengajukan permohonan kepailitan pada awal September 2026, meskipun baru mengumumkan kerangka pembiayaan hingga satu miliar euro pada bulan Maret. Dengan beberapa ratus taman surya dan beberapa gigawatt kapasitas terpasang, perusahaan ini merupakan salah satu pengembang independen terbesar di Eropa. Justru karena alasan inilah, kepailitannya mengejutkan industri.
Kontradiksi yang tampak dijelaskan oleh struktur pembiayaan tersebut. Kerangka kerja miliaran euro yang diumumkan bukanlah sekadar dana yang tersedia bebas di rekening perusahaan. Biasanya terdiri dari pinjaman dan jalur kredit yang terkait dengan proyek-proyek tertentu, kemajuan konstruksi, jaminan, tinjauan teknis, dan kondisi yang ditentukan secara kontraktual. Dana hanya akan dicairkan setelah proyek memenuhi prasyarat tertentu. Jika pembiayaan terpisah gagal, koneksi jaringan listrik tertunda, atau jaminan yang diperlukan tidak dapat diberikan, perusahaan induk tetap kekurangan likuiditas meskipun memiliki proyek-proyek yang bernilai tinggi.
Pada akhir Juni, pembiayaan Enerparc untuk proyek fotovoltaik dengan penyimpanan baterai gagal. Namun, komponen yang sudah dipesan dan komitmen yang sudah dibuat tetap harus dipenuhi. Hanya dalam beberapa minggu, kesenjangan pembiayaan meningkat menjadi krisis likuiditas. Contoh ini menyoroti kelemahan mendasar dari pengembang proyek yang berkembang pesat: seringkali terdapat kesenjangan yang cukup besar antara pengeluaran awal untuk pengamanan lahan, perencanaan, perizinan, persetujuan jaringan listrik, personel, dan pemesanan komponen, di satu sisi, dan arus masuk dana selanjutnya dari penjualan proyek atau pembiayaan jangka panjang, di sisi lain.
Secara paradoks, semakin besar proyek yang sedang berjalan, semakin tinggi pula kebutuhan pembiayaan di muka. Pertumbuhan awalnya mengikat modal sebelum menghasilkan keuntungan. Jika bank menjadi lebih berhati-hati, investor menuntut imbal hasil yang lebih tinggi, atau proyek terlambat mencapai kesiapan konstruksi, portofolio yang besar justru dapat memperburuk tekanan keuangan. Lebih jauh lagi, aset neraca seperti hak proyek tidak dapat secara otomatis dijual dengan cepat dan dengan harga yang direncanakan dalam situasi yang penuh tekanan. Nilai proyek yang sedang berjalan bergantung pada status perizinan, koneksi jaringan listrik, harga listrik yang diharapkan, skema subsidi, dan jangka waktu. Di bawah tekanan untuk menjual, daya tawar pengembang akan berkurang.
Oleh karena itu, Enerparc bukanlah bukti bahwa taman surya pada dasarnya tidak ekonomis. Sebaliknya, kasus ini menunjukkan bahwa proyek-proyek individual yang menguntungkan dan perusahaan induk yang bangkrut dapat hidup berdampingan. Perusahaan proyek seringkali terpisah secara hukum dan finansial dari perusahaan induk. Taman surya yang sudah beroperasi terus menghasilkan listrik sementara perusahaan induk pengembang direstrukturisasi. Pemisahan ini menstabilkan pasokan energi; namun, tetap menyakitkan bagi karyawan, pemasok, dan kreditor.
Dari kasus individual hingga konsolidasi industri
Enerparc bukanlah satu-satunya. Pengembang proyek angin dan surya yang berbasis di Baden-Württemberg, Sowitec, mengajukan permohonan kepailitan pada Juli 2026. Selain situasi sulit di pasar angin Jerman, perusahaan tersebut dibebani oleh pembayaran yang belum dibayar dari proyek-proyek internasional yang berjumlah beberapa juta euro. Kasus ini menggambarkan bahwa diversifikasi global tidak hanya menawarkan peluang. Ia juga membawa risiko mata uang, negara, kontrak, dan pihak lawan. Pendapatan yang diharapkan dalam neraca tidak membantu pembayaran yang jatuh tempo sampai uang tersebut benar-benar diterima.
ABO Energy juga sedang menjalani proses restrukturisasi komprehensif. Perusahaan telah menandatangani perjanjian penangguhan pembayaran dengan mitra pembiayaan, memulai program efisiensi, menjual portofolio proyek, dan sedang berupaya menciptakan struktur pembiayaan jangka panjang yang berkelanjutan. BayWa r.e. secara strategis melakukan penyesuaian kembali, melepaskan aktivitas non-inti, dan berfokus pada pasar-pasar tertentu. Perusahaan induk, BayWa, harus menyesuaikan rencana restrukturisasinya karena hasil penjualan dan kontribusi pendapatan yang semula diantisipasi dari anak perusahaan energi terbarukannya tidak dapat lagi direalisasikan pada tingkat yang direncanakan di bawah kondisi pasar yang memburuk.
Kesulitan dalam menemukan akuisisi menarik dari pengembang proyek lain juga sesuai dengan gambaran ini. Seringkali terdapat kesenjangan antara nilai strategis jangka panjang dari portofolio proyek yang luas dan harga yang bersedia dibayar investor dalam kondisi pembiayaan saat ini. Penjual menunjuk pada target ekspansi masa depan yang ambisius dan kelangkaan lokasi yang disetujui. Pembeli, di sisi lain, memperhitungkan biaya modal yang lebih tinggi, risiko jaringan, penurunan harga penawaran, dan potensi intervensi regulasi. Selama kedua belah pihak menggunakan asumsi pengembalian yang berbeda, bahkan akuisisi yang strategis sekalipun tetap menantang.
Perkembangan ini lebih dari sekadar kumpulan kesalahan spesifik perusahaan secara acak. Tentu saja, keputusan yang buruk, pertumbuhan yang terlalu cepat, pengendalian risiko yang tidak memadai, atau pembiayaan yang terlalu agresif berperan dalam kasus-kasus individual. Namun demikian, masalah paralel yang dialami beberapa perusahaan menunjukkan adanya tekanan struktural. Industri ini secara bersamaan menghadapi penurunan pendapatan, biaya pembiayaan awal yang tinggi, kenaikan suku bunga, waktu tunggu yang lebih lama, dan meningkatnya permintaan akan integrasi jaringan dan pemasaran.
Situasi seperti ini biasanya mengarah pada konsolidasi. Pemasok energi yang memiliki modal kuat, investor infrastruktur, dan dana internasional dapat mengakuisisi proyek atau seluruh portofolio. Pengembang yang lebih lemah menjual hak lebih awal dari yang direncanakan, mengurangi staf, atau menarik diri dari negara-negara tertentu. Hal ini tidak serta merta menghentikan ekspansi secara langsung, tetapi mengubah struktur pasar. Sektor yang dicirikan oleh banyak pionir berukuran menengah dapat menjadi pasar yang lebih terkonsentrasi di mana beberapa pemain besar mengintegrasikan pembiayaan, konstruksi, operasi, penyimpanan, dan pemasaran listrik.
Dari pasar yang booming hingga konsolidasi yang brutal
Tahun 2022 dan 2023 merupakan tahun yang luar biasa bagi sebagian industri tenaga surya. Harga listrik yang tinggi, kekhawatiran tentang pasokan energi, tagihan konsumsi sendiri yang menarik, dan peningkatan tajam minat publik memicu lonjakan permintaan. Perusahaan instalasi memperluas tenaga kerja mereka, dealer menambah persediaan, dan pemasok baru memasuki pasar. Sejak tahun 2020, jumlah pemasang fotovoltaik telah meningkat hampir dua kali lipat. Banyak model bisnis diarahkan untuk mempertahankan permintaan yang tinggi dan margin yang nyaman.
Seiring normalisasi harga energi dan rantai pasokan, situasinya berubah. Rumah tangga menunda investasi, pembiayaan tetap mahal, dan keinginan mendesak untuk mencapai kemandirian energi maksimal kehilangan urgensinya. Pada saat yang sama, pesanan dari tahun-tahun booming telah habis. Hasilnya bukanlah runtuhnya permintaan energi surya secara total, tetapi kembalinya ke tingkat normal yang lebih rendah – meskipun dengan basis biaya yang telah dibangun untuk pertumbuhan luar biasa sebelumnya.
Para pemasok di pasar tenaga surya perumahan sangat terpengaruh. Jumlah sistem yang baru dipasang di segmen ini sudah menurun pada tahun 2024, dengan sistem atap kecil mengalami penurunan yang lebih tajam. Kelemahan ini berlanjut hingga tahun 2025. Perusahaan dengan pengeluaran pemasaran yang tinggi, penjualan terpusat, ruang gudang sewaan, dan tim instalasi besar yang dipekerjakan secara tetap tidak mampu menyesuaikan biaya mereka dengan cukup cepat. Lebih jauh lagi, mereka yang telah membeli komponen dengan harga yang melambung kemudian harus menghapus persediaan yang ada atau menjualnya dengan kerugian di pasar yang menurun tajam.
Meskipun penurunan harga modul surya mengurangi biaya jangka panjang transisi energi, hal ini menimbulkan ancaman jangka pendek bagi pengecer dan produsen. Jika harga pasar suatu modul turun secara signifikan dalam beberapa bulan, persediaan yang ada akan kehilangan nilainya. Pelanggan mengharapkan penurunan harga komponen diteruskan sepenuhnya, meskipun upah, perancah, pekerjaan listrik, perencanaan, koneksi jaringan, dan layanan pelanggan tidak berkurang pada tingkat yang sama. Hal ini mengurangi margin keuntungan pemasang, sementara aspek layanan yang padat karya tetap mahal.
Oleh karena itu, konsolidasi pasar tidak hanya memengaruhi pemasok yang kurang berpengalaman. Hal ini juga berdampak pada perusahaan yang sudah mapan ketika biaya tetap, manajemen persediaan, atau model penjualan mereka tidak selaras dengan permintaan baru. Namun, pernyataan bahwa hanya para oportunis yang akan menghilang terlalu sederhana. Dalam koreksi yang cepat, bahkan perusahaan yang pada dasarnya layak pun akan berada di bawah tekanan karena bank mengurangi batas kredit, pelanggan menahan pembayaran di muka, dan pemasok menuntut persyaratan pembayaran yang lebih ketat. Kepercayaan kemudian dapat memburuk lebih cepat daripada substansi operasional perusahaan.
Bonus berkurang, persyaratan meningkat
Untuk proyek tenaga surya dan angin berskala besar, tekanan pada margin berasal dari sumber yang berbeda. Tender untuk pembangkit listrik baru menjadi semakin kompetitif. Untuk fotovoltaik yang dipasang di tanah, rata-rata penawaran pemenang turun dari sekitar 6,23 sen per kilowatt-jam pada tahun 2023 menjadi sekitar 4,83 hingga 4,84 sen pada tahun 2025. Ini mewakili penurunan sekitar 23 persen. Demikian pula, kelebihan permintaan yang signifikan pada tender energi angin juga menekan remunerasi. Pada akhir tahun 2025, penawaran pemenang yang dihitung berdasarkan volume untuk energi angin darat adalah sekitar 6,06 sen per kilowatt-jam.
Tender kompetitif dimaksudkan untuk mencapai efek yang tepat ini: proyek berbiaya rendah akan diutamakan, beban subsidi berkurang, dan lahan digunakan secara efisien. Masalah muncul ketika penawaran didasarkan pada asumsi optimis yang kemudian terbukti tidak berdasar. Antara pemberian kontrak dan pengoperasian, suku bunga, harga turbin, biaya koneksi jaringan listrik, upah, atau persyaratan untuk tindakan kompensasi dapat berubah. Sebaliknya, harga yang diberikan sebagian besar tetap. Dengan demikian, pengembang menanggung sebagian besar risiko biaya dan jadwal.
Tekanan margin datang dari kedua sisi. Dari sisi pendapatan, harga penawaran turun, perjanjian pembelian listrik dinegosiasikan dengan lebih sengit, dan harga pasar negatif mengurangi nilai pasokan listrik yang tidak fleksibel. Dari sisi biaya, teknik sipil, teknologi jaringan, personel, dan pembiayaan tetap mahal. Meskipun modul surya telah menjadi jauh lebih murah, pembangkit listrik tidak layak secara ekonomi hanya karena modul tersebut. Lahan, transformator, kabel, gardu induk, perencanaan, izin, asuransi, dan biaya modal mencakup sebagian besar biaya keseluruhan.
Pendanaan memainkan peran yang sangat penting dalam proyek energi angin karena investasi besar dibiayai di muka dalam jangka waktu yang panjang. Bahkan peningkatan yang relatif kecil dalam tingkat diskonto atau suku bunga utang secara signifikan mengurangi nilai sekarang dari pendapatan listrik di masa depan. Ditambah lagi dengan hambatan pasokan untuk komponen turbin, kapasitas terbatas untuk transportasi khusus, dan peningkatan persyaratan untuk fondasi, koneksi jaringan, dan perlindungan spesies. Sebuah proyek dapat disetujui secara teknis dan masih berada di ambang kelayakan ekonomi.
Persaingan ketat juga menciptakan insentif yang berbahaya. Pengembang mungkin tergoda untuk menghitung dengan sangat teliti guna mengamankan kontrak dan meningkatkan nilai yang dirasakan investor terhadap proyek mereka. Jika hanya satu asumsi kunci kemudian terbukti salah, hampir tidak ada ruang gerak yang tersisa. Apa yang awalnya tampak sebagai keberhasilan penawaran yang menguntungkan dari perspektif pemerintah dapat kemudian menyebabkan penundaan, negosiasi ulang, atau proyek yang terbengkalai. Oleh karena itu, harga kontrak yang rendah hanya mewakili peningkatan efisiensi jika pabrik-pabrik tersebut benar-benar dibangun dan dioperasikan secara berkelanjutan.
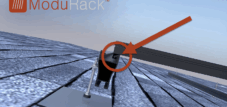
Baru: Paten dari AS – memasang taman surya hingga 30% lebih murah dan 40% lebih cepat dan mudah – dengan video penjelasan!

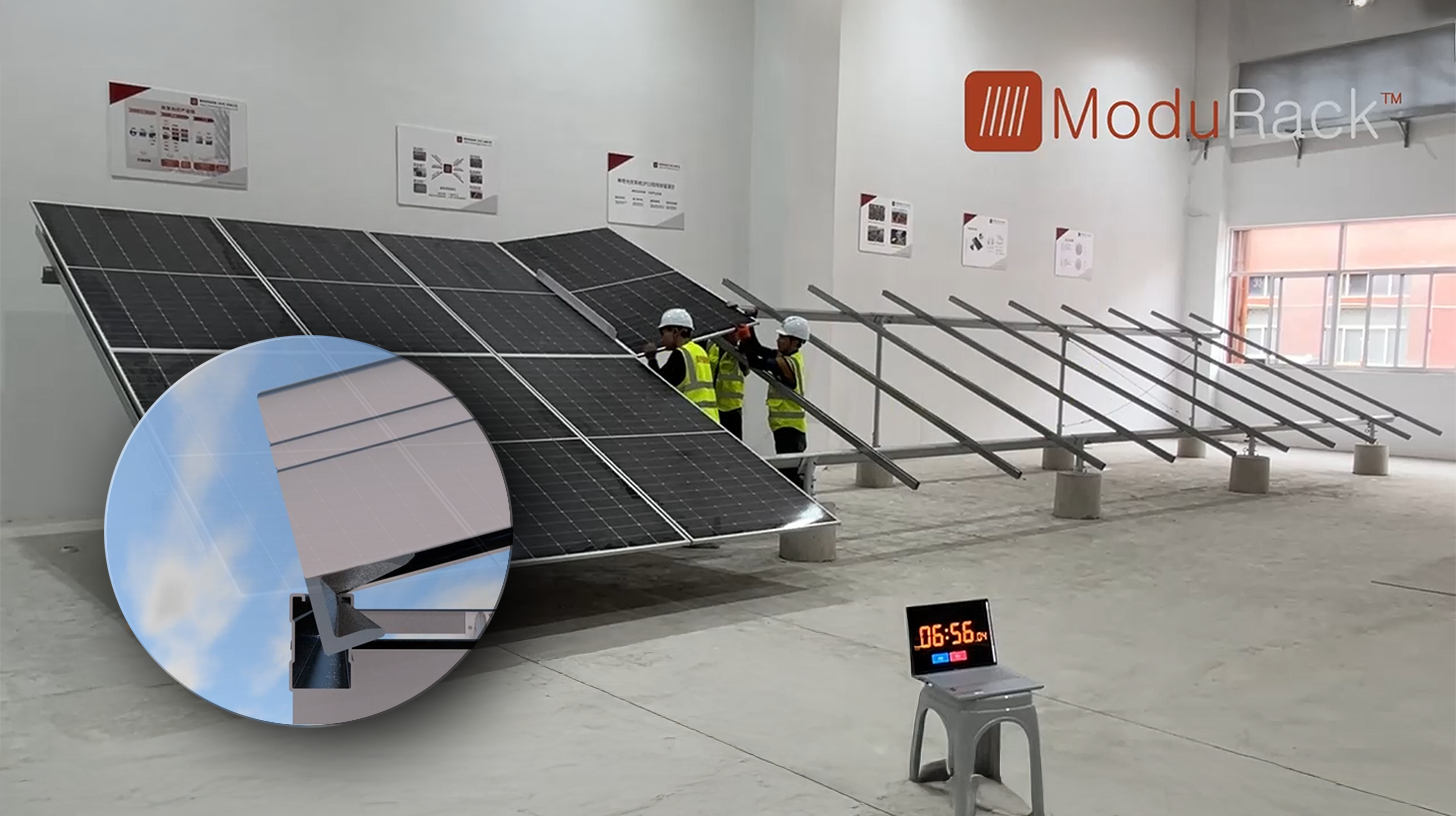
Baru: Paten dari AS – Pasang taman surya hingga 30% lebih murah dan 40% lebih cepat dan mudah – dengan video penjelasan! - Gambar: Xpert.Digital
Inti dari kemajuan teknologi ini adalah penyimpangan yang disengaja dari pemasangan penjepit konvensional, yang telah menjadi standar selama beberapa dekade. Sistem pemasangan baru yang lebih hemat waktu dan biaya ini mengatasi hal tersebut dengan konsep yang pada dasarnya berbeda dan lebih cerdas. Alih-alih menjepit modul pada titik-titik tertentu, modul tersebut dimasukkan ke dalam rel penyangga kontinu yang berbentuk khusus dan dipegang dengan aman di tempatnya. Desain ini memastikan bahwa semua gaya – baik beban statis dari salju maupun beban dinamis dari angin – didistribusikan secara merata di sepanjang seluruh rangka modul.
Informasi selengkapnya di sini:
Pasar listrik dan tantangannya bagi energi terbarukan
Pasar listrik sedang mendevaluasi pembangkit listrik termurah
Dengan meningkatnya pangsa energi surya dan angin, muncul masalah ekonomi lain: pembangkit energi terbarukan seringkali menghasilkan listrik secara bersamaan. Pada siang hari yang cerah, jutaan panel surya memasok listrik ke jaringan, dan ketika angin bertiup kencang, banyak ladang angin beroperasi secara paralel. Pasokan tambahan ini menurunkan harga pasar tepat pada jam-jam ketika pembangkit-pembangkit ini menghasilkan listrik paling banyak. Efek kanibalisasi ini mengurangi nilai pasar rata-rata yang dapat dicapai dari energi surya dan angin.
Pada tahun 2025, harga grosir negatif terjadi di Jerman selama 573 jam, jauh lebih sering daripada tahun sebelumnya. Harga negatif bukanlah bukti bahwa listrik dari energi terbarukan tidak berharga. Hal ini menunjukkan bahwa pembangkitan, jaringan listrik, penyimpanan, dan permintaan yang fleksibel tidak cukup terkoordinasi dalam hal waktu. Namun, bagi operator tanpa lindung nilai yang efektif, jam-jam tersebut berarti kerugian pendapatan riil. Model bisnis yang kaku yang hanya berfokus pada memaksimalkan pemasukan listrik ke jaringan sangatlah bermasalah.
Oleh karena itu, penciptaan nilai di masa depan bergeser dari sekadar kilowatt-jam ke pengendalian temporal. Taman surya dengan penyimpanan baterai dapat menyerap listrik selama jam-jam harga rendah dan menjualnya kemudian. Ladang angin dengan perjanjian pembelian daya cerdas dapat berbagi risiko harga. Perusahaan industri, elektroliser, pompa panas, pusat data, dan infrastruktur pengisian daya dapat menggeser permintaan ke waktu-waktu dengan produksi energi terbarukan yang tinggi. Bagi pengembang proyek, kemampuan untuk menyusun kombinasi tersebut akan sama pentingnya dengan konstruksi teknis pembangkit listrik itu sendiri.
Hal ini juga mengubah pembiayaan. Bank dan investor tidak lagi hanya perlu menilai perkiraan produksi tahunan, tetapi juga profil harga per jam, risiko pengurangan produksi, siklus penyimpanan, kontrak pemasaran, dan potensi aliran pendapatan dari pasar fleksibilitas. Model menjadi lebih kompleks, opini ahli lebih luas, dan transaksi menjadi lebih lambat. Perusahaan yang lebih besar dapat membangun kompetensi ini secara internal. Pengembang yang lebih kecil membutuhkan mitra atau penyedia layanan khusus, yang menciptakan tekanan lebih lanjut untuk konsolidasi.
Dengan demikian, industri ini beralih dari proyek standar bersubsidi ke platform energi yang lebih berorientasi pasar. Hal ini membuka peluang pendapatan baru tetapi pada awalnya meningkatkan ketidakpastian. Tidak setiap baterai secara otomatis meningkatkan profitabilitas, dan tidak setiap perjanjian pembelian daya jangka panjang melindungi dari semua risiko. Faktor-faktor penting meliputi lokasi, situasi jaringan listrik, profil beban, ketentuan kontrak, dan kelayakan kredit pihak lawan.
Ketidakpastian politik menjadi risiko investasi
Perusahaan dapat mengatasi peraturan yang lebih ketat jika peraturan tersebut dikomunikasikan sejak dini, konsisten, dan dapat diandalkan dalam jangka panjang. Lingkungan yang lebih menantang muncul ketika kondisi pendapatan dan koneksi jaringan yang mendasar berubah selama pengembangan proyek multi-tahun. Inilah mengapa industri bereaksi sangat sensitif terhadap reformasi Undang-Undang Sumber Energi Terbarukan dan paket jaringan, yang dengannya pemerintah Jerman bertujuan untuk menyelaraskan ekspansi lebih erat dengan kekuatan pasar dan kapasitas jaringan.
Parlemen Jerman (Bundestag) mengadakan pembacaan pertama amandemen Undang-Undang Sumber Energi Terbarukan (EEG) pada tanggal 24 September 2026. Amandemen tersebut mencakup penghapusan bertahap tarif tetap tradisional untuk instalasi baru, kewajiban yang lebih luas untuk pemasaran langsung, kontrak perbedaan harga baru untuk instalasi yang lebih besar, dan perubahan pada volume tender. Sistem fotovoltaik baru berukuran kecil akan terus menerima pembayaran transisi sebesar 5,2 sen per kilowatt-jam selama tiga tahun; selanjutnya, segmen ini juga akan tunduk pada tanggung jawab pasar yang lebih besar.
Secara ekonomi, arah ini dapat dipahami. Dengan meningkatnya pangsa energi terbarukan, negara tidak dapat secara permanen memperlakukan setiap kilowatt-jam yang dihasilkan secara sama, terlepas dari waktu, lokasi, atau kondisi jaringan. Tarif pembelian listrik yang tidak mengirimkan sinyal harga justru mendorong pembelian listrik bahkan ketika listrik tersebut hampir tidak dapat diserap oleh jaringan lokal atau tidak memiliki nilai di pasar grosir. Pemasaran langsung, tarif fleksibel, dan kontrak perbedaan harga dapat lebih menyelaraskan produsen dengan kondisi pasar dan sistem.
Risiko terletak pada desain dan kecepatan implementasi. Operator pembangkit listrik kecil tidak memiliki departemen perdagangan dan daya tawar seperti perusahaan energi besar. Jika mereka dipaksa melakukan pemasaran langsung tanpa produk standar yang sederhana dan proses digital, biaya transaksi dan kompleksitas akan meningkat. Model yang secara teoritis berbasis pasar kemudian dapat menjadi hambatan praktis bagi investasi. Bagi para pemasang, setiap ketidakpastian tambahan berarti pelanggan menunda keputusan.
Yang lebih signifikan lagi adalah dampaknya pada proyek-proyek yang sudah direncanakan. Pengembang mulai mengamankan lahan dan perencanaan bertahun-tahun sebelum proyek dimulai. Perhitungan mereka didasarkan pada kerangka peraturan yang diantisipasi. Jika, selama waktu ini, remunerasi, kondisi koneksi, atau kapasitas pemasukan yang diizinkan berubah, proyek yang sebelumnya menguntungkan dapat menjadi tidak ekonomis. Bahkan jika peraturan baru hanya berlaku untuk instalasi di masa mendatang, bank-bank sudah menjadi lebih berhati-hati karena mereka memperhitungkan perubahan lebih lanjut.
Hambatan jaringan mengancam untuk menghambat ekspansi secara geografis
Paket pengaturan jaringan listrik ini bertujuan untuk mencegah pembangunan pembangkit listrik generasi baru tanpa mempertimbangkan kendala kapasitas regional. Ini termasuk pengenalan area jaringan listrik dengan kapasitas terbatas di mana operator proyek harus untuk sementara melepaskan sebagian kompensasi untuk pembatasan terkait jaringan listrik. Untuk taman surya yang dipasang di tanah, daya aktif maksimum yang disalurkan pada titik sambungan jaringan listrik umumnya akan dibatasi hingga 70 persen dari kapasitas terpasang. Batasan yang lebih ketat direncanakan untuk instalasi atap berukuran kecil dan menengah.
Logika di balik ini bukanlah hal yang tidak rasional. Pembangkit listrik tenaga surya hanya mencapai output nominalnya selama beberapa jam setiap tahun. Jika setiap jaringan dirancang untuk output maksimum simultan teoritis dari semua pembangkit, biaya tinggi akan muncul untuk kapasitas yang hanya jarang dibutuhkan. Oleh karena itu, pengurangan beban puncak yang moderat dapat memungkinkan koneksi jaringan untuk pembangkit tambahan tanpa memerlukan pembangunan kapasitas transmisi baru yang besar. Bersama dengan sistem penyimpanan, sebagian energi yang dikurangi dapat dialihkan ke waktu yang lebih kemudian daripada hilang.
Instrumen tersebut menjadi bermasalah ketika diterapkan secara menyeluruh atau ketika beberapa beban terjadi bersamaan. Batasan subsidi yang lebih rendah, potensi pengabaian kompensasi, biaya pemasaran tambahan, dan penurunan harga penawaran secara kolektif dapat mendorong tingkat pengembalian internal proyek di bawah ambang batas pembiayaan. Bank tidak mempertimbangkan setiap langkah secara terpisah, tetapi lebih pada efek kumulatifnya terhadap pembayaran utang. Oleh karena itu, industri tenaga surya memperingatkan terhadap zona eksklusi de facto di mana proyek-proyek baru secara hukum diizinkan tetapi hampir tidak layak secara finansial.
Efek pengarahan spasial juga memerlukan penilaian yang berbeda. Masuk akal untuk menempatkan pembangkit listrik lebih dekat ke konsumsi, fasilitas penyimpanan, dan kapasitas jaringan yang tersedia. Namun, lokasi energi surya dan angin yang baik tidak dapat dipindahkan secara sembarangan. Ketersediaan lahan, persetujuan pemerintah daerah, konservasi alam dan spesies, sumber daya angin, dan intensitas radiasi matahari membatasi pilihan. Sekadar menghukum daerah yang kelebihan beban secara finansial, tanpa secara bersamaan mempercepat perluasan jaringan, penyimpanan, dan konsumsi yang fleksibel, tidak akan menyelesaikan masalah tetapi hanya memindahkannya ke pengembang proyek.
Biaya pengelolaan kemacetan jaringan listrik mencapai sekitar €3,1 miliar pada tahun 2025. Namun, jumlah ini tidak hanya terdiri dari kompensasi untuk pengurangan energi terbarukan. Sebagian besar disebabkan oleh penyebaran dan pemeliharaan pembangkit listrik konvensional, serta langkah-langkah lain untuk menstabilkan jaringan listrik. Kompensasi untuk pengurangan energi terbarukan jauh lebih rendah. Perbedaan ini sangat penting untuk debat yang objektif. Siapa pun yang hanya mengaitkan semua biaya sistem dengan pembangkit energi terbarukan akan mengacaukan penyebab, penanggulangan, dan struktur jaringan listrik yang telah berkembang secara historis.
Hambatan sebenarnya terletak antara jaringan dan modal
Jerman kini memiliki proyek yang disetujui jauh lebih banyak daripada beberapa tahun yang lalu. Hal ini mengubah permasalahan. Pertanyaannya bukan lagi sekadar apakah proyek akan disetujui, tetapi apakah koneksi jaringan, transformator, kabel, kapasitas konstruksi, dan pembiayaan akan tersedia tepat waktu. Izin memiliki nilai ekonomi, tetapi belum menghasilkan listrik atau arus kas.
Koneksi jaringan listrik menjadi aset yang sangat penting. Proyek mungkin sudah siap untuk dibangun, namun harus menunggu bertahun-tahun untuk mendapatkan titik koneksi atau gardu induk yang sesuai. Selama waktu ini, pembayaran lahan, biaya personel, dan bunga terus bertambah. Komponen yang dipesan mungkin perlu disimpan, kontrak pasokan disesuaikan, dan tenggat waktu pengiriman dinegosiasikan ulang. Setiap penundaan memperpanjang periode arus kas negatif.
Hal ini menciptakan risiko penjadwalan bagi bank. Mereka lebih memilih membiayai proyek-proyek dengan izin yang jelas, koneksi jaringan listrik yang terjamin, kontrak konstruksi yang kuat, dan model pendapatan yang andal. Jika salah satu elemen ini hilang, mereka akan menuntut lebih banyak ekuitas, suku bunga yang lebih tinggi, atau jaminan tambahan. Oleh karena itu, pengembang proyek harus membiayai sebagian besar fase awal dari neraca konsolidasi. Neraca ini seringkali terlalu lemah, terutama untuk perusahaan yang berkembang pesat.
Debat publik seringkali berfokus pada besarnya investasi yang diumumkan. Namun, kualitasnya sangat penting. Sebuah perusahaan dengan proyek senilai sepuluh miliar euro tidak secara otomatis memiliki aset berharga senilai sepuluh miliar euro. Proyek tahap awal memiliki kemungkinan kegagalan yang tinggi. Nilainya meningkat secara bertahap seiring dengan pengamanan lahan, perolehan izin, penyambungan ke jaringan listrik, memenangkan kontrak, dan pengamanan pembiayaan. Mereka yang membiayai tahap-tahap ini dengan pinjaman jangka pendek atau obligasi mahal menanggung risiko jatuh tempo yang signifikan.
Oleh karena itu, krisis saat ini juga merupakan krisis neraca keuangan. Banyak perusahaan telah mencoba untuk menjadi pengembang, pemilik, dan operator secara bersamaan. Membangun portofolio pembangkit listrik sendiri menjanjikan pendapatan jangka panjang yang stabil tetapi mengikat banyak modal. Selama proyek-proyek tersebut terjual secara teratur, hasilnya akan membiayai fase pengembangan selanjutnya. Jika pasar transaksi goyah, likuiditas tiba-tiba mengering. Tujuan yang secara strategis menarik dari portofolio kepemilikan yang besar kemudian dapat menjadi beban dalam jangka pendek.
Bukan teknologinya, melainkan model bisnisnya yang sedang goyah
Energi surya dan angin secara teknis sudah matang dan termasuk bentuk pembangkitan yang paling hemat biaya untuk proyek pembangkit listrik baru. Krisis korporasi saat ini tidak bertentangan dengan temuan ini. Biaya listrik rata-rata yang rendah (LCOE) berarti bahwa suatu pembangkit dapat berproduksi secara efisien sepanjang masa pakainya. Hal ini tidak banyak menjelaskan apakah pengembang akan tetap mampu membayar selama fase perencanaan dan konstruksi yang berlangsung bertahun-tahun, atau apakah pemasang akan mampu menutupi biaya penjualan dan personelnya.
Bahkan pasar masa depan yang terus berkembang pun tidak menjamin kebangkrutan. Sejarah industri lain menunjukkan bahwa permintaan tinggi seringkali beriringan dengan persaingan ketat, penurunan harga, dan konsolidasi. Maskapai penerbangan, penyedia telekomunikasi, atau produsen semikonduktor dapat menyediakan layanan penting bagi masyarakat namun tetap memiliki margin rendah atau risiko gagal bayar yang tinggi. Hal yang sama berlaku untuk energi terbarukan: Kebutuhan ekonomi suatu teknologi tidak menjamin profitabilitas setiap perusahaan.
Oleh karena itu, tesis tentang kegagalan politik semata sama sederhananya dengan pernyataan bahwa pasar akan menyelesaikan semua masalah dengan sendirinya. Arahan politik mempercepat ekspansi dan sekaligus mengubah aturan main beberapa kali. Perusahaan, pada gilirannya, memanfaatkan modal murah, membangun jalur distribusi yang agresif, dan dalam beberapa kasus meremehkan risiko normalisasi. Situasi saat ini adalah produk dari kedua sisi: desain pasar yang masih belum lengkap dan, dalam beberapa kasus, strategi perusahaan yang terlalu rapuh.
Penilaian objektif juga harus mengakui manfaat konsolidasi. Struktur yang tidak efisien menghilang, tenaga kerja terampil yang langka dan proyek-proyek dipindahkan ke perusahaan yang lebih efisien, dan valuasi yang tidak realistis dikoreksi. Masalah muncul ketika proyek-proyek yang pada dasarnya baik ditinggalkan karena kekurangan likuiditas jangka pendek, pengetahuan hilang, atau kekuatan pasar menjadi terlalu terkonsentrasi. Hal ini menyebabkan biaya modal yang lebih tinggi dan persaingan yang lebih rendah, yang dapat meningkatkan biaya transisi energi dalam jangka panjang.
Siapa yang akan keluar dari krisis ini dengan lebih kuat?
Pemenang fase pasar berikutnya kemungkinan besar adalah perusahaan yang lebih baik mengintegrasikan pembiayaan, pengembangan proyek, operasi, dan pemasaran. Strategi yang hanya berfokus pada volume saja tidak lagi cukup. Faktor-faktor penting akan meliputi seberapa cepat proyek beralih dari konsep ke arus kas, seberapa kuat kontrak terhadap penundaan, dan apakah pendapatan tetap stabil bahkan di tengah harga negatif dan kemacetan jaringan.
Proyek hibrida yang menggabungkan fotovoltaik atau tenaga angin dengan penyimpanan baterai sangat menarik. Proyek ini dapat memanfaatkan koneksi jaringan listrik yang ada dengan lebih baik dan menggeser pembangkitan listrik dari waktu ke waktu. Namun, model seperti itu hanya akan berhasil secara ekonomi jika penyimpanan tidak dipandang hanya sebagai tambahan. Model ini membutuhkan optimasi independen di berbagai aliran pendapatan, seperti arbitrase harga, penyeimbangan daya, layanan jaringan, dan mitigasi beban puncak.
Perjanjian pembelian listrik jangka panjang (PPA) juga semakin penting. Perjanjian ini dapat mendistribusikan risiko harga antara produsen dan konsumen serta memberikan akses kepada perusahaan industri terhadap kuantitas listrik hijau yang dapat diprediksi. Namun, perjanjian ini tidak menggantikan penilaian kelayakan kredit dan peninjauan kontrak yang cermat. Durasi kontrak, formula penetapan harga, risiko volume, jaminan asal, jam harga negatif, dan penyeimbangan biaya energi menentukan apakah suatu kontrak benar-benar layak secara finansial.
Perusahaan utilitas kota, pemasok energi, dan investor infrastruktur yang memiliki modal kuat memiliki keunggulan pada tahap ini. Mereka dapat mempertahankan proyek lebih lama, mengurangi biaya pembiayaan, dan menyebar risiko ke portofolio yang lebih besar. Namun, pengembang berukuran menengah tetap penting karena pengetahuan lokal mereka, hubungan yang telah terjalin dengan pemerintah kota, dan kecepatan pengembangan yang pesat. Model kemitraan kemungkinan akan berhasil, di mana pengembang mengelola fase awal proyek dan investor jangka panjang menyediakan modal setelah tahap pengembangan yang telah ditentukan tercapai.
Bagi perusahaan instalasi, peluang terletak pada orientasi layanan yang lebih kuat. Pemeliharaan, manajemen energi, integrasi penyimpanan, infrastruktur pengisian daya, pompa panas, dan optimalisasi konsumsi sendiri menghasilkan pendapatan berulang. Mereka yang hanya menjual sistem atap standar melalui iklan online yang mahal tetap rentan terhadap perang harga. Di pasar yang lebih matang, reputasi regional, layanan pelanggan yang berkualitas, dan keahlian teknis lebih berharga daripada pertumbuhan yang agresif.
Kebijakan yang lebih cerdas sebagai pengganti subsidi permanen baru
Jawaban atas krisis ini bukanlah dengan menyelamatkan setiap perusahaan yang sedang kesulitan atau menjamin upah yang lebih tinggi secara permanen tanpa mempertimbangkan efisiensi dan manfaat sistemik. Kebijakan seperti itu akan mensosialisasikan keputusan yang buruk dan melemahkan persaingan yang diperlukan. Namun, sama tidak bijaknya untuk tiba-tiba memperketat peraturan dan percaya bahwa pasar akan menyerap gangguan yang dihasilkan tanpa konsekuensi. Pengembangan proyek adalah upaya jangka panjang; oleh karena itu, keandalan politik juga harus jangka panjang.
Pertama, diperlukan jalur ekspansi yang andal dengan periode transisi yang cukup panjang. Perubahan pada remunerasi, pemasaran langsung, dan aturan koneksi harus memberikan perlindungan terhadap harapan yang sah untuk proyek-proyek yang sudah berjalan dengan baik. Kedua, perizinan dan koneksi jaringan harus lebih terintegrasi. Tidak ada gunanya menyetujui semakin banyak proyek jika kemudian proyek-proyek tersebut tidak memiliki titik koneksi selama bertahun-tahun.
Ketiga, regulasi seharusnya memberikan penghargaan kepada perilaku yang ramah sistem, bukan hanya membatasi produksi. Penyimpanan energi, konsumen yang fleksibel, dan titik koneksi bersama untuk energi angin, surya, dan baterai dapat memanfaatkan jaringan listrik secara lebih efisien. Hal ini membutuhkan standar teknis yang jelas, proses digital yang cepat, dan struktur tarif yang benar-benar memberikan kompensasi atas fleksibilitas. Sebaliknya, pembatasan menyeluruh tanpa insentif ekonomi untuk mengalihkan penggunaan listrik tetap merupakan solusi yang kurang tepat.
Keempat, transparansi biaya harus ditingkatkan. Biaya kemacetan jaringan, pembangkit listrik cadangan, kompensasi pengurangan produksi, dan perluasan jaringan harus dilaporkan secara terpisah dan transparan. Hanya dengan demikian dapat dinilai langkah-langkah mana yang benar-benar menimbulkan biaya dan biaya mana yang dapat dihindari melalui investasi alternatif. Jumlah total yang dilebih-lebihkan secara politis mungkin menarik perhatian, tetapi hal itu dengan mudah menyebabkan prioritas yang salah.
Kelima, negara harus menjaga persaingan tanpa secara artifisial mempertahankan model bisnis individual. Kontrak yang terstandarisasi, data proyek yang lebih baik, dan kapasitas jaringan yang transparan dapat mengurangi biaya pembiayaan tanpa memperkenalkan subsidi jangka panjang tambahan. Pengembang kecil dan menengah, khususnya, akan mendapat manfaat ketika bank dan investor dapat menilai risiko dengan lebih cepat dan andal.
Transisi energi sedang memasuki fase tersulitnya
Fase ekspansi besar pertama didorong oleh optimisme teknologi, penurunan harga komponen, dan pendapatan yang didukung pemerintah. Fase selanjutnya lebih kompleks. Jerman tidak hanya harus membangun pembangkit listrik tambahan tetapi juga mengatur sistem kelistrikan yang dicirikan oleh periode ketersediaan energi terbarukan yang tinggi dan periode kapasitas terjamin yang tidak mencukupi. Jaringan listrik, fasilitas penyimpanan, permintaan yang fleksibel, perdagangan Eropa, dan pembangkit listrik yang dapat diatur harus bekerja sama.
Bagi perusahaan, ini merupakan pergeseran mendasar. Pengembang yang sukses di masa depan tidak lagi hanya menjual megawatt, tetapi profil energi yang dapat diprediksi, fleksibilitas, dan layanan jaringan. Keahlian teknis proyek tetap penting, tetapi tidak lagi cukup dengan sendirinya. Manajemen keuangan, analisis data, perdagangan listrik, dan penyusunan kontrak menjadi kompetensi inti. Perusahaan yang berhasil melewati transisi ini dapat memperoleh keuntungan dari pasar yang sangat besar. Perusahaan yang terus beroperasi sesuai dengan aturan fase pendanaan awal akan berada di bawah tekanan.
Oleh karena itu, kebangkrutan dan restrukturisasi tahun 2026 bukanlah titik akhir, melainkan reorganisasi. Beberapa perusahaan akan lenyap, yang lain akan diakuisisi atau diperkecil. Pada saat yang sama, model bisnis baru muncul di sekitar penyimpanan baterai, pemasaran langsung, pengambilan daya industri, kontrol digital, dan koneksi jaringan bersama. Penciptaan nilai bergeser dari sekadar pembangunan fasilitas individual ke optimalisasi sistem energi terintegrasi.
Transisi ini secara ekonomi diperlukan, tetapi tidak boleh disalahartikan sebagai kesewenang-wenangan. Jika kerangka peraturan berubah terlalu sering, premi risiko dan biaya pembiayaan akan meningkat. Kemudian, pada akhirnya, bukan hanya pengembang proyek tetapi juga pelanggan listrik yang menanggung akibatnya. Oleh karena itu, kebijakan yang andal bukanlah konsesi kepada satu industri tertentu, melainkan alat untuk mengurangi biaya secara keseluruhan.
Ledakan ekonomi itu nyata, dan krisisnya juga nyata
Transisi energi Jerman sedang berkembang pesat, dan perusahaan-perusahaan di negara itu berjuang untuk bertahan hidup – kedua pernyataan ini bisa benar secara bersamaan. Kapasitas terpasang terus meningkat karena teknologi yang kompetitif, tujuan politik mendukung ekspansi, dan banyak proyek dari tahun-tahun sebelumnya kini sedang direalisasikan. Meskipun demikian, keuntungan perusahaan berada di bawah tekanan karena persaingan, pembiayaan, dan regulasi telah berubah lebih cepat daripada banyak struktur biaya dan model bisnis.
Wawasan ekonomi kuncinya adalah ini: Volume ekspansi, profitabilitas perusahaan, dan efisiensi sistem adalah tiga faktor yang berbeda. Jerman dapat mencapai rekor tertinggi dalam hal pertama, mengalami gelombang kebangkrutan dalam hal kedua, dan masih harus mengejar ketertinggalan yang cukup besar dalam hal ketiga. Kebijakan energi yang baik harus mengintegrasikan ketiga tingkatan tersebut. Kebijakan tersebut harus memungkinkan kapasitas baru yang memadai, menciptakan kondisi investasi yang menguntungkan, dan sekaligus memastikan bahwa pembangkitan tersedia di tempat dan waktu yang dibutuhkan.
Konsolidasi saat ini berpotensi menghasilkan industri yang lebih profesional, bermodal lebih baik, dan terintegrasi dalam jangka panjang. Namun, hal ini juga membawa risiko kehilangan pengetahuan berharga, mengurangi persaingan, dan menunda proyek. Oleh karena itu, poin pentingnya bukanlah mencegah setiap kebangkrutan. Yang terpenting adalah mengurangi risiko sistemik yang dapat dihindari dan melindungi proyek-proyek yang layak secara ekonomi dari gangguan yang disebabkan oleh regulasi.
Pasar Jerman pada dasarnya tetap menarik. Permintaan listrik akan meningkat dalam jangka panjang karena elektrifikasi, pompa panas, elektromobilitas, transformasi industri, produksi hidrogen, dan pusat data. Pada saat yang sama, pembangkit listrik berbahan bakar fosil harus diganti dan target iklim harus dipenuhi. Oleh karena itu, permintaan akan pembangkit energi terbarukan tidak akan hilang. Yang hilang adalah anggapan bahwa hampir setiap proyek dan setiap perusahaan dapat berhasil hanya melalui pertumbuhan pasar.
Era demam emas telah berakhir. Itu belum tentu hal yang buruk. Pasar yang matang membutuhkan disiplin, pembiayaan yang andal, dan sinyal harga yang jelas. Perkembangan hanya menjadi berbahaya jika disiplin yang diperlukan berubah menjadi pembekuan investasi yang didorong oleh politik. Jerman harus melakukan transisi dari ekonomi ekspansi yang disubsidi ke sistem kelistrikan yang terintegrasi, fleksibel, dan berkelanjutan secara finansial. Jika ini berhasil, kebangkrutan saat ini akan tampak sebagai efek samping yang menyakitkan dari transisi struktural. Jika gagal, krisis perusahaan individual dapat meningkat menjadi krisis laju ekspansi itu sendiri.
Oleh karena itu, paradoks sebenarnya tidak serumit yang terlihat pada awalnya. Bukan transisi energi sebagai proyek teknologi yang menghadapi kebangkrutan. Yang berada di bawah tekanan adalah model bisnis yang berkembang pesat berkat modal murah, regulasi pendanaan yang stabil, valuasi proyek yang tinggi, dan penjualan yang stabil. Tahap pengembangan selanjutnya menuntut lebih sedikit euforia dan lebih banyak ketelitian industri. Inilah yang akan menentukan apakah Jerman mampu mengubah ledakan saat ini menjadi sistem energi yang berkelanjutan secara permanen.
Mitra Anda untuk pengembangan bisnis di bidang fotovoltaik dan konstruksi
Mulai dari panel surya atap industri hingga taman surya dan tempat parkir surya yang lebih besar
☑️ Bahasa bisnis kami adalah bahasa Inggris atau Jerman
☑️ BARU: Korespondensi dalam bahasa ibu Anda!

Konrad Wolfenstein
Saya dan tim saya dengan senang hati siap membantu Anda sebagai penasihat pribadi Anda.
Anda dapat menghubungi saya dengan mengisi formulir kontak di sini wolfenstein@xpert.digital:atau cukup hubungi saya di +49 7348 4088 965. Alamat email saya adalah
Saya sangat menantikan proyek bersama kita.