Konstruksi perumahan di Jerman antara booming di atas kertas dan stagnasi konstruksi: Harapan disetujui – kelangkaan dibangun – gambar kreatif tentang topik ini, dengan AI: Xpert.Digital
Dari persetujuan hingga realisasi: Tantangan pembangunan perumahan di Jerman
Izin pembangunan meningkat, penyelesaian proyek menurun: Krisis perumahan dijelaskan
Perjalanan panjang dari izin bangunan hingga apartemen siap huni di Jerman
Konstruksi perumahan di Jerman pada tahun 2026 menghadapi situasi paradoks: sementara jumlah izin bangunan yang dikeluarkan meningkat, jumlah apartemen yang selesai dibangun menurun drastis. Ketidaksesuaian ini menimbulkan pertanyaan mendasar dan menyoroti tantangan struktural yang dihadapi industri. Meskipun angka izin menunjukkan bahwa lebih banyak proyek yang menerima izin bangunan, implementasi aktualnya tertinggal. Rata-rata, lebih dari 27 bulan berlalu antara persetujuan dan penyelesaian, yang berarti bahwa tren positif dalam izin hampir tidak memiliki dampak jangka pendek yang nyata pada pasar perumahan. Situasi ini tidak hanya bermasalah bagi perusahaan konstruksi dan investor, tetapi juga memiliki konsekuensi yang luas bagi penyewa dan pasokan perumahan secara keseluruhan di Jerman. Untuk memahami penyebab perkembangan ini, perlu untuk menganalisis hubungan kompleks antara izin, pembiayaan, biaya konstruksi, dan tren pasar umum. Hanya dengan cara ini industri dapat mencapai transformasi yang sangat dibutuhkan menuju implementasi proyek konstruksi perumahan yang andal dan efisien.
Konstruksi perumahan di Jerman: Upaya menyeimbangkan antara izin dan penyelesaian proyek
Konstruksi perumahan di Jerman mengirimkan dua sinyal yang tampaknya kontradiktif pada tahun 2026. Di satu sisi, izin pembangunan kembali meningkat, kepercayaan bisnis membaik, dan program pemerintah bertujuan untuk menghidupkan kembali proyek-proyek yang terhenti. Di sisi lain, jumlah apartemen yang benar-benar selesai diperkirakan akan turun ke level terendah dalam 15 tahun terakhir. Oleh karena itu, mereka yang hanya fokus pada izin pembangunan akan melihat pemulihan yang belum diterjemahkan ke dalam hasil nyata bagi penyewa, investor, pemerintah daerah, dan perusahaan konstruksi. Sebaliknya, mereka yang hanya mempertimbangkan angka penyelesaian yang lemah meremehkan fakta bahwa memang ada pergerakan di awal proses pembangunan.
Penilaian yang tepat secara ekonomi berada di antara euforia dan retorika kiamat. Jumlah izin pembangunan merupakan indikator awal, tetapi bukan bukti produksi. Ini menunjukkan bahwa lebih banyak proyek sekali lagi menjadi mungkin di bawah peraturan bangunan. Namun, apakah proyek-proyek ini menghasilkan kontrak pembiayaan, lokasi konstruksi aktif, dan apartemen siap huni hanya dapat ditentukan dalam serangkaian peristiwa panjang: pengembangan lahan, pembiayaan, perencanaan terperinci, tender, manajemen kapasitas, dan konstruksi. Kelemahan struktural sistem konstruksi perumahan Jerman terletak tepat pada rangkaian ini.
Oleh karena itu, pertanyaan utamanya bukanlah apakah jumlah izin meningkat, melainkan berapa tingkat pelaksanaannya dan seberapa cepat proyek yang disetujui direalisasikan. Selama rata-rata ada 27 bulan antara persetujuan dan penyelesaian, bahkan gelombang izin yang signifikan hanya dapat meringankan pasar dengan penundaan yang cukup lama. Izin memang diperlukan, tetapi tidak cukup. Pasar perumahan tidak membutuhkan peningkatan statistik di atas kertas, melainkan transformasi industri yang andal dari hak pembangunan menjadi ruang hunian yang dapat digunakan.
Pemulihan dimulai dari tingkat yang rendah
Dari Januari hingga Juli 2026, izin pembangunan dikeluarkan untuk sekitar 148.800 apartemen di bangunan baru dan yang sudah ada di Jerman. Dibandingkan dengan periode yang sama tahun sebelumnya, ini menunjukkan peningkatan sebesar 12,9 persen, atau sekitar 17.000 apartemen. Di bangunan tempat tinggal baru, izin pembangunan dikeluarkan untuk sekitar 121.200 apartemen, 13,5 persen lebih banyak daripada tahun sebelumnya. Konstruksi hunian bertingkat sangat signifikan: izin pembangunan dikeluarkan untuk sekitar 79.700 apartemen di gedung apartemen, peningkatan lebih dari 15 persen. Pertumbuhan ini justru terjadi di segmen yang dapat memberikan dampak terbesar di daerah perkotaan yang padat.
Perkembangan ini positif, tetapi tidak boleh dilihat secara terpisah dari tingkat awalnya. Konstruksi perumahan sebelumnya telah runtuh secara dramatis sehingga bahkan tingkat pertumbuhan dua digit pada awalnya hanya sebagian mengimbangi kerugian. Peningkatan hampir 13 persen terdengar seperti peningkatan yang dinamis, tetapi setelah beberapa tahun krisis, itu hanya dapat menandai awal dari titik terendah. Lebih lanjut, jumlah izin pembangunan tidak meningkat dengan laju yang sama di semua tempat dan memenuhi kebutuhan regional yang sangat berbeda. Di kota-kota besar yang berkembang dan daerah sekitarnya, bangunan apartemen bertingkat tambahan sangat mendesak, sementara di beberapa daerah pinggiran, kualitas, lokasi, dan adaptasi stok perumahan yang ada lebih penting daripada jumlah bangunan baru yang tinggi.
Ekstrapolasi sederhana dari 148.800 izin yang dikeluarkan selama tujuh bulan ke total dua belas bulan akan menghasilkan sekitar 255.000 unit. Ini akan jauh lebih banyak daripada tahun sebelumnya, tetapi masih jauh di bawah proyeksi permintaan tahunan jangka panjang untuk perumahan baru sekitar 320.000 unit. Ekstrapolasi linier seperti itu bukanlah perkiraan tahunan yang dapat diandalkan karena fluktuasi musiman, pendaftaran yang terlambat, dan angka bulanan yang bervariasi. Namun, hal ini menggambarkan skala masalahnya: bahkan kelanjutan tren positif pun tidak akan secara otomatis menutup kesenjangan pasokan struktural.
Selain itu, ada catatan statistik yang perlu diperhatikan. Izin pembangunan terkadang dilaporkan terlambat dan oleh karena itu tidak muncul pada bulan di mana otoritas yang bertanggung jawab benar-benar mengeluarkan izin tersebut. Efek penyesuaian dapat memperbaiki gambaran saat ini tanpa percepatan yang sesuai dalam aktivitas proyek yang sebenarnya. Hal ini tidak mengurangi signifikansi peningkatan tersebut, tetapi menempatkan implikasi ekonominya dalam perspektif yang tepat. Angka-angka tersebut menunjukkan peningkatan dalam proyek yang sedang berjalan, tetapi belum kembali ke tingkat produksi yang cukup tinggi.
Terdapat kesenjangan antara kebutuhan dan penyelesaian
Diperkirakan hanya sekitar 185.000 apartemen yang selesai dibangun pada tahun 2026. Angka ini akan menjadi yang terendah sejak tahun 2011 dan penurunan lebih lanjut dibandingkan dengan sekitar 206.600 unit yang selesai dibangun pada tahun 2025. Produksi telah turun sebesar 18 persen, atau sekitar 45.400 unit apartemen, pada tahun 2025 dibandingkan tahun sebelumnya. Meskipun izin pembangunan kini meningkat, statistik penyelesaian pembangunan masih menunjukkan tren sebaliknya. Ini bukanlah sebuah kontradiksi, melainkan konsekuensi dari durasi proyek yang panjang dan penurunan izin pembangunan sebelumnya.
Berdasarkan permintaan tahunan sekitar 320.000 unit apartemen, 185.000 unit yang telah selesai dibangun menyisakan kekurangan sekitar 135.000 unit. Dengan demikian, produksi hanya mencapai sekitar 58 persen dari permintaan yang teridentifikasi. Perhitungan ini bukanlah gambaran yang tepat untuk setiap pasar lokal, karena permintaan perumahan sangat bervariasi dari satu wilayah ke wilayah lain dan bergantung pada pertumbuhan rumah tangga, imigrasi, pendapatan, tingkat kekosongan, dan infrastruktur yang ada. Namun, hal ini menggambarkan dimensi ekonomi secara keseluruhan: Jerman memproduksi perumahan baru jauh lebih sedikit daripada yang dibutuhkan untuk pertumbuhan rumah tangga dan regional yang diantisipasi.
Konsekuensinya tidak langsung terlihat di setiap perjanjian sewa yang ada, tetapi semakin terlihat jelas dalam perjanjian sewa baru, relokasi, dan pencarian perumahan yang sesuai. Situasi ini sangat tegang di kota-kota yang kuat secara ekonomi, kota-kota universitas, dan komunitas sekitarnya yang terhubung dengan baik. Di sana, permintaan yang kuat bertemu dengan pasokan yang hanya tumbuh perlahan. Di tujuh kota terbesar, rata-rata harga sewa yang diminta untuk apartemen baru pada paruh pertama tahun 2026 sudah lebih dari €21 per meter persegi. Harga sewa tersebut tidak hanya mencerminkan ekspektasi pengembalian yang tinggi tetapi juga harga tanah, biaya konstruksi, pembiayaan, standar teknis, durasi proyek, dan risiko.
Oleh karena itu, kekurangan perumahan bukan hanya masalah sosial-politik. Kekurangan perumahan menghambat mobilitas tenaga kerja, meningkatkan tuntutan upah di daerah metropolitan, membebani pengusaha dalam merekrut staf, dan melemahkan daya tarik suatu lokasi. Ketika karyawan menolak untuk pindah karena mereka tidak dapat menemukan perumahan yang terjangkau di lokasi baru, kekurangan perumahan menjadi hambatan bagi produktivitas dan pertumbuhan. Dengan demikian, jumlah unit perumahan yang selesai dibangun yang terus-menerus rendah bertindak seperti pajak lokasi tak terlihat bagi bisnis dan rumah tangga.
Tumpukan pekerjaan konstruksi yang tertunda bukanlah tumpukan pekerjaan yang sudah selesai
Pada akhir tahun 2025, sekitar 760.700 apartemen telah disetujui tetapi belum selesai dibangun. Apa yang disebut sebagai tumpukan proyek konstruksi ini sangat besar: lebih dari empat kali lipat produksi tahunan yang diharapkan untuk tahun 2026. Sekilas, hal ini mungkin menimbulkan harapan bahwa Jerman hanya perlu menyelesaikan stok yang ada. Namun, tumpukan proyek konstruksi bukanlah gudang yang penuh dengan apartemen yang hampir selesai, melainkan campuran proyek yang aktif, tertunda, dihitung ulang, dan, pada kenyataannya, tidak lagi layak.
Dari 760.700 unit apartemen yang direncanakan, hanya sekitar 307.200 yang benar-benar sedang dibangun. Pembangunan belum dimulai pada lebih dari setengah proyek. Hanya sekitar seperempat yang telah mencapai tahap struktural. Sekitar 29.400 izin pembangunan kedaluwarsa pada tahun 2025 tanpa apartemen tersebut dibangun. Pola ini menunjukkan bahwa krisis sebenarnya tidak hanya terletak pada birokrasi yang lambat. Sejumlah besar proyek gagal atau terhenti setelah disetujui ketika pembiayaan, perhitungan biaya, dan kelayakan pasar berbenturan.
Oleh karena itu, tumpukan proyek konstruksi yang belum selesai tidak boleh diartikan sebagai bukti gelombang penyelesaian yang akan segera terjadi, maupun sebagai kumpulan berkas yang pada dasarnya tidak berguna. Tumpukan tersebut mewakili potensi ekonomi, yang realisasinya bergantung pada kualitas proyek individual. Beberapa proyek hanya membutuhkan pembiayaan yang layak atau keputusan implementasi akhir. Yang lain secara struktural tidak ekonomis karena biaya pengadaan lahan yang terlalu tinggi, rencana yang sudah ketinggalan zaman, ukuran apartemen yang tidak sesuai, peningkatan persyaratan teknis, atau harga jual yang tidak terjangkau.
Oleh karena itu, kebijakan yang bijaksana akan membutuhkan segmentasi proyek konstruksi yang tertunda. Proyek yang siap dibangun dan pada dasarnya menguntungkan membutuhkan pembiayaan dan instrumen implementasi yang cepat. Proyek dengan biaya berlebihan membutuhkan perencanaan yang disederhanakan, penyesuaian standar, atau konsep produk baru. Sebaliknya, proyek tanpa permintaan yang realistis atau dengan konflik lokasi yang sulit diatasi tidak boleh dipertahankan dengan segala cara. Jumlah total proyek konstruksi yang tertunda tidak banyak menjelaskan tentang jumlah unit perumahan yang dapat diaktifkan dalam jangka pendek.
27 bulan membuat pemulihan menjadi lambat
Rata-rata waktu antara persetujuan dan penyelesaian telah meningkat sekitar setengah tahun menjadi 27 bulan sejak awal dekade ini. Penundaan ini secara fundamental mengubah efektivitas langkah-langkah kebijakan. Bahkan jika lebih banyak proyek disetujui saat ini, banyak apartemen tidak akan mencapai pasar hingga tahun 2028 atau setelahnya. Oleh karena itu, peningkatan statistik persetujuan pada tahun 2026 tidak dapat menyelesaikan kekurangan akut dalam jangka pendek.
Durasi proyek yang panjang juga meningkatkan risiko ekonomi. Semakin lama proyek berlangsung, semakin besar kemungkinan perubahan suku bunga, harga material, upah, spesifikasi teknis, atau kondisi pasar. Setiap penundaan tambahan akan mengikat modal ekuitas, menimbulkan biaya perencanaan, dan memperpanjang periode tanpa pendapatan sewa atau pendapatan penjualan. Dalam manajemen proyek, waktu bukanlah faktor netral tetapi pendorong biaya utama. Oleh karena itu, proses yang lebih cepat memiliki efek yang serupa dengan pengurangan biaya, asalkan benar-benar mempersingkat seluruh proses dan bukan hanya satu tahap administratif.
Berfokus hanya pada proses perizinan adalah pandangan yang terlalu sempit. Setelah persetujuan, perencanaan terperinci, pengamanan pembiayaan, pemberian kontrak, penyiapan lokasi konstruksi, dan koordinasi berbagai bidang pekerjaan seringkali terjadi. Penundaan muncul di berbagai tahapan: antara perencanaan dan pelaksanaan, antara kontraktor utama dan subkontraktor, antara klien, bank, dan lembaga pendanaan, atau antara pengembangan kota dan konstruksi swasta. Jangka waktu 27 bulan tersebut merupakan hasil dari sistem di mana banyak pemangku kepentingan bekerja secara berurutan, mengalihkan risiko ke tahap berikutnya.
Oleh karena itu, percepatan sejati membutuhkan proses paralel, bukan hanya proses sekuensial. Pemeriksaan pembiayaan, perencanaan detail, keputusan pra-fabrikasi, dan reservasi kapasitas harus diintegrasikan lebih awal. Model bangunan digital dapat mengungkap konflik antara arsitektur, teknik struktur, dan layanan bangunan sebelum konstruksi dimulai. Komponen yang terstandarisasi mempersingkat fase perencanaan detail. Tonggak pencapaian yang mengikat dan tanggung jawab yang jelas mengurangi waktu tunggu. Faktor penentu bukanlah terletak pada satu turbocharger, tetapi pada percepatan berkelanjutan dari lokasi proyek hingga penyerahan.
Suasana hati mendahului perintah
Iklim bisnis di sektor konstruksi perumahan membaik secara signifikan pada Agustus 2026, dari -29,0 menjadi -22,7 poin. Secara khusus, ekspektasi perusahaan membaik. Perkembangan ini merupakan sinyal penting karena ekspektasi memengaruhi investasi, perekrutan, dan keputusan kapasitas. Namun, hal ini belum menandakan pemulihan operasional. Nilai indeks negatif masih menunjukkan bahwa penilaian skeptis masih berlaku.
Pemulihan yang diharapkan awalnya hampir tidak terlihat dalam buku pesanan. Sekitar 41 persen perusahaan terus melaporkan kurangnya pesanan. Sekitar 13 persen terpengaruh oleh pembatalan. Ini meninggalkan kesenjangan yang signifikan antara ekspektasi dan permintaan aktual. Bisnis melihat secercah harapan, tetapi belum beroperasi dengan kapasitas penuh. Bagi banyak perusahaan, masih berisiko untuk menambah staf, membeli mesin, atau memperluas kapasitas produksi untuk komponen modular selama situasi pesanan belum dapat diandalkan dan berkelanjutan.
Sentimen positif ini kemungkinan besar merupakan kemajuan dari peningkatan izin pembangunan, peningkatan pendanaan, dan potensi stabilisasi pembiayaan. Kemajuan tersebut dapat saling memperkuat jika pengembang proyek melanjutkan akuisisi, bank membiayai lebih banyak proyek, dan perusahaan konstruksi mempercepat investasi. Namun, hal itu juga dapat pupus jika biaya konstruksi dan suku bunga terus meningkat atau kondisi pendanaan berubah lagi. Untuk industri dengan waktu tunggu yang panjang, keandalan jauh lebih penting daripada euforia jangka pendek.
Pemulihan berkelanjutan hanya akan terlihat jika beberapa indikator berbalik arah secara bersamaan: lebih banyak izin, lebih sedikit pembatalan, peningkatan penerimaan pesanan, lebih banyak pembangunan dimulai, waktu konstruksi lebih singkat, dan pada akhirnya, tingkat penyelesaian yang lebih tinggi. Saat ini, terutama bagian pertama dari rantai ini yang bergerak maju. Ini lebih baik daripada stagnasi, tetapi belum merupakan peningkatan yang kuat.
Pendanaan akan menentukan kapan peletakan batu pertama dilakukan
Kendala terbesar antara persetujuan dan dimulainya konstruksi seringkali adalah pembiayaan. Proyek perumahan dihitung selama bertahun-tahun, tetapi sensitif terhadap perubahan biaya pinjaman. Pada Agustus 2026, suku bunga untuk pinjaman perumahan baru dengan jangka waktu tetap awal lebih dari lima hingga sepuluh tahun berada di sekitar 3,8 persen. Ini bukan hal yang tidak biasa secara historis, tetapi jauh lebih tinggi daripada lingkungan suku bunga yang sangat rendah di mana banyak lahan dibeli dan proyek dikembangkan.
Pengaruh suku bunga beroperasi melalui beberapa saluran. Pembeli perorangan dapat meminjam lebih sedikit sambil mempertahankan pembayaran bulanan yang sama. Pengembang proyek menghadapi biaya pembiayaan yang lebih tinggi hingga properti tersebut terjual atau disewakan. Investor institusional semakin membandingkan pengembalian real estat yang diharapkan dengan alternatif yang menghasilkan bunga. Secara bersamaan, tingkat diskonto yang lebih tinggi mengurangi nilai sekarang dari pendapatan sewa di masa mendatang. Sebuah proyek yang tampak layak dengan suku bunga pinjaman kurang dari dua persen dapat menjadi tidak menguntungkan dengan biaya pembiayaan yang jauh lebih tinggi, bahkan jika izin tetap tidak berubah.
Suku bunga tetap di awal dapat mengurangi risiko, tetapi bukan solusi mujarab. Mengamankan pembiayaan sebelum semua langkah perencanaan dan perizinan selesai akan menimbulkan biaya komitmen dan lindung nilai. Bank juga membutuhkan modal ekuitas yang cukup, pemasaran awal yang kuat, dan penyangga biaya yang realistis. Pengembang kecil dan pembangun swasta, khususnya, tidak selalu dapat memenuhi persyaratan ini. Oleh karena itu, struktur pembiayaan yang dapat diandalkan untuk menjembatani kesenjangan antara perizinan, persetujuan hibah, dimulainya konstruksi, dan pencairan dana sangat penting.
Program pemerintah paling efektif ketika menawarkan tidak hanya suku bunga yang menguntungkan tetapi juga kepastian perencanaan. Pemotongan pendanaan yang tiba-tiba atau perubahan standar yang sering meningkatkan premi risiko, bahkan jika program baru menyusul kemudian. Untuk proyek multi-tahun, instrumen yang agak kurang menguntungkan tetapi konsisten dan dapat diprediksi seringkali lebih berharga daripada pendanaan jangka pendek yang sangat menarik dengan akhir yang tidak pasti.
Kebijakan pendanaan dapat merangsang proyek, tetapi tidak dapat menggantikan mekanisme pasar
Program subsidi Efficiency House 55 Plus bertujuan untuk mengaktifkan proyek-proyek yang telah disetujui tetapi belum dimulai. Program ini awalnya menyediakan €800 juta dan menawarkan pinjaman bersubsidi dengan suku bunga tahunan efektif sekitar satu persen dengan syarat tertentu. Pada akhir September 2026, sekitar 50.000 apartemen telah didukung; baru-baru ini, hanya tersisa sekitar €69 juta. Hal ini menunjukkan permintaan yang signifikan tetapi juga menggambarkan keterbatasan jangkauan program pendanaan satu kali.
50.000 apartemen bersubsidi tersebut hanya mewakili sekitar 6,6 persen dari total 760.700 unit yang belum terealisasi. Tidak semua proyek dalam daftar tersebut memenuhi syarat untuk mendapatkan pendanaan atau layak secara ekonomi, oleh karena itu perbandingan ini tidak mewakili tingkat keberhasilan. Namun, hal ini jelas menunjukkan bahwa satu program saja tidak dapat menutup kesenjangan implementasi struktural. Lebih lanjut, ada risiko keuntungan tak terduga jika proyek-proyek disubsidi yang sebenarnya akan terwujud bahkan tanpa dukungan.
Oleh karena itu, subsidi harus ditargetkan sedekat mungkin untuk menutup kesenjangan ekonomi yang tercipta akibat standar yang diinginkan secara sosial atau sewa yang terjangkau. Subsidi tidak boleh secara permanen mengimbangi kenaikan biaya umum, karena hal ini dapat melanggengkan tekanan harga dan melemahkan peningkatan efisiensi. Jika setiap kenaikan harga diimbangi dengan subsidi yang lebih tinggi, insentif untuk menyederhanakan standar, mengindustrialisasi proses, atau menyediakan lahan dengan harga lebih murah akan berkurang.
Salah satu masalah yang sangat pelik adalah berakhirnya pendanaan tanpa rencana tindak lanjut. Proyek-proyek yang dihitung berdasarkan kondisi pendanaan tertentu dapat kembali ditunda jika dana yang tersedia habis sebelum pembiayaan diselesaikan. Solusi yang lebih baik adalah kerangka pendanaan multi-tahun yang dapat diprediksi dengan aturan penurunan yang jelas. Hal ini akan memungkinkan pelaku pasar untuk menyesuaikan perhitungan mereka tanpa harus berspekulasi tentang panggilan pendanaan politik berikutnya.
Keahlian kami di Uni Eropa dan Jerman dalam pengembangan bisnis, penjualan, dan pemasaran

Keahlian kami di Uni Eropa dan Jerman dalam pengembangan bisnis, penjualan, dan pemasaran - Gambar: Xpert.Digital
Bidang fokus industri: B2B, digitalisasi (dari AI hingga XR), teknik mesin, logistik, energi terbarukan, dan industri
Informasi selengkapnya di sini:
Pusat tematik yang menawarkan wawasan dan keahlian:
- Platform pengetahuan yang mencakup ekonomi global dan regional, inovasi, dan tren spesifik industri
- Kumpulan analisis, wawasan, dan informasi latar belakang dari area fokus utama kami
- Sebuah tempat untuk mendapatkan keahlian dan informasi tentang perkembangan terkini di bidang bisnis dan teknologi
- Sebuah pusat informasi bagi perusahaan yang mencari informasi tentang pasar, digitalisasi, dan inovasi industri
Turbo konstruksi: Langkah tepat untuk pembangunan perumahan
Turbocharger untuk konstruksi hanya mempercepat sebagian rute
Langkah percepatan pembangunan, yang berlaku sejak akhir Oktober 2025, memungkinkan pemerintah kota, dalam kondisi tertentu, untuk mengizinkan pembangunan perumahan bahkan tanpa terlebih dahulu membuat atau mengubah rencana pembangunan. Pemerintah kota dapat memberikan persetujuannya dalam waktu tiga bulan. Lebih lanjut, langkah ini mempermudah penambahan lantai, perluasan, dan konversi bangunan yang sudah ada. Dengan demikian, instrumen ini mengatasi kelemahan yang nyata: proses pembuatan izin perencanaan yang panjang dapat menunda proyek selama bertahun-tahun.
Nama tersebut menjanjikan lebih dari yang dapat diberikan oleh instrumen itu sendiri. Akselerator konstruksi tidak menghilangkan persyaratan kode bangunan negara bagian, juga tidak menghilangkan peraturan mengenai keselamatan kebakaran, stabilitas struktural, jarak minimum, atau konservasi alam. Pembiayaan, pengembangan, kapasitas, dan pelaksanaan konstruksi juga tidak secara otomatis dipercepat oleh langkah ini. Pemerintah kota harus secara aktif memanfaatkan instrumen tersebut dan tetap bertanggung jawab atas kualitas perencanaan kota, infrastruktur, dan penerimaan publik.
Proses pembangunan yang dipercepat masuk akal secara ekonomi terutama di mana kesesuaian mendasar suatu lokasi sudah jelas dan prosedur perencanaan reguler tidak menawarkan manfaat tambahan yang proporsional. Hal ini dapat sangat efektif untuk pembangunan di lahan kosong, menambah lantai pada bangunan yang sudah ada, dan memanfaatkan kembali infrastruktur yang sudah ada, karena memanfaatkan infrastruktur tersebut. Namun, untuk lingkungan perumahan baru yang besar, masih ada pertanyaan mengenai lalu lintas, sekolah, pusat penitipan anak, pasokan energi, ruang hijau, dan integrasi sosial. Persetujuan pembangunan perumahan yang cepat tanpa perencanaan infrastruktur paralel dapat menggeser hambatan di masa depan daripada menyelesaikannya.
Oleh karena itu, keberhasilan proses pembangunan yang dipercepat seharusnya tidak diukur dari jumlah izin yang dipercepat, tetapi dari jumlah apartemen tambahan yang benar-benar selesai dibangun dan kualitas lokasinya. Suatu prosedur hanya efisien jika menghemat waktu tanpa menggeser konflik dan biaya ke fase proyek selanjutnya.
Biaya konstruksi menghabiskan keuntungan suku bunga
Harga konstruksi bangunan tempat tinggal konvensional sekitar lima persen lebih tinggi pada Mei 2026 dibandingkan tahun sebelumnya. Dibandingkan dengan Februari, harga naik 2,4 persen dalam tiga bulan. Pekerjaan atap, serta pertukangan dan konstruksi kayu, mengalami peningkatan biaya yang sangat tajam. Finishing interior, teknologi pemanas, dan pekerjaan penggalian tanah juga meningkat secara signifikan. Hal ini mempercepat tren kenaikan biaya, meskipun volume konstruksi perumahan tetap lemah.
Perkembangan ini memiliki signifikansi ekonomi. Biasanya, penurunan permintaan akan meredam tekanan harga. Namun, dalam industri konstruksi, beberapa faktor mencegah penyesuaian yang cepat: kenaikan upah yang didorong oleh perjanjian perundingan kolektif dan demografi, hambatan spesialisasi, material yang intensif energi, rantai pasokan yang terfragmentasi, persyaratan teknis, dan peningkatan produktivitas yang lambat. Selain itu, banyak perusahaan tidak dapat mengurangi kapasitas mereka tanpa batas tanpa risiko kehilangan pekerja terampil dan keahlian.
Biaya konstruksi yang tinggi meningkatkan harga sewa atau harga jual yang dibutuhkan. Di banyak kota besar di Jerman Barat, harga sewa sekitar €20 per meter persegi kini diperlukan agar proyek konstruksi baru yang didanai swasta menguntungkan berdasarkan asumsi pasar standar. Ambang batas ini berada di atas kemampuan sebagian besar rumah tangga. Hal ini menciptakan konflik tujuan: pasar membutuhkan lebih banyak konstruksi baru, tetapi tanpa subsidi, konstruksi baru yang menutupi biaya seringkali gagal melayani segmen dengan kebutuhan sosial terbesar.
Pembatasan harga sewa saja tidak akan menyelesaikan masalah pasokan jika hal itu mengakibatkan pengembalian investasi negatif secara permanen untuk proyek-proyek baru. Sebaliknya, secara sosial tidak tepat untuk menunjukkan harga sewa yang tinggi untuk konstruksi baru sebagai konsekuensi pasar yang tak terhindarkan. Solusi yang layak terletak pada biaya konstruksi yang lebih rendah, lahan bangunan yang lebih terjangkau, subsidi yang ditargetkan untuk individu atau properti, dan mobilisasi yang lebih besar dari stok perumahan yang ada. Keterjangkauan tidak dapat dicapai hanya melalui pengaturan pengembalian investasi; hal itu membutuhkan perubahan dalam struktur biaya.
Standar memerlukan tolok ukur ekonomi
Konstruksi di Jerman tidak hanya mahal karena biaya material dan tenaga kerja lebih tinggi, tetapi juga karena proyek harus memenuhi sejumlah besar persyaratan yang terkadang saling tumpang tindih. Efisiensi energi, isolasi suara, aksesibilitas, tempat parkir, proteksi kebakaran, rekayasa layanan bangunan, dan peraturan desain kota masing-masing memiliki tujuan yang dapat dipahami. Namun, jika digabungkan, semua itu dapat secara signifikan meningkatkan biaya ruang, teknologi, perencanaan, dan dokumentasi.
Pertanyaan krusialnya bukanlah apakah standar harus diturunkan secara prinsip, tetapi apakah setiap persyaratan menghasilkan manfaat yang membenarkan biayanya. Desain bangunan yang layak secara ekonomi seharusnya secara hukum memungkinkan untuk mengabaikan standar kenyamanan tanpa mengorbankan keselamatan dan kualitas mendasar. Hal ini membutuhkan aturan pertanggungjawaban yang jelas. Selama perencana dan perusahaan khawatir bahwa desain yang lebih sederhana nantinya akan dianggap sebagai kekurangan, mereka akan merencanakan secara defensif dan memilih teknologi tambahan daripada kesederhanaan yang menghemat biaya.
Peraturan yang saling bertentangan atau ditafsirkan secara tidak konsisten semakin meningkatkan biaya transaksi. Pengembang harus memesan laporan ahli, memeriksa berbagai opsi, dan merencanakan dana darurat. Proyek kecil dan menengah sangat menderita karena biaya perencanaan dan verifikasi tetap dibagi ke lebih sedikit unit apartemen. Oleh karena itu, standardisasi di seluruh perbatasan negara bagian dan kota dapat menciptakan skala ekonomi yang signifikan.
Reformasi standar seharusnya tidak melibatkan deregulasi secara menyeluruh, melainkan secara sistematis meneliti biaya dan dampaknya. Keselamatan teknis, adaptasi iklim, dan kegunaan jangka panjang tetap penting. Persyaratan kenyamanan yang berlebihan, pengujian ganda, dan variasi lokal harus dikurangi. Siklus hidup harus menjadi patokan: bangunan murah dengan biaya energi dan pemeliharaan yang tinggi di kemudian hari sama tidak efisiennya dengan bangunan baru yang sarat teknologi tetapi sewanya tidak terjangkau.
Pelestarian alam dan pembangunan perumahan tidak boleh saling bertentangan
Konservasi alam dan spesies dapat secara signifikan menunda proyek konstruksi di lahan yang sebelumnya belum dikembangkan. Musim kawin, spesies yang dilindungi, area kompensasi, dan relokasi semuanya memengaruhi kapan konstruksi dapat dimulai. Persyaratan tersebut bukan sekadar birokrasi yang berbelit-belit, melainkan melindungi aset ekologis yang nyata. Masalah muncul ketika investigasi dimulai terlambat, tanggung jawab tidak jelas, atau kerangka waktu individu terlalu berdekatan sehingga proyek kehilangan hampir satu tahun lagi.
Distrik Neulichterfelde di Berlin secara gamblang menggambarkan risiko proyek berskala besar. Rencana untuk lokasi tersebut mencakup sekitar 2.500 apartemen, serta infrastruktur sosial dan ruang hijau. Proses perencanaan berlarut-larut selama bertahun-tahun; langkah-langkah perlindungan spesies, termasuk relokasi hewan yang dilindungi, menyebabkan biaya tambahan dan penundaan. Groth Group akhirnya menjual proyek tersebut kepada mitra baru dan menarik diri. Meskipun proyek tersebut tidak sepenuhnya ditinggalkan, pengembang asli tampaknya menganggap rasio biaya-manfaat—komitmen waktu, durasi, dan risiko—tidak lagi layak.
Prinsip ekonomi bukanlah menangguhkan perlindungan spesies. Prinsipnya adalah mengatasi konflik ekologis sejak dini dan secara mengikat. Pemetaan harus dimulai pada fase proyek pertama. Pihak berwenang, para ahli, dan pengembang membutuhkan jadwal yang terkoordinasi, jaminan habitat pengganti, dan keputusan yang tepat. Jika persyaratan baru ditambahkan bertahun-tahun kemudian tanpa titik akhir yang jelas, bukan hanya risiko proyek yang meningkat, tetapi harga tanah dan biaya pembiayaan juga terus meningkat meskipun belum ada perumahan yang dibangun.
Pengembangan lahan kosong, perluasan vertikal, pengubahan fungsi lahan, dan pembangunan di permukaan yang sudah diaspal dapat mengurangi banyak konflik. Namun, hal-hal tersebut seringkali kompleks dari perspektif perencanaan dan seringkali menghadapi penolakan dari lingkungan sekitar. Oleh karena itu, strategi yang seimbang menggabungkan perlindungan yang konsisten terhadap area yang bernilai ekologis dengan prosedur yang lebih cepat di lokasi yang sesuai. Konservasi alam dan pembangunan perumahan dapat berjalan bersamaan jika kedua tujuan tersebut direncanakan sejak awal, bukan secara berurutan.
Industri itu sendiri memikul tanggung jawab
Akan terlalu mudah untuk mengaitkan krisis perumahan semata-mata dengan politik, suku bunga, atau lembaga pemerintah. Industri konstruksi Jerman telah mengalami pertumbuhan produktivitas yang lambat selama beberapa dekade. Antara tahun 2019 dan 2023, produktivitas tenaga kerja bahkan menurun secara signifikan di beberapa bagian sektor tersebut. Dibandingkan dengan negara-negara tetangganya di Eropa yang lebih maju secara digital, Jerman kurang konsisten dalam penggunaan proses data standar, perangkat lunak bisnis terintegrasi, dan manajemen proyek digital.
Banyak proyek konstruksi tetap unik. Pihak-pihak yang terlibat bekerja dengan kumpulan data yang berbeda, perubahan rencana dikirimkan berkali-kali, dan kesalahan hanya ditemukan di lokasi konstruksi. Meskipun pemberian kontrak kepada banyak bidang pekerjaan dapat mendorong persaingan, hal itu juga menyebabkan antarmuka, perubahan pesanan, dan pergeseran tanggung jawab. Selama biaya tambahan dapat sebagian diimbangi melalui manajemen perubahan pesanan, insentif ekonomi untuk penyederhanaan proses secara radikal terbatas.
Rendahnya investasi dalam pelatihan juga menjadi kendala. Banyak perusahaan menyadari potensi platform cloud, simulasi, kembaran digital, pemindaian laser, kontrol waktu nyata, dan kecerdasan buatan, tetapi kekurangan keahlian yang memadai. Teknologi saja tidak mengubah proses. Menerapkan alat digital pada proses yang masih terfragmentasi, paling buruk, hanya mendigitalisasi inefisiensi.
Industri ini membutuhkan model bisnis yang lebih terintegrasi, platform produk yang dapat diulang, dan kemitraan jangka panjang antara perusahaan perumahan, perencana, produsen, dan perusahaan konstruksi. Alur proyek yang andal dapat membenarkan investasi di pabrik, robotika, dan pelatihan. Sebaliknya, industri ini harus menunjukkan bahwa volume yang lebih tinggi tidak secara otomatis menyebabkan harga yang lebih tinggi dan waktu tunggu yang lebih lama. Reformasi kebijakan dan modernisasi perusahaan bukanlah alternatif, melainkan saling bergantung.
Prefabrikasi mengubah lokasi konstruksi menjadi fasilitas produksi
Konstruksi serial dan modular dapat secara signifikan mempersingkat waktu konstruksi. Pra-fabrikasi industri memungkinkan dinding, fasad, kamar mandi, atau seluruh modul ruangan diproduksi dalam kondisi terkontrol di pabrik. Kemudian, komponen-komponen tersebut dirakit di lokasi konstruksi, sehingga menghilangkan kebutuhan untuk mengatur ulang setiap langkah pekerjaan dalam kondisi cuaca dan lokasi yang berbeda-beda. Untuk proyek yang sesuai, hal ini dapat mempersingkat fase konstruksi hingga beberapa bulan; waktu konstruksi sebenarnya terkadang dapat dikurangi menjadi sekitar enam bulan.
Keunggulan terbesar terletak bukan pada bangunan yang identik, tetapi pada komponen dan proses yang dapat diulang. Fasad, denah lantai, dan situasi perencanaan kota yang berbeda dapat didasarkan pada sistem struktural dan teknis yang terstandarisasi. Industri otomotif menunjukkan bahwa variasi produk dan standardisasi platform saling kompatibel. Logika ini sejauh ini hanya digunakan secara terbatas dalam konstruksi perumahan.
Namun, prefabrikasi membutuhkan volume produksi yang andal. Pabrik untuk modul atau komponen hanya dapat beroperasi secara ekonomis jika kapasitasnya terus dimanfaatkan. Program subsidi yang berfluktuasi, persyaratan khusus pemerintah kota, dan perubahan peraturan bangunan negara bagian mempersulit peningkatan skala ini. Transportasi, logistik derek, dan tata letak lokasi juga menimbulkan keterbatasan. Oleh karena itu, konstruksi serial bukanlah solusi universal, tetapi merupakan komponen kunci untuk proyek yang lebih besar dan jenis bangunan yang berulang.
Perusahaan perumahan publik dan koperasi dapat bertindak sebagai pelanggan utama dengan menyimpulkan perjanjian kerangka kerja jangka panjang. Poin pentingnya bukan hanya menggabungkan kontrak konstruksi individual, tetapi menciptakan permintaan multi-tahun untuk sistem yang kompatibel. Hanya dengan demikian investasi dalam produksi otomatis, konfigurasi digital, dan rantai pasokan yang dioptimalkan akan menguntungkan bagi para pemasok.
Digitalisasi harus menghubungkan seluruh proses
Building Information Modeling (BIM), kembaran digital, dan platform data bersama dapat mengurangi kesalahan perencanaan, bentrokan, dan kehilangan informasi. Namun, manfaatnya hanya akan terwujud jika semua pemangku kepentingan bekerja dengan model yang konsisten. Model bangunan digital yang tidak digunakan untuk estimasi biaya, manufaktur, logistik, dan operasi setelah persetujuan tetap menjadi tambahan yang mahal.
Manfaat terbesar terletak pada keterkaitan antar tahapan proses. Kuantitas, biaya, tenggat waktu, dan pesanan komponen dapat diperoleh dari model tersebut. Perubahan pada rencana dapat segera menunjukkan dampaknya pada rekayasa struktural, teknologi, konsumsi energi, dan anggaran. Bank dan investor dapat memantau kemajuan proyek dengan lebih akurat dan mengidentifikasi risiko lebih awal menggunakan data yang terstandarisasi. Pihak berwenang dapat menggunakan pemeriksaan yang dapat dibaca mesin untuk persyaratan formal tanpa sepenuhnya mengotomatiskan proses pengambilan keputusan teknis.
Kecerdasan buatan dapat mendukung perencanaan varian, peninjauan dokumen, estimasi biaya, dan manajemen risiko jadwal. Robot konstruksi cocok untuk tugas-tugas berulang, berat, atau presisi seperti survei, pengeboran, penguatan, atau pekerjaan batu. Namun, penggunaan ekonomisnya membutuhkan lokasi konstruksi yang terstandarisasi, data yang andal, dan komponen yang direncanakan dengan tepat. Robot tidak dapat memperbaiki manajemen proyek yang kacau.
Oleh karena itu, digitalisasi tidak boleh diperlakukan sebagai anggaran TI yang terisolasi. Ini adalah reformasi organisasi. Perusahaan harus mendefinisikan ulang proses, memperjelas tanggung jawab, dan melatih karyawan. Pemerintah dapat mempromosikan standar interoperabilitas, aplikasi izin bangunan digital, dan format data yang seragam. Namun, implementasi aktual tetap menjadi tugas manajemen bagi perusahaan.
Ketidakpastian politik membuat setiap proyek menjadi lebih mahal
Debat seputar potensi sosialisasi stok perumahan pribadi berskala besar di Berlin memiliki dampak yang lebih luas daripada perusahaan yang terkena dampak langsung. Investor tidak hanya menilai situasi hukum saat ini tetapi juga kemungkinan intervensi di masa depan. Semakin besar ketidakpastian yang dirasakan mengenai kepemilikan, regulasi, dan potensi keuntungan, semakin tinggi pula persyaratan pengembalian dan premi risiko. Beberapa investasi ditunda atau dialihkan ke wilayah lain.
Pemerintah Jerman telah mengumumkan niatnya untuk melarang sosialisasi perumahan sewa swasta tingkat negara bagian melalui undang-undang federal. Langkah tersebut dapat mengirimkan sinyal politik tentang keamanan investasi. Namun, masalah hukumnya kompleks karena sosialisasi diatur dalam Undang-Undang Dasar (konstitusi Jerman), dan kewenangan legislatif masih diperdebatkan. Oleh karena itu, pengumuman saja tidak menciptakan kepastian hukum yang lengkap. Sampai kerangka hukum yang kuat ada, perdebatan itu sendiri mungkin akan terus menimbulkan ketidakpastian.
Pada saat yang sama, akan berlebihan jika mengaitkan krisis perumahan nasional terutama dengan perdebatan Berlin tentang sosialisasi. Biaya pembiayaan, harga konstruksi, ketersediaan lahan, standar bangunan, dan durasi proyek memiliki dampak yang jauh lebih luas dan langsung. Perdebatan politik tentang kepemilikan merupakan faktor risiko tambahan, tetapi bukan penyebab utama rendahnya tingkat penyelesaian proyek.
Kebijakan perumahan yang kredibel harus menggabungkan keamanan properti dengan tanggung jawab sosial. Investor swasta membutuhkan aturan yang dapat diandalkan, sementara penyewa membutuhkan perlindungan dari praktik-praktik yang merugikan. Pergeseran arah yang konstan antara subsidi, peraturan yang lebih ketat, dan koreksi selanjutnya merugikan kedua belah pihak. Keandalan itu sendiri merupakan instrumen kebijakan ekonomi karena mengurangi premi risiko pada modal jangka panjang.
Izin harus diterjemahkan menjadi proyek yang mengikat
Strategi perumahan yang baik harus mengelola seluruh rantai implementasi. Setelah persetujuan, pengembang, pemerintah kota, lembaga keuangan, dan perusahaan konstruksi harus menyepakati jadwal yang realistis dengan tahapan yang jelas. Komitmen pembiayaan awal, sumber daya yang dialokasikan, dan tahapan perencanaan yang terstandarisasi dapat mencegah proyek terbengkalai selama bertahun-tahun setelah persetujuan. Untuk lingkungan perumahan yang lebih besar, infrastruktur publik harus dikembangkan secara bersamaan.
Para pembuat kebijakan harus mengubah indikator kinerja utama mereka. Jumlah izin yang dikeluarkan mudah dikomunikasikan, tetapi itu hanya mewakili langkah perantara. Yang lebih penting adalah persentase proyek yang dimulai dalam waktu dua belas bulan, waktu rata-rata penyelesaian, jumlah izin yang kedaluwarsa, dan biaya per meter persegi yang dibangun. Data regional yang transparan dapat mengungkapkan di mana proyek-proyek sebenarnya terhenti.
Program pendanaan sebaiknya bersifat multi-tahun, sederhana, dan terkait dengan standardisasi. Mereka yang menggunakan sistem serial, perencanaan digital, dan tipe bangunan hemat biaya dapat menerima tinjauan yang lebih cepat atau dukungan yang lebih tepat sasaran. Pada saat yang sama, pemerintah daerah harus semakin menyediakan lahan terjangkau melalui perjanjian sewa atau alokasi berbasis konsep, dengan syarat perumahan terjangkau permanen dibangun sebagai imbalannya. Dengan cara ini, pendanaan tidak sepenuhnya habis untuk harga tanah.
Bagi industri konstruksi, prioritasnya terletak pada produktivitas dan keandalan. Perusahaan harus berinvestasi lebih besar dalam prefabrikasi, keahlian data, robotika, dan model kontrak kolaboratif. Klien, pada gilirannya, tidak boleh hanya mengevaluasi harga penawaran terendah, tetapi juga pengiriman tepat waktu, biaya siklus hidup, dan skalabilitas industri. Sektor perumahan yang fungsional dan berkelanjutan tidak tercipta dengan memaksimalkan tekanan harga di setiap proyek, tetapi melalui proses adaptif dan berulang.
Perubahan total baru dimulai dengan penyerahan kunci
Tahun 2026 mungkin menandai awal stabilisasi, tetapi belum pemulihan yang komprehensif. Peningkatan izin pembangunan, ekspektasi yang membaik, dan sedikit peningkatan volume konstruksi aktual merupakan sinyal positif yang serius. Pada saat yang sama, 185.000 unit rumah yang diperkirakan selesai dibangun, waktu tunggu 27 bulan, lebih dari 40 persen perusahaan mengalami kekurangan pesanan, dan tumpukan proyek konstruksi lebih dari 760.000 unit rumah tetap menjadi argumen kuat yang menentang optimisme yang terlalu dini.
Oleh karena itu, istilah "optimisme semu" dapat dibenarkan ketika merayakan angka izin secara terpisah. Namun, akan terlalu berlebihan untuk menganggap setiap peningkatan sebagai hal yang tidak berarti. Tanpa izin baru, tidak akan ada penyelesaian proyek selanjutnya. Peningkatan ini merupakan langkah awal yang diperlukan. Signifikansi ekonominya bergantung pada apakah pembiayaan, biaya, prosedur, dan kapasitas produksi juga meningkat.
Jerman tidak hanya memiliki masalah dengan izin atau biaya konstruksi. Negara ini menderita krisis implementasi di mana banyak risiko individual saling berinteraksi. Suku bunga tinggi membuat proyek-proyek mahal menjadi tidak terjangkau. Prosedur yang panjang meningkatkan biaya. Standar yang tidak konsisten menghambat peningkatan skala. Produktivitas rendah membuat harga tetap tinggi. Ketidakpastian politik mendorong kenaikan biaya modal. Sebaliknya, kurangnya pesanan menghambat investasi pada kapasitas industri yang justru dapat membuat konstruksi lebih terjangkau.
Prospeknya tetap fleksibel. Banyaknya proyek konstruksi yang tertunda mencakup proyek-proyek yang dapat diwujudkan, permintaan perumahan tinggi, dan solusi teknis untuk proses yang lebih cepat sudah tersedia. Poin pentingnya adalah mengubah program jangka pendek menjadi strategi produksi yang andal. Pasar perumahan tidak akan teratasi hanya dengan satu dorongan konstruksi, subsidi, atau peningkatan kepercayaan. Pasar perumahan akan teratasi ketika sejumlah apartemen yang cukup selesai dibangun setiap tahun di tempat-tempat yang dibutuhkan masyarakat, dengan biaya yang terjangkau bagi rumah tangga dan investor.
Oleh karena itu, tolok ukur politik dan ekonomi haruslah penyerahan kunci. Izin mendokumentasikan niat. Kontrak mengaktifkan penciptaan nilai. Dimulainya konstruksi mengikat kapasitas. Hanya apartemen yang selesai dibangun yang memperluas pasokan. Selama perbedaan ini tetap menjadi inti perdebatan, harapan yang hati-hati dapat menjadi perubahan nyata. Jika diabaikan, peningkatan ekonomi akan tetap menjadi janji di atas kertas semata.
🎯🎯🎯 Pusat industri B2B berbasis data sebagai solusi semi-internal

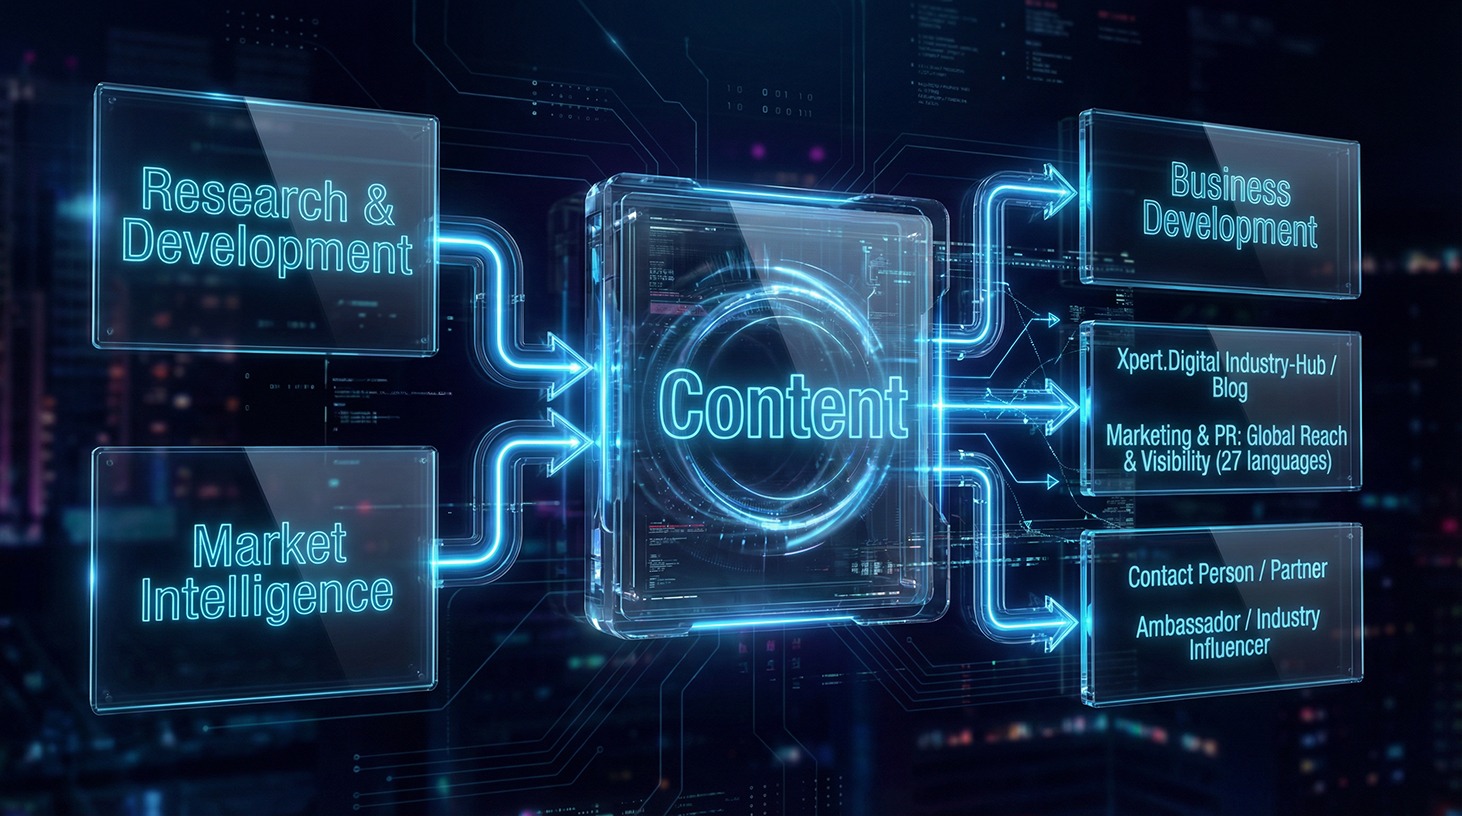
Solusi semi-internal: Bagaimana Xpert.Digital menutup kesenjangan operasional dalam pemasaran dan penjualan B2B – Bisnis Cerdas Berbasis Konten - Gambar: Xpert.Digital
Xpert.Digital adalah pusat industri B2B berbasis data yang dipimpin oleh Konrad Wolfenstein . Perusahaan ini bertindak sebagai solusi eksternal, yang hampir bersifat internal, bagi mitra industri, menutup kesenjangan operasional dalam pemasaran, konten, dan penjualan – tanpa memerlukan sumber daya tambahan di pihak klien.
Informasi selengkapnya di sini:
Mitra pemasaran dan pengembangan bisnis global Anda
☑️ Bahasa bisnis kami adalah bahasa Inggris atau Jerman
☑️ BARU: Korespondensi dalam bahasa ibu Anda!

Konrad Wolfenstein
Saya dan tim saya dengan senang hati siap membantu Anda sebagai penasihat pribadi Anda.
Anda dapat menghubungi saya dengan mengisi formulir kontak di sini wolfenstein@xpert.digital:atau cukup hubungi saya di +49 7348 4088 965. Alamat email saya adalah
Saya sangat menantikan proyek bersama kita.