Németország visszatérése a régi sikermodellből való kiábrándulással kezdődik: Út a gazdasági megújuláshoz
Szakértői megjelenés előtti

Available in 27 languages 📢
Az Xpert.Digital előnyben részesítése a Google-benⓘMegjelent: 2026. október 4. / Frissítve: 2026. október 4. – Szerző: Konrad Wolfenstein
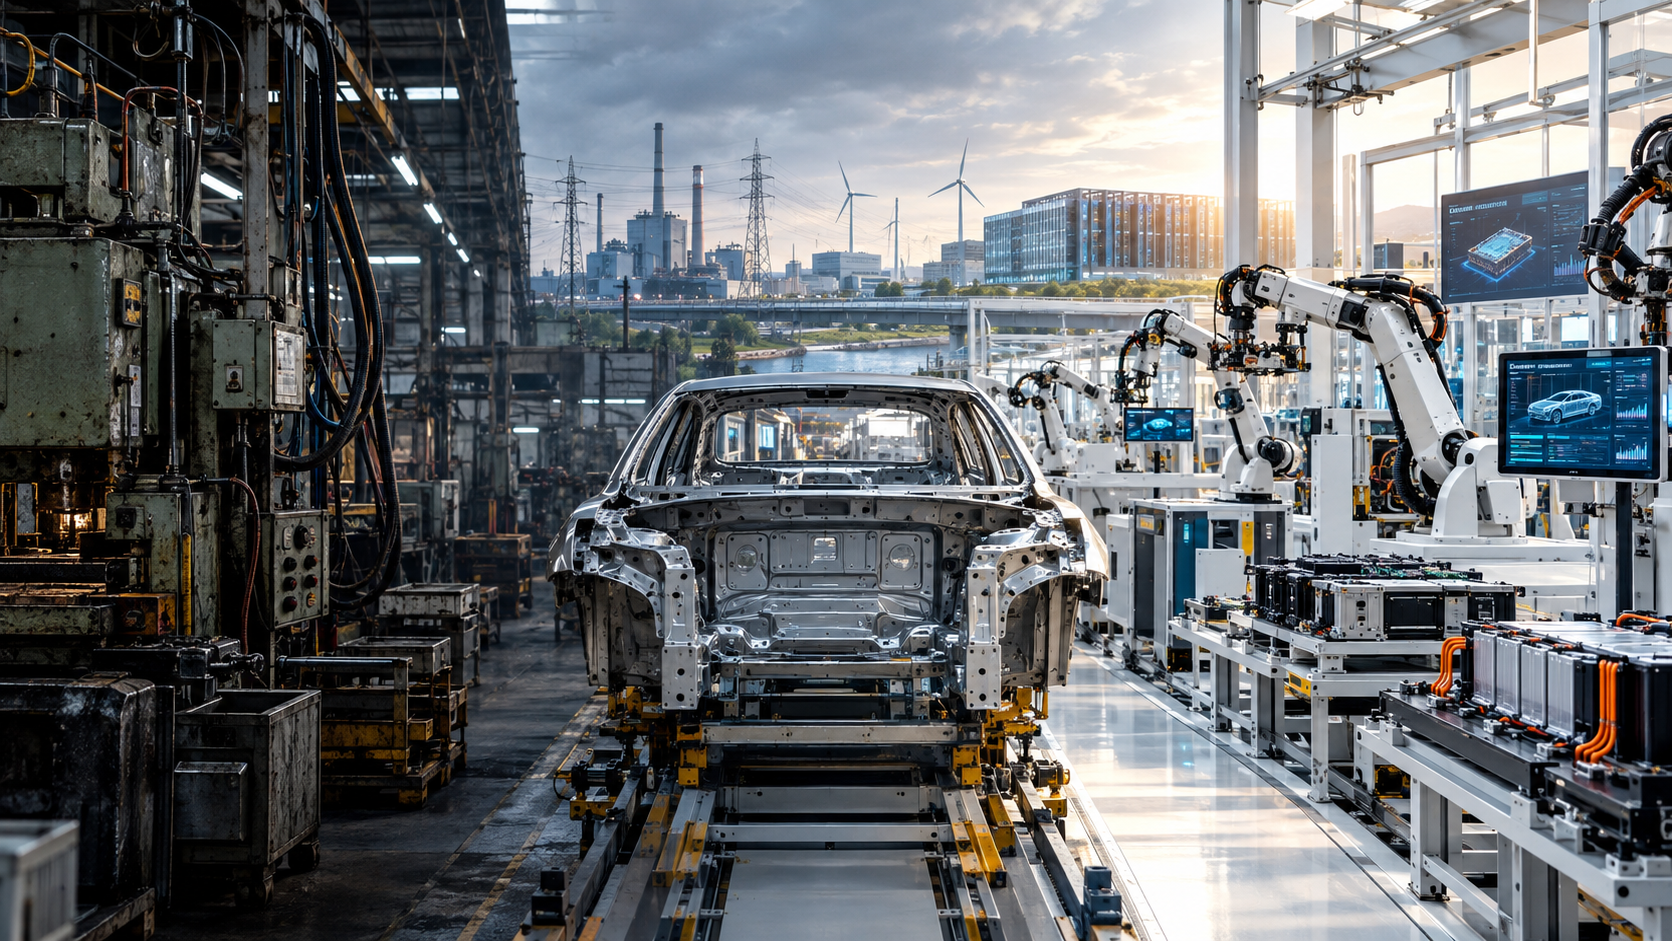
Németország visszatérése a régi sikermodellből való kiábrándulással kezdődik: Út a gazdasági megújuláshoz – kreatív kép a témáról, mesterséges intelligenciával: Xpert.Digital
Reformok a jövőre nézve: Németország strukturális átalakulása a középpontban
A válságból a lehetőség: Németország ipari kihívásai
A fellendülés útja: Energiaárak és bürokrácia – Németország elhelyezkedési tényezői az átmeneti időszakban
A folyamatos gazdasági nehézségek nem átmeneti jelenségek, hanem a gazdasági modell mélyreható strukturális átrendeződésének kifejeződései. Az ország évtizedekig erős ipari szektorral, kedvező energiaárakkal és a globális piacokkal való szoros integrációval rendelkezett. Az idők azonban megváltoztak: a magas munkaerőköltségek, a demográfiai kihívások, a digitális lemaradás és a geopolitikai feszültségek megviselik a német gazdaságot.
Bár a jelenlegi gazdasági adatok fellendülésre utalhatnak, ez nem szabad, hogy elhomályosítsa a meglévő problémákat. A növekedés gyakran inkább a kormányzati kiadásokon alapul, mintsem szilárd gazdasági alapokon. Az olyan vállalatok, mint a Volkswagen, jól példázzák az elavult üzleti modellből adódó kihívásokat. A merész reformok elengedhetetlenek a versenyképesség megőrzéséhez és a fellendülés megkezdéséhez. Németországnak nemcsak ipari folyamatait kell optimalizálnia, hanem meg kell teremtenie az innováció, a beruházások és a szakképzett munkaerő keretrendszerét is. Csak így válhat az ország ismét vezető üzleti és ipari helyszínné.
Nem a hanyatlás elkerülhetetlen – hanem a radikális reformakarat nélküli kudarc
Németország nem egy tipikus gazdasági visszaesést él át, amely alacsonyabb kamatlábakkal, megnövekedett kormányzati kiadásokkal és egy kicsit több optimizmussal megoldódna. Az ország gazdasági modelljének strukturális átalakításán megy keresztül. Évtizedekig sikere a magas teljesítményű ipari szektoron, a viszonylag olcsó energián, a Kínával fenntartott szoros kapcsolatokon, a nyitott globális piacokon, a technológiailag vezető termékeken és a megbízható kormányon alapult. Ezen előfeltételek közül több ma már csak korlátozott mértékben vagy egyáltalán nem érvényesül. Ugyanakkor új terhek is megjelentek: demográfiai nyomás, magas munkaerőköltségek, lassú engedélyezési eljárások, bonyolult adó- és transzferrendszer, túlterhelt önkormányzatok, digitális lemaradás és növekvő geopolitikai széttöredezettség.
A helyzet komoly, de korántsem reménytelen. Németország továbbra is jelentős ipari tőkével, magasan képzett szakemberekkel, hatékony kutatóintézetekkel, erős középvállalatokkal, globálisan elismert márkákkal és az európai egységes piacon belüli központi elhelyezkedéssel rendelkezik. A probléma tehát nem a gazdasági tartalom hiánya, hanem inkább az a csökkenő képesség, hogy a meglévő tartalmat elég gyorsan új termékekké, skálázható üzleti modellekké és produktív beruházásokká alakítsák át. Pontosan itt rejlik az igazi veszély: Németország még mindig elég erős ahhoz, hogy elnyomja a reformok nyomását, de már túl gyenge ahhoz, hogy további évekig tartó habozást engedjen meg magának.
A fellendülés elfedi a szerkezeti eróziót
Első pillantásra a 2026-os gazdasági adatok megnyugtató jelzést adnak. Két nagyon gyenge év és a 2025-ös mindössze 0,2 százalékos reálnövekedés után a gazdasági teljesítmény várhatóan ismét fellendül. 2026 őszén az év egészére vonatkozó főbb előrejelzések nagyjából 1,1 és 1,3 százalék között mozogtak. Ez a javulás üdvözlendő, de nem szabad összetéveszteni a tartós fordulattal. A növekedés jelentős része a kormányzati kiadásoknak, az infrastrukturális programoknak, a védelmi beruházásoknak, az adókedvezményeknek és a stabilabb belföldi keresletnek köszönhető. A külkereskedelem, amely korábban a német növekedés rendszeres pillére volt, csak gyenge vagy akár negatív lendületet ad.
A döntő különbség a ciklikus növekedés és a potenciális növekedés között van. A ciklikus növekedés azt mutatja, hogy egy gazdaság milyen erősen képes rövid távon talpra állni egy gyenge időszakból. A potenciális növekedés ezzel szemben azt írja le, hogy milyen gyorsan tud fenntarthatóan növekedni anélkül, hogy új egyensúlyhiányokat okozna. Pontosan itt rejlik Németország alapvető problémája. A potenciális kibocsátás növekedésére vonatkozó becslések jelenleg csak néhány tized százalékpont körül mozognak. Reformok nélkül a növekedés az évtized végére szinte teljesen leállhat. Egy átmeneti fellendülés ekkor csupán egy fellendülés lenne egy egyre inkább ellaposodó hosszú távú növekedési pályán belül.
Ez a diagnózis megmagyarázza, miért térhet el átmenetileg a gazdasági hangulat és a mért gazdasági teljesítmény. Még ha a megrendelésállomány emelkedik is, a fogyasztók ismét többet költenek, és az állami beruházások fellendülnek, a magas működési költségek, az alacsony termelékenységnövekedés és a csökkenő munkaerő-kínálat továbbra is fennáll. Az erősebb gazdaság időt nyer, de nem helyettesíti a reformokat. A legrosszabb esetben még a politikai nyomást is eltávolítja a vitából, hogy a mögöttes problémák megoldódjanak.
A Volkswagen az ipari modell stressztesztje
A Volkswagen a német ipari válságot példázza, mivel az ország szinte összes konfliktusa a vállalaton belül koncentrálódik. Ezek közé tartoznak a magas fix költségek, a komplex vállalati struktúrák, a politikai befolyás, a követelő kollektív szerződések, a párhuzamos technológiai stratégiák, a kínai verseny fokozódó nyomása, a kihívást jelentő szoftverprojektek, az új kereskedelmi akadályok és az elektromobilitásra való költséges átállás. A vállalat nem azért gyenge, mert nem tud autókat gyártani. Nyomás alatt áll, mert korábbi sikeres modelljének gazdasági logikája már nem működik megbízhatóan.
A számok jól szemléltetik a nyomást. Míg a Volkswagen 2025-ben körülbelül 321,9 milliárd eurós árbevételt ért el, üzemi nyeresége körülbelül 8,9 milliárd euróra esett vissza, ami több mint a felének felel meg. Az árbevétel-arányos üzemi megtérülés 5,9 százalékról 2,8 százalékra csökkent. Ebben jelentős szerepet játszottak a különleges díjak, az amerikai vámok, az árfolyamhatások és a Porsche termékstratégiájának kiigazítása. Azonban még ezen tényezők kiigazítása után is a jövedelmezőség a tőkeigényes globális vállalatok által megkövetelt szint alatt maradt, amely indokolná az akkumulátorokba, szoftverekbe, elektronikus architektúrákba, új platformokba és gyárfejlesztésekbe történő jelentős beruházásokat.
A Volkswagen tehát nem a német ipar elkerülhetetlen hanyatlásának bizonyítéka, hanem inkább a szükséges kiigazítások veszélyes késlekedésének. A túl sok változat, márka, platform és döntéshozatali szakasz növeli a költségeket és lelassítja a folyamatokat. Ugyanakkor a gyárakat a kapacitásuk határain belül kell kihasználni, a munkahelyeket biztosítani kell, és figyelembe kell venni a regionális érdekeket. Ami üzleti szempontból következetes leegyszerűsítésnek tűnik, gyorsan politikai és társadalmi konfliktussá válik. Ez a feszültség jellemzi az egész ipari tájképet: Németország gyakran tudja, milyen változásokra van szükség, de hiányzik belőle egy kellően robusztus keretrendszer a költségek, a kockázatok és az átmenetek gyors elosztására.
A központi tanulság tehát nem az, hogy Németországnak meg kell mentenie a Volkswagent. Inkább az, hogy az országnak olyan feltételeket kell teremtenie, amelyek között még egy nagy ipari vállalat is gyorsabb döntéseket tud hozni, költséghatékonyabban termelni és nyereségesen skálázni az új technológiákat. Maguk a vállalatok továbbra is felelősek ebben a folyamatban. A telephely-politika nem örökítheti meg a nem hatékony struktúrákat. Meg kell könnyítenie a beruházásokat, lehetővé kell tennie a versenyt és társadalmi biztonságot kell nyújtania a strukturális változások során anélkül, hogy diktálná azok eredményét.
Kína felemelkedése véget vet a kényelmes munkamegosztásnak
A korábbi német-kínai modell egyszerű és kivételesen jövedelmező volt: a német vállalatok kiváló minőségű járműveket, gépeket, vegyipari termékeket és berendezéseket értékesítettek a gyorsan növekvő piacnak. Cserébe Kína olcsó fogyasztási cikkeket és köztes termékeket szállított. Ez a munkamegosztás véget ért. A kínai vállalatok már nemcsak költséghatékony beszállítók számos iparágban, hanem technológiailag is erős versenytársak. Ez különösen szembetűnő az elektromos járművek, az akkumulátorok, a napelemes technológia, a teljesítményelektronika, a digitális platformok és egyre inkább a gépészet területén is.
A kínai autópiacon 2025-re az újonnan eladott járművek közel 55 százaléka elektromos volt. Egyetlen éven belül több mint 13 millió elektromos autót adtak el. 2026-ra körülbelül 60 százalékos részesedést vártak. Ugyanakkor 2025-re Kínában az akkumulátoros elektromos járművek tízből hétje már olcsóbb volt, mint egy átlagos, hasonló belső égésű motorral hajtott jármű. Ez alapvetően megváltoztatja a versenykörnyezetet. A német gyártók már nem csak államilag támogatott, alacsony költségű szolgáltatókkal néznek szembe, hanem nagymértékben integrált vállalatokkal, amelyek nagy hazai piacokkal, rövid fejlesztési ciklusokkal, saját akkumulátor-szakértelemmel, nagy teljesítményű szoftverekkel és agresszív árképzési stratégiákkal rendelkeznek.
A kínai piac így bevételi forrásból stratégiai tesztterületté alakult át. A német beszállítóknak gyorsabban kell helyi termékeket fejleszteniük ott, hatékonyabban kell alkalmazkodniuk a kínai szoftver-ökoszisztémákhoz, és egyidejűleg meg kell akadályozniuk, hogy a kulcsfontosságú technológiai képességek teljes mértékben kivándoroljanak Európából. Ehhez járul még a növekvő exportnyomás. Amikor a kínai belföldi piac 2026-ban gyengült, a kínai gyártók jelentősen növelték járműexportjukat. Az elektromos modellek különösen fontos szerepet játszottak ebben. A verseny ezért nemcsak Kínában, hanem Európában, Dél-Amerikában, Délkelet-Ázsiában és a Közel-Keleten is fokozódik.
Európa elszigetelése azonban rossz válasz lenne. A vámok kompenzálhatják a tisztességtelen versenyfeltételeket és időt teremthetnek az alkalmazkodásra, de nem tudják ellensúlyozni a termelékenység hiányát. Azok, akik kizárólag védőintézkedések alapján versenyeznek, növelik az átalakulás költségeit és gyengítik az innováció ösztönzőit. Ehelyett Németországnak és Európának kettős stratégiára van szüksége: következetes kereskedelempolitikai ellenállásra kimutatható torzulások esetén, ugyanakkor egy nyitott, versenyképes egységes piacra, amely lehetővé teszi a beruházásokat, a méretnövekedést és a gyorsabb ipari együttműködést.
Az autóipar nemcsak az eladásokat, hanem a nyereségességet is veszíti
A német autóipar továbbra is gazdasági nagyhatalom. 2025-ben körülbelül 533,7 milliárd eurós bevételt termelt, és átlagosan közel 732 000 embert foglalkoztatott. Ugyanakkor a teljes bevétel 1,5 százalékkal, a foglalkoztatás pedig 5,3 százalékkal csökkent. A munkahelyek elvesztése különösen a beszállítók és az alkatrészgyártók körében volt szembetűnő. A külföldi eladások csökkentek, míg a Németországon kívüli befektetések jelentősebben nőttek. Ez a fejlemény azt mutatja, hogy az iparág nem egyszerűen eltűnik, hanem értékteremtése földrajzilag és technológiailag újraeloszlik.
2026 első felében fokozódott a nyomás. A három nagy német gyártó, a Volkswagen, a Mercedes-Benz és a BMW összesített árbevétele körülbelül 284 milliárd eurót tett ki, ami 2,9 százalékkal alacsonyabb az előző évi szintnél. Kamatok és adók előtti eredményük (EBIT) mintegy 19 százalékkal, 13 milliárd euróra esett vissza. Különösen problematikus szempont, hogy nemcsak az eladások és a piaci részesedés csökken, hanem a magas bevételekből elegendő nyereséget termelő képesség is. Az alacsonyabb haszonkulcsok viszont gyengítik az átalakulás finanszírozását.
Az iparág továbbra is jelentős innovatív erővel rendelkezik. 2024-ben a német autóipari vállalatok világszerte körülbelül 59,4 milliárd eurót költöttek kutatás-fejlesztésre, amelyből több mint 31 milliárd eurót belföldön fektettek be. Ez cáfolja azt az egyszerűsített állítást, hogy az iparág teljesen lekéste a technológiai fejlesztések futamidejét. A valódi probléma nem annyira a kutatás hiányában rejlik, mint inkább abban, hogy milyen gyorsan alakulnak át a kutatások versenyképes, megfizethető és skálázható termékekké. Németország sokat fejleszt, de gyakran túl lassan és túl drágán iparosodik.
Az iparág jövőbeli erejét ezért nem kizárólag a német márkák hagyományos járműgyártásban betöltött részesedése fogja mérni. Lényegében az számít majd, hogy az új értéklánc melyik része marad az országban: akkumulátorcellák és akkumulátor-menedzsment, teljesítményelektronika, félvezetők, járműszoftverek, automatizált vezetés, ipari adatterek, újrahasznosítás és digitális szolgáltatások. Egy ország továbbra is sok járművet szerelhet össze, és mégis elveszítheti stratégiai jelentőségét, ha a legjövedelmezőbb technológiákat, platformokat és adat-ökoszisztémákat máshol ellenőrzik.
Az energiaárak a helyszíntől függenek, nem pedig egy jelentéktelen kérdés
Németország energiaproblémáját gyakran vagy dramatizálják, vagy lekicsinylik. Mindkettő félrevezető. Nem minden vállalat energiaigényes, és a nagy ipari ügyfelek eltérő díjakat fizetnek, mint a középvállalkozások. Mindazonáltal a német villamosenergia-költségek jelentős hátrányt jelentenek más európai országokhoz képest. Az 500 és 2000 megawattóra közötti éves fogyasztással rendelkező közepes méretű kereskedelmi fogyasztók számára az ár 2025 második felében 22,64 euró volt 100 kilowattóránként. Az uniós átlag 18,37 euró volt. Ez Németországot az Európai Unió legdrágább helyszínei közé helyezte.
A vegyi anyagok, fémek, üveg, papír, építőanyagok és az autóipari beszállítóipar egyes részei esetében ezek a különbségek közvetlenül befolyásolják a beruházási döntéseket. Még ennél is fontosabb a jövőbeni költségekre vonatkozó elvárás. A vállalatok tíz, húsz vagy több éves élettartamú létesítményekbe fektetnek be. A hálózati díjakra, az erőművi kapacitásokra, a hidrogénre, a CO₂-árazásra és az ipari tehermentesítési intézkedésekre vonatkozó nem egyértelmű szabályozások ezért nemcsak a folyamatos költségeket növelik, hanem az érzékelt kockázatot is. Egy helyszín gazdaságilag vonzótlanná válhat, mielőtt a tényleges energiahiány bekövetkezne, mivel a bizonytalanság növeli a tőkeköltségeket.
Egy átmeneti ipari áramár stabilizálhatja az energiaigényes értékteremtést, de nem válhat a működő energiarendszer állandó helyettesítőjévé. A kulcsfontosságú tényezők közé tartozik a gyorsabb hálózatbővítés, a nagyobb garantált kapacitás, a piaci alapú ösztönzők a tárolásra és a rugalmas keresletre, a hidrogén és származékai reális importlehetőségei, valamint a jobb európai koordináció. A kormányok által előírt árösszetevőket és a hálózati költségeket is felül kell vizsgálni. Az energetikai átállás sikerét nemcsak a megújuló energiák aránya méri, hanem az is, hogy az ellátásbiztonság, az éghajlatvédelem és a versenyképes összköltségek egyidejűleg valósulnak-e meg.
A bürokrácia elsősorban a sebesség árát jelenti
A bürokráciáról szóló német vitát az a baj, hogy túl gyakran kizárólag munkaórák és euróösszegek alapján folyik. A vállalkozások éves bürokratikus költségei meghaladják a 60 milliárd eurót. Ez az összeg jelentős, de csak a teher egy részét képviseli. A nagyobb károk a késedelmekből, a bizonytalanságból és a vállalkozói figyelem elvesztéséből erednek. Amikor a beruházásokat több éven keresztül hagyják jóvá, a jelentéstételi kötelezettségeket többször is teljesíteni kell, és a hatóságok nem cserélhetnek adatokat, alternatív költségek merülnek fel, amelyeket semmilyen standard számítás nem tud teljes mértékben lefedni.
Ez különösen a kis- és középvállalkozásokat (kkv-kat) sújtja súlyosan. A nagyvállalatok fenntarthatják saját részlegeiket a jogi ügyek, a fenntarthatósági jelentések, az exportellenőrzések, az adatvédelem és az engedélyek kezelése terén. Egy kkv esetében ugyanezek a kötelezettségek a rendelkezésre álló szakképzett munkaerő lényegesen nagyobb részét kötik le. A felmérések azt mutatják, hogy a vállalatok egyértelmű többsége az elmúlt években a bürokratikus terhek növekedését tapasztalta. Néhányuknak még további személyzetet is fel kellett venniük, nem új termékek fejlesztése vagy ügyfelek megszerzése érdekében, hanem a szabályozások feldolgozása érdekében.
A bürokrácia hatékony csökkentése többet igényel, mint az egyes nyomtatványok egyszerű megszüntetését. Először is, a jelentéstételi kötelezettségeket össze kell vonni a minisztériumok és a kormányzati szintek között. Másodszor, a kormánynak elvileg csak egyszer kellene adatokat gyűjtenie, majd azokat jogilag megfelelő módon újra felhasználnia. Harmadszor, az új törvények kötelező gyakorlati tesztelést írnak elő a kis- és középvállalkozásokkal. Negyedszer, az engedélyezési folyamatoknak párhuzamosan, nem pedig egymást követően kell lezajlaniuk. Ötödször, a határidőket, a felelősségi köröket és a digitális interfészeket egyértelműen meg kell határozni és érvényesíteni kell.
A dereguláció nem jelenti a szabályok hiányát. A megbízható környezetvédelmi, munkaügyi és fogyasztóvédelmi szabványok versenyelőnyt jelentenek, ha érthető, technológiasemleges és hatékony módon alkalmazzák őket. A cél tehát nem a jogállamiság gyengébbé tétele, hanem a hatékonyabbá tétele. Egy olyan szabály, amelyet nem lehet nyomon követni, amelynek döntéseire évekig kell várni, vagy amely több rétegű dokumentációt igényel, nem nyújt jobb védelmet. Csupán gyengíti az ésszerű szabályozás elfogadottságát.
Az államnak a kérelmezőből a lehetővé tevővé kell alakulnia
A közigazgatás digitális gyengesége nem kényelmi kérdés, hanem a termelékenység akadálya. Németország vezető szakértelemmel rendelkezik a félvezetők, az ipari automatizálás, a gépészet és a peremtechnológiák területén. Ugyanakkor digitális közigazgatási teljesítménye továbbra is az európai átlag alatt van. 2025-ben Németország a polgároknak nyújtott digitális szolgáltatások terén 100-ból 78,11 pontot ért el, míg az uniós átlag 84,64 pont volt. A vállalkozásoknak nyújtott szolgáltatások terén a német pontszám 77,76 pont volt, szemben az Európai Unió 88,59 pontjával.
A lemaradás nem kizárólag a szoftverhiánynak tudható be. A szövetségi szintű felelősségi megosztás, az ellentmondásos nyilvántartások, az eltérő műszaki szabványok és az összetett jogi keretek megakadályozzák a teljes körű digitalizálást. Számos folyamat csak felületesen digitalizált: egy PDF letölthető online, de elkészülte után manuálisan, belsőleg dolgozzák fel. A produktív adminisztrációhoz azonban digitalizált munkafolyamatokra van szükség az alkalmazástól a döntésig, közös identitásokra, interoperábilis nyilvántartásokra és automatizált valószínűségi ellenőrzésekre.
A vállalkozások számára egy központi digitális üzleti fióknak kellene összevonnia az összes kormányzati és társadalombiztosítási interakciót. A törzsadatok, engedélyek, statisztikai jelentések, adózási információk és támogatási kérelmek kezelhetők lennének ott az egyetlen adatbevitel elve alapján. A mesterséges intelligencia további segítséget nyújthat a kérelmek előzetes szűrésével, a jogszabályi változások alkalmazásával és az adminisztratív személyzet terheinek enyhítésével. Ehhez azonban egyértelmű felelősségi körök, biztonságos adatterek és szabványosított interfészek szükségesek.
A kulcsfontosságú reform tehát az állam architektúráját érinti. Németországnak kötelező érvényű közös szabványokra és központi alapkomponensekre van szüksége anélkül, hogy minden önkormányzati alkalmazást központilag ellenőrizne. A föderalizmusnak lehetővé kell tennie a sokszínűséget, de nem szabad indokolnia az állandó műszaki összeférhetetlenséget. Ahol azonos közigazgatási szolgáltatásokat nyújtanak, azonos digitális építőelemeket kell használni. Az államnak az egyedi, elszigetelt megoldások előállítójából egy megbízható platform üzemeltetőjévé kell fejlődnie.
EU-s és német szakértelmünk az üzletfejlesztés, az értékesítés és a marketing területén

EU-s és német szakértelmünk az üzletfejlesztés, az értékesítés és a marketing területén - Kép: Xpert.Digital
Iparági fókuszterületek: B2B, digitalizáció (AI-tól XR-ig), gépészet, logisztika, megújuló energiák és ipar
További információ itt:
Tematikus központ, amely betekintést és szakértelmet kínál:
- Tudásplatform, amely a globális és regionális gazdaságokat, az innovációt és az iparágspecifikus trendeket fedi le
- Elemzések, betekintések és háttérinformációk gyűjteménye a legfontosabb fókuszterületeinkről
- Szakértelem és információk helye az üzleti és technológiai fejleményekről
- Egy központ a piacokkal, a digitalizációval és az iparági innovációkkal kapcsolatos információkat kereső vállalatok számára
Infrastrukturális beruházások: a siker kulcsa
A magas adók súlyosbítják a szakképzett munkaerő hiányát
Németországban nemcsak túl kevés a munkavállaló, de a meglévő munkaerőt is alulhasznosítják. 2024-ben az egyetlen átlagkeresőre jutó adóterhek a teljes munkaerőköltségek 47,9 százalékát tették ki, ami a második legmagasabb az OECD-országok között. Az OECD-átlag 34,9 százalék volt. Ez drágítja a foglalkoztatást a vállalatok számára, és egyidejűleg csökkenti a többletmunka pénzügyi hasznát az alkalmazottak számára.
A magas marginális adókulcsok különösen problémásak. Azok, akik növelik a munkaidejüket, vagy a marginális foglalkoztatásról rendszeres munkára váltanak, egyidejűleg elveszíthetik a juttatásokat, és magasabb adókat és társadalombiztosítási járulékokat fizethetnek. Ez gyakran érinti a másodlagos keresőket, az egyedülálló szülőket, valamint az alacsony vagy közepes jövedelmű háztartásokat. Ezért minden reformnak figyelembe kell vennie a jövedelemadó, a társadalombiztosítási járulékok, a lakhatási támogatások, a gyermekgondozási támogatások és egyéb juttatások közötti kölcsönhatást. Az egyéni adókedvezmények hatástalanná válnak, ha a jogosultságokat máshol hirtelen megszüntetik.
A munkaerő adóterheinek csökkentése pénzügyileg megvalósítható, ha a kormány felülvizsgálja az adókedvezményeket, szélesíti az adóalapot, és következetesebben rangsorolja a kiadásokat. A házaspárok együttes adóztatását is szorosabban kellene összehangolni az egyéni munkavállalási ösztönzőkkel. Ez nem jelenti a családok hátrányos helyzetbe hozását. A célnak a gyermekek támogatásához és a tényleges szükségletekhez való jobb hozzáigazításnak kell lennie, ahelyett, hogy az alacsony munkaerő-piaci részvételt részesítenénk előnyben.
Emellett Németországnak rugalmasabb munkaidő-modellekre, jobb gyermekgondozásra, a külföldi képesítések gyorsabb elismerésére és a szakképzettségen alapuló bevándorlásra van szüksége. A munkahelyek számának növekedése nem erkölcsi felhívásokon, hanem jobb ösztönzőkön és megbízható infrastruktúrán keresztül jön létre. Azoknak, akik teljes munkaidős foglalkoztatást követelnek, biztosítaniuk kell, hogy a gyermekgondozás, a mobilitás, a továbbképzés és a nettó jövedelem valóban vonzóvá tegye a teljes munkaidős foglalkoztatást.
A demográfiai változások elkerülhetetlenné teszik a reformokat
A demográfiai változás mélyrehatóbban változtatja meg a gazdasági környezetet, mint bármely rövid távú gazdasági ingadozás. Németország munkaképes korú lakossága egy évtizeden belül körülbelül kilenc százalékkal csökkenhet. Hosszú távon akár körülbelül 22 százalékos csökkenés is lehetséges 2060-ra. Ugyanakkor az idősebb emberek aránya a munkaképes korú népességhez képest jelentősen növekszik. Ez nemcsak a munkaerő-kínálatot csökkenti, hanem nyomást gyakorol a nyugdíjak, az egészségügy és a hosszú távú gondozás finanszírozására is.
Ellenintézkedések nélkül egy öngerjesztő ciklus alakul ki. A magasabb társadalombiztosítási járulékok növelik a munkaerőköltségeket, gyengítik a foglalkoztatási ösztönzőket és terheket rónak a vállalkozásokra. A kisebb munkaerő-kínálat korlátozza a termelést és az adóbevételeket. Ugyanakkor az életkorral kapcsolatos kiadások emelkednek. Az államnak így kevesebb mozgástere van az oktatás, a digitalizáció, a védelem és az infrastruktúra terén. Ha további terheket rónak elsősorban a fiatalabb alkalmazottakra és a vállalatokra, az felgyorsítja a migrációt és a beruházási vonakodást.
Egy életképes megoldás több összetevőből áll. Emelni kell a tényleges nyugdíjkorhatárt, csökkenteni kell a korai nyugdíjazás ösztönzőit, és jelentősen vonzóbbá kell tenni az önkéntes további foglalkoztatást. A nőknek könnyebben kell tudniuk több órát dolgozni megbízható gyermekgondozási szolgáltatások és kevesebb adózási visszatartó tényező révén. A képzett bevándorláshoz gyorsabb vízumokra, digitális folyamatokra, megfizethető lakhatásra és jobb társadalmi integrációra van szükség. Az automatizálást és a mesterséges intelligenciát stratégiailag kell alkalmazni ott, ahol a munkaerőhiány korlátozza a növekedést.
Egyetlen intézkedés semlegesíti önmagában a demográfiai hatást. Azonban együttesen a magasabb munkaerő-piaci részvétel, a hosszabb munkával töltött évek, a migráció és a termelékenység növekedése jelentősen mérsékelheti a csökkenést. A politikailag kényelmetlen szempont az, hogy a sikerek csak több év múlva válnak láthatóvá. Pontosan ezért a végrehajtást azonnal meg kell kezdeni.
Az infrastruktúra határozza meg a magánbefektetéseket
Németország hosszú ideig olyan tőkeállományra támaszkodott, amelynek minőségét idő előtt építették fel. Az utakat, hidakat, iskolákat, vasutakat, villamosenergia-hálózatokat és adminisztratív épületeket sok helyen túl lassan korszerűsítették. Az önkormányzatok által érzékelt beruházási elmaradás 2024-ben megközelítőleg 215,7 milliárd eurót ért el, ami egyetlen év alatt 15,9 százalékkal nőtt. Csak az iskolaépületek 67,8 milliárd eurót, míg az utak és a közlekedési infrastruktúra 53,4 milliárd eurót tett ki.
Ez a lemaradás közvetlen hatással van a vállalkozásokra. Egy romos híd meghosszabbítja a szállítási időket, az energiaellátás hiánya megakadályozza az új létesítmények építését, a lassú hálózatok akadályozzák a digitális üzleti modelleket, a rossz iskolák pedig hosszú távon súlyosbítják a képzett munkaerő hiányát. Az állami és a magánberuházások ezért nem zárják ki egymást. A modern infrastruktúra növeli a magánprojektek megtérülését és további tőkét mozgósít.
A kormány új beruházási volumene jelentős fordulópontot jelenthet. A pénz önmagában azonban nem garantálja a hatékonyságot. Ha hiányzik a tervezési kapacitás, a pályázatok túlságosan bonyolultak, az építési költségek emelkednek, és az engedélyek megszerzése évekig tart, a nagyobb költségvetés elsősorban magasabb árakhoz vezet. Szabványosabb építési eljárásokra, hosszú távú projektportfóliókra, közös szakértelemre és az önkormányzatok számára jobb pénzügyi forrásokra van szükség. A forrásokat átlátható prioritások szerint kell elosztani, oda, ahol a legnagyobb összességében gazdasági hasznot generálják.
A fő mutatónak ezért nem az kellene lennie, hogy mennyi pénzt ígértek politikailag, hanem inkább annak, hogy mennyi működő létesítmény, hálózat, iskola és közlekedési kapcsolat épült meg ténylegesen. Egy befektető állam csak akkor ösztönzi a növekedést, ha képes projekteket kiválasztani, jóváhagyni és megvalósítani. A végrehajtási kapacitás így önmagában is a gazdasági infrastruktúra egy formájává válik.
Az adósság időt finanszíroz, de nem versenyképességet
A költségvetési mozgástér enyhítése nagyobb kiadásokat tesz lehetővé az infrastruktúrára és a védelemre. A beruházási elmaradás és a geopolitikai helyzet miatt ez alapvetően indokolt. Veszélyes lenne azonban azt feltételezni, hogy a további adósság elfedheti a strukturális gyengeségeket. A kormányzati kiadások fenntarthatják a gyárak teljes kapacitáson való működését és stabilizálhatják a jövedelmeket. De önmagában nem csökkenti automatikusan az energiaköltségeket, nem gyorsítja fel az engedélyeztetést, és nem javítja a termelékenységet.
Az adósság elsősorban akkor fenntartható, ha növeli a jövőbeli termelési potenciált. A hálózatokba, az oktatásba, a kutatásba, a digitális közigazgatásba és a védelmi képességekbe történő beruházások teljesíthetik ezt a feltételt. A fogyasztásalapú kiadások, az állandóan támogatott működési költségek és a politikailag motivált egyéni segélycsomagok gyakran nem. Ezért minden nagyobb kiadási programhoz alapos hatásvizsgálatra és egyértelmű sikerkritériumokra van szükség.
Ugyanilyen fontos a finanszírozás addicionalitása. Ha az új speciális alapok csupán a rendes költségvetésből származó meglévő beruházásokat váltják fel, akkor nem történik további modernizációs lökés. Az alapköltségvetés így mozgásteret kap más kiadásokra, miközben a látható beruházási hatás kisebb marad az ígértnél. Ezért elengedhetetlen az alapok átlátható elkülönítése, a többéves tervezés és a független felügyelet.
A fiskális és strukturális politikáknak együtt kell működniük. A reformok nélküli beruházásokat a költségvetési korlátok elakadhatják. A beruházások nélküli reformok miatt a vállalkozásoknak és a polgároknak elavult infrastruktúrával kell megküzdeniük. Németország felemelkedéséhez mindkettőre szükség van: több produktív tőkére és a felhasználásának jobb szabályaira.
Az innováció túl gyakran a skálázhatóság hiánya miatt vall kudarcot
Németország nem az az ország, amely hiánycikknek számít az innovációban. Erős egyetemekkel, Fraunhofer Intézetekkel, ipari kutatással, szabadalmakkal és magasan specializált középvállalatokkal büszkélkedhet. A vállalkozói szellem is pozitív jeleket mutat. 2026 első felében 3053 startup alakult, ami rekordszám. 2025-ben mintegy 7,2 milliárd euró kockázati tőke áramlott a német startupokba. Az olyan ágazatok, mint a védelmi technológia, a mesterséges intelligencia, valamint az éghajlat- és energiatechnológia, különösen dinamikusan fejlődtek.
A gyengeség gyakran egy sikeres alapítás után kezdődik. A növekvő vállalatoknak nagy finanszírozási körökre, nemzetközi értékesítési kapacitásra, számítási teljesítményre, képzett személyzetre és a nyilvános referenciaügyfelek gyors megszerzésére van szükségük. A német és az európai tőkepiacok a későbbi növekedési szakaszokban kevésbé mélyek, mint az amerikai piacok. Ennek eredményeként a vállalatok áthelyezik székhelyüket, korán értékesítenek, vagy lassabban skálázódnak. Ennek következtében olyan minta alakul ki, ahol a kutatás és a korai innováció Németországban zajlik, de a legnagyobb értékteremtés máshol történik.
Egy hatékony stratégiának több intézményi tőkét kell mozgósítania a növekedés finanszírozására. A biztosítótársaságok, nyugdíjalapok és állami alapok egyértelmű kockázati szabályok mellett nagyobb arányban biztosíthatják a hosszú távú tőkét. Ugyanakkor Európának vonzóbb tőzsdékre, jobb munkavállalói részvételi feltételekre és egy valóban integrált tőkepiacra van szüksége. Az állami alapoknak ki kell egészíteniük a magánbefektetőket, nem pedig ki kell szorítaniuk őket.
A kormányzat is intelligens korai alkalmazóként viselkedhet. Különösen a védelem, a kiberbiztonság, a közigazgatás, az energia és az egészségügy területén a közbeszerzés megkönnyítheti a fiatal technológiai vállalatok piacra lépését. A döntő tényező nem csupán a beszállító származása lehet, hanem inkább az, hogy képes-e egy problémát jobban, gyorsabban és hatékonyabban megoldani. Az innovációvezérelt keresletpolitika gyakran hatékonyabb, mint a további darabos támogatások.
A termelékenység a jólét igazi kérdése
Németország reformvitája gyakran a meglévő jövedelmek elosztására összpontosít. Egy elöregedő, gyenge potenciális növekedésű társadalomban ez nem elegendő. Magasabb termelékenység nélkül minden elosztási konfliktus fokozódik. A bérek, a nyugdíjak, a vállalati nyereségek, a védelmi kiadások és az éghajlatváltozás elleni beruházások ezután az alig növekvő gazdasági kibocsátásért fognak versenyezni.
A termelékenység nem a munkavállalók munkaterhelésének növelését vagy a munkafolyamatok könyörtelen intenzitását jelenti. Azt írja le, hogy mennyi értéket teremtenek adott mennyiségű munkaerővel és tőkével. A modern szoftverek, az automatizált folyamatok, a jobb gépek, a gyorsabb adminisztráció, a képzett munkaerő és a hatékonyabb energiaellátás mind növelheti a termelékenységet. Németországban különösen nagy potenciál rejlik a meglévő technológiák széles körű alkalmazásában.
A mesterséges intelligencia nem csodaszer, és nem is fenyegetés. Automatizálhatja a dokumentációt, előrejelző módon karbantarthatja a termelési létesítményeket, lerövidítheti a fejlesztési időket, és enyhítheti a szakképzett munkaerő hiányát az adminisztrációban és a vállalkozásokban. A legnagyobb előnyök valószínűleg nem néhány látványos modellből, hanem a kis- és középvállalkozások (kkv-k) több ezer konkrét alkalmazásából származnak. Az előfeltételek közé tartozik a biztonságos felhő- és adatinfrastruktúra, az egyértelmű felelősségi szabályozás, a rendelkezésre álló számítási teljesítmény, valamint a rendszerek használatára képes alkalmazottak.
A termelékenység-orientált politika az intézkedéseket aszerint értékeli, hogy azok lehetővé teszik-e a tanulási folyamatokat, a beruházásokat és a szűkös erőforrások jobb felhasználását. Ehhez a sikertelen programok megszüntetése is szükséges. Németországnak kevesebb szimbolikus támogatási politikára és több intézményi tanulási kapacitásra van szüksége.
Az iparpolitikának céljaira van szüksége, nem pedig kedvenc vállalataira
Az állam nem bízhatja a strukturális változásokat teljes mértékben a piacra, mivel az energiaellátás, a biztonság, az infrastruktúra és a technológiai függőségek befolyásolják a közérdeket. Ugyanakkor az állam ritkán jó az egyéni nyertesek előrejelzésében. Egy modern iparpolitikának ezért világos célokat és kereteket kell kitűznie, de fenntartania kell a versenyt a legjobb megoldásokért.
A stratégiai célok magukban foglalhatják az ellátásbiztonságot, a klímasemleges termelést, a technológiai szuverenitást és a katonai képességeket. Ez azonban nem jelenti azt, hogy minden meglévő gyárat vagy nemzeti vállalatot állandó védelemben kell részesíteni. A támogatásokat mérhető beruházásokhoz, innovációkhoz, termelékenységnövekedéshez és határidőkhöz kell kötni. A kudarcnak továbbra is fennálló lehetőségnek kell lennie; ellenkező esetben a támogatások a vállalati felelősségbiztosítás elleni biztosítékká válnak.
Az európai skálázódás különösen fontos. Németország önmagában túl kicsi számos platform-, felhő-, félvezető- és védelmi projekthez. Az európai egységes piac elegendő keresletet és tőkét kínál, de továbbra is széttagolt az eltérő szabályok, jóváhagyások és nemzeti érdekek miatt. Egy komoly európai iparpolitika ezért nem egyre több finanszírozási programmal kezdődik, hanem közös szabványokkal, nyílt beszerzési piacokkal és integrált tőkepiaccal.
Németország számára ez szemléletváltást jelent. A nemzeti ellenőrzés nem mindig jelent egyet a gazdasági szuverenitással. Egy versenyképes európai beszállító stratégiailag értékesebb lehet, mint egy állandóan támogatott nemzeti termelő. A szuverenitás a cselekvési lehetőségekből fakad, nem az autarkiából.
A reformoknak világos sorrendre van szükségük
A problémák sokasága nem vezethet prioritások nélküli reformlistához. A beruházásokat közvetlenül felgyorsító intézkedéseket prioritásként kell kezelni. Ilyenek például az engedélyek kötelező érvényű határideje, a párhuzamos felülvizsgálati folyamatok, a digitális üzleti számlák, a szabványosított adatkövetelmények és a gyorsabb hálózati kapcsolatok. Ezek a reformok viszonylag kevésbe kerülnek, de gyorsan mozgósíthatják a magánprojekteket.
Ezután meg kell erősíteni a munkaerő-kínálatot és a termelékenységet. A többletmunkára kivetett marginális adókulcs csökkentése, a gyermekgondozási ellátás javítása, a képzett bevándorlók vonzása, a továbbképzések biztosítása és a foglalkoztatás vonzóbbá tétele az idősebbek számára közvetlenül ellensúlyozza a demográfiai nyomást. Ugyanakkor a vállalatoknak könnyebben kell tudniuk amortizálni az automatizálásba, a szoftverekbe és a mesterséges intelligenciába történő beruházásaikat.
A harmadik szint a főbb rendszereket érinti: nyugdíjak, egészségügy, hosszú távú ápolás, energia és önkormányzati finanszírozás. Átmeneti időszakokra és szociális kompenzációra van szükség itt, de éppen ezért a felkészülést nem szabad tovább halogatni. Azok, akik csak egy akut pénzügyi válság idején kezdik meg ezeket a reformokat, kénytelenek lesznek keményebb és igazságtalanabb intézkedéseket végrehajtani.
Végül, Németországnak intézményi reformra van szüksége a végrehajtás terén. A törvényeknek tartalmazniuk kell a célkitűzéseket, a felelősségi köröket, a határidőket és a mérőszámokat. Az elért haladásnak nyilvánosan összehasonlíthatónak kell lennie. A minisztériumoknak és ügynökségeknek több szakértelemre van szükségük a digitalizáció, a projektmenedzsment és a hatásmérés terén. A politikai sikert már nem az új programok számával, hanem az ellenőrizhető eredményekkel kell mérni.
A társadalmi egyensúly nem akadályozhatja a változást
Az ipari átalakulás nyerteseket és veszteseket fog teremteni. Azok a régiók, ahol magas a hagyományos autóipari ellátás vagy az energiaigényes termelés aránya, különösen sebezhetőek. A felelős politikának nem szabad elhagynia a munkavállalókat pusztán az absztrakt piaci erőkre hivatkozva. Elő kell mozdítania a továbbképzést, a mobilitást, a vállalkozói készséget és a regionális infrastruktúrát.
A szociális kompenzáció azonban kontraproduktívvá válik, ha minden meglévő struktúrát megőriz. A rövidített munkaidő, az átadó cégek és a regionális támogatások megkönnyíthetik az átmeneteket. Másrészt a versenyképtelen üzleti modellek állandó támogatása leköti a tőkét és a munkaerőt, amelyek aztán máshol hiányoznak. A feladat az emberek védelme, nem pedig az, hogy minden munkahelyet változatlanul tartsunk fenn.
Az őszinteség kulcsfontosságú itt. Nem minden munkahely marad meg jelenlegi formájában. Ugyanakkor új munkahelyek jelennek meg az energiatechnológia, a védelem, a szoftverek, az adatközpontok, a hálózatbővítés, az egészségügy és az ipari szolgáltatások területén. A politikai döntéshozóknak fel kell gyorsítaniuk ezt a változást a retorikai tagadás helyett. A jó strukturális politika az alkalmazkodás egyértelmű jeleit ötvözi a megbízható támogatással.
A vállalatok is felelősek. Azok, akik évekig magas profitot osztottak szét, technológiai döntéseket halogattak, vagy bonyolult struktúrákat építettek ki, nem háríthatják át egyszerűen a korrekciós intézkedések teljes költségét az alkalmazottakra és az államra. Egy hiteles reformrendszerhez minden érdekelt fél hozzájárulása szükséges: hatékonyabb vállalatok, hatékonyabb állam és az alkalmazottak számára ésszerű kiigazítások.
Németország erőssége az együttműködési képességében rejlik
A német gazdaság továbbra is kivételes képességekkel rendelkezik. A kis- és középvállalkozások (kkv-k) a mérnöki szakértelmet globális ügyfélkapcsolatokkal ötvözik. A nagyvállalatok hozzáférnek tőkéhez, márkákhoz és nemzetközi termelési hálózatokhoz. A kutatóintézetek lerakják a technológiai alapokat. Az európai egységes piac lehetőségeket kínál a méretezésre, az energetikai átállás pedig új keresletet generál a gépek, hálózatok, tárolási technológiák és digitális rendszerek iránt. A megnövekedett védelmi kiadások az ipari kapacitást és a technológiai fejlődést is erősíthetik.
Ezek az erősségek azonban csak akkor bontakoznak ki, ha összekapcsolódnak. A növekedési tőke nélküli kutatás a laboratóriumban marad. A tőke gyors jóváhagyások nélkül máshová vándorol. A hálózatok nélküli megújuló energia nem csökkenti az ipari költségeket. A lakhatás és a digitális közigazgatás nélküli bevándorlás nem oldja meg a szakemberhiányt. A tervezési kapacitás nélküli kormányzati beruházások nem teremtenek infrastruktúrát. Egy helyszín minősége ezért kevésbé függ egyetlen kiemelkedő intézkedéstől, mint inkább az egész rendszer működésétől.
Pontosan itt rejlik a lehetőség. Németország számos problémája önmaga által okozott, és ezért elvileg megoldható. Az ország elegendő erőforrással rendelkezik az infrastruktúra korszerűsítésére, a munkavállalók terheinek csökkentésére, a közigazgatás digitalizálására és az innováció finanszírozására. A probléma nem a pénzhiány, hanem a prioritások, a gyorsaság és a következetesség hiánya. A reformpolitikáknak ezért nem kell lebontaniuk a jóléti államot, vagy elvetniük az ipari hagyományokat. Az államot, a vállalkozásokat és a társadalombiztosítási rendszereket a megváltozott valósághoz kell igazítaniuk.
A visszatérés kellemetlen őszinteséggel kezdődik
Németországnak nem kell választania a hanyatlás és a régi normálishoz való visszatérés között. A régi normális nem tér vissza. Az olcsó orosz energia, a kockázatmentes üzlet Kínával, a folyamatosan növekvő munkaerő-kínálat és a vitathatatlan technológiai vezető szerep történelmi feltételek voltak, nem pedig tartós garanciák. Egy meggyőző visszatérési tervnek ezért előremutatónak kell lennie.
Az indoklás a következő: Németország ismét vezető növekedési és ipari helyszínné válhat, de nem egyszerűen a régi modellhez való visszatéréssel. Amire szükség van, az egy produktívabb, digitálisabb, európaibb és alkalmazkodóképesebb gazdaság. A Volkswagen jól mutatja a késleltetett változás magas költségeit. Ugyanakkor a vállalat ipari ereje azt is mutatja, hogy a megújulás továbbra is lehetséges, ha a komplexitás csökken, a döntések gyorsabban születnek, és az innováció gazdaságosan méretezhető.
A legnagyobb veszély nem a reformötletek hiánya. Az energiaárak, a bürokrácia, az adók, a demográfia, az infrastruktúra, a tőkepiacok és a digitalizáció évek óta ismert problémák. Az igazi veszély a versenyképesség kúszó csökkenésével kapcsolatos politikai önelégültségben rejlik. Egy ország sokáig virágzónak tűnhet, miközben jövőbeli értékteremtő bázisa erodálódik. Pontosan ezért kell a reformfázist még azelőtt elkezdeni, hogy egy akut válság minden lehetőséget kizárna.
Németország visszatérése reális, ha a közberuházásokat strukturális reformokhoz kötik, a társadalmi átmeneteket megszervezik, és mérhető eredményeket várnak el. Sem ingyenes, sem konfliktusmentes nem lesz. De az alternatíva drágább lenne: kevesebb ipari értékteremtés, alacsonyabb adóbevételek, gyengébb társadalombiztosítás és a politikai cselekvőképesség növekvő csökkenése. Németországnak nem kell kisebb léptékben gondolkodnia. Gyorsabb döntéseket kell hoznia, világosabban kell rangsorolnia, és újra kell tanulnia, hogyan fordítsa le a tudást gazdasági erővé.
🎯🎯🎯 Adatvezérelt B2B iparági központ, mint kvázi házon belüli megoldás

A kvázi házon belüli megoldás: Hogyan hidalja át az Xpert.Digital a B2B marketing és értékesítés működési réseit – Okos, tartalomvezérelt üzlet - Kép: Xpert.Digital
Az Xpert.Digital egy adatvezérelt B2B iparági központ, amelyet Konrad Wolfenstein vezet. A vállalat külső, kvázi házon belüli megoldásként működik az ipari partnerek számára, áthidalva a marketing, a tartalom és az értékesítés működési hiányosságait – anélkül, hogy további erőforrásokat igényelne az ügyféloldalon.
További információ itt:
Globális marketing- és üzletfejlesztési partnere
☑️ Üzleti nyelvünk az angol vagy a német
☑️ ÚJ: Levelezés az anyanyelveden!

Konrad Wolfenstein
Én és a csapatom örömmel állunk rendelkezésére személyes tanácsadóként.
Kapcsolatba léphetsz velem a kapcsolatfelvételi űrlap kitöltésével itt [email protected]:, vagy egyszerűen hívj a +49 7348 4088 965 telefonszámon. Az e-mail címem
Alig várom a közös projektünket.