Rekordbővülés, mégis csődök: Miért van válságban a német napelemipar – Kreatív kép a témáról, mesterséges intelligenciával: Xpert.Digital
Összeomlás a 2026-os fellendülés évében: Miért küzdenek hirtelen a nagy napenergia-úttörők a túlélésért?
„Kannibalizációs hatás” az árampiacon: Vajon a zöld fellendülés pénzügyi fiaskóvá válik?
2026-ban Németország példátlan energiapolitikai paradoxont él át: Soha ezelőtt nem építettek ennyi fotovoltaikus és szélerőművet, soha ezelőtt nem tűntek a bővítési célok ennyire elérhetőnek – mégis az iparág úttörői küzdenek a túlélésükért. Miközben a beépített kapacitás történelmi rekordokat ér el, a kiemelkedő projektfejlesztők milliárdos finanszírozási kötelezettségvállalások ellenére csődbe mennek. Ugyanakkor a telepítők haszonkulcsai csökkennek, és a csökkenő áramárak erodálják a profitot. Hogyan lehetséges ez? A válasz egy radikális rendszerváltásban rejlik: A német energiaátmenet a pusztán támogatásokon alapuló telepítési hajszából egy rendkívül összetett piaci szakaszba lép. A drága tőke, a túlterhelt hálózatok, az új politikai játékszabályok és az úgynevezett kannibalizációs hatás az áramtőzsdén most könyörtelenül elválasztja a búzát az ocsútól. Az aranyláz évei véget értek – aki most túl akar élni, annak többre van szüksége, mint lenyűgöző bővítési adatokra. Mélyreható betekintés a megújulóenergia-ágazatot sújtó brutális gazdasági stressztesztbe.
Németország energetikai átállása növekszik – és elnyeli úttörőit
Rekordbővülés, csökkenő haszonkulcsok, tétovázó vállalatok: A zöld fellendülés gazdasági stressztesztté válik
Németország 2026-ban látszólagos paradoxonnal fog szembesülni. Soha ezelőtt nem telepítettek ennyi fotovoltaikus kapacitást, a szélenergia térnyerése jelentősen felgyorsult, az engedélyek és szerződések száma rekordmagasságot ér el – mégis pontosan azok a vállalatok küzdenek nehézségekkel, amelyek évek óta ezt a fejlesztést előmozdították. A projektfejlesztőknek át kell strukturálniuk magukat, a telepítő cégek eltűnnek a piacról, a nagy szereplők likviditási nehézségekkel küzdenek, és még a több milliárd eurós finanszírozási kötelezettségvállalások sem nyújtanak megbízható védelmet a fizetésképtelenséggel szemben.
Ez az ellentmondás feloldódik, amint különbséget teszünk egy piac növekedése és a vállalatok jövedelmezősége között. A nagyobb beépített kapacitás nem jelent automatikusan nagyobb profitot a gyártók, a telepítők vagy a projektfejlesztők számára. Egy piac volumenben fellendülhet, és egyidejűleg gazdaságilag is erodálódhat, ha az értékesítési árak gyorsabban esnek, mint a költségek, ha a tőke drágul, a projektek hosszabb időt vesznek igénybe, és a szabályozási változások ennek következtében késleltetik a várható megtérülést. Pontosan ez történik jelenleg a német megújulóenergia-ágazat egyes részein.
A válság tehát nem az energetikai átállás kudarcának bizonyítéka, és nem is csupán egy tipikus piaci korrekció. Egy átmenet eredménye. Az energetikai átállás első szakasza elsősorban az új termelési kapacitás maximalizálására összpontosított. A második szakasz most megköveteli, hogy a nap- és szélenergiát erősebben integrálják a hálózatokba, a tárolásba, a rugalmas keresletbe és a villamosenergia-piacba. Ez a rendszerszintű eltolódás gazdaságilag igényesebb, mint pusztán az erőművek megépítése. Megváltoztatja a bevételi modelleket, áthelyezi a kockázatokat, és elválasztja a fenntartható finanszírozási struktúrával rendelkező vállalatokat azoktól, amelyek növekedése túlságosan az új projektek folyamatos megszerzésére és az olcsó tőkéhez való hozzáférésre támaszkodott.
A terjeszkedés robbanásszerű, de nem mindenhol
A kezdeti adatok sikertörténetre utalnak. 2026 augusztusában a telepített fotovoltaikus kapacitás Németországban meghaladta a 128 gigawattos csúcsot. Ez azt jelentette, hogy az év végére törvényileg előírt célt a tervezettnél korábban elérték. Több mint hatmillió napelemes berendezés alkot ma decentralizált erőműhálózatot, a kis erkélyrendszerektől és a magántetőkön át a nagyméretű, talajra telepített projektekig. Ahhoz azonban, hogy 2030-ra elérjék a 215 gigawattos célt, a bővítésnek magas szinten kell folytatódnia.
A szárazföldi szélenergia is ismét fellendült az évekig tartó lassú engedélyeztetés után. 2026 januárja és júliusa között 816 turbina helyezett üzembe, összesen 5,29 gigawatt teljesítménnyel. Már 2025-ben is jelentősen magasabb volt az új telepítések száma, mint az előző évben. Ugyanakkor annyi új turbinát hagytak jóvá és ítéltek oda szerződést a pályázatokon, hogy a projektportfólió alapvetően képes további növekedésre. A szűk keresztmetszet tehát már nem pusztán az engedélyek hiánya, hanem egyre inkább a finanszírozásban, az építési kapacitásban, a hálózati csatlakozásokban és abban a kérdésben rejlik, hogy a megítélt projektek a tényleges költségviszonyok mellett is nyereségesen megvalósíthatók-e.
Az összesített adatok a piaci szegmensek közötti jelentős eltolódást is elfedik. A nagy napelemparkok az utóbbi időben erős növekedést mutattak, míg a magán tetőkre telepített napelemek piaca jelentősen csökkent. 2025-ben a talajra telepített napelemparkok újonnan telepített kapacitása körülbelül negyedével nőtt, míg a családi házak bővítése hasonló mértékben csökkent. A kereskedelmi tetőkre telepített napelemek is gyengén teljesítettek. Az összesített statisztikákat tekintve egyetlen nagy napelempark bőven kompenzálhatja több ezer kisebb telepítés kudarcát. Ez a növekedés azonban kevéssé segít egy regionális telepítő cégnek, amelynek üzleti modellje a családi házakra épül.
Pontosan itt rejlik a közvélemény zavarodottságának egyik fő oka. Az energiaátállás nem egységes piac, hanem a különböző értéklánc-szakaszok és ügyfélcsoportok komplex hálózata. A modulok, inverterek és szélturbinák gyártóira más feltételek vonatkoznak, mint a projektfejlesztőkre, a generálkivitelezőkre, a tetőszerelőkre, az üzemeltetőkre, az áramkereskedőkre vagy a tárolószolgáltatókra. Az általános kapacitásbővítés rekordja ezért egybeeshet az egyes szegmensek visszaesésével, a gyártói árak csökkenésével és a szolgáltatók csődjeivel.
Amikor egy milliárd nem véd a csődtől
Az Enerparc-ügy egyértelműen szemlélteti a működési méret és a rövid távú fizetőképesség közötti hatalmas szakadékot. A hamburgi székhelyű napelempark-fejlesztő 2026 szeptember elején jelentett be csődöt, annak ellenére, hogy csak márciusban jelentett be egy akár egymilliárd eurós finanszírozási keretet. Több száz napelemparkkal és több gigawatt beépített kapacitással a vállalat Európa egyik legnagyobb független fejlesztője. Pontosan ezért a fizetésképtelensége sokkoló volt az iparág számára.
A látszólagos ellentmondást az ilyen finanszírozás szerkezete magyarázza. Egy bejelentett több milliárd eurós keret nem egyszerűen szabadon rendelkezésre álló forrásokat jelent a vállalat számláján. Jellemzően konkrét projektekhez, építési folyamathoz, fedezethez, műszaki felülvizsgálatokhoz és szerződésben meghatározott feltételekhez kötött kölcsönökből és hitelkeretekből áll. A forrásokat csak akkor szabadítják fel, ha a projekt teljesít bizonyos előfeltételeket. Ha a külön finanszírozás meghiúsul, a hálózati csatlakozás késik, vagy a szükséges fedezetet nem lehet biztosítani, a holdingtársaság az értékes projektportfólió ellenére sem marad elegendő likviditás nélkül.
Június végén az Enerparc akkumulátoros tárolással működő fotovoltaikus projektjeinek finanszírozása meghiúsult. A már megrendelt alkatrészeket és a már vállalt kötelezettségeket azonban még teljesíteni kellett. Néhány héten belül a finanszírozási hiány likviditási válsággá fajult. Ez a példa rávilágít a gyorsan növekvő projektfejlesztők alapvető gyengeségére: gyakran jelentős különbség van a földterület biztosítására, a tervezésre, az engedélyezésre, a hálózati jóváhagyásra, a személyzetre és az alkatrészek megrendelésére fordított korai kiadások, valamint a projektértékesítésből vagy a hosszú távú finanszírozásból származó későbbi forrásbeáramlás között.
Paradox módon, minél nagyobb a csővezeték, annál nagyobb lehet az előzetes finanszírozási igény. A növekedés kezdetben leköti a tőkét, mielőtt megtérülést termelne. Ha a bankok óvatosabbá válnak, a befektetők magasabb hozamokat követelnek, vagy a projektek későn érik el a kivitelezési készenlétet, egy nagy portfólió valójában súlyosbíthatja a pénzügyi terheket. Továbbá a mérlegben szereplő eszközök, például a projektjogok, stresszes helyzetben nem értékesíthetők automatikusan gyorsan és a tervezett áron. A csővezeték értéke az engedélyezési státusztól, a hálózati csatlakozástól, a várható villamosenergia-ártól, a támogatási rendszertől és az ütemtervtől függ. Az eladási nyomás alatt a fejlesztő alkupozíciója csökken.
Az Enerparc esete tehát nem bizonyítja, hogy a napelemparkok eredendően gazdaságtalanok. Az eset inkább azt mutatja, hogy a nyereséges egyedi projektek és a fizetésképtelen anyavállalat egymás mellett is létezhetnek. A projektvállalatok gyakran jogilag és pénzügyileg elkülönülnek az anyavállalattól. A már működő parkok továbbra is termelnek áramot, miközben a fejlesztő holdingtársaságot átszervezik. Ez a szétválás stabilizálja az energiaellátást, azonban továbbra is fájdalmas az alkalmazottak, a beszállítók és a hitelezők számára.
Az egyedi esetektől az iparági konszolidációig
Az Enerparc nincs egyedül. A baden-württemberg-i székhelyű szél- és napenergia-projektfejlesztő, a Sowitec 2026 júliusában csődöt jelentett. A német szélenergia-piac nehéz helyzete mellett a vállalatot több millió eurós nemzetközi projektekből származó kintlévőségekkel is terhelték. Ez az eset jól mutatja, hogy a globális diverzifikáció nemcsak lehetőségeket kínál. Deviza-, ország-, szerződéses és partnerkockázatokkal is jár. A mérlegben szereplő várható bevételek nem segítenek az esedékes kifizetésekben, amíg a pénz ténylegesen meg nem érkezik.
Az ABO Energy átfogó szerkezetátalakítási folyamaton megy keresztül. A vállalat fizetésképtelenségi megállapodásokat kötött finanszírozási partnerekkel, hatékonyságnövelő programot indított, projektportfóliókat értékesített, és egy fenntartható, hosszú távú finanszírozási struktúrán dolgozik. A BayWa r.e. stratégiailag átszervezi magát, eladja a nem alaptevékenységeit, és kiválasztott piacokra összpontosít. Az anyavállalatnak, a BayWának módosítania kellett szerkezetátalakítási tervét, mivel a megújuló energiaforrásokkal foglalkozó leányvállalatától eredetileg várt értékesítési bevételek és eredményhozzájárulások a romló piaci körülmények között már nem realizálhatók a tervezett szinten.
Az is beleillik ebbe a képbe, hogy nehéz vonzó akvizíciókat találni más projektfejlesztőktől. Gyakran szakadék tátong a kiterjedt projektportfóliók hosszú távú stratégiai értéke és a befektetők által a jelenlegi finanszírozási feltételek mellett fizetni hajlandó ár között. Az eladók ambiciózus jövőbeli bővítési célokra és a jóváhagyott telephelyek szűkösségére hivatkoznak. A vevők ezzel szemben a magasabb tőkeköltségeket, a hálózati kockázatokat, a csökkenő ajánlati árakat és a lehetséges szabályozói beavatkozásokat veszik figyelembe. Amíg mindkét fél eltérő hozamfeltevéseket alkalmaz, még a stratégiailag megalapozott akvizíciók is kihívást jelentenek.
Ez a fejlemény több, mint csupán vállalatspecifikus hibák véletlenszerű halmaza. Természetesen a rossz döntések, a túlzottan gyors növekedés, a nem megfelelő kockázatkezelés vagy a túlzottan agresszív finanszírozás is szerepet játszik az egyes esetekben. Mindazonáltal több vállalat párhuzamos problémái strukturális stresszre utalnak. Az iparág egyszerre néz szembe csökkenő bevételekkel, magas előzetes finanszírozási költségekkel, emelkedő kamatlábakkal, hosszabb átfutási időkkel, valamint a hálózati integráció és marketing iránti növekvő igényekkel.
Egy ilyen helyzet jellemzően konszolidációhoz vezet. A jól tőkésített energiaszolgáltatók, az infrastrukturális befektetők és a nemzetközi alapok projekteket vagy egész portfóliókat vásárolhatnak fel. A gyengébb fejlesztők a tervezettnél korábban eladják a jogokat, csökkentik a személyzetet, vagy kivonulnak egyes országokból. Ez nem feltétlenül állítja meg azonnal a terjeszkedést, de megváltoztatja a piaci szerkezetet. Egy olyan ágazat, amelyet számos közepes méretű úttörő jellemez, koncentráltabb piaccá válhat, amelyben néhány nagy szereplő integrálja a finanszírozást, az építést, az üzemeltetést, a tárolást és az áramértékesítést.
A fellendülő piactól a brutális konszolidációig
A 2022-es és 2023-as év kivételes volt a napelemipar egyes részei számára. A magas villamosenergia-árak, az energiaellátással kapcsolatos aggodalmak, a vonzó önfogyasztási számlák és a közérdek hirtelen növekedése a kereslet megugrását váltotta ki. A telepítő cégek bővítették munkaerő-állományukat, a kereskedők felhalmozták a készleteiket, és új beszállítók léptek be a piacra. 2020 óta a fotovoltaikus rendszereket telepítők száma nagyjából megduplázódott. Számos üzleti modell a tartósan magas keresletre és a kényelmes haszonkulcsokra épült.
Ahogy az energiaárak és az ellátási láncok normalizálódtak, a helyzet megváltozott. A háztartások elhalasztották a beruházásokat, a finanszírozás továbbra is drága maradt, és a maximális energiafüggetlenség iránti azonnali vágy elvesztette sürgető jellegét. Ugyanakkor a fellendülés éveinek megrendelései kiürültek. Az eredmény nem a napenergia-kereslet teljes összeomlása volt, hanem egy alacsonyabb normál szintre való visszatérés – bár a korábbi kivételes növekedésre felépített költségbázissal.
A lakossági napelemes piac beszállítóit különösen érintette a válság. Az újonnan telepített rendszerek száma ebben a szegmensben már 2024-ben is csökkent, a kis tetőtéri rendszerek pedig még meredekebb visszaesést mutattak. Ez a gyengeség 2025-ben is folytatódott. A magas marketingkiadással, központosított értékesítéssel, bérelt raktárterülettel és nagy, állandó alkalmazott telepítőcsapatokkal rendelkező vállalatok nem tudták elég gyorsan kiigazítani költségeiket. Továbbá azoknak, akik felfújt áron vásároltak alkatrészeket, később le kellett írniuk a meglévő készleteket, vagy veszteséggel kellett értékesíteniük azokat a meredeken csökkenő piacon.
Míg a napelemek árának csökkenése csökkenti az energetikai átállás hosszú távú költségeit, rövid távon veszélyt jelent a kiskereskedőkre és a gyártókra. Ha egy modul piaci ára néhány hónapon belül jelentősen csökken, a meglévő készlet veszít az értékéből. Az ügyfelek arra számítanak, hogy az alkatrészárak csökkenése teljes mértékben érvényesül, annak ellenére, hogy a bérek, az állványozás, a villanyszerelés, a tervezés, a hálózati csatlakozás és az ügyfélszolgálat költségei nem csökkennek ugyanilyen mértékben. Ez csökkenti a telepítő profitmarzsát, miközben a szolgáltatás munkaigényes részei továbbra is drágák maradnak.
A piaci konszolidáció tehát nemcsak a tapasztalatlan beszállítókat érinti. A már meglévő vállalatokat is érinti, ha azok fix költségei, készletgazdálkodása vagy értékesítési modellje nem igazodik az új kereslethez. Az az állítás azonban, hogy csak az opportunisták fognak eltűnni, túl leegyszerűsítő. Egy gyors korrekció során még az alapvetően életképes vállalatok is nyomás alá kerülnek, mivel a bankok csökkentik a hitelkereteket, az ügyfelek visszatartják az előlegeket, a beszállítók pedig szigorúbb fizetési feltételeket követelnek. A bizalom így gyorsabban romolhat, mint a vállalat működési tartalma.
Csökkenő bónuszok, növekvő követelmények
A nagy nap- és szélenergia-projektek esetében a haszonkulcsokra nehezedő nyomás más forrásból ered. Az új erőművekre kiírt pályázatok egyre versenyképesebbek lettek. A talajra telepített fotovoltaikus rendszerek esetében az átlagos nyertes ajánlat kilowattóránként körülbelül 6,23 centről (2023) körülbelül 4,83-4,84 centre (2025) csökkent. Ez nagyjából 23 százalékos csökkenést jelent. Hasonlóképpen, a szélenergia-pályázatok jelentős túljelentkezése is lenyomta a díjazást. 2025 végén a szárazföldi szélenergia volumennel súlyozott nyertes ajánlata kilowattóránként körülbelül 6,06 cent volt.
A versenytárgyalások pontosan ezt a hatást hivatottak elérni: az alacsony költségű projektek túlsúlyba kerülnek, a támogatások terhe csökken, és a földterületeket hatékonyan használják fel. Problémák akkor merülnek fel, amikor az ajánlatok optimista feltételezéseken alapulnak, amelyek később alaptalannak bizonyulnak. A szerződés odaítélése és az üzembe helyezés között a kamatlábak, a turbinák árai, a hálózati csatlakozás költségei, a bérek vagy a kompenzációs intézkedésekre vonatkozó követelmények megváltozhatnak. Ezzel szemben az odaítélt ár nagyrészt rögzített marad. A fejlesztő így jelentős mértékben viseli a költség- és ütemezési kockázatot.
Mindkét oldalról nyomás nehezedik a haszonkulcsra. A bevételi oldalon a vételárak csökkennek, az energiavásárlási szerződésekről hevesebben tárgyalnak, és a negatív piaci árak csökkentik a rugalmatlan betáplálás értékét. A költségoldalon az építőmérnöki munka, a hálózati technológia, a személyzet és a finanszírozás továbbra is drága. Míg a napelemek jelentősen olcsóbbak lettek, egy erőmű gazdaságilag nem életképes pusztán a modulok miatt. A telek, a transzformátorok, a kábelek, az alállomások, a tervezés, az engedélyek, a biztosítás és a tőkeköltségek a teljes költség nagy részét teszik ki.
A finanszírozás különösen jelentős szerepet játszik a szélenergia-projektekben, mivel a nagy beruházásokat hosszú időre előfinanszírozzák. Már a diszkontráta vagy az adósság kamatlábának viszonylag kis mértékű emelkedése is jelentősen csökkenti a jövőbeni villamosenergia-bevételek jelenértékét. Ehhez járulnak még a turbinaalkatrészek ellátási szűk keresztmetszetei, a speciális szállítás korlátozott kapacitása, valamint az alapozásokra, a hálózati csatlakozásokra és a fajok védelmére vonatkozó növekvő követelmények. Egy projekt technikailag jóváhagyható, és még mindig a gazdasági életképesség küszöbén állhat.
Az intenzív verseny veszélyes ösztönzőket is teremt. A fejlesztők kísértést érezhetnek arra, hogy nagyon szigorúan kalkuláljanak egy szerződés megszerzése érdekében, és ezzel felfújják a csővezetékük érzékelt értékét a befektetők számára. Ha csak egyetlen kulcsfontosságú feltételezés is helytelennek bizonyul, alig marad tartalék. Ami kezdetben kedvező pályázati sikernek tűnik a kormány szempontjából, az később késedelmekhez, újratárgyalásokhoz vagy a projektek elvetéséhez vezethet. Ezért az alacsony szerződéses árak csak akkor jelentenek hatékonyságnövekedést, ha az üzemeket valóban fenntartható módon építik és üzemeltetik.
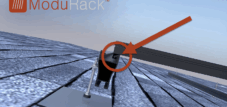
Új: Szabadalom az USA-ból – napelemparkok telepítése akár 30%-kal olcsóbban, 40%-kal gyorsabban és egyszerűbben – magyarázó videókkal!

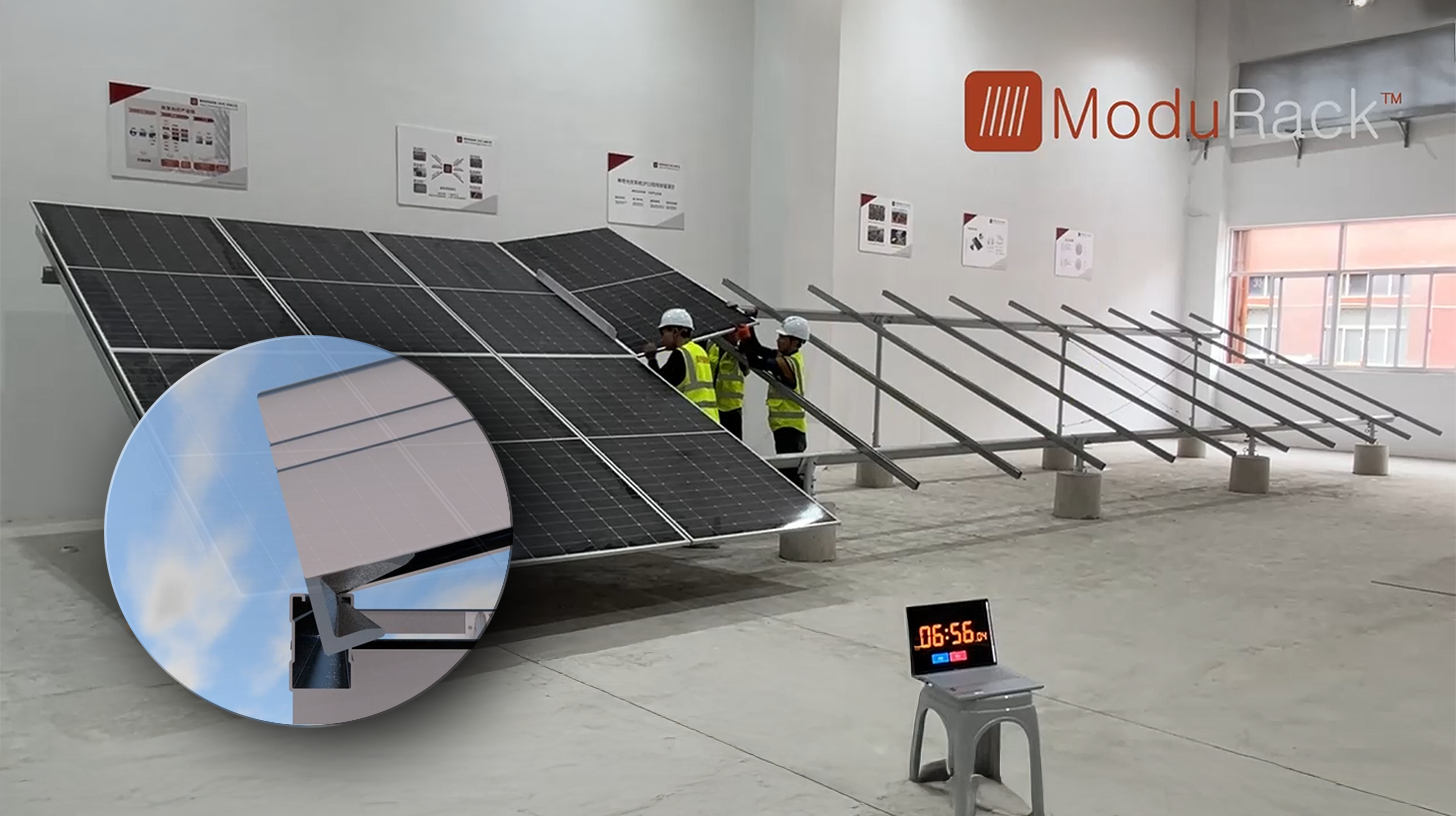
Új: Szabadalom az USA-ból – Napelemparkok telepítése akár 30%-kal olcsóbban, 40%-kal gyorsabban és egyszerűbben – magyarázó videókkal! - Kép: Xpert.Digital
Ennek a technológiai fejlesztésnek a lényege a hagyományos, évtizedek óta szabványos bilincses rögzítéstől való tudatos eltávolodás. Az új, idő- és költséghatékonyabb rögzítőrendszer ezt egy alapvetően eltérő, intelligensebb koncepcióval kezeli. A modulok meghatározott pontokon történő rögzítése helyett egy folyamatos, speciálisan kialakított tartósínbe helyezik őket, és biztonságosan rögzítik őket. Ez a kialakítás biztosítja, hogy minden erő – legyen szó akár a hóból eredő statikus terhelésről, akár a szélből eredő dinamikus terhelésről – egyenletesen oszoljon el a modulkeret teljes hosszában.
További információ itt:
A villamosenergia-piac és a megújuló energiaforrások kihívásai
Az árampiac leértékeli a legolcsóbb generációját
A nap- és szélenergia növekvő részesedésével egy másik gazdasági probléma is felmerül: a megújuló energiaforrásokat hasznosító erőművek gyakran egyszerre termelnek áramot. Napos délben több millió napelem táplálja az áramot a hálózatba, és amikor széles körben elterjedt a szélenergia, számos szélerőmű működik párhuzamosan. Ez a többletkínálat pontosan azokban az órákban nyomja le a piaci árat, amikor ezek az erőművek a legtöbb áramot termelik. Ez az úgynevezett kannibalizációs hatás csökkenti a nap- és szélenergia átlagosan elérhető piaci értékét.
2025-ben Németországban 573 órán keresztül fordultak elő negatív nagykereskedelmi árak, ami lényegesen gyakrabban fordult elő, mint az előző évben. A negatív árak nem bizonyítják, hogy a megújuló energiaforrásokból származó villamos energia értéktelen. Azt jelzik, hogy a termelés, a hálózatok, a tárolás és a rugalmas kereslet időzítése nincs kellően összehangolva. A hatékony fedezet nélküli üzemeltetők számára azonban ezek az órák valódi bevételkiesést jelentenek. Különösen problémásak azok a merev üzleti modellek, amelyek kizárólag a betáplálás maximalizálására összpontosítanak.
A jövőbeli értékteremtés ezért a tiszta kilowattóráról az időbeli szabályozhatóságra helyeződik át. Egy akkumulátoros tárolással rendelkező napelempark az alacsony árak idején képes felvenni az áramot, majd később értékesíteni azt. Egy intelligens energiavásárlási megállapodással rendelkező szélerőmű megoszthatja az árkockázatokat. Az ipari vállalatok, az elektrolizátorok, a hőszivattyúk, az adatközpontok és a töltőinfrastruktúra a keresletet a magas megújulóenergia-termelés időszakaira terelheti. A projektfejlesztők számára az ilyen kombinációk strukturálásának képessége ugyanolyan fontos lesz, mint az erőmű műszaki kivitelezése.
Ez a finanszírozást is megváltoztatja. A bankoknak és a befektetőknek már nem csak a várható éves termelést kell felmérniük, hanem az óránkénti árprofilokat, a korlátozási kockázatokat, a tárolási ciklusokat, a marketingszerződéseket és a rugalmassági piacokról származó potenciális bevételi forrásokat is. A modellek egyre összetettebbek, a szakértői vélemények egyre kiterjedtebbek, a tranzakciók pedig lassabbak. A nagyobb vállalatok belsőleg kiépíthetik ezeket a kompetenciákat. A kisebb fejlesztőknek partnerekre vagy speciális szolgáltatókra van szükségük, ami további nyomást gyakorol a konszolidációra.
Az iparág így a támogatott standard projektekről a piacorientáltabb energiaplatformokra áll át. Ez új bevételi lehetőségeket nyit meg, de kezdetben növeli a bizonytalanságot. Nem minden akkumulátor javítja automatikusan a jövedelmezőséget, és nem minden hosszú távú áramvásárlási megállapodás véd minden kockázat ellen. A kulcsfontosságú tényezők közé tartozik a helyszín, a hálózati helyzet, a terhelési profil, a szerződéses feltételek és a partner hitelképessége.
A politikai bizonytalanság befektetési kockázattá válik
A vállalatok akkor tudnak megbirkózni a szigorúbb szabályozásokkal, ha azokat korán kommunikálják, következetesek és hosszú távon megbízhatóak. Kihívásokkal teli környezet alakul ki, amikor az alapvető bevételi és hálózati csatlakozási feltételek megváltoznak a többéves projektek fejlesztése során. Pontosan ezért reagál az iparág olyan érzékenyen a Megújuló Energiaforrásokról szóló törvény reformjára és a hálózati csomagra, amellyel a német kormány célja, hogy a bővítést jobban összehangolja a piaci erőkkel és a hálózati kapacitással.
A német Bundestag 2026. szeptember 24-én tartotta első olvasatát a megújuló energiaforrásokról szóló törvény (EEG) módosításának. A módosítások magukban foglalják az új létesítmények hagyományos fix betáplálási tarifájának fokozatos megszüntetését, a közvetlen értékesítés szélesebb körű kötelezettségét, új különbözeti szerződéseket a nagyobb létesítmények esetében, valamint a pályázati mennyiségek változását. A kis új fotovoltaikus rendszerek továbbra is kilowattóránként 5,2 centes átmeneti kifizetést kapnak három évig; ezt követően ez a szegmens is nagyobb piaci felelősségvállalás alá kerül.
Gazdasági szempontból ez az irány érthető. A megújuló energiák növekvő részarányával az állam nem tud tartósan minden megtermelt kilowattórát egyenlően kezelni, függetlenül az időtől, a helyszíntől vagy a hálózati viszonyoktól. Az olyan betáplálási tarifa, amely nem közvetít árjelzést, ösztönzi a betáplálást akkor is, ha a villamos energiát a helyi hálózat alig tudja felvenni, vagy nincs értéke a nagykereskedelmi piacon. A közvetlen marketing, a rugalmas tarifák és a különbözeti szerződések jobban összehangolhatják a termelőket a piaci és rendszerviszonyokkal.
A kockázatok a tervezésben és a megvalósítás sebességében rejlenek. A kis erőművek üzemeltetői nem rendelkeznek sem kereskedelmi részlegekkel, sem a nagy energiacégek alkupozíciójával. Ha egyszerű, szabványos termékek és digitális folyamatok nélkül kényszerülnek közvetlen marketingre, a tranzakciós költségek és a bonyolultság megnő. Egy elméletileg piacalapú modell így a gyakorlatban a beruházások akadályává válhat. A telepítők számára minden további bizonytalanság azt jelenti, hogy az ügyfelek elhalasztják a döntéseiket.
Még jelentősebb a már tervezett projektekre gyakorolt hatás. A fejlesztő évekkel az üzembe helyezés előtt megkezdi a földterületek biztosítását és a tervezést. Számításaik egy várható szabályozási keretrendszeren alapulnak. Ha ez idő alatt megváltozik a díjazás, a csatlakozási feltételek vagy a megengedett betáplálási kapacitás, egy korábban jövedelmező projekt gazdaságtalanná válhat. Még ha az új szabályozás csak a jövőbeli telepítésekre vonatkozik is, a bankok már most óvatosabbá válnak, mivel további változásokkal számolnak.
A hálózati szűk keresztmetszetek veszélyeztetik a földrajzi terjeszkedést
A hálózati csomag célja, hogy megakadályozza az új erőművek építését a regionális kapacitáskorlátok figyelembevétele nélkül. Magában foglalja a kapacitáskorlátozott hálózati területek bevezetését, ahol a projekt üzemeltetőinek ideiglenesen le kell mondaniuk a hálózattal kapcsolatos korlátozások kompenzációjának egy részéről. Az új, talajra telepített napelemparkok esetében a hálózati csatlakozási ponton betáplált maximális aktív teljesítmény általában a telepített kapacitás 70 százalékára korlátozódik. A kisebb és közepes méretű tetőtéri telepítések esetében szigorúbb korlátozást terveznek.
A mögöttes logika nem irracionális. A napelemparkok évente csak néhány órára érik el névleges teljesítményüket. Ha minden hálózatot az összes erőmű elméleti egyidejű maximális teljesítményére terveznének, magas költségek merülnének fel a ritkán szükséges kapacitások esetében. A mérsékelt csúcsteljesítmény-csökkentés tehát lehetővé teheti további erőművek hálózatra csatlakozását anélkül, hogy ennek megfelelően nagy mennyiségű új átviteli kapacitást kellene kiépíteni. A tárolórendszerekkel együtt a lecsökkentett energia egy része későbbi időpontra átvihető, ahelyett, hogy elveszne.
Az eszköz akkor válik problematikussá, ha átfogóan alkalmazzák, vagy ha több teher együttesen jelentkezik. Az alacsonyabb betáplálási limit, a kompenzáció esetleges elengedése, a további marketingköltségek és a csökkenő ajánlati árak mind együttesen a finanszírozási küszöb alá csökkenthetik a projekt belső megtérülési rátáját. A bankok nem vizsgálják az egyes intézkedéseket külön-külön, hanem azok kumulatív hatását az adósságszolgálatra. Ezért a napenergia-ipar óva int a de facto kizárási zónáktól, ahol az új projektek jogilag megengedettek, de pénzügyileg aligha életképesek.
A térbeli irányítás hatása szintén differenciált értékelést indokol. Érdemes a termelést a fogyasztáshoz, a tárolólétesítményekhez és a rendelkezésre álló hálózati kapacitáshoz közelebb helyezni. A jó nap- és szélenergia-termelő helyszíneket azonban nem lehet önkényesen áthelyezni. A földterületek elérhetősége, az önkormányzati jóváhagyás, a természet- és fajvédelem, a szélerőforrások és a napsugárzás korlátozza a kiválasztási lehetőségeket. A túlterhelt régiók egyszerű pénzügyi büntetése a hálózat bővítésének, a tárolásnak és a rugalmas fogyasztásnak az egyidejű felgyorsítása nélkül nem oldja meg a problémát, hanem csupán a projektfejlesztőkre hárítja azt.
A hálózati torlódások kezelésének költségei 2025-ben körülbelül 3,1 milliárd eurót tettek ki. Ez az összeg azonban nem kizárólag a korlátozott megújuló energiaforrások kompenzációjából állt. Nagy része a hagyományos erőművek telepítésének és karbantartásának, valamint a hálózat stabilizálását célzó egyéb intézkedéseknek volt tulajdonítható. A korlátozott megújuló energiaforrások kompenzációja lényegesen alacsonyabb volt. Ez a különbségtétel kulcsfontosságú az objektív vita szempontjából. Aki egyszerűen a megújuló energiaforrásokat termelő erőműveknek tulajdonítja az összes rendszerköltséget, az összekeveri az okot, az ellenintézkedést és a történelmileg kialakult hálózati struktúrát.
Az igazi szűk keresztmetszet a hálózat és a tőke között található
Németországban ma már lényegesen több jóváhagyott projekt van, mint néhány évvel ezelőtt. Ez megváltoztatja a problémát. A kérdés már nem egyszerűen az, hogy a projekteket jóváhagyják-e, hanem az, hogy időben rendelkezésre állnak-e a hálózati csatlakozások, a transzformátorok, a kábelek, az építési kapacitás és a finanszírozás. Az engedély gazdaságilag értékes, de még nem termel áramot vagy pénzforgalmat.
A hálózati csatlakozások egyre kritikus fontosságú eszközökké válnak. A projektek már készen állnak a kivitelezésre, mégis évekig várakoznak egy megfelelő csatlakozási pontra vagy alállomásra. Ez idő alatt folyamatosan felhalmozódnak a telekdíjak, a személyzeti költségek és a kamatok. A megrendelt alkatrészeket esetleg tárolni kell, a szállítási szerződéseket módosítani, a szállítási határidőket pedig újra kell tárgyalni. Minden késedelem meghosszabbítja a negatív cash flow időszakát.
Ez ütemezési kockázatot jelent a bankok számára. Előnyben részesítik azokat a projekteket, amelyek rendelkeznek egyértelmű engedélyekkel, biztosított hálózati csatlakozással, stabil építési szerződéssel és megbízható bevételi modellel. Ha ezek közül az elemek közül akár csak egy is hiányzik, több saját tőkét, magasabb kamatlábakat vagy további fedezetet követelnek. A projektfejlesztőknek ezért a korai szakasz egyre nagyobb részét kell finanszírozniuk a konszolidált mérlegből. Ez a mérleg gyakran túl gyenge, különösen a gyorsan növekvő vállalatok számára.
A nyilvános vita gyakran a bejelentett beruházások méretére összpontosít. A minőségük azonban kulcsfontosságú. Egy tízmilliárd eurós projektportfólióval rendelkező vállalat nem rendelkezik automatikusan tízmilliárd euró értékű értékes eszközzel. A korai fázisú projektek kudarcának nagy a valószínűsége. Értékük fokozatosan növekszik a földterület megszerzésével, az engedélyek beszerzésével, a hálózatra való csatlakozással, a szerződés elnyerésével és a finanszírozás biztosításával. Azok, akik ezeket a szakaszokat rövid lejáratú hitelekkel vagy drága kötvényekkel finanszírozzák, jelentős lejárati kockázatot viselnek.
A jelenlegi válság tehát egyben mérlegválság is. Sok vállalat próbált egyszerre fejlesztővé, tulajdonossá és üzemeltetővé válni. Saját energiatermelő portfóliójuk kiépítése stabil hosszú távú bevételeket ígér, de rengeteg tőkét köt le. Amíg a projekteket rendszeresen értékesítik, a bevételek finanszírozzák a következő fejlesztési fázist. Ha a tranzakciós piac meging, a likviditás hirtelen elapad. A nagyméretű saját portfólió stratégiailag vonzó célja így rövid távon kötelezettséggé válhat.
Nem a technológia, hanem az üzleti modell akadozik
A nap- és szélenergia technikailag kiforrott, és az új erőművi projektek esetében a legköltséghatékonyabb termelési formák közé tartozik. A jelenlegi vállalati válságok sem mondanak ellent ennek a megállapításnak. Az alacsony villamosenergia-költség (LCOE) azt jelenti, hogy egy erőmű élettartama alatt hatékonyan tud termelni. Ez keveset mond arról, hogy a fejlesztő fizetőképes marad-e a többéves tervezési és kivitelezési fázisban, vagy hogy a telepítő fedezi-e az értékesítési és személyzeti költségeit.
Még egy növekvő jövőbeli piac sem véd a csődöktől. Más iparágak története azt mutatja, hogy a magas kereslet gyakran együtt jár a kiélezett versennyel, a csökkenő árakkal és a konszolidációval. A légitársaságok, a telekommunikációs szolgáltatók vagy a félvezetőgyártók alapvető szolgáltatásokat nyújthatnak a társadalom számára, mégis alacsony haszonkulccsal vagy magas nemteljesítési kockázattal. Ugyanez vonatkozik a megújuló energiákra is: egy technológia gazdasági szükségessége nem garantálja minden vállalat jövedelmezőségét.
A puszta politikai kudarc tézise tehát ugyanolyan leegyszerűsítő, mint az az állítás, hogy a piac minden problémát magától megold. A politikai irányelvek felgyorsították a terjeszkedést, és egyidejűleg többször is megváltoztatták a játékszabályokat. A vállalatok viszont kihasználták az olcsó tőkét, agresszív csővezetékeket építettek ki, és egyes esetekben alábecsülték a normalizáció kockázatait. A jelenlegi helyzet mindkét oldal eredménye: egy még mindig befejezetlen piaci szerkezet és egyes esetekben túlságosan törékeny vállalati stratégiák.
Egy objektív értékelésnek el kell ismernie a konszolidáció előnyeit is. A nem hatékony struktúrák eltűnnek, a szűkös képzett munkaerő és projektek hatékonyabb vállalatokhoz kerülnek, és az irreális értékelések korrigálódnak. Problémák akkor merülnek fel, amikor alapvetően stabil projekteket rövid távú likviditási hiányok miatt felhagynak, tudásvesztés történik, vagy a piaci erő túlzottan koncentrálódik. Ez magasabb tőkeköltségekhez és kisebb versenyhez vezet, ami növelheti az energetikai átállás hosszú távú költségeit.
Ki fog erősebben kikerülni a válságból?
A következő piaci szakasz nyertesei valószínűleg azok a vállalatok lesznek, amelyek jobban integrálják a finanszírozást, a projektfejlesztést, az üzemeltetést és a marketinget. A pusztán mennyiségvezérelt stratégiák már nem elegendőek. A kulcsfontosságú tényezők az lesznek, hogy milyen gyorsan jut el egy projekt a koncepciótól a cash flow-ig, mennyire ellenállnak a szerződések a késedelmeknek, és hogy a bevételek stabilak maradnak-e negatív árak és hálózati torlódások esetén is.
Különösen vonzóak azok a hibrid projektek, amelyek a fotovoltaikus vagy szélenergiát akkumulátoros tárolással kombinálják. Jobban kihasználhatják a meglévő hálózati kapcsolatokat, és idővel át tudják helyezni az áramtermelést. Az ilyen modellek azonban csak akkor gazdaságilag sikeresek, ha a tárolást nem pusztán kiegészítő szolgáltatásnak tekintik. Több bevételi forrás, például az árarbitrázs, a kiegyenlítő energia, a hálózati szolgáltatások és a csúcsidőszaki betáplálás csökkentése tekintetében független optimalizálást igényelnek.
A hosszú távú áramvásárlási megállapodások (PPA-k) is egyre nagyobb jelentőségre tesznek szert. Megoszthatják az árkockázatokat a termelők és a fogyasztók között, és kiszámítható mennyiségű zöldáramhoz biztosíthatnak hozzáférést az ipari vállalatok számára. Azonban nem helyettesítik a gondos hitelképességet és a szerződések felülvizsgálatát. A szerződés időtartama, az árképzési képlet, a mennyiségi kockázat, a származási garanciák, a negatív áras órák és a kiegyenlítő energiaköltségek határozzák meg, hogy egy szerződés valóban bankképes-e.
A jól tőkésített önkormányzati közművek, energiaszolgáltatók és infrastrukturális befektetők előnyben vannak ebben a szakaszban. Hosszabb ideig tudják tartani a projekteket, csökkenteni a finanszírozási költségeket, és a kockázatokat nagyobb portfóliók között osztani. A közepes méretű fejlesztők azonban továbbra is fontosak helyismeretük, az önkormányzatokkal kialakított kapcsolataik és a gyors fejlesztési sebesség miatt. A partnerségi modellek valószínűleg sikeresek, amelyekben a fejlesztő kezeli a projekt korai szakaszát, és egy hosszú távú befektető tőkét biztosít, amint a fejlesztés elérte a egyértelműen meghatározott szakaszt.
A telepítő cégek számára a lehetőség az erősebb szolgáltatásorientációban rejlik. A karbantartás, az energiagazdálkodás, a tárolási integráció, a töltőinfrastruktúra, a hőszivattyúk és az önfogyasztás optimalizálása ismétlődő bevételt generál. Azok, akik kizárólag szabványosított tetőtéri rendszereket értékesítenek drága online hirdetéseken keresztül, továbbra is kiszolgáltatottak az árháborúknak. Egy érettebb piacon a regionális hírnév, a képzett ügyfélszolgálat és a műszaki szakértelem értékesebb, mint az agresszív növekedés.
Okosabb politika az új, állandó támogatások helyett
A válságra nem lehet megoldást találni arra, hogy minden küszködő vállalatot kimentsünk, vagy hogy a hatékonyságtól és a rendszerszintű előnyöktől függetlenül tartósan magasabb béreket garantáljunk. Egy ilyen politika társadalmi szintre emelné a rossz döntéseket, és gyengítené a szükséges versenyt. Ugyanakkor ugyanilyen bölcstelen dolog hirtelen szigorítani a szabályozásokat, és abban bízni, hogy a piac következmények nélkül elnyeli az ebből eredő zavarokat. A projektfejlesztés hosszú távú törekvés; ezért a politikai megbízhatóságnak is hosszú távúnak kell lennie.
Először is, egy megbízható bővítési pályára van szükség, kellően hosszú átmeneti időszakokkal. A díjazás, a közvetlen értékesítés és a csatlakozási szabályok változásainak védelmet kell biztosítaniuk a már előrehaladott projektek jogos elvárásai számára. Másodszor, az engedélyezést és a hálózati csatlakozást szorosabban kell integrálni. Hiányzik az, ha egyre több projektet hagynak jóvá, ha évekig nincs csatlakozási pontjuk.
Harmadszor, a szabályozásnak a rendszerbarát viselkedést kellene jutalmaznia a puszta termelés korlátozása helyett. A tárolás, a rugalmas fogyasztók, valamint a szél-, nap- és akkumulátorenergia közös csatlakozási pontjai hatékonyabban használhatják ki a hálózatokat. Ehhez egyértelmű műszaki szabványokra, gyors digitális folyamatokra és olyan tarifastruktúrákra van szükség, amelyek valóban kompenzálják a rugalmasságot. Másrészt az általános korlátozás, amely nem ösztönöz gazdaságilag az áramtermelés átirányítására, továbbra is nyers megoldás.
Negyedszer, javítani kell a költségek átláthatóságát. A hálózati torlódások költségeit, a tartalék erőműveket, a korlátozási kompenzációt és a hálózatbővítést külön és átláthatóan kell jelenteni. Csak ezután lehet felmérni, hogy mely intézkedések okoznak ténylegesen költségeket, és mely költségeket lehetne alternatív beruházásokkal elkerülni. A politikailag eltúlzott összegek felkelthetik a figyelmet, de könnyen vezethetnek félrevezető prioritásokhoz.
Ötödször, az államnak fenn kell tartania a versenyt anélkül, hogy mesterségesen fenntartaná az egyéni üzleti modelleket. A szabványosított szerződések, a jobb projektadatok és az átlátható hálózati kapacitások csökkenthetik a finanszírozási költségeket további hosszú távú támogatások bevezetése nélkül. Különösen a kis- és középvállalkozások fejlesztői profitálnak abból, ha a bankok és a befektetők gyorsabban és megbízhatóbban tudják felmérni a kockázatokat.
Az energiaátmenet a legnehezebb szakaszába lép
Az első jelentős bővítési szakaszt a technológiai optimizmus, a csökkenő alkatrészárak és az államilag támogatott bevételek vezérelték. A következő szakasz összetettebb. Németországnak nemcsak további erőműveket kell építenie, hanem egy olyan villamosenergia-rendszert is meg kell szerveznie, amelyet a megújuló energia magas rendelkezésre állásának és az elégtelen garantált kapacitás időszakai jellemeznek. A hálózatoknak, a tárolólétesítményeknek, a rugalmas keresletnek, az európai kereskedelemnek és a szabályozható erőműveknek mind együtt kell működniük.
A vállalatok számára ez alapvető változást jelent. A holnap sikeres fejlesztője már nem egyszerűen megawattokat fog eladni, hanem kiszámítható energiaprofilokat, rugalmasságot és hálózati szolgáltatásokat. A műszaki projektszakértelem továbbra is fontos, de önmagában már nem elegendő. A pénzügyi menedzsment, az adatelemzés, a villamosenergia-kereskedelem és a szerződések szerkesztése alapvető kompetenciákká válik. Azok a vállalatok, amelyek sikeresen navigálnak ebben az átmenetben, egy nagyon nagy piac előnyeit élvezhetik. Azok a vállalatok, amelyek továbbra is a korai finanszírozási szakasz szabályai szerint működnek, nyomás alá kerülnek.
A 2026-os csődök és szerkezetátalakítások tehát nem végpontot, hanem átszervezést jelentenek. Egyes vállalatok eltűnnek, másokat felvásárolnak vagy leépítenek. Ugyanakkor új üzleti modellek jelennek meg az akkumulátoros tárolás, a közvetlen értékesítés, az ipari energiaátvétel, a digitális vezérlés és a megosztott hálózati csatlakozások terén. Az értékteremtés az egyes létesítmények puszta építésétől az integrált energiarendszer optimalizálása felé tolódik el.
Ez az átmenet gazdaságilag szükséges, de nem szabad önkényességgel összetéveszteni. Ha a szabályozási keretrendszer túl gyakran változik, a kockázati prémiumok és a finanszírozási költségek emelkednek. Így végül nemcsak a projektfejlesztő, hanem az áramfogyasztó is fizet. A megbízható politika ezért nem egyetlen iparágnak tett engedmény, hanem az összköltségek csökkentésének eszköze.
A fellendülés valós, és a válság is az
Németország energetikai átállása fellendülőben van, és a vállalatok a túlélésért küzdenek – mindkét állítás egyszerre lehet igaz. A beépített kapacitás növekszik, mivel a technológiák versenyképesek, a politikai célok támogatják a bővítést, és számos korábbi évekből származó projekt valósul meg. Mindazonáltal a vállalatok profitja nyomás alatt van, mivel a verseny, a finanszírozás és a szabályozás gyorsabban változott, mint sok költségstruktúra és üzleti modell.
A legfontosabb gazdasági meglátás a következő: a bővítés volumene, a vállalati jövedelmezőség és a rendszerhatékonyság három különböző tényező. Németország rekordszinteket érhet el az elsőben, csődhullámot élhet át a másodikban, és még jelentős felzárkózási feladata van a harmadikban. A józan energiapolitikának mindhárom szintet integrálnia kell. Lehetővé kell tennie elegendő új kapacitás létrehozását, kedvező beruházási feltételeket kell teremtenie, és egyidejűleg biztosítania kell, hogy a termelés ott és akkor álljon rendelkezésre, ahol és amikor szükség van rá.
A jelenlegi konszolidáció hosszú távon egy professzionálisabb, jobban tőkésített és integráltabb iparághoz vezethet. Ugyanakkor magában hordozza az értékes know-how elvesztésének, a verseny csökkenésének és a projektek késleltetésének kockázatát is. Ezért a döntő szempont nem az, hogy minden fizetésképtelenséget megelőzzünk. A legfontosabb az elkerülhető rendszerszintű kockázatok csökkentése és a gazdaságilag életképes projektek védelme a szabályozás okozta zavaroktól.
A német piac alapvetően továbbra is vonzó. A villamosenergia-kereslet hosszú távon növekedni fog az elektrifikáció, a hőszivattyúk, az elektromobilitás, az ipari átalakulás, a hidrogéntermelés és az adatközpontok miatt. Ugyanakkor a fosszilis tüzelőanyaggal működő erőműveket le kell cserélni, és az éghajlati célokat is teljesíteni kell. Ezért a megújuló energiatermelés iránti kereslet nem tűnik el. Ami eltűnőben van, az az elképzelés, hogy gyakorlatilag minden projekt és minden vállalat kizárólag a piac növekedésével lehet sikeres.
Az aranyláz évei véget értek. Ez nem feltétlenül rossz dolog. Az érett piacoknak fegyelemre, megbízható finanszírozásra és egyértelmű árjelzésekre van szükségük. A fejlődés csak akkor válik veszélyessé, ha a fegyelem szükség esetén politikailag vezérelt beruházási befagyasztássá válik. Németországnak át kell állnia a támogatott expanziós gazdaságról egy integrált, rugalmas és pénzügyileg fenntartható villamosenergia-rendszerre. Ha ez sikerül, a mai csődök a strukturális átmenet fájdalmas mellékhatásaként jelennek meg. Ha nem sikerül, az egyes vállalatok válsága magának a expanziós ütemnek a válságává fajulhat.
A valódi paradoxon tehát kevésbé rejtélyes, mint amilyennek elsőre tűnik. Nem az energiaátállás mint technológiai projekt áll csőd szélén. Nyomás alatt egy olyan üzleti modell van, amely az olcsó tőkének, a stabil finanszírozási szabályozásnak, a magas projektértékeléseknek és a stabil értékesítésnek köszönhetően virágzott. A fejlődés következő szakasza kevesebb eufóriát és nagyobb ipari precizitást igényel. Pontosan ez fogja meghatározni, hogy Németország képes-e a jelenlegi fellendülést tartósan fenntartható energiarendszerré alakítani.
Üzletfejlesztési partnere a fotovoltaikus és építőipari területeken
Az ipari tetőtéri napelemektől a napelemparkokig és nagyobb napelemes parkolókig
☑️ Üzleti nyelvünk az angol vagy a német
☑️ ÚJ: Levelezés az anyanyelveden!

Konrad Wolfenstein
Én és a csapatom örömmel állunk rendelkezésére személyes tanácsadóként.
Kapcsolatba léphetsz velem a kapcsolatfelvételi űrlap kitöltésével itt wolfenstein@xpert.digital:, vagy egyszerűen hívj a +49 7348 4088 965 telefonszámon. Az e-mail címem
Alig várom a közös projektünket.