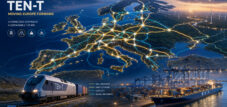
Kelet-Európa új logisztikai tengelye: Költségközponttól Európa stratégiai gerincéig – Kreatív kép a témáról, mesterséges intelligenciával: Xpert.Digital
Kelet-Európa új logisztikai központjai: Lengyelország, Románia és Bulgária a középpontban
E-kereskedelem és nearshoring: Hogyan változtatja meg Kelet-Európa a logisztikai tájképet?
A költségcsökkentéstől a hatékonyságig: Kelet-Európa átalakulása a logisztikai szektorban
Kelet-Európa az elmúlt években egy egyszerű költségcsökkentő helyszínből az egész európai logisztikai szektor stratégiai gerincévé alakult át. A régió, amelyet egykor elsősorban a nyugat-európai ipar kiterjesztéseként tekintettek, mára logisztikai parkok, elosztóközpontok és nagy teljesítményű közlekedési folyosók dinamikus hálózatává vált. A központi gazdasági előfeltevés az, hogy a jövőbeli beruházásokat nemcsak az alacsony bérek, hanem mindenekelőtt a helyszín, az áteresztőképesség, az energiaellátás, a képzett személyzet és a politikai stabilitás megbízható kombinációja fogja meghatározni. Ezek a változások nemcsak a növekvő kereskedelmi volumennek és az ipari ellátási láncok átszervezésének, hanem a geopolitikai kockázatoknak és Ukrajna újjáépítésének az eredményei is. Az ebből a fejleményből adódó kihívások és lehetőségek sokrétűek, és a logisztikai tervezés újragondolását igénylik. A hangsúly egyre inkább a puszta hatékonyságról az ellenőrzött redundanciára helyeződik át, hogy biztosítsák a szállítási képességet a gyorsan változó globális környezetben.
Aki a folyosókat ellenőrzi, az fogja ellenőrizni Európa áruszállítási képességét a jövőben: a kereskedelmi folyamatok csendes átszervezése
Kelet-Európa logisztikai infrastruktúrája mélyreható strukturális átalakuláson megy keresztül. Az a kép, hogy a régió elsősorban Nyugat-Európa költséghatékony, kibővített munkaállomásaként szolgál, már nem helytálló. A Balti-, az Adriai- és a Fekete-tenger között logisztikai parkok, elosztóközpontok, kikötők, vasúti terminálok és határokon átnyúló közlekedési folyosók hálózata alakul ki, amely egyre nagyobb jelentőséggel bír az egész Európai Unió ellátásbiztonsága szempontjából. Ezt a fejlődést nemcsak a növekvő kereskedelmi volumen, hanem az ipari ellátási láncok átszervezése, az online kereskedelem bővülése, a geopolitikai kockázatok, Ukrajna újjáépítése és az észak-déli kapcsolatok stratégiai fejlesztése is vezérli.
Ez a fejlődés azonban nem egységes és nem is ellentmondásmentes. Lengyelország és a Cseh Köztársaság már most is nagy, professzionális logisztikai ingatlanpiaccal rendelkezik, és szoros kapcsolatokkal rendelkezik Németországgal. Románia jelentős termelési, disztribúciós és fekete-tengeri központtá válik. Bulgária összeköti az EU egységes piacát Törökországgal, Görögországgal és a nyugati fekete-tengeri régióval. A nyugat-balkáni államok viszont egyre nagyobb jelentőségre tesznek szert a jövőbeli bővítési és tranzit régióként, de továbbra is szenvednek a határátlépési késedelmektől, az intézményi súrlódásoktól és a hiányos infrastruktúrától. Kelet-Európát ezért nem egységes piacként, hanem inkább a fejlettség különböző szakaszaiban lévő, többszintű logisztikai területek rendszereként kell értelmezni.
A központi közgazdasági tézis a következő: A következő beruházási hullámot nem a legalacsonyabb bérek, hanem a helyszín, az áteresztőképesség, az energiaellátás, a személyzet, a digitális menedzsment és a politikai kiszámíthatóság legmegbízhatóbb kombinációja fogja meghatározni. A raktárak egyszerű építése nem hoz létre versenyképes logisztikai központot. Csak az ingatlanok, a szállítási módok, a vámkezelési folyamatok, az adatinfrastruktúra és a robusztus ellátási láncok kölcsönhatása hozhat létre produktív központot.
A periférikus helyszínek stratégiai kapcsolódási pontokká válnak
Kelet-Európa földrajzi elhelyezkedése régóta ambivalens. Egyrészt a régió Nyugat-Európa fő fogyasztói és ipari központjai, a Balti-, az Adriai- és a Fekete-tenger kikötői, valamint Törökország és a Közel-Kelet piacai között fekszik. Másrészt számos közlekedési hálózat történelmileg inkább a nemzeti fővárosok vagy a kelet-nyugati kapcsolatok felé orientálódott, mint a határokon átnyúló észak-déli tengelyek felé. Az eltérő műszaki szabványok, a széttöredezett autópályák, a gyenge vasúti kapcsolatok és a lassú határátkelők korlátozták ennek a helyszínnek a gazdasági előnyeit.
Ezek a gyengeségek ma már bizonyos esetekben a beruházások mellett szóló érvekké válnak. A vállalatok felismerik, hogy a további folyosók nemcsak a költségeket csökkentik, hanem a függőségeket is. A világjárvány, bizonyos tengeri útvonalak blokádja, Oroszország agresszív háborúja Ukrajna ellen és a globális ellátási láncok ismételt zavarai rávilágítottak az alternatív útvonalak értékére. Egy romániai, bulgáriai, lengyelországi vagy nyugat-balkáni helyszínt ezért már nem kizárólag az értékesítési piactól való távolsága alapján értékelnek. Egyre inkább az a döntő tényező, hogy több forgatókönyvben is tartalékként, pufferként vagy konszolidációs pontként működik-e.
Ez a logikát a maximális hatékonyságról az ellenőrzött redundancia felé tolja el. A vállalatok néha magasabb folyamatos költségeket fogadnak el a jobb szállítási képességért, a rövidebb válaszidőkért és egy második beszerzési vagy disztribúciós lehetőségért cserébe. Ez a kockázati prémium Kelet-Európa számára előnyös. A régió ötvözi a termeléshez való közelséget, a viszonylag versenyképes költségeket és az EU egységes piacához való hozzáférést. Ugyanakkor arra kényszeríti a befektetőket, hogy alapos telephely-felmérést végezzenek, mivel a jó földrajzi elhelyezkedés nem garantál megbízható, valós kapcsolatot.
Lengyelország mércét állít, a délkeleti régió pedig felzárkózik
A kelet-európai logisztikai ingatlanpiacot jelentős érettségi szakadék jellemzi. A 2025-re előrejelzett több mint 36 millió négyzetméternyi modern raktár- és ipari területtel Lengyelország messze a legnagyobb platformot képviseli a régióban. Az ország Németországhoz való közelsége, nagy belföldi piaca, hatékony autópálya-hálózata, számos erős nagyvárosi területe, valamint a balti államok és Ukrajna felé hídként betöltött szerepe miatt profitál. Varsó, Felső-Szilézia, Közép-Lengyelország, Poznań és Wrocław különálló logisztikai klaszterekké fejlődtek. Ez a piaci mélység lehetővé teszi a nagy spekulatív projekteket, bár a fejlesztők egyre inkább az előbérletre összpontosítanak a magasabb kamatlábak és a megnövekedett építési költségek miatt.
Románia körülbelül nyolcmillió négyzetméternyi modern ipari és logisztikai területtel követi a példát 2025 végére, bár eltérő méretekben, de nagy lendülettel. A területek iránti kereslet 2025-ben meghaladta az 1,2 millió négyzetmétert. A körülbelül négy százalékos kihasználatlansági arány és a havi 4,50 és 5,00 euró közötti négyzetméterenkénti bérleti díjak egy olyan piacra utalnak, amely a gazdasági bizonytalanság ellenére szilárd bérlői bázissal rendelkezik. Bukarest dominál, de Temesvár, Kolozsvár, Brassó, Ploiești és Konstanca is egyre nagyobb teret hódít.
Bulgária kisebb és jobban koncentrálódik Szófiában és a Plovdivi régióban. Az ipari és logisztikai funkciók konvergenciája azonban különösen ott szembetűnő. A Plovdiv körüli trák gazdasági övezet összeköti a termelési létesítményeket, a beszállítókat, a raktárterületeket és a Törökországgal összekötő autópálya-folyosót. Szófia továbbra is a központi fogyasztási és elosztási központ. Rusze, Várna, Burgasz, Stara Zagora és Sumen profitálhat a specifikus folyosókból, kikötőkből, ipari vagy energiakapcsolatokból. A Nyugat-Balkánon a modern ipari telephelyek állománya kisebb, ami azt jelenti, hogy az egyes nagyszabású projektek jelentősen, drámaibban megváltoztathatják a piaci struktúrát, mint Lengyelországban vagy Romániában.
A kiskereskedelmi láncok saját infrastruktúrát építenek
A változás különösen a nagy kiskereskedők beruházásaiban szembetűnő. A modern kiskereskedelmi hálózatoknak nemcsak fióktelepekre, hanem hőmérséklet-szabályozott raktárakra, automatizált rendelésfelvételre, magas forgási sebességre és pontos készletadatokra is szükségük van. Az elosztóközpont ezért nem másodlagos, kiegészítő funkció, hanem a piacra lépés, a terjeszkedés és a stabil árak működési előfeltétele.
A Lidl logisztikai és disztribúciós központja, amely jelenleg építés alatt áll Bosznia-Hercegovinában, Kiseljakban és Lepenicában, jól mutatja a projekt nagyságrendjét. A körülbelül 60 000 négyzetméteres projekt mintegy 100 millió eurós beruházást jelent. Lerakja az országos üzlethálózat alapjait, és egyúttal azt is jelzi, hogy egy nemzetközi kiskereskedelmi csoport elegendő keresleti potenciált lát ahhoz, hogy indokolt legyen egy hosszú távú infrastrukturális beruházás. A gazdasági hatás túlmutat magán az épületen: a helyi termelők potenciálisan hozzáférhetnek a szabványosított ellátási láncokhoz, a szállítmányozók kiszámíthatóbb mennyiségekből profitálnak, a versenytárs kiskereskedőkre pedig nyomás nehezedik, hogy modernizálják saját rendszereiket.
A Plovdiv melletti Stryamában található Kaufland telephely ismételt bővítései azt is jól mutatják, hogyan skálázódik a logisztikai infrastruktúra a kiskereskedelmi szektor növekedésével. A korábbi nagyobb beruházásokat követően a létesítményt egy további raklaphelyekkel rendelkező mélyhűtő zónával bővítették. 2023 végén egy jelentősen nagyobb, 64 millió leva értékű bővítési fázist jelentettek be. Az ilyen projektek nem önmagukban valósulnak meg. Csomagolóvállalatokat, karbantartó szolgáltatásokat, hűtéstechnikai szolgáltatókat, szoftvergyártókat és regionális árufuvarozási kapacitásokat vonzanak. A logisztikai központ így helyi termelékenységi központtá válik.
Bulgária tranzitországból platformpiaccá alakul át
Bulgária számos, egymást erősítő lokációs előnnyel rendelkezik. Az ország Közép-Európa, a Fekete-tenger, Görögország és Törökország metszéspontjában fekszik. Amióta 2025. január 1-jén eltörölték a határellenőrzést az EU belső szárazföldi határain, Bulgária teljes mértékben integrálódott a schengeni övezetbe. Továbbá, 2026. január 1. óta használja az eurót. A logisztikai befektetők számára ezek a lépések csökkentik a tranzakciós költségeket, kiküszöbölik az árfolyam- és elszámolási terhek egy részét, és megkönnyítik a bolgár telephelyek integrációját a regionális hálózatokba.
A döntő előrelépés nem annyira egyetlen presztízsprojektben, mint inkább számos funkció konszolidációjában rejlik. Szófia koncentrálja a vásárlóerőt, a munkaerőt és a nemzetközi üzleti struktúrákat. Plovdiv összeköti az ipart és a forgalmazást. Burgasz és Várna hozzáférést biztosít a Fekete-tengerhez. Rusze Duna- és határcsomópontot képez Romániával. A Kapitan Andreevo felé vezető tengely továbbra is központi fontosságú a Törökországgal és azon túl folytatott kereskedelem szempontjából. Ugyanakkor Északkelet-Bulgária földtartalékokat és potenciált kínál a speciális raktározási, mezőgazdasági és energetikai klaszterek számára.
Az AmonRa Energy napelemes rendszereket forgalmazó vállalat tervezett raktár- és logisztikai bázisa a Sumen Ipari Parkban jól példázza az energiaátállás és a logisztika közötti kapcsolatot. A napelemek, inverterek, rögzítőrendszerek és akkumulátor-tárolás regionálisan elérhető készletet, műszaki minőségbiztosítást és gyors szállítást igényel. Egy hagyományos raktár így egy új ipari értéklánc építőelemévé alakul. Bulgária számára ez nemcsak az áruk kezelésére kínál lehetőséget, hanem a műszaki szolgáltatások, az előszerelés, a javítások, a projektlogisztika és a regionális disztribúció konszolidálására is.
Románia összeköti az egységes piacot, a Dunát és a Fekete-tengert
Románia logisztikai fejlettségét méretének és sokoldalúságának köszönheti. Az ország nagy belső piaccal, széles ipari bázissal, a Dunával, Konstanca fekete-tengeri kikötővárosával büszkélkedhet, és Ukrajnával, Moldovával, Magyarországgal, Szerbiával és Bulgáriával határos. Ez a kombináció Romániát egyszerre teszi termelési helyszínné, értékesítési piaccá, tranzitországgá és geopolitikai központtá.
Konstanca kikötője 2022 után jelentős jelentőségre tett szert, mivel az ukrán mezőgazdasági és exportforgalom alternatív útvonalakat igényelt. 2023-ban a teheráru-áteresztőképesség rekordmagasságot ért el, körülbelül 92,6 millió tonnát. Ezt követően a mennyiség 2024-ben körülbelül 77,5 millió tonnára, 2025-ben pedig körülbelül 67 millió tonnára csökkent, mivel az ukrán forgalom egy része más útvonalakra terelődött vissza. Ez a csökkenés nem a stratégiai jelentéktelenség bizonyítéka, hanem inkább azt illusztrálja, hogy a geopolitikailag vezérelt további mennyiségek mennyire ingatagok lehetnek. A tanulság az üzemeltetők és a befektetők számára az, hogy a kapacitásokat úgy fejlesszék, hogy azok a változó kereskedelmi forgalom mellett is gazdaságilag életképesek maradjanak.
Konstanca elsősorban kikötői, vasúti, közúti, dunai és hátországi termináljainak szorosabb integrációjával biztosíthatja pozícióját. A tolatási kapacitás, az elérési útvonalak, a digitális folyamatok vagy a dunai hajózás szűk keresztmetszetei közvetlenül befolyásolják a versenyképességet. Romániának ezért nemcsak további földterületekre, hanem megbízható folyosókra is szüksége van Bukarest, Magyarország, Bulgária, Moldova és Ukrajna felé. A teljes schengeni integráció javítja a személyszállítást és csökkenti a súrlódást az EU belső határain, de nem helyettesíti a hidakba, vasútvonalakba és a terminálokhoz közeli infrastruktúrába történő beruházásokat.
A nyugat-balkáni államok lesznek a következő növekedési terület
Szerbia, Bosznia-Hercegovina, Észak-Macedónia, Albánia, Montenegró és Koszovó egy heterogén, egyre növekvő stratégiai jelentőségű logisztikai régiót alkot. Az EU tagállamai között elhelyezkedő régió összeköti az Adriai-tengert a Duna és a Fekete-tenger régióival, valamint Közép-Európát Görögországgal és Törökországgal. Gazdasági integrációját azonban akadályozza a többszörös határ, a kis nemzeti piacok, az eltérő közigazgatási gyakorlatok, és egyes esetekben a gyenge vasúti kapcsolatok.
Pontosan ezért tudnak a modern elosztóközpontok jelentős termelékenységnövekedést eredményezni. Lehetővé teszik az import konszolidációját, stabilizálják a termékek elérhetőségét, és megteremtik az alapot a nagyobb kiskereskedelmi hálózatok számára. A bosznia-hercegovinai Lidl projekt erre különösen szembetűnő példa. Ez egy tipikus piacra lépési stratégiát is bemutat: először a földterületet, a központi logisztikát és több üzlethelyiséget készítik elő, mielőtt a hálózatot nagyobb léptékben elindítanák. A magas kezdeti beruházás a későbbi egységköltségek csökkentését és az egységes szolgáltatási színvonal biztosítását szolgálja.
Az Európai Unió 2024 és 2027 között egy akár hatmilliárd eurós növekedési kerettel támogatja a Nyugat-Balkánt, amelyből kétmilliárd euró vissza nem térítendő támogatás, négymilliárd euró pedig támogatott kölcsön. Nem minden euró a közlekedési infrastruktúrára megy, de a keret növeli a reformok és beruházások iránti nyomást. A jobb utak és vasutak alapvető fontosságúak lesznek a gyorsabb vámeljárásoktól, a kölcsönösen elismert dokumentumoktól és a digitális előzetes nyilatkozatoktól. E „puha infrastruktúra” nélkül egy teherautó órákig a határon ragadhat egy új autópályán.
Az utak továbbra is dominánsak, de nem alternatívák nélkül
A közúti áruszállítás továbbra is a kelet-európai logisztika gerincét alkotja. Az EU szintjén 2024-ben körülbelül 1869 milliárd tonna-kilométert szállítottak közúton, ami valamivel több, mint az előző évben. Ez a dominancia a rugalmasságának, a sűrű hálózatoknak és a gyárkapuk, raktárak és fióktelepek közvetlen összekapcsolásának képességének köszönhető. Az időkritikus szállítások, az általános rakományok, az élelmiszerek és a kiskereskedelem esetében a teherautók rövid távon gyakorlatilag pótolhatatlanok.
Ez az erősség strukturális kockázatokat is teremt. A torlódások, a sofőrhiány, az útdíjköltségek, a határátlépési várakozási idők és a növekvő kibocsátási követelmények növelik a költségeket. Ez a függőség különösen problémás ott, ahol hiányoznak a vasúti terminálok, vagy a vasúti infrastruktúra lassú és megbízhatatlan. Egy hatékony vasúti összeköttetés nélküli logisztikai park rövid távon vonzónak tűnhet, de hosszú távon a közúti közlekedéshez köti a felhasználót.
Ezért gazdaságilag nem a közúti és vasúti közlekedés közötti mesterséges verseny, hanem a munkamegosztás értelme. A teherautók kezelik az áruszállítás előtti és utáni, valamint az időkritikus szállítást; a vasút tervezett távolsági és tömeges szállítást végez; a kikötők és a belvízi utak kiterjesztik a hatótávolságot. Ennek előfeltétele olyan terminálok, amelyek gyorsan, digitálisan és költséghatékonyan szervezik meg a szállítási módok közötti átszállást. Kelet-Európa jelentős előrelépést tehet ezen a területen, ha az új logisztikai területeket kezdettől fogva multimodálisan tervezik, ahelyett, hogy később, nagy költségekkel vasúti összeköttetéseket építenének be.
A vasúti rendszer határozza meg a termelékenység következő szintjét
Sok kelet-európai vasúthálózat földrajzilag nagy kiterjedésű, de hiányzik belőlük a modern ellátási láncok által megkövetelt műszaki és üzemeltetési minőség. A lassú szakaszok, a korszerűsítések szükségessége, a nem megfelelő villamosítás, a korlátozott vonathosszak, az inkompatibilis jelzőrendszerek és a határátkelőhelyeken fellépő szűk keresztmetszetek csökkentik versenyképességüket. Továbbá a határokon átnyúló áruszállítás nemcsak infrastruktúrát igényel, hanem összehangolt menetrendeket, mozdonyok elérhetőségét és megbízható vasúti útvonalakat is.
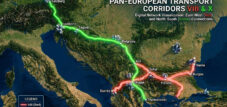
A transzeurópai közlekedési hálózatok bővítése itt kezdődik. A 2024-ben megújított TEN-T rendelet kilenc közlekedési folyosó és kötelező érvényű célhorizontok révén strukturálja az európai hálózatot. Kelet-Európa számára különösen fontosak a Balti-tenger, az Adriai-tenger, a Fekete-tenger, a Balkán és Közép-Európa közötti kapcsolatok. A VIII. folyosó, amely a bolgár fekete-tengeri partvidéket, Észak-Macedóniát és Albániát köti össze, különleges stratégiai értékkel bír, mivel célja, hogy folyamatos kelet-nyugati kapcsolatot hozzon létre a Dél-Balkánon keresztül. Bulgária és Észak-Macedónia megerősítette elkötelezettségét a folyamatos építés mellett, de a finanszírozás, az építési előrehaladás és a műszaki koordináció továbbra is kihívást jelent.
A jobb vasúti infrastruktúra gazdasági hatása túlmutat a szállítási költségek puszta megtakarításán. Bővíti a kikötők vonzáskörzetét, növeli a termelési helyszínek vonzerejét, és csökkenti a sofőrhiánytól való függőséget. Továbbá megkönnyíti a nehéz ipari áruk, konténerek és katonai szempontból releváns rakományok szállítását. A hátrányok közé tartoznak a magas kezdeti beruházások, a hosszadalmas engedélyezési folyamatok, valamint annak kockázata, hogy az egyes nemzeti szakaszok elkészülnek, miközben a határokon átnyúló hiányosságok továbbra is fennállnak.
A Balti-tenger, az Adriai-tenger és a Fekete-tenger egyre közelebb kerül egymáshoz
Kelet-Európa kikötői versengő, mégis egymást kiegészítő átjárókká fejlődnek. Gdańsk 2025-ben körülbelül 80,4 millió tonna rakományt kezelt, ezzel megszilárdítva pozícióját a nagyobb európai kikötők között. A 2023-as kivételes csúcsév után Konstanca 2025-ben még mindig körülbelül 67 millió tonnát kezelt. Az adriai-tengeri partvidéken olyan kikötők versengenek a Közép-Európába irányuló hátországi forgalomért. Várna és Burgasz kisebb volumeneket kezel, de stratégiailag fontosak lehetnek Bulgária, a Dél-Balkán és bizonyos fekete-tengeri útvonalak számára.
A szállítmányozók számára a kikötő mérete önmagában nem döntő tényező. A kulcsfontosságú tényezők közé tartozik a kompjáratok gyakorisága, a terminál termelékenysége, a vámkezelés, a tárolókapacitás, a vasúti összeköttetések és az üres konténerek elérhetősége. Egy kisebb kikötő gazdaságosabb lehet bizonyos árufuvarozási folyamatok esetében, ha a hátországi szállítás gyorsabb és kiszámíthatóbb. Ezzel szemben egy nagy kikötő kevésbé vonzóvá válik, ha a hozzáférési útvonalak vagy a vasúti csomópontok túlterheltek.
Az észak-déli tengelyek növekvő jelentősége megváltoztatja a befektetési környezetet. Történelmileg számos hálózat a nyugat-keleti kapcsolatokra irányult. Napjainkban a Lengyelország, Szlovákia, Magyarország, Románia, Bulgária, Görögország és az Adriai-tenger közötti folyosók értéke növekszik. Csak a Három Tenger régiója a közlekedési ágazat beruházási igényeit körülbelül 120 milliárd euróra becsüli. Ez a méret azt mutatja, hogy az egyes projektek nem elegendőek. Amire szükség van, az egy összetartó hálózat, amely koordinálja a kikötőkbe, utakra, vasútra, energiába és digitális infrastruktúrába történő beruházásokat.
A Duna továbbra is alábecsült erőforrás
A Duna Délkelet-Európa természetes nehézteher-forgalmi folyosója, de gazdasági potenciálja földrajzi kiterjedése miatt nem teljesen kiaknázott. Németországot és Ausztriát köti össze Szlovákiával, Magyarországgal, Horvátországgal, Szerbiával, Bulgáriával, Romániával és a Fekete-tengerrel. A tömeges áruk, mezőgazdasági termékek, építőanyagok, nehéz rakományok és bizonyos konténerszállítmányok energiahatékonyan szállíthatók vízi úton.
A gyengeségek közismertek: ingadozó vízszint, szűk keresztmetszetek, inkonzisztens kikötői minőség, korlátozott digitalizáció és néha lassú átrakodási folyamatok. 2024 első felében körülbelül 10,2 millió tonna árut mozgattak a Duna–Fekete-tenger csatornán, ami valamivel kevesebb, mint 2023 azonos időszakában. Az ilyen ingadozások azt mutatják, hogy a belvízi hajózás nem tekinthető rögzített kapacitásnak. Az éghajlati kockázatokat figyelembe kell venni a flottatervezésben, a merülésben, a készletszintekben és az alternatív útvonalakon.
Gazdasági szempontból azonban a Duna túl értékes ahhoz, hogy csupán résforgalmi módként kezeljük. A modern belvízi kikötők ötvözik az ipari területeket, a vasúti összeköttetéseket, a vámfunkciókat és az energialogisztikát. Bulgária számára Rusze, Lom és Vidin releváns; Románia számára többek között Galați, Brăila és Giurgiu; Szerbia számára pedig Belgrád, Újvidék és Pancsova. A hajózási csatornákba, hidakba, terminálokba és digitális folyami információkba történő beruházások nemcsak az áteresztőképességet növelik, hanem ellenálló képességet is teremtenek a közúti és vasúti közlekedés zavaraival szemben.
LTW Intralogisztikai Megoldások

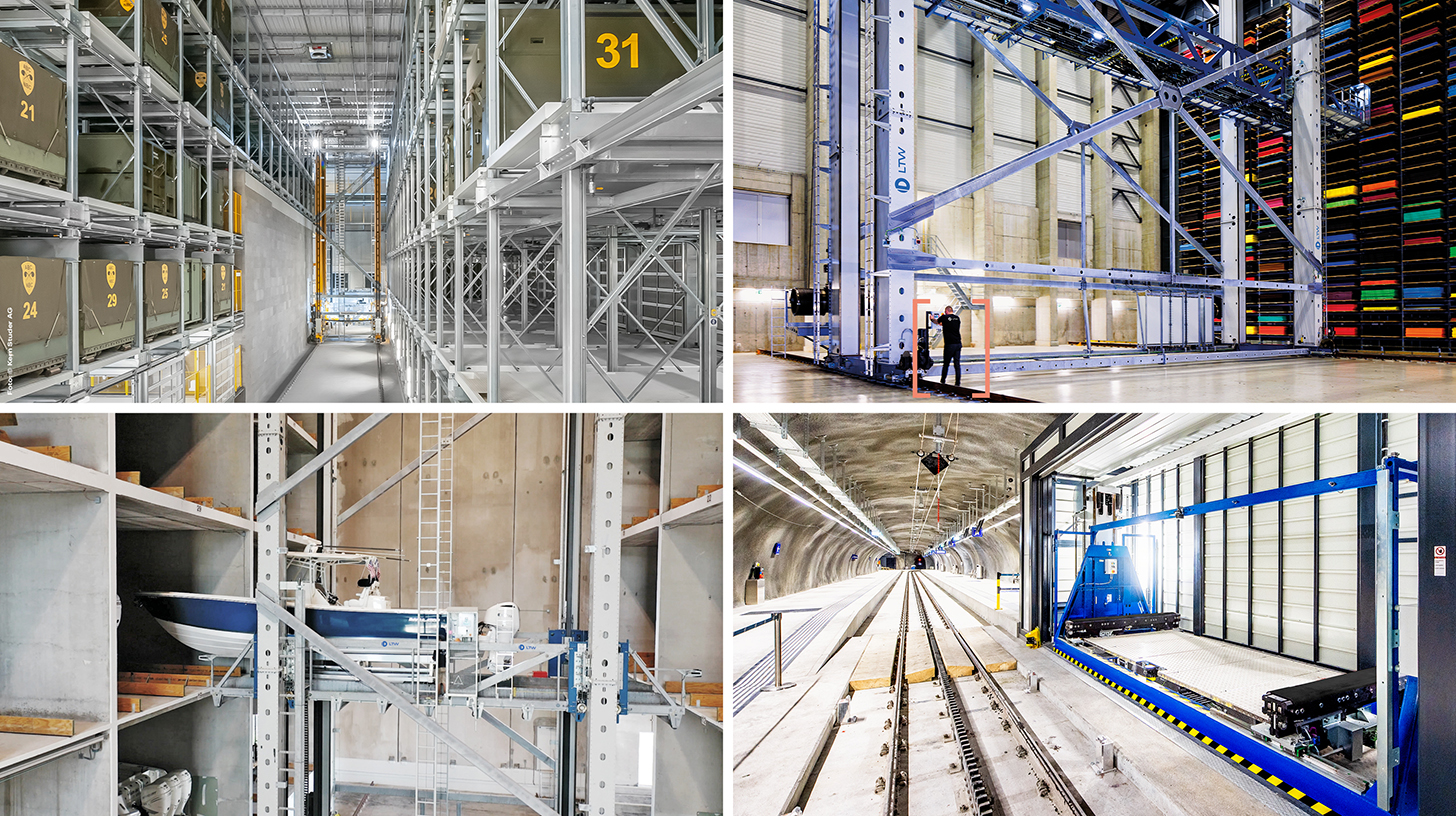
LTW Intralogistics – Az áramlás mérnökei - Kép: LTW Intralogistics GmbH
Az LTW nem egyedi komponenseket, hanem integrált, komplett megoldásokat kínál ügyfeleinek. Tanácsadás, tervezés, mechanikai és elektrotechnikai alkatrészek, vezérlési és automatizálási technológia, valamint szoftver és szerviz – minden hálózatba van kötve és precízen összehangolva.
A kulcsfontosságú alkatrészek házon belüli gyártása különösen előnyös. Ez lehetővé teszi a minőség, az ellátási láncok és az interfészek optimális ellenőrzését.
Az LTW a megbízhatóságot, az átláthatóságot és az együttműködő partnerséget jelenti. A lojalitás és az őszinteség szilárdan gyökerezik a vállalat filozófiájában – egy kézfogásnak itt még mindig van jelentősége.
Ehhez kapcsolódóan:
A nearshore-olás továbbra is szelektív, nem pedig automatikus
A raktárak technológiai termelési rendszerekké válnak
Egy logisztikai helyszín gazdasági minőségét már nem lehet kizárólag a raktárterület és az autópályától való távolság alapján mérni. A modern központok raktárkezelő rendszerekkel, automatizált szállítószalag-rendszerekkel, robotikával, érzékelőkkel, digitális ikrekkel és pontos készlet-előrejelzéssel működnek. A hűtött és gyógyszeripari logisztikában zökkenőmentes hőmérséklet-monitorozást és szabályozási dokumentációt alkalmaznak. Ez az ingatlant kiberfizikai termelési rendszerré alakítja az áruk áramlása érdekében.
Ez a fejlemény megváltoztatja a költségszerkezetet. Az egyszerű manuális feladatok aránya relatíve csökken, miközben a tőkeigény, a szoftverszakértelem és a karbantartási igények nőnek. Kelet-Európa ennek eredményeként nem veszíti el automatikusan a munkaerőköltség-előnyét. Inkább az előny olyan helyszínekre tolódik el, amelyek képzett technikusokat, villanyszerelőket, adatszakértőket és folyamatmenedzsereket tudnak biztosítani. Az olcsó földterületek nem tudják kompenzálni a szakképzett munkaerő hiányát vagy az instabil áramellátást.
Az automatizálás különösen vonzó, ha nagy mennyiségek, szabványosított termékek és korlátozott munkaerő találkozik. A kiskereskedelem, a csomaglogisztika, az alkatrészek és a gyorsan forgó fogyasztási cikkek megfelelő alkalmazási lehetőségeket kínálnak. A rendkívül ingadozó termékkínálat vagy a bizonytalan mennyiségek esetén azonban a túlméretezett technológia lekötheti a tőkét. A sikeres befektetők ezért kombinálják a moduláris épületeket, a rugalmas szállítószalag-technológiát és a skálázható szoftvereket. Ez különösen releváns a balkáni feltörekvő piacokon, ahol a keresleti előrejelzések nagyobb bizonytalanságnak lehetnek kitéve.
Az e-kereskedelem egyre nagyobb nyomást gyakorol a regionális hálózatokra
2024-ben az Európai Unióban működő vállalatok bevételük körülbelül 19,5 százalékát tették ki e-értékesítésből. Bár ez az átlag jelentős eltéréseket tükröz az ágazatok és az országok között, a trend egyértelmű: a digitális megrendelések nagyobb kézbesítési gyakoriságot, jobb készletinformációkat és hatékony visszaküldési folyamatokat igényelnek. Ez kettős lehetőséget jelent Kelet-Európa számára. A régió egyszerre értékesítési piac és költséghatékony helyszín a regionális teljesítési és visszaküldési központok számára.
A logisztikai kihívás az utolsó mérföldben rejlik. Az autópálya-csomópontoknál található nagy elosztóközpontok hatékonyak az országos készletfelhalmozás szempontjából, de nem oldják meg a kézbesítés problémáját a növekvő nagyvárosi területeken vagy a ritkán lakott régiókban. A csomagautomaták, a mikrodepók, a regionális átrakodási pontok és az adatvezérelt útvonaltervezés egyre nagyobb jelentőségre tesznek szert. Ugyanakkor a szolgáltatóknak foglalkozniuk kell az utánvétes fizetéssel, az eltérő fizetési szokásokkal, a határokon átnyúló visszaküldésekkel és az inkonzisztens címminőséggel.
Kisebb piacokon egyetlen nemzeti raktár nem feltétlenül kínál elegendő méretgazdaságosságot. Ezért gazdaságilag vonzóak a regionális hálózatok, amelyek olyan országokat kötnek össze, mint Bulgária, Románia, Görögország és a Nyugat-Balkán egyes részei. Megvalósításuk azonban a stabil tranzitidőtől és az egyszerűsített vámeljárásoktól függ. Bármilyen további határbizonytalanság növeli a szükséges biztonsági készletet, és csökkenti a központosított raktározás előnyeit.
A nearshore-olás továbbra is szelektív, nem pedig automatikus
A termelés európai piacokhoz közelebbi áthelyezését gyakran úgy ábrázolják, mint Kelet-Európa szinte elkerülhetetlen fellendülését. Ez a nézet túlságosan leegyszerűsítő. A nearshoring folyamatban van, de nem egységes tendencia. A vállalatok elsősorban ott helyezik át termelésüket, ahol a szállítási költségek, a szállítási idők, a politikai kockázatok és a minőségi követelmények indokolttá teszik a további európai kapacitások kiépítését. Az energiaigényes vagy rendkívül munkaigényes gyártás ezzel szemben gyakran olcsóbb marad a világ más részein.
Kelet-Európa különösen vonzó az autóipari beszállítók, a villamosmérnöki ipar, a gépészet, a háztartási gépek, az élelmiszer-feldolgozás, a gyógyszeripar, a csomagolóipar és a kiválasztott energetikai technológiák számára. A logisztika egyre fontosabb kiválasztási kritériummá válik. Egy gyárnak időben történő szállításra, alkatrészellátásra, exportkapacitásra, és szükség esetén hőmérséklet-szabályozott vagy veszélyes anyagok szállítására alkalmas infrastruktúrára van szüksége. Az autópályákkal, vasúti terminálokkal, megbízható energiaellátással és rendelkezésre álló ipari területekkel rendelkező régiók ezért jelentős helyszíni prémiumot érhetnek el.
A legnagyobb előnyök akkor jelentkeznek, ha a nearshoring regionális értékláncokat épít, ahelyett, hogy egyszerűen a végső összeszerelést helyezné át. A helyi beszállítók, szerszámgyártás, karbantartás, csomagolás, szoftverek és műszaki logisztika növeli a befektetői lojalitást. Ilyen hálózatok nélkül a befektetés mobil marad, és a költségek változása esetén ismét áthelyezhető. A gazdaságpolitikának ezért nemcsak az új üzleti helyszíneket kell támogatnia, hanem elő kell mozdítania a klaszterek fejlesztését, a képzést és a határokon átnyúló ellátási kapcsolatokat is.
A személyzethiány komoly kapacitáskorláttá válik
A sofőrök és a műszaki szakemberek hiánya a növekedés egyik legnagyobb kockázata. A nehézgépjármű-vezetőket 2024-ben 21 európai országban jelentették hiányszakmának. A kelet-európai szállítmányozási vállalatokat duplán érinti a helyzet: az európai piac nagy részét lefedik, de továbbra is elveszítik alkalmazottaikat jobban fizető külföldi állások miatt. A demográfiai csökkenés és az elöregedő munkaerő súlyosbítja a problémát.
A magasabb bérek elkerülhetetlenek, de nem elegendőek. A munkakörülmények, a kiszámítható hazatérés, a biztonságos parkolás, a digitális diszpécserszolgálat és a modern járművek mind befolyásolják a szakma vonzerejét. Azok a vállalatok, amelyek kizárólag az alacsony személyzeti költségekre összpontosítanak, a fluktuáció, a minőségi problémák és a kihasználatlan járműkapacitás spiráljába kerülnek. A raktári automatizálás enyhíthet bizonyos szűk keresztmetszeteket, de nem helyettesíti teljesen a sofőröket vagy a karbantartó személyzetet.
A helyszínek esetében ez azt jelenti, hogy a munkaerő elérhetőségét ugyanolyan alaposan meg kell vizsgálni, mint a közlekedési kapcsolatokat. Egy gazdaságilag gyenge régióban található logisztikai park olcsó földterületet kínálhat, de túl kevés munkavállalója lehet a vonzáskörzetében. Az ingázó kapcsolatok, a céges buszok, a képzési programok és a külföldi munkavállalók integrációja így az infrastrukturális stratégia részévé válik. Hosszú távon az óránkénti termelékenység meghatározóbb, mint a nominális órabér.
Az energia és a dekarbonizáció megváltoztatja a számításokat
A logisztikai ingatlanok egyre inkább energiafogyasztókká, és egyre inkább energiatermelőkké is válnak. A nagy tetőfelületek alkalmasak fotovoltaikus rendszerek elhelyezésére, az akkumulátoros tárolórendszerek kiegyenlíthetik a csúcsterheléseket, az elektromos járműflották pedig nagy teljesítményű hálózati csatlakozásokat igényelnek. A hűtőházak, az automatizált raktárak és a számítástechnikai infrastruktúra egyidejűleg növelik az áramigényt. A hálózati csatlakozási kapacitás elérhetősége ezért fontosabbá válhat, mint a telekárak.
2027-től teljes mértékben hatályba lép a közúti közlekedésben, az épületekben és más ágazatokban felhasznált üzemanyagokra vonatkozó különálló európai kibocsátáskereskedelmi rendszer (ETS2). A közvetlen kötelezettségek az üzemanyag-beszállítókat terhelik, de a költségek átháríthatók a szállítmányozó vállalatokra és a szállítókra. Ez növeli a gazdasági ösztönzőket a hatékonyabb járművek, az alternatív hajtásrendszerek, a jobb kapacitáskihasználás, valamint a megfelelő szállítás vasútra vagy vízi utakra való áttérése iránt.
Az átállás régiónként eltérő sebességgel fog végbemenni. Az akkumulátoros elektromos teherautók kezdetben különösen alkalmasak a kiszámítható ingázó forgalomra és a telephelyre való visszatéréssel történő regionális elosztásra. A nemzetközi távolsági útvonalakhoz sűrű, nagy teljesítményű töltőhálózatra, robusztus hálózatokra és összehangolt pihenőidőkre van szükség. A bioüzemanyagok, a megújuló dízel és potenciálisan a hidrogén átmeneti vagy speciális szerepet játszhat. A technológiai nyitottság az önkényesség nélkül kulcsfontosságú: a beruházásoknak összhangban kell lenniük a reális vezetési profilokkal, az energiaárakkal és az infrastruktúrával.
A határok továbbra is a legdrágább láthatatlan tárolóhelyek
A határokon átnyúló szállítás nemcsak a megtett kilométerek, hanem a bizonytalanság miatt is magas költségekkel jár. Amikor a határon a várakozási idő jelentősen ingadozik, a vállalatoknak további járművekre, sofőrök idejére és biztonsági készletekre kell számítaniuk. Egy álló teherautó gyakorlatilag drága mobil raktárrá válik. Ez a hatás különösen a nyugat-balkáni államokban hangsúlyos, mivel az ellátási láncok rövid távolságokon több vám- és közigazgatási határt is átléphetnek.
A gyorsított eljárások és a fokozott vámügyi együttműködés az Európai Unió és nyugat-balkáni partnerei között ezért gazdaságilag jelentősebbek, mint ahogy azt a nyilvános megjelenésük sugallja. Az előzetes értesítések, a kockázatértékelés, a közös ellenőrzések és a kölcsönös adathozzáférés a biztonsági követelmények veszélyeztetése nélkül csökkentheti a feldolgozási időt. Ezek az előnyök azonban csak akkor valósulnak meg, ha a rendszerek interoperábilisak, és elegendő személyzet áll rendelkezésre éjszaka és hétvégén.
Bulgária és Románia teljes jogú schengeni tagsága 2025-től megszüntette a határellenőrzést az EU belső szárazföldi határain. Az árufuvarozás esetében azonban továbbra is lehetségesek az operatív, adózási és biztonsági ellenőrzések. A schengeni övezet ezért fontos lendületet ad a termelékenységnek, de nem garantálja a teljesen zökkenőmentes logisztikát. A vállalatoknak a tényleges tranzitidőket kellene mérniük ahelyett, hogy automatikusan egyenlővé tennék a szabályozási mérföldköveket a garantált időmegtakarítással.
A közpénzek milliárdjai magánfegyelmet igényelnek
Az infrastruktúra-fejlesztést nagyrészt európai források finanszírozzák. Az EU kohéziós politikájára eredetileg 392 milliárd euró állt rendelkezésre a 2021–2027-es időszakra; a nemzeti társfinanszírozással együtt a programozott keret megközelíti a fél billió eurót. A Kohéziós Alap különösen a gazdaságilag gyengébb tagállamokat támogatja környezetvédelmi és TEN-T beruházásokkal. További finanszírozás érkezik az Európai Hálózatfinanszírozási Eszközből, nemzeti programokból, fejlesztési bankokból és a köz-magán finanszírozásból.
A pénz önmagában azonban nem garantálja a működő folyosót. A nagyszabású projektek gyakran szenvednek tervezési változásoktól, engedélyezési problémáktól, költségtúllépésektől és politikai folytonossághiánytól. Öt megvizsgált európai mega-szállítási projekt esetében a késés átlagosan nemrégiben 17 év volt. A logisztikai ágazat számára egy késedelmes szakasz különösen problémás, mivel a hálózati hatások csak a folyamatos használhatóság esetén jelentkeznek. Egy majdnem kész vasúti összeköttetés gazdaságilag sokkal kevésbé értékes lehet, mint több kisebb, de teljes mértékben működőképes fejlesztés.
A közberuházásokat ezért a szűk keresztmetszetekre gyakorolt mérhető hatásuk alapján kell rangsorolni. Ide tartoznak a hiányzó határszakaszok, a zsúfolt csomópontok, a súlykorlátozásos hidak, a kikötői bekötőutak, a digitális jelzőberendezések és a multimodális terminálok. A magánbefektetőknek viszont a kereslet, az energia és a bérleti díj kockázatát kell viselniük, ahelyett, hogy az állandóan emelkedő földárakra hagyatkoznának. Az előbérlet, a moduláris építés és az egyértelmű energiaszerződések egyre nagyobb jelentőséggel bírnak a magasabb kamatkörnyezetben.
A geopolitika a logisztikát biztonsági infrastruktúrává alakítja
2022 óta Kelet-Európa közlekedési infrastruktúráját már nem kizárólag kereskedelmi és éghajlati kritériumok alapján értékelik. Az utaknak, vasutaknak, kikötőknek, hidaknak és átrakodási pontoknak a katonai mobilitást, a humanitárius segélyeket és a kritikus iparágak ellátását is támogatniuk kell válság idején. Az Európai Unió 2027 végére egy integráltabb katonai mobilitási térség létrehozását célozza. Ehhez multimodális hálózatokra, szabványosított eljárásokra és nehéz rakományok szállítására alkalmas infrastruktúrára van szükség.
Ez a kettős felhasználású perspektíva megváltoztatja a befektetési döntéseket. Egy nagyobb teherbírású híd, egy hosszabb áthaladó hurok vagy egy robusztusabb terminál mind polgári, mind biztonságpolitikai előnyökkel járhat. Lengyelország, Románia és a balti államok különösen fontosak ebből a szempontból, de Bulgária és a Nyugat-Balkán is releváns a délkeleti folyosók szempontjából. A gazdasági előny a további finanszírozásban és a magasabb prioritásban rejlik; a kockázat az ütköző politikai célokban és a kapacitásért folytatott potenciális versenyben rejlik.
Ukrajna újjáépítése tovább növeli majd ennek a fontosságát. Az építőanyagokat, gépeket, energetikai létesítményeket, járműveket és fogyasztási cikkeket Lengyelországon, Szlovákián, Magyarországon, Románián és a Fekete-tengeren keresztül fogják szállítani. Ugyanakkor az időzítés továbbra is bizonytalan. Azok, akik ma kizárólag a rövid távú újjáépítési fellendülés érdekében építkeznek, nagy a kihasználatlanság kockázata. Ésszerűbbek azok a létesítmények, amelyek már nyereségesek a regionális ügyfeleknél, és bővíthetők, hogy kielégítsék az ukrán kereslet további részét.
Nem minden logisztikai park válik nyertessé
Az erős befektetési múlt nem fedheti el azt a tényt, hogy a források félreelosztása is lehetséges. A feltörekvő régiókban az ingatlanokat gyakran olyan jövőbeli autópályák, vasúti összeköttetések vagy ipari övezetek ígéretével hirdetik, amelyek befejezése bizonytalan. Ugyanakkor az önkormányzatok fejlesztési területeket jelölhetnek ki anélkül, hogy elegendő áramot, vizet vagy közlekedési infrastruktúrát biztosítanának. Az alacsony kezdeti árat ezután a későbbi magas beruházások semlegesítik.
A legnagyobb kockázatot a földrajzi központosítottság és a működési elérhetőség összekeverése jelenti. Egy helyszín elméletileg néhány órán belül több fővárost is elérhet, de megbízhatatlan lehet a határátlépések, a kamionforgalom korlátozása, a zsúfolt körgyűrűk vagy a sofőrök hiánya miatt. Hasonlóképpen, egy raktár modernnek tűnhet, de nem felel meg az igényes felhasználók igényeinek a padló teherbírása, a belmagasság, a tűzvédelem, a hűtés vagy az adatkapcsolat tekintetében.
A piaci kockázatok a spekulatív túltermelésből is adódhatnak. Az érett lengyel alpiacokon a nagy portfóliók és az új építések ciklikus hullámai átmenetileg nyomást gyakorolhatnak a bérleti díjakra és az üresedési rátákra. Kisebb piacokon akár egyetlen projekt is észrevehető kínálatnövekedést eredményezhet. Ezért a befektetőknek nemcsak az országos növekedési ütemeket kell figyelembe venniük, hanem meg kell vizsgálniuk az ingatlan konkrét felhasználói profiljait, bérleti feltételeit, hitelképességét és alternatív felhasználási módjait is.
A nyertesek azok a folyosók, ahol több keresleti forrás is jelen van
Azok a helyszínek, amelyek nem függenek egyetlen forgalmi áramlattól, különösen erősek. Ideális esetben egy logisztikai központnak össze kell kapcsolnia a helyi fogyasztói keresletet, az ipari kínálatot, a nemzetközi tranzitot és legalább egy további speciális ágazatot. Ez magában foglalhatja a hűtőláncokat, a gyógyszeripart, a mezőgazdasági logisztikát, az alkatrészeket, az energiakomponenseket vagy az e-kereskedelmet. A több keresleti forrás kisimítja a ciklusokat és javítja az infrastruktúra kihasználtságát.
Lengyelország már több régióban is megfelel ennek a követelménynek. Románia bővítheti ezt Bukarest, a nyugati ipari központok és Konstanca között. Bulgáriának lehetőségei vannak a Szófia–Plovdiv–Törökország, a Szófia–Szaloniki, a Rusze–Bukarest és a Burgasz/Várna–Fekete-tenger tengelyek mentén. Szerbia előnyére válik Közép-Európa, az Adriai-tenger, az Égei-tenger és a Fekete-tenger közötti elhelyezkedése, de tovább kell fejlesztenie a határ- és vasúti folyamatokat. Bosznia-Hercegovinának integráltabb nemzeti és regionális hálózatokra van szüksége, de nagyszabású kereskedelmi beruházások révén gyorsabban professzionalizálódhat.
Nem minden városnak kell nemzetközi központtá válnia. A regionális specializáció gyakran hatékonyabb. Sumen például kihasználhatja energia- és mezőgazdasági erőforrásait, Rusze a Dunát és Romániát, Plovdiv az iparát és a kiskereskedelmét, Konstanca pedig a kikötőjét és a nehézgép-logisztikáját. Az azonos funkciók mindenhol történő létrehozásának kísérlete szétszórná a tőkét és megakadályozná a klaszterek kialakulását.
A tőke a megbízhatóságot követi, nem a bejelentéseket
Az intézményi befektetők számára a kelet-európai logisztikai ingatlanok vonzereje a kiszámítható hozamoktól, a finanszírozási költségektől, a jogi végrehajthatóságtól és a kilépési lehetőségektől függ. Az alacsony üresedési arányok és az indexált bérleti szerződések pozitívak, de ezeket mérlegelni kell a deviza-, kamatláb-, építési és bérlői koncentrációs kockázatokkal. Bulgária 2026 óta az euró bevezetése megszüntette a devizákkal kapcsolatos súrlódások egy részét. Az EU-n és az euróövezeten kívüli országokban a kockázati prémium továbbra is magasabb.
A fenntarthatósági követelmények befolyásolják a finanszírozást és az értékelést. A jó szigeteléssel, fotovoltaikus rendszerekkel, hőszivattyúkkal, intelligens mérőórákkal és előre telepített töltőinfrastruktúrával rendelkező épületek nemcsak környezetbarátabbak, hanem kereskedelmileg ellenállóbbak is. A felhasználók nagyobb figyelmet fordítanak a teljes üzemeltetési költségekre, míg a bankok és alapok az energiaminőséget is beépítik döntéseikbe. Ennek eredményeként a korszerűsítési kilátásokkal nem rendelkező régebbi épületekre értékelési kedvezmény vonatkozhat.
Hosszú távon a legfontosabb mutató nem az újonnan épült terület, hanem annak produktív kihasználása. Egy teljes mértékben bérbe adott, energiahatékony és multimodálisan összekapcsolt központ stabil pénzforgalmat és regionális hozzáadott értéket generál. Egy garantált kereslet nélküli spekulatív projekt ezzel szemben drága kockázat a jövőbeli infrastruktúrára. Különösen a nagy politikai kontroll alatt álló piacokon a befektetőknek különbséget kell tenniük a bejelentett mennyiség, a tényleges építés megkezdése és az üzembe helyezés között.
A versenyt az adatok fogják eldönteni
A fizikai infrastruktúra továbbra is nélkülözhetetlen, de teljesítményét egyre inkább az adatok határozzák meg. Az érkezési időkre, a résfoglalásokra, a vámstátuszra, a készletszintekre és a forgalmi viszonyokra vonatkozó valós idejű információk csökkentik a várakozási időket és jobb kapacitáskihasználást tesznek lehetővé. Azok a kikötők és terminálok, amelyek csak különálló rendszereken vagy manuális dokumentumokon keresztül cserélnek információt, vesztésre állnak a digitálisan integrált versenytársakkal szemben.
Kelet-Európa bizonyos esetekben átugorhatja a fejlesztés régebbi szakaszait. Az új rendszerek közvetlenül felszerelhetők felhőalapú rendszerekkel, érzékelőkkel, automatikus rendszámfelismeréssel és szabványosított interfészekkel. Ez csökkenti a hibaszázalékot és leegyszerűsíti a regionális hálózatok kezelését. Ugyanakkor egyre nagyobb a függőség a kiberbiztonságtól, a stabil telekommunikációs hálózatoktól és a képzett személyzettől.
A legnagyobb akadály gyakran nem a technológia, hanem az intézményi széttagoltság. A szállítmányozók, kikötők, vasutak, vámhatóságok és raktárüzemeltetők különböző adatmodelleket használnak, és védik saját információikat. Gazdaságpolitikai szempontból ezért elengedhetetlenek a nyílt szabványok, a kötelező érvényű interfészek és az adatfelhasználás egyértelmű szabályai. A digitális folyosók jelentősen növelhetik a fizikai beruházások előnyeit, míg az interoperabilitás hiánya még a modern létesítményeket is lassítja.
Reális menetrend 2030-ig
2030-ra Kelet-Európa várhatóan jelentősen több modern logisztikai térrel, hatékonyabb kikötői és terminálkapacitással, valamint jobb fő közlekedési folyosókkal fog rendelkezni. Ez a bővítés azonban nem fogja áthidalni az összes történelmi hiányosságot. A határokon átnyúló vasúti projektek, a nagyobb hidak és az összetett folyosók különösen ki vannak téve a késedelmeknek. Ugyanakkor a dekarbonizáció, a szakemberhiány és a digitalizáció növeli a beruházási igényeket minden helyszínen.
A kormányoknak a folyamatos folyosókat kellene előnyben részesíteniük a nemzeti presztízsű projektekkel szemben. Egy hiányzó határszakasz csökkentheti a modernizált kilométerek százainak előnyeit. A tervezési és engedélyezési kapacitás, az átlátható beszerzés, a karbantartási költségvetések és a digitális folyamatok ugyanolyan fontosak, mint az új építkezések. A Nyugat-Balkánon a fizikai projekteket következetesen össze kell kapcsolni a vám- és közigazgatási reformokkal.
A logisztikai vállalatok számára a kihívás az, hogy nagyobb ellenálló képességű és összességében költséghatékony hálózatokat tervezzenek. Ez magában foglalja a több útvonal-lehetőséget, a reális határidőket, a többszintű készletszinteket, valamint az energia- és szállítási kapacitásra vonatkozó szerződéseket. Az ingatlanfejlesztők számára a moduláris terek, az energiakapcsolatok, az automatizálási képességek és a multimodális lehetőségek kulcsfontosságú minőségi jellemzők. Az ipari vállalatok számára a döntő kérdés az, hogy egy helyszín nemcsak ma költséghatékony-e, hanem tíz év múlva is életképes lesz-e a munkaerő, az energia és az éghajlat szempontjából.
Európa új központja a régi peremén bontakozik ki
Kelet-Európa logisztikai infrastruktúrája nem csupán a növekvő raktározási beruházások következménye. Ez a változó európai gazdaságföldrajz anyagi alapját képezi. Lengyelország példázza, hogyan képes egy nagy piac független logisztikai platformot kialakítani az infrastruktúra, az ipar és a Nyugat-Európához való közelség révén. Románia összeköti az egységes piacot, a Dunát és a Fekete-tengert. Bulgária stratégiai mélységre tesz szert Schengen, az euró, az ipari klaszterek és Törökország közeli elhelyezkedése révén. A Nyugat-Balkánt fokozatosan közelebb hozzák az egységes piachoz a kereskedelmi beruházások és az európai integráció révén.
A régió azonban nem fog automatikusan győztesként kerülni ki. Előnyeit alááshatják a projektek késedelmei, a sofőrhiány, a rossz vasúti összeköttetések, az energiaellátás szűk keresztmetszetei és az adminisztratív akadályok. Az összeköttetés minősége a döntő, nem a bejelentések száma. A fejlesztés következő lépése az egyes csarnokok, utak és terminálok integrált folyosókká való összekapcsolása.
A provokatív igazság tehát a következő: Európa jövőbeli ellátási kapacitása jobban függ majd Plovdivtól, Konstancától, Gdańsktól, Belgrádtól, Kiseljaktól vagy Rusétól, mint azt sok nyugati vállalati központ hajlandó beismerni. Ezek a helyszínek nem fogják Rotterdamot vagy Duisburgot, és nem is a főbb német ipari klasztereket váltják ki. Azonban a hálózatot bővítik a sürgősen szükséges kapacitással, alternatívákkal és piaci közelséggel. Aki fejlesztésüket csupán a felzárkózás kérdésének tekinti, alábecsüli a stratégiai váltást. Ezzel szemben bárki, aki együtt tervezi az infrastruktúrát, az adatokat, az energiát és a személyzetet, új gazdasági gerincet kovácsolhat Európa feltételezett perifériájából.
Tanácsadás - Tervezés - Megvalósítás

Konrad Wolfenstein
Örömmel lennék az Ön személyes tanácsadója.
Elérhetsz a wolfenstein∂xpert.digital címen , vagy
Hívjon a +49 7348 4088 965 .
Az Ön intralogisztikai szakértői

Magasraktárak és automatizált tárolórendszerek teljes körű megoldásainak tanácsadása, tervezése és megvalósítása - Kép: Xpert.Digital
További információ itt: