Kína befolyása az európai hőszivattyúiparra: Az irányítás új korszaka?
Szakértői megjelenés előtti

27 nyelven elérhető 📢
Az Xpert.Digital előnyben részesítése a Google-benⓘMegjelent: 2026. október 14. / Frissítve: 2026. október 14. – Szerző: Konrad Wolfenstein
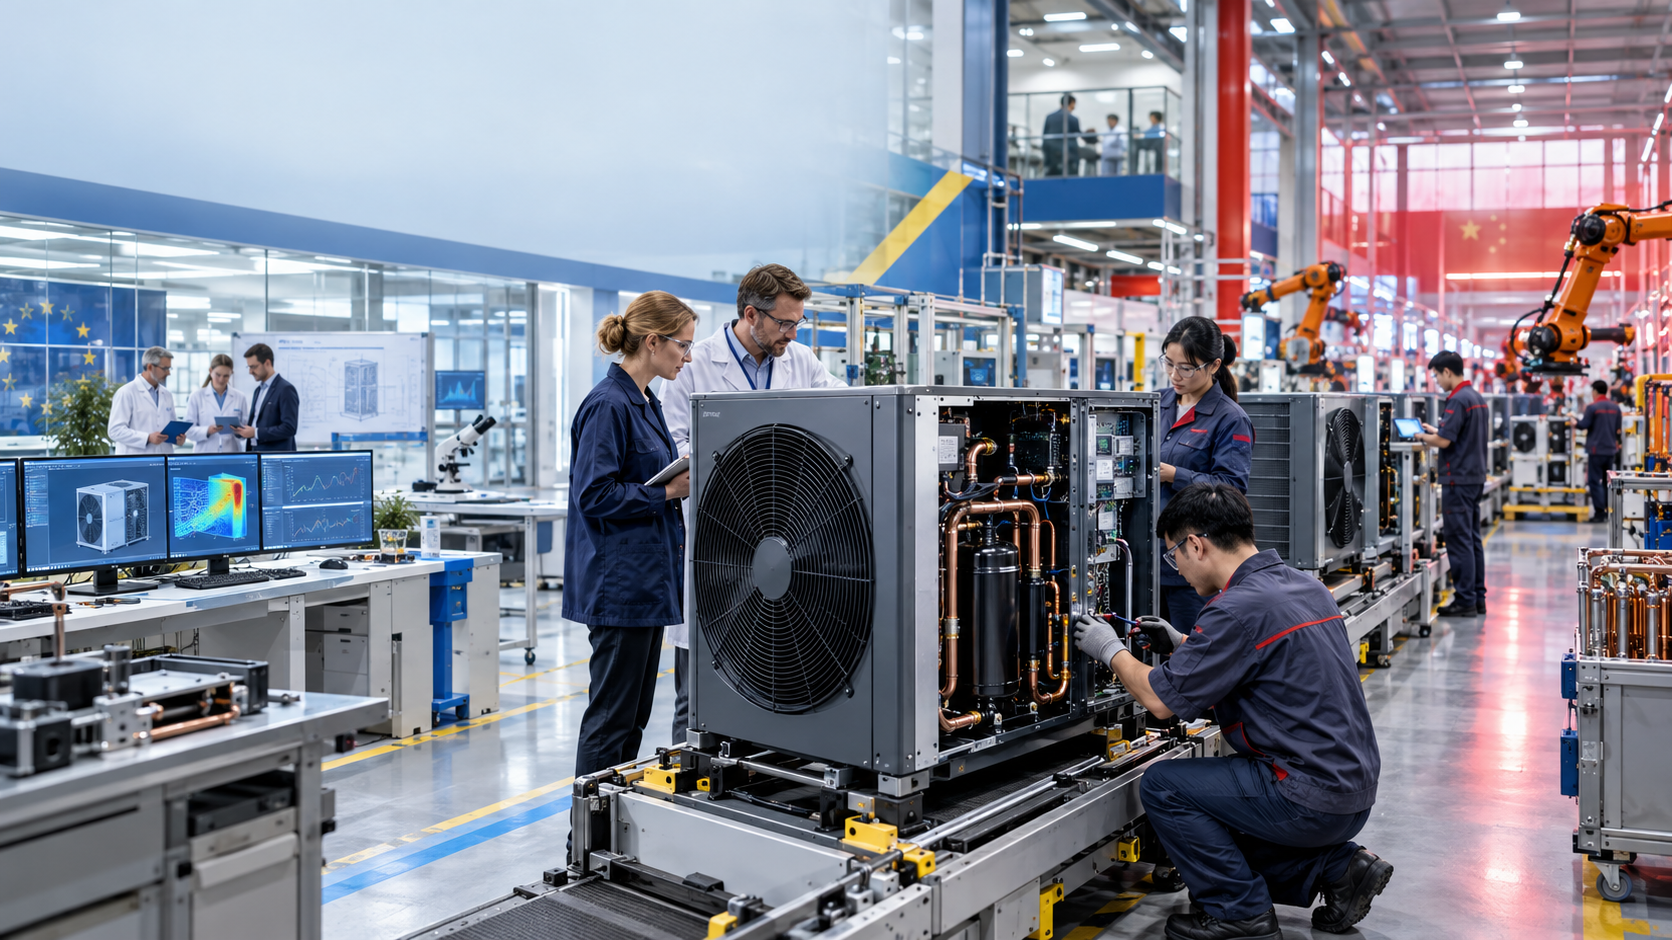
Kína befolyása az európai hőszivattyúiparra: Az irányítás új korszaka? – Kreatív kép a témáról, mesterséges intelligenciával létrehozva: Xpert.Digital
Hőszivattyúk és geopolitikai hatalmi játszmák: Ki irányítja az európai piacot?
Kínai felvásárlások Európában: fenyegetés vagy lehetőség az ipar számára?
A hőszivattyúkért folyó harc: Hogyan hódítja meg Kína az európai piacokat?
Az európai hőszivattyúipar mélyreható átalakulás előtt áll, amelynek nemcsak gazdasági, hanem geopolitikai vonatkozásai is vannak. A kínai gyártók egyre nagyobb érdeklődést mutatnak az európai vállalatok és gyártóüzemek felvásárlása vagy azokba való befektetés iránt. Ezt a fejlődést tovább erősíti az Európai Unió azon erőfeszítése, hogy a közfinanszírozást az európai értékteremtéshez és fenntarthatósághoz kösse. Miközben az európai ipar megpróbálja megvédeni magát a kínai teljes körű exporttól, paradox helyzet állhat elő: minél szigorúbbak a hőszivattyú-importra vonatkozó szabályozások, annál vonzóbbá válik a kínai vállalatok számára a helyi gyártóüzemek üzemeltetése az EU-ban.
Ezzel a háttérrel a hőszivattyú kulcsfontosságú termékké válik, amely messze túlmutat a fűtőberendezés funkcióján. Az energiapolitika, a klímavédelem és a technológiai fejlődés középpontjában áll Európában. Aki ebben az ágazatban megszerzi az irányítást a termelés, a technológia és az adatok felett, az nemcsak a hőellátást, hanem a kontinens jövőbeli ipari szuverenitását is befolyásolja. A hőszivattyúipar átalakulása ezért nemcsak technológiai, hanem geopolitikai hatalmi dinamika kérdése is egy egyre inkább összekapcsolódó világban.
Kína ellenőrzése alatt az európai hőszivattyúipar
Az európai hőszivattyúpiac egyre inkább iparpolitikai hatalmi harc színterévé válik. Számos kínai gyártó fontolgatja termelési kapacitások felvásárlását az Európai Unióban, európai vállalatokban való részesedés megszerzését, vagy meglévő gyárak hőszivattyúgyártásra való átalakítását. A kiváltó ok nem kizárólag a hosszú távú növekvő értékesítési piac kilátásai. Döntő fontosságú, hogy az Európai Unió arra törekszik, hogy a közfinanszírozást szorosabban összekapcsolja az európai értékteremtéssel, az ellátás biztonságával és a fenntartható termeléssel. Ami a hazai ipar védelmét célozza, valójában a kínai közvetlen befektetések és felvásárlások új hullámát indíthatja el.
Ez paradox helyzetet teremt. Minél jobban korlátozza Európa a teljes egészében Kínában gyártott hőszivattyúk importját, annál vonzóbbá válik a kínai vállalatok számára az EU-n belüli termelés. A szabályozás tehát nem feltétlenül zárja el az európai piacot a kínai beszállítók elől. Inkább a belépési módot változtatja meg: exportőrből helyi termelővé, beszállítóból részvényessé, és potenciálisan versenytársból bevált európai márkák tulajdonosává. Ez gazdasági szempontból nem eredendően negatív, de kérdéseket vet fel az ellenőrzéssel, a technológiával, az ellátási láncokkal, a foglalkoztatással és az ipari értékteremtés hosszú távú eloszlásával kapcsolatban.
A hőszivattyúk tehát sokkal többet jelentenek, mint egy egyszerű fűtőberendezés. Összefonódnak az építéspolitikával, a villamosenergia-piaccal, a klímavédelemmel, az energiaellátással, a gépészettel, a hűtéstechnikával, a félvezetőkkel, az erősáramú elektronikával és a digitális vezérléssel. Aki ezen a piacon ellenőrzi a termelési volument, a kulcsfontosságú alkatrészeket, az adatokhoz való hozzáférést és az értékesítési csatornákat, jelentősen befolyásolja Európa jövőbeli hőellátását. A közelgő döntések így nemcsak az egyes gyártókat érintik, hanem azt a kérdést is, hogy Európa a saját versenyképes iparával alakítja-e az elektromos fűtésre való átállást, vagy végső soron elsősorban értékesítési piacot biztosít a külföldi irányítású vállalatok számára.
A fűtőberendezéstől a kulcsfontosságú iparágig
A hőszivattyúk stratégiai értéke az energiarendszerben betöltött szerepükből fakad. Az épületek Európa legnagyobb energiafogyasztói közé tartoznak, és a gázigény jelentős részét a helyiségek fűtésére és a meleg víz előállítására fordítják. A hőszivattyúk csökkenthetik ezt a fogyasztást, mivel a levegő, a talaj vagy a víz környezeti hőjét hasznosítják, és egyetlen villamosenergia-egységből több hőegységet termelnek. Széles körű elterjedésük így alapvetően csökkenti a fosszilis tüzelőanyagok importjától való függőséget, ugyanakkor növeli az elektromos hálózatok, a rugalmas tarifák, a tárolás és a digitális terheléskezelés fontosságát.
Ipari szempontból ez egy összetett rendszertermék. A gyártónak kompresszorokat, hőcserélőket, szelepeket, szivattyúkat, érzékelőket, hűtőközeg-köröket, teljesítményelektronikát, vezérlőszoftvert és házat kell integrálnia egy megbízható egységbe. További követelmények közé tartozik a zajszint, a hatékonyság, a fagyállóság, a magas előremenő hőmérséklet, a kiberbiztonság és az épületenergia-gazdálkodási rendszerekbe való integráció. A műszaki kihívás különösen nagy a meglévő európai épületekben, mivel sok rosszul szigetelt, változó fűtőfelülettel rendelkezik, és alacsony külső hőmérséklet mellett magas előremenő hőmérsékletet igényel.
Ez hagyományosan előnyt biztosít az európai gyártóknak a felsőkategóriás szegmensben. Tapasztalattal rendelkeznek a víz alapú fűtési rendszerek, az igényes éghajlatok, a helyi szabványok, a telepítési gyakorlatok, valamint a képzett szakemberek, nagykereskedők és ügyfélszolgálat sűrű hálózatával. A kínai beszállítók ezzel szemben hatalmas méretgazdaságosságot biztosítanak a légkondicionáló és hűtéstechnika, a szorosan integrált beszállítói bázis és az automatizált gyártás terén szerzett magas szintű szakértelem révén. Pontosan ez a kombináció teszi a versenyt ilyen intenzívvé: Európa erős a rendszerintegráció és az alkalmazások terén, míg Kína az ipari méretezés, az alkatrészek és a költségek terén jeleskedik.
A piac növekszik, de nem egyenes vonalban
A hosszú távú keresleti kilátások erősek, de az európai hőszivattyú-piac a közelmúltban bebizonyította, hogy erősen függ a politikai és gazdasági körülményektől. Az energiaválság által kiváltott fellendülést követően az értékesítés jelentősen visszaesett 2023-ban, és különösen 2024-ben. A támogatások változásai, a magas finanszírozási költségek, a gyenge új építési tevékenység, a bizonytalan fogyasztók, a csökkenő gázárak és az építési szabályozásokkal kapcsolatos vitatott viták mind visszafogták az értékesítést. Sok vállalat korábban további kapacitásokat épített ki, majd alulkihasználtsággal, felesleges készletekkel és költségnyomással szembesült.
2025-ben megkezdődött a fellendülés. A vizsgált 21 európai országban körülbelül 2,9 millió hőszivattyút adtak el, ami körülbelül 13 százalékkal több, mint az előző évben. Az üzemben lévő egységek teljes száma nagyjából 29,3 millióra emelkedett. Németország különösen erős növekedést produkált; körülbelül 299 000 eladott egységgel a hőszivattyú lett először a legkeresettebb fűtési rendszer ott, az összes új hőfejlesztő eladásának közel felét téve ki. Franciaország továbbra is a legnagyobb piac az eladott egységek alapján, több mint félmillió eladott egységgel, ezt követi Olaszország.
Ez a fellendülés azonban nem tekinthető garantált növekedési pályának. Óriási különbségek vannak az országok között. A skandináv piacokon magas a telepítési arány, míg olyan országok, mint Lengyelország vagy az Egyesült Királyság, a háztartások számához képest még mindig jelentős kiaknázatlan potenciállal rendelkeznek. Az értékesítés érzékeny a támogatási feltételekre, az áram-gázárak arányára és a képzett szerelők elérhetőségére. Egy 20 éves élettartamú gyárberuházási döntés így egy olyan piacra lép, ahol a kereslet rövid távon jelentősen ingadozhat a politikai bejelentések vagy a költségvetési döntések miatt.
Ez a volatilitás növeli a konszolidációra irányuló nyomást. A kihasználatlan üzemek, a gyengébb mérlegek és az elhalasztott beruházások felvásárlási lehetőségeket teremtenek. A jól tőkésített kínai vállalatok számára ezért egy európai befektetés előnyösebb lehet, mint egy teljesen új telephely építésének hosszadalmas folyamata. Egyetlen csomagban szereznek meg termelési létesítményeket, tapasztalt alkalmazottakat, tanúsítványokat, márkákat, értékesítési hálózatokat és kapcsolatokat a képzett szakemberekkel. Az európai tulajdonosok számára egy stratégiai befektető bevonása egyszerre jelenthet megoldást tőkeigényükre és a skálázhatóság hiányára.
Brüsszel származási szabályai megváltoztatják a versenyt
Az európai iparpolitika fokozatosan elmozdul a nagyrészt technológiasemleges, a keresletet előmozdító megközelítéstől egy olyan felé, amely nagyobb hangsúlyt fektet a származásra, a rugalmasságra és a fenntarthatóságra. A Net-Zero Industry Act minőségi kritériumokat vezet be bizonyos közbeszerzési és finanszírozási intézkedésekhez. Ezek közé tartozik a környezeti fenntarthatóság, az ellátási képesség, a kiberbiztonság és a beszerzési források diverzifikálása. A javasolt Ipari Gyorsító Törvény ennél is tovább megy, és konkrétabban kívánja előnyben részesíteni az európai értékteremtést a stratégiai technológiák terén.
A víz alapú hőszivattyúk esetében a jelenlegi javaslat előírja, hogy egy átmeneti időszak után az Európai Unióból kell származniuk ahhoz, hogy bizonyos állami támogatási eszközökből részesülhessenek. A döntő tényező nem a házon található márkajelzés, hanem a termék gazdasági eredete és a hozzáadott érték aránya. A részletek a jogalkotási folyamat során még változhatnak. Mindazonáltal a jelenlegi politikai irány már most is erős beruházási ösztönzőket biztosít, mivel a gyártóknak évekkel a kötelező érvényű szabályok hatálybalépése előtt meg kell tervezniük telephely-stratégiájukat.
A tagállamok szigorítják támogatási politikájukat is. Franciaország például most már csak bizonyos programokban támogat olyan termékeket, amelyek megfelelnek a meghatározott európai származási és környezetvédelmi követelményeknek. Németország 2027-től tovább tervezi differenciálni támogatásait: az EU-n kívül gyártott hőszivattyúk esetében a jogosult támogatás jelentősen alacsonyabb lesz, mint az európai termékek esetében. Egy magánháztartás esetében ez a különbség akár több ezer eurót is elérhet. Ez a származást egy absztrakt iparpolitikai kritériumból kézzelfogható versenytényezővé alakítja az értékesítési tárgyalások során.
Gazdasági szempontból az ilyen szabályok beruházási szűrőként működnek. Nem feltétlenül növelik minden import költségét a hagyományos vámokon keresztül, de megváltoztatják a támogatott termékek tényleges végső árát. Egy kínai gyártó háromféleképpen reagálhat erre: Elfogadhat egy kisebb jogosult ügyfélkört, saját gyárat építhet Európában, vagy felvásárolhat vagy befektethet egy európai gyártóba. A harmadik lehetőség gyakran a leggyorsabb, mert a gyártás mellett technikai szakértelmet, piaci ismereteket és szolgáltatási képességeket is felszabadít.
A kínai tőke követi az akciót
Iparági jelentések szerint legalább három kínai vállalat szeretne hozzáférni az EU-ban található hőszivattyúgyárakhoz. Tárgyalások folynak teljes felvásárlásokról, többségi vagy kisebbségi részesedésekről, európai gyártókkal való együttműködésről, valamint más iparágak meglévő üzemeinek felvásárlásáról. Ez az érdeklődés érthető: azok a vállalatok, amelyek európai termelési bázist hoznak létre, mielőtt a szigorúbb származási szabályok teljes mértékben hatályba lépnének, időben át tudják alakítani ellátási láncaikat és termékeiket.
Ez nem csak a finanszírozási akadályok megkerüléséről szól. A helyi gyártás lerövidíti a szállítási időket, csökkenti a tárolási és szállítási költségeket, megkönnyíti a nemzeti előírásokhoz való alkalmazkodást, és növeli a hitelességet a szerelők körében. A szabványosított fogyasztói elektronikával ellentétben a hőszivattyúkat ritkán értékesítik kizárólag a legalacsonyabb ár alapján. A tervezés, a méretezés, a hidraulikai integráció, az üzembe helyezés, a karbantartás és az alkatrészellátás határozza meg a gazdasági sikert. Egy európai gyártóhely tehát olyan stratégiai értékkel bírhat, amely messze túlmutat a puszta összeszerelésen.
A Midea meggyőző példát kínál erre. 2016-ban a kínai konglomerátum többségi részesedést szerzett az olasz klímaberendezésekre és hőszivattyúkra szakosodott Clivet vállalatban, és feltrei telephelyét európai termelési és fejlesztési központtá alakította. 2026 szeptemberében a Clivet egy új, körülbelül 14 000 négyzetméteres gyárat üzembe helyezett ott. Ez a 24 millió eurós beruházás megduplázta bizonyos kereskedelmi termékcsaládok kapacitását; teljes kapacitáson az üzem várhatóan évi 8800 darabot fog gyártani. Ez a modell azt mutatja, hogy a kínai tulajdonlás és az európai termelés nem zárja ki egymást.
Továbbá a Haier és a Midea megpróbálta felvásárolni az olasz fűtéstechnológiai szolgáltatót, a Riello-t az amerikai Carrier vállalattól. Az olasz kormány a stratégiai vállalatokra vonatkozó különleges beavatkozási jogait kihasználva megakadályozta a kínai vevőknek történő eladást. Végül a Riellót az olasz Ariston gyártónak adták el. Ez az eset jól mutatja, hogy a befektetési szabadság és a biztonsági érdekek a jövőben egyre inkább ütközni fognak. Nem minden tranzakció lesz politikailag elfogadható, még akkor sem, ha gazdaságilag megalapozottnak tűnik.
Európa ereje a gyárkapunál véget ér
Első pillantásra Európa kényelmes helyzetben van. Az Európában telepített hőszivattyúk körülbelül 70 százalékát Európában szerelik össze. Az iparág körülbelül 300 gyártóüzemmel rendelkezik az egységek és alkatrészek számára, és becslések szerint mintegy 433 000 közvetlen és közvetett munkahelyet biztosít. Az európai vállalatok a technológiai vezetők közé tartoznak a kifinomult vízalapú rendszerek, a nagy ipari hőszivattyúk és a távfűtési hálózatokba való integráció terén.
Ezek az adatok azonban egy mélyebb függőséget takarnak. A végső összeszerelés nem ugyanaz, mint az ipari szuverenitás. A komponensek kialakításuktól függően a termelési költségek nagyjából 60-85 százalékát teszik ki. A kompresszorok, amelyek zárt körben sűrítik a hűtőközeget, és így a rendszer műszaki szívét alkotják, különösen kritikus fontosságúak. Kína rendelkezik a világ bizonyos forgódugattyús kompresszorok kapacitásának körülbelül 90 százalékával, és erős pozíciókat foglal el a négyutas szelepek, hűtőközegek, teljesítményelektronika és ritkaföldfémek terén is.
A globális hőszivattyú-gyártási kapacitás 2024-ben körülbelül évi 145 gigawatt volt. Kína ennek körülbelül 35 százalékát, az Egyesült Államok körülbelül 25 százalékát, az Európai Unió pedig nagyjából 20 százalékát tette ki. Bár a készegységek gyártása regionálisabban oszlik meg, mint a napelemek vagy akkumulátorcellák gyártása, a függőség mélyebben húzódik az ellátási láncban. Egy európai rendszert hivatalosan az EU-ban szereltek össze, de továbbra is tartalmazhat Kínából származó kulcsfontosságú alkatrészeket.
Ez dilemmát teremt a származási szabályokkal kapcsolatban. Ha túl felületesen határozzák meg őket, akkor elegendő az európai végső összeszerelés korlátozott része, míg a kutatás, az alkatrészgyártás, a szellemi tulajdon és a profit nagy része az EU-n kívül marad. Ha túl szigorúan határozzák meg őket, a költségek és az ellátási szűk keresztmetszetek rövid távon növekedni fognak, mivel egyes alkatrészek esetében nem állnak rendelkezésre elegendő mennyiségben európai alternatívák. Egy hiteles iparpolitikának ezért különbséget kell tennie a puszta csavarhúzóval történő összeszerelés és az önellátás iránti irreális igények között.
Az árelőny strukturális
A kínai gyártók nem csak az alacsonyabb bérekből profitálnak. Előnyük a nagy termelési volumenben, a magas szintű automatizálásban, a szorosan integrált ellátási hálózatokban, a kedvező finanszírozásban és a globális légkondicionáló gyártáshoz való ipari közelségben rejlik. A levegő-víz hőszivattyúk számos alkatrésze olyan kapcsolódó technológiákból származik, amelyeket már hatalmas mennyiségben gyártanak Kínában. Ez csökkenti a beszerzési árakat, a fejlesztési időt és az egységnyi beruházási költségeket.
Egy hőszivattyú végső összeszerelése Európában a becslések szerint nagyjából kétszer annyiba kerül, mint Kínában. A levegő-víz rendszerek esetében az európai gyártási költségek Kínához képesti hátránya elérheti a körülbelül 60 százalékot. Ezeket a különbségeket nem lehet pusztán támogatásokkal ellensúlyozni. Ezek a teljes ipari ökoszisztémák szerkezetét tükrözik: a szerszámgyártás, az elektronika, a motorok, a kompresszorok, a hőcserélők, a logisztika és a finanszírozás mind összefügg.
Az európai gyártóknak ezért el kell kerülniük, hogy a szabványosított eszközökkel pusztán árvezérelt versenybe kényszerüljenek. Előnyük az alacsony kültéri hőmérsékleten is nagy hatékonyság, a csendes rendszerek, a tartós konstrukció, a természetes hűtőközeg, a magas előremenő hőmérséklet, az intelligens szabályozás és a megbízható szerviz. Ez a megkülönböztetés azonban csak akkor működik, ha az ügyfelek felismerik a hozzáadott értéket, és a szerelők hatékonyan tudják azt kommunikálni. Amint az állami támogatások szinte kizárólag a vételárat jutalmazzák, akaratlanul is a legalacsonyabb gyártási költségekkel rendelkező beszállítókat erősítik.
Ugyanakkor Európa költséghátrányát nem szabad romantizálni. A drága termelés nem a minőség jele. A kínai gyártók gyorsan fejlesztik technológiájukat, jelentős összegeket fektetnek be a kutatásba, és mesterséges intelligenciát használnak a fejlesztéshez, a termelésirányításhoz és a karbantartáshoz. Azok az európaiak, akik a szabályozásra támaszkodnak a termelékenység, a szabványosítás és a skálázhatóság javítása nélkül, csupán időt nyernek. A nem hatékony struktúrák állandó védelme terhelné a fogyasztókat, és lelassítaná az energetikai átállást.
Új: Szabadalom az USA-ból – napelemparkok telepítése akár 30%-kal olcsóbban, 40%-kal gyorsabban és egyszerűbben – magyarázó videókkal!

Új: Szabadalom az USA-ból – Napelemparkok telepítése akár 30%-kal olcsóbban, 40%-kal gyorsabban és egyszerűbben – magyarázó videókkal! - Kép: Xpert.Digital
Ennek a technológiai fejlesztésnek a lényege a hagyományos, évtizedek óta szabványos bilincses rögzítéstől való tudatos eltávolodás. Az új, idő- és költséghatékonyabb rögzítőrendszer ezt egy alapvetően eltérő, intelligensebb koncepcióval kezeli. A modulok meghatározott pontokon történő rögzítése helyett egy folyamatos, speciálisan kialakított tartósínbe helyezik őket, és biztonságosan rögzítik őket. Ez a kialakítás biztosítja, hogy minden erő – legyen szó akár a hóból eredő statikus terhelésről, akár a szélből eredő dinamikus terhelésről – egyenletesen oszoljon el a modulkeret teljes hosszában.
További információ itt:
Kínai befektetések az európai hőszivattyúpiacon: lehetőségek és kockázatok
A felvásárlások erősíthetik az európai ipart
A külföldi közvetlen befektetések jelentős előnyökkel járhatnak. Egy kínai befektető tőkét biztosíthat új gyártósorokhoz, csökkentheti a beszerzési költségeket, megnyithatja a nemzetközi értékesítési piacokat, és integrálhatja az európai telephelyet egy globális termelési hálózatba. Megőrizhetők a meglévő munkahelyek, további pozíciók hozhatók létre, és felgyorsíthatók a kutatási projektek. Különösen a magas finanszírozási költségekkel és ingadozó kereslettel küzdő közepes méretű európai gyártók számára teheti lehetővé egy pénzügyileg erős partner a szükséges bővítést.
A helyi termelés tovagyűrűző hatásokat is generál. A beszállítók megrendeléseket kapnak, az alkalmazottak új készségeket szereznek, a regionális egyetemek együttműködnek a fejlesztőközpontokkal, és a logisztika is erősebben gyökerezik Európában. Amikor egy vállalat az európai piacra fejleszt és gyárt, figyelembe kell vennie a helyi szabványokat, épületeket és vevői igényeket. Ez valódi technológiatranszferhez vezethet mindkét irányban.
A Clivet-példa jól mutatja, hogyan vezethet egy felvásárlás beruházásokhoz és telephely-bővítéshez. A kínai tőke teljes körű elutasítása ezért gazdaságilag rövidlátó lenne. Európának beruházásokra van szüksége az éghajlatvédelmi céljai eléréséhez, és nem minden külföldi beavatkozás vezet az irányítás elvesztéséhez vagy áthelyezéshez. A japán és dél-koreai vállalatok régóta termelnek Európában, és az ipari bázis elfogadott részét képezik.
A feltételek kulcsfontosságúak. Pozitív hozzájárulás akkor keletkezik, amikor a kutatás, a termékfelelősség, a szakképzett foglalkoztatás és a kulcsfontosságú beszállítói kapcsolatok Európában fejlődnek. Egy olyan modell, amely megtartja az európai márkanevet, de a gyárat az importált alkatrészek minimális összeszerelésére redukálja, kevésbé meggyőző. Ezért a gazdasági értékelésnek nem szabad az összeszerelt eszközök számára korlátozódnia. Figyelembe kell vennie, hogy hol találhatók a szabadalmak, a szoftverek, a vásárlóerő, az adatok, a vezetői döntések és a profit.
Az irányítás elvesztése nem elvont kockázat
A felvásárlások problémássá válhatnak, ha véglegesen kivonják a kritikus tudást, a piaci csatornákat és a stratégiai döntéseket az európai irányítás alól. A saját kompresszortechnológiával, teljesítményelektronikával, vezérlőszoftverrel vagy erős szerelőhálózattal rendelkező vállalatok különösen sebezhetőek. Ha egy ilyen beszállítót egy nem európai vállalatba integrálnak, az új anyavállalat összehangolhatja a kutatási prioritásait, a beszerzést és a beruházásokat globális érdekeivel.
Az üzemi adatokhoz való hozzáférés is egyre fontosabbá válik. A modern hőszivattyúk hálózatba kapcsolt eszközök. Rögzítik a hőmérsékletet, a fogyasztást, az üzemidőket, és néha az épületekkel és a felhasználói viselkedéssel kapcsolatos információkat is. Az intelligens hálózatokban több millió rendszer vezérelhető rugalmas terhelésként. Ez növeli a kiberbiztonság, az adattárolás, a szoftverfrissítések és a biztonsági résekkel kapcsolatos egyértelmű elszámoltathatóság fontosságát. Ebben az összefüggésben a fémburkolat eredete kevésbé fontos, mint a felhőplatform, a firmware és az interfészek feletti ellenőrzés.
Egy másik kockázati tényező a kereszttámogatások lehetősége. Egy globális vállalat átmenetileg nagyon alacsony árakat kínálhat Európában a piaci részesedés és az értékesítési csatornák megszerzése érdekében. Ha ez nyomás alá helyezi a helyi versenytársakat, a piaci szerkezet hosszú távon szűkülhet. Ha a független európai gyártók száma csökken, Európa nemcsak a termelési kapacitását veszíti el, hanem az alkupozícióját és a technológiai sokszínűségét is.
Ez azonban nem jelenti azt, hogy minden kínai felvásárlást be kellene tiltani. Egy általános tilalom eltántoríthatja a befektetéseket, ellenintézkedéseket válthat ki, és elvághatja az európai vállalatokat a fontos ellátási láncoktól. Ésszerűbb megközelítés egy differenciált értékelés, amely egyértelmű kritériumokon alapul: technológiai kritikusság, adathozzáférés, piaci pozíció, potenciális állami befolyás, versenyre gyakorolt hatás, telephelyi kötelezettségek és a vállalat helyettesíthetősége Európán belül.
A támogatások nagyon drágák lehetnek a fogyasztók számára
Az iparpolitikai származási kritériumoknak ára van. Ha az olcsóbb termékek kevesebb finanszírozásban részesülnek, a háztartásoknak vagy maguknak kell többet hozzájárulniuk, vagy a kormánynak kell több pénzt biztosítania. Ez lassíthatja a hőszivattyúk elterjedését, különösen az alacsonyabb jövedelmű lakástulajdonosok körében és a magas átalakítási költségekkel járó felújítatlan épületekben. A gyártók túlzott védelme így ellentmondana a fosszilis tüzelőanyaggal működő fűtési rendszerek mielőbbi lecserélésére irányuló klímapolitikai célnak.
Egy hőszivattyú teljes költsége nem csak maga a készülék. A tervezés, a telepítés, a hidraulikai beszabályozás, az elektromos munkák, valamint az esetleges új radiátorok és a hálózati csatlakozás a beruházás jelentős részét teszi ki. Sok piacon a szűk keresztmetszetet inkább a szakképzett szakemberek jelentik, mint a gyártók. Ezért egy olyan támogatási program, amely túlságosan a készülék megvásárlására összpontosít, elmulaszthatja a valódi költségkérdést.
Ugyanakkor a legalacsonyabb vételár nem feltétlenül a legjobb megoldás a gazdaság egésze számára. Egy olyan eszköz, amelyhez rossz az alkatrészellátottság, rövid az élettartama vagy nem elég hatékony, végső soron magasabb költségekhez vezet. Ha az európai finanszírozás a minőségi, javíthatósági, hatékonysági és biztonsági kritériumokat a származási követelményekkel köti össze, az a piacot a tartósabb rendszerek felé terelheti. Ehhez a kritériumoknak mérhetőnek, átláthatónak és technológiasemlegesnek kell lenniük.
A fő kihívás az, hogy elkerüljük az éghajlat-politika és az iparpolitika szembeállítását. A támogatásoknak stabilizálniuk kell az értékesítést anélkül, hogy hosszú távú függőségeket finanszíroznának. Egy fokozatos modell megfelelőbb lenne, mint egy hirtelen kizárás: A szükséges európai hozzáadott érték aránya lépésről lépésre növekedhetne, miközben a különösen hatékony, javítható és hálózatra csatlakoztatott eszközök további előnyökhöz jutnának. A gyártók tervezési biztonságot nyernének, és a fogyasztóknak nem kellene hirtelen, meredeken emelkedő árakkal szembesülniük.
A tulajdonjog és a származás két különböző kérdés
Egy Európában gyártott eszköz egy kínai vállalat tulajdonában lehet. Ezzel szemben egy európai márka alkatrészeinek nagy részét Kínából szerezheti be. Ezért az európai és a kínai hőszivattyúk közötti egyszerű különbségtétel nem elegendő. Egy érdemi értékeléshez legalább négy tényezőt kell figyelembe venni: a végső összeszerelés helyét, a kulcsfontosságú alkatrészek származási helyét, a technológia és az adatok feletti ellenőrzést, valamint a tényleges tulajdonos helyét.
Ezek a szintek eltérő szakpolitikai válaszokat igényelhetnek. A foglalkoztatás és a regionális értékteremtés szempontjából a termelési helyszín fontos. Az ellátás biztonsága szempontjából a kritikus alkatrészek származása számít. Az innovációs kapacitás a kutatástól, a szabadalmaktól és a képzett fejlesztőcsapatoktól függ. A stratégiai irányítás szempontjából a tulajdonjog, a szavazati jogok és az adatokhoz való hozzáférés releváns. Egyetlen származási címke nem tudja teljes mértékben tükrözni ezeket a különbségeket.
Az EU-nak ezért kerülnie kell, hogy a formális származás és az ipari szuverenitás közötti egyenlőségjelet tegyen. Ha egy vállalat csupán importált modulokat szerel össze Európában, akkor is teljesíthet egy minimális követelményt anélkül, hogy jelentősen csökkentené a függőségét. Ezzel szemben egy külföldi irányítás alatt álló vállalat, amely európai kutatással, helyi alkatrészgyártással és hosszú távú telephelyi kötelezettségekkel rendelkezik, nagyobb mértékben hozzájárulhat, mint egy nagyrészt kiszervezett termeléssel rendelkező európai márkatulajdonos.
Egy modern iparpolitikának ezért hozzáadott érték alapúnak kell lennie. Pontosan rögzítenie kell, hogy az anyagok, alkatrészek, szoftverek, kutatások és gyártások mekkora aránya származik Európából. Bár ez növeli az adminisztratív terheket, megakadályozza a szimbolikus lokalizációt. A digitális termékútlevelek és az auditálható ellátási lánc adatok segíthetnek a származás és a fenntarthatóság megbízhatóbb igazolásában.
Az igazi szűk keresztmetszet a gépházban van
A politikai vita gyakran a kész hőszivattyúkra és a látható márkákra összpontosít. Azonban néhány látszólag jelentéktelen alkatrész stratégiailag fontosabb. A kompresszor jelentősen meghatározza a hatékonyságot, a zajszintet, az élettartamot és a működési tartományt. A teljesítményelektronika szabályozza a fordulatszámot, és lehetővé teszi a fűtési igényhez való rugalmas igazodást. A szelepek szabályozzák a hűtőközeg áramlását, az érzékelők üzemi adatokat szolgáltatnak, a szoftver pedig optimalizálja a teljes rendszert.
Európának ezért nem szabadna kizárólag a további végső összeszerelésbe fektetnie korlátozott forrásait. Ebben az ágazatban már jelentős kapacitás létezik, amelyet a piaci visszaesés során részben kihasználatlanul hagytak. Az összeszerelő üzemek további támogatási versenye túlkapacitást teremthet, miközben fenntarthatja a kompresszoroktól és az elektronikától való függőséget. Hatékonyabb iparpolitikai megközelítés lenne a kritikus alkatrészgyártás célzott fejlesztése, a természetes hűtőközegekkel, a csendes rendszerekkel és a magas ellátási hőmérsékletekkel kapcsolatos kutatásokkal kombinálva.
Ehhez méretnövelésre van szükség. Egy kis európai kompresszorgyár aligha tud árban versenyezni a nagyméretű ázsiai termeléssel. A beszerzési garanciák, a közös szabványok, a hosszú távú beszerzési szerződések és az európai termelési szövetségek összevonhatnák a szükséges keresletet. Ugyanakkor Európának ki kellene bővítenie a partnerségeit Japánnal, Dél-Koreával és más technológiailag erős országokkal, hogy elkerülje a Kínától való függőség egyszerű áthárítását egyetlen új beszállítóra.
Az újrahasznosítás és a körforgásos gazdaság szintén a rugalmasság részét képezi. A hőszivattyúkhoz rezet, alumíniumot, elektronikát és néha ritkaföldfémeket is szükség van. Ezen anyagok európai kitermelése csökkenti az importfüggőséget, és hosszú távon stabilizálhatja a költségeket. A javítható tervek, a szabványosított interfészek és az alkatrészek újragyártása ezenkívül egy ipari szolgáltató szektort is létrehozna.
A szerelő határozza meg a piaci részesedést
Még a legjobb gyárstratégia is kudarcot vallhat képzett szakemberek nélkül. A hőszivattyúkat megfelelően kell méretezni, telepíteni és beállítani. A tervezési vagy hidraulikai hibák magas energiafogyasztáshoz, zajhoz és elégedetlen ügyfelekhez vezetnek. A jól teljesítő szerelői hálózattal rendelkező gyártók ezért olyan versenyelőnnyel rendelkeznek, amelyet nem könnyű lemásolni.
A kínai vállalatok számára az európai felvásárlások emiatt is vonzóak. Nemcsak gépeket és épületeket vásárolnak, hanem nagykereskedőkkel, tervezőkkel, energiaszolgáltatókkal és kereskedőkkel is kapcsolatokat építenek ki. Egy jól ismert helyi márka a vevő számára a kockázatot is csökkenti. Egy olyan piacon, amely széleskörű konzultációt igényel, a bizalom előnye fontosabb lehet, mint egy mérsékelt árkülönbség.
Az európai gyártóknak a maguk részéről ki kellene bővíteniük a szolgáltatásokat és a digitális támogatást, mint stratégiai védőbástyát. Az automatizált tervezés, a távoli üzembe helyezés, az előrejelző karbantartás és a gyors alkatrész-logisztika csökkentheti a telepítési költségeket és növelheti az ügyfelek elégedettségét. A szakképzett szakemberek termelékenységének növelése hatékonyabban védi meg a piaci részesedést, mint a politikai felhívás.
A döntéshozók számára ez azt jelenti, hogy a képzési és átképzési programokat nem másodlagos kérdésként kell kezelniük. Az iparág a következő években a mérnökök, technikusok és szerelők iránti nagyon magas további keresletre számít. Ezen erőforrások nélkül a kereslet a támogatások ellenére is korlátozott marad, a gyárak kihasználatlanok maradnak, és a bővítés nem fogja elérni a kívánt energiapolitikai hatást.
Európának nyitott kapukra van szüksége biztonsági ellenőrzőpontokkal
Egy életképes stratégiának ötvöznie kell a nyitottságot és az ellenőrzést. Európának nem szabad kategorikusan elutasítania a kínai befektetéseket, de nem szabad automatikusan minden helyi összeszerelési projektet sikerként ünnepelnie. Azok a beruházások kívánatosak, amelyek további kapacitást teremtenek a kritikus alkatrészek számára, rögzítik az európai kutatásokat, munkahelyeket teremtenek, és megfelelnek az ellenőrizhető biztonsági előírásoknak.
Stratégiailag fontos vállalatok felvásárlása esetén a hatóságoknak képesnek kell lenniük kötelező érvényű kötelezettségvállalások követelésére. Ezek magukban foglalják a minimális beruházásokat, a kutatólétesítmények megőrzését, az érzékeny adatok védelmét, a hosszú távú ellátási kötelezettségeket és a jövőbeni áthelyezésekre vonatkozó egyértelmű szabályokat. Az ilyen feltételeknek ellenőrizhetőeknek kell lenniük, és szankciókhoz kell kapcsolódniuk. A nem kötelező érvényű ígéretek nem elegendőek olyan ipari kapacitások esetében, amelyeket egy bezárás után nehéz újjáépíteni.
Ugyanakkor Európának gyorsabb engedélyezési eljárásokra, versenyképes energiaárakra és jobb finanszírozási lehetőségekre van szüksége saját gyártói számára. A származási követelmények önmagukban nem szüntetik meg a strukturális hátrányokat. Ha egy európai gyár tartósan magasabb villamosenergia-, építési, tőke- és szabályozási költségekkel szembesül, termelése csak korlátozottan lesz versenyképes, még támogatásokkal is. Az iparpolitikának ezért a teljes költségalapot figyelembe kell vennie.
A versenypolitika továbbra is fontos. Az összefonódások nem vezethetnek olyan piaci struktúrához, amelyben néhány globális vállalat ellenőrzi az árakat, az adatplatformokat és az alkatrészellátást. A nyílt műszaki interfészek, az adatok hordozhatósága és a javítási információkhoz való hozzáférés korlátozhatja az egyes gyártóktól való függőséget. Ez nemcsak biztonságosabbá teszi a piacot, hanem az innovációt is elősegíti.
Három lehetséges fejlődési út
Az első forgatókönyvben a produktív lokalizáció sikeres. A kínai vállalatok európai gyárakba, kutatásokba és beszállítókba fektetnek be. Az európai gyártók egyidejűleg növelik a termelékenységet és a specializációt. A támogatások stabilizálják a keresletet, míg az egyértelmű származási szabályok ösztönzik a helyi alkatrészgyártás fejlesztését. A fogyasztók profitálnak a fokozott versenyből, a rövidebb ellátási láncokból és a technológiailag adaptált termékekből. Ez a forgatókönyv az éghajlatvédelmet az ipari megújulással ötvözi.
A második forgatókönyvben egy felszínes európaizálódás történik. Sok gyártó csak a végső összeszerelést helyezi át az EU-ba, míg a kompresszorok, az elektronika, a szoftverek és az alapvető alkatrészek továbbra is Kínából származnak. A hivatalos finanszírozási kritériumok teljesülnek, de a stratégiai függőség továbbra is fennáll. Az európai márkák fokozatosan elveszítik függetlenségüket, és a profit egyre nagyobb része nem európai vállalati központokba áramlik. A politikai döntéshozók így magas támogatásokat fizethetnének anélkül, hogy valódi szuverenitásra tehetnének szert.
A harmadik forgatókönyvben a protekcionizmus fokozódik. Európa hirtelen szigorítja a származási szabályokat, Kína pedig kereskedelmi korlátozásokkal válaszol, vagy megnehezíti az alkatrészekhez és nyersanyagokhoz való hozzáférést. A készülékek árai emelkednek, a beruházások elhalasztódnak, és a hőszivattyú-gyártás bővülése lelassul. Az európai gyártók rövid távú védelmet élveznek, de a drágább köztes termékek miatt szenvednek, és elveszíthetik a kínai piacra jutásukat. Ez a forgatókönyv ugyanolyan káros lenne az éghajlatra, a fogyasztókra és az iparra nézve.
Az első két út kombinációja a legvalószínűbb. A kínai vállalatok valódi termelési kapacitásokat fognak kiépíteni Európában, miközben egyidejűleg kihasználják globális költségelőnyeiket az importált alkatrészek révén. Európa politikai feladata a helyi részesedés fokozatos növelése az ellátási láncok megzavarása nélkül. A sikert nem lehet egyetlen gyár megnyitásával mérni, hanem azzal, hogy az évek során kialakul-e egy független innovációs és ellátási ökoszisztéma.
Az energetikai átállás egyre inkább a tulajdonlás kérdésévé válik
A kínai gyártók európai felvásárlási célpontok keresése nem meglepő mellékhatás, hanem logikus reakció az új finanszírozási architektúrára. Amikor a közpénzek erősebben kötődnek az európai eredethez, a nemzetközi tőke oda áramlik, ahol ebből az eredetből termelhetők. Az EU így egy erőteljes eszközt hozott létre, de pontosan meg kell határoznia a kívánt eredményt.
Ha a cél egyszerűen az, hogy több eszközt szereljenek össze Európában, a kínai befektetések gyorsan elérhetik ezt a célt. Ha azonban a technológiai szuverenitás a cél, akkor ez nem elegendő. Ekkor nagyobb figyelmet kell fordítani a kompresszorokra, a teljesítményelektronikára, a szoftverekre, a kutatásra és az adatvezérlésre. Az összeszerelő sor helye látható, de a stratégiai hatalom gyakran az értéklánc kevésbé látható részein rejlik.
Európa legjobb válasza nem az elszigetelődés és nem is a naivitás. A kontinensnek szívesen kellene fogadnia a kínai tőkét ott, ahol az további ipari tartalmat teremt, és korlátokat kellene szabnia ott, ahol a kritikus technológiák, adatok vagy piaci struktúrák veszélyben vannak. Ugyanakkor az európai vállalatoknak termelékenyebbé kell válniuk, nagyobb gyártási sorozatokat kell elérniük, és következetesen bővíteniük kell előnyeiket a minőség, a rendszerintegráció és a szolgáltatások terén.
A hőszivattyú önmagában nem fogja meghatározni Európa éghajlati jövőjét. Azonban tesztként szolgálhat arra vonatkozóan, hogy az EU tanult-e a napelemiparral, az akkumulátorokkal és a digitális platformokkal kapcsolatos tapasztalataiból. Ha sikerül intelligensen ötvözni a nyílt versenyt, a helyi értékteremtést és a stratégiai ellenőrzést, a kínai részvétel kiegészítheti Európa ipari bázisát. Ha azonban csak hivatalos eredetmegjelöléseket és rövid távú támogatásokat vezetnek be, fennáll a veszélye annak, hogy a következő kulcsfontosságú technológiát európai gyárakban gyártják, de már nem európai ellenőrzés alatt.
Üzletfejlesztési partnere a fotovoltaikus és építőipari területeken
Az ipari tetőtéri napelemektől a napelemparkokig és nagyobb napelemes parkolókig
☑️ Üzleti nyelvünk az angol vagy a német
☑️ ÚJ: Levelezés az anyanyelveden!

Konrad Wolfenstein
Én és a csapatom örömmel állunk rendelkezésére személyes tanácsadóként.
Kapcsolatba léphetsz velem a kapcsolatfelvételi űrlap kitöltésével itt [email protected]:, vagy egyszerűen hívj a +49 7348 4088 965 telefonszámon. Az e-mail címem
Alig várom a közös projektünket.