Next2Sun en faillite : un avertissement pour la transition énergétique allemande – Image créative sur le sujet, créée avec l’IA : Xpert.Digital
Problèmes de financement chez Next2Sun : comment la transition énergétique met en péril les pionniers
Les défis auxquels est confrontée l'industrie solaire allemande : une analyse
Quand l'innovation échoue : l'insolvabilité de Next2Sun et ses leçons pour l'avenir
La faillite de Next2Sun, pionnière du photovoltaïque bifacial vertical, est non seulement une nouvelle regrettable pour les entreprises, mais aussi un signal alarmant pour l'ensemble de la transition énergétique allemande. Le 5 octobre 2026, Next2Sun Technology GmbH et Next2Sun Mounting Systems GmbH ont déposé une demande de mise en faillite sous administration volontaire auprès du tribunal de district de Sarrebruck. Cette décision met en lumière une contradiction fondamentale : alors que la demande d'électricité verte est croissante et que des objectifs politiques ambitieux sont fixés en matière de climat, les entreprises innovantes développant des solutions technologiques échouent souvent faute de financement. Malgré une position stable sur le marché et un modèle économique prometteur, Next2Sun n'a pas pu réunir les cinq millions d'euros nécessaires, ce qui soulève la question du financement futur de l'industrie solaire allemande. Cette faillite n'est donc pas un cas isolé, mais le symptôme de problèmes structurels plus profonds au sein du secteur, qui nécessitent une action urgente. Dans ce contexte, il est essentiel de tirer les leçons de l'affaire Next2Sun afin de garantir la capacité d'innovation et la compétitivité de la transition énergétique allemande sur le long terme.
Next2Sun en situation d'insolvabilité : quand la transition énergétique ne peut plus financer ses pionniers
L'Allemagne souhaite de l'électricité verte, mais laisse les entreprises qui la produisent souffrir de la pénurie de capitaux
L'insolvabilité de deux sociétés du groupe Next2Sun est bien plus qu'une simple mauvaise nouvelle pour les entreprises saroises. Elle révèle une contradiction fondamentale de la transition énergétique allemande : des solutions technologiquement performantes, capables de répondre à la demande croissante, à un potentiel d'expansion important et aux objectifs politiques, échouent malgré tout faute de financement. Le 5 octobre 2026, Next2Sun Technology GmbH et Next2Sun Mounting Systems GmbH ont déposé une demande de mise en faillite sous administration volontaire auprès du tribunal de grande instance de Sarrebruck. À ce jour, Next2Sun AG, Next2Sun Projekt GmbH et les sociétés de projet exploitant les centrales agri-photovoltaïques déjà en service ne sont pas concernées. Leurs activités se poursuivent pour le moment.
Cette distinction est cruciale. Elle n'implique pas la fermeture immédiate de l'ensemble du groupe, ni l'échec technique ou économique fondamental de l'agrivoltaïsme vertical. Les entreprises concernées sont principalement celles qui regroupent les technologies, les composants et les systèmes d'assemblage. Le développement des projets, quant à lui, se poursuivra au sein d'une entreprise non insolvable. La viabilité économique des projets en cours sera réévaluée et, le cas échéant, ils seront développés davantage. La recherche d'investisseurs se poursuit en parallèle. L'objectif de l'autogestion est de faciliter une restructuration ordonnée, de préserver les compétences existantes et de sauvegarder un maximum d'emplois.
La situation est néanmoins préoccupante. Une entreprise considérée comme pionnière et leader technologique dans le domaine du photovoltaïque bifacial vertical, ayant installé plus de 65 mégawatts-crête en Allemagne et à l'international, et employant récemment plus de 140 personnes sur ses sites en Allemagne, en Autriche, en Pologne et au Japon, n'a pas réussi à obtenir les fonds supplémentaires dont elle avait besoin, pourtant relativement modestes. La campagne de financement, qui visait jusqu'à cinq millions d'euros, a échoué. En valeur nominale, des souscriptions d'actions et autres offres de ce montant ont été reçues. Cependant, une analyse approfondie a révélé qu'une part importante de ces offres n'était pas suffisamment contraignante. Le problème ne résidait donc pas dans un manque d'intérêt, mais plutôt dans une pénurie de capitaux fiables et immédiatement disponibles.
Une faillite à l'issue incertaine
La procédure d'insolvabilité sous administration volontaire diffère de la liquidation immédiate, souvent perçue comme telle. La direction conserve ses pouvoirs, mais est supervisée par un administrateur judiciaire. Cette approche peut s'avérer avantageuse en présence d'une activité principale, d'une technologie commercialisable, de relations clients et de perspectives réalistes de poursuite d'activité. Toutefois, elle ne garantit pas le succès de la restructuration. Elle permet néanmoins d'assurer des liquidités à court terme, d'adapter le modèle économique et de trouver un investisseur ou un partenaire stratégique.
Pour Next2Sun, l'opportunité réside dans le fait que toutes les entités du groupe ne sont pas concernées et que le développement des projets peut se poursuivre. Les usines déjà en exploitation restent hors du champ d'application de la procédure demandée. Cela réduit le risque que les actifs opérationnels et les revenus courants soient intégralement absorbés par la restructuration. Parallèlement, cette séparation pourrait complexifier la restructuration, car le développement technologique, la fabrication des systèmes, la planification et la mise en œuvre des projets sont économiquement étroitement liés. Un groupe qui a bâti sa force précisément sur sa capacité à couvrir de multiples étapes de la chaîne de valeur doit désormais prouver que ces étapes restent opérationnelles dans le cadre de nouvelles structures de propriété, de licence ou de coopération.
L'actif le plus intéressant sur le plan économique ne se limite pas aux stocks de composants ou aux projets entièrement planifiés. Il s'agit plutôt de la combinaison de brevets, de connaissances des systèmes, d'installations de référence, d'expérience agricole, d'expertise en matière d'autorisations et d'un réseau international. Cet ensemble peut s'avérer précieux pour un fournisseur d'énergie, un investisseur en infrastructures, un promoteur de grands projets, un fabricant de systèmes d'assemblage ou un stratège industriel. Toutefois, sa valeur dépend de la qualité de la protection juridique de la propriété intellectuelle, de la solidité du portefeuille de projets, des marges réalistes et du montant des financements complémentaires nécessaires pour assurer un flux de trésorerie positif et stable.
La décision de poursuivre un projet ne reposera donc pas uniquement sur son attrait technologique. Un investisseur voudra savoir quels projets sont prêts à être construits à court terme, si les raccordements au réseau sont sécurisés, quels accords d'approvisionnement et d'achat existent, quel est le montant du préfinancement nécessaire et s'il existe des risques liés aux garanties ou aux projets antérieurs. Il est tout aussi important de savoir quelle entreprise détient quels droits, employés, contrats clients et brevets. Plus cette structure est présentée de manière transparente, plus les chances de trouver une solution globale, allant au-delà de la simple vente d'actifs individuels, sont grandes.
Un soutien important ne saurait remplacer la liquidité
L'échec de la tentative de sauvetage met en lumière la différence entre le soutien de la société, un intérêt non contraignant et un engagement juridiquement contraignant qui garantit un financement effectif. Une souscription d'actions, une intention d'investissement ou une proposition de négociations peuvent susciter la confiance du public. Cependant, pour les prévisions de continuité d'exploitation et la solvabilité quotidienne liées à l'insolvabilité, seuls les capitaux juridiquement contraignants, disponibles en temps voulu et exempts de conditions non remplies sont pris en compte. Si deux engagements majeurs ne peuvent être honorés, un objectif de financement théoriquement atteint peut être compromis en quelques jours seulement.
Le fait qu'aucun fonds d'investisseurs n'ait été accepté faute d'avoir atteint le seuil requis est justifié tant du point de vue de la réglementation que de la protection des investisseurs. Cela empêche les petits investisseurs de contribuer à un projet dont le financement à moyen terme demeure incertain. Pour l'entreprise, toutefois, cette clause de sauvegarde impliquait que même les souscriptions les plus modestes effectivement reçues ne pouvaient servir de financement relais. La campagne était donc conçue selon le principe du « tout ou rien » : soit une réserve de financement suffisamment importante était constituée, soit l'investissement ne se concrétisait pas.
Abaisser l'investissement minimum à 600 € a élargi la base d'investisseurs potentiels, mais ne saurait remplacer les capitaux institutionnels. Les entreprises en croissance, dont l'activité repose sur des projets, ont besoin non seulement de nombreux soutiens, mais aussi de quelques investisseurs de référence financièrement solides, capables de s'engager fermement même en période difficile. Le capital-investissement peut compléter ce dispositif, mais sa capacité à couvrir les pertes d'exploitation à court terme, les coûts de pré-développement et les garanties liées aux projets, qui se chiffrent en millions, reste limitée. La situation se complique lorsque la campagne est perçue comme une tentative de la dernière chance pour sauver l'entreprise. Dans ce cas, le risque pour les investisseurs augmente, tandis que le délai imparti pour une analyse approfondie se réduit.
Ce processus illustre donc non pas un simple problème de communication, mais une dure réalité du financement. Les retours positifs constituent un atout intangible. La liquidité se mesure en flux de trésorerie. Entre les deux se situe l'évaluation de la solvabilité, les conditions, les échéances, les garanties et le pouvoir de décision. Nombre d'entreprises échouent non pas parce que leur idée ne plaît pas, mais parce que trop peu d'investisseurs sont disposés à investir au moment opportun, compte tenu des risques encourus.
Le boom a masqué la vulnérabilité
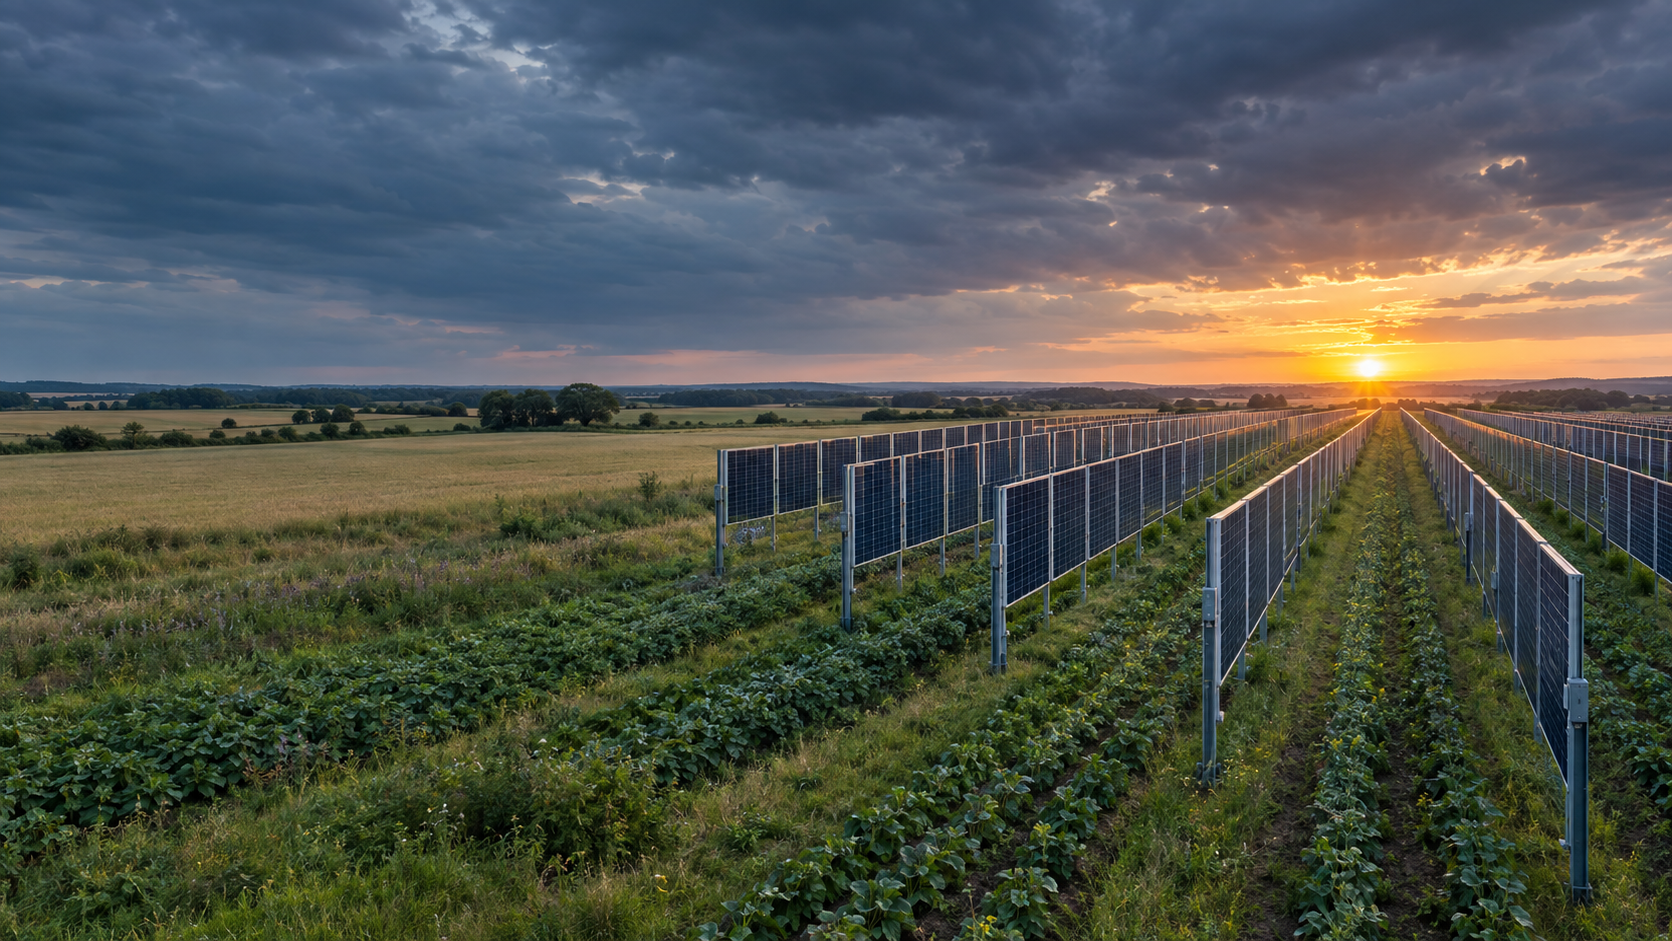
Fondée en 2015, Next2Sun, pionnière technologique, est devenue un groupe actif à l'international. Sa conception bifaciale verticale se distingue nettement des systèmes conventionnels au sol, orientés plein sud. Au lieu de viser un rendement maximal en milieu de journée, les modules bifaciaux captent principalement la lumière du soleil le matin et le soir. Une orientation est-ouest permet d'obtenir un profil de production avec deux pics journaliers et un pic plus faible en milieu de journée. Dans un réseau électrique où la capacité photovoltaïque conventionnelle est en forte expansion, ce profil peut s'avérer plus avantageux pour le système qu'un kilowattheure supplémentaire produit pendant la période de rendement déjà élevé de midi.
L'entreprise prévoyait de livrer environ 50 mégawatts de volume de projets en 2026, soit presque autant que durant les dix années précédentes cumulées. Pour 2027, plus de 70 mégawatts étaient projetés, avec même des volumes annuels à trois chiffres prévus à moyen terme. Ces chiffres témoignent d'une forte accélération du marché. En revanche, ils révèlent également le principal écueil pour une entreprise de projets en pleine croissance : les besoins en capitaux augmentent souvent plus rapidement que le chiffre d'affaires et les flux de trésorerie d'exploitation.
Dans les projets énergétiques, les délais entre la commande et le paiement sont souvent longs. Il faut acquérir les terrains, élaborer les plans, rémunérer les experts, obtenir les permis, réserver les raccordements au réseau, commander les composants et recruter le personnel. Si une décision de financement, un permis de construire ou un accord bancaire est retardé, les coûts s'accumulent tandis que les rentrées de fonds attendues ne se concrétisent pas. La croissance accentue ce problème de préfinancement. Une entreprise peut avoir un portefeuille de projets bien rempli et se retrouver insolvable si le déficit de financement entre les dépenses et les recettes devient trop important.
Les pionniers, en particulier, supportent des coûts supplémentaires. Ils doivent non seulement mettre en œuvre des projets, mais aussi expliquer les marchés, contribuer à l'élaboration de normes techniques, convaincre les autorités, étudier les impacts agricoles, établir de nouvelles chaînes d'approvisionnement et créer des références. Nombre de ces dépenses génèrent des bénéfices pour la société, mais ne peuvent être pleinement intégrées au prix du premier système commercialisé. Les concurrents ultérieurs profitent souvent des normes établies et de l'acceptation accrue sans avoir supporté l'intégralité des coûts liés à l'innovation pionnière. D'un point de vue économique, cela crée un écart entre les bénéfices de l'innovation et le retour sur investissement que l'innovateur peut raisonnablement espérer.
Le bilan a eu un impact plus important que la trésorerie
Les états financiers annuels publiés de Next2Sun AG au 31 décembre 2024 démontrent pourquoi un examen superficiel du bilan ne permet pas d'expliquer la crise qui a suivi. La société est essentiellement une société holding de gestion et ne représente pas l'ensemble du groupe opérationnel. Son actif total à fin 2024 s'élevait à environ 4,74 millions d'euros. Les capitaux propres déclarés atteignaient environ 4,17 millions d'euros, ce qui correspondait mathématiquement à un ratio de fonds propres élevé, proche de 88 %. Ce montant était contrebalancé par un passif de près de 499 000 euros et des provisions d'un peu plus de 76 000 euros.
Ces chiffres donnent de prime abord une impression de stabilité. Toutefois, la composition des actifs est plus importante que leur ratio. Environ 2,46 millions d'euros étaient attribuables à des placements financiers, principalement des participations dans des sociétés affiliées. Par ailleurs, 2,19 millions d'euros représentaient des créances sur des sociétés affiliées. En revanche, la trésorerie et les soldes bancaires s'élevaient à seulement 67 400 euros environ. Cela ne signifie pas que la société était surendettée fin 2024. Cela signifie simplement qu'une part importante de ses actifs était immobilisée dans des participations et des créances intragroupe et n'était pas immédiatement disponible sous forme de liquidités.
Les créances sur les sociétés affiliées ont diminué d'une année sur l'autre, passant d'environ 2,47 millions d'euros à 2,19 millions d'euros. Parallèlement, la société AG a augmenté sa valeur comptable dans Next2Sun Technology GmbH de 1 million d'euros, pour atteindre environ 2,32 millions d'euros. Au total, la valeur comptable des actifs financiers est passée d'environ 1,43 million d'euros à 2,46 millions d'euros en un an. Cette évolution témoigne de la poursuite du financement et de la capitalisation de la structure opérationnelle. Ce type de situation est courant pour une société holding. Cependant, en cas de crise ultérieure, il apparaît clairement que la valeur des investissements et des créances intragroupes dépend des performances économiques des filiales.
Le compte de résultat de la société anonyme (SA) ne doit pas être interprété comme un état financier consolidé. Le chiffre d'affaires de la société holding en 2024 s'est élevé à seulement 204 000 €. Ce montant a été complété par environ 12 000 € de produits d'exploitation divers et environ 142 600 € de produits financiers et assimilés, provenant principalement de sociétés affiliées. Après déduction des charges de personnel, des autres charges d'exploitation et des charges d'intérêts, la perte nette de l'exercice s'est établie à environ 40 600 €. L'exercice précédent avait enregistré un léger bénéfice d'environ 18 600 €. Le déficit cumulé a ainsi atteint environ 263 500 €.
Il est particulièrement frappant de constater que les autres charges d'exploitation de la société générale sont passées d'environ 48 700 € à près de 148 600 €. Parallèlement, la holding disposait de réserves de capital importantes et a perçu des primes supplémentaires sur les souscriptions d'actions en 2024. Cette structure a initialement permis d'atténuer les pertes. Toutefois, elle ne répond pas à la question cruciale de la consommation de liquidités des filiales opérationnelles en 2025. Les états financiers consolidés pour 2025 n'étaient pas encore disponibles lors de la tentative de sauvetage. On savait seulement que le chiffre d'affaires et le bénéfice totaux avaient fortement diminué par rapport à 2024.
La leçon économique est claire : un ratio de fonds propres élevé n’offre de protection que si les actifs sont de valeur et suffisamment liquides. Une entreprise peut paraître financièrement saine au bilan tout en souffrant d’une grave pénurie de trésorerie. Dans les groupes structurés en holding, la liquidité, les passifs, les opportunités de projets et les risques sont encore complexifiés par leur répartition entre différentes entités juridiques. Par conséquent, pour les investisseurs, une analyse consolidée des flux de trésorerie est plus pertinente qu’un simple ratio de bilan.
L'année 2025 a marqué un tournant
L'entreprise a souligné que l'absence ou le retard dans l'obtention des aides publiques pour les subventions prévues à l'agrivoltaïsme constituait un obstacle majeur. Cette situation a engendré non seulement un désagrément politique, mais aussi un risque commercial concret. Les promoteurs de projets planifient leurs effectifs, leurs chaînes d'approvisionnement et leurs travaux préliminaires en fonction des prévisions du marché. Si un mécanisme de financement promis n'est pas mis en place à temps, les projets risquent de ne pas être financés, malgré une demande fondamentale, ou de ne pas pouvoir être réalisés dans les conditions initialement prévues.
Pour une technologie standard bien établie, un tel retard est gênant. Pour une entreprise spécialisée sur un marché émergent, il peut s'avérer fatal. Les clients patientent, les banques exigent davantage de fonds propres, les investisseurs reportent leurs décisions et les revenus du projet sont repoussés sur les exercices suivants. Or, il est impossible de réduire les coûts au même rythme sans compromettre la capacité d'exécution ultérieure. On ne peut pas mobiliser arbitrairement les ingénieurs, les chefs de projet et les équipes commerciales.
À cela s'ajoute un contexte de financement de plus en plus prudent. Suite aux hausses de taux d'intérêt des années précédentes, les investisseurs sont devenus plus sélectifs. Les banques n'examinent plus seulement le rendement annuel attendu d'un système photovoltaïque, mais aussi le profil de production horaire, les prix négatifs de l'électricité, les risques de limitation de production, la congestion du réseau, les accords de commercialisation et la solidité des partenaires du projet. Cela pose un problème d'évaluation pour les technologies innovantes : leurs avantages systémiques peuvent être plus importants, mais les données opérationnelles à long terme sont moins nombreuses, les modèles de financement standardisés sont moins courants et les transactions comparables sont moins nombreuses.
Next2Sun se trouvait ainsi prise dans un dilemme classique. L'entreprise devait poursuivre ses investissements pour profiter de la reprise anticipée du marché, alors même que cette reprise était retardée par des facteurs politiques et financiers. Selon l'entreprise, les pertes de 2025 ont d'abord été largement absorbées par des prêts bancaires et des apports en fonds propres. Cela a permis de gagner du temps, mais n'a pas créé un cycle de financement durablement viable. Lorsque des capitaux supplémentaires ont été nécessaires pour la croissance en 2026, la propension au risque des investisseurs institutionnels s'est avérée limitée.
Nouveau : Brevet américain – installez des parcs solaires jusqu'à 30 % moins cher et 40 % plus rapidement et plus facilement – avec des vidéos explicatives !

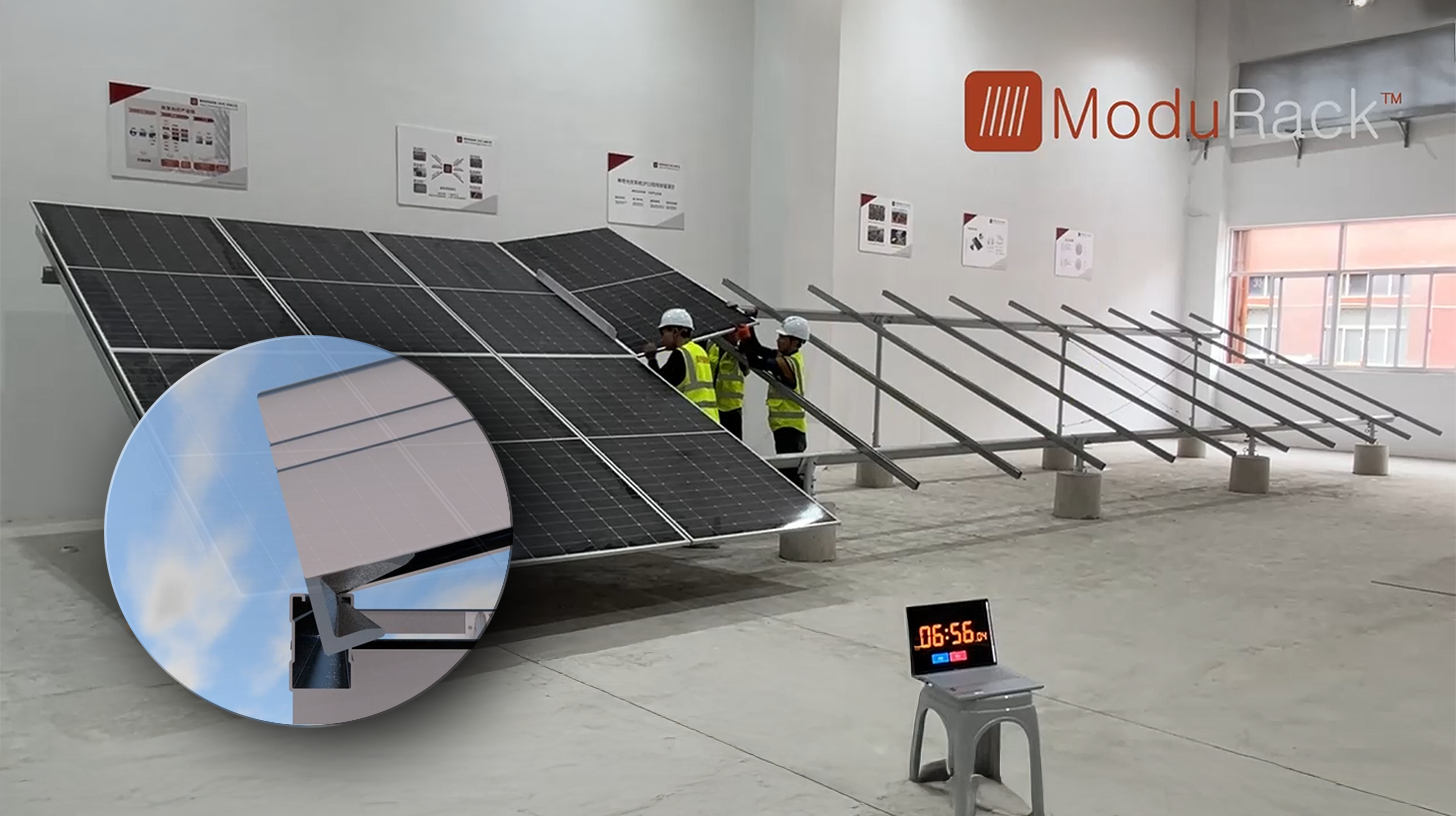
Nouveau : Brevet américain – Installez des parcs solaires jusqu'à 30 % moins cher et 40 % plus rapidement et plus facilement – avec des vidéos explicatives ! – Image : Xpert.Digital
Au cœur de cette avancée technologique se trouve l'abandon délibéré du système de fixation par pinces conventionnel, qui a fait office de norme pendant des décennies. Ce nouveau système de montage, plus rapide et plus économique, repose sur un concept fondamentalement différent et plus intelligent. Au lieu de fixer les modules en des points précis, ils sont insérés dans un rail de support continu de forme spécifique et maintenus fermement en place. Cette conception garantit une répartition uniforme de toutes les forces, qu'il s'agisse des charges statiques dues à la neige ou des charges dynamiques dues au vent, sur toute la longueur du cadre du module.
Plus d'informations ici :
Agri-photovoltaïque : potentiels et risques pour l'avenir
Technologiquement avancé, financièrement exigeant
L'agrivoltaïsme bifacial vertical résout simultanément plusieurs problèmes. Il permet une utilisation agricole entre les rangées de modules, réduit la nécessité de convertir entièrement les terres agricoles et produit de l'électricité à différents moments de la journée par rapport aux systèmes conventionnels orientés au sud. Selon l'emplacement, l'espacement des rangées, la réflectance du sol et le type de module, des rendements spécifiques considérables peuvent être atteints. La puissance installable par hectare plus faible est partiellement compensée par une meilleure utilisation agricole et un profil de production d'électricité plus conforme aux exigences du marché.
Le profil de production revêt une importance croissante. Fin 2025, l'Allemagne disposait d'une capacité photovoltaïque installée d'environ 117 gigawatts et devrait ajouter en moyenne près de 20 gigawatts par an jusqu'en 2030 pour atteindre l'objectif de 215 gigawatts. Cependant, à mesure que la capacité augmente, la valeur d'un kilowattheure supplémentaire produit en milieu de journée, aux heures les plus ensoleillées, diminue. En 2025, les prix de gros ont été négatifs pendant 573 heures. Parallèlement, la production photovoltaïque a injecté 74,1 térawattheures dans le réseau. Une part importante de la production solaire a donc chuté durant les heures où le prix du marché était bas, voire négatif.
Les systèmes verticaux est-ouest peuvent atténuer ce phénomène de cannibalisation. Ils produisent relativement plus d'électricité le matin et le soir, lorsque la demande est souvent plus forte et l'offre solaire plus faible. Cela peut permettre d'accroître les revenus de commercialisation, d'optimiser l'utilisation du réseau et de réduire les besoins en stockage. Toutefois, cet avantage ne se traduit pas automatiquement par une meilleure marge bénéficiaire. Des coûts système plus élevés, une densité de puissance plus faible, une planification plus complexe, des infrastructures spécialisées et un marché de l'énergie encore plus restreint peuvent annuler l'avantage financier.
La viabilité économique dépend donc de plusieurs sources de revenus et avantages. Il s'agit notamment des ventes d'électricité, des subventions potentielles, du maintien de l'utilisation agricole, des revenus locatifs, de la prévention des conflits fonciers, d'un profil de rachat plus favorable et, le cas échéant, des accords d'achat direct locaux. Nombre de ces avantages profitent à différentes parties prenantes. Le gestionnaire de réseau bénéficie d'un profil de réseau plus stable, l'agriculteur d'une double utilisation des terres, la municipalité d'une meilleure acceptation et d'une plus grande valeur ajoutée, et le consommateur d'électricité d'une production mieux répartie. Cependant, la société de projet ne peut financer ces avantages globaux que s'ils se traduisent par des revenus générateurs de trésorerie, par le biais de contrats ou de réglementations relatives aux subventions.
Un potentiel énorme ne constitue pas encore un marché
Le potentiel théorique de l'agrivoltaïsme en Allemagne est exceptionnellement élevé. Les analyses scientifiques indiquent qu'environ 500 gigawatts-crête pourraient être installés sur des sites particulièrement adaptés. Dans des conditions techniques plus favorables, ce potentiel se chiffre en milliers de gigawatts. Ces chiffres démontrent que l'agrivoltaïsme n'est pas condamné à rester un phénomène marginal. Cependant, ils ne donnent que peu d'indications sur le nombre de projets qui pourront être approuvés, raccordés au réseau et financés à court terme.
À la mi-2025, une base de données recensait 95 systèmes agri-photovoltaïques d'une capacité cumulée d'environ 390 mégawatts-crête et couvrant une superficie d'environ 1 210 hectares. Parmi ceux-ci, 28 étaient des systèmes verticalement intégrés. Comparé à son potentiel théorique, le marché était donc encore à ses débuts. Cette situation est attrayante pour les pionniers car elle offre des perspectives de croissance. Parallèlement, elle comporte des risques car les normes, les réglementations en matière de financement, les modèles bancaires et les procédures d'autorisation ne sont pas encore pleinement établis.
Un site peut être parfaitement adapté à l'agriculture et pourtant échouer faute de raccordement au réseau. Un projet techniquement convaincant peut être retardé par la planification municipale, les exigences environnementales, les délais de livraison ou la solvabilité du client. De plus, un projet avec une production d'électricité garantie peut rester non finançable si son modèle de revenus est trop dépendant des fluctuations des prix du marché. Le volume de marché réellement exploitable est donc toujours considérablement inférieur au potentiel technique.
Cela crée un dangereux biais d'attentes pour les entreprises. Des chiffres de potentiel élevés incitent à des investissements ambitieux dans le personnel, les ventes et les capacités de production. Cependant, le flux de fonds effectif dépend des quelques projets qui parviennent à surmonter simultanément tous les obstacles. Si le marché mûrit plus lentement que l'organisation, un déficit de financement apparaît. Next2Sun n'a donc pas échoué par manque d'espace disponible, mais plutôt en raison des contraintes de calendrier et financières qui l'ont empêchée de transformer son potentiel en activité rentable.
La nouvelle politique énergétique déplace les risques
Le gouvernement allemand maintient officiellement son engagement à atteindre 80 % d'énergies renouvelables dans la consommation brute d'électricité d'ici 2030. Parallèlement, le système de soutien sera davantage axé sur le marché, le réseau et le système dans son ensemble. Le projet de réforme de la loi sur les énergies renouvelables, présenté en 2026, prévoit un abandon progressif des tarifs de rachat fixes à long terme, un marketing plus direct, des centrales pilotables intelligemment et une attention accrue portée à la capacité du réseau et aux signaux de prix. Concernant l'énergie solaire, l'accent sera mis davantage sur les installations au sol rentables.
Le raisonnement économique de base est compréhensible. Un système électrique à forte composante photovoltaïque ne devrait pas récompenser systématiquement les producteurs pour l'injection d'électricité sur le réseau, indépendamment de la demande ou de l'état de ce dernier. Des prix négatifs signalent un manque de flexibilité. Le stockage, la flexibilité des consommateurs, les tarifs dynamiques et la production pilotable doivent donc être davantage intégrés au marché. Les subventions qui ne récompensent que la capacité installée, sans tenir compte de la valeur temporelle de la production, deviennent de moins en moins efficaces à mesure que le réseau s'étend.
Toutefois, la répartition du risque de transition pose problème. Les grandes entreprises énergétiques peuvent organiser en interne ou par l'intermédiaire de partenaires établis la commercialisation directe, les prévisions, la gestion de l'équilibrage des groupes et la couverture des prix. Les petits exploitants, les coopératives énergétiques citoyennes et les PME spécialisées supportent des coûts de transaction relativement plus élevés. Si les tarifs de rachat prévisibles à long terme sont réduits ou supprimés, la part du risque lié aux prix du marché, à la commercialisation et au financement augmente. Les banques réagissent en exigeant davantage de fonds propres, de garanties et de contrats.
Toutefois, parler d'un arrêt complet et légal de la transition énergétique citoyenne serait excessif. Les installations existantes conservent leurs conditions convenues, et même les nouvelles petites installations peuvent rester économiquement viables grâce à l'autoconsommation, au stockage et à une commercialisation flexible. La réforme, cependant, modifie fondamentalement le modèle économique. Elle tend à favoriser les acteurs qui bénéficient d'économies d'échelle, d'une expertise en matière de données, d'un accès au marché de l'électricité et de capitaux bon marché. Sans modèles de commercialisation simplifiés et offres de regroupement équitables, le risque de concentration du marché au profit des grandes entreprises est réel.
Pour Next2Sun, le lien de causalité direct est limité. L'insolvabilité ne résulte pas uniquement d'une future réforme de la loi sur les énergies renouvelables (EEG), mais plutôt de pertes déjà subies, d'effets différés des subventions et d'une tentative infructueuse de levée de fonds. Cependant, le réalignement politique influence les attentes des investisseurs. Ceux qui investissent aujourd'hui évaluent les perspectives de revenus pour les dix à vingt prochaines années. L'incertitude réglementaire accroît la prime de risque exigée avant même l'adoption définitive d'une loi.
sécurité gazière et concurrence solaire
L'accusation selon laquelle les décideurs politiques protègent les intérêts du gaz fossile tout en pénalisant les énergies renouvelables décentralisées met en lumière un véritable conflit de répartition, mais il convient de le formuler avec précision. Dans un système électrique de plus en plus tourné vers les énergies renouvelables, l'Allemagne a besoin d'une alimentation électrique garantie pendant les périodes de faible production éolienne et solaire. À court terme, les centrales à gaz flexibles seront probablement la principale source d'énergie, idéalement alimentées à terme par des gaz neutres en carbone ou par de l'hydrogène. Ces centrales ne sont pas conçues pour fonctionner à pleine charge pendant de longues heures, mais plutôt comme une réserve de capacité pour les périodes de pénurie.
Cela crée une asymétrie politique. Concernant la capacité de production des centrales électriques pilotables, des investissements publics ou des mécanismes de soutien à la capacité sont envisagés, car le marché seul risque de ne pas compenser adéquatement la mise à disposition de cette capacité. En revanche, pour le photovoltaïque, on observe une pression plus forte en faveur de l'intégration du marché et de la réduction des tarifs de rachat garantis. Ces deux mesures peuvent se justifier sur le plan systémique, mais elles abordent des risques différents de manière distincte : la capacité garantie offre une sécurité de disponibilité, tandis que les nouveaux producteurs d'énergies renouvelables doivent supporter des risques plus importants liés aux prix et à la commercialisation.
Une politique économiquement saine ne devrait pas privilégier certaines technologies, mais plutôt rémunérer de manière transparente les services rendus au système. Il s'agit notamment de la capacité garantie, de la flexibilité de la demande, de la capacité de stockage, du choix de sites adaptés au réseau et de l'injection d'électricité aux heures de pointe. Le photovoltaïque vertical pourrait tirer profit d'un tel cadre, car ses profils de production du matin et du soir peuvent être plus avantageux d'un point de vue systémique. Cependant, tant que cet avantage ne se manifeste qu'indirectement par la volatilité des prix du marché, le financement reste plus difficile qu'avec des subventions fixes ou des contrats d'achat d'électricité à long terme.
Le problème réside donc moins dans une simple opposition entre gaz et solaire que dans une tarification incomplète des valeurs du système. Les centrales à gaz pallient les périodes de faible production éolienne et solaire, mais pas la dépendance aux prix des combustibles et aux importations. Le photovoltaïque réduit les coûts marginaux et les émissions, mais, sans stockage ni flexibilité de la demande, il génère des excédents croissants en milieu de journée. La solution la plus rentable repose sur une approche diversifiée. Pour ce faire, les règles du marché doivent permettre d'investir dans toutes les fonctions nécessaires sans que l'appartenance politique ou la taille de l'entreprise ne constituent un avantage financier déterminant.
Pourquoi cette affaire dépasse le cadre de Next2Sun
L'industrie solaire allemande est confrontée à un paradoxe : son expansion atteint des niveaux élevés, tandis que les fabricants, installateurs et développeurs de projets sont soumis à une forte pression. Environ 16,4 gigawatts de nouvelle capacité photovoltaïque ont été installés en 2025. Le volume du marché est donc considérable. Néanmoins, les marges diminuent sur certains segments de la chaîne de valeur, et le financement, le raccordement au réseau et la commercialisation deviennent plus complexes. Un marché final en expansion ne garantit pas une croissance rentable pour tous les fournisseurs.
Les promoteurs de projets sont particulièrement vulnérables. Ils investissent tôt, perçoivent leurs revenus tardivement et dépendent d'une série de décisions externes. En cas d'échec du financement, les obligations existantes demeurent. Si le raccordement au réseau est retardé, les ventes sont reportées. Si la valeur marchande de l'énergie solaire chute, les banques modifient leurs modèles. Parallèlement, la baisse du coût des modules peut réduire les coûts globaux, mais elle peut aussi intensifier la concurrence et réduire les marges des entreprises de développement, d'ingénierie et d'intégration de systèmes.
Les PME innovantes sont elles aussi confrontées à ce qu'on appelle la « vallée de la mort », entre la démonstration et le passage à l'échelle industrielle. Des financements sont disponibles pour la recherche et des prêts bancaires pour les projets d'infrastructures établis. Entre ces deux extrêmes se situe la phase où la technologie est éprouvée, mais où le modèle économique n'est pas encore standardisé. C'est précisément à ce stade qu'il est souvent plus difficile de lever cinq ou dix millions d'euros que des centaines de millions d'euros ultérieurement pour un portefeuille de projets achevés à faible risque.
Cette faillite constitue donc un signal d'alarme pour le financement de l'innovation en Allemagne. Il ne suffit plus de promouvoir la recherche et de fixer des objectifs d'expansion. Les entreprises ont besoin de capitaux de croissance, de procédures d'approbation fiables, de conditions de financement claires et d'instruments financiers qui tiennent également compte des nouveaux avantages systémiques. À défaut, les brevets et les plantes de référence seront développés en Allemagne, tandis que leur mise à l'échelle ultérieure sera assurée par des acteurs internationaux financièrement plus puissants.
Ce qu'un sauvetage viable devrait accomplir
Une restructuration réussie doit d'abord garantir la liquidité à court terme tout en réduisant les besoins en capitaux structurels. Cela implique de prioriser systématiquement les projets en fonction de leur état de préparation à la construction, de leur marge bénéficiaire, de leur raccordement au réseau et de leur faisabilité financière. Les projets aux procédures d'approbation longues ou au financement incertain ne doivent pas immobiliser les ressources autant que ceux susceptibles de générer des revenus en quelques mois. Un portefeuille plus restreint et ciblé peut s'avérer plus avantageux pour la continuité des opérations qu'un important ensemble de projets nécessitant d'importants investissements.
Deuxièmement, un investisseur stratégique serait probablement plus approprié qu'une nouvelle campagne de sauvetage à large diversification. Un partenaire industriel pourrait apporter non seulement des capitaux, mais aussi un pouvoir d'achat, des capacités de production, des financements de projets, des garanties et un accès au marché. Des modèles de licence sont également envisageables, permettant à Next2Sun de ne plus déployer pleinement sa technologie dans chaque région. Cela réduit les besoins en capitaux, mais comporte le risque de marges plus faibles et d'une perte de contrôle sur certains maillons de la chaîne de valeur.
Troisièmement, la valeur systémique de cette technologie doit être monétisée contractuellement. Des contrats d'achat d'électricité à long terme avec des consommateurs ayant une forte consommation le matin et le soir pourraient valoriser ce profil de production. L'association avec des systèmes de stockage par batteries, des électrolyseurs ou des consommateurs commerciaux flexibles pourrait générer des revenus supplémentaires. Les coopérations avec le secteur agricole, les municipalités et les fournisseurs d'énergie régionaux sont également pertinentes si elles permettent non seulement de favoriser l'acceptation de la technologie, mais aussi de conclure des accords contraignants concernant l'utilisation des terres, l'achat d'électricité et le financement.
Quatrièmement, le groupe doit faire preuve de transparence concernant les problématiques héritées du passé et ses besoins de financement futurs. Un investisseur ne sauvera pas une technologie s'il ignore quelles pertes supplémentaires devront être financées pour atteindre la rentabilité. Un plan solide et intégré, comprenant un compte de résultat, un bilan et des prévisions de trésorerie, est donc essentiel. Il doit intégrer des scénarios pessimistes prévoyant des retards d'autorisation, des prix négatifs, une baisse des marges et une hausse des coûts de financement.
Ce que les politiciens devraient retenir de cela
Les décideurs politiques devraient mieux coordonner les engagements de financement et les approbations d'aides publiques. Les incitations annoncées par le marché peuvent inciter les entreprises à investir même si leur mise en œuvre juridique reste incertaine. Si le mécanisme est ultérieurement retardé ou modifié, les entreprises supportent les coûts d'attente. Un État fiable doit soit instaurer une sécurité juridique en temps opportun, soit proposer des dispositifs transitoires afin d'éviter des interruptions de financement brutales.
De plus, le financement devrait être davantage différencié en fonction de la valeur du système, sans pour autant créer un régime de subventions opaque. Les technologies présentant une demande de pointe plus faible en milieu de journée, une meilleure utilisation des sols ou un profil de réseau plus favorable génèrent des avantages qui ne ressortent pas d'une simple comparaison en kilowattheures. Les appels d'offres pourraient tenir compte de ces caractéristiques grâce à des critères transparents. Par ailleurs, des redevances de réseau locales, des accords de raccordement flexibles ou des primes de marché variables selon l'heure pourraient envoyer des signaux pertinents.
Pour les projets énergétiques citoyens et les petites entreprises, un accès facilité au marché direct est essentiel. Si chaque petit projet nécessite des structures complexes de négoce, de comptage et d'équilibrage, cela crée un obstacle indirect à l'entrée sur le marché. Des contrats standardisés, un accès réglementé aux données et des offres de regroupement compétitives permettraient de réaliser des économies d'échelle sans renoncer à la structure de propriété décentralisée.
Enfin, le financement public devrait davantage se concentrer sur la phase de développement. Les garanties, la dette subordonnée ou les instruments de cofinancement peuvent mobiliser des capitaux privés sans socialiser les pertes de manière généralisée. Ceci doit être précédé d'une analyse technique et commerciale indépendante, d'apports en fonds propres appropriés et d'objectifs de restructuration clairs. Toutes les entreprises proposant un produit écologique ne méritent pas d'être sauvées. Mais un système de financement qui perd régulièrement des entreprises pionnières à fort potentiel technologique lors de leur passage au marché de masse est économiquement inefficace.
La véritable valeur reste à déterminer
Next2Sun n'est pas un cas isolé, ni la preuve d'un échec général de la transition énergétique. Ce cas illustre plutôt l'imbrication étroite entre technologie, réglementation, marché des capitaux et mise en œuvre des projets. Une bonne invention ne peut se développer à grande échelle sans liquidités. Un grand pipeline ne peut générer de flux de trésorerie sans raccordement au réseau et sans financement contraignant. Les objectifs politiques d'expansion donnent une orientation, mais ne remplacent pas des modèles de revenus bancables.
Les prochaines semaines permettront de déterminer si la séparation des sociétés insolvables et non insolvables facilite la restructuration ou, au contraire, fragilise l'intégration opérationnelle du groupe. Un investisseur évaluera fondamentalement que la valeur des brevets, des références, des employés et de la position sur le marché international est supérieure aux coûts de restructuration. Il sera tout aussi important de savoir si les projets en cours peuvent générer rapidement des liquidités suffisantes et si les clients conservent leur confiance malgré la procédure.
Pour l'Allemagne, l'enjeu dépasse la simple survie d'une entreprise. Si des technologies énergétiques innovantes sont développées, testées et commercialisées localement, mais ne parviennent pas à attirer des capitaux lors de leur phase de déploiement à grande échelle, une partie de la valeur ajoutée future migrera inévitablement vers d'autres régions. La société financera alors les coûts d'apprentissage initiaux, tandis que d'autres récolteront les fruits de l'industrie. Une telle approche ne constituerait ni une politique industrielle rationnelle, ni une transition énergétique rentable.
La vérité, aussi provocatrice soit-elle, est la suivante : l’Allemagne ne manque pas d’idées en matière d’énergie solaire, mais plutôt de patience, de capitaux et de stabilité réglementaire, autant d’éléments nécessaires pour déployer à grande échelle les projets les plus ambitieux. Next2Sun peut encore être restructuré. Cependant, même un sauvetage réussi ne résoudrait pas le problème structurel sous-jacent. Ce n’est que lorsque le marché évaluera correctement les avantages temporels, spatiaux et agricoles des technologies renouvelables, et que les entreprises pourront financer la transition de l’innovation à la production à grande échelle, que les travaux technologiques novateurs se traduiront par une création de valeur industrielle durable.
Votre partenaire pour le développement commercial dans les domaines du photovoltaïque et de la construction
Des toitures industrielles photovoltaïques aux parcs solaires et aux grands parkings solaires
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici wolfenstein@xpert.digital :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.