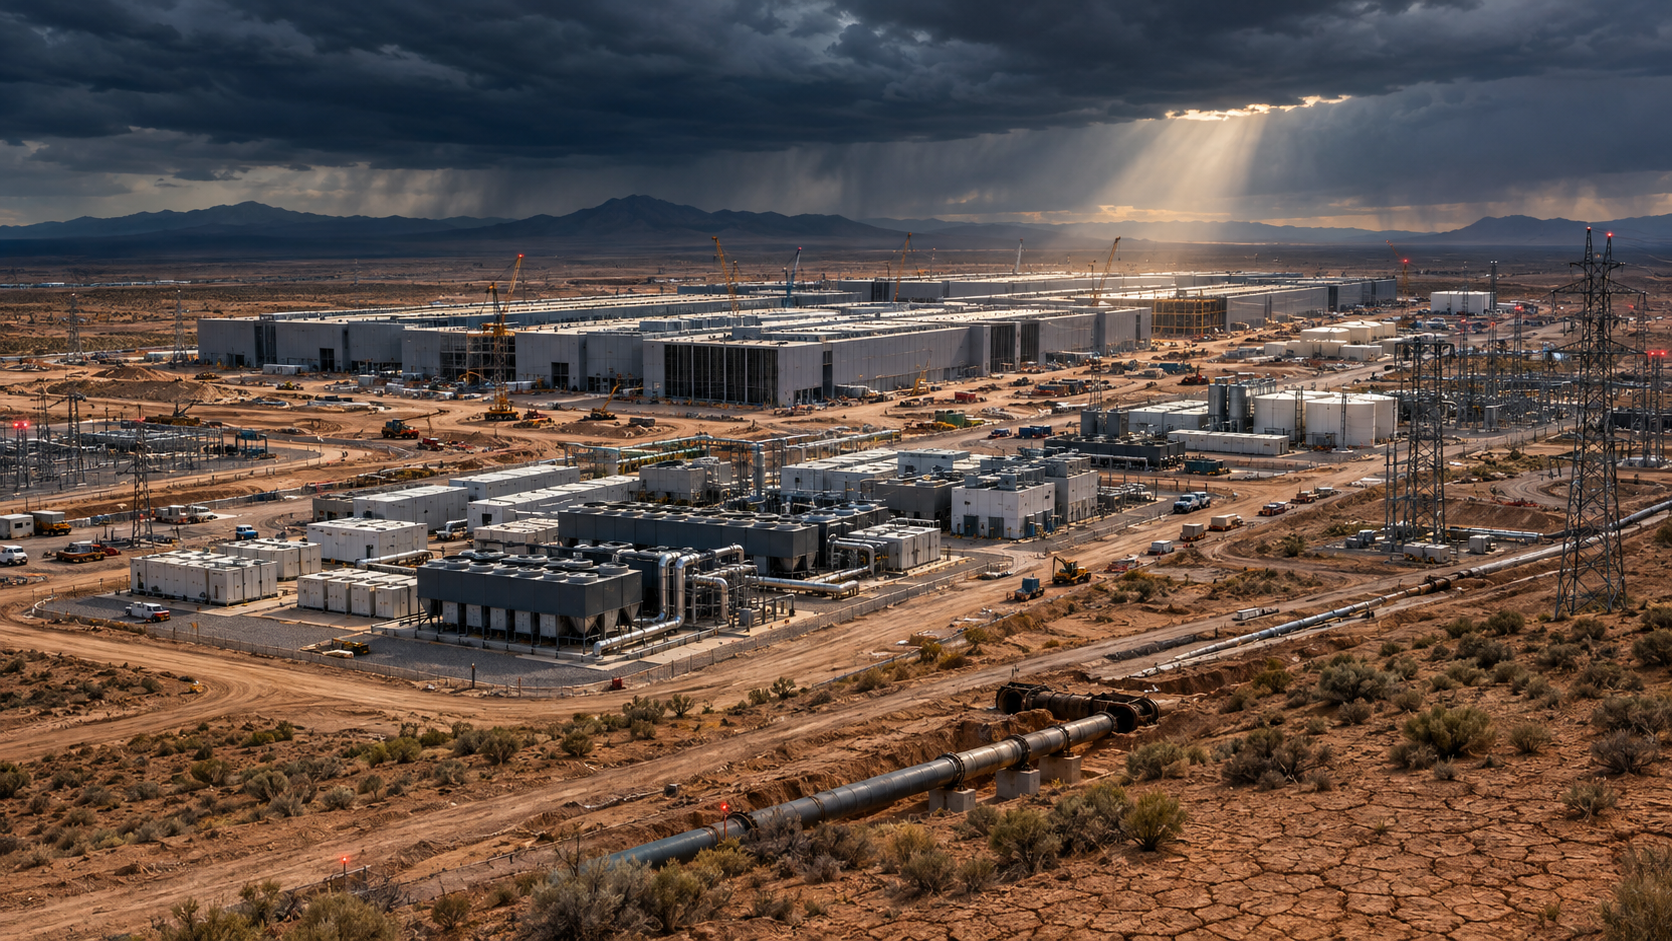
Un campus d'IA en plein désert : Oracle interrompt les paiements – Le projet Jupiter devient un risque d'un milliard de dollars – Une image créative sur le sujet, avec l'IA : Xpert.Digital
En cas de panne de courant : les défis du projet Jupiter d’Oracle
Énergie, eau et capitaux : les obstacles économiques du projet Jupiter
Les inconvénients de l'essor de l'IA : les leçons tirées du projet Jupiter
Le projet Jupiter est une initiative ambitieuse d'Oracle qui dépasse largement la simple construction d'un centre de données conventionnel. Avec un investissement d'environ 300 milliards de dollars, ce mégaprojet vise non seulement à façonner le paysage de l'intelligence artificielle, mais aussi à servir de test de résistance grandeur nature pour l'ensemble de l'économie liée à l'essor de l'IA. Situé dans le désert du Nouveau-Mexique, le projet confronte le secteur à une multitude de défis : des investissements initiaux colossaux, des contrats d'achat d'électricité à long terme et des besoins énergétiques comparables à ceux de régions entières. Si la perspective de rendements élevés est séduisante, la réalité sur le terrain soulève des questions : que se passera-t-il en cas de coupure d'électricité ou de retard dans l'obtention des permis ? Dans ce contexte, il apparaît clairement que la fourniture physique de puissance de calcul représente le principal risque pour le secteur de l'IA. L'étude du projet Jupiter révèle l'interaction complexe entre technologie, infrastructure et engagements financiers – une leçon précieuse pour l'ensemble du secteur.
En lien avec ceci :
Projet Jupiter : le pari d’Oracle sur l’IA se heurte aux enjeux énergétiques, hydriques et financiers
En cas de panne de courant, même une promesse de 300 milliards de dollars devient un pari risqué
Le projet Jupiter est bien plus qu'un immense centre de données dans le désert du Nouveau-Mexique. Il met à rude épreuve l'ensemble de l'économie liée à l'essor de l'IA. Il combine des investissements initiaux colossaux, des contrats d'achat d'électricité à long terme, une demande client très concentrée, un financement complexe et des besoins énergétiques à l'échelle de régions entières. Tant que l'avancement des travaux, l'offre et la demande d'énergie restent parfaitement synchronisés, ce modèle peut s'avérer extrêmement rentable. Cependant, le moindre retard peut entraîner des pertes de plusieurs milliards de dollars pour l'exploitant, le promoteur, le prêteur et le client.
L'invocation de la force majeure par Oracle n'est donc pas une simple formalité juridique. Elle démontre que la fourniture physique de puissance de calcul est devenue le principal risque pour l'industrie de l'IA. Puces, serveurs et contrats clients ne suffisent pas si l'électricité, le gaz, les droits d'eau, les permis et l'acceptation du public font défaut. Le goulot d'étranglement ne réside plus uniquement dans les usines de semi-conducteurs ou les logiciels en nuage. Il réside de plus en plus dans les réseaux, les centrales électriques, les capacités de construction, les terrains et les ressources locales.
Le point crucial est à la fois moins dramatique et moins lourd de conséquences économiques que ne le laisse supposer l'annonce d'un gel total des paiements. À l'heure actuelle, Oracle ne cherche pas à se retirer du projet. L'entreprise se protège plutôt contractuellement contre l'éventualité d'un retard de mise en service du campus. Cela n'entraîne pas automatiquement l'arrêt du projet Jupiter. Toutefois, cette mesure modifie les risques, accroît l'incertitude quant aux échéances de paiement et oblige les investisseurs à revoir leurs prévisions.
Un centre de données de la taille d'une centrale électrique
Le campus prévu dans le comté de Doña Ana s'étend sur environ 567 hectares (1 400 acres). Il prévoit un complexe comprenant plusieurs bâtiments abritant des centres de données, des infrastructures techniques et ses propres installations de production et de stockage d'énergie. La puissance électrique visée, d'environ 2,45 gigawatts, souligne l'envergure du projet : Project Jupiter ne serait pas un simple consommateur industriel de grande envergure, mais plutôt un système énergétique intégrant un centre de données.
À titre de comparaison, la capacité nette totale de production d'électricité du Nouveau-Mexique durant l'été s'élevait récemment à environ 12,5 gigawatts. La capacité prévue pour Jupiter correspondrait donc théoriquement à près d'un cinquième de cette capacité de production à l'échelle de l'État. Cela ne signifie pas pour autant que le campus consommerait 2,45 gigawatts simultanément ni qu'il puiserait un cinquième de l'électricité actuellement fournie par le réseau de l'État. Toutefois, cette ampleur illustre pourquoi un approvisionnement conventionnel via le réseau électrique existant paraît peu réaliste et pourquoi une infrastructure énergétique dédiée est devenue l'élément central du projet.
La logique économique de tels projets de campus dédiés à l'IA diffère fondamentalement de celle des centres de données traditionnels. Les infrastructures cloud classiques étaient souvent étendues de manière modulaire au fur et à mesure de l'augmentation de leur utilisation. Les grands clusters d'IA, en revanche, nécessitent la disponibilité simultanée de milliers d'accélérateurs, de réseaux, de systèmes de refroidissement et d'alimentations électriques coûteux. Un campus partiellement achevé ne génère donc pas nécessairement des revenus proportionnels. Si l'alimentation électrique garantie d'un cluster est indisponible, les technologies déjà installées peuvent rester improductives. Pourtant, les coûts financiers continuent de s'accumuler.
Ce haut degré de simultanéité engendre un risque de mise en service. Construction, raccordement au réseau, approvisionnement en combustible, refroidissement, installation des serveurs et utilisation par le client doivent tous coïncider dans un délai très court. Plus le site est vaste, plus la probabilité d'une synchronisation parfaite de tous les composants diminue. Les économies d'échelle réalisées en exploitation compensent donc les risques disproportionnés en phase de développement.
La clause contractuelle comme un coussin financier
Oracle a notifié Stack Infrastructure, développeur du site web et filiale de Blue Owl Capital, d'un cas de force majeure. Ce type de clause vise à protéger les parties contractantes lorsque des événements exceptionnels et incontrôlables les empêchent de remplir leurs obligations contractuelles. En l'occurrence, l'enjeu est de garantir un approvisionnement énergétique continu. Conformément aux mécanismes contractuels établis, cette responsabilité incombe principalement à Oracle.
Le contrat de location sous-jacent est qualifié de contrat « à toute épreuve ». Dans ce type d'accord, l'obligation de paiement demeure généralement en vigueur même en cas de difficultés. C'est précisément pourquoi l'invocation de la force majeure est économiquement significative : elle peut permettre à Oracle de reporter le début des paiements de loyer réguliers plus élevés si le campus ne devient pas opérationnel comme prévu en raison des problèmes énergétiques. Un report pouvant aller jusqu'à trois ans est envisagé.
Cela diffère d'un gel total ou définitif des paiements. Oracle continuera probablement d'engager certains frais pendant la phase de développement et sera généralement liée pour la durée convenue une fois la période de location régulière commencée. Blue Owl souligne également que les obligations financières à long terme restent inchangées. Le litige porte donc moins sur le montant absolu du contrat que sur le moment où les paiements substantiels débuteront.
Cependant, le facteur temps lui-même représente un élément financier majeur dans un projet d'infrastructure financé par emprunt. Si les revenus tardent à arriver, tandis que les intérêts de construction, les factures de matériaux et les frais de financement continuent de s'accumuler, la valeur actuelle des flux de trésorerie diminue. Un retard de trois ans peut engendrer une perte de valeur considérable pour des projets de plusieurs milliards de dollars, même si tous les loyers convenus sont finalement versés en valeur nominale. Pour les prêteurs, il ne s'agit donc pas seulement de savoir si Oracle finira par payer, mais aussi si les paiements arriveront à temps pour assurer le service de la dette du projet.
Du point de vue d'Oracle, la notification de force majeure agit comme un coussin de sécurité financier. En cas de retard, elle limite le risque de devoir payer l'intégralité des loyers d'une infrastructure qui ne fournit pas encore de puissance de calcul utilisable. Du point de vue des financeurs du projet, en revanche, elle transfère une partie du risque lié au calendrier vers la structure du capital. Ceci explique pourquoi une mesure de précaution juridique peut avoir un impact bien plus important sur les marchés que sur le chantier lui-même.
Le véritable goulot d'étranglement, c'est l'énergie
L'architecture énergétique initiale prévoyait apparemment l'utilisation de turbines à gaz et de générateurs diesel à une échelle bien supérieure à celle d'un système d'alimentation de secours classique. Ces systèmes auraient été nécessaires pour la production d'électricité de base, au moins sur de longues périodes. Cependant, ce projet s'est heurté à une forte opposition en raison des préoccupations liées à la pollution locale, à la pollution atmosphérique et aux émissions de gaz à effet de serre. Suite à des obstacles politiques et réglementaires, ce concept a été abandonné.
L'approvisionnement en gaz naturel prévu s'est également avéré plus complexe que prévu. Des servitudes et des permis ont dû être obtenus pour un gazoduc d'environ 27 kilomètres. Une partie du tracé proposé traversait des terres domaniales. Les demandes correspondantes ont été rejetées ou ont dû être repensées. De ce fait, l'approvisionnement en combustible nécessaire aux installations censées rendre le campus autonome en électricité a été temporairement indisponible.
Le passage de Bloom Energy aux piles à combustible modifiera le profil des émissions locales, mais ne résoudra pas complètement le problème sous-jacent. Les piles à combustible à oxyde solide convertissent électrochimiquement l'énergie chimique du combustible en électricité et peuvent fonctionner avec un rendement supérieur et des émissions d'oxydes d'azote nettement inférieures à celles des turbines à gaz classiques. L'installation prévue comprendra plus de 2 000 unités et atteindra une capacité d'environ 2,45 gigawatts. Selon les plans actuels, ce système nécessitera également d'importantes quantités de gaz naturel.
Cela déplace le goulot d'étranglement de la technologie de production d'énergie vers la logistique du combustible. Sans un pipeline approuvé et achevé dans les délais, même les piles à combustible les plus perfectionnées resteront sans approvisionnement. Parallèlement, une centrale de cette envergure est susceptible d'engendrer de nouveaux risques techniques et opérationnels. La concentration de milliers de modules de piles à combustible, pour la plupart non testés, nécessitera maintenance, contrôle et une haute disponibilité. Si la conception modulaire peut atténuer les défaillances des unités individuelles, elle ne remplace pas un approvisionnement en gaz sûr.
L'affirmation selon laquelle le campus produira sa propre énergie ne doit pas être confondue avec l'autosuffisance énergétique. Bien que la production d'électricité ait lieu sur place, l'énergie primaire doit être acheminée via une infrastructure externe. Le projet Jupiter serait donc moins dépendant du réseau électrique et plus dépendant du réseau de gaz. Sur le plan économique, un risque lié au réseau est simplement remplacé par un autre.
L'eau devient un facteur de prix politique
Le Nouveau-Mexique est l'une des régions les plus arides des États-Unis. L'eau y est non seulement un enjeu environnemental, mais aussi une ressource rare, soumise à des demandes concurrentes de la part de l'agriculture, de la population et de l'industrie. Lorsqu'un projet d'envergure acquiert des droits d'eau ou exploite les eaux souterraines, il modifie l'équilibre local de la distribution de cette ressource. Même des prélèvements techniquement autorisés peuvent avoir un effet politiquement déstabilisateur si les habitants anticipent une dégradation de l'approvisionnement en eau ou une pollution durable des aquifères.
Le projet Jupiter a acquis des droits d'eau existants, auparavant utilisés notamment à des fins agricoles. Durant la phase de construction, des prélèvements d'eau supplémentaires ont été effectués à partir d'un puits nouveau ou de remplacement. L'utilisation de plus de 100 millions de gallons en quelques mois seulement a intensifié les critiques. Les organisations environnementales ont fait valoir que le changement de zonage des droits d'eau agricoles pour un site méga-industriel ne devrait pas se faire sans examen transparent et consultation publique.
Oracle et ses partenaires, quant à eux, mettent en avant les systèmes en circuit fermé et la faible consommation d'eau par rapport à la taille globale du système en exploitation. Ils ont notamment évoqué la consommation d'environ onze millions de gallons d'eau non potable dans un système fermé ou réutilisable pour les piles à combustible et le centre de données. Ces chiffres suggèrent qu'un fonctionnement continu pourrait être nettement moins gourmand en eau que les concepts de refroidissement par évaporation classiques. Toutefois, ils ne résolvent pas automatiquement les problèmes liés à la consommation d'eau pendant la construction, à son origine, aux pertes potentielles et à la répartition des droits d'eau à long terme.
Sur le plan économique, il est crucial de comprendre que la rareté de l'eau engendre un coût caché, souvent sous-estimé dans les calculs de projets classiques. Ce coût ne se limite pas aux factures d'eau. Il se manifeste également par des procédures d'autorisation plus longues, des litiges, des réglementations politiques, des infrastructures supplémentaires et une atteinte à la réputation. Plus un projet est important et plus la ressource locale est rare, plus l'écart potentiel entre le coût réel pour la société et le prix de l'eau convenu contractuellement est grand.
Le projet Jupiter illustre donc que les décisions d'implantation d'infrastructures d'IA ne doivent pas reposer uniquement sur le coût du foncier, les avantages fiscaux et le prix de l'énergie. Un site désertique, a priori peu coûteux, peut s'avérer onéreux en raison de la rareté de l'eau, du manque de servitudes et de l'opposition du public. Les économies réalisées sur le foncier et les impôts peuvent être largement compensées par les coûts liés aux retards en quelques trimestres seulement.
18 milliards de dollars dans le système d'alerte précoce
Un consortium d'une vingtaine de banques a octroyé environ 18 milliards de dollars de prêts pour la construction. Ce financement est spécifiquement dédié au projet et ne saurait être comparé à une obligation d'entreprise Oracle classique non garantie. Toutefois, sa valeur économique dépend fortement de la présence d'Oracle en tant que locataire principal à long terme et de la mise en service du campus dans les délais impartis.
Les parts de prêt ont récemment été proposées ou évaluées sur le marché secondaire à environ 89 à 91 cents par dollar. Un taux de 90 cents signifie que le marché ne paie que 90 cents pour une créance nominale d'un dollar. Si l'ensemble du portefeuille de prêts de 18 milliards de dollars était évalué avec cette décote, cela entraînerait théoriquement une réduction de la valeur marchande d'environ 1,8 milliard de dollars. Cependant, ce calcul ne se traduit pas nécessairement par une perte réalisée pour toutes les banques. Une perte n'est constatée qu'à la vente ; pour les positions encore détenues, cela représente initialement une indication ou une valorisation de marché inférieure.
Cette décote témoigne néanmoins d'une inquiétude sérieuse. Les banques et autres investisseurs exigent un rendement plus élevé lorsqu'ils anticipent des retards, des risques de refinancement ou une incertitude juridique. Les prêts existants assurant un flux de trésorerie régulier, ce rendement plus élevé exerce une pression à la baisse sur leur prix de marché. La baisse à 89-91 cents ne constitue donc pas la preuve d'un défaut imminent, mais un signal d'alarme clair indiquant que la prime de risque initiale est jugée insuffisante.
La particularité de ce projet réside dans la concentration des risques. Un campus unique, un locataire principal, un client final central et une architecture énergétique encore insuffisamment sécurisée forment une chaîne étroitement liée. La défaillance d'un maillon peut avoir des répercussions sur l'ensemble du financement. Un financement immobilier largement diversifié permettrait d'absorber la perte d'un locataire ou d'un emplacement. En revanche, pour un campus spécialisé en IA doté d'installations sur mesure, trouver des solutions de relocalisation s'avère beaucoup plus complexe.
La possibilité de sous-location représente donc un risque majeur. Un centre logistique classique peut être loué à différents utilisateurs selon leurs besoins. À l'inverse, un campus dédié à l'IA, d'une capacité de plusieurs gigawatts, est conçu sur mesure pour quelques entreprises internationales. Si le client initial a besoin de moins de capacité, souhaite payer plus tard ou modifie sa stratégie, le site ne pourrait être transféré rapidement à un autre client sans investissement supplémentaire. La valeur matérielle des bâtiments est élevée, mais leur valeur économique dépend de manière disproportionnée d'un petit nombre de contrats.
Notre expertise américaine en matière de développement commercial, de ventes et de marketing

Notre expertise américaine en développement commercial, ventes et marketing - Image : Xpert.Digital
Domaines d'intervention prioritaires : B2B, numérisation (de l'IA à la XR), ingénierie mécanique, logistique, énergies renouvelables et industrie
Plus d'informations ici :
Un centre thématique offrant des informations et une expertise :
- Plateforme de connaissances couvrant les économies mondiales et régionales, l'innovation et les tendances spécifiques à l'industrie
- Un recueil d'analyses, d'idées et d'informations générales issues de nos principaux domaines d'intervention
- Un lieu d'expertise et d'information sur les développements actuels dans le monde des affaires et des technologies
- Un centre névralgique pour les entreprises en quête d'informations sur les marchés, la numérisation et les innovations industrielles
Comment le projet Jupiter pourrait transformer le marché du cloud
Oracle finance dès aujourd'hui les revenus de demain
Le projet Jupiter s'inscrit dans le cadre de l'engagement global d'Oracle à fournir à OpenAI une infrastructure d'IA d'une valeur de plus de 300 milliards de dollars au cours des cinq prochaines années. Par ailleurs, dans le cadre de l'initiative Stargate, Oracle s'est engagé à ajouter jusqu'à 4,5 gigawatts de nouvelle capacité sur plusieurs sites aux États-Unis. Le campus du Nouveau-Mexique n'est donc pas un projet de construction isolé, mais bien un élément d'une stratégie de déploiement nationale.
L'opportunité stratégique est évidente. Oracle est depuis longtemps plus petit qu'Amazon Web Services, Microsoft Azure et Google Cloud sur le marché mondial du cloud. L'essor de l'IA offre à l'entreprise la possibilité de gagner des parts de marché grâce à des engagements massifs et à long terme en matière de puissance de calcul. Les entreprises qui fournissent rapidement une puissance de calcul rare peuvent fidéliser leurs clients pendant des années et, simultanément, renforcer leur écosystème cloud. L'activité traditionnelle de bases de données offre des points de contact supplémentaires pour connecter les charges de travail d'IA aux clients entreprises existants.
Cette tentative de rattrapage a pour prix une transformation profonde du modèle économique. Le secteur traditionnel du logiciel se caractérise par de faibles coûts marginaux, des marges brutes élevées et un flux de trésorerie disponible important. À l'inverse, la construction d'une infrastructure d'IA est gourmande en capital, énergivore et axée sur les projets. Oracle adopte ainsi les caractéristiques d'une entreprise de services publics et d'infrastructures sans pouvoir dissocier totalement sa valorisation et ses engagements des risques inhérents à ce modèle.
Au cours de l'exercice 2026, Oracle a généré un flux de trésorerie d'exploitation d'environ 32 milliards de dollars. Ses dépenses d'investissement se sont élevées à près de 55,7 milliards de dollars, ce qui a engendré un flux de trésorerie disponible négatif d'environ 23,7 milliards de dollars, conformément à la définition standard. Pour l'exercice 2027, l'entreprise prévoit des dépenses d'investissement comprises entre 90 et 95 milliards de dollars. Même en cas de prépaiement par les clients, de fourniture de matériel ou de financement des opérations par les fournisseurs, l'engagement de capitaux demeure exceptionnellement élevé.
Oracle souligne à juste titre que ses dépenses d'investissement brutes et ses sorties de trésorerie nettes ne sont pas identiques. Les paiements anticipés des clients et les GPU fournis par ces derniers réduisent les besoins de financement. Des dépenses d'investissement nettes d'environ 70 milliards de dollars maximum sont prévues pour 2027. Cet allègement améliore la liquidité, mais ne dispense pas Oracle de son obligation opérationnelle de fournir la capacité promise dans les délais impartis et de manière fiable.
Les paiements anticipés ne constituent pas des capitaux propres gratuits. Ils améliorent la trésorerie à court terme, mais sont contrebalancés par une obligation de performance future. Si le campus est achevé en retard, les tensions financières et potentiellement contractuelles pourraient s'accroître. L'entreprise échange donc une partie de son risque financier contre un risque de performance.
En lien avec ceci :
Le carnet de commandes constitue à la fois un atout et un risque de concentration
Oracle a récemment annoncé des engagements de performance restants d'environ 664 milliards de dollars. Ce carnet de commandes témoigne de la forte demande en matière de cloud et d'IA. Environ la moitié de cette somme devrait se traduire en revenus d'ici 36 mois. Parallèlement, une part importante de ces engagements à long terme provient de quelques contrats d'IA de très grande envergure, dont OpenAI est un exemple particulièrement frappant.
Un carnet de commandes important est souvent interprété comme une garantie de revenus futurs. Cette vision est trop simpliste. Les engagements de performance ne constituent pas des liquidités immédiatement disponibles, ni des profits garantis. Avant de percevoir des revenus, Oracle doit construire des centres de données, installer des puces, fournir l'énergie et atteindre les performances convenues. Ce n'est qu'à ce moment-là que le véritable retour sur investissement devient visible.
L'indicateur clé n'est donc pas seulement le volume des contrats, mais leur valeur actuelle nette ajustée au risque. Cela implique de prendre en compte les coûts de construction, le financement, les prix de l'électricité et du gaz, le taux d'utilisation des capacités, la durée de vie technique des puces, la dépréciation du coût de la puissance de calcul et la solvabilité des clients. Un contrat pluriannuel peut paraître très important et pourtant s'avérer décevant si l'infrastructure devient obsolète ou plus coûteuse que prévu.
Par ailleurs, il existe un risque de contrepartie classique. OpenAI connaît une croissance rapide et revêt une importance stratégique majeure, mais nécessite elle-même des financements considérables. Le programme d'investissement d'Oracle dépend donc en partie de la capacité d'un seul client, fortement capitalistique, à effectuer des paiements très importants sur plusieurs années. Plus la part de ce client augmente, moins le carnet de commandes peut être considéré comme un portefeuille largement diversifié.
En revanche, il serait erroné de rejeter ces contrats uniquement en raison de la consolidation. La demande en puissance de calcul pour l'IA est bien réelle, le taux d'utilisation des capacités existantes d'Oracle est très élevé et une partie du matériel est préfinancée ou fournie directement par les clients. Cela réduit considérablement les risques individuels. La principale incertitude ne réside pas dans une absence totale de demande, mais plutôt dans la capacité du prix, des coûts d'investissement et de la durée de vie technique à générer un retour sur investissement suffisant.
La solvabilité approche de ses limites
En juillet 2026, S&P Global Ratings a abaissé la note d'Oracle de BBB à BBB-. BBB- est la note la plus basse de la catégorie « investissement » et se situe juste au-dessus de la catégorie « spéculative ». Les raisons invoquées sont l'augmentation des risques liés à l'activité, la faiblesse du flux de trésorerie disponible et l'accroissement du niveau d'endettement sur plusieurs années. L'agence de notation prévoit un flux de trésorerie d'exploitation disponible négatif d'environ 42 milliards de dollars pour 2027.
Une dégradation de la notation en dessous de la catégorie investissement aurait des conséquences bien plus importantes qu'un simple revers symbolique. Certains investisseurs institutionnels ne sont autorisés à détenir que des montants limités d'obligations à haut rendement. Une perte de la notation « investment grade » pourrait donc entraîner des ventes, une hausse des charges d'intérêts et un renchérissement des infrastructures. Avec un programme d'investissement annuel pouvant atteindre 95 milliards de dollars, même des primes modérées pourraient engendrer des coûts absolus considérables.
Le mécanisme critique est auto-entretenu. Des investissements plus importants détériorent initialement le flux de trésorerie disponible et accroissent les besoins de financement. L'augmentation de la dette ou la dégradation des notations de crédit renchérissent ensuite le coût des nouveaux capitaux. Ces coûts d'investissement plus élevés, à leur tour, réduisent la valeur actuelle des contrats cloud à long terme. Cela accentue la pression pour mener à bien les projets plus rapidement et obtenir des marges plus importantes, même si cette même pression temporelle peut aggraver les risques liés à l'approbation et à l'exécution.
Oracle dispose néanmoins d'un important pouvoir de contrepoids. L'entreprise possède une activité logicielle bien établie et à forte marge, des revenus cloud en croissance, des investissements initiaux substantiels et un accès aux marchés de la dette et des actions. Au premier trimestre de l'exercice 2027, Oracle a émis des actions d'une valeur d'environ 20 milliards de dollars. Ce financement par actions renforce son bilan, mais dilue la participation des actionnaires existants et démontre que le développement de l'IA ne peut être financé uniquement par les activités courantes.
La question de la notation de crédit ne se résume donc pas à un simple vote de réussite ou d'échec. Oracle peut connaître une forte croissance opérationnelle tout en s'exposant à un risque financier accru. Croissance du chiffre d'affaires, flux de trésorerie disponibles négatifs et endettement croissant peuvent coexister pendant plusieurs années. Le facteur crucial est de savoir si les nouvelles capacités mises en place se traduisent par un flux de trésorerie opérationnel élevé et durable, et ce, dans les délais impartis, avant que les coûts de financement n'érodent les bénéfices stratégiques.
La région ne gagne pas automatiquement
Les promoteurs du projet Jupiter entrevoient des milliers d'emplois dans le secteur de la construction, plusieurs centaines de postes permanents et une impulsion économique régionale significative. Durant la phase de construction, les entreprises locales, les artisans, les sociétés de logistique, les hôtels et les prestataires de services devraient en tirer des bénéfices considérables. Pour une région frontalière structurellement fragile, un tel plan de relance par l'investissement est politiquement avantageux.
Toutefois, l'impact économique global dépend de la durée et de la qualité de ces effets. Les emplois dans le secteur de la construction sont nombreux mais temporaires. L'exploitation continue des centres de données modernes est fortement automatisée et crée relativement peu d'emplois au regard du capital investi. Si des travailleurs spécialisés sont recrutés à l'étranger et qu'une grande partie des équipements est importée, l'effet multiplicateur local est inférieur à ce que l'investissement brut laisserait supposer.
Il convient également de tenir compte des incitations fiscales et des infrastructures publiques. Un cadre d'obligations de recettes industrielles pouvant atteindre 165 milliards de dollars décrit la taille maximale possible d'un projet ou sa structure de financement et ne doit pas être assimilé aux capitaux déjà investis. De tels chiffres peuvent facilement donner l'impression d'un afflux immédiat de richesses à l'échelle régionale, même si une part importante est attribuable aux serveurs, aux puces, aux systèmes énergétiques et aux financements importés.
Pour la région, la question est donc celle de la valeur nette : salaires et recettes fiscales durables moins les éventuelles déductions fiscales, les coûts d’infrastructure, les impacts environnementaux et le coût d’opportunité lié à la rareté des ressources. L’eau, les terres et les capacités administratives et politiques allouées à un mégaprojet ne sont plus pleinement disponibles pour l’agriculture, le logement ou d’autres activités économiques.
Un contrat social viable devrait donc inclure des retours sur investissement mesurables. Il s'agit notamment de bilans hydriques transparents, de limites d'émissions claires, de formations locales, de plans d'urgence robustes, de contributions aux infrastructures et d'objectifs d'emploi vérifiables. Sans de tels mécanismes, le risque existe que les profits et la puissance de calcul soient utilisés à l'échelle nationale ou mondiale, tandis que les contraintes environnementales et infrastructurelles demeurent locales.
Les piles à combustible ne résoudront pas le problème climatique
Le passage des turbines et des groupes électrogènes diesel à fonctionnement continu aux piles à combustible peut réduire considérablement la pollution atmosphérique locale. Les émissions d'oxydes d'azote, en particulier, devraient diminuer sensiblement par rapport au concept initial. Il s'agit d'un impact immédiat sur la qualité de l'air et non d'un simple changement d'appellation d'un point de vue technologique.
Du point de vue des politiques climatiques, le projet reste néanmoins dépendant des énergies fossiles tant que les piles à combustible fonctionnent au gaz naturel. Du dioxyde de carbone est produit lors de la conversion ; de plus, des émissions de méthane peuvent survenir tout au long de la chaîne d’extraction et de transport du gaz. Les documents d’autorisation font état d’émissions potentielles de gaz à effet de serre supérieures à dix millions de tonnes d’équivalent CO₂ par an. Même si les émissions réelles restent inférieures à ce chiffre, leur ampleur illustre le conflit entre croissance numérique et objectifs climatiques.
L'analyse économique doit intégrer les coûts potentiels futurs liés au CO2. Les contraintes réglementaires, actuellement faibles, peuvent évoluer au cours du cycle de vie d'un centre de données. Des limites plus strictes, le prix du CO2, la réglementation sur le méthane ou les exigences des clients et des investisseurs pourraient accroître les coûts d'exploitation. Par conséquent, une installation conçue pour une longue durée de vie doit être viable non seulement aux prix actuels de l'énergie, mais aussi dans un contexte de décarbonation.
À long terme, les énergies renouvelables et le stockage par batteries pourraient prendre en charge une partie de l'approvisionnement, mais la combinaison d'une demande continue, d'une capacité de plusieurs gigawatts et d'exigences de haute disponibilité représente un défi. Se contenter d'acheter de l'énergie renouvelable est insuffisant si le site a besoin d'électricité en permanence. La stratégie la plus crédible consisterait en un système diversifié de production d'énergie renouvelable, de stockage, de raccordements sécurisés au réseau et de réserves modulables. À l'inverse, le recours quasi exclusif à l'électricité produite localement à partir de gaz naturel concentre les risques liés aux prix, à l'approvisionnement et à la réglementation.
Le planning est la variable clé
Oracle affirme officiellement que le projet Jupiter respecte le calendrier prévu. Des milliers de personnes travaillent sur le chantier et les travaux de construction peuvent se poursuivre, dans certains cas, malgré l'attente des permis pour les installations énergétiques. Les suspensions judiciaires des permis d'eau et d'air ont également été levées, permettant ainsi la poursuite des examens.
Néanmoins, l'affirmation d'un calendrier inchangé mérite des éclaircissements. Un bâtiment peut être extérieurement très avancé sans pour autant être opérationnel. Dans le cas d'un campus dédié à l'IA, l'approvisionnement énergétique, les tests de réception technique, les réseaux, le refroidissement et l'intégration des serveurs conditionnent le lancement commercial. L'avancement des travaux sur les fondations et les halls ne réduit pas automatiquement le risque lié au chemin critique.
Les communications précédentes mentionnaient des dates cibles variables, tandis que les rapports plus récents citent principalement 2028 comme date clé. Ce changement peut s'expliquer par les différentes phases du projet, des définitions distinctes de la mise en service initiale et du développement complet, ou encore des plans révisés. Il est donc essentiel pour les investisseurs de bien comprendre si cette date concerne la première production en mégawatts, des bâtiments individuels ou l'ensemble du campus.
Une montée en puissance modulaire serait économiquement avantageuse. Si les premières sections du bâtiment, dotées d'un approvisionnement énergétique sécurisé, peuvent être mises en service plus tôt, elles généreront des revenus pendant la construction du reste du bâtiment. Cela réduit le risque d'un échec total. Toutefois, cela suppose que l'approvisionnement en gaz, les piles à combustible, le système de refroidissement et les technologies informatiques puissent également être approuvés et mis en service de manière modulaire.
Trois voies de développement réalistes
Dans le meilleur des cas, les permis de pipeline et d'émission atmosphérique sont accordés sans délai significatif, les piles à combustible sont installées progressivement et la capacité initiale est mise en service comme prévu. La demande existante d'Oracle absorbe rapidement la capacité supplémentaire. Les prépaiements des clients et le matériel fourni en interne limitent le financement additionnel nécessaire. Dans ce cas, la notification de force majeure serait en effet principalement préventive et la décote sur les prêts du projet pourrait être annulée.
Dans le scénario intermédiaire, des difficultés juridiques, des modifications d'itinéraire et l'intégration technique retardent la mise en service complète de plusieurs trimestres. Oracle fait valoir ses droits contractuels pour reporter les échéances de location plus élevées, mais continue de couvrir les coûts de développement et le service de la dette. Le campus est lancé par modules, tandis que certaines phases de financement sont prolongées ou ajustées. Le projet demeure économiquement viable, mais le rendement pour les investisseurs en fonds propres et en dette est nettement inférieur aux prévisions initiales.
Dans le pire des cas, les livraisons de carburant pourraient être interrompues ou le permis environnemental imposé exigerait des conditions si strictes qu'une refonte complète du projet deviendrait nécessaire. Dans ce cas, le report de paiement pourrait durer plusieurs années. Les coûts de construction, les intérêts et l'obsolescence technologique augmenteraient, tandis que le matériel déjà commandé perdrait de la valeur. Les créanciers devraient accepter de nouvelles pertes ou fournir de nouveaux capitaux. Oracle pourrait transférer sa capacité de production vers d'autres sites, mais les coûts déjà engagés au Nouveau-Mexique ne pourraient être que partiellement recouvrés.
L'annulation pure et simple du projet n'est pas l'hypothèse la plus probable à l'heure actuelle. Cette hypothèse est étayée par l'état d'avancement des travaux, les capitaux importants déjà engagés, le contrat à long terme et l'importance stratégique de la capacité de production. Une lutte autour du calendrier, de la répartition des coûts et d'un démarrage progressif des opérations est plus probable. Cette situation transitoire est particulièrement défavorable aux investisseurs car elle n'offre ni garantie claire de perte ni flux de trésorerie ininterrompu.
Ce que le projet Jupiter révèle sur l'essor de l'IA
Ce projet démontre que la prochaine phase de l'intelligence artificielle sera moins déterminée par les algorithmes que par leur mise en œuvre industrielle. Si les progrès en matière de modélisation demeurent importants, leur commercialisation à grande échelle dépend du secteur de la construction, de la politique énergétique, des matières premières, des réseaux et du financement. L'industrie de l'IA converge ainsi structurellement avec des secteurs tels que l'énergie, les télécommunications et l'industrie lourde.
Cela implique de réévaluer les avantages concurrentiels. Il ne s'agit plus seulement de posséder le meilleur modèle ou la puce la plus performante. Le succès dépendra également de la capacité à trouver des sites bénéficiant d'un approvisionnement énergétique sûr, à obtenir les permis nécessaires rapidement, à susciter l'adhésion locale et à fournir des capitaux sur le long terme à des coûts maîtrisables. Le développement de projets devient une compétence essentielle pour les fournisseurs de services cloud.
La deuxième leçon concerne l'apparente absence de limites des marchés numériques. La puissance de calcul semble virtuelle, mais elle est générée dans des infrastructures physiques. Chaque unité d'entraînement supplémentaire requiert des semi-conducteurs, de l'électricité, un système de refroidissement, de l'espace et une infrastructure réseau. Plus les modèles sont grands, plus ces limitations matérielles deviennent visibles. Par conséquent, les coûts de l'IA sont de plus en plus déterminés par des contraintes locales et des décisions politiques.
La troisième leçon est d'ordre financier. Les contrats à long terme peuvent justifier des investissements importants, mais ils n'éliminent pas le risque. Ils le transfèrent à la solvabilité du client, à la capacité technique à assurer le bon déroulement des opérations et au respect des délais. Un carnet de commandes de plusieurs centaines de milliards de dollars n'a de valeur que si les infrastructures nécessaires peuvent être construites et exploitées à un coût qui, après déduction des frais de financement, génère un rendement raisonnable.
Entre courage stratégique et surendettement
L'approche d'Oracle ne saurait être qualifiée de simple mégalomanie ou de coup d'éclat sans risque. L'entreprise répond à une demande exceptionnelle et cherche à consolider sa position sur le marché du cloud. Ceux qui investissent avec trop de prudence en période de capacités limitées risquent de passer à côté d'une transition historique du marché. Les contrats à long terme et les prépaiements des clients confèrent à Oracle une assise plus solide qu'à un développeur purement spéculatif sans clients garantis.
Parallèlement, la marge de sécurité financière est faible. Des flux de trésorerie disponibles négatifs, des investissements en forte croissance, un endettement élevé et une notation à peine supérieure à la catégorie spéculative limitent la marge d'erreur. Le projet Jupiter n'a pas besoin d'échouer pour causer des dommages économiques. Même un retard important peut réduire les rendements, augmenter les coûts de financement et mobiliser les ressources de gestion.
L'annonce de force majeure signale donc avant tout la répartition des pouvoirs au sein du projet. Oracle cherche à éviter de supporter seule le risque d'un retard de livraison des infrastructures. Blue Owl et les prêteurs, quant à eux, invoquent des obligations en cours. Derrière ce jargon juridique se cache un conflit économique classique : qui paie pour le temps pendant lequel des milliards ont été investis sans pour autant produire de puissance de calcul commercialisable ?
Le constat objectif est donc le suivant : le projet Jupiter demeure stratégiquement plausible, mais présente une fragilité financière et infrastructurelle dans les conditions actuelles. La demande en performances d’IA peut soutenir le projet, mais elle ne génère pas à elle seule de gazoducs, de droits d’eau ou de capacités de centrales électriques approuvées. Le succès dépendra de la capacité d’Oracle à maîtriser la réalité physique plus rapidement que les coûts d’investissement et les retards n’érodent la valeur attendue des contrats.
Les points de test décisifs
Dans les prochains mois, il sera crucial de démontrer des progrès concrets plutôt que de se contenter d'engagements généraux envers le projet. Cela inclut un tracé de pipeline conforme à la législation, l'avancement du processus d'autorisation des émissions atmosphériques, la transparence des données relatives aux prélèvements d'eau, l'installation et les essais des piles à combustible, ainsi qu'une date clairement définie pour la première capacité commercialement exploitable.
Sur le plan financier, le prix de marché des prêts liés au projet, le flux de trésorerie disponible d'Oracle, l'évolution de sa dette et les futures décisions de notation sont particulièrement révélateurs. La conversion effective du carnet de commandes en chiffre d'affaires est tout aussi importante. Si le chiffre d'affaires augmente suffisamment vite tandis que les besoins de trésorerie nets diminuent, cela démontrerait que la phase de transition, fortement capitalistique, reste gérable.
Il est également pertinent d'observer dans quelle mesure OpenAI et d'autres clients continuent de préfinancer leurs investissements ou de fournir leur propre matériel. Cette structure peut réduire considérablement les besoins en capitaux d'Oracle. Toutefois, elle renforce l'importance des détails contractuels et du respect des délais de livraison. Plus les clients avancent les fonds, moins la marge de manœuvre est grande en cas de retards prolongés sans conséquences commerciales.
Le projet Jupiter constitue donc un indicateur précoce de la viabilité de l'ensemble du cycle d'infrastructure de l'IA. Si un campus de cette envergure peut être lancé de manière rentable malgré les obstacles locaux, les résistances politiques et les coûts de financement élevés, cela confirmera la faisabilité industrielle des stratégies actuelles en matière d'IA. À l'inverse, si le projet demeure bloqué dans une phase intermédiaire coûteuse pendant des années, ce serait un signal d'alarme indiquant que les promesses financières de l'IA ont progressé plus rapidement que l'infrastructure physique qu'elle est censée mettre en place.
🎯🎯🎯 Plateforme B2B axée sur les données, une solution quasi interne


La solution quasi-interne : comment Xpert.Digital comble les lacunes opérationnelles du marketing et des ventes B2B – Entreprise axée sur le contenu intelligent – Image : Xpert.Digital
Xpert.Digital est une plateforme B2B axée sur les données, dirigée par Konrad Wolfenstein . L'entreprise propose aux partenaires industriels une solution externe quasi intégrée, comblant leurs lacunes opérationnelles en matière de marketing, de contenu et de ventes, sans nécessiter de ressources supplémentaires de leur côté.
Plus d'informations ici :
Votre partenaire mondial en marketing et développement commercial
☑️ Notre langue de travail est l'anglais ou l'allemand
☑️ NOUVEAU : Correspondance dans votre langue maternelle !

Konrad Wolfenstein
Mon équipe et moi-même sommes heureux de pouvoir vous accompagner en tant que conseiller personnel.
Vous pouvez me contacter en remplissant le formulaire de contact ici wolfenstein@xpert.digital :ou simplement m'appeler au +49 7348 4088 965. Mon adresse e-mail est
J'attends avec impatience notre projet commun.